
Taille et part du marché de l'huile de pyrolyse
Analyse du marché de l'huile de pyrolyse par Mordor Intelligence
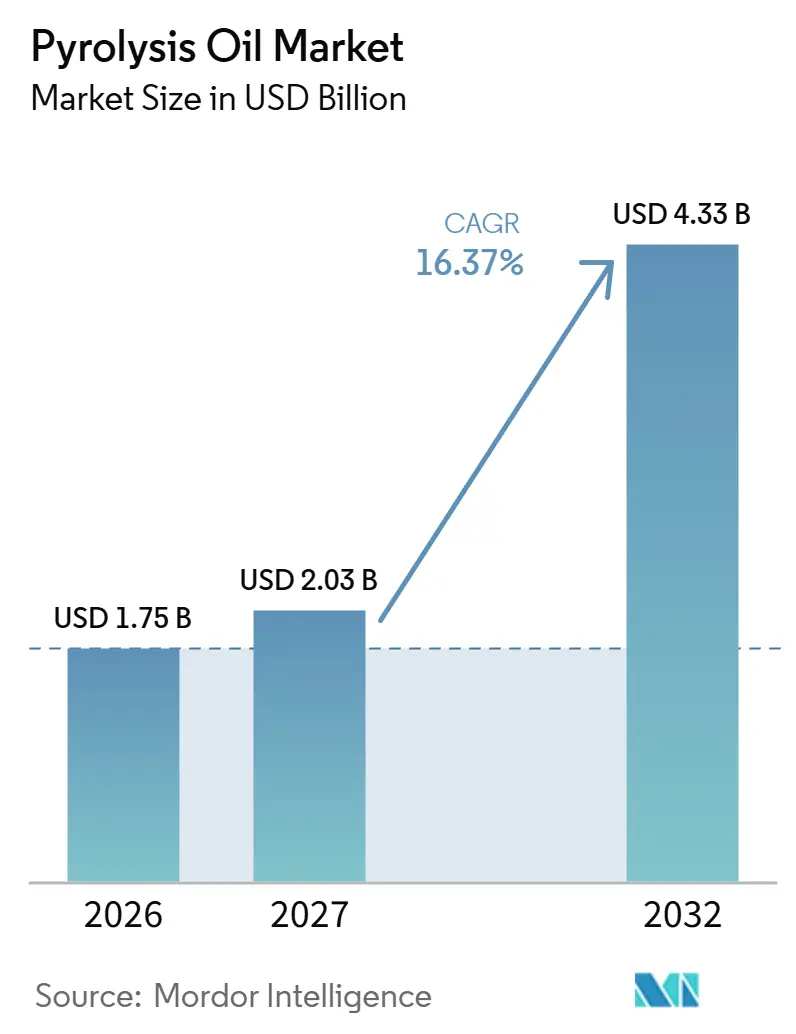
La taille du marché de l'huile de pyrolyse devrait s'étendre de 1,75 milliard USD en 2026 et 2,03 milliards USD en 2027 à 4,33 milliards USD d'ici 2032, enregistrant un CAGR de 16,37 % entre 2027 et 2032.
La demande en carburants renouvelables et les exigences en matière de plastiques recyclés créent des débouchés distincts, faisant de l'utilisation comme carburant ou comme matériau un élément central de l'acceptation du produit. Pour les chaînes d'emballage en France, la valeur commerciale dépend de la connexion de l'approvisionnement en huile avec un processus de réception défini. L'intégration en raffinerie peut offrir à l'huile valorisée un débouché aval établi, mais les insuffisances de financement et la sensibilité au stockage de l'huile de biomasse contraignent la conversion des capacités en approvisionnement fiable. Les licences et les partenariats industriels étendent la portée des procédés tout en assignant aux propriétaires d'actifs la responsabilité de la production. Une capacité assortie d'un processus de réception identifié et d'un financement engagé est plus susceptible de se traduire par des ventes d'huile récurrentes qu'une capacité simplement annoncée.
Principaux enseignements du rapport
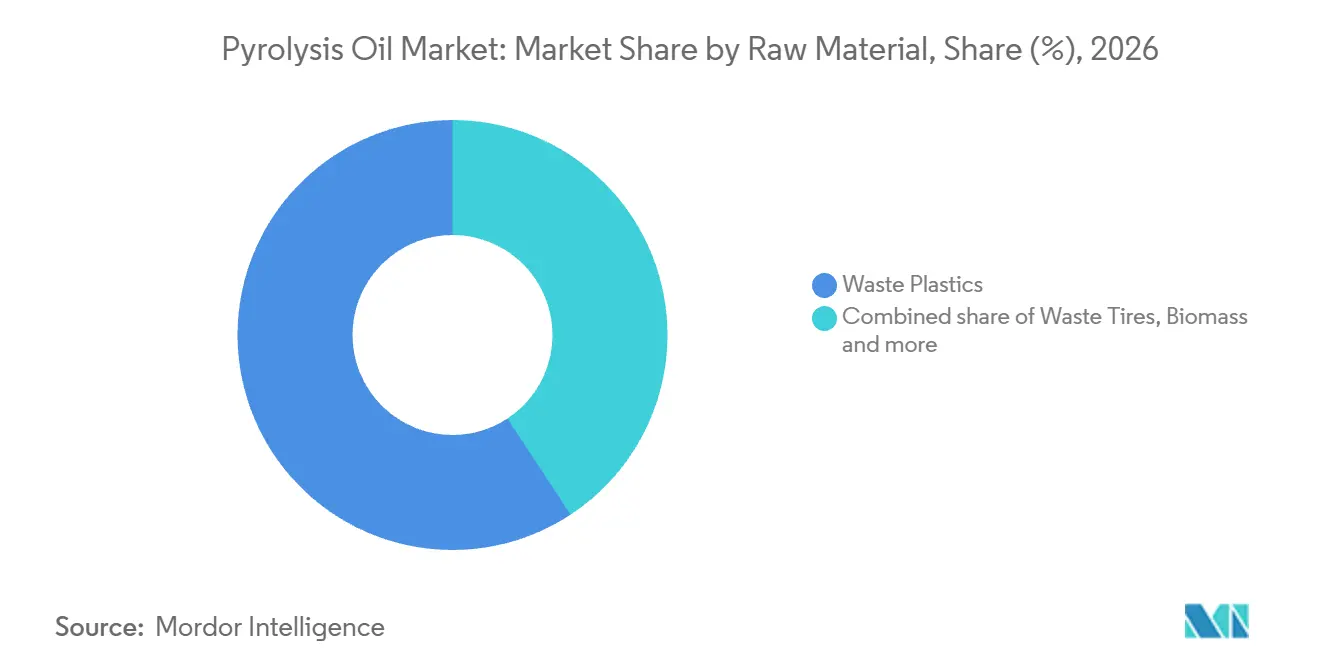
- Par matière première, les plastiques usagés détenaient une part de marché de l'huile de pyrolyse de 59,26 % en 2026 et devraient constituer le segment à la croissance la plus rapide, avec un CAGR de 17,08 % entre 2027 et 2032.
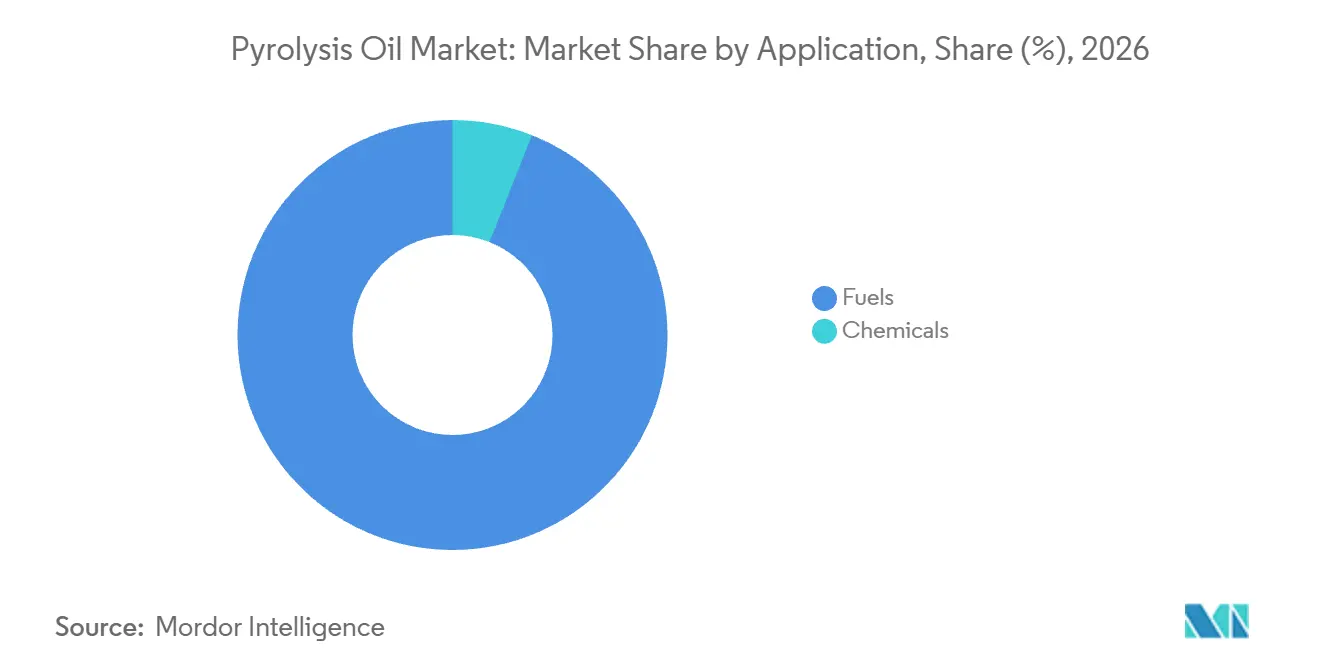
- Par application, les carburants représentaient une part de 93,97 % de la taille du marché de l'huile de pyrolyse en 2026 et devraient constituer le segment à la croissance la plus rapide, avec un CAGR de 16,5 % entre 2027 et 2032.
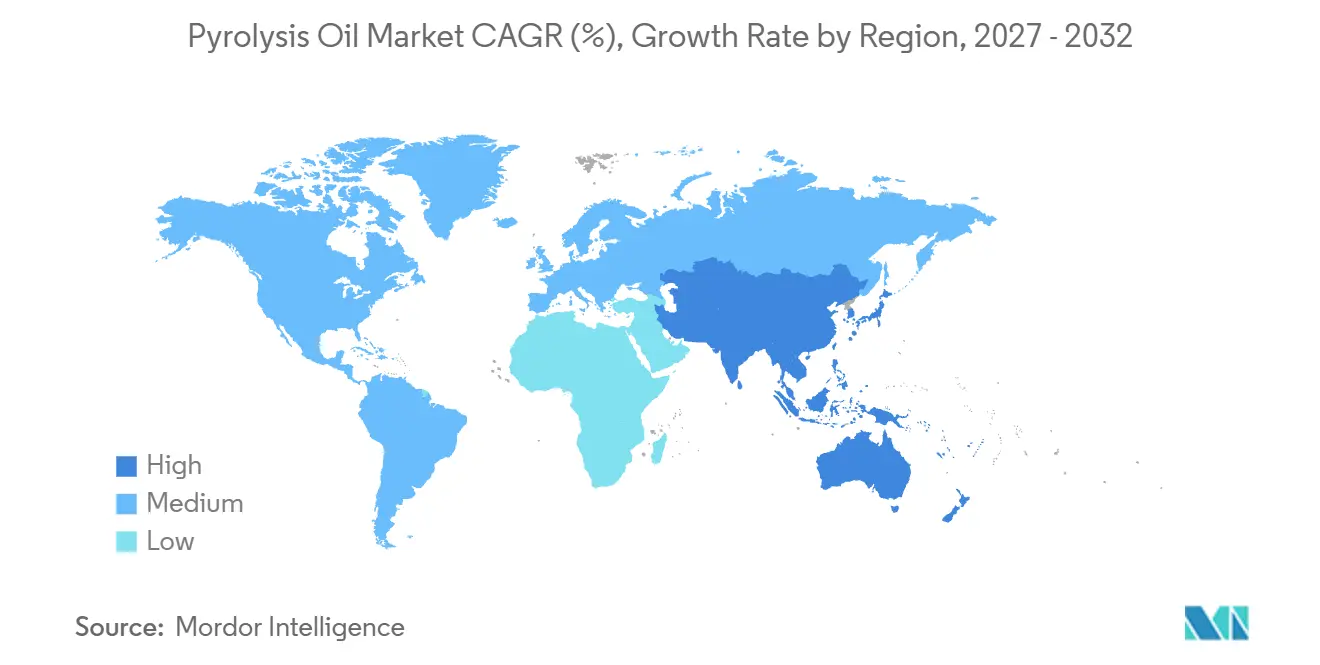
- Sur le plan géographique, l'Europe était en tête avec 33,44 % des revenus mondiaux de l'huile de pyrolyse en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide, avec un CAGR de 18 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de substituts de carburants renouvelables et circulaires | +6.2% | Brésil, Indonésie, Inde et Malaisie | Court terme (≤ 2 ans) |
| Réglementations et interdictions plus strictes sur les déchets plastiques dans le monde entier | +5.4% | Pays membres de l'Union européenne | Moyen terme (2 à 4 ans) |
| Montée en puissance des pipelines d'investissement dans le recyclage chimique | +4.6% | Aux Pays-Bas | Court terme (≤ 2 ans) |
| Le co-traitement FCC / hydrotraitement peut réduire le CAPEX des raffineries | +3.7% | Finlande et Brésil | Moyen terme (2 à 4 ans) |
| Monétisation des crédits carbone pour l'huile de pyrolyse à faible teneur en carbone | +0.8% | Tout le Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de substituts de carburants renouvelables et circulaires
La substitution de carburants crée une opportunité de demande lorsque des liquides renouvelables peuvent intégrer une application de carburant établie. L'Agence internationale de l'énergie prévoit que la consommation mondiale d'énergie renouvelable dans les transports augmentera de 50 % entre 2024 et 2030, couvrant l'électricité, les biocarburants liquides, les biogaz et les carburants à base d'hydrogène renouvelable. Les biocarburants routiers contribuent à 35 % de cette croissance projetée, avec une croissance significative prévue au Brésil, en Indonésie, en Inde et en Malaisie. Pour les producteurs d'huile de biomasse, la composante carburant liquide de cette transition crée un débouché aval potentiel dont la valeur dépend de l'acceptation par un processus de carburant spécifique. L'adéquation de la production à ce débouché peut permettre d'identifier un acheteur pour le liquide avant qu'un producteur n'engage des capitaux pour développer son approvisionnement dédié.
Réglementations et interdictions plus strictes sur les déchets plastiques dans le monde entier
Les exigences en matière d'emballage peuvent créer une raison durable de sécuriser des matières premières circulaires au-delà des engagements volontaires de substitution. Le règlement de l'UE sur les emballages et les déchets d'emballages impose du plastique recyclé dans les nouveaux emballages plastiques à partir de 2030.[1] Son application progressive a débuté le 12 août 2026, séparant le cadre général de l'exigence ultérieure en matière de plastique recyclé. Pour les fournisseurs d'huile de pyrolyse ciblant les chaînes d'emballage, la valeur commerciale dépend de la capacité des acheteurs à comptabiliser le plastique recyclé résultant au titre de cette obligation. Cela favorise les arrangements d'approvisionnement reliant la conversion de l'huile à une production d'emballages éligibles, plutôt que de traiter chaque débouché comme équivalent. La période intermédiaire offre aux producteurs d'huile une fenêtre pour qualifier un circuit de conversion d'emballages avant que le contenu recyclé ne devienne obligatoire dans cette application.
Montée en puissance des pipelines d'investissement dans le recyclage chimique
Les projets de recyclage financés peuvent développer l'approvisionnement en matières premières circulaires de manière plus crédible que les annonces de capacités non engagées. Au 14 mars 2025, Xycle avait obtenu des fonds propres et une dette senior pour sa première usine commerciale à Rotterdam, conçue pour traiter 21 000 tonnes métriques de déchets plastiques par an. Dow a participé en tant qu'investisseur en fonds propres et acheteur potentiel, reliant le financement de projet à un débouché prospectif pour les matières premières circulaires. Le 9 avril 2026, Xycle a signalé l'installation de 6 réservoirs de stockage d'huile, avec la poursuite des travaux dans la salle de traitement et la tuyauterie. Ces jalons soutiennent un pipeline d'approvisionnement dont le calendrier commercial dépend de l'achèvement d'une installation intégrée. La participation en fonds propres d'un acheteur peut lier le financement à un débouché futur, tandis que l'état d'avancement de la construction détermine le moment où cette relation peut soutenir un approvisionnement en huile utilisable.
Le co-traitement FCC / hydrotraitement peut réduire le CAPEX des raffineries
L'acheminement de l'huile de pyrolyse valorisée à travers une raffinerie existante lui confère un débouché aval établi. Neste a achevé l'intégration de son installation de valorisation des plastiques usagés liquéfiés à Porvoo, en Finlande, fin 2025 et l'a mise en service en mars 2026.[2] Les plastiques usagés liquéfiés comprennent l'huile de pyrolyse, et le produit valorisé est co-traité avec des produits fossiles dans la raffinerie. La montée en puissance de la production a débuté en 2026, avec une progression graduelle dépendant des évolutions du marché et de la législation. Cela fournit un exemple opérationnel d'intégration autour de la base de traitement d'une raffinerie existante, reliant la préparation du liquide recyclé à la conversion aval. Le circuit de commercialisation de l'huile dépend par conséquent du calendrier d'intégration et de montée en puissance de la raffinerie.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Corrosivité et instabilité lors du stockage et du transport | -1.2% | Europe et Amérique du Nord | Court terme (≤ 2 ans) |
| CAPEX élevé et risque d'exécution lors de la montée en puissance | -2.5% | Pays-Bas et Thaïlande | Moyen terme (2 à 4 ans) |
| Préoccupations relatives aux HAP et aux contaminants entraînant des retards réglementaires | -0.6% | France et Pays-Bas | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Corrosivité et instabilité lors du stockage et du transport
Les conditions de stockage peuvent limiter la flexibilité avec laquelle un producteur d'huile de biomasse achemine sa production entre la fabrication et la livraison. IEA Bioenergy a rapporté en 2025 que l'huile de pyrolyse fortement acide issue du bois ou de la paille ne peut pas être stockée pendant de longues périodes au-dessus de 25 °C, car des réactions modifient des propriétés telles que la viscosité. Cette limitation dépend de la qualité de la matière première et du procédé, et certaines installations produisent une huile utilisable comme carburant après plusieurs mois de stockage. Cette variabilité rend l'état de l'huile fournie pertinent pour les modalités de stockage et le calendrier d'expédition. Un producteur desservant un acheteur de carburant distant peut donc faire face à une fenêtre de livraison plus étroite que la seule capacité du réacteur ne le suggère. La préservation d'un liquide utilisable entre la conversion et la livraison peut engendrer des coûts de manutention supplémentaires et restreindre la flexibilité de planification.
CAPEX élevé et risque d'exécution lors de la montée en puissance
L'exposition en capital peut s'étendre au-delà de la construction initiale lorsqu'un système de production défaillant nécessite à la fois un équipement de remplacement et un nouveau financement. Pryme N.V. a décidé en mars 2026 de fermer indéfiniment l'usine d'huile de pyrolyse Pryme One à Rotterdam et d'arrêter la recherche et le développement. L'opérateur a cité des défaillances répétées du réacteur, l'absence d'un réacteur de remplacement approprié et l'impossibilité d'obtenir le financement nécessaire. Cette combinaison relie directement le risque d'exécution au financement, car le redressement technique nécessite à la fois un remplacement fonctionnel et des capitaux pour le déployer. La fermeture indéfinie de Pryme One rend son approvisionnement en huile prévu indisponible, tandis que tout projet successeur aurait besoin d'un réacteur fiable et d'un financement engagé avant de pouvoir approvisionner des acheteurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matière première :
la capacité opérationnelle des plastiques ancre l'expansionLes plastiques usagés représentaient une part de 59,26 % de la taille du marché de l'huile de pyrolyse en 2026 et devraient enregistrer un CAGR de 17,08 % entre 2027 et 2032. TotalEnergies a démarré la production à son usine de recyclage chimique des plastiques de Grandpuits, en France, en mars 2026, avec une capacité de traitement de 15 000 tonnes métriques de déchets plastiques par an. L'usine convertit les plastiques ménagers français difficiles à recycler en huile synthétique par pyrolyse, reliant un flux de déchets défini à un actif de conversion opérationnel. Un producteur suivant ce modèle aurait besoin de partenaires dans les systèmes de collecte ainsi que d'équipements de conversion, liant l'expansion à l'accès aux flux de déchets ménagers.
L'huile issue de plastiques usagés est parvenue à Shell Chemicals Europe B.V. via la première expédition commerciale de Trifol Resources Limited d'environ 50 tonnes métriques depuis Tipperary, en Irlande, en mars 2025. L'expédition s'inscrivait dans le cadre d'un accord d'approvisionnement d'août 2024, avec un traitement prévu à Moerdijk, aux Pays-Bas. Les pneus usagés approvisionnent BASF via la conversion par Pyrum de pneus en fin de vie et de pneus de rebut en huile utilisée avec des matières premières fossiles pour le butadiène et le styrène, dans le cadre de l'initiative européenne pneu-à-pneu lancée le 22 juillet 2026. À Hengelo, aux Pays-Bas, l'usine de pyrolyse anciennement exploitée par Empyro BV, dont Aurora Renewable Carbon a annoncé l'acquisition le 1er août 2025, convertit la biomasse de déchets de bois propres en bio-huile de pyrolyse rapide et génère également de la vapeur de procédé et de l'électricité pour un usage interne et les opérations industrielles adjacentes. Les débouchés chimiques peuvent ancrer la commercialisation de l'huile plastique, tandis que les projets biomasse peuvent combiner la production d'huile avec les besoins énergétiques d'un site industriel.

Par application :
la conversion en carburant et les débouchés polymères façonnent la demandeLes carburants représentaient une part de marché de l'huile de pyrolyse de 93,97 % en 2026 et devraient croître à un CAGR de 16,5 % entre 2027 et 2032. Petrobras et la raffinerie Riograndense ont achevé un test industriel de 7 jours à Rio Grande, au Brésil, le 17 février 2025, en co-traitant 5 % de bio-huile de pyrolyse de biomasse non alimentaire avec une matière première fossile. Riograndense a exploité l'unité de craquage catalytique fluide (FCC), en utilisant la technologie Petrobras. Le test a produit du gaz de raffinerie, du GPL et des composants pour l'essence et le carburant marin avec une teneur renouvelable. Un fournisseur d'huile poursuivant cette voie doit atteindre une raffinerie capable de convertir la matière première mélangée en fractions de carburant commercialisables.
Les produits chimiques offrent un débouché de matière première centré sur la production de polymères recyclés, avec une chaîne de conversion aval différente des applications carburant. Au 11 juin 2025, INEOS Olefins & Polymers à Lavera, en France, avait reçu ses premières livraisons d'huile de pyrolyse issue de déchets d'emballages plastiques post-consommation ne pouvant pas être recyclés mécaniquement.[3] L'huile était destinée à la production par vapocraquage d'éthylène et de propylène, suivie de la conversion en polyéthylène et polypropylène recyclés. La portée commerciale d'un fournisseur orienté vers les polymères dépend de l'accès à la fois à l'alimentation du vapocraqueur et à la conversion de la résine, car la production visée est un polymère recyclé plutôt qu'une fraction de carburant de raffinerie.
Analyse géographique
Marché européen de l'huile de pyrolyse
L'Europe détenait une part de 33,44 % de la taille du marché de l'huile de pyrolyse en 2026, ce qui en fait la plus grande région. En avril 2026, Vitol a indiqué que son installation WPU à Farevejle, au Danemark, avait une capacité de recyclage de 20 000 tonnes métriques de déchets plastiques par an, fonctionnait proche de sa pleine capacité et approvisionnait des clients. WPU convertit les plastiques en fin de vie par pyrolyse discontinue en huile utilisée comme matière première pétrochimique pour la production de plastiques recyclés. Les acheteurs européens de matériaux disposent ainsi d'un circuit d'approvisionnement régional opérationnel reliant la conversion des déchets plastiques à l'utilisation pétrochimique, permettant un approvisionnement à partir d'une conversion établie plutôt que de dépendre entièrement de la mise en service future d'usines.
Marché de l'huile de pyrolyse en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR projeté de 18 % entre 2027 et 2032. Chemical Recycle Japan, une filiale d'Idemitsu Kosan, a démarré son exploitation commerciale à son installation de conversion d'huile d'Ichihara, à Chiba, au Japon, le 27 avril 2026, avec une capacité de traitement de 20 000 tonnes métriques de plastiques usagés par an. Le procédé utilise l'huile recyclée résultante comme matière première pour les produits de recyclage chimique, reliant la conversion des plastiques usagés à la fabrication chimique aval. L'expansion de ce type place la coordination entre la conversion de l'huile et le traitement chimique au cœur de la croissance, car les nouvelles capacités en amont ont besoin d'un débouché capable d'utiliser leur production liquide.
L'Amérique du Nord dispose d'un circuit de livraison en raffinerie illustré par le premier chargement en wagon-citerne d'huile de pyrolyse issue de plastiques usagés par Freepoint Eco-Systems en 2025 pour la raffinerie Shell USA de Norco, en Louisiane. L'expédition depuis l'Ohio a relié une installation de conversion distincte au destinataire de raffinage visé. En Amérique du Sud, l'unité Vallourec Florestal du Brésil a fourni de la bio-huile de biomasse non alimentaire en 2025, produite par condensation des vapeurs issues de la production de charbon d'eucalyptus. Au Moyen-Orient et en Afrique, Mandini Group a rapporté en 2026 que son installation de pyrolyse de pneus à Johannesburg avait fonctionné en continu pendant 12 ans et produisait de l'huile, du fil d'acier et du char de carbone. L'expansion de l'huile autour d'une raffinerie desservie par voie ferrée donnerait la priorité aux liaisons de livraison, tandis qu'une opération de récupération de pneus aurait besoin de débouchés pour plusieurs produits récupérés.
Cadre réglementaire et perspectives
Les juridictions sélectionnées comparent les contrôles des matières premières, la qualification de l'utilisation des matériaux et l'approbation des voies d'accès aux carburants pour les producteurs d'huile de pyrolyse. Les évaluations adoptent la perspective d'un producteur cherchant des débouchés industriels conformes et une flexibilité dans l'approvisionnement en matières premières de déchets. Un circuit de fin de statut de déchet pour l'utilisation des matériaux et une approbation de nouvelle voie d'accès aux carburants régissent des décisions commerciales différentes, de sorte que leurs avantages dépendent du débouché prévu pour l'huile.
Tableau réglementaire
| Facteur de décision | Chine | Canada | France | Brésil |
|---|---|---|---|---|
| Autorité principale | Ministère de l'Écologie et de l'Environnement | Ministre de l'Environnement | Ministère de la Transition écologique, par l'intermédiaire du Directeur général de la prévention des risques | IBAMA dans le cadre de ses attributions en matière d'importation de déchets |
| Instruments ou orientations clés | HJ 364-2022 ; norme actualisée d'identification des déchets | Règlement sur les carburants propres, dispositions relatives à l'approbation de nouvelles voies d'accès et à l'intensité carbone | Arrêté de février 2024 sur la fin du statut de déchet de l'huile de pyrolyse plastique | Loi 15.088/2025 et exceptions réglementées aux importations de déchets |
| Effet commercial | Contrôles de la pollution, stockage séparé, registres et obligations relatives aux déchets dangereux le cas échéant | Les demandeurs éligibles doivent obtenir l'approbation de la voie d'accès avant de solliciter l'approbation de l'intensité carbone | Statut conditionnel du produit pour le vapocraquage ou la purification préalable, avec des critères de qualité, de surveillance, de contrat et d'émissions | Approvisionnement en matières premières de déchets importés restreint, sous réserve d'exceptions réglementées spécifiées |
| Attractivité actuelle de la politique | Moyen | Moyen | Élevé | Faible |
| Évolution future de l'attractivité de la politique | Aucun changement | Aucun changement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||||
Les contrôles opérationnels établis en Chine et la mise à jour de la norme d'identification des déchets, entrée en vigueur le 1er mars 2026, soutiennent une évaluation intermédiaire et la continuité des obligations fondamentales des producteurs. Le Canada offre un circuit de demande conditionnel nécessitant des données vérifiables et une modélisation cohérente, soutenant une évaluation intermédiaire avec des obligations d'approbation continues. La voie d'utilisation des matériaux définie en France offre un accès favorable, tandis que ses conditions de contrat qualifiant, de qualité de l'huile surveillée et d'émissions soutiennent la continuité des exigences de conformité. La faible évaluation du Brésil reflète les contraintes pesant sur les matières premières de déchets importés, avec une continuité basée sur la restriction promulguée et ses contrôles d'importation mis en œuvre.
Étapes de la chaîne de valeur
La chaîne de valeur compare la conversion de l'huile, le transport en vrac et la valorisation en matière première chimique. Flux245 convertit les déchets plastiques en huile vendue aux raffineries et aux entreprises pétrochimiques, tandis qu'Ensyn produit du biobrut à partir de résidus forestiers et agricoles. Ces voies placent l'opportunité de vente d'huile à différentes interfaces de matières premières, le transport et la valorisation ajoutant des activités distinctes du fournisseur après la conversion.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Conversion des matières premières en huile | Convertisseurs de déchets plastiques tels que Flux245 ; convertisseurs de biomasse tels qu'Ensyn | Ventes d'huile et de biobrut | Actifs de conversion liés à des flux de matières premières définis | Sécuriser des flux d'intrants adaptés à chaque voie de conversion |
| Transport en vrac | Prestataires logistiques européens de produits chimiques liquides tels que Den Hartogh | Frais de fret et de manutention | Coordination de l'expédition par le producteur et de la réception par l'acheteur | Planifier des créneaux de livraison avec les deux contreparties |
| Valorisation de l'huile | Opérateurs de valorisation en raffinerie tels que Neste | Ventes de matières premières valorisées | Dépendance vis-à-vis des partenaires de conversion de polymères en aval | Aligner la production du valorisateur avec la capacité de conversion en aval |
| Source: Mordor Intelligence | ||||
Neste valorise les plastiques usagés liquéfiés, y compris l'huile de pyrolyse, tandis que ses partenaires convertissent la matière première résultante en polymères et produits chimiques. Cette division permet au circuit d'un fournisseur d'huile vers les clients chimiques d'impliquer des contreparties logistiques et de valorisation avec des responsabilités opérationnelles distinctes. Un convertisseur peut poursuivre des revenus de vente d'huile sans posséder les actifs de production de polymères nécessaires pour atteindre le client final en matériaux.
Paysage concurrentiel
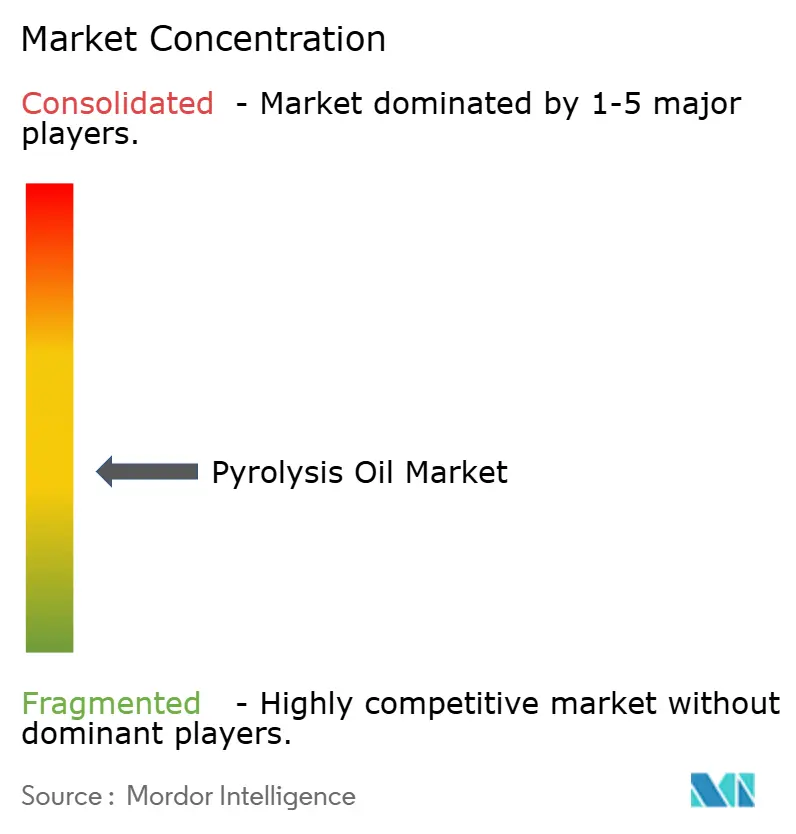
Le champ des fournisseurs est fragmenté entre les concédants de technologie, les convertisseurs d'huile et les propriétaires d'usines, différentes entreprises occupant des étapes distinctes de la commercialisation. Alterra Energy, LLC fournit une technologie de recyclage des plastiques, tandis que BTG Bioliquids fournit une technologie de pyrolyse rapide pour la conversion de la biomasse. Nexus Circular convertit les plastiques usagés, y compris les films et mousses difficiles à recycler, en huile circulaire pour de nouveaux produits plastiques. Le 2 octobre 2025, GreenChem Oy a acheté la raffinerie de Lieksa à BTG Bioliquids, qui l'avait acquise de la masse de faillite de GFN Lieksa Oy la veille. La vente sépare l'actif de la raffinerie du rôle de fournisseur de technologie de BTG Bioliquids, faisant de la propriété de l'usine et de la capacité du procédé des considérations distinctes pour une contrepartie commerciale.
En septembre 2026, Plastic Energy a confirmé le transfert de sa participation dans l'usine de Grandpuits en France (TotalEnergies Plastic Energy Advanced Recycling, ou TEPEAR) à TotalEnergies, laissant TotalEnergies comme propriétaire et exploitant. L'usine a continué sous un accord de licence et de technologie avec Plastic Energy, préservant son rôle de fournisseur de procédé après le transfert de propriété. L'usine en coentreprise SPEAR de Plastic Energy et SABIC à Geleen, aux Pays-Bas, a produit son premier lot d'huile de pyrolyse TACOIL à partir de déchets plastiques post-consommation difficiles à recycler en août 2025. L'empreinte concurrentielle de Plastic Energy ne peut donc pas être évaluée à partir de la seule cession de Grandpuits, compte tenu de son jalon de production distinct en coentreprise aux Pays-Bas.
Le 26 juin 2026, Viridor Limited a annoncé sa décision de fermer ses opérations de recyclage chimique à Oslo, Skive et Malmö, avec une finalisation alors prévue pour fin juin. En mai 2026, Viridor a rapporté des rendements secs de 70 % à 75 % dans son usine de plastiques en liquides de Skive, au Danemark, tout en citant la faiblesse de la demande, les importations de matières vierges à faible coût et l'incertitude réglementaire comme raisons de sa proposition de mettre fin à ses opérations européennes de recyclage chimique, sous réserve de consultation et de négociation. Ces pressions font de l'économie des acheteurs et de la reconnaissance réglementaire des barrières concurrentielles au même titre que la performance de conversion. Pour les challengers, l'obtention d'un circuit de qualification aval utilisable peut renforcer l'argumentaire en faveur d'une capacité qui dépendrait autrement d'une acceptation incertaine des acheteurs. La décision de fermeture de juin montre que le rendement sec rapporté de Skive n'a pas suffi à assurer un cas d'exploitation viable dans un contexte de faible demande et d'incertitude réglementaire.
Leaders de l'industrie de l'huile de pyrolyse
-
Alterra Energy, LLC
-
BTG Bioliquids (Green Fuel Nordic Oy)
-
Nexus Circular
-
Plastic Energy
-
Viridor Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'huile de pyrolyse Entreprises couvertes dans ce rapport
- Agilyx
- Alterra Energy, LLC
- Arbios Biotech
- Bioenergy AE Côte-Nord
- BTG Bioliquids (Green Fuel Nordic Oy)
- Kerry Group plc
- New Energy Kft.
- New Hope Energy
- Nexus Circular
- Plastic Energy
- Pyrocell (Setra)
- Scandinavian Enviro Systems AB
- Trident Fuels (Pty) Ltd
- Twence
- Viridor Limited
Opportunités clés pour les acteurs du marché
Les opportunités comparent les offres d'approvisionnement en huile façonnées par la qualification du contenu recyclé en aval et les exigences des installations de réception. Les règles de l'UE sur la teneur des bouteilles applicables à partir du 23 juillet 2026 autorisent la comptabilité en masse pour les plastiques post-consommation chimiquement recyclés sous réserve d'une transformation chimique réalisable. L'attribution est spécifique à l'installation, utilise des périodes comptables d'au plus 3 mois et ne peut pas être transférée entre installations ou entreprises. Pour les producteurs d'huile, cela place le circuit de conversion de l'installation de réception au cœur d'une offre ciblant des polymères recyclés éligibles.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Matière première d'huile attribuée pour les polymères de bouteilles | Circuit de comptabilité défini au niveau de l'installation | Transformateurs chimiques desservant les chaînes de polymères pour bouteilles de boissons | Lier l'approvisionnement en huile à une conversion documentée en polymère éligible | Démontrer une conversion réalisable et une attribution d'intrants éligibles | Plastic Energy et les partenaires pétrochimiques qualifiants |
| Matière première prête à la qualification pour les emballages sensibles | Calcul et mesures de durabilité dus au 31 décembre 2026 | Producteurs de polymères desservant les emballages en contact alimentaire, médical et sensible | Développer des dossiers de qualification huile-résine selon les méthodes finales | Exigences de calcul et de durabilité du recyclage en attente | Producteurs d'huile tels que Plastic Energy et partenaires polymères en aval |
| Approvisionnement en huile spécifique au site de réception | L'attribution ne peut pas être transférée entre installations | Producteurs chimiques exploitant plusieurs installations de réception | Proposer des livraisons d'huile séparément documentées pour chaque installation de réception | Maintenir les registres d'intrants attribués de chaque installation séparément | Fournisseurs d'huile qualifiés tels que Plastic Energy |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est un approvisionnement en huile lié au récepteur avec un registre d'attribution vérifiable. Les conditions de qualification peuvent relier l'éligibilité des intrants à la conversion documentée de l'installation de réception en production éligible. Un acheteur multi-sites ne bénéficie d'aucune attribution dans une installation à partir d'intrants qualifiants livrés à une autre, faisant de l'approvisionnement adapté au site l'unité contractuelle utile.
Développements industriels récents dans Marché de l'huile de pyrolyse
- Sep 2026 : Plastic Energy a confirmé le transfert de sa participation dans l'usine opérationnelle de Grandpuits en France à TotalEnergies, qui en a assumé la pleine propriété et l'exploitation. L'usine a conservé la technologie de Plastic Energy dans le cadre d'un accord de licence continu.
- Juil 2026 : Pirelli, Pyrum, Synthos et BASF ont lancé une initiative européenne pneu-à-pneu. Pyrum fournit de l'huile de pyrolyse de pneus à BASF pour une utilisation avec des matières premières fossiles dans la production de produits chimiques, notamment le butadiène et le styrène.
Marché de l'huile de pyrolyse Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché mondial de l'huile de pyrolyse mesure les dépenses annuelles en huile liquide produite par pyrolyse de déchets et de matières premières de biomasse et vendue comme mélange de carburant ou comme matière première chimique. Il couvre les ventes mondiales, classées par matière première, application et région.
Exclusions du périmètre : les revenus issus du gaz et du char de pyrolyse, la valeur EPC de la construction d'équipements et d'usines, la marge de raffinage en aval après valorisation de l'huile, et les matières premières vendues séparément avant la pyrolyse sont exclus.
Aperçu de la segmentation
- Par matière première
- Plastiques usagés
- Pneus usagés
- Biomasse
- Autres
- Par application
- Carburants
- Produits chimiques
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Thaïlande
- Indonésie
- Vietnam
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Turquie
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Qatar
- Égypte
- Émirats arabes unis
- Maroc
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques telles que le rapport sur le statut commercial de la Tâche 34 d'IEA Bioenergy fournissent des données sur les usines et la production pour la liquéfaction thermochimique directe à base de biomasse, tandis que son examen de la stabilité au stockage aide à évaluer comment la qualité de l'huile et la manutention affectent l'approvisionnement commercialisable. Les indicateurs d'économie circulaire d'Eurostat et les statistiques sur le commerce des déchets décrivent les flux de recyclage et les flux de matières secondaires en Europe.
Les dépôts d'entreprises, les rapports annuels, les documents destinés aux investisseurs et les rapports sectoriels réputés peuvent corroborer le statut opérationnel, la capacité, l'accès aux matières premières, le calendrier des projets et les débouchés annoncés. Les sources citées ne sont pas exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et les enquêtes structurées s'appuient sur des producteurs d'huile de pyrolyse, des agrégateurs de matières premières, des acheteurs en raffinerie et dans le secteur chimique, des fournisseurs de technologie et des spécialistes régionaux du marché, les dirigeants et responsables fonctionnels clarifiant les limites des ventes, l'utilisation, la qualité des produits et la composition des débouchés. Les analystes utilisent ces discussions pour tester les données secondaires et les hypothèses sous-jacentes aux répartitions par matière première, application et région, puis triangulent les désaccords par rapport aux actifs opérationnels, aux dépôts et aux données des acheteurs. Lorsque les réponses ou les documents publics ne permettent pas de combler une lacune, le modèle conserve une plage documentée et un suivi ciblé précède la finalisation de l'estimation concernée.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux : 20 % | APAC : 38 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 34 % |
| Acteurs de plus petite taille : 20 % | Responsables : 45 % | Amériques : 28 % |
Dimensionnement du marché et prévisions
Le modèle estime les revenus mondiaux des producteurs pour le liquide de pyrolyse vendu à son premier acheteur commercial, puis répartit ce total entre les matières premières, les applications et les régions en utilisant des données sur la production commercialisable, le circuit de l'acheteur et la localisation du producteur. Une estimation descendante est construite à partir de la capacité opérationnelle et du taux d'utilisation, des démarrages ou arrêts d'usines, de la disponibilité des matières premières, des prix de vente des producteurs par grade d'huile, et des débouchés en raffinerie ou dans le secteur chimique. Les règles de collecte des déchets et le soutien aux carburants à faible teneur en carbone aident à expliquer la direction et le calendrier des changements. L'analyse de scénarios intègre les mises en service prévues, l'utilisation et les changements de prix ou de composition des produits dans les prévisions, tandis que les ventes d'usines observées et les prix de vente échantillonnés multipliés par les volumes fournissent des vérifications ascendantes sélectives plutôt qu'un total entièrement ascendant.
Les parts de segments suivent la composition documentée de la production et des ventes par matière première, l'utilisation finale de la vente au premier acheteur et la localisation des actifs de production, les différences de qualité et de prix de l'huile étant reflétées dans les parts de revenus. Lorsqu'un fournisseur ne divulgue pas sa production ou son prix, les données de capacité et d'utilisation, les usines opérationnelles comparables et les ventes ou contrats divulgués peuvent encadrer la vérification. Les lacunes non résolues élargissent la plage de scénarios plutôt que de devenir des intrants ponctuels non étayés. Les entretiens avec les producteurs, acheteurs et spécialistes techniques ou régionaux concernés peuvent tester si les prévisions au niveau des variables reflètent une mise en service, une acceptation des produits et une demande plausibles, et les analystes peuvent réviser les hypothèses lorsque des données corroborantes soutiennent un changement.
Cycle de validation des données et de mise à jour
Les analystes triangulent les données des producteurs et des acheteurs par rapport aux registres des usines opérationnelles, aux divulgations des entreprises, aux indicateurs commerciaux et de déchets, et aux mises à jour des projets, en vérifiant les totaux et les parts de segments pour détecter les sauts inexpliqués ou les unités incohérentes. Un second examen vérifie les dates des sources, les limites, les calculs et les moteurs des prévisions. Les analystes résolvent les anomalies avant la validation finale et reprennent contact avec les répondants compétents lorsqu'un changement important, un conflit ou une hypothèse non étayée pourrait modifier une estimation. Les données et le modèle sont actualisés annuellement, mis à jour entre les cycles lorsqu'un événement important lié à une usine, une politique ou un débouché modifie les perspectives, et réexaminés lors d'une nouvelle passe préalable à la livraison.
Taille du marché de l'huile de pyrolyse selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les intrants utilisés pour modéliser la demande. Le marché mondial de l'huile de pyrolyse mesure les dépenses annuelles en huile liquide produite par pyrolyse de déchets et de matières premières de biomasse et vendue comme mélange de carburant ou comme matière première chimique.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les entretiens avec les producteurs, acheteurs et spécialistes techniques ou régionaux concernés peuvent tester si les prévisions au niveau des variables reflètent une mise en service, une acceptation des produits et une demande plausibles, et les analystes peuvent réviser les hypothèses lorsque des données corroborantes soutiennent un changement.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,03 milliards USD (2027) | |
| Cabinet de conseil mondial A | 4,9 milliards USD (2025) | Sur la base de 2025, cette estimation est supérieure de 141,4 % à la valeur de ce rapport pour 2027 de 2,03 milliards USD, 2 ans plus tard. Ses catégories d'application comprennent les lubrifiants, la chaleur et l'électricité, et le chauffage industriel, au-delà de la limite définie des ventes de mélanges de carburant et de matières premières chimiques. |
| Cabinet de conseil mondial B | 370,5 millions USD (2025) | Sur la base de 2025, cette estimation est inférieure de 81,7 % à la valeur de ce rapport pour 2027 de 2,03 milliards USD, 2 ans plus tard. L'estimation utilise une année de base antérieure, avant la croissance du marché ultérieure incluse dans la mesure 2027 de ce rapport. |
Les analystes de Mordor Intelligence triangulent les données des producteurs et des acheteurs par rapport aux registres des usines opérationnelles, aux divulgations des entreprises, aux indicateurs commerciaux et de déchets, et aux mises à jour des projets, en vérifiant les totaux et les parts de segments pour détecter les sauts inexpliqués ou les unités incohérentes.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'huile de pyrolyse et ses perspectives de croissance ?
La taille devrait atteindre 4,33 milliards USD d'ici 2032 contre 2,03 milliards USD en 2027, avec un CAGR de 16,37 % entre 2027 et 2032.
Qu'est-ce qui stimule la demande d'huile de pyrolyse ?
La substitution de carburants renouvelables et les exigences en matière de plastiques recyclés soutiennent la demande. L'exigence de l'UE en matière de plastiques recyclés pour les nouveaux emballages plastiques débute en 2030.
Quelle matière première domine les ventes d'huile de pyrolyse ?
Les plastiques usagés détenaient 59,26 % des revenus mondiaux de l'huile de pyrolyse en 2026 et devraient enregistrer un CAGR de 17,08 % entre 2027 et 2032.
Quelles entreprises participent à l'industrie de l'huile de pyrolyse ?
Alterra Energy, LLC, BTG Bioliquids et Plastic Energy ont des rôles distincts en matière de technologie et d'approvisionnement. TotalEnergies est devenu le seul propriétaire de l'usine de Grandpuits en septembre 2026.
Qu'est-ce qui pourrait limiter un approvisionnement fiable en huile de pyrolyse ?
L'huile de biomasse sensible au stockage et les risques de financement peuvent contraindre l'approvisionnement. La décision de fermeture de Pryme N.V. en mars 2026 a fait suite à des défaillances du réacteur, à l'absence d'un réacteur de remplacement approprié et à l'indisponibilité du financement.
Quelles régions dominent les revenus et la croissance de l'huile de pyrolyse ?
L'Europe détenait 33,44 % des revenus mondiaux de l'huile de pyrolyse en 2026. L'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 18 % entre 2027 et 2032.