
Taille et part du marché du moulage par injection de plastiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Volume du Marché (2026) | 163.78 Millions de tonnes |
| Volume du Marché (2031) | 201.47 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 4.23 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
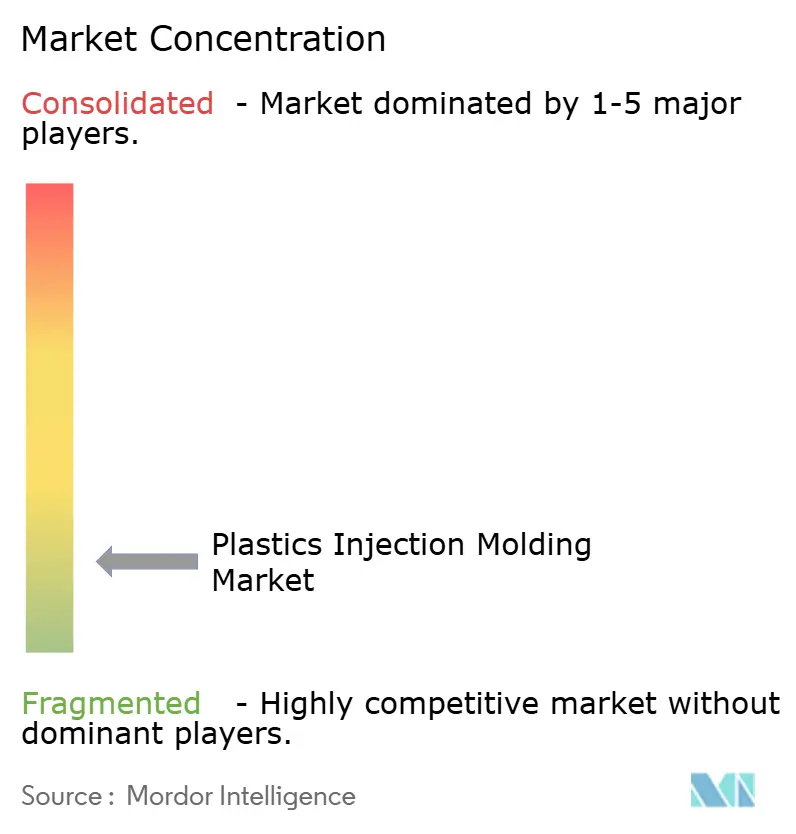
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du moulage par injection de plastiques par Mordor Intelligence
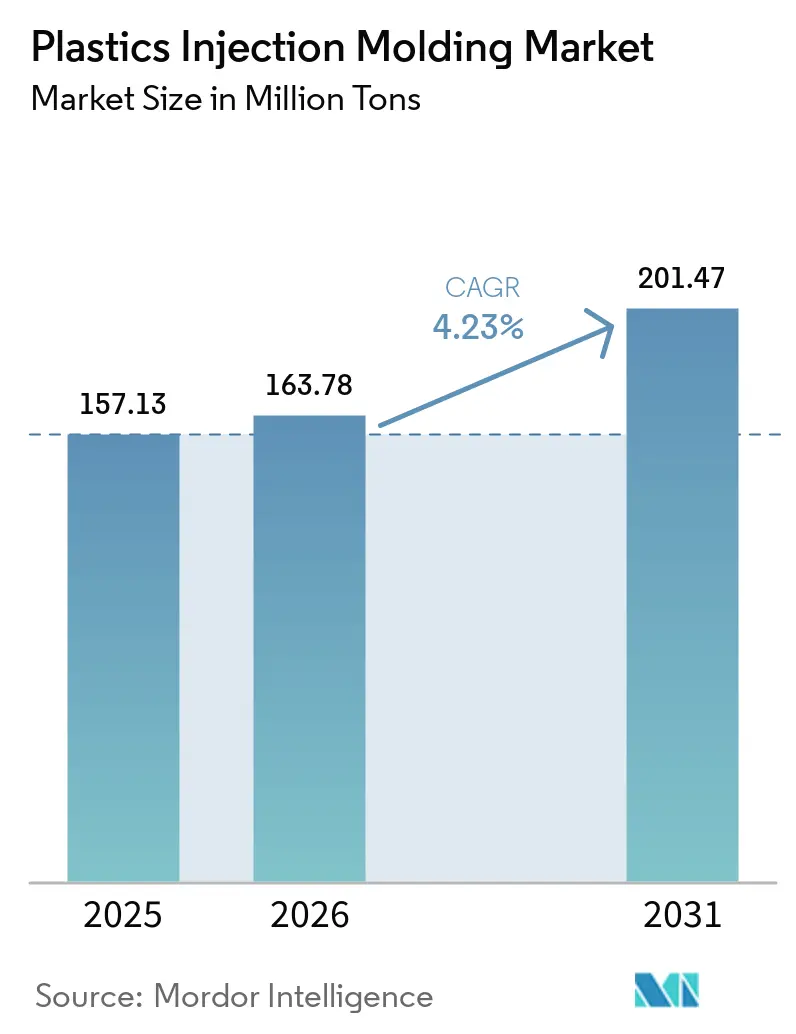
Le marché du moulage par injection de plastiques était évalué à 157,13 millions de tonnes USD en 2025 et devrait progresser de 163,78 millions de tonnes USD en 2026 pour atteindre 201,47 millions de tonnes USD d'ici 2031, à un CAGR de 4,23 % au cours de la période de prévision (2026-2031). Cette expansion soutenue souligne la place centrale de cette technologie dans la fabrication rentable à grand volume dans les secteurs de l'emballage, de l'automobile, de l'électronique et des dispositifs médicaux. La croissance du commerce électronique, l'accélération de la production de véhicules électriques (VE) et les impulsions réglementaires en faveur de la circularité élargissent collectivement le champ d'application du marché du moulage par injection de plastiques, tandis que les machines tout-électriques à haute efficacité énergétique et les formulations de matériaux avancées aident les producteurs à compenser la hausse des coûts des intrants. Les pôles électroniques en croissance de l'Asie-Pacifique, les initiatives de relocalisation de la production en Amérique du Nord et la position de précurseur de l'Europe en matière de réglementations sur la recyclabilité amplifient toutes les opportunités régionales. Dans le même temps, la volatilité des prix des résines liée au cours du pétrole brut et le durcissement des réglementations mondiales anti-plastiques pèsent sur les marges bénéficiaires et contraignent les investissements dans les matières premières recyclées, le contrôle qualité numérique et les systèmes de traçabilité en fin de vie.
Points clés du rapport
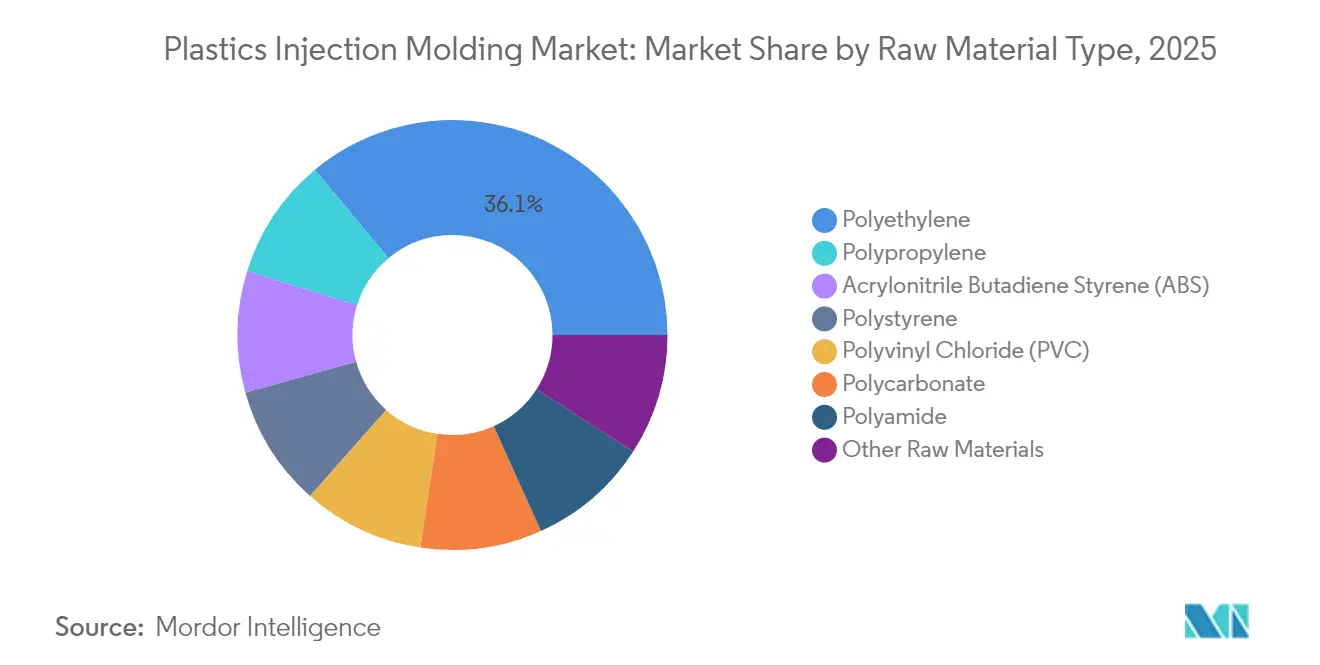
- Par matière première, le polyéthylène a capté 36,05 % de la part du marché du moulage par injection de plastiques en 2025 et devrait progresser à un CAGR de 5,02 % jusqu'en 2031.
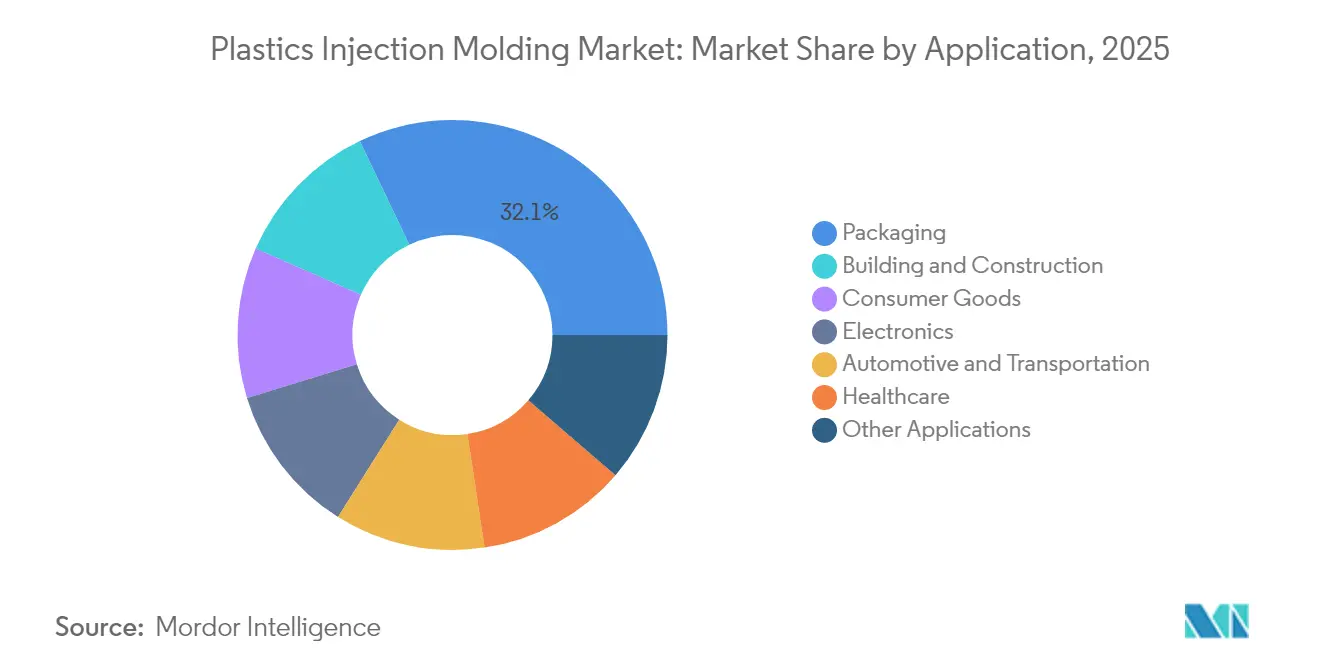
- Par application, l'emballage représentait 32,10 % de la taille du marché du moulage par injection de plastiques en 2025, tandis que l'automobile et le transport devraient connaître la croissance la plus rapide, à un CAGR de 4,98 % jusqu'en 2031.
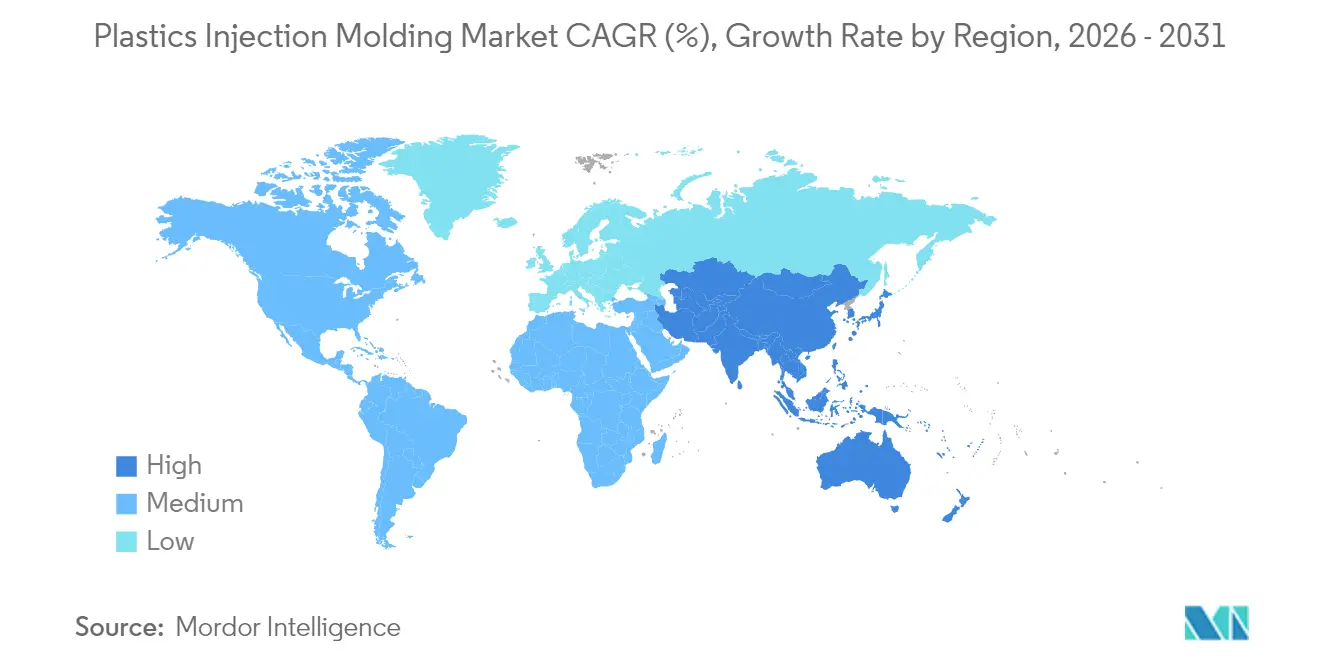
- Par géographie, l'Asie-Pacifique détenait 34,10 % de la part du marché du moulage par injection de plastiques en 2025 et progresse à un CAGR de 5,24 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte hausse de la demande d'emballages liée au commerce électronique | +1.2% | Mondial ; plus marqué en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Exigences d'allègement dans l'automobile et les véhicules électriques | +0.9% | L'Europe et l'Amérique du Nord en tête ; pertinence mondiale | Long terme (≥ 4 ans) |
| Besoin croissant de dispositifs médicaux à usage unique | +0.7% | Marchés développés dans le monde entier | Court terme (≤ 2 ans) |
| Industrialisation dans la fabrication électronique en Asie-Pacifique | +0.8% | Cœur Asie-Pacifique ; extension vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Adoption par les équipementiers de boîtiers de batteries VE moulés par injection | +0.6% | Adoption précoce en Chine, en Europe, en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Forte hausse de la demande d'emballages liée au commerce électronique
L'explosion des volumes de colis a accru les exigences en matière de solutions de protection durables mais légères, incitant les propriétaires de marques à spécifier des emballages en polyéthylène et en polypropylène mono-matériau qui minimisent l'utilisation de matériaux sans compromettre la résistance. Le règlement européen sur les emballages et les déchets d'emballages (PPWR), en vigueur depuis 2025, impose 30 % de contenu recyclé dans les emballages alimentaires en PET d'ici 2030, accélérant la refonte des outillages et des paramètres de processus pour traiter des mélanges à plus haute teneur en recyclé[1]. Les frais de Responsabilité Élargie des Producteurs (REP) aux États-Unis, dans 14 États, créent un signal de coût supplémentaire qui récompense les conceptions éco-modulées et favorise les transformateurs dotés de lignes avancées de récupération de résines. Ces mandats convergents stimulent la croissance des volumes sur le marché du moulage par injection de plastiques, en particulier dans les segments des contenants à paroi mince et des bouchons-fermetures où les réductions de temps de cycle génèrent des économies de matériaux et un débit plus élevé. Les mouleurs progressistes adoptent l'étiquetage dans le moule et le marquage numérique par filigrane pour rationaliser le tri, augmentant la probabilité de disponibilité de résine post-consommateur et assurant la continuité des matières premières.
Exigences d'allègement dans l'automobile et les véhicules électriques
Les constructeurs automobiles ont intensifié la substitution des plastiques pour atteindre des objectifs stricts de CO₂ moyen de flotte et maximiser l'autonomie des véhicules électriques. La stratégie de gigacoulée de Tesla illustre comment de grandes pièces moulées en aluminium réduisent le nombre de composants, tout en élargissant simultanément la demande pour les garnitures intérieures et extérieures moulées par injection qui s'intègrent aux structures coulées. Les fabricants de batteries explorent des boîtiers thermoplastiques à parois sandwich ignifuges permettant de réduire jusqu'à 40 kg par véhicule par rapport aux alternatives en acier, une évolution illustrée par le prototype de boîtier de batterie haute tension d'Engel. Les analyses du cycle de vie selon la norme ISO 14040 influencent de plus en plus les choix de matériaux, favorisant les résines recyclables par rapport aux assemblages métalliques multi-matériaux. Ces tendances valorisent les polymères techniques tels que le polyamide, le polycarbonate et le polypropylène recyclé, tandis que le moulage par injection de poudre offre une autre voie pour produire des pièces complexes, élargissant ainsi le vivier de valeur du marché du moulage par injection de plastiques grâce à une teneur plus élevée par véhicule et à une demande soutenue en outillage pour les nouvelles plateformes de véhicules électriques.
Besoin croissant de dispositifs médicaux à usage unique
Les investissements dans les soins de santé post-pandémie ont conduit les hôpitaux à standardiser les seringues, pipettes et systèmes de cartouches de diagnostic à usage unique, propulsant l'expansion des capacités de moulage certifiées ISO 13485. L'acquisition par DuPont de Donatelle Plastics pour 313 millions USD illustre la consolidation des fournisseurs visant à capter les segments de croissance des dispositifs de spécialité. Les avancées en matière d'équipements, telles que les systèmes multi-empreintes ICHOR de Husky Technologies, permettent des temps de cycle inférieurs à deux secondes pour les composants de délivrance de médicaments, améliorant les économies d'échelle. Les résines de précision comme le copolymère d'oléfine cyclique (COC) satisfont aux exigences de clarté optique et d'inertie chimique dans les pompes à perfusion, renforçant le positionnement premium des volumes de soins de santé au sein du marché du moulage par injection de plastiques. Le vieillissement démographique, l'incidence élevée des maladies chroniques et la multiplication des procédures chirurgicales garantissent une longue trajectoire de croissance pour les dispositifs à usage unique.
Adoption par les équipementiers de boîtiers de batteries VE moulés par injection
Les constructeurs automobiles scrutent les boîtiers thermoplastiques pour réduire la masse et améliorer l'absorption de l'énergie en cas de choc. Le programme Yangwang U7 de BYD emploie des presses à deux plateaux pour mouler des becquets arrière avec une tolérance de poids de ±0,3 %, illustrant la précision réalisable sur de grands panneaux extérieurs. Le mélange polycarbonate-polybutylène téréphtalate recyclé de SABIC offre une résistance au feu UL 94 V-0 sans renforcement par fibres de verre, éliminant les étapes de finition secondaires. L'intégration de nervures structurelles et de canaux de refroidissement en un seul cycle de moulage réduit les temps d'assemblage et le nombre de pièces. Les cadres réglementaires tels que l'IATF 16949 imposent la traçabilité et le contrôle des processus, élevant les obstacles à la qualification qui protègent les acteurs établis positionnés dans ce segment à forte croissance du marché du moulage par injection de plastiques.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des résines liée au cours du pétrole brut | -1.1% | Mondial ; les économies dépendantes des importations sont les plus touchées | Court terme (≤ 2 ans) |
| Durcissement des réglementations mondiales anti-plastiques | -0.8% | L'Europe et les marchés développés en tête | Moyen terme (2-4 ans) |
| Dépenses d'investissement et déficit de compétences pour les presses tout-électriques à haute tonnage | -0.5% | Concentrés dans les économies émergentes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des résines liée au cours du pétrole brut
Les prix au comptant du polyéthylène et du polypropylène ont augmenté alors que les références du pétrole brut réagissaient aux perturbations géopolitiques. Les droits de douane américains introduits en 2025 ont fait augmenter les coûts de certaines qualités de résines de 10 à 15 %, tandis que la surproduction chinoise, estimée à 5 millions de tonnes de capacité supplémentaire, a déprimé les cours asiatiques et élargi les spreads d'arbitrage interrégionaux. Les distributeurs de résines citent une incertitude sans précédent, avec 82 % des transformateurs qui poursuivent des stratégies d'approvisionnement multiple pour se prémunir contre les pics de prix. La volatilité des marges décourage les engagements à long terme en matière d'outillage, augmentant le taux d'obstacle pour les ajouts de capacité sur le marché du moulage par injection de plastiques et incitant les transformateurs à recourir aux instruments de couverture et aux contrats à prix formulés.
Durcissement des réglementations mondiales anti-plastiques
Les obligations du PPWR de l'UE en matière de recyclabilité et de teneur minimale en matières recyclées, ainsi que les interdictions nationales d'utilisation unique effectives en 2030, contraignent à la refonte de l'ensemble des portefeuilles de produits. Aux États-Unis, les frais de REP estimés à 4,7 milliards USD d'ici 2026 agissent comme des taxes de facto sur les matériaux, alourdissant les coûts totaux pour les résines conventionnelles. La mise en conformité exige des investissements dans la certification, les systèmes de traçabilité et la vérification de la teneur en matières recyclées, affectant davantage les petits transformateurs et ralentissant les lancements de nouveaux produits. Ces vents contraires freinent l'expansion à court terme du marché du moulage par injection de plastiques, bien qu'ils stimulent simultanément l'innovation dans les mélanges biosourcés et la logistique en boucle fermée susceptibles de débloquer une croissance à plus long terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matière première :
la domination du polyéthylène propulse la transition vers la durabilitéLe polyéthylène a sécurisé une part dominante de 36,05 % du marché du moulage par injection de plastiques en 2025 et est en bonne voie pour un CAGR de 5,02 % jusqu'en 2031, les mandats de teneur en matières recyclées renforçant son avantage en matière de recyclabilité. Ce leadership est alimenté par les emballages à paroi mince, les systèmes de bouchons-fermetures et les composants émergents pour piles à combustible automobiles qui tirent parti de la résistance chimique de la résine. Le polypropylène suit de près dans les garnitures intérieures automobiles, les boîtiers CVC et les pièces d'appareils ménagers, capitalisant sur des ratios de rigidité thermique et de rigidité-poids élevés. L'acrylonitrile butadiène styrène conserve une niche dans les boîtiers d'électronique grand public, tandis que le polystyrène fait face à un déclin structurel dans les couverts à usage unique face aux répressions réglementaires.
Les installations de recyclage avancé capables de dépolymérisation et de purification par solvant améliorent la qualité du polyéthylène post-consommateur, permettant un remplacement direct de la résine vierge et réduisant les émissions de portée 3 pour les transformateurs. L'utilisation du polycarbonate progresse régulièrement dans les lentilles de phares et les boucliers de protection transparents, avec des options de vitrage à faible épaisseur remplaçant le verre plus lourd dans certains modèles automobiles. Les polyamides biosourcés produits à partir d'huile de ricin suscitent un intérêt croissant dans les pièces sous capot en raison de leur ininflammabilité inhérente et de leur faible intensité carbone. Ces évolutions au niveau des matériaux approfondissent la diversification du marché du moulage par injection de plastiques tout en soutenant les objectifs environnementaux, sociaux et de gouvernance (ESG) des clients.

Par application :
la prédominance de l'emballage rencontre l'innovation automobileL'emballage a conservé 32,10 % de la part de marché du moulage par injection de plastiques en 2025, porté par l'expansion du commerce omnicanal et le renforcement des exigences en matière de sécurité alimentaire. Les bouchons mono-matière, les pompes doseuses et les contenants inviolables dominent les pipelines de nouveaux produits, reflétant la préférence des distributeurs pour des formats entièrement recyclables. Parallèlement, le secteur automobile et des transports devrait s'accélérer à un CAGR de 4,98 % jusqu'en 2031, porté par la pénétration des véhicules électriques et les impératifs d'allègement qui augmentent la teneur en plastiques par unité.
Les applications dans le bâtiment et la construction contribuent à des volumes stables grâce aux profilés de fenêtres, aux conduits électriques et aux raccords d'infrastructure, notamment dans les marchés émergents à forte urbanisation. La demande en électronique s'oriente vers le micro-moulage thermoplastique de haute précision pour les modules de caméra et les appareils portables, fonctionnant à des cadences ultra-rapides sur des presses tout-électriques. Le secteur de la santé maintient des marges élevées en raison de validations strictes, avec un copolymère d'oléfine cyclique et un polypropylène de qualité médicale affichant une forte demande dans les systèmes d'administration de médicaments à usage unique. Ces utilisations finales diversifiées renforcent collectivement la résilience du marché du moulage par injection de plastiques, permettant aux transformateurs d'équilibrer les secteurs cycliques avec des flux plus stables dans la santé et l'emballage.
Analyse géographique
Marché du moulage par injection de plastiques en Asie-Pacifique et en Amérique du Nord
L'Asie-Pacifique détenait 34,10 % du marché du moulage par injection de plastiques en 2025 et se développe à un TCAC de 5,24 % jusqu'en 2031, alors que la Chine, l'Inde et l'Asie du Sud-Est accroissent leur production électronique et automobile. Les incitations gouvernementales, les coûts de main-d'œuvre plus faibles et la proximité des usines d'assemblage en aval soutiennent les ajouts de capacité. Le Japon exploite les jumeaux numériques et les tableaux de bord d'empreinte carbone dans plus de 80 % de ses usines afin d'améliorer la productivité et la durabilité. L'Amérique du Nord bénéficie du rapatriement et du rapprochement des activités, le Mexique ayant sécurisé 43,9 milliards USD d'investissements directs étrangers en 2023, ce qui stimule les importations d'outillage et les installations de cellules clés en main pour les intérieurs automobiles.
Marché du moulage par injection de plastiques aux États-Unis et au Canada
Le plan de réindustrialisation de 1 400 milliards USD des États-Unis soutient les capacités dans les semi-conducteurs, les batteries pour véhicules électriques et les dispositifs médicaux, ce qui stimulera la consommation intérieure de résines. Les pôles de fabrication de moules du Canada en Ontario continuent de fournir des outillages à haute cavité pour les programmes d'emballage grand public, bien que les primes salariales encouragent un degré plus élevé d'automatisation.
Marché du moulage par injection de plastiques en Europe et en Amérique du Sud
Les transformateurs européens investissent dans des installations de dépolymérisation et de purification par solvants afin de satisfaire aux exigences du règlement sur les emballages et les déchets d'emballages (PPWR) imposant 30 % de contenu recyclé dans les emballages en PET d'ici 2030. L'excellence technique de l'Allemagne soutient le moulage multi-composants avancé pour les véhicules haut de gamme, tandis que la France développe les emballages cosmétiques biosourcés en phase avec les préférences écologiques des consommateurs. L'Amérique du Sud dépend de la demande automobile brésilienne, les règles de contenu local contraignant à une production nationale plus élevée de pièces en plastique.
Marché du moulage par injection de plastiques au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique se développent grâce aux investissements saoudiens dans la valorisation des polymères en aval et au programme de subventions à l'outillage d'Afrique du Sud visant à stimuler la production locale de pièces. Ces dynamiques régionales diversifiées élargissent collectivement l'empreinte géographique du marché du moulage par injection de plastiques.
Paysage réglementaire
La réglementation affectant le marché du moulage par injection plastique est de plus en plus façonnée par les exigences de circularité des emballages et les contrôles de perte de granulés. Dans l'Union européenne, le règlement sur les emballages et les déchets d'emballages (PPWR), règlement (UE) 2025/40, atteint son application générale le 12 août 2026, élargissant les exigences en matière de durabilité, de composition et d'étiquetage pour les emballages mis sur le marché de l'UE, ce qui se répercute sur les bouchons, fermetures et récipients moulés fournis dans les chaînes de valeur de l'UE.
Une action supplémentaire de l'UE comprend le règlement (UE) 2025/2365, adopté le 12 novembre 2025, visant à prévenir les pertes de granulés plastiques dans l'ensemble de la chaîne d'approvisionnement, couvrant les installations de production, de compoundage et de transformation. Au-delà de l'Europe, l'Inde a mis à jour son cadre via les Plastic Waste Management (Amendment) Rules, 2026 en vertu de l'Environment (Protection) Act, 1986, qui relève les attentes de conformité en matière de manipulation des plastiques et de gestion des déchets pour les producteurs nationaux et les exportateurs desservant la région. Au niveau multilatéral, les négociations menées par le PNUE sur un instrument international juridiquement contraignant sur la pollution plastique restent actives mais non finalisées, maintenant un risque réglementaire élevé pour les choix de matériaux, les allégations de contenu recyclé et les exigences de traçabilité.
Analyse de la chaîne de valeur
La chaîne de valeur du moulage par injection plastique commence par les fournisseurs amont de résines et d'additifs, notamment le polyéthylène, le polypropylène, les résines techniques, les colorants et les retardateurs de flamme. Viennent ensuite les compoundeurs et distributeurs, suivis des fournisseurs d'équipements et d'outillage, notamment les fabricants de moules, les fournisseurs de canaux chauds, les auxiliaires et les fabricants de machines (OEM), avant que les mouleurs par injection ne fournissent des pièces finies aux secteurs de l'emballage, de l'automobile, de l'électronique et de la santé. Les OEM et les propriétaires de marques en aval influencent la sélection des résines, les spécifications de contenu recyclé et les exigences de validation, telles que les systèmes de qualité médicale et la traçabilité automobile, ce qui pousse les mouleurs vers un contrôle des processus et une documentation plus stricts.
Les principaux points de friction se concentrent en amont et dans la logistique. La volatilité des résines liée au pétrole brut et les mesures commerciales, y compris les tarifs de l'ère 2025 mentionnés dans le contexte du rapport, peuvent modifier les coûts rendus et perturber les stratégies d'approvisionnement, tandis que les pénuries d'additifs spécialisés et la variabilité du transport maritime peuvent retarder le lancement des programmes. La pression réglementaire en Europe pour réduire les pertes de granulés et respecter les exigences de conformité des emballages accroît le besoin de pratiques documentées de manutention des matériaux et de traçabilité tout au long de la réception, du séchage, du convoyage et de la gestion des broyats de granulés. Parallèlement, la couche technologique évolue vers une automatisation accrue et des presses économes en énergie, avec un usage plus large des machines tout-électriques et de la surveillance numérique des processus pour réduire les rebuts, stabiliser les temps de cycle et répondre aux besoins d'emballages à forte cavitation ainsi qu'aux exigences de production médicale validée.
Paysage concurrentiel
Le marché est très fragmenté, avec des mouleurs contractuels régionaux coexistant aux côtés d'acteurs intégrés mondiaux couvrant les résines, les machines et les pièces finies. Le moulage contractuel connaît des regroupements ciblant des niches réglementées : l'accord de DuPont avec Donatelle vise les capacités médicales ISO 13485, tandis que l'acquisition de CMG Plastics par Berry renforce les programmes d'emballage alimentaire en courte série. Les références en matière de durabilité agissent comme facteur de différenciation concurrentielle. Par ailleurs, les retrofits d'automatisation avec des auxiliaires intelligents se multiplient ; les unités de refroidissement avec équilibrage de débit basé sur l'apprentissage automatique et les robots de manutention de matériaux avec surveillance de l'état réduisent les temps d'arrêt non planifiés et standardisent la qualité des pièces.
Leaders du secteur du moulage par injection de plastiques
-
ALPLA
-
Amcor PLC
-
AptarGroup, Inc.
-
Magna International Inc.
-
Silgan Holdings Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Moulage par Injection de Plastiques
- ALPLA
- Amcor PLC
- Antolin
- AptarGroup, Inc.
- BERICAP
- CVA Plastics
- EVCO Plastics
- FORVIA Faurecia
- HTI Plastics
- Husky Technologies
- IAC Group
- Magna International Inc.
- Marelli Holdings Co. Ltd
- Naber Plastics BV
- Quantum Plastics
- SCHAUENBURG Industrietechnik
- SEKISUI CHEMICAL CO., LTD.
- Silgan Holdings Inc.
- The Rodon Group
- TOYOTA BOSHOKU CORPORATION
Opportunités de marché et perspectives d'avenir
Les spécifications réglementaires et clients relatives à la recyclabilité et au contenu recyclé créent un espace pour les mouleurs capables de traiter des mélanges à plus forte teneur recyclée tout en maintenant le débit et la performance des pièces. La date d'application générale du PPWR de l'UE au 12 août 2026 renforce les exigences de durabilité et d'étiquetage des emballages, et le cadre de perte de granulés de l'UE en vertu du règlement (UE) 2025/2365 ajoute une pression de conformité opérationnelle en amont, favorisant les transformateurs capables de démontrer une manutention des matériaux contrôlée et des processus auditables. Ces contraintes soutiennent également une demande récurrente pour le développement d'outillages et de processus dans les formats d'emballage mono-matériau, y compris les fermetures, les systèmes de distribution et les pièces à parois fines.
L'activité d'investissement visible en 2026 indique que le renforcement de capacité et la spécialisation constituent des domaines d'opportunité à court terme. En Inde, Rajshree Polypack a mis en service 1 000 tonnes métriques par an de nouvelle capacité de moulage par injection, portant le total à 5 800 tonnes métriques par an, et Mitsu Chem Plast a annoncé un ajout d'environ 2 550 tonnes/an sur son site Unit 3 à Khalapur, avec un achèvement visé pour juin 2026, indiquant une offre locale en expansion pour les programmes d'emballage et de consommation. Dans le moulage orienté santé, Nissha Medical Technologies a inauguré en mai 2026 une nouvelle installation de micromoulage de 50 000 pieds carrés à New Richmond, dans le Wisconsin, soulignant la demande continue pour des composants de précision hautement conformes et l'écosystème de soutien composé d'outillage validé, de métrologie et de flux de moulage scientifique. Les fusions et acquisitions restent également une voie pour développer les capacités réglementées et élargir l'accès aux clients, conformément au contexte du rapport montrant un intérêt de consolidation autour des programmes médicaux et spécialisés.
Recent Industry Developments in Marché du Moulage par Injection de Plastiques
- Juillet 2026 : Amcor a lancé un projet d'expansion dans son installation d'emballage flexible à Dongguan, en Chine, ajoutant un espace de fabrication de 7 000 mètres carrés et un entrepôt automatisé. Cette mise à niveau augmente la capacité régionale et la réactivité pour les programmes d'emballage utilisant des composants moulés par injection tels que les fermetures et les systèmes de distribution. Elle contribue également à réduire les délais pour les propriétaires de marques équilibrant une production basée en Asie avec des exigences de durabilité et de qualité plus strictes.
- Juin 2025 : SEKISUI CHEMICAL a annoncé des plans pour une sixième usine à Pune, en Inde, pour des produits automobiles moulés par injection, avec un investissement de 3 millions USD et une mise en service prévue pour janvier 2026. Le projet ajoute une capacité de fabrication localisée alignée sur les stratégies de localisation des plateformes de véhicules et de parcs fournisseurs. Il renforce également la continuité de l'approvisionnement en composants automobiles moulés dans une région qui développe à la fois la production de véhicules conventionnels et électrifiés.
- Janvier 2024 : Arterex a finalisé l'acquisition de Micromold afin d'élargir la capacité de composants de précision pour les dispositifs médicaux de nouvelle génération. Cette combinaison élargit l'accès au moulage à tolérances serrées et aux capacités de fabrication réglementées pour l'administration de médicaments et le diagnostic. Cette transaction reflète la consolidation en cours visant les programmes de santé à marge plus élevée nécessitant des processus validés et des systèmes de qualité.
Marché du Moulage par Injection de Plastiques Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché du moulage par injection de plastiques couvre le moulage de résines plastiques en pièces finies à l'aide de machines de moulage par injection et d'outillages. La demande est captée dans les principaux secteurs d'utilisation finale et régions.
Exclusions du périmètre : nous excluons la production de résines en amont et le compoundage des polymères, ainsi que les services d'assemblage et de post-moulage en aval qui sont facturés séparément de la production de pièces moulées.
Présentation de la segmentation
- Par type de matière première
- Polypropylène
- Acrylonitrile butadiène styrène (ABS)
- Polystyrène
- Polyéthylène
- Polychlorure de vinyle (PVC)
- Polycarbonate
- Polyamide
- Autres matières premières
- Par application
- Emballage
- Bâtiment et construction
- Biens de consommation
- Électronique
- Automobile et transport
- Soins de santé
- Autres applications
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la première structure du marché et l'ancrer à des indicateurs publics reproductibles. Nous nous sommes appuyés sur des sources telles que le Bureau du recensement des États-Unis et le Bureau des statistiques du travail pour les données de production manufacturière et les tendances des prix, le Centre du commerce international (CCI) et UN Comtrade pour les flux commerciaux liés aux articles en plastique moulé, ainsi que la Commission européenne et l'Agence de protection de l'environnement des États-Unis pour les signaux réglementaires susceptibles d'influencer les choix de matériaux et l'utilisation de contenu recyclé.
Nous avons également examiné les organismes professionnels et les sources normatives tels que la Plastics Industry Association et les publications de l'ISO pour les définitions de processus et la terminologie, puis complété cette démarche par des dépôts de sociétés, des présentations aux investisseurs et une couverture presse fiable pour suivre les mouvements de capacité et la demande des marchés finaux. Le cas échéant, nous avons utilisé des sources d'abonnement payant pour les données financières des entreprises et une base de données de brevets afin de valider les fourchettes de revenus et les orientations d'innovation liées aux outillages d'injection, aux résines et aux améliorations des temps de cycle. Ces sources documentaires sont illustratives, et nous avons consulté de nombreuses autres références publiques pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les discussions primaires ont été utilisées pour tester les hypothèses documentaires et traduire les signaux de volume en production commerciale réaliste. Nous avons échangé avec un panel de mouleurs, d'acteurs de l'outillage, de parties prenantes liées aux résines et d'acheteurs issus des principaux secteurs d'utilisation finale en Asie-Pacifique, en EMEA et dans les Amériques, afin de combler les lacunes concernant les taux d'utilisation, les taux de rebut et le comportement des prix avant de finaliser le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 14 % | Asie-Pacifique : 45 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 30 % |
| Acteurs de plus petite taille : 16 % | Managers : 58 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante dans laquelle les données de production et de commerce reconstituent le bassin de demande pour la production de plastiques moulés par injection. Nous alignons les signaux de consommation de rsines, le commerce d'articles en plastique moulé et l'activité manufacturière par région pour former les totaux initiaux.
Nous vérifions ensuite ces totaux à l'aide d'approximations ascendantes sélectives, telles que le prix de vente moyen échantillonné multiplié par les volumes d'expédition estimés pour les familles de pièces moulées courantes. Nous effectuons également des vérifications auprès des mouleurs et des acheteurs pour confirmer si les prix et les rendements implicites semblent réalistes.
Les données utilisées dans le modèle comprennent les taux d'utilisation des machines de moulage par injection, les temps de cycle typiques et les taux de rebut (qui influencent la production effective), les variations des prix des résines qui influencent les prix des pièces, les indicateurs de production des utilisateurs finaux tels que la production automobile et électronique, et les signaux de demande d'emballage liés aux biens de consommation. Pour les prévisions, une analyse de scénarios est appliquée autour de la croissance de la production macroéconomique et des cycles de prix des résines, et les scénarios sont filtrés à travers les attentes des répondants primaires concernant les ajouts de capacité, les délais et le comportement de réapprovisionnement des clients. Lorsque la couverture ascendante est faible dans les pays de plus petite taille, nous comblons les lacunes à l'aide de ratios de substitution (tels que la consommation de plastiques par habitant et la valeur ajoutée manufacturière), puis nous recoupons ces résultats avec les totaux régionaux.
Validation des données et cycle de mise à jour
Chaque hypothèse majeure est vérifiée de plusieurs manières afin que le chiffre final ne repose pas sur une seule série de données. Les analystes comparent les résultats à des signaux indépendants tels que le commerce d'articles en plastique moulé, les indices de production manufacturière et les tendances de production des utilisateurs finaux, puis examinent les valeurs aberrantes comme les hausses soudaines du prix de vente moyen implicite ou des taux d'utilisation qui ne correspondent pas aux contraintes rapportées par le secteur.
Avant validation, le modèle et la logique sont examinés étape par étape par un analyste distinct. Si un écart important est détecté, nous revérifions les tableaux sources et recontactons certains interviewés. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, tels que de fortes variations des prix des résines, d'importantes annonces de capacité ou des changements réglementaires majeurs. Juste avant la livraison, une dernière révision est effectuée afin que les clients reçoivent la vue la plus récente disponible.
Taille du marché du moulage par injection de plastiques selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le moulage par injection de plastiques peuvent sembler très éloignées les unes des autres, car tout le monde ne mesure pas la même chose dans la même unité. Les différences proviennent généralement du fait que le chiffre représente la production de pièces moulées par rapport à la valeur plus large des plastiques moulés par injection, que l'estimation est basée sur le volume ou le chiffre d'affaires, et de la manière dont les prix sont traduits selon les régions et les années.
Le tableau de référence présente une vue basée sur le volume aux côtés de chiffres basés sur le chiffre d'affaires, et dans le modèle de Mordor Intelligence, le marché est exprimé en millions de tonnes pour 2026 avec des prévisions jusqu'en 2031. Cela évite d'intégrer l'inflation des prix des résines dans la taille. D'autres éditeurs rapportent souvent des totaux en USD qui peuvent inclure des définitions plus larges telles que la valeur de consommation des plastiques moulés par injection. Ils peuvent également appliquer des calendriers de conversion de devises, des progressions de prix de vente moyen ou des choix d'année de base différents qui font varier le chiffre même lorsque la demande sous-jacente est similaire.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 163,78 millions USD (2026) | |
| Cabinet de recherche sectorielle A | 191,00 milliards USD (2023) | Présenté comme un chiffre d'affaires en USD et construit sur une vision de la valeur économique plus large du moulage par injection, ce qui peut intégrer les effets des prix des résines et des choix de périmètre différents par rapport au volume de production de pièces moulées. |
| Communiqué commercial B | 192,70 milliards USD (2024) | Utilise une année d'estimation en USD et peut inclure une couverture des utilisateurs finaux et des hypothèses de prix différentes, où le calendrier de conversion des devises et l'escalade du prix de vente moyen peuvent gonfler les totaux sans augmentation correspondante de la production physique. |
Pris ensemble, l'écart s'explique principalement par le choix des unités et par ce qui est comptabilisé comme marché, et non uniquement par les attentes de croissance. Lorsque le périmètre est lié à des indicateurs clairs de production et de demande, puis vérifié avec des retours réalistes sur l'utilisation et les prix, le dimensionnement final reste plus facile à tracer et à reproduire d'année en année.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du moulage par injection de plastiques en 2026 ?
Le marché a atteint 163,78 millions de tonnes en 2026 et devrait croître pour atteindre 201,47 millions de tonnes d'ici 2031.
Quel est le CAGR prévu pour le moulage par injection de plastiques jusqu'en 2031 ?
Les volumes du secteur devraient progresser à un CAGR de 4,23 % entre 2026 et 2031.
Quelle région mène la demande actuelle ?
L'Asie-Pacifique détient 34,10 % du volume mondial grâce à une solide fabrication électronique et automobile.
Quelle matière première affiche les meilleures perspectives de croissance ?
Le polyéthylène arrive en tête tant pour le volume (part de 36,05 %) que pour la croissance (CAGR de 5,02 %) grâce aux initiatives de recyclage et à la demande en emballages.
Quel segment d'utilisation finale connaît la croissance la plus rapide ?
Les pièces pour l'automobile et le transport devraient progresser à un CAGR de 4,98 % jusqu'en 2031, portés par les besoins d'allègement liés aux véhicules électriques.