
Taille et part du marché de la fractionnement du plasma
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 42.15 Milliards de dollars |
| Taille du Marché (2031) | 63.06 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.40 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la fractionnement du plasma par Mordor Intelligence
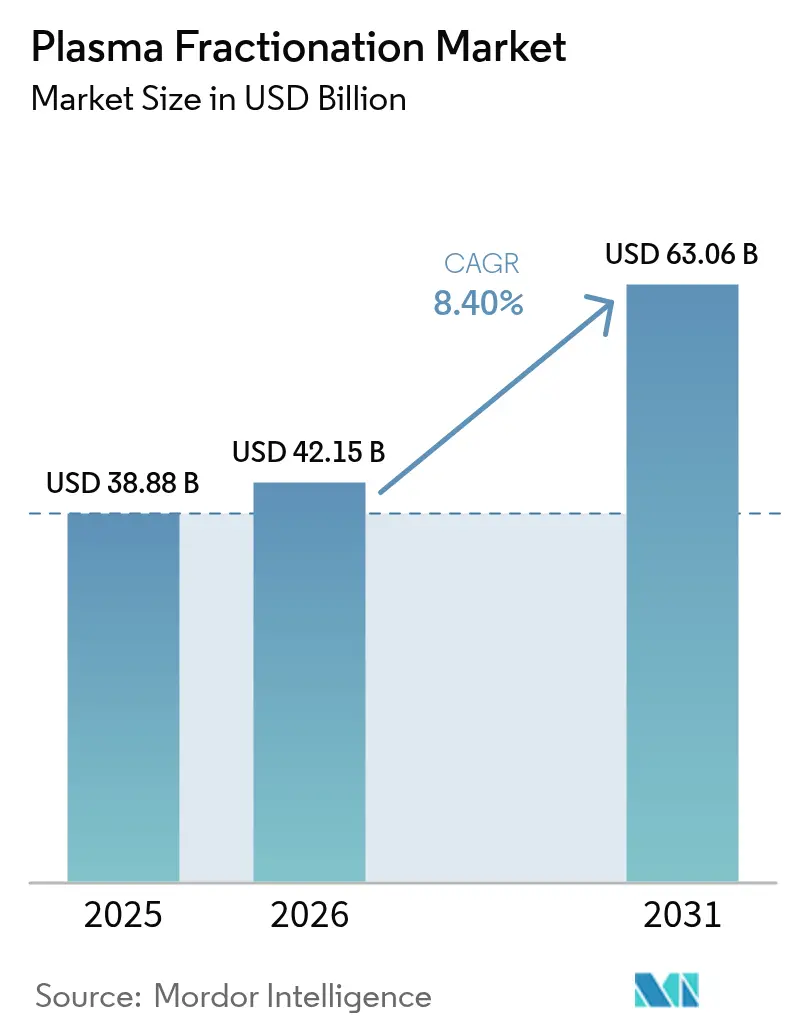
La taille du marché de la fractionnement du plasma en 2026 est estimée à 42,15 milliards USD, en hausse par rapport à la valeur de 2025 de 38,88 milliards USD, avec des projections pour 2031 indiquant 63,06 milliards USD, progressant à un TCAC de 8,4 % sur la période 2026-2031. La demande croissante de médicaments dérivés du plasma en neurologie, immunologie et médecine de soins intensifs sous-tend cette expansion, tandis que la sécurité de l'approvisionnement demeure une priorité stratégique pour les fabricants. L'Asie-Pacifique progresse le plus rapidement, les gouvernements et les opérateurs privés développant des capacités nationales de collecte de plasma ; dans le même temps, l'Amérique du Nord continue de dominer les volumes grâce à des modèles de rémunération des donneurs favorables. L'innovation produit s'accélère autour des immunoglobulines à haute concentration, des filtres de nouvelle génération pour l'élimination des virus et des dispositifs de collecte automatisés, aidant les entreprises à réduire le coût par litre et à améliorer les rendements de fabrication. L'intensité concurrentielle est façonnée par l'intégration verticale, les acteurs leaders exploitant des centaines de centres de don pour sécuriser la matière première et amortir les chocs d'approvisionnement sur le marché de la fractionnement du plasma.
Principaux enseignements du rapport
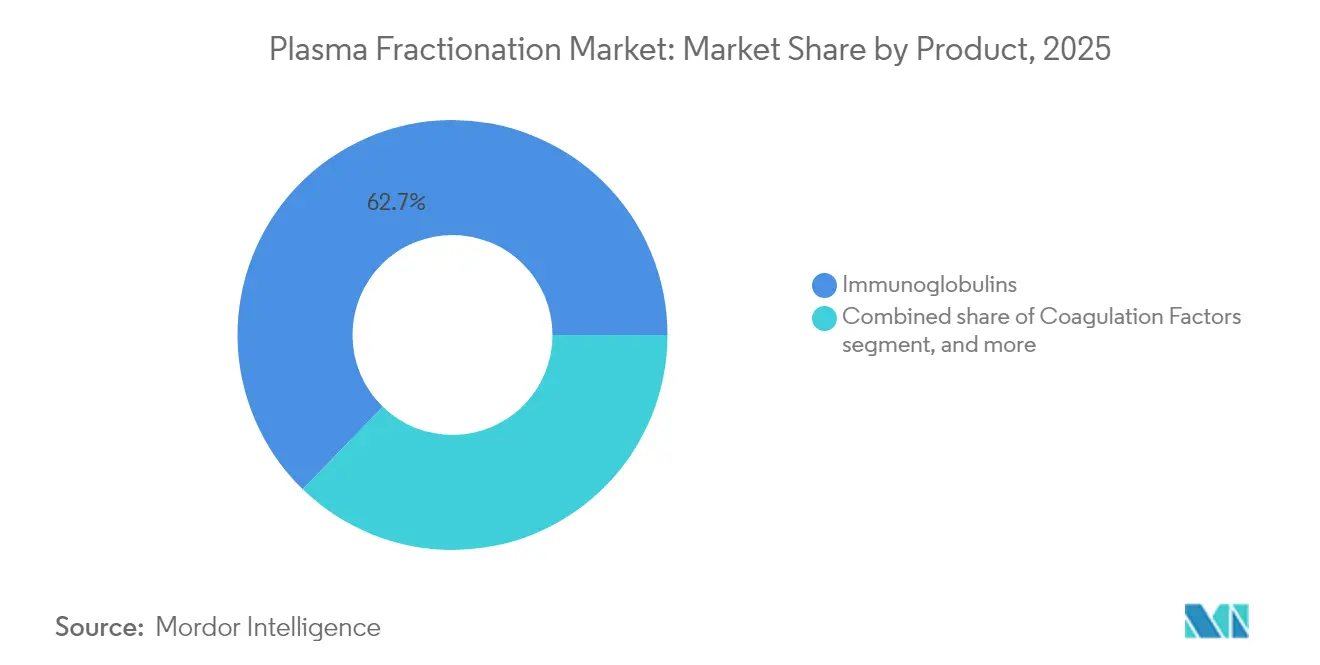
- Par produit, les immunoglobulines ont représenté 62,74 % des revenus en 2025 ; les facteurs de coagulation devraient progresser à un TCAC de 8,97 % jusqu'en 2031.
- Par application, la neurologie représentait une part de 41,66 % en 2025 ; la pneumologie devrait progresser à un TCAC de 10,12 % jusqu'en 2031.
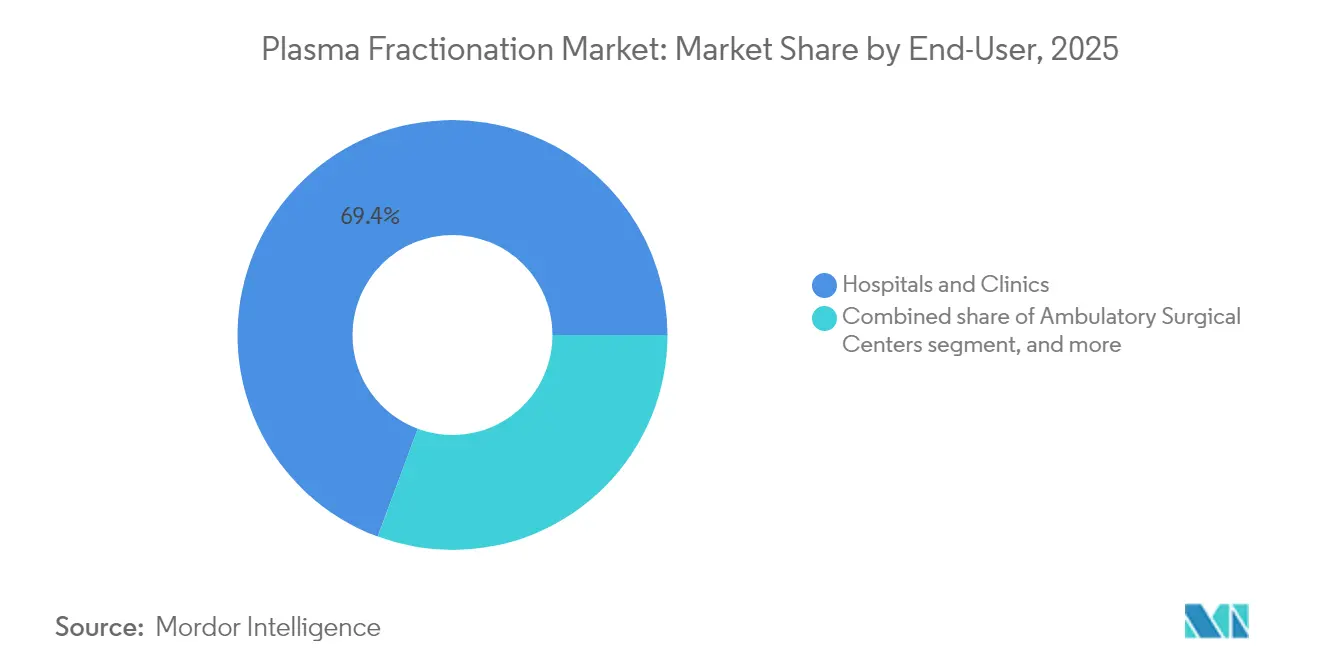
- Par utilisateur final, les hôpitaux et cliniques détenaient 69,35 % de part en 2025 ; les autres utilisateurs finaux devraient croître à un TCAC de 10,93 % jusqu'en 2031.
- Par secteur, les fractionneurs privés commandaient 67,41 % de part en 2025 et progressent à un TCAC de 8,18 % jusqu'en 2031.
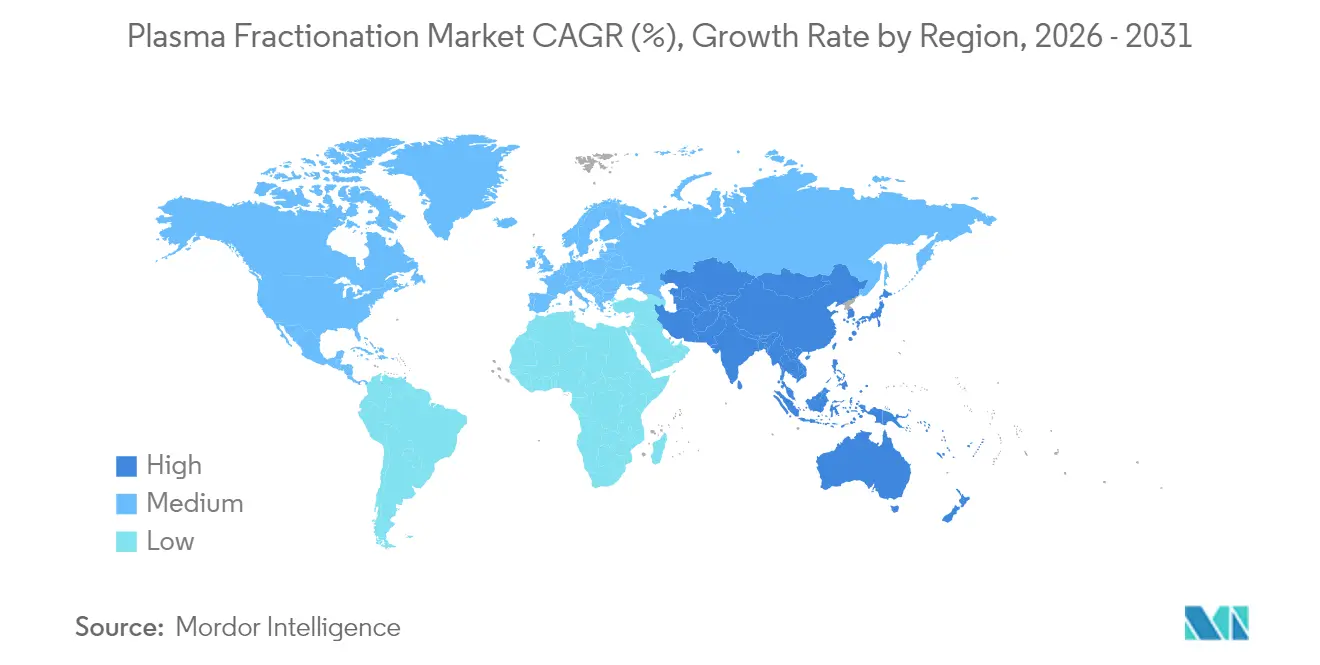
- Par géographie, l'Amérique du Nord a capturé 53,05 % de part en 2025 ; l'Asie-Pacifique devrait enregistrer un TCAC de 9,18 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché de la fractionnement du plasma*
| Moteur | % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion des centres privés de collecte de plasma de donneurs | +2,1 | Amérique du Nord ; Asie-Pacifique émergente | Moyen terme (2-4 ans) |
| Adoption croissante de l'immunoglobuline sous-cutanée (SCIG) | +1,8 | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Utilisation croissante de l'albumine dans la gestion des soins intensifs | +1,2 | Asie-Pacifique (Chine, Inde, Indonésie) | Court terme (≤ 2 ans) |
| Financement gouvernemental favorable aux programmes de traitement de l'hémophilie | +0,9 | Mondial, plus fort dans les marchés développés | Moyen terme (2-4 ans) |
| Approbations réglementaires accélérées pour les globulines hyperimmunes | +1,0 | Mondial, priorité en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Croissance des services de fractionnement sous contrat dans les économies émergentes | +0,7 | Amérique latine, Afrique, Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des centres privés de collecte de plasma de donneurs
Les opérateurs mondiaux continuent d'accélérer le déploiement de sites pour sécuriser l'approvisionnement, remodelant le marché de la fractionnement du plasma. CSL Plasma a déployé le système de don de plasma RIKA à Houston, réduisant les durées de session de 15 minutes et améliorant le débit des donneurs. La Société canadienne du sang ouvre de nouveaux centres — notamment à Thunder Bay début 2025 — pour augmenter les collectes nationales[1]CBC News, "La Société canadienne du sang ouvre un centre de plasma à Thunder Bay," cbc.ca. Les économies émergentes emboîtent le pas ; la première usine de fractionnement d'Indonésie à Karawang traitera 600 000 litres par an, transformant le plasma mis au rebut en médicaments. Ces initiatives soulagent collectivement le goulot d'étranglement des matières premières alors que la demande mondiale d'immunoglobulines croît de 8 à 9 % par an. Les centres plus grands et dotés de technologies permettent également aux entreprises de diversifier leurs sources d'approvisionnement et d'atténuer les contraintes liées aux donneurs dans des régions spécifiques, renforçant la résilience de l'approvisionnement sur le marché de la fractionnement du plasma.
Adoption croissante de l'immunoglobuline sous-cutanée (SCIG)
La préférence des patients pour les thérapies à domicile et la pression visant à réduire les coûts de perfusion stimulent l'adoption rapide de la SCIG. XEMBIFY, la première SCIG à 20 % approuvée par la FDA pour les patients naïfs de traitement atteints d'immunodéficience primaire, offre une pureté en IgG ≥ 98 % et une bonne tolérance. HYQVIA associe des immunoglobulines à 10 % à de la hyaluronidase recombinante pour atteindre une biodisponibilité de 93,3 % tout en nécessitant moins de sites de perfusion. Ces produits à haute concentration, associés à des pompes à perfusion intelligentes, facilitent l'auto-administration et libèrent des capacités hospitalières. Les payeurs voient la SCIG d'un œil favorable car elle réduit le temps d'occupation des fauteuils et les coûts annexes, soutenant un remboursement plus large. Par conséquent, les pharmacies spécialisées et les centres de perfusion développent leurs réseaux de distribution, renforçant un glissement structurel vers des soins décentralisés au sein du marché de la fractionnement du plasma.
Utilisation croissante de l'albumine dans les soins intensifs
Les recommandations de consensus préconisent désormais l'albumine sérique humaine pour la réanimation liquidienne dans le choc septique et la prise en charge périopératoire. Les experts cliniques en Chine, en Inde et en Indonésie soulignent les propriétés oncotiques de l'albumine pour stabiliser l'hémodynamique et atténuer les complications[2]HealthManagement.org Staff, "Consensus d'experts sur l'utilisation de l'albumine," healthmanagement.org. À mesure que l'infrastructure de santé s'améliore, les hôpitaux d'Asie-Pacifique adoptent des protocoles standardisés, se traduisant par des volumes d'albumine plus élevés. Les initiatives de production locale, illustrées par l'installation de Karawang en Indonésie, visent à répondre à la demande croissante et à réduire la dépendance aux importations. La croissance à court terme est en outre soutenue par de nouvelles données reliant la supplémentation en albumine à une mortalité plus faible dans les maladies hépatiques complexes, élargissant son champ thérapeutique. Ces tendances augmentent collectivement la consommation régionale, contribuant à l'expansion soutenue du marché de la fractionnement du plasma.
Financement gouvernemental des programmes de traitement de l'hémophilie
Les régimes de remboursement publics élargissent l'accès à la thérapie de remplacement prophylactique, stabilisant la demande de facteurs de coagulation. Les données du monde réel montrent des taux de saignement annualisés comparables entre les produits à demi-vie standard et à demi-vie prolongée (1,7 contre 1,8 dans l'hémophilie A ; 2,1 contre 1,4 dans l'hémophilie B), orientant les payeurs vers des modèles d'achat fondés sur la valeur. Des programmes pilotes en Europe et en Asie intègrent désormais des indicateurs de qualité de vie lors de l'allocation des budgets, renforçant une adoption régulière malgré la concurrence croissante des produits recombinants. Le financement couvre également des centres de soins complets qui coordonnent la kinésithérapie, le soutien psychosocial et le conseil génétique, favorisant une prise en charge globale du patient. Ces initiatives fournissent une base de demande prévisible, permettant aux fabricants d'optimiser les lignes de production et de maintenir des économies d'échelle au sein du marché de la fractionnement du plasma.
Analyse de l'impact des freins du marché de la fractionnement du plasma*
| Analyse de l'impact des freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Contraintes d'approvisionnement dues aux plafonds de rémunération des donneurs | −1,7 | Europe (répercussions mondiales) | Court terme (≤ 2 ans) |
| Concurrence des facteurs de coagulation recombinants à longue durée d'action | −1,3 | Amérique du Nord et Europe ; diffusion mondiale | Long terme (≥ 4 ans) |
| Taux élevés d'échec de lot avec les lignes intensives en chromatographie | −1,0 | Mondial, accentué dans les installations plus anciennes | Moyen terme (2-4 ans) |
| Remboursement limité des immunoglobulines intraveineuses (IVIG) dans les pays asiatiques à faible revenu | −0,8 | Asie du Sud, parties de l'ASEAN | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Contraintes d'approvisionnement dues aux plafonds de rémunération des donneurs
Les plafonds éthiques européens sur les paiements aux donneurs menacent la stabilité de l'approvisionnement, avec des prévisions pointant vers un déficit de 4 à 8 millions de litres d'ici 2025. Les importations couvrent déjà 40 % de la demande européenne, soulignant la vulnérabilité aux chocs externes. Le règlement proposé sur les substances d'origine humaine cherche un équilibre entre la protection des donneurs et la suffisance en matériaux, mais les lacunes de collecte à court terme persistent. L'Australie, fonctionnant sur la base de dons volontaires, a importé pour 399,2 millions USD d'immunoglobulines en 2022-23, la demande progressant de 8 % par an[3]ABC News, "La dépendance croissante de l'Australie au plasma importé," abc.net.au. Ces limitations contraignent les fractionneurs à diversifier leurs sources d'approvisionnement, à optimiser le rendement par litre et à investir dans la technologie de collecte — tout en tempérant les projections de croissance du marché de la fractionnement du plasma.
Concurrence des facteurs de coagulation recombinants à longue durée d'action
Les facteurs recombinants à demi-vie prolongée et les thérapies géniques émergentes redéfinissent l'économie de la prise en charge de l'hémophilie. L'étranacogène dézaparvovec offre la perspective d'une correction durable avec une seule perfusion, remettant en cause la consommation à vie de facteurs dérivés du plasma. Les agents non factoriels tels que l'émicizumab réduisent davantage les épisodes hémorragiques grâce à une administration sous-cutanée, améliorant l'observance et le confort du patient. Avec des résultats cliniques comparables et un remboursement favorable dans les marchés avancés, les portefeuilles recombinants érodent le bassin adressable pour les facteurs de coagulation dérivés du plasma. Bien que les produits traditionnels conservent un rôle dans les contextes avec inhibiteurs ou à ressources limitées, l'intensité concurrentielle pèse sur la rentabilité du segment et modère la croissance globale du marché de la fractionnement du plasma.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché de la fractionnement du plasma
Par produit :
les immunoglobulines conservent leur leadership, les facteurs de coagulation s'accélèrentLes immunoglobulines détenaient 62,74 % de la part du marché de la fractionnement du plasma en 2025, reflétant leur large empreinte thérapeutique en immunologie et en neurologie. Les lancements de formulations à haute concentration comme Yimmugo devraient augmenter les revenus du segment, Grifols projetant 1 milliard USD de ventes aux États-Unis sur sept ans. Le marché de la fractionnement du plasma bénéficie d'une demande stable à deux chiffres pour les immunoglobulines, soutenue par des indications en expansion telles que la polyneuropathie démyélinisante inflammatoire chronique. Dans le même temps, les améliorations de fabrication — notamment le filtre Planova FG1 d'Asahi Kasei Medical — augmentent le débit et réduisent le risque de passage viral, soutenant la croissance des volumes.
Les facteurs de coagulation, bien que représentant une base de revenus plus modeste, devraient progresser à un TCAC de 8,97 %, le plus rapide parmi les gammes de produits. Les protocoles de prophylaxie prolongée favorisent une consommation croissante par patient, et les nouvelles plateformes d'administration améliorent l'observance. Néanmoins, les alternatives recombinantes et les thérapies non factorielles introduisent une pression sur les prix. L'albumine conserve une part significative en raison de son rôle dans les soins intensifs, notamment en Asie-Pacifique où les mises à jour des protocoles recommandent une administration précoce dans le choc septique. Les inhibiteurs de protéase, centrés sur l'alpha-1 antitrypsine, gagnent en dynamisme en pneumologie à mesure que des voies standardisées pour les déficiences sévères entrent dans la pratique clinique. Dans l'ensemble, la diversification des produits et les avancées technologiques continuent de définir le positionnement concurrentiel sur le marché de la fractionnement du plasma.


Par application :
la neurologie domine, la pneumologie progresse rapidementLes applications en neurologie représentaient 41,66 % des revenus de 2025, ancrées par l'utilisation des immunoglobulines intraveineuses et sous-cutanées dans la polyneuropathie démyélinisante inflammatoire chronique et la neuropathie motrice multifocale. La biodisponibilité de 93,3 % de HYQVIA illustre l'évolution des modalités, offrant moins de sites et une fréquence de perfusion réduite. À mesure que la sensibilisation aux maladies s'améliore, les taux de diagnostic augmentent, consolidant davantage la primauté de la neurologie sur le marché de la fractionnement du plasma. La croissance est renforcée par des données du monde réel démontrant des gains fonctionnels soutenus et une fréquence de rechute réduite avec un dosage d'entretien.
La pneumologie représente le segment à la croissance la plus rapide, devant afficher un TCAC de 10,12 % jusqu'en 2031. La thérapie de remplacement de l'alpha-1 antitrypsine stimule cette progression, les recommandations de consensus européennes rationalisant la sélection des patients et le dosage. Les recherches reliant la rigidité artérielle au risque cardiovasculaire chez les patients déficients soulignent des bénéfices systémiques plus larges, ouvrant potentiellement de nouvelles voies de remboursement. L'immunologie reste un ensemble d'indications fondamentales, tandis que l'hématologie fait face à la concurrence des produits recombinants. L'adoption de l'albumine dans les soins intensifs dans les contextes traumatologiques et chirurgicaux renforce l'utilisation interdépartementale, élargissant la diversité des applications. Collectivement, ces dynamiques garantissent que le marché de la fractionnement du plasma reste réactif aux priorités cliniques changeantes.
Par utilisateur final :
les hôpitaux commandent les volumes, les sites alternatifs progressentLes hôpitaux et cliniques ont capturé 69,35 % des revenus mondiaux en 2025, reflétant leur rôle central dans l'administration des thérapies intraveineuses et la gestion des indications aiguës. Les protocoles de perfusion complexes, la surveillance des événements indésirables et les voies de remboursement maintiennent les pharmacies hospitalières au cœur du marché de la fractionnement du plasma. À mesure que les hôpitaux adoptent des parcours de soins intégrés, les taux d'utilisation de l'albumine et des facteurs de coagulation augmentent, maintenant le leadership en volume. Les investissements dans des processeurs automatisés de composants sanguins, notamment le système Reveos, permettent aux services de transfusion de réduire les étapes de traitement de 65 % et de libérer des ressources pour des activités à plus haute valeur ajoutée.
La catégorie « autres utilisateurs finaux » — qui englobe les soins à domicile, les pharmacies spécialisées et les centres de perfusion — devrait croître à un TCAC de 10,93 %, portée par l'adoption de la SCIG et l'encouragement des payeurs pour les modèles à domicile. L'amélioration des programmes de formation et des technologies de surveillance à distance, telles que les pompes connectées, renforcent la sécurité et l'observance. Les centres chirurgicaux ambulatoires représentent une destination de niche mais en expansion pour l'utilisation de l'albumine dans la stabilisation hémodynamique. Les banques de sang et les centres de collecte de plasma, bien qu'en amont, influencent la disponibilité en aval en sécurisant la matière première qui soutient le marché de la fractionnement du plasma.
Par secteur :
les fractionneurs privés stimulent l'échelle et l'innovationLes acteurs privés commandaient 67,41 % des revenus de 2025 et affichent la trajectoire de croissance la plus rapide à un TCAC de 8,18 %. Le plan d'Octapharma visant à augmenter la capacité de production de 50 % avant 2028 illustre des stratégies d'expansion agressives. Ces entreprises tirent parti d'une allocation de capital flexible, d'une infrastructure informatique avancée et de réseaux d'approvisionnement mondiaux pour optimiser le coût par litre et maintenir la qualité. Les modèles verticalement intégrés couvrant le don jusqu'au remplissage et à la finition finale aident les opérateurs privés à gérer les marges face aux pressions sur les prix, sécurisant un avantage concurrentiel sur le marché de la fractionnement du plasma.
Les fractionneurs publics restent essentiels dans les régions qui privilégient l'autosuffisance, bien qu'avec des horizons d'investissement plus conservateurs. Les collaborations — telles que la coentreprise en Indonésie entre le fonds souverain national et SK Plasma — illustrent des modèles hybrides qui mêlent supervision étatique et expertise technologique privée. Les accords de transfert de technologie et la fabrication sous contrat renforcent la capacité publique sans dupliquer des pipelines de R&D coûteux. Sur la période de prévision, des écosystèmes mixtes d'entités privées et publiques continueront d'évoluer, équilibrant l'accès, l'accessibilité financière et l'autonomie stratégique sur le marché de la fractionnement du plasma.
Analyse géographique
Marché de la fractionnement du plasma en Amérique du Nord
L'Amérique du Nord demeure l'épicentre du marché de la fractionnement du plasma, représentant 53,05 % des revenus en 2025. Les États-Unis à eux seuls représentent 70 % du plasma source mondial, soutenus par une rémunération des donneurs qui maintient un réseau dense de près de 1 200 centres. Le Congressional Plasma Caucus met en lumière le soutien bipartisan en faveur d'un accès ininterrompu aux immunoglobulines, tandis que les mises à niveau technologiques, comme le système RIKA de CSL, réduisent les temps de don et améliorent le débit. Des processus réglementaires avancés facilitent l'approbation rapide de filtres et de formulations de nouvelle génération, renforçant la robustesse de la chaîne d'approvisionnement de la région.
Marché de la fractionnement du plasma en Asie-Pacifique
L'Asie-Pacifique représente l'arène à la croissance la plus rapide, avec un CAGR anticipé de 9,18 % d'ici 2031. Les gouvernements d'Indonésie, de Chine et d'Inde investissent dans des usines de fractionnement nationales afin de réduire leur dépendance aux importations. L'installation de Karawang en Indonésie convertira 600 000 litres annuellement en produits à haute valeur ajoutée, illustrant une évolution vers l'autosuffisance. Néanmoins, des déséquilibres d'approvisionnement persistent : l'Australie a importé pour 399,2 millions USD d'immunoglobulines en 2022-23, avec une demande croissant de 8 % chaque année. Des transactions stratégiques, telles que la cession par CSL de son portefeuille plasmatique de Wuhan à Rongsheng Pharmaceutical pour 185 millions USD, réorientent les implantations pour une meilleure adéquation aux marchés locaux.
Marché de la fractionnement du plasma en EMEA et en Amérique latine
L'Europe fait face à des vents contraires structurels liés aux plafonds de rémunération des donneurs, entraînant une dépendance de 40 % au plasma américain. Les réglementations SoHO proposées visent à améliorer la fidélisation des donneurs tout en préservant les normes éthiques, mais la pénurie à court terme demeure une réalité. L'expertise manufacturière et les canaux de distribution établis atténuent les risques, mais l'utilisation des capacités dépend des flux de matières premières. L'Amérique latine, le Moyen-Orient et l'Afrique contribuent collectivement à une part modeste aujourd'hui, mais la hausse des dépenses de santé et l'élargissement de la couverture assurantielle ouvrent l'accès aux thérapies dérivées du plasma. Les perspectives à long terme reposent sur les investissements en infrastructure et les partenariats public-privé, élargissant progressivement les parts régionales du marché de la fractionnement du plasma.

Paysage réglementaire
La réglementation des médicaments dérivés du plasma continue de se durcir en matière de sécurité des donneurs, de traçabilité et de gestion de la qualité du plasma source. Dans l'UE, l'Agence européenne des médicaments (EMA) conserve la certification du Plasma Master File (PMF) comme contrôle clé pour les produits fournis sur le marché. En 2026, l'activité liée au cycle de vie des PMF de l'EMA est restée active pour les principaux fractionneurs via des recertifications de mise à jour annuelle et des variations, y compris des mises à jour de PMF traitées pour CSL Behring et Takeda, ainsi qu'une variation de PMF de type IB pour Grifols. Cela renforce l'attente d'une surveillance épidémiologique continue, de contrôles de fabrication validés et d'une gestion documentée des changements tout au long de la collecte et du fractionnement.
En Europe, le cadre relatif aux substances d'origine humaine a été renforcé par le règlement (UE) 2024/1938 (adopté en juin 2024), qui traite le plasma destiné au fractionnement comme une substance d'origine humaine critique et incite les États membres à agir en faveur de l'adéquation et de l'autosuffisance tout en préservant les garanties éthiques. L'établissement de normes a également progressé à l'échelle mondiale : lors de la réunion du Comité d'experts de l'OMS sur la standardisation biologique (ECBS) en avril 2026, de nouvelles normes de référence internationales et des normes de remplacement ont été établies pour les facteurs de coagulation sanguine, favorisant des tests de contrôle de puissance et de qualité plus cohérents pour les produits de coagulation dérivés du plasma dans l'ensemble des marchés et des fabricants.
Paysage concurrentiel
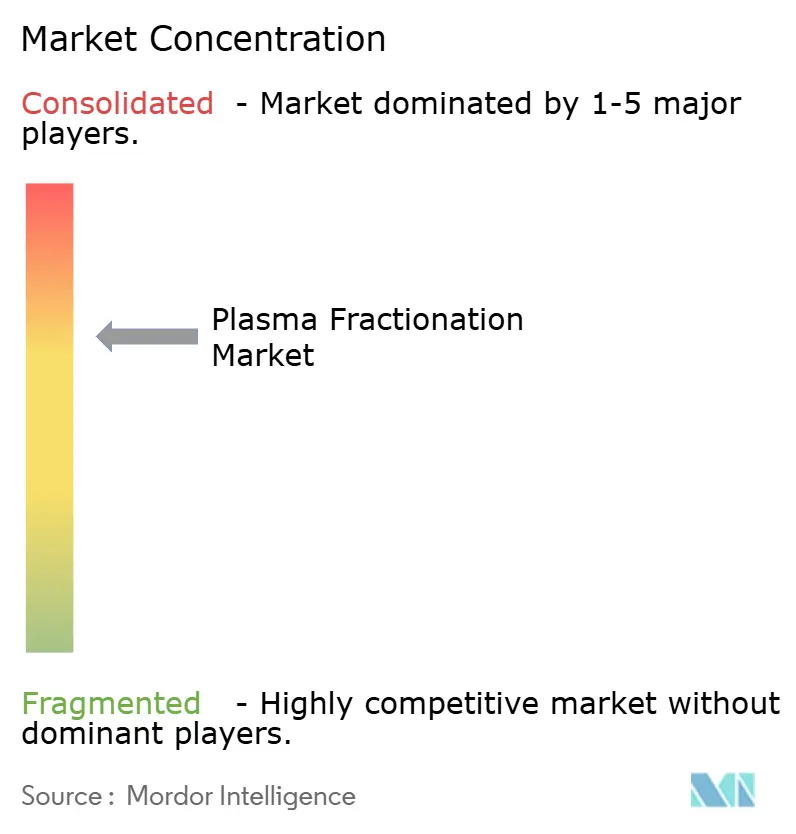
Le marché de la fractionnement du plasma est modérément concentré : CSL Behring, Grifols et Takeda contrôlent environ 70 % de la capacité mondiale, tirant parti d'opérations verticalement intégrées pour sécuriser les matières premières et maintenir le leadership en matière de qualité. L'approvisionnement rentable est central ; CSL exploite environ 350 centres de don dans le monde, tandis que le plan d'amélioration opérationnelle de Grifols a réduit le coût par litre de 22 % en 2024. Les deux pôles de chaîne d'approvisionnement de Takeda aux États-Unis et en Europe offrent une redondance géographique, permettant une réponse agile aux pics de demande régionaux.
L'innovation différencie les concurrents. Le filtre Planova FG1 d'Asahi Kasei Medical offre un flux sept fois plus élevé, réduisant les goulots d'étranglement de la filtration virale et raccourcissant les cycles de lot. Grifols a amélioré son score ESG à 70 dans l'évaluation de durabilité d'entreprise 2024, séduisant les investisseurs institutionnels soucieux de l'éthique. Le programme REACH de CSL modernise l'engagement des donneurs avec une planification mobile et des analyses de fidélité, stimulant les dons répétés et la précision des données.
Les réformes de gouvernance signalent une évolution stratégique. Grifols a séparé la direction de la propriété familiale en 2024, nommant Nacho Abia comme PDG pour affûter la concentration opérationnelle et la communication avec les investisseurs. Des challengers régionaux émergent : Kedrion a ouvert un pôle de production à Bolognana, en Italie, pour augmenter la production de globulines hyperimmunes, tandis que la start-up australienne Aegros lève 20 millions USD pour commercialiser une technologie de fractionnement à haut rendement. Ces développements laissent entrevoir une dilution progressive des parts des acteurs établis, bien que les avantages d'échelle restent formidables sur le marché de la fractionnement du plasma.
Leaders de l'industrie de la fractionnement du plasma
CSL Behring
Grifols S.A
Octapharma
Kedrion S.p.A
Bio Products Laboratory Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises couvertes dans ce rapport sur le marché de la fractionnement du plasma
- CSL Behring
- Grifols
- Takeda Pharmaceuticals
- Octapharma
- Kedrion Biopharma
- Biotest
- Bio Products Laboratory
- Shanghai RAAS Blood Products Co., Ltd.
- Sanquin Blood Supply Foundation
- LFB S.A.
- ADMA Biologics
- Kamada Ltd.
- Baxter
- Intas Biopharmaceuticals Ltd.
- PlasmaGen BioSciences
- Emergent Bio Solutions
- Biolife Plasma Services

Opportunités de marché et perspectives d'avenir
Les investissements dans la fabrication axée sur le rendement augmentent la marge de progression pour les immunoglobulines et d'autres protéines dérivées du plasma, et créent également de la place pour les fournisseurs de technologies habilitantes (automatisation, filtration virale et intensification des procédés) qui améliorent le rendement par litre de plasma. En mars 2026, CSL a annoncé une expansion de 1,5 milliard USD de son usine de fabrication de thérapies plasmatiques de Kankakee, dans l'Illinois, intégrant son procédé de fabrication Horizon 2. En juillet 2026, Octapharma a annoncé un siège social et un campus de fabrication américains de 1,5 milliard USD à Rock Hill, en Caroline du Sud. Ces projets soutiennent la demande d'équipements, de consommables et de services qui réduisent la durée des cycles de production, améliorent les rendements et augmentent la capacité nationale de bout en bout dans les principaux centres de demande.
Les programmes régionaux d'autosuffisance et les nouveaux développements en EMEA et sur les marchés émergents élargissent également les voies de mise à l'échelle au-delà de la chaîne d'approvisionnement en plasma traditionnellement centrée sur les États-Unis, s'alignant sur la poussée européenne dans le cadre du dispositif SoHO. En mai 2026, Kedrion a annoncé une expansion de 150 millions EUR sur son site de Bolognana, en Italie, visant à tripler sa capacité de traitement annuelle pour atteindre 3,3 millions de litres d'ici 2031. Grifols a également fait avancer sa capacité à long cycle avec une annonce de juillet 2025 concernant une nouvelle installation à Llicà de Vall, en Espagne, soutenue par 160 millions EUR. Parallèlement, PT SK Plasma Core Indonesia a confirmé une installation de 150 millions USD à Karawang, dont la mise en service est prévue au début de 2027, et SK Plasma a entamé la construction d'une usine de fractionnement en Turquie dans le cadre d'une coentreprise avec le Croissant-Rouge turc en juin 2026, soutenant les stratégies d'approvisionnement local ainsi que les voies contractuelles et de transfert de technologie pour les fractionneurs et les organisations nationales de sang.
Développements récents du secteur sur le marché de la fractionnement du plasma
- Juillet 2026 : Octapharma a annoncé un investissement de 1,5 milliard USD pour construire un siège social et un campus de fabrication américains à Rock Hill, en Caroline du Sud, accompagné de projets liés à une création d'emplois significative. Cette initiative renforce l'optionalité de production locale et ajoute un autre pôle de capacité à grande échelle en Amérique du Nord, où la sécurité d'approvisionnement et le débit restent des leviers concurrentiels centraux pour les immunoglobulines.
- Juin 2026 : Grifols a organisé une cérémonie de pose de première pierre pour sa nouvelle installation de fractionnement du plasma à Llicà de Vall, en Espagne, avec un investissement initial de 160 millions EUR et des plans visant à ajouter 3 millions de litres de capacité annuelle d'ici 2030. Cette expansion soutient la montée en échelle de la fabrication européenne à un moment où l'attention politique de l'UE se concentre sur l'adéquation et l'autosuffisance des substances d'origine humaine.
- Octobre 2024 : Asahi Kasei Medical a introduit le filtre d'élimination virale Planova FG1, positionné avec un flux nettement supérieur à celui des filtres précédents. Une filtration virale à haut débit favorise la levée des goulots d'étranglement dans les lignes de fractionnement intensives en chromatographie et peut améliorer l'utilisation des installations en réduisant les contraintes de durée de cycle dans le traitement en aval.


Marché de la fractionnement du plasma Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est défini comme la valeur générée par le fractionnement du plasma sanguin humain en protéines thérapeutiques et autres produits dérivés du plasma fournis aux utilisateurs finaux des secteurs de la santé et de la recherche.
Exclusions du périmètre : il exclut le sang total et les produits à base de globules rouges, les services exclusivement transfusionnels et les activités générales de banque de sang hospitalière qui n'impliquent pas de fractionnement industriel du plasma.
Aperçu de la segmentation
- Par produit
- Immunoglobulines
- Immunoglobuline intraveineuse (IVIG)
- Immunoglobuline sous-cutanée (SCIG)
- Autres immunoglobulines
- Facteurs de coagulation
- Albumine
- Inhibiteurs de protéase (inhibiteur de la C1-estérase, alpha-1 antitrypsine)
- Autres produits dérivés du plasma
- Immunoglobulines
- Par application
- Neurologie
- Immunologie
- Hématologie
- Pneumologie
- Soins intensifs et traumatologie
- Autres applications
- Par utilisateur final
- Hôpitaux et cliniques
- Centres chirurgicaux ambulatoires
- Centres de collecte de plasma et banques de sang
- Autres utilisateurs finaux
- Par secteur
- Fractionneurs privés
- Fractionneurs publics
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'établissement d'une vue claire des signaux de demande et des contraintes d'approvisionnement autour de la collecte de plasma et de la production issue du fractionnement. Nous nous appuyons sur des sources publiques telles que l'Organisation mondiale de la santé, les directives et bases de données publiques de la FDA américaine, les publications du CDC et les ministères nationaux de la santé pour cadrer le contexte pathologique et les schémas d'utilisation thérapeutique.
Du côté de l'offre, nous examinons également des sources telles que les statistiques commerciales d'UN Comtrade pour les catégories pertinentes de protéines plasmatiques, des articles évalués par des pairs sur les dérivés du plasma, et les mises à jour partagées par les associations de sang et de plasma. Les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse fiables sont utilisés pour cartographier les ajouts de capacité et l'exposition par pays, et des abonnements payants pour les données financières d'entreprises et les bases de données de brevets sont utilisés de manière sélective pour combler les lacunes sur les pipelines de produits et les empreintes de fabrication. Ces exemples ne sont pas exhaustifs, et d'autres sources publiques ont également été utilisées pour collecter des données, valider des hypothèses et clarifier des points de recherche.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour tester des hypothèses difficiles à confirmer à partir de données publiques, notamment les attentes de rendement de fractionnement, les évolutions du mix produits et la manière dont les prix contractuels évoluent selon la région. Nous avons échangé avec un ensemble de profils issus des opérations de fractionnement, des fonctions commerciales, ainsi que des parties prenantes hospitalières et de laboratoire en aval, en APAC, en EMEA et dans les Amériques, afin de pouvoir confronter l'intensité de la demande régionale et la tension de l'offre.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 35 % | Directeurs généraux : 14 % | APAC : 46 % |
| Rang intermédiaire : 51 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 36 % |
| Acteurs plus modestes : 14 % | Managers : 59 % | Amériques : 18 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une logique descendante où les volumes de collecte de plasma, le débit de fractionnement et le bassin de demande thérapeutique sont utilisés pour reconstituer les dépenses susceptibles d'intervenir réellement au cours d'une année. Une fois cette image macroéconomique établie, elle est corroborée par des approximations ascendantes sélectives, telles que le prix par gramme échantillonné multiplié par le nombre estimé de grammes vendus pour les principales protéines plasmatiques, ainsi que des vérifications de canal sur le comportement d'achat des hôpitaux et des cliniques.
Les intrants importants pour ce marché comprennent les tendances de collecte de plasma des donneurs, l'utilisation de la capacité de fractionnement, les taux de rendement des produits (albumine, immunoglobulines et protéines de coagulation), la croissance de l'utilisation thérapeutique pour les indications d'immunologie et d'hématologie, ainsi que l'évolution du prix de vente moyen par région et par type de contrat. Lorsque des lacunes apparaissent dans les vérifications ascendantes pour les pays plus petits, nous utilisons des indicateurs de substitution tels que la dépendance aux importations et la vitesse d'adoption des thérapies, puis ajustons en fonction des retours d'entretiens. Pour les prévisions, une analyse de scénarios est utilisée pour refléter comment les contraintes de collecte, les montées en puissance de nouvelles capacités et les conditions de remboursement peuvent modifier l'offre et les prix, et la trajectoire finale année par année est maintenue cohérente avec le consensus des experts sur ces variables.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés à travers plusieurs passages afin que les totaux s'alignent sur des signaux indépendants, notamment les évolutions de la collecte de plasma, les annonces de capacité de fractionnement et la direction observée des prix dans les principales régions. Lorsqu'un segment ou une région semble incohérent, nous révisons les hypothèses, relançons des tests de sensibilité, et dans certains cas, reprenons contact avec des acteurs du secteur pour confirmer si le changement est réel ou induit par les intrants du modèle.
Avant validation finale, une étape de revue par un analyste est réalisée pour confirmer l'intégrité arithmétique, le traitement des devises et la logique d'une année sur l'autre, suivie d'une vérification finale de cohérence entre les régions et les utilisateurs finaux. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des expansions majeures de capacité, des changements réglementaires ou des perturbations de la collecte de plasma.
Comparaison de la taille du marché du fractionnement du plasma de Mordor Intelligence avec d'autres estimations publiées
Il est normal de constater des valeurs de marché différentes pour le fractionnement du plasma, car tous les éditeurs ne comptabilisent pas le même périmètre de produits, la même année et la même base de prix. Les différences proviennent également de la manière dont les limites d'approvisionnement sont traitées, et selon que la demande est liée à une utilisation thérapeutique réelle ou projetée de manière plus agressive.
Les écarts principaux apparaissent généralement lorsqu'une estimation regroupe des chaînes de valeur adjacentes de thérapies dérivées du plasma, ou lorsque le modèle suppose une croissance d'utilisation plus rapide sans vérifier l'utilisation de la capacité de fractionnement et les contraintes de rendement. Le calendrier de conversion des devises et l'année de référence peuvent également faire varier le chiffre, en particulier lorsque les prix contractuels se réajustent de manière inégale selon les régions et les groupes de produits.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 42,15 milliards USD (2026) | |
| Cabinet de conseil mondial A | 35,79 milliards USD (2024) | Utilise une année de référence antérieure et une fenêtre de prévision différente, et l'estimation semble davantage orientée vers la demande sans refléter explicitement l'utilisation de la capacité de fractionnement et les limites de rendement année par année. |
| Éditeur sectoriel B | 43,55 milliards USD (2026) | Suit un horizon plus long qui peut relever les hypothèses à court terme, et la présentation du périmètre suggère que certains composants adjacents de thérapies dérivées du plasma pourraient être regroupés, ce qui peut faire augmenter la valeur comptabilisée. |
Le tableau montre que le choix de l'année et ce qui est comptabilisé dans les produits dérivés du plasma sont les deux raisons pratiques de l'écart. Une construction ancrée sur la capacité et le rendement, suivie d'une vérification des prix et du mix produits par région, permet de maintenir la valeur de 2026 en phase avec des schémas réalistes de production et d'utilisation, ce qui constitue l'approche appliquée ici, puis validée par des entretiens, en aboutissant à Mordor Intelligence.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché de la fractionnement du plasma ?
La taille du marché de la fractionnement du plasma s'élève à 42,15 milliards USD en 2026 et devrait atteindre 63,06 milliards USD d'ici 2031.
Quel segment de produit détient la plus grande part du marché de la fractionnement du plasma ?
Les immunoglobulines sont en tête, représentant 62,74 % des revenus en 2025.
Quelle région devrait connaître la croissance la plus rapide dans la fractionnement du plasma ?
L'Asie-Pacifique devrait enregistrer un TCAC de 9,18 % de 2026 à 2031.
Quelles sont les principales entreprises de l'industrie de la fractionnement du plasma ?
CSL Behring, Grifols et Takeda détiennent ensemble environ 70,0 % de la capacité mondiale.
Pourquoi les immunoglobulines sous-cutanées gagnent-elles en popularité ?
Les produits SCIG permettent l'auto-administration à domicile, réduisent la dépendance hospitalière et maintiennent une efficacité comparable aux formulations intraveineuses.
Dernière mise à jour de la page le:



