
Taille et part du marché des robots de prélèvement de pièces
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
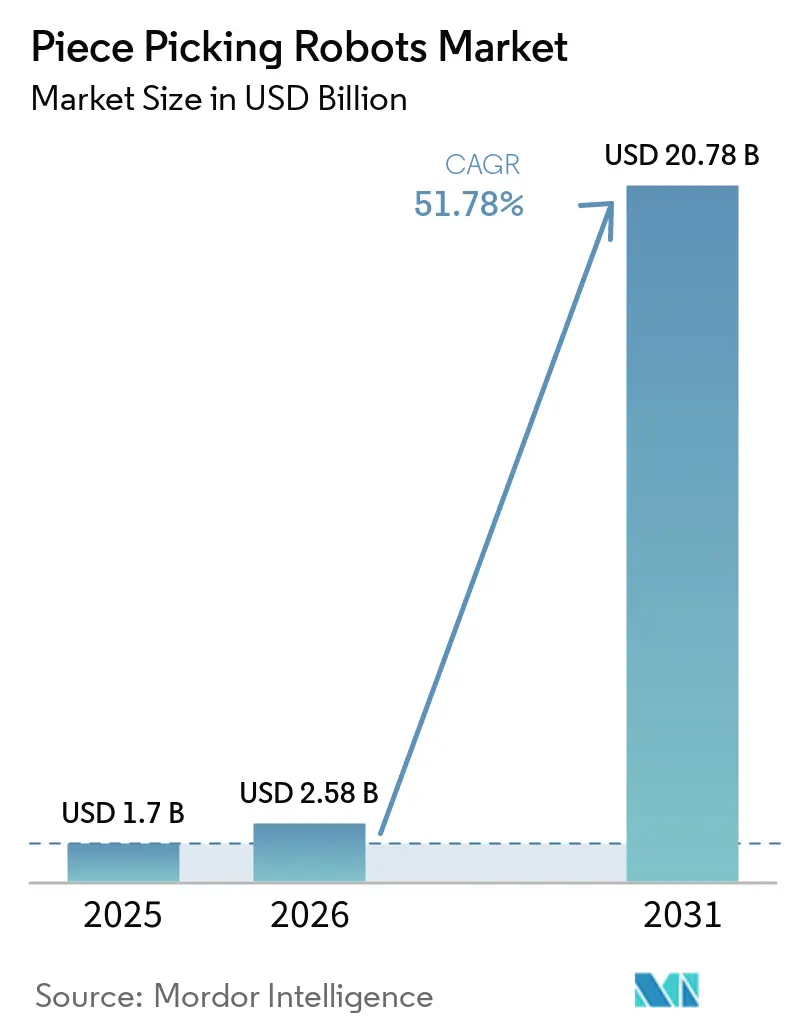
| Taille du Marché (2026) | 2.58 Milliards de dollars |
| Taille du Marché (2031) | 20.78 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 51.78 % |
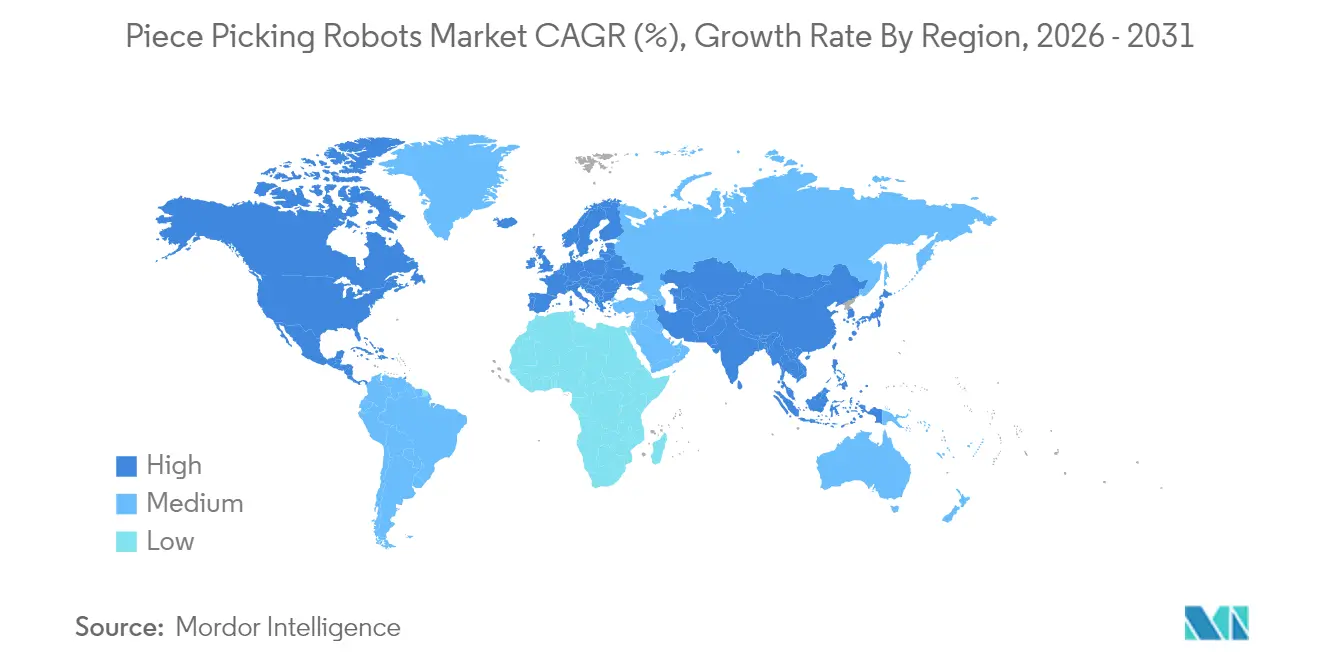
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
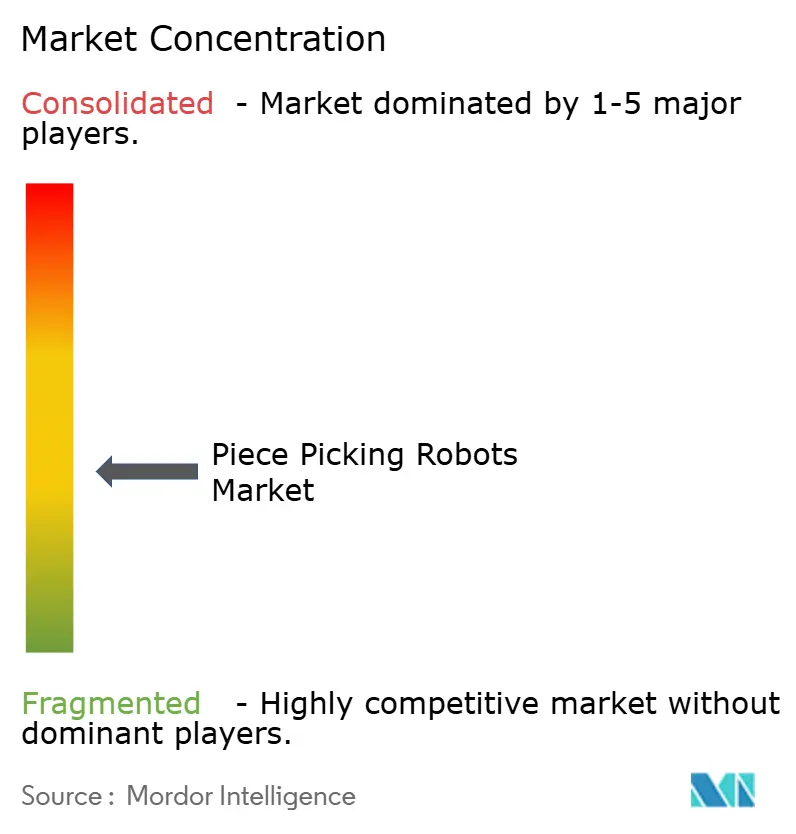
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des robots de prélèvement de pièces par Mordor Intelligence
La taille du marché des robots de prélèvement de pièces était évaluée à 1,7 milliard USD en 2025 et devrait croître de 2,58 milliards USD en 2026 pour atteindre 20,78 milliards USD d'ici 2031, à un CAGR de 51,78 % durant la période de prévision (2026-2031).
Une évolutivité rapide découle des pénuries persistantes de main-d'œuvre, de la croissance des colis du commerce électronique et des avancées en intelligence artificielle qui poussent la précision de prélèvement robotique au-delà de 95 %. Le rythme dépasse l'automatisation traditionnelle des entrepôts car le prélèvement manuel absorbe encore jusqu'à 60 % des coûts d'exécution des commandes, incitant les opérateurs à automatiser les flux de travail les plus gourmands en main-d'œuvre. Les modèles de robots en tant que service (RaaS) réduisent les investissements initiaux tandis que la tarification par abonnement aligne les dépenses sur les volumes saisonniers. L'Amérique du Nord est en tête de l'adoption, mais l'Asie-Pacifique enregistre le CAGR le plus élevé, car le vieillissement de la main-d'œuvre et l'inflation des salaires accentuent l'urgence de l'automatisation. Le positionnement concurrentiel dépend désormais moins du matériel que du logiciel qui affine la planification de la préhension en temps réel, soutenant un virage rapide vers des systèmes intelligents et mobiles qui collaborent en toute sécurité avec les personnes.
Principaux enseignements du rapport
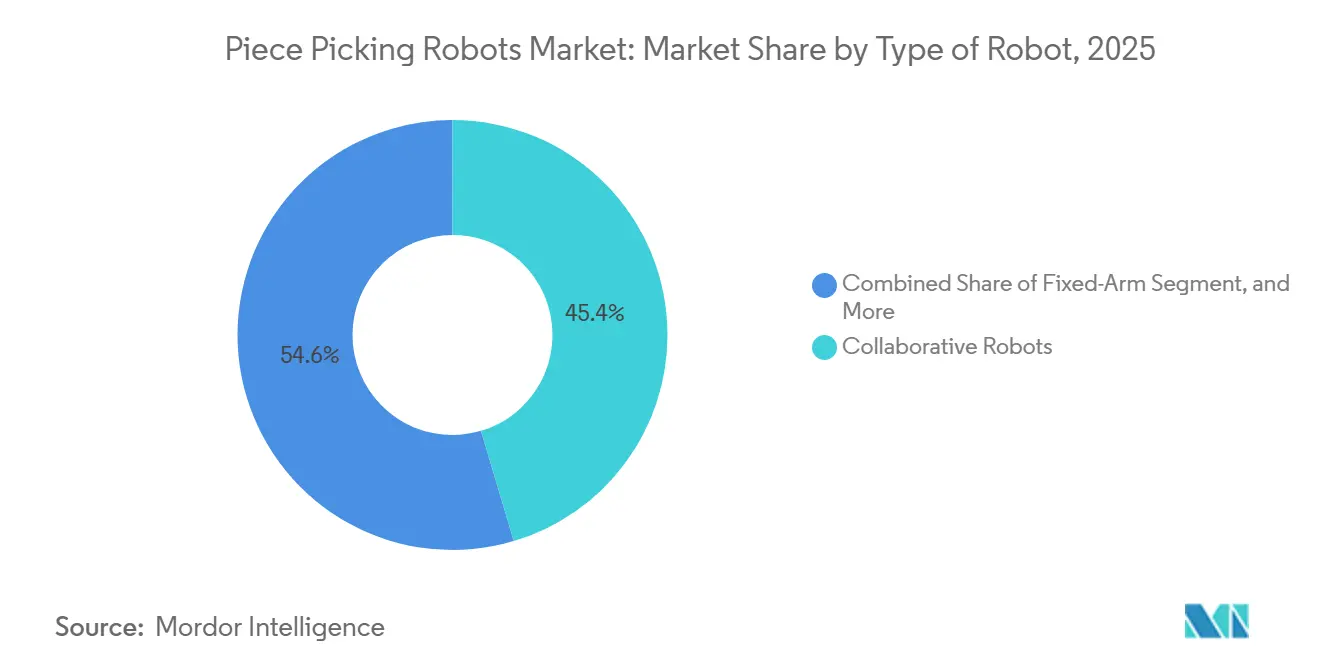
- Par type de robot, les systèmes collaboratifs détenaient 45,40 % de la part de marché des robots de prélèvement de pièces en 2025, tandis que les AMR mobiles devraient progresser à un CAGR de 52,2 % jusqu'en 2031.
- Par composant, le matériel représentait 57,10 % du chiffre d'affaires 2025 ; le logiciel est le segment à la croissance la plus rapide avec un CAGR de 53,3 % jusqu'en 2031.
- Par secteur d'utilisateur final, le commerce électronique et la vente au détail représentaient 53,20 % des déploiements en 2025 ; l'épicerie et le FMCG progressent à un CAGR de 55,4 % jusqu'en 2031.
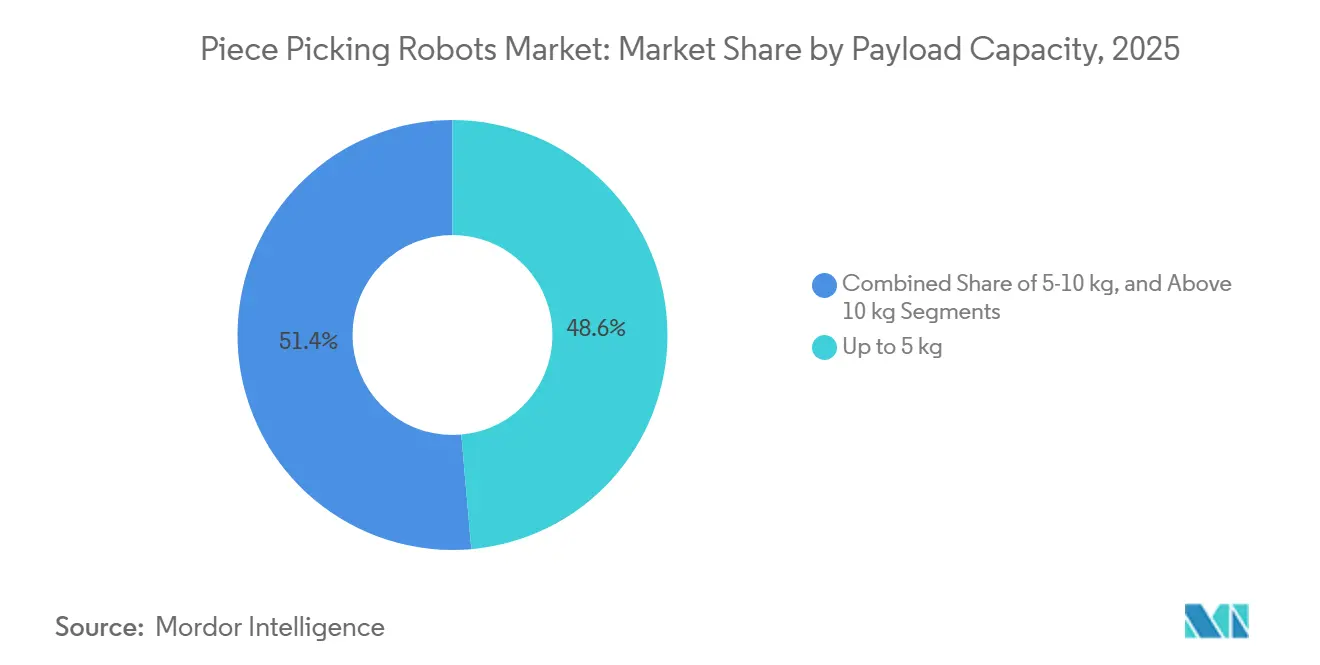
- Par charge utile, la catégorie jusqu'à 5 kg représentait 48,60 % de la taille du marché des robots de prélèvement de pièces en 2025 et devrait progresser à un CAGR de 52,9 % jusqu'en 2031.
- Par modèle de déploiement, le RaaS représente déjà 60,30 % des installations de 2025 et croît à un rythme annuel de 52,6 %.
- Par géographie, l'Amérique du Nord a capté 36,70 % de la part de chiffre d'affaires en 2025 ; l'Asie-Pacifique progresse à un CAGR de 54,9 % sur 2026-2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des volumes de commandes e-commerce et prolifération des références (SKU) | +12.5% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Pénurie de main-d'œuvre et inflation salariale dans les pôles logistiques matures | +15.2% | Amérique du Nord et Union européenne, se propageant aux centres urbains d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Avancées de l'IA visuelle permettant une précision de prélèvement ≥ 95 % | +8.7% | Mondial, adoption précoce en Amérique du Nord et en Europe du Nord | Moyen terme (2 à 4 ans) |
| Réduction des coûts des bras cobotiques (< 15 000 USD) élargissant l'adoption par les PME | +6.8% | Mondial, impact significatif en Asie-Pacifique et dans les marchés émergents | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des volumes de commandes e-commerce et prolifération des références (SKU)
Le nombre de références (SKU) augmente de 40 % chaque année dans les grands centres d'exécution des commandes, tandis que la taille des commandes se fragmente en colis de plus petite taille. Les robots de prélèvement de pièces s'appuient sur des algorithmes d'apprentissage automatique capables de traiter des millions d'articles uniques et d'atteindre 1 200 prélèvements par heure. Les empreintes de micro-exécution des commandes et les garanties de livraison le jour même intensifient l'exigence de systèmes identifiant de nouveaux objets en 0,3 seconde, orientant le marché des robots de prélèvement de pièces vers des logiciels riches en intelligence artificielle.
Pénurie de main-d'œuvre et inflation salariale dans les pôles logistiques matures
Plus de 55 % des opérateurs d'entrepôts citent les pénuries de main-d'œuvre comme principal déclencheur de l'automatisation. [1] La hausse des salaires dans la logistique dépasse systématiquement l'inflation générale, renforçant l'argumentaire d'investissement en faveur de la robotique même aux niveaux de prix actuels. Le Japon illustre parfaitement ce point, avec des programmes gouvernementaux qui positionnent la robotique comme une infrastructure essentielle face à un vieillissement rapide de la population active. Les robots atténuent également le taux de rotation du personnel en éliminant les tâches de manutention répétitives et en permettant une collaboration homme-robot plus sûre.
Avancées de l'IA visuelle permettant une précision de prélèvement ≥ 95 %
La perception par apprentissage profond approche désormais la précision humaine pour la reconnaissance d'objets, tandis que les capteurs tactiles ajoutent une intelligence de force de préhension. Le robot Vulcan d'Amazon a réduit les taux de dommages et amélioré le débit, illustrant comment l'IA embarquée permet une prise de décision en temps réel à des vitesses de réaction humaines.
Réduction des coûts des bras cobotiques (< 15 000 USD) élargissant l'adoption par les PME
Les bras collaboratifs d'entrée de gamme sont désormais proposés à moins de 15 000 USD, une baisse significative par rapport aux prix de 2020 qui dépassaient 50 000 USD. [2] Les modèles RaaS réduisent davantage les obstacles à la trésorerie en répartissant les coûts sur les volumes de prélèvement, permettant aux opérations de plus petite taille d'accéder aux capacités de premier plan sans investissement initial en capital (CapEx).
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Limitations persistantes des préhenseurs pour les références (SKU) déformables | -4.2% | Mondial, problématique dans l'épicerie et le FMCG | Moyen terme (2 à 4 ans) |
| Pénalités élevées liées aux indicateurs clés de performance (KPI) d'échec au premier prélèvement dans l'épicerie | -2.8% | Chaînes d'épicerie en Amérique du Nord et dans l'Union européenne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Limitations persistantes des préhenseurs pour les références (SKU) déformables
Les robots peinent encore avec les articles souples et les emballages flexibles. Les taux de réussite tombent à 75–80 % pour les articles déformables contre 95 % pour les pièces rigides, limitant l'adoption dans l'épicerie et le FMCG où la dextérité est primordiale.
Pénalités élevées liées aux indicateurs clés de performance (KPI) d'échec au premier prélèvement dans l'épicerie
L'exécution des commandes en épicerie tolère des taux d'erreur inférieurs à 1 %. Les erreurs de prélèvement robotique entraînent des substitutions et des coûts de gaspillage pouvant dépasser la valeur d'une commande, de sorte que les opérateurs restent prudents jusqu'à ce que les indicateurs de précision s'améliorent pour les produits frais variables et les stocks réfrigérés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de robot :
les robots mobiles autonomes (AMR) mobiles permettent des flux de travail flexiblesLes robots autonomes mobiles progressent à un CAGR de 52,2 % et constituent le socle de l'agilité de nouvelle génération, tandis que les bras collaboratifs ont conservé 45,40 % du chiffre d'affaires 2025. Cette combinaison montre que le marché des robots de prélèvement de pièces évolue des stations fixes vers des flottes qui naviguent dans des allées d'entrepôt dynamiques sans infrastructure lourde.
Les plateformes mobiles adaptent leur routage en fonction de la congestion en temps réel et éliminent les goulots d'étranglement de convoyage, augmentant la disponibilité du système pendant les périodes de pointe. L'Autopicker de Brightpick soulève directement les articles des bacs et les place dans les commandes sortantes, réduisant les cycles de déplacement et les délais de quai à expédition. Les unités à bras fixe restent essentielles dans les secteurs pharmaceutique et électronique où la précision au micron prime sur la flexibilité de disposition, mais leur croissance est plus lente que celle du segment mobile.

Par composant :
le logiciel s'impose comme le principal différenciateurLe matériel représentait 57,10 % des dépenses de 2025, mais le logiciel croît de 53,3 % par an et devient rapidement le moteur de rentabilité. Les piles pilotées par l'IA affinent la logique de planification de la préhension en temps réel, réduisant la latence des cycles de prélèvement et élargissant la couverture des références. Le CarouselAI d'AutoStore optimise la sélection des séquences sans réglage humain, démontrant comment le logiciel dépasse l'innovation mécanique en termes de création de valeur.
Les revenus de services évoluent parallèlement au logiciel, les intégrateurs assurant la maintenance des flottes via des diagnostics en nuage et la maintenance prédictive. Avec plus d'un pétaoctet de données d'exécution, RightHand Robotics met continuellement à jour ses algorithmes, illustrant comment les effets de volant de données fidélisent les clients grâce à des gains de précision cumulatifs.
Par secteur d'utilisation final :
la progression de l'épicerie redéfinit les profils de demandeLe e-commerce et le commerce de détail omnicanal représentent toujours 53,20 % des déploiements, mais l'épicerie et le FMCG affichent un TCAC de 55,4 % à mesure que les supermarchés ciblent des postes de prélèvement en magasin et des magasins dédiés (dark stores). La solution eOperator d'AutoStore démontre 800 lignes par heure tout en maintenant une précision de qualité pharmaceutique, prouvant que les robots peuvent gérer des stocks sous contrôle de température.
Les établissements pharmaceutiques privilégient la traçabilité complète, intégrant des scans de codes-barres à chaque cycle robotique. Les prestataires logistiques tiers (3PL) déploient des robots sur leurs portefeuilles clients, valorisant la flexibilité permettant de changer de références (SKU) quotidiennement sans reconfigurer les préhenseurs ni les pipelines de vision. Les pièces automobiles, l'habillement et les fournitures industrielles B2B restent des cas d'usage émergents où des nombres de références élevés et des facteurs de forme variables s'alignent avec une intelligence artificielle en maturité.
Par capacité de charge utile :
jusqu'à 5 kg devient la normeLa catégorie ≤ 5 kg détenait 48,60 % du chiffre d'affaires 2025 et progresse à un CAGR de 52,9 %, englobant les biens de consommation légers qui dominent les prélèvements du commerce électronique. Cette catégorie optimise les ratios vitesse/poids, atteignant 1 200 prélèvements par heure avec une consommation d'énergie minimale.
Les systèmes de milieu de gamme de 5 à 10 kg servent l'épicerie en vrac, les outils électriques et les fournitures de bureau, tandis que les robots de plus de 10 kg restent dans des niches de pièces lourdes et de lignes d'appareils électroménagers où les exigences de débit diffèrent. Se concentrer sur le segment léger à fort volume crée des effets de courbe d'apprentissage qui maintiennent les coûts sur une pente descendante et accélèrent la taille globale du marché des robots de prélèvement de pièces.
Par modèle de déploiement :
le RaaS redéfinit l'allocation du capitalLe RaaS représente 60,30 % des unités installées et croît de 52,6 % par an, convertissant les dépenses en capital (CapEx) en dépenses opérationnelles (OpEx) prévisibles et transférant le risque d'obsolescence aux fournisseurs. Le segment mondial du RaaS devrait progresser de 1,33 milliard USD en 2023 à 4,79 milliards USD d'ici 2031. La tarification au prélèvement aligne les sorties de trésorerie sur les revenus, une structure particulièrement attrayante pour les entrepôts de petite et moyenne taille confrontés à des volumes de commandes volatils.
Les grandes entreprises signent encore des contrats d'achat direct lorsque les volumes et les capacités d'ingénierie internes justifient la propriété des actifs. Toutefois, même les enseignes de premier plan adoptent des modèles hybrides, louant des unités supplémentaires pendant les pics des fêtes, puis réduisant leurs flottes à des niveaux d'état stable sans immobilisation de capital.
Analyse géographique
Marché des Robots de Prélèvement de Pièces en Amérique du Nord
L'Amérique du Nord a capturé 36,70 % du chiffre d'affaires 2025 en combinant un commerce électronique mature, un immobilier logistique avancé et des budgets d'automatisation soutenus. Les entreprises industrielles américaines consacrent désormais 25 à 30 % de leurs investissements en capital à l'automatisation, contre 15 à 20 % avant la pandémie, ce qui renforce la demande de solutions de prélèvement de pièces. Les incitations fiscales améliorent encore les rendements, et les pionniers comme Staples font état de gains de productivité mesurables grâce aux cellules de prélèvement intelligentes.
Marché des Robots de Prélèvement de Pièces en Asie-Pacifique
L'Asie-Pacifique se développe à un CAGR de 54,9 % et pourrait dépasser l'Amérique du Nord avant 2030. Les initiatives soutenues par le gouvernement japonais appuient la robotique dans le cadre de la politique nationale de productivité, tandis que les dépenses d'automatisation logistique en Chine ont dépassé 1,167 trillion CNY (160,5 milliards USD) en 2023. Les investissements directs étrangers de 230 milliards USD en 2023 alimentent de nouveaux centres de distribution qui adoptent directement des architectures d'automatisation avancées.
Marché des Robots de Prélèvement de Pièces en EMEA et en Amérique du Sud
L'Europe affiche une expansion régulière portée par la densité allemande de 415 robots pour 10 000 travailleurs et un écosystème de capital-risque qui a levé 2 milliards EUR (2,2 milliards USD) pour la robotique en 2023. La levée de fonds de Nomagic à hauteur de 41,5 millions EUR (44,7 millions USD) pour élargir le prélèvement par intelligence artificielle souligne l'appétit persistant pour les acteurs spécialisés disruptifs. L'Amérique du Sud et le Moyen-Orient et l'Afrique sont encore naissants, mais la montée des investissements logistiques et l'adoption du commerce électronique annoncent un futur point d'inflexion dès que les solutions éprouvées verront leur coût et leur complexité diminuer.
Paysage réglementaire
Les robots de préparation à la pièce relèvent des régimes de sécurité des machines et des normes volontaires de sécurité des robots. En Europe, la base réglementaire se durcit avec le règlement (UE) 2023/1230 (règlement européen sur les machines), applicable à partir du 20 janvier 2027, qui couvre explicitement les machines mobiles autonomes, les fonctions de sécurité liées à l'IA et les considérations de cybersécurité. Ce règlement rehausse les exigences de conformité pour les machines à haut risque, y compris l'évaluation de conformité par un tiers lorsqu'un comportement auto-évolutif via l'apprentissage automatique est utilisé dans des fonctions de sécurité. En conséquence, les exigences de conformité et de documentation augmentent pour les cellules de picking dotées d'IA et les flottes de picking basées sur des AMR.
En Amérique du Nord, la conformité en matière de sécurité repose sur des normes consensuelles et des directives d'application sur le lieu de travail. La norme ANSI/A3 R15.06-2025 met à jour la sécurité des systèmes robotiques industriels et clarifie l'évaluation des risques pour les applications collaboratives, de plus en plus considérées comme des applications collaboratives plutôt que comme des attributs propres aux cobots uniquement. Le Canada s'aligne via la norme CSA Z434-2026, qui inclut des approches mises à jour en matière de protection, d'évaluation des risques et de cybersécurité. Dans toutes les régions, les intégrateurs et les utilisateurs finaux dans les entrepôts et les centres de traitement des commandes font face à des exigences accrues en matière de gestion du changement, car les mises à jour logicielles introduisant de nouveaux risques peuvent déclencher des obligations de réévaluation en vertu des cadres modernes de conformité des machines.
Analyse de la chaîne de valeur
La chaîne de valeur commence en amont avec les composants d'actionnement et de mouvement (servomoteurs, réducteurs, entraînements), les capteurs et le calcul (vision 3D, caméras, GPU embarqués, scanners de sécurité), ainsi que les outils en bout de bras (préhenseurs à ventouse et à doigts) qui déterminent la couverture des SKU, en particulier pour les articles déformables d'épicerie et de grande consommation. En aval intermédiaire, les fabricants de robots (OEM) et les fournisseurs de solutions intègrent bras fixes, robots collaboratifs et plateformes mobiles dans des cellules ou des flottes de picking. Les fournisseurs de logiciels d'IA offrent la perception, la planification de la préhension et la gestion des exceptions, ce qui différencie de plus en plus les offres à mesure que les coûts matériels diminuent. Les intégrateurs de systèmes et les fournisseurs de solutions d'entrepôt combinent ensuite le picking avec des solutions goods-to-person (ASRS/navettes/stockage en cube), des convoyeurs et une connectivité WMS/WES, ainsi qu'une validation de sécurité. Il s'agit d'une étape clé, car la performance du picking en production dépend de la présentation des bacs propre au site, du mix de SKU et des contraintes de débit.
En aval, les acheteurs incluent les centres de traitement des commandes du e-commerce et du commerce de détail, la logistique 3PL/colis, la micro-préparation en épicerie, ainsi que des secteurs réglementés comme la pharmacie qui exigent la traçabilité. Les modèles commerciaux vont au-delà du capex vers le Robots-as-a-Service, déplaçant la captation de valeur vers les logiciels, les services et le support de cycle de vie, y compris la surveillance à distance, la maintenance et les pièces détachées. L'activité sur le terrain illustre également comment les déploiements fonctionnent comme un système combiné : Brightpick a élargi l'usage d'Autopicker sur un site du Tennessee jusqu'à une flotte de 50 robots pour augmenter les taux de picking, tandis que les déploiements de Geek+ et les évolutions de produits telles que le RoboShuttle V5 continuent d'associer le stockage par navette aux postes de picking par bras robotisé. Les grands réseaux peuvent également façonner les feuilles de route des fournisseurs grâce à l'apprentissage par volume et aux données opérationnelles, renforçant le rôle des données de la base installée dans l'amélioration du taux de réussite du picking par IA et l'élargissement de la couverture des SKU.
Paysage concurrentiel
L'innovation et l'intégration déterminent le succès futur
L'intensité concurrentielle est modérée. Aucun fournisseur unique ne dépasse une part mondiale à deux chiffres, mais des fossés techniques se constituent autour des algorithmes d'IA, des préhenseurs spécifiques au domaine et de l'expérience d'intégration. RightHand Robotics et Covariant exploitent de vastes ensembles de données opérationnelles pour affiner les intelligences délivrées par le cloud, tandis qu'AutoStore, Geek+ et OTTO Motors regroupent des systèmes de stockage et de récupération automatisés (ASRS), des robots mobiles autonomes (AMR) et des bras de prélèvement de pièces en plateformes clés en main.
Les investissements stratégiques balisent la voie vers la mise à l'échelle. La participation de Rockwell Automation en mars 2025 dans RightHand Robotics vise à intégrer le prélèvement de premier plan dans l'écosystème de contrôle de Rockwell, élargissant les marchés adressables et accélérant les délais d'intégration. Les innovateurs de taille intermédiaire se concentrent sur des niches inexploitées. Nexera Robotics a levé 4,5 millions USD pour affiner les préhenseurs souples destinés aux articles d'épicerie irréguliers, s'attaquant à un point de douleur que les acteurs établis n'ont pas encore maîtrisé.
L'intégration verticale s'accélère. Des géants des services logistiques comme DHL s'engagent sur des dizaines de millions dans des entrepôts de sciences de la vie automatisés équipés de flottes Geek+, verrouillant un savoir-faire propriétaire qui renforce la fidélisation des clients. Simultanément, les acteurs axés sur le logiciel s'associent aux fabricants de matériel (OEM) pour garantir une couverture de garantie et de maintenance de bout en bout, une tactique qui rassure les clients à aversion au risque et compresse les cycles de sélection des fournisseurs.
Leaders de l'industrie des robots de prélèvement de pièces
-
RightHand Robotics
-
Berkshire Grey
-
Covariant
-
Plus One Robotics
-
Ocado Group (Solutions Robotiques)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Robots de Prélèvement de Pièces Entreprises couvertes dans ce rapport
- RightHand Robotics Inc.
- Berkshire Grey Inc.
- Covariant
- Plus One Robotics Inc.
- Universal Robots A/S (Teradyne Inc.)
- Locus Robotics Corp.
- Ocado Group plc
- KNAPP AG
- Dematic Group (KION AG)
- Swisslog Holding AG
- GreyOrange Pte Ltd
- Mujin Inc.
- XYZ Robotics Inc.
- Nomagic Inc.
- Osaro Inc.
- Nimble Robotics Inc.
- Lyro Robotics Pty Ltd
- Robomotive BV
- Hand Plus Robotics Pte Ltd
- SSI SCHAEFER Group
- Daifuku Co. Ltd.
Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent là où les opérateurs peuvent supprimer les déplacements manuels et les prélèvements répétitifs tout en gérant la variabilité des SKU, en particulier dans les sites de traitement existants (brownfield) qui recherchent des rénovations plutôt que des reconstructions complètes. Dans ce contexte de marché, le RaaS représente déjà 60,30 % des installations de 2025, ce qui crée une opportunité pour les fournisseurs qui regroupent robots, mises à jour logicielles et maintenance dans des contrats de paiement par prélèvement ou d'abonnement adaptés à la demande de haute saison. Les déploiements d'entreprise et de plateforme montrent la direction prise : Zalando a annoncé le déploiement de jusqu'à 50 robots Nomagic alimentés par IA dans l'ensemble de son réseau européen de traitement des commandes pour le picking au niveau de l'article et la manipulation de boîtes à chaussures (mars 2026), et Maersk a déployé un centre de traitement des commandes robotisé goods-to-person à Singapour utilisant des systèmes Hai Robotics et des AMR (avril 2026). Ces deux exemples illustrent la demande pour des solutions de bout en bout intégrant stockage, mobilité et picking.
Le picking défini par logiciel élargit également les ensembles de SKU adressables en réduisant la dépendance à la formation par article et en améliorant la gestion des exceptions, ce qui est particulièrement pertinent dans l'épicerie et la grande consommation, où les articles déformables et les KPI stricts de premier prélèvement ont limité l'automatisation. Les progrès technologiques continus et les cycles d'apprentissage opérationnel créent de l'espace pour les fournisseurs capables de démontrer une intégration rapide de nouveaux articles, de fournir une validation de sécurité robuste pour les applications collaboratives, et de coordonner l'orchestration avec les systèmes WES/WMS à travers des flottes hétérogènes. Alors que l'Europe évolue vers un environnement de double conformité pour la sécurité des machines et les obligations liées à l'IA, les fournisseurs capables de proposer des artefacts de conformité productisés, incluant l'évaluation des risques, la journalisation, la cybersécurité et la gouvernance des mises à jour, disposent d'un atout pratique pour les déploiements multinationaux, en particulier alors que le picking à la pièce basé sur des AMR mobiles s'étend au-delà des pilotes vers des flottes de plus grande envergure.
Développements industriels récents dans Marché des Robots de Prélèvement de Pièces
- Février 2026 : Berkshire Grey a lancé le déchargeur robotisé de remorques Scoop pour automatiser le déchargement dans des environnements de quai à forte variabilité. En s'attaquant à l'un des flux entrants les plus intensifs en main-d'œuvre et les plus sensibles en matière de sécurité, ce lancement élargit le périmètre de l'automatisation au-delà des postes de picking et soutient l'automatisation de bout en bout des flux de matériaux pour les grands opérateurs de colis et d'entrepôts.
- Novembre 2025 : RightHand Robotics a lancé RightPick One, un système de picking à la pièce plus compact et moins coûteux. Cette évolution de produit vise l'adoption dans des sites à espace limité et offre un point de départ plus simple pour les opérations souhaitant standardiser des cellules avant de passer à des flottes plus importantes ou à une complexité de SKU plus élevée.
- Octobre 2024 : Berkshire Grey a lancé le Put Wall V3 pour la consolidation automatisée des commandes. Cela soutient des flux de tri et d'emballage à plus haut débit et complète le picking robotisé en réduisant les interventions manuelles en aval au stade final de consolidation.
Marché des Robots de Prélèvement de Pièces Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les robots conçus pour identifier, saisir et placer des articles individuels dans les opérations d'entrepôt et de distribution, utilisant généralement un guidage par vision et une préhension en bout de bras. Nous dimensionnons le marché au moment où un système est vendu ou où un contrat de service commence.
Exclusions du périmètre : nous excluons de ce décompte les robots de palettisation au niveau des caisses, les robots de récolte agricole et les systèmes de micro-prélèvement et de placement à l'échelle laboratoire.
Aperçu de la segmentation
-
Par type de robot
- Collaboratif
- Bras fixe
- Robot mobile autonome (AMR) de prélèvement de pièces mobile
- Autres
-
Par composant
- Matériel
- Logiciel
- Services
-
Par secteur d'utilisation final
- Centres d'exécution des commandes e-commerce / commerce de détail
- Pharmaceutique et soins de santé
- Épicerie et FMCG
- Logistique 3PL / logistique des colis
- Autres
-
Par capacité de charge utile
- Jusqu'à 5 kg
- 5-10 kg
- Au-dessus de 10 kg
-
Par modèle de déploiement
- Achat en capital (CapEx)
- Robots en tant que service (RaaS)
-
Par géographie
-
Amérique du Nord
- États-Unis
- Canada
- Mexique
-
Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
-
Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
-
Asie
- Chine
- Japon
- Corée du Sud
- Inde
- Singapour
- Reste de l'Asie
-
Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats Arabes Unis
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
-
Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir le cadre du marché avant de commencer la modélisation des chiffres. Nous nous sommes appuyés sur des sources publiques et non payantes telles que les publications de la Fédération internationale de robotique, les séries commerciales et manufacturières du Bureau du recensement des États-Unis, les statistiques industrielles d'Eurostat, les tableaux d'importation et d'exportation d'UN Comtrade pour les codes SH liés à la robotique, et les résultats de recherche de brevets de l'Office américain des brevets et des marques sur les thèmes de la vision et de la préhension.
En complément, nous avons examiné les dépôts de sociétés, les présentations aux investisseurs, les catalogues de produits et les couvertures réputées de l'automatisation logistique pour comprendre les configurations types des systèmes et la manière dont la tarification est structurée. Le cas échéant, nous avons également utilisé des abonnements payants pour les données financières et le renseignement sur les entreprises, les actualités et les données financières, les bases de données de brevets et une base de données d'expéditions d'importation et d'exportation au niveau des envois pour vérifier les signaux de demande. Les sources documentaires listées ici sont illustratives, et de nombreuses autres références publiques et payantes ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire a été utilisé pour confirmer ce qui est réellement acheté pour le prélèvement de pièces et ce qui est comptabilisé comme une ligne d'automatisation distincte. Nous avons échangé avec des intégrateurs de robots, des équipes d'automatisation d'entrepôts, des fournisseurs de composants (vision, préhenseurs, contrôleurs) et des utilisateurs finaux dans les secteurs de la vente au détail, de l'exécution des commandes du commerce électronique et des opérations de prestataires logistiques tiers (3PL) pour valider le rythme d'adoption, les structures types des contrats (vente en capital versus service) et les niveaux d'utilisation pratiques selon les régions.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Directeurs généraux (CXO) : 12 % | Asie-Pacifique : 50 % |
| Niveau intermédiaire : 59 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 30 % |
| Acteurs de plus petite taille : 14 % | Responsables : 58 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
Notre modèle principal utilise une approche par bassin de demande dans laquelle la croissance du débit des entrepôts et la pénétration de l'automatisation sont traduites en capacité de prélèvement déployable, puis converties en revenus annuels à l'aide d'une tarification système mixte. Pour rester ancré dans la réalité, les totaux sont corroborés par des approximations ascendantes sélectives, telles que l'échantillonnage des revenus des intégrateurs, les ajouts à la base installée déduits des annonces publiques, et une vérification utilisant le prix de vente moyen échantillonné multiplié par les expéditions unitaires estimées.
Les données d'entrée déterminantes dans ce marché comprennent la croissance des commandes du commerce électronique et la complexité des références, la disponibilité de la main-d'œuvre et la pression salariale dans les entrepôts, la part des installations exploitant des flux marchandises-vers-personne ou des flux activés par AMR, le nombre moyen de prélèvements par heure réalisés en production par les robots, et les taux d'attachement typiques pour les mises à niveau de vision et de préhenseurs. Lorsque des lacunes apparaissent dans les vérifications ascendantes (par exemple, les revenus de sociétés privées ou la tarification groupée), nous les comblons avec des fourchettes convenues lors des entretiens, puis nous les affinons en tenant compte des réalités de déploiement au niveau régional. Pour les prévisions, nous avons utilisé une analyse de scénarios soutenue par une couche de lissage exponentiel sur les principaux moteurs de la demande, puis nous avons aligné la courbe finale sur ce que les opérateurs et les intégrateurs anticipent en termes de calendrier de déploiement et de délais de montée en charge.
Validation des données et cycle de mise à jour
Les résultats sont recoupés avec des signaux indépendants tels que les tendances d'expédition de robots industriels, les commentaires sur les dépenses d'investissement dans les entrepôts et les indicateurs d'adoption de l'automatisation, puis examinés pour détecter les incohérences évidentes par géographie et comportement d'utilisation finale. Si un segment présente un saut ou une baisse inhabituelle, les hypothèses sont réexaminées et les experts sont recontactés pour confirmer si cela est dû à la tarification, au calendrier des contrats ou à un projet ponctuel. Avant la validation finale, un autre analyste examine la logique, les données d'entrée et les calculs afin de détecter rapidement tout maillon faible.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs modifient les perspectives de demande ou de tarification. Avant la livraison, nous effectuons une nouvelle vérification des hypothèses clés afin que les clients reçoivent la vision la plus actuelle disponible à ce moment-là.
Dimensionnement du marché des robots de prélèvement de pièces par Mordor Intelligence comparé à d'autres estimations publiées
Les tailles de marché publiées pour les robots de prélèvement de pièces peuvent sembler très éloignées les unes des autres, même lorsqu'elles décrivent des cas d'usage similaires en entrepôt. Les différences proviennent généralement de ce que chaque éditeur comptabilise comme une vente de robot de prélèvement de pièces, du moment de comptabilisation des revenus utilisé et de la vitesse à laquelle l'adoption est supposée se développer dans les installations.
Les palettiseurs au niveau des caisses constituent l'une des plus grandes sources de confusion, et cet équipement se situe en dehors du périmètre de Mordor Intelligence pour ce marché, ce qui peut faire monter certains totaux externes même si l'économie unitaire semble réaliste. D'autres écarts proviennent du fait que les estimations comptabilisent uniquement le matériel robotique ou incluent la vision, les préhenseurs, le logiciel et l'intégration dans la valeur du système, et si la tarification est modélisée comme une vente unique ou comme le début d'un contrat de service, ce qui décale les revenus entre les années.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,70 milliard USD (2025) | |
| Cabinet de conseil mondial A | 1,15 milliard USD (2025) | Souvent limité aux expéditions de matériel de bras robotiques et à une définition plus étroite du prélèvement de pièces, avec une inclusion limite de la vision, des préhenseurs et de la valeur d'intégration que les acheteurs paient généralement dans le cadre des cellules déployées. |
| Association professionnelle du secteur B | 2,35 milliards USD (2025) | Peut élargir le périmètre à l'automatisation adjacente des entrepôts comme la manutention de caisses et la palettisation, et peut appliquer des prix de vente moyens agressifs sans distinguer les déploiements de systèmes complets des mises à niveau partielles. |
Le tableau montre que l'écart s'explique principalement par le périmètre et le moment de comptabilisation des revenus, et non par un désaccord sur le fait que les robots sont rapidement adoptés. En maintenant l'unité d'analyse liée aux systèmes de prélèvement au niveau des pièces déployés et en vérifiant les hypothèses de tarification et d'adoption avec de vrais opérateurs, nous parvenons à une valeur de marché traçable à des données d'entrée claires et à des étapes reproductibles.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des robots de prélèvement de pièces et ses perspectives de croissance ?
Le marché a enregistré un chiffre d'affaires de 2,58 milliards USD en 2026 et est en voie d'atteindre 20,78 milliards USD d'ici 2031, affichant un TCAC de 51,78 %.
Quel segment domine actuellement la part du marché des robots de prélèvement de pièces ?
Les robots collaboratifs détenaient une part de chiffre d'affaires de 45,40 % en 2025, bénéficiant d'une collaboration homme-robot sécurisée dans des flux de travail mixtes.
Pourquoi l'Asie-Pacifique croît-elle plus vite que les autres régions ?
Le vieillissement de la main-d'œuvre, la hausse des salaires et la forte pénétration du e-commerce poussent l'Asie-Pacifique à un TCAC de 54,9 %, le plus élevé parmi toutes les régions.
Comment le modèle de robots en tant que service (RaaS) transforme-t-il les stratégies d'approvisionnement ?
Le RaaS transforme l'automatisation des dépenses en capital (CapEx) en dépenses opérationnelles (OpEx), représentant déjà 60,30 % des déploiements de 2025 et permettant aux entreprises de faire évoluer leurs flottes pendant les périodes de pointe sans acheter du matériel.
Quel obstacle technique freine le plus l'automatisation de l'épicerie ?
Les préhenseurs actuels peinent encore avec les articles déformables, maintenant les taux de réussite autour de 75-80 % et limitant l'adoption là où les détaillants exigent une précision de premier prélèvement quasi parfaite.