
Taille et part de marché des catalyseurs à transfert de phase
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
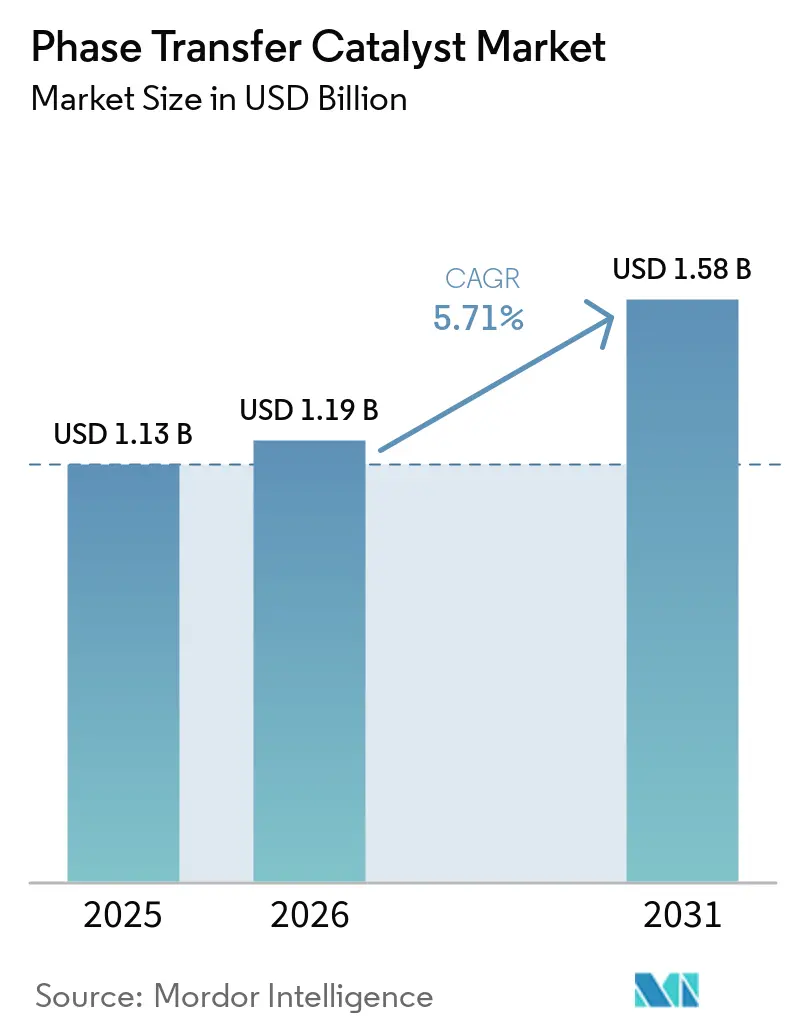
| Taille du Marché (2026) | 1.19 Milliards de dollars |
| Taille du Marché (2031) | 1.58 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.71 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des catalyseurs à transfert de phase par Mordor Intelligence
La taille du marché des catalyseurs à transfert de phase devrait passer de 1,13 milliard USD en 2025 à 1,19 milliard USD en 2026 et devrait atteindre 1,58 milliard USD d'ici 2031, avec un CAGR de 5,71 % sur la période 2026-2031. La demande soutenue provient de l'adoption de la chimie verte dans le secteur pharmaceutique, de l'expansion de la production de batteries lithium-ion et des avantages en termes de coûts de la catalyse hétérogène. Les additifs pour électrolytes de batteries représentent un créneau en croissance rapide qui compense la pression sur les prix dans la synthèse pharmaceutique traditionnelle. L'intensification de la concurrence des systèmes à liquides ioniques et enzymatiques incite les acteurs établis à investir dans des catalyseurs supportés et dans l'intégration verticale afin de contenir la volatilité des matières premières. Les producteurs intégrés qui contrôlent la capacité en brome, en soude caustique et en sels d'ammonium quaternaire restent mieux protégés des fluctuations des prix des matières premières en 2025, ce qui leur permet de préserver leurs marges tout en répondant aux normes environnementales de plus en plus strictes.
Principaux enseignements du rapport
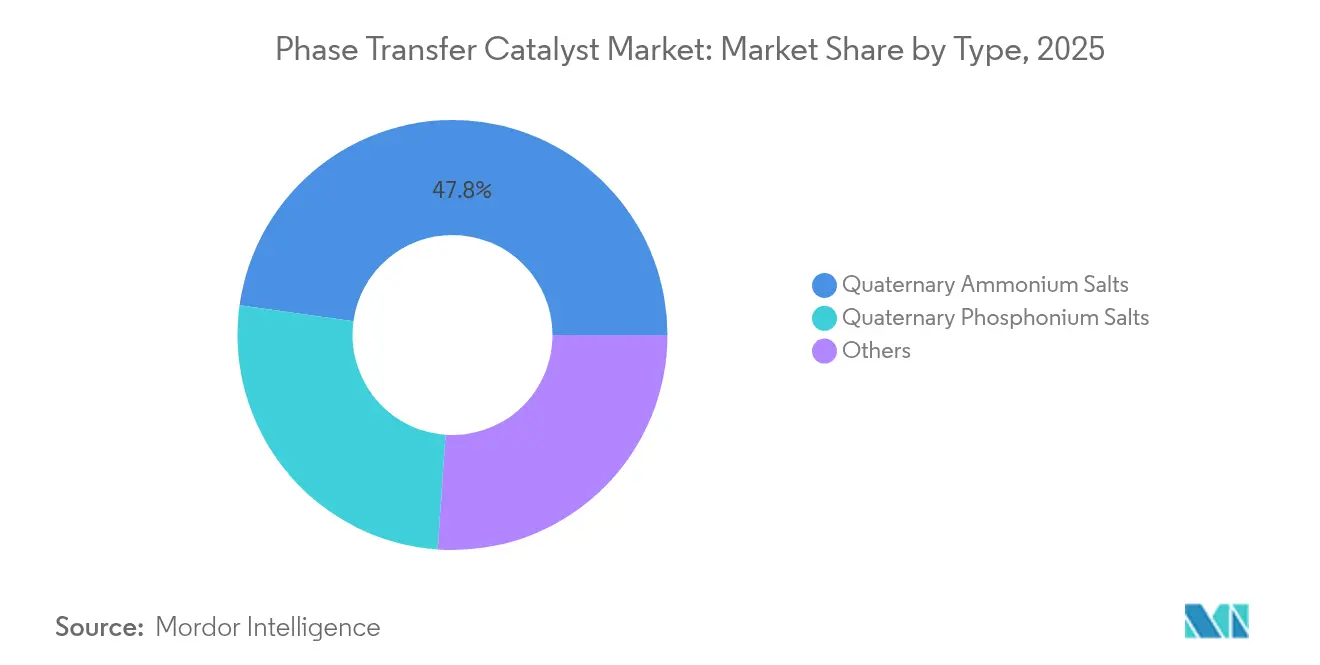
- Par type, les sels d'ammonium quaternaires détenaient 47,79 % de la part de marché des catalyseurs à transfert de phase en 2025 et progressent à un CAGR de 5,89 % jusqu'en 2031.
- Par forme, les catalyseurs à transfert de phase liquides représentaient 52,05 % de la taille du marché des catalyseurs à transfert de phase en 2025, tandis que les catalyseurs à transfert de phase supportés/immobilisés affichent la croissance future la plus rapide avec un CAGR de 6,02 % jusqu'en 2031.
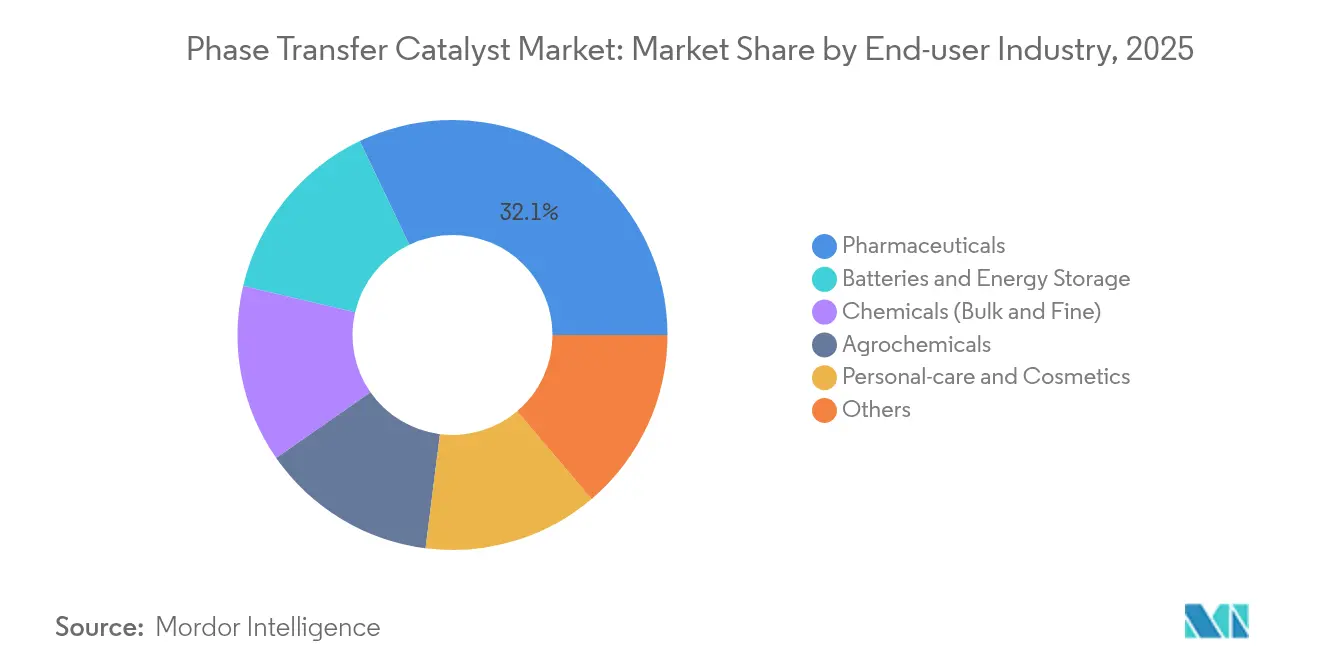
- Par secteur d'utilisation final, le segment pharmaceutique a capté 32,10 % de la part de revenus en 2025 sur le marché des catalyseurs à transfert de phase ; le segment Batteries et stockage d'énergie progresse au CAGR le plus rapide, soit 6,88 %, jusqu'en 2031 sur le marché des catalyseurs à transfert de phase.
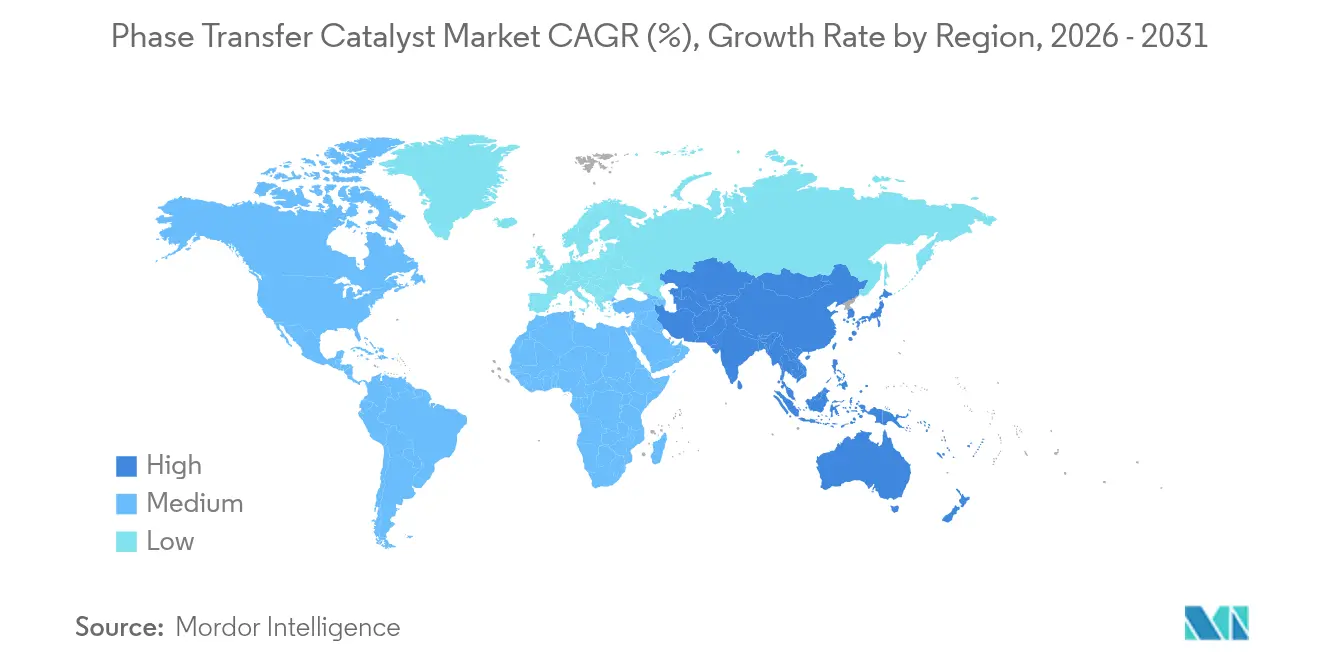
- Par géographie, l'Asie-Pacifique détenait 37,55 % de la part de marché des catalyseurs à transfert de phase en 2025 et est en voie d'atteindre un CAGR de 6,18 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Application croissante dans les API pharmaceutiques | +1.8% | Asie-Pacifique, Amérique du Nord | Moyen terme (2 à 4 ans) |
| Effet d'entraînement côté demande lié à la conformité à la chimie verte | +1.5% | UE, Amérique du Nord | Long terme (≥ 4 ans) |
| Expansion de la production de principes actifs agrochimiques | +1.2% | Asie-Pacifique, Amérique latine | Moyen terme (2 à 4 ans) |
| Avantage en termes de coût de procédé par rapport aux catalyseurs homogènes | +0.9% | Mondial | Court terme (≤ 2 ans) |
| Utilisation dans les additifs pour électrolytes de batteries Li-ion | +1.1% | Asie-Pacifique, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Application croissante dans les API pharmaceutiques
Les fabricants pharmaceutiques s'appuient sur la catalyse à transfert de phase pour satisfaire aux exigences de la chimie verte tout en maîtrisant les coûts, mettant en lumière les tendances du secteur des catalyseurs à transfert de phase. Des conditions réactionnelles douces réduisent les apports énergétiques, et la recyclabilité des catalyseurs diminue les déchets à éliminer. La réorganisation d'Evonik Industries AG autour des spécialités lipidiques pour les thérapies à base d'ARNm illustre la façon dont les grands fournisseurs se recentrent sur des intermédiaires pharmaceutiques à plus haute valeur ajoutée. L'adoption de la fabrication en continu aux États-Unis et en Europe accroît la demande de systèmes supportés qui simplifient la récupération des catalyseurs. Les programmes de relocalisation dans les deux régions ajoutent une impulsion supplémentaire en faveur de solutions CTP locales et durables qui concurrencent l'offre historique asiatique à bas coût.
Effet d'entraînement côté demande lié à la conformité à la chimie verte
La réglementation environnementale soutient l'adoption régulière des catalyseurs à transfert de phase dans le secteur des catalyseurs à transfert de phase. L'Agence de protection de l'environnement des États-Unis (EPA) vise désormais une réduction de 65 % de l'utilisation de polluants atmosphériques dangereux, orientant les installations chimiques vers des voies aqueuses ou sans solvant que les catalyseurs à transfert de phase permettent[1]. La réglementation californienne sur les produits de consommation impose des plafonds stricts en COV, favorisant les réactions en phase aqueuse. La stratégie chimique de l'UE récompense en outre les catalyseurs d'économie circulaire à faibles émissions. Les achats motivés par la conformité soutiennent les volumes de catalyseurs à transfert de phase même lors de ralentissements macroéconomiques, conférant aux pionniers un avantage concurrentiel sur les marchés sensibles à l'environnement.
Expansion de la production de principes actifs agrochimiques
Les fabricants agrochimiques d'Asie-Pacifique adoptent les catalyseurs à transfert de phase pour améliorer la sélectivité et réduire la formation de sous-produits, reflétant les tendances du marché des catalyseurs à transfert de phase. La synthèse inverse par catalyse à transfert de phase de l'acide 2,4-D produit des flux de produits plus purs, réduisant les coûts de traitement des effluents. Les catalyseurs multi-sites émergents améliorent les indices de rotation, augmentant la productivité des gammes d'herbicides et de fongicides. La littérature sur les brevets de Dow Agrosciences témoigne d'une migration à l'échelle de l'industrie vers les catalyseurs à transfert de phase dans les molécules de protection des cultures de nouvelle génération. La demande croissante de pesticides de précision et les investissements croissants dans la sécurité alimentaire soutiennent ce moteur.
Avantage en termes de coût de procédé par rapport aux catalyseurs homogènes
Les catalyseurs à transfert de phase réduisent considérablement les volumes de solvants, éliminent le matériel de séparation de phases et permettent la réutilisation des catalyseurs, au bénéfice du marché des catalyseurs à transfert de phase. Les systèmes à base de fibres et d'ammonium quaternaire restent actifs sur 15 cycles avec une perte de rendement négligeable, réduisant les coûts variables. Les réacteurs continus à catalyse par transfert de phase réduisent les émissions de COV par rapport aux opérations en batch, diminuant les frais d'autorisation. Les phases ioniques liquides supportées ajoutent des gains de sélectivité sans sacrifier le débit, offrant aux fabricants un allègement tangible des dépenses opérationnelles.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières pour les sels d'ammonium quaternaire | –1.3% | Asie-Pacifique | Court terme (≤ 2 ans) |
| Concurrence des liquides ioniques et des catalyseurs enzymatiques | –0.8% | Amérique du Nord, UE | Moyen terme (2 à 4 ans) |
| Surveillance de la toxicité aquatique des sels de phosphonium | –0.6% | UE, Californie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières pour les sels d'ammonium quaternaire
Brome Les prix du brome ont augmenté de plus de 40 % au début de l'année 2025 en raison de perturbations logistiques sur les routes chinoises et jordaniennes, affectant le marché des catalyseurs à transfert de phase. La tension simultanée sur la soude caustique, alimentée par la reprise du secteur de la construction, menace la stabilité de l'approvisionnement. Les usines européennes de chlore-alcali font face à l'inflation énergétique, répercutant des coûts plus élevés sur les acheteurs de catalyseurs à transfert de phase. Les producteurs disposant de ressources captives en chlore et en brome ou de contrats à long terme atténuent ces chocs et maintiennent une tarification compétitive.
Concurrence des catalyseurs à base de liquides ioniques et enzymatiques
Les liquides ioniques protiques offrent une plus grande compatibilité avec les substrats et des paramètres de durabilité supérieurs sur le marché des catalyseurs à transfert de phase, notamment dans les réactions de production de biodiesel et de conversion du CO₂. Les enzymes dans les solvants eutectiques profonds améliorent les rendements des intermédiaires pharmaceutiques tout en réduisant l'empreinte toxicologique. Les systèmes hybrides supportés associent la sélectivité des liquides ioniques à l'efficacité de transfert de masse des catalyseurs à transfert de phase, remettant en question les formats traditionnels à base d'ammonium quaternaire. À mesure que le contrôle réglementaire se renforce, ces alternatives capteront des parts dans les segments à haute valeur ajoutée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les sels d'ammonium dominent le marchéLes sels d'ammonium quaternaire détiennent une part dominante de 47,79 %. Leur large déploiement dans la synthèse pharmaceutique et agrochimique, des chaînes d'approvisionnement bien établies et des mécanismes réactionnels bien documentés les maintiennent à l'avant-garde. Le segment devrait croître à un TCAC de 5,89 % jusqu'en 2031, porté par la demande croissante de procédés efficaces et respectueux de l'environnement. Les sels de phosphonium quaternaire occupent le niveau suivant, séduisant les formulateurs d'électrolytes pour batteries à la recherche d'une plus grande résistance thermique. La catégorie de niche « Autres », qui englobe les catalyseurs chiraux et multi-sites, répond aux besoins de la synthèse asymétrique pour des API de spécialité où la pureté énantiomère commande des prix premium.



Par forme :
les systèmes supportés gagnent en dynamismeLes formulations liquides ont dominé le marché des catalyseurs à transfert de phase en 2025 avec une part de 52,05 %. Des protocoles de manipulation éprouvés et la compatibilité avec les réacteurs existants soutiennent la demande dans le secteur de la chimie fine. Les systèmes supportés/immobilisés sont toutefois appelés à dépasser les autres formes avec un CAGR de 6,02 %, reflétant la préférence de l'industrie pour des catalyseurs qui simplifient la séparation, minimisent les rejets d'ammonium quaternaire et réduisent l'empreinte totale en solvants.
Par secteur d'utilisation final :
les applications pour batteries s'accélèrentLe secteur pharmaceutique a conservé 32,10 % de la part de marché des catalyseurs à transfert de phase en 2025, porté par la conformité à la chimie verte et les initiatives de fabrication en continu. Parallèlement, les batteries et le stockage d'énergie affichent le TCAC le plus élevé à 6,88 %, propulsé par l'adoption mondiale des véhicules électriques et les programmes de stockage à l'échelle du réseau. Les additifs à base d'ammonium quaternaire atténuent la résistance interfaciale et prolongent la durée de vie des cycles, des attributs prisés par les fabricants de cellules visant des garanties plus longues.
Les producteurs chimiques utilisent les catalyseurs à transfert de phase pour réduire les coûts dans les gammes de produits courants sur le marché des catalyseurs à transfert de phase, tandis que les formulateurs agrochimiques exploitent une sélectivité accrue pour les intermédiaires de pesticides. Les applications dans les soins personnels progressent régulièrement malgré la surveillance du profil de sécurité de l'ammonium quaternaire dans les produits rincés. L'innovation axée sur les batteries complète la proposition de valeur : des additifs multifonctionnels pour électrolytes employant les principes des catalyseurs à transfert de phase sont en cours de développement pour résoudre les problèmes de formation de dendrites et de risques d'emballement thermique, ouvrant potentiellement la voie aux batteries à l'état solide de prochaine génération.

Analyse géographique
Marché des Catalyseurs à Transfert de Phase en Asie-Pacifique
L'Asie-Pacifique détient une part de 37,55 % sur le marché des catalyseurs à transfert de phase et devrait afficher un CAGR de 6,18 % d'ici 2031. La transition de la Chine vers des principes actifs pharmaceutiques complexes et le développement des capacités en chimie de spécialité de l'Inde soutiennent la domination régionale. Les expansions multinationales, telles que l'augmentation des capacités en amines de spécialité d'Evonik à Nanjing, consolident davantage la base d'approvisionnement. Les gigafactories régionales de batteries lithium-ion accroissent la demande d'additifs pour électrolytes, renforçant un écosystème de catalyseurs à transfert de phase autosuffisant.
Marché des Catalyseurs à Transfert de Phase en Amérique du Nord et en Europe
L'Amérique du Nord demeure un acheteur clé sur le marché des catalyseurs à transfert de phase, soutenue par les incitations à la relocalisation industrielle et un contrôle environnemental accru. Les seuils de polluants dangereux fixés par l'EPA pour 2025 poussent les entreprises chimiques vers des procédés utilisant des catalyseurs à transfert de phase avec des charges en solvants réduites, garantissant une demande de base résiliente. L'Europe privilégie la durabilité et l'alignement sur l'économie circulaire, stimulant l'adoption de catalyseurs recyclables et de systèmes hybrides à liquides ioniques. La Stratégie chimique de l'UE stipule des critères de conception sûre et durable, positionnant les catalyseurs à transfert de phase supportés comme une alternative privilégiée aux procédés halogénés homogènes traditionnels.
Paysage réglementaire
La réglementation chimique touchant les catalyseurs de transfert de phase se durcit dans les deux marchés d'importation les plus exigeants en matière de conformité, les États-Unis et l'Union européenne. Cela accroît la charge documentaire pour les chimies à base de sels d'ammonium quaternaire et de catalyseurs apparentés utilisés dans les chaînes de valeur pharmaceutiques, agrochimiques et des batteries. Aux États-Unis, l'EPA a finalisé en décembre 2024 des mises à jour de la réglementation TSCA relative aux nouvelles substances chimiques, alignant plus étroitement les évaluations sur les exigences du Lautenberg Act et restreignant des voies telles que les exemptions pour faible volume et les exemptions pour faible rejet et exposition pour certaines chimies persistantes, bioaccumulables et toxiques. Cela peut ralentir la commercialisation de nouvelles variantes de catalyseurs de transfert de phase.
En 2026, l'EPA a également renforcé l'utilisation des Significant New Use Rules (SNUR), qui exigent une notification préalable (généralement 90 jours) avant de démarrer des usages nouveaux désignés. En Europe, la conformité est façonnée par la planification des restrictions REACH et une feuille de route de restriction évolutive mise à jour fin juin 2025, renforçant la nécessité de dossiers précoces de données sur les dangers et l'exposition ainsi qu'une gestion responsable des substances pour les fournisseurs desservant des utilisateurs finaux réglementés. Parallèlement aux régimes américain et européen, les travaux de l'OCDE sur la sécurité chimique (rapport d'avancement en 2025) continuent d'influencer les méthodes d'essai mondiales et les attentes en matière de dossiers, poussant les fournisseurs multinationaux de catalyseurs de transfert de phase vers une génération de données plus harmonisée et un positionnement produit axé sur une conception plus sûre.
Analyse de la chaîne de valeur
La chaîne de valeur des catalyseurs de transfert de phase débute avec les matières premières liées aux filières chlore-alcali et brome (ainsi que les intrants d'alkylation associés utilisés pour la quaternisation), puis se poursuit avec la synthèse de familles de catalyseurs telles que les sels d'ammonium quaternaire, les sels de phosphonium quaternaire, les bases d'ammonium quaternaire et des catalyseurs spécialisés tels que les éthers couronnes. L'intégration amont dans le brome et les produits chimiques de base est stratégiquement importante car la volatilité des matières premières affecte directement l'économie des produits d'ammonium quaternaire courants. Les systèmes supportés et immobilisés ajoutent également des intrants supplémentaires (supports, résines ou supports solides) et des étapes de traitement pour améliorer la récupération et réduire les rejets.
La production intermédiaire est concentrée parmi des fabricants spécialisés fortement présents en Asie. Cela inclut des fournisseurs basés en Inde tels que Pacific Organics, Prabhat Chemiorganics, Delta Finochem et Element Chemilink, ainsi que des producteurs basés en Chine tels que Zibo Koyon Chemical Technology et Kente Catalysts. En aval, les catalyseurs de transfert de phase sont vendus via des contrats directs et des distributeurs vers les secteurs pharmaceutique, agrochimique, des produits chimiques en vrac et de spécialité, des soins personnels, ainsi que la chaîne émergente d'additifs pour batteries et stockage d'énergie. La qualification et la constance lot à lot sont essentielles, et des points de contrôle réglementaires façonnent les achats, notamment les mises à jour TSCA de l'EPA de décembre 2024 pour l'examen des nouvelles substances chimiques, qui peuvent augmenter la charge de travail préalable à la mise sur le marché pour les nouvelles chimies de catalyseurs. Par conséquent, les fournisseurs desservant les clients américains et européens ont tendance à privilégier des chimies bien caractérisées, des systèmes qualité robustes et une documentation de sécurité défendable.
Paysage concurrentiel
Concentration du Marché
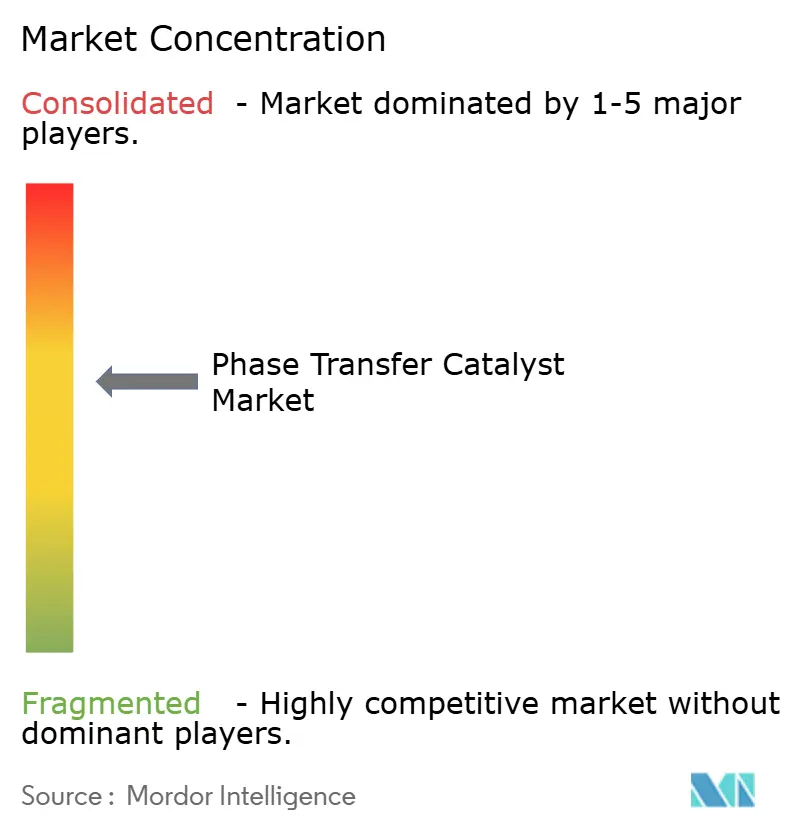
Le marché des catalyseurs à transfert de phase présente une fragmentation modérée. Evonik Industries AG, Solvay et Dishman Carbogen Amcis Ltd ancrent le segment haut de gamme grâce à des matières premières intégrées verticalement et des empreintes mondiales de services techniques. La pression concurrentielle s'intensifie alors que les alternatives à base de liquides ioniques et enzymatiques rivalisent pour des parts dans les marchés réglementés. Les acteurs en place répondent en développant leurs gammes de catalyseurs supportés et en s'approvisionnant en précurseurs d'ammonium quaternaire renouvelables.
Leaders du secteur des catalyseurs à transfert de phase
-
Solvay
-
Merck KGaA
-
SACHEM Inc.
-
Tatva Chintan Pharma Chem Ltd
-
Dishman Carbogen Amcis Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des catalyseurs à transfert de phase Entreprises couvertes dans ce rapport
- Cayman Chemical
- Central Drug House
- Dishman Carbogen Amcis Ltd
- Evonik Industries AG
- Kente Catalysts Inc.
- Merck KGaA
- Nippon Chemical Industrial Co. Ltd
- Pacific Organics Pvt Ltd
- PAT Impex
- SACHEM Inc.
- Solvay
- Tatva Chintan Pharma Chem Ltd
Lire l’analyse des entreprises de catalyseur à transfert de phase
Opportunités de marché et perspectives d'avenir
Les formats de catalyseurs à plus forte valeur et plus faciles à manipuler gagnent du terrain là où les fabricants souhaitent réduire les déchets et simplifier la séparation. Cela s'aligne sur le passage du marché vers des systèmes supportés et immobilisés dans la fabrication réglementée. Le traitement en continu constitue un autre domaine d'opportunité, en particulier lorsque les catalyseurs de transfert de phase peuvent être associés à des plateformes en flux continu pour réduire l'utilisation de solvants et améliorer le transfert de masse, comme le montrent des travaux évalués par des pairs en 2026 démontrant un concept de flux continu utilisant des particules solides de NaOH et des catalyseurs de transfert de phase pour réduire les déchets chimiques en synthèse organique.
Du côté de l'offre, les ajouts de capacité et de capabilité dans les catalyseurs spécialisés et les chimies étroitement adjacentes créent des voies permettant aux fournisseurs de capter une demande incrémentale provenant des secteurs pharmaceutique, agrochimique et des applications émergentes de qualité électronique. En Inde, les investissements de Tatva Chintan Pharma Chem à Dahej en 2026, incluant une activité de mise en service liée aux catalyseurs de transfert de phase à base d'ammonium quaternaire et de phosphonium ainsi qu'un plan d'expansion sur site vierge ultérieur à Dahej-III avec une capacité de réacteur nouvelle substantielle, indiquent une montée en puissance active des capacités ciblant les volumes de produits chimiques de spécialité. En Europe, le démarrage opérationnel prévu par BASF en 2026 d'une nouvelle installation de production de catalyseurs à Ludwigshafen, axée sur des catalyseurs haute performance et spécifiques à l'application, souligne un investissement continu dans une infrastructure de fabrication de catalyseurs orientée application, soutenant des formulations spécifiques aux clients et des chaînes d'approvisionnement axées sur la qualification.
Développements industriels récents dans Marché des catalyseurs à transfert de phase
- Juillet 2026 : Tatva Chintan Pharma Chem Ltd a approuvé une expansion sur site vierge à Dahej-III (Gujarat, Inde) avec un investissement annoncé de 200 crores INR et des plans pour ajouter 344 KL de capacité de réacteur agrégée. Le projet accroît la marge de fabrication de l'entreprise pour les chimies de spécialité comprenant les produits catalyseurs de transfert de phase à base d'ammonium quaternaire et de phosphonium. Cela ajoute une pression concurrentielle dans les chaînes d'approvisionnement mondiales où l'approvisionnement en grand volume, constant et documenté en catalyseurs de transfert de phase constitue un facteur de différenciation.
- Mai 2026 : Tatva Chintan Pharma Chem Ltd a annoncé le démarrage de la production commerciale complète de sa phase 3 d'expansion à Dahej, portant sa capacité totale sous licence à 48 000 TPA. Cette montée en puissance améliore la disponibilité à court terme de la production chimique de spécialité pertinente pour les catalyseurs de transfert de phase et les lignes de produits associées, tout en renforçant la réactivité face à une demande client axée sur la qualification. La capacité domestique accrue soutient également un approvisionnement orienté vers l'exportation destiné aux clients pharmaceutiques et agrochimiques préférant un approvisionnement multi-sites.
- Juillet 2025 : Dishman Carbogen Amcis Ltd a mis en avant le bromure d'éthyltriphénylphosphonium (ETPPB) comme offre de catalyseur de transfert de phase lors de l'événement Specialty and Agro Chemicals America 2025. La visibilité accordée aux catalyseurs de transfert de phase à base de phosphonium souligne un accent commercial continu au-delà des sels d'ammonium quaternaire, en particulier pour des applications nécessitant des profils de performance ou de manipulation différents. Ce positionnement produit peut influencer les décisions de changement de fournisseur dans le développement de procédés agrochimiques et de chimie fine.
Marché des catalyseurs à transfert de phase Portée du rapport et méthodologie de recherche
Définition du Marché et Couverture
Pour cette étude, le marché est défini comme les revenus générés par les produits catalyseurs à transfert de phase vendus à des fins industrielles pour permettre des réactions entre des phases non miscibles, dans les principales chaînes de valeur de la fabrication chimique.
Exclusions du périmètre : Nous excluons les catalyseurs captifs internes qui ne sont pas commercialisés, ainsi que les auxiliaires de réaction et solvants non liés qui peuvent être utilisés dans les mêmes procédés.
Aperçu de la Segmentation
- Par type
- Sels d'ammonium quaternaire
- Sels de phosphonium quaternaire
- Autres
- Par forme
- CTP liquide
- CTP solide
- CTP supporté / immobilisé
- Par secteur d'utilisation final
- Pharmaceutiques
- Chimie (en vrac et fine)
- Agrochimie
- Soins personnels et cosmétiques
- Batteries et stockage d'énergie
- Autres
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par la cartographie des utilisations des catalyseurs à transfert de phase et des signaux de demande pouvant être suivis de manière cohérente par zone géographique et par utilisation finale. Nous nous référons à des sources publiques telles que les données commerciales de la Commission du Commerce International des États-Unis, UN Comtrade, le contexte de déclaration des données chimiques de l'Agence américaine de protection de l'environnement (US EPA) pour les schémas de production chimique, les séries de production industrielle d'Eurostat et les publications de statistiques nationales qui rapportent les indices de production chimique.
Pour ancrer la demande par utilisation finale, nous utilisons également des sources telles que les informations publiques de la FDA sur la fabrication et les produits, les pages publiques de l'Agence européenne des produits chimiques sur les substances réglementées, et des revues de chimie évaluées par des pairs qui traitent des familles de catalyseurs et des taux d'utilisation typiques. Les dépôts de documents d'entreprises, les présentations aux investisseurs et les communiqués de presse réputés aident à valider les expansions de capacité, le positionnement des produits et les commentaires sur les prix. Lorsqu'elles sont disponibles, nous les complétons par des abonnements payants pour les données financières et le renseignement sur les entreprises, les bases de données de brevets et les données d'importation-exportation au niveau des expéditions afin de combler les lacunes dans la cartographie des produits et les flux transfrontaliers. Ce sont des exemples illustratifs, et de nombreuses autres sources ont également été utilisées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour tester la robustesse du bassin de demande et pour confirmer ce qui est réellement acheté en tant que catalyseur à transfert de phase, plutôt que des additifs adjacents utilisés dans les mêmes lots. Nous nous entretenons avec un ensemble de producteurs de catalyseurs, de distributeurs et d'utilisateurs en aval dans les secteurs pharmaceutique, agrochimique et des produits chimiques de spécialité. Nous validons ensuite les hypothèses sur les prix, la substitution et les cycles d'approvisionnement dans les principales régions.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 13 % | Asie-Pacifique : 43 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 37 % |
| Acteurs de plus petite taille : 15 % | Managers : 58 % | Amériques : 20 % |
Dimensionnement du March et Prévisions
Le dimensionnement est construit selon une approche descendante dans laquelle les indicateurs de production chimique et d'échanges commerciaux sont utilisés pour reconstituer le bassin de demande pour les réactions qui nécessitent couramment des catalyseurs à transfert de phase, puis la dépense est dérivée à l'aide d'hypothèses d'adoption et de taux d'utilisation. Pour rendre cela pratique, nous nous appuyons sur un petit ensemble d'intrants pouvant être expliqués et revérifiés, tels que les tendances de production dans les secteurs pharmaceutique et agrochimique, les indices de production de produits chimiques de spécialité, les mouvements d'importation-exportation pour les intermédiaires pertinents, les évolutions observées vers des voies de procédés de chimie verte, et la répartition entre les formes liquide, solide et supportée.
Le total est corroboré par des approximations sélectives ascendantes, principalement des volumes échantillonnés par utilisation finale multipliés par une fourchette de prix de vente moyen recueillie lors de vérifications auprès des canaux de distribution, ainsi que des contrôles de cohérence des revenus des fournisseurs lorsque les informations divulguées le permettent. Lorsqu'un cumul ascendant complet n'est pas possible pour les pays fragmentés, nous comblons les lacunes à l'aide de relations par procuration, telles que la croissance de la production chimique et le mix local des secteurs d'utilisation finale, puis nous ajustons après les retours d'experts.
Pour les prévisions, une analyse de scénarios est appliquée autour d'un cas central, car les prix et l'adoption peuvent évoluer différemment selon la pression réglementaire et les cycles d'optimisation des procédés. La vision prospective est ensuite affinée à l'aide du consensus d'experts sur la progression attendue du prix de vente moyen, le risque de substitution entre les familles de catalyseurs et les ajouts de capacité planifiés dans les principales régions productrices.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée par étapes, en commençant par des vérifications de cohérence entre les régions afin que les volumes et les prix implicites n'évoluent pas de manière irréaliste d'une année à l'autre. Nous comparons les résultats avec des signaux indépendants tels que les indices de production chimique, les changements de direction des échanges commerciaux et les principales annonces de capacité des utilisateurs finaux, puis les anomalies sont examinées avant validation.
Si un écart ne peut pas être expliqué, les hypothèses sont réexaminées et certains répondants sont recontactés pour confirmer ce qui a changé, comme les conditions de prix, les changements de grade ou le calendrier des approvisionnements. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants surviennent, et avant la livraison, un analyste effectue une nouvelle vérification afin que les clients reçoivent la vue la plus récente et mise à jour.
Taille du Marché des Catalyseurs à Transfert de Phase selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les valeurs de marché publiées pour les catalyseurs à transfert de phase peuvent sembler très éloignées les unes des autres car les choix de périmètre et de calendrier ne sont pas toujours identiques, et de petites différences se cumulent rapidement sur un marché d'intrants chimiques. L'année utilisée comme référence actuelle
, la date de conversion des devises et la manière dont les prix de vente moyens sont reportés en avant sont des raisons courantes pour lesquelles les totaux ne correspondent pas.
Dans cette étude, la cadence d'actualisation est liée à des vérifications récentes des prix et du mix, et le calendrier des devises est maintenu cohérent entre les régions afin que la tendance implicite du prix de vente moyen ne dérive pas après d'importants mouvements de change. C'est la principale raison pour laquelle la valeur 2026 présentée par Mordor Intelligence ne correspond pas à certains instantanés de 2024 qui utilisent une base de prix différente.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,19 milliard USD (2026) | |
| Industry Distributor Brief A | 1,25 milliard USD (2024) | Utilise un instantané d'une année antérieure qui peut intégrer des effets temporaires de prix et de mix, et peut inclure un ensemble plus large d'auxiliaires de réaction utilisés dans la synthèse organique au-delà des produits catalyseurs à transfert de phase commerciaux. |
| Trade News Note B | 1,23 milliard USD (2024) | S'arrête à un point final à court terme et applique souvent un taux de croissance mixte unique, ce qui peut sous-estimer les évolutions entre les formes liquide, solide et supportée et les différences de prix de vente moyen qui en résultent par utilisation finale. |
Pris ensemble, l'écart s'explique principalement par l'alignement des années et par ce qui est comptabilisé comme une vente de catalyseur à transfert de phase par rapport aux produits chimiques de procédé adjacents. En maintenant les intrants liés à des indicateurs de demande reproductibles et en revérifiant ensuite la logique des prix par le biais d'entretiens, nous parvenons à un chiffre équilibré qui peut être mis à jour proprement lorsque les conditions changent.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des catalyseurs à transfert de phase ?
Le marché est évalué à 1,19 milliard USD en 2026.
Quel TCAC est prévu pour le marché des catalyseurs à transfert de phase jusqu'en 2031 ?
Le marché devrait se développer à un TCAC de 5,71 % de 2026 à 2031.
Quel segment d'utilisation final connaît la croissance la plus rapide ?
Les batteries et le stockage d'énergie sont en tête avec un TCAC de 6,88 % jusqu'en 2031.
Quelle région détient la plus grande part de marché ?
L'Asie-Pacifique commande 37,55 % des revenus en 2025.
Pourquoi les systèmes de catalyseurs à transfert de phase supportés ou immobilisés gagnent-ils en popularité ?
Ils simplifient la récupération des catalyseurs, réduisent les rejets d'eaux usées et devraient croître à un TCAC de 6,02 % jusqu'en 2031.