
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.67 Milliards de dollars |
| Taille du Marché (2026) | 1.74 Milliards de dollars |
| Taille du Marché (2031) | 2.13 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.17 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des catalyseurs de raffinage en Amérique du Nord par Mordor Intelligence
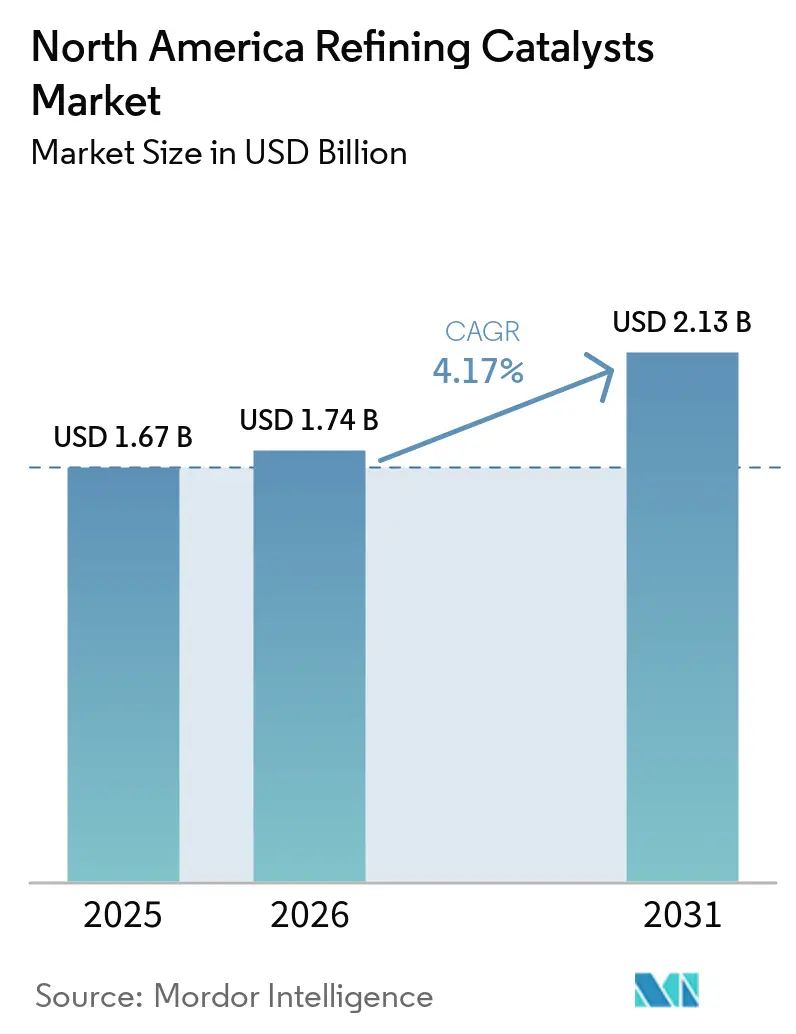
La taille du marché des catalyseurs de raffinage en Amérique du Nord était évaluée à 1,67 milliard USD en 2025 et devrait croître de 1,74 milliard USD en 2026 pour atteindre 2,13 milliards USD d'ici 2031, à un CAGR de 4,17 % durant la période de prévision (2026-2031). Les États-Unis demeurent le centre de la demande régionale en raison de leur vaste système de raffinage, qui comprend une capacité importante de craquage catalytique en lit fluidisé (FCC) et d'hydrotraitement. Les sites de la côte du Golfe au Texas et en Louisiane restent importants car ils combinent l'accès aux approvisionnements en brut, aux terminaux d'exportation et aux infrastructures pétrochimiques. Des règles plus strictes en matière de soufre, des modernisations de raffineries et le co-traitement d'alimentations renouvelables soutiennent le marché des catalyseurs de raffinage en Amérique du Nord. La volatilité des coûts des métaux et les retards de maintenance peuvent décaler les achats de catalyseurs d'un trimestre à l'autre, même lorsque les besoins opérationnels sous-jacents restent en place. Les fournisseurs répondent par des services techniques, des formulations spécialisées et une expansion de leur portefeuille dans les applications de raffinage et de carburants renouvelables.
Points clés du rapport
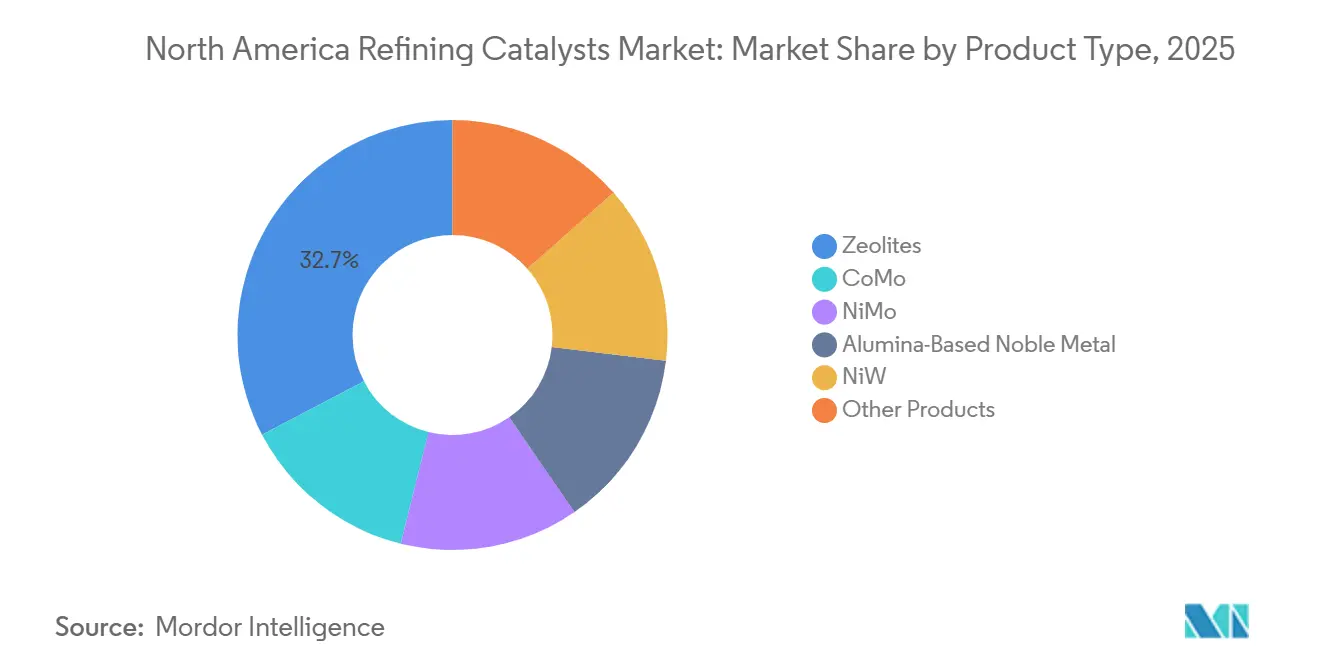
- Par type de produit, les zéolithes détenaient 32,67 % de la part du marché des catalyseurs de raffinage en Amérique du Nord en 2025 et devraient progresser à un CAGR de 4,36 % jusqu'en 2031.
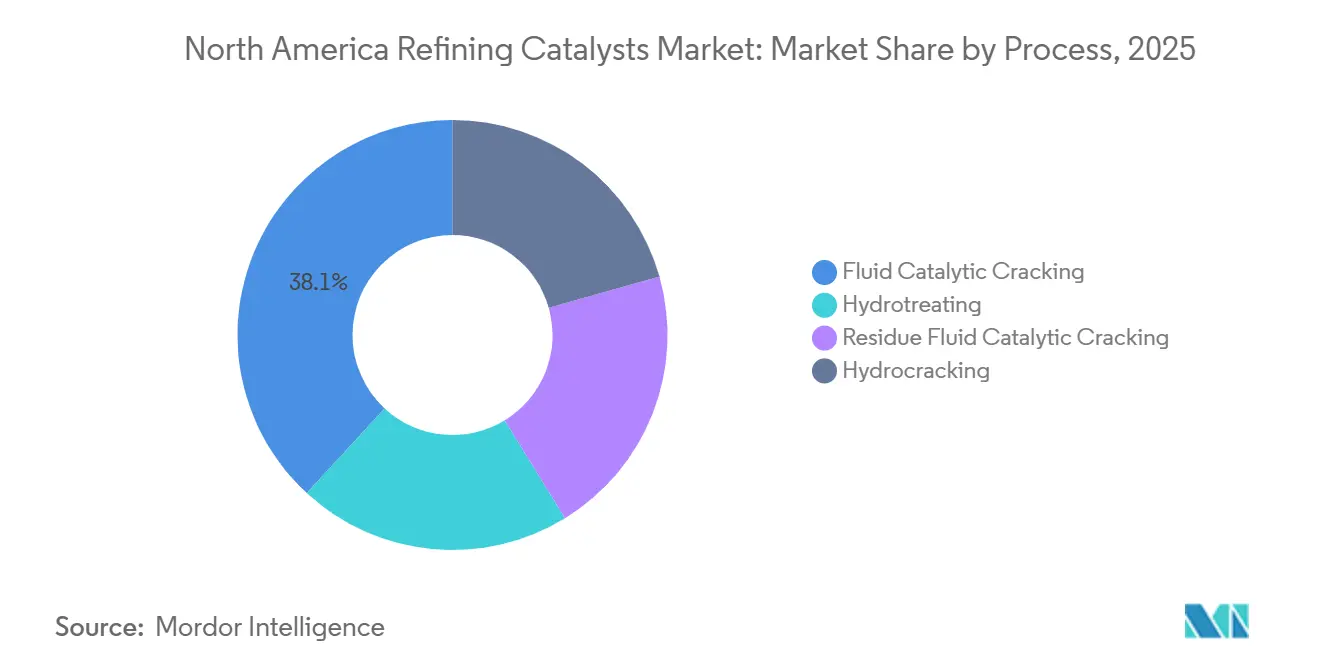
- Par procédé, le craquage catalytique en lit fluidisé détenait 38,14 % de la part du marché des catalyseurs de raffinage en Amérique du Nord en 2025, tandis que l'hydrocraquage devrait progresser à un CAGR de 4,71 % jusqu'en 2031.
- Par géographie, les États-Unis détenaient 76,52 % de la part du marché des catalyseurs de raffinage en Amérique du Nord en 2025 et devraient progresser à un CAGR de 4,55 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement des normes sur le soufre et la qualité des carburants | +1.1% | États-Unis (EPA Tier 3), Canada (réglementations de l'ECCC sur la qualité des carburants) | Long terme (≥ 4 ans) |
| Modernisation des raffineries et déblocage des unités secondaires | +0.9% | États-Unis (côte du Golfe, Midwest), Canada | Moyen terme (2-4 ans) |
| Traitement de bruts plus lourds et plus contaminés | +0.7% | États-Unis (côte du Golfe), Canada (corridors d'alimentation en sables bitumineux) | Moyen terme (2-4 ans) |
| Co-traitement du diesel renouvelable et du carburant d'aviation durable | +0.6% | États-Unis (Californie, côte du Golfe), Canada | Long terme (≥ 4 ans) |
| Optimisation du rendement du FCC et intégration pétrochimique | +0.4% | États-Unis (côte du Golfe, Midwest), Mexique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des normes sur le soufre et la qualité des carburants
Le programme d'essence Tier 3 de l'Agence de protection de l'environnement exige une limite annuelle moyenne de soufre de 10 ppm en poids pour l'essence fournie aux États-Unis[1]. Le naphta issu du craquage catalytique en lit fluidisé représentait une grande partie du pool d'essence et contribuait à une part substantielle du soufre dans l'essence, ce qui faisait de l'hydrotraitement en aval du FCC un point de conformité important. L'augmentation de la sévérité de l'hydrotraitement peut réduire les oléfines et abaisser l'indice d'octane, ce qui peut nécessiter des composants de mélange plus coûteux. Cet équilibre opérationnel soutient la demande de catalyseurs qui améliorent l'activité tout en préservant la sélectivité. De nombreuses raffineries américaines s'appuyaient sur des post-traiteurs d'essence FCC sans pré-traiteur d'alimentation, les rendant plus exposées lorsque les spécifications des carburants se sont resserrées. Les coûts de conformité créent également une incitation à gérer étroitement les performances en matière de soufre, soutenant une demande récurrente de catalyseurs sur le marché des catalyseurs de raffinage en Amérique du Nord.
Modernisation des raffineries et déblocage des unités secondaires
L'investissement dans la capacité des unités secondaires reste un moteur de la demande de catalyseurs sur la côte du Golfe des États-Unis. Valero Energy Corp. a planifié des modernisations ciblées pour augmenter la capacité de l'unité de distillation de brut AVU-146 à Port Arthur, au Texas, de 235 000 barils par jour (bpd) à 260 000 bpd, avec des travaux débutant début 2026. Exxon Mobil Corporation a également annoncé une reconfiguration du complexe de Baytown, au Texas, dont le démarrage est prévu en 2028. Un débit plus élevé à travers les lits de catalyseurs existants peut raccourcir les durées de cycle et avancer les besoins de remplacement. Cet effet soutient le marché des catalyseurs de raffinage en Amérique du Nord, même lorsque les projets n'ajoutent pas de nouvelle unité de catalyseurs. L'activité de maintenance peut également créer des achats concentrés de catalyseurs lorsque des unités complexes sont mises hors service et rechargées.
Traitement de bruts plus lourds et plus contaminés
Les raffineries de la côte du Golfe des États-Unis traitent de plus en plus des charges d'alimentation plus lourdes et à teneur en métaux plus élevée, ce qui augmente la charge opérationnelle sur les catalyseurs. Le brut lourd canadien a fourni 13,6 millions de barils par mois aux raffineurs de la côte du Golfe au cours des 12 mois se terminant en février 2025. La production de sables bitumineux canadiens a atteint 3,3 millions de bbl/j en 2024 et devrait atteindre 3,5 millions de bbl/j en 2025. L'évolution du panier de bruts favorise les cokeurs, les hydrocraqueuses et les unités de désulfuration à conversion profonde capables de traiter des charges d'alimentation plus difficiles. Le fer et le calcium présents dans le brut de sables bitumineux peuvent obstruer les pores des catalyseurs de craquage catalytique en lit fluidisé et réduire leur accessibilité. Une désactivation plus rapide peut augmenter les taux d'addition de catalyseurs et favoriser les formulations tolérantes aux métaux par rapport aux grades de rechargement standard.
Co-traitement du diesel renouvelable et du carburant d'aviation durable
Le co-traitement de charges d'alimentation bio-sourcées dans des hydrotraiteurs existants offre une voie à moindre investissement en capital pour la production de carburants renouvelables. L'Organisation de l'aviation civile internationale reconnaît le co-traitement et la reconversion comme des voies permettant d'utiliser l'infrastructure existante des raffineries pour la production de carburant d'aviation durable[2]. Les charges d'alimentation bio-dérivées peuvent introduire de l'oxygène, du phosphore et d'autres contaminants qui désactivent les formulations conventionnelles de catalyseurs cobalt-molybdène et nickel-molybdène. BASF a conçu son portefeuille Elevolve pour la production de diesel renouvelable et de carburant d'aviation durable. Topsoe fournit des solutions de co-traitement pour les hydrotraiteurs de kérosène utilisés dans la production de carburant d'aviation durable. Ce besoin de lits de garde tolérants aux contaminants et de systèmes de catalyseurs spécialisés oriente les achats vers des grades à spécifications plus élevées sur le marché des catalyseurs de raffinage en Amérique du Nord.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts du nickel, du molybdène et des métaux précieux | -0.8% | Chaînes d'approvisionnement mondiales ; impact direct sur les coûts en Amérique du Nord | Court terme (≤ 2 ans) |
| Volatilité des marges de raffinage et reports de grands arrêts | -0.7% | États-Unis (côte du Golfe, Midwest), Canada | Court terme (≤ 2 ans) |
| Cycles de catalyseurs plus courts dus à la contamination par le phosphore et les alcalis | -0.4% | États-Unis (bruts de schiste), Canada (bruts de sables bitumineux) | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts du nickel, du molybdène et des métaux précieux
Le nickel et le molybdène sont des intrants de coût importants pour les catalyseurs d'hydrotraitement nickel-molybdène et cobalt-molybdène. Les variations de prix de ces métaux peuvent directement affecter la tarification des catalyseurs et les budgets d'approvisionnement. Les fournisseurs peuvent recourir à des accords indexés sur les matières premières plutôt qu'à des prix annuels fixes lorsque les coûts des intrants évoluent fortement. Cette approche transfère une partie de l'exposition aux prix des matières premières aux acheteurs des raffineries. Le platine et le palladium utilisés dans les catalyseurs à métal noble à base d'alumine exposent également les fournisseurs à un approvisionnement en métaux géographiquement concentré. Ces mouvements de coûts peuvent contraindre les marges et compliquer les décisions d'achat sur l'ensemble du marché des catalyseurs de raffinage en Amérique du Nord.
Volatilité des marges de raffinage et reports de grands arrêts
Des marges de raffinage élevées peuvent inciter les opérateurs à retarder les grands arrêts programmés, car la mise hors service d'une unité sacrifie un débit rentable. Plusieurs raffineries ont décalé les travaux prévus à l'automne 2026 vers 2027, retardant temporairement les changements de catalyseurs. Les reports réduisent la demande à court terme mais créent un arriéré d'activités de remplacement futures. Des durées de fonctionnement prolongées dans des conditions de haute sévérité peuvent augmenter le risque de frittage hydrothermal et d'accumulation de métaux. Lorsque les unités s'arrêtent finalement, les opérateurs peuvent nécessiter des changements plus larges des lits de catalyseurs plutôt que des appoints limités. Ce schéma peut rendre la demande trimestrielle moins prévisible pour les fournisseurs desservant le marché des catalyseurs de raffinage en Amérique du Nord.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les zéolithes ancrent à la fois les revenus et la croissanceLes zéolithes détenaient 32,67 % du marché des catalyseurs de raffinage en Amérique du Nord en 2025, reflétant leur rôle de composants de craquage actifs dans les catalyseurs de craquage catalytique en lit fluidisé et de matériaux à sélectivité de forme dans les formulations d'hydrocraquage. La taille du marché des catalyseurs de raffinage en Amérique du Nord pour les zéolithes bénéficie également de la demande des raffineries pour des performances améliorées dans les unités de craquage et de conversion. Les formulations nickel-molybdène sont utilisées pour l'hydrodésulfuration profonde et l'hydrotraitement des distillats. Les grades cobalt-molybdène sont utilisés dans l'hydrodésulfuration sélective du naphta FCC, où les raffineurs cherchent à limiter la saturation des oléfines et à protéger l'indice d'octane. Les catalyseurs à métal noble à base d'alumine servent aux applications d'hydrogénation sélective et de reformage. Leur teneur élevée en métaux précieux limite leur utilisation à une base d'applications plus restreinte et à prix premium.
Les zéolithes devraient progresser à un CAGR de 4,36 % jusqu'en 2031. L'intégration croissante du craquage catalytique en lit fluidisé avec les opérations pétrochimiques soutient la demande d'additifs ZSM-5 conçus pour une production accrue de propylène. Le co-traitement de bio-charges dans les hydrocraqueuses nécessite également des zéolithes avec des structures de pores appropriées et une stabilité hydrothermale. La vapeur formée à partir des oxygénates de la charge peut provoquer une désalumination du réseau dans des conditions opératoires conventionnelles. Zeolyst International propose le portefeuille Opal Renew pour la demande de catalyseurs pour carburants renouvelables. Ketjen a rapporté que son catalyseur SaFeGuard a amélioré l'accessibilité des catalyseurs de craquage catalytique en lit fluidisé de 77 % lors d'un essai de 30 jours, démontrant la pertinence des formulations tolérantes aux charges lourdes.



Par procédé :
le craquage catalytique en lit fluidisé domine les revenus, tandis que l'hydrocraquage progresseLe craquage catalytique en lit fluidisé représentait 38,14 % du marché des catalyseurs de raffinage en Amérique du Nord en 2025. Les unités de craquage catalytique en lit fluidisé font circuler et remplacent en continu le catalyseur dans une configuration à lit mobile, ce qui augmente les inventaires de catalyseurs et les besoins d'achat récurrents. L'ampleur des programmes de catalyseurs dans les raffineries complexes de la côte du Golfe peut faire du craquage catalytique en lit fluidisé le poste le plus important du budget de catalyseurs d'une raffinerie. L'hydrotraitement couvre l'essence, le kérosène, le diesel, le gazole sous vide, l'essence de craquage catalytique et les charges résiduelles. Il bénéficie des exigences de conformité en matière de soufre et du co-traitement de carburants renouvelables. Le craquage catalytique en lit fluidisé des résidus traite les résidus atmosphériques et sous vide, et peut connaître une désactivation plus rapide avec des charges à haute teneur en métaux.
L'hydrocraquage devrait progresser à un CAGR de 4,71 % jusqu'en 2031. Le secteur des catalyseurs de raffinage en Amérique du Nord dépend de l'hydrocraquage pour convertir le gazole sous vide et les flux résiduels en diesel et carburéacteur à plus haute valeur ajoutée. Les raffineurs utilisent ces unités pour améliorer la flexibilité du panier de bruts et approfondir la conversion des charges d'alimentation difficiles. Pemex a réalisé en octobre 2025 un grand arrêt dans sa raffinerie de Deer Park, au Texas, qui couvrait une unité d'hydrocraquage de 70 000 bpd aux côtés de ses unités de craquage catalytique en lit fluidisé et de cokéfaction. Les catalyseurs d'hydrocraquage commandent généralement une prime car ils utilisent des charges en métaux actifs plus élevées et des formulations bifonctionnelles zéolithe-métal. La contamination de la charge augmente également la valeur des stratégies de gradation avancées et des catalyseurs frais à activité plus élevée.

Analyse géographique
Marché des catalyseurs de raffinage aux États-Unis
Les États-Unis détenaient 76,52 % du marché des catalyseurs de raffinage en Amérique du Nord en 2025 et devraient progresser à un CAGR de 4,55 % jusqu'en 2031. La part de marché des catalyseurs de raffinage en Amérique du Nord détenue par les États-Unis reflète leur vaste base de raffineries et leur forte concentration d'unités complexes. Le Texas et la Louisiane concentrent une part substantielle de la capacité nationale de raffinage. Leurs raffineries de la côte du Golfe traitent du brut provenant des sables bitumineux canadiens, du bassin Permien et de flux lourds importés. Les obligations réglementaires au titre du Tier 3 et du California Low Carbon Fuel Standard soutiennent la demande de grades de catalyseurs à haute activité et longue durée de vie. Valero visait un démarrage au troisième trimestre 2026 pour l'optimisation du craquage catalytique en lit fluidisé de sa raffinerie de St. Charles, tandis que la reconfiguration de Baytown d'Exxon Mobil Corporation reste prévue pour un démarrage en 2028.
Marché des catalyseurs de raffinage au Canada
Au Canada, les raffineries du pays traitent du brut de sables bitumineux lourd à haute teneur en soufre, ce qui nécessite une activité catalytique plus élevée par baril que les grades légers doux. Le nickel et le vanadium peuvent accélérer la désactivation des catalyseurs dans ces opérations. L'expansion de la capacité de raffinage nationale devrait rester relativement limitée jusqu'en 2031. Cependant, un mélange de charges d'alimentation plus lourdes peut continuer à augmenter la consommation de catalyseurs pour chaque unité de débit. Ressources naturelles Canada a noté que les opérateurs intégrés investissent dans la capacité de traitement en partie pour créer des débouchés nationaux pour la production croissante de sables bitumineux.
Marché des catalyseurs de raffinage au Mexique
La raffinerie Olmeca de Pemex à Dos Bocas a produit en moyenne 175 800 bbl/j au premier trimestre 2026, en deçà de sa capacité nominale de 340 000 bbl/j. La montée en puissance retardée a limité la demande d'une raffinerie qui était censée accroître la consommation régionale. Les unités d'alkylation et d'isomérisation du butane n'avaient pas encore atteint leur plein régime à la suite de difficultés opérationnelles. Si Dos Bocas atteint son débit prévu au cours de la période de prévision, sa configuration de craquage catalytique en lit fluidisé et d'hydrocraquage pourrait générer une demande supplémentaire de catalyseurs. Les contraintes financières de Pemex et son bilan opérationnel modèrent les perspectives à court terme pour le marché des catalyseurs de raffinage en Amérique du Nord.
Paysage concurrentiel
Concentration du Marché
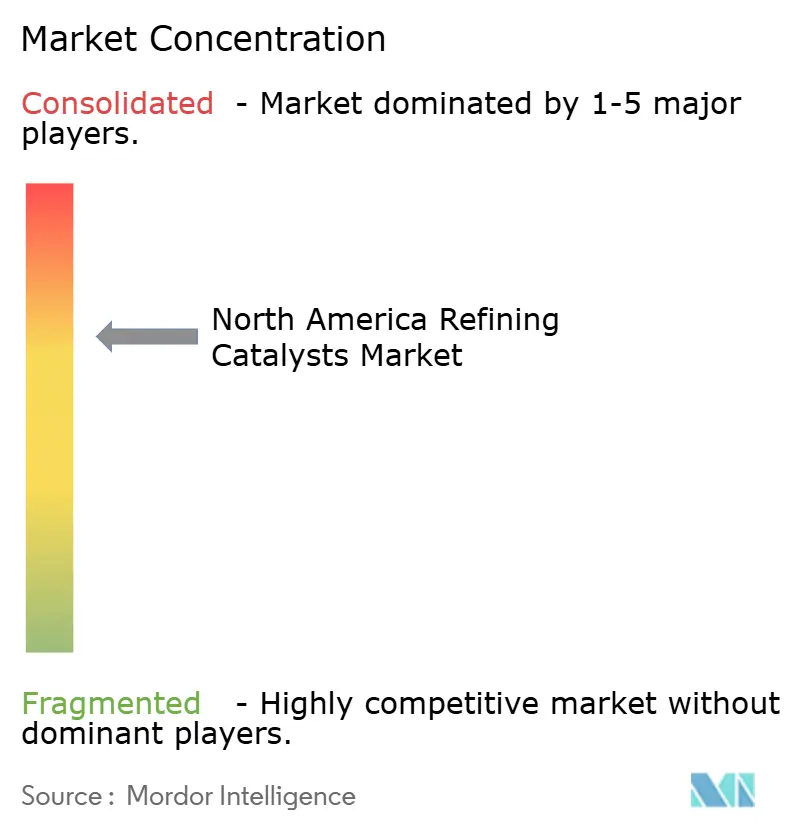
Le marché des catalyseurs de raffinage en Amérique du Nord est modérément concentré, les cinq premiers acteurs étant Albemarle Corporation, W. R. Grace & Co.-Conn, BASF, Topsoe et Honeywell International Inc. W. R. Grace & Co.-Conn détient la pleine propriété du portefeuille d'hydrotraitement Advanced Refining Technologies à la suite de l'absorption de la participation de Chevron dans la coentreprise. Honeywell International Inc. a finalisé l'acquisition de l'activité Catalyst Technologies de Johnson Matthey en juillet 2026 pour 1,325 milliard GBP (environ 1,77 milliard USD). Cette combinaison réunit la concession de procédés Universal Oil Products (UOP) avec les formulations de catalyseurs de raffinage et de carburants renouvelables de Johnson Matthey. BASF a inauguré un nouveau centre de recherche appliquée et développement sur son site de catalyseurs de raffinage d'Attapulgus, en Géorgie, en mai 2026.
Les changements de propriété créent des opportunités pour Axens, Topsoe, Evonik Industries AG et les fournisseurs plus petits de nouer des relations avec les raffineurs cherchant à diversifier leurs approvisionnements. Axens a pris le contrôle direct de la coentreprise de recyclage de catalyseurs Eurecat en janvier 2026 après avoir acquis la participation de 50 % d'Albemarle Corporation. Albemarle a indiqué que la transaction faisait partie de la cession de sa participation dans Eurecat et de sa participation majoritaire dans Ketjen. Le recyclage des catalyseurs et la gestion des métaux usés peuvent devenir plus pertinents à mesure que les raffineurs cherchent à valoriser les matériaux désactivés. BASF a mis en service une production à l'échelle industrielle de catalyseurs fabriqués avec sa technologie X3D en mars 2026. Cette technologie utilise des géométries optimisées pour réduire la perte de charge dans le réacteur et augmenter la surface active.
La différenciation technologique reste un facteur concurrentiel central sur le marché des catalyseurs de raffinage en Amérique du Nord. Les fournisseurs se concurrencent sur l'activité des catalyseurs, la sélectivité, la résistance aux contaminants et le support technique fourni durant un cycle d'unité. L'offre Elevolve de BASF répond aux applications de diesel renouvelable et de carburant d'aviation durable. Evonik Industries AG propose le service de rajeunissement de catalyseurs Excel, conçu pour restaurer l'activité des catalyseurs usés. JGC C&C et CLARIANT sont en concurrence dans l'hydrotraitement et les additifs spécialisés pour le craquage catalytique en lit fluidisé. Les relations clients de longue date et les historiques opérationnels restent importants dans ces applications spécialisées.
Leaders du secteur des catalyseurs de raffinage en Amérique du Nord
-
Albemarle Corporation
-
W. R. Grace & Co.-Conn
-
BASF
-
Topsoe
-
Honeywell International Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Catalyseurs de Raffinage en Amérique du Nord Entreprises couvertes dans ce rapport
- Albemarle Corporation
- Axens
- BASF
- CLARIANT
- DuPont
- Evonik Industries AG
- Honeywell International Inc.
- JGC C&C
- Johnson Matthey
- Topsoe
- W. R. Grace & Co.-Conn
- Zeolyst International
Lire l’analyse des entreprises de catalyseurs de raffinage en amérique du nord
Développements industriels récents dans Marché des Catalyseurs de Raffinage en Amérique du Nord
- Juillet 2026 : Honeywell International Inc. a finalisé l'acquisition de l'activité Catalyst Technologies de Johnson Matthey pour 1,325 milliard GBP (environ 1,77 milliard USD). L'acquisition élargit le portefeuille de catalyseurs de Honeywell et renforce ses capacités dans les applications de raffinage, d'hydrotraitement, de carburants renouvelables et pétrochimiques, soutenant le marché des catalyseurs de raffinage en Amérique du Nord.
- Mars 2026 : Albemarle Corporation a finalisé la cession d'une participation majoritaire dans son activité de catalyseurs de raffinage Ketjen à KPS Capital Partners, tout en conservant une participation minoritaire. La transaction établit une nouvelle structure de propriété pour un important fournisseur de catalyseurs de raffinage et soutient le développement et la fourniture continus de solutions de catalyseurs FCC et d'hydrotraitement.
Périmètre du rapport sur le marché des catalyseurs de raffinage en Amérique du Nord
Les catalyseurs de raffinage sont des matériaux spécialisés utilisés pour accélérer et contrôler les réactions chimiques lors des procédés de raffinage du pétrole. Ils contribuent à convertir les charges d'alimentation des raffineries en produits souhaités tout en améliorant l'efficacité des procédés et en soutenant l'élimination des composés indésirables.
Le marché des catalyseurs de raffinage en Amérique du Nord est segmenté par type de produit, procédé et géographie. Par type de produit, le marché est segmenté en zéolithes, CoMo, NiMo, métal noble à base d'alumine, NiW et autres produits. Par procédé, le marché est segmenté en craquage catalytique en lit fluidisé, hydrotraitement, craquage catalytique en lit fluidisé des résidus et hydrocraquage. L'hydrotraitement est en outre segmenté en essence, kérosène, diesel, gazole sous vide, essence de craquage catalytique et charge résiduelle. Le rapport couvre également la taille du marché et les prévisions pour les catalyseurs de raffinage dans 3 pays de la région. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
Par type de produit
| Zéolithes |
| CoMo |
| NiMo |
| Métal noble à base d'alumine |
| NiW |
| Autres produits |
Par procédé
| Craquage catalytique en lit fluidisé | |
| Hydrotraitement | Essence |
| Kérosène | |
| Diesel | |
| Gazole sous vide | |
| Essence de craquage catalytique | |
| Charge résiduelle | |
| Craquage catalytique en lit fluidisé des résidus | |
| Hydrocraquage |
Par géographie
| États-Unis |
| Canada |
| Mexique |
| Par type de produit | Zéolithes | |
| CoMo | ||
| NiMo | ||
| Métal noble à base d'alumine | ||
| NiW | ||
| Autres produits | ||
| Par procédé | Craquage catalytique en lit fluidisé | |
| Hydrotraitement | Essence | |
| Kérosène | ||
| Diesel | ||
| Gazole sous vide | ||
| Essence de craquage catalytique | ||
| Charge résiduelle | ||
| Craquage catalytique en lit fluidisé des résidus | ||
| Hydrocraquage | ||
| Par géographie | États-Unis | |
| Canada | ||
| Mexique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des catalyseurs de raffinage en Amérique du Nord ?
Le marché des catalyseurs de raffinage en Amérique du Nord s'élève à 1,74 milliard USD en 2026 et devrait atteindre 2,13 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de catalyseurs de raffinage en Amérique du Nord ?
Les besoins de conformité en matière de soufre, la modernisation des raffineries, le traitement de bruts plus lourds et le co-traitement de charges renouvelables soutiennent la demande.
Quel type de produit a dominé la demande du marché en 2025 ?
Les zéolithes ont dominé avec 32,67 % de la valeur en 2025.
Quel procédé devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'hydrocraquage devrait progresser à un CAGR de 4,71 % jusqu'en 2031, soutenu par les besoins de conversion plus profonde et de flexibilité des charges d'alimentation.