
Taille et part du marché des catalyseurs automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Volume du Marché (2026) | 121.66 Milliers d'onces |
| Volume du Marché (2031) | 147.55 Milliers d'onces |
| Taux de croissance (2026 - 2031) | 3.91 % |
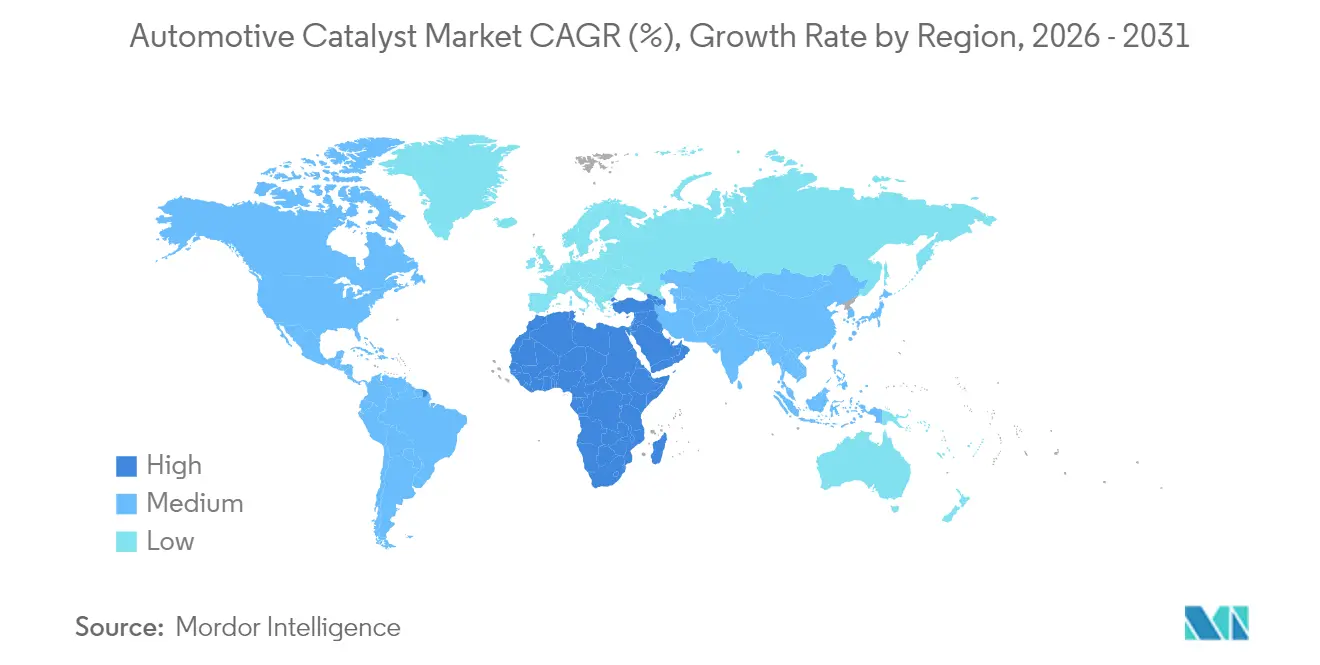
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des catalyseurs automobiles par Mordor Intelligence
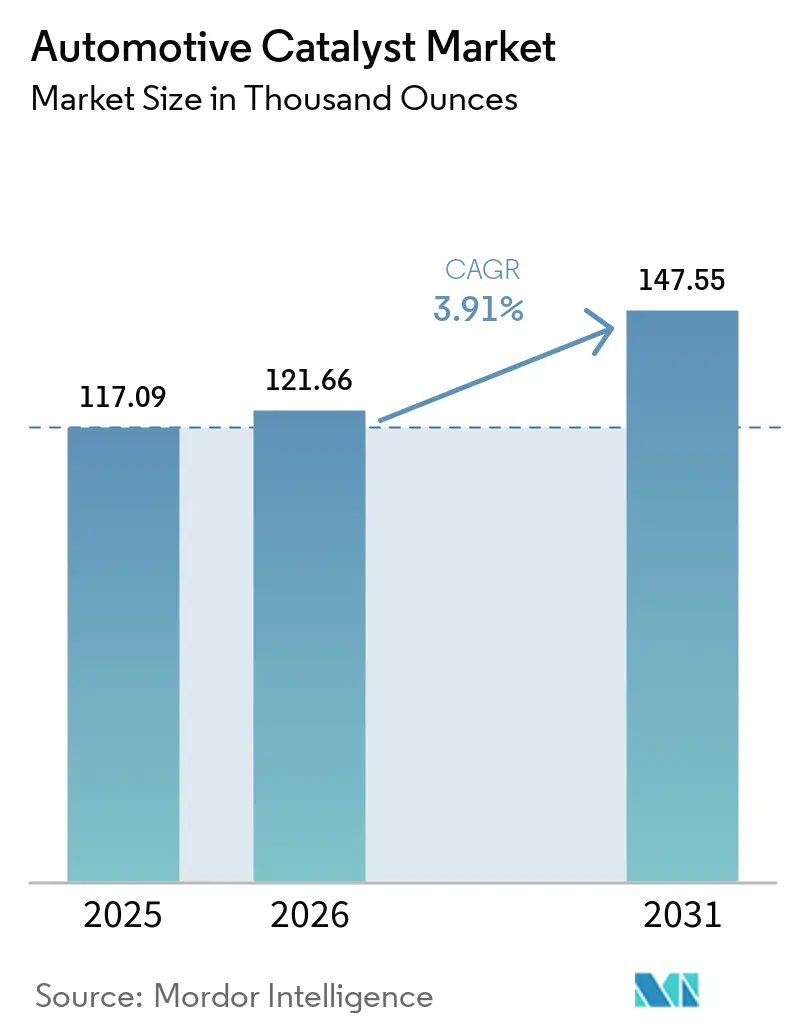
La taille du marché mondial des catalyseurs automobiles devrait croître de 117,09 milliers d'onces en 2025 à 121,66 milliers d'onces en 2026 et devrait atteindre 147,55 milliers d'onces d'ici 2031, à un CAGR de 3,91 % sur la période 2026-2031. Cette trajectoire saine reflète la résilience du marché alors que les groupes motopropulseurs hybrides, les flottes diesel commerciales et les véhicules électriques à prolongateur d'autonomie continuent de s'appuyer sur des technologies avancées de post-traitement des émissions, malgré la tendance plus large à l'électrification. La demande est renforcée par les réglementations Euro 7 et US 2027 qui resserrent les limites de particules et d'oxydes d'azote, tandis que les stratégies de substitution des métaux précieux améliorent l'économie des coûts pour les constructeurs automobiles. Les fournisseurs de catalyseurs capitalisent également sur les mandats relatifs aux moteurs hors route et marins qui ouvrent de nouveaux flux de revenus. Collectivement, ces forces maintiennent des volumes robustes de palladium, de platine et de rhodium, même si les véhicules électriques à batterie gagnent du terrain dans certaines régions. Le marché des catalyseurs automobiles conserve donc une importance stratégique tant pour les équipementiers que pour les entreprises chimiques, servant de technologie de transition critique durant la transition multi-décennale des groupes motopropulseurs.
Principaux enseignements du rapport
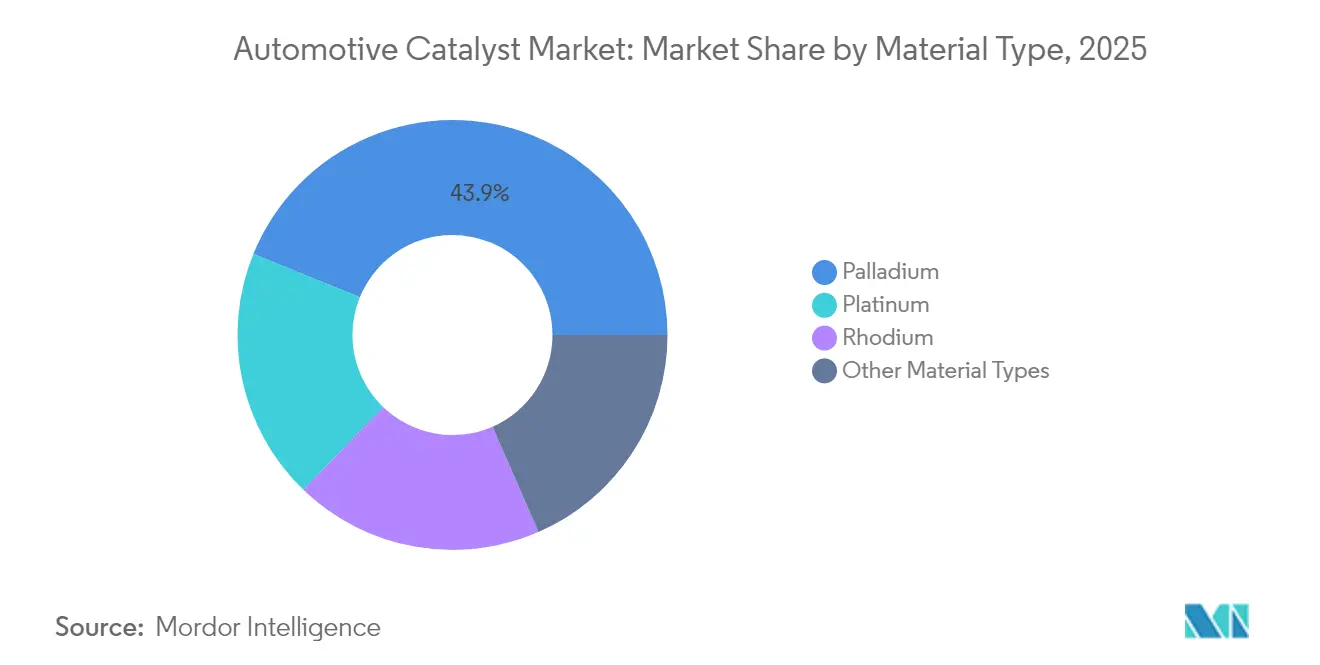
- Par type de matériau, le palladium détenait 43,85 % de la part de marché des catalyseurs automobiles en 2025, tandis que le rhodium devrait croître à un CAGR de 4,42 % jusqu'en 2031.
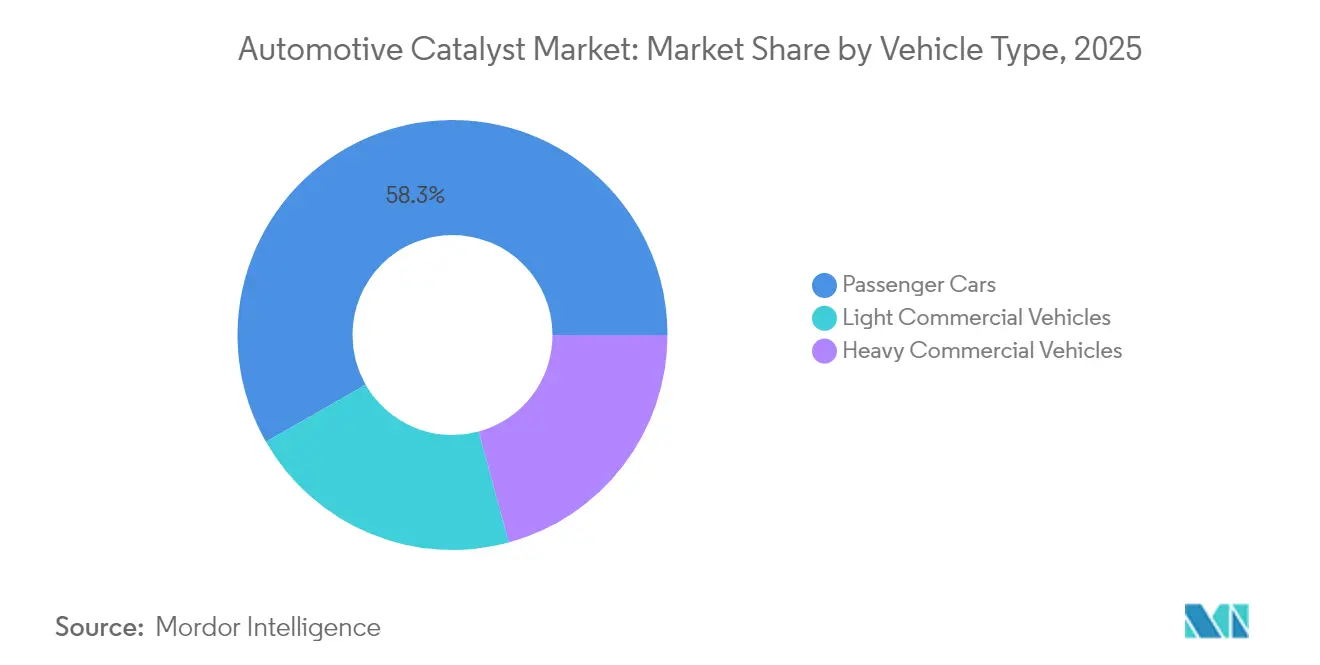
- Par type de véhicule, les voitures particulières représentaient 58,27 % de la taille du marché des catalyseurs automobiles en 2025, tandis que les véhicules commerciaux lourds progressent à un CAGR de 4,23 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 51,45 % de la part du marché des catalyseurs automobiles en 2025, et la région Moyen-Orient et Afrique devrait afficher le CAGR le plus rapide de 4,63 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Durcissement des limites mondiales d'émissions par les règles Euro 7/États-Unis 2027 | +1.1% | Europe, Amérique du Nord, avec des répercussions sur l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Réaccélération des ventes de véhicules thermiques hybrides sur les principaux marchés | +0.8% | Mondial, avec une concentration en Chine et en Europe | Court terme (≤ 2 ans) |
| La substitution platine-palladium réduit le coût des catalyseurs pour les équipementiers | +0.6% | Mondial, particulièrement en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Mandats émergents sur les moteurs hors route et marins | +0.4% | Amérique du Nord, Europe, avec extension à l'Asie-Pacifique | Long terme (≥ 4 ans) |
| L'essor des véhicules électriques à prolongateur d'autonomie soutient la demande en métaux du groupe du platine en Chine et en Europe | +0.3% | Chine, Europe, marchés ASEAN sélectifs | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Durcissement des limites mondiales d'émissions par les règles Euro 7/États-Unis 2027
La norme Euro 7 introduit un seuil de nombre de particules de 10 nanomètres et impose une surveillance embarquée capable de signaler les dépassements d'émissions à 2,5 fois la limite. Les véhicules légers diesel doivent ajouter des filtres à revêtement SCR montés en position rapprochée, des chauffages électriques jusqu'à 4 kW et des catalyseurs anti-glissement d'ammoniac. Ces améliorations augmentent les volumes de catalyseurs de près de 2,8 fois par rapport aux systèmes Euro 6 et prolongent la durabilité requise à 160 000 km, ce qui entraîne une demande plus élevée en métaux précieux et des architectures de post-traitement plus complexes[1].
Réaccélération des ventes de véhicules thermiques hybrides sur les principaux marchés
Les ventes de véhicules hybrides rechargeables en Chine ont bondi de 84 % en glissement annuel en 2024 pour atteindre 4,3 millions d'unités, tandis que les consommateurs européens achètent de plus en plus des modèles à prolongateur d'autonomie pour compenser les lacunes de recharge. Les architectures hybrides nécessitent des catalyseurs trois voies classiques associés à des formulations à allumage rapide qui tolèrent les cycles thermiques fréquents. La Thaïlande et d'autres marchés de l'ASEAN offrent des incitations à l'investissement pour l'assemblage de véhicules hybrides, renforçant la demande régionale en systèmes de catalyseurs conformes.
La substitution platine-palladium réduit le coût des catalyseurs pour les équipementiers
Un écart de prix de 1 150 USD entre le palladium et le platine en 2024 a permis aux équipementiers de réduire les coûts des catalyseurs par véhicule jusqu'à 20 %. Les conceptions bimétalliques tirent parti de la stabilité thermique du platine et de l'efficacité d'oxydation du palladium, tandis que les méthodes de dispersion à atome unique de Johnson Matthey réduisent la charge globale de 30 % sans perte de performance. Cette stratégie atténue également le risque d'approvisionnement, car 80 % de l'extraction du palladium provient de Russie et d'Afrique du Sud.
Mandats émergents sur les moteurs hors route et marins
Les réglementations Tier 5 de Californie, entrées en vigueur en 2025, imposent aux engins de construction et aux machines agricoles l'installation de filtres à particules et d'unités SCR similaires à ceux des véhicules routiers. Les normes marines Tier 4 de l'Agence de protection de l'environnement américaine (EPA) s'étendent aux navires de plus de 600 kW, exigeant des catalyseurs résistants au soufre fonctionnant sur de larges plages de températures. Les règles Stage V en Europe ajoutent des exigences analogues pour les engins mobiles non routiers. Collectivement, ces programmes pourraient accroître la demande de 15 à 20 % des volumes actuels de catalyseurs automobiles.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La parité rapide des coûts des véhicules électriques à batterie comprime les volumes futurs de véhicules thermiques | -0.7% | Mondial, avec une accélération en Europe et en Chine | Moyen terme (2-4 ans) |
| L'optimisation et les conceptions de catalyseurs zonés par les équipementiers réduisent les grammes de métaux du groupe du platine par véhicule | -0.5% | Mondial, piloté par les équipementiers d'Amérique du Nord et d'Europe | Court terme (≤ 2 ans) |
| Les sanctions d'approvisionnement liées au conflit Russie-Ukraine perturbent les flux commerciaux des métaux du groupe du platine | -0.4% | Mondial, avec un impact aigu sur les équipementiers européens et nord-américains | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La parité rapide des coûts des véhicules électriques à batterie comprime les volumes futurs de véhicules thermiques
Tesla a réduit le coût de production de la Model 3 à 28 000 USD en 2024, effaçant une grande partie de l'écart de prix traditionnel avec les berlines à moteur thermique. Les pénalités de l'Union européenne pour les émissions de CO2 des flottes à 95 EUR par gramme au-dessus de l'objectif pourraient totaliser 16 milliards EUR en 2025, incitant les constructeurs automobiles à pivoter plus rapidement vers les modèles électriques. La Chine a déjà atteint une part de marché des véhicules électriques à batterie de 35 % en 2024, illustrant comment les trajectoires politiques et économiques peuvent freiner la demande à long terme en catalyseurs.
L'optimisation et les conceptions de catalyseurs zonés par les équipementiers réduisent les grammes de métaux du groupe du platine par véhicule
Les constructeurs automobiles déploient désormais la modélisation computationnelle pour concentrer les métaux précieux uniquement dans les zones chaudes, tout en intégrant des catalyseurs à chauffage électrique pour accélérer l'allumage. Cummins Inc. a signalé une réduction de 30 % de la charge en métaux du groupe du platine grâce aux systèmes SCR-DPF en boîtier unique. Le dépôt de couches atomiques et les substrats imprimés en 3D multiplient davantage la surface active, permettant des performances égales avec moins de métaux et réduisant les commandes auprès des fournisseurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
le rhodium propulse les performances haut de gammeLe rhodium joue un rôle irremplaçable dans la réduction des NOx sur les catalyseurs trois voies à essence et devrait croître à un CAGR de 4,42 % jusqu'en 2031. La taille du marché des catalyseurs automobiles pour le rhodium augmente donc plus rapidement que tout autre métal précieux, car Euro 7 exige une réduction simultanée de tous les polluants réglementés. Le palladium reste le leader en volume grâce à sa part de 43,85 % en 2025, mais la volatilité des prix et le risque lié aux sanctions incitent les équipementiers à se diversifier vers le platine. L'adoption du platine sur les plateformes à essence se renouvelle car son prix au comptant moyen en 2024 était inférieur de 55 % à celui du palladium, soutenant de multiples programmes de substitution du platine. La part de marché des catalyseurs automobiles détenue par les promoteurs de métaux de base ou de zéolites de niche est faible mais croissante, à mesure que les fournisseurs commercialisent des conceptions à haute efficacité atomique qui réduisent considérablement la dépendance aux métaux précieux sans compromettre la durabilité.
Le passage des couches de lavage conventionnelles aux architectures à atome unique et bimétalliques permet une réduction potentielle de 90 % de l'utilisation de métaux précieux par catalyseur. Johnson Matthey et BASF pilotent des lignes de production qui intègrent des atomes de platine isolés dans des matrices céria-zircone, créant davantage de sites actifs par gramme. Parallèlement, les taux de recyclage du rhodium se sont améliorés grâce à des partenariats en boucle ferme avec les opérateurs de broyeurs automobiles, atténuant la tension sur l'offre. Collectivement, ces actions stabilisent le marché des catalyseurs automobiles même dans des scénarios d'électrification à long terme.



Par type de véhicule :
les segments commerciaux accélèrent la croissanceLes véhicules commerciaux lourds devraient afficher le CAGR le plus rapide de 4,23 % jusqu'en 2031, alors que la demande mondiale de fret se heurte à des normes diesel rigoureuses. Un système SCR typique pour poids lourds nécessite 15 à 20 litres de catalyseur, dépassant largement les 2 à 3 litres installés sur une voiture particulière. Par conséquent, la taille du marché des catalyseurs automobiles liée aux véhicules commerciaux croît plus rapidement que le taux de production sous-jacent des camions. Les voitures particulières contrôlent toujours 58,27 % du volume total en 2025, car les hybrides maintiennent la pertinence des catalyseurs trois voies dans les segments grand public. Les véhicules commerciaux légers affichent une expansion régulière, le commerce électronique amplifiant les besoins de livraison de colis et les flottes se tournant vers les hybrides pour l'optimisation de l'autonomie et de la charge utile.
Les flottes commerciales génèrent également un marché après-vente lucratif, car les opérateurs conservent leurs véhicules pendant 10 à 15 ans, prolongeant les cycles de remplacement des substrats revêtus. Les configurations SCR doubles, les catalyseurs anti-glissement d'ammoniac et les modules de chauffage électrique augmentent la valeur des composants par véhicule. Les équipements hors route et les navires marins diversifient davantage la demande, les règles California Tier 5 et EPA marines ajoutant des modules de catalyseurs importants pour les bulldozers, les moissonneuses-batteuses et les cargos côtiers. Ces facteurs garantissent ensemble une piste multi-décennale pour le marché des catalyseurs automobiles malgré la pénétration croissante des véhicules électriques à batterie.

Analyse géographique
Marché des Catalyseurs Automobiles en Asie-Pacifique
L'Asie-Pacifique a contribué à hauteur de 51,45 % du marché des catalyseurs automobiles en 2025. La Chine a produit 30,2 millions de véhicules, et les hybrides rechargeables ont progressé de 84 % au cours de l'année, assurant une adoption solide des systèmes à trois voies et des systèmes SCR. Les fournisseurs locaux s'associent souvent à des entreprises mondiales pour intégrer des couches de lavage avancées tout en maintenant leur compétitivité en termes de coûts. L'Inde accroît rapidement sa production de véhicules, soutenue par des initiatives gouvernementales qui encouragent la création de clusters nationaux de fabrication de catalyseurs. Le Japon et la Corée du Sud fournissent une R&D de pointe, tandis que les incitations de l'ASEAN soutiennent les volumes d'assemblage de véhicules hybrides.
Marché des Catalyseurs Automobiles en Amérique du Nord
L'Amérique du Nord représente un marché mature mais riche en opportunités. Les règles EPA Tier 3 contraignent les constructeurs automobiles à maintenir des performances élevées en matière de catalyseurs, et une infrastructure de recyclage robuste réintroduit le palladium et le platine dans l'économie circulaire. La croissance de la production au Mexique ancre des opérations localisées de revêtement de substrats qui raccourcissent les chaînes d'approvisionnement et réduisent les délais. Les hivers rigoureux du Canada réduisent l'autonomie des batteries, préservant l'utilisation des moteurs à combustion interne dans de nombreuses régions et maintenant les catalyseurs dans la nomenclature tout au long de l'horizon de prévision.
Marché des Catalyseurs Automobiles en EMEA et en Amérique du Sud
L'Europe fait face à une interdiction des véhicules à moteur à combustion interne neufs en 2035, mais la demande à court terme est soutenue par les déploiements Euro 7. Les usines de recyclage avancées en Belgique et en Allemagne récupèrent jusqu'à 95 % des métaux précieux usagés, renforçant l'autosuffisance régionale. Les modèles hybrides prolongent la pertinence des catalyseurs même sur les marchés affichant le plus fort taux d'adoption des véhicules électriques à batterie. Le marché des catalyseurs automobiles au Moyen-Orient et en Afrique est en bonne voie pour un CAGR de 4,63 % grâce à la production marocaine de 582 000 unités en 2023 et aux investissements industriels saoudiens de 2,9 milliards USD. L'Afrique du Sud reste un important hub d'exportation, bien que la dynamique des véhicules électriques à batterie en Europe pourrait diluer les expéditions de catalyseurs sur le long terme. L'Amérique du Sud croît plus modestement compte tenu des vents contraires macroéconomiques, mais le Brésil et l'Argentine soutiennent toujours la demande régionale de substrats.
Analyse de la chaîne de valeur
La chaîne de valeur commence par l'approvisionnement en métaux du groupe du platine (PGM) et autres intrants nécessaires, suivi par le raffinage et la production de précurseurs chimiques (sels, chlorures et composés organométalliques). Les fournisseurs formulent ensuite des washcoats et les appliquent sur des substrats céramiques ou métalliques. Les substrats revêtus sont assemblés en modules de convertisseur et de post-traitement, comprenant des architectures close-coupled et underfloor, et dans les systèmes diesel, des filtres revêtus SCR et des catalyseurs de glissement d'ammoniac, avant d'être expédiés aux équipementiers et aux fournisseurs d'échappement de rang 1 pour l'intégration au véhicule et les essais d'homologation.
La boucle de l'après-vente et de fin de vie est également centrale pour la viabilité commerciale. La collecte, le décapsulage, l'échantillonnage et la fonte ou le raffinage des catalyseurs usagés réinjectent les PGM dans le pool d'approvisionnement, contribuant à réduire la dépendance à une offre minière primaire concentrée. Cette approche en boucle fermée soutient la résilience de l'approvisionnement, alors que les équipementiers et les fabricants de catalyseurs gèrent la volatilité par la substitution platine-palladium, les formulations bimétalliques et des conceptions à moindre grammage par véhicule. Dans le même temps, la complexité des systèmes imposée par la conformité, liée aux échéances Euro 7 et US 2027 mentionnées dans le contexte du rapport, augmente le contenu technique par unité et accroît les exigences en matière de qualité et de traçabilité tout au long de la chaîne.
Paysage concurrentiel
Concentration du Marché
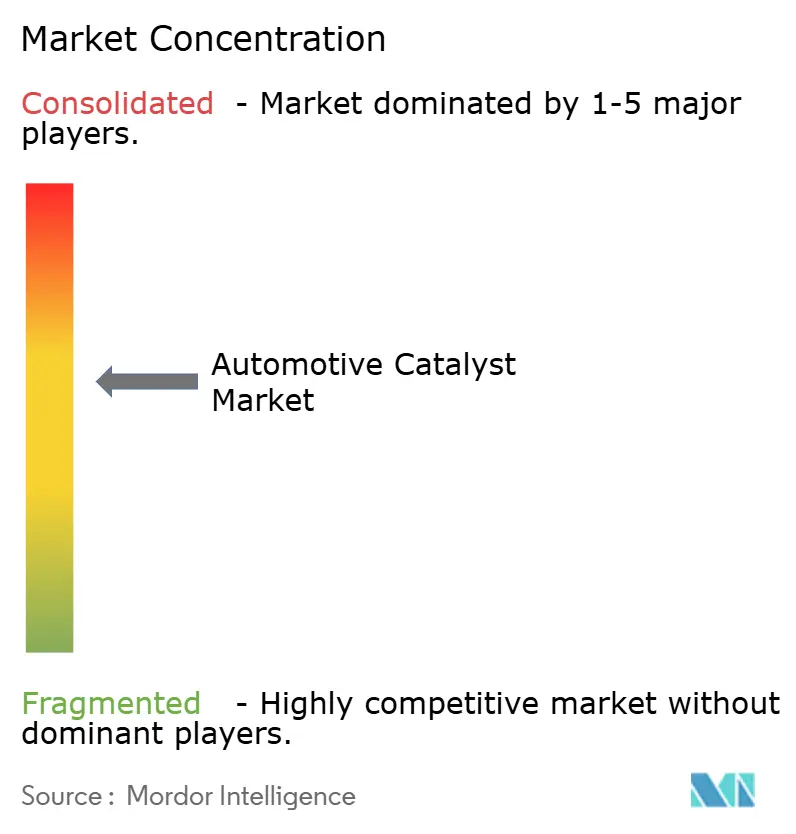
Johnson Matthey, BASF SE et Umicore contrôlent collectivement environ 60 % de la part de marché des catalyseurs automobiles. Leurs modèles commerciaux intégrés couvrent la location de métaux précieux, la formulation, le revêtement de substrats et le recyclage en fin de vie, créant des avantages d'échelle et des coûts de changement élevés pour les équipementiers. L'accord de Honeywell d'une valeur de 2,4 milliards USD pour acquérir l'unité Catalyst Technologies de Johnson Matthey ajoutera des licences de technologie de procédés au portefeuille de contrôle existant de Honeywell, remodelant potentiellement la dynamique concurrentielle à partir de 2026.
Le leadership technologique s'articule autour de la dispersion à atome unique, de l'optimisation de la porosité du revêtement de lavage et des substrats intégrant des capteurs qui fournissent des données en temps réel aux contrôleurs moteur. Des entreprises plus modestes telles que CDTi Advanced Materials et Ecocat India Pvt Ltd. tirent parti de la proximité régionale ou de chimies de niche pour servir des clients hors de la portée des multinationales. La performance en matière de durabilité est désormais intégrée. Umicore rapporte des taux de récupération des métaux précieux de 95 % et un raffinage à faible teneur en carbone alimenté par des énergies renouvelables, s'alignant sur les audits de décarbonisation des équipementiers. Les entreprises développent également des lignes pilotes pour des catalyseurs anti-glissement d'ammoniac capables de respecter les limites de démarrage à froid de la norme Euro 7 sans surdosage d'urée.
Les acteurs du marché répondent à l'optimisation des équipementiers en lançant des garanties d'efficacité liées aux grammes de charge en métaux précieux. Les fournisseurs qui atteignent les mêmes chiffres de sortie d'échappement avec moins de métaux du groupe du platine obtiennent des engagements de volume et des attributions anticipées de programmes. À mesure que les volumes de véhicules électriques à batterie augmentent, les entreprises de catalyseurs couvrent leur exposition en se développant dans la combustion à l'hydrogène, le revêtement de membranes de piles à combustible et le contrôle des émissions industrielles, se positionnant pour une croissance à long terme au-delà du segment routier.
Leaders du secteur des catalyseurs automobiles
-
BASF SE
-
Johnson Matthey
-
Umicore
-
CATALER CORPORATION
-
FORVIA SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Catalyseurs Automobiles Entreprises couvertes dans ce rapport
- BASF SE
- CATALER CORPORATION
- CDTi Advanced Materials Inc.
- Clariant
- Cummins Inc.
- DCL International Inc.
- Ecocat India Pvt Ltd.
- FORVIA SE
- Heraeus Precious Metals
- INTERKAT Catalyst GmbH
- Johnson Matthey
- Klarius Group Ltd.
- N.E. CHEMCAT CORPORATION
- Solvay
- Tenneco Inc.
- Umicore
Opportunités de marché et perspectives d'avenir
À court terme, l'espace blanc se concentre sur des dispositifs de post-traitement à contenu plus élevé, conçus pour un contrôle plus strict des particules et des NOx. Les exigences de type Euro 7 entraînent l'ajout de composants tels que des filtres revêtus SCR close-coupled et des catalyseurs de glissement d'ammoniac, ainsi que des exigences de durabilité et de surveillance qui augmentent la charge d'essais et la sophistication des formulations. Les mandats hors route et maritimes cités dans le contexte du rapport, notamment la norme Tier 5 de Californie en vigueur en 2025 et la couverture EPA marine Tier 4 au-delà de 600 kW, élargissent la base adressable pour les modules de catalyseurs et de filtres revêtus au-delà du poids léger sur route. Cela crée un espace pour les fournisseurs disposant d'un savoir-faire en systèmes diesel, de chimies résistantes au soufre et d'expertise en conditionnement.
L'innovation en matière de fabrication et de formulation soutient également des opportunités pour compenser la réduction des dosages par les équipementiers et la volatilité des métaux précieux sans sacrifier la performance. En mars 2026, BASF a mis en service une usine de production à l'échelle industrielle de catalyseurs imprimés en 3D à Ludwigshafen, laissant entrevoir des gains de performance liés à la géométrie et une utilisation plus efficace des catalyseurs. Parallèlement, des recherches financées par le DOE mentionnées dans le dossier de preuves décrivent des démonstrations de réductions substantielles du chargement en palladium et en rhodium dans les catalyseurs trois voies grâce à l'ingénierie des procédés et des supports, renforçant l'accent mis par les fournisseurs sur des architectures économes en atomes et un approvisionnement soutenu par le recyclage comme facteurs de différenciation pour l'attribution des programmes équipementiers.
Développements industriels récents dans Marché des Catalyseurs Automobiles
- Mai 2026 : Johnson Matthey a annoncé l'acquisition de CORMETECH Inc. pour une valeur d'entreprise de 360 millions USD, ajoutant une capacité de fabrication de catalyseurs de réduction catalytique sélective (SCR) dans le contrôle des émissions stationnaires. L'acquisition élargit son portefeuille de catalyseurs au-delà des applications automobiles sur route et approfondit son exposition aux technologies SCR qui partagent des liens de science des matériaux et de production avec le post-traitement des véhicules.
- Avril 2025 : Tenneco Inc. a reçu un investissement stratégique d'Apollo Fund X pour ses activités Clean Air et Powertrain afin d'accélérer la croissance tout en maintenant son indépendance opérationnelle. Ce financement soutient la poursuite du développement de produits et l'exécution de programmes dans le contrôle des émissions, renforçant l'intensité concurrentielle parmi les fournisseurs de systèmes d'échappement et de catalyseurs de rang 1.
- Août 2024 : BASF a inauguré un laboratoire de recherche, développement et application à Chennai, dans le Tamil Nadu, sur son site de Mahindra World City, afin de développer des catalyseurs de contrôle des émissions automobiles pour le marché indien. L'installation renforce le développement local et la collaboration avec les clients à mesure que les normes d'émissions se durcissent et que les équipementiers accroissent la localisation des solutions de post-traitement conformes.
Marché des Catalyseurs Automobiles Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les catalyseurs d'échappement automobiles utilisés pour réduire les émissions réglementées au niveau du pot d'échappement, comptabilisés sur la base de la production de véhicules et du parc installé là où une demande de remplacement existe. Le dimensionnement est exprimé en volume de demande de catalyseurs, mesuré en onces, par grandes catégories de véhicules et régions clés.
Exclusions du périmètre : Ce marché exclut les catalyseurs d'émissions non automobiles utilisés dans les procédés industriels, la production d'énergie, le secteur maritime et les autres applications stationnaires ou hors route.
Aperçu de la Segmentation
- Par type de matériau
- Palladium
- Platine
- Rhodium
- Autres types de matériaux
- Par type de véhicule
- Voitures particulières
- Véhicules commerciaux légers
- Véhicules commerciaux lourds
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par la cartographie du bassin de demande à l'aide des signaux publics de production de véhicules et de parc automobile, suivie des calendriers des réglementations sur les émissions qui influencent le chargement des catalyseurs et le comportement de remplacement. Pour ce marché, des sources telles que les publications de production de véhicules de l'OICA, les publications réglementaires de l'US EPA et de l'UE, les statistiques commerciales d'UN Comtrade pour les pièces d'échappement concernées, ainsi que des articles scientifiques évalués par des pairs sur la catalyse et le contrôle des émissions contribuent à ancrer les données d'entrée du modèle.
Nous examinons également les rapports annuels des entreprises et les présentations aux investisseurs pour les commentaires sur la demande, les mises à jour de capacité et la répartition régionale, puis nous recoupons les changements importants avec la couverture de presse réputée et les mises à jour des associations professionnelles. Si nécessaire, des abonnements payants sont utilisés pour les données financières et le renseignement sur les entreprises, les bases de données de brevets, ainsi que les vues d'importation et d'exportation au niveau des expéditions afin de vérifier la cohérence des mouvements directionnels. Les sources documentaires listées ci-dessus sont illustratives, et de nombreuses autres références publiques ont été utilisées lors de la collecte, de la validation et de la clarification des données.
Entretiens Primaires et Enquêtes
Les entretiens primaires et les enquêtes sont utilisés pour valider les facteurs de demande de catalyseurs et convertir les signaux documentaires en hypothèses pratiques correspondant au comportement réel du marché. Nous nous entretenons avec des fournisseurs de catalyseurs et de substrats, des parties prenantes des systèmes de contrôle des émissions, des recycleurs et des experts de l'écosystème automobile en Asie-Pacifique, en EMEA et dans les Amériques. Les données recueillies sont ensuite utilisées pour combler les lacunes concernant les chargements, les cycles de remplacement et les perspectives de production à court terme.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 18 % | Asie-Pacifique : 44 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 36 % |
| Acteurs de moindre envergure : 18 % | Managers : 51 % | Amériques : 20 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit à l'aide d'une reconstruction de la demande descendante qui part de la production de véhicules, du parc en circulation et de l'adoption des normes d'émissions, qui sont ensuite traduits en onces de catalyseur à travers des facteurs de chargement typiques par type de carburant et catégorie de véhicule. Pour maintenir des totaux réalistes, nous corroborons le résultat avec des approximations ascendantes sélectives, telles que des vérifications d'onces par véhicule sur échantillon, des retours de canaux sur les volumes de remplacement et des contrôles de cohérence par rapport à la disponibilité régionale de l'offre.
Parmi les données pratiques qui façonnent le modèle figurent la production annuelle de véhicules légers et lourds, la répartition essence/diesel par région, le calendrier du renforcement des normes (tels que les jalons de type Euro 7) et l'intervalle de remplacement moyen sur le marché de l'après-vente. Lorsque des lacunes existent dans les indicateurs publics, les hypothèses sont complétées par consensus d'entretiens, puis testées par rapport à des signaux adjacents tels que les flux commerciaux des systèmes catalytiques et les évolutions de la pénétration des véhicules hybrides, ces derniers nécessitant toujours un post-traitement des gaz d'échappement.
Pour les prévisions, une analyse de scénarios est utilisée afin que les perspectives puissent refléter différentes trajectoires pour la production de véhicules à moteur à combustion interne et hybrides, l'application des réglementations et les taux de mise à la casse. Le mouvement final des prévisions n'est ajusté qu'après que la liste restreinte de variables a été revérifiée pour sa cohérence interne et pour déterminer si la direction correspond à ce que les praticiens observent sur le terrain.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée en comparant les résultats avec des indicateurs indépendants, notamment les tendances de construction de véhicules, les calendriers des politiques et les évolutions observées de la demande régionale en équipements de contrôle des émissions, avant que les chiffres ne soient finalisés. Les valeurs aberrantes sont examinées, les facteurs sont retestés, et tout écart important déclenche un second examen des chargements, des répartitions régionales et des facteurs de conversion.
Un processus d'examen analytique en plusieurs étapes est suivi afin que la logique de calcul et les hypothèses restent traçables, et des démarches de suivi sont effectuées lorsque les retours d'entretiens sont en contradiction avec les signaux documentaires. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une vérification finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente.
Dimensionnement du Marché des Catalyseurs Automobiles par Mordor Intelligence Comparé aux Autres Estimations Publiées
Les tailles de marché publiées pour les catalyseurs automobiles peuvent varier considérablement, car chaque éditeur choisit ses propres unités, inclusions et calendrier de mise à jour, et ces choix font varier le total même lorsque le thème est similaire. Certaines études rapportent des revenus, d'autres rapportent la demande physique, et la conversion entre les deux n'est pas cohérente car les prix des métaux et les chargements évoluent rapidement.
L'écart principal provient du traitement valeur/volume et du périmètre des convertisseurs, Mordor Intelligence dimensionnant le marché en onces liées aux signaux de demande de catalyseurs plutôt qu'en les convertissant en USD à l'aide de prix de métaux supposés et de prix de vente moyens pondérés qui peuvent varier selon les années et les régions.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 121,66 milliers d'onces (2026) | |
| Éditeur de Recherche Sectorielle A | 89,60 milliards USD (2024) | Présenté sous forme de revenus et semble mélanger la valeur des catalyseurs et des convertisseurs catalytiques, de sorte que les résultats dépendent fortement des hypothèses de prix des métaux du groupe du platine (PGM), des répartitions entre équipementiers et marché de l'après-vente, et du calendrier des taux de change plutôt que des onces demandées. |
| Éditeur de Marché B | 15,60 milliards USD (2024) | Utilise une approche en revenus USD et peut appliquer une progression standardisée des prix de vente moyens et des parts de canaux, ce qui peut sous-estimer ou surestimer les totaux lorsque les chargements, les conceptions imposées par la réglementation et la répartition régionale évoluent au cours de l'année de référence. |
L'écart dans le tableau s'explique principalement par le choix des unités et ce qui est valorisé, étant donné que la demande exprimée en onces ne se traduit pas directement en revenus sans un ensemble complet d'hypothèses sur les prix des métaux et les formulations. En maintenant le modèle ancré sur la production de véhicules, l'adoption des réglementations sur les émissions et les facteurs de chargement pratiques, nous rendons l'estimation plus facile à auditer et plus simple à mettre à jour lorsque les conditions du marché évoluent.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des catalyseurs automobiles ?
La taille actuelle du marché des catalyseurs automobiles est estimée à 121,66 milliers d'onces et devrait atteindre 147,55 milliers d'onces d'ici 2031.
Quel métal domine actuellement les formulations de catalyseurs ?
Le palladium était en tête avec 43,85 % de la part du total des onces en 2025, bien que la substitution par le platine soit en hausse.
Quel segment de véhicule connaîtra la croissance la plus rapide jusqu'en 2031 ?
Les véhicules commerciaux lourds devraient se développer à un TCAC de 4,23 % en raison des réglementations diesel plus strictes et des volumes de catalyseurs plus importants.
Comment les réglementations Euro 7 influenceront-elles la demande en catalyseurs ?
La norme Euro 7 impose des seuils de nombre de particules plus bas et une surveillance embarquée, augmentant la taille des catalyseurs et la charge en métaux précieux, notamment dans les applications diesel.