
Taille et part du marché européen des catalyseurs de raffinage
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
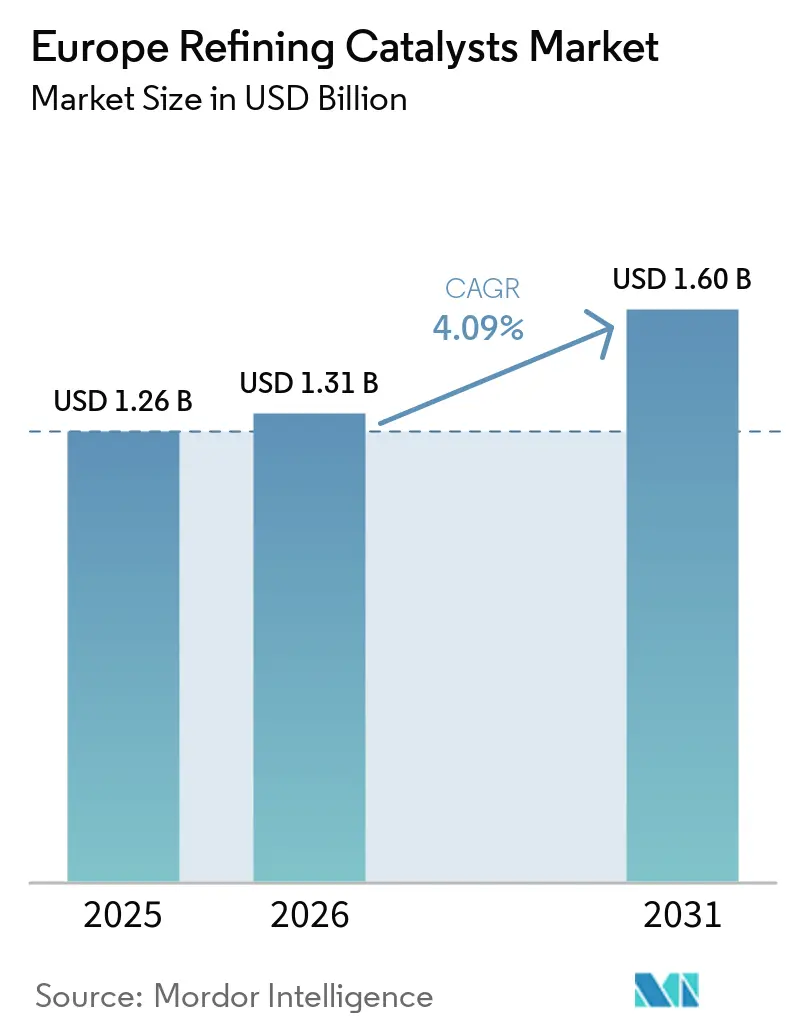
| Taille du marché de l'année de base (2025) | 1.26 Milliards de dollars |
| Taille du Marché (2026) | 1.31 Milliards de dollars |
| Taille du Marché (2031) | 1.60 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.09 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des catalyseurs de raffinage par Mordor Intelligence
La taille du marché européen des catalyseurs de raffinage était évaluée à 1,26 milliard USD en 2025 et devrait croître de 1,31 milliard USD en 2026 à 1,60 milliard USD d'ici 2031, à un CAGR de 4,09 % durant la période de prévision (2026-2031). Le marché européen des catalyseurs de raffinage est en expansion malgré la diminution de la capacité régionale de traitement du brut, les raffineries restantes concentrant davantage leurs activités sur les opérations de conversion complexes. Les réductions de capacité annoncées depuis 2024 attirent l'attention sur les installations qui soutiennent l'hydrocraquage, la valorisation des résidus et le co-traitement des biocharges. Ces opérations nécessitent des systèmes de catalyseurs plus spécialisés que les actifs conventionnels axés sur la distillation. Les fournisseurs se font concurrence sur la base des performances des catalyseurs, de la couverture des services, des capacités de régénération et du soutien aux charges renouvelables. Les pressions sur les coûts, les taux d'utilisation plus faibles et la volatilité des prix des métaux peuvent freiner les mises à niveau discrétionnaires tout en augmentant la demande de produits qui prolongent les cycles d'exploitation et améliorent l'efficacité opérationnelle.
Principaux enseignements du rapport
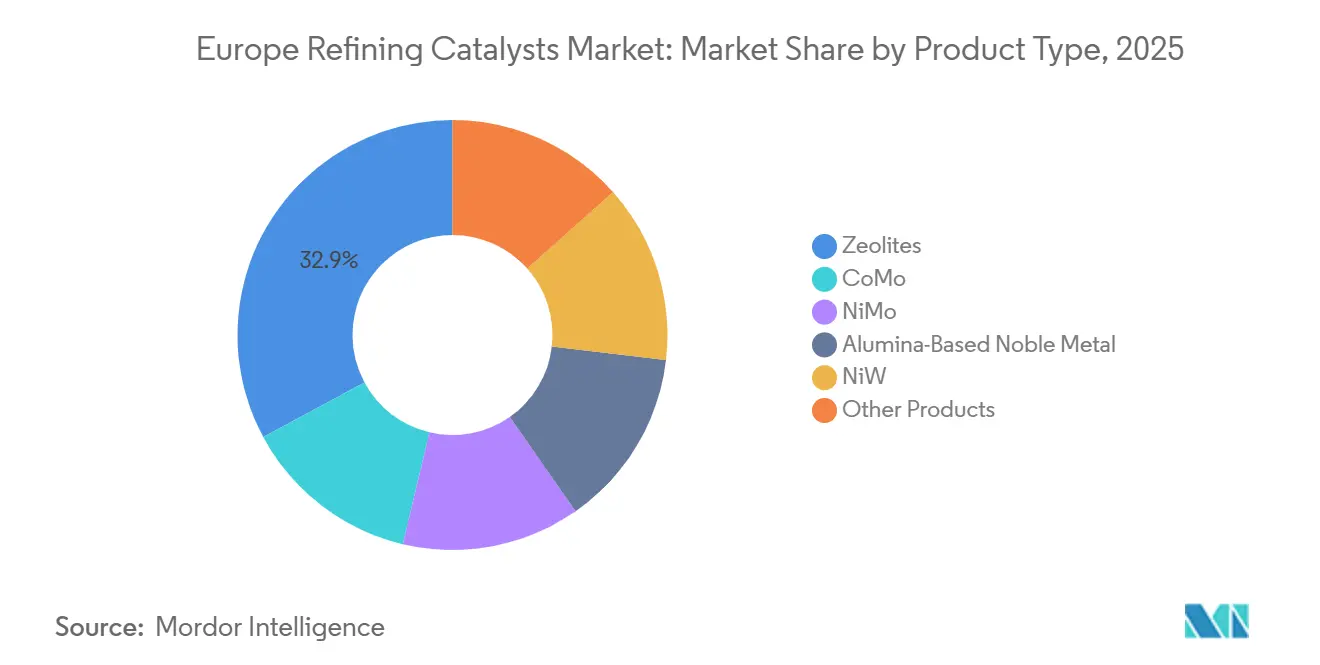
- Par type de produit, les zéolites ont dominé avec 32,86 % de la part du marché européen des catalyseurs de raffinage en 2025 et devraient croître à un CAGR de 4,46 % jusqu'en 2031.
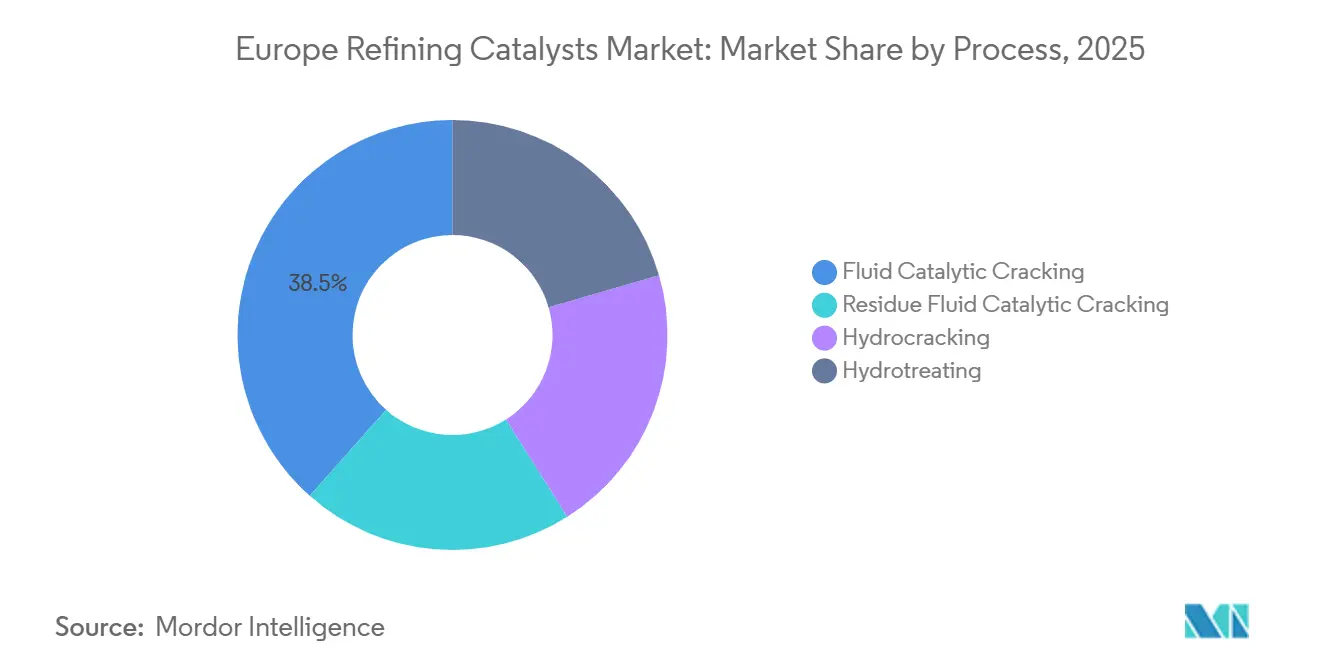
- Par procédé, le craquage catalytique en lit fluidisé a représenté 38,45 % de la part du marché européen des catalyseurs de raffinage en 2025, tandis que l'hydrocraquage devrait enregistrer le CAGR le plus élevé de 5,05 % jusqu'en 2031.
- Par géographie, l'Allemagne a représenté 24,67 % de la demande régionale en 2025, tandis que l'Espagne devrait croître à un CAGR de 4,98 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exigences européennes plus strictes en matière de teneur en soufre des carburants et d'émissions | +1.2% | À l'échelle de l'UE, avec la plus forte intensité en Allemagne, en France et en Italie | Court terme (≤ 2 ans) |
| Remplacement des catalyseurs et déblocage des goulots d'étranglement dans les raffineries vieillissantes | +0.8% | Allemagne, France, Italie, Pays-Bas | Moyen terme (2-4 ans) |
| Hydrocraquage et hydrotraitement pour la flexibilité du brut traité | +0.7% | Allemagne, Espagne, Pays-Bas | Moyen terme (2-4 ans) |
| Co-traitement des déchets et des charges biosourcées | +0.5% | Espagne, Italie, Allemagne, Finlande | Long terme (≥ 4 ans) |
| Surveillance numérique des catalyseurs et optimisation des performances | +0.3% | Allemagne, Royaume-Uni et Pays-Bas | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences européennes plus strictes en matière de teneur en soufre des carburants et d'émissions
Le diesel et l'essence vendus dans l'Union européenne doivent respecter une teneur maximale en soufre de 10 parties par million en vertu de la directive sur la qualité des carburants. Cette exigence soutient la demande de capacité et de performance des catalyseurs d'hydrotraitement dans les raffineries européennes. Elle crée également des exigences variables au sein du marché européen des catalyseurs de raffinage. Les raffineries produisant du diesel à très faible teneur en soufre conventionnel utilisent des formulations établies à base de cobalt-molybdène et de nickel-molybdène. Les raffineries traitant des co-charges biogéniques nécessitent des formulations tolérantes à des niveaux d'oxygène plus élevés et à la contamination par des métaux traces. Honeywell UOP a élargi son portefeuille d'hydrotraitement pour les applications de prétraitement du craquage catalytique en lit fluidisé (FCC), du diesel, du kérosène et du gazole sous vide, reflétant les exigences plus larges en matière de produits créées par les normes de conformité.
Remplacement des catalyseurs et déblocage des goulots d'étranglement dans les raffineries vieillissantes
Les actifs de raffinage européens comprennent de nombreuses installations vieillissantes, où les cycles de remplacement des catalyseurs coïncident avec des activités de déblocage des goulots d'étranglement. Les unités de craquage catalytique en lit fluidisé (FCC) nécessitent généralement un remplacement des catalyseurs tous les deux à cinq ans, tandis que les réacteurs d'hydrotraitement en lit fixe fonctionnent sur des cycles plus longs. Les réductions de capacité depuis 2024 ont transféré davantage de débit vers les raffineries qui restent opérationnelles. Un débit plus élevé peut accélérer la désactivation des catalyseurs et raccourcir les calendriers de remplacement. Un brut plus diversifié peut également augmenter les besoins en appoint de catalyseurs FCC et soutenir la demande de grades d'hydrotraitement tolérants aux métaux. Le marché européen des catalyseurs de raffinage présente donc des opportunités de mise à niveau sur les sites complexes, où l'ingénierie d'application et les produits à haute activité diffèrent de l'approvisionnement standard en catalyseurs.
Hydrocraquage et hydrotraitement pour la flexibilité du brut traité
L'accès à des grades de brut diversifiés accroît l'importance des unités d'hydrocraquage et d'hydrotraitement capables de traiter des charges plus larges. Les raffineurs orientent leurs investissements vers des formulations nickel-molybdène et nickel-tungstène pour les applications de conversion à haute pression et haute sévérité. BP a conservé et amélioré l'hydrocraqueur de Gelsenkirchen tout en réduisant un tiers de sa capacité de distillation atmosphérique, indiquant une priorité accordée aux actifs de haute conversion. JGC Catalysts and Chemicals et Saudi Aramco ont développé des catalyseurs d'hydrocraquage à base de zéolite Y ultra-stable chargée en titane pour maintenir la stabilité des sites actifs dans des conditions d'exploitation sévères. Des cycles de campagne plus longs peuvent réduire les coûts des catalyseurs par baril. Topsoe indique que ses catalyseurs actuels de prétraitement d'hydrocraquage NiMo offrent une activité 500 % supérieure aux références du milieu des années 1980.
Co-traitement des déchets et des charges biosourcées
Le co-traitement d'huiles de cuisson usagées, de graisses animales, d'huile de pyrolyse et de résidus de tall oil dans des unités d'hydrotraitement existantes permet aux raffineurs de produire des carburants renouvelables sans construire de bioraffineries dédiées. Topsoe et Preem ont achevé une campagne de co-traitement à la raffinerie de Göteborg de Preem en juin 2026, en utilisant des lipides à base de déchets et de résidus avec des charges conventionnelles. La campagne a confirmé l'application commerciale de la technologie HydroFlex à l'échelle industrielle. Les charges biogéniques contiennent des oxygénates, de l'eau et des métaux traces qui peuvent désactiver les catalyseurs CoMo et NiMo standard plus rapidement que les charges exclusivement pétrolières. Evonik a lancé sa série de catalyseurs d'hydrotraitement Purocel en février 2025 pour éliminer les contaminants métalliques et chlorés de l'huile de pyrolyse, avec des capacités de régénération et de réutilisation[1]. Axens a également présenté des solutions de co-traitement pour les unités de gazole sous vide et de kérosène, indiquant que le développement de produits cible les applications biosourcées.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Rationalisation des raffineries européennes et déclin de la demande en combustibles fossiles | -0.6% | À l'échelle de l'UE, concentrée en Allemagne, au Royaume-Uni et en Italie | Moyen terme (2-4 ans) |
| Coûts de fabrication élevés et pression sur les marges des raffineries | -0.4% | À l'échelle de l'UE | Moyen terme (2-4 ans) |
| Volatilité des prix des métaux précieux et des métaux stratégiques | -0.3% | À l'échelle de l'UE | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Rationalisation des raffineries européennes et déclin de la demande en combustibles fossiles
Les fermetures de raffineries européennes ont réduit la base installée des unités consommatrices de catalyseurs. L'Agence internationale de l'énergie (AIE) prévoit qu'au moins 1 million de barils par jour de capacit de raffinage européenne sera menacée de fermeture d'ici 2030. Depuis début 2024, les fermetures ont retiré 400 000 à 500 000 barils par jour du réseau opérationnel. Ces fermetures comprennent la raffinerie de Grangemouth en Écosse, l'usine de Wesseling de Shell et une réduction de la capacité de distillation sur le site de Gelsenkirchen de BP. Cependant, l'impact sur la demande de catalyseurs peut ne pas correspondre directement au déclin du débit de raffinage. Les raffineries survivantes adoptent de plus en plus des configurations de craquage catalytique en lit fluidisé (FCC), d'hydrocraquage et d'hydrotraitement profond, qui consomment plus de catalyseurs par baril que les opérations de raffinage plus simples. Par conséquent, le marché européen des catalyseurs de raffinage pourrait connaître une demande plus faible pour les catalyseurs d'hydrotraitement de base, tandis que la demande pour les grades de catalyseurs FCC et d'hydrocraquage haute performance reste comparativement stable.
Coûts de fabrication élevés et pression sur les marges des raffineries
Les marges des raffineries européennes ont diminué à la suite du choc énergétique de 2022-2023, réduisant les liquidités disponibles pour les mises à niveau non obligatoires des catalyseurs. Lorsque les marges sont sous pression, les opérateurs peuvent prolonger les cycles de remplacement des catalyseurs. Une utilisation prolongée des catalyseurs peut réduire la qualité des produits, augmenter la consommation d'énergie et dégrader les sites actifs. Les achats différés peuvent également entraîner des achats urgents au comptant ou des approvisionnements accélérés à des prix unitaires plus élevés. La fabrication de supports en alumine à haute surface spécifique et de formulations zéolitiques complexes reste énergivore. Des coûts énergétiques plus élevés en Europe peuvent réduire la compétitivité-coût des fabricants nationaux, en particulier lorsque la différenciation des produits est limitée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les zéolites ancrent la demande en FCC et en hydrocraquageLes zéolites ont représenté 32,86 % de la demande régionale en 2025 et devraient croître à un CAGR de 4,46 % jusqu'en 2031. Leur position reflète leur rôle de composants de craquage actifs dans le craquage catalytique en lit fluidisé (FCC) et l'hydrocraquage. La zéolite Y ultra-stable (USY) assure la fonction de craquage actif dans les unités FCC. Sa grande structure de supercage soutient le craquage des hydrocarbures macromoléculaires dans les huiles lourdes. La ZSM-5 améliore la sélectivité en oléfines légères et en aromatiques et peut être co-chargée avec l'USY pour orienter le mélange de produits vers l'essence ou le propylène. BASF a reçu un brevet pour des zéolites à structure MSE (Mobile Seven Eleven) stabilisées au phosphore pour les applications FCC, indiquant une meilleure stabilité hydrothermale à une sévérité de craquage plus élevée.
Zeolyst International a introduit sa gamme de zéolites Opal Renew pour le traitement des carburants renouvelables, étendant les applications des zéolites aux charges biogéniques. Les formulations CoMo et NiMo restent importantes pour l'hydrotraitement de l'essence, du kérosène, du diesel, du gazole sous vide, de l'essence FCC et des charges résiduelles. Leurs chaînes d'approvisionnement établies, leurs pratiques de régénération et leur large base de fournisseurs en font un composant essentiel de la consommation de catalyseurs d'hydrotraitement. Les catalyseurs à métal noble à base d'alumine représentent un segment plus petit à marge plus élevée dans le reformage catalytique. Les grades NiW sont utilisés dans les applications d'hydrocraquage à haute pression qui nécessitent une résistance à l'azote plus élevée. À mesure que les raffineries mélangent des charges à teneur plus élevée en oxygène et en métaux, le secteur européen des catalyseurs de raffinage met davantage l'accent sur les formulations zéolitiques modifiées et bimétalliques qui offrent une stabilité de campagne plus longue.

Par procédé :
l'hydrocraquage progresse tandis que le FCC reste un ancrage de la demandeLe craquage catalytique en lit fluidisé a représenté 38,45 % de la demande régionale en 2025. Au sein du marché européen des catalyseurs de raffinage, le FCC reste central pour la production d'essence, de propylène et d'oléfines dans les raffineries complexes. Cependant, cette part ne reflète pas les changements dans la consommation de catalyseurs au sein des unités individuelles. Dans l'ensemble du marché européen des catalyseurs de raffinage, les unités FCC restantes traitent des bruts plus lourds et plus contaminés en métaux à mesure que l'activité se concentre sur les sites complexes. Cette tendance peut raccourcir les cycles effectifs des catalyseurs et augmenter les taux d'appoint en catalyseurs. Le craquage catalytique en lit fluidisé des résidus attire des investissements pour la valorisation du fond de baril. Il nécessite des formulations de zéolites enrichies en terres rares, notamment des grades USY stabilisés au lanthane et au cérium, sur des sites capables de traiter des résidus sous vide et atmosphériques.
L'hydrotraitement dessert la plus large gamme de flux de raffinerie et reste le procédé le plus diversifié en catalyseurs dans les opérations régionales. L'hydrocraquage est le procédé à la croissance la plus rapide, la taille du marché européen des catalyseurs de raffinage pour ce segment devant s'étendre à un CAGR de 5,05 % durant 2026-2031. Il produit des distillats plus propres à partir de bruts lourds et offre une voie pour le co-traitement des charges biosourcées. La décision de BP de conserver et d'améliorer la capacité d'hydrocraquage de sa raffinerie de Gelsenkirchen tout en réduisant la capacité de distillation illustre cette priorité. La plateforme Ketjen-Imubit soutient les ajustements opérationnels en temps réel pour les unités FCC et d'hydrotraitement. Cette capacité peut optimiser les objectifs de sévérité à mesure que l'activité des catalyseurs diminue entre les ajouts, soutenant l'économie des unités dans les opérations d'hydrocraquage à haut débit.
Analyse géographique
Marché allemand des catalyseurs de raffinage
L'Allemagne représentait 24,67 % du marché européen des catalyseurs de raffinage en 2025. Sa position était soutenue par un réseau de raffineries vaste et complexe, malgré une rationalisation récente. L'Allemagne exploitait 11 raffineries actives en 2024 et produisait 99,0 millions de tonnes d'équivalent pétrole de produits pétroliers, représentant 18 % de la production de l'UE-27. La fermeture de la raffinerie de Wesseling de Shell et la réduction de la capacité de distillation de BP à Gelsenkirchen ont concentré le débit et les investissements en capital sur les sites complexes restants. MiRO Karlsruhe et Gunvor Ingolstadt ont continué à soutenir cette base de demande. La directive sur la qualité des carburants et la directive 2016/802 ont continué à stimuler le remplacement des catalyseurs d'hydrotraitement.
Marché des catalyseurs de raffinage en Europe occidentale
Le segment du Royaume-Uni du marché européen des catalyseurs de raffinage a perdu la raffinerie de Grangemouth, seul site de traitement de brut d'Écosse, au deuxième trimestre 2025, lorsqu'elle a été convertie en terminal d'importation de carburant. Cette fermeture a éliminé une source de demande pour les catalyseurs de craquage catalytique en lit fluidisé (FCC) et d'hydrotraitement au Royaume-Uni. La France maintient une demande stable pour les catalyseurs d'hydrotraitement, centrée autour de la vallée de la Seine et du corridor du Rhône. Le siège d'Axens à Rueil-Malmaison et son site de production de catalyseurs à Salindres soutiennent le rôle de la France dans la chaîne d'approvisionnement régionale. L'Espagne devrait enregistrer un CAGR de 4,98 % d'ici 2031 sur le marché européen des catalyseurs de raffinage. Repsol investit 800 millions EUR (872 millions USD) dans son installation de Puertollano sur cinq ans, dont 130 millions EUR (142 millions USD) pour une conversion d'unité mise en service en 2026 afin de produire du diesel renouvelable à partir d'huile de cuisson usagée et de déchets agroalimentaires[2].
Marchés européens au sens large
BP et Iberdrola ont obtenu 211 millions EUR (230 millions USD) pour l'expansion de l'hydrogène vert à la raffinerie de Castellón, tandis que le gouvernement valencien a approuvé 76 millions EUR (83 millions USD) pour des projets connexes jusqu'en 2029. L'Italie fait évoluer sa composition de la demande sur le marché européen des catalyseurs de raffinage, Eni convertissant ses sites de raffinage conventionnels en bioraffineries. En 2025, la Banque européenne d'investissement s'est engagée à hauteur de 500 millions EUR (545 millions USD) pour convertir la raffinerie d'Eni à Livourne en bioraffinerie utilisant la technologie Ecofining. Eni a annoncé en septembre 2025 un projet de conversion de l'unité d'hydrocraquage de sa raffinerie de Sannazzaro pour produire de l'huile végétale hydrotraitée (HVO) et du carburant d'aviation durable. La Russie reste soumise à des incertitudes liées aux sanctions, à l'accès aux catalyseurs et à la modernisation des raffineries. Les Pays-Bas, la Scandinavie, la Pologne et l'intérieur de la péninsule ibérique constituent le groupe du reste de l'Europe. Le projet SCOOP de Neste à Porvoo développe le co-traitement des résidus d'huile de tall à la suite du soutien du Fonds européen d'innovation en 2025.
Paysage concurrentiel
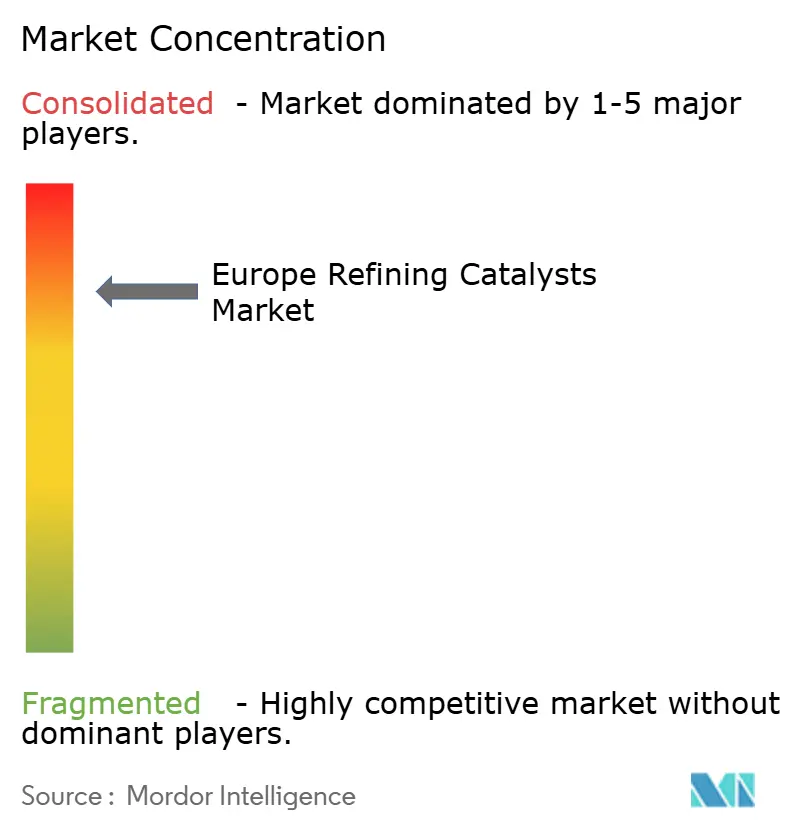
Le marché européen des catalyseurs de raffinage est consolidé, avec BASF, Topsoe, Honeywell UOP, Ketjen, Axens et Johnson Matthey comme participants clés. Ces entreprises maintiennent des relations de licence technologique et d'approvisionnement en catalyseurs avec les raffineurs européens. La concurrence est centrée sur les performances des produits, le soutien aux applications, l'expertise des procédés et le soutien complet au cycle de vie des catalyseurs. En janvier 2026, Axens a acquis la pleine propriété d'Eurecat en rachetant la participation de 50 % de Ketjen. L'acquisition a élargi l'offre d'Axens pour inclure l'approvisionnement en catalyseurs frais, la sulfuration ex situ, la régénération, le rajeunissement, le traitement des catalyseurs usés et la récupération des métaux précieux. Ce modèle de service soutient les opérateurs de raffineries gérant la pression sur les marges et les coûts des matériaux plus élevés.
En mars 2026, Albemarle a finalisé la vente d'une participation majoritaire de 51 % dans Ketjen à KPS Capital Partners. La transaction a modifié la position concurrentielle d'un fournisseur de catalyseurs de raffinage. En mai 2026, BASF a inauguré un centre de recherche et développement sur son site de production de catalyseurs de raffinage à Attapulgus, en Géorgie. L'installation intègre le développement de produits, les tests de craquage catalytique en lit fluidisé (FCC) et l'assurance qualité pour soutenir la commercialisation de nouvelles formulations. La position de BASF en matière de brevets sur les zéolites à structure MSE stabilisées au phosphore, ainsi que les travaux de JGC sur l'USY chargée en titane, indiquent un intérêt continu pour les matériaux qui conservent leur activité dans les unités de conversion. Ces développements soutiennent la différenciation des produits sur le marché européen des catalyseurs de raffinage.
Les spécialistes de plus petite taille ciblent des domaines d'application spécifiques plutôt que de concurrencer dans toutes les catégories de catalyseurs. La série Purocel d'Evonik soutient l'hydrotraitement de l'huile de pyrolyse, tandis que ses catalyseurs Noblyst F servent les applications en flux continu. L'accord Ketjen-Imubit offre également une première solution pour la surveillance numérique des performances des catalyseurs. Ces services peuvent établir des relations commerciales récurrentes à mesure que les raffineurs adoptent des outils opérationnels intégrés. La concurrence continuera d'être façonnée par les services de cycle de vie, les capacités en charges renouvelables, la régénération et l'optimisation des unités assistée par les données.
Leaders du secteur européen des catalyseurs de raffinage
-
BASF
-
Albemarle Corporation
-
Topsoe
-
W. R. Grace & Co.
-
Axens
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des catalyseurs de raffinage Entreprises couvertes dans ce rapport
- Albemarle Corporation
- Axens
- BASF
- Chevron Corporation
- CLARIANT
- DuPont
- Evonik Industries AG
- Exxon Mobil Corporation
- Heraeus Group
- Honeywell International Inc.
- JGC C&C
- Johnson Matthey
- Topsoe
- W. R. Grace & Co.
- Zeolyst International
Lire l’analyse des entreprises de marché européen des catalyseurs de raffinage
Développements industriels récents dans Marché européen des catalyseurs de raffinage
- Septembre 2026 : Moeve, anciennement Cepsa, basée en Espagne, a lancé les travaux du projet d'hydrogène vert Onuba. L'entreprise s'est engagée à hauteur de 1 milliard EUR (1,15 milliard USD), dont plus de 300 millions EUR de subventions de l'UE, pour développer 2 GW de capacité d'électrolyse à Palos de la Frontera. Le projet fournira de l'hydrogène vert au complexe de raffinerie adjacent de Moeve, remplaçant progressivement l'hydrogène gris dans les unités d'hydrotraitement et affectant les conditions d'exploitation des catalyseurs de raffinage.
- Mai 2026 : Ketjen et Imubit ont lancé un partenariat commercial pour fournir une intelligence en temps réel des catalyseurs de raffinage pilotée par l'IA pour les unités FCC et d'hydrotraitement via le portail iKet Connect de Ketjen. La plateforme combine les modèles de performance des catalyseurs de Ketjen avec les capacités de surveillance des procédés en boucle fermée d'Imubit pour soutenir les ajustements opérationnels de la stratégie des catalyseurs de raffinage et des performances des unités.
Périmètre du rapport sur le marché européen des catalyseurs de raffinage
Les catalyseurs de raffinage sont des substances chimiques spécialisées que les raffineries de pétrole utilisent pour accélérer et orienter les réactions chimiques, convertissant le pétrole brut en carburants de haute qualité et en produits pétrochimiques.
Le marché européen des catalyseurs de raffinage est segmenté par type de produit, procédé et géographie. Par type de produit, le marché est segmenté en CoMo, NiMo, métal noble à base d'alumine, NiW, zéolites et autres produits. Par procédé, le marché est segmenté en hydrotraitement, craquage catalytique en lit fluidisé, craquage catalytique en lit fluidisé des résidus et hydrocraquage. Le rapport couvre également la taille du marché et les prévisions pour les catalyseurs de raffinage dans 6 pays de la région. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| CoMo |
| NiMo |
| Métal noble à base d'alumine |
| NiW |
| Zéolites |
| Autres produits |
| Hydrotraitement | Essence |
| Kérosène | |
| Diesel | |
| Gazole sous vide | |
| Essence de craquage catalytique | |
| Charge résiduelle | |
| Craquage catalytique en lit fluidisé | |
| Craquage catalytique en lit fluidisé des résidus | |
| Hydrocraquage |
| Allemagne |
| Royaume-Uni |
| Italie |
| France |
| Espagne |
| Russie |
| Reste de l'Europe |
| Par type de produit | CoMo | |
| NiMo | ||
| Métal noble à base d'alumine | ||
| NiW | ||
| Zéolites | ||
| Autres produits | ||
| Par procédé | Hydrotraitement | Essence |
| Kérosène | ||
| Diesel | ||
| Gazole sous vide | ||
| Essence de craquage catalytique | ||
| Charge résiduelle | ||
| Craquage catalytique en lit fluidisé | ||
| Craquage catalytique en lit fluidisé des résidus | ||
| Hydrocraquage | ||
| Par géographie | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché européen des catalyseurs de raffinage ?
La taille du marché européen des catalyseurs de raffinage était évaluée à 1,26 milliard USD en 2025 et devrait croître de 1,31 milliard USD en 2026 à 1,60 milliard USD d'ici 2031, à un CAGR de 4,09 % durant la période de prévision (2026-2031).
Quel type de produit domine la demande de catalyseurs de raffinage en Europe ?
Les zéolites ont dominé la demande en produits avec une part de 32,86 % en 2025 et devraient croître à un CAGR de 4,46 % jusqu'en 2031.
Quel procédé de raffinage connaît la croissance la plus rapide en Europe ?
L'hydrocraquage devrait croître à un CAGR de 5,05 % jusqu'en 2031, porté par son soutien à la conversion des bruts lourds et au co-traitement des biocharges.
Quel pays affiche la plus forte demande de catalyseurs de raffinage en Europe ?
L'Allemagne a détenu la plus grande part nationale avec 24,67 % en 2025, soutenue par sa base de raffineries large et complexe.