
Taille et part du marché de la gestion des avantages pharmaceutiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
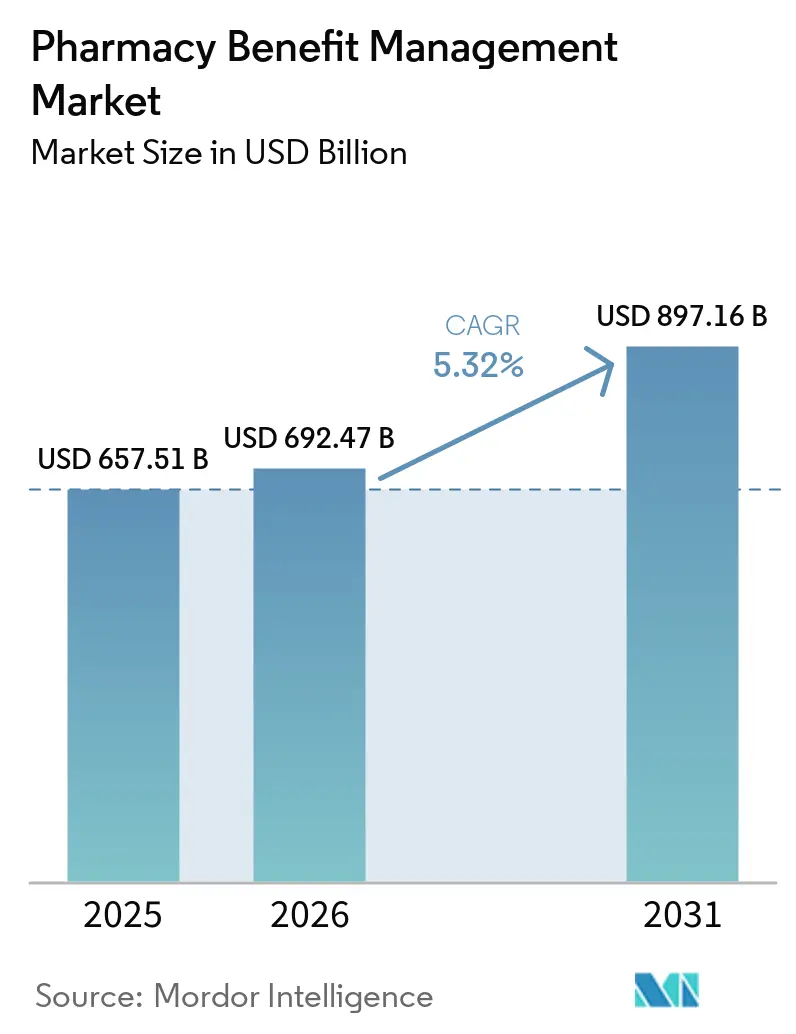
| Taille du Marché (2026) | 692.47 Milliards de dollars |
| Taille du Marché (2031) | 897.16 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.32 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion des avantages pharmaceutiques par Mordor Intelligence
La taille du marché de la gestion des avantages pharmaceutiques devrait croître de 657,51 milliards USD en 2025 à 692,47 milliards USD en 2026 et devrait atteindre 897,16 milliards USD d'ici 2031 à un CAGR de 5,32 % sur la période 2026-2031. La hausse des dépenses en médicaments sur ordonnance — représentant désormais 27,0 % des dépenses médicales des employeurs — souligne la dépendance croissante aux gestionnaires des avantages pharmaceutiques (PBM) pour la maîtrise des coûts. Cette progression reflète également la montée en flèche de l'utilisation des médicaments de spécialité, l'intensification du contrôle exercé par les employeurs sur les contrats de prestations, ainsi que les investissements technologiques qui rationalisent les flux de traitement des demandes de remboursement et d'autorisation préalable. L'Amérique du Nord domine le marché de la gestion des avantages pharmaceutiques avec une part de revenus de 46,3 %, tandis que l'Asie-Pacifique enregistre la croissance la plus rapide grâce à l'élargissement de la couverture en Chine et en Inde. L'intensité concurrentielle demeure élevée, les PBM intégrés verticalement consolidant leur pouvoir d'achat, même si de nouveaux entrants transparents grignotent les modèles fondés sur les remises.
Principaux enseignements du rapport
- Par service, les services de pharmacie spécialisée ont représenté 33,42 % des revenus en 2025, tandis que le traitement et la liquidation des demandes de remboursement devraient progresser à un CAGR de 7,12 % jusqu'en 2031.
- Par modèle commercial, les programmes parrainés par l'employeur ont contrôlé 45,25 % de la part du marché de la gestion des avantages pharmaceutiques en 2025 ; les programmes de santé gouvernementaux affichent la hausse la plus rapide avec un CAGR de 6,45 % jusqu'en 2031.
- Par utilisateur final, les organisations de gestion des avantages pharmaceutiques et les pharmacies de détail ont conjointement détenu une part de 75,00 % en 2025 ; les pharmacies par correspondance devraient se développer à un CAGR de 7,78 % jusqu'en 2031.
- Par région, l'Amérique du Nord a dominé avec 45,88 % en 2025, tandis que l'Asie-Pacifique devrait enregistrer un CAGR de 7,29 %, portant la région à 159,86 milliards USD d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché de la Gestion des Avantages Pharmaceutiques*
| Analyse de l'impact des moteurs | (~) % d'impact sur les prévisions du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des coûts des médicaments de spécialité | +1.9% | Mondial | Long terme (≥ 4 ans) |
| Élargissement des régimes de couverture publics et privés | +1.3% | Amérique du Nord, Asie-Pacifique | Moyen terme (2-4 ans) |
| Transition vers des avantages pharmaceutiques basés sur la valeur | +1.1% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Transformation numérique et automatisation des flux de travail | +0.9% | Mondial | Court terme (≤ 2 ans) |
| Demande croissante de transparence des coûts et de modèles de tarification transparents | +1.0% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Consolidation et intégration verticale dans la chaîne d'approvisionnement des médicaments | +0.8% | Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des dépenses en médicaments sur ordonnance et complexité thérapeutique croissante
Les médicaments spécialisés représentaient 54 % des dépenses hospitalières en médicaments en 2025, incitant les payeurs à adopter des modèles de gestion des avantages pharmaceutiques intégrant une expertise clinique et des contrôles d'utilisation. La popularité des agonistes du GLP-1 pour le diabète et l'obésité pourrait porter cette classe thérapeutique vers 100 milliards USD dans les cinq prochaines années, nécessitant des règles formulaires plus strictes et des modifications de la thérapie par étapes. Les pipelines en oncologie et les médicaments orphelins accroissent la complexité, tandis que la multimorbidité favorise la polymédication dans toutes les tranches d'âge. Les gestionnaires d'avantages pharmaceutiques déployant des analyses avancées peuvent coordonner les schémas thérapeutiques, signaler les doublons et négocier des contrats basés sur les indications qui équilibrent les résultats et l'accessibilité financière. Ces pressions soutiennent une demande soutenue pour les solutions du marché de la Gestion des Avantages Pharmaceutiques jusqu'en 2030.
Élargissement des régimes de couverture sanitaire publics et privés
La partie D de Medicare devrait représenter 36 % des dépenses américaines en médicaments d'ici 2032, contre les niveaux de 2024. La loi sur la réduction de l'inflation (Inflation Reduction Act) plafonne les dépenses à charge de la partie D à 2 000 USD pour 18,7 millions de membres à compter de 2025. Les employeurs commerciaux relancent simultanément des appels d'offres, 52 % envisageant de nouveaux partenaires PBM dans les trois prochaines années. À mesure que les régimes de couverture s'élargissent, les PBM qui maîtrisent les règles de formulaire disparates, les obligations vaccinales et les exigences de reporting acquièrent des avantages d'échelle. La croissance continue des inscriptions à Ayushman Bharat en Inde et à l'assurance des employés urbains en Chine ajoute des vents favorables régionaux, améliorant les perspectives du marché de la gestion des avantages pharmaceutiques.
Transition vers des avantages pharmaceutiques basés sur la valeur et liés aux résultats
Les modèles de remboursement basés sur la performance dépassent le stade pilote, 54 % des dirigeants s'attendant à au moins une augmentation de 50 % des contrats basés sur les résultats d'ici 2025. Les PBM appliquent des analyses prédictives pour stratifier les membres selon le risque, déclencher des interventions d'observance et quantifier les coûts évités en aval. Les données probantes du monde réel complètent les données des essais cliniques randomisés dans les évaluations de médicaments, éclairant la tarification basée sur l'indication et les mécanismes de partage des économies. Des indicateurs transparents renforcent la confiance des employeurs et peuvent tempérer les appels législatifs en faveur d'une surveillance plus stricte des PBM. Les modèles basés sur la valeur encouragent également les fabricants à appuyer leurs promesses cliniques par des garanties de remboursement ou de remplacement, renforçant l'innovation sur le marché de la gestion des avantages pharmaceutiques.
Transformation numérique et automatisation des flux de travail dans les opérations de gestion des avantages pharmaceutiques
Soixante-dix-sept pour cent des responsables de la santé classent l'intelligence artificielle comme une priorité technologique de premier plan pour 2025. Les moteurs de traitement des demandes de remboursement natifs du cloud accélèrent les approbations d'autorisation préalable, signalent les fraudes et réduisent les coûts moyens de liquidation par ordonnance. La plateforme Judi Health de Capital Rx unifie les demandes médicales et pharmaceutiques, brisant les silos de données qui gonflent le coût total des soins. L'automatisation libère les pharmaciens pour le conseil clinique, augmente le débit dans les établissements de messagerie et fournit aux employeurs des tableaux de bord de dépenses en quasi temps réel. Ces avancées soutiennent le CAGR de 7,5 % prévu pour les services de traitement des demandes de remboursement et approfondissent le fossé numérique du marché de la gestion des avantages pharmaceutiques.
Analyse de l'Impact des Freins sur le Marché de la Gestion des Avantages Pharmaceutiques*
| Analyse de l'impact des freins | (~) % d'impact sur les prévisions du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intensification du contrôle législatif et réglementaire | −1.4% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Érosion des économies sur les remises due à la concurrence des biosimilaires et des génériques | −1.1% | Mondial | Long terme (≥ 4 ans) |
| Litiges et pression sur les marges liés à la réforme des pharmacies indépendantes et des déductions directes (DIR) | −1.0% | Amérique du Nord | Court terme (≤ 2 ans) |
| Obstacles liés à la confidentialité des données et à l'interopérabilité limitant les analyses avancées | −0.8% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Intensification du contrôle législatif et réglementaire des pratiques de gestion des avantages pharmaceutiques
Les législatures des États ont présenté 34 projets de loi ciblés sur les PBM pour la session 2025, couvrant les interdictions de tarification différentielle (spread pricing) et les droits d'audit. Le rapport intérimaire de la FTC de janvier 2025 affirmait que les trois grandes entreprises avaient capturé 7,3 milliards USD en majorations excessives sur les génériques de spécialité entre 2017 et 2022. Les propositions fédérales, telles que la loi sur les patients avant les monopoles (Patients Before Monopolies Act), sépareraient les PBM de leurs affiliés assureurs et pharmaceutiques, faisant peser un risque structurel sur les entreprises intégrées verticalement. Les coûts de conformité et les renégociations de contrats pourraient réduire les marges et ralentir les pipelines d'acquisition, freinant l'expansion du marché de la gestion des avantages pharmaceutiques à court terme.
Érosion des économies sur les remises due à la concurrence des biosimilaires et des génériques
Les biosimilaires du médicament Humira ont envahi les formulaires en 2025, érodant les réserves de remises qui sous-tendaient les flux de revenus des PBM. L'écart brut-net pour les médicaments de marque a atteint 334 milliards USD en 2023, mais se réduit à mesure que les payeurs réorientent les remises vers l'allégement des primes. L'autorité de négociation des prix de Medicare limite le levier des remises sur les thérapies à dépenses élevées, tandis que les employeurs privilégient des modèles transparents comme CostVantage de CVS Health, qui cède 100 % des remises d'ici 2028. Les PBM doivent développer des sources de revenus alternatives — programmes cliniques, analyses de données et frais administratifs optionnels — en réduisant leur dépendance aux remises et en remodelant l'économie à long terme du marché de la gestion des avantages pharmaceutiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché de la Gestion des Avantages Pharmaceutiques
Par service :
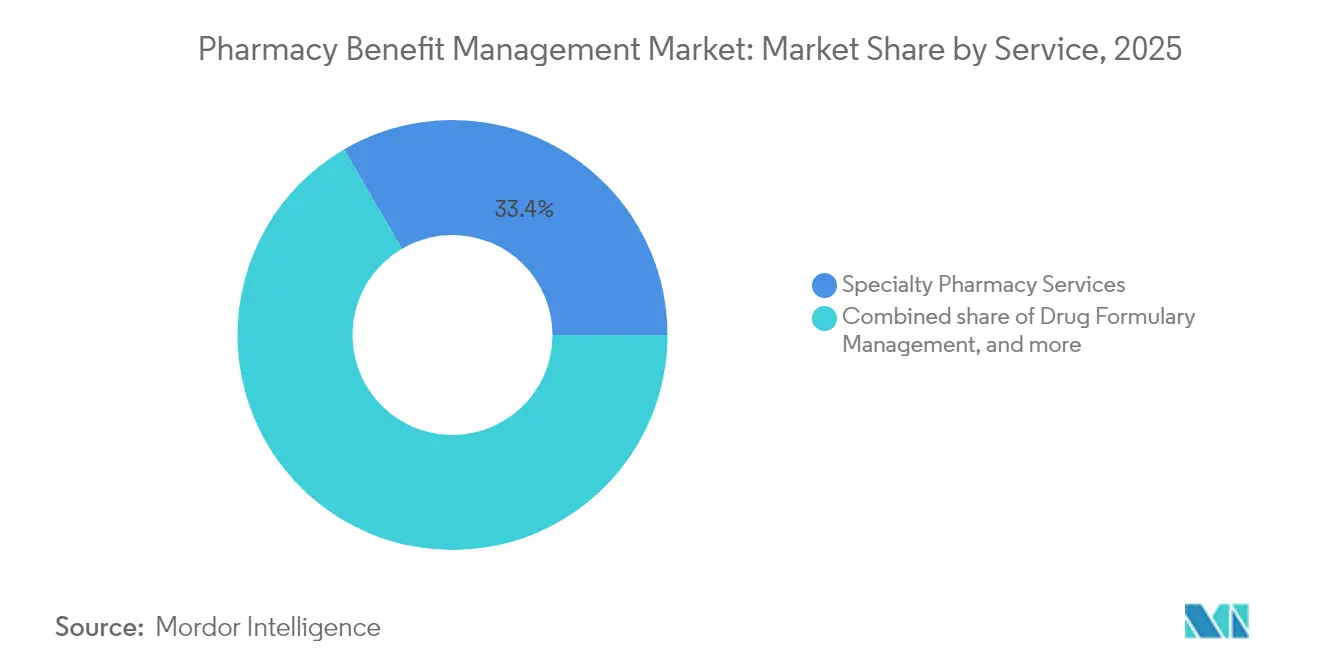
le traitement des demandes de remboursement stimule la transformation numériqueLes services de pharmacie spécialisée ont capté 33,42 % des revenus de 2025 grâce à la prolifération de biologies complexes en oncologie et dans la prise en charge des maladies rares. Des équipes de soins unifiées, une logistique à chaîne du froid et un accompagnement à l'observance définissent cette ligne de service à haute valeur ajoutée, ancrant la position de leadership du marché de la gestion des avantages pharmaceutiques parmi les catégories de services. Le traitement et la liquidation des demandes de remboursement devrait progresser à un CAGR de 7,12 % jusqu'en 2031, porté par des moteurs de traitement des demandes activés par l'IA qui réduisent les taux d'erreur et signalent les dépenses inutiles. Le lancement en février 2025 de Judi Health™ par Capital Rx illustre la transition vers des plateformes intégrées et natives du cloud qui rapprochent les demandes médicales et pharmaceutiques en temps réel.
La gestion des formulaires de médicaments continue de pivoter des grilles de paliers tarifaires vers des tableaux de bord centrés sur les résultats, pondérant les données probantes du monde réel et les indicateurs déclarés par les patients. La conception et la consultation des régimes de prestations aident les employeurs à évaluer les programmes de maximisation des tickets modérateurs et les exclusions de couverture des agonistes du GLP-1 à mesure que cette classe obtient des indications dans la gestion du poids. Ensemble, ces services de conseil complètent les revenus basés sur les transactions et soutiennent l'adoption plus large d'arrangements transparents dans l'ensemble du marché de la gestion des avantages pharmaceutiques.



Par modèle commercial :
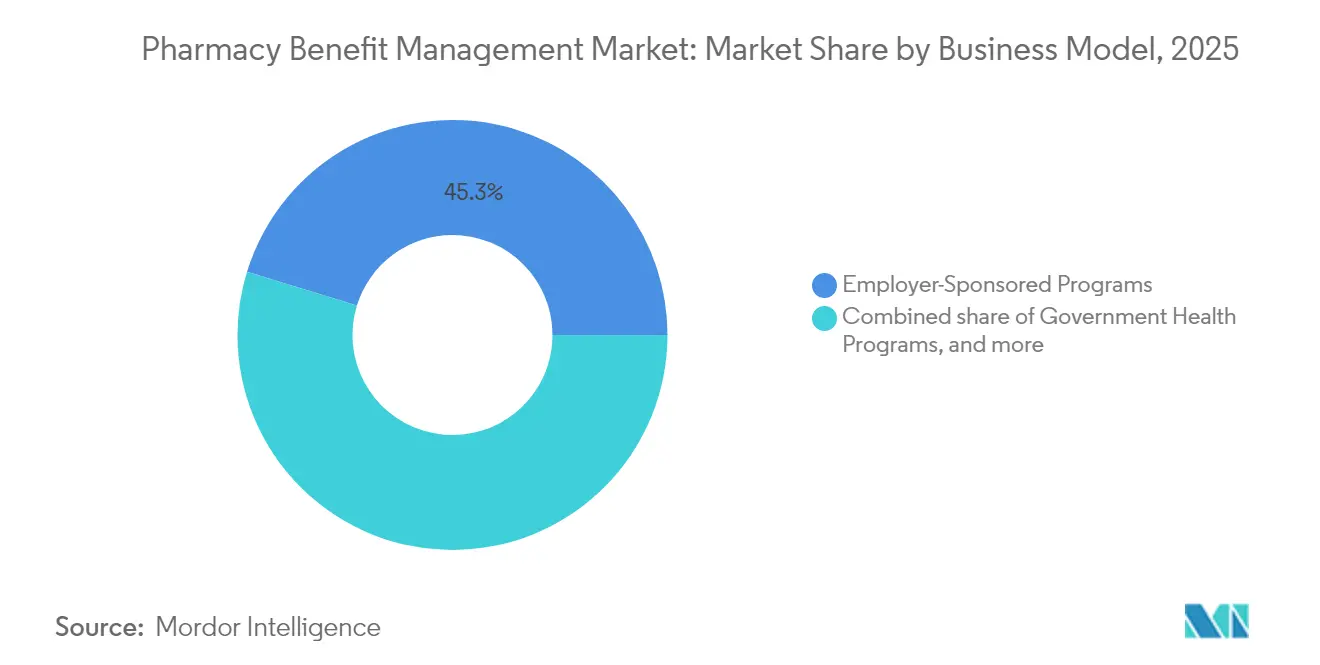
les programmes gouvernementaux remodèlent la dynamique du marchéLes programmes parrainés par l'employeur ont conservé une part de marché de 45,25 % en 2025, reflétant le rôle central de l'assurance liée à l'emploi dans le système de santé américain. L'attention accrue des dirigeants d'entreprise sur l'inflation des médicaments oriente la demande vers la tarification transparente, les exclusions de formulaire et les garanties basées sur la valeur qui limitent les surprises budgétaires. La taille du marché de la gestion des avantages pharmaceutiques pour les programmes de santé gouvernementaux devrait progresser à un CAGR de 6,45 %, aidée par l'expansion de Medicaid et le plafonnement des dépenses à charge dans la partie D de Medicare.
La gestion de l'assurance santé commerciale combine les régimes parrainés par les prestataires et les produits des marchés d'assurance, exigeant que les PBM synchronisent les règles de prestations sur les différents niveaux métalliques. Les programmes de cartes de réduction directes aux consommateurs se multiplient via des applications numériques qui affichent les prix basés sur le NADAC et proposent des avantages de livraison par courrier. Le mouvement Cost Plus de Mark Cuban illustre l'appétit des consommateurs pour une tarification transparente en espèces, incitant les acteurs en place à moderniser les conceptions de prestations au sein du marché plus large de la gestion des avantages pharmaceutiques.

Par utilisateur final :
les pharmacies par correspondance accélèrent leur croissanceLes organisations de gestion des avantages pharmaceutiques et les pharmacies de détail ont conjointement contrôlé 75,00 % des revenus de dispensation en 2025, reflétant des réseaux de distribution durables et la propriété intégrée verticalement. La part de marché de la gestion des avantages pharmaceutiques des pharmacies par correspondance est en passe de connaître la croissance la plus rapide, à un CAGR de 7,78 %, car la livraison à domicile s'aligne sur les programmes d'observance des soins chroniques et les incitations de Medicare pour les approvisionnements de 90 jours. L'analyse de la FTC montre que les pharmacies par correspondance appartenant aux PBM ont reçu des remboursements jusqu'à 200 fois plus élevés que les pharmacies indépendantes pour certains produits oncologiques, intensifiant le débat politique.
Les systèmes hospitaliers poursuivent l'accréditation en pharmacie spécialisée pour capter les marges de perfusion et coordonner les forfaits basés sur la valeur. Les acteurs de la télémédecine associent la prescription virtuelle à des centres de distribution automatisés, élargissant l'accès et renforçant la direction omnicanale du marché de la gestion des avantages pharmaceutiques.
Analyse géographique
Marché de la Gestion des Avantages Pharmaceutiques en Amérique du Nord
L'Amérique du Nord a dominé avec 45,88 % des revenus de 2025, portée par l'intensité des dépenses pharmaceutiques aux États-Unis et une forte pénétration de la gestion des avantages pharmaceutiques. Le triopole oligopolistique de la région suscite un activisme politique, illustré par 170 projets de loi étatiques introduits en 2024 pour limiter la tarification différentielle et les récupérations Bloomberg Law. Les dispositions de la loi sur la réduction de l'inflation qui entrent en vigueur en 2025 remodèlent les calculs de formulaire, entraînant des révisions de contrats et une redistribution des flux de remises au sein du marché de la Gestion des Avantages Pharmaceutiques.
Marché de la Gestion des Avantages Pharmaceutiques en EMEA et en Amérique du Sud
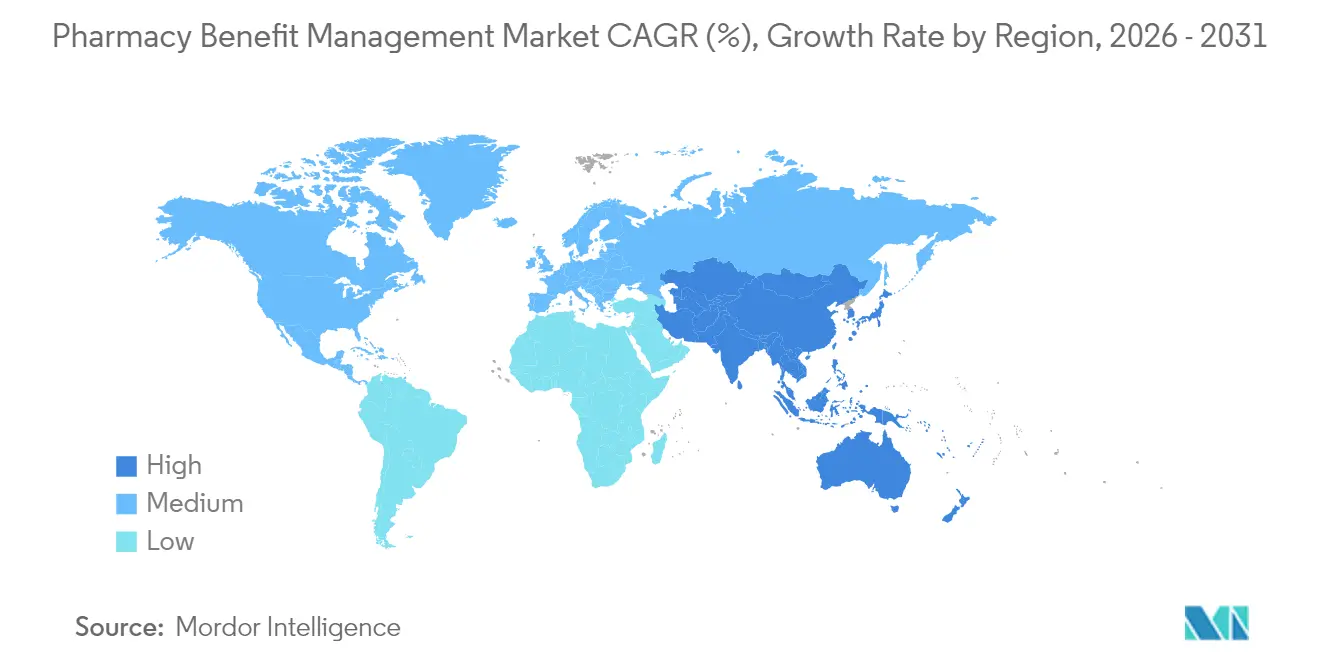
L'Asie-Pacifique affiche un CAGR prévisionnel de 7,29 %, le plus élevé au monde. La Chine seule devrait atteindre 159,86 milliards USD d'ici 2031, portée par la prévalence croissante des maladies chroniques et les mesures politiques visant à centraliser les achats de médicaments en vrac. La croissance de l'Inde découle du programme d'Incitation Liée à la Production et de l'expansion des points de vente génériques Jan Aushadhi à 10 500 unités d'ici mars 2025. L'accent mis par le Japon sur la R&D biopharmaceutique et le remboursement fondé sur la valeur pourrait stimuler l'adoption des médicaments de spécialité, élargissant la portée des services de type gestion des avantages pharmaceutiques malgré les contraintes démographiques. L'Europe maintient des volumes importants dans le cadre des règles de prix de référence et des cadres d'évaluation des technologies de santé. Les négociations AMNOG en Allemagne et le Régime Volontaire britannique pour la Tarification des Médicaments de Marque poussent les gestionnaires d'avantages pharmaceutiques à démontrer des compensations de coûts au-delà des concessions sur les prix catalogue. Le Moyen-Orient & l'Afrique et l'Amérique du Sud contribuent à des parts modestes mais affichent une demande en accélération à mesure que les modèles d'assurance maladie obligatoire se déploient. Les achats centralisés du Brésil pour les médicaments à coût élevé soulignent l'appétit de la région pour une gestion centralisée des avantages au sein du marché mondial de la Gestion des Avantages Pharmaceutiques.
Paysage réglementaire
Les gestionnaires de prestations pharmaceutiques (PBM) font face à une surveillance accrue aux États-Unis, les agences fédérales et les législateurs se concentrant sur les pratiques de tarification et d'intégration verticale qui façonnent les dépenses en médicaments des employeurs et de l'État. En janvier 2025, la Federal Trade Commission (FTC) a publié un rapport intérimaire du personnel alléguant que les trois plus grands PBM avaient généré 7,3 milliards USD de majorations sur la distribution de génériques spécialisés entre 2017 et 2022, renforçant l'élan en faveur de mesures de transparence, de droits d'audit et de restrictions sur la tarification par écart (spread pricing).
Du côté de Medicare, le CMS a finalisé les changements de politique et techniques pour l'année contractuelle 2026, effectifs à partir du 3 juin 2025, afin de mettre en œuvre les mises à jour de la Part D, notamment le Medicare Prescription Payment Plan qui permet aux bénéficiaires d'étaler leurs frais restant à charge sur des versements mensuels. En février 2026, le Consolidated Appropriations Act, 2026 a introduit des réformes fédérales des PBM dissociant la rémunération des PBM de la Medicare Part D des prix des médicaments ou des remises, tout en poussant les accords commerciaux vers une répercussion plus complète des remises, renforçant les exigences de conformité et de reporting pour les PBM et les promoteurs de régimes.
Analyse de la chaîne de valeur
La chaîne de valeur des PBM commence avec les promoteurs de régimes et les payeurs, notamment les employeurs, les promoteurs de régimes Medicare Part D, les organisations de soins gérés Medicaid et les assureurs santé commerciaux, qui fixent les objectifs de prestations et délèguent l'administration aux PBM. Dans ce modèle opérationnel, les PBM gèrent les formulaires et les contrats de remises avec les fabricants, les contrats de réseau avec les pharmacies de détail et spécialisées, ainsi que les programmes cliniques tels que la gestion de l'utilisation et les interventions d'adhésion, soutenus par une infrastructure de traitement et d'adjudication des demandes ; la distribution s'effectue via les canaux de vente au détail, de vente par correspondance et de pharmacie spécialisée, de plus en plus au sein de groupes intégrés verticalement liés à des assureurs et à des actifs de pharmacie.
La monétisation et les flux de trésorerie dépendent des frais administratifs, de la tarification par écart et/ou par répercussion, ainsi que des remises des fabricants et autres formes de rémunération, tandis que les données et l'analytique soutiennent l'autorisation préalable, la détection de fraude et les programmes liés aux résultats. Les mesures réglementaires modifient les incitations et les transmissions tout au long de la chaîne : le Consolidated Appropriations Act, 2026 cible la dissociation de la rémunération et la répercussion des remises, tandis que le Département du Travail des États-Unis a proposé en janvier 2026 des exigences de divulgation des frais des PBM axées sur l'ERISA, augmentant le besoin d'un reporting plus standardisé auprès des fiduciaires employeurs. L'examen de la FTC et les actions connexes impliquant de grandes entités affiliées aux PBM accroissent également les attentes en matière de transparence, influençant les conditions contractuelles entre les PBM, les pharmacies et les promoteurs de régimes.
Paysage concurrentiel
Concentration du Marché
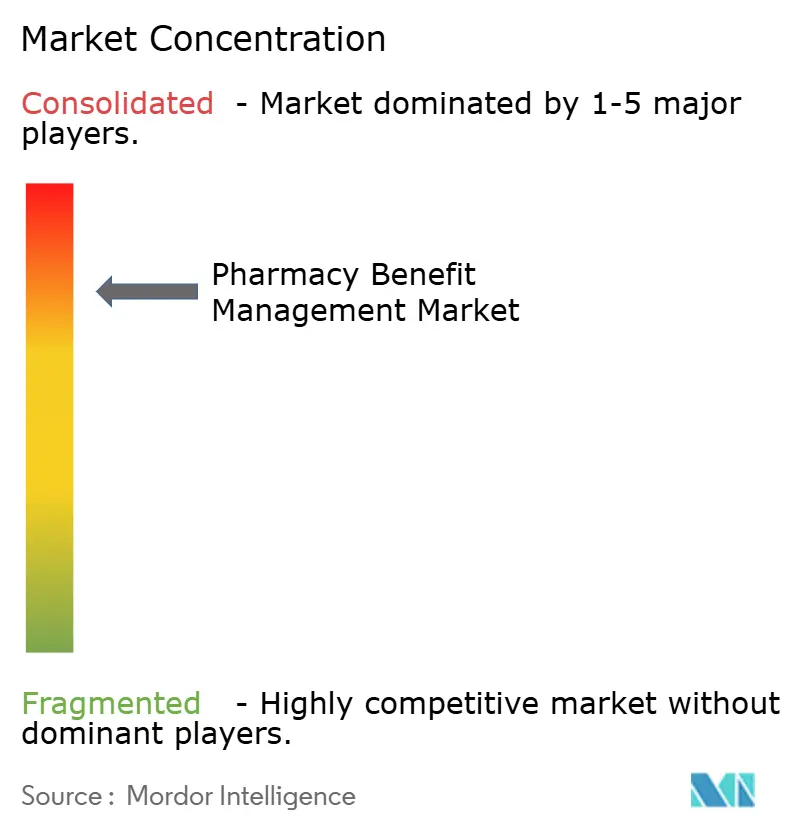
Le marché de la gestion des avantages pharmaceutiques reste très concentré : CVS Caremark, Express Scripts et OptumRx ont traité environ 80 % des ordonnances américaines en 2024. L'intégration verticale lie ces PBM aux assureurs et aux pharmacies de détail ou par correspondance, renforçant le levier de négociation tout en soulevant des préoccupations de conflit d'intérêts. L'Association médicale américaine a signalé un risque anticoncurrentiel potentiel sur les marchés où les deux principaux PBM traitent 80 à 90 % des ordonnances[1].
Les priorités stratégiques mettent l'accent sur les économies d'échelle, le contrôle du réseau de médicaments de spécialité et les investissements dans les lacs de données qui alimentent les interventions prédictives d'observance. CVS a rapporté que 75 % de ses membres commerciaux avaient adopté au moins deux fonctionnalités de sa suite TrueCost fin 2024, signalant une traction pour les modèles transparents à honoraires fixes. Express Scripts avance dans les canaux de pharmacie numérique, tandis qu'OptumRx intègre des ensembles de données sur la santé comportementale pour améliorer la sécurité des médicaments.
Les PBM challengers — Capital Rx, SmithRx, Navitus — gagnent des parts grâce à une tarification réseau transparente et des frais fixes peu élevés. L'indice du coût moyen d'acquisition national (National Average Drug Acquisition Cost) de Capital Rx alimente un modèle de chambre de compensation qui aligne les coûts d'acquisition sur les factures des clients, suscitant l'intérêt des régimes Blues régionaux. Les start-ups testent des robots d'autorisation préalable pilotés par l'IA et des moteurs de coupons consommateurs, élargissant le pipeline d'innovation pour le marché de la gestion des avantages pharmaceutiques.
Le contrôle réglementaire accentue le risque concurrentiel. Le rapport de la FTC de janvier 2025 pourrait susciter des mesures correctives structurelles, tandis que les auditions du Congrès examinent les disparités de remboursement des pharmacies par correspondance. Les acteurs en place se diversifient dans la perfusion à domicile, les thérapeutiques numériques et l'alignement des soins primaires pour compenser la compression des marges, signalant une ère de repositionnement adaptatif.
Leaders du secteur de la gestion des avantages pharmaceutiques
-
Optum Inc.
-
CVS Health (Caremark)
-
Express Scripts (Cigna Evernorth)
-
Humana Pharmacy Solutions
-
Prime Therapeutics LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Gestion des Avantages Pharmaceutiques Entreprises couvertes dans ce rapport
- Optum
- CVS Health (Caremark)
- Express Scripts (Cigna Evernorth)
- Humana Pharmacy Solutions
- Prime Therapeutics LLC
- Elevance Health (CarelonRx)
- Centene Corp. (Envolve Health)
- MedImpact Healthcare Systems
- Magellan Rx Management
- SS&C Technologies Inc.
- Elixir Rx Solutions LLC
- Abarca Health
- Navitus Health Solutions
- Benecard Services LLC
- ProCare Rx
- CaptureRx
- ClearScript (Fairview)
- Change Healthcare (Optum Insight)
- Kroger Prescription Plans
Lire l’analyse des entreprises de gestion des avantages pharmaceutiques
Opportunités de marché et perspectives d'avenir
La contractualisation axée sur la transparence constitue actuellement un espace vacant, alors que les promoteurs de régimes réagissent aux réformes fédérales et à l'examen réglementaire qui limitent les modèles économiques fondés sur les remises et les écarts de tarification. Le Consolidated Appropriations Act, 2026 trace une voie de conformité vers la répercussion des remises, des frais et des rémunérations alternatives pour les contrats conclus ou renouvelés à compter du 3 août 2028, et le Département du Travail des États-Unis a proposé en janvier 2026 des règles de divulgation des frais au titre de l'ERISA, augmentant la demande de reporting auditable des PBM auprès des fiduciaires employeurs auto-assurés. Parallèlement, les grands acteurs historiques évoluent vers des modèles basés sur des frais, notamment avec Optum Rx qui a introduit en mai 2026 un modèle de soins pharmaceutiques transparent et basé sur des frais, créant des ouvertures pour les PBM et les fournisseurs de plateformes capables de mettre en œuvre une tarification dissociée, des divulgations standardisées et des tableaux de bord clients en temps réel.
La modernisation technologique représente également une opportunité commerciale à court terme, à mesure que les PBM et les payeurs investissent dans des moteurs de traitement des demandes natifs du cloud et une intégration plus étroite des données médicales et pharmaceutiques afin de réduire les frictions administratives et de soutenir des prestations pharmaceutiques fondées sur la valeur. Le lancement de Judi Health par Capital Rx en février 2025 reflète la demande pour un traitement unifié des demandes médicales et pharmaceutiques, et des rapprochements tels qu'Abarca Health et LucyRx (annoncé en juin 2026) témoignent de l'appétit des acheteurs pour des plateformes PBM modernes capables de s'étendre aux programmes commerciaux et publics. Les médicaments spécialisés représentant 54 % des dépenses hospitalières en médicaments en 2025 et les employeurs déclarant que les médicaments sur ordonnance représentent 27,0 % des dépenses médicales, les PBM qui combinent services de pharmacie spécialisée, contractualisation liée aux résultats, échange de données interopérable et structures tarifaires auditables bénéficient d'une différenciation plus nette dans la trajectoire politique actuelle.
Développements Récents du Secteur sur le Marché de la Gestion des Avantages Pharmaceutiques
- Juillet 2026 : CVS Caremark a annoncé un accord avec la Federal Trade Commission des États-Unis pour résoudre des questions en cours liées à la transparence et à l'accessibilité financière des pratiques des PBM. Les engagements pris ont renforcé l'accent mis sur le reporting et une économie plus claire dans les pratiques de remises et de contractualisation de réseau, consolidant l'évolution du marché vers des modèles de contractualisation PBM auditables.
- Mai 2026 : Optum Rx a introduit un modèle de soins pharmaceutiques transparent et basé sur des frais, s'éloignant des approches liées aux prix catalogue des médicaments ou au volume de prescriptions. Le programme a également décrit une transition des achats groupés vers des frais de service fixes d'ici fin 2027, favorisant une adoption plus large des constructions de tarification par répercussion et dissociée dans tous les segments de clientèle.
- Mars 2024 : Prime Therapeutics et Capital Rx ont formé une alliance stratégique visant à améliorer l'efficacité du traitement des demandes et à accroître la transparence. Ce partenariat a renforcé le positionnement concurrentiel des plateformes PBM modernes, natives du cloud, en associant l'échelle des payeurs à des capacités d'adjudication et de données plus récentes.
Marché de la Gestion des Avantages Pharmaceutiques Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre la valeur des services fournis pour gérer les avantages liés aux médicaments sur ordonnance pour les commanditaires de régimes, notamment le soutien à la conception des avantages, le traitement des demandes de remboursement, la gestion des réseaux et les programmes d'accès aux médicaments (tels que la commande par correspondance et le soutien aux pharmacies spécialisées).
Exclusions du périmètre : les cartes de réduction de médicaments autonomes qui ne gèrent pas un avantage complet lié aux ordonnances sont exclues de la taille de ce marché.
Aperçu de la Segmentation
- Par service
- Services de pharmacie spécialisée
- Gestion des formulaires de médicaments
- Conception et consultation des régimes de prestations
- Autres services
- Par modèle commercial
- Programmes de santé gouvernementaux
- Programmes parrainés par l'employeur
- Gestion de l'assurance santé commerciale
- Programmes de cartes de réduction directes aux consommateurs
- Par utilisateur final
- Organisations de gestion des avantages pharmaceutiques (internes et externes)
- Pharmacies par correspondance
- Pharmacies de détail
- Autres utilisateurs finaux
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Nous commençons par cartographier la manière dont les avantages liés aux ordonnances sont administrés et financés dans les principaux systèmes de santé, étant donné que les revenus de la gestion des avantages pharmaceutiques peuvent être comptabilisés différemment selon les types de payeurs et les pays. Pour l'environnement de la demande, nous nous référons aux indicateurs publics de santé et d'ordonnances provenant de sources telles que les Statistiques de Santé de l'OCDE, les Centres américains pour les Services Medicare et Medicaid (CMS), la FDA américaine (approbations de médicaments et tableaux de bord publics associés) et la Banque Mondiale (contexte macroéconomique et dépenses de santé). Nous utilisons également des signaux de politique et de structure de marché provenant de sources telles que le Registre Fédéral américain et des documents publics d'associations de pharmacies et de payeurs pour comprendre les tendances en matière de conception des avantages et les pratiques de gestion de l'utilisation.
Du côté de l'offre et du commerce, nous examinons les dépôts de documents d'entreprises, les rapports annuels, les transcriptions d'appels de résultats et les présentations aux investisseurs pour saisir les évolutions du mix de services (spécialisés, par correspondance, remises et frais administratifs) et l'exposition géographique. Un abonnement payant aux données financières et au renseignement d'entreprise est utilisé de manière sélective pour standardiser les lignes de revenus déclarées, et une base de données de brevets est utilisée pour suivre les thèmes technologiques liés aux outils de liquidation des demandes et aux réseaux de pharmacies. Les sources documentaires mentionnées ci-dessus sont illustratives et non exhaustives, et nous avons également examiné d'autres documents et ensembles de données publics lors de la collecte, de la validation et de la clarification des données.
Entretiens Primaires et Enquêtes
Les travaux primaires sont utilisés pour tester la manière dont les revenus sont reconnus et ce qui est inclus dans les contrats de gestion des avantages pharmaceutiques, étant donné qu'un même contrat peut inclure l'administration, l'écart, les remises et les services de pharmacie de différentes manières. Nous nous entretenons avec un ensemble de parties prenantes commanditaires de régimes, de responsables des avantages côté payeur, de rôles opérationnels en gestion des avantages pharmaceutiques et de participants aux circuits de pharmacie dans les régions clés, afin que nos hypothèses sur la pénétration, la logique de tarification et les limites des services puissent être validées puis affinées.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Directeurs Généraux (CXO) : 14 % | APAC : 49 % |
| Niveau intermédiaire : 48 % | Responsables Fonctionnels/d'Unité : 41 % | EMEA : 30 % |
| Acteurs plus petits : 16 % | Managers : 45 % | Amériques : 21 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est principalement construit selon une structure descendante dans laquelle les signaux de dépenses de santé et d'ordonnances sont reconstitués en un bassin administrable de prestations d'ordonnances, puis ajustés en fonction de la part d'activité gérée par des contrats de type gestion des avantages pharmaceutiques par région. Nous corroborons les totaux avec des approximations ascendantes sélectives, telles que des vérifications d'échantillons de prix et de volumes pour les principaux segments de services et des recoupements avec les divulgations publiques de revenus lorsque les rapports sont comparables.
Quelques variables pratiques sont utilisées comme données d'entrée du modèle et traitées comme des facteurs directionnels plutôt que comme des mesures parfaites. Celles-ci comprennent la croissance du volume des ordonnances et les évolutions du mix vers les médicaments spécialisés, la part des vies assurées bénéficiant d'avantages pharmaceutiques gérés, les indicateurs de comportement en matière de remises et de réductions reflétés dans les commentaires des payeurs, la pénétration de la commande par correspondance et de l'exécution spécialisée, ainsi que les changements de politique affectant les exigences de remboursement et de transparence. Lorsque les données au niveau national sont fragmentaires, nous comblons les lacunes avec des références régionales similaires validées par des entretiens, et nous appliquons des fourchettes conservatrices afin que le modèle ne surréagisse pas aux pics ponctuels.
Pour les prévisions, nous nous appuyons sur une analyse de scénarios soutenue par un lissage exponentiel des facteurs sous-jacents, étant donné que le marché est sensible à la réglementation, aux changements de contrats et aux vagues d'adoption des médicaments spécialisés. La vision prospective est ancrée sur l'utilisation attendue, le resserrement de la conception des avantages et le rythme de croissance des médicaments spécialisés, puis examinée avec les répondants primaires pour confirmer que la direction et l'ampleur sont réalistes.
Cycle de Validation des Données et de Mise à Jour
Nous validons les résultats en triangulant le modèle par rapport à des signaux indépendants, notamment les mouvements des dépenses de santé au niveau régional, la direction de l'utilisation des ordonnances et l'intensité de service implicite évoquée dans les mises à jour publiques des payeurs et des circuits. Les valeurs aberrantes sont signalées et les facteurs sont revérifiés afin que le calendrier des devises, le risque de double comptage et les éléments inhabituels ponctuels ne se répercutent pas dans les totaux finaux.
Avant la validation finale, le travail est examiné par étapes par un autre analyste, suivi d'une vérification finale de la cohérence des hypothèses et des taux de croissance.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées en cas d'événements importants tels que des changements majeurs de politique, des mouvements de contrats importants ou des évolutions dans les attentes relatives au pipeline de médicaments spécialisés. Juste avant la livraison, nous effectuons un passage rapide sur les données pour nous assurer que les dernières informations publiques sont reflétées dans le récit et les chiffres du marché.
Estimation du Marché de la Gestion des Avantages Pharmaceutiques par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les valeurs publiées du marché de la gestion des avantages pharmaceutiques peuvent sembler très éloignées les unes des autres, car certaines sources traitent le marché principalement comme un bassin de revenus américain, tandis que d'autres tentent d'exprimer une valeur mondiale où les structures contractuelles et les conventions de reporting diffèrent. Les différences proviennent également du fait que l'estimation ne comptabilise que les frais d'administration des avantages ou inclut également l'économie des pharmacies dans les modèles intégrés.
Les signaux relatifs aux vies couvertes, la direction de l'utilisation des ordonnances et les totaux des dépenses publiques des payeurs sont utilisés comme contrôles aux limites, et ces contrôles sont ce qui relie l'estimation de Mordor Intelligence à un bassin d'activité mondial de gestion des avantages pharmaceutiques défini où les cartes de réduction autonomes ne sont pas comptabilisées et où les ensembles contractuels sont normalisés avant la totalisation.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 692,47 milliards USD (2026) | |
| Journal Sectoriel A | 680,00 milliards USD (2029) | Ce chiffre est formulé pour les États-Unis et utilise une année de prévision ultérieure, de sorte qu'il reflète une limite géographique et un calendrier différents d'une estimation mondiale pour 2026. |
| Prépublication Académique B | 600,00 milliards USD (2024) | Ce chiffre est décrit comme dépassant un seuil et ne sépare pas clairement ce qui est comptabilisé dans les ensembles contractuels de gestion des avantages pharmaceutiques, ce qui peut faire varier les totaux selon les inclusions. |
Pris ensemble, l'écart s'explique principalement par la géographie et les parties du contrat global traitées comme valeur de gestion des avantages pharmaceutiques. En ancrant le modèle sur des signaux d'utilisation et de dépenses observables, puis en normalisant le périmètre avant les prévisions, l'estimation reste plus facile à relier à un ensemble d'entrées reproductibles.
Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché de la gestion des avantages pharmaceutiques ?
Le marché a atteint 692,47 milliards USD en 2026 et devrait croître jusqu'à 897,16 milliards USD d'ici 2031 à un CAGR de 5,32 %.
Pourquoi les médicaments de spécialité sont-ils si importants pour les PBM ?
Les médicaments de spécialité représentent 54,0 % des dépenses hospitalières en médicaments en 2025, de sorte que les payeurs s'appuient sur les PBM pour une gestion clinique adaptée et la négociation des prix.
Quelle est la concentration du secteur des PBM aux États-Unis ?
CVS Caremark, Express Scripts et OptumRx ont traité environ 80 % des ordonnances américaines en 2024
Quel impact la loi sur la réduction de l'inflation (Inflation Reduction Act) aura-t-elle sur les PBM ?
À partir de 2025, les dépenses à charge de la partie D sont plafonnées à 2 000 USD et les négociations de prix pour les médicaments sélectionnés modifieront les structures de remises, remodelant les modèles de revenus des PBM
Quel segment de service se développe le plus rapidement ?
Le traitement et la liquidation des demandes de remboursement devrait croître de 7,12 % par an jusqu'en 2031 à mesure que les plateformes d'IA rationalisent la prise de décision en temps réel
Quelle région connaîtra la croissance des PBM la plus rapide ?
L'Asie-Pacifique devrait enregistrer un CAGR de 7,29 %, la Chine seule étant en passe d'atteindre 159,86 milliards USD d'ici 2031