
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 15.91 Milliards de dollars |
| Taille du Marché (2026) | 16.26 Milliards de dollars |
| Taille du Marché (2031) | 18.11 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 2.18 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des ingrédients laitiers en Amérique du Nord par Mordor Intelligence
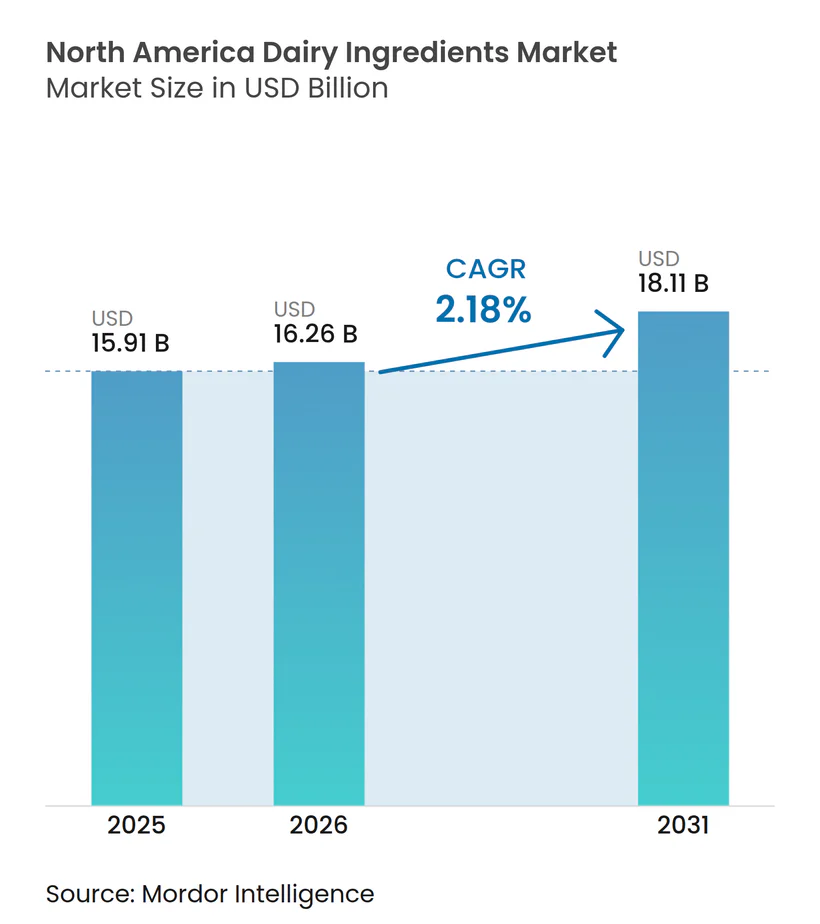
La taille du marché des ingrédients laitiers en Amérique du Nord en 2026 est estimée à 16,26 milliards USD, en hausse par rapport à la valeur de 2025 de 15,91 milliards USD, avec des projections pour 2031 indiquant 18,11 milliards USD, croissant à un TCAC de 2,18 % sur la période 2026-2031. Il devrait croître régulièrement pour atteindre 17,86 milliards USD d'ici 2030, avec un TCAC de 2,33 %. Cette croissance reflète la capacité du marché à maintenir une base de demande stable et mature tout en s'adaptant à l'évolution des préférences des consommateurs et aux tendances du secteur. Les fabricants de la région répondent activement à la demande croissante d'ingrédients laitiers dans diverses applications, notamment les préparations pour nourrissons, la nutrition sportive et les aliments fonctionnels. Ces secteurs s'appuient sur les ingrédients laitiers pour leur haute valeur nutritionnelle, leur polyvalence fonctionnelle et leur capacité à améliorer les formulations de produits. Les fabricants de préparations pour nourrissons, par exemple, incorporent des ingrédients laitiers pour reproduire le profil nutritionnel du lait maternel, garantissant une croissance et un développement optimaux pour les nourrissons. De même, le secteur de la nutrition sportive utilise ces ingrédients pour créer des produits riches en protéines qui soutiennent la récupération musculaire et l'amélioration des performances. Les producteurs d'aliments fonctionnels exploitent également les ingrédients laitiers pour répondre à la demande croissante des consommateurs en matière de produits alimentaires axés sur la santé et enrichis.
Principaux enseignements du rapport
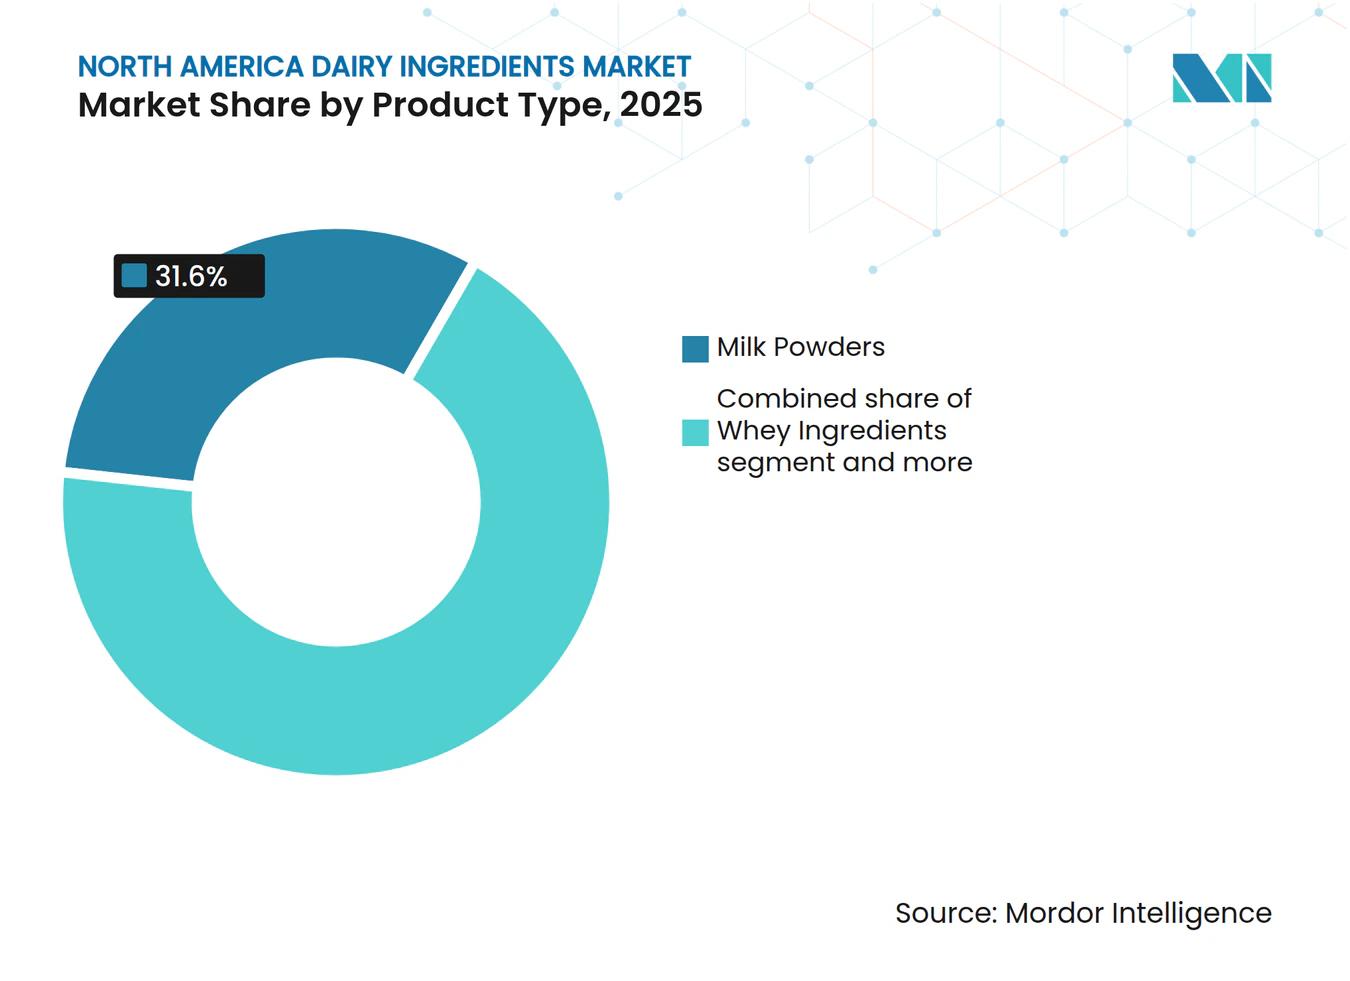
- Par type, les poudres de lait détenaient 31,60 % de la part du marché des ingrédients laitiers en Amérique du Nord en 2025, tandis que les ingrédients de lactosérum devraient se développer à un TCAC de 3,55 % jusqu'en 2031.
- Par application, les produits laitiers étaient en tête avec une part de revenus de 45,70 % en 2025 ; la nutrition sportive et clinique connaît la croissance la plus rapide avec un TCAC de 3,65 % jusqu'en 2031.
- Par nature, les formats conventionnels dominaient avec une part de 91,80 % en 2025, mais le segment biologique progresse à un TCAC de 2,85 %.
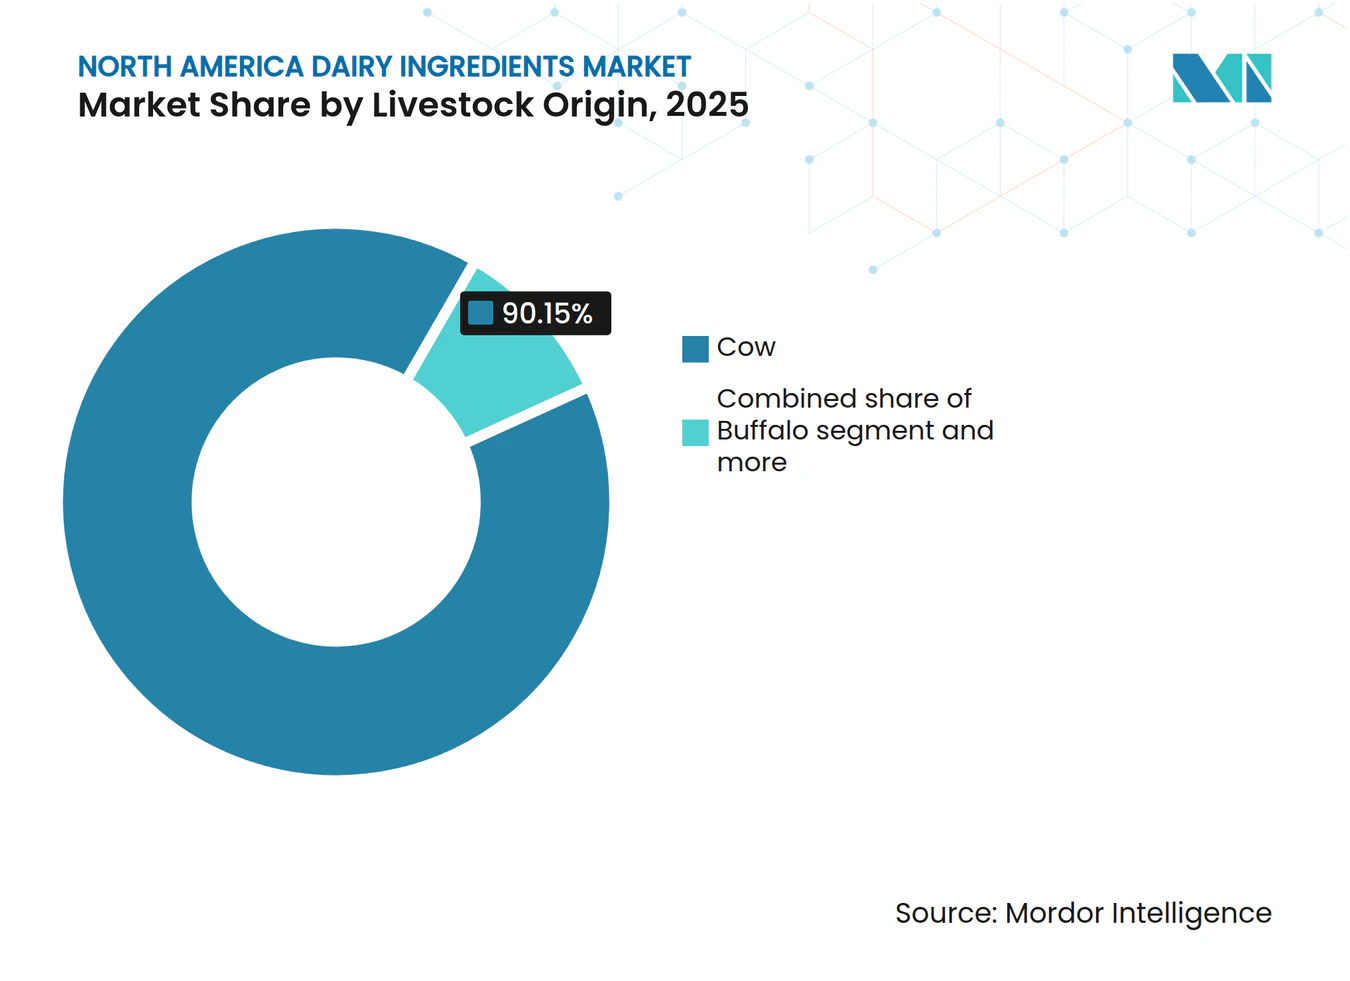
- Par origine animale, les vaches dominaient avec une part de 90,15 % en 2025, mais la chèvre est positionnée à un TCAC de 2,85 % jusqu'en 2031.
- Par géographie, les États-Unis représentaient 65,31 % de la taille du marché des ingrédients laitiers en Amérique du Nord en 2025, tandis que le Mexique devrait afficher un TCAC de 3,15 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante d'aliments riches en protéines | +0.6% | Amérique du Nord, avec des retombées vers le Mexique | Moyen terme (2 à 4 ans) |
| Adoption croissante dans les produits de nutrition sportive | +0.4% | États-Unis et Canada, marchés principaux | Court terme (≤ 2 ans) |
| Expansion du marché des préparations pour nourrissons | +0.3% | Amérique du Nord, plus forte dans les zones urbaines | Long terme (≥ 4 ans) |
| Adoption croissante dans le secteur des aliments et boissons fonctionnels | +0.5% | Amérique du Nord, premiers gains dans les centres urbains | Moyen terme (2 à 4 ans) |
| Utilisation croissante dans le secteur de la boulangerie et de la confiserie | +0.2% | Régional, concentré dans les pôles de transformation | Court terme (≤ 2 ans) |
| Demande d'ingrédients laitiers à étiquette propre et biologiques | +0.3% | Segments premium des États-Unis et du Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'aliments riches en protéines
Les consommateurs recherchent activement des sources de protéines qui vont au-delà de la nutrition de base, en privilégiant des avantages fonctionnels tels que la récupération musculaire, la satiété et la santé globale. Cette prise de conscience croissante pousse les fabricants à développer des ingrédients avec des concentrations en protéines plus élevées et une meilleure biodisponibilité. La FDA répond à cette tendance en demandant des informations sur les pratiques de fabrication des yaourts riches en protéines, signalant son intention d'établir potentiellement de nouvelles normes d'identité[1]. Ces normes pourraient créer des opportunités pour les ingrédients laitiers à profils protéiques concentrés afin d'obtenir des avantages réglementaires et commerciaux. Sur le marché de la nutrition sportive, les fabricants élargissent leurs offres au-delà des isolats de protéines de lactosérum traditionnels. Ils intègrent de plus en plus des formulations à base de caséine, qui assurent une libération prolongée d'acides aminés. Cette approche répond à la demande croissante de produits qui soutiennent la récupération et servent de substituts de repas efficaces.
Adoption croissante dans les produits de nutrition sportive
L'adoption croissante des produits de nutrition sportive est un moteur clé du marché des ingrédients laitiers en Amérique du Nord. Cette croissance est alimentée par la sensibilisation croissante à la santé et à la forme physique parmi les consommateurs, en particulier aux États-Unis et au Canada. Selon les Centres pour le contrôle et la prévention des maladies (CDC), les adultes ont besoin de 150 minutes d'activité physique d'intensité modérée par semaine. Cela peut également correspondre à 75 minutes d'activité physique d'intensité vigoureuse ou à une combinaison équivalente d'activité physique d'intensité modérée et vigoureuse[2], ce qui a conduit à une demande croissante de produits soutenant les modes de vie actifs. De plus, les initiatives du gouvernement canadien promouvant une alimentation saine et l'activité physique contribuent davantage à cette tendance. Par exemple, le Guide alimentaire canadien souligne l'importance des aliments riches en protéines, y compris les produits à base de lait, souvent utilisés dans les formulations de nutrition sportive. La participation croissante aux activités sportives et de remise en forme, associée à la tendance croissante à la supplémentation en protéines, devrait stimuler la demande d'ingrédients laitiers dans ce segment au cours de la période de prévision.
Expansion du marché des préparations pour nourrissons
Le secteur des préparations pour nourrissons a intensifié ses processus de diversification des ingrédients et de qualification des fournisseurs en réponse aux perturbations de l'approvisionnement en 2022. Ce changement a ouvert des portes aux fournisseurs spécialisés de protéines laitières, en particulier ceux habiles à naviguer dans les environnements réglementaires. La stratégie nationale à long terme de la FDA vise à renforcer la résilience du marché, mettant en lumière l'importance de la redondance de la chaîne d'approvisionnement et de la prévention de la contamination[3]. Cet accent pourrait bénéficier aux fournisseurs disposant de systèmes de qualité sophistiqués et de protocoles de traçabilité robustes. Les révisions en cours des exigences nutritionnelles pourraient conduire à des spécifications protéiques révisées et à l'introduction de nouveaux ingrédients fonctionnels, notamment ceux améliorant la fonction cognitive et le développement du système immunitaire chez les nourrissons. À partir de juin 2024, les packages alimentaires mis à jour du programme WIC continueront de soutenir les préparations pour nourrissons, mais proposeront également des options à base de plantes pour les enfants plus âgés, laissant entrevoir une segmentation potentielle du marché[4]. Les nouvelles règles de notification de fabrication exigent désormais un préavis de 5 jours pour les problèmes de production, donnant un avantage aux fournisseurs dotés d'une production agile et d'une gestion intelligente des stocks. La tendance du secteur vers des formulations premium, mettant l'accent sur des protéines spécialisées comme la lactoferrine et les immunoglobulines, stimule une forte demande pour les technologies avancées de fractionnement. Ces technologies sont essentielles pour isoler les composants bioactifs sans compromettre la valeur nutritionnelle.
Adoption croissante dans le secteur des aliments et boissons fonctionnels
Les applications d'aliments fonctionnels stimulent la demande d'ingrédients laitiers aux avantages pour la santé prouvés au-delà de la nutrition de base, créant des opportunités pour les fournisseurs disposant de capacités de recherche clinique et d'une expertise en composés bioactifs. La définition mise à jour par la FDA des aliments « sains », en vigueur depuis février 2025, établit des paramètres spécifiques pour les sucres ajoutés, les graisses saturées et le sodium qui pourraient favoriser les ingrédients laitiers dans les stratégies de reformulation. L'orientation stratégique de Kerry Group sur la nutrition durable et les avantages fonctionnels positionne l'entreprise pour relever les défis de réduction du sodium et du sucre tout en améliorant les profils nutritionnels grâce à des solutions à base de lait. Les applications de la lactoferrine s'étendent au-delà des préparations pour nourrissons vers les produits de nutrition adulte ciblant la santé immunitaire, avec une croissance particulière dans les produits destinés aux consommateurs âgés et aux personnes ayant un système immunitaire affaibli. Le mouvement des étiquettes propres pousse à la reformulation en s'éloignant des additifs synthétiques vers des ingrédients fonctionnels d'origine laitière qui offrent des caractéristiques de performance similaires avec une meilleure acceptation des consommateurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Intolérance au lactose et allergies aux produits laitiers | -0.4% | Amérique du Nord, concentrée dans les zones urbaines | Moyen terme (2 à 4 ans) |
| Popularité croissante des alternatives à base de plantes | -0.6% | Segments premium des États-Unis et du Canada | Long terme (≥ 4 ans) |
| Volatilité des prix du lait cru | -0.3% | Amérique du Nord, avec une sensibilité au Mexique | Court terme (≤ 2 ans) |
| Réglementations strictes en matière de sécurité alimentaire et d'étiquetage | -0.2% | Juridiction réglementaire des États-Unis | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Intolérance au lactose et allergies aux produits laitiers
L'intolérance au lactose et les allergies aux produits laitiers représentent des freins importants sur le marché des ingrédients laitiers en Amérique du Nord. Un nombre croissant de consommateurs reçoivent un diagnostic d'intolérance au lactose, une condition dans laquelle l'organisme manque d'une quantité suffisante d'enzyme lactase pour digérer le lactose, le sucre présent dans le lait et les produits laitiers. Cela a conduit à un changement des préférences des consommateurs vers des alternatives sans lactose et à base de plantes, réduisant la demande d'ingrédients laitiers traditionnels. De plus, les allergies aux produits laitiers, qui impliquent une réponse immunitaire aux protéines du lait telles que la caséine et le lactosérum, limitent davantage la consommation de produits laitiers chez les personnes concernées. Ces facteurs posent collectivement des défis à la croissance du marché, obligeant les fabricants à innover et à diversifier leurs offres de produits pour répondre aux besoins évolutifs des consommateurs. La sensibilisation croissante à ces conditions et la demande croissante de produits alternatifs remodèlent la dynamique du marché des ingrédients laitiers dans la région.
Popularité croissante des alternatives à base de plantes
La popularité croissante des alternatives à base de plantes émerge comme un frein important sur le marché des ingrédients laitiers en Amérique du Nord. Les consommateurs se tournent de plus en plus vers des produits à base de plantes en raison de préoccupations sanitaires, de préférences alimentaires et de durabilité environnementale. Cette tendance est portée par la sensibilisation croissante à l'intolérance au lactose, au véganisme et aux avantages perçus pour la santé des régimes à base de plantes. De plus, les avancées dans les formulations de produits à base de plantes ont amélioré le goût, la texture et les profils nutritionnels, les rendant plus attrayants pour un public plus large. La disponibilité d'une large gamme d'alternatives à base de plantes, telles que le lait d'amande, le lait de soja, le lait d'avoine et le lait de coco, intensifie davantage la concurrence pour les ingrédients laitiers traditionnels. De plus, les produits à base de plantes sont souvent commercialisés comme respectueux de l'environnement, s'alignant sur la demande croissante des consommateurs pour des choix alimentaires durables et éthiques. L'investissement croissant dans la recherche et le développement par les fabricants de produits à base de plantes a conduit à l'introduction d'offres innovantes, telles que les fromages, yaourts et poudres de protéines à base de plantes, qui concurrencent directement les ingrédients laitiers conventionnels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les poudres de lait maintiennent leur leadership tandis que le lactosérum gagne en dynamismeEn 2025, les poudres de lait ont capturé 31,60 % du marché des ingrédients laitiers en Amérique du Nord, soulignant leur polyvalence dans les mélanges pour boulangerie, les garnitures de confiserie et les boissons laitières reconstituées. Leur longue durée de conservation et leur ratio protéines/lactose équilibré répondent aux besoins fonctionnels et économiques des formulateurs. Les marques de chocolat premium se tournent vers la poudre de lait entier pour son onctuosité en bouche recherchée, apportée par les matières grasses, qui améliore l'attrait sensoriel de leurs produits, tandis que la poudre de lait écrémé est privilégiée comme protéine économique pour les sauces industrielles, offrant une solution rentable sans compromettre la qualité. Bien que la taille du marché des poudres de lait dans le secteur des ingrédients laitiers en Amérique du Nord devrait rester stable, la sensibilité aux prix pousse à des gains d'efficacité, portés par des innovations dans les systèmes de séchage par atomisation et de récupération d'énergie. Ces avancées visent à réduire les coûts de production tout en maintenant la qualité des produits, garantissant la compétitivité dans un marché sensible aux prix.
Les ingrédients de lactosérum sont prêts à se développer à un TCAC de 3,55 % jusqu'en 2031, stimulés par la demande croissante d'isolat de protéines de lactosérum de haute pureté dans les boissons sportives prêtes à boire. Cette croissance est portée par l'intérêt croissant des consommateurs pour la forme physique et les régimes riches en protéines. Le lactosérum hydrolysé se taille une niche dans la nutrition médicale, en particulier pour les patients souffrant de problèmes digestifs, car il offre une absorption plus facile et des avantages de récupération plus rapides. Autrefois considéré comme un sous-produit à faible marge, le perméat de lactosérum est désormais reconnu comme une précieuse source de minéraux dans les assaisonnements pour snacks, contribuant à l'amélioration des saveurs et à la valeur nutritionnelle. Cette évolution met en évidence comment les innovations continues de processus, telles que les technologies avancées de filtration et de séparation, élargissent les applications et les marges bénéficiaires des produits à base de lactosérum sur le marché des ingrédients laitiers en Amérique du Nord.



Par nature :
le segment biologique croît en tant que niche premiumEn 2025, les formats conventionnels dominaient le marché des ingrédients laitiers en Amérique du Nord, capturant une part substantielle de 91,80 %. Cette position dominante est largement due à l'accès facile de la région au lait cru, garantissant un approvisionnement constant en intrants de production. La disponibilité du lait cru assure non seulement une production ininterrompue, mais soutient également les économies d'échelle, réduisant les coûts globaux pour les fabricants. De plus, les structures de coûts établies des ingrédients laitiers conventionnels en ont fait le choix privilégié des fabricants, facilitant une tarification compétitive et une adoption large dans diverses applications. Des produits comme les poudres de lait, les protéines de lactosérum et la caséine, dérivés d'ingrédients laitiers conventionnels, jouent des rôles essentiels dans des secteurs allant de la boulangerie et de la confiserie à la nutrition infantile. Ces ingrédients sont intégraux à la formulation de divers produits finis, offrant des avantages fonctionnels tels qu'une texture améliorée, une durée de conservation prolongée et une valeur nutritionnelle, ce qui stimule davantage leur demande.
À l'inverse, les ingrédients laitiers biologiques sont en hausse, affichant un TCAC projeté de 2,85 % jusqu'en 2031. Cette progression est largement alimentée par une inclination croissante des consommateurs vers des produits à étiquette propre et d'origine durable. En conséquence, les ingrédients laitiers biologiques sont de plus en plus présents dans les formulations premium, séduisant les consommateurs soucieux de leur santé et de l'environnement. Produits selon des réglementations strictes, ces ingrédients sont exempts d'additifs synthétiques, d'hormones et de pesticides, les rendant attrayants pour une base de consommateurs de niche mais en expansion. Le processus de production des ingrédients laitiers biologiques implique souvent des coûts plus élevés en raison d'exigences de conformité strictes et d'une disponibilité limitée des matières premières, ce qui contribue à leur positionnement premium sur le marché. Bien qu'ils détiennent une part de marché plus petite, les ingrédients laitiers biologiques se taillent une place dans les produits à haute valeur ajoutée, notamment les préparations biologiques pour nourrissons, les compléments nutritionnels et les offres laitières spécialisées. Ces produits s'adressent aux consommateurs prêts à payer un prix premium pour la qualité, la sécurité et la durabilité, stimulant davantage la croissance de ce segment.
Par origine animale :
la domination du lait de vache fait face à des concurrents de nicheEn 2025, le lait de vache commandait une part dominante de 90,15 % du segment par origine animale. Cette position dominante est largement due à la demande croissante d'ingrédients laitiers d'origine bovine, essentiels à des produits comme le lait, le fromage, le beurre et le yaourt. La large disponibilité du lait de vache, associée à ses avantages nutritionnels et à sa polyvalence de transformation, a cimenté son statut de principale source d'ingrédients laitiers de la région. Le lait de vache est riche en nutriments essentiels tels que le calcium, les protéines et les vitamines, ce qui contribue à sa popularité auprès des consommateurs. De plus, avec les avancées dans l'élevage laitier et l'adoption des technologies modernes, la production de lait de vache a connu des gains d'efficacité et de productivité, renforçant sa domination sur le marché. Ces avancées comprennent l'amélioration des techniques d'élevage, une meilleure qualité de l'alimentation animale et des systèmes de traite automatisés, qui ont collectivement amélioré la production globale et la qualité du lait de vache.
Pendant ce temps, le lait de chèvre, malgré sa part de marché plus petite, devrait se développer à un TCAC de 2,85 % jusqu'en 2031. Les ingrédients laitiers d'origine caprine sont de plus en plus recherchés, grâce à leurs avantages nutritionnels distincts, tels qu'une meilleure digestibilité et des propriétés allergènes réduites par rapport au lait de vache. Ces qualités ont fait du lait de chèvre et de ses produits des favoris parmi les consommateurs soucieux de leur santé et ceux ayant des besoins alimentaires spécialisés. Le lait de chèvre contient des niveaux plus élevés de certains nutriments, tels que les acides gras à chaîne moyenne et les composés bioactifs, qui contribuent à ses avantages pour la santé. De plus, à mesure que la sensibilisation aux avantages du lait de chèvre augmente, et avec sa présence croissante dans des marchés de niche comme les fromages spéciaux et les préparations pour nourrissons, sa trajectoire de croissance sur le marché des ingrédients laitiers en Amérique du Nord semble prometteuse. La disponibilité croissante des produits à base de lait de chèvre dans les circuits de distribution et l'accent croissant sur les pratiques agricoles durables et à petite échelle devraient également soutenir cette croissance.

Par application :
la nutrition sportive fixe le rythme de croissanceEn 2025, les produits laitiers commandaient une part notable de 45,70 % du marché, soulignant la demande persistante d'ingrédients clés comme les poudres, le lactose et les protéines de lait. Ces ingrédients sont essentiels à la production d'articles régionaux de base tels que le fromage, le yaourt et le lait liquide. Une inclination croissante des consommateurs vers les produits laitiers premium, combinée aux avancées technologiques dans la transformation, a amplifié la demande de ces ingrédients. De plus, l'utilisation croissante de produits à base de lait dans diverses applications alimentaires, notamment la boulangerie et la confiserie, propulse l'expansion du marché. Par exemple, le lactose et les protéines de lait sont largement utilisés dans les produits de boulangerie pour améliorer la texture et la saveur, tandis que les poudres laitières sont essentielles en confiserie pour leurs propriétés émulsifiantes. Les fabricants, répondant à l'accent croissant mis sur les ingrédients à étiquette propre et naturels, innovent et élargissent leurs gammes de produits pour s'aligner sur l'évolution des demandes des consommateurs. Cela inclut le développement d'ingrédients laitiers biologiques et peu transformés pour répondre aux consommateurs soucieux de leur santé.
Le secteur de la nutrition sportive et clinique en Amérique du Nord est sur une trajectoire ascendante, avec un TCAC prévu de 3,65 %. Cette croissance est largement attribuée à un intérêt accru pour la vie active et la recherche d'un vieillissement en bonne santé dans diverses tranches démographiques. À mesure que la sensibilisation aux avantages des régimes riches en protéines et des aliments fonctionnels augmente, la demande d'ingrédients d'origine laitière dans ce secteur s'intensifie. Les composants laitiers comme la protéine de lactosérum, la caséine et les concentrés de protéines de lait se retrouvent dans les boissons sportives, les barres protéinées et les compléments alimentaires. Par exemple, la protéine de lactosérum est largement reconnue pour ses avantages d'absorption rapide et de récupération musculaire, en faisant un choix privilégié parmi les athlètes, tandis que la caséine est appréciée pour ses propriétés de digestion lente, soutenant une réparation musculaire prolongée. De plus, l'engagement de la population vieillissante envers la santé musculaire et le bien-être général stimule la croissance des produits de nutrition clinique. Ces produits sont de plus en plus formulés pour répondre à des préoccupations de santé spécifiques, telles que la sarcopénie et la perte de densité osseuse, qui sont répandues chez les adultes plus âgés. Le marché est également soutenu par des formulations de produits innovantes adaptées à des préférences alimentaires spécifiques, notamment des options sans lactose et des alternatives à base de plantes enrichies de protéines laitières, garantissant l'inclusivité pour les consommateurs ayant des restrictions ou des préférences alimentaires.
Analyse géographique
Marché des ingrédients laitiers aux États-Unis
En 2025, les États-Unis détiennent une part dominante de 65,31 % du marché des ingrédients laitiers en Amérique du Nord, soutenue par leur infrastructure de transformation avancée, leurs chaînes d'approvisionnement bien établies et leur proximité avec les principaux pôles de fabrication alimentaire qui amplifient la demande en ingrédients. Par exemple, les États-Unis sont l'un des principaux producteurs de concentrés et d'isolats de protéines de lactosérum, largement utilisés dans les produits de nutrition sportive et les aliments fonctionnels. De plus, la présence de grandes entreprises laitières telles que Dairy Farmers of America, Land O'Lakes et Leprino Foods renforce davantage sa position sur le marché. Le pays bénéficie également d'investissements importants en recherche et développement, permettant des innovations dans les formulations d'ingrédients laitiers, telles que les produits sans lactose et les produits hybrides laitiers-végétaux, afin de répondre à l'évolution des préférences des consommateurs.
Marché des ingrédients laitiers au Mexique
Le Mexique se distingue comme la région affichant la croissance la plus rapide, avec un CAGR de 3,15 % projeté jusqu'en 2031, porté par une hausse de la consommation de fromage par habitant. La popularité croissante des fromages mexicains traditionnels tels que l'Oaxaca, le Cotija et le Queso Fresco, ainsi que l'adoption croissante du fromage fondu dans les chaînes de restauration rapide et les repas prêts à consommer, stimule la demande en ingrédients laitiers dans le pays. Par ailleurs, les initiatives gouvernementales visant à soutenir le secteur laitier, telles que les subventions aux petits agriculteurs et les investissements dans les infrastructures de chaîne du froid, contribuent à la croissance du marché. Par exemple, le « Programa de Fomento Ganadero » (Programme de promotion de l'élevage) du gouvernement mexicain a joué un rôle déterminant dans l'amélioration de l'efficacité de la production laitière, ce qui soutient indirectement le marché des ingrédients laitiers.
Marché des ingrédients laitiers au Canada
Le Canada se concentre sur les ingrédients laitiers à haute teneur en protéines, tels que les isolats de protéines de lait, en s'alignant sur des stratégies de marché haut de gamme qui privilégient les avantages fonctionnels plutôt que la simple tarification des produits de base. Par exemple, les fabricants canadiens se concentrent sur la production de produits de caséine et de protéines de lactosérum de haute qualité pour répondre à la demande croissante de boissons enrichies en protéines, de collations et de produits de nutrition infantile. Des entreprises telles que Saputo et Agropur Cooperative sont à l'avant-garde de cette tendance, tirant parti de la réputation du Canada en matière de normes de qualité strictes et de pratiques de production durables. De plus, la popularité croissante des alternatives laitières d'origine végétale au Canada a incité les fabricants à explorer des produits hybrides combinant protéines laitières et végétales, diversifiant ainsi davantage le marché.
Paysage réglementaire
Aux États-Unis, les ingrédients laitiers utilisés dans les fromages, les poudres et les fractions protéiques sont régis par les exigences de sécurité alimentaire et d'étiquetage de la FDA, y compris les normes d'identité telles que la 21 CFR Part 133 pour les fromages standardisés. Cela influe sur la manière dont les intrants dérivés du lait (par exemple, le lait écrémé, la crème et les systèmes enzymatiques) sont déclarés et formulés. Le programme FDA Human Foods a également défini des livrables prioritaires pour 2026, notamment un examen systématique des ingrédients alimentaires et des travaux sur un projet de directive relatif aux colorants, ce qui renforce la nécessité pour les fournisseurs d'ingrédients de maintenir une documentation, des spécifications et une discipline de gestion des changements alignées sur l'évolution des priorités de la FDA.
Au Canada, l'étiquetage des ingrédients laitiers et l'accès au marché sont encadrés par l'ACIA et Affaires mondiales Canada. L'ACIA a publié un Avis à l'industrie daté du 11 février 2026, mettant à jour les conventions de dénomination commune incorporées par référence pour les ingrédients et composants, avec une période de transition s'étendant jusqu'au 1er janvier 2030, affectant la manière dont les ingrédients dérivés du lait sont décrits sur les aliments emballés. Les dynamiques commerciales transfrontalières dans le cadre de l'ACEUM/CUSMA restent liées aux contingents tarifaires (CT) administrés par Affaires mondiales Canada pour des catégories incluant les poudres de lait et le lait concentré, avec une administration des contingents surveillée par des mécanismes commerciaux gouvernementaux. Cela influence la manière dont les volumes d'ingrédients sont alloués et acheminés à travers l'Amérique du Nord.
Paysage concurrentiel
Concentration du Marché
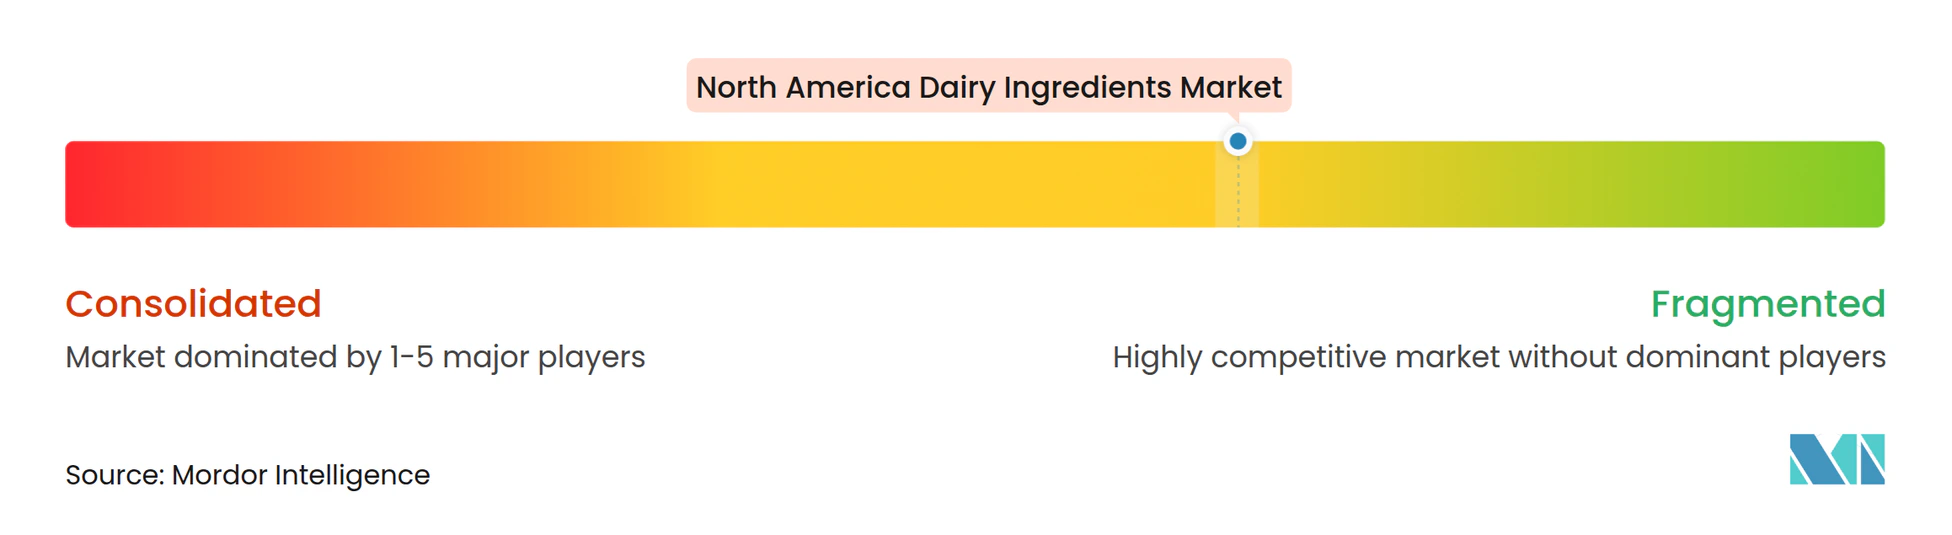
Le marché des ingrédients laitiers en Amérique du Nord présente une concentration modérée. Cela indique un environnement concurrentiel fragmenté où de nombreux acteurs opèrent, allant des spécialistes régionaux aux géants mondiaux. Les acteurs régionaux se concentrent souvent sur la satisfaction des demandes et préférences locales, tirant parti de leur proximité avec les clients et de leur compréhension des tendances régionales pour obtenir un avantage concurrentiel. Par exemple, les petites coopératives laitières aux États-Unis et au Canada mettent l'accent sur les ingrédients biologiques et d'origine locale pour séduire les consommateurs soucieux de leur santé.
Les entreprises mondiales, en revanche, apportent des ressources étendues, des technologies avancées et une forte notoriété de marque sur le marché. Elles se différencient souvent par l'innovation, offrant une large gamme de produits spécialisés, notamment des isolats de protéines de lactosérum, des concentrés de protéines de lait et des ingrédients sans lactose. Par exemple, Arla Foods, Fonterra Co-operative et Agropur Co-operative se sont établis comme des acteurs clés en élargissant constamment leurs portefeuilles de produits et en investissant dans la recherche et le développement pour répondre aux besoins évolutifs des consommateurs.
De plus, le paysage concurrentiel est façonné par des partenariats stratégiques, des fusions et des acquisitions, qui permettent aux entreprises de renforcer leurs positions sur le marché. Les spécialistes régionaux collaborent souvent avec de plus grandes entreprises pour améliorer leur présence sur le marché et accéder à des technologies de transformation avancées. Par exemple, les partenariats entre les coopératives laitières locales et les multinationales ont permis aux acteurs plus petits d'élargir leurs opérations tout en maintenant leur identité régionale. Les fusions et acquisitions, telles que l'acquisition par le Groupe Lactalis de l'activité fromages naturels de Kraft Heinz, ont également joué un rôle important dans la consolidation du marché. Cette interaction dynamique entre les acteurs régionaux et mondiaux, associée à l'innovation continue et aux alliances stratégiques, continue de définir la structure concurrentielle du marché des ingrédients laitiers en Amérique du Nord.
Leaders du secteur des ingrédients laitiers en Amérique du Nord
-
Arla Foods amba
-
Dairy Farmers of America
-
Fonterra Co-operative Group Ltd
-
Agropur Co-operative
-
Saputo, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des ingrédients laitiers en Amérique du Nord Entreprises couvertes dans ce rapport
- Arla Foods amba
- Dairy Farmers of America
- Fonterra Co-operative Group Ltd
- Agropur Co-operative
- Saputo, Inc.
- Land O'Lakes, Inc.
- Kanegrade Ltd
- Groupe Lactalis
- United Dairymen of Arizona (UDA)
- Glanbia plc
- Hilmar Cheese Company, Inc.
- Schreiber Foods, Inc.
- Foremost Farms USA
- AMCO Proteins
- Idaho Milk Products
- Actus Nutrition
- California Dairies, Inc.
- Leprino Foods Company
- Darigold, Inc.
- Grande Cheese Company
Lire l’analyse des entreprises de ingrédients laitiers en Amérique du Nord
Opportunités de marché et perspectives d'avenir
Les investissements se concentrent sur des flux protéiques à plus forte valeur ajoutée et des capacités de séparation avancées, plutôt que sur le traitement du lait de base. Cela crée un espace pour les fournisseurs capables de livrer des spécifications constantes de WPC/WPI et de concentré de protéines de lait à grande échelle, soutenus par des programmes axés sur les usines en 2026, notamment l'investissement de 130 millions USD d'Agropur dans des installations du Midwest (incluant des ajouts de capacité de traitement de lactosérum dans le Wisconsin) et l'annonce de Land O'Lakes en juillet 2026 d'étendre la production de protéines laitières à haute valeur ajoutée dans son installation de Tulare, en Californie. Saputo a également souligné un accent mis sur les ingrédients à valeur ajoutée en 2026 dans le cadre de sa planification en capital, et les mouvements de réseau qui consolident la production sur des sites plus efficaces soutiennent un meilleur contrôle de la qualité des ingrédients et du coût de service pour les clients industriels.
Les signaux de demande orientés vers l'exportation et la diversification des applications dans la nutrition sportive et clinique et les préparations pour nourrissons renforcent l'argument commercial en faveur du lactosérum et des fractions spécialisées (y compris les hydrolysats et les bioactifs), ainsi que des systèmes de qualité répondant aux exigences strictes des acheteurs. Des expansions opérationnelles telles que la mise en service par MMPA d'une capacité de lait ultrafiltré à Ovid, dans le Michigan (janvier 2026) et le démarrage des opérations de son installation de fromage cottage à Remus, dans le Michigan (mars 2026) montrent la poursuite du développement de l'extraction de composants et de la fabrication laitière à valeur ajoutée. Au sein de la base établie de poudres de lait de la région (part de 31,60 % en 2025) et de la dynamique plus rapide des ingrédients à base de lactosérum, les opportunités semblent les plus fortes là où les fabricants associent des besoins de formulation axés sur les protéines à la traçabilité, au contrôle des allergènes et à la préparation en matière d'étiquetage aux États-Unis et au Canada, le Mexique apportant un attrait supplémentaire via la demande croissante d'ingrédients liés au fromage.
Développements industriels récents dans Marché des ingrédients laitiers en Amérique du Nord
- Juin 2026 : Saputo Inc. a confirmé une planification en capital axée sur les ingrédients à valeur ajoutée et d'autres catégories prioritaires, renforçant l'accent continu mis sur les composants laitiers à marge plus élevée au sein de son empreinte nord-américaine. L'entreprise a également fait progresser des actions d'optimisation de son réseau de fabrication qui consolident la production sur des sites plus efficaces, favorisant une meilleure utilisation et un meilleur contrôle des coûts pour la production liée aux ingrédients.
- Août 2025 : Dairy Farmers of America (DFA) a acquis W&W Dairy à Monroe, dans le Wisconsin, élargissant ses capacités de production de fromage hispanique. Cette opération renforce le positionnement de DFA dans les canaux de fromage spécialisé qui stimulent la demande d'ingrédients connexes au fromage et soutient une plus grande profondeur de portefeuille pour les clients de la restauration et du commerce de détail.
- Juillet 2024 : Arla Foods Ingredients a obtenu la confirmation de la FDA que quatre ingrédients d'hydrolysat de protéines de lactosérum peuvent être utilisés dans les préparations pour nourrissons. Cela élargit les options de formulation conformes pour les fabricants de nutrition infantile et soutient une différenciation accrue des ingrédients dérivés du lactosérum dans des applications hautement réglementées.
Marché des ingrédients laitiers en Amérique du Nord Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché nord-américain des ingrédients laitiers couvre les ventes en valeur d'ingrédients transformés dérivés du lait utilisés comme intrants par les fabricants d'aliments, de boissons et de produits nutritionnels à travers la région, comptabilisées au point où ils sont vendus en tant qu'ingrédients (et non en tant que produits laitiers de consommation finis).
Exclusions du périmètre : Nous excluons les ventes au détail d'aliments et de boissons laitiers finis, ainsi que les substituts et mélanges non laitiers dans lesquels le produit laitier n'est pas l'ingrédient principal.
Aperçu de la segmentation
- Par type
- Poudres de lait
- Poudre de lait écrémé
- Poudre de lait entier
- Autres
- Concentrés et isolats de protéines de lait
- Ingrédients de lactosérum
- Concentré de protéines de lactosérum
- Isolat de protéines de lactosérum
- Protéines de lactosérum hydrolysées
- Lactose et dérivés
- Caséine et caséinates
- Autres
- Poudres de lait
- Par nature
- Conventionnel
- Biologique
- Par origine animale
- Vache
- Buffle
- Chèvre et mouton
- Par application
- Boulangerie et confiserie
- Produits laitiers
- Préparations pour nourrissons à base de lait
- Nutrition sportive et clinique
- Aliments de commodité et prêts à consommer
- Autres applications
- Par géographie
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a servi à construire la structure initiale du modèle et à établir des fourchettes réalistes pour la demande, l'offre et les prix aux États-Unis, au Canada et au Mexique. Nous avons référencé des sources publiques telles que les statistiques de marché et laitières de l'USDA, les tableaux de Statistique Canada, les séries industrielles et de production de l'INEGI mexicain, et les flux commerciaux d'UN Comtrade pour les principales catégories d'ingrédients laitiers.
Afin d'éviter de dépendre d'un seul signal, nous avons également examiné des sources telles que les normes du Codex Alimentarius pour les définitions d'ingrédients, des publications scientifiques laitières évaluées par des pairs pour les repères de rendement et de composition, ainsi que des dépôts d'entreprises et des présentations aux investisseurs pour les indices d'ajouts de capacité et de mix produit. Le cas échéant, une base de données d'abonnement payant pour les finances d'entreprise et une base de données d'importation/exportation au niveau des expéditions ont été utilisées pour recouper l'intensité commerciale et l'échelle des fabricants. Les sources listées ici sont illustratives, et nous avons également utilisé d'autres références publiques pour la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la confirmation de la manière dont la demande d'ingrédients se forme dans les principaux domaines d'application tels que les préparations pour nourrissons, la boulangerie et la confiserie, la transformation laitière, et la nutrition sportive et clinique. Nous nous sommes entretenus avec un ensemble de fournisseurs d'ingrédients, de transformateurs, de distributeurs et de grands utilisateurs finaux à travers l'Amérique du Nord, afin de pouvoir vérifier les hypothèses sur les mouvements de prix, les comportements de substitution et les pratiques contractuelles dans les cas où les sources documentaires ne fournissaient pas suffisamment de détails.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 28 % | Dirigeants (CXO) : 12 % |
| Rang intermédiaire : 52 % | Responsables fonctionnels/d'unité : 30 % |
| Petits acteurs : 20 % | Managers : 58 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une approche descendante où les signaux de production, de commerce et d'utilisation sont utilisés pour reconstituer le bassin de demande régional en ingrédients laitiers, suivie d'une répartition par pays entre les États-Unis, le Canada et le Mexique. Ces totaux sont ensuite corroborés à l'aide d'approximations ascendantes sélectives, telles que l'agrégation d'un échantillon de revenus de fournisseurs par lignes d'ingrédients et la vérification des prix de vente moyens implicites par rapport aux fourchettes contractuelles et au comptant observées.
Les intrants les plus importants pour ce marché comprennent la disponibilité du lait cru et les rendements en solides du lait, la disponibilité des flux de lactosérum issus de la production de fromage, l'équilibre des importations et exportations pour les poudres et concentrés de protéines, la traction au niveau des applications provenant des préparations pour nourrissons et de la nutrition sportive, et les prix réalisés pour les formes d'ingrédients courantes (comme les poudres par rapport aux concentrés). Lorsqu'une vérification ascendante présente des lacunes, nous les comblons par des allocations conservatrices basées sur les parts, liées aux empreintes de capacité et à l'exposition commerciale, puis nous retestons les totaux par rapport aux indicateurs de demande indépendants.
Les prévisions sont réalisées à l'aide d'analyses de scénarios soutenues par des méthodes de tendance à court terme (y compris le lissage exponentiel) pour des variables telles que l'offre de solides du lait, l'orientation commerciale et l'évolution des prix, la trajectoire finale étant alignée sur les attentes des personnes interrogées dans un environnement d'exploitation normal. L'objectif est de garder les étapes reproductibles afin que des mises à jour puissent être effectuées rapidement lorsque les prix du lait, les politiques commerciales ou la demande d'utilisation finale évoluent.
Validation des données et cycle de mise à jour
La validation est effectuée par le biais de multiples vérifications afin que le chiffre final ne soit pas déterminé par un seul ensemble de données ou une seule hypothèse. Nous comparons la consommation implicite aux signaux de commerce et de production, examinons les variations d'une année sur l'autre pour détecter les valeurs aberrantes, et revérifions l'économie unitaire lorsqu'une catégorie présente un schéma de prix ou de volume incompatible avec ce que le marché observe généralement.
Avant validation finale, le modèle et les hypothèses clés sont examinés par un autre analyste, et des appels de suivi sont déclenchés lorsque les réponses divergent sur les prix, le mix ou la demande d'application. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des changements majeurs de capacité, des impacts réglementaires ou des mouvements marqués des prix du lait. Juste avant la livraison, nous effectuons une dernière passe d'actualisation afin que les clients reçoivent la vision la plus récente.
Taille du marché nord-américain des ingrédients laitiers selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour les ingrédients laitiers en Amérique du Nord ne correspondent souvent pas, car chaque éditeur définit différemment le périmètre du produit et utilise un calendrier différent pour les prix et la devise. Les différences proviennent également du fait que l'estimation soit construite à partir de signaux de demande au niveau des ingrédients ou d'intrants alimentaires plus larges, et de la rapidité avec laquelle les hypothèses sont mises à jour lorsque les marchés du lait et du lactosérum évoluent.
En suivant la disponibilité des solides du lait, la balance commerciale et la traction des applications, Mordor Intelligence maintient le total lié aux ventes d'ingrédients utilisés dans la fabrication alimentaire et nutritionnelle, plutôt que de comptabiliser les produits laitiers finis ou les substituts non laitiers susceptibles de gonfler le bassin.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 16,26 milliards USD (2026) | |
| Cabinet de conseil régional A | 16,19 milliards USD (2024) | Utilise une année de référence antérieure et peut mélanger une valeur de transformation plus large avec les ingrédients, ce qui modifie les niveaux de prix et peut atténuer l'impact des récentes fluctuations des prix du lait. |
| Base de données sectorielle B | 16,32 milliards USD (2023) | S'appuie sur un accent produit plus restreint et une perspective sectorielle différente, et la trajectoire des prévisions est sensible à une progression de prix supposée plus élevée pour les poudres par rapport aux protéines. |
L'écart s'explique principalement par le choix de l'année, ce qui est comptabilisé comme un ingrédient par rapport à un produit fini, et la manière dont les prix sont reportés dans les prévisions. Notre modèle reste traçable car chaque étape est reliée à des signaux de production, de commerce et de demande d'utilisation finale qui peuvent être vérifiés à nouveau lors des cycles d'actualisation.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des ingrédients laitiers en Amérique du Nord ?
Le marché s'élève à 16,26 milliards USD en 2026 et devrait atteindre 18,11 milliards USD d'ici 2031.
Quel type d'ingrédient domine le marché ?
Les poudres de lait sont en tête avec une part de revenus de 31,60 % en 2025, tandis que les ingrédients de lactosérum connaissent la croissance la plus rapide avec un TCAC de 3,55 %.
Pourquoi la nutrition sportive est-elle importante pour la croissance future ?
Les applications de nutrition sportive et clinique se développent à un TCAC de 3,65 % alors que les consommateurs recherchent des boissons enrichies en protéines, des barres et des formulations médicales, stimulant la demande de fractions de lactosérum et de caséine de haute pureté.
Quel pays présente la plus forte opportunité de croissance ?
Le Mexique est la géographie à la croissance la plus rapide avec un TCAC de 3,15 %, porté par la consommation croissante de fromage et les dispositions commerciales favorables de l'ACEUM.