
Taille et part de marché des centres de données de New York
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.77 Mille mégawatts |
| Volume du Marché (2026) | 0.79 Mille mégawatts |
| Volume du Marché (2031) | 0.85 Mille mégawatts |
| Taux de croissance (2026 - 2031) | 1.47 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données de New York par Mordor Intelligence
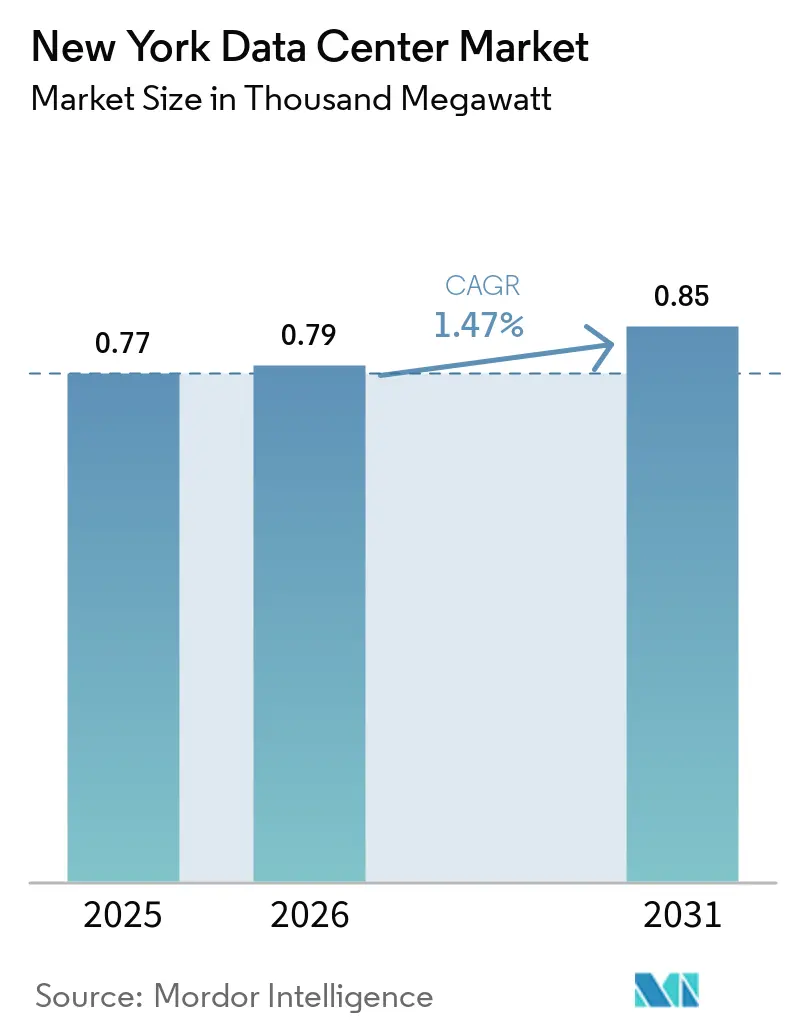
La taille du marché des centres de données de New York est projetée à 0,77 millier de mégawatts en 2025, 0,79 millier de mégawatts en 2026, et devrait atteindre 0,85 millier de mégawatts d'ici 2031, avec un CAGR de 1,47 % de 2026 à 2031.
Le besoin de Wall Street en exécutions d'ordres en sous-milliseconde, la prolifération des campus cloud hyperscale et une vague de conversions de bureaux en centres de données à Midtown ancrent la croissance de la demande. Les clusters d'entraînement d'intelligence artificielle à haute densité de puissance font passer les exigences en racks de 5 à 10 kW vers 50 kW et au-delà, accélérant l'adoption du refroidissement liquide et des conceptions alimentées par des énergies renouvelables. L'intensité concurrentielle s'accroît à mesure que les acteurs établis se disputent les rares parcelles bénéficiant à la fois d'un accès double alimentation au réseau électrique et de routes fibre abondantes. Parallèlement, la loi locale 97 et les objectifs de neutralité carbone à l'échelle de l'État contraignent les opérateurs à signer des contrats d'énergie verte à long terme ou à ajouter une production sur site, faisant pencher la balance en faveur des entreprises disposant d'une solidité financière. Les déficits de capacité signalés par l'opérateur du réseau, combinés à des afflux de capitaux propres de plusieurs milliards de dollars, préparent le terrain pour des primes de prix durables dans les emplacements de premier choix.
Points clés du rapport
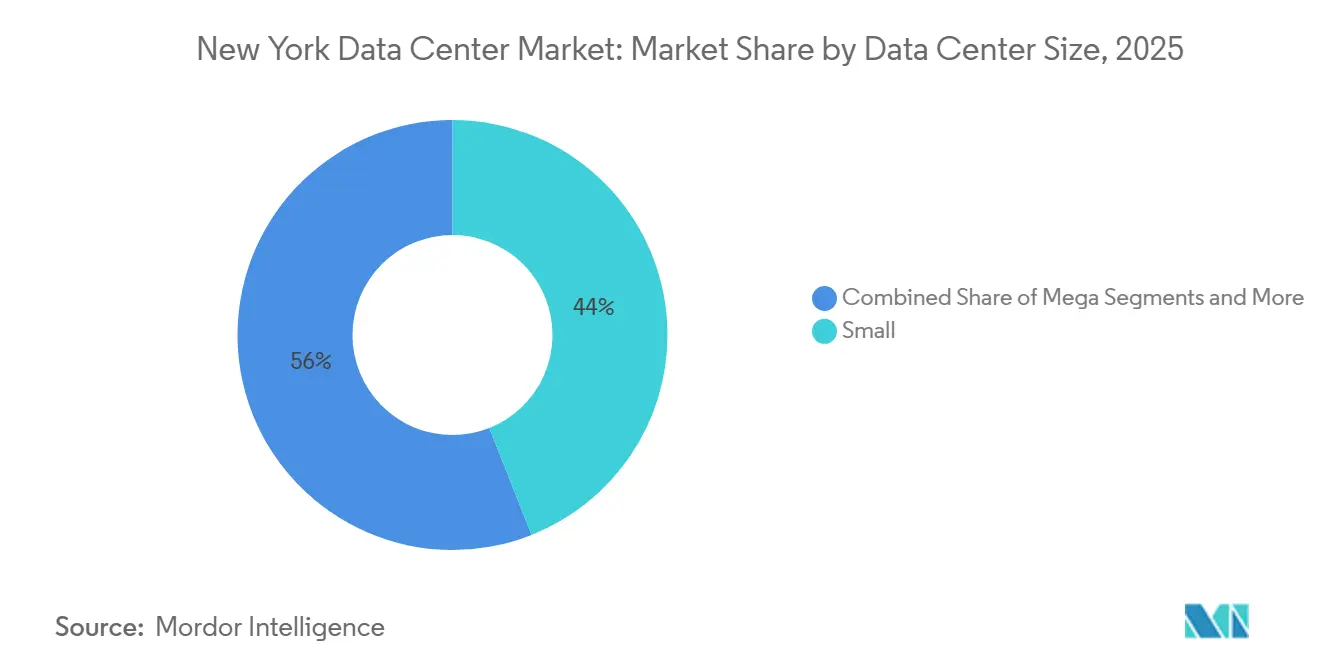
- Par taille de centre de données, la catégorie Petite a capté 44 % de la part du marché des centres de données de New York en 2025, tandis que les sites Grands devraient enregistrer le CAGR le plus rapide de 6,1 % jusqu'en 2031.
- Par norme de niveau, les installations de Niveau III représentaient 60 % de la taille du marché des centres de données de New York en 2025, tandis que les constructions de Niveau IV progressent à un CAGR de 6,60 % jusqu'en 2031.
- Par secteur d'utilisateur final, les technologies de l'information et les télécommunications représentaient une part de 43 % de la taille du marché des centres de données de New York en 2025, et les cas d'usage hybrides cloud/télécommunications se développent à un CAGR de 4,86 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Expansion de l'empreinte cloud hyperscale | +1.2% | Manhattan, Brooklyn, Queens | Moyen terme (2 à 4 ans) |
| Avantage de latence sur les marchés financiers | +0.8% | Quartier financier de Manhattan, nord du New Jersey | Court terme (≤ 2 ans) |
| Crédits d'énergie renouvelable et tarifs verts de la loi CLCPA de New York | +0.6% | À l'échelle de l'État, zone métropolitaine de New York | Long terme (≥ 4 ans) |
| Densification des fibres via les atterrissages de câbles sous-marins | +0.5% | Long Island, Manhattan | Moyen terme (2 à 4 ans) |
| Conversions de bureaux vacants à Midtown | +0.4% | Manhattan au sud de la 59e rue | Moyen terme (2 à 4 ans) |
| Micro-réseaux municipaux et piles à combustible sur site | +0.3% | Arrondissements extérieurs | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'empreinte cloud hyperscale
AWS, Microsoft et Google ont chacun engagé des campus de plusieurs centaines de mégawatts dans la zone métropolitaine, les associant souvent à des nœuds d'interconnexion 400 G dédiés pour les charges de travail en périphérie. Digital Realty seul a enregistré 521 millions USD de nouveaux baux au troisième trimestre 2024, avec un rendement moyen de 12 %, soulignant la volonté des clients de payer des primes pour une capacité de proximité.[1] La densité de puissance par baie évolue vers 50 kW, et les espaces blancs prêts pour l'immersion sont désormais une exigence standard dans les appels d'offres hyperscale. Les opérateurs concluent des accords d'achat d'énergie renouvelable à long terme et des solutions de stockage d'énergie par batterie pour garantir la capacité à des prix fixes. L'ampleur et la rapidité de ces projets creusent l'écart entre les propriétaires mondiaux bien capitalisés et les fournisseurs régionaux plus modestes.
Avantage de latence sur les marchés financiers
Les salles de trading à haute fréquence mesurent la distance en microsecondes, ce qui génère une demande pour des installations situées dans un rayon de 80 kilomètres des principales bourses. La suite de colocation du NASDAQ signale des boucles d'accusé de réception d'ordres inférieures à 50 μs, tandis que les baies chez Equinix NY4 à Secaucus atteignent des loyers mensuels proches de 3 500 USD.[2] Les déploiements sur métal nu plutôt que sur instances virtualisées dominent ces empreintes, éliminant la surcharge de l'hyperviseur. La tarification basée sur la proximité protège les propriétaires de la marchandisation plus large de la colocation, maintenant des marges EBITDA premium. Les installations exploitées par les bourses, telles que le campus du NYSE à Mahwah, segmentent davantage le marché en clusters hiérarchisés par latence.
Crédits d'énergie renouvelable et tarifs verts de la loi CLCPA de New York
Le mandat de New York visant 70 % d'électricité renouvelable d'ici 2030 stimule l'adoption de contrats hydroélectriques à long terme et de piles à combustible sur site. Les opérateurs atteignant une efficacité d'utilisation de l'énergie inférieure à 1,3 sont éligibles à des crédits négociables qui réduisent directement les coûts d'exploitation. Les cuves d'immersion diphasique de Microsoft ont réduit la consommation d'énergie au niveau des serveurs jusqu'à 15 % tout en libérant de la capacité pour les accélérateurs d'IA.[3] Les premiers acteurs obtiennent des multiplicateurs de crédits favorables qui expireront à mesure que les plafonds carbone se resserreront, créant un avantage au premier entrant et de nouvelles barrières à l'entrée.
Densification des fibres via les atterrissages de câbles sous-marins
Les systèmes transatlantiques AEC-1 et AEC-2 atterrissent sur Long Island, acheminant des longueurs d'onde de 800 G directement vers les routes de contournement de Manhattan et réduisant la latence aller-retour vers Londres de plusieurs millisecondes. Un conduit de fibre noire privé traversant l'Hudson River a été mis en service en 2024, le premier depuis deux décennies, ajoutant une diversité nécessaire vers les hôtels d'opérateurs du côté ouest de la ville. Les denses routes de fibre soutiennent le rôle de la région en tant que nœud de commutation intercontinental et appuient les cas d'usage en périphérie émergents tels que la diffusion en continu de réalité augmentée/virtuelle et l'analyse de fraude en temps réel.
Analyse de l'impact des freins*
| FREINS | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Coûts immobiliers et de construction à Manhattan | −0.9% | Zones à haute densité de Manhattan | Court terme (≤ 2 ans) |
| Plafonds d'émissions de carbone de la loi locale 97 | −0.6% | Bâtiments de New York > 25 000 pieds carrés | Moyen terme (2 à 4 ans) |
| Contraintes de disponibilité de l'énergie du réseau | −0.5% | Zone métropolitaine de New York, notamment les arrondissements extérieurs | Moyen terme (2 à 4 ans) |
| Retards dans la file d'attente de raccordement au réseau | −0.4% | Territoire NYISO à l'échelle de l'État | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts immobiliers et de construction à Manhattan
Les projets de rénovation au cœur de Manhattan dépassent souvent 400 USD par pied carré, soit le double de la moyenne des arrondissements extérieurs, réduisant les rendements prévisionnels. Les conversions résidentielles concurrentes — telles que la reconversion SoMA de 1 320 logements — resserrent l'offre de bâtiments adaptés. Les abattements fiscaux dans le cadre du Programme d'abattement industriel et commercial s'appliquent rarement au sud de la 96e rue, orientant les nouveaux développements vers Brooklyn et Queens. Les propriétaires capables de livrer des espaces en coque alimentée dans les arrondissements extérieurs remportent des prélocations hyperscale qui contournent les prix élevés de Midtown.
Plafonds d'émissions de carbone de la loi locale 97
À partir de 2025, les centres de données de plus de 25 000 pieds carrés s'exposent à de lourdes amendes si les seuils d'intensité carbone sont dépassés. Les opérateurs doivent soit électrifier les charges mécaniques, soit acquérir des certificats d'énergie zéro carbone pour rester conformes. La modernisation des systèmes de secours diesel existants avec des piles à combustible ou des volants d'inertie UPS avancés augmente les dépenses d'investissement et prolonge les délais de projet. Les entreprises ayant conclu des contrats d'énergie renouvelable de longue durée avant 2024 bénéficient d'un avantage structurel en termes de coûts par rapport aux nouveaux entrants tardifs, intensifiant le fossé concurrentiel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille de centre de données :
les grandes installations font évoluer le marchéLes petits centres de données détiennent 44 % de part de marché en 2025, reflétant la prédominance des déploiements de colocation d'entreprise et des installations multi-locataires qui servent l'écosystème commercial diversifié de New York. Les grandes installations hyperscale représentent le segment à la croissance la plus rapide avec un CAGR de 6,1 % jusqu'en 2031, portées par les fournisseurs de services cloud et les exigences des charges de travail d'intelligence artificielle qui nécessitent des densités de puissance massives et des infrastructures de refroidissement spécialisées. La répartition par taille reflète l'évolution du marché, passant de l'hébergement d'entreprise traditionnel vers des architectures hyperscale qui soutiennent les applications numériques modernes.
Les installations de taille moyenne (15 à 50 MW) constituent l'épine dorsale de nombreux déploiements dans les services financiers, offrant la capacité nécessaire aux systèmes de trading à haute fréquence tout en maintenant la flexibilité pour des configurations personnalisées. Les micro-centres de données (<5 MW) occupent des niches spécialisées, notamment les applications d'informatique en périphérie et les installations de sauvegarde, bien que leur part de marché continue de diminuer à mesure que les organisations consolident leurs opérations dans des installations plus grandes et plus efficaces. Le pipeline de développement de 45 milliards USD des entreprises associées se concentre principalement sur les installations à grande échelle, avec des projets individuels dépassant 100 MW pour répondre aux exigences hyperscale Data Center Dynamics. La tendance vers des installations plus grandes est portée par les économies d'échelle dans l'approvisionnement en énergie, l'efficacité du refroidissement et la gestion opérationnelle, les déploiements hyperscale atteignant des ratios d'efficacité d'utilisation de l'énergie inférieurs à 1,2 contre 1,5 à 1,8 pour les installations plus petites.



Par norme de niveau :
la croissance du niveau IV s'accélèreLes salles de Niveau III ont dominé avec 60 % de la taille du marché des centres de données de New York en 2025, équilibrant coût et disponibilité. Les traders financiers et les plateformes cloud, cependant, passent aux infrastructures de Niveau IV qui promettent une disponibilité de 99,995 % et des sous-systèmes maintenables simultanément. Ces déploiements devraient enregistrer un CAGR de 6,60 % jusqu'en 2031. Le centre de liquidité de l'Intercontinental Exchange à Mahwah illustre cette tendance, avec des chemins d'alimentation entièrement isolés et des boucles d'eau glacée N+2. L'adoption des niveaux supérieurs est en outre renforcée par les mandats de cyber-résilience dans le cadre des directives bancaires fédérales, poussant les appels d'offres d'entreprise à spécifier des signatures de conception de Niveau IV.
Dans les arrondissements périphériques, les nouveaux campus de Niveau IV capitalisent sur des emprises plus grandes, permettant une distribution en anneau à moyenne tension et une production sur site redondante. Les rénovations à Manhattan, contraintes par les noyaux d'ascenseurs et les colonnes montantes existantes, plafonnent souvent les mises à niveau au Niveau III. À mesure que les primes de disponibilité augmentent, la capacité de Niveau IV devrait capter une part croissante, tandis que les niveaux inférieurs restent confinés aux charges de travail de développement-test et aux nœuds d'archivage.
Par absorption :
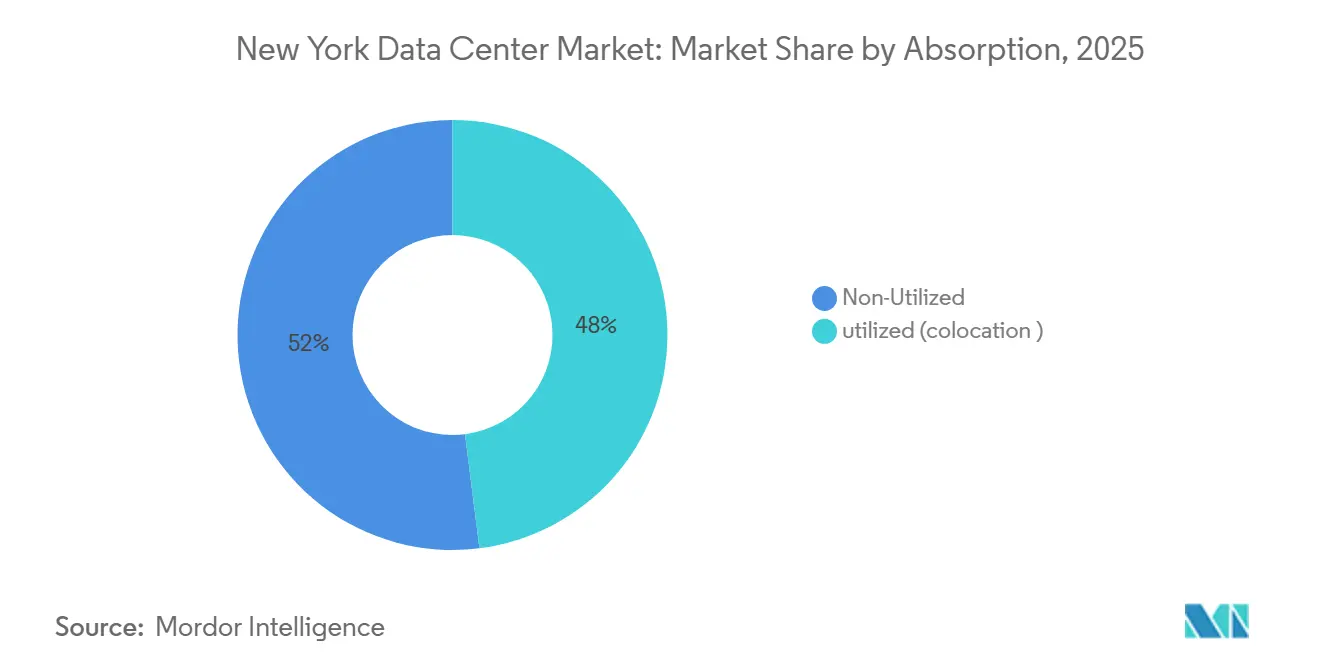
la dynamique hyperscale se renforceLa colocation a conservé 48 % des revenus de 2025, mais les salles à locataire unique construites sur mesure soutiennent la croissance avec un CAGR de 5,20 %. Les grands acteurs du cloud contractent des pods entiers de 20 à 40 MW, stipulant des objectifs PUE personnalisés et des baies prêtes pour l'immersion, un modèle qui contourne les délais d'aménagement multi-locataires. La colocation de détail continue de servir les racks de trading sensibles à la latence et les charges de travail soumises à des exigences de conformité qui favorisent une facturation granulaire de l'énergie. Les services gérés d'accès au cloud suivent les hyperscalers dans les nouvelles banlieues, fournissant des connexions directes et des réseaux optiques par paquets vers la station d'atterrissage transatlantique la plus proche. L'évolution du mix augmentera la taille moyenne des salles, approfondira l'intensité capitalistique et maintiendra les durées de bail au-dessus de 10 ans, garantissant des rendements de trésorerie prévisibles.
Les propriétaires en gros capables de combiner les deux modèles — louer des coques alimentées aux hyperscalers tout en aménageant des suites denses en opérateurs — bénéficient de flux de revenus diversifiés. Les opérateurs plus petits manquant d'envergure pourraient se tourner vers des nœuds en périphérie ou des salles d'interconnexion uniquement pour rester pertinents dans l'évolution du marché des centres de données de New York.

Analyse géographique
Manhattan abrite le cluster le plus dense d'hôtels de porteurs, ancré par le 60 Hudson Street et le 111 8th Avenue. La capacité électrique limitée et les coûts immobiliers dépassant 400 USD le pied carré freinent cependant toute nouvelle croissance en terrain vierge. De nombreux propriétaires privilégient désormais les conversions en boîte blanche de tours de bureaux d'avant-guerre, mais la conformité à la loi locale 97 nécessite souvent des rénovations coûteuses de façades et de systèmes mécaniques. En conséquence, la part de Manhattan dans la taille du marché des centres de données de New York a plafonné même si la capacité globale se développe.
Brooklyn et Queens captent la demande excédentaire en combinant des coûts fonciers plus bas avec des entrées de fibre diversifiées, soutenues par de nouvelles constructions de fibre noire à travers l'East River. Les incitations fiscales dans le cadre du Programme d'abattement industriel et commercial peuvent réduire les dépenses d'exploitation de plusieurs dizaines de points de pourcentage, faisant pencher les modèles de coût total de possession en faveur des arrondissements. Le hub neutre vis-à-vis des opérateurs de DataVerge à Industry City accueille désormais l'un des plus grands points d'échange Internet de l'État, preuve que la densité d'interconnexion migre vers l'extérieur.
Au-delà des cinq arrondissements, Long Island tire parti de ses stations de câbles sous-marins pour servir de passerelle métropolitaine vers l'Europe, tandis que la capacité abondante des sous-stations du nord du New Jersey et ses taxes foncières plus basses attirent les campus hyperscale. Le complexe d'Orangeburg de DataBank, à 30 miles au nord de Midtown, illustre la tendance vers des développements exurbains sur « feuille blanche » avec une marge d'expansion de 45 MW. L'opérateur du réseau avertit d'un déficit potentiel de 446 MW en 2025, un déficit qui pourrait accélérer la diversification géographique vers des sites disposant d'une production renouvelable pré-engagée.
Paysage réglementaire
La loi locale 97 de la ville de New York fixe des plafonds d'émissions de carbone pour les bâtiments de plus de 25 000 pieds carrés, avec une entrée en vigueur des sanctions à partir de 2025, ce qui pousse les opérateurs de centres de données vers des systèmes mécaniques électrifiés et l'approvisionnement en énergie ou crédits sans carbone afin d'éviter les amendes. Au niveau de l'État, l'exigence de la Climate Leadership and Community Protection Act (CLCPA) de New York d'atteindre 70 % d'électricité renouvelable d'ici 2030 renforce les stratégies d'approvisionnement en énergies renouvelables à long terme (y compris les contrats hydroélectriques), aux côtés de mesures d'efficacité telles que des objectifs de PUE inférieurs à 1,3.
En juillet 2026, la gouverneure Kathy Hochul a émis le décret exécutif n° 62, établissant un moratoire temporaire (jusqu'à un an) sur certains permis environnementaux pour les nouveaux centres de données hyperscale de 50 MW ou plus, le temps que l'État élabore une Generic Environmental Impact Statement (GEIS). Ce décret devient un point de blocage immédiat pour les grands projets en terrain vierge qui n'ont pas encore obtenu les permis requis. Parmi les actions parallèles menées par l'État figurent les travaux du New York State Department of Public Service sur les réformes de l'interconnexion des charges importantes (DPS Case 26-E-0045) et le débat politique autour du Responsible Data Center Development Act (S10642/A11560), ainsi que des exigences de permis telles que les Parts 601 et 602 du 6 NYCRR pour les prélèvements d'eau, qui peuvent affecter sensiblement les stratégies d'eau de refroidissement et les calendriers de projet.
Analyse de la chaîne de valeur
La chaîne de valeur des centres de données de New York commence par l'acquisition de sites et les approbations de zonage dans des sous-marchés contraints et coûteux, où les carrier hotels ancrés au 60 Hudson Street et au 111 8th Avenue façonnent les premières décisions d'implantation. À partir de là, la chaîne se poursuit avec le développement de coquilles alimentées (powered shell), l'aménagement intérieur, puis les opérations continues.
Les principales dépendances en amont incluent les réservations de puissance auprès des services publics et l'interconnexion via les processus du NYISO, les principaux équipements électriques (transformateurs, appareillages de commutation et systèmes UPS), ainsi que les systèmes de refroidissement de plus en plus prêts pour le liquide destinés aux racks d'IA, en plus des solutions d'alimentation de secours. En aval, les opérateurs réalisent la mise en service, la certification conforme aux processus de conception et d'exploitation Tier III et Tier IV, ainsi que les services de maintenance. Côté commercialisation, la capacité est monétisée via la colocation de détail et les baux de gros ou hyperscale à plus grand volume, s'appuyant sur des écosystèmes d'interconnexion liés à des routes de fibre denses et à la connectivité par câbles sous-marins via les atterrages de Long Island. Les lancements récents d'installations montrent comment la pile technique et le mix fournisseurs évoluent, notamment la construction du campus LGA3 de DataBank à Orangeburg, qui met l'accent sur des configurations à haute densité s'étendant jusqu'aux racks refroidis par liquide, et le NY3 de CoreSite à Secaucus, qui étend la capacité métropolitaine à proximité des corridors d'alimentation à forte charge et de fibre. Ces projets montrent également comment l'accès au capital, les délais de livraison des équipements et la coordination avec les services publics influencent les calendriers, tandis que le décret exécutif n° 62 ajoute une contrainte de permis pour les nouveaux projets de 50 MW ou plus, susceptible de se répercuter sur le séquençage des commandes importantes de PDU, refroidisseurs et générateurs.
Paysage concurrentiel
Concentration du Marché
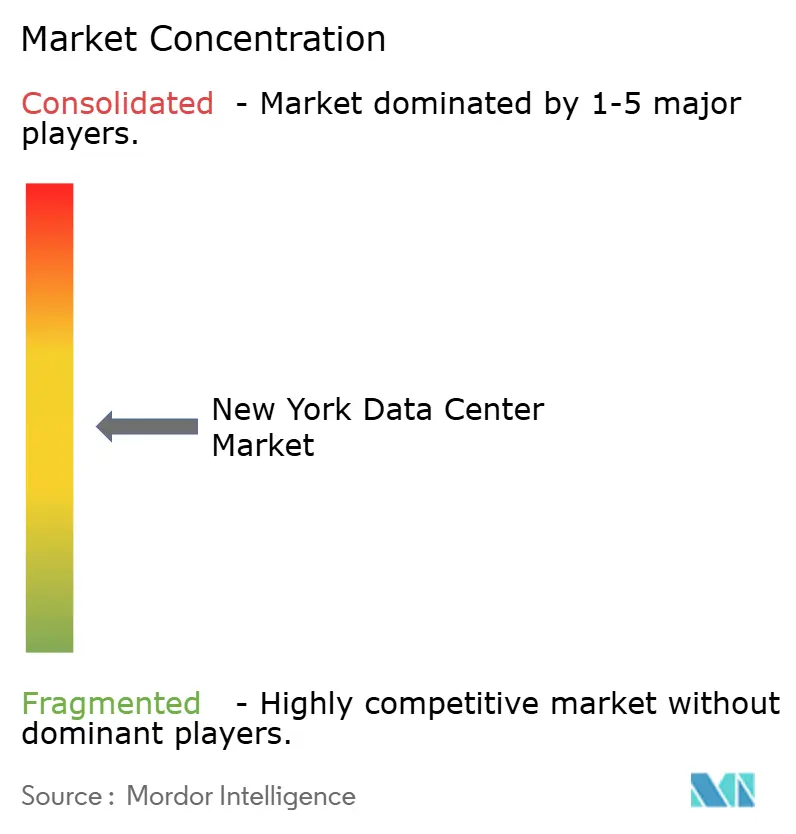
Digital Realty, Equinix et CoreSite contrôlent ensemble la majorité des surfaces denses en opérateurs dans la zone métropolitaine. Les réservations de 521 millions USD de Digital Realty en 2024 et la coentreprise hyperscale de 15 milliards USD d'Equinix soulignent les avantages de bilan qui permettent à ces entreprises de précommander des transformateurs et des appareillages de commutation avant que les délais de livraison ne dépassent deux ans. Les réservations de puissance sont devenues le nouveau fossé concurrentiel, et les acteurs établis entretenant des relations décennales avec les services publics commandent des valorisations premium.
Les challengers soutenus par des fonds de capital-investissement se développent rapidement. Related Companies a réservé 45 milliards USD pour des projets métropolitains, et Vantage Data Centers a sécurisé 13 milliards USD à l'échelle mondiale pour poursuivre la capacité d'IA. DataBank a levé 2 milliards USD pour porter la puissance agrégée de 330 MW à 850 MW, incluant un campus de 45 MW à Orangeburg. La différenciation technologique se concentre sur le refroidissement par immersion, les certifications Nvidia DGX-Ready et les piles à combustible sur site qui satisfont à la fois les critères de disponibilité et de performance carbone.
Les barrières à l'entrée sur le marché restent élevées : les obstacles de zonage, les contraintes de la loi locale 97 et les files d'attente de raccordement au réseau de 36 mois dissuadent tous les investisseurs sauf les mieux capitalisés. Néanmoins, la ruée vers les terrains dans les arrondissements extérieurs et les afflux de capitaux propres indiquent une activité de construction soutenue, garantissant que la découverte des prix dépendra de l'accès à l'énergie renouvelable plutôt que de la simple superficie.
Leaders du secteur des centres de données de New York
-
Digital Realty Trust, Inc.
-
DataBank
-
CoreSite
-
CyrusOne
-
Equinix Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des centres de données de New York Entreprises couvertes dans ce rapport
- Metanet, Inc.
- ColoHouse Netherlands B.V.
- ServerMania Inc.
- Digital Realty Trust Inc.
- DataGryd Datacenters LLC
- H5 Data Centers
- fifteenfortyseven Critical Systems Realty, LLC
- Blue Hill Data Services, Inc.
- iTEL Networks Inc.
- DataBank Holdings Ltd.
- Telehouse International Corporation of Europe Ltd
- Equinix Inc.
- Lumen Technologies
- FirstLight Fiber, Inc
- Superb Internet Corp. (CherryRoad Technologies)
- Cogent Communications Holdings, Inc.
- 365 Data Centers
- CyrusOne LLC
- Crown Castle Inc.
- Zenlayer Inc.
- Sentinel Data Centers, LLC
- Centrilogic
- DataVerge (COLOGUARD ENTERPRISE SOLUTIONS LLC)
Lire l’analyse des entreprises de marché des centres de données de new york
Opportunités de marché et perspectives d'avenir
Un espace blanc clé se situe à l'intersection de la préparation du réseau et de la gestion de la demande à forte charge. En mai 2026, le NYISO comptait 12 000 MW de demandes de charge de centres de données dans sa file d'attente d'interconnexion, et les travaux du New York State Department of Public Service sur les réformes de l'interconnexion (DPS Case 26-E-0045) indiquent une voie active pour des solutions combinant des constructions par phases, la réponse à la demande, la production sur site et le stockage afin d'améliorer la finançabilité et les résultats en matière de permis. Les opérateurs disposant d'approches éprouvées en matière d'approvisionnement et de livraison d'énergie répondent mieux aux besoins des clients recherchant une capacité haute densité, prête pour l'IA, sans attendre des mises à niveau du réseau pluriannuelles.
Il existe également une opportunité à court terme dans la capacité en périphérie métropolitaine qui soutient les charges de travail de New York tout en composant avec les contraintes immobilières et de permis. Ceci est renforcé par des constructions achevées telles que le lancement de LGA3 (20 MW) de DataBank à Orangeburg et l'achèvement de NY3 (15 MW) de CoreSite à Secaucus. Le décret exécutif n° 62 (juillet 2026) augmente la prime accordée aux projets en dessous du seuil de 50 MW, aux extensions sur des sites déjà autorisés et aux conversions qui peuvent avancer sans nouveau permis environnemental hyperscale. Parallèlement, les exigences de conformité à la loi locale 97 renforcent la demande de conceptions bas carbone, de contrats d'énergie renouvelable et de rénovations de refroidissement à haute efficacité, réduisant l'exposition carbone tant des opérateurs que des locataires.
Développements industriels récents dans Marché des centres de données de New York
- Mars 2026 : Digital Realty clôture un fonds de centres de données hyperscale américains de 3,25 milliards USD, ciblant New York et d'autres grandes métropoles. Le financement élargit sa capacité à pré-engager des capacités sur les marchés à forte demande, soutenant les charges de travail d'intelligence artificielle et les délais de livraison plus longs dans la zone métropolitaine de New York.
- Septembre 2025 : CoreSite achève le centre de données NY3 à Secaucus, dans le New Jersey. L'ajout de capacité fournit une nouvelle installation de 15 MW et 138 000 pieds carrés, renforçant la position sur le marché de New York.
- Mai 2025 : DataBank ouvre le centre de données LGA3 sur le campus d'Orangeburg, New York. Ajoute 20 MW de charge informatique critique pour la croissance de l'intelligence artificielle et du numérique, renforçant la disponibilité et la densité à New York.
Marché des centres de données de New York Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour ce rapport, le marché couvre l'offre et la demande en centres de données à New York, mesurées principalement par la capacité de charge informatique opérationnelle et planifiée, qui reflète la puissance de calcul critique pouvant être supportée par l'ensemble des installations.
Exclusions du périmètre : le dimensionnement exclut les armoires informatiques installées sur des appareils ou dans des salles qui ne sont pas exploitées en tant que sites de centres de données dédiés.
Aperçu de la segmentation
- Par taille de centre de données
- Petit
- Moyen
- Grand
- Méga
- Massif
- Par type de niveau
- Niveau I et II
- Niveau III
- Niveau IV
- Par absorption
- Non utilisée
- Utilisée
- Type de colocation
- Détail
- Gros
- Hyperscale
- Utilisateur final
- Services bancaires, financiers et d'assurance
- Technologies de l'information et télécommunications
- Médias et divertissement
- Gouvernement et éducation
- Santé et sciences de la vie
- Autres utilisateurs finaux
- Type de colocation
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la base factuelle relative à l'offre, aux signaux de demande et aux contraintes opérationnelles de l'écosystème des centres de données de New York. Sur ce marché, la disponibilité de l'énergie et les délais de raccordement au réseau déterminent souvent le rythme des ajouts de capacité ; nous avons donc concentré nos efforts sur les informations publiques relatives à l'énergie et au réseau électrique.
Les sources consultées comprennent des références en accès libre telles que l'Administration américaine d'information sur l'énergie, l'Opérateur indépendant du système de New York, l'Autorité de recherche et de développement énergétiques de l'État de New York, la Commission fédérale de réglementation de l'énergie et le Bureau du recensement des États-Unis, ainsi que des articles évalués par des pairs sur l'efficacité énergétique des centres de données. Nous avons également examiné des documents publics, des présentations aux investisseurs, des articles de presse crédibles et des abonnements payants sélectifs pour les données financières et le renseignement sur les entreprises, les actualités et les données financières, ainsi que des bases de données de brevets lorsque des affirmations technologiques nécessitaient une vérification rapide. Ces exemples ne sont pas exhaustifs, et des sources supplémentaires ont été utilisées pour collecter, valider et clarifier les données au fur et à mesure de la finalisation du modèle.
Entretiens primaires et enquêtes
Nous menons des entretiens d'experts et des enquêtes auprès d'opérateurs de centres de données, de promoteurs, de fournisseurs d'énergie, de courtiers et d'utilisateurs professionnels actifs dans l'État de New York et son bassin de demande métropolitain. Leurs retours permettent de vérifier le taux d'utilisation, la densité des baies, les délais de location, la disponibilité de l'énergie, les prix et les retards de projets, tout en comblant les lacunes des données publiques. Nous utilisons ces résultats pour trianguler les hypothèses et ajuster l'analyse finale de New York.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs de plus petite taille : 25 % | Managers : 55 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une construction descendante qui reconstitue la charge informatique adressable à partir des annonces de capacité de New York, des calendriers de mise en service et des indicateurs de disponibilité du réseau et des fournisseurs d'énergie, qui sont ensuite mis en correspondance avec les schémas d'utilisation attendus. Une fois cette ossature établie, les totaux sont recoupés avec des approximations ascendantes sélectives, telles qu'un agrégat par échantillonnage des MW au niveau des installations, des vérifications de terrain sur l'intensité des pré-locations et des contrôles de vraisemblance de type prix moyen par kW lorsque les tarifs sont divulgués.
Quelques données propres au marché alimentent le modèle, notamment les MW commandés et en cours de construction, les évolutions attendues de la densité des baies (en particulier pour les salles prêtes pour l'intelligence artificielle), les délais de disponibilité de l'énergie et de raccordement au réseau, la direction du taux de vacance et de l'absorption, ainsi que la part de la demande qui privilégie la connectivité à faible latence. Lorsque le pipeline public est incomplet, les lacunes sont traitées par des fourchettes conservatrices, puis affinées grâce aux retours des entretiens sur le rythme de construction réel et le dimensionnement typique des phases.
Les prévisions s'appuient sur une analyse de scénarios soutenue par une superposition simple de séries temporelles. Les contraintes d'alimentation électrique, les résultats des procédures d'autorisation et les grandes pré-locations peuvent faire évoluer la trajectoire à court terme, même lorsque la demande à long terme reste solide. La prévision finale n'est ajustée qu'après que les résultats des scénarios concordent avec ce que les opérateurs et les acheteurs ont décrit comme réalisable dans les prochaines années.
Cycle de validation des données et de mise à jour
La validation est effectuée en triangulant les résultats à partir de vérifications indépendantes, afin que les totaux en MW, le taux d'utilisation implicite et le calendrier de construction n'évoluent pas dans des directions opposées sans raison claire. Les valeurs aberrantes sont signalées par des contrôles de variance par rapport aux estimations de l'année précédente, aux calendriers publics des projets et aux signaux au niveau du réseau, puis examinées lors d'un second passage analytique avant validation finale.
Si un projet majeur est retardé, si une grande location est annoncée ou si les règles d'allocation de puissance changent, nous recontactons les sources et réexécutons les parties sensibles du modèle. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements significatifs, et une révision finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente disponible au moment de la publication.
Dimensionnement du marché des centres de données de New York par Mordor Intelligence comparé aux autres estimations publiées
Les tailles de marché publiées pour les centres de données de New York diffèrent souvent parce que le marché peut être exprimé dans différentes unités et parce que les limites géographiques ne sont pas toujours traitées de la même manière. Certaines estimations se concentrent sur les volumes de revenus, tandis que d'autres dimensionnent la capacité physique. Cela peut faire paraître les chiffres très éloignés même lorsque les deux sources décrivent une activité similaire sur le terrain.
Les principaux facteurs d'écart proviennent généralement de ce qui est comptabilisé comme faisant partie de New York, de la manière dont la capacité planifiée est traitée avant sa mise en service, et des hypothèses utilisées pour le taux d'utilisation et la densité dans le temps. En suivant la disponibilité des raccordements au réseau et les calendriers de mise en service, Mordor Intelligence maintient l'estimation liée à la capacité de charge informatique déployée, ce qui réduit le risque d'intégrer des MW de pipeline spéculatifs susceptibles d'être retardés en raison de contraintes d'alimentation et d'autorisation.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,77 millier de MW (2025) | |
| Conseil immobilier A | 0,70 T USD (2024) | Utilise souvent un périmètre d'inventaire triétatique et ne rend compte que de la capacité opérationnelle à un instant donné, ce qui peut exclure les extensions à court terme autorisées mais pas encore mises en service. |
| Média spécialisé B | 0,85 T USD (2025) | Intègre généralement un pipeline de MW annoncés plus large et applique des hypothèses de densité plus élevées plus tôt, ce qui peut surestimer la charge informatique effective si les délais de livraison de l'énergie sont retardés. |
La comparaison montre que l'écart est principalement créé par les choix de périmètre et par la manière dont la capacité future est comptabilisée avant d'être réellement mise en service. Notre approche reste transparente en reliant chaque étape aux ajouts de MW observables, au statut de mise en service et à l'utilisation pratique, ce qui rend le total final plus facile à reproduire et à mettre à jour à mesure que les conditions évoluent.
Questions clés auxquelles le rapport répond
Quels arrondissements attirent le plus de nouvelles constructions de centres de données ?
Brooklyn, Queens et Long Island attirent des projets hyperscale et de colocation en raison de coûts fonciers plus bas et d'une meilleure disponibilité en énergie par rapport à Midtown.
Comment la loi locale 97 affecte-t-elle les nouveaux projets de centres de données ?
Les installations de plus de 25 000 pieds carrés doivent réduire leur intensité carbone ou faire face à des amendes à partir de 2025, ce qui pousse les opérateurs à sécuriser des contrats d'énergie renouvelable et à électrifier leurs systèmes mécaniques.
Quelle technologie de refroidissement prend de l'élan dans les installations de New York ?
L'immersion liquide et les boucles directes vers la puce sont les options à la croissance la plus rapide en raison de la hausse des densités de racks et des objectifs d'efficacité énergétique plus stricts.
Pourquoi les entreprises financières paient-elles des loyers premium pour les espaces de colocation ?
La latence en sous-milliseconde vers les bourses se traduit directement en revenus de trading, de sorte que les banques louent des baies dans des installations situées dans un rayon de 50 miles des marchés de Manhattan.
Quelle est l'importance des certificats d'énergie renouvelable pour l'économie des centres de données ?
Les opérateurs atteignant un PUE inférieur à 1,3 peuvent monétiser les certificats d'énergie renouvelable de l'État, réduisant les coûts d'exploitation et améliorant la compétitivité à long terme.
Dans quelle mesure les crédits d'énergie renouvelable sont-ils importants pour l'économie des centres de données ?
Les opérateurs atteignant une efficacité d'utilisation de l'énergie inférieure à 1,3 peuvent monétiser les crédits renouvelables de l'État, réduisant les coûts d'exploitation et améliorant la compétitivité à long terme.
- Marché mondial de la sécurité pour centres de données La sécurité à l'échelle mondiale, répartie par type de sécurité, offre et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) La demande mondiale d'installations d'IA, répartie par type d'installation, composant et niveau.
- Marché du refroidissement des centres de données Refroidissement à l'échelle mondiale, réparti par technologie de refroidissement, composant de refroidissement et type d'installation.
- Marché du réseau des centres de données de Belgique Le réseau en Belgique, réparti par composant, utilisateur final et type de centre de données.
- Marché mondial de la sécurité physique des centres de données Sécurité physique dans toutes les régions, répartie par type de solution et type de service.
- Marché du refroidissement des centres de données en Nouvelle-Zélande Le refroidissement en Nouvelle-Zélande, réparti par type d'installation, niveau (tier) et technologie de refroidissement.
- Marché de la mise en réseau des centres de données au Nigeria Le réseau au Nigeria, par composant, utilisateur final et type de centre de données.
- Marché du réseau des centres de données des Émirats arabes unis Le réseau aux Émirats arabes unis, par composant, utilisateur final et type de centre de données.
- Marché des GPU pour centres de données au Canada Les GPU au Canada, par type de déploiement, type de GPU et interconnexion.
- Marché des centres de données hyperscale au Vietnam Les sites hyperscale au Vietnam, par type d'installation, composant et tier.
- Marché des GPU pour centres de données IA Accélérateurs d'IA sur le marché mondial, couvrant le mode de déploiement, le type de GPU et l'interconnexion.