
Taille et part du marché des terminaux mPOS
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
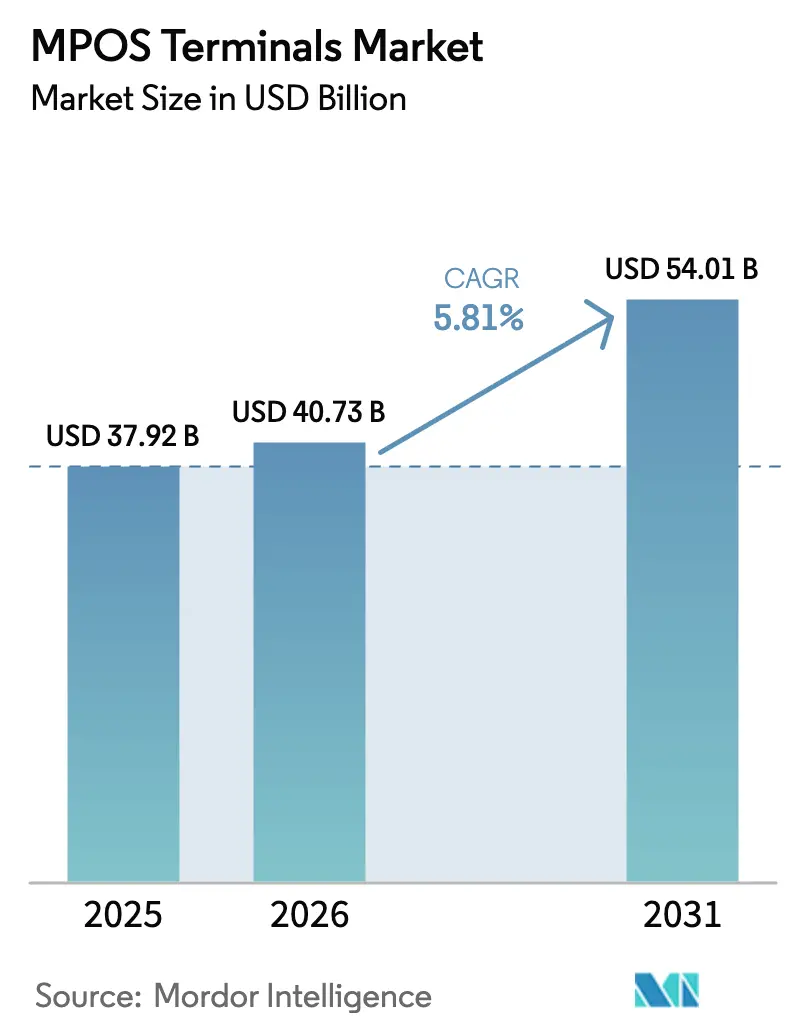
| Taille du Marché (2026) | 40.73 Milliards de dollars |
| Taille du Marché (2031) | 54.01 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.81 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des terminaux mPOS par Mordor Intelligence
La taille du marché des terminaux mPOS devrait s'étendre de 37,92 milliards USD en 2025 et 40,73 milliards USD en 2026 à 54,01 milliards USD d'ici 2031, enregistrant un TCAC de 5,81 % entre 2026 et 2031. La certification des solutions de paiement par contact uniquement sur smartphone supprime le besoin de matériel d'entrée de gamme dédié, tandis que les réglementations européennes sur l'authentification forte du client par biométrie allongent les cycles de renouvellement pour les appareils haut de gamme. Les acteurs des plateformes regroupent désormais des prêts en fonds de roulement et des analyses de données avec l'acceptation des paiements, augmentant les coûts de changement pour les commerçants et comprimant les marges des fournisseurs de matériel pur. Sur le plan régional, l'Asie-Pacifique donne le ton avec des rails de paiement en temps réel et l'acceptation par code QR qui accélèrent l'intégration de nouveaux commerçants, tandis que l'Europe est un marché de remplacement axé sur la conformité et que l'Amérique du Nord approche des limites de pénétration. Le déploiement basé sur le cloud continue de gagner en faveur car l'intégration sans dépenses d'investissement, les mises à jour automatisées de la conformité PCI DSS et les déploiements instantanés de fonctionnalités sont plus précieux pour les micro-commerçants que le contrôle local de l'infrastructure.
Principaux enseignements du rapport
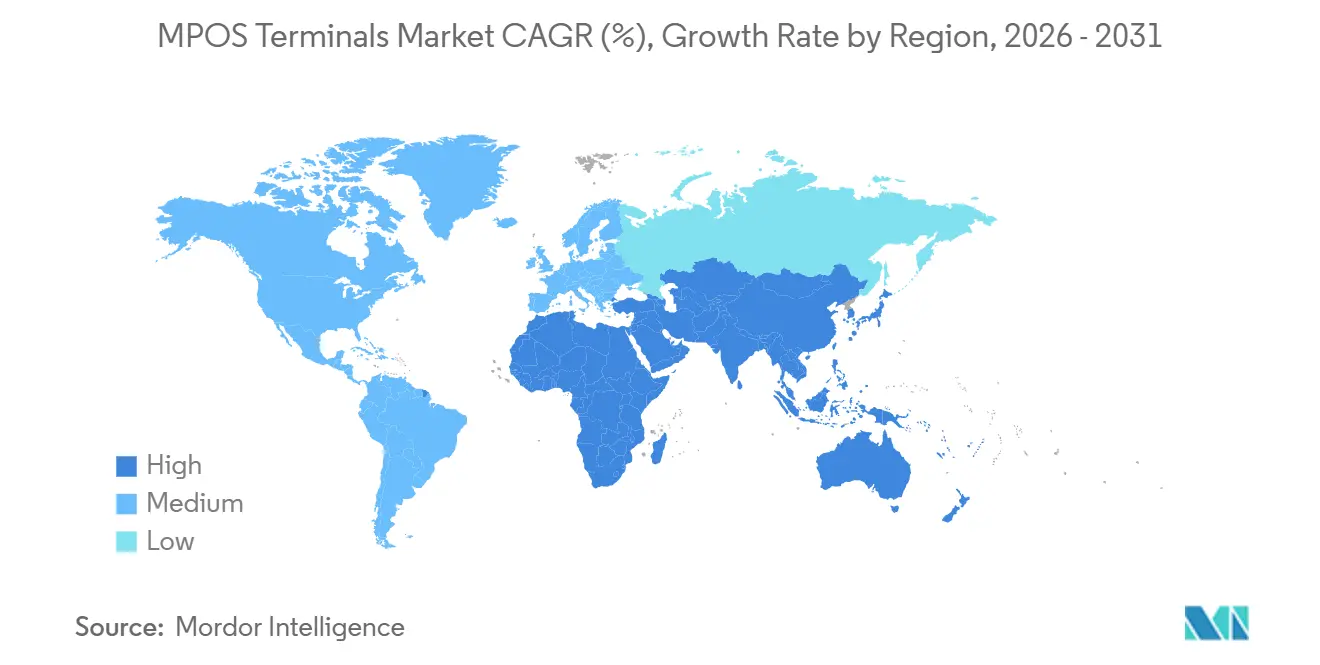
- Par géographie, l'Asie-Pacifique était en tête avec 29,41 % de la part de marché des terminaux mPOS en 2025 ; elle devrait progresser à un TCAC de 6,02 % jusqu'en 2031.
- Par type d'appareil, la puce et code PIN détenait 36,89 % de la part de marché des terminaux mPOS en 2025, tandis que les appareils à biométrie intégrée devraient croître à un TCAC de 9,13 % jusqu'en 2031.
- Par mode de paiement, les transactions basées sur le contact ont conservé une part de 76,67 % de la taille du marché des terminaux mPOS en 2025, mais les modes sans contact progressent à un TCAC de 8,34 % jusqu'en 2031.
- Par secteur d'utilisation finale, le commerce de détail représentait 43,92 % de la taille du marché des terminaux mPOS en 2025, tandis que l'hôtellerie progresse à un TCAC de 6,47 % jusqu'en 2031.
- Par mode de déploiement, les solutions sur site représentaient 70,59 % de la taille du marché des terminaux mPOS en 2025, mais les plateformes basées sur le cloud croissent à un TCAC de 7,21 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | CALENDRIER D'IMPACT |
|---|---|---|---|
| Omniprésence du matériel d'acceptation de cartes à faible coût | +1.2% | Mondial - le plus élevé en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Accélération du passage des consommateurs aux paiements sans contact et aux portefeuilles électroniques | +1.5% | Mondial - mené par l'Europe et l'Asie-Pacifique, l'Amérique du Nord rattrapant son retard | Moyen terme (2-4 ans) |
| Certification du paiement par contact sur l'appareil débloquant les solutions de smartphone comme terminal de point de vente | +0.9% | Mondial - premiers gains en Europe, en Amérique du Nord et en Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Déploiement rapide d'analyses à valeur ajoutée pour les micro-commerçants | +0.7% | Mondial - le plus fort en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Mandats d'authentification forte du client biométrique dans le cadre de la DSP2 stimulant le renouvellement du matériel | +0.6% | Europe avec répercussions au Moyen-Orient et dans certaines régions d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Activation du paiement différé en magasin nécessitant des mises à jour du micrologiciel des terminaux mPOS | +0.5% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Omniprésence du matériel d'acceptation de cartes à faible coût
Les lecteurs d'entrée de gamme dont le prix est inférieur à 50 USD ont rendu l'acceptation accessible aux vendeurs de rue, aux détaillants éphémères et aux travailleurs de l'économie à la demande qui opéraient auparavant uniquement en espèces. Square, SumUp et PayPal Zettle proposent tous des dongles à moins de 50 USD, et les fabricants sous contrat d'Asie-Pacifique fournissent désormais des unités en marque blanche à moins de 30 USD départ usine, accélérant la pénétration dans les villes de deuxième rang en Inde et dans le secteur de la vente au détail informel en Asie du Sud-Est.[1]Block Inc., "Relations avec les investisseurs," investors.block.xyz La marchandisation des appareils oblige les fournisseurs à se tourner vers des abonnements à marges plus élevées pour les tableaux de bord d'analyse, l'intégration de la fidélisation et le financement intégré, réduisant la dépendance au bénéfice brut du matériel. La messagerie ISO 20022 et les spécifications EMVCo garantissent l'interopérabilité, éliminant la dépendance aux fournisseurs et accentuant la concurrence par les prix.
Accélération du passage des consommateurs aux paiements sans contact et aux portefeuilles électroniques
L'Irlande a enregistré des portefeuilles mobiles représentant 58,2 % de la valeur des transactions au point de vente au cours du premier semestre 2025, et 92 % des paiements par carte au Royaume-Uni étaient effectués par contact sans contact en 2024. Pour les commerçants, un paiement par contact de 15 secondes remplace une saisie de code PIN de 30 à 45 secondes, réduisant les files d'attente et les coûts de main-d'œuvre dans les restaurants à service rapide. Les établissements hôteliers signalent une rotation des tables 10 à 15 % plus rapide lorsque les terminaux NFC en salle suppriment les déplacements vers une caisse. L'avantage pour les fournisseurs de terminaux mPOS est une vague de remplacement accélérée pour le matériel compatible sans contact, bien que la même préférence des consommateurs rende également le SoftPOS viable, exerçant une pression à la baisse sur les ventes d'appareils d'entrée de gamme.
Certification du paiement par contact sur l'appareil débloquant les solutions de smartphone comme terminal de point de vente
La norme PCI MPoC v1.1, publiée en novembre 2024, a formalisé la sécurité pour l'acceptation par logiciel sur les smartphones commerciaux, supprimant l'exigence de dongle pour de nombreux micro-commerçants. Apple Tap to Pay permet aux petites entreprises de télécharger une application, de passer la vérification d'identité et de commencer à accepter des paiements le jour même, sans coût matériel au-delà d'un téléphone compatible NFC.[2]Apple Newsroom, "Apple présente le paiement par contact sur iPhone," apple.com Visa et Mastercard ont depuis certifié des dizaines d'applications SoftPOS basées sur Android, élargissant la disponibilité en Europe et en Amérique du Nord. En réduisant le coût total d'acceptation à un matériel quasi nul et à un traitement inférieur à 2 %, le SoftPOS est en passe de capter jusqu'à un cinquième des nouvelles intégrations de micro-commerçants en Europe d'ici 2027.
Déploiement rapide d'analyses à valeur ajoutée pour les micro-commerçants
Les terminaux ont évolué en centres d'intelligence économique qui affichent des répartitions des revenus en temps réel, des cartes thermiques des heures de pointe et des alertes de stock. Square Dashboard, les analyses de restaurants de Toast, l'intégration Clover-QuickBooks et Shopify POS monétisent chacun des informations premium à 20-50 USD par mois, un multiple de marge par rapport aux ventes de matériel.[3]Shopify, "Fonctionnalités de Shopify POS," shopify.com/pos Les micro-commerçants sans personnel financier dédié peuvent désormais optimiser leur stratégie de tarification, de dotation en personnel et de promotion, traduisant les données en gains de rentabilité immédiats. La fidélisation accrue favorise la rétention et maintient le volume de paiements sur la plateforme, contrebalançant l'érosion des marges dans le matériel.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | CALENDRIER D'IMPACT |
|---|---|---|---|
| Le SoftPOS par contact sur smartphone émergent cannibalisant le matériel mPOS dédié | -0.8% | Mondial - le plus aigu en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Migration coûteuse vers la conformité PCI MPoC et PCI v6 | -0.6% | Mondial - affecte tous les fabricants de matériel | Moyen terme (2-4 ans) |
| Haut débit et alimentation électrique insuffisants dans les marchés ruraux | -0.4% | Afrique émergente, Asie du Sud, Amérique du Sud rurale | Long terme (≥ 4 ans) |
| Préoccupations persistantes en matière de sécurité et de fraude | -0.3% | Mondial - surveillance accrue en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le SoftPOS par contact sur smartphone émergent cannibalisant le matériel mPOS dédié
Le kit de développement logiciel uniquement de Stripe, Apple Tap to Pay et le SoftPOS Android d'Adyen et de Worldline éliminent l'achat de matériel à 50-150 USD pour les petits commerçants, substituant les smartphones existants aux terminaux séparés. Les micro-commerçants et les vendeurs saisonniers traitant moins de 100 transactions par mois sont particulièrement attirés par l'intégration sans dépenses d'investissement. L'adoption du SoftPOS en Europe pourrait atteindre 15 à 20 % des nouveaux comptes marchands d'ici 2027, érodant la demande d'appareils d'entrée de gamme.[4]Banque centrale européenne, "Statistiques de paiement," ecb.europa.eu Les fournisseurs établis répliquent en mettant l'accent sur les unités de comptoir avec imprimantes, écrans clients et lecteurs biométriques que les smartphones ne peuvent pas reproduire, mais le segment à faible marge et à volume élevé migre déjà vers le logiciel.
Migration coûteuse vers la conformité PCI MPoC et PCI v6
La norme PCI PTS POI v6.0 ajoute le démarrage sécurisé, le micrologiciel chiffré et le stockage matériel des clés, augmentant la complexité de conception et portant les frais de certification à 50 000-150 000 USD par modèle. La date limite de conformité a été repoussée de janvier 2025 à juin 2026, mais les fabricants plus petits font toujours face à des arriérés de tests de 6 à 12 mois et risquent des stocks immobilisés si les approbations tardent. Parallèlement, la norme PCI MPoC ajoute des coûts de conformité parallèles pour les fournisseurs proposant le SoftPOS, multipliant les budgets de recherche et développement. Les acteurs d'envergure tels que VeriFone, PAX Technology et Ingenico peuvent amortir les dépenses sur des volumes mondiaux, tandis que les fabricants d'équipements d'origine régionaux font face à une compression des marges ou à des pressions à la sortie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'appareil :
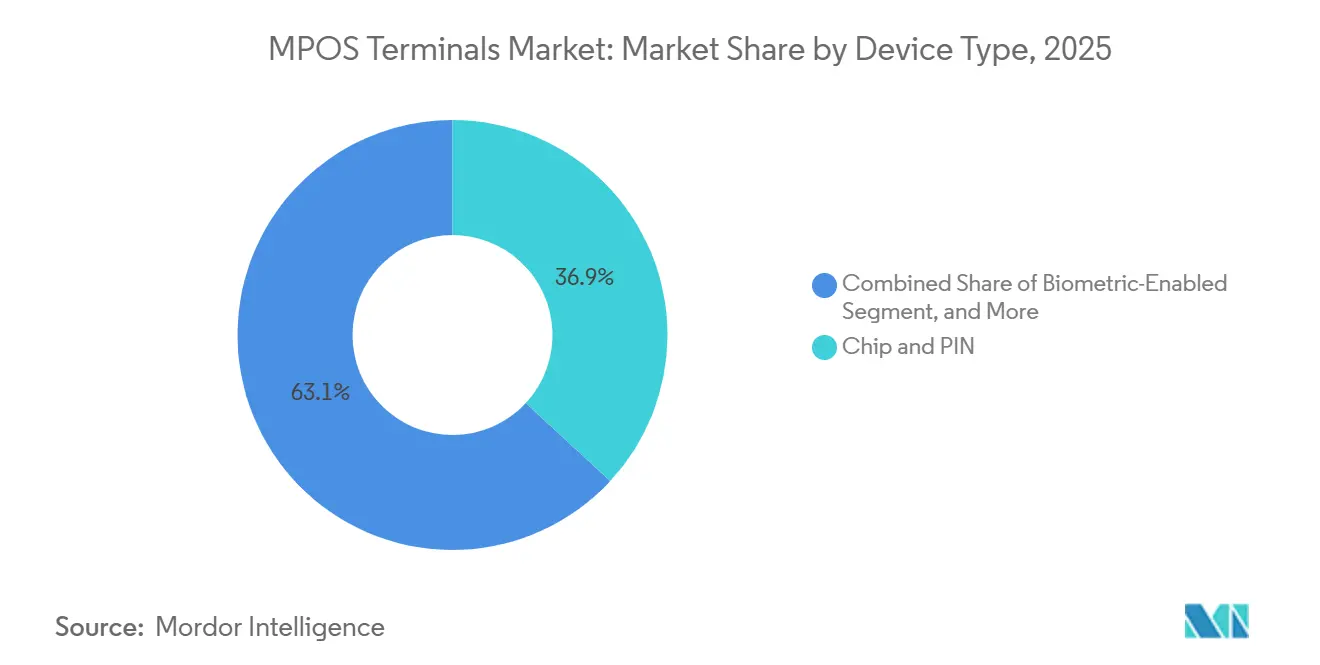
l'authentification biométrique stimule l'expansion du segment haut de gammeLa puce et code PIN détenait 36,89 % de la part de marché des terminaux mPOS en 2025, soulignant son ancrage dans les environnements réglementés. Les lecteurs biométriques, cependant, enregistrent un TCAC de 9,13 % jusqu'en 2031 après que la DSP2 a relevé les seuils d'authentification, stimulant la demande de terminaux à reconnaissance d'empreintes digitales ou faciale en Europe. La taille du marché des terminaux mPOS allouée aux appareils biométriques augmente donc de manière disproportionnée à mesure que les commerçants absorbent des prix unitaires 30 à 40 % plus élevés pour réduire les rétrofacturations et se conformer aux règles de protection des données. Les modèles à bande magnétique et à puce uniquement à faibles fonctionnalités occupent désormais une niche résiduelle, principalement dans les pays où la migration EMV est retardée. Au fil du temps, la concurrence entre appareils se déplace de la technologie d'interface vers la sophistication de l'authentification, avec des capteurs certifiés FIDO et des algorithmes préservant la confidentialité qui émergent comme différenciateurs de produits.
L'accent mis sur le haut de gamme attire des fournisseurs spécialisés tels que Next Biometrics, qui a déployé des capteurs d'empreintes digitales dans des terminaux vietnamiens, et PopID, qui a piloté des systèmes de paiement par authentification faciale aux Émirats arabes unis. Les fournisseurs établis intègrent des modules similaires pour défendre leurs parts, tandis que les plateformes logicielles associent la compatibilité biométrique à des fonctionnalités à valeur ajoutée telles que la vérification de l'âge et l'encaissement automatique. Les commerçants sensibles aux coûts dans des environnements à faible fraude s'en tiennent à la puce et code PIN, tandis que les secteurs à transactions élevées migrent vers des modèles à biométrie intégrée pour équilibrer sécurité et expérience utilisateur.


Par mode de paiement :
les gains du sans contact s'accélèrent malgré la domination des transactions par contactLes transactions basées sur le contact ont conservé une part de 76,67 % en 2025, mais le volume sans contact se développe à un TCAC de 8,34 %, soit près de 1,5 fois la croissance globale du marché des terminaux mPOS. La familiarité des consommateurs avec les cartes de paiement par contact et les portefeuilles mobiles a atteint un point de basculement, illustré par les 3,4 milliards de transactions sans contact mobiles au Canada en 2024 et le taux de paiement par contact de 92 % au Royaume-Uni. Pour rester compétitifs, les commerçants accélèrent les cycles de renouvellement des terminaux vers des modèles compatibles NFC ou adoptent le SoftPOS qui exploite l'antenne intégrée des smartphones.
La rapidité et la commodité alimentent cette migration. Les paiements sans contact prennent en moyenne 15 secondes contre jusqu'à 45 secondes pour la saisie d'un code PIN, ce qui se traduit par des files d'attente plus courtes et un débit plus élevé dans le commerce de détail et l'hôtellerie. Bien que les secteurs axés sur la conformité tels que le carburant ou la billetterie de haute valeur maintiennent les méthodes basées sur le contact, la prime de croissance pour le sans contact devrait continuer à s'élargir à mesure que les écosystèmes de portefeuilles mobiles développent des fonctionnalités de fidélisation, de coupons et d'identité numérique qui approfondissent l'engagement des utilisateurs.
Par secteur d'utilisation finale :
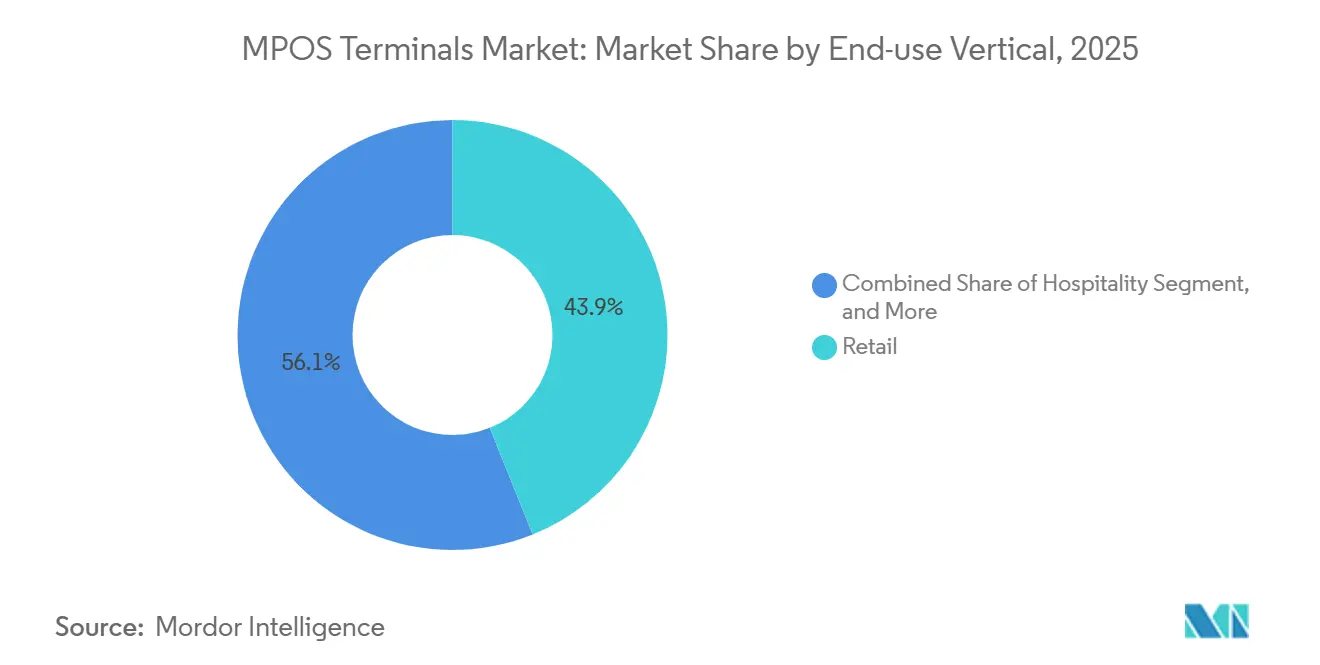
l'hôtellerie mène la croissance tandis que le commerce de détail maintient sa partLes réservations dans le commerce de détail représentaient 43,92 % de la taille du marché des terminaux mPOS en 2025 en raison du volume des transactions et de l'omniprésence géographique. L'hôtellerie, cependant, est en voie d'atteindre un TCAC de 6,47 % jusqu'en 2031, catalysée par les paiements en salle qui améliorent la rotation des tables de 10 à 15 % et augmentent la capture des pourboires grâce aux écrans de suggestion de gratification. La part de marché des terminaux mPOS détenue par l'hôtellerie augmente donc plus rapidement que son nombre de transactions sous-jacent, reflétant plusieurs terminaux par établissement plutôt que des points de caisse uniques.
Au-delà des restaurants, les hôtels adoptent des unités d'enregistrement portables, et les stades déplacent les concessions vers des kiosques mobiles. La santé est un autre secteur de croissance, intégrant des modules mPOS conformes à la loi HIPAA dans les logiciels de gestion des cabinets pour la capture des co-paiements des patients. Les flottes de transport intègrent des lecteurs dans les appareils portables des conducteurs pour la capture des paiements à la livraison, tandis que les opérations de stationnement équipent les machines de paiement sur place de modules sans contact. Ces flux de travail spécialisés mettent en évidence un pivot de l'acceptation de paiement générique vers un déploiement de terminaux spécifique aux processus qui monétise la commodité et les informations sur les données.
Par mode de déploiement :
le SaaS basé sur le cloud progresse grâce à son attrait sans dépenses d'investissementL'infrastructure sur site détenait encore 70,59 % de part en 2025, mais l'adoption du cloud s'accélère à un TCAC de 7,21 % grâce à l'absence de dépenses d'investissement initiales, aux mises à jour automatisées de la conformité PCI et aux cadences rapides de déploiement des fonctionnalités. Stripe, Adyen et Square intègrent de nouveaux commerçants en quelques heures, regroupant le traitement des paiements, les analyses et le règlement dans une interface d'abonnement unique. La taille du marché des terminaux mPOS liée aux modèles cloud s'élargit plus rapidement que le marché global à mesure que les micro-commerçants privilégient l'économie du paiement à l'utilisation.
La connectivité reste la contrainte. L'Inde rurale, l'Indonésie et l'Afrique subsaharienne, où la pénétration du haut débit est inférieure à 40 %, s'appuient encore sur des appareils sur site ou hybrides qui mettent les transactions en mémoire tampon hors ligne. Les fournisseurs atténuent le risque avec des modules double SIM, un stockage local et des stations de recharge solaire, mais ces fonctionnalités augmentent le coût des appareils et compliquent les stocks. Au fil du temps, le déploiement de la 5G et la liaison montante par satellite atténueront la contrainte, étendant la prédominance du SaaS aux régions actuellement mal desservies.
Analyse géographique
Marché des Terminaux MPOS en Asie-Pacifique
L'Asie-Pacifique a contribué à hauteur de 29,41 % du chiffre d'affaires mondial en 2025 et devrait afficher un CAGR de 6,02 % jusqu'en 2031, soit la croissance la plus rapide de toutes les régions. Cette dynamique est portée par l'UPI indien, qui a enregistré 16,73 milliards de transactions en décembre 2024, et par Alipay Plus de Chine, qui permet aux commerçants thaïlandais, malaisiens et indonésiens d'accepter les paiements des visiteurs chinois via un code QR sans nouveau matériel. Le Japon et la Corée du Sud migrent de la piste magnétique vers le NFC avant les échéances réglementaires, tandis que le taux de pénétration du paiement sans contact en Australie dépasse 95 %. Le haut débit rural en Inde et en Indonésie reste inférieur à 40 %, et l'alimentation électrique irrégulière au Bangladesh et au Vietnam limite les déploiements en fonctionnement permanent.
Marché des Terminaux MPOS en Amérique du Nord
L'Amérique du Nord se classe au deuxième rang en termes de taille. Le basculement anticipé de la responsabilité EMV dans la région a concentré les mises à niveau matérielles en amont, de sorte que la demande actuelle porte sur le remplacement des unités obsolètes par des modèles sans contact et biométriques. Les 3,4 milliards de paiements mobiles sans contact au Canada en 2024 illustrent l'adoption par les consommateurs, et l'intégration des commerçants portée par le fintech au Mexique offre des marges de croissance supplémentaires. La croissance est régulière mais reste en retrait par rapport à l'Asie-Pacifique, reflétant la maturité du marché et un taux de pénétration déjà élevé.
Marché des Terminaux MPOS en EMEA et en Amérique du Sud
La trajectoire de l'Europe dépend de l'authentification forte des clients prévue par la DSP2, qui stimule le renouvellement des équipements haut de gamme, même si le SoftPOS cannibalise les segments d'entrée de gamme. Des marchés tels que la France et l'Allemagne équipent leurs terminaux de capteurs d'empreintes digitales pour satisfaire aux seuils d'exemption, tandis que les micro-commerçants adoptent l'acceptation par smartphone afin d'éviter les dépenses en capital. L'Amérique du Sud est portée par le système de paiement instantané Pix du Brésil, qui a dépassé 40 milliards de transferts en 2024, intégrant l'acceptation par QR directement dans les logiciels de point de vente. Le Moyen-Orient bénéficie des investissements dans les villes intelligentes aux Émirats arabes unis et de la Vision 2030 de l'Arabie saoudite, tandis que l'Afrique reste contrainte par la disponibilité de l'électricité, ce qui impose des déploiements hybrides en mode hors ligne prioritaire malgré des écosystèmes de monnaie mobile solides.

Paysage réglementaire
L'environnement réglementaire des terminaux MPOS repose sur les normes de sécurité des cartes et les exigences d'authentification des paiements qui façonnent la conception des produits et les cycles de renouvellement. Le PCI Security Standards Council a fait évoluer les exigences d'acceptation logicielle et matérielle, notamment avec la norme PCI MPoC v1.1 publiée en novembre 2024 et l'évolution plus large vers de nouvelles bases de référence PCI. En Europe, l'authentification forte du client (SCA) de la DSP2 continue d'influencer l'adoption des appareils biométriques dans les catégories de commerçants réglementées. Dans le même temps, les spécifications de schéma et d'interopérabilité, dont EMVCo et ISO 20022, réduisent la dépendance aux solutions propriétaires mais accroissent le besoin de certification cohérente et de correctifs de cycle de vie.
Les exigences de conformité s'étendent également au-delà de la sécurité des paiements pour englober l'intégrité logicielle et la conduite des commerçants. En juin 2026, le Royaume-Uni a ouvert une consultation sur les contrôles de suppression électronique des ventes pour les systèmes EPOS/MPOS, ce qui laisse présager des exigences techniques plus strictes pour les logiciels de vente au détail et a des implications sur les exigences de journalisation, de reporting et d'auditabilité des plateformes MPOS. Par ailleurs, l'activité de contrôle a accru la surveillance des opérateurs de plateformes, avec des mesures de jugement par consentement en 2026 impliquant Block Inc. au niveau des États aux États-Unis, soulignant que l'intégration, les déclarations et la gestion de la conformité peuvent affecter les écosystèmes d'acceptation des paiements en parallèle des certifications d'appareils.
Analyse de la chaîne de valeur
La chaîne de valeur des MPOS s'étend des fournisseurs de composants, notamment les contrôleurs NFC, les éléments sécurisés, les capteurs biométriques, les batteries et les écrans, jusqu'aux fabricants d'appareils (OEM et ODM), aux organismes de certification et de test, aux réseaux de paiement, aux acquéreurs et facilitateurs de paiement, aux plateformes logicielles et aux canaux destinés aux commerçants. La fabrication et l'assemblage final restent concentrés en Asie, tandis que les éléments critiques pour la sécurité et les piles de micrologiciels dépendent de silicium spécialisé et de processus de gestion des clés cryptographiques. Une part croissante de la valeur se situe au-delà du matériel, incluant la gestion des appareils dans le cloud, l'analytique et les services financiers intégrés associés à l'acceptation des paiements.
La certification agit comme une fonction de contrôle qui peut retarder les lancements et façonner les décisions relatives à la liste des matériaux, en particulier lorsque les fournisseurs mènent des voies parallèles pour les terminaux matériels et les SoftPOS basés sur smartphone. En janvier et février 2026, l'European Card Payment Cooperation (ECPC) a publié des documents de certification du noyau sans contact CPACE pour les configurations PAX et VeriFone, illustrant comment les programmes de certification liés aux schémas influencent les modèles d'appareils et les noyaux logiciels pouvant être déployés dans les écosystèmes d'acquisition. Du côté de la demande, les acquéreurs et les acteurs de plateformes découplent de plus en plus l'approvisionnement en appareils des contrats de traitement, en utilisant des portefeuilles matériels multi-fournisseurs tout en monétisant la distribution, le règlement et les abonnements logiciels.
Paysage concurrentiel
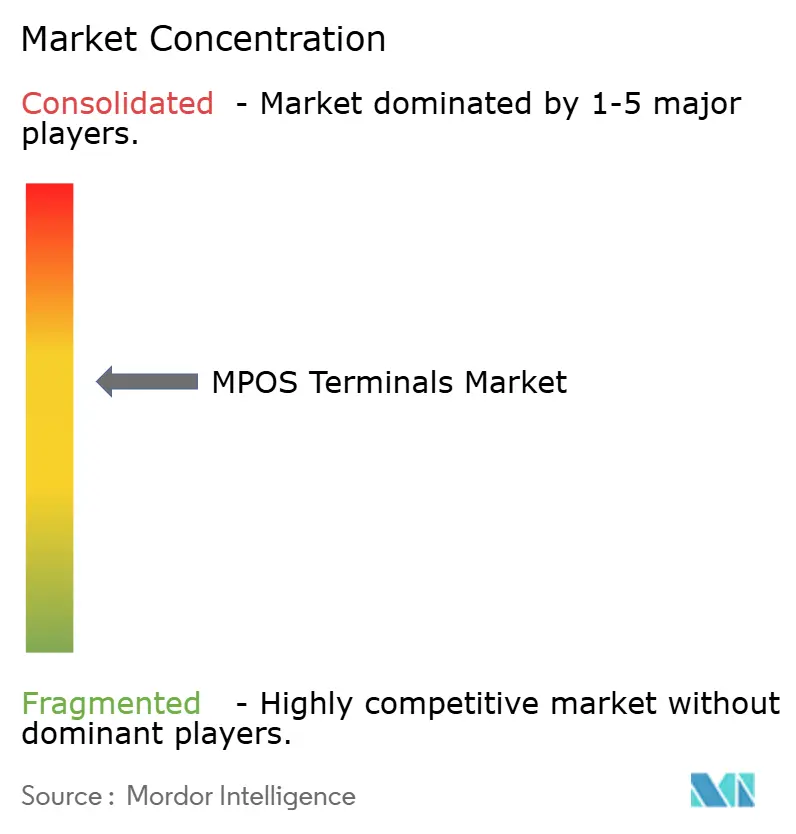
La concentration de la concurrence est modérée, mais elle est intense dans les couches de valeur ajoutée des plateformes. Square de Block, Clover de Fiserv et la pile spécifique aux restaurants de Toast utilisent le matériel comme passerelle vers des revenus logiciels récurrents, notamment des analyses, la gestion de la paie et des prêts en fonds de roulement qui augmentent les coûts de changement. Les fabricants d'équipements d'origine traditionnels comme VeriFone et PAX Technology fournissent de plus en plus d'unités en marque blanche aux agrégateurs de fintechs, préservant les volumes d'échelle tout en cédant les points de contact directs avec les commerçants. Les marges brutes du matériel se sont comprimées d'environ 40 % il y a dix ans à près de 15 à 20 % aujourd'hui, obligeant tous les acteurs à s'appuyer sur les frais d'abonnement et de traitement plutôt que sur les ventes unitaires.
Des espaces blancs stratégiques persistent dans la santé, le transport et les marchés émergents ruraux. Moins de 30 % des petits cabinets médicaux américains disposent d'une capture de paiement moderne au point de soins en raison des frictions d'adoption liées à la conformité HIPAA et aux intégrations de facturation héritées. Les opérateurs logistiques ont besoin de lecteurs portables interopérables pour le règlement à la livraison, mais le segment reste fragmenté entre des solutions propriétaires. L'Inde rurale, l'Indonésie et l'Afrique subsaharienne privilégient encore les appareils hybrides hors ligne en priorité, créant des points d'entrée pour les fournisseurs capables d'associer la recharge solaire et la mise en mémoire tampon hors ligne aux analyses cloud.
Les start-ups exploitent la tarification et la rapidité de règlement pour grignoter les parts des acteurs établis. Yoco d'Afrique du Sud offre un traitement sans frais mensuels et un règlement le jour même à 400 000 micro-commerçants, tandis que myPOS d'Europe de l'Est regroupe des comptes IBAN et des paiements instantanés dans l'Espace économique européen. Square Capital a prêté 4,1 milliards USD aux commerçants en 2025, et Toast Capital a étendu les prêts en fonds de roulement au-delà des États-Unis, liant les taux de financement au volume des paiements. La lutte se déplace progressivement des caractéristiques des appareils vers l'étendue des services financiers intégrés.
Leaders du secteur des terminaux mPOS
Block Inc. (Square)
Fiserv Inc. (Clover)
VeriFone Inc.
PAX Technology Ltd.
Newland Payment Technology
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Terminaux MPOS
- Block Inc. (Square)
- Fiserv Inc. (Clover)
- VeriFone Inc.
- PAX Technology Ltd.
- Newland Payment Technology
- BBPOS Ltd.
- SumUp Payments Ltd.
- PayPal Zettle
- Adyen N.V.
- Lightspeed Commerce Inc.
- Shopify Inc. (Shop POS)
- Toast Inc.
- NCR Voyix Corp.
- HP Development Company L.P.
- NEC Corporation
- Panasonic Holdings Corp.
- Spectra Technologies India Pvt Ltd.
- Posiflex Technology Inc.
- Oracle Micros Systems
- North American Bancard (PayAnywhere)
- Yoco Technologies Pty Ltd.
- myPOS World Ltd.

Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent de plus en plus sur la distribution pilotée par les plateformes, où le matériel MPOS est associé à des logiciels, du financement et des outils omnicanaux, augmentant la valeur vie client des commerçants alors que les prix des appareils d'entrée de gamme se compriment. Les communications de Fiserv sur l'élargissement des capacités des commerçants grâce à des actifs adjacents aux paiements confirment la pertinence des offres intégrées, incluant la commande, la fidélisation et l'engagement numérique, pour les écosystèmes de type Clover. Pour les fabricants de matériel, des espaces vacants subsistent dans les cas d'usage premium et réglementés où les appareils dédiés restent préférés, notamment l'authentification biométrique sous la pression de l'authentification forte du client en Europe et les configurations de comptoir nécessitant des périphériques tels que des imprimantes, des scanners et des afficheurs client que les smartphones ne peuvent reproduire.
Un second domaine d'opportunité se concentre sur les mises à niveau motivées par la conformité et la préparation à la certification, qui orientent les décisions d'achat des commerçants et des acquéreurs vers des fournisseurs capables de maintenir des rythmes de mises à jour logicielles sécurisées et de satisfaire aux noyaux régionaux et aux bases de référence de sécurité. Les certifications ECPC CPACE publiées début 2026 pour les implémentations de noyau sans contact PAX et VeriFone mettent en évidence un investissement continu dans l'interopérabilité sans contact en tant que prérequis commercial dans certaines parties de l'Europe. Dans le même temps, l'attention gouvernementale portée à l'intégrité des logiciels EPOS/MPOS, notamment la consultation britannique sur les contrôles de suppression électronique des ventes en juin 2026, crée une demande pour des registres de transactions auditables, des journaux résistants à la falsification et une intégration plus étroite entre les logiciels de point de vente et l'acceptation des paiements, offrant aux ISV et aux fournisseurs de plateformes un levier de différenciation par la conformité intégrée plutôt que par le seul matériel.
Recent Industry Developments in Marché des Terminaux MPOS
- Juin 2026 : Le Verifone Victa Mobile disponible en précommande aux États-Unis et au Canada dans le cadre d'un partenariat avec Shopify. La précommande élargit l'accès au POS mobile compatible cloud et accélère l'intégration des commerçants au sein de l'écosystème Shopify-Verifone.
- Mai 2026 : Intégration de Newland NPT avec Fiserv suite à une lettre d'approbation pour le déploiement en Amérique du Nord. La mise en place du déploiement en Amérique du Nord via une infrastructure pré-certifiée facilite l'intégration des partenaires et accélère l'adoption des MPOS pour les clients de Newland et Fiserv.
- Avril 2026 : Lancement du terminal mobile intelligent PAX A920Pro PCI 7 (basé sur Android). L'appareil basé sur Android entre sur le marché grand public et permet des intégrations logicielles à l'échelle de l'écosystème ainsi que des cycles de renouvellement matériel.


Marché des Terminaux MPOS Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché des terminaux mPOS couvre les terminaux d'acceptation de paiement utilisés en magasin ou en mobilité qui se connectent à des appareils mobiles ou permettent un encaissement mobile. Les revenus sont comptabilisés à partir du matériel des terminaux et des composants de terminal intégrés associés vendus pour l'usage des commerçants.
Exclusions du périmètre : Nous excluons les systèmes de point de vente fixes de comptoir, les applications d'acceptation de paiement purement logicielles, et les frais de traitement des paiements en back-end qui ne sont pas liés à la vente de terminaux.
Aperçu de la segmentation
- Par type d'appareil
- Puce et code PIN
- Puce et signature
- Sans contact et NFC
- Bande magnétique uniquement
- À biométrie intégrée
- Par mode de paiement
- Basé sur le contact
- Sans contact
- Par secteur d'utilisation finale
- Commerce de détail
- Hôtellerie
- Santé
- Transport et logistique
- Autres secteurs d'utilisation finale
- Par mode de déploiement
- Sur site
- Basé sur le cloud et SaaS
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir le cadre du marché et ancrer le modèle sur des signaux de demande visibles avant que les hypothèses ne soient soumises aux entretiens. Nous avons principalement examiné des indicateurs publics des paiements et du commerce de détail tels que les mises à jour des banques centrales et des régulateurs, les publications des réseaux de cartes et d'EMVCo, ainsi que les statistiques commerciales gouvernementales montrant les tendances d'importation et d'exportation liées aux terminaux.
Nous avons également utilisé des sources telles que la Banque mondiale, le FMI et l'OCDE pour les données macroéconomiques affectant les dépenses des commerçants, ainsi que des rapports annuels et des présentations aux investisseurs pour comprendre les lancements d'appareils et les priorités des canaux. Lorsque nécessaire, des bases de données payantes ont été utilisées pour les données financières des entreprises, les vérifications des tendances de brevets et les lectures commerciales au niveau des expéditions afin de valider les orientations. Les sources énumérées ci-dessus sont uniquement illustratives, et des documents et jeux de données publics supplémentaires ont été consultés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des entretiens primaires et des enquêtes structurées ont été utilisés pour éprouver les différences de tarification, de calendrier de remplacement et d'adoption entre petits commerçants, chaînes de distribution et vendeurs itinérants. Nous nous sommes entretenus avec un ensemble d'acteurs de l'écosystème des appareils (notamment fabricants de terminaux, distributeurs, acquéreurs et fournisseurs de solutions pour commerçants) dans les principales régions afin de vérifier les signaux secondaires et de combler les lacunes concernant le calendrier de déploiement au niveau national.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Cadres dirigeants : 16 % | APAC : 38 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 37 % |
| Petits acteurs : 20 % | Managers : 50 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
La logique de dimensionnement de base utilise une approche descendante qui reconstruit le bassin de demande adressable à partir de la numérisation des commerçants et de l'expansion des paiements sans espèces, puis convertit ce bassin en valeur d'appareils à l'aide d'hypothèses d'adoption et de remplacement. Pour maintenir des totaux réalistes, nous recoupons les résultats avec des approximations ascendantes sélectives, telles que le prix de vente moyen (PVM) échantillonné par classe d'appareil multiplié par les placements unitaires annuels estimés, suivi de vérifications par canal indiquant où les expéditions se concentrent.
Les principales données ayant façonné le modèle comprennent la pénétration du sans contact, les cycles de certification EMV et de conformité, le rythme d'intégration des commerçants dans les secteurs à forte densité de petites entreprises, les délais typiques de renouvellement des appareils, et la progression régionale du PVM à mesure que les appareils d'entrée de gamme se banalisent. Pour les prévisions, nous nous sommes appuyés sur une analyse de scénarios soutenue par un consensus d'experts sur des variables telles que le calendrier d'application réglementaire, le risque de substitution par des solutions d'acceptation logicielles, et le rythme d'ajout de nouveaux commerçants. Lorsque les détails par pays étaient limités, nous avons utilisé des indicateurs proxy issus de marchés similaires et les avons ajustés en fonction des retours des entretiens afin que l'écart n'inflate pas mécaniquement le total mondial.
Validation des données et cycle de mise à jour
Les estimations sont validées par triangulation entre signaux indépendants, suivie de vérifications de variance au niveau régional et par type d'appareil afin que les valeurs aberrantes ne soient pas reportées. Si une hypothèse clé évolue, telle qu'un ajustement soudain des prix ou un changement de délai réglementaire, le modèle est réexécuté et les experts concernés sont recontactés pour confirmer si le changement est temporaire ou structurel.
Avant la finalisation des chiffres, un examen à plusieurs étapes est effectué pour garantir que les calculs, les conversions et la logique de croissance sont cohérents sur l'ensemble de la série chronologique. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs susceptibles de modifier la demande, la tarification ou le comportement de remplacement se produisent. Juste avant la livraison, une nouvelle vérification est effectuée afin que les dernières mises à jour publiques soient reflétées dans la vue finale.
Taille du marché des terminaux Mpos selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour les terminaux mPOS peuvent sembler très différentes car les auteurs ne comptabilisent pas toujours les mêmes flux de revenus, périodes ou définitions d'appareils, même lorsque l'intitulé du sujet semble identique. Les différences proviennent également de la façon dont les variations de PVM sont traitées, de la rapidité présumée des cycles de remplacement, et de la validation ou non du calendrier de déploiement régional par des retours de terrain.
Certaines estimations externes privilégient un comptage matériel restreint pour les lecteurs mobiles, tandis que d'autres s'étendent à une infrastructure d'acceptation plus large et à des services de paiement groupés allant au-delà de la vente de terminaux. Dans l'estimation de Mordor Intelligence, le marché est limité à la valeur des appareils terminaux (matériel et composants de terminal intégrés), et les totaux annuels sont actualisés à l'aide d'hypothèses de PVM et de remplacement spécifiques à chaque région, vérifiées lors d'entretiens.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 40,73 milliards USD (2026) | |
| Éditeur sectoriel A | 3,76 milliards USD (2024) | Utilise une définition d'appareil plus restrictive qui correspond souvent aux terminaux POS mobiles en tant qu'unités portatives dédiées, et peut exclure de grands volumes d'accessoires mPOS couplés aux smartphones ainsi que des terminaux intelligents de plus grande valeur, ce qui maintient le total plus faible. |
| Plateforme de rapports commerciaux B | 32,20 milliards USD (2023) | Applique un ensemble d'inclusion plus large qui peut mélanger les terminaux mPOS avec des solutions d'acceptation de paiement plus étendues et des hypothèses de croissance plus rapides, et il est également ancré à une année de référence antérieure qui ne reflète pas la compression ultérieure du PVM. |
L'écart entre les trois chiffres s'explique principalement par ce qui est comptabilisé comme une vente de terminal et par la rapidité présumée d'évolution de la tarification et du remplacement. En maintenant le périmètre lié à la valeur des appareils et en soumettant ces données à des tests de résistance via des entretiens et des vérifications croisées, notre modèle reste reproductible et plus facile à concilier avec les signaux observables de déploiement et de tarification.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des terminaux mPOS en 2031 ?
Le marché des terminaux mPOS devrait atteindre 54,01 milliards USD d'ici 2031.
À quelle vitesse le marché des terminaux mPOS devrait-il croître entre 2026 et 2031 ?
Le marché devrait progresser à un TCAC de 5,81 % sur la période 2026-2031.
Quelle région connaît la croissance la plus rapide en matière d'adoption des terminaux mPOS ?
L'Asie-Pacifique devrait enregistrer la croissance régionale la plus élevée avec un TCAC de 6,02 % jusqu'en 2031.
Pourquoi les terminaux mPOS biométriques gagnent-ils en popularité ?
Les règles européennes d'authentification forte du client et les efforts plus larges de réduction de la fraude stimulent un TCAC de 9,13 % dans les expéditions de terminaux à biométrie intégrée.
Qu'est-ce que le SoftPOS et pourquoi est-il important ?
Le logiciel SoftPOS transforme les smartphones compatibles NFC en terminaux de paiement, éliminant les coûts matériels séparés et attirant les micro-commerçants à la recherche d'une acceptation sans dépenses d'investissement.
Comment les fournisseurs compensent-ils la réduction des marges sur le matériel ?
Les fournisseurs regroupent des analyses, du financement, de la gestion de la paie et des outils de gestion des stocks dans des forfaits d'abonnement, déplaçant les revenus vers des logiciels et services récurrents à marges élevées.
Dernière mise à jour de la page le:



