
Marktgröße und Marktanteil für mPOS-Terminals
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
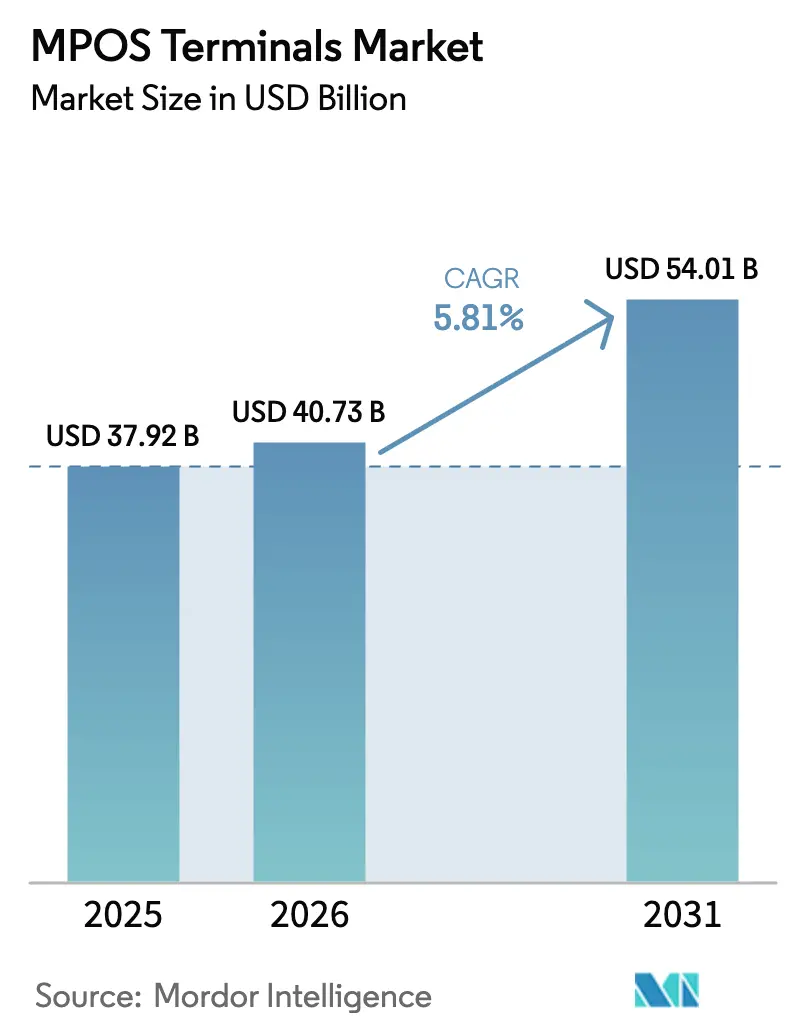
| Marktgröße (2026) | 40.73 Milliarden US-Dollar |
| Marktgröße (2031) | 54.01 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.81 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
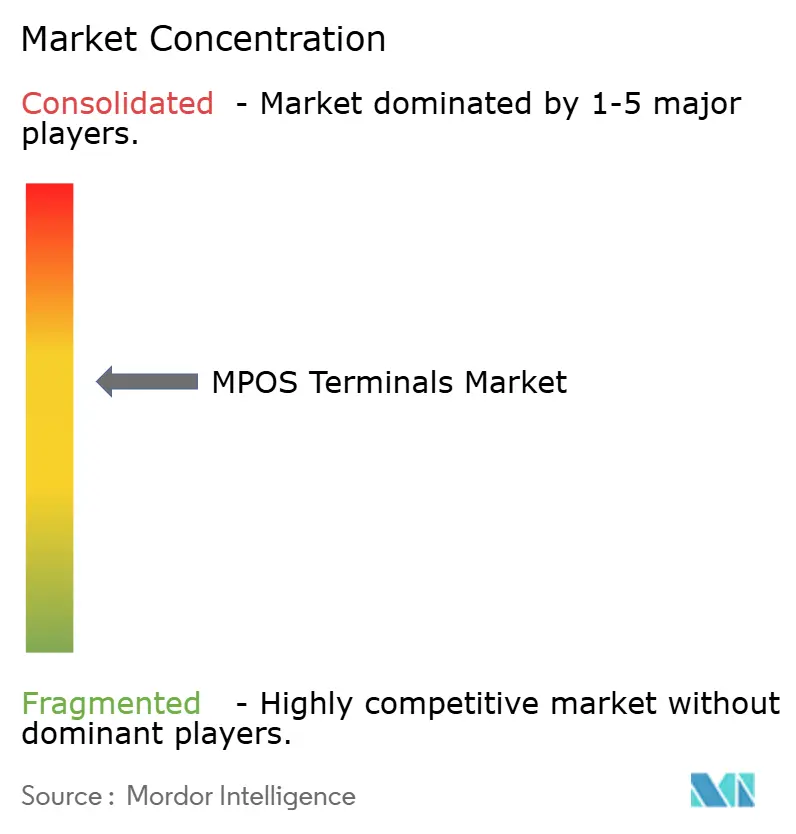
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
mPOS-Terminals-Marktanalyse von Mordor Intelligence
Die Marktgröße für mPOS-Terminals soll von 37,92 Milliarden USD im Jahr 2025 und 40,73 Milliarden USD im Jahr 2026 auf 54,01 Milliarden USD bis 2031 anwachsen, was einer CAGR von 5,81 % zwischen 2026 und 2031 entspricht. Die reine Software-Zertifizierung für Tap-to-Phone beseitigt den Bedarf an dedizierter Einstiegshardware, während biometrische Vorschriften zur starken Kundenauthentifizierung in Europa die Erneuerungszyklen für Premium-Geräte verlängern. Plattformanbieter bündeln nun Betriebsmittelkredite und Datenanalysen mit der Zahlungsabwicklung, was die Wechselkosten für Händler erhöht und die Margen für reine Hardware-Anbieter komprimiert. Regional gibt Asien-Pazifik den Ton an mit Echtzeit-Zahlungsinfrastrukturen und QR-Akzeptanz, die das Onboarding neuer Händler beschleunigen, während Europa ein compliance-getriebener Ersatzmarkt ist und Nordamerika sich den Sättigungsgrenzen nähert. Die cloudbasierte Bereitstellung gewinnt weiter an Beliebtheit, da Onboarding ohne Investitionsaufwand, automatisierte PCI-DSS-Updates und sofortige Funktionseinführungen für Kleinstunternehmen wertvoller sind als die lokale Kontrolle über die Infrastruktur.
Wichtigste Erkenntnisse des Berichts
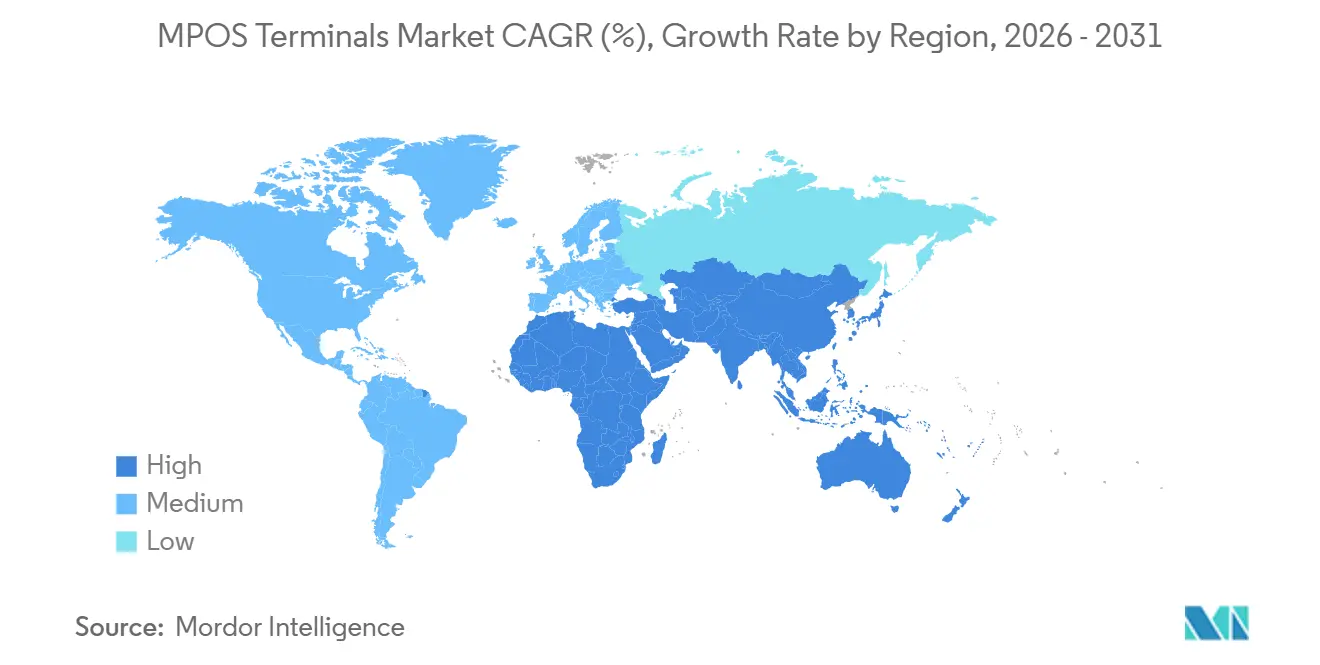
- Nach Geografie führte Asien-Pazifik mit einem Marktanteil von 29,41 % am mPOS-Terminals-Markt im Jahr 2025; es wird prognostiziert, dass die Region bis 2031 mit einer CAGR von 6,02 % wächst.
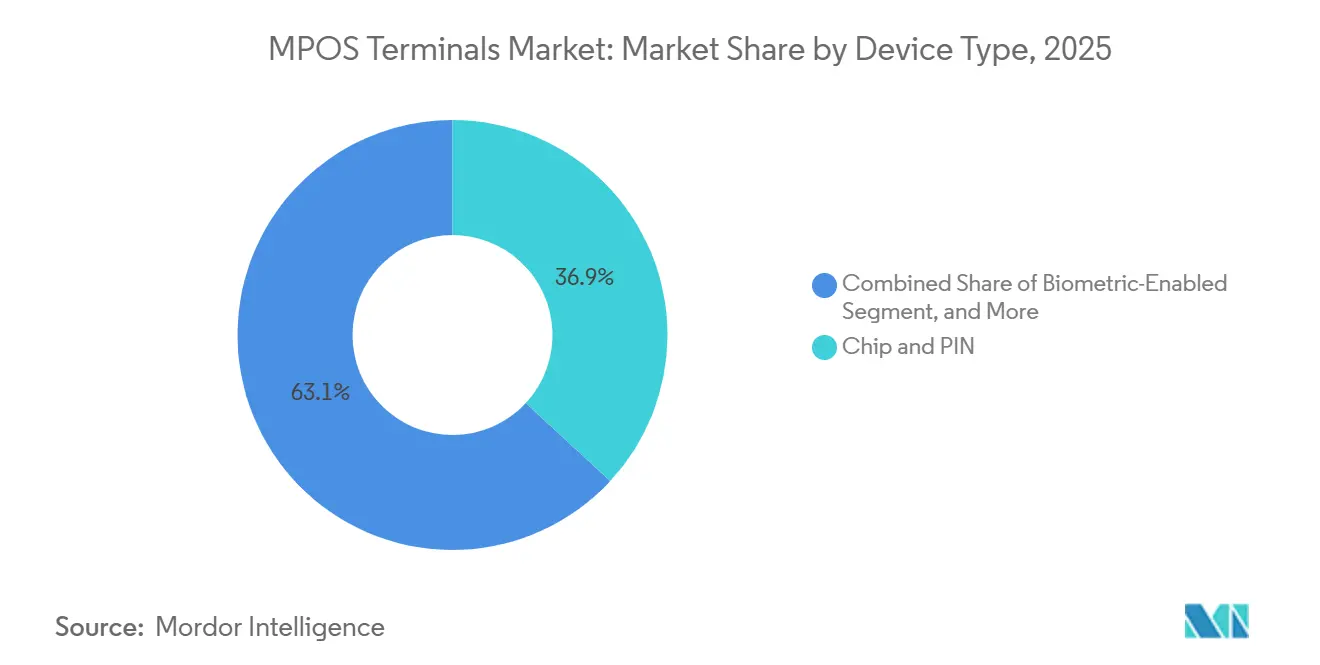
- Nach Gerätetyp hielt Chip-und-PIN im Jahr 2025 einen Marktanteil von 36,89 % am mPOS-Terminals-Markt, während biometrisch aktivierte Geräte bis 2031 voraussichtlich mit einer CAGR von 9,13 % wachsen werden.
- Nach Zahlungsart behielten kontaktbasierte Transaktionen im Jahr 2025 einen Anteil von 76,67 % an der Marktgröße für mPOS-Terminals, während kontaktlose Zahlungsarten bis 2031 mit einer CAGR von 8,34 % voranschreiten.
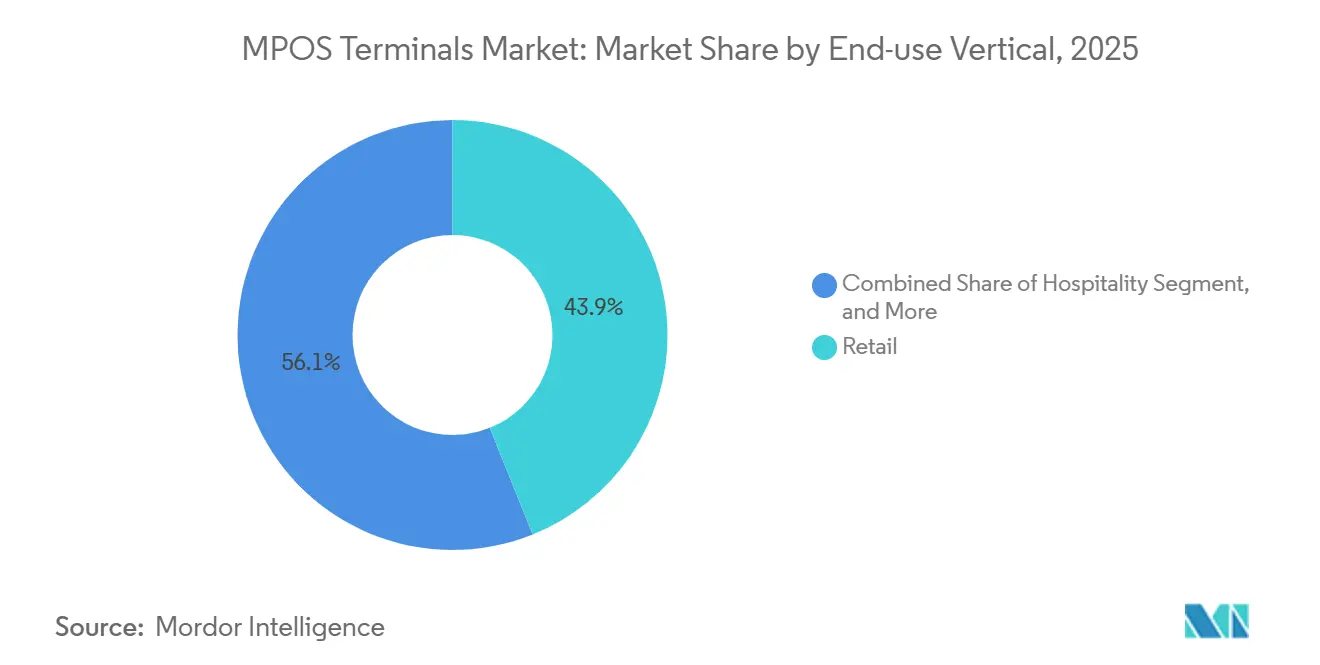
- Nach Endnutzerbranche entfiel im Jahr 2025 ein Anteil von 43,92 % an der Marktgröße für mPOS-Terminals auf den Einzelhandel, während das Gastgewerbe bis 2031 mit einer CAGR von 6,47 % voranschreitet.
- Nach Bereitstellungsmodus beherrschten vor-Ort-Lösungen im Jahr 2025 einen Anteil von 70,59 % an der Marktgröße für mPOS-Terminals, während cloudbasierte Plattformen bis 2031 mit einer CAGR von 7,21 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | AUSWIRKUNGSZEITRAUM |
|---|---|---|---|
| Allgegenwärtigkeit kostengünstiger Hardware zur Kartenakzeptanz | +1.2% | Global – am stärksten in Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Beschleunigter Wandel der Verbraucher hin zu kontaktlosen Zahlungen und E-Wallet-Zahlungen | +1.5% | Global – angeführt von Europa und Asien-Pazifik, Nordamerika holt auf | Mittelfristig (2–4 Jahre) |
| Geräteseitige Tap-to-Phone-Zertifizierung erschließt Smartphone-als-Kassensystem-Lösungen | +0.9% | Global – frühe Gewinne in Europa, Nordamerika, städtischem Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Schnelle Einführung von Mehrwert-Analysen für Kleinstunternehmen | +0.7% | Global – am stärksten in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Biometrische SCA-Mandate unter PSD2 fördern Hardware-Erneuerung | +0.6% | Europa mit Ausstrahlungseffekten auf den Nahen Osten und ausgewählte Regionen in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Stationäre BNPL-Aktivierung erfordert mPOS-Firmware-Upgrades | +0.5% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Allgegenwärtigkeit kostengünstiger Hardware zur Kartenakzeptanz
Einstiegslesegeräte mit einem Preis unter 50 USD haben die Akzeptanz für Straßenhändler, Pop-up-Einzelhändler und Gig-Economy-Arbeiter erschlossen, die zuvor ausschließlich mit Bargeld operierten. Square, SumUp und PayPal Zettle listen alle Dongles unter 50 USD, und Auftragshersteller aus Asien-Pazifik liefern nun White-Label-Einheiten zu unter 30 USD ab Werk, was die Durchdringung in Indiens Städten der zweiten Reihe und im informellen Einzelhandelssektor Südostasiens beschleunigt.[1]Block Inc., „Investor Relations”, investors.block.xyz Die Kommoditisierung von Geräten zwingt Anbieter dazu, auf margenstarke Abonnements für Analyse-Dashboards, Loyalitätsintegration und eingebettete Finanzierung umzuschwenken, wodurch die Abhängigkeit vom Hardware-Bruttogewinn verringert wird. ISO-20022-Messaging und EMVCo-Spezifikationen garantieren Interoperabilität, beseitigen Anbieterbindung und verschärfen den Preiswettbewerb.
Beschleunigter Wandel der Verbraucher hin zu kontaktlosen Zahlungen und E-Wallet-Zahlungen
Irland verzeichnete im ersten Halbjahr 2025 mobile Geldbörsen bei 58,2 % des Kassenzahlungswerts, und 92 % der britischen Kartenzahlungen erfolgten 2024 per Tap-to-Pay. Für Händler ersetzt ein 15-sekündiger Tap eine 30–45-sekündige PIN-Eingabe, was Warteschlangen und Arbeitskosten in Schnellrestaurants verkürzt. Gastgewerbebetriebe berichten von 10–15 % schnelleren Tischumschlägen, wenn NFC-Terminals am Tisch Gänge zur Kasse überflüssig machen. Der Vorteil für mPOS-Anbieter ist eine beschleunigte Ersatzwelle für kontaktlosefähige Hardware, obwohl dieselbe Verbraucherpräferenz auch SoftPOS rentabel macht und Abwärtsdruck auf den Verkauf von Einstiegsgeräten ausübt.
Geräteseitige Tap-to-Phone-Zertifizierung erschließt Smartphone-als-Kassensystem-Lösungen
PCI MPoC v1.1, veröffentlicht im November 2024, formalisierte die Sicherheit für die softwarebasierte Akzeptanz auf handelsüblichen Smartphones und beseitigte die Dongle-Anforderung für viele Kleinstunternehmen. Apple Tap to Pay ermöglicht es kleinen Unternehmen, eine App herunterzuladen, die KYC-Prüfung zu bestehen und noch am selben Tag Zahlungen zu akzeptieren, ohne Hardwarekosten über ein NFC-fähiges Telefon hinaus.[2]Apple Newsroom, „Apple stellt Tap to Pay auf dem iPhone vor”, apple.com Visa und Mastercard haben seitdem Dutzende von Android-basierten SoftPOS-Apps zertifiziert und die Verfügbarkeit in Europa und Nordamerika erweitert. Indem SoftPOS die Gesamtkosten der Akzeptanz auf nahezu null Hardware und unter 2 % Verarbeitungsgebühren reduziert, ist es bereit, bis 2027 bis zu einem Fünftel des Onboardings neuer Kleinstunternehmen in Europa zu übernehmen.
Schnelle Einführung von Mehrwert-Analysen für Kleinstunternehmen
Terminals haben sich zu Business-Intelligence-Hubs entwickelt, die Echtzeit-Umsatzaufteilungen, Stoßzeiten-Heatmaps und Bestandswarnungen liefern. Square Dashboard, Toasts Restaurant-Analysen, die Clover-QuickBooks-Integration und Shopify POS monetarisieren jeweils Premium-Einblicke zu 20–50 USD pro Monat, einem Vielfachen der Marge aus Hardware-Verkäufen.[3]Shopify, „Shopify POS-Funktionen”, shopify.com/pos Kleinstunternehmen ohne dediziertes Finanzpersonal können nun Preisgestaltung, Personalbesetzung und Promotionsstrategie optimieren und Daten in unmittelbare Rentabilitätsgewinne umwandeln. Die erhöhte Bindungswirkung fördert die Kundenbindung und hält das Zahlungsvolumen auf der Plattform, was der Margenerosion bei Hardware entgegenwirkt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | AUSWIRKUNGSZEITRAUM |
|---|---|---|---|
| Aufkommende Tap-on-Phone-SoftPOS-Lösungen kannibalisieren dedizierte mPOS-Hardware | -0.8% | Global – am stärksten ausgeprägt in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Kostspielige Migration zur PCI-MPoC- und PCI-v6-Konformität | -0.6% | Global – betrifft alle Hardware-Hersteller | Mittelfristig (2–4 Jahre) |
| Lückenhaftes Breitband und unzuverlässige Stromversorgung in ländlichen Märkten | -0.4% | Aufstrebendes Afrika, Südasien, ländliches Südamerika | Langfristig (≥ 4 Jahre) |
| Anhaltende Sicherheits- und Betrugsbedenken | -0.3% | Global – erhöhte Kontrolle in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Aufkommende Tap-on-Phone-SoftPOS-Lösungen kannibalisieren dedizierte mPOS-Hardware
Stripes reine Software-SDK, Apple Tap to Pay und Android-SoftPOS von Adyen und Worldline eliminieren den Hardware-Kauf von 50–150 USD für kleine Händler und ersetzen vorhandene Smartphones durch separate Terminals. Kleinstunternehmen und saisonale Anbieter, die weniger als 100 Transaktionen pro Monat abwickeln, werden besonders von Onboarding ohne Investitionsaufwand angezogen. Die SoftPOS-Akzeptanz in Europa könnte bis 2027 15–20 % der neuen Händlerkonten erreichen und die Nachfrage nach Einstiegsgeräten erodieren.[4]Europäische Zentralbank, „Zahlungsstatistiken”, ecb.europa.eu Etablierte Anbieter kontern, indem sie Tischgeräte mit Druckern, Kundendisplays und biometrischen Lesegeräten betonen, die Smartphones nicht replizieren können, aber das margenschwache, volumensstarke Segment migriert bereits in Richtung Software.
Kostspielige Migration zur PCI-MPoC- und PCI-v6-Konformität
PCI PTS POI v6.0 fügt sicheres Booten, verschlüsselte Firmware und Hardware-Schlüsselspeicherung hinzu, erhöht die Designkomplexität und hebt die Zertifizierungsgebühren auf 50.000–150.000 USD pro Modell an. Die Compliance-Frist wurde von Januar 2025 auf Juni 2026 verschoben, dennoch sehen sich kleinere Hersteller immer noch mit 6–12-monatigen Testrückständen konfrontiert und riskieren Lagerbestände, wenn Genehmigungen sich verzögern. Gleichzeitig fügt PCI MPoC parallele Compliance-Kosten für Anbieter hinzu, die SoftPOS anbieten, was die F&E-Budgets vervielfacht. Skalierungsakteure wie VeriFone, PAX Technology und Ingenico können Ausgaben über globale Volumina amortisieren, während regionale OEMs Margenkompression oder Ausstiegsdruck ausgesetzt sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Biometrische Authentifizierung treibt die Expansion des Premium-Segments voranChip-und-PIN hielt im Jahr 2025 einen Marktanteil von 36,89 % am mPOS-Terminals-Markt und unterstreicht damit seine Verankerung in regulierten Umgebungen. Biometrische Lesegeräte verzeichnen jedoch bis 2031 eine CAGR von 9,13 %, nachdem PSD2 die Authentifizierungsschwellen angehoben hat, was die Nachfrage nach Fingerabdruck- oder Gesichtserkennungsterminals in ganz Europa ankurbelt. Die dem mPOS-Terminals-Markt zugeordnete Marktgröße für biometrische Geräte steigt daher überproportional, da Händler 30–40 % höhere Stückpreise akzeptieren, um Rückbuchungen zu reduzieren und sich an Datenschutzvorschriften anzupassen. Funktionsarme Magnetstreifen- und reine Chip-Modelle belegen nun eine Restnische, hauptsächlich in Ländern mit verzögerter EMV-Migration. Im Laufe der Zeit verlagert sich der Gerätewettbewerb von der Schnittstellentechnologie hin zur Authentifizierungssophistikation, wobei FIDO-zertifizierte Sensoren und datenschutzwahrende Algorithmen als Produktdifferenzierungsmerkmale entstehen.
Die Premium-Ausrichtung zieht spezialisierte Anbieter wie Next Biometrics an, das Fingerabdrucksensoren in vietnamesischen Terminals eingesetzt hat, und PopID, das Gesichtsauthentifizierungs-Zahlungssysteme in den Vereinigten Arabischen Emiraten pilotiert hat. Etablierte Anbieter integrieren ähnliche Module, um Marktanteile zu verteidigen, während Softwareplattformen die biometrische Bereitschaft mit Mehrwertfunktionen wie Altersverifikation und Self-Checkout verknüpfen. Kostenbewusste Händler in betrugsarmen Umgebungen bleiben bei Chip-und-PIN, während Branchen mit höheren Transaktionswerten zu biometrisch integrierten Modellen migrieren, um Sicherheit und Benutzererfahrung in Einklang zu bringen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Zahlungsart:
Kontaktlose Gewinne beschleunigen sich trotz Dominanz kontaktbasierter ZahlungenKontaktbasierte Transaktionen behielten im Jahr 2025 einen Anteil von 76,67 %, doch das kontaktlose Volumen expandiert mit einer CAGR von 8,34 %, was fast dem 1,5-fachen des Gesamtwachstums des mPOS-Terminals-Marktes entspricht. Die Vertrautheit der Verbraucher mit Tap-to-Pay-Karten und mobilen Geldbörsen hat einen Wendepunkt erreicht, exemplifiziert durch Kanadas 3,4 Milliarden mobile kontaktlose Transaktionen im Jahr 2024 und die 92-%-Tap-Rate im Vereinigten Königreich. Um wettbewerbsfähig zu bleiben, beschleunigen Händler die Erneuerungszyklen ihrer Terminals hin zu NFC-fähigen Modellen oder übernehmen SoftPOS, das die eingebaute Antenne von Smartphones nutzt.
Geschwindigkeit und Komfort treiben diese Migration an. Kontaktlose Zahlungen dauern durchschnittlich 15 Sekunden gegenüber bis zu 45 Sekunden für die PIN-Eingabe, was zu kürzeren Warteschlangen und höherem Durchsatz im Einzel- und Gastgewerbe führt. Während compliance-getriebene Branchen wie Kraftstoff oder hochwertige Ticketverkäufe kontaktbasierte Methoden aufrechterhalten werden, wird die Wachstumsprämie für kontaktlose Zahlungen voraussichtlich weiter zunehmen, da mobile Geldbörsen-Ökosysteme Loyalitäts-, Coupon- und digitale Identitätsfunktionen ausbauen, die das Nutzerengagement vertiefen.
Nach Endnutzerbranche:
Gastgewerbe führt das Wachstum an, während der Einzelhandel seinen Anteil hältDer Einzelhandel repräsentierte im Jahr 2025 43,92 % der Marktgröße für mPOS-Terminals aufgrund des Transaktionsvolumens und der geografischen Allgegenwärtigkeit. Das Gastgewerbe ist jedoch auf dem Weg zu einer CAGR von 6,47 % bis 2031, katalysiert durch Zahlungen am Tisch, die den Tischumschlag um 10–15 % verbessern und die Trinkgelderfassung durch Bildschirme mit Trinkgeldvorschlägen steigern. Der vom Gastgewerbe beanspruchte Marktanteil am mPOS-Terminals-Markt steigt daher schneller als die zugrunde liegende Transaktionszahl, was mehrere Terminals pro Betrieb statt einzelner Kassenpunkte widerspiegelt.
Über Restaurants hinaus übernehmen Hotels tragbare Check-in-Einheiten, und Stadien verlagern Konzessionen auf mobile Kioske. Das Gesundheitswesen ist ein weiteres Wachstumssegment, das HIPAA-konforme mPOS-Module in Praxisverwaltungssoftware für die Erfassung von Patientenzuzahlungen integriert. Transportflotten betten Lesegeräte in Fahrer-Handgeräte für die Zahlungserfassung bei Liefernachweisen ein, während Parkanlagen Zahlungsautomaten mit kontaktlosen Modulen nachrüsten. Diese spezialisierten Arbeitsabläufe verdeutlichen einen Wandel von der generischen Zahlungsabwicklung hin zur prozessspezifischen Terminal-Bereitstellung, die Komfort und Dateneinblicke monetarisiert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodus:
Cloudbasiertes SaaS gewinnt durch Attraktivität ohne InvestitionsaufwandDie vor-Ort-Infrastruktur hielt im Jahr 2025 noch einen Anteil von 70,59 %, aber die Cloud-Akzeptanz beschleunigt sich mit einer CAGR von 7,21 % aufgrund von null Vorabinvestitionen, automatisierten PCI-Updates und schnellen Funktionsveröffentlichungszyklen. Stripe, Adyen und Square versorgen neue Händler innerhalb von Stunden und bündeln Zahlungsabwicklung, Analysen und Abrechnung in einer einzigen Abonnementoberfläche. Die mit Cloud-Modellen verbundene Marktgröße für mPOS-Terminals wächst schneller als der Gesamtmarkt, da Kleinstunternehmen Pay-as-you-go-Wirtschaftlichkeit bevorzugen.
Konnektivität bleibt die Einschränkung. Das ländliche Indien, Indonesien und das subsaharische Afrika, wo die Breitbanddurchdringung unter 40 % liegt, sind weiterhin auf vor-Ort- oder Hybridgeräte angewiesen, die Transaktionen offline puffern. Anbieter mindern das Risiko mit Dual-SIM-Modulen, lokalem Speicher und Solar-Ladedocks, aber diese Funktionen erhöhen die Gerätekosten und erschweren die Lagerhaltung. Im Laufe der Zeit werden der 5G-Ausbau und Satelliten-Backhaul die Einschränkung mildern und die SaaS-Vorherrschaft auf derzeit unterversorgte Regionen ausweiten.
Geografische Analyse
APAC-MPOS-Terminals-Markt
Asien-Pazifik trug 2025 29,41 % zum globalen Umsatz bei und wird bis 2031 voraussichtlich ein CAGR von 6,02 % verzeichnen – das schnellste Wachstum aller Regionen. Der Schwung geht von Indiens UPI aus, das im Dezember 2024 16,73 Milliarden Transaktionen verzeichnete, sowie von Chinas Alipay Plus, das es thailändischen, malaysischen und indonesischen Händlern ermöglicht, Zahlungen chinesischer Besucher per QR-Code ohne neue Hardware zu akzeptieren. Japan und Südkorea migrieren vor dem regulatorischen Auslaufen von Magnetstreifen auf NFC, während Australiens Tap-and-go-Durchdringung über 95 % liegt. Der ländliche Breitbandzugang in Indien und Indonesien liegt unter 40 %, und eine unzuverlässige Stromversorgung in Bangladesch und Vietnam schränkt den dauerhaften Betrieb ein.
MPOS-Terminals-Markt Nordamerika
Nordamerika belegt den zweiten Platz nach Größe. Die frühzeitige EMV-Haftungsverschiebung der Region hat Hardware-Upgrades vorgezogen, sodass die aktuelle Nachfrage auf den Austausch veralteter Geräte durch kontaktlose und biometrische Modelle ausgerichtet ist. Kanadas 3,4 Milliarden mobile kontaktlose Zahlungen im Jahr 2024 verdeutlichen die Akzeptanz bei Verbrauchern, und Mexikos Fintech-gesteuertes Händler-Onboarding schafft zusätzliches Wachstumspotenzial. Das Wachstum ist stetig, bleibt jedoch hinter Asien-Pazifik zurück, was die Marktreife und die bereits hohe Durchdringung widerspiegelt.
MPOS-Terminals-Markt EMEA und Südamerika
Europas Entwicklung hängt von der PSD2-Starken Kundenauthentifizierung ab, die eine Erneuerung der Premium-Hardware vorantreibt, während SoftPOS die Einstiegssegmente kannibalisiert. Märkte wie Frankreich und Deutschland rüsten Terminals mit Fingerabdrucksensoren nach, um Ausnahmeschwellenwerte zu erfüllen, während Kleinstunternehmer die smartphone-basierte Zahlungsannahme nutzen, um Kapitalaufwendungen zu vermeiden. Südamerika wird durch Brasiliens Pix-Sofortzahlungssystem angetrieben, das 2024 mehr als 40 Milliarden Überweisungen überschritt und die QR-Akzeptanz direkt in die Kassensoftware integriert. Der Nahe Osten profitiert von Smart-City-Investitionen in den Vereinigten Arabischen Emiraten und Saudi-Arabiens Vision 2030, während Afrika durch die Verfügbarkeit von Strom eingeschränkt bleibt und trotz starker Mobile-Money-Ökosysteme hybride Offline-First-Bereitstellungen erfordert.

Regulatorisches Umfeld
Das regulatorische Umfeld für MPOS-Terminals ist in Kartensicherheitsstandards und Zahlungsauthentifizierungsvorgaben verankert, die Produktdesign und Erneuerungszyklen prägen. Der PCI Security Standards Council hat die Anforderungen für Software- und Hardwareakzeptanz weiterentwickelt, darunter PCI MPoC v1.1, das im November 2024 veröffentlicht wurde, sowie den umfassenderen Übergang zu neueren PCI-Basisstandards. In Europa beeinflusst die starke Kundenauthentifizierung gemäß PSD2 weiterhin die Verbreitung biometriefähiger Geräte in regulierten Händlerkategorien. Gleichzeitig verringern Schema- und Interoperabilitätsspezifikationen, einschließlich EMVCo und ISO 20022, die Abhängigkeit von proprietären Lösungen, erhöhen jedoch den Bedarf an konsistenter Zertifizierung und laufendem Lifecycle-Patching.
Die Compliance-Erwartungen erweitern sich zudem über die Zahlungssicherheit hinaus auf Softwareintegrität und Händlerverhalten. Im Juni 2026 eröffnete das Vereinigte Königreich eine Konsultation zu Kontrollen der elektronischen Umsatzunterdrückung für EPOS-/MPOS-Systeme, was auf strengere technische Erwartungen an Einzelhandelssoftware hinweist und Auswirkungen auf Anforderungen an Protokollierung, Berichterstattung und Prüfbarkeit von MPOS-Plattformen hat. Getrennt davon hat verstärkte Durchsetzungstätigkeit die Prüfung von Plattformbetreibern verschärft, wobei Vergleichsurteile im Jahr 2026 mit Beteiligung von Block Inc. auf bundesstaatlicher Ebene in den Vereinigten Staaten unterstreichen, dass Onboarding, Offenlegungen und Compliance-Management neben Gerätezertifizierungen auch Zahlungsakzeptanz-Ökosysteme beeinflussen können.
Wertschöpfungskettenanalyse
Die MPOS-Wertschöpfungskette reicht von Komponentenlieferanten, darunter NFC-Controller, sichere Elemente, biometrische Sensoren, Batterien und Displays, über Geräte-OEMs und -ODMs, Zertifizierungs- und Prüfstellen, Zahlungsnetzwerke, Acquirer und Payment-Facilitator, Softwareplattformen bis hin zu händlerorientierten Vertriebskanälen. Fertigung und Endmontage bleiben in Asien konzentriert, während sicherheitskritische Elemente und Firmware-Stacks von spezialisierten Halbleitern und kryptografischen Schlüsselmanagementprozessen abhängen. Ein wachsender Wertanteil liegt oberhalb der Hardware, einschließlich cloudbasiertem Gerätemanagement, Analytik und eingebetteten Finanzdienstleistungen, die mit der Akzeptanz gebündelt werden.
Die Zertifizierung wirkt als Torwächterfunktion, die Markteinführungen verzögern und Entscheidungen zur Stückliste prägen kann, insbesondere da Anbieter parallele Pfade für Hardware-Terminals und smartphonebasiertes SoftPOS verfolgen. Im Januar und Februar 2026 veröffentlichte die European Card Payment Cooperation (ECPC) CPACE-Zertifizierungsdokumente für kontaktlose Kernels für PAX- und VeriFone-Konfigurationen, was verdeutlicht, wie schemanahe Zertifizierungsprogramme beeinflussen, welche Gerätemodelle und Software-Kernels in Acquiring-Ökosystemen eingesetzt werden können. Auf der Nachfrageseite entkoppeln Acquirer und Plattformanbieter zunehmend die Gerätebeschaffung von Verarbeitungsverträgen, nutzen Multi-Vendor-Hardwareportfolios und monetarisieren Vertrieb, Abwicklung und Softwareabonnements.
Wettbewerbslandschaft
Der Wettbewerb ist mäßig konzentriert, aber intensiv in den plattformbezogenen Mehrwertschichten. Blocks Square, Fiservs Clover und Toasts restaurantspezifischer Stack nutzen Hardware als Einstieg in wiederkehrende Softwareeinnahmen, einschließlich Analysen, Gehaltsabrechnung und Betriebsmittelkrediten, die die Wechselkosten erhöhen. Traditionelle Gerätehersteller wie VeriFone und PAX Technology liefern zunehmend White-Label-Einheiten an Fintech-Aggregatoren und bewahren so Skalenvolumina, während sie direkte Händlerkontaktpunkte abgeben. Hardware-Bruttomargen haben sich von etwa 40 % vor einem Jahrzehnt auf heute nahezu 15–20 % komprimiert, was alle Akteure dazu zwingt, sich auf Abonnement- und Verarbeitungsgebühren statt auf Stückverkäufe zu stützen.
Strategische Weißräume bestehen im Gesundheitswesen, im Transportwesen und in ländlichen Schwellenmärkten. Weniger als 30 % der kleinen US-amerikanischen Arztpraxen verfügen über moderne Zahlungserfassung am Behandlungsort, da HIPAA-Konformität und Legacy-Abrechnungsintegrationen die Adoptionsreibung erhöhen. Logistikbetreiber benötigen interoperable Handlesegeräte für die Zahlungsabwicklung bei Liefernachweisen, doch das Segment bleibt über proprietäre Lösungen zersplittert. Das ländliche Indien, Indonesien und das subsaharische Afrika bevorzugen weiterhin hybride Offline-First-Geräte und schaffen Einstiegspunkte für Anbieter, die Solar-Laden und Offline-Pufferung mit Cloud-Analysen kombinieren können.
Start-ups nutzen Preisgestaltung und Abrechnungsgeschwindigkeit, um etablierten Anbietern Marktanteile abzunehmen. Südafrikas Yoco bietet 400.000 Kleinstunternehmen gebührenfreie monatliche Verarbeitung und tagesgleiche Abrechnung, während Osteuropas myPOS IBAN-Konten und sofortige Auszahlungen im gesamten Europäischen Wirtschaftsraum bündelt. Square Capital lieh Händlern im Jahr 2025 4,1 Milliarden USD, und Toast Capital weitete Betriebsmittelkredite über die Vereinigten Staaten hinaus aus und knüpfte Finanzierungsraten an das Zahlungsvolumen. Der Kampf verlagert sich allmählich von Gerätefunktionen hin zur Breite eingebetteter Finanzdienstleistungen.
Marktführer im Bereich mPOS-Terminals
Block Inc. (Square)
Fiserv Inc. (Clover)
VeriFone Inc.
PAX Technology Ltd.
Newland Payment Technology
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
MPOS-Terminals-Markt
- Block Inc. (Square)
- Fiserv Inc. (Clover)
- VeriFone Inc.
- PAX Technology Ltd.
- Newland Payment Technology
- BBPOS Ltd.
- SumUp Payments Ltd.
- PayPal Zettle
- Adyen N.V.
- Lightspeed Commerce Inc.
- Shopify Inc. (Shop POS)
- Toast Inc.
- NCR Voyix Corp.
- HP Development Company L.P.
- NEC Corporation
- Panasonic Holdings Corp.
- Spectra Technologies India Pvt Ltd.
- Posiflex Technology Inc.
- Oracle Micros Systems
- North American Bancard (PayAnywhere)
- Yoco Technologies Pty Ltd.
- myPOS World Ltd.

Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich zunehmend auf plattformgeführten Vertrieb, bei dem MPOS-Hardware mit Software, Finanzierung und Omnichannel-Tools gebündelt wird, was den Lebenszeitwert der Händler steigert, während die Preise für Einstiegsgeräte sinken. Offenlegungen von Fiserv zur Erweiterung der Händlerfähigkeiten durch zahlungsnahe Assets untermauern die Relevanz integrierter Angebote, einschließlich Bestellwesen, Loyalty-Programmen und digitalem Engagement, für Clover-ähnliche Ökosysteme. Für Hardware-OEMs bleibt Whitespace in Premium- und regulierten Anwendungsfällen, in denen dedizierte Geräte weiterhin bevorzugt werden, einschließlich biometrischer Authentifizierung unter dem Druck der starken Kundenauthentifizierung in Europa sowie Tresenkonfigurationen, die Peripheriegeräte wie Drucker, Scanner und Kundendisplays erfordern, die Smartphones nicht replizieren können.
Ein zweiter Chancenbereich konzentriert sich auf compliance-getriebene Upgrades und Zertifizierungsbereitschaft, die Kaufentscheidungen von Händlern und Acquirern hin zu Anbietern lenken, die sichere Software-Update-Zyklen aufrechterhalten und regionale Kernels und Sicherheitsstandards erfüllen können. Die Anfang 2026 veröffentlichten ECPC-CPACE-Zertifizierungen für kontaktlose Kernel-Implementierungen von PAX und VeriFone unterstreichen fortgesetzte Investitionen in kontaktlose Interoperabilität als kommerzielle Voraussetzung in Teilen Europas. Gleichzeitig schafft die staatliche Aufmerksamkeit auf die Softwareintegrität von EPOS-/MPOS-Systemen, einschließlich der britischen Konsultation zu Kontrollen der elektronischen Umsatzunterdrückung im Juni 2026, Bedarf an prüfbaren Transaktionsaufzeichnungen, manipulationssicheren Protokollen und engerer Integration zwischen POS-Software und Zahlungsakzeptanz, was ISVs und Plattformanbietern einen Hebel gibt, sich durch Compliance-by-Design und nicht allein durch Hardware zu differenzieren.
Recent Industry Developments in MPOS-Terminals-Markt
- Juni 2026: Verifone Victa Mobile ist im Rahmen einer Shopify-Partnerschaft in den USA und Kanada zur Vorbestellung verfügbar. Die Vorbestellung erweitert den Zugang zu cloudfähigem mobilem POS und beschleunigt das Onboarding von Händlern im Shopify-Verifone-Ökosystem.
- Mai 2026: Integration von Newland NPT mit Fiserv nach Erhalt der Genehmigungsurkunde für den Einsatz in Nordamerika. Die Ermöglichung des Einsatzes in Nordamerika über vorzertifizierte Infrastruktur unterstützt eine reibungslosere Partnerintegration und beschleunigt die MPOS-Einführung für Kunden von Newland und Fiserv.
- April 2026: Das PCI-7-Smart-Mobile-POS-Gerät PAX A920Pro (auf Android-Basis) wird eingeführt. Das Android-basierte Gerät tritt in den Massenmarkt ein und ermöglicht ökosystemweite Softwareintegrationen und Hardware-Erneuerungszyklen.


MPOS-Terminals-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Erfassungsbereich
Für diese Studie umfasst der Markt für mPOS-Terminals Zahlungsakzeptanz-Terminals, die im Geschäft oder unterwegs eingesetzt werden und sich mit Mobilgeräten verbinden oder mobile Bezahlvorgänge ermöglichen. Der Umsatz wird aus der Terminal-Hardware und den zugehörigen eingebetteten Terminalkomponenten erfasst, die für die Händlernutzung verkauft werden.
Ausschlüsse des Umfangs: Wir schließen stationäre Tresen-POS-Systeme, reine Software-Zahlungsakzeptanz-Apps und Backend-Zahlungsabwicklungsgebühren aus, die nicht mit dem Terminalverkauf verbunden sind.
Übersicht der Segmentierung
- Nach Gerätetyp
- Chip und PIN
- Chip und Unterschrift
- Kontaktlos und NFC
- Nur-Magnetstreifen
- Biometrisch aktiviert
- Nach Zahlungsart
- Kontaktbasiert
- Kontaktlos
- Nach Endnutzerbranche
- Einzelhandel
- Gastgewerbe
- Gesundheitswesen
- Transport und Logistik
- Sonstige Endnutzerbranchen
- Nach Bereitstellungsmodus
- Vor Ort
- Cloudbasiert und SaaS
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Übriges Asien-Pazifik
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um den Marktrahmen festzulegen und das Modell an sichtbare Nachfragesignale zu verankern, bevor Annahmen in Interviews überprüft wurden. Wir prüften vor allem öffentliche Zahlungsverkehrs- und Einzelhandelsindikatoren wie Aktualisierungen von Zentralbanken und Regulierungsbehörden, Veröffentlichungen von Kartennetzwerken und EMVCo sowie staatliche Handelsstatistiken, die terminalbezogene Import- und Exportmuster zeigen.
Wir nutzten außerdem Quellen wie die Weltbank, den IWF und die OECD für makroökonomische Eingaben, die die Händlerausgaben beeinflussen, sowie Geschäftsberichte und Investorenpräsentationen, um Geräteeinführungen und Kanalschwerpunkte zu verstehen. Bei Bedarf wurden kostenpflichtige Datenbanken für Unternehmensfinanzdaten, Patenttrendprüfungen und Handelsdaten auf Sendungsebene genutzt, um die Richtung zu validieren. Die oben genannten Quellen sind lediglich illustrativ, und zusätzliche öffentliche Dokumente und Datensätze wurden zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und strukturierte Umfragen wurden genutzt, um Preisgestaltung, Ersatzzeitpunkte und Adoptionsunterschiede zwischen Kleinhändlern, Einzelhandelsketten und Außendienstverkäufern zu überprüfen. Wir sprachen mit einer Mischung von Teilnehmern des Geräte-Ökosystems (darunter Terminalhersteller, Distributoren, Acquirer und händlerorientierte Lösungsanbieter) in wichtigen Regionen, damit sekundäre Signale verifiziert und Lücken im länderspezifischen Rollout-Zeitplan geschlossen werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 36 % | CXOs: 16 % | APAC: 38 % |
| Mid-Tier: 44 % | Funktions-/Bereichsleiter: 34 % | EMEA: 37 % |
| Kleinere Anbieter: 20 % | Manager: 50 % | Amerika: 25 % |
Marktdimensionierung & Prognose
Die Kernlogik der Dimensionierung nutzt einen Top-down-Ansatz, der den adressierbaren Nachfragepool aus der Digitalisierung von Händlern und der Ausweitung bargeldloser Zahlungen rekonstruiert und diesen Pool dann anhand von Adoptions- und Ersatzannahmen in Gerätewert umrechnet. Um die Gesamtsummen realistisch zu halten, überprüfen wir die Ergebnisse mit selektiven Bottom-up-Näherungen, wie beispielsweise dem durchschnittlichen Verkaufspreis (ASP) nach Gerätekategorie multipliziert mit geschätzten jährlichen Einheitsplatzierungen, gefolgt von Kanalprüfungen, die zeigen, wo sich die Auslieferungen konzentrieren.
Wichtige Eingaben, die das Modell prägten, umfassten die Durchdringung kontaktloser Zahlungen, EMV-Zertifizierungs- und Compliance-Zyklen, das Tempo des Händler-Onboardings in kleinunternehmerisch geprägten Sektoren, typische Zeitpläne für Geräteerneuerungen und den regionalen ASP-Verlauf, während Einstiegsgeräte zur Massenware werden. Für die Prognose stützten wir uns auf Szenarioanalysen, die durch Expertenkonsens zu Variablen wie dem Zeitpunkt der regulatorischen Durchsetzung, dem Substitutionsrisiko durch weiche Akzeptanzlösungen und dem Tempo neuer Händlerzugänge gestützt wurden. Wo Länderdetails dünn waren, nutzten wir Proxy-Indikatoren aus ähnlichen Märkten und passten diese basierend auf Interview-Feedback an, damit die Lücke die globale Gesamtsumme nicht mechanisch aufblähte.
Datenvalidierung & Aktualisierungszyklus
Schätzungen werden durch Triangulation über unabhängige Signale validiert, gefolgt von Abweichungsprüfungen auf Regions- und Geräteebene, damit Ausreißer nicht übernommen werden. Verschiebt sich eine zentrale Annahme, etwa durch eine plötzliche Preisanpassung oder eine Änderung eines regulatorischen Termins, wird das Modell neu durchgerechnet und die betreffenden Experten erneut kontaktiert, um zu bestätigen, ob die Änderung temporär oder struktureller Natur ist.
Vor der Finalisierung der Zahlen wird eine mehrstufige Überprüfung durchgeführt, um sicherzustellen, dass Berechnungen, Umrechnungen und Wachstumslogik über die gesamte Zeitreihe hinweg konsistent sind. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, die Nachfrage, Preisgestaltung oder Ersatzverhalten beeinflussen können. Unmittelbar vor der Lieferung wird ein erneuter Durchlauf abgeschlossen, damit die aktuellsten öffentlichen Aktualisierungen in der finalen Fassung berücksichtigt werden.
Die Marktgröße von Mordor Intelligence für MPOS-Terminals im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für mPOS-Terminals können weit voneinander abweichen, weil Autoren nicht immer dieselben Umsatzströme, Zeiträume oder Gerätedefinitionen zählen, selbst wenn die Themenbezeichnung identisch klingt. Unterschiede ergeben sich auch daraus, wie ASP-Änderungen behandelt werden, wie schnell Ersatzzyklen angenommen werden und ob das regionale Rollout-Timing mit Feldrückmeldungen validiert wird.
Einige externe Schätzungen tendieren zu einer engen, reinen Hardwarezählung für mobile Kartenleser, während andere sich auf breitere Akzeptanzinfrastruktur und gebündelte Zahlungsdienste ausdehnen, die über den Terminalverkauf hinausgehen. In der Schätzung von Mordor Intelligence ist der Markt auf den Wert der Terminalgeräte (Hardware und eingebettete Terminalkomponenten) beschränkt, und die Jahreswerte werden anhand regionsspezifischer ASP- und Ersatzannahmen aktualisiert, die mit Interviews überprüft wurden.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 40,73 Mrd. USD (2026) | |
| Branchenverlag A | 3,76 Mrd. USD (2024) | Verwendet eine engere Gerätedefinition, die oft mobile POS-Terminals als dedizierte Handgeräte abbildet, und kann große Mengen an smartphonegekoppelten mPOS-Zusatzgeräten und höherwertigen Smart-Terminals ausschließen, wodurch die Gesamtsumme kleiner bleibt. |
| Wirtschaftsberichts-Verlag B | 32,20 Mrd. USD (2023) | Wendet eine breitere Einbeziehung an, die mPOS-Terminals mit umfassenderen Zahlungsakzeptanzlösungen und schnelleren Wachstumsannahmen vermischen kann, und ist zudem an ein früheres Basisjahr gebunden, das eine spätere ASP-Kompression nicht widerspiegelt. |
Die Spannweite zwischen den drei Zahlen lässt sich größtenteils dadurch erklären, was als Terminalverkauf gezählt wird und wie schnell angenommen wird, dass sich Preisgestaltung und Ersatz entwickeln. Indem wir den Umfang eng an den Gerätewert binden und diese Eingaben durch Interviews und Gegenprüfungen stresstesten, bleibt unser Modell wiederholbar und leichter mit beobachtbaren Einsatz- und Preissignalen abzustimmen.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der mPOS-Terminals-Markt im Jahr 2031 erreichen?
Der mPOS-Terminals-Markt soll bis 2031 54,01 Milliarden USD erreichen.
Wie schnell wird der mPOS-Terminals-Markt zwischen 2026 und 2031 voraussichtlich wachsen?
Der Markt soll im Zeitraum 2026–2031 mit einer CAGR von 5,81 % voranschreiten.
Welche Region verzeichnet die schnellste Expansion bei der Akzeptanz von mPOS-Terminals?
Asien-Pazifik wird voraussichtlich das höchste regionale Wachstum mit einer CAGR von 6,02 % bis 2031 verzeichnen.
Warum gewinnen biometrische mPOS-Geräte an Bedeutung?
Die europäischen Vorschriften zur starken Kundenauthentifizierung und umfassendere Bemühungen zur Betrugsprävention treiben eine CAGR von 9,13 % bei den Lieferungen biometrisch aktivierter Terminals an.
Was ist SoftPOS und warum ist es wichtig?
SoftPOS-Software verwandelt NFC-fähige Smartphones in Zahlungsterminals, eliminiert separate Hardwarekosten und zieht Kleinstunternehmen an, die Akzeptanz ohne Investitionsaufwand suchen.
Wie gleichen Anbieter schrumpfende Hardware-Margen aus?
Anbieter bündeln Analysen, Finanzierung, Gehaltsabrechnung und Bestandsverwaltungstools in Abonnementpaketen und verlagern den Umsatz hin zu margenstarken wiederkehrenden Software- und Dienstleistungseinnahmen.
Seite zuletzt aktualisiert am:



