
Tamanho e Participação do Mercado de Terminais MPOS
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
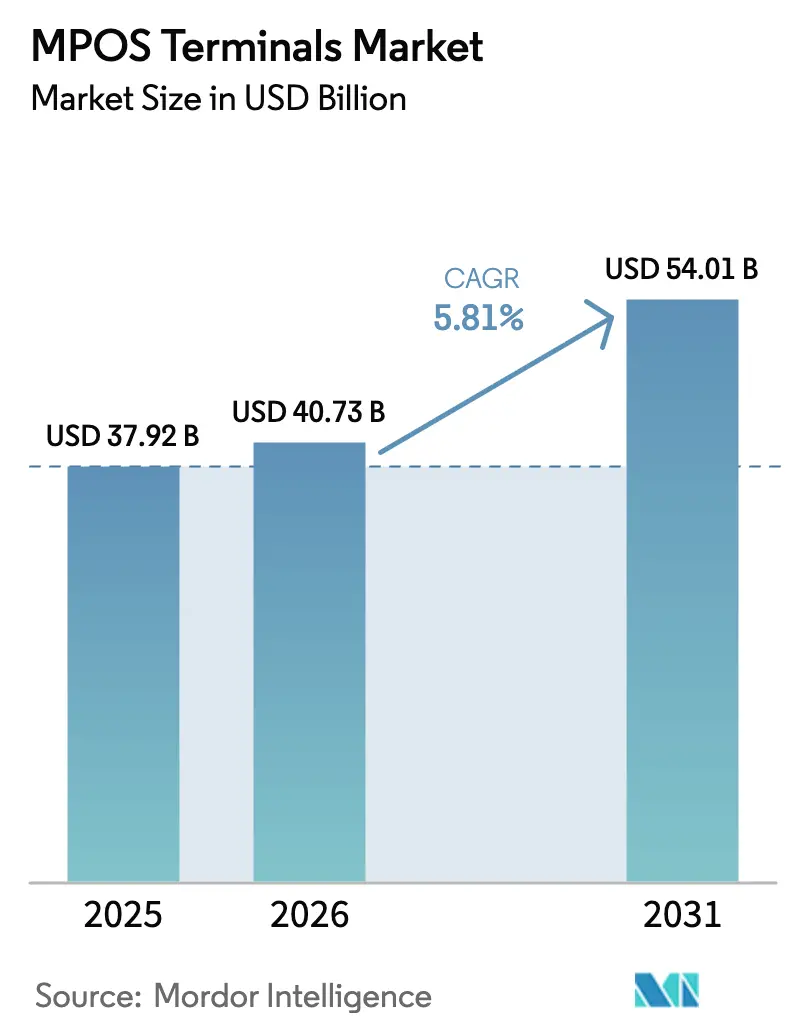
| Tamanho do Mercado (2026) | 40.73 Bilhões de dólares |
| Tamanho do Mercado (2031) | 54.01 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.81 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
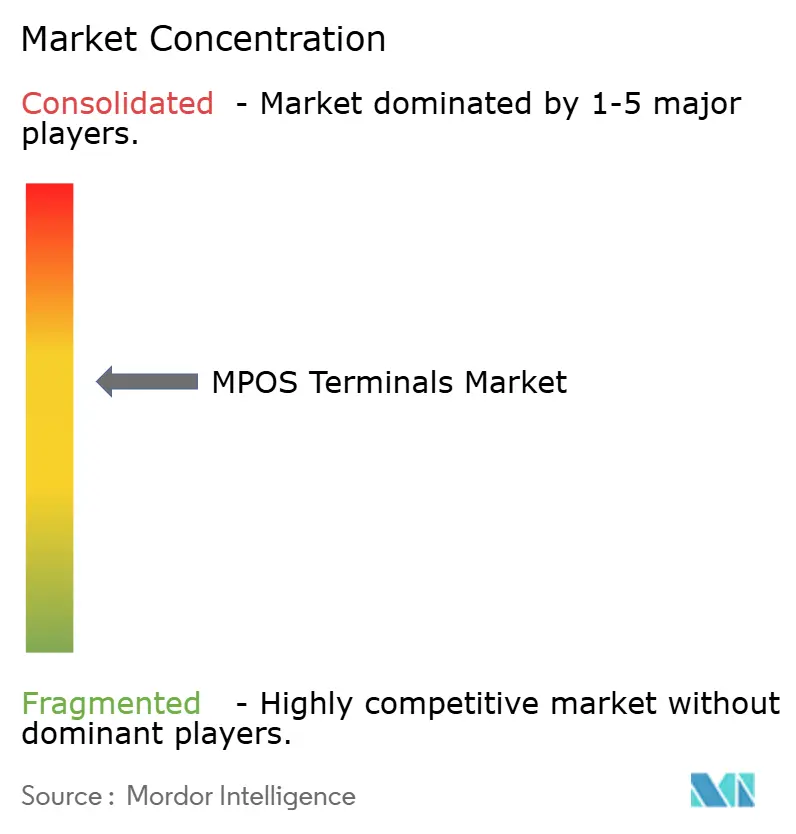
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Terminais MPOS por Mordor Intelligence
O tamanho do mercado de terminais MPOS está projetado para expandir de USD 37,92 bilhões em 2025 e USD 40,73 bilhões em 2026 para USD 54,01 bilhões até 2031, registrando um CAGR de 5,81% entre 2026 e 2031. A certificação de toque no telefone exclusivamente por software está eliminando a necessidade de hardware dedicado de nível básico, enquanto os regulamentos de Autenticação Forte do Cliente biométrica na Europa estão prolongando os ciclos de renovação para dispositivos premium. Os players de plataforma agora agrupam empréstimos de capital de giro e análise de dados com a aceitação de pagamentos, elevando os custos de migração para os comerciantes e comprimindo as margens dos fornecedores de hardware puro. Regionalmente, a Ásia-Pacífico está ditando o ritmo com trilhos de pagamento em tempo real e aceitação de QR que aceleram o cadastramento de novos comerciantes, enquanto a Europa é um mercado de substituição orientado por conformidade e a América do Norte está se aproximando dos limites de penetração. A implantação baseada em nuvem continua ganhando preferência porque o cadastramento sem despesas de capital, as atualizações automatizadas de PCI DSS e os lançamentos instantâneos de recursos são mais valiosos para os micropagadores do que o controle local da infraestrutura.
Principais Conclusões do Relatório
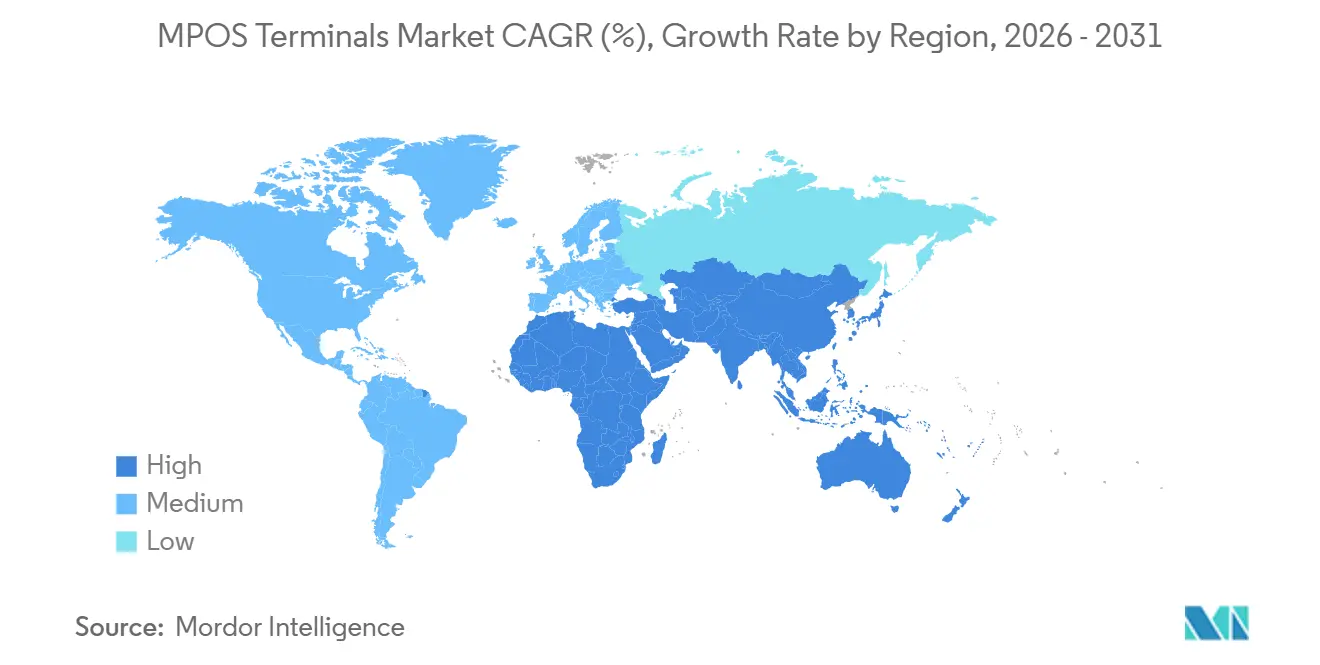
- Por geografia, a Ásia-Pacífico liderou com 29,41% da participação do mercado de terminais MPOS em 2025; está projetada para expandir a um CAGR de 6,02% até 2031.
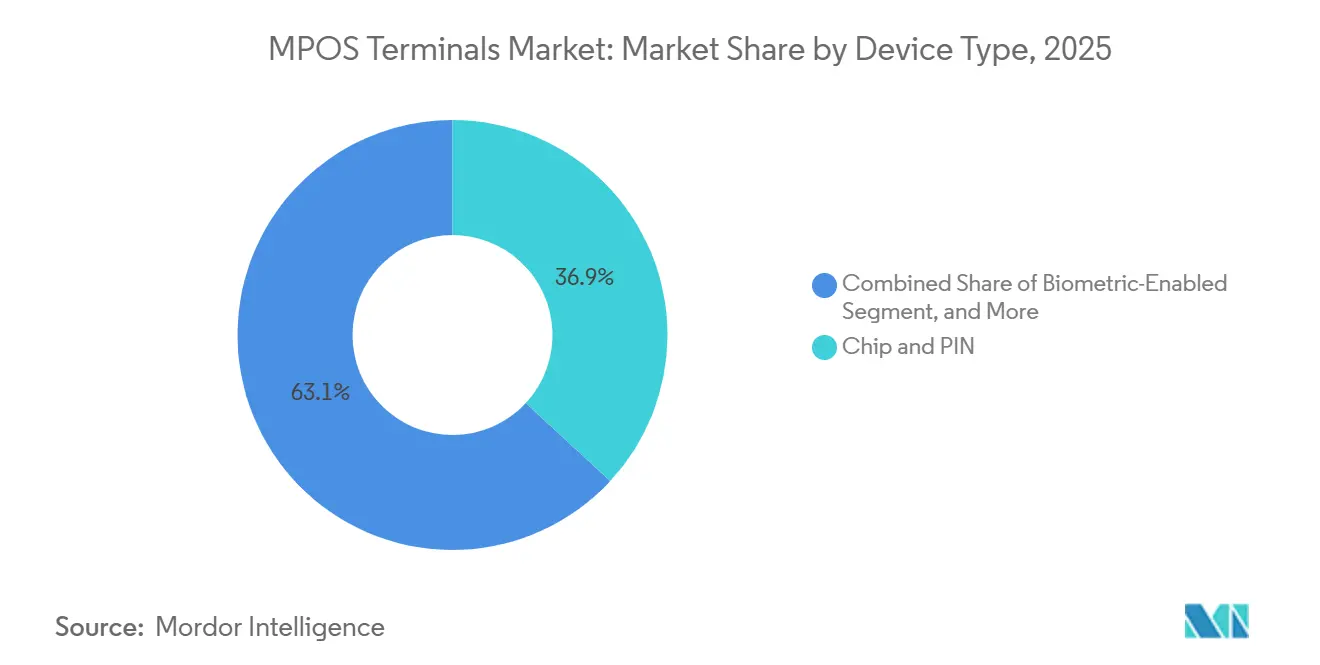
- Por tipo de dispositivo, chip e PIN deteve 36,89% da participação do mercado de terminais MPOS em 2025, enquanto os dispositivos habilitados para biometria têm previsão de crescer a um CAGR de 9,13% até 2031.
- Por modo de pagamento, as transações baseadas em contato retiveram 76,67% da participação do tamanho do mercado de terminais MPOS em 2025, mas os modos sem contato estão avançando a um CAGR de 8,34% até 2031.
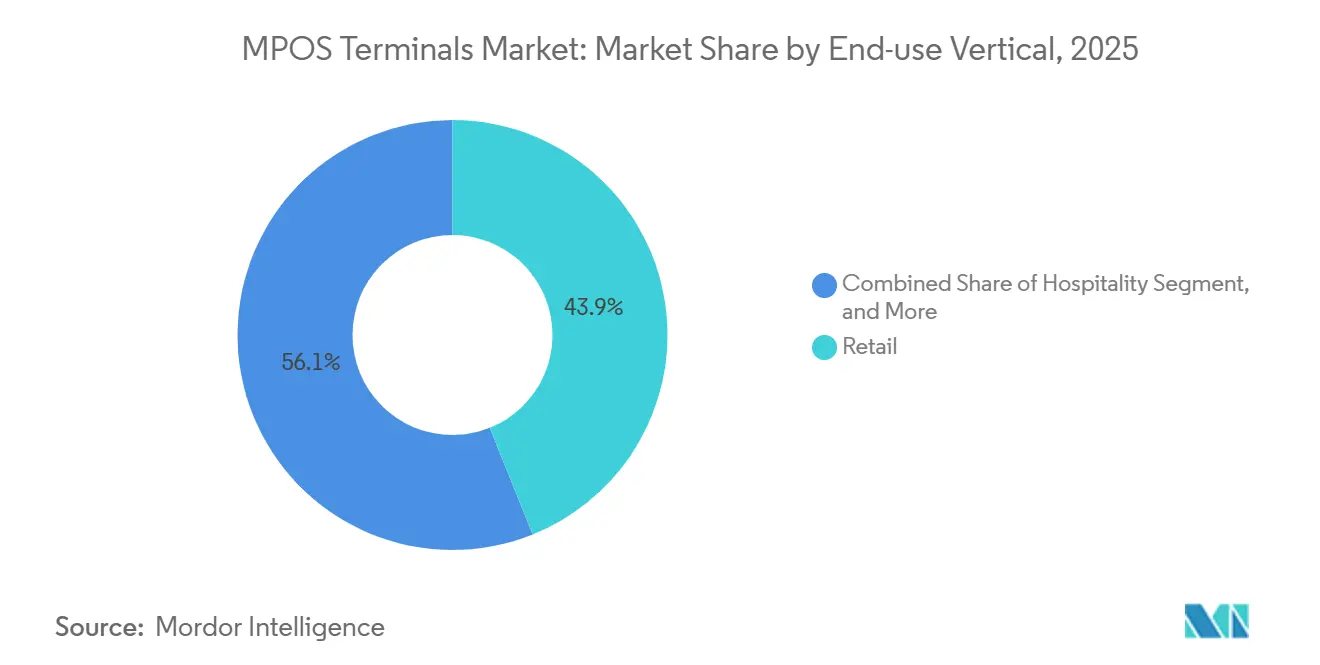
- Por setor do usuário final, o varejo representou 43,92% da participação do tamanho do mercado de terminais MPOS em 2025, enquanto a hotelaria está avançando a um CAGR de 6,47% até 2031.
- Por modo de implantação, as soluções locais comandaram 70,59% da participação do tamanho do mercado de terminais MPOS em 2025, mas as plataformas baseadas em nuvem estão crescendo a um CAGR de 7,21% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | PRAZO DE IMPACTO |
|---|---|---|---|
| Ubiquidade do Hardware de Aceitação de Cartões de Baixo Custo | +1.2% | Global - maior na Ásia-Pacífico e América do Sul | Curto prazo (≤ 2 anos) |
| Aceleração da Migração do Consumidor para Pagamentos Sem Contato e por Carteira Eletrônica | +1.5% | Global - liderado pela Europa e Ásia-Pacífico, América do Norte em recuperação | Médio prazo (2-4 anos) |
| Certificação de Toque no Telefone no Dispositivo Desbloqueando Soluções de Smartphone como Terminal de Pagamento | +0.9% | Global - ganhos iniciais na Europa, América do Norte, Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Lançamento Rápido de Análises de Valor Agregado para Micropagadores | +0.7% | Global - mais forte na América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| Mandatos de Autenticação Forte do Cliente Biométrica sob PSD2 Impulsionando a Renovação de Hardware | +0.6% | Europa com repercussão no Oriente Médio e Ásia-Pacífico selecionada | Longo prazo (≥ 4 anos) |
| Habilitação de BNPL na Loja Exigindo Atualizações de Firmware de Terminais MPOS | +0.5% | América do Norte e Europa, expandindo para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Ubiquidade do Hardware de Aceitação de Cartões de Baixo Custo
Leitores de nível básico com preço abaixo de USD 50 desbloquearam a aceitação para vendedores ambulantes, varejistas temporários e trabalhadores da economia gig que anteriormente operavam apenas com dinheiro. Square, SumUp e PayPal Zettle listam dongles abaixo de USD 50, e os fabricantes contratados da Ásia-Pacífico agora fornecem unidades de marca branca a menos de USD 30 na saída da fábrica, acelerando a penetração nas cidades de segundo nível da Índia e no setor de varejo informal do Sudeste Asiático.[1]Block Inc., "Relações com Investidores," investors.block.xyz A comoditização de dispositivos está forçando os fornecedores a se reposicionarem em direção a assinaturas de maior margem para painéis de análise, integração de fidelidade e financiamento incorporado, reduzindo a dependência do lucro bruto de hardware. As mensagens ISO 20022 e as especificações EMVCo garantem a interoperabilidade, eliminando o bloqueio de fornecedor e aguçando a concorrência de preços.
Aceleração da Migração do Consumidor para Pagamentos Sem Contato e por Carteira Eletrônica
A Irlanda registrou carteiras móveis em 58,2% do valor no ponto de venda durante o primeiro semestre de 2025, e 92% dos pagamentos com cartão no Reino Unido foram por toque em 2024. Para os comerciantes, um toque de 15 segundos substitui uma entrada de PIN de 30 a 45 segundos, reduzindo filas e custos de mão de obra em restaurantes de serviço rápido. Os estabelecimentos de hotelaria relatam 10 a 15% mais rapidez na rotatividade de mesas quando os terminais NFC à mesa eliminam as viagens ao caixa. A vantagem para os fornecedores de terminais MPOS é uma onda de substituição acelerada por hardware com capacidade sem contato, embora a mesma preferência do consumidor também torne o SoftPOS viável, exercendo pressão descendente sobre as vendas de dispositivos de nível básico.
Certificação de Toque no Telefone no Dispositivo Desbloqueando Soluções de Smartphone como Terminal de Pagamento
O PCI MPoC v1.1, lançado em novembro de 2024, formalizou a segurança para aceitação de pagamentos por software em smartphones comerciais, eliminando o requisito de dongle para muitos micropagadores. O Apple Tap to Pay permite que pequenas empresas baixem um aplicativo, passem pelo KYC e comecem a aceitar pagamentos no mesmo dia, sem custo de hardware além de um telefone habilitado para NFC.[2]Apple Newsroom, "Apple Apresenta Tap to Pay no iPhone," apple.com A Visa e a Mastercard certificaram desde então dezenas de aplicativos SoftPOS baseados em Android, ampliando a disponibilidade na Europa e na América do Norte. Ao reduzir o custo total de aceitação a hardware de custo quase zero e processamento abaixo de 2%, o SoftPOS está posicionado para capturar até um quinto do cadastramento de novos micropagadores na Europa até 2027.
Lançamento Rápido de Análises de Valor Agregado para Micropagadores
Os terminais evoluíram para centros de inteligência de negócios que apresentam divisões de receita em tempo real, mapas de calor de horários de pico e alertas de estoque. O Square Dashboard, a análise de restaurantes do Toast, a integração Clover-QuickBooks e o Shopify POS monetizam cada um os insights premium a USD 20-50 por mês, um múltiplo de margem em relação às vendas de hardware.[3]Shopify, "Recursos do Shopify POS," shopify.com/pos Os micropagadores sem equipe financeira dedicada agora podem otimizar estratégias de precificação, pessoal e promoção, traduzindo dados em ganhos imediatos de lucratividade. A maior fidelização impulsiona a retenção e mantém o volume de pagamentos na plataforma, contrabalançando a erosão de margem no hardware.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | PRAZO DE IMPACTO |
|---|---|---|---|
| SoftPOS de Toque no Telefone Emergente Canibalizando o Hardware Dedicado de Terminais MPOS | -0.8% | Global - mais agudo na Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Migração Onerosa para Conformidade com PCI MPoC e PCI v6 | -0.6% | Global - afeta todos os fabricantes de hardware | Médio prazo (2-4 anos) |
| Banda Larga e Energia Irregulares em Mercados Rurais | -0.4% | África emergente, Sul da Ásia, América do Sul rural | Longo prazo (≥ 4 anos) |
| Preocupações Persistentes com Segurança e Fraude | -0.3% | Global - maior escrutínio na Europa e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
SoftPOS de Toque no Telefone Emergente Canibalizando o Hardware Dedicado de Terminais MPOS
O SDK exclusivamente por software da Stripe, o Apple Tap to Pay e o SoftPOS Android da Adyen e da Worldline eliminam a compra de hardware de USD 50 a 150 para pequenos comerciantes, substituindo smartphones existentes por terminais separados. Os micropagadores e fornecedores sazonais que processam menos de 100 transações por mês são particularmente atraídos pelo cadastramento sem despesas de capital. A adoção de SoftPOS na Europa pode atingir 15 a 20% das novas contas de comerciantes até 2027, erodindo a demanda por dispositivos de nível básico.[4]Banco Central Europeu, "Estatísticas de Pagamento," ecb.europa.eu Os fornecedores estabelecidos estão respondendo enfatizando unidades de balcão com impressoras, displays para clientes e leitores biométricos que os smartphones não conseguem replicar, mas o segmento de alto volume e baixa margem já está migrando para o software.
Migração Onerosa para Conformidade com PCI MPoC e PCI v6
O PCI PTS POI v6.0 adiciona inicialização segura, firmware criptografado e armazenamento de chaves de hardware, aumentando a complexidade do design e elevando as taxas de certificação para USD 50.000 a 150.000 por modelo. O prazo de conformidade foi adiado de janeiro de 2025 para junho de 2026, mas os fabricantes menores ainda enfrentam atrasos de 6 a 12 meses nos testes e correm o risco de estoque encalhado se as aprovações atrasarem. Enquanto isso, o PCI MPoC adiciona custos de conformidade paralelos para fornecedores que oferecem SoftPOS, multiplicando os orçamentos de P&D. Grandes players como VeriFone, PAX Technology e Ingenico podem amortizar despesas em volume global, enquanto os fabricantes de equipamentos originais regionais enfrentam compressão de margem ou pressões de saída.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Dispositivo:
Autenticação Biométrica Impulsiona a Expansão do Segmento PremiumO chip e PIN deteve 36,89% da participação do mercado de terminais MPOS em 2025, sublinhando seu enraizamento em ambientes regulamentados. Os leitores biométricos, no entanto, estão registrando um CAGR de 9,13% até 2031 após o PSD2 elevar os limites de autenticação, alimentando a demanda por terminais de reconhecimento de impressão digital ou facial em toda a Europa. O tamanho do mercado de terminais MPOS alocado a dispositivos biométricos, portanto, aumenta desproporcionalmente à medida que os comerciantes absorvem preços unitários 30 a 40% mais altos para reduzir estornos e alinhar-se com as regras de proteção de dados. Os modelos de tarja magnética e somente chip de baixo recurso agora ocupam um nicho residual, principalmente em países com migração EMV atrasada. Com o tempo, a concorrência de dispositivos está mudando da tecnologia de interface para a sofisticação de autenticação, com sensores certificados FIDO e algoritmos de preservação de privacidade emergindo como diferenciadores de produto.
A ênfase premium está atraindo fornecedores especializados como a Next Biometrics, que implantou sensores de impressão digital em terminais vietnamitas, e a PopID, que pilotou sistemas de pagamento por autenticação facial nos Emirados Árabes Unidos. Os fornecedores estabelecidos estão integrando módulos semelhantes para defender a participação, enquanto as plataformas de software vinculam a prontidão biométrica a recursos de valor agregado como verificação de idade e autoatendimento. Os comerciantes sensíveis a custos em ambientes de baixa fraude mantêm o chip e PIN, enquanto os segmentos de maior valor migram para modelos com biometria incorporada para equilibrar segurança e experiência do usuário.


Por Modo de Pagamento:
Os Ganhos Sem Contato Aceleram Apesar da Dominância Baseada em ContatoAs transações baseadas em contato retiveram 76,67% da participação em 2025, mas o volume sem contato está expandindo a um CAGR de 8,34%, quase 1,5 vezes o crescimento geral do mercado de terminais MPOS. A familiaridade do consumidor com cartões de toque e carteiras móveis atingiu um ponto de inflexão, exemplificado pelas 3,4 bilhões de transações sem contato móvel do Canadá em 2024 e pela taxa de toque de 92% do Reino Unido. Para permanecerem competitivos, os comerciantes estão acelerando os ciclos de renovação de terminais para modelos habilitados para NFC ou adotando SoftPOS que aproveita a antena integrada nos smartphones.
Velocidade e conveniência impulsionam essa migração. Os toques sem contato têm em média 15 segundos em comparação com até 45 segundos para a entrada de PIN, traduzindo-se em filas mais curtas e maior rendimento no varejo e na hotelaria. Embora os segmentos orientados por conformidade, como combustível ou emissão de ingressos de alto valor, sustentem os métodos baseados em contato, espera-se que o prêmio de crescimento para o sem contato continue se ampliando à medida que os ecossistemas de carteira móvel expandem recursos de fidelidade, cupom e identidade digital que aprofundam o engajamento do usuário.
Por Setor do Usuário Final:
A Hotelaria Lidera o Crescimento enquanto o Varejo Mantém a ParticipaçãoAs reservas do varejo representaram 43,92% do tamanho do mercado de terminais MPOS em 2025 devido ao volume de transações e à ubiquidade geográfica. A hotelaria, no entanto, está no caminho para um CAGR de 6,47% até 2031, catalisada por pagamentos à mesa que melhoram a rotatividade de mesas em 10 a 15% e aumentam a captura de gorjetas por meio de telas de gorjeta sugerida. A participação do mercado de terminais MPOS comandada pela hotelaria está, portanto, crescendo mais rapidamente do que sua contagem de transações subjacente, refletindo múltiplos terminais por estabelecimento em vez de pontos únicos de checkout.
Além dos restaurantes, os hotéis estão adotando unidades portáteis de check-in, e os estádios estão migrando as concessões para quiosques móveis. A saúde é outro bolso de crescimento, integrando módulos de terminais MPOS em conformidade com HIPAA em software de gestão de consultórios para captura de copagamento de pacientes. As frotas de transporte incorporam leitores em handhelds de motoristas para captura de pagamento de comprovante de entrega, enquanto as operações de estacionamento adaptam máquinas de pagamento no local com módulos sem contato. Esses fluxos de trabalho especializados destacam uma mudança da aceitação genérica de pagamentos para a implantação de terminais específicos de processo que monetiza conveniência e insights de dados.
Por Modo de Implantação:
SaaS Baseado em Nuvem Ganha Terreno pelo Apelo de Zero Despesas de CapitalA infraestrutura local ainda detinha 70,59% da participação em 2025, mas a adoção da nuvem está acelerando a um CAGR de 7,21% com base em zero despesas de capital inicial, atualizações automáticas de PCI e cadências rápidas de lançamento de recursos. Stripe, Adyen e Square provisionam novos comerciantes em horas, agrupando processamento de pagamentos, análises e liquidação em uma única interface de assinatura. O tamanho do mercado de terminais MPOS vinculado a modelos de nuvem está crescendo mais rapidamente do que o mercado geral à medida que os micropagadores preferem a economia de pagamento conforme o uso.
A conectividade continua sendo a restrição. A Índia rural, a Indonésia e a África Subsaariana, onde a penetração de banda larga fica abaixo de 40%, ainda dependem de dispositivos locais ou híbridos que armazenam transações offline. Os fornecedores estão mitigando o risco com módulos de SIM duplo, armazenamento local e bases de carregamento solar, mas esses recursos elevam o custo do dispositivo e complicam o estoque. Com o tempo, a implantação do 5G e o backhaul por satélite aliviarão a restrição, estendendo a predominância do SaaS para regiões atualmente mal atendidas.
Análise Geográfica
Mercado de Terminais MPOS na Ásia-Pacífico
A Ásia-Pacífico contribuiu com 29,41% da receita global em 2025 e tem previsão de registrar um CAGR de 6,02% até 2031, o mais elevado entre todas as regiões. O impulso decorre do UPI da Índia, que registrou 16,73 bilhões de transações em dezembro de 2024, e do Alipay Plus da China, que permite que comerciantes tailandeses, malaios e indonésios aceitem pagamentos de visitantes chineses via código QR sem necessidade de novo hardware. Japão e Coreia do Sul estão migrando da tarja magnética para NFC antes dos encerramentos regulatórios, enquanto a penetração de pagamentos por aproximação na Austrália supera 95%. A banda larga rural na Índia e na Indonésia permanece abaixo de 40%, e a instabilidade no fornecimento de energia em Bangladesh e no Vietnã limita as implantações sempre ativas.
Mercado de Terminais MPOS na América do Norte
A América do Norte ocupa a segunda posição em tamanho. A antecipação da mudança de responsabilidade EMV na região concentrou as atualizações de hardware em um período anterior, de modo que a demanda atual gira em torno da substituição de unidades legadas por modelos com tecnologia sem contato e biometria. Os 3,4 bilhões de pagamentos móveis por aproximação no Canadá em 2024 demonstram a adoção pelos consumidores, e o processo de integração de comerciantes impulsionado pelo fintech no México acrescenta espaço incremental de crescimento. O crescimento é estável, mas fica atrás da Ásia-Pacífico, refletindo a maturidade do mercado e a elevada penetração já existente.
Mercado de Terminais MPOS na EMEA e na América do Sul
A trajetória da Europa depende da Autenticação Forte de Clientes prevista na PSD2, que está impulsionando a renovação de hardware premium mesmo com o SoftPOS canibalizando as faixas de entrada. Mercados como França e Alemanha estão adaptando terminais com sensores de impressão digital para atender aos limites de isenção, enquanto microcomerciantes adotam a aceitação baseada em smartphone para evitar desembolsos de capital. A América do Sul é impulsionada pelo sistema de pagamento instantâneo Pix do Brasil, que superou 40 bilhões de transferências em 2024, integrando a aceitação por QR diretamente ao software de ponto de venda. O Oriente Médio se beneficia dos investimentos em cidades inteligentes nos Emirados Árabes Unidos e da Visão 2030 da Arábia Saudita, enquanto a África permanece limitada pela disponibilidade de energia, forçando implantações híbridas com prioridade offline, apesar dos robustos ecossistemas de pagamento móvel.

Panorama regulatório
O ambiente regulatório para terminais MPOS está ancorado em padrões de segurança de cartões e mandatos de autenticação de pagamentos que moldam o design dos produtos e os ciclos de renovação. O PCI Security Standards Council avançou os requisitos para aceitação de software e hardware, incluindo o PCI MPoC v1.1 lançado em novembro de 2024 e a mudança mais ampla em direção a novas linhas de base PCI. Na Europa, a autenticação forte do cliente da PSD2 continua a influenciar a adoção de dispositivos com capacidade biométrica em categorias de comerciantes regulamentadas. Ao mesmo tempo, especificações de esquema e interoperabilidade, incluindo EMVCo e ISO 20022, reduzem a dependência de soluções proprietárias, mas aumentam a necessidade de certificação consistente e aplicação de patches ao longo do ciclo de vida.
As expectativas de conformidade também estão se expandindo além da segurança de pagamentos, alcançando a integridade de software e a conduta dos comerciantes. Em junho de 2026, o Reino Unido abriu uma consulta sobre controles de supressão eletrônica de vendas para sistemas EPOS/MPOS, o que aponta para expectativas técnicas mais rígidas para software de varejo e tem implicações para os requisitos de registro, relatórios e auditabilidade das plataformas MPOS. Separadamente, a atividade de fiscalização aumentou o escrutínio sobre os operadores de plataformas, com ações de acordo judicial (consent-judgment) em 2026 envolvendo a Block Inc. em nível estadual nos Estados Unidos, ressaltando que o onboarding, as divulgações e a gestão de conformidade podem afetar os ecossistemas de aceitação de pagamentos junto com as certificações de dispositivos.
Análise da cadeia de valor
A cadeia de valor de MPOS abrange fornecedores de componentes, incluindo controladores NFC, elementos seguros, sensores biométricos, baterias e telas, passando por OEMs e ODMs de dispositivos, órgãos de certificação e testes, redes de pagamento, adquirentes e facilitadores de pagamento, plataformas de software e canais voltados ao comerciante. A fabricação e a montagem final permanecem concentradas na Ásia, enquanto os elementos críticos de segurança e as pilhas de firmware dependem de silício especializado e processos de gerenciamento de chaves criptográficas. Uma parcela crescente do valor está acima do hardware, incluindo gerenciamento de dispositivos em nuvem, análises e serviços financeiros incorporados agrupados com a aceitação de pagamentos.
A certificação atua como uma função de controle que pode atrasar lançamentos e moldar decisões de lista de materiais, especialmente à medida que os fornecedores executam caminhos paralelos para terminais de hardware e SoftPOS baseado em smartphone. Em janeiro e fevereiro de 2026, a European Card Payment Cooperation (ECPC) publicou documentos de certificação de kernel de contactless CPACE para configurações PAX e VeriFone, ilustrando como programas de certificação adjacentes ao esquema influenciam quais modelos de dispositivos e kernels de software podem ser implantados nos ecossistemas de adquirência. Do lado da demanda, adquirentes e players de plataforma cada vez mais desvinculam a aquisição de dispositivos dos contratos de processamento, usando portfólios de hardware multifornecedor enquanto monetizam a distribuição, a liquidação e as assinaturas de software.
Cenário Competitivo
A concorrência é moderada em concentração, mas intensa nas camadas de valor agregado da plataforma. O Square da Block, o Clover da Fiserv e a pilha específica para restaurantes do Toast empregam o hardware como porta de entrada para receita recorrente de software, incluindo análises, folha de pagamento e empréstimos de capital de giro que elevam os custos de migração. Os fabricantes de dispositivos tradicionais como VeriFone e PAX Technology fornecem cada vez mais unidades de marca branca para agregadores de fintech, preservando volumes de escala enquanto cedem os pontos de contato diretos com os comerciantes. As margens brutas de hardware foram comprimidas de cerca de 40% há uma década para cerca de 15 a 20% hoje, obrigando todos os players a depender de assinaturas e taxas de processamento em vez de vendas unitárias.
O espaço estratégico persiste em saúde, transporte e mercados emergentes rurais. Menos de 30% das pequenas clínicas médicas dos Estados Unidos têm captura de pagamento moderna no ponto de atendimento porque a conformidade com HIPAA e as integrações de faturamento legado aumentam o atrito de adoção. Os operadores de logística precisam de leitores portáteis interoperáveis para liquidação de comprovante de entrega, mas o segmento permanece fragmentado em soluções proprietárias. A Índia rural, a Indonésia e a África Subsaariana ainda preferem dispositivos híbridos com prioridade offline, criando pontos de entrada para fornecedores capazes de combinar carregamento solar e armazenamento offline com análises em nuvem.
As startups estão aproveitando preços e velocidade de liquidação para avançar sobre os incumbentes. A Yoco da África do Sul oferece processamento sem taxa mensal e liquidação no mesmo dia para 400.000 micropagadores, enquanto a myPOS da Europa Oriental agrupa contas IBAN e pagamentos instantâneos em toda a Área Econômica Europeia. O Square Capital emprestou USD 4,1 bilhões a comerciantes em 2025, e o Toast Capital expandiu os empréstimos de capital de giro além dos Estados Unidos, vinculando as taxas de financiamento ao volume de pagamentos. A disputa está gradualmente mudando dos recursos do dispositivo para a amplitude dos serviços financeiros incorporados.
Líderes do Setor de Terminais MPOS
Block Inc. (Square)
Fiserv Inc. (Clover)
VeriFone Inc.
PAX Technology Ltd.
Newland Payment Technology
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Terminais MPOS
- Block Inc. (Square)
- Fiserv Inc. (Clover)
- VeriFone Inc.
- PAX Technology Ltd.
- Newland Payment Technology
- BBPOS Ltd.
- SumUp Payments Ltd.
- PayPal Zettle
- Adyen N.V.
- Lightspeed Commerce Inc.
- Shopify Inc. (Shop POS)
- Toast Inc.
- NCR Voyix Corp.
- HP Development Company L.P.
- NEC Corporation
- Panasonic Holdings Corp.
- Spectra Technologies India Pvt Ltd.
- Posiflex Technology Inc.
- Oracle Micros Systems
- North American Bancard (PayAnywhere)
- Yoco Technologies Pty Ltd.
- myPOS World Ltd.

Oportunidades de mercado e perspectivas futuras
As oportunidades estão cada vez mais concentradas na distribuição liderada por plataformas, em que o hardware MPOS é empacotado com software, financiamento e ferramentas omnicanal, elevando o valor vitalício do comerciante à medida que o preço dos dispositivos de entrada se comprime. As divulgações da Fiserv sobre a expansão das capacidades dos comerciantes por meio de ativos adjacentes a pagamentos reforçam a relevância de ofertas integradas, incluindo pedidos, fidelidade e engajamento digital, para ecossistemas do tipo Clover. Para os OEMs de hardware, ainda há espaço em branco em casos de uso premium e regulamentados, onde dispositivos dedicados ainda são preferidos, incluindo autenticação biométrica sob pressão de autenticação forte do cliente na Europa e configurações de balcão que exigem periféricos como impressoras, scanners e displays para o cliente que os smartphones não replicam.
Uma segunda área de oportunidade centra-se em atualizações impulsionadas por conformidade e na prontidão para certificação, que direcionam as compras de comerciantes e adquirentes para fornecedores capazes de sustentar cadências seguras de atualização de software e aprovar kernels regionais e linhas de base de segurança. As certificações ECPC CPACE publicadas no início de 2026 para implementações de kernel contactless PAX e VeriFone destacam o investimento contínuo em interoperabilidade contactless como pré-requisito comercial em partes da Europa. Ao mesmo tempo, a atenção governamental à integridade do software EPOS/MPOS, incluindo a consulta do Reino Unido sobre controles de supressão eletrônica de vendas em junho de 2026, cria demanda por registros de transação auditáveis, logs à prova de adulteração e integração mais estreita entre software de PDV e aceitação de pagamentos, dando aos ISVs e provedores de plataforma uma alavanca para se diferenciar por meio da conformidade desde a concepção, e não apenas pelo hardware.
Recent Industry Developments in Mercado de Terminais MPOS
- Junho de 2026: Verifone Victa Mobile disponível para pré-encomenda nos EUA e no Canadá como parte de uma parceria com a Shopify. A pré-encomenda amplia o acesso a POS móvel habilitado para nuvem e acelera o onboarding de comerciantes dentro do ecossistema Shopify-Verifone.
- Maio de 2026: integração da Newland NPT com a Fiserv após Carta de Aprovação para implantação na América do Norte. A habilitação da implantação na América do Norte por meio de infraestrutura pré-certificada apoia uma integração de parceiros mais fluida e acelera a adoção de MPOS para clientes da Newland e da Fiserv.
- Abril de 2026: lançamento do dispositivo PDV móvel inteligente PAX A920Pro PCI 7 (baseado em Android). O dispositivo baseado em Android entra no mercado mainstream e viabiliza integrações de software em todo o ecossistema e ciclos de renovação de hardware.


Mercado de Terminais MPOS Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este estudo, o mercado de terminais mPOS abrange terminais de aceitação de pagamentos usados na loja ou em trânsito que se conectam a dispositivos móveis ou permitem checkout liderado por dispositivos móveis. A receita é captada a partir do hardware do terminal e dos componentes de terminal incorporados relacionados, vendidos para uso comercial.
Exclusões de escopo: excluímos sistemas de PDV de balcão fixos, aplicativos de aceitação de pagamento puramente baseados em software e taxas de processamento de pagamento de back-end que não estejam vinculadas às vendas de terminais.
Visão geral da segmentação
- Por Tipo de Dispositivo
- Chip e PIN
- Chip e Assinatura
- Sem Contato e NFC
- Somente Tarja Magnética
- Habilitado para Biometria
- Por Modo de Pagamento
- Baseado em Contato
- Sem Contato
- Por Setor do Usuário Final
- Varejo
- Hotelaria
- Saúde
- Transporte e Logística
- Outros Setores do Usuário Final
- Por Modo de Implantação
- Local
- Baseado em Nuvem e SaaS
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para definir o enquadramento do mercado e ancorar o modelo a sinais de demanda visíveis antes de levar as premissas às entrevistas. Analisamos principalmente indicadores públicos de pagamentos e varejo, como atualizações de bancos centrais e reguladores, publicações de redes de cartões e da EMVCo, e estatísticas comerciais governamentais que mostram padrões de importação e exportação relacionados a terminais.
Também utilizamos fontes como Banco Mundial, FMI e OCDE para insumos macroeconômicos que afetam os gastos dos comerciantes, além de relatórios anuais e apresentações a investidores para compreender lançamentos de dispositivos e ênfases de canal. Quando necessário, bases de dados pagas foram usadas para dados financeiros de empresas, verificações de tendências de patentes e leituras comerciais em nível de remessa para validação direcional. As fontes listadas acima são apenas ilustrativas, e documentos e conjuntos de dados públicos adicionais foram consultados para coleta de dados, validação e esclarecimento.
Entrevistas primárias e pesquisas
Entrevistas primárias e pesquisas estruturadas foram usadas para testar preços, prazos de substituição e diferenças de adoção entre pequenos comerciantes, redes de varejo e vendedores de serviços de campo. Conversamos com uma variedade de participantes do ecossistema de dispositivos (incluindo fabricantes de terminais, distribuidores, adquirentes e provedores de soluções voltados ao comerciante) nas principais regiões, de modo que os sinais secundários pudessem ser verificados e fosse possível fechar lacunas no cronograma de implantação em nível de país.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 16% | Ásia-Pacífico: 38% |
| Nível médio: 44% | Líderes funcionais/de unidade: 34% | EMEA: 37% |
| Participantes menores: 20% | Gerentes: 50% | Américas: 25% |
Dimensionamento e previsão de mercado
A lógica central de dimensionamento usa uma construção top-down que reconstrói o pool de demanda endereçável a partir da digitalização dos comerciantes e da expansão dos pagamentos sem dinheiro, e então converte esse pool em valor de dispositivos usando premissas de adoção e substituição. Para manter os totais realistas, cruzamos os resultados com aproximações seletivas bottom-up, como o preço médio de venda (ASP) amostrado por classe de dispositivo multiplicado pelas colocações anuais estimadas de unidades, seguido por verificações de canal indicando onde as remessas estão concentradas.
As principais entradas que moldaram o modelo incluíram a penetração de contactless, os ciclos de certificação e conformidade EMV, o ritmo de onboarding de comerciantes em setores com forte presença de pequenas empresas, os prazos típicos de renovação de dispositivos e a progressão regional do ASP à medida que os dispositivos de entrada se tornam commodities. Para as previsões, nos apoiamos em análises de cenário sustentadas por consenso de especialistas sobre variáveis como o momento de aplicação regulatória, o risco de substituição por aceitação leve (soft acceptance) e o ritmo de novas adições de comerciantes. Onde o detalhe por país era escasso, usamos indicadores proxy de mercados semelhantes e ajustamos com base no retorno das entrevistas, de modo que a lacuna não inflasse mecanicamente o total global.
Validação de dados e ciclo de atualização
As estimativas são validadas por meio de triangulação entre sinais independentes, seguida de verificações de variância no nível regional e de dispositivo, de modo que os valores discrepantes não sejam carregados adiante. Se uma premissa-chave mudar, como uma redefinição súbita de preços ou uma mudança de prazo regulatório, o modelo é executado novamente e os especialistas relacionados são recontatados para confirmar se a mudança é temporária ou estrutural.
Antes de os números serem finalizados, é realizada uma revisão em múltiplas etapas para garantir que os cálculos, conversões e a lógica de crescimento sejam consistentes em toda a série temporal. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais capazes de alterar a demanda, os preços ou o comportamento de substituição. Imediatamente antes da entrega, uma nova revisão é concluída para que as atualizações públicas mais recentes sejam refletidas na visão final.
Tamanho do mercado de terminais mPOS segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para terminais mPOS podem parecer muito distantes entre si porque os autores nem sempre contabilizam os mesmos fluxos de receita, períodos de tempo ou definições de dispositivos, mesmo quando o rótulo do tema parece idêntico. As diferenças também vêm de como as mudanças no ASP são tratadas, com que rapidez os ciclos de substituição são presumidos e se o cronograma de implantação regional é validado com feedback de campo.
Algumas estimativas externas tendem a uma contabilização mais restrita, apenas de hardware, para leitores móveis, enquanto outras se estendem a infraestruturas de aceitação mais amplas e serviços de pagamento agrupados que vão além das vendas de terminais. Na estimativa da Mordor Intelligence, o mercado é limitado ao valor do dispositivo terminal (hardware e componentes de terminal incorporados), e os totais ano a ano são atualizados usando premissas de ASP e substituição específicas por região que foram verificadas com entrevistas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 40,73 bilhões de USD (2026) | |
| Editora de Setor A | 3,76 bilhões de USD (2024) | Usa uma definição de dispositivo mais restrita, que frequentemente corresponde a terminais POS móveis como unidades portáteis dedicadas, e pode excluir grandes volumes de acessórios mPOS pareados com smartphones e terminais inteligentes de maior valor, o que mantém o total menor. |
| Veículo de Relatórios de Negócios B | 32,20 bilhões de USD (2023) | Aplica um conjunto de inclusão mais amplo que pode misturar terminais mPOS com soluções de aceitação de pagamento mais abrangentes e premissas de crescimento mais rápido, além de estar ancorado em um ano-base anterior que não reflete a compressão de ASP mais recente. |
A dispersão entre os três números é explicada principalmente pelo que é contabilizado como venda de terminal e pela rapidez com que se presume que os preços e a substituição evoluem. Ao manter o escopo vinculado ao valor do dispositivo e testar rigorosamente essas entradas por meio de entrevistas e verificações cruzadas, nosso modelo permanece repetível e mais fácil de conciliar com os sinais observáveis de implantação e precificação.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de terminais MPOS em 2031?
O mercado de terminais MPOS tem previsão de atingir USD 54,01 bilhões até 2031.
Com que rapidez espera-se que o mercado de terminais MPOS cresça entre 2026 e 2031?
O mercado está projetado para avançar a um CAGR de 5,81% no período de 2026 a 2031.
Qual região está se expandindo mais rapidamente na adoção de terminais MPOS?
Espera-se que a Ásia-Pacífico registre o maior crescimento regional com um CAGR de 6,02% até 2031.
Por que os dispositivos MPOS biométricos estão ganhando força?
As regras de Autenticação Forte do Cliente na Europa e os esforços mais amplos de redução de fraude estão impulsionando um CAGR de 9,13% nas remessas de terminais habilitados para biometria.
O que é SoftPOS e por que é importante?
O software SoftPOS transforma smartphones habilitados para NFC em terminais de pagamento, eliminando custos separados de hardware e atraindo micropagadores que buscam aceitação sem despesas de capital.
Como os fornecedores estão compensando a redução das margens de hardware?
Os provedores agrupam análises, financiamento, folha de pagamento e ferramentas de estoque em pacotes de assinatura, deslocando a receita para software e serviços recorrentes de alta margem.
Página atualizada pela última vez em:



