
Tamaño y Participación del Mercado de Terminales MPOS
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
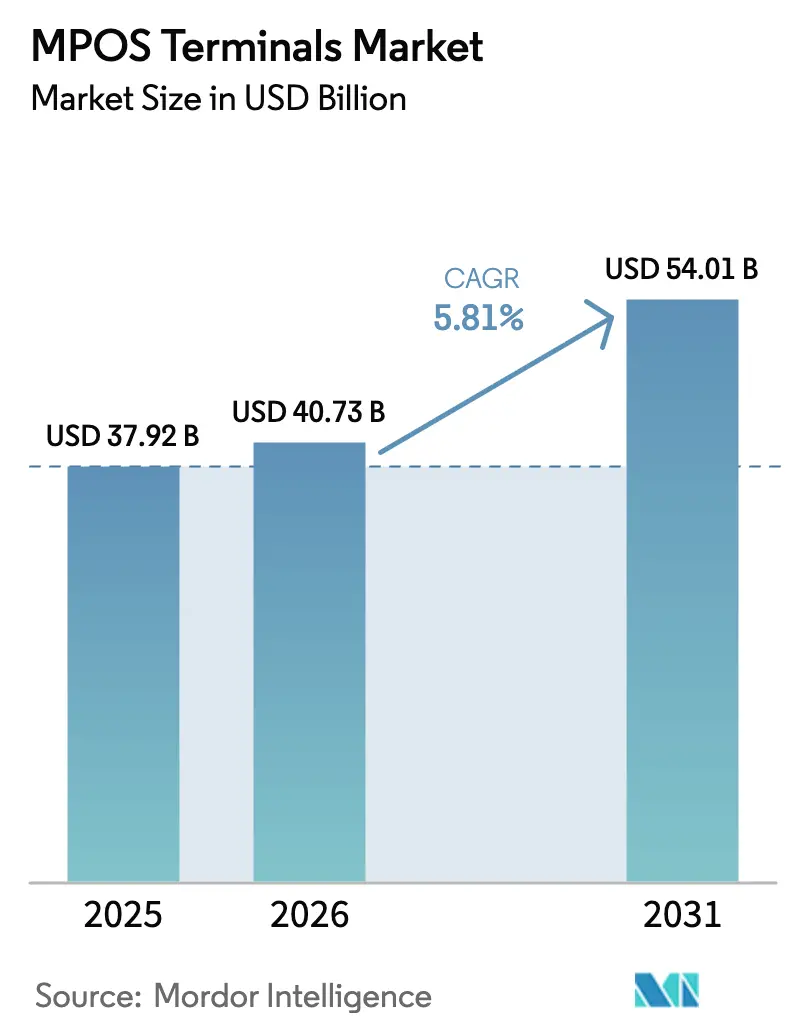
| Tamaño del Mercado (2026) | 40.73 Mil millones de dólares |
| Tamaño del Mercado (2031) | 54.01 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.81 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Terminales MPOS por Mordor Intelligence
Se proyecta que el tamaño del mercado de terminales MPOS se expanda desde USD 37,92 mil millones en 2025 y USD 40,73 mil millones en 2026 hasta USD 54,01 mil millones en 2031, registrando una CAGR del 5,81% entre 2026 y 2031. La certificación de pago por contacto solo mediante software está eliminando la necesidad de hardware dedicado de nivel básico, mientras que las regulaciones de Autenticación Reforzada de Clientes biométrica en Europa están extendiendo los ciclos de renovación para dispositivos premium. Los actores de plataformas ahora agrupan préstamos de capital de trabajo y análisis de datos con la aceptación de pagos, elevando los costos de cambio para los comerciantes y comprimiendo los márgenes para los proveedores de hardware puro. A nivel regional, Asia-Pacífico está marcando la pauta con rieles de pago en tiempo real y aceptación de códigos QR que aceleran la incorporación de nuevos comerciantes, mientras que Europa es un mercado de reemplazo impulsado por el cumplimiento normativo y América del Norte se acerca a los límites de penetración. La implementación basada en la nube sigue ganando preferencia porque la incorporación sin gasto de capital, las actualizaciones automatizadas de PCI DSS y los lanzamientos instantáneos de funciones son más valiosos para los microcomercianates que el control local de la infraestructura.
Conclusiones Clave del Informe
- Por geografía, Asia-Pacífico lideró con el 29,41% de la participación del mercado de terminales MPOS en 2025; se proyecta que se expanda a una CAGR del 6,02% hasta 2031.
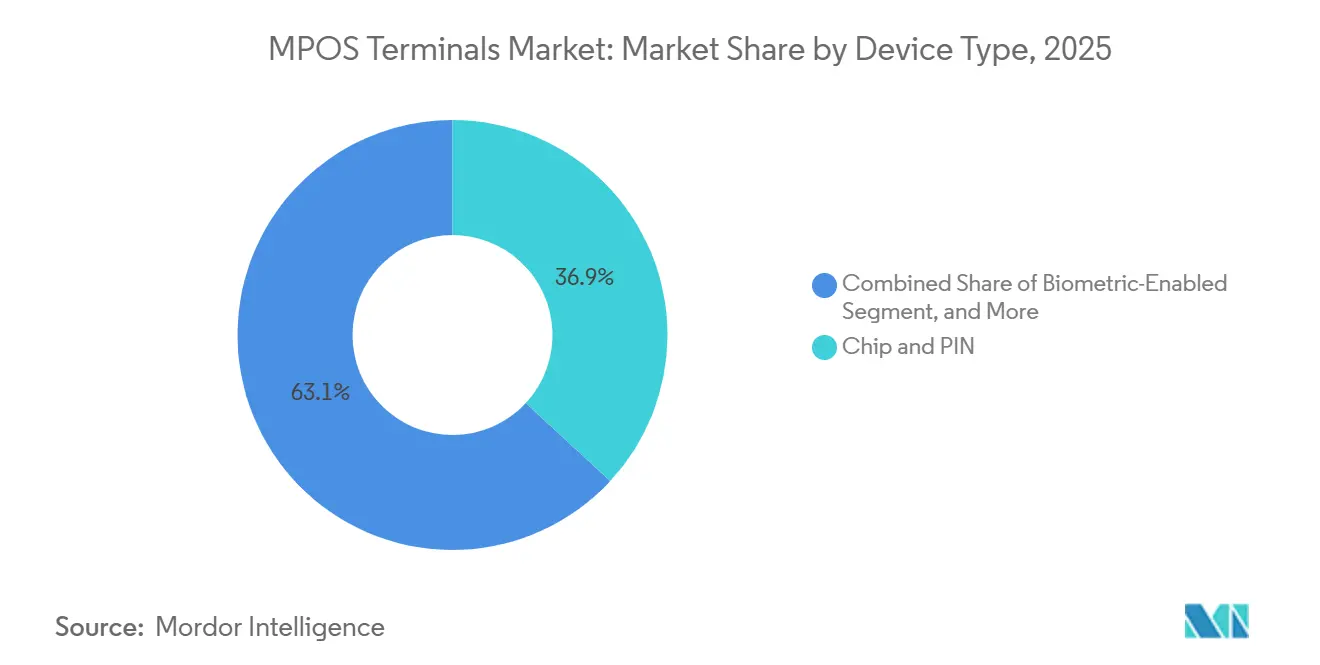
- Por tipo de dispositivo, chip y PIN mantuvo el 36,89% de la participación del mercado de terminales MPOS en 2025, mientras que se prevé que los dispositivos con biometría crezcan a una CAGR del 9,13% hasta 2031.
- Por modo de pago, las transacciones basadas en contacto retuvieron el 76,67% de la participación del tamaño del mercado de terminales MPOS en 2025, aunque los modos contactless avanzan a una CAGR del 8,34% hasta 2031.
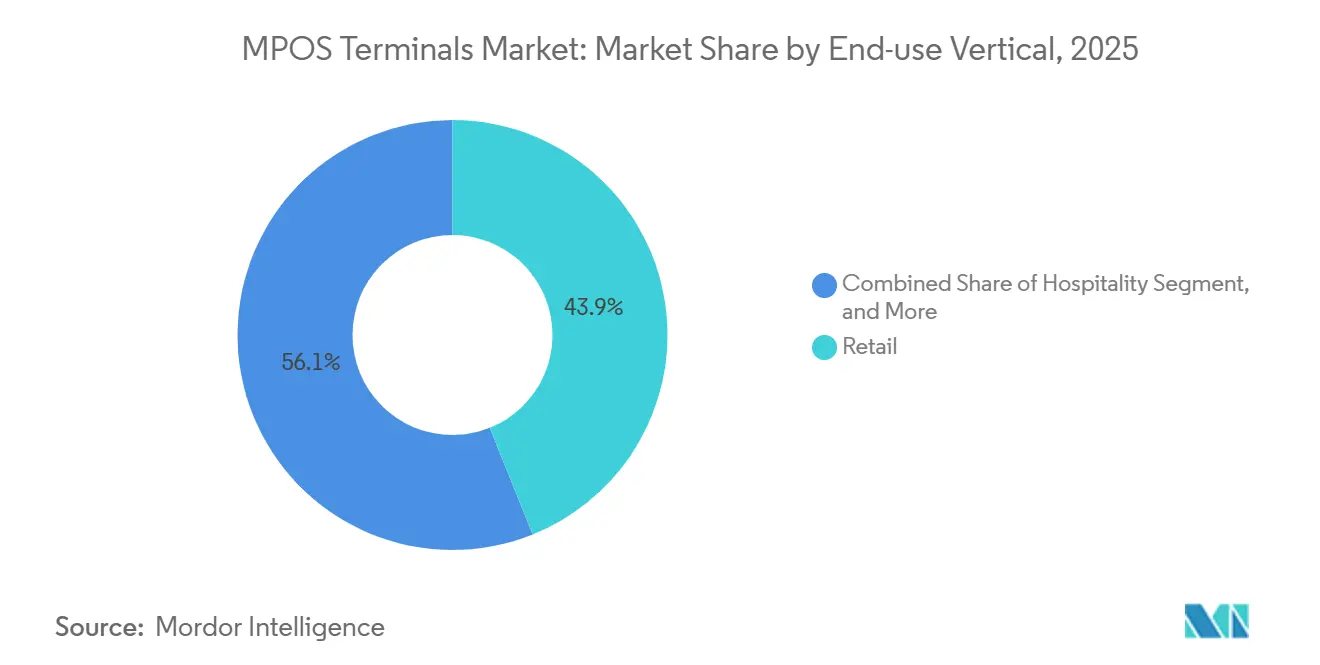
- Por industria del usuario final, el comercio minorista representó el 43,92% de la participación del tamaño del mercado de terminales MPOS en 2025, mientras que la hostelería avanza a una CAGR del 6,47% hasta 2031.
- Por modo de implementación, las soluciones locales comandaron el 70,59% de la participación del tamaño del mercado de terminales MPOS en 2025, pero las plataformas basadas en la nube están creciendo a una CAGR del 7,21% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Ubicuidad del Hardware de Aceptación de Tarjetas de Bajo Costo | +1.2% | Global - mayor en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Aceleración del Cambio del Consumidor hacia Pagos Contactless y Billeteras Electrónicas | +1.5% | Global - liderado por Europa y Asia-Pacífico, América del Norte en proceso de alcanzar | Mediano plazo (2-4 años) |
| Certificación de Pago por Contacto en Dispositivo que Desbloquea Soluciones de Smartphone como Terminal de Punto de Venta | +0.9% | Global - ganancias tempranas en Europa, América del Norte y Asia-Pacífico urbano | Mediano plazo (2-4 años) |
| Despliegue Rápido de Análisis de Valor Agregado para Microcomercianates | +0.7% | Global - más fuerte en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Mandatos de Autenticación Reforzada de Clientes Biométrica bajo PSD2 que Impulsan la Renovación de Hardware | +0.6% | Europa con efecto secundario en Oriente Medio y Asia-Pacífico selecto | Largo plazo (≥ 4 años) |
| Habilitación de BNPL en Tienda que Requiere Actualizaciones de Firmware de Terminales MPOS | +0.5% | América del Norte y Europa, expandiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Ubicuidad del Hardware de Aceptación de Tarjetas de Bajo Costo
Los lectores de nivel básico con precio inferior a USD 50 han desbloqueado la aceptación de pagos para vendedores ambulantes, minoristas emergentes y trabajadores de la economía colaborativa que anteriormente operaban solo con efectivo. Square, SumUp y PayPal Zettle ofrecen dongles por menos de USD 50, y los fabricantes por contrato de Asia-Pacífico ahora suministran unidades de marca blanca a menos de USD 30 en fábrica, acelerando la penetración en las ciudades de segundo nivel de India y el sector minorista informal del Sudeste Asiático.[1]Block Inc., "Relaciones con Inversores," investors.block.xyz La mercantilización de los dispositivos está obligando a los proveedores a pivotar hacia suscripciones de mayor margen para paneles de análisis, integración de programas de fidelización y financiamiento integrado, reduciendo la dependencia del margen bruto del hardware. La mensajería ISO 20022 y las especificaciones de EMVCo garantizan la interoperabilidad, eliminando el bloqueo de proveedores y agudizando la competencia de precios.
Aceleración del Cambio del Consumidor hacia Pagos Contactless y Billeteras Electrónicas
Irlanda registró billeteras móviles en el 58,2% del valor en el punto de venta durante el primer semestre de 2025, y el 92% de los pagos con tarjeta en el Reino Unido fueron por contacto en 2024. Para los comerciantes, un pago por contacto de 15 segundos reemplaza una entrada de PIN de 30 a 45 segundos, reduciendo las colas y los costos laborales en los restaurantes de servicio rápido. Los establecimientos de hostelería reportan turnos de mesa un 10-15% más rápidos cuando los terminales NFC en la mesa eliminan los desplazamientos a una caja registradora. La ventaja para los proveedores de terminales MPOS es una ola de reemplazo acelerada de hardware con capacidad contactless, aunque la misma preferencia del consumidor también hace viable el SoftPOS, ejerciendo presión a la baja sobre las ventas de dispositivos de nivel básico.
Certificación de Pago por Contacto en Dispositivo que Desbloquea Soluciones de Smartphone como Terminal de Punto de Venta
PCI MPoC v1.1, publicado en noviembre de 2024, formalizó la seguridad para la aceptación de pagos mediante software en smartphones comerciales, eliminando el requisito de dongle para muchos microcomercianates. Apple Tap to Pay permite a las pequeñas empresas descargar una aplicación, pasar el proceso de verificación de identidad y comenzar a aceptar pagos el mismo día, sin costo de hardware más allá de un teléfono con NFC habilitado.[2]Apple Newsroom, "Apple Presenta Tap to Pay en iPhone," apple.com Visa y Mastercard han certificado desde entonces docenas de aplicaciones SoftPOS basadas en Android, ampliando la disponibilidad en Europa y América del Norte. Al reducir el costo total de aceptación a hardware de costo casi nulo y procesamiento inferior al 2%, el SoftPOS está preparado para capturar hasta una quinta parte de la incorporación de nuevos microcomercianates en Europa para 2027.
Despliegue Rápido de Análisis de Valor Agregado para Microcomercianates
Los terminales han evolucionado hacia centros de inteligencia empresarial que muestran divisiones de ingresos en tiempo real, mapas de calor de horas pico y alertas de inventario. Square Dashboard, los análisis de restaurantes de Toast, la integración de Clover con QuickBooks y Shopify POS monetizan cada uno los análisis premium a USD 20-50 por mes, un múltiplo de margen respecto a las ventas de hardware.[3]Shopify, "Funciones de Shopify POS," shopify.com/pos Los microcomercianates sin personal financiero dedicado ahora pueden optimizar la estrategia de precios, dotación de personal y promociones, traduciendo los datos en ganancias inmediatas de rentabilidad. La mayor fidelización impulsa la retención y mantiene el volumen de pagos en la plataforma, contrarrestando la erosión de márgenes en el hardware.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| El SoftPOS de Pago por Contacto Emergente Canibalizando el Hardware Dedicado de Terminales MPOS | -0.8% | Global - más agudo en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Costosa Migración al Cumplimiento de PCI MPoC y PCI v6 | -0.6% | Global - afecta a todos los fabricantes de hardware | Mediano plazo (2-4 años) |
| Banda Ancha y Electricidad Deficientes en Mercados Rurales | -0.4% | África emergente, Asia del Sur, América del Sur rural | Largo plazo (≥ 4 años) |
| Preocupaciones Persistentes de Seguridad y Fraude | -0.3% | Global - mayor escrutinio en Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El SoftPOS de Pago por Contacto Emergente Canibalizando el Hardware Dedicado de Terminales MPOS
El SDK solo de software de Stripe, Apple Tap to Pay y el SoftPOS de Android de Adyen y Worldline eliminan la compra de hardware de USD 50-150 para los pequeños comerciantes, sustituyendo los smartphones existentes por terminales separados. Los microcomercianates y los vendedores de temporada que procesan menos de 100 transacciones al mes se sienten especialmente atraídos por la incorporación sin gasto de capital. La adopción de SoftPOS en Europa podría alcanzar el 15-20% de las nuevas cuentas de comerciantes para 2027, erosionando la demanda de dispositivos de nivel básico.[4]Banco Central Europeo, "Estadísticas de Pagos," ecb.europa.eu Los proveedores establecidos están respondiendo enfatizando las unidades de mostrador con impresoras, pantallas para clientes y lectores biométricos que los smartphones no pueden replicar, pero el segmento de alto volumen y bajo margen ya está migrando hacia el software.
Costosa Migración al Cumplimiento de PCI MPoC y PCI v6
PCI PTS POI v6.0 añade arranque seguro, firmware cifrado y almacenamiento de claves de hardware, aumentando la complejidad del diseño y elevando las tarifas de certificación a USD 50.000-150.000 por modelo. El plazo de cumplimiento se pospuso de enero de 2025 a junio de 2026, pero los fabricantes más pequeños aún enfrentan retrasos en las pruebas de 6 a 12 meses y corren el riesgo de tener inventario inmovilizado si las aprobaciones se retrasan. Mientras tanto, PCI MPoC añade costos de cumplimiento paralelos para los proveedores que ofrecen SoftPOS, multiplicando los presupuestos de I+D. Los actores de escala como VeriFone, PAX Technology e Ingenico pueden amortizar los gastos en volúmenes globales, mientras que los fabricantes de equipos originales regionales enfrentan compresión de márgenes o presiones de salida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Dispositivo:
La Autenticación Biométrica Impulsa la Expansión del Nivel PremiumChip y PIN mantuvo el 36,89% de la participación del mercado de terminales MPOS en 2025, lo que subraya su arraigo en entornos regulados. Sin embargo, los lectores biométricos registran una CAGR del 9,13% hasta 2031 después de que PSD2 elevara los umbrales de autenticación, impulsando la demanda de terminales con reconocimiento de huellas dactilares o facial en toda Europa. El tamaño del mercado de terminales MPOS asignado a los dispositivos biométricos aumenta por tanto de manera desproporcionada a medida que los comerciantes absorben precios unitarios un 30-40% más altos para reducir los contracargos y alinearse con las normas de protección de datos. Los modelos de solo banda magnética y solo chip de baja funcionalidad ahora ocupan un nicho residual, principalmente en países con migración EMV retrasada. Con el tiempo, la competencia de dispositivos está pasando de la tecnología de interfaz hacia la sofisticación de la autenticación, con sensores certificados por FIDO y algoritmos que preservan la privacidad emergiendo como diferenciadores de producto.
El énfasis en el segmento premium está atrayendo a proveedores especializados como Next Biometrics, que desplegó sensores de huellas dactilares en terminales vietnamitas, y PopID, que pilotó sistemas de pago con autenticación facial en los Emiratos Árabes Unidos. Los proveedores establecidos están integrando módulos similares para defender su participación, mientras que las plataformas de software vinculan la preparación biométrica a funciones de valor agregado como la verificación de edad y el autoservicio de pago. Los comerciantes sensibles al costo en entornos de bajo fraude se mantienen con chip y PIN, mientras que los segmentos de mayor valor migran hacia modelos con biometría integrada para equilibrar la seguridad y la experiencia del usuario.


Por Modo de Pago:
Las Ganancias Contactless se Aceleran a Pesar del Dominio Basado en ContactoLas transacciones basadas en contacto retuvieron el 76,67% de la participación en 2025, aunque el volumen contactless se está expandiendo a una CAGR del 8,34%, casi 1,5 veces el crecimiento general del mercado de terminales MPOS. La familiaridad del consumidor con las tarjetas de pago por contacto y las billeteras móviles ha alcanzado un punto de inflexión, ejemplificado por los 3.400 millones de transacciones contactless móviles de Canadá en 2024 y la tasa de pago por contacto del 92% del Reino Unido. Para seguir siendo competitivos, los comerciantes están acelerando los ciclos de renovación de terminales hacia modelos con NFC habilitado o adoptando SoftPOS que aprovecha la antena integrada en los smartphones.
La velocidad y la comodidad impulsan esta migración. Los pagos contactless promedian 15 segundos frente a hasta 45 segundos para la entrada de PIN, lo que se traduce en colas más cortas y mayor rendimiento en el comercio minorista y la hostelería. Si bien los segmentos impulsados por el cumplimiento normativo, como el combustible o la venta de entradas de alto valor, mantendrán los métodos basados en contacto, se espera que la prima de crecimiento para el contactless siga ampliándose a medida que los ecosistemas de billeteras móviles expandan las funciones de fidelización, cupones e identidad digital que profundizan el compromiso del usuario.
Por Industria del Usuario Final:
La Hostelería Lidera el Crecimiento mientras el Comercio Minorista Mantiene su ParticipaciónLas reservas del comercio minorista representaron el 43,92% del tamaño del mercado de terminales MPOS en 2025 debido al volumen de transacciones y la ubicuidad geográfica. Sin embargo, la hostelería está en camino de lograr una CAGR del 6,47% hasta 2031, catalizada por los pagos en la mesa que mejoran los turnos de mesa en un 10-15% y aumentan la captura de propinas a través de pantallas de gratificación sugerida. La participación del mercado de terminales MPOS que corresponde a la hostelería está por tanto aumentando más rápido que su recuento de transacciones subyacente, lo que refleja múltiples terminales por establecimiento en lugar de puntos de pago únicos.
Más allá de los restaurantes, los hoteles están adoptando unidades de registro portátiles, y los estadios están trasladando las concesiones a quioscos móviles. La salud es otro segmento de crecimiento, integrando módulos de terminales MPOS compatibles con HIPAA en el software de gestión de consultorios para la captura de copagos de pacientes. Las flotas de transporte integran lectores en los dispositivos portátiles de los conductores para la captura de pagos de prueba de entrega, mientras que las operaciones de estacionamiento adaptan las máquinas de pago a pie con módulos contactless. Estos flujos de trabajo especializados destacan un giro desde la aceptación de pagos genérica hacia la implementación de terminales específica para cada proceso que monetiza la comodidad y los análisis de datos.
Por Modo de Implementación:
El SaaS Basado en la Nube Gana Terreno por su Atractivo sin Gasto de CapitalLa infraestructura local todavía mantuvo el 70,59% de la participación en 2025, pero la adopción de la nube se está acelerando a una CAGR del 7,21% impulsada por el gasto de capital inicial nulo, las actualizaciones automáticas de PCI y los ciclos de lanzamiento de funciones rápidos. Stripe, Adyen y Square incorporan nuevos comerciantes en horas, agrupando el procesamiento de pagos, los análisis y la liquidación dentro de una única interfaz de suscripción. El tamaño del mercado de terminales MPOS vinculado a los modelos en la nube se está ampliando más rápido que el mercado general a medida que los microcomercianates prefieren la economía de pago por uso.
La conectividad sigue siendo la restricción. La India rural, Indonesia y el África subsahariana, donde la penetración de banda ancha está por debajo del 40%, todavía dependen de dispositivos locales o híbridos que almacenan transacciones sin conexión. Los proveedores están mitigando el riesgo con módulos de doble SIM, almacenamiento local y bases de carga solar, pero esas características elevan el costo del dispositivo y complican el inventario. Con el tiempo, el despliegue de 5G y el backhaul satelital aliviarán la restricción, extendiendo el predominio del SaaS hacia las regiones actualmente desatendidas.
Análisis Geográfico
Mercado de Terminales MPOS en Asia-Pacífico
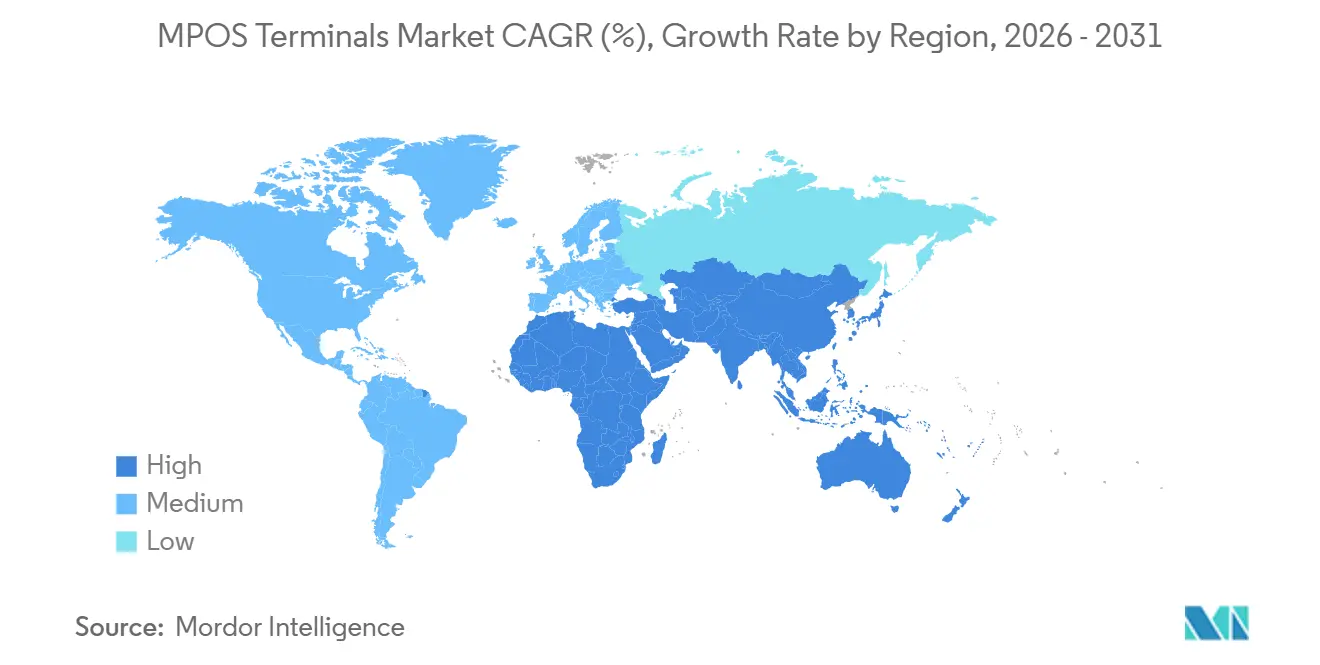
Asia-Pacífico contribuyó con el 29,41% de los ingresos globales en 2025 y se prevé que registre una CAGR del 6,02% hasta 2031, la más alta de cualquier región. El impulso proviene del sistema UPI de India, que registró 16,73 mil millones de transacciones en diciembre de 2024, y de Alipay Plus de China, que permite a los comerciantes tailandeses, malayos e indonesios aceptar pagos de visitantes chinos mediante código QR sin necesidad de nuevo hardware. Japón y Corea del Sur están migrando de la banda magnética a NFC antes de los plazos regulatorios de eliminación, mientras que la penetración de pagos sin contacto en Australia supera el 95%. La banda ancha rural en India e Indonesia se sitúa por debajo del 40%, y la electricidad irregular en Bangladesh y Vietnam limita los despliegues permanentes.
Mercado de Terminales MPOS en América del Norte
América del Norte ocupa el segundo lugar en tamaño. El temprano cambio de responsabilidad por EMV en la región adelantó las actualizaciones de hardware, por lo que la demanda actual gira en torno a la sustitución de unidades heredadas por modelos sin contacto y biométricos. Los 3,4 mil millones de pagos móviles sin contacto de Canadá en 2024 evidencian la adopción por parte de los consumidores, y la incorporación de comerciantes impulsada por el fintech en México añade margen de crecimiento incremental. El crecimiento es estable, pero queda por detrás de Asia-Pacífico, lo que refleja la madurez del mercado y la elevada penetración existente.
Mercado de Terminales MPOS en EMEA y América del Sur
La trayectoria de Europa depende de la Autenticación Reforzada de Clientes establecida por la PSD2, que está impulsando la renovación de hardware de gama alta incluso cuando SoftPOS canibaliza los segmentos de entrada. Mercados como Francia y Alemania están adaptando sus terminales con sensores de huella dactilar para cumplir los umbrales de exención, mientras que los microcomercantes adoptan la aceptación basada en teléfonos inteligentes para evitar desembolsos de capital. América del Sur está impulsada por el sistema de pagos instantáneos Pix de Brasil, que superó los 40 mil millones de transferencias en 2024, integrando la aceptación de códigos QR directamente en el software de punto de venta. Oriente Medio se beneficia de las inversiones en ciudades inteligentes en los Emiratos Árabes Unidos y de la Visión 2030 de Arabia Saudita, mientras que África sigue limitada por la disponibilidad de electricidad, lo que obliga a despliegues híbridos con funcionamiento sin conexión prioritario, a pesar de los sólidos ecosistemas de dinero móvil.

Panorama regulatorio
El entorno regulatorio para los terminales MPOS se sustenta en normas de seguridad de tarjetas y mandatos de autenticación de pagos que moldean el diseño de los productos y sus ciclos de renovación. El PCI Security Standards Council ha avanzado en los requisitos de aceptación de software y hardware, incluido el PCI MPoC v1.1 publicado en noviembre de 2024, y el avance más amplio hacia bases PCI más recientes. En Europa, la autenticación reforzada del cliente (SCA) de la PSD2 continúa influyendo en la adopción de dispositivos con capacidad biométrica en categorías de comercios reguladas. Al mismo tiempo, las especificaciones de interoperabilidad y de esquemas, incluidas EMVCo e ISO 20022, reducen la dependencia de soluciones propietarias, pero aumentan la necesidad de una certificación coherente y de parches de ciclo de vida constantes.
Las expectativas de cumplimiento también se están extendiendo más allá de la seguridad de los pagos hacia la integridad del software y la conducta de los comercios. En junio de 2026, el Reino Unido abrió una consulta sobre los controles de supresión electrónica de ventas para sistemas EPOS/MPOS, lo que apunta a expectativas técnicas más estrictas para el software de venta al por menor y tiene implicaciones para los requisitos de registro, generación de informes y auditabilidad de las plataformas MPOS. Por otro lado, la actividad de aplicación normativa ha aumentado el escrutinio sobre los operadores de plataformas, con acciones de sentencia por consentimiento en 2026 que involucran a Block Inc. a nivel estatal en Estados Unidos, lo que subraya que la incorporación de comercios, las divulgaciones y la gestión del cumplimiento pueden afectar a los ecosistemas de aceptación de pagos junto con las certificaciones de los dispositivos.
Análisis de la cadena de valor
La cadena de valor de MPOS abarca desde los proveedores de componentes, incluidos controladores NFC, elementos seguros, sensores biométricos, baterías y pantallas, hasta los fabricantes de dispositivos OEM y ODM, los organismos de certificación y pruebas, las redes de pago, los adquirentes y facilitadores de pagos, las plataformas de software y los canales orientados a los comercios. La fabricación y el ensamblaje final siguen concentrados en Asia, mientras que los elementos críticos para la seguridad y las pilas de firmware dependen de silicio especializado y de procesos de gestión de claves criptográficas. Una proporción cada vez mayor del valor se sitúa por encima del hardware, incluida la gestión de dispositivos basada en la nube, la analítica y los servicios financieros integrados junto con la aceptación de pagos.
La certificación actúa como una función de control que puede retrasar los lanzamientos y condicionar las decisiones sobre la lista de materiales, en particular a medida que los proveedores gestionan vías paralelas para terminales de hardware y SoftPOS basados en teléfonos inteligentes. En enero y febrero de 2026, la European Card Payment Cooperation (ECPC) publicó documentos de certificación del núcleo sin contacto CPACE para configuraciones de PAX y VeriFone, lo que ilustra cómo los programas de certificación vinculados a los esquemas de pago influyen en qué modelos de dispositivos y núcleos de software pueden implementarse en los ecosistemas de adquirencia. Del lado de la demanda, los adquirentes y los actores de plataformas desvinculan cada vez más la adquisición de dispositivos de los contratos de procesamiento, utilizando carteras de hardware multiproveedor mientras monetizan la distribución, la liquidación y las suscripciones de software.
Panorama Competitivo
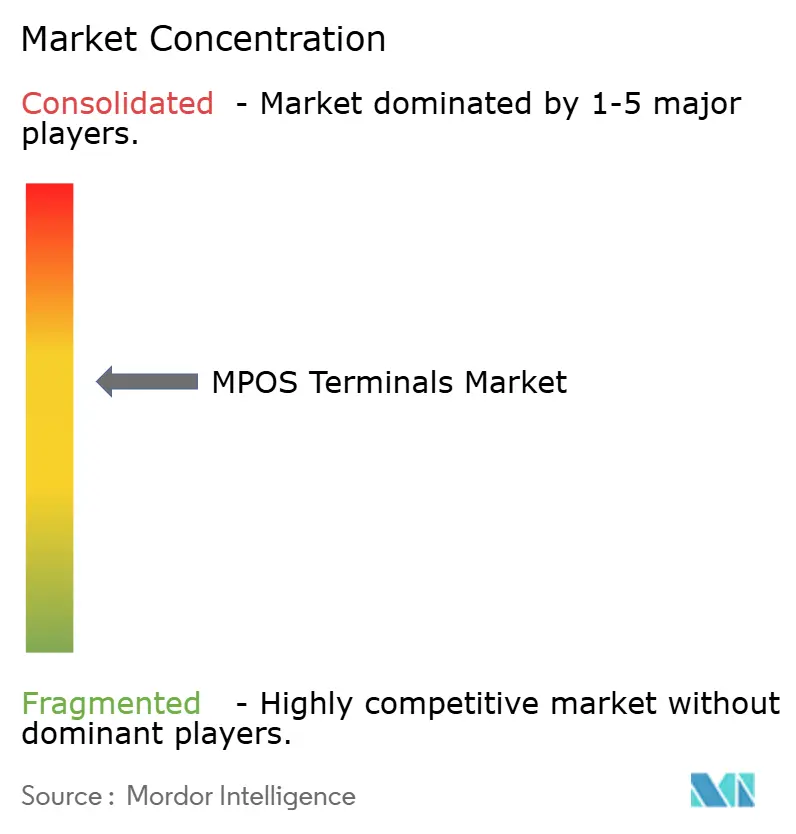
La competencia es moderada en concentración pero intensa en las capas de valor agregado de la plataforma. Square de Block, Clover de Fiserv y la pila específica para restaurantes de Toast emplean el hardware como puerta de entrada a ingresos recurrentes de software, incluidos análisis, nómina y préstamos de capital de trabajo que elevan los costos de cambio. Los fabricantes de equipos originales de dispositivos tradicionales como VeriFone y PAX Technology suministran cada vez más unidades de marca blanca a los agregadores de fintech, preservando los volúmenes de escala mientras ceden los puntos de contacto directos con los comerciantes. Los márgenes brutos del hardware se han comprimido desde aproximadamente el 40% hace una década hasta cerca del 15-20% hoy, lo que obliga a todos los actores a depender de las tarifas de suscripción y procesamiento sobre las ventas unitarias.
Persiste un espacio estratégico en salud, transporte y mercados emergentes rurales. Menos del 30% de las pequeñas consultas médicas en Estados Unidos tienen captura de pagos moderna en el punto de atención porque el cumplimiento de HIPAA y las integraciones de facturación heredadas aumentan la fricción de adopción. Los operadores logísticos necesitan lectores portátiles interoperables para la liquidación de prueba de entrega, pero el segmento sigue fragmentado en soluciones propietarias. La India rural, Indonesia y el África subsahariana todavía prefieren dispositivos híbridos con prioridad sin conexión, creando puntos de entrada para los proveedores capaces de combinar la carga solar y el almacenamiento sin conexión con análisis en la nube.
Las empresas emergentes están aprovechando los precios y la velocidad de liquidación para erosionar la posición de los actores establecidos. Yoco de Sudáfrica ofrece procesamiento sin tarifa mensual y liquidación el mismo día a 400.000 microcomercianates, mientras que myPOS de Europa del Este agrupa cuentas IBAN y pagos instantáneos en todo el Espacio Económico Europeo. Square Capital prestó USD 4.100 millones a comerciantes en 2025, y Toast Capital amplió los préstamos de capital de trabajo más allá de Estados Unidos, vinculando las tasas de financiamiento al volumen de pagos. La competencia está pasando gradualmente de las características del dispositivo a la amplitud de los servicios financieros integrados.
Líderes de la Industria de Terminales MPOS
Block Inc. (Square)
Fiserv Inc. (Clover)
VeriFone Inc.
PAX Technology Ltd.
Newland Payment Technology
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Terminales MPOS
- Block Inc. (Square)
- Fiserv Inc. (Clover)
- VeriFone Inc.
- PAX Technology Ltd.
- Newland Payment Technology
- BBPOS Ltd.
- SumUp Payments Ltd.
- PayPal Zettle
- Adyen N.V.
- Lightspeed Commerce Inc.
- Shopify Inc. (Shop POS)
- Toast Inc.
- NCR Voyix Corp.
- HP Development Company L.P.
- NEC Corporation
- Panasonic Holdings Corp.
- Spectra Technologies India Pvt Ltd.
- Posiflex Technology Inc.
- Oracle Micros Systems
- North American Bancard (PayAnywhere)
- Yoco Technologies Pty Ltd.
- myPOS World Ltd.

Oportunidades de mercado y perspectivas futuras
Las oportunidades se concentran cada vez más en la distribución liderada por plataformas, donde el hardware MPOS se empaqueta con software, financiamiento y herramientas omnicanal, elevando el valor de vida del comercio a medida que se comprimen los precios de los dispositivos de nivel de entrada. Las divulgaciones de Fiserv sobre la ampliación de las capacidades de los comercios mediante activos adyacentes a los pagos respaldan la relevancia de las ofertas integradas, incluidos pedidos, fidelización y participación digital, para ecosistemas al estilo Clover. Para los fabricantes de hardware (OEM), sigue habiendo espacio en casos de uso premium y regulados donde aún se prefieren dispositivos dedicados, incluida la autenticación biométrica bajo la presión de la autenticación reforzada del cliente en Europa, y las configuraciones de mostrador que requieren periféricos como impresoras, escáneres y pantallas para el cliente que los teléfonos inteligentes no pueden replicar.
Una segunda área de oportunidad se centra en las actualizaciones impulsadas por el cumplimiento normativo y la preparación para la certificación, que orientan las compras de comercios y adquirentes hacia proveedores capaces de mantener ritmos de actualización de software seguros y de superar los núcleos regionales y las bases de seguridad. Las certificaciones ECPC CPACE publicadas a principios de 2026 para las implementaciones de núcleos sin contacto de PAX y VeriFone destacan la inversión continua en interoperabilidad sin contacto como requisito comercial previo en partes de Europa. Al mismo tiempo, la atención gubernamental sobre la integridad del software EPOS/MPOS, incluida la consulta del Reino Unido sobre los controles de supresión electrónica de ventas en junio de 2026, genera demanda de registros de transacciones auditables, registros a prueba de manipulaciones y una integración más estrecha entre el software de punto de venta y la aceptación de pagos, lo que da a los ISV y a los proveedores de plataformas una palanca para diferenciarse mediante el cumplimiento por diseño en lugar de depender únicamente del hardware.
Recent Industry Developments in Mercado de Terminales MPOS
- Junio de 2026: Verifone Victa Mobile disponible para pedido anticipado en EE. UU. y Canadá como parte de una asociación con Shopify. El pedido anticipado ampliar el acceso al POS móvil habilitado para la nube y acelera la incorporación de comercios dentro del ecosistema Shopify-Verifone.
- Mayo de 2026: Integración de Newland NPT con Fiserv tras la carta de aprobación para su implementación en Norteamérica. La habilitación de la implementación en Norteamérica mediante infraestructura precertificada favorece una integración más fluida entre socios y acelera la adopción de MPOS para los clientes de Newland y Fiserv.
- Abril de 2026: Lanzamiento del dispositivo POS móvil inteligente PAX A920Pro PCI 7 (basado en Android). El dispositivo basado en Android ingresa al mercado masivo y permite integraciones de software en todo el ecosistema y ciclos de renovación de hardware.


Mercado de Terminales MPOS Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de terminales mPOS abarca los terminales de aceptación de pagos utilizados en el establecimiento o en movilidad que se conectan a dispositivos móviles o permiten el pago liderado por dispositivos móviles. Los ingresos se recopilan a partir del hardware del terminal y los componentes de terminal integrados relacionados que se venden para uso comercial.
Exclusiones del alcance: excluimos los sistemas POS fijos de mostrador, las aplicaciones de aceptación de pagos basadas exclusivamente en software y las tarifas de procesamiento de pagos de back-end que no están vinculadas a la venta de terminales.
Descripción general de la segmentación
- Por Tipo de Dispositivo
- Chip y PIN
- Chip y Firma
- Contactless y NFC
- Solo Banda Magnética
- Con Biometría Habilitada
- Por Modo de Pago
- Basado en Contacto
- Contactless
- Por Industria del Usuario Final
- Comercio Minorista
- Hostelería
- Salud
- Transporte y Logística
- Otras Industrias de Usuario Final
- Por Modo de Implementación
- Local
- Basado en la Nube y SaaS
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer el marco del mercado y anclar el modelo a señales de demanda visibles antes de trasladar las hipótesis a las entrevistas. Revisamos principalmente indicadores públicos de pagos y comercio minorista, como actualizaciones de bancos centrales y reguladores, publicaciones de redes de tarjetas y EMVCo, y estadísticas comerciales gubernamentales que muestran los patrones de importación y exportación relacionados con terminales.
También utilizamos fuentes como el Banco Mundial, el FMI y la OCDE para insumos macroeconómicos que afectan el gasto de los comercios, además de informes anuales y presentaciones a inversores para comprender los lanzamientos de dispositivos y el énfasis de los canales. Cuando fue necesario, se utilizaron bases de datos de pago para los datos financieros de las empresas, la verificación de tendencias de patentes y las lecturas comerciales a nivel de envíos para validar direccionalmente. Las fuentes mencionadas anteriormente son solo ilustrativas, y se consultaron documentos y conjuntos de datos públicos adicionales para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Se utilizaron entrevistas primarias y encuestas estructuradas para poner a prueba los precios, el momento de reemplazo y las diferencias de adopción entre pequeños comercios, cadenas minoristas y vendedores de servicio en campo. Hablamos con una combinación de participantes del ecosistema de dispositivos (incluidos fabricantes de terminales, distribuidores, adquirentes y proveedores de soluciones orientados a comercios) en las principales regiones para poder verificar las señales secundarias y cerrar brechas en el calendario de implementación a nivel de país.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos (CXO): 16% | APAC: 38% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 34% | EMEA: 37% |
| Actores más pequeños: 20% | Gerentes: 50% | América: 25% |
Dimensionamiento y previsión del mercado
La lógica central de dimensionamiento utiliza una construcción de arriba hacia abajo que reconstruye el conjunto de demanda direccionable a partir de la digitalización de los comercios y la expansión de los pagos sin efectivo, y luego convierte ese conjunto en valor de dispositivos utilizando hipótesis de adopción y reemplazo. Para mantener los totales realistas, verificamos cruzadamente los resultados con aproximaciones selectivas de abajo hacia arriba, como el precio de venta promedio (ASP) muestreado por clase de dispositivo multiplicado por las colocaciones anuales estimadas de unidades, seguido de verificaciones de canal que indican dónde se concentran los envíos.
Los insumos clave que moldearon el modelo incluyeron la penetración de tecnología sin contacto, los ciclos de certificación y cumplimiento EMV, el ritmo de incorporación de comercios en sectores con alta presencia de pequeñas empresas, los plazos habituales de renovación de dispositivos y la evolución regional del ASP a medida que los dispositivos de nivel de entrada se convierten en productos básicos. Para las proyecciones, nos apoyamos en un análisis de escenarios respaldado por el consenso de expertos sobre variables como el calendario de aplicación normativa, el riesgo de sustitución por aceptación de pagos alternativa (soft acceptance) y el ritmo de incorporación de nuevos comercios. Cuando el detalle por país era escaso, utilizamos indicadores sustitutos de mercados similares y ajustamos según la retroalimentación de las entrevistas para que la brecha no inflara mecánicamente el total global.
Validación de datos y ciclo de actualización
Las estimaciones se validan mediante triangulación entre señales independientes, seguida de verificaciones de varianza a nivel de región y de dispositivo para que los valores atípicos no se trasladen a las siguientes etapas. Si una hipótesis clave cambia, como un ajuste repentino de precios o un cambio en un plazo regulatorio, el modelo se vuelve a ejecutar y se contacta nuevamente a los expertos correspondientes para confirmar si el cambio es temporal o estructural.
Antes de finalizar las cifras, se realiza una revisión de varios pasos para garantizar que los cálculos, las conversiones y la lógica de crecimiento sean coherentes en toda la serie temporal. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos relevantes que pueden modificar la demanda, los precios o el comportamiento de reemplazo. Justo antes de la entrega, se realiza una revisión final para que las últimas actualizaciones públicas queden reflejadas en la visión definitiva.
Tamaño del mercado de terminales MPOS de Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para los terminales mPOS pueden parecer muy dispares porque los autores no siempre contabilizan los mismos flujos de ingresos, marcos temporales o definiciones de dispositivos, incluso cuando la etiqueta del tema suena idéntica. Las diferencias también provienen de cómo se gestionan los cambios en el ASP, de la rapidez con la que se asumen los ciclos de reemplazo y de si el calendario de implementación regional se valida con retroalimentación de campo.
Algunas estimaciones externas se inclinan hacia un recuento más limitado que solo considera el hardware de los lectores móviles, mientras que otras se extienden hacia una infraestructura de aceptación más amplia y servicios de pago combinados que van más allá de la venta de terminales. En la estimación de Mordor Intelligence, el mercado se limita al valor del dispositivo terminal (hardware y componentes de terminal integrados), y los totales interanuales se actualizan utilizando hipótesis de ASP y reemplazo específicas por región que se verificaron mediante entrevistas.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 40,73 mil millones de USD (2026) | |
| Editorial del Sector A | 3,76 mil millones de USD (2024) | Utiliza una definición de dispositivo más restringida que a menudo se asocia con los terminales POS móviles como unidades portátiles dedicadas, y puede excluir grandes volúmenes de accesorios mPOS emparejados con teléfonos inteligentes y terminales inteligentes de mayor valor, lo que mantiene el total más bajo. |
| Medio de Informes Empresariales B | 32,20 mil millones de USD (2023) | Aplica un criterio de inclusión más amplio que puede mezclar terminales mPOS con soluciones de aceptación de pagos más amplias e hipótesis de crecimiento más rápido, y además se basa en un año base anterior que no refleja la compresión posterior del ASP. |
La dispersión entre las tres cifras se explica principalmente por lo que se considera una venta de terminal y por la rapidez con la que se supone que evolucionan los precios y el reemplazo. Al mantener el alcance vinculado al valor del dispositivo y poner a prueba esos insumos mediante entrevistas y verificaciones cruzadas, nuestro modelo se mantiene repetible y más fácil de reconciliar con las señales observables de implementación y precios.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de terminales MPOS en 2031?
Se prevé que el mercado de terminales MPOS alcance USD 54,01 mil millones para 2031.
¿Con qué rapidez se espera que crezca el mercado de terminales MPOS entre 2026 y 2031?
Se proyecta que el mercado avance a una CAGR del 5,81% durante el período 2026-2031.
¿Qué región se está expandiendo más rápido en la adopción de terminales MPOS?
Se anticipa que Asia-Pacífico registre el mayor crecimiento regional con una CAGR del 6,02% hasta 2031.
¿Por qué están ganando terreno los dispositivos MPOS biométricos?
Las normas de Autenticación Reforzada de Clientes en Europa y los esfuerzos más amplios de reducción del fraude están impulsando una CAGR del 9,13% en los envíos de terminales con biometría habilitada.
¿Qué es el SoftPOS y por qué es importante?
El software SoftPOS convierte los smartphones con NFC habilitado en terminales de pago, eliminando los costos de hardware separado y atrayendo a los microcomercianates que buscan aceptación sin gasto de capital.
¿Cómo están compensando los proveedores la reducción de los márgenes del hardware?
Los proveedores agrupan análisis, financiamiento, nómina y herramientas de inventario en paquetes de suscripción, desplazando los ingresos hacia software y servicios recurrentes de alto margen.
Última actualización de la página el:



