
Taille et part du marché des emballages en pulpe moulée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.71 Milliards de dollars |
| Taille du Marché (2031) | 7.05 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.31 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Amérique du Nord |
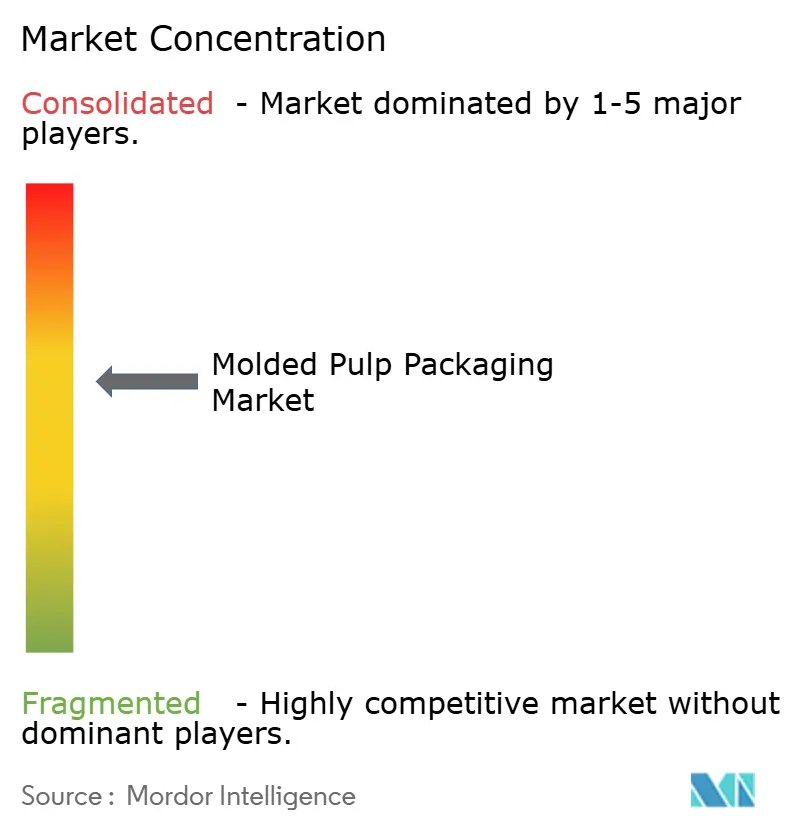
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des emballages en pulpe moulée par Mordor Intelligence
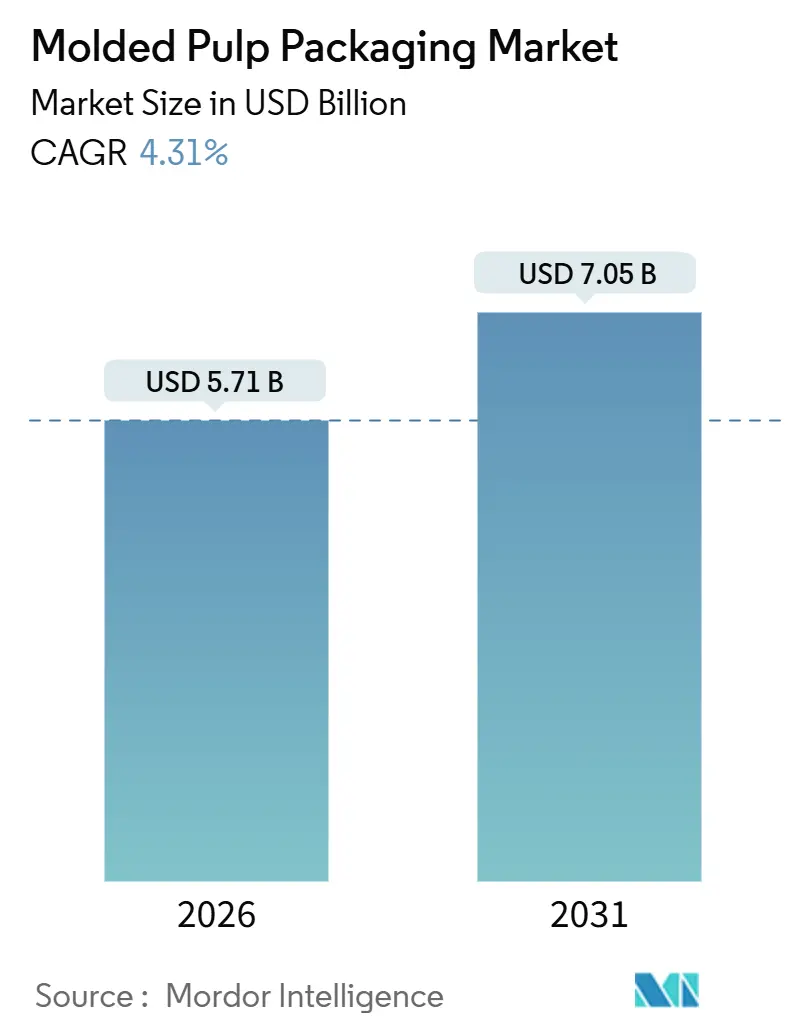
La taille du marché des emballages en pulpe moulée s'établit à 5,71 milliards USD en 2026 et devrait atteindre 7,05 milliards USD d'ici 2031, progressant à un TCAC de 4,31 %. La trajectoire de croissance est portée par les interdictions réglementaires des plastiques à usage unique dans plus de 100 pays, par les tableaux de bord des détaillants qui classent désormais la recyclabilité avant le coût unitaire, et par l'expansion rapide du commerce électronique qui favorise les charges de protection recyclables en bordure de trottoir. Les marques multinationales s'alignent sur le mandat de recyclabilité 2030 de l'Union européenne et sur le calendrier de la loi SB 54 de Californie, incitant les fournisseurs à éliminer progressivement le polystyrène au profit d'alternatives à base de fibres[1]. Les avancées technologiques, notamment les procédés de fibres moulées à sec qui réduisent le temps de cycle de quelques minutes à quelques secondes, comblent l'écart de coût historique avec les plastiques moulés par injection. Si la fibre recyclée ancre la compétitivité des prix, les formulations mixtes associant l'économie du recyclé aux performances de la fibre vierge s'accélèrent, et des zones géographiques à fort potentiel comme le Moyen-Orient attirent de nouveaux capitaux à mesure que les objectifs locaux d'économie circulaire prennent de l'élan.
Points clés du rapport
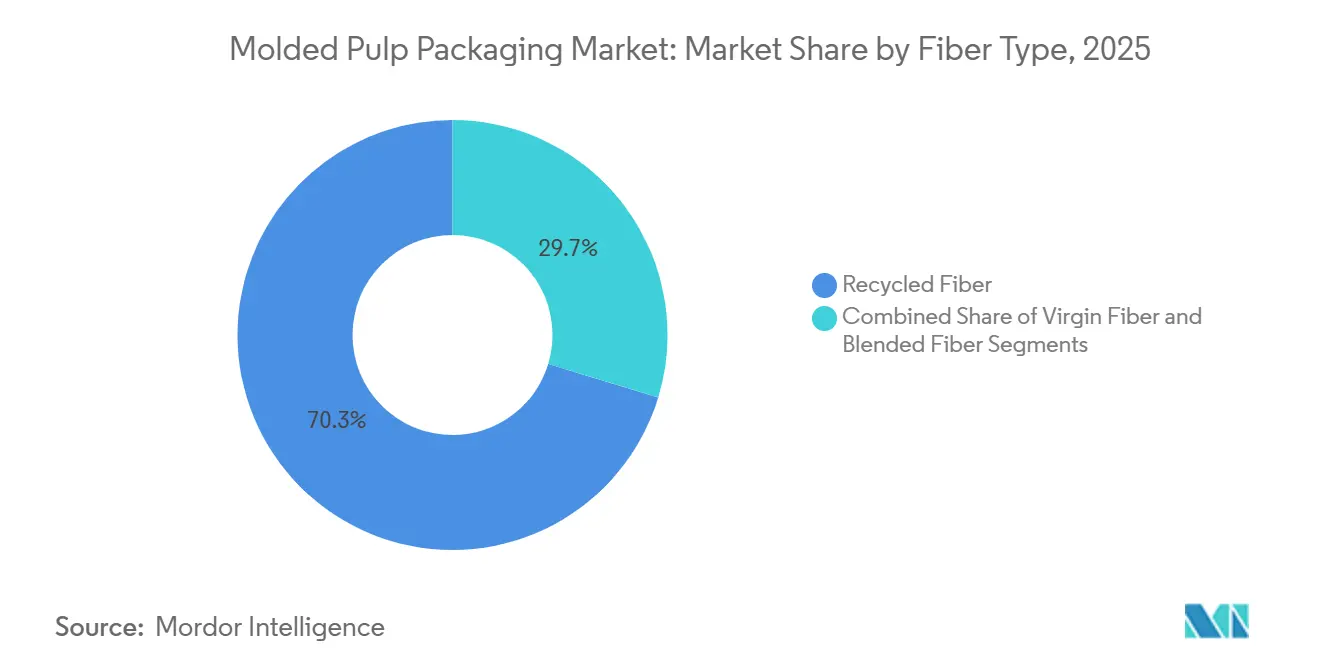
- La fibre recyclée a dominé le marché avec une part de 70,3 % du marché des emballages en pulpe moulée en 2025, tandis que la fibre mixte est prévue de progresser à un TCAC de 8,5 % jusqu'en 2031.
- Les plateaux ont représenté 41,2 % du chiffre d'affaires 2025, tandis que les bols et tasses devraient croître à un TCAC de 9,1 % jusqu'en 2031.
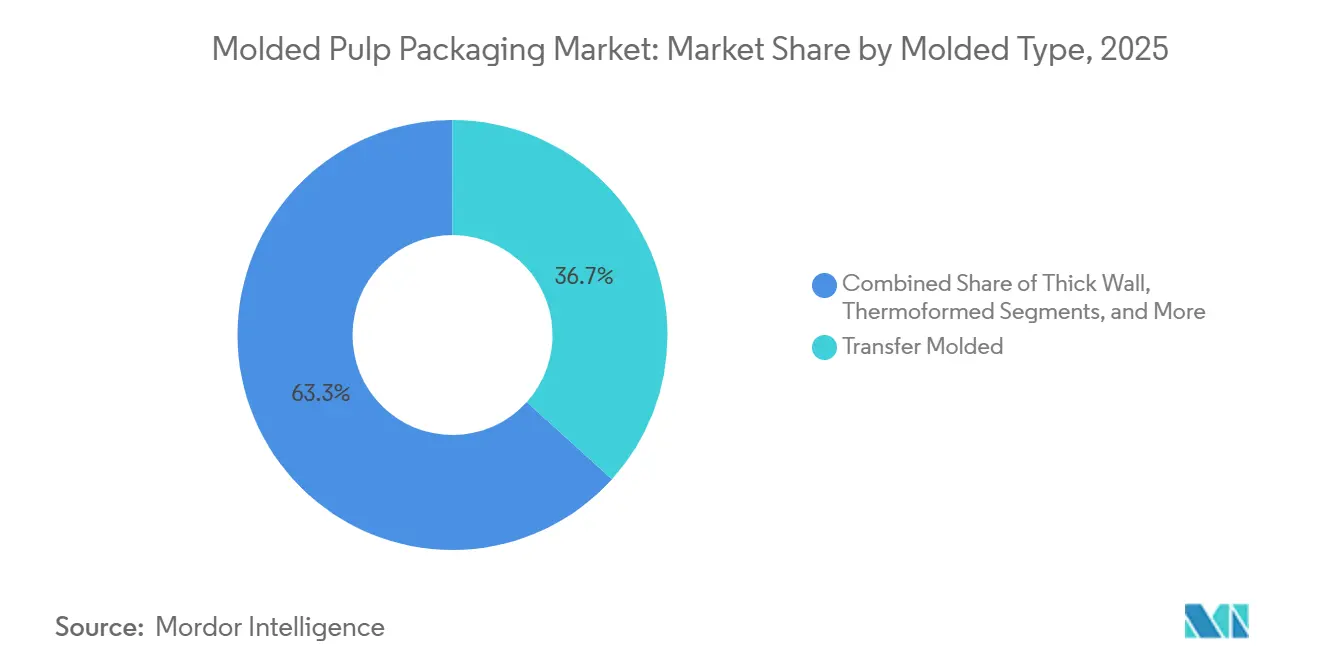
- La technologie de moulage par transfert a capté 36,7 % du volume 2025, mais la pulpe moulée thermoformée est en voie d'atteindre un TCAC de 7,24 % jusqu'en 2031.
- L'emballage alimentaire a représenté 52,4 % de la demande en 2025, et les soins de santé et dispositifs médicaux sont en passe d'enregistrer un TCAC de 8,6 %.
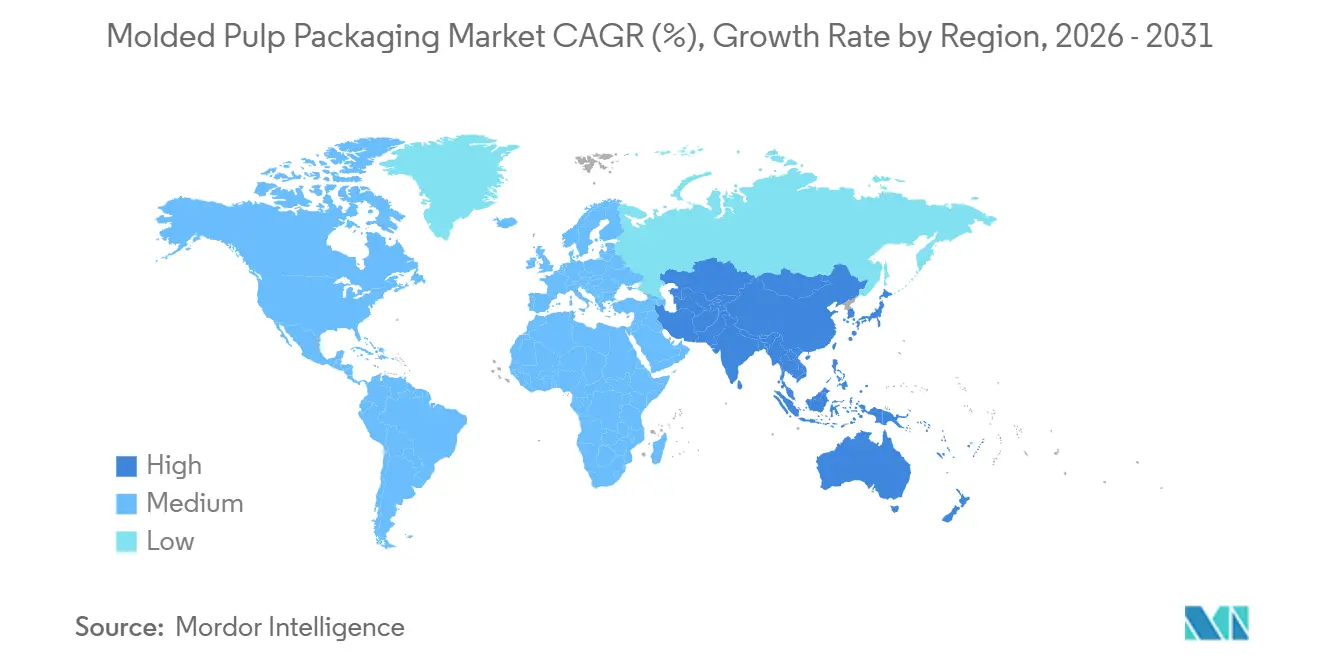
- L'Amérique du Nord a contribué à hauteur de 46,56 % des ventes mondiales en 2025, mais le Moyen-Orient devrait enregistrer un TCAC de 8,4 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché de l'Emballage en Pulpe Moulée*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Interdictions réglementaires des plastiques à usage unique | +1.8% | Mondial, plus fort dans l'UE, l'Amérique du Nord et certaines régions Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Objectifs d'entreprise zéro net et neutralité plastique | +1.2% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Avantage de coût par rapport à l'EPS et au thermoformé | +0.7% | Mondial, notamment en Amérique du Sud et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande du commerce électronique pour des charges recyclables en bordure de trottoir | +0.9% | Amérique du Nord, Europe, hubs du commerce électronique en Asie-Pacifique | Court terme (≤ 2 ans) |
| Gains de cadence de ligne grâce à la technologie de formage à sec | +0.6% | Amérique du Nord et Europe en premier, diffusion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Législation sans PFAS dans la restauration collective | +1.0% | Amérique du Nord et Europe, émergente en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Interdictions réglementaires des plastiques à usage unique
La législation redéfinit les priorités d'approvisionnement sur le marché des emballages en pulpe moulée. La règle de recyclabilité 2030 de l'Union européenne et la loi SB 54 de Californie interdisent toutes deux le polystyrène expansé, élevant instantanément la pulpe moulée du statut d'option économique à celui de nécessité de conformité. L'interdiction indienne portant sur 19 articles en plastique approfondit la demande dans la restauration collective, tandis que des normes d'application variables rendent la conformité multi-juridictionnelle complexe. Les producteurs intégrés qui maîtrisent leurs propres outils et ressources de certification sont les mieux positionnés pour naviguer dans des exemptions divergentes et des délais accélérés, renforçant le basculement du marché vers l'échelle et le contrôle vertical.
Engagements d'entreprise en faveur du zéro net et de la neutralité plastique
Les engagements des détaillants et des marques traduisent la rhétorique de la durabilité en obligations fermes envers les fournisseurs, favorisant le marché des emballages en pulpe moulée. Unilever vise une réduction de 50 % du plastique vierge, le Project Gigaton de Walmart intègre les emballages recyclables dans les tableaux de bord des fournisseurs, et le programme sans frustration d'Amazon a éliminé des millions de tonnes métriques de charges en plastique. Ces exigences en cascade contraignent les conditionneurs sous contrat à adopter des outillages en pulpe moulée, même à un tarif supérieur, car l'accès aux rayons dépend désormais des indicateurs ESG, et non plus du seul coût unitaire.
Avantage de coût par rapport à l'EPS et au plastique thermoformé
La hausse des prix du plastique vierge et les taxes de mise en décharge ont creusé l'écart de coût en faveur de la pulpe moulée, en particulier en Amérique du Sud, sensible aux prix, et dans certaines régions d'Asie-Pacifique. Lorsque la matière première est approvisionnée localement, les plateaux en fibre recyclée peuvent être inférieurs de 10 % au polystyrène expansé, renforçant l'attrait du marché des emballages en pulpe moulée pour les comptes de masse dans les œufs, les produits frais et l'électronique grand public. Cet avantage de coût soutient la pénétration, tandis que les améliorations technologiques continuent de réduire les coûts de conversion par unité.
Demande du commerce électronique pour des charges recyclables en bordure de trottoir
Des volumes de colis records exposent les insuffisances des cacahuètes d'emballage et du film à bulles. Les grands transporteurs signalent que plus de 90 % des emballages sortants sont désormais recyclables en bordure de trottoir, un référentiel que les blocs de coin et les protecteurs d'arêtes en pulpe moulée satisfont aisément. Bien que la pulpe moulée puisse augmenter le coût unitaire de 10 à 15 %, les détaillants en ligne ont montré leur volonté d'absorber cette prime pour éviter les pénalités et préserver la valeur de la marque, renforçant ainsi un autre vent arrière structurel pour le marché des emballages en pulpe moulée.
Analyse de l'Impact des Freins sur le Marché de l'Emballage en Pulpe Moulée*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des vieux cartons ondulés et de la fibre vierge | -0.9% | Mondial, aiguë là où le papier récupéré est importé | Court terme (≤ 2 ans) |
| Perception d'une faible performance barrière et en impression | -0.6% | Mondial, plus visible dans les cosmétiques et les produits pharmaceutiques | Moyen terme (2 à 4 ans) |
| Flux de recyclage limités pour la pulpe colorée | -0.3% | Amérique du Nord et Europe où les centres de tri manquent de séparation des couleurs | Long terme (≥ 4 ans) |
| Charge énergétique élevée lors du finissage à la presse chaude | -0.4% | Régions à coûts d'électricité élevés, notamment l'Europe et certaines régions d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des vieux cartons ondulés et de la fibre vierge
La fluctuation des prix des vieux cartons ondulés et de la pâte de bois de résineux comprime les marges des transformateurs et complique les contrats à prix fixe. Sans outils de couverture, de nombreux acteurs plus modestes du marché des emballages en pulpe moulée absorbent des pics de coûts qui peuvent tripler les dépenses de matières premières en quelques mois. L'intégration verticale dans le négoce du papier, comme l'ont réalisée les principaux fournisseurs, s'impose comme une défense clé, mais les producteurs régionaux restent exposés et ferment occasionnellement des capacités, resserrant l'offre juste au moment où la demande s'emballe.
Perception d'une faible performance barrière et en impression par rapport au plastique revêtu
Les taux de transmission de vapeur d'eau et la fidélité d'impression restent inférieurs à ceux des plastiques revêtus, limitant l'utilisation de la pulpe moulée dans les cosmétiques haut de gamme, les plats cuisinés réfrigérés et les blisters pharmaceutiques. Les interdictions réglementaires des PFAS ont supprimé une option de barrière à faible coût, contraignant les transformateurs à explorer des revêtements à base de biopolymères et à base d'eau qui augmentent les coûts et peuvent compliquer les flux de recyclage. Tant que les revêtements de nouvelle génération ne seront pas matures, le marché des emballages en pulpe moulée fait face à un écart d'innovation dans les segments mêmes qui affichent les marges les plus élevées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché de l'Emballage en Pulpe Moulée
Par type de fibre :
les formulations mixtes comblent l'écart de performanceLes formulations de fibres mixtes devraient enregistrer un TCAC de 8,5 % jusqu'en 2031, le plus rapide parmi les types de fibres, alors que les transformateurs équilibrent l'économie de la fibre recyclée avec la résistance de la fibre vierge. Les grades recyclés contrôlaient 70,3 % de la demande en 2025, reflétant des chaînes d'approvisionnement matures et une remise de coût de 30 à 40 % par rapport à la pâte vierge. Pourtant, les propriétaires de marques recherchant des performances barrières pour les applications réfrigérées ou médicales spécifient de plus en plus des mélanges 60-40, absorbant la majoration pour satisfaire aux critères de durabilité. Les papeteries indiennes, qui fonctionnent déjà avec 75 % de contenu recyclé, illustrent l'évolutivité des flux recyclés même dans les économies à croissance rapide. À l'inverse, la fibre vierge conserve une place dans les emballages médicaux de Classe II, où le risque de contamination est inacceptable, garantissant la coexistence des trois types de fibres au sein du marché des emballages en pulpe moulée.
Les préférences régionales diffèrent. Les transformateurs nord-américains tendent vers des formulations mixtes pour satisfaire aux audits de durabilité des détaillants sans sacrifier la résistance des cartons, tandis que les producteurs asiatiques favorisent encore les mélanges uniquement recyclés pour répondre à la demande de restauration collective axée sur le prix. Les acquisitions verticales qui sécurisent une matière première recyclée pré-triée permettent des ratios recyclés plus élevés sans perte de résistance, conférant aux acteurs intégrés un avantage de coût. Avec la réduction de la consommation d'énergie de séchage grâce aux technologies émergentes, la taille du marché des emballages en pulpe moulée pour les produits mixtes devrait s'étendre régulièrement, même si les grades recyclés restent le pilier en volume.

Par type de produit :
les bols et tasses portés par la reprise de la restauration collectiveLes plateaux ont généré 41,2 % du chiffre d'affaires 2025, portés par les applications pour œufs et produits frais, mais les bols et les gobelets devraient croître à un CAGR de 9,1 %, surpassant toutes les autres familles de produits. Les restaurants de restauration rapide dans les États dotés de lois sur la responsabilité élargie des producteurs abandonnent les barquettes en polystyrène au profit de bols en pulpe moulée et de couvercles à café, réorientant les investissements vers des lignes d'outillage dédiées. Les lignes thermoformées s'étendent à un taux annuel de 5,44 %, renforçant le marché de l'emballage en fibre moulée pour les barquettes de restauration. Les volumes de barquettes subissent la pression des projets pilotes de contenants réutilisables naissants en Europe, tandis que les contenants et les couvercles bénéficient de l'adoption par les cafés de couvercles à base de fibre conformes aux interdictions du polystyrène.
Les données d'enquêtes auprès de la restauration désignent la pulpe moulée comme le « grand gagnant » parmi les articles jetables durables, un sentiment qui se propage à travers les portails d'achat des chaînes mondiales. Les redevances de conformité liées aux plastiques à usage unique ont transformé la recyclabilité en bord de trottoir en levier de rentabilité, accélérant la conversion même lorsque la pulpe moulée affiche un prix unitaire plus élevé. Les récompenses pour les revêtements sans PFAS valident de nouvelles gammes de produits et stimulent des lancements imitateurs, garantissant que les bols et les gobelets restent le segment à la progression la plus rapide du marché de l'emballage en pulpe moulée.
Par type moulé :
la technologie thermoformée gagne en avantage de précisionLes formats moulés par transfert détenaient 36,7 % du volume 2025 grâce à la solidité des boîtes à œufs et des plateaux pour produits frais, mais la pulpe moulée thermoformée affiche un TCAC de 7,24 % jusqu'en 2031, gagnant des comptes dans l'électronique grand public et les cosmétiques qui exigent des tolérances serrées. Les variantes à paroi épaisse continuent de servir les composants industriels où la résistance à l'écrasement importe plus que l'esthétique, et les formats à paroi traitée/mince occupent des niches à haute valeur ajoutée telles que les inserts de blisters pharmaceutiques.
Les grandes marques d'électronique font état de réductions à deux chiffres de leur consommation de plastique après être passées aux inserts en fibres thermoformées qui correspondent aux facteurs de forme élégants des appareils haut de gamme. Les améliorations de la finition de surface couplées à des empreintes plus denses permettent des expériences de déballage luxueuses que le carton ondulé recyclé ne pouvait pas atteindre. Avec la réduction des temps de cycle et la diminution des taux de défaut, le marché des emballages en pulpe moulée voit converger esthétique, précision et durabilité, qui érodent le dernier bastion du polystyrène dans les emballages haut de gamme.
Par secteur d'utilisation finale :
le segment des soins de santé s'accélère face à la demande de barrière stérileL'emballage alimentaire représentait encore 52,4 % de la demande en 2025, mais les soins de santé et dispositifs médicaux devraient enregistrer un TCAC de 8,6 %, le plus rapide parmi les utilisateurs finaux. Les normes strictes de stérilisation ISO poussent les transformateurs vers des fibres vierges ou mixtes avec des seuils de contaminants ultra-faibles. Les interdictions des PFAS éloignent davantage les hôpitaux des plastiques revêtus, ouvrant une voie aux plateaux thermoformés capables de résister aux cycles d'autoclave autrefois réservés aux formats polymères.
L'électronique grand public reste une deuxième zone à fort potentiel, les objectifs de durabilité se répercutant des marques de premier plan aux fabricants sous contrat, tandis que l'adoption dans les soins personnels dépend des avancées en matière de revêtement barrière. Les biens industriels progressent au rythme de la production manufacturière, mais fournissent un volume relativement stable qui amortit les fluctuations cycliques. La mosaïque de demande résultante diversifie le marché des emballages en pulpe moulée, le protégeant des chocs sectoriels uniques et élargissant sa pertinence stratégique à travers les secteurs verticaux.
Analyse géographique
Marché de l'Emballage en Pulpe Moulée en Amérique du Nord
L'Amérique du Nord a capturé 46,56 % des ventes mondiales en 2025 grâce aux mandats précoces des détaillants et aux lois de responsabilité élargie des producteurs au niveau des États. La croissance se modère à mesure que les applications pour les œufs et les produits frais approchent de la saturation, mais les vents favorables des politiques, tels que la règle californienne de réduction de 25 % des plastiques, maintiennent la courbe d'adoption positive. L'interdiction canadienne des articles de restauration en polystyrène et l'exigence de compostabilité de Mexico font écho aux évolutions américaines, soutenant l'élan régional même à mesure que les programmes de recyclage urbain arrivent à maturité.
Marché de l'Emballage en Pulpe Moulée au Moyen-Orient
Le Moyen-Orient devrait afficher un CAGR de 8,4 % jusqu'en 2031, le plus rapide au monde. Les objectifs de la Vision 2030 de l'Arabie saoudite et la Politique d'économie circulaire des Émirats arabes unis ont catalysé des investissements locaux à grande échelle, notamment une usine de 266 millions USD visant à remplacer les importations asiatiques. Les mouvements en amont des producteurs régionaux de carton ondulé sécurisent les matières premières, ancrant des chaînes d'approvisionnement nationales qui amortissent les hausses mondiales des prix de la pulpe.
Marché de l'Emballage en Pulpe Moulée en Europe, APAC, Amérique du Sud et Afrique
L'Europe bénéficie du mandat de recyclabilité 2030 à l'échelle du bloc, avec l'Allemagne, la France et le Royaume-Uni en tête de l'adoption de l'emballage en pulpe moulée dans la restauration et le commerce de détail. L'Asie-Pacifique présente un tableau contrasté : l'essor de l'emballage en Inde, la pénétration croissante du commerce électronique et des règles strictes sur les déchets plastiques en font un moteur de la demande, tandis que plusieurs nations d'Asie du Sud-Est s'appuient encore sur le plastique bon marché dans un contexte d'infrastructure de recyclage sous-développée[2]. L'Amérique du Sud et l'Afrique affichent des progrès plus inégaux mais enregistrent un intérêt croissant pour l'emballage en pulpe moulée dans les restaurants à service rapide et les exportations industrielles, à mesure que les coûts de conformité liés aux plastiques augmentent.
Paysage réglementaire
La réglementation se durcit en matière de prévention des déchets d'emballage, d'étiquetage de recyclabilité et de restrictions sur les matériaux problématiques, ce qui renforce la substitution du polystyrène expansé et d'autres plastiques à usage unique par des formats à base de fibres. Dans l'Union européenne, le règlement (UE) 2025/40 relatif aux emballages et aux déchets d'emballages (PPWR) est entré en vigueur le 11 février 2025 et s'applique à compter du 12 août 2026, créant un calendrier d'application que les producteurs d'emballages et les propriétaires de marques doivent aligner entre les États membres.
La conformité au contact alimentaire et les restrictions chimiques continuent de façonner les spécifications de la pâte moulée, en particulier pour les plateaux de restauration et de santé où les solutions barrières et les additifs font l'objet d'un examen minutieux. Aux États-Unis, la pâte moulée utilisée pour le contact alimentaire doit être conforme au cadre du FD&C Act et aux autorisations FDA applicables aux composants en papier et carton (par exemple, 21 CFR 176.170 pour les aliments aqueux et gras), et le système FDA Food Contact Substance Notification (FCN) offre une voie pour certains additifs et revêtements à base de cellulose utilisés dans les structures d'emballage fibreux.
Analyse de la chaîne de valeur
La chaîne de valeur commence par l'approvisionnement en fibres (vieux cartons ondulés et papiers récupérés mélangés, ainsi que pâte vierge lorsque l'hygiène ou la performance l'exigent), puis la préparation de la pâte, le formage (paroi épaisse, moulage par transfert, thermoformage, ou paroi transformée/mince), et le séchage énergivore et la finition par presse chaude. Les transformateurs ajoutent ensuite des couches fonctionnelles telles que des revêtements à base d'eau ou de biopolymères, des tests de qualité (y compris les exigences de contact alimentaire et de santé), ainsi que la conception d'emballage et l'outillage, avant que les produits ne transitent par les distributeurs, les sous-traitants de conditionnement et les achats des propriétaires de marques vers les canaux d'emballage alimentaire, de restauration, d'électronique grand public et médical.
Les activités récentes témoignent d'une collaboration renforcée entre la science des matériaux, la technologie de formage et la commercialisation de marques. Amcor et Metsa Group se sont associés (mai 2025) pour développer des emballages alimentaires en fibre moulée 3D avec des revêtements de film haute barrière, tandis que SIG et PulPac (juillet 2025) ont lancé un programme visant à faire évoluer les fermetures en papier Dry Molded Fiber pour les cartons aseptiques. Stora Enso et Matrix Pack ont formé un partenariat stratégique (juin 2025) comprenant une participation minoritaire pour développer les technologies de fibre moulée, et PulPac a collaboré avec Future Materials Sweden (novembre 2025) pour faire progresser les solutions d'emballage à base de fibres, ce qui reflète la manière dont les licences technologiques et le développement conjoint sont utilisés pour raccourcir les cycles de montée en puissance et améliorer la performance fonctionnelle.
Paysage concurrentiel
Le marché des emballages en pulpe moulée conserve une fragmentation modérée ; les cinq premiers fournisseurs détiennent environ 35 à 40 % des capacités, laissant de la place aux spécialistes régionaux et aux entrants technologiques. L'intégration verticale domine les agendas stratégiques, attestée par des acquisitions dans le négoce du papier qui protègent les transformateurs des fluctuations des prix de la fibre recyclée. Les dépenses d'investissement en Amérique du Nord et en Europe automatisent les lignes à grande vitesse et consolident les capacités régionales de boîtes à œufs, tandis que les transactions transfrontalières en Asie-Pacifique élargissent les empreintes manufacturières.
La concession de licences technologiques accélère la mise sur le marché de procédés disruptifs. Les lignes de fibres moulées à sec installées aux États-Unis, en Suède et en Malaisie réduisent drastiquement les temps de cycle, atteignant une quasi-parité avec le thermoformage et ouvrant des catégories premium telles que les capsules cosmétiques et les couvercles de café. Les plateaux de qualité médicale restent une opportunité inexploitée ; les transformateurs qui associent la fibre vierge à des revêtements sans PFAS et à des performances de barrière stérile certifiées ISO peuvent exiger des marges premium.
La consolidation dans l'emballage au sens large signale que l'échelle devient un prérequis. Les fusions multimilliardaires dans le carton d'emballage et les emballages plastiques resserrent le contrôle des matières premières et élargissent les portefeuilles de produits, positionnant les conglomérats pour intégrer la pulpe moulée avec les cartons plats ou les films flexibles dans des offres groupées. Les innovateurs de niche continuent de traiter la séparation des couleurs, le pressage à chaud à faible consommation d'énergie et l'impression numérique, garantissant que le paysage concurrentiel évolue sur les fronts du volume et de la technologie.
Leaders du secteur des emballages en pulpe moulée
-
Brødrene Hartmann A/S
-
Huhtamaki Oyj
-
UFP Technologies, Inc.
-
Sabert Corporation
-
Sonoco Products Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Emballages en Pulpe Moulée Entreprises couvertes dans ce rapport
- Brodrene Hartmann A/S
- Huhtamaki Oyj
- UFP Technologies, Inc.
- Sabert Corporation
- Henry Molded Products, Inc.
- Keiding, Inc.
- Pacific Pulp Molding, Inc.
- Protopak Engineering Corporation
- EnviroPAK Corporation
- Maspack Ltd.
- CKF Inc.
- Moulded Fibre Products Ltd.
- Cellulopack Packaging S.L.
- FiberCel Packaging, LLC
- Greenpack (Yulin) Environmental Technology Co., Ltd.
- Dongguan Flyway Packaging Co., Ltd.
- Shenzhen Maider Packaging Co., Ltd.
- Qingdao Xinya Molded Pulp Packaging Co., Ltd.
- Taiwan Pulp Molding Co., Ltd.
- Nippon Molded Pulp Co., Ltd.
- Vegware Ltd.
- Earthpac Ltd.
- Papelyco S.A.
- PulpaPack SAS
- Western Pulp Products Co.
Opportunités de marché et perspectives d'avenir
Un espace vacant s'ouvre dans les formats de fibre moulée à haute vitesse et à haut volume, où la conversion a été limitée par le temps de cycle, les délais d'outillage et la performance barrière. Les démonstrations industrielles et les programmes de commercialisation autour du formage à sec et du Dry Molded Fiber offrent des points d'entrée concrets : Fiberdom et Kiefel ont annoncé une démonstration à vitesse industrielle sur le Natureformer KFD 75 avec un potentiel de production dépassant 80 millions d'unités par an et par ligne (juillet 2026), et HZ Green Pulp s'est associé à Hotpack Global pour commercialiser des couvercles à café en Dry Molded Fiber (juin 2026). Ces initiatives suivent des usages finaux qui délaissent déjà le polystyrène et d'autres plastiques à usage unique restreints, en particulier les couvercles, les plateaux et les inserts de protection nécessitant des tolérances plus strictes.
Une autre opportunité réside dans la réduction des frictions liées à la personnalisation pour l'emballage e-commerce et de protection. Specialized Packaging Group a introduit EcoFlex (mai 2026), un concept de pâte moulée personnalisée construit à partir de composants carrés modulaires laminés sur des structures ondulées, positionné pour éliminer l'outillage traditionnel et réduire les délais de production de 75 à 80 %. Moorim P&P a évoqué une installation en Corée fonctionnant à 10 millions d'unités par mois pour les moules de pâte à l'aide de pâte brute d'origine interne (avril 2026), ce qui soutient les économies d'échelle lorsque les ajouts de capacité s'alignent avec l'approvisionnement en pâte. Les résultats d'enquête référencés par l'IMFA indiquent également que 74 % des fabricants interrogés prévoyaient des expansions de capacité dans les deux ans (2026), signalant un cycle de développement actif susceptible d'élargir le périmètre d'application, à condition que les produits résultants respectent également les exigences de conformité liées au contact alimentaire et aux PFAS dans les principales géographies.
Développements Récents du Secteur sur le Marché de l'Emballage en Pulpe Moulée
- Mai 2026 : Huhtamaki a collaboré avec Hesburger pour fournir des couvercles en fibres végétales personnalisés produits sur son site Foodservice à Alf, en Allemagne, pour les boissons chaudes et froides. Le déploiement s'inscrit dans une logique de réduction mesurable du plastique (41 000 kg par an cités par Hesburger), soutenant les changements d'achat des marques vers les couvercles en fibre là où les grilles réglementaires et de distributeurs privilégient la recyclabilité.
- Avril 2025 : Huhtamaki a acquis Zellwin Farms, un fabricant de boîtes à œufs et de plateaux à œufs en fibre moulée situé à Zellwood, en Floride, pour une valeur d'entreprise de 18 millions USD. L'opération a renforcé l'empreinte de Huhtamaki dans la fibre moulée en Amérique du Nord et ajouté une capacité alignée sur la demande d'emballages d'œufs à haut volume.
- Octobre 2024 : Huhtamaki a démarré la production de fibre moulée lisse sur son site de Lurgan, en Irlande du Nord, suite à l'expansion de sa capacité de couvercles en fibre. L'ajout de la capacité SMF soutient des formats de fibre à plus haute précision pour les couvercles de restauration et contribue à réduire les délais pour les clients cherchant des alternatives aux fermetures en plastique.
Marché des Emballages en Pulpe Moulée Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les produits d'emballage en pulpe moulée fabriqués à partir de pulpe de fibre, formés en formes protectrices rigides ou semi-rigides et en formes destinées au contact alimentaire, et vendus en tant qu'articles d'emballage finis dans les principaux secteurs d'utilisation finale.
Exclusions du périmètre : sont exclus de ce dimensionnement la cellulose en vrac, la vaisselle en bagasse ordinaire et les coussinets en fibre non moulée qui ne sont pas formés en emballages moulés.
Aperçu de la segmentation
- Par type de fibre
- Fibre recyclée
- Fibre vierge
- Fibre mixte
- Par type de produit
- Plateaux
- Bols et tasses
- Coquilles
- Assiettes
- Contenants et couvercles
- Autres types de produits
- Par type moulé
- Paroi épaisse
- Moulage par transfert
- Thermoformé
- Paroi traitée / mince
- Par secteur d'utilisation finale
- Emballage alimentaire
- Restauration collective
- Électronique grand public
- Soins de santé et dispositifs médicaux
- Biens industriels
- Soins personnels et cosmétiques
- Autres secteurs d'utilisation finale
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie Saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la cartographie du bassin de demande pour l'emballage en pulpe moulée, puis vérifie comment il se connecte à la production de papier et d'emballage, au commerce et à l'activité des marchés finaux. Des sources publiques sont utilisées pour ancrer le modèle, notamment les données de l'US EPA sur les matériaux et le recyclage, les indicateurs d'approvisionnement en pâte et papier de la FAOSTAT, les codes commerciaux UN Comtrade pour les articles en pâte et papier, et les séries énergie et industrie de l'Agence internationale de l'énergie qui aident à expliquer les variations de production des usines.
Nous nous appuyons également sur les rapports annuels, les présentations aux investisseurs et les notes de conférences téléphoniques sur les résultats pour comprendre les ajouts de capacité, le langage tarifaire et les évolutions de mix, suivis des publications des associations d'emballage et de la couverture presse reconnue pour confirmer les tendances d'adoption. Si nécessaire, des abonnements payants pour les données financières et le renseignement sur les entreprises, une base de données de niveaux d'expédition import-export et des bases de données de brevets sont utilisés pour vérifier où la production se déroule et quelles technologies de formage sont commercialisées. Ces exemples ne sont pas exhaustifs, et nous avons consulté des sources supplémentaires lors de la collecte de données, de la validation et de la clarification de la recherche.
Entretiens primaires et enquêtes
Les discussions primaires ont été utilisées pour traduire les signaux généraux de l'emballage en fibre en hypothèses spécifiques à la pulpe moulée, notamment les prix de vente moyens, les points de substitution résine-fibre et le rythme d'adoption des formats thermoformés et à paroi mince traitée. Nous avons échangé avec des producteurs d'emballages, des transformateurs, des distributeurs et de grands acheteurs, puis avons vérifié la logique avec des contacts proches de la demande en emballages pour la restauration, l'emballage de protection pour l'électronique et l'emballage pour la santé en APAC, EMEA et dans les Amériques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 27 % | Directeurs généraux (CXO) : 15 % | APAC : 41 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 34 % |
| Acteurs de plus petite taille : 20 % | Managers : 45 % | Amériques : 25 % |
Dimensionnement et prévisions du marché
Le dimensionnement commence par une construction descendante dans laquelle la disponibilité de la pâte de papier, les indicateurs de production d'emballages et les signaux de demande des utilisateurs finaux sont utilisés pour reconstituer la part des dépenses d'emballage pouvant réalistement être attribuée aux formats en pulpe moulée. Ensuite, nous corroborons les totaux à l'aide de vérifications ascendantes sélectives, notamment en agrégeant les chiffres d'affaires de producteurs échantillonnés lorsqu'ils sont disponibles, et en validant les volumes par catégories de produits à l'aide d'unités approximatives multipliées par des fourchettes de prix typiques.
Les principaux intrants qui façonnent le modèle comprennent le mix de fibres en entrée (recyclées, vierges et mélangées), le mix de produits entre plateaux, barquettes, bols et gobelets, et contenants et couvercles, ainsi que la répartition par type de moulage (paroi épaisse, moulage par transfert, thermoformé et traité ou paroi mince). Nous suivons également des indicateurs de demande tels que l'activité de l'emballage alimentaire et de la restauration, les tendances d'expédition de l'électronique qui stimulent l'emballage de protection, et la pression des politiques ou des fiches d'évaluation des distributeurs qui accélère la substitution du plastique. Lorsque les informations communiquées par les entreprises sont incomplètes, les lacunes sont comblées à l'aide de fourchettes de capacité, d'hypothèses d'utilisation issues des entretiens et de facteurs de conversion prudents qui sont ensuite testés par rapport aux signaux commerciaux et de production.
Pour les prévisions, une analyse de scénarios est utilisée car les prix et le mix peuvent évoluer rapidement avec les coûts de la pâte, les coûts énergétiques et les expansions de capacité. Le scénario de base est ajusté à l'aide des avis d'experts sur la progression des prix de vente moyens, la vitesse d'adoption des technologies à cycle plus rapide et le calendrier des principaux programmes de conversion des utilisateurs finaux, puis vérifié pour sa cohérence par rapport aux tendances historiques.
Cycle de validation des données et de mise à jour
La validation est effectuée en plusieurs passes afin que le chiffre final ne soit pas déterminé par un seul flux de données. Nous comparons les totaux modélisés avec des signaux indépendants tels que la direction de la production d'emballages, les mouvements commerciaux et l'activité des marchés finaux, puis nous examinons les écarts importants avant la validation finale.
Si une hypothèse clé évolue, comme le prix de la pâte, les ajouts de capacité ou le calendrier d'application réglementaire, nous recontactons les experts concernés et réexécutons les parties affectées du modèle. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs peuvent modifier la demande ou les prix à court terme. Avant la livraison, une révision finale est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Estimation du marché de l'emballage en pulpe moulée par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées peuvent différer même lorsque les études sont axées sur l'emballage en pulpe moulée, car le calendrier d'actualisation, les fenêtres de conversion des devises et la logique de tarification ne sont pas toujours alignés. Certaines études s'appuient également sur un seul indicateur de demande, ce qui peut manquer les évolutions de mix entre les formats à paroi épaisse et thermoformés.
Dans nos travaux, le modèle est maintenu à jour grâce à des vérifications régulières de la direction des coûts de la pâte, des signaux d'adoption technologique et des programmes de conversion des utilisateurs finaux. Le dimensionnement est rééquilibré lorsque les hypothèses de prix de vente moyens ou le calendrier des devises évoluent de manière significative, ce qui explique pourquoi le chiffre 2026 de Mordor Intelligence peut s'écarter des estimations qui maintiennent des fourchettes de prix plus anciennes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,71 milliards USD (2026) | |
| Éditeur mondial de recherche A | 6,21 milliards USD (2025) | Utilise une année de base différente et un cadre de segmentation plus large par source de pâte et applications, et l'année antérieure peut refléter un environnement de prix et une fenêtre de change différents d'un modèle ancré sur 2026. |
| Éditeur de recherche sectorielle B | 5,54 milliards USD (2025) | Rapporte une base 2025 et un horizon de prévision plus long, et l'estimation semble plus sensible aux hypothèses de progression de prix fixes qui peuvent ne pas s'ajuster pleinement aux fluctuations à court terme des coûts de la pâte et de l'énergie. |
L'écart s'explique principalement par les choix de calendrier et de tarification plutôt que par un désaccord sur la direction fondamentale de l'adoption. En reliant la construction de la valeur à l'activité observable des utilisateurs finaux, au mix de types de moulage et aux fourchettes de prix de vente moyens actualisées, l'approche reste traçable jusqu'à des intrants clairs et peut être reproduite lorsque de nouveaux signaux publics émergent.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des emballages en pulpe moulée en 2026 ?
La taille du marché des emballages en pulpe moulée est de 5,71 milliards USD et devrait atteindre 7,05 milliards USD d'ici 2031.
Quel secteur d'utilisation finale connaît la croissance la plus rapide pour la pulpe moulée ?
Les soins de santé et les dispositifs médicaux sont en tête avec un TCAC anticipé de 8,6 % grâce aux exigences de barrière stérile et aux interdictions des PFAS.
Quelle technologie perturbe les cycles de production de la pulpe moulée ?
Les lignes de fibres moulées à sec réduisent les temps de formage de quelques minutes à quelques secondes, comblant l'écart de coût avec les plastiques moulés par injection.
Quelle géographie devrait connaître la croissance la plus rapide ?
Le Moyen-Orient devrait enregistrer un TCAC de 8,4 % jusqu'en 2031, porté par la Vision 2030 de l'Arabie Saoudite et les politiques d'économie circulaire des Émirats arabes unis.