
Tamanho e Participação do Mercado de Embalagens de Polpa Moldada
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.71 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.05 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.31 % |
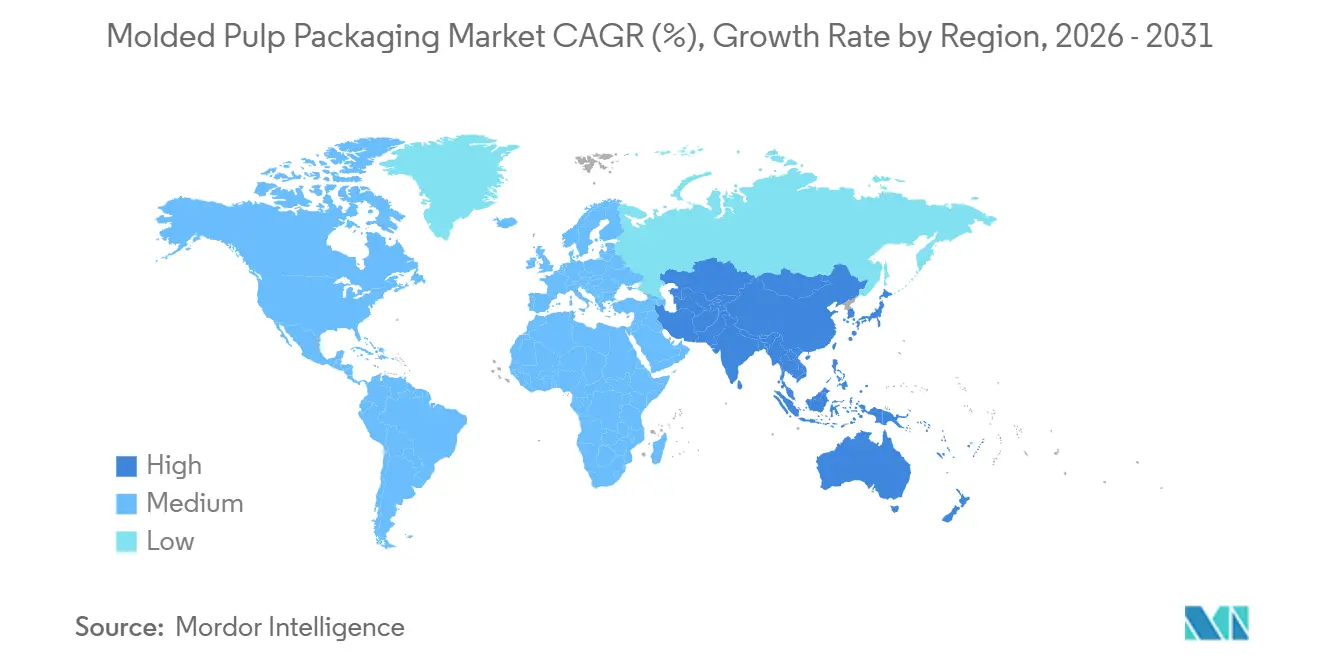
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens de Polpa Moldada pela Mordor Intelligence
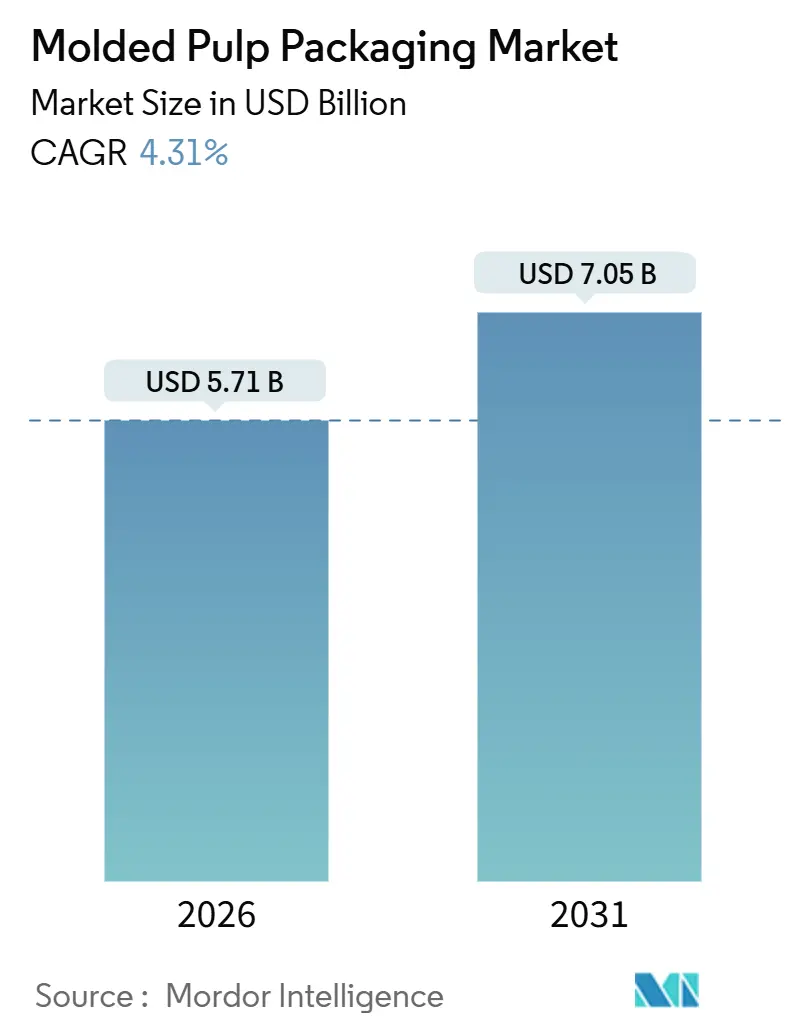
O tamanho do mercado de embalagens de polpa moldada situa-se em USD 5,71 mil milhões em 2026 e está projetado para atingir USD 7,05 mil milhões até 2031, avançando a uma CAGR de 4,31%. A trajetória de crescimento é impulsionada por proibições regulatórias de plásticos de uso único em mais de 100 países, por scorecards de retalhistas que agora classificam a reciclabilidade acima do custo unitário, e pela rápida expansão do comércio eletrónico que favorece enchimentos protetores recicláveis no passeio. As marcas multinacionais estão a alinhar-se com o mandato de reciclabilidade de 2030 da União Europeia e com o calendário do SB 54 da Califórnia, levando os fornecedores a eliminar progressivamente o poliestireno em favor de alternativas à base de fibra[1]. Os avanços tecnológicos, incluindo processos de fibra moldada a seco que reduzem o tempo de ciclo de minutos para segundos, estão a comprimir a diferença de custo histórica em relação aos plásticos moldados por injeção. Embora a fibra reciclada sustente a competitividade de preços, as formulações mistas que combinam a economia da fibra reciclada com o desempenho da fibra virgem estão a acelerar, e pontos geográficos quentes como o Médio Oriente estão a atrair novo capital à medida que as metas locais de economia circular ganham impulso.
Principais Conclusões do Relatório
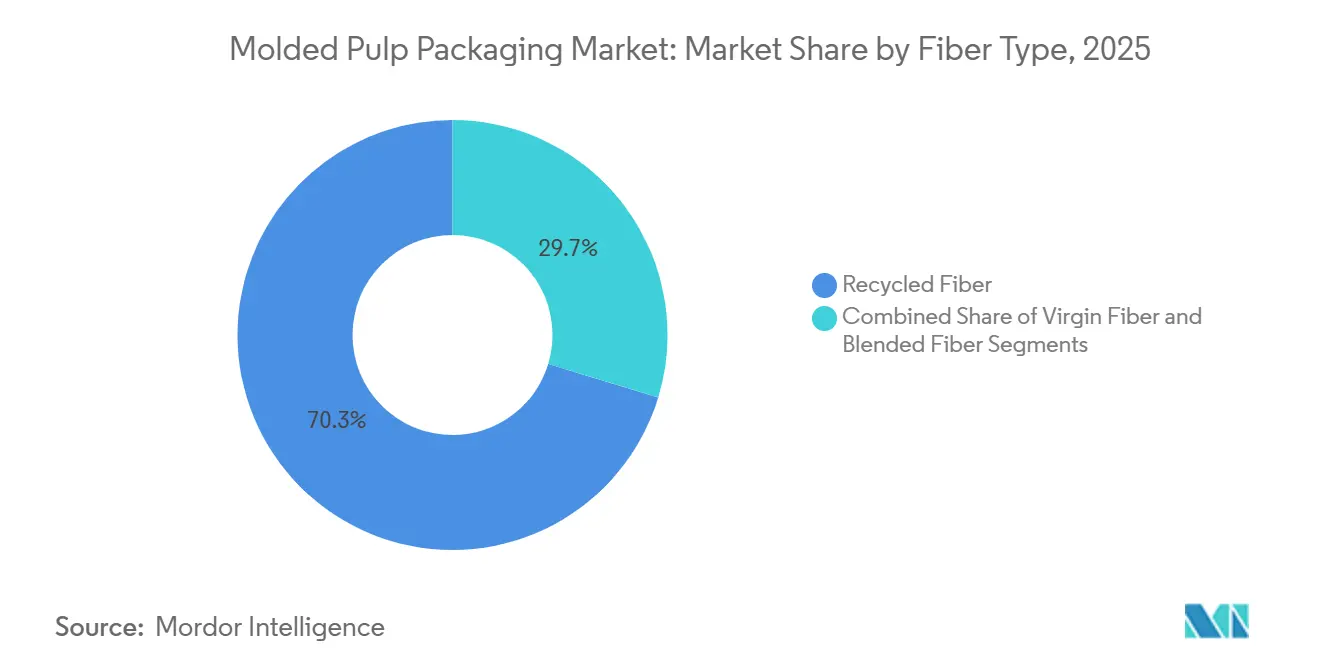
- A fibra reciclada liderou com 70,3% de participação no mercado de embalagens de polpa moldada em 2025, enquanto a fibra mista está prevista para expandir-se a uma CAGR de 8,5% até 2031.
- As bandejas representaram 41,2% da receita de 2025, ao passo que as tigelas e copos estão projetados para crescer a uma CAGR de 9,1% até 2031.
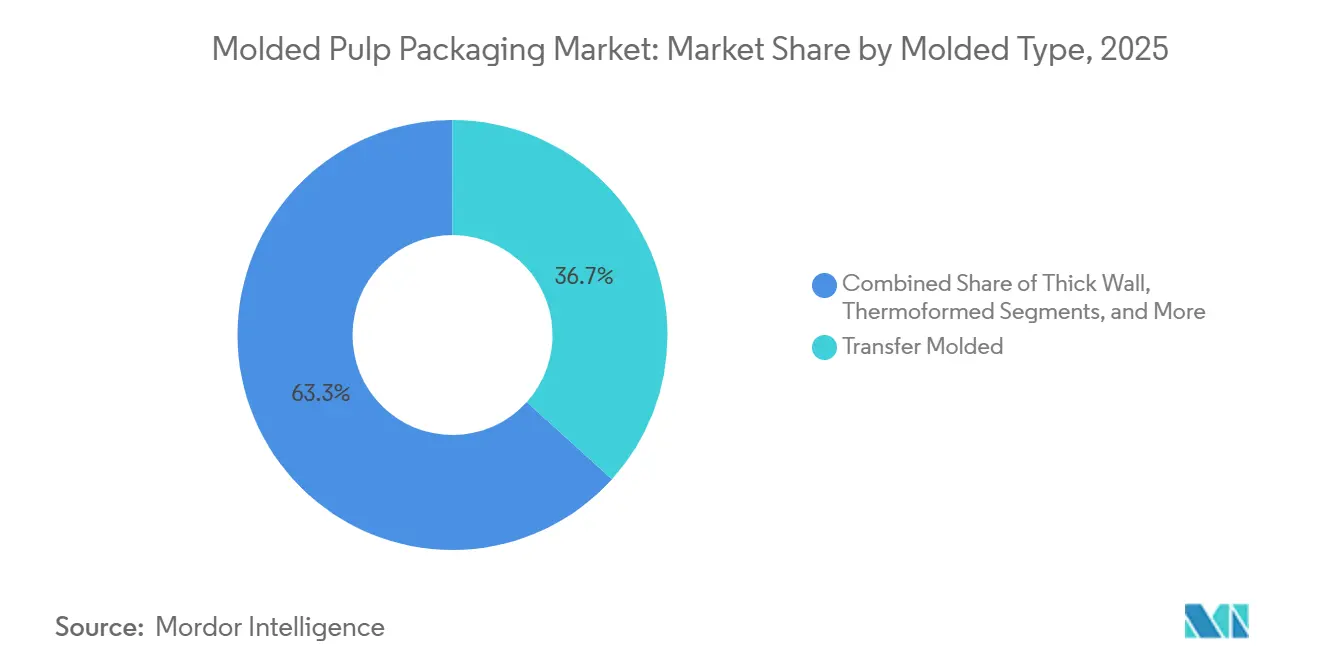
- A tecnologia de moldagem por transferência capturou 36,7% do volume de 2025, mas a polpa moldada termoformada está no caminho certo para uma CAGR de 7,24% até 2031.
- A embalagem de alimentos representou 52,4% da procura em 2025, e a saúde e os dispositivos médicos estão preparados para registar uma CAGR de 8,6%.
- A América do Norte contribuiu com 46,56% das vendas globais em 2025, mas o Médio Oriente deverá registar uma CAGR de 8,4% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Embalagens de Polpa Moldada*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Proibições regulatórias de plásticos de uso único | +1.8% | Global, mais forte na UE, América do Norte e seleção da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Metas corporativas de neutralidade de carbono e de plástico | +1.2% | Global, concentrado na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Vantagem de custo em relação ao EPS e ao termoformado | +0.7% | Global, especialmente na América do Sul e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Demanda do comércio eletrónico por enchimentos recicláveis no passeio | +0.9% | América do Norte, Europa, hubs de comércio eletrónico da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Ganhos de velocidade de linha com tecnologia de fibra formada a seco | +0.6% | América do Norte e Europa primeiro, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Legislação sem PFAS em serviços de alimentação | +1.0% | América do Norte e Europa, emergindo na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Proibições Regulatórias de Plásticos de Uso Único
A legislação está a redefinir as prioridades de aquisição em todo o mercado de embalagens de polpa moldada. A regra de reciclabilidade de 2030 da União Europeia e o SB 54 da Califórnia proíbem ambos o poliestireno expandido, elevando instantaneamente as embalagens de polpa moldada de opção orientada pelo custo para necessidade de conformidade. A proibição da Índia de 19 artigos de plástico aprofunda a procura em serviços de alimentação, enquanto os diferentes padrões de execução tornam complexo o cumprimento em múltiplas jurisdições. Os produtores integrados que controlam as suas próprias ferramentas e recursos de certificação estão melhor posicionados para navegar pelas diversas isenções e cronogramas acelerados, reforçando a mudança do mercado em direção à escala e ao controlo vertical.
Compromissos Corporativos de Neutralidade de Carbono e de Neutralidade de Plástico
Os compromissos de retalhistas e marcas traduzem a retórica de sustentabilidade em mandatos de fornecedores vinculativos que favorecem o mercado de embalagens de polpa moldada. A Unilever tem como meta uma redução de 50% no plástico virgem, o Projeto Gigaton da Walmart incorpora embalagens recicláveis nos scorecards de fornecedores, e o programa livre de frustração da Amazon removeu milhões de toneladas métricas de enchimentos de plástico. Estes requisitos em cascata compelem os embaladores sob contrato a adotar ferramentas de polpa moldada mesmo a um preço premium, porque o acesso às prateleiras agora depende de métricas ESG, e não apenas de cêntimos por unidade.
Vantagem de Custo em Relação ao EPS e ao Plástico Termoformado
Os elevados preços do plástico virgem e as sobretaxas de aterro sanitário alargaram o diferencial de custo a favor da polpa moldada, especialmente na América do Sul sensível ao preço e em partes da Ásia-Pacífico. Quando a matéria-prima é adquirida localmente, as bandejas de fibra reciclada podem ser até 10% mais baratas do que o poliestireno expandido, reforçando o apelo do mercado de embalagens de polpa moldada para contas de ovos, produtos e eletrônicos de consumo de mercado em massa. Esta vantagem de custo apoia a penetração enquanto as atualizações tecnológicas continuam a reduzir as despesas de conversão por unidade.
Demanda do Comércio Eletrónico por Enchimentos Recicláveis no Passeio
Os volumes recordes de encomendas expõem as deficiências dos amendoins de embalagem e do papel-bolha. Os principais transportadoras relatam que mais de 90% das embalagens de saída são agora recicláveis no passeio, um padrão que os blocos de canto e os protetores de bordas de polpa moldada cumprem confortavelmente. Embora a polpa moldada possa acrescentar 10 a 15% ao custo unitário, os retalhistas online mostraram disposição para absorver o prémio de forma a evitar penalizações e preservar o valor da marca, reforçando mais um vento de cauda estrutural para o mercado de embalagens de polpa moldada.
Análise de Impacto das Restrições do Mercado de Embalagens de Polpa Moldada*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Volatilidade de preços do OCC e da fibra virgem | -0.9% | Global, aguda onde o papel recuperado é importado | Curto prazo (≤ 2 anos) |
| Perceção de fraco desempenho em termos de barreira e impressão | -0.6% | Global, mais visível em cosméticos e produtos farmacêuticos | Médio prazo (2 a 4 anos) |
| Fluxos limitados de reciclagem de polpa colorida | -0.3% | América do Norte e Europa onde as instalações de recuperação de materiais carecem de separação por cor | Longo prazo (≥ 4 anos) |
| Elevada carga energética durante o acabamento por prensa a quente | -0.4% | Regiões com custos de eletricidade elevados, nomeadamente a Europa e partes da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade de Preços do OCC e da Fibra Virgem
As flutuações nos preços dos contentores de cartão ondulado usado e da polpa de madeira macia comprimem as margens dos transformadores e complicam os contratos de preço fixo. Sem ferramentas de cobertura, muitos players de menor dimensão no mercado de embalagens de polpa moldada absorvem picos de custo que podem triplicar as despesas com materiais em poucos meses. A integração vertical no comércio de papel, conforme executada pelos principais fornecedores, está a emergir como uma defesa fundamental, mas os produtores regionais continuam expostos e ocasionalmente encerram capacidade, restringindo a oferta precisamente quando a procura aumenta.
Perceção de Fraco Desempenho em Termos de Barreira e Impressão em Comparação com o Plástico Revestido
As taxas de transmissão de vapor de humidade e a fidelidade de impressão continuam a ser inferiores às dos plásticos revestidos, limitando a utilização de embalagens de polpa moldada em cosméticos premium, refeições prontas refrigeradas e blisters farmacêuticos. As proibições regulatórias de PFAS removeram uma opção de barreira de baixo custo, obrigando os transformadores a explorar revestimentos de biopolímero e à base de água que acrescentam custos e podem complicar os fluxos de reciclagem. Até que os revestimentos de próxima geração amadureçam, o mercado de embalagens de polpa moldada enfrenta uma lacuna de inovação precisamente nos segmentos com as margens mais elevadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Embalagens de Polpa Moldada
Por Tipo de Fibra:
Os Formatos Mistos Estreitam a Diferença de DesempenhoAs formulações de fibra mista estão projetadas para registar uma CAGR de 8,5% até 2031, a mais rápida entre os tipos de fibra, à medida que os transformadores equilibram a economia da fibra reciclada com a resistência da fibra virgem. As categorias recicladas controlaram 70,3% da procura de 2025, refletindo cadeias de abastecimento maduras e um desconto de custo de 30 a 40% em relação à polpa virgem. No entanto, os proprietários de marcas que procuram desempenho de barreira para aplicações refrigeradas ou médicas especificam cada vez mais misturas 60-40, absorvendo o acréscimo para cumprir as métricas de durabilidade. As fábricas de polpa da Índia, que já operam com 75% de conteúdo reciclado, demonstram a escalabilidade dos fluxos reciclados mesmo em economias de rápido crescimento. Em contrapartida, a fibra virgem mantém uma posição em embalagens médicas de Classe II, onde o risco de contaminação é inaceitável, garantindo que os três tipos de fibra coexistam dentro do mercado de embalagens de polpa moldada.
As preferências regionais diferem. Os transformadores norte-americanos gravitam em torno de receitas mistas para satisfazer as auditorias de sustentabilidade dos retalhistas sem sacrificar a resistência da caixa, ao passo que os produtores asiáticos ainda preferem misturas exclusivamente recicladas para servir a procura de serviços de alimentação orientada pelo preço. As aquisições verticais que asseguram matéria-prima reciclada pré-triada permitem rácios de reciclagem mais elevados sem perda de resistência, conferindo aos players integrados uma vantagem de custo. À medida que as reduções de energia de secagem provenientes da tecnologia emergente diminuem os custos gerais de processamento, o tamanho do mercado de embalagens de polpa moldada para produtos mistos deverá expandir-se de forma constante, mesmo que as categorias recicladas permaneçam a âncora de volume.


Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Tipo de Produto:
Tigelas e Copos Aproveitam a Recuperação dos Serviços de AlimentaçãoAs bandejas geraram 41,2% da receita de 2025, lideradas pelas aplicações de ovos e produtos hortifrutigranjeiros, mas tigelas e copos têm previsão de crescimento a um CAGR de 9,1%, superando todas as outras famílias de produtos. Restaurantes de serviço rápido em estados com leis de responsabilidade estendida do produtor estão migrando de embalagens clamshell de poliestireno para tigelas de polpa moldada e tampas de café, redirecionando capital para linhas de ferramental dedicadas. As linhas termoformadas estão se expandindo a uma taxa anual de 5,44%, impulsionando o mercado de embalagens de fibra moldada para embalagens clamshell de serviço de alimentação. Os volumes de embalagens clamshell enfrentam pressão de projetos-piloto de contêineres reutilizáveis em fase inicial na Europa, enquanto contêineres e tampas ganham com a adoção de coberturas à base de fibra em cafeterias que cumprem as proibições de poliestireno.
Dados de pesquisas do setor de serviços de alimentação coroam a polpa moldada como a "clara vencedora" entre os descartáveis sustentáveis, um sentimento que permeia os portais de compras de redes globais. As taxas de conformidade associadas aos plásticos de uso único transformaram a reciclabilidade na calçada em uma alavanca de resultado financeiro, acelerando a conversão mesmo quando a polpa moldada apresenta um preço unitário mais elevado. Prêmios por revestimentos sem PFAS validam novas linhas de produtos e estimulam lançamentos similares, garantindo que tigelas e copos permaneçam o segmento de crescimento mais rápido do mercado de embalagens de polpa moldada.
Por Tipo de Moldagem:
A Tecnologia Termoformada Ganha Vantagem de PrecisãoOs formatos de moldagem por transferência detiveram 36,7% do volume de 2025 com base na força das caixas de ovos e bandejas de produtos, mas a polpa moldada termoformada está a acompanhar uma CAGR de 7,24% até 2031, conquistando contas em eletrônicos de consumo e cosméticos que exigem tolerâncias rigorosas. As variantes de parede espessa continuam a servir componentes industriais onde a resistência ao esmagamento importa mais do que a estética, e os formatos de parede fina processada ocupam nichos de alto valor, tais como inserções de blisters farmacêuticos.
As principais marcas de eletrônicos relatam reduções de plástico de dois dígitos após a mudança para inserções de fibra termoformada que correspondem aos fatores de forma elegantes dos dispositivos de alta gama. As melhorias na acabamento de superfície, aliadas a pegadas mais densas, possibilitam experiências de unboxing luxuosas que o cartão ondulado reciclado não conseguia alcançar. À medida que os tempos de ciclo diminuem e as taxas de defeito se reduzem, o mercado de embalagens de polpa moldada testemunha uma convergência de estética, precisão e sustentabilidade que erode o último bastião do poliestireno nas embalagens de luxo.

Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Indústria Utilizadora Final:
O Segmento de Saúde Acelera com a Procura de Barreiras EstéreisA embalagem de alimentos ainda representou 52,4% da procura em 2025, mas a saúde e os dispositivos médicos estão projetados para registar uma CAGR de 8,6%, a mais rápida entre os utilizadores finais. Os rigorosos padrões de esterilização ISO empurram os transformadores em direção a fibra virgem ou mista com limites de contaminantes ultra-baixos. As proibições de PFAS afastam ainda mais os hospitais dos plásticos revestidos, abrindo uma via para as bandejas termoformadas que podem suportar ciclos de autoclave outrora considerados exclusivos dos formatos poliméricos.
Os eletrônicos de consumo permanecem uma segunda zona quente à medida que os objetivos de sustentabilidade se propagam das marcas de destaque para os fabricantes por contrato, enquanto a adoção nos cuidados pessoais depende de avanços em revestimentos de barreira. Os bens industriais crescem em linha com a produção manufatureira, mas fornecem volumes relativamente estáveis que atenuam as oscilações cíclicas. O mosaico de procura resultante diversifica o mercado de embalagens de polpa moldada, protegendo-o de choques setoriais isolados e alargando a sua relevância estratégica entre verticais.
Análise Geográfica
Mercado de Embalagens de Polpa Moldada na América do Norte
A América do Norte capturou 46,56% das vendas globais em 2025, graças aos mandatos antecipados dos varejistas e às leis estaduais de responsabilidade estendida do produtor. O crescimento está se moderando à medida que as aplicações em ovos e produtos agrícolas se aproximam da saturação, mas os ventos favoráveis das políticas, como a regra de redução de 25% de plásticos da Califórnia, mantêm a curva de adoção positiva. A proibição canadense de utensílios de foodservice de poliestireno e o requisito de compostabilidade da Cidade do México ecoam as mudanças dos EUA, sustentando o impulso regional mesmo com a maturação dos programas urbanos de reciclagem.
Mercado de Embalagens de Polpa Moldada no Oriente Médio
O Oriente Médio deve registrar um CAGR de 8,4% até 2031, o mais rápido do mundo. As metas da Visão 2030 da Arábia Saudita e a Política de Economia Circular dos Emirados Árabes Unidos catalisaram investimentos locais em larga escala, incluindo uma planta de 266 milhões de USD destinada a substituir importações asiáticas. Os movimentos a montante dos produtores regionais de papelão ondulado garantem o fornecimento de matéria-prima, ancorando cadeias de suprimentos domésticas que amortecem contra os picos globais de preços de polpa.
Mercado de Embalagens de Polpa Moldada na Europa, APAC, América do Sul e África
A Europa se beneficia do mandato de reciclabilidade de 2030 em todo o bloco, com Alemanha, França e Reino Unido na vanguarda da adoção de embalagens de polpa moldada em foodservice e varejo. A Ásia-Pacífico apresenta um cenário misto: o boom de embalagens da Índia, a crescente penetração do comércio eletrônico e as rígidas regras sobre resíduos plásticos a tornam um motor de demanda, enquanto vários países do Sudeste Asiático ainda dependem de plástico barato em meio a uma infraestrutura de reciclagem subdesenvolvida[2]. A América do Sul e a África mostram progresso mais irregular, mas registram interesse crescente em embalagens de polpa moldada para restaurantes de serviço rápido e exportações industriais à medida que os custos de conformidade para plásticos aumentam.
Panorama regulatório
A regulamentação está se tornando mais rigorosa em relação à prevenção de resíduos de embalagens, rotulagem de reciclabilidade e restrições a materiais problemáticos, o que está reforçando a substituição do poliestireno expandido e de outros plásticos de uso único por formatos à base de fibra. Na União Europeia, o Regulamento (UE) 2025/40 sobre embalagens e resíduos de embalagens (PPWR) entrou em vigor em 11 de fevereiro de 2025 e se aplica a partir de 12 de agosto de 2026, criando um cronograma de aplicação que produtores de embalagens e proprietários de marcas precisam alinhar entre os estados-membros.
A conformidade de contato com alimentos e as restrições químicas continuam a moldar as especificações de celulose moldada, particularmente para bandejas de foodservice e saúde, onde soluções de barreira e aditivos são escrutinados. Nos Estados Unidos, a celulose moldada usada para contato com alimentos deve estar em conformidade com a estrutura do FD&C Act e com as aprovações aplicáveis da FDA para componentes de papel e papelão (por exemplo, 21 CFR 176.170 para alimentos aquosos e gordurosos), e o sistema FDA Food Contact Substance Notification (FCN) oferece um caminho para aditivos e revestimentos específicos à base de celulose usados em estruturas de embalagem de fibra.
Análise da cadeia de valor
A cadeia de valor começa com o fornecimento de fibra (contêineres corrugados usados e papel misto recuperado, além de celulose virgem quando a higiene ou o desempenho exigem), seguida pela preparação da massa, formação (parede espessa, moldada por transferência, termoformada ou processada/parede fina) e secagem intensiva em energia com acabamento por prensagem a quente. Os conversores então adicionam camadas funcionais, como revestimentos à base de água ou biopolímeros, testes de qualidade (incluindo requisitos de contato com alimentos e saúde) e design e ferramental de embalagens, antes que os produtos passem por distribuidores, empacotadores contratados e compras de proprietários de marcas em direção aos canais de embalagens de alimentos, foodservice, eletrônicos de consumo e médico.
As atividades recentes apontam para uma colaboração mais estreita entre ciência dos materiais, tecnologia de formação e comercialização de marcas. A Amcor e a Metsa Group firmaram parceria (maio de 2025) para desenvolver embalagens de alimentos em fibra moldada 3D com revestimentos de filme de alta barreira, enquanto a SIG e a PulPac (julho de 2025) lançaram um programa para expandir fechamentos de papel Dry Molded Fiber para embalagens assépticas. A Stora Enso e a Matrix Pack formaram uma parceria estratégica (junho de 2025), incluindo uma participação minoritária, para expandir tecnologias de fibra moldada, e a PulPac colaborou com a Future Materials Sweden (novembro de 2025) para avançar soluções de embalagens à base de fibra, refletindo como o licenciamento de tecnologia e o desenvolvimento conjunto estão sendo usados para encurtar os ciclos de expansão e melhorar o desempenho funcional.
Panorama Competitivo
Concentração do Mercado
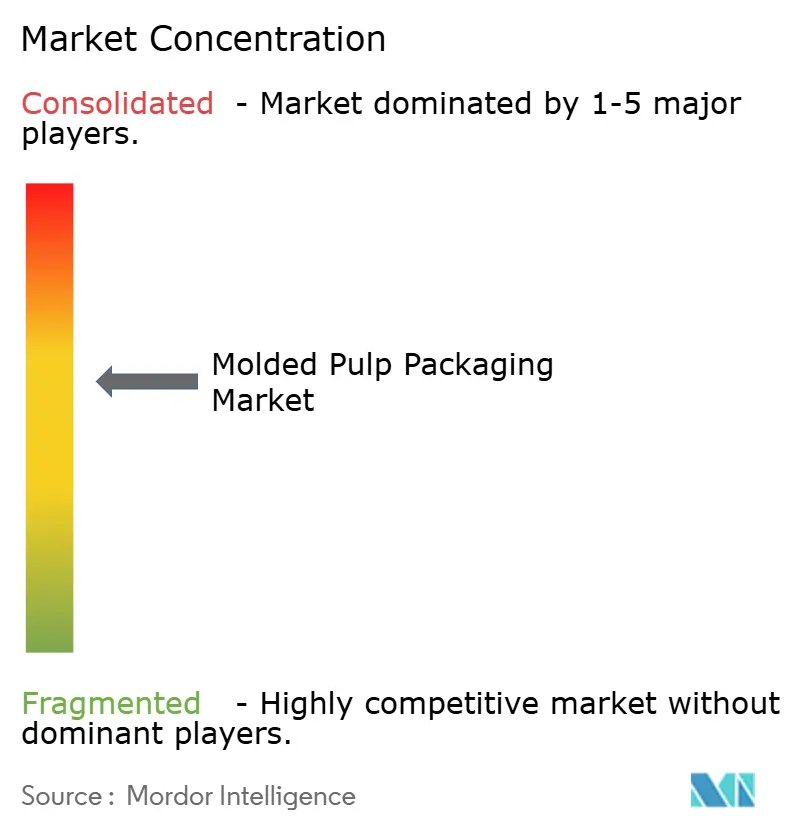
O mercado de embalagens de polpa moldada mantém uma fragmentação moderada; os cinco principais fornecedores detêm cerca de 35 a 40% da capacidade, deixando espaço para especialistas regionais e novos entrantes tecnológicos. A integração vertical domina as agendas estratégicas, evidenciada por aquisições no comércio de papel que protegem os transformadores das oscilações de preços da fibra reciclada. Os desembolsos de capital na América do Norte e Europa estão a automatizar linhas de alta velocidade e a consolidar a capacidade regional de caixas de ovos, enquanto acordos transfronteiriços na Ásia-Pacífico expandem as pegadas de fabrico.
O licenciamento de tecnologia acelera o tempo de colocação no mercado para processos disruptivos. As linhas de fibra moldada a seco instaladas nos Estados Unidos, na Suécia e na Malásia reduzem drasticamente os tempos de ciclo, alcançando uma paridade próxima com a termoformagem e abrindo categorias premium como tampas de cosméticos e tampas de café. As bandejas de grau hospitalar permanecem uma oportunidade de espaço em branco; os transformadores que combinam fibra virgem com revestimentos sem PFAS e desempenho de barreira estéril certificado pela ISO podem obter margens premium.
A consolidação no setor de embalagens mais amplo sinaliza que a escala está a tornar-se um pré-requisito. As fusões multibilionárias em cartão de contentores e embalagens de plástico apertam o controlo das matérias-primas e alargam os portefólios de produtos, posicionando os conglomerados para combinar embalagens de polpa moldada com caixas dobráveis ou filmes flexíveis em propostas integradas. Os inovadores de nicho continuam a abordar a separação por cor, a prensagem a quente energeticamente eficiente e a impressão digital, garantindo que o panorama competitivo evolua tanto nos frontes de volume como de tecnologia.
Líderes da Indústria de Embalagens de Polpa Moldada
-
Brødrene Hartmann A/S
-
Huhtamaki Oyj
-
UFP Technologies, Inc.
-
Sabert Corporation
-
Sonoco Products Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Embalagens de Polpa Moldada Empresas cobertas neste relatório
- Brodrene Hartmann A/S
- Huhtamaki Oyj
- UFP Technologies, Inc.
- Sabert Corporation
- Henry Molded Products, Inc.
- Keiding, Inc.
- Pacific Pulp Molding, Inc.
- Protopak Engineering Corporation
- EnviroPAK Corporation
- Maspack Ltd.
- CKF Inc.
- Moulded Fibre Products Ltd.
- Cellulopack Packaging S.L.
- FiberCel Packaging, LLC
- Greenpack (Yulin) Environmental Technology Co., Ltd.
- Dongguan Flyway Packaging Co., Ltd.
- Shenzhen Maider Packaging Co., Ltd.
- Qingdao Xinya Molded Pulp Packaging Co., Ltd.
- Taiwan Pulp Molding Co., Ltd.
- Nippon Molded Pulp Co., Ltd.
- Vegware Ltd.
- Earthpac Ltd.
- Papelyco S.A.
- PulpaPack SAS
- Western Pulp Products Co.
Oportunidades de mercado e perspectivas futuras
Espaços em branco estão se abrindo em formatos de fibra moldada de alta velocidade e alto volume, onde a conversão tem sido limitada pelo tempo de ciclo, prazos de ferramental e desempenho de barreira. Demonstrações industriais e programas de comercialização em torno da formação a seco e da Dry Molded Fiber oferecem pontos de entrada concretos: a Fiberdom e a Kiefel relataram uma demonstração em velocidade industrial no Natureformer KFD 75, com potencial de produção superior a 80 milhões de unidades por ano por linha (julho de 2026), e a HZ Green Pulp firmou parceria com a Hotpack Global para comercializar tampas de café Dry Molded Fiber (junho de 2026). Essas iniciativas acompanham usos finais que já estão migrando do poliestireno e de outros plásticos restritos de uso único, especialmente tampas, bandejas e insertos de proteção que exigem tolerâncias mais rígidas.
Outra oportunidade vem da redução do atrito de personalização para e-commerce e embalagens de proteção. A Specialized Packaging Group introduziu a EcoFlex (maio de 2026), um conceito de celulose moldada personalizado construído a partir de componentes quadrados modulares laminados em estruturas corrugadas, posicionado para eliminar o ferramental tradicional e reduzir os prazos de produção em 75-80%. A Moorim P&P mencionou uma unidade na Coreia operando a 10 milhões de unidades por mês para moldes de celulose usando celulose bruta de fonte interna (abril de 2026), o que sustenta a economia de escala quando os aumentos de capacidade se alinham ao fornecimento de celulose. Resultados de pesquisas referenciados pela IMFA também indicam que 74% dos fabricantes pesquisados planejavam expansões de capacidade em até dois anos (2026), sinalizando um ciclo ativo de expansão que pode ampliar o escopo de aplicações, supondo que os produtos resultantes também atendam aos requisitos de conformidade relacionados a contato com alimentos e PFAS nas principais geografias.
Desenvolvimento Recente do Setor no Mercado de Embalagens de Polpa Moldada
- Maio de 2026: A Huhtamaki colaborou com a Hesburger para fornecer tampas de fibra vegetal personalizadas produzidas em seu site de Foodservice em Alf, Alemanha, para bebidas quentes e frias. O lançamento é enquadrado em torno de reduções mensuráveis de plástico (41.000 kg anualmente, citado pela Hesburger), apoiando mudanças na compra de marcas em direção a tampas de fibra onde os painéis regulatórios e de varejistas priorizam a reciclabilidade.
- Abril de 2025: A Huhtamaki adquiriu a Zellwin Farms, fabricante de caixas de ovos e bandejas de ovos em fibra moldada em Zellwood, Florida, por um valor de empresa de 18 milhões de USD. O negócio fortaleceu a presença da Huhtamaki em fibra moldada na América do Norte e adicionou capacidade alinhada à demanda de embalagens de ovos em alto volume.
- Outubro de 2024: A Huhtamaki iniciou a produção de fibra moldada lisa em sua unidade em Lurgan, Irlanda do Norte, após a expansão de sua capacidade de tampas de fibra. A adição da capacidade SMF apoia formatos de fibra de maior precisão para tampas de foodservice e ajuda a reduzir os prazos de entrega para clientes que buscam alternativas aos fechamentos de plástico.
Mercado de Embalagens de Polpa Moldada Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange produtos de embalagens de polpa moldada fabricados a partir de polpa de fibra que são formados em formatos protetores rígidos ou semirígidos e de contato com alimentos, e comercializados como itens de embalagem acabados em principais usos finais.
Exclusões de escopo: Estão excluídos deste dimensionamento o enchimento solto de celulose, a louça de bagaço simples e os tapetes de fibra não moldados que não são formados em embalagens moldadas.
Visão Geral da Segmentação
- Por Tipo de Fibra
- Fibra Reciclada
- Fibra Virgem
- Fibra Mista
- Por Tipo de Produto
- Bandejas
- Tigelas e Copos
- Clamshells
- Pratos
- Recipientes e Tampas
- Outros Tipos de Produtos
- Por Tipo de Moldagem
- Parede Espessa
- Moldagem por Transferência
- Termoformado
- Processado / Parede Fina
- Por Indústria Utilizadora Final
- Embalagem de Alimentos
- Serviço de Alimentação
- Eletrônicos de Consumo
- Saúde e Dispositivos Médicos
- Bens Industriais
- Cuidados Pessoais e Cosméticos
- Outras Indústrias Utilizadoras Finais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Resto da Ásia-Pacífico
- Médio Oriente
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Resto do Médio Oriente
- África
- África do Sul
- Nigéria
- Resto de África
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa mapeando o conjunto de demanda por embalagens de polpa moldada e, em seguida, verificando como ele se conecta à produção de papel e embalagens, ao comércio e à atividade do mercado final. Fontes públicas são utilizadas para ancorar o modelo, incluindo dados de materiais e reciclagem da US EPA, indicadores de oferta de polpa e papel da FAOSTAT, códigos comerciais da UN Comtrade para artigos de polpa e papel, e séries de energia e indústria da Agência Internacional de Energia que ajudam a explicar as variações na produção das fábricas.
Também nos baseamos em relatórios anuais, apresentações para investidores e notas de teleconferências de resultados para compreender adições de capacidade, linguagem de precificação e mudanças de mix, seguidos de publicações de associações de embalagens e cobertura jornalística de referência para confirmar tendências de adoção. Quando necessário, assinaturas pagas para dados financeiros e de inteligência de empresas, um banco de dados de remessas de importação e exportação em nível de embarque, e bancos de dados de patentes são utilizados para verificar onde a produção está ocorrendo e quais tecnologias de formação estão sendo comercializadas. Esses exemplos não são exaustivos, e consultamos fontes adicionais durante a coleta de dados, validação e esclarecimento de pesquisas.
Entrevistas Primárias e Pesquisas
As discussões primárias foram utilizadas para traduzir sinais amplos de embalagens de fibra em premissas específicas de polpa moldada, especialmente preços médios de venda, pontos de substituição de resina por fibra e o ritmo de adoção de formatos termoformados e de parede fina processada. Conversamos com produtores de embalagens, conversores, distribuidores e grandes compradores, e então verificamos a lógica com contatos próximos à demanda de embalagens para serviços de alimentação, embalagens protetoras para eletrônicos e embalagens para saúde na APAC, EMEA e nas Américas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 15% | APAC: 41% |
| Nível intermediário: 53% | Líderes funcionais/de unidade: 40% | EMEA: 34% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 25% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção de cima para baixo, na qual a disponibilidade de polpa de papel, os indicadores de produção de embalagens e os sinais de demanda do uso final são utilizados para reconstruir quanto do gasto com embalagens pode realisticamente estar em formatos de polpa moldada. Em seguida, corroboramos os totais por meio de verificações seletivas de baixo para cima, incluindo a consolidação de receitas de produtores amostrados quando disponíveis, e a validação de volume por categorias de produtos utilizando unidades aproximadas multiplicadas por faixas de preço típicas.
Os principais insumos que moldam o modelo incluem o mix de insumos de fibra (reciclada, virgem e combinada), o mix de produtos entre bandejas, embalagens clamshell, tigelas e copos, e contêineres e tampas, e a divisão por tipo moldado (parede espessa, transferência moldada, termoformada e processada ou parede fina). Também acompanhamos indicadores de demanda como atividade de embalagens de alimentos e serviços de alimentação, tendências de remessas de eletrônicos que impulsionam embalagens protetoras, e pressão de políticas ou scorecards de varejistas que aceleram a substituição do plástico. Onde as divulgações das empresas são incompletas, as lacunas são tratadas usando faixas de capacidade, premissas de utilização provenientes de entrevistas e fatores de conversão conservadores que são então testados em relação a sinais de comércio e produção.
Para as previsões, a análise de cenários é utilizada porque a precificação e o mix podem mudar rapidamente com os custos de polpa, custos de energia e expansões de capacidade. O caso base é ajustado usando as perspectivas de especialistas sobre a progressão do preço médio de venda, a velocidade de adoção de tecnologias de ciclo mais rápido e o cronograma dos principais programas de conversão de usuários finais, e então verificado quanto à razoabilidade em relação às tendências históricas.
Ciclo de Validação e Atualização de Dados
A validação é feita em várias etapas para que o número final não seja determinado por um único fluxo de dados. Comparamos os totais modelados com sinais independentes, como a direção da produção de embalagens, o movimento do comércio e a atividade do mercado final, e então investigamos quaisquer grandes variações antes da aprovação.
Se uma premissa-chave mudar, como a precificação de polpa, adições de capacidade ou o cronograma de aplicação regulatória, recontatamos os especialistas relevantes e reprocessamos as partes afetadas do modelo. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos relevantes podem alterar a demanda ou a precificação de curto prazo. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Estimativa do Mercado de Embalagens de Polpa Moldada da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados podem diferir mesmo quando os estudos são focados em embalagens de polpa moldada, porque o momento de atualização, as janelas de conversão de moeda e a lógica de precificação nem sempre estão alinhados. Alguns estudos também se baseiam em um único indicador de demanda, o que pode deixar passar mudanças de mix entre formatos de parede espessa e termoformados.
Em nosso trabalho, o modelo é mantido atualizado por meio de verificações regulares sobre a direção dos custos de polpa, sinais de adoção de tecnologia e programas de conversão de usuários finais. O dimensionamento é reequilibrado quando as premissas de preço médio de venda ou o momento cambial se movem de forma relevante, razão pela qual o valor de 2026 da Mordor Intelligence pode se distanciar de estimativas que mantêm faixas de preço mais antigas fixas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,71 bilhões de USD (2026) | |
| Global Research Publisher A | 6,21 bilhões de USD (2025) | Utiliza um ano base diferente e um enquadramento de segmentação mais amplo por fonte de polpa e aplicações, e o ano anterior pode refletir um ambiente de precificação e uma janela cambial diferentes de um modelo ancorado em 2026. |
| Industry Research Publisher B | 5,54 bilhões de USD (2025) | Reporta uma base de 2025 e um horizonte de previsão mais longo, e a estimativa parece mais sensível a premissas de progressão de preço fixo que podem não se ajustar totalmente às oscilações de curto prazo nos custos de polpa e energia. |
A diferença é explicada principalmente por escolhas de momento e precificação, e não por uma divergência sobre a direção central de adoção. Ao vincular a construção de valor à atividade observável do uso final, ao mix de tipo moldado e às faixas de preço médio de venda atualizadas, a abordagem permanece rastreável a insumos claros e pode ser repetida quando novos sinais públicos surgirem.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de embalagens de polpa moldada em 2026?
O tamanho do mercado de embalagens de polpa moldada é de USD 5,71 mil milhões e está previsto atingir USD 7,05 mil milhões até 2031.
Qual é o setor de utilizadores finais com crescimento mais rápido para a polpa moldada?
A saúde e os dispositivos médicos lideram com uma CAGR antecipada de 8,6% graças aos requisitos de barreira estéril e às proibições de PFAS.
Que tecnologia está a disrupcionar os ciclos de produção de polpa moldada?
As linhas de fibra moldada a seco reduzem os tempos de formação de minutos para segundos, estreitando a diferença de custo em relação aos plásticos moldados por injeção.
Qual a geografia com projeção de expansão mais rápida?
O Médio Oriente está previsto para registar uma CAGR de 8,4% até 2031, impulsionado pela Visão 2030 da Arábia Saudita e pelas políticas de economia circular dos Emirados Árabes Unidos.