
Marktgröße und Marktanteil für geformte Zellstoffverpackungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
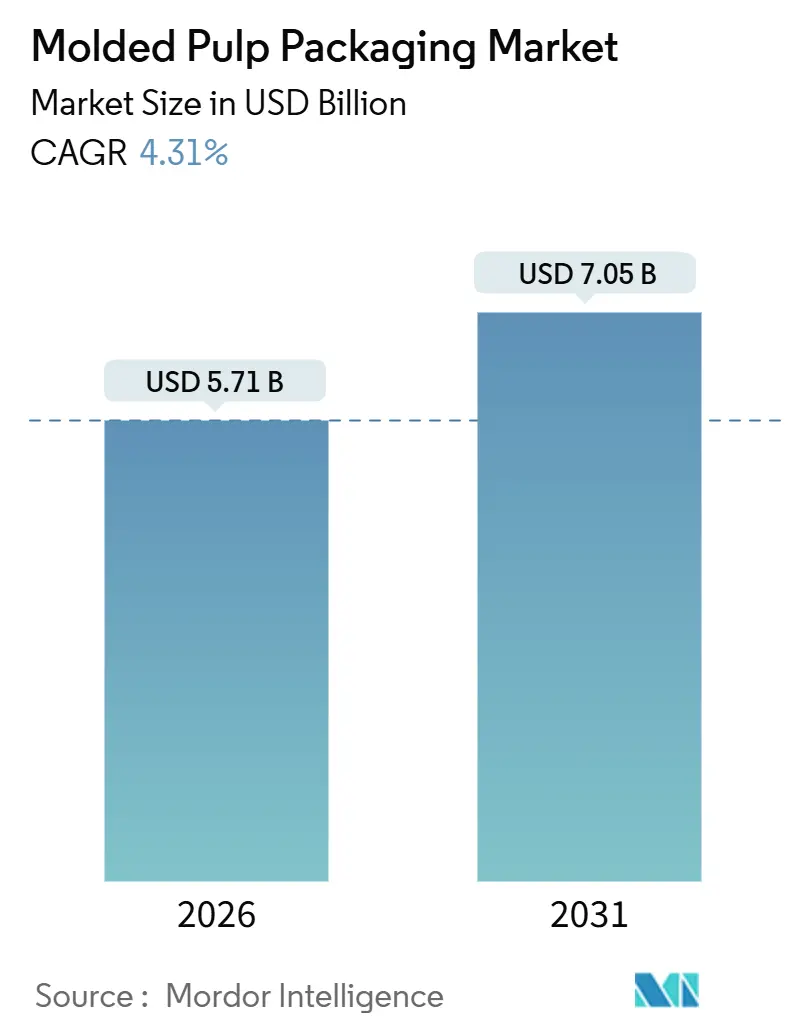
| Marktgröße (2026) | 5.71 Milliarden US-Dollar |
| Marktgröße (2031) | 7.05 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.31 % |
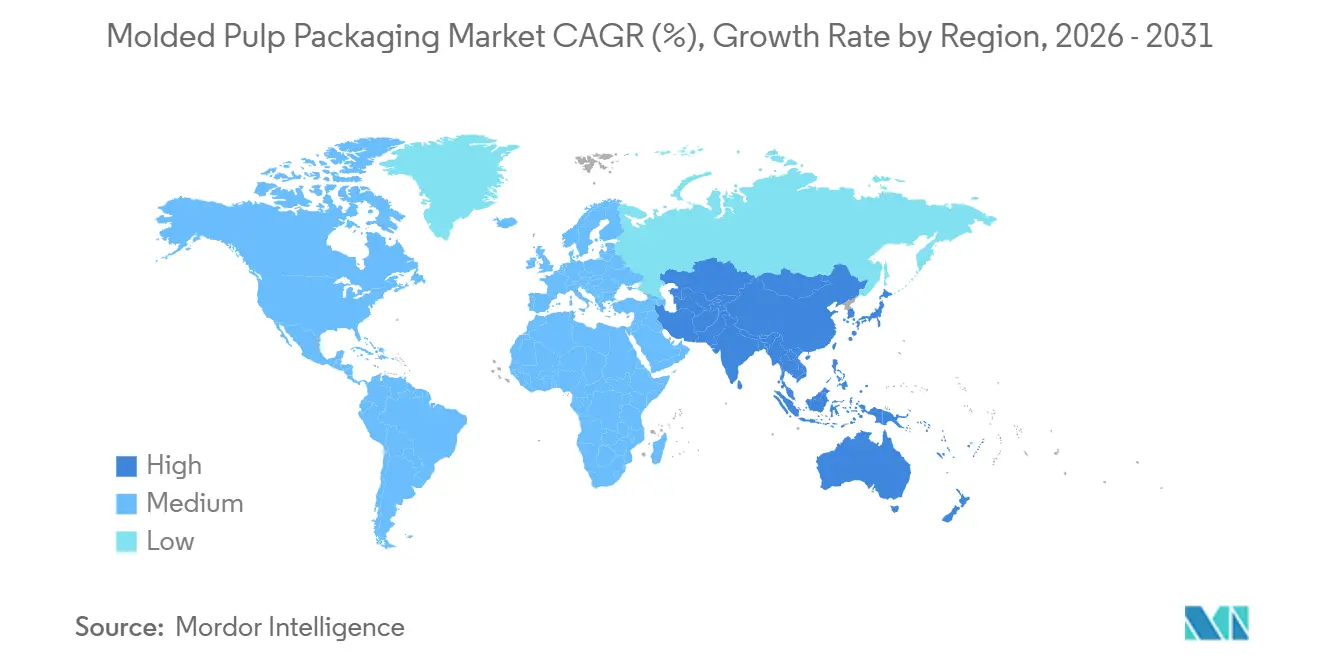
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Nordamerika |
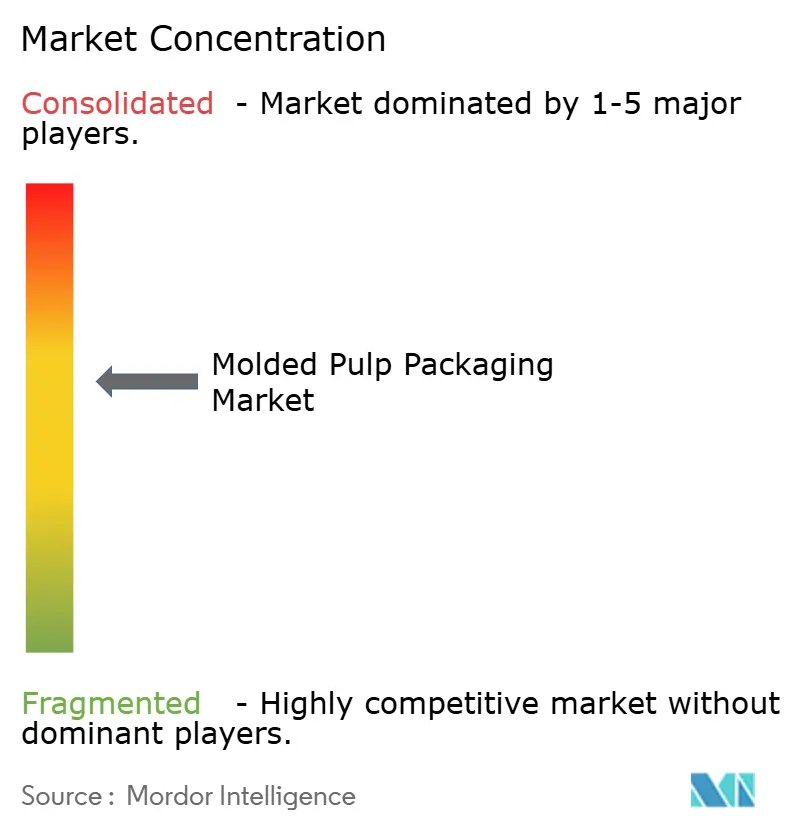
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für geformte Zellstoffverpackungen von Mordor Intelligence
Die Marktgröße für geformte Zellstoffverpackungen beläuft sich im Jahr 2026 auf 5,71 Mrd. USD und wird bis 2031 voraussichtlich 7,05 Mrd. USD erreichen, was einem Wachstum mit einer CAGR von 4,31 % entspricht. Die Wachstumskurve wird durch gesetzliche Verbote von Einwegkunststoffen in mehr als 100 Ländern, Einzelhändler-Scorecards, die Recyclingfähigkeit nun vor den Stückkosten bewerten, sowie die rasche Expansion des E-Commerce angetrieben, die kerbseitig recycelbare Schutzfüllstoffe begünstigt. Multinationale Marken richten sich nach dem Recyclingfähigkeitsmandat der Europäischen Union für 2030 und dem Zeitplan für Californias SB 54, was Lieferanten dazu veranlasst, Polystyrol zugunsten faserbasierter Alternativen schrittweise abzuschaffen[1]Quelle: Europäische Kommission, „Verpackungen und Verpackungsabfälle”, ec.europa.eu. Technologische Sprünge, darunter trockengeformte Faserprozesse, die die Zykluszeit von Minuten auf Sekunden verkürzen, verringern den historischen Kostenvorteil von spritzgegossenen Kunststoffen. Während Recyclingfasern die Preiswettbewerbsfähigkeit absichern, nehmen gemischte Formulierungen zu, die Recyclingökonomie mit der Leistungsfähigkeit von Jungfasern verbinden, und geografische Schwerpunkte wie der Nahe Osten ziehen frisches Kapital an, da lokale Kreislaufwirtschaftsziele an Dynamik gewinnen.
Wichtigste Erkenntnisse des Berichts
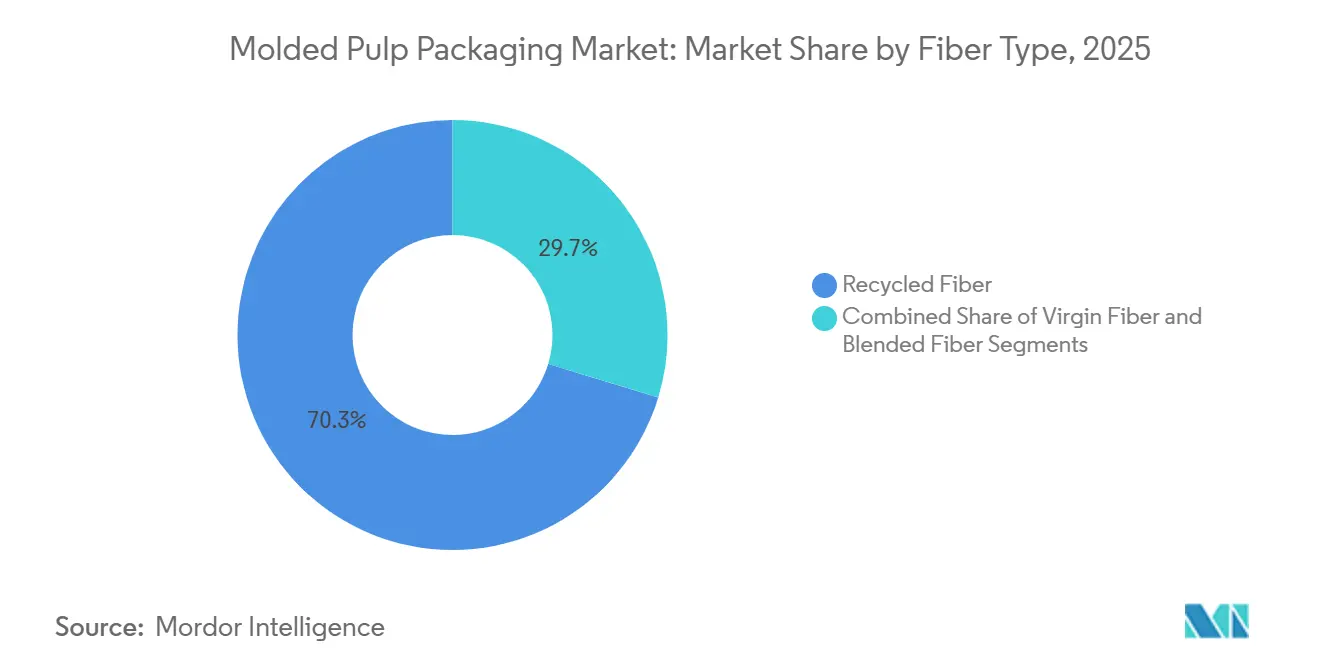
- Recyclingfaser führte 2025 mit einem Marktanteil von 70,3 % bei geformten Zellstoffverpackungen, während gemischte Faser bis 2031 voraussichtlich mit einer CAGR von 8,5 % wachsen wird.
- Schalen machten 2025 41,2 % des Umsatzes aus, während Schüsseln und Becher bis 2031 voraussichtlich mit einer CAGR von 9,1 % wachsen werden.
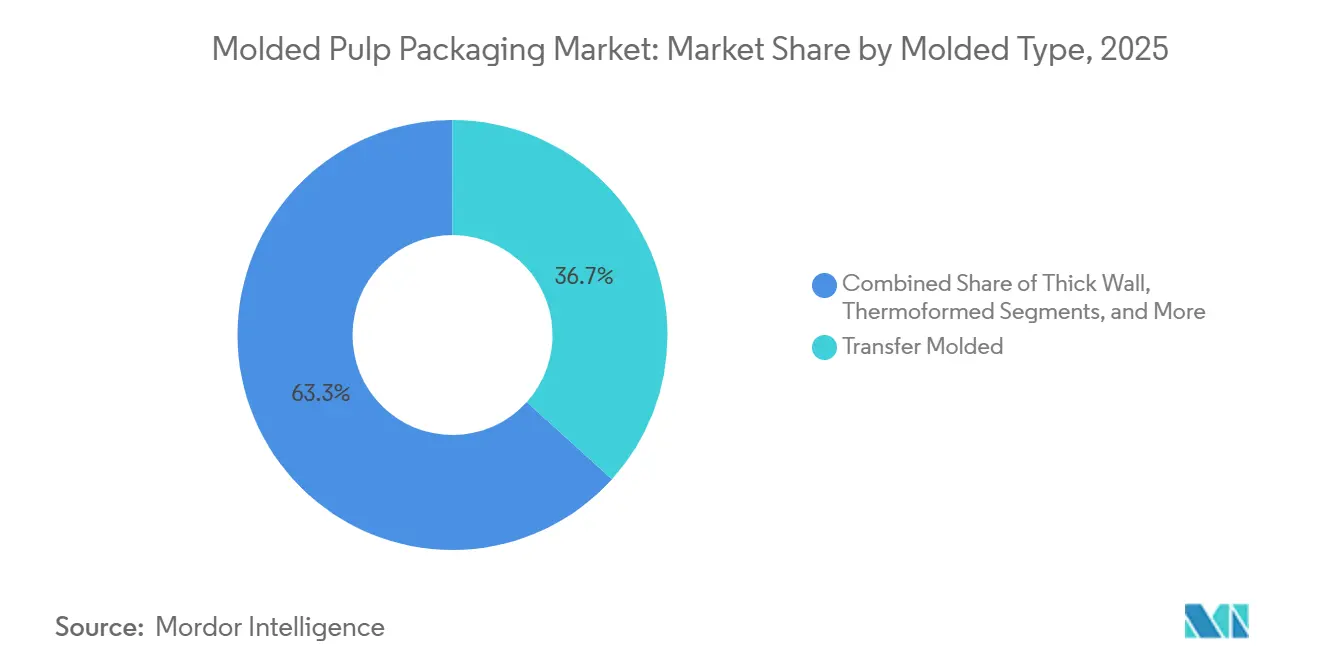
- Transfergeformte Technologie hatte 2025 einen Volumenanteil von 36,7 %, doch thermogeformte Zellstoffverpackungen sind auf Kurs für eine CAGR von 7,24 % bis 2031.
- Lebensmittelverpackungen machten 2025 52,4 % der Nachfrage aus, und für das Gesundheitswesen sowie Medizinprodukte wird eine CAGR von 8,6 % erwartet.
- Nordamerika trug 2025 46,56 % des weltweiten Umsatzes bei, der Nahe Osten wird jedoch bis 2031 voraussichtlich eine CAGR von 8,4 % verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse des Marktes für geformte Zellstoffverpackungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesetzliche Verbote von Einwegkunststoffen | +1.8% | Global, am stärksten in der EU, Nordamerika und ausgewählten Teilen des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Unternehmensorientierte Netto-Null- und Kunststoffneutralitätsziele | +1.2% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Kostenvorteil gegenüber EPS und Thermoformung | +0.7% | Global, insbesondere in Südamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| E-Commerce-Nachfrage nach kerbseitig recycelbaren Füllstoffen | +0.9% | Nordamerika, Europa, asiatisch-pazifische E-Commerce-Zentren | Kurzfristig (≤ 2 Jahre) |
| Gewinne bei der Liniengeschwindigkeit durch trockengeformte Technologie | +0.6% | Nordamerika und Europa zuerst, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| PFAS-freie Gesetzgebung im Lebensmittelservice | +1.0% | Nordamerika und Europa, aufkommend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesetzliche Verbote von Einwegkunststoffen
Gesetzgebung definiert Beschaffungsprioritäten im Markt für geformte Zellstoffverpackungen neu. Die 2030-Recyclingfähigkeitsregel der Europäischen Union und Californias SB 54 verbieten beide expandiertes Polystyrol und erheben geformte Zellstoffverpackungen sofort von einer kostengetriebenen Option zu einer Compliance-Notwendigkeit. Indiens Verbot von 19 Kunststoffartikeln vertieft die Nachfrage im Lebensmittelservice, während unterschiedliche Durchsetzungsstandards die Einhaltung von Vorschriften in mehreren Rechtsordnungen komplex machen. Integrierte Hersteller, die über eigene Werkzeugausstattung und Zertifizierungsressourcen verfügen, sind am besten positioniert, um divergierende Ausnahmen und beschleunigte Zeitpläne zu navigieren, was den Wandel des Marktes hin zu Skalierung und vertikaler Kontrolle verstärkt.
Unternehmensorientierte Netto-Null- und Kunststoffneutralitätsverpflichtungen
Verpflichtungen von Einzelhändlern und Marken übersetzen Nachhaltigkeitsrhetorik in verbindliche Lieferantenauflagen, die den Markt für geformte Zellstoffverpackungen begünstigen. Unilever strebt eine Reduzierung des Jungkunststoffeinsatzes um 50 % an, Walmarts Project Gigaton verankert recycelbare Verpackungen in Lieferanten-Scorecards, und Amazons frustrations-freies Programm hat Millionen von Tonnen Kunststofffüllstoffe eliminiert. Diese kaskadierenden Anforderungen zwingen Vertragsabfüller, geformte Zellstoffverpackungs-Werkzeuge zu übernehmen, selbst zu einem Preisaufschlag, da der Regalzugang nun an ESG-Metriken und nicht nur an Cent pro Einheit hängt.
Kostenvorteil gegenüber EPS und thermogeformtem Kunststoff
Hohe Jungkunststoffpreise und Deponiegebühren haben das Kostengefälle zugunsten von geformten Zellstoffverpackungen vergrößert, insbesondere im preissensitiven Südamerika und in Teilen des asiatisch-pazifischen Raums. Wenn Rohmaterial lokal bezogen wird, können Recyclingfaserschalen expandiertes Polystyrol um 10 % unterbieten, was die Attraktivität des Marktes für geformte Zellstoffverpackungen für Massenmarkt-Eier-, Frischware- und Unterhaltungselektronikkonten stärkt. Dieser Kostenvorteil unterstützt die Marktdurchdringung, während Technologie-Upgrades weiterhin die Umwandlungskosten pro Einheit senken.
E-Commerce-Nachfrage nach kerbseitig recycelbaren Füllstoffen
Rekordpaketvolumen deckt die Schwächen von Styropor-Chips und Luftpolsterfolie auf. Große Paketdienste berichten, dass mehr als 90 % der ausgehenden Verpackungen mittlerweile kerbseitig recycelbar sind, ein Maßstab, den Eckblöcke und Kantenschutzelemente aus geformten Zellstoffverpackungen problemlos erfüllen. Obwohl geformte Zellstoffverpackungen die Stückkosten um 10–15 % erhöhen können, haben Online-Händler Bereitschaft gezeigt, den Aufpreis zu absorbieren, um Strafen zu vermeiden und den Markenwert zu erhalten, was einen weiteren strukturellen Rückenwind für den Markt für geformte Zellstoffverpackungen verstärkt.
Analyse der Hemmnisse des Marktes für geformte Zellstoffverpackungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität von OCC und Jungfaser | -0.9% | Global, ausgeprägt dort, wo Altpapier importiert wird | Kurzfristig (≤ 2 Jahre) |
| Wahrgenommene schlechte Barriere- und Druckleistung | -0.6% | Global, am deutlichsten in der Kosmetik und Pharmaindustrie | Mittelfristig (2–4 Jahre) |
| Begrenzte Recyclingströme für farbige Zellstoffprodukte | -0.3% | Nordamerika und Europa, wo Wertstoffhöfe keine Farbtrennung haben | Langfristig (≥ 4 Jahre) |
| Hoher Energiebedarf beim Heißpressfinishing | -0.4% | Regionen mit hohen Stromkosten, insbesondere Europa und Teile des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität von OCC und Jungfaser
Schwankende Preise für Altkartonagen und Nadelholzzellstoff komprimieren die Margen der Verarbeiter und erschweren Festpreisverträge. Ohne Absicherungsinstrumente absorbieren viele kleinere Akteure im Markt für geformte Zellstoffverpackungen Kostensteigerungen, die die Materialkosten innerhalb von Monaten auf das Dreifache ansteigen lassen können. Die vertikale Integration in den Papierhandel, wie sie von führenden Lieferanten vollzogen wird, entwickelt sich zu einer wichtigen Schutzstrategie, doch regionale Produzenten bleiben exponiert und drosseln gelegentlich die Kapazität, was das Angebot genau dann verknappt, wenn die Nachfrage steigt.
Wahrgenommene schlechte Barriere- und Druckleistung im Vergleich zu beschichtetem Kunststoff
Wasserdampfdurchlässigkeit und Druckqualität bleiben schwächer als bei beschichteten Kunststoffen, was die Verwendung von geformten Zellstoffverpackungen in hochwertiger Kosmetik, gekühlten Fertiggerichten und pharmazeutischen Blisterpackungen einschränkt. Gesetzliche Verbote von PFAS haben eine kostengünstige Barriereoption eliminiert und zwingen Verarbeiter, Biopolymer- und wasserbasierte Beschichtungen zu erforschen, die Kosten verursachen und Recyclingströme erschweren können. Bis Beschichtungen der nächsten Generation ausgereift sind, steht der Markt für geformte Zellstoffverpackungen vor einer Innovationslücke in genau jenen Segmenten, die die höchsten Margen aufweisen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für geformte Zellstoffverpackungen
Nach Fasertyp:
Gemischte Formate schließen die LeistungslückeGemischte Faserformulierungen werden bis 2031 voraussichtlich eine CAGR von 8,5 % verzeichnen, die schnellste unter den Fasertypen, da Verarbeiter Recyclingfaserökonomie mit der Festigkeit von Jungfasern in Einklang bringen. Recyclingqualitäten kontrollierten 2025 70,3 % der Nachfrage, was auf ausgereifte Lieferketten und einen Kostenabschlag von 30–40 % gegenüber Jungzellstoff zurückzuführen ist. Doch Markeninhaber, die Barriereleistung für gekühlte oder medizinische Anwendungen suchen, spezifizieren zunehmend 60-40-Mischungen und nehmen den Aufpreis hin, um Haltbarkeitskennzahlen zu erfüllen. Indiens Zellstofffabriken, die bereits mit 75 % Recyclinganteil arbeiten, demonstrieren die Skalierbarkeit von Recyclingströmen selbst in schnell wachsenden Volkswirtschaften. Umgekehrt behält Jungfaser einen Platz in der Klasse-II-Medizinverpackung, wo Kontaminationsrisiken unakzeptabel sind, und stellt sicher, dass alle drei Fasertypen im Markt für geformte Zellstoffverpackungen koexistieren.
Regionale Präferenzen unterscheiden sich. Nordamerikanische Verarbeiter tendieren zu gemischten Rezepturen, um Händler-Nachhaltigkeitsprüfungen zu bestehen, ohne die Kartonsteifigkeit zu opfern, während asiatische Produzenten immer noch reine Recyclingmischungen bevorzugen, um preisgeführte Lebensmittelservicenachfrage zu bedienen. Vertikale Akquisitionen, die vorsortiertes Recyclingausgangsmaterial sichern, ermöglichen höhere Recyclinganteile ohne Festigkeitsverlust und verschaffen integrierten Akteuren einen Kostenvorteil. Da Trocknungsenergieeinsparungen durch aufkommende Technologie den Verarbeitungsaufwand senken, wird die Marktgröße für geformte Zellstoffverpackungen im Bereich gemischter Produkte voraussichtlich stetig zunehmen, auch wenn Recyclingqualitäten das Volumenanker bleiben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Produkttyp:
Schüsseln und Becher profitieren von der Erholung im LebensmittelserviceSchalen generierten 2025 41,2 % des Umsatzes, angeführt von Ei- und Frischproduktanwendungen, doch Schüsseln und Becher werden voraussichtlich mit einem CAGR von 9,1 % wachsen und damit jede andere Produktfamilie übertreffen. Schnellrestaurants in Bundesstaaten mit Gesetzen zur erweiterten Herstellerverantwortung wechseln von Polystyrol-Klappverpackungen zu Formfaserschüsseln und Kaffeedeckeln und lenken Kapital in dedizierte Werkzeuglinien um. Thermoformlinien expandieren mit einer jährlichen Rate von 5,44 % und stärken den Markt für Formfaserverpackungen für Foodservice-Klappverpackungen. Klappverpackungsvolumina stehen unter Druck durch aufkommende Pilotprojekte für Mehrwegbehälter in Europa, während Behälter und Deckel von der Einführung faserbasierter Abdeckungen in Kaffeehäusern profitieren, die den Polystyrolverboten entsprechen.
Foodservice-Umfragedaten krönen Formfaserverpackungen als den „klaren Gewinner” unter den nachhaltigen Einwegprodukten – eine Einschätzung, die sich durch die Einkaufsportale globaler Ketten zieht. Compliance-Gebühren für Einwegkunststoffe haben die Recyclingfähigkeit am Straßenrand zu einem Hebel für das Betriebsergebnis gemacht und die Umstellung beschleunigt, selbst wenn Formfaserverpackungen einen höheren Stückpreis aufweisen. Auszeichnungen für PFAS-freie Beschichtungen validieren neue Produktlinien und fördern Nachahmerstarts, sodass Schüsseln und Becher das am schnellsten wachsende Segment des Marktes für Formfaserverpackungen bleiben.
Nach Formtyp:
Thermogeformte Technologie gewinnt PräzisionsvorteilTransfergeformte Formate hielten 2025 36,7 % des Volumens aufgrund der Stärke von Eierschachteln und Frischwareschalen, doch thermogeformte Zellstoffverpackungen verfolgen bis 2031 eine CAGR von 7,24 % und gewinnen Aufträge in der Unterhaltungselektronik und Kosmetik, die enge Toleranzen verlangen. Dickwandvarianten bedienen weiterhin Industriekomponenten, bei denen Druckfestigkeit wichtiger ist als Ästhetik, und verarbeitete Schlankwandformate besetzen hochwertige Nischen wie pharmazeutische Blistereinsätze.
Große Elektronikhersteller berichten von zweistelligen Kunststoffreduktionen nach dem Wechsel zu thermogeformten Fasereinsätzen, die den schlanken Formfaktoren hochwertiger Geräte entsprechen. Verbesserungen der Oberflächenqualität in Kombination mit dichterem Footprint ermöglichen luxuriöse Unboxing-Erlebnisse, die recycelter Wellpappe nicht möglich gewesen wären. Mit sinkenden Zykluszeiten und schrumpfenden Fehlerquoten erlebt der Markt für geformte Zellstoffverpackungen eine Konvergenz von Ästhetik, Präzision und Nachhaltigkeit, die die letzte Bastion von Polystyrol in hochwertigen Verpackungen erodiert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Gesundheitssegment beschleunigt sich durch SterilbarrierenanforderungenLebensmittelverpackungen machten 2025 noch immer 52,4 % der Nachfrage aus, aber für das Gesundheitswesen und Medizinprodukte wird mit einer CAGR von 8,6 % das schnellste Wachstum unter den Endverbrauchern erwartet. Strenge ISO-Sterilisationsstandards drängen Verarbeiter zu Jungfaser- oder Mischfaser mit ultra-niedrigen Schadstoffschwellen. PFAS-Verbote neigen Krankenhäuser weiter weg von beschichteten Kunststoffen und öffnen eine Bahn für thermogeformte Schalen, die Autoklavierzyklen standhalten können, die einst als exklusiv für Polymerformate galten.
Unterhaltungselektronik bleibt eine zweite Boomzone, da Nachhaltigkeitsziele von führenden Marken zu Vertragsherstellern kaskadieren, während die Übernahme im Bereich Körperpflege von Fortschritten bei Barrierebeschichtungen abhängt. Industriegüter wachsen im Einklang mit der Fertigungsleistung, liefern aber relativ stabiles Volumen, das zyklische Schwankungen dämpft. Das resultierende Nachfragemodell diversifiziert den Markt für geformte Zellstoffverpackungen, schützt ihn vor Einzelsektorschocks und erweitert seine strategische Relevanz branchenübergreifend.
Geografische Analyse
Markt für geformte Zellstoffverpackungen in Nordamerika
Nordamerika erzielte 2025 einen Anteil von 46,56 % am weltweiten Umsatz, begünstigt durch frühe Einzelhandelsvorschriften und staatliche Gesetze zur erweiterten Herstellerverantwortung. Das Wachstum verlangsamt sich, da die Anwendungen im Bereich Eier und Frischprodukte nahezu gesättigt sind, doch politische Rückenwind wie Kaliforniens 25-%-Regel zur Kunststoffreduzierung halten die Adoptionskurve positiv. Kanadas Verbot von Polystyrol-Einweggeschirr und die Kompostierbarkeitsanforderung von Mexiko-Stadt spiegeln die US-amerikanischen Entwicklungen wider und erhalten den regionalen Schwung, auch wenn städtische Recyclingprogramme reifen.
Markt für geformte Zellstoffverpackungen im Nahen Osten
Der Nahe Osten wird bis 2031 mit einer CAGR von 8,4 % das weltweit stärkste Wachstum verzeichnen. Die Vision-2030-Ziele Saudi-Arabiens und die Kreislaufwirtschaftspolitik der VAE haben großangelegte lokale Investitionen angestoßen, darunter ein Werk im Wert von 266 Millionen USD, das auf die Verdrängung asiatischer Importe abzielt. Vorgelagerte Schritte regionaler Wellpappenkartonhersteller sichern die Rohstoffversorgung und verankern inländische Lieferketten, die gegen globale Zellstoffpreisschwankungen abpuffern.
Markt für geformte Zellstoffverpackungen in Europa, Asien-Pazifik, Südamerika und Afrika
Europa profitiert vom blockübergreifenden Recyclingfähigkeitsmandat für 2030, wobei Deutschland, Frankreich und das Vereinigte Königreich bei der Einführung geformter Zellstoffverpackungen im Gastronomie- und Einzelhandelsbereich führend sind. Asien-Pazifik zeigt ein gemischtes Bild: Indiens Verpackungsboom, die zunehmende E-Commerce-Durchdringung und strenge Vorschriften zu Kunststoffabfällen machen es zu einem Nachfragemotor, während mehrere südostasiatische Länder angesichts einer unterentwickelten Recyclinginfrastruktur weiterhin auf günstigen Kunststoff setzen[2]Quelle: India Brand Equity Foundation, "IBEF-Startseite," ibef.org. Südamerika und Afrika verzeichnen einen ungleichmäßigeren Fortschritt, zeigen jedoch ein wachsendes Interesse an geformten Zellstoffverpackungen für Schnellrestaurants und Industrieexporte, da die Compliance-Kosten für Kunststoffe steigen.

Regulatorisches Umfeld
Die Regulierung wird in Bezug auf die Vermeidung von Verpackungsabfällen, die Recyclingfähigkeitskennzeichnung und Beschränkungen für problematische Materialien verschärft, was die Substitution von expandiertem Polystyrol und anderen Einwegplastikprodukten durch faserbasierte Formate weiter vorantreibt. In der Europäischen Union trat die Verordnung (EU) 2025/40 über Verpackungen und Verpackungsabfälle (PPWR) am 11. Februar 2025 in Kraft und gilt ab dem 12. August 2026, wodurch ein Umsetzungszeitplan entsteht, den Verpackungshersteller und Markeninhaber über die Mitgliedstaaten hinweg abstimmen müssen.
Die Einhaltung von Lebensmittelkontaktvorschriften und chemische Beschränkungen prägen weiterhin die Spezifikationen für Formfaserprodukte, insbesondere für Tabletts im Foodservice- und Gesundheitsbereich, bei denen Barrierelösungen und Zusatzstoffe genau geprüft werden. In den Vereinigten Staaten muss Formfasermaterial, das für den Lebensmittelkontakt verwendet wird, dem FD&C-Act-Rahmenwerk und den geltenden FDA-Zulassungen für Papier- und Kartonkomponenten entsprechen (zum Beispiel 21 CFR 176.170 für wässrige und fetthaltige Lebensmittel), und das FDA Food Contact Substance Notification (FCN) System bietet einen Weg für spezifische zellulosebasierte Zusatzstoffe und Beschichtungen, die in Faserverpackungsstrukturen verwendet werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Faserbeschaffung (Altwellpappe und gemischtes Altpapier sowie Frischzellstoff, wo Hygiene- oder Leistungsanforderungen dies erfordern), gefolgt von der Stoffaufbereitung, der Formgebung (Dickwand-, Transferform-, Thermoform- oder verarbeitete/Dünnwandverfahren) sowie dem energieintensiven Trocknen und der Heißpressenveredelung. Verarbeiter fügen anschließend funktionale Schichten wie wasserbasierte oder biopolymere Beschichtungen hinzu, führen Qualitätsprüfungen durch (einschließlich Anforderungen für Lebensmittelkontakt und Gesundheitswesen) und übernehmen Verpackungsdesign und Werkzeugbau, bevor die Produkte über Vertriebshändler, Lohnverpacker und die Beschaffung der Markeninhaber in die Bereiche Lebensmittelverpackung, Foodservice, Unterhaltungselektronik und Medizin gelangen.
Aktuelle Entwicklungen deuten auf eine engere Zusammenarbeit zwischen Materialwissenschaft, Formtechnologie und Markenkommerzialisierung hin. Amcor und Metsa Group gingen (Mai 2025) eine Partnerschaft zur Entwicklung von 3D-formfaserbasierten Lebensmittelverpackungen mit Hochbarriere-Folienauskleidungen ein, während SIG und PulPac (Juli 2025) ein Programm zur Skalierung von papierbasierten Dry Molded Fiber-Verschlüssen für aseptische Kartons starteten. Stora Enso und Matrix Pack schlossen (Juni 2025) eine strategische Partnerschaft, einschließlich einer Minderheitsbeteiligung, zur Skalierung von Formfasertechnologien, und PulPac arbeitete (November 2025) mit Future Materials Sweden zusammen, um faserbasierte Verpackungslösungen weiterzuentwickeln, was zeigt, wie Technologielizenzierung und gemeinsame Entwicklung genutzt werden, um Skalierungszyklen zu verkürzen und die funktionale Leistung zu verbessern.
Wettbewerbslandschaft
Der Markt für geformte Zellstoffverpackungen weist eine moderate Fragmentierung auf; die fünf größten Lieferanten halten rund 35–40 % der Kapazität, was Raum für regionale Spezialisten und Technologieanbieter lässt. Vertikale Integration dominiert strategische Agenden, was durch Papierhandelsakquisitionen belegt wird, die Verarbeiter vor Recyclingfaserpreisschwankungen schützen. Kapitalausgaben in Nordamerika und Europa automatisieren Hochgeschwindigkeitslinien und konsolidieren regionale Eierschachtelkapazitäten, während grenzüberschreitende Transaktionen im asiatisch-pazifischen Raum Produktionspräsenzen ausweiten.
Technologielizenzierung beschleunigt die Markteinführungszeit für disruptive Prozesse. Trockengeformte Faserlinien, die in den Vereinigten Staaten, Schweden und Malaysia installiert sind, reduzieren die Zykluszeiten drastisch, erreichen nahezu Gleichstand mit der Thermoformung und erschließen Premium-Kategorien wie Kosmetikdeckel und Kaffeedeckel. Gesundheitswesenqualifizierte Schalen bleiben eine unerschlossene Chance; Verarbeiter, die Jungfaser mit PFAS-freien Beschichtungen und ISO-zertifizierter Sterilbarriereleistung kombinieren, können Premiummargen erzielen.
Konsolidierung in der breiteren Verpackungsbranche signalisiert, dass Skalierung zur Voraussetzung wird. Multimilliarden-Dollar-Fusionen in Kartonage und Kunststoffverpackung verschärfen die Rohstoffkontrolle und erweitern Produktportfolios, was Konglomerate in die Lage versetzt, geformte Zellstoffverpackungen mit Faltschachteln oder Flexibelfolien in integrierten Angeboten zu bündeln. Nischeninnovatoren adressieren weiterhin Farbtrennung, energieeffizientes Heißpressen und digitalen Druck, wodurch sich die Wettbewerbslandschaft sowohl in Bezug auf Volumen als auch auf Technologieebene weiterentwickelt.
Branchenführer im Markt für geformte Zellstoffverpackungen
-
Brødrene Hartmann A/S
-
Huhtamaki Oyj
-
UFP Technologies, Inc.
-
Sabert Corporation
-
Sonoco Products Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für geformte Zellstoffverpackungen
- Brodrene Hartmann A/S
- Huhtamaki Oyj
- UFP Technologies, Inc.
- Sabert Corporation
- Henry Molded Products, Inc.
- Keiding, Inc.
- Pacific Pulp Molding, Inc.
- Protopak Engineering Corporation
- EnviroPAK Corporation
- Maspack Ltd.
- CKF Inc.
- Moulded Fibre Products Ltd.
- Cellulopack Packaging S.L.
- FiberCel Packaging, LLC
- Greenpack (Yulin) Environmental Technology Co., Ltd.
- Dongguan Flyway Packaging Co., Ltd.
- Shenzhen Maider Packaging Co., Ltd.
- Qingdao Xinya Molded Pulp Packaging Co., Ltd.
- Taiwan Pulp Molding Co., Ltd.
- Nippon Molded Pulp Co., Ltd.
- Vegware Ltd.
- Earthpac Ltd.
- Papelyco S.A.
- PulpaPack SAS
- Western Pulp Products Co.

Marktchancen und Zukunftsaussichten
Weißraum eröffnet sich bei schnellen, hochvolumigen Formfaserformaten, deren Verbreitung bisher durch Zykluszeiten, Werkzeugvorlaufzeiten und Barriereleistung eingeschränkt war. Industrielle Demonstrationen und Kommerzialisierungsprogramme rund um Trockenformung und Dry Molded Fiber bieten konkrete Einstiegspunkte: Fiberdom und Kiefel meldeten eine Demonstration im industriellen Tempo auf dem Natureformer KFD 75 mit einem Ausstoßpotenzial von über 80 Millionen Einheiten jährlich pro Linie (Juli 2026), und HZ Green Pulp ging mit Hotpack Global eine Partnerschaft zur Kommerzialisierung von Dry Molded Fiber-Kaffeedeckeln ein (Juni 2026). Diese Initiativen folgen Endanwendungen, die sich bereits von Polystyrol und anderen eingeschränkten Einwegplastikprodukten abwenden, insbesondere Deckel, Tabletts und Schutzeinsätze, die engere Toleranzen erfordern.
Eine weitere Chance ergibt sich aus der Reduzierung der Individualisierungsreibung für E-Commerce und Schutzverpackungen. Specialized Packaging Group stellte (Mai 2026) EcoFlex vor, ein individuelles Formfaserkonzept aus modularen quadratischen Komponenten, die auf Wellpappstrukturen laminiert werden, mit dem Ziel, herkömmliche Werkzeuge zu eliminieren und die Produktionszeiten um 75–80 % zu verkürzen. Moorim P&P verwies auf ein koreanisches Werk, das mit 10 Millionen Einheiten pro Monat für Zellstoffformteile unter Verwendung intern beschafften Rohzellstoffs betrieben wird (April 2026), was die Skalenökonomie unterstützt, wenn Kapazitätserweiterungen mit dem Zellstoffangebot übereinstimmen. IMFA-referenzierte Umfrageergebnisse zeigen zudem, dass 74 % der befragten Hersteller innerhalb von zwei Jahren (2026) Kapazitätserweiterungen planten, was auf einen aktiven Ausbauzyklus hinweist, der den Anwendungsbereich erweitern kann, sofern die daraus resultierenden Produkte auch die Vorschriften zum Lebensmittelkontakt und zu PFAS-bezogenen Anforderungen in wichtigen Regionen erfüllen.
Aktuelle Branchenentwicklungen im Markt für geformte Zellstoffverpackungen
- Mai 2026: Huhtamaki arbeitete mit Hesburger zusammen, um individuell angepasste pflanzenbasierte Faserdeckel zu liefern, die an seinem Foodservice-Standort in Alf, Deutschland, für Heiß- und Kaltgetränke hergestellt werden. Die Einführung wird im Rahmen einer messbaren Plastikreduzierung (von Hesburger angegeben mit 41.000 kg jährlich) präsentiert und unterstützt die Verschiebung der Markenbeschaffung hin zu Faserdeckeln, wo regulatorische und Handels-Scorecards die Recyclingfähigkeit priorisieren.
- April 2025: Huhtamaki erwarb Zellwin Farms, einen Hersteller von Eierkartons und Formfaser-Eierablagen in Zellwood, Florida, für einen Unternehmenswert von 18 Millionen USD. Die Übernahme stärkte Huhtamakis Formfaser-Präsenz in Nordamerika und fügte Kapazitäten hinzu, die auf die Nachfrage nach hochvolumiger Eierverpackung ausgerichtet sind.
- Oktober 2024: Huhtamaki nahm an seinem Standort in Lurgan, Nordirland, die Produktion von glatter Formfaser (Smooth Molded Fiber) nach der Erweiterung seiner Faserdeckelkapazität auf. Die Hinzufügung der SMF-Fähigkeit unterstützt präzisere Faserformate für Foodservice-Deckel und trägt dazu bei, Lieferzeiten für Kunden zu verkürzen, die Alternativen zu Kunststoffverschlüssen suchen.


Markt für geformte Zellstoffverpackungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Formfaserverpackungsprodukte aus Faserbrei, die zu starren oder halbstarren Schutz- und lebensmittelkontaktgeeigneten Formen geformt und als fertige Verpackungsartikel in den wichtigsten Endanwendungen verkauft werden.
Ausschlüsse aus dem Umfang: Nicht in dieser Größenbestimmung enthalten sind Schüttgut-Zellulosefüllmaterial, einfaches Bagasse-Geschirr und ungeformte Faserpolster, die nicht zu Formverpackungen geformt wurden.
Segmentierungsübersicht
-
Nach Fasertyp
- Recyclingfaser
- Jungfaser
- Gemischte Faser
-
Nach Produkttyp
- Schalen
- Schüsseln und Becher
- Clamshell-Verpackungen
- Teller
- Behälter und Deckel
- Andere Produkttypen
-
Nach Formtyp
- Dickwand
- Transfergeformt
- Thermogeformt
- Verarbeitet / Schlankwand
-
Nach Endverbraucherbranche
- Lebensmittelverpackung
- Lebensmittelservice
- Unterhaltungselektronik
- Gesundheitswesen und Medizinprodukte
- Industriegüter
- Körperpflege und Kosmetik
- Andere Endverbraucherbranchen
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
-
Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
-
Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
-
Afrika
- Südafrika
- Nigeria
- Übriges Afrika
-
Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Research beginnt mit der Kartierung des Nachfragepools für Formfaserverpackungen und überprüft anschließend, wie dieser mit der Papier- und Verpackungsproduktion, dem Handel und der Endmarktaktivität zusammenhängt. Öffentliche Quellen werden zur Verankerung des Modells herangezogen, darunter Materialien und Recyclingdaten der US-amerikanischen Umweltschutzbehörde (EPA), FAOSTAT-Indikatoren für Zellstoff- und Papierversorgung, UN-Comtrade-Handelscodes für Zellstoff- und Papierartikel sowie Energie- und Industriereihen der Internationalen Energieagentur, die zur Erklärung von Schwankungen in der Mühlenproduktion beitragen.
Wir stützen uns außerdem auf Jahresberichte, Investorenpräsentationen und Protokolle von Earnings Calls, um Kapazitätserweiterungen, Preisgestaltungssprache und Produktmixverschiebungen zu verstehen, gefolgt von Veröffentlichungen von Verpackungsverbänden und angesehener Presseberichterstattung zur Bestätigung von Adoptionsthemen. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, eine Import-Export-Datenbank auf Sendungsebene sowie Patentdatenbanken genutzt, um zu überprüfen, wo die Produktion stattfindet und welche Formtechnologien kommerzialisiert werden. Diese Beispiele sind nicht abschließend, und wir haben während der Datenerhebung, Validierung und Forschungsklärung auf weitere Quellen zurückgegriffen.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um breite Fasersignale aus dem Verpackungsbereich in formfaserspezifische Annahmen zu übersetzen, insbesondere durchschnittliche Verkaufspreise, Substitutionspunkte von Kunstharz zu Faser sowie das Adoptionsniveau thermogeformter und verarbeiteter Dünnwandformate. Wir sprachen mit Verpackungsherstellern, Verarbeitern, Distributoren und Großabnehmern und überprüften die Logik mit Kontakten, die dem Foodservice, der Schutzverpackung für Elektronik und der Nachfrage nach Gesundheitsverpackungen in APAC, EMEA und Amerika nahestehen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | CXOs: 15 % | APAC: 41 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 40 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem die Verfügbarkeit von Papierzellstoff, Verpackungsproduktionsindikatoren und Endnachfragesignale genutzt werden, um zu rekonstruieren, wie viel Verpackungsausgaben realistischerweise auf Formfaserformate entfallen können. Anschließend werden die Gesamtwerte durch selektive Bottom-up-Überprüfungen bestätigt, einschließlich der Aggregation von Stichprobenproduzentenerlösen, sofern verfügbar, und der Validierung von Volumina nach Produktkategorien anhand von ungefähren Stückzahlen multipliziert mit typischen Preisspannen.
Zu den wichtigsten Eingaben, die das Modell prägen, gehören der Fasereingangsmix (recycelt, Jungfaser und gemischt), der Produktmix über Schalen, Klappverpackungen, Schüsseln und Becher sowie Behälter und Deckel, und die Aufteilung nach Formtyp (Dickwand, Transfergeformt, Thermogeformt und Verarbeitet bzw. Dünnwand). Wir verfolgen auch Nachfrageindikatoren wie Lebensmittelverpackungs- und Foodservice-Aktivitäten, Elektronikversandtrends, die Schutzverpackungen antreiben, sowie politischen oder Einzelhändler-Scorecard-Druck, der die Substitution von Kunststoff beschleunigt. Wo Unternehmensangaben unvollständig sind, werden Lücken durch Kapazitätsbereiche, Auslastungsannahmen aus Interviews und konservative Umrechnungsfaktoren geschlossen, die dann gegen Handels- und Produktionssignale getestet werden.
Für die Prognose wird eine Szenarioanalyse verwendet, da Preisgestaltung und Mix sich schnell mit Zellstoffkosten, Energiekosten und Kapazitätserweiterungen verschieben können. Der Basisfall wird anhand von Experteneinschätzungen zur Entwicklung des durchschnittlichen Verkaufspreises, der Adoptionsgeschwindigkeit schnellerer Technologien und dem Zeitpunkt wichtiger Endnutzer-Umstellungsprogramme kalibriert und dann auf Plausibilität anhand historischer Trendlinien überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, damit die endgültige Zahl nicht von einem einzigen Datenstrom abhängt. Wir vergleichen die modellierten Gesamtwerte mit unabhängigen Signalen wie der Richtung der Verpackungsproduktion, Handelsbewegungen und Endmarktaktivitäten und untersuchen alle großen Abweichungen vor der Freigabe.
Wenn sich eine wichtige Annahme verschiebt, etwa Zellstoffpreise, Kapazitätserweiterungen oder der Zeitpunkt der regulatorischen Durchsetzung, nehmen wir erneut Kontakt zu relevanten Experten auf und führen die betroffenen Teile des Modells neu durch. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse die kurzfristige Nachfrage oder Preisgestaltung verändern können. Vor der Lieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Schätzung des Marktes für Formfaserverpackungen von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen können voneinander abweichen, selbst wenn Studien auf Formfaserverpackungen ausgerichtet sind, da Aktualisierungszeitpunkte, Währungsumrechnungsfenster und Preislogik nicht immer aufeinander abgestimmt sind. Einige Studien stützen sich zudem auf einen einzigen Nachfrage-Proxy, was Mixverschiebungen zwischen Dickwand- und Thermoformformaten übersehen kann.
In unserer Arbeit wird das Modell durch regelmäßige Überprüfungen der Zellstoffkostenentwicklung, Technologieadoptionssignale und Endnutzer-Umstellungsprogramme aktuell gehalten. Die Größenbestimmung wird neu ausbalanciert, wenn sich Annahmen zum durchschnittlichen Verkaufspreis oder Währungszeitpunkte wesentlich verschieben, weshalb die 2026er Zahl von Mordor Intelligence von Schätzungen abweichen kann, die ältere Preisspannen beibehalten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,71 Milliarden USD (2026) | |
| Global Research Publisher A | 6,21 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und einen breiteren Segmentierungsrahmen nach Zellstoffquelle und Anwendungen; das frühere Jahr kann ein anderes Preisumfeld und ein anderes Währungsfenster widerspiegeln als ein auf 2026 verankertes Modell. |
| Industry Research Publisher B | 5,54 Milliarden USD (2025) | Berichtet eine Basis von 2025 und einen längeren Prognosehorizont; die Schätzung erscheint empfindlicher gegenüber fixen Preisprogressionsannahmen, die kurzfristige Zellstoff- und Energiekostenschwankungen möglicherweise nicht vollständig berücksichtigen. |
Die Abweichung erklärt sich hauptsächlich durch Timing- und Preisgestaltungsentscheidungen und nicht durch eine Uneinigkeit über die grundlegende Adoptionsrichtung. Durch die Verknüpfung des Wertaufbaus mit beobachtbarer Endnutzeraktivität, dem Formtypmix und aktualisierten Bändern für den durchschnittlichen Verkaufspreis bleibt der Ansatz auf klare Eingaben zurückführbar und kann wiederholt werden, wenn neue öffentliche Signale entstehen.


Wichtige im Bericht beantwortete Fragen
Wie groß ist der Markt für geformte Zellstoffverpackungen im Jahr 2026?
Die Marktgröße für geformte Zellstoffverpackungen beträgt 5,71 Mrd. USD und wird bis 2031 voraussichtlich 7,05 Mrd. USD erreichen.
Welcher Endverbrauchersektor wächst für geformte Zellstoffverpackungen am schnellsten?
Gesundheitswesen und Medizinprodukte führen mit einer erwarteten CAGR von 8,6 % dank Sterilbarrierenanforderungen und PFAS-Verboten.
Welche Technologie stört die Produktionszyklen für geformte Zellstoffverpackungen?
Trockengeformte Faserlinien verkürzen die Formzeiten von Minuten auf Sekunden und verringern den Kostenabstand zu spritzgegossenen Kunststoffen.
Welche geografische Region wird voraussichtlich am schnellsten wachsen?
Der Nahe Osten wird bis 2031 voraussichtlich eine CAGR von 8,4 % verzeichnen, angetrieben durch Saudi-Arabiens Vision 2030 und die Kreislaufwirtschaftspolitik der Vereinigten Arabischen Emirate.
Seite zuletzt aktualisiert am:



