
Taille et parts du marché des emballages souples en papier
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 65.54 Milliards de dollars |
| Taille du Marché (2031) | 88.86 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.27 % |
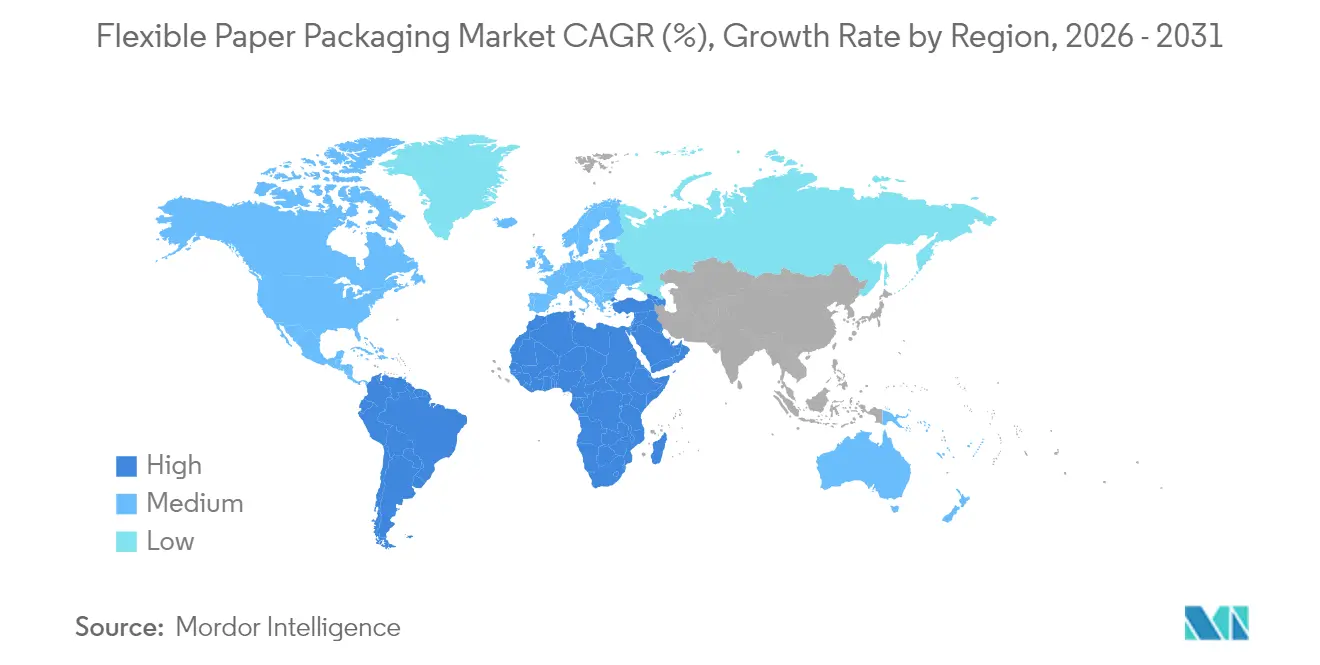
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
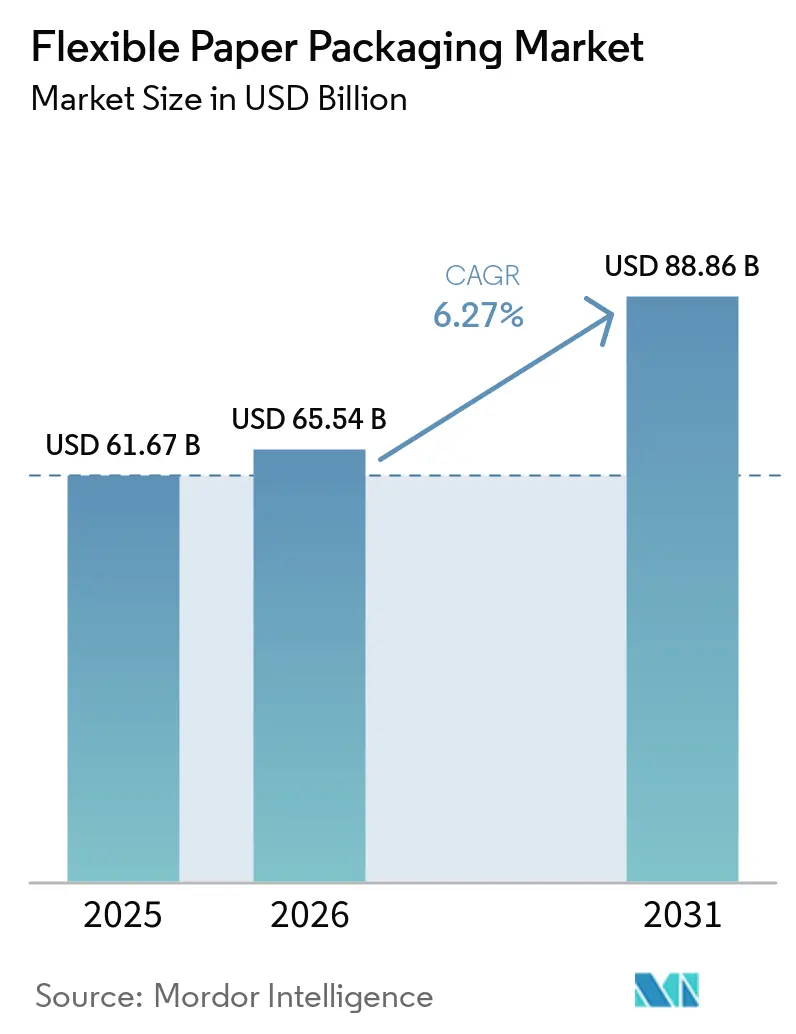
Analyse du marché des emballages souples en papier par Mordor Intelligence
La taille du marché des emballages souples en papier devrait passer de 61,67 milliards USD en 2025 à 65,54 milliards USD en 2026 et devrait atteindre 88,86 milliards USD d'ici 2031, à un TCAC de 6,27 % sur la période 2026-2031. Cette expansion repose sur des mandats réglementaires limitant les plastiques à usage unique, les objectifs de neutralité carbone des entreprises et l'innovation rapide dans les revêtements barrières permettant au papier de se substituer au plastique dans les circuits de contact alimentaire direct et de commerce électronique. Les transformateurs modernisent leurs équipements avec des presses numériques haute vitesse et des revêtements aqueux ou à base de biopolymères qui prennent en charge les tirages courts, l'impression de données variables et les conceptions mono-matériau, réduisant ainsi les délais de lancement de marques. Les grandes papeteries intégrées tirent parti de l'intégration en amont de la pâte à papier pour se prémunir contre la volatilité des matières premières, tandis que les transformateurs indépendants se différencient par des emballages spéciaux résistants aux graisses et des sachets pour kits repas. L'appétit des investisseurs reste fort, les acquéreurs cherchant à atteindre une taille critique pour négocier les contrats de pâte et financer les pipelines de R&D, la clarté réglementaire dans l'Union européenne (UE) et en Asie-Pacifique (APAC) accélérant les flux de transactions.
Points clés du rapport
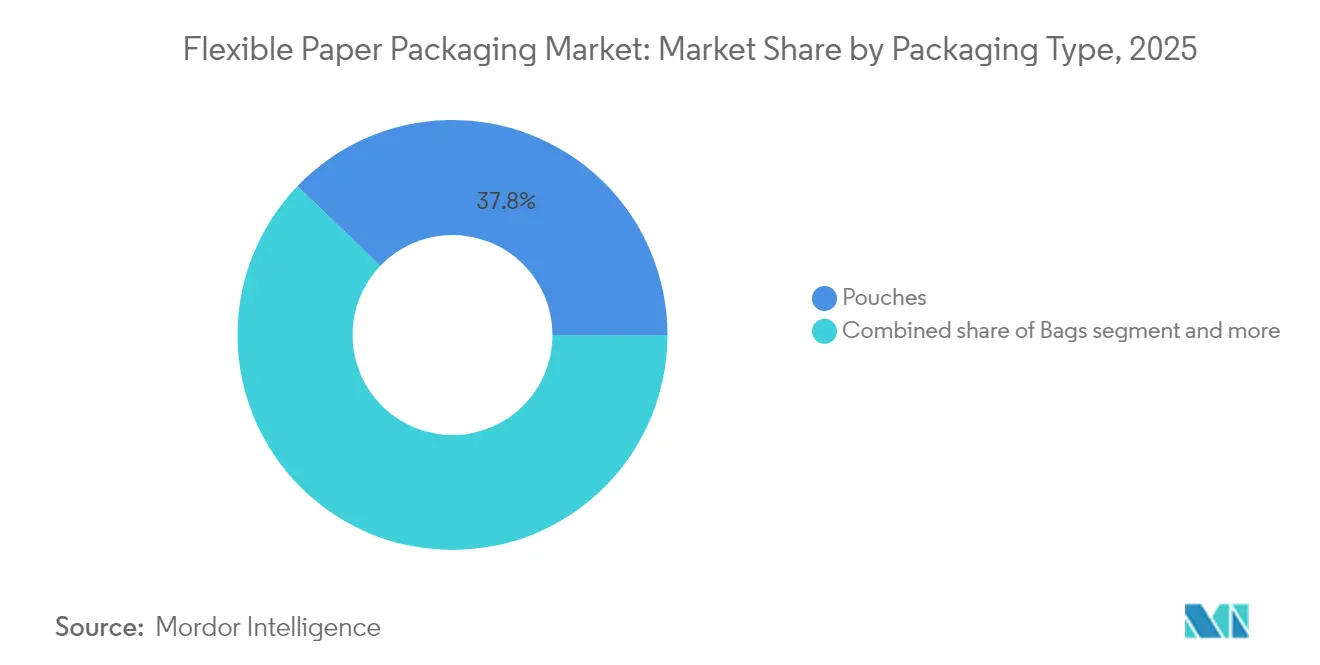
- Par type d'emballage, les sachets ont dominé avec 37,83 % des parts du marché des emballages souples en papier en 2025 ; les emballages devraient croître à un TCAC de 8,78 % jusqu'en 2031.
- Par technologie d'impression, la flexographie a capté 35,02 % du chiffre d'affaires en 2025, tandis que l'impression numérique affiche le TCAC le plus élevé à 7,74 % jusqu'en 2031.
- Par qualité de papier, le papier kraft représentait 44,68 % de la taille du marché des emballages souples en papier en 2025 ; le papier laminé se développe à un TCAC de 7,71 % durant la période 2026-2031.
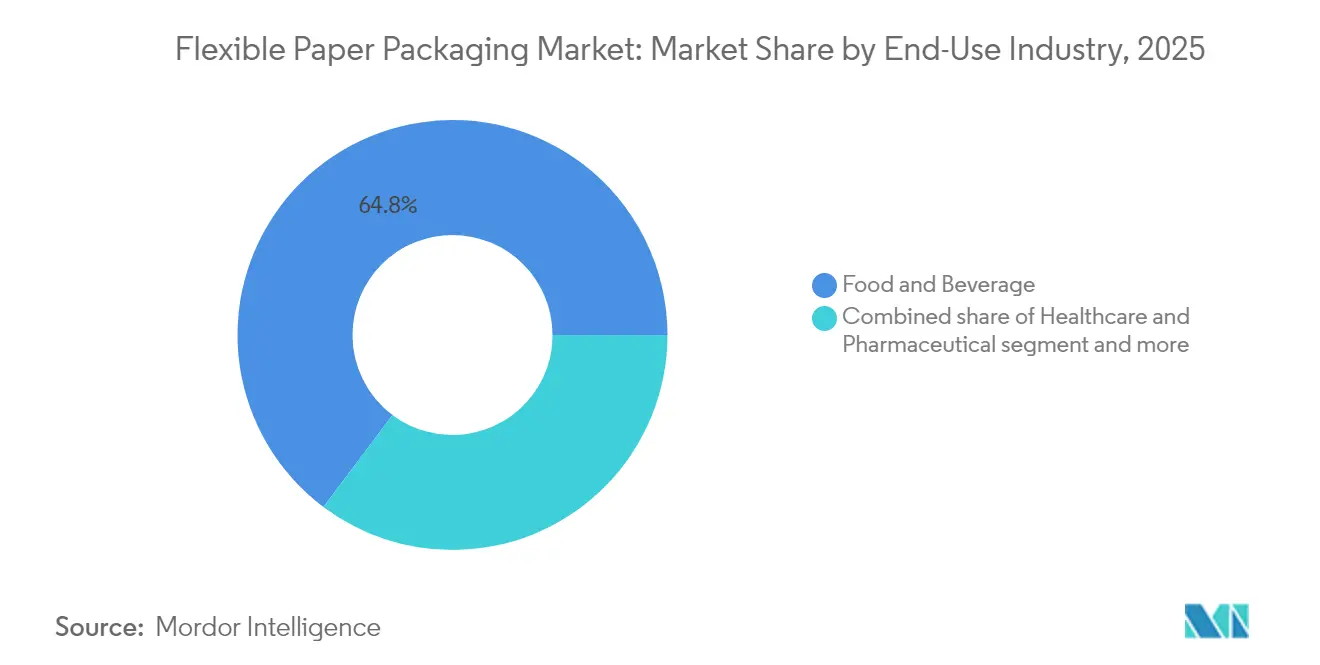
- Par secteur d'utilisation finale, l'alimentation et les boissons ont capté 64,75 % du chiffre d'affaires en 2025, tandis que la santé et les produits pharmaceutiques affichent le TCAC le plus élevé à 8,89 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a représenté 44,56 % des parts de chiffre d'affaires en 2025, tandis que la région Moyen-Orient et Afrique est positionnée pour le TCAC le plus rapide à 8,92 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Interdictions réglementaires des plastiques à usage unique | +1.8% | Cœur UE, extension vers l'APAC et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Papier haute barrière pour les kits repas du commerce électronique | +1.2% | Amérique du Nord, extension vers l'Europe | Court terme (≤ 2 ans) |
| Impression numérique haute vitesse pour les marques en vente directe aux consommateurs | +0.9% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Sachets résistants aux graisses pour les aliments asiatiques réfrigérés | +1.1% | Cœur APAC, émergent en MEA | Court terme (≤ 2 ans) |
| Engagements 2025 des propriétaires de marques en matière de recyclabilité des emballages cosmétiques | +0.7% | Mondial, concentré dans les marchés développés | Long terme (≥ 4 ans) |
| Expansion des revêtements aqueux/biopolymères pour les emballages de snacks | +0.8% | Amérique latine, extension mondiale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Interdictions réglementaires des plastiques à usage unique
Le règlement de l'UE sur les emballages et les déchets d'emballages fixe un taux de recyclage obligatoire de 65 % pour les emballages en papier d'ici 2025, obligeant les fournisseurs mondiaux de produits de grande consommation à reconcevoir les stratifiés multicouches autour de substrats mono-papier. La norme chinoise mise à jour sur le contact alimentaire GB 4806 répertorie désormais les revêtements d'origine biologique, incitant les chaînes de restauration à emporter à adopter des emballages sans fluor. La Thaïlande et le Japon ont adopté des systèmes de listes positives similaires en 2024, créant une échelle interrégionale pour les grades conformes. Les propriétaires de marques intègrent des jalons de substitution du papier dans les tableaux de bord des fournisseurs, déclenchant des engagements d'achat pluriannuels qui soutiennent les expansions de capacité d'Amcor et de Mondi.
Papier haute barrière pour les kits repas du commerce électronique
Les fournisseurs de kits repas en chaîne du froid exigent une intégrité de barrière à l'oxygène et à l'humidité sur 48 heures de transit. Solenis s'est associé à Heidelberg pour commercialiser des revêtements aqueux résistant à la condensation sans stratification polymère, réduisant le poids de l'emballage de 18 % tout en maintenant la recyclabilité en bord de trottoir. [1]La plateforme AmFiber d'Amcor expédie désormais des enveloppes mono-papier homologuées pour un stockage à −20 °C tout en respectant les limites de migration de la FDA. Les opérateurs américains de kits repas signalent une augmentation de 12 % des achats répétés après être passés des films en PE aux enveloppes en papier portant les étiquettes « largement recyclable » How2Recycle.
Impression numérique haute vitesse pour les marques en vente directe aux consommateurs
Les transformateurs européens déploient des presses à jet d'encre industrielles capables de tirages rentables à partir de 500 unités, permettant des emballages personnalisés en masse avec des codes QR sérialisés, des offres de fidélité variables et des visuels géociblés. De nouveaux jeux de pigments se lient aux papiers résistants aux graisses et aux papiers à revêtement barrière sans traitement corona, élargissant la liberté de substrat tout en réduisant les émissions de COV dans les limites de la TA Luft allemande. Les flux de travail numériques réduisent les déchets de plaques et éliminent les lavages chimiques, s'alignant sur les objectifs d'émissions de portée 1 publiés par Huhtamaki.
Sachets résistants aux graisses pour les aliments asiatiques réfrigérés
Les revêtements de dispersion sans fluor permettent aux sachets en papier d'emballer des dim sum huileux, des sushis et des bols de nouilles pour les rayons réfrigérés. Le secteur vietnamien des emballages en papier, évalué à 2,60 milliards USD en 2025, devrait croître de 9,73 % par an jusqu'en 2033, les opérateurs de marchés humides passant des sacs en PEBD aux sachets en papier imposés par le décret 45/2024. Nestlé Thaïlande a remplacé les sachets multicouches en PP par du kraft approuvé pour le contact alimentaire, réduisant de 28 % le tonnage de plastique dans sa gamme de plats préparés. [2]
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Limites de barrière dans les applications laitières et de boissons | −1.4% | Mondial, notamment dans les marchés développés | Long terme (≥ 4 ans) |
| Volatilité du prix de la pâte vierge | −1.1% | Mondial, aiguë en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Faiblesse des infrastructures de collecte pour les stratifiés papier | −0.8% | Marchés émergents en Afrique et en Amérique latine | Moyen terme (2-4 ans) |
| Investissements élevés pour reconvertir les lignes d'emballage souple plastique | −0.9% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Limites de barrière dans les applications laitières et de boissons
La porosité du papier compromet encore la rétention des arômes et de la carbonatation dans le lait et les boissons gazeuses au-delà de 72 heures, selon des essais de stockage contrôlés qui ont enregistré une augmentation microbienne de 0,2 log UFC dans des cartons de lait écrémé après conservation réfrigérée. Les substituts à base de nanocellulose et d'EVOH biodégradable restent commercialement naissants ; Stora Enso ne vise une production à l'échelle pilote qu'à partir de 2028. En conséquence, les bouteilles en PET et les cartons aseptiques continuent de dominer les rayons laitiers liquides, plafonnant la pénétration du marché des emballages souples en papier.
Volatilité du prix de la pâte vierge comprimant les marges des transformateurs
La pâte NBSK de référence a atteint en moyenne 1 350 USD/tonne en 2024, soit 15 % de plus en glissement annuel après que des dommages causés par des tempêtes ont réduit l'approvisionnement en fibres canadiennes. [3] Les fluctuations de change amplifient la pression ; les transformateurs libellés en euros ont payé une surtaxe effective de 19 % en raison de la vigueur du dollar. Les grands groupes intégrés amortissent les chocs grâce à leurs forêts captives et à leurs baux de coupe à long terme ; les indépendants mélangent davantage de fibres recyclées, mais la perte de résistance à la traction fait augmenter les taux de rebut de 4 % et pèse sur les indicateurs d'efficacité globale des équipements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'emballage :
les sachets consolident leur leadershipLes pochettes représentaient 37,83 % de la part de marché de l'emballage souple en papier en 2025, reflétant une acceptation intersectorielle dans les snacks, les nutraceutiques et les condiments. Le kraft blanchi représentait 46,12 % des revenus de 2024 au sein du marché du papier de base pour l'emballage souple et demeure la référence en matière de qualité d'impression pour les emballages de consommation de marque. Leur géométrie aplatie réduit les émissions de fret jusqu'à 30 % par rapport aux boîtes rigides, en accord avec les objectifs carbone de portée 3 des distributeurs. Les propriétaires de marques apprécient la surface de façade avant qui favorise la narration et la traçabilité activée par QR. Les sacs persistent dans les circuits industriels de semences et d'aliments pour animaux de compagnie, où les performances aux tests de chute priment sur l'esthétique. Les emballages souples, bien que représentant une base plus réduite, affichent un CAGR de 8,78 % jusqu'en 2031, alors que les expéditeurs de vêtements et de confiseries en e-commerce se tournent des enveloppes en PE vers des emballages souples en papier résistants à la déchirure, compatibles avec les dimensions des boîtes aux lettres.
La taille du marché de l'emballage souple en papier devrait atteindre 88,86 milliards USD d'ici 2031, et les emballages souples pourraient doubler leur part si les e-commerçants déploient à l'échelle nationale des projets pilotes en mono-matériau. Les sachets et les sticks restent des niches mais sont essentiels pour les électrolytes en poudre et les échantillons cosmétiques qui exploitent de nouveaux micro-clapets compatibles avec les stratifiés en papier. Les papeteries intégrées déploient des lignes de pochettage modulaires permettant des changements d'outillage rapides entre les variantes debout et plates, améliorant l'utilisation des actifs. Les fermetures à glissière personnalisables, désormais fabriquées à partir de films à base de cellulose, font progresser le discours sur la circularité sans compromettre les indicateurs de barrière.

Par qualité de papier :
le papier kraft conserve sa prime de résistanceLe papier kraft a généré 44,68 % du chiffre d'affaires en 2025 grâce à sa haute résistance à la déchirure et son excellente aptitude au façonnage sur les lignes de formage-remplissage-scellage existantes. Les papeteries élargissent leurs références de kraft blanchi et naturel adaptées aux marques premium d'alimentation pour animaux de compagnie et de snacks biologiques recherchant une esthétique naturelle. Le papier laminé, dont le TCAC est prévu à 7,71 %, exploite des systèmes d'adhésifs à base d'eau qui lient de fines couches barrières tout en permettant le repulpage dans le même flux. Les grades de kraft blanc supérieur gagnent du terrain là où l'impression photoréaliste est cruciale, comblant le fossé entre coût et imprimabilité.
La taille du marché des emballages souples en papier pour les seuls grades kraft représente 27,55 milliards USD en 2025, soulignant leur importance stratégique pour les transformateurs. Les options à contenu recyclé gagnent en popularité après que les entreprises de biens de consommation se sont engagées à utiliser 30 % de fibres post-consommation d'ici 2028. Les papiers couchés spéciaux résistants aux graisses servent les plats surgelés asiatiques, en utilisant une chimie sans fluor validée selon les protocoles de contact alimentaire de la FDA et de l'UE. La recherche sur les revêtements à base de nano-argile et de chitosane promet des améliorations de la barrière à l'humidité sans plastique, élargissant l'applicabilité du kraft aux rayons boulangerie et snacks salés.
Par secteur d'utilisation finale :
l'alimentation et les boissons tirent les volumesL'alimentation et les boissons ont eu recours au papier pour 64,75 % de l'absorption sectorielle en 2025, les restaurants de restauration rapide remplaçant les cartons cirés par des emballages sans PE. Les marques de céréales à longue conservation sont passées à des sachets en papier micro-perforés qui équilibrent l'évacuation de l'humidité et la conservation du croustillant. Le secteur de la santé, en hausse à un TCAC de 8,89 %, pilote des composites de couvercles de blisters utilisant du papier mince revêtu d'oxyde d'aluminium, anticipant l'entrée en vigueur de la réglementation européenne sur la responsabilité élargie des producteurs pour les produits pharmaceutiques en 2026. Les sachets de soins personnels exploitent la chaleur tactile du papier pour signaler des formulations naturelles, avec des extensions de gamme dans les shampooings solides et les sérums.
Le secteur des emballages souples en papier s'appuie sur des alliances avec l'épicerie en ligne pour atteindre une échelle, en fournissant des doublures de sachets haute barrière résistant aux brûlures de congélation pour les plats à base de végétaux. Les détergents ménagers adoptent des dosettes de recharge en papier prédécoupées pour un déchirement facile, réduisant la demande de bouteilles en plastique rigide. Les marques d'alimentation pour animaux de compagnie testent des encres fonctionnelles absorbant l'oxygène imprimées sur du kraft, prolongeant la fraîcheur des croquettes sans films multicouches. Dans tous les secteurs, des listes de contrôle universelles de conception pour la recyclabilité guident la qualification des substrats et accélèrent le transfert de connaissances intersectoriel.
Par technologie d'impression :
le numérique accélère la personnalisationLa flexographie détenait 35,02 % des parts en 2025, soutenue par sa fiabilité en service continu sur les lignes kraft à grande laize. Le durcissement par LED-UV réduit la consommation d'énergie et limite les émissions de COV, aidant les parcs machines à satisfaire aux audits ESG. Pourtant, le jet d'encre numérique affiche un TCAC de 7,74 % alors que les budgets marketing en vente directe aux consommateurs se tournent vers des éditions limitées et des collaborations avec des influenceurs. Les plateformes de prépresse natives dans le cloud rationalisent les validations de maquettes, permettant un délai d'exécution de 72 heures entre la réception du fichier et l'expédition.
La taille du marché des emballages souples en papier allouée aux formats imprimés numériquement devrait dépasser 11,07 milliards USD d'ici 2031. Les presses hybrides combinent des bases flexo avec des unités numériques, permettant un versionnage optimal en termes de coûts dans le même passage. La rotogravure reste le choix pour les emballages de confiseries premium nécessitant des effets métalliques, bien que les obligations de récupération des solvants ajoutent des charges d'investissement. L'offset lithographique occupe une niche dans les cartons pliants et les manchons d'insertion, mais informe les protocoles de gestion des couleurs adoptés par les flux de travail flexo et jet d'encre, favorisant la cohérence visuelle sur des substrats mixtes.
Analyse géographique
Marché de l'emballage souple en papier en Asie-Pacifique
L'Asie-Pacifique a dominé le marché de l'emballage souple en papier avec une part de revenus de 44,56 % en 2025, soutenue par un approvisionnement compétitif en fibres, des réseaux de papeteries intégrés et une consommation croissante de la classe moyenne. La liste positive actualisée de la Chine pour les revêtements en contact avec les aliments accélère le déploiement commercial des barrières en biopolymères, réduisant les délais réglementaires. Le Vietnam, évalué à 2,60 milliards USD en 2025, représente un modèle de sachets pour kits repas destinés à l'exportation, conformes aux normes européennes de recyclabilité. Les transformateurs japonais bénéficient de subventions gouvernementales qui compensent les coûts d'investissement pour les presses numériques à grande vitesse, accélérant la diffusion de l'innovation. La taille du marché de l'emballage souple en papier est appelée à se développer régulièrement dans la région à mesure que les infrastructures de chaîne du froid s'étendent aux villes de troisième rang, ouvrant des applications pour les sachets de congélation résistants aux graisses.
Marché de l'emballage souple en papier au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique enregistre le CAGR le plus rapide à 8,92 %, soutenu par la législation sur la taxe sur les plastiques au sein du Conseil de coopération du Golfe et les investissements dans les infrastructures de transformation ondulée et souple. La Vision 2030 de l'Arabie saoudite alloue des terrains à des complexes intégrés de la pâte à l'emballage, réduisant la dépendance aux importations. En Afrique, les chaînes de supermarchés panrégionales imposent des emballages mono-papier recyclables pour les produits de boulangerie à marque propre, déclenchant des ajouts de capacité au Kenya et au Nigeria. Les propriétaires de marques internationales négocient des accords d'approvisionnement local pour contourner les coûts de fret élevés et atténuer le risque de change, en intégrant des clauses d'économie circulaire exigeant des audits de recyclage dans le pays.
Marché de l'emballage souple en papier dans les Amériques et en Europe
L'Amérique du Nord et l'Europe représentent ensemble des marchés matures à haute valeur ajoutée où les propriétaires de marques exigent des performances de barrière avancées et une qualité d'impression de précision. Les opérateurs américains de kits repas en ligne adoptent des formats de sachets adaptés à la livraison à domicile qui maintiennent la fraîcheur malgré les variations de température ambiante, stimulant la R&D sur les revêtements résistants à la condensation. Dans l'UE, les objectifs de recyclabilité du règlement sur les emballages et les déchets d'emballages continuent d'accélérer les dépenses d'investissement dans les stratifiés repulpables. L'Amérique du Sud tire parti de l'abondance des forêts de plantation au Brésil et au Chili pour exporter des bobines de kraft non couché, tandis que les transformateurs locaux en Argentine se concentrent sur la demande d'emballages pour snacks dans un contexte de hausse des ventes d'aliments de commodité. Les accords commerciaux régionaux facilitent la circulation des bobines jumbo, favorisant la coopération transfrontalière entre les papeteries et les transformateurs d'impression.
Paysage réglementaire
La refonte imposée par la réglementation reste le principal levier de conformité pour les emballages souples en papier, et l'Union européenne fournit le calendrier le plus clair. Le règlement (UE) 2025/40 (règlement sur les emballages et les déchets d'emballages, PPWR) est entré en vigueur le 11 février 2025 et s'applique à partir du 12 août 2026. À partir de cette date, les propriétaires de marques et les transformateurs devront démontrer les performances de recyclabilité, les exigences de format d'emballage et la conformité de l'étiquetage grâce à des règles harmonisées et des actes d'exécution.
La normalisation technique commence à traduire ces exigences en critères de classification testables. La série EN 18120, publiée en avril 2026, définit les exigences techniques utilisées pour évaluer la recyclabilité des emballages, renforçant ainsi l'abandon des structures multicouches non recyclables au profit de conceptions mono-papier et de solutions barrières repulpables. Les contraintes chimiques et de contact alimentaire influencent également le choix des substrats et des revêtements, en particulier pour les applications en contact direct avec les aliments et résistantes aux matières grasses. Dans le cadre de la mise en œuvre liée au PPWR, de nouvelles limites relatives aux PFAS entrent en vigueur à partir du 12 août 2026, ce qui accélère l'adoption plus large de chimies barrières et anti-graisse sans fluor dans les emballages et sachets en papier. En Asie-Pacifique, la conformité en matière de contact alimentaire se renforce via des approches de listes positives, notamment les mises à jour du GB 4806 en Chine, qui reconnaissent les revêtements d'origine biologique et soutiennent la montée en puissance des grades de papier haute barrière conformes dans les chaînes d'approvisionnement desservant les secteurs alimentaire, de la confiserie et du commerce électronique.
Paysage concurrentiel
Le marché des emballages souples en papier reste modérément fragmenté, mais la dynamique de consolidation s'accélère à mesure que les acteurs recherchent des synergies dans l'approvisionnement en pâte, la R&D et la vente croisée. L'acquisition de DS Smith par International Paper pour 7,2 milliards USD en janvier 2025 a créé la plus grande entité d'emballage centrée sur le papier au monde, intégrant des portefeuilles ondulés et souples sous un même parapluie d'approvisionnement. La fusion d'Amcor avec Berry Global en février 2025 consolide un axe Amérique du Nord-Europe qui combine le savoir-faire en polymères avec les lignes mono-papier émergentes, tandis que le rapprochement de Smurfit Westrock à 34 milliards USD amplifie le pouvoir de négociation avec les chaînes de supermarchés.
L'accent stratégique repose sur des chimies de barrière propriétaires permettant des conceptions mono-matériau. Huhtamaki développe la production de couvercles en fibres en Irlande du Nord, associant des couvercles à des sachets résistants aux graisses produits en interne pour les chaînes de restauration rapide. UPM pilote des revêtements à base de cellulose nanofibrillée qui améliorent la barrière à la vapeur d'eau sans plastique, positionnant les papeteries pour entrer sur le marché des mélanges de boissons laitières en poudre. Les acteurs intégrés sécurisent l'approvisionnement en pâte grâce à des certifications de foresterie durable, se protégeant contre les hausses de matières premières qui continuent de peser sur les transformateurs indépendants.
Les spécialistes de taille intermédiaire se différencient par leur agilité en impression numérique, offrant aux marques cosmétiques et nutraceutiques des tailles de lots aussi faibles que 300 unités avec des visuels sérialisés. Des start-ups commercialisent des dispersions barrières à base de chitosane issues de déchets de carapaces de crevettes, attirant du capital-risque pour des réacteurs de montée en puissance. Les distributeurs à marque propre élargissent leurs bureaux d'approvisionnement direct en Asie pour co-créer des emballages en papier durables, contournant les intermédiaires d'approvisionnement traditionnels et comprimant les délais de mise sur le marché. L'intensité concurrentielle dépend donc de la propriété intellectuelle technique, des avantages d'échelle et de la capacité à naviguer dans la convergence des réglementations mondiales.
Leaders du secteur des emballages souples en papier
-
Amcor Plc
-
Mondi Plc
-
Smurfit Westrock
-
Huhtamaki Oyj
-
International Paper Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'emballage souple en papier Entreprises couvertes dans ce rapport
- Amcor Plc
- Mondi Plc
- Smurfit Westrock
- Huhtamaki Oyj
- International Paper Company
- Stora Enso Oyj
- Coveris Holdings SA
- Sonoco Products Company
- Georgia-Pacific LLC
- Sappi Limited
- Graphic Packaging Holding Co.
- Oji Holdings Corporation
- Nippon Paper Industries Co.
- UPM-Kymmene Oyj
- Klabin S/A
- Rengo Co., Ltd.
- Novolex Holdings
- ProAmpac LLC
- Grounded Packaging
- Adeera Packaging Pvt. Ltd.
Lire l’analyse des entreprises de emballage souple en papier
Opportunités de marché et perspectives d'avenir
L'opportunité la plus exploitable à court terme consiste à convertir les structures souples difficiles à recycler en formats à base de fibres pouvant obtenir de bons scores dans la classification de recyclabilité alignée sur le PPWR et s'adapter aux futures contraintes liées aux PFAS, en particulier dans la confiserie et l'alimentation à emporter, où le papier peut remplacer les stratifiés plastiques. Les preuves d'une dynamique commerciale sont visibles dans les travaux sur les barrières et revêtements axés sur la performance sans couches polymères conventionnelles. Par exemple, Amcor s'est associé en juin 2026 à Kelpi, entreprise britannique, pour évaluer des revêtements barrières à base d'algues pour les emballages fibreux, en accordant une attention particulière à l'évolutivité et à la compatibilité avec les filières de recyclage du papier.
Il existe également une opportunité plus pratique autour de systèmes papier intégrés et compatibles avec les équipements existants, réduisant les frictions liées au changement pour les conditionneurs et les propriétaires de marques. Amcor, Metsa Group et G. Mondini ont illustré cette orientation à travers le développement d'un système intégré de barquettes à base de fibres en avril 2026, associant la fibre moulée (Metsa Muoto) et la technologie de scellage de barquettes (G. Mondini Trave) pour des cas d'usage liés aux protéines et aux plats préparés, où la performance, l'efficacité des lignes et la documentation de conformité sont essentielles. Avec l'intégration des frais de responsabilité élargie des producteurs (REP) dans les calculs de coût total de possession sur les marchés réglementés, les transformateurs capables de fournir des grades de recyclabilité vérifiables, une préparation à l'étiquetage alignée sur les règles harmonisées et une compatibilité machine directe avec les lignes de transformation et de conditionnement existantes disposent d'une voie plus claire pour commercialiser les sachets, emballages et matériaux de fermeture en papier.
Développements industriels récents dans Marché de l'emballage souple en papier
- Juillet 2026 : Lappi Labels and Flexible Packaging a acquis le fournisseur portugais d'emballages souples Alempack afin d'accroître sa capacité industrielle dans les formats doypack et flowpack et d'étendre sa présence ibérique. L'expansion de la plateforme régionale ibérique renforce les capacités et l'échelle régionales dans la péninsule ibérique, permettant une mise sur le marché plus rapide pour les formats mono-matériau et flowpack/doypack.
- Juillet 2026 : APPLIED Adhesives a conclu un partenariat de distribution exclusif aux États-Unis avec l'activité Adhésifs pour Emballage de Henkel afin de fournir des technologies d'adhésifs et de revêtement aux transformateurs d'emballages souples. Cela étend la portée du marché et accélère l'adoption des technologies Henkel dans le segment des emballages souples aux États-Unis.
- Juillet 2026 : LyondellBasell s'est associé à Mondelez International, Amcor et Taghleef Industries pour lancer une solution d'emballage souple destinée aux barres de chocolat Marabou utilisant 75 % de contenu recyclé, traité via une approche de bilan massique certifiée ISCC PLUS. Cela démontre une collaboration à travers toute la chaîne de valeur pour permettre un contenu recyclé post-consommation élevé dans des formats mono-matériau.
Marché de l'emballage souple en papier Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, nous définissons l'emballage souple en papier comme les formats d'emballage à base de papier qui se plient et se replient lors de leur utilisation, et qui sont commercialisés sous forme de pochettes, de sacs, d'emballages souples et de conditionnements flexibles similaires utilisés par les utilisateurs finaux pour des besoins de consommation et industriels.
Exclusions du périmètre : Nous excluons les formats de papier rigides (tels que les boîtes en carton ondulé et les boîtes pliantes) ainsi que le papier utilisé uniquement pour les étiquettes ou l'impression sans fonction d'emballage.
Aperçu de la segmentation
- Par type d'emballage
- Sachets
- Sacs
- Emballages
- Autres types d'emballage
- Par qualité de papier
- Papiers couchés
- Papier laminé
- Papier kraft
- Autres qualités de papier
- Par secteur d'utilisation finale
- Alimentation et boissons
- Santé et produits pharmaceutiques
- Beauté et soins personnels
- Soins ménagers et lessive
- Alimentation pour animaux de compagnie
- Autres secteurs d'utilisation finale
- Par technologie d'impression
- Flexographie
- Rotogravure
- Impression numérique
- Offset
- Autres technologies d'impression
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigeria
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par la détermination du volume de papier d'emballage produit et utilisé par zone géographique, puis par le ciblage des formats d'emballage souple effectivement transformés en pochettes, sacs et emballages souples. Nous nous sommes appuyés sur des sources statistiques publiques et des références normatives telles que les données de fabrication du Bureau du recensement des États-Unis, les statistiques structurelles des entreprises d'Eurostat, les flux commerciaux d'UN Comtrade pour le papier d'emballage et les articles transformés, ainsi que les séries chronologiques de la FAO sur la foresterie, la pâte à papier et le papier, afin de comprendre les mouvements de l'offre et de la demande.
Pour maintenir la pertinence pratique des données, nous avons également utilisé des références techniques et réglementaires précisant ce qui est comptabilisé comme emballage en papier dans la pratique, telles que les normes ISO sur l'emballage et l'environnement, ainsi que les règles relatives aux déchets d'emballage et au recyclage publiées par les régulateurs des grands marchés. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse spécialisée en emballage ont été utilisés pour identifier les ajouts de capacité, les évolutions du mix produit et les changements de technologie de revêtement. Nous avons également utilisé un abonnement payant pour le suivi des données financières et des actualités des entreprises, ainsi qu'une base de données de brevets pour vérifier le rythme de l'innovation en matière de revêtements barrières. Ces sources documentaires sont illustratives et non exhaustives, et nous avons eu recours à de nombreuses autres références publiques et payantes pour les recoupements et les clarifications.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour convertir les indicateurs généraux du papier et de l'emballage en parts spécifiques à l'emballage souple en papier, en fourchettes de prix et en taux d'adoption par cas d'usage. Nous avons échangé avec des transformateurs, des producteurs de papier, des acheteurs d'emballages et des acteurs de la distribution pour tester les hypothèses relatives à l'adoption des revêtements, à la réduction de grammage et au passage du plastique, puis nous avons ajusté les données lorsque la première analyse ne correspondait pas aux comportements de conversion observés sur le terrain. Ce marché étant mondial, les données ont été vérifiées dans les principaux centres de demande, avec des relances effectuées lorsque les chiffres ne concordaient pas entre les sources.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 12 % | APAC : 47 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 32 % |
| Acteurs de plus petite taille : 18 % | Managers : 51 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une combinaison descendante et ascendante, dans laquelle la production de papier d'emballage, l'intensité de conversion et les bassins de demande par utilisation finale ont d'abord été reconstitués, puis vérifiés à l'aide de consolidations sélectives à partir des indicateurs des fournisseurs et des transformateurs. Pour la construction descendante, nous avons cartographié la disponibilité et les échanges commerciaux du papier d'emballage vers la conversion souple, puis appliqué des facteurs de mix de formats afin que les pochettes, sacs, emballages souples et autres formats flexibles ne soient pas surestimés.
Les principales données du modèle comprenaient les tendances d'utilisation du papier kraft et couché, la pénétration des revêtements barrières et de la stratification (car cela modifie les possibilités de substitution du plastique par le papier), les fourchettes de prix de vente moyens par format, la croissance de l'utilisation finale pour les emballages alimentaires, de boissons et de soins personnels, ainsi que le calendrier des politiques régionales de restriction des plastiques à usage unique qui orientent la demande vers la fibre. Lorsque la visibilité ascendante était incomplète, les lacunes ont été comblées à l'aide de plages de taux d'utilisation des capacités et d'hypothèses de rendement de conversion validées lors des entretiens.
Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par des vérifications de tendances sur des séries courtes, car le passage au papier dépend du calendrier réglementaire et des améliorations des performances barrières qui n'évoluent pas de manière linéaire. La projection prospective a été soumise à des tests de résistance en ajustant les cycles de prix de la pâte à papier et en vérifiant que l'utilisation implicite d'emballages souples par habitant reste réaliste par région.
Cycle de validation des données et de mise à jour
Les résultats ont été vérifiés par rapport à plusieurs signaux indépendants, notamment les mouvements commerciaux pour les grades de papier pertinents, les changements annoncés de capacité de papier et de conversion, ainsi que les fourchettes de prix observées pour les formats courants d'emballage souple en papier. Lorsque le modèle produisait un saut qui ne correspondait pas à ces signaux, nous réexaminions les facteurs déterminants et, si nécessaire, recontactions les sources pour confirmer si le changement était réel ou un artefact de modélisation.
Avant validation finale, le modèle de marché fait l'objet d'une révision par étapes au cours de laquelle les hypothèses, la logique des unités et les conversions de devises sont revérifiées, suivie d'une analyse finale des écarts entre les régions et les utilisations finales. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des ajouts majeurs de capacité, des évolutions réglementaires ou une variation importante du prix des matières premières. Juste avant la livraison, nous effectuons une nouvelle passe de révision afin que les clients reçoivent une vue actualisée cohérente avec les dernières informations publiques disponibles.
Comparaison de la taille du marché de l'emballage souple en papier de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour l'emballage souple en papier peuvent sembler très éloignées les unes des autres, car chaque éditeur trace différemment la frontière de ce qui est considéré comme du papier souple, puis utilise des logiques de tarification et des scénarios de croissance différents. Des écarts apparaissent également lorsqu'une étude présente une valeur en termes d'expéditions tandis qu'une autre présente une valeur de consommation, ce qui peut décaler les totaux en raison du traitement des échanges commerciaux et des marges des transformateurs.
Les principaux facteurs d'écart pour ce marché proviennent généralement de la question de savoir si les structures en papier stratifié sont comptabilisées comme emballage en papier, de la manière dont le papier à revêtement barrière est traité lorsqu'il est en concurrence avec le plastique, et de la question de savoir si le papier utilisé comme intrant pour d'autres emballages est inclus par erreur. Le calendrier de conversion des devises joue également un rôle, car les coûts des intrants liés à la pâte à papier peuvent faire évoluer rapidement les prix, et certaines estimations ne sont pas actualisées après d'importantes variations de prix.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 65,54 milliards USD (2026) | |
| Association professionnelle A | 46,60 milliards USD (2024) | Utilise une approche centrée sur le papier d'emballage souple et peut exclure les formats d'emballage souple en papier transformé lorsque la valeur de l'emballage inclut la conversion, l'impression et la finition, ce qui tire le total vers le bas par rapport à un modèle de valeur d'emballage. |
| Revue spécialisée B | 125,10 milliards USD (2024) | Élargit souvent le périmètre aux emballages en papier adjacents et peut traiter les structures de stratifiés en papier multicouches comme entièrement à base de papier, puis applique une progression large du prix de vente moyen, ce qui peut gonfler le bassin de revenus mesuré. |
Le tableau montre un écart important qui provient principalement du périmètre et du traitement de la chaîne de valeur ; dans le modèle de Mordor Intelligence, le chiffre reflète la valeur de l'emballage souple en papier transformé pour les formats souples tels que les pochettes, les sacs et les emballages souples, plutôt que la seule demande de papier de base ou un panier plus large d'emballages en papier. En ancrant la construction sur le mix de conversion, la demande par utilisation finale et des fourchettes de prix réalistes, nous maintenons le total traçable à un ensemble reproductible de variables de marché pouvant être réexaminées à chaque actualisation.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des emballages souples en papier ?
• La taille du marché des emballages souples en papier s'établit à 65,54 milliards USD en 2026 et devrait atteindre 88,86 milliards USD d'ici 2031.
Quelle région est en tête de la demande d'emballages souples en papier ?
• L'Asie-Pacifique est en tête avec 44,56 % des parts de chiffre d'affaires, portée par l'échelle de fabrication, la disponibilité des matières premières et la hausse de la production de biens de consommation.
Quel type d'emballage domine le marché des emballages souples en papier ?
• Les sachets détiennent 37,83 % des parts de marché grâce à leur praticité, leurs performances de barrière et leurs avantages en termes d'efficacité de fret.
Quel est le secteur d'utilisation finale à la croissance la plus rapide ?
• La santé et les produits pharmaceutiques se développent à un TCAC de 8,89 % en raison de la montée en puissance des formats de doses unitaires et de l'acceptation réglementaire des substrats en papier.
Comment les fluctuations des prix des matières premières affectent-elles le marché ?
• La volatilité de la pâte vierge, avec des variations de prix de 15 % en 2024, comprime les marges des transformateurs et incite à l'intégration verticale et aux recettes de fibres mixtes.
Pourquoi les régulateurs accélèrent-ils l'adoption des emballages en papier ?
• Des politiques telles que le règlement européen sur les emballages et les déchets d'emballages fixent des objectifs élevés de recyclabilité et des interdictions de plastiques à usage unique, incitant les propriétaires de marques à remplacer les films plastiques par des alternatives en papier recyclable.