
Taille et part du marché des microporteurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.40 Milliards de dollars |
| Taille du Marché (2032) | 3.18 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.79 % |
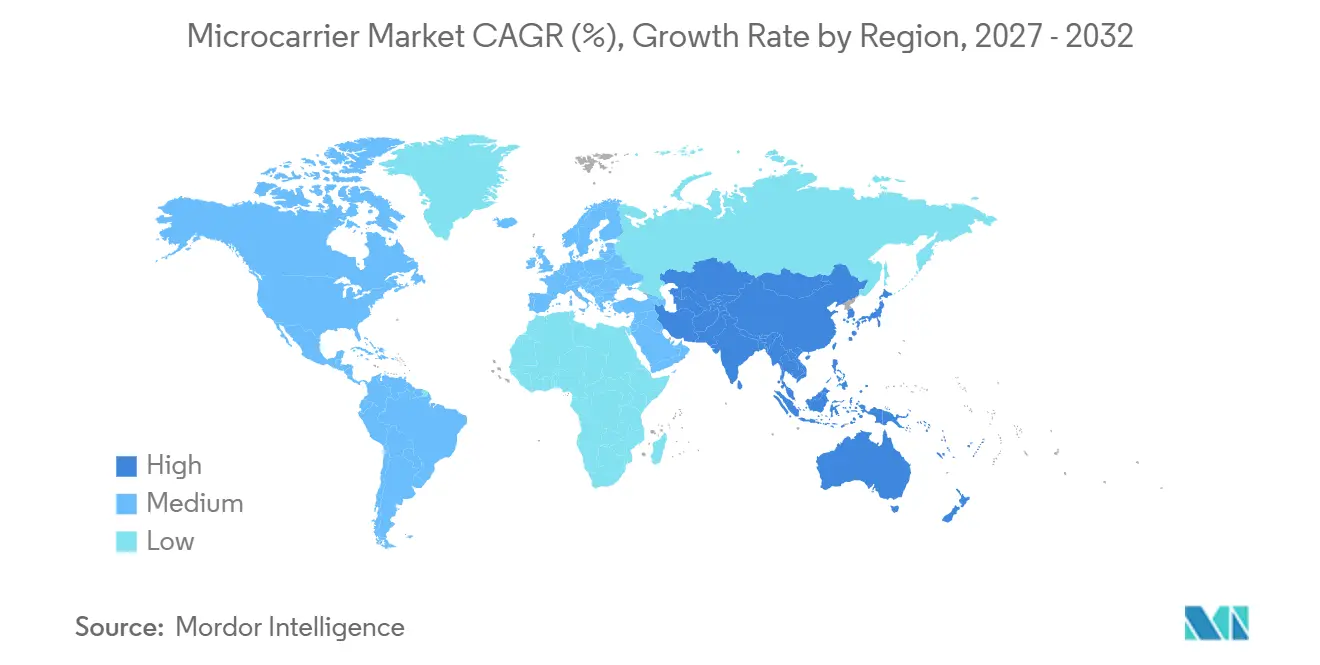
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
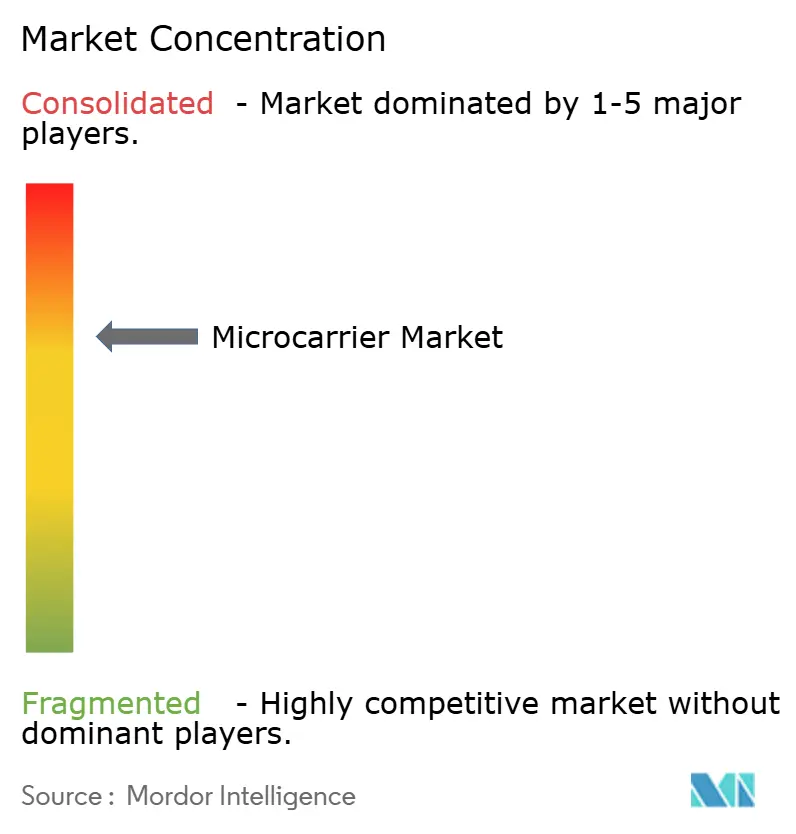
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des microporteurs par Mordor Intelligence
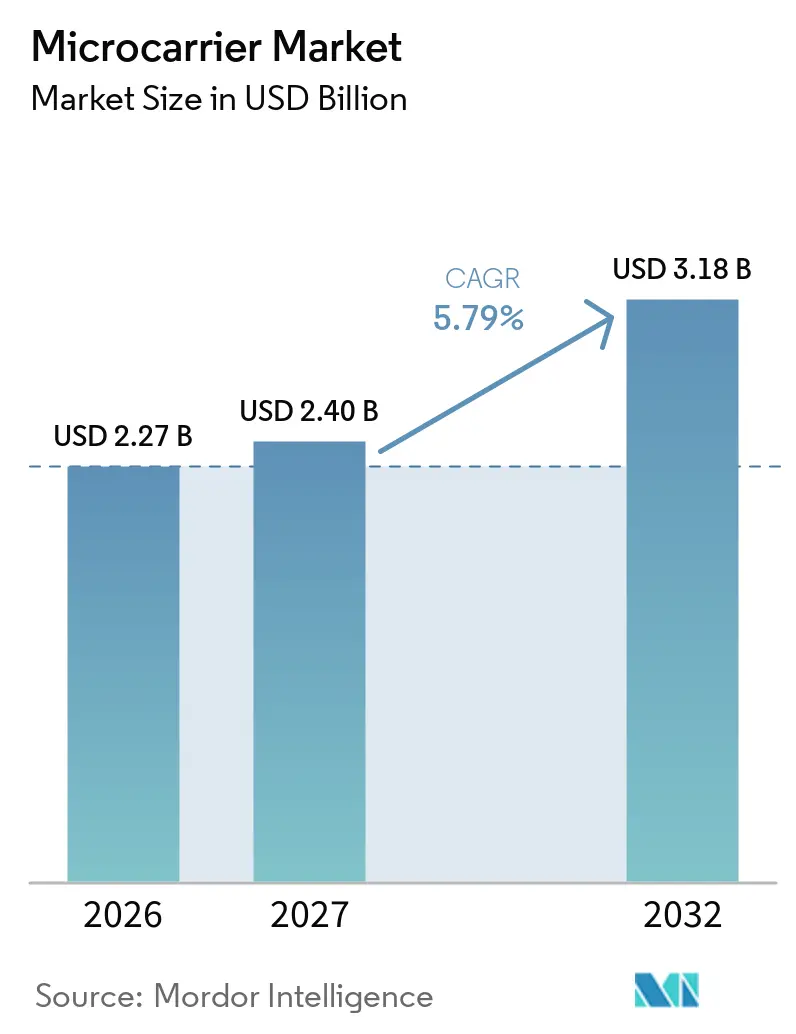
La taille du marché des microcarriers devrait s'étendre de 2,27 milliards USD en 2026 et 2,40 milliards USD en 2027 à 3,18 milliards USD d'ici 2032, enregistrant un TCAC de 5,79 % entre 2027 et 2032.
La demande est portée par les vaccins à base cellulaire, l'élargissement du pipeline des biologiques et le passage aux plateformes de fabrication en continu qui permettent des densités cellulaires plus élevées, des empreintes d'installation réduites et une consommation d'énergie moindre. Les investissements croissants dans la R&D sur la viande cultivée accélèrent l'intérêt pour les substrats comestibles et biodégradables, tandis que les bioréacteurs à usage unique et les technologies d'analyse de procédés intégrées améliorent la cohérence lot à lot et réduisent les temps de changement Développement d'échafaudages comestibles biomimétiques pour la viande cultivée basés sur la méthode traditionnelle de lyophilisation pour l'Ito-Kanten (agar lyophilisé japonais), MDPI, mdpi.com">[1]. L'automatisation, la séparation magnétique et les matériaux thermoréactifs réduisent les besoins en main-d'œuvre jusqu'à 40 %, soutenant les stratégies de maîtrise des coûts dans les opérations commerciales. Collectivement, ces facteurs maintiennent le marché des microcarriers sur une trajectoire de croissance régulière malgré les vents contraires liés à la pression sur les prix des biologiques et aux complexités de la montée en échelle.
Principaux enseignements du rapport
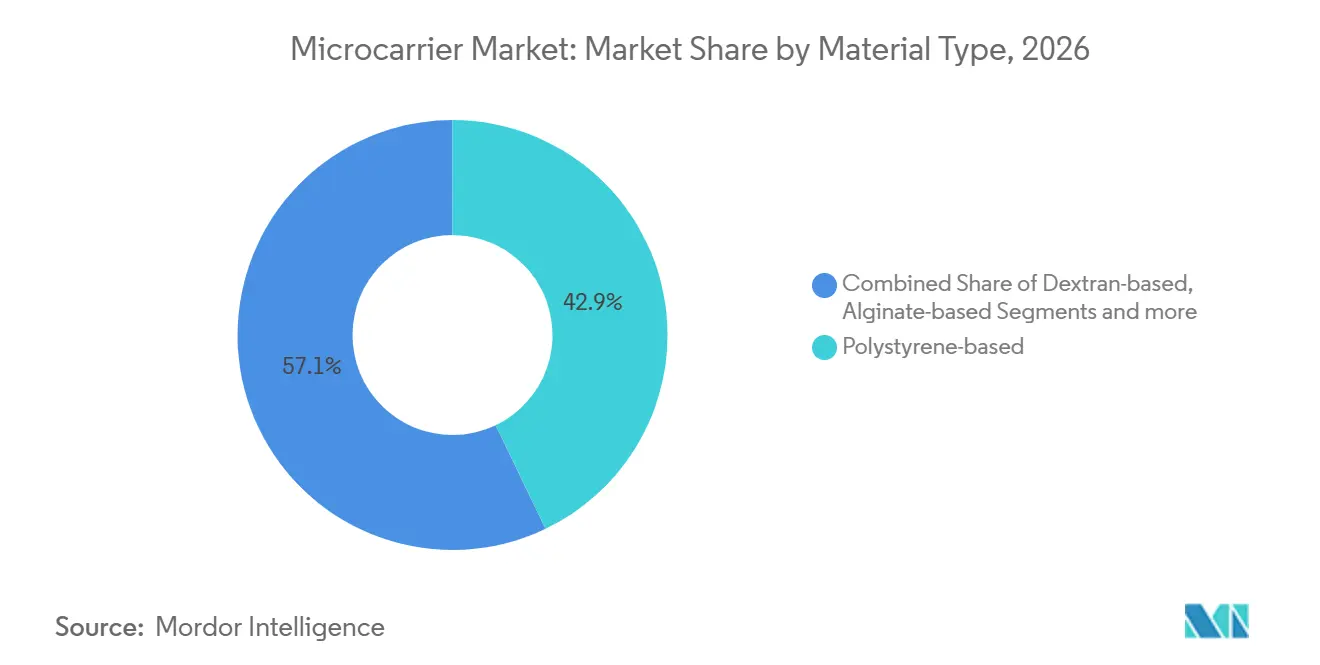
- Par type de matériau, les supports en polystyrène ont dominé avec 42,88 % de la part du marché des microcarriers en 2026, tandis que les supports en alginate progressent à un TCAC de 6,55 % jusqu'en 2032.
- Par application, la fabrication de vaccins représentait 38,55 % de la taille du marché des microcarriers en 2026 ; la thérapie cellulaire devrait croître à un TCAC de 6,38 % jusqu'en 2032.
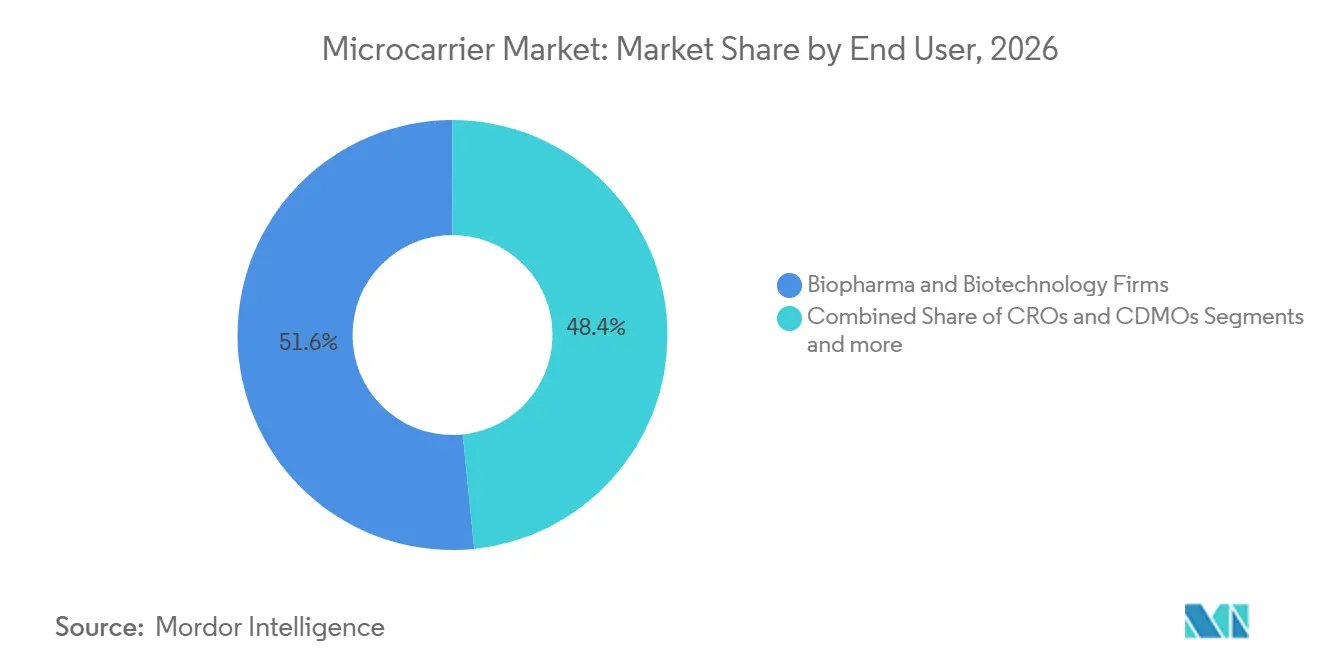
- Par utilisateur final, les entreprises biopharmaceutiques et biotechnologiques détenaient 51,62 % de la taille du marché des microcarriers en 2026, tandis que les ORC et les CDMO progressent à un TCAC de 6,48 %.
- Par échelle d'opération, les installations à échelle commerciale représentaient 57,05 % de la taille du marché des microcarriers en 2026, et les projets à échelle pilote augmentent à un TCAC de 6,53 %.
- Par géographie, l'Amérique du Nord a contribué à hauteur de 42,31 % de la part du marché des microcarriers en 2026 ; l'Asie-Pacifique devrait progresser à un TCAC de 6,68 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de vaccins et de thérapeutiques à base cellulaire | +1.2% | Amérique du Nord, Europe ; en hausse en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Expansion des capacités de production de produits biologiques et de biosimilaires | +1.8% | Mondial ; progression la plus forte sur les marchés émergents d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Afflux de financements pour la R&D en thérapie cellulaire et génique | +0.9% | Amérique du Nord, Europe ; extension vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption de plateformes de bioprocédés à usage unique | +0.8% | Principaux pôles de biofabrication dans le monde | Moyen terme (2 à 4 ans) |
| Croissance de la production de viande cultivée | +0.6% | Adoption précoce en Amérique du Nord et en Europe ; montée en échelle en Asie-Pacifique | Long terme (≥ 4 ans) |
| Porteurs magnétiques et thermoréactifs | +0.5% | Régions de fabrication avancée dans le monde | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande de vaccins et de thérapeutiques à base cellulaire
Les programmes d'ARNm accélérés et de vecteurs viraux nécessitent des systèmes de culture cellulaire en adhérence capables de dépasser 20 millions de cellules/mL, bien au-delà des 5 à 8 millions de cellules/mL typiques des cultures en suspension. La rationalisation réglementaire raccourcit désormais les délais de développement à 7 à 10 ans pour certaines modalités, stimulant des commandes soutenues pour des plateformes de microporteurs évolutives. Les investissements réalisés à l'ère pandémique dans les capacités nationales de production de vaccins ont consolidé le rôle des microporteurs optimisés qui réduisent l'empreinte des réacteurs jusqu'à 70 %, allégeant les contraintes en capital pour les petites entreprises. Les pipelines de médecine personnalisée exigent des bioréacteurs flexibles à petits lots, renforçant davantage l'adoption des microporteurs. Collectivement, ces facteurs ajoutent 1,2 point de pourcentage au TCAC prévu du marché des microporteurs.
Expansion de la fabrication de produits biologiques et de biosimilaires
Les revenus des produits biologiques ont dépassé 300 milliards USD en 2025, tandis que les gouvernements chinois et indien ont injecté plus de 15 milliards USD dans des capacités biopharmaceutiques en construction neuve au cours des deux dernières années. Les systèmes de perfusion continue atteignent une productivité volumétrique 10 fois supérieure et permettent 50 % d'économies sur les milieux de culture, mais leur fonctionnement à haute densité cellulaire dépend de microporteurs robustes capables de tolérer un cisaillement soutenu. Les développeurs de biosimilaires recherchent des chimies de porteurs qui reproduisent fidèlement les conditions de culture des produits originateurs, élevant le niveau d'exigence en matière de précision de la modification de surface. La loi BIOSECURE redirige l'externalisation occidentale vers les CDMO indiens, où les volumes de demandes ont bondi de plus de 40 % en 2024, élargissant l'empreinte mondiale du marché des microporteurs.
Afflux mondial de financements pour la R&D en thérapie cellulaire et génique
L'investissement en capital-risque dans la thérapie cellulaire et génique a dépassé 12 milliards USD en 2024, et les porteurs conformes aux BPF, exempts de composants d'origine animale, sont devenus une priorité d'approvisionnement. Les modules de récolte automatisés liés à des microporteurs thermoréactifs ou magnétiques réduisent le temps opérateur de 30 à 40 %, atténuant les goulets d'étranglement liés à la pénurie de main-d'œuvre qualifiée [2]. Les plateformes allogéniques nécessitent des expansions à grande échelle, obligeant les développeurs à valider des porteurs qui préservent le phénotype sur plusieurs passages. Les installations émergentes en Asie-Pacifique et en Amérique latine exigent désormais des porteurs éprouvés à l'échelle mondiale pour satisfaire aux soumissions réglementaires transfrontalières, élargissant la demande géographique du marché des microporteurs.
Transition vers des plateformes de bioprocédés à usage unique
Les bioréacteurs jetables représentent plus de 60 % des nouvelles installations de produits biologiques, et les porteurs doivent rester stables sous irradiation gamma et lors d'un stockage réfrigéré prolongé. L'intégration en temps réel des technologies d'analyse des procédés guide les profils d'alimentation en nutriments, augmentant la productivité de 15 à 25 % par rapport aux modes de traitement par lots traditionnels. L'élimination de la validation du nettoyage libère 20 à 30 % de capacité, un avantage qui résonne auprès des entreprises de biotechnologie virtuelles et des CDMO multi-clients. Les autorités réglementaires reconnaissent de plus en plus les atouts des écosystèmes à usage unique en matière de contrôle de la contamination et de traçabilité, supprimant les obstacles à l'adoption et amplifiant la croissance du marché des microporteurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des produits biologiques et des thérapies à base cellulaire | -0.7% | Mondial, le plus aigu sur les marchés émergents | Long terme (≥ 4 ans) |
| Problèmes de contrainte de cisaillement et d'agrégation dans les cultures sur porteurs | -0.5% | Mondial, particulièrement dans la fabrication à grande échelle | Moyen terme (2 à 4 ans) |
| Absence de microporteurs biodégradables homologués par les autorités réglementaires | -0.3% | Mondial, avec des exigences plus strictes en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Volatilité de la chaîne d'approvisionnement pour les polymères spéciaux et les revêtements | -0.2% | Mondial, concentré dans les régions de fabrication de polymères | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des produits biologiques et des thérapies à base cellulaire
La fabrication représente 40 à 60 % des prix à l'utilisateur final dans les thérapies cellulaires, bien au-delà des 10 à 15 % typiques des médicaments à petites molécules. Les payeurs des marchés émergents restreignent donc le remboursement, freinant la construction d'installations et atténuant la demande de nouvelles installations de microporteurs. Si la montée en échelle promet des économies d'échelle, elle introduit également des coûts de validation que les petites entreprises peinent à absorber, retardant les délais de commercialisation. Une caractérisation approfondie des porteurs peut ajouter 2 à 5 millions USD aux dossiers réglementaires, décourageant les entrants proposant de nouveaux matériaux et tempérant la croissance du marché des microporteurs.
Problèmes de contrainte de cisaillement et d'agrégation dans les cultures sur porteurs
Dans les réacteurs de plus de 1 000 L, les tourbillons turbulents peuvent dépasser 1 Pa de cisaillement, endommageant les lignées cellulaires fragiles et réduisant les objectifs de variabilité du rendement en dessous de 5 % lot à lot. Les agrégats de plus de 500 µm entravent l'apport en oxygène, obligeant les opérateurs à mettre en œuvre des agitateurs à faible cisaillement coûteux ou des alternatives à sac à vagues. Les nouveaux revêtements polymères et les formes de microporteurs offrent un soulagement partiel, mais peuvent sacrifier l'efficacité d'attachement ou la facilité de récolte. Les compromis qui en résultent nécessitent des cycles de développement de procédés étendus, allongeant le délai de mise sur le marché et retranchant 0,5 point de pourcentage du TCAC prévu du marché des microporteurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
les porteurs en alginate stimulent la transition vers la durabilitéLes supports en polystyrène ont conservé une part de 42,88 % de la taille du marché des microcarriers en 2026 en tant que valeur sûre de longue date pour les lignes de vaccins viraux et d'anticorps monoclonaux. Leur chimie de surface est bien maîtrisée, la cohérence lot à lot est élevée et les dossiers réglementaires sont matures, ce qui réduit les obstacles à la qualification. Cependant, l'accent croissant mis sur l'environnement dans le secteur biopharmaceutique et l'essor des producteurs de viande cultivée réorientent les budgets de R&D vers des variantes biodégradables d'alginate, de chitosane et de cellulose. La catégorie alginate affiche un TCAC de 6,55 %, le plus rapide parmi les classes de matériaux, bénéficiant de son profil comestible et de sa capacité à se gélifier sous des gradients de Ca²⁺, un attribut précieux pour l'échafaudage des fibres musculaires dans la viande cultivée.
Les formulations hybrides fusionnent désormais des noyaux synthétiques rigides avec des couches externes bioactives, offrant une résilience mécanique lors des cycles de perfusion à cisaillement élevé tout en présentant des ligands naturels pour les cellules souches délicates. Les noyaux en polystyrène magnétique revêtus de fragments de collagène permettent l'auto-séparation et le détachement en douceur, réduisant les temps de récolte de 30 à 40 % dans les installations commerciales. Les enveloppes en poly-N-isopropylacrylamide thermoréactif libèrent les cellules lors d'une chute de température de 5 °C sans agression enzymatique, préservant les protéines membranaires essentielles à la puissance des thérapies cellulaires. La pression réglementaire en faveur de procédés chimiquement définis et exempts de composants d'origine animale stimule davantage la demande pour les hybrides synthétiques-végétaux, soutenant l'élan de croissance sur le marché des microcarriers.

Par application :
la fabrication de thérapies cellulaires s'accélèreLa production de vaccins a absorbé 38,55 % de la taille du marché des microcarriers en 2026, les plateformes à base d'influenza, de polio et, plus récemment, d'ARNm s'appuyant sur des lignées adhérentes pour la propagation des antigènes ou des virus. Des décennies d'optimisation des procédés maintiennent des barrières à l'entrée élevées pour les challengers, assurant une demande stable. Pourtant, les pipelines de thérapie cellulaire — couvrant les CAR-T, les cellules stromales mésenchymateuses, les cellules souches pluripotentes induites et les cellules NK — génèrent un TCAC de 6,38 %, dépassant tous les autres cas d'usage. Les approbations réglementaires pour les immunothérapies allogéniques « prêtes à l'emploi » exigent des réacteurs capables de stocker des milliards de cellules par lot avec des délais de libération de lot inférieurs à deux semaines, un critère atteignable uniquement avec des cultures de microcarriers intensifiées.
Les suites d'automatisation intégrant des skids de récolte riches en capteurs prennent désormais en charge les activités de lavage en ligne, de concentration et de remplissage-finition, réduisant le temps veine à veine pour les candidats CAR-T de 20 jours à moins de 12 jours. En aval, la comestibilité devient un paramètre de conception critique pour les supports de viande cultivée qui doivent se dégrader ou rester consommables sans altérer la texture ou le goût. Les segments de R&D, notamment l'ingénierie tissulaire et les organes sur puce, continuent d'adopter les microcarriers pour des études de preuve de concept évolutives, élargissant progressivement la base d'applications du marché des microcarriers.
Par utilisateur final :
les CDMO captent la vague d'externalisationLes entreprises biopharmaceutiques et biotechnologiques détenaient 51,62 % de la taille du marché des microcarriers en 2026, reflétant leur contrôle direct de la propriété intellectuelle et leur besoin de solutions de procédés sur mesure. Cependant, les ORC et les CDMO connaissent la hausse la plus marquée avec un TCAC de 6,48 %, les grandes entreprises pharmaceutiques réduisant leur exposition en capital en externalisant la fabrication en phase avancée et commerciale. Les installations multilocataires aux États-Unis, en Europe, en Inde et à Singapour stockent désormais plusieurs types de microcarriers en consignation, proposant des suites de culture cellulaire clés en main qui compriment les délais de transfert de technologie de 12 mois à moins de 6 mois.
Les alliances stratégiques avec les grands équipementiers permettent aux CDMO d'associer des supports magnétiques ou thermoréactifs propriétaires à des skids de perfusion pilotés par logiciel, proposant une solution d'intensification de bout en bout. Les alliances académiques-industrielles brouillent davantage les frontières traditionnelles entre utilisateurs, les centres de transfert universitaires adoptant des microcarriers conformes aux BPF pour attirer des subventions philanthropiques et des essaimages de capital-risque. Les laboratoires gouvernementaux — en particulier ceux qui poursuivent des programmes de préparation aux pandémies — ajoutent un flux de revenus modeste mais stable, soulignant la résilience du marché des microcarriers dans toutes les catégories d'utilisateurs.
Par échelle d'exploitation :
l'échelle pilote stimule l'innovationLes sites commerciaux représentaient 57,05 % de la taille du marché des microcarriers en 2026 grâce aux franchises établies d'anticorps monoclonaux et de vaccins opérant des bioréacteurs à cuve agitée de 2 000 L et 5 000 L. Néanmoins, l'activité à échelle pilote (50 L–500 L) enregistre un TCAC de 6,53 % alors que les promoteurs de thérapies cellulaires et géniques affinent leurs flux de travail avant de s'engager dans des méga-usines. Les cycles de perfusion intensifiés à échelle pilote atteignent désormais les titres commerciaux historiques, faisant évoluer la prise de décision vers des trains plus petits et parallèles plutôt que vers de grands réservoirs uniques, un paradigme bien adapté aux installations flexibles à usage unique.
Les équipes de développement de procédés utilisent des logiciels de conception d'expériences couplés à des réacteurs compatibles PAT pour cribler les types de supports, les profils d'agitation et les régimes d'alimentation en quelques semaines, accélérant la transition de l'IND aux essais pivots. Les systèmes échelle laboratoire (<10 L) continuent de soutenir la preuve de concept, avec des appareils de paillasse modulaires reproduisant la dynamique des fluides des trains commerciaux pour réduire les risques de montée en échelle. Cette intégration multi-échelle cimente l'importance des microcarriers, garantissant que le marché des microcarriers reste central dans les cartographies des bioprocédés de nouvelle génération.
Analyse géographique
Marché des Microcarriers en Amérique du Nord
L'Amérique du Nord a capté 42,31 % des revenus de 2026, soutenue par une infrastructure BPF mature, un financement par capital-risque robuste et une proximité avec les régulateurs qui fixent souvent les références mondiales de validation. Les pénuries de main-d'œuvre qualifiée et les coûts d'exploitation élevés poussent les entreprises vers des modèles bilocaux, mais la région conserve son leadership dans les thérapies cellulaires et géniques à haute valeur ajoutée et maintient l'un des clusters les plus denses de pipelines d'innovation en microcarriers.
Marché des Microcarriers en Asie-Pacifique
L'Asie-Pacifique est le territoire à la croissance la plus rapide avec un TCAC de 6,68 %, soutenu par des subventions gouvernementales, des coûts de main-d'œuvre plus faibles et l'expansion des exportations de biosimilaires. La Chine a alloué plus de 8 milliards USD à des parcs industriels biopharma en 2024, dotés de suites à usage unique spécialement conçues qui standardisent les processus de microcarriers de l'ensemencement à la récolte. Le complexe CDMO indien a vu les demandes de projets entrants augmenter de plus de 40 % à la suite de la législation américaine sur les chaînes d'approvisionnement, ce qui a entraîné des expansions de capacité à Hyderabad et Bangalore. Le Japon et la Corée du Sud se concentrent sur la médecine régénérative et la commercialisation des thérapies cellulaires, exigeant des supports avancés avec des chaînes d'approvisionnement traçables pour satisfaire des normes pharmacopéiales strictes.
Marché des Microcarriers en EMEA et en Amérique du Sud
L'Europe affiche une croissance régulière axée sur l'environnement, les directives relatives à l'économie circulaire incitant à l'adoption de supports biodégradables et de systèmes d'eau en circuit fermé. La politique industrielle soutient des usines pilotes de fabrication en continu en Allemagne, aux Pays-Bas et en Irlande, garantissant que le marché des microcarriers maintient son élan malgré la hausse des coûts énergétiques. Les régions émergentes du Moyen-Orient, d'Afrique et d'Amérique du Sud développent des capacités fondamentales, souvent par le biais d'accords de transfert de technologie et de suites GMP modulaires, élargissant progressivement l'empreinte du marché des microcarriers.
Paysage réglementaire
Les microporteurs utilisés dans la bioproduction de thérapies cellulaires et géniques (CGT) sont généralement traités comme des matières auxiliaires, ce qui les place sous les attentes alignées sur la norme ISO 20399:2022. Aux États-Unis, les directives du FDA CBER et l'ensemble plus large des directives de la FDA relatives aux thérapies cellulaires et géniques façonnent les attentes des promoteurs en matière de caractérisation des matières premières, de traçabilité et de gestion des changements, ce qui accroît les exigences documentaires pour les fournisseurs de microporteurs, en particulier pour les surfaces exemptes d'origine animale et chimiquement définies.
En mai 2026, la FDA a finalisé une directive sur les flexibilités en matière de Chimie, Fabrication et Contrôles (CMC) pour le développement de produits humains de thérapie cellulaire et génique destinés à une BLA. Ce cadre soutient des dossiers de qualification basés sur la performance pour les matériaux utilisés dans les fabrications intensifiées et spécifiques au patient, tout en gardant l'attention sur les substances extractibles et lixiviables ainsi que sur d'autres risques matériels susceptibles d'affecter les attributs qualité critiques. Les approches de caractérisation alignées sur les normes de consensus reconnues par la FDA (par exemple, l'ASTM F2027-16 pour les matières premières dans les produits médicaux issus de l'ingénierie tissulaire) restent des intrants pertinents pour les stratégies de conformité.
Paysage concurrentiel
Les 10 premiers fournisseurs représentent un pourcentage significatif des revenus mondiaux, reflétant une consolidation modérée. Les acteurs établis s'appuient sur des décennies de données sur la chimie de surface, des systèmes qualité validés et une distribution mondiale, positionnant leurs portefeuilles de microcarriers comme des choix à faible risque pour les régulateurs et les grandes entreprises pharmaceutiques. L'activité de brevets se concentre sur les noyaux composites magnétiques, les enveloppes d'hydrogel thermoréactif et les procédés de fabrication intégrant des analyses en ligne et l'apprentissage automatique pour la prédiction de libération de lot.
Les alliances stratégiques sont courantes : les spécialistes des microcarriers s'associent à des fournisseurs de capteurs, de réacteurs et d'automatisation pour proposer des packages d'intensification plug-and-play qui compriment les délais de démarrage des installations de 36 mois à moins de 24 mois. La différenciation par la durabilité est en hausse : les fournisseurs publient désormais des analyses de cycle de vie, des empreintes carbone et des indicateurs de recyclabilité pour remporter des appels d'offres émanant de clients européens et nord-américains soucieux des critères ESG. Des opportunités d'espaces vierges persistent dans les microcarriers comestibles pour la viande cultivée, où seule une poignée de start-ups ont atteint la validation en usine pilote, et dans les supports ultra-résistants au cisaillement adaptés aux taux de perfusion supérieurs à 3 volumes de cuve par jour.
La concurrence par les prix reste limitée car les coûts de qualification fidélisent les clients dans des contrats d'approvisionnement pluriannuels. Cependant, les entrants régionaux en Chine, en Inde et en Corée du Sud pratiquent des prix inférieurs de 10 à 15 % à ceux des acteurs établis sur les lignes de polystyrène standard, forçant les entreprises établies à monter dans la chaîne de valeur avec des supports hybrides et des services numériques. Dans l'ensemble, la profondeur technologique plutôt que le prix brut définit l'avantage concurrentiel, soutenant la croissance continue du marché des microcarriers.
Leaders du secteur des microporteurs
-
Thermo Fisher Scientific
-
Merck KGaA
-
Eppendorf AG
-
Danaher Corporation
-
Sartorius AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des microcarriers Entreprises couvertes dans ce rapport
- Thermo Fisher Scientific
- Merck
- Sartorius
- Danaher (Cytiva & Pall)
- Corning
- Lonza Group Ltd.
- Eppendorf
- VWR International
- Becton Dickinson & Co.
- Getinge
- Greiner Bio-One GmbH
- Matrix F.T.
- Gelatex Technologies
- CelVivo ApS
- CELLTREAT Scientific
- HiMedia Laboratories
- Microcarriers Labs (China)
- Esco Aster
- Nanofiber Solutions
- PBS Biotech
Opportunités de marché et perspectives d'avenir
La fabrication commerciale à grande échelle de vaccins et de produits biologiques continue d'ancrer la demande pour des chimies de microporteurs matures et bien connues des régulateurs, tandis que l'espace le plus clair se situe dans les flux de travail combinant culture adhérente intensifiée et automatisation en système fermé. Les opportunités sont les plus fortes autour des plateformes qui réduisent la charge du train de semence, soutiennent les flux de travail en cuves agitées à haute densité et en perfusion, et améliorent la constance de lot à lot grâce à l'intégration de technologies analytiques de procédé, ce qui correspond au virage vers la fabrication à usage unique et continue reflété dans les opérations actuelles.
L'innovation au niveau des produits et des flux de travail crée également des marges de progression en matière de simplification de la récolte et de logistique de bout en bout. Les microporteurs dissolvables ou dégradables qui suppriment les étapes intensives en filtration, ainsi que les concepts de stockage cryogénique assisté par microporteurs intégrant l'attachement, la cryopréservation et la décongélation afin de réduire la manipulation post-décongélation, constituent des cibles pratiques. Des démonstrations de recherche publiées en 2026 sur des plateformes de fabrication intégrées et évolutives de cellules stromales mésenchymateuses éliminant un train de semence traditionnel indiquent des progrès actifs vers une productivité volumétrique plus élevée et des opérations amont plus standardisées, tout en pointant vers des besoins d'ingénierie non résolus concernant l'hétérogénéité du cisaillement et les discontinuités de la surface de croissance. Ces lacunes laissent de la place à des conceptions de supports différenciées et à des stratégies de mélange.
Développements industriels récents dans Marché des microcarriers
- Mars 2026 : Cellevate AB a conclu une collaboration stratégique avec InVitria Inc. afin d'associer des milieux de culture cellulaire spécialisés à la plateforme de microporteurs nanofibreux Cellevat3d pour la production de vaccins viraux. Cette association vise à améliorer le rendement et la constance en amont en co-optimisant la performance du milieu et du support en tant que flux de travail unique plutôt que comme intrants séparés.
- Janvier 2026 : Kuraray a lancé la commercialisation aux États-Unis de ses microporteurs à base de PVA SCAPOVA CL et SCAPOVA AS, suite à leur lancement antérieur. Cette expansion accroît l'accès à des microporteurs synthétiques et biocompatibles pour la médecine régénérative et d'autres flux de travail sur cellules adhérentes, qui privilégient un approvisionnement en matériaux constant et un traitement évolutif.
- Juillet 2025 : Sartorius a finalisé l'acquisition de MatTek, un producteur de microtissus et de modèles 3D basés sur des cellules humaines. L'ajout de ces capacités de biologie 3D renforce l'offre de Sartorius autour des modèles cellulaires avancés utilisés dans le développement et l'optimisation des procédés, complétant les outils et matériaux amont utilisés dans la production assistée par microporteurs.
Marché des microcarriers Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, la taille du marché des microcarriers est mesurée comme la valeur générée par les produits utilisés pour l'expansion des cellules adhérentes sur des microcarriers dans des bioréacteurs et les flux de travail de culture cellulaire associés, y compris les consommables de soutien et certains équipements de laboratoire et de production vendus pour ces cas d'usage.
Exclusions du périmètre : nous excluons les lignées cellulaires, les médicaments biologiques finis et les revenus des services de fabrication sous contrat, même lorsque des microcarriers sont utilisés pendant la production.
Aperçu de la segmentation
- Par type de matériau
- À base de polystyrène
- À base de dextrane
- À base d'alginate
- À base de collagène/gélatine
- Autres
- Par application
- Fabrication de vaccins
- Thérapie cellulaire
- Autres
- Par utilisateur final
- Entreprises biopharmaceutiques et de biotechnologie
- ORC et CDMO
- Instituts académiques et de recherche
- Autres
- Par échelle d'exploitation
- Échelle laboratoire
- Échelle pilote
- Échelle commerciale
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie de l'environnement de la demande où les microcarriers sont achetés et consommés, puis par le lien avec les signaux du côté de l'offre. Nous référençons des types de sources publiques tels que les bases de données de la FDA américaine pour les biologiques et les vaccins, les portails d'attribution de subventions des NIH et d'autres organismes pour les travaux financés sur les thérapies cellulaires et géniques, et ClinicalTrials.gov pour le flux des essais de thérapie cellulaire et de vaccins qui influencent les besoins de montée en échelle.
Pour ancrer les hypothèses, nous examinons également des sources telles que l'Organisation mondiale de la santé pour les programmes de vaccination, l'OCDE et les agences statistiques nationales pour l'intensité de la R&D et les indicateurs de fabrication, ainsi que les dépôts de brevets de l'USPTO ou équivalents pour comprendre l'orientation technologique dans les matériaux de microcarriers et les surfaces revêtues. Les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse aident à interpréter les évolutions de prix et les annonces de capacité. Nous utilisons sélectivement des abonnements payants pour les données financières des entreprises, l'analyse des brevets et les lectures commerciales au niveau des expéditions lorsque le codage des produits le permet. Ces exemples ne sont pas exhaustifs, et nous avons examiné des sources publiques supplémentaires pour collecter des points de données, valider des tendances et clarifier des questions ouvertes.
Entretiens primaires et enquêtes
Les discussions primaires sont utilisées pour tester sous pression ce que nous avons construit à partir des données documentaires, notamment en ce qui concerne la manière dont les microcarriers sont sélectionnés, la fréquence de réapprovisionnement des consommables et la façon dont les achats d'équipements suivent le passage de la R&D au développement de procédés et à l'échelle commerciale. Nous nous entretenons avec des parties prenantes parmi les fournisseurs, les utilisateurs de bioprocédés et les canaux de distribution. Pour ce marché mondial, nous couvrons l'APAC, l'EMEA et les Amériques afin que le calendrier d'adoption régional et la réalisation des prix puissent être comparés de manière cohérente.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs généraux : 16 % | APAC : 46 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 31 % |
| Acteurs de plus petite taille : 22 % | Responsables : 53 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit à l'aide d'une combinaison de vérifications descendantes et ascendantes. L'approche descendante reconstruit la demande à partir de l'empreinte de culture cellulaire adhérente dans les activités de bioprocédés et de montée en échelle, puis alloue les dépenses aux microcarriers, aux consommables associés et aux équipements de laboratoire et de production de soutien. Pour rendre le modèle pratique, nous suivons des données telles que le nombre et la répartition par stade des essais cliniques pertinents, l'intensité de la fabrication de biologiques et de vaccins, le passage aux bioréacteurs à usage unique et la part des procédés de cellules adhérentes utilisant des microcarriers par rapport aux formats alternatifs.
Les résultats sont corroborés par des approximations ascendantes sélectives, notamment des points de prix échantillonnés pour les consommables clés, la fréquence d'utilisation par cycle et des vérifications de canaux sur la façon dont les ensembles d'équipements sont généralement vendus avec les flux de travail de microcarriers. Lorsque les données manquent pour les pays plus petits ou les applications en phase précoce, les lacunes sont comblées par des ratios proxy liés aux dépenses de R&D et à l'activité de biofabrication, puis ajustés après les entretiens.
Pour les prévisions, nous utilisons une analyse de scénarios afin que l'adoption puisse s'adapter au rythme de la montée en échelle des thérapies cellulaires et géniques, à la variabilité des programmes de vaccination et à l'innovation en matière de matériaux. La série temporelle est lissée à l'aide de tendances exponentielles lorsque les signaux sont stables. Les taux de croissance finaux sont recoupés avec ce que les experts considèrent comme réaliste pour les ajouts de capacité, les cycles d'approvisionnement et la progression attendue des prix.
Validation des données et cycle de mise à jour
La validation est effectuée par couches afin qu'un point de données faible ne fausse pas le résultat. Nous comparons les totaux modélisés avec des signaux indépendants tels que l'expansion régionale de la biofabrication, la dynamique du financement et des essais, et les schémas d'approvisionnement observés pour les consommables par rapport aux équipements, puis nous examinons tout saut brusque qui ne correspond pas à l'histoire dans les données.
Avant la validation finale, le modèle et les hypothèses font l'objet d'examens analytiques par étapes, et des démarches de suivi sont déclenchées lorsque les retours d'entretiens entrent en conflit avec les signaux documentaires ou lorsque les évolutions de prix et de mix semblent inhabituelles. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une vérification finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente au moment de la publication.
Taille du marché des microcarriers selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles publiées pour les microcarriers peuvent sembler très éloignées même lorsque le sujet paraît identique. Chaque estimation trace la frontière différemment autour de ce qui est comptabilisé et de la vitesse à laquelle l'adoption est supposée s'accélérer. Le tableau aide à montrer que l'écart provient généralement des choix de périmètre, de l'alignement de l'année de base et de la façon dont les consommables et les équipements sont traités dans la construction de la valeur.
Le tableau de référence affiche une valeur 2026 plus élevée. Dans le modèle de Mordor Intelligence, le marché inclut non seulement les billes de microcarriers mais aussi les équipements et consommables associés utilisés dans les mêmes flux de travail de croissance cellulaire adhérente (par exemple, les bioréacteurs, les réactifs, les compteurs de cellules et les récipients de culture), ce qui peut augmenter le total par rapport aux lectures portant uniquement sur les produits au sens strict.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,27 milliards USD (2026) | |
| Éditeur sectoriel A | 1,95 milliard USD (2024) | Utilise une année de base différente et peut présenter le marché plus proche des microcarriers de base et des consommables récurrents, avec les équipements traités comme un poste séparé ou seulement partiellement capturés, ce qui fait baisser le total par rapport à un périmètre axé sur les flux de travail. |
| Cabinet de recherche B | 1,68 milliard USD (2024) | S'appuie sur une vision par répartition de produits où les consommables dominent et les équipements sont plus modestes, et la trajectoire de prévision est plus agressive, de sorte que la valeur de départ peut être plus faible même si le chiffre à long terme augmente plus rapidement en raison des hypothèses d'adoption et de la progression des prix. |
Dans l'ensemble, la comparaison met en évidence deux facteurs pratiques, à savoir ce qui est comptabilisé autour du flux de travail des microcarriers et quelle année est utilisée pour la valeur principale. En maintenant les données liées à l'activité observable de bioprocédés et en séparant clairement les consommables des équipements dans le même cas d'usage, la taille finale est plus facile à auditer et à reproduire d'une région à l'autre.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des microporteurs ?
La taille du marché des microcarriers a atteint 2,40 milliards USD en 2027 et devrait progresser jusqu'à 3,18 milliards USD d'ici 2032.
Quel matériau domine le marché des microporteurs ?
Les supports à base de polystyrène ont dominé avec 42,88 % de la part du marché des microcarriers en 2026, grâce à leur acceptation réglementaire établie.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
Les investissements gouvernementaux dépassant 8 milliards USD dans les infrastructures de bioprocédés, conjugués à des coûts d'exploitation plus faibles et à l'expansion des biosimilaires, stimulent un TCAC de 6,68 % en Asie-Pacifique.
Comment les microporteurs magnétiques améliorent-ils l'efficacité de la fabrication ?
Les noyaux magnétiques permettent la séparation en ligne, réduisant les cycles de récolte de plusieurs heures à quelques minutes et diminuant les coûts de main-d'œuvre jusqu'à 40 %.
Quels défis limitent les cultures de microporteurs à grande échelle ?
Les contraintes de cisaillement élevées et l'agrégation cellules-porteurs dans les réacteurs de plus de 1 000 L peuvent endommager les cellules et réduire les rendements, nécessitant des conceptions d'agitateurs avancées ou des revêtements de porteurs spécialisés.
Comment les technologies à usage unique influenceront-elles la demande future ?
Avec plus de 60 % des nouvelles installations de produits biologiques adoptant des systèmes jetables, les porteurs compatibles avec l'irradiation gamma et les analyses en temps réel sont appelés à capter une part croissante du marché des microporteurs.