
Taille et part du marché des applications de santé menstruelle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.60 Milliards de dollars |
| Taille du Marché (2031) | 2.52 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.51 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des applications de santé menstruelle par Mordor Intelligence
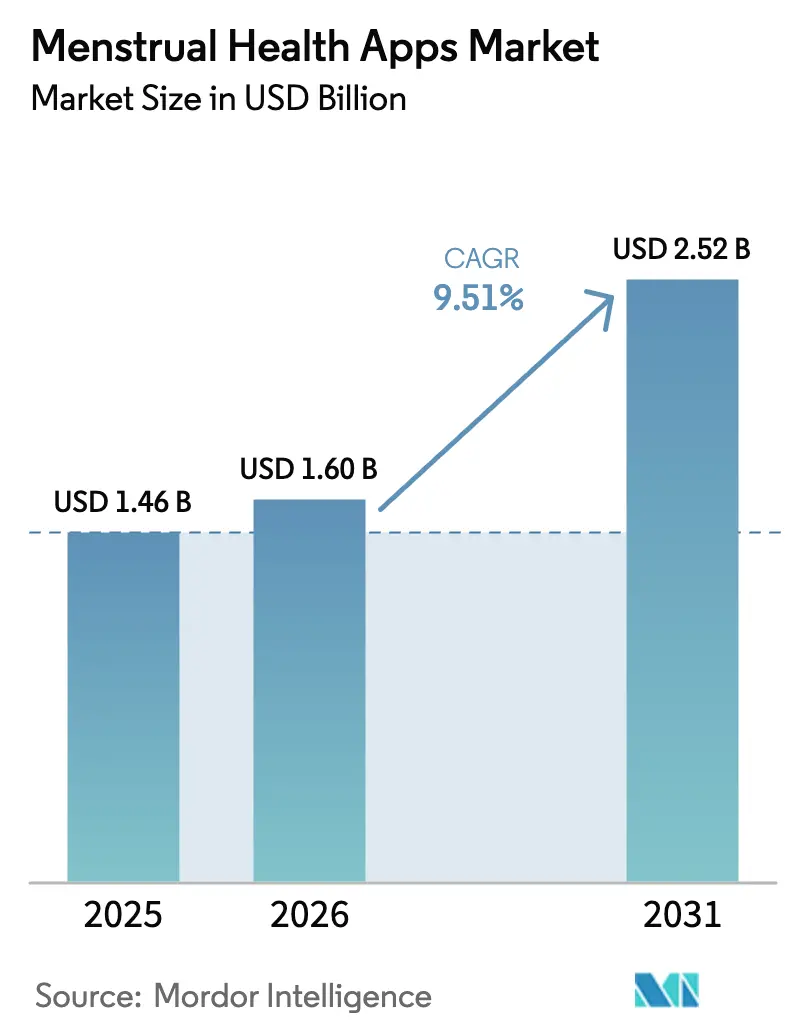
La taille du marché des applications de santé menstruelle devrait passer de 1,46 milliard USD en 2025 à 1,60 milliard USD en 2026 et devrait atteindre 2,52 milliards USD d'ici 2031, à un CAGR de 9,51 % sur la période 2026-2031. L'intensification de l'adoption des smartphones, l'acceptation réglementaire du suivi de la fertilité basé sur des algorithmes et les avantages en matière de santé reproductive pris en charge par les employeurs se combinent pour faire passer les données personnelles de cycle des dossiers cliniques vers des applications contrôlées par les consommateurs, élargissant ainsi le marché des applications de santé menstruelle bien au-delà de sa base d'utilisateurs précoces. Le financement par capital-risque témoigne d'une confiance durable : la Série C de Flo Health en juillet 2024 a valorisé l'entreprise au-dessus de 1 milliard USD, tandis que Maven Clinic a clôturé une Série F de 125 millions USD à une valorisation de 1,7 milliard USD en octobre 2024. L'intégration matérielle constitue un autre facteur structurel favorable, les capteurs de température au poignet de l'Apple Watch alimentant des estimations rétrospectives d'ovulation directement dans Cycle Tracking, réduisant les frictions de saisie et attirant les utilisateurs à revenus élevés plus profondément dans le marché des applications de santé menstruelle. Par ailleurs, la loi du Karnataka de 2025 accordant 12 jours de congé menstruel annuel payé sans certification médicale encourage les employeurs indiens à fournir des abonnements à des applications afin que les équipes RH puissent auditer l'utilisation des congés, un modèle de politique susceptible de se diffuser en Asie-Pacifique et de stimuler davantage la pénétration du marché.
Principaux enseignements du rapport
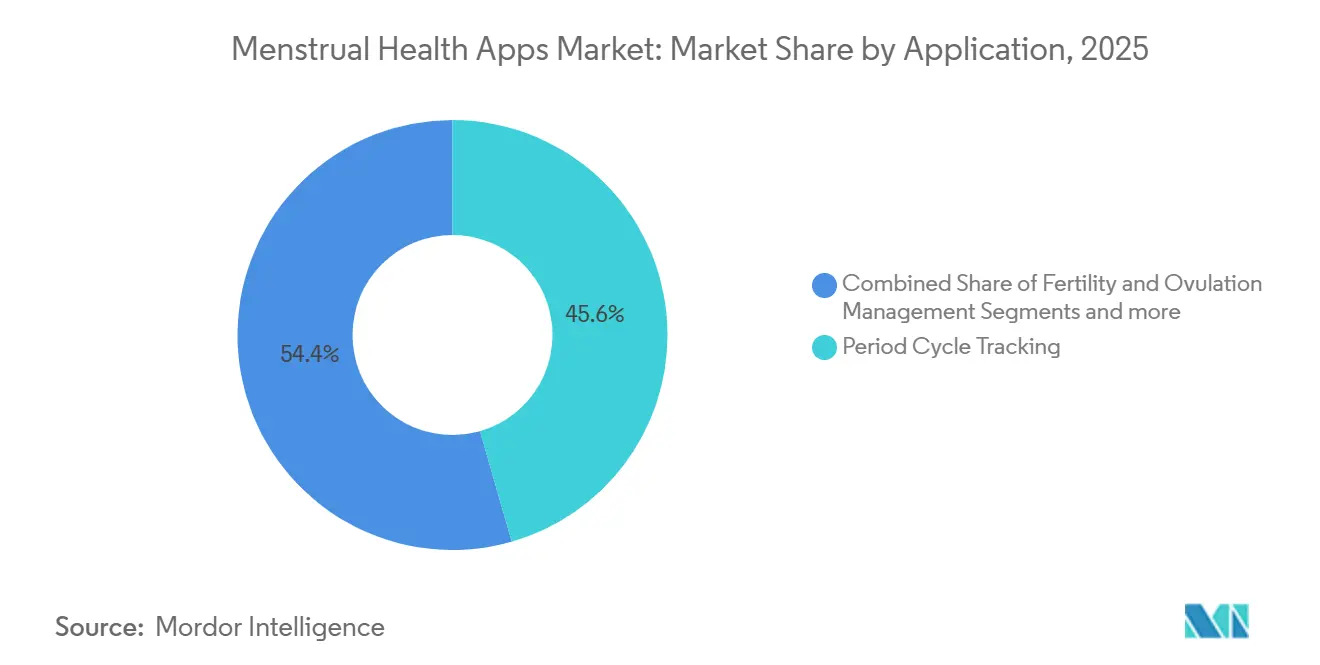
- Par application, le suivi du cycle menstruel a représenté 45,56 % de la part du marché des applications de santé menstruelle en 2025.
- Par plateforme, Android a dominé avec 57,61 % de la taille du marché des applications de santé menstruelle en 2025.
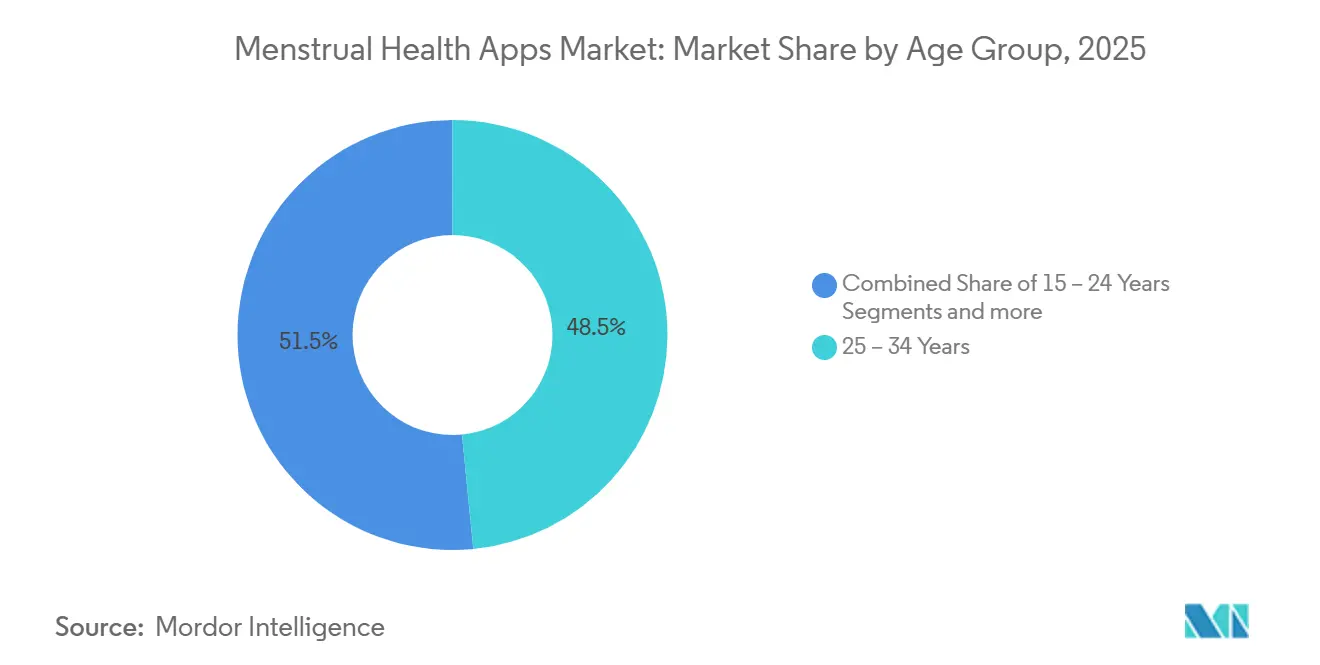
- Par groupe d'âge, le segment des 25–34 ans a représenté 48,47 % des utilisateurs en 2025, tandis que la cohorte des 15–24 ans progresse à un CAGR de 10,49 % jusqu'en 2031.
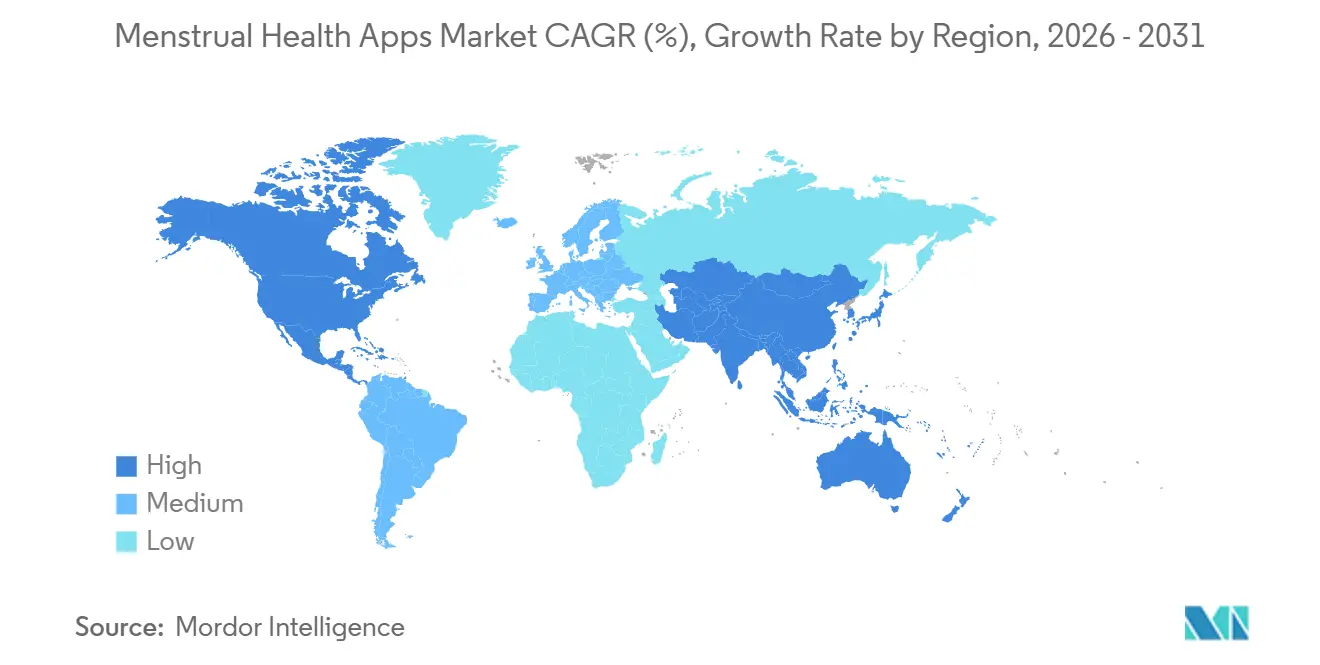
- Par géographie, l'Amérique du Nord a détenu 42,12 % de la taille du marché des applications de santé menstruelle en 2025 ; l'Asie-Pacifique connaît la croissance la plus rapide avec un CAGR de 10,59 % vers 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des applications de santé menstruelle
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sensibilisation accrue à la santé menstruelle et reproductive | +1.8% | Mondial, avec des campagnes concentrées en Inde et en Afrique subsaharienne | Moyen terme (2-4 ans) |
| Pénétration croissante des smartphones et d'Internet mobile | +2.1% | Cœur de l'APAC, débordement vers le MEA et l'Amérique latine | Court terme (≤ 2 ans) |
| Intégration avec les objets connectés intelligents et les écosystèmes de systèmes d'exploitation de santé | +1.5% | Amérique du Nord, Europe occidentale, APAC urbaine | Moyen terme (2-4 ans) |
| Modèles freemium et d'abonnement accélérant le revenu moyen par utilisateur | +1.3% | Mondial, niveaux premium en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Législation sur le congé menstruel catalysant l'adoption par les employeurs | +0.9% | Espagne, Japon, Inde (Karnataka), Corée du Sud, Taïwan | Long terme (≥ 4 ans) |
| Portefeuilles de données de santé décentralisés permettant une intégration basée sur la confiance | +0.6% | UE (juridictions conformes au RGPD), programmes pilotes aux États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation accrue à la santé menstruelle et reproductive
Les campagnes de santé publique qui recadrent la menstruation comme une question de droits plutôt que d'hygiène élargissent le marché des applications de santé menstruelle dans les régions à faibles revenus. L'initiative 2024 du Fonds des Nations Unies pour la population a intégré l'éducation aux cycles dans les programmes du secondaire dans 12 pays, tandis que le programme scolaire d'Unicharm India a touché 760 000 adolescentes à mi-2025, normalisant l'utilisation des applications parmi les nouveaux utilisateurs.[1]Fonds des Nations Unies pour la population, "Santé et droits menstruels," unfpa.org Les accords employeurs de Maven Clinic avec Amazon, AT&T et Microsoft convertissent la sensibilisation en revenus d'entreprise, contournant les coûts d'acquisition directs auprès des consommateurs. Le ministère de la santé japonais a enregistré une hausse annuelle de 23 % des demandes de congé menstruel au cours de l'exercice 2024, et les téléchargements de l'application Sofy d'Unicharm ont dépassé 3,37 millions en juin 2025, illustrant comment la normalisation des politiques peut accélérer l'adoption numérique. La déstigmatisation culturelle est également visible sur les réseaux sociaux, où les utilisateurs de la génération Z partagent des captures d'écran de suivi des symptômes, renforçant la diffusion de pair à pair et approfondissant l'empreinte du marché des applications de santé menstruelle. Le résultat net est un entonnoir plus large de nouveaux utilisateurs qui passent souvent du suivi gratuit à l'analyse premium en moins de six mois.
Pénétration croissante des smartphones et d'Internet mobile
La GSMA a recensé 1,8 milliard d'abonnés mobiles et 1,4 milliard d'utilisateurs d'Internet mobile en Asie-Pacifique en 2024, avec un taux de pénétration des smartphones atteignant 54 % en Inde et 68 % en Indonésie, propulsant le marché des applications de santé menstruelle entre les mains de millions de nouveaux utilisateurs. Le rapport sur les tendances 2025 d'Adjust a attribué à l'Asie-Pacifique un score de 45, l'indice de croissance mondial le plus élevé pour les applications de santé et de remise en forme, tandis que le coût moyen par installation en Inde s'établissait à 0,03 USD, permettant une acquisition à grande échelle avec des budgets serrés. La part de marché d'Android de 57,61 % en 2025 reflète cette dynamique, mais iOS se développe plus rapidement à un CAGR de 10,41 % en raison de l'effet de verrouillage multi-appareils d'Apple qui augmente les coûts de changement. La divergence économique impose des stratégies doubles : les applications Android recherchent le volume via des niveaux freemium financés par la publicité, tandis que les applications iOS monétisent via des abonnements annuels enrichis par des objets connectés. L'accélération des déploiements 4G en Afrique et en Amérique latine devrait reproduire le schéma asiatique, préparant le marché des applications de santé menstruelle à une croissance régionale soutenue à deux chiffres.[2]Apple, "Utilisation du suivi de cycle," apple.com
Intégration avec les objets connectés intelligents et les écosystèmes de systèmes d'exploitation de santé
L'accord de juin 2025 de Maven Clinic avec Oura Ring intègre la température cutanée continue et la variabilité de la fréquence cardiaque dans les prédictions de fertilité, réduisant la saisie manuelle des données et améliorant la précision des phases du cycle. Les capteurs de température au poignet de l'Apple Watch Series 8, disponibles sur le marché depuis 2022, suppriment le besoin de thermomètres de chevet et renseignent automatiquement Cycle Tracking sur iPhone, Watch et iPad, renforçant l'emprise d'Apple sur le segment premium du marché des applications de santé menstruelle. Le tracker IVY+ de Bellabeat, lancé en mai 2025, offre une surveillance continue avec une autonomie de sept jours, séduisant les utilisateurs qui préfèrent un appareil dédié à une expérience de montre connectée. Les pipelines matériels créent un fossé de données ; les plateformes dépourvues d'API pour objets connectés risquent d'être reléguées au rang de simples calendriers, une fonctionnalité désormais intégrée gratuitement dans les systèmes d'exploitation. Par conséquent, les investisseurs orientent les capitaux vers les entreprises capables de sécuriser des intégrations de micrologiciels, élevant l'importance des alliances matérielles dans le marché des applications de santé menstruelle.
Modèles freemium et d'abonnement accélérant le revenu moyen par utilisateur
Le rapport de référence 2025 de RevenueCat indique un revenu médian par installation au Jour 60 de 1,98 USD pour les applications de santé et une valeur à vie par payeur sur un an de 86,35 USD, soulignant que la monétisation disciplinée est déjà intégrée dans les meilleures performances. Le taux de conversion d'essai en abonnement payant est en moyenne de 39,9 %, mais atteint 68,3 % dans le décile supérieur, prouvant que des flux d'intégration soigneusement conçus accélèrent la vélocité des flux de trésorerie. Flo Health a divulgué 5 millions d'abonnés payants et 200 millions USD de réservations brutes en 2024, ce qui équivaut à un revenu moyen par utilisateur d'environ 40 USD, aligné sur le prix d'abonnement annuel médian de 39,99 USD. Les niveaux premium regroupent désormais l'analyse des symptômes par IA, les consultations de télémédecine et le contenu par étape de vie, transformant le marché des applications de santé menstruelle en un moteur de revenus récurrents plutôt qu'en un simple téléchargement unique. À mesure que davantage de juridictions adoptent des lois sur la transparence fiscale des boutiques d'applications, les opérateurs de plateformes renégocient les partages de paiement, ce qui pourrait améliorer davantage les marges des éditeurs sur l'horizon de prévision.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préoccupations croissantes en matière de confidentialité des données et de cybersécurité | -1.2% | Mondial, aigu aux États-Unis après l'arrêt Dobbs, dans l'UE sous le RGPD | Court terme (≤ 2 ans) |
| Précision algorithmique et contrôle réglementaire des allégations de santé | -0.8% | Amérique du Nord (FDA), UE (marquage CE), émergent en APAC | Moyen terme (2-4 ans) |
| Risques de découverte judiciaire post-Roe pour les données des utilisateurs américains | -0.7% | États-Unis, débordement vers les plateformes multinationales | Court terme (≤ 2 ans) |
| Politiques plus strictes des boutiques d'applications sur les données de santé sensibles | -0.5% | Mondial (Apple App Store, Google Play) | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations croissantes en matière de confidentialité des données et de cybersécurité
Le règlement de 2021 de la Commission fédérale du commerce avec Flo Health impose des audits de confidentialité indépendants jusqu'en 2041, faisant de ce cas un rappel permanent de la responsabilité dans le marché des applications de santé menstruelle.[3]Commission fédérale du commerce, "Règlement Flo Health," ftc.gov L'examen de Mozilla en 2022 a montré que 72 % des applications de suivi des règles manquaient de politiques de suppression transparentes, tandis que 40 % omettaient le chiffrement en transit. Le California Delete Act, en vigueur en 2026, exige une suppression en un clic auprès de tous les courtiers, tandis que le SB 3 du Connecticut interdit le géorepérage autour des cliniques de santé reproductive, augmentant la complexité de la conformité. Les règles d'intégration HealthKit d'Apple introduites en 2025 exigent désormais des évaluations de sécurité par des tiers, un choc de coûts pour les développeurs en phase de démarrage. Ensemble, ces cadres amplifient le scepticisme des utilisateurs et gonflent les budgets juridiques, freinant légèrement le taux de croissance du marché des applications de santé menstruelle.
Précision algorithmique et contrôle réglementaire des allégations de santé
Natural Cycles a obtenu l'autorisation FDA 510(k) en 2018 avec un indice de Pearl en utilisation parfaite de 0,98, mais des orientations actualisées sur les algorithmes de fertilité améliorés par l'IA sont toujours absentes, plaçant d'autres fournisseurs dans un vide réglementaire. Une étude JMIR de 2024 portant sur 326 utilisateurs a enregistré un taux de grossesse non planifiée de 14 % parmi celles qui s'appuyaient sur des applications pour la contraception, mettant en évidence des lacunes d'efficacité dans le monde réel. La loi européenne sur l'IA classe les algorithmes de santé prédictifs comme présentant un risque élevé à partir de 2025, exigeant des évaluations de conformité et une surveillance post-commercialisation qui augmentent les dépenses de conformité. Les équipes d'examen des boutiques d'applications demandent désormais une documentation clinique avant d'approuver les allégations marketing, créant un goulot d'étranglement pour les itérations rapides. Collectivement, ces facteurs injectent de la prudence dans les lancements commerciaux, ralentissant la vélocité des fonctionnalités dans le marché des applications de santé menstruelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application : l'analyse des symptômes passe du bien-être au clinique
La gestion de la santé menstruelle et l'analyse des symptômes devraient se développer à un CAGR de 10,34 % jusqu'en 2031, dépassant le marché plus large des applications de santé menstruelle grâce à la demande d'informations prédictives allant au-delà du calendrier d'ovulation. Le suivi du cycle menstruel a maintenu 45,56 % des revenus de 2025, mais la marchandisation se profile à mesure qu'Apple et Google continuent d'intégrer gratuitement des calendriers de base. La taille du marché des applications de santé menstruelle pour l'analyse des symptômes devrait ajouter près de 420 millions USD de nouvelle valeur sur la période de prévision, tandis que les alertes d'anomalies pour l'endométriose et le syndrome des ovaires polykystiques aident les utilisateurs à consulter plus tôt, renforçant les liens avec les cliniciens.
L'étude de novembre 2025 de Flo portant sur 19 millions d'utilisateurs a confirmé des corrélations statistiquement robustes entre la progestérone en phase lutéale et des symptômes tels que les fluctuations de l'humeur, incitant la plateforme à afficher des invites cliniques personnalisées. Natural Cycles a lancé NC° Périménopause en octobre 2025, signalant que les segments par étape de vie peuvent prolonger la valeur à vie des clients. La gestion de la fertilité et de l'ovulation reste un monétiseur intermédiaire, mais le bracelet homologué FDA d'Ava automatise la capture de données via des capteurs au poignet nocturnes, élevant la barre concurrentielle pour les applications à saisie manuelle. À mesure que l'analyse des symptômes obtient une validation scientifique, l'acceptation par les payeurs dans les avantages des employeurs et des assureurs devrait augmenter, ajoutant une couche entreprise au marché des applications de santé menstruelle.


Par plateforme : positionnement premium d'iOS face à l'échelle d'Android
Android détenait 57,61 % de part en 2025 en raison de sa domination en Asie-Pacifique et en Amérique latine, où les consommateurs sensibles aux prix affluent sur le marché des applications de santé menstruelle. Pourtant, iOS croît plus rapidement à un CAGR de 10,41 % jusqu'en 2031, soutenu par les capteurs de l'Apple Watch et la synchronisation multi-appareils qui augmente la fidélisation. La taille du marché des applications de santé menstruelle dérivée des utilisateurs iOS représente déjà une proportion disproportionnée de 60 % des abonnés payants chez Flo, même si iOS ne représente que 40 % du total des installations.
RevenueCat note une valeur à vie médiane sur un an de 92,50 USD sur iOS contre 78,20 USD sur Android, validant des dépenses d'acquisition de clients plus élevées dans l'écosystème d'Apple. L'API Health Connect de Google vise à reproduire l'interopérabilité de HealthKit, mais l'adoption est modeste, et de nombreuses plateformes leaders acheminent les données des objets connectés via les frameworks d'Apple. Les obstacles à la conformité faussent davantage le paysage : la demande d'Apple en 2025 pour des audits de sécurité par des tiers augmente les coûts que de nombreux développeurs axés sur Android ne peuvent pas absorber. Par conséquent, le marché des applications de santé menstruelle se bifurque : les applications Android s'appuient sur les revenus publicitaires freemium, tandis que les applications iOS regroupent des niveaux d'abonnement avec des analyses d'objets connectés, produisant une économie par utilisateur plus élevée.
Par groupe d'âge : croissance de la génération Z et opportunités liées à la périménopause
Les utilisateurs âgés de 15 à 24 ans se développent à un CAGR de 10,49 %, stimulés par des programmes d'éducation menstruelle en milieu scolaire tels que l'initiative d'Unicharm India qui a normalisé le suivi numérique parmi les nouveaux utilisateurs. La cohorte des 25–34 ans représente toujours 48,47 % de la base installée de 2025, correspondant aux années de fertilité maximale et à l'adoption des fonctionnalités premium, notamment la mesure de la température basale et les kits d'ovulation.
Les données démographiques plus matures sont également en hausse. NC° Périménopause et le module ménopause de Flo servent le groupe des 45 ans et plus, que les données d'Oova montrent représenter 46 % des utilisateurs de bandelettes hormonales. L'intégration de l'Apple Watch d'Amissa fournit un score de sévérité des symptômes lisible par les cliniciens, créant un pont vers les consultations de thérapie hormonale substitutive. En conséquence, le marché des applications de santé menstruelle devient un compagnon à vie plutôt qu'un outil uniquement dédié à la fertilité, les plateformes cherchant à fidéliser les utilisateurs à travers les étapes reproductives.
Analyse géographique
L'Amérique du Nord a représenté 42,12 % des revenus de 2025 dans le marché des applications de santé menstruelle, soutenue par les avantages employeurs, les applications contraceptives homologuées par la FDA et la forte pénétration des smartphones. Le tableau de bord 2025 de RevenueCat place la valeur médiane par payeur sur un an à 95,40 USD dans la région, reflétant la volonté de payer pour des analyses premium. Les inquiétudes en matière de confidentialité post-Dobbs ont incité la Californie, le Connecticut et Washington à adopter des lois sur le consentement pour la géolocalisation et la liaison de l'historique de navigation, augmentant les frais généraux de conformité pour les petits fournisseurs.
L'Europe reflète l'intensité réglementaire de l'Amérique du Nord sous le RGPD et la loi sur l'IA à venir, mais la loi espagnole sur le congé menstruel et l'adoption par les employeurs allemands transforment les politiques en canaux de revenus. L'Asie-Pacifique est le cluster à la croissance la plus rapide avec un CAGR de 10,59 %, alimenté par des smartphones abordables et des politiques favorables, telles que le mandat de congé menstruel du Karnataka en 2025. La GSMA rapporte 1,8 milliard d'abonnés dans la région, sous-tendant une base adressable gigantesque.
Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud sont des marchés naissants mais prometteurs. Le réseau de paiement instantané Pix du Brésil a atteint 150 millions d'utilisateurs en 2024, réduisant les frictions pour les conversions d'abonnements. Les assureurs sud-africains comme Discovery Health pilotent des récompenses liées au suivi du cycle, et les pays du Conseil de coopération du Golfe combinent une possession quasi universelle de smartphones avec une prudence culturelle, nécessitant des références médicales plutôt que du marketing grand public.

Paysage réglementaire
Les applications de santé menstruelle évoluent dans un cadre où se superposent les régimes de protection de la vie privée, de protection des consommateurs et de dispositifs médicaux, avec des exigences qui se renforcent à mesure que les applications passent du suivi de bien-être à l'aide à la décision axée sur des algorithmes en matière de fertilité ou de symptômes. Dans l'Union européenne, le RGPD traite les données menstruelles et de fertilité comme des données de catégorie spéciale au titre de l'article 9, ce qui impose des flux de travail fondés sur le consentement explicite, la minimisation et les droits des utilisateurs dès la conception des produits. Parallèlement, la loi européenne sur l'IA classe les algorithmes de santé prédictifs comme à haut risque à partir de 2025, renforçant les attentes en matière d'évaluation de conformité et de surveillance post-commercialisation pour les fonctionnalités à visée clinique.
Aux États-Unis, la Federal Trade Commission a établi une référence d'application largement citée avec son ordonnance de consentement Flo Health de 2021, incluant des audits de confidentialité indépendants s'étendant jusqu'en 2041, et continue d'influencer les contrôles en matière de divulgation, de consentement et de partage de données pour les plateformes de suivi du cycle. En Inde, le Digital Personal Data Protection Act 2023 est mis en œuvre via les DPDP Rules, 2025 (notifiées le 14 novembre 2025), avec une transition hors des SPDI Rules de 2011 d'ici le 13 mai 2027, accroissant le besoin d'outils de limitation des finalités, de notification et de consentement pour les données reproductives sensibles. Sur tous les marchés, les attentes de la FDA concernant les logiciels en tant que dispositif médical (SaMD) et les règles des app stores sur les données de santé sensibles façonnent également la justification des allégations, les tests de sécurité et la gouvernance des mises à jour pour les applications qui commercialisent des prédictions contraceptives ou de qualité médicale.
Analyse de la chaîne de valeur
La chaîne de valeur commence par l'acquisition et l'intégration des utilisateurs via les app stores, les canaux d'avantages sociaux d'entreprise et les recommandations de cliniciens, puis se poursuit avec l'ingénierie produit pour le suivi des cycles, l'analyse des symptômes et la prédiction algorithmique, qui s'appuient de plus en plus sur les objets connectés et les flux de données des systèmes d'exploitation santé (par exemple, les intégrations de type HealthKit). La gestion des données et les opérations de confiance constituent désormais des étapes clés de la chaîne de valeur, incluant l'ingestion sécurisée, le chiffrement, la gestion du consentement, la conservation et la suppression, ainsi que l'auditabilité, refléchissant la sensibilité des données menstruelles et reproductives et le niveau de contrôle appliqué aux allégations de santé dans les app stores.
En aval, la monétisation comprend les abonnements freemium, les licences payées par les employeurs et les offres groupées de réseaux de soins, qui dépendent de l'intégration avec les administrateurs d'avantages sociaux et les partenaires cliniques. Les activités de conformité et d'assurance sont intégrées à l'ensemble de la chaîne plutôt que limitées à la revue juridique, et les fournisseurs investissent dans des contrôles de sécurité et de confidentialité ainsi que dans des certifications formelles comme éléments de différenciation, Flo Health ayant notamment déclaré des certifications ISO 27001 et ISO 27701 en 2024. Alors que de plus en plus d'applications visent un positionnement de qualité médicale, les processus de gestion de la qualité et de documentation réglementaire (y compris l'infrastructure QMS automatisée mentionnée dans les initiatives de préparation à la FDA) influencent la cadence des lancements, le choix des fournisseurs en matière de cloud, d'analytique et de tests de sécurité, ainsi que l'économie de l'expansion à l'international.
Paysage concurrentiel
Le marché des applications de santé menstruelle est modérément fragmenté. Une enquête de mars 2024 publiée dans Reproductive BioMedicine Online a placé Clue à 31,6 % et Flo à 24,2 % de la part des utilisateurs, aucun acteur n'étant en mesure d'imposer une tarification premium au-delà des frais annuels médians de 39,99 USD. Le capital-risque se concentre derrière les plateformes capables d'offrir de la télémédecine, des données d'objets connectés et des canaux employeurs, comme l'illustrent le tour de table licorne de Flo et la valorisation de 1,7 milliard USD de Maven. Le Cycle Tracking gratuit d'Apple menace de marchandiser la prédiction de base, contraignant les concurrents à se différencier par l'analyse des symptômes par IA, les approbations réglementaires ou les liens matériels, tels que l'autorisation FDA de Natural Cycles.
L'innovation dans les espaces blancs se concentre sur la périménopause, comme le montrent NC° Périménopause et la bibliothèque ménopause de Flo, ainsi que sur les avantages employeurs où les 2 000+ clients d'entreprise de Maven valident l'appétit B2B. La plupart des startups manquent des ressources nécessaires pour les portefeuilles de données de santé décentralisés, laissant des lacunes de confiance dans les juridictions américaines sensibles à la découverte judiciaire. Les cinq premiers acteurs contrôlent légèrement moins de 60 % des utilisateurs actifs, maintenant une intensité concurrentielle élevée et des marges modérées.
Leaders du secteur des applications de santé menstruelle
Flo Health
Glow Inc
Biowink GmbH
Ovia Health
Eve
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
L'espace inexploité s'élargit là où le suivi menstruel se connecte à des programmes validés liés aux étapes de vie et à des parcours de soins remboursables plutôt qu'à de simples calendriers autonomes. Cette évolution se traduit par des mouvements de plateformes vers la périménopause et les offres groupées de santé maternelle, notamment le lancement par Natural Cycles de NC° Perimenopause (octobre 2025) et le pilotage par Maven Clinic de contrats Medicaid basés sur la valeur dans trois États américains (janvier 2026), qui intègrent le suivi du cycle dans des offres plus larges de santé maternelle. Ces parcours créent des opportunités pour les fournisseurs capables de fournir des résultats interprétables sur le plan clinique, une documentation et des intégrations adaptées aux exigences des payeurs et des prestataires.
Une deuxième opportunité réside dans la conception et la gouvernance des produits axées sur la confidentialité comme élément de différenciation commerciale dans les juridictions sensibles. L'ordonnance de la FTC de 2021 contre Flo Health (avec des audits jusqu'en 2041), les contraintes de l'article 9 du RGPD sur les données de catégorie spéciale, et les calendriers de mise en œuvre des DPDP Rules, 2025 en Inde poussent les fournisseurs vers des dispositifs plus solides de consentement, de suppression et de sécurité, susceptibles de réduire les frictions dans les processus d'achat des employeurs et des systèmes de santé. Enfin, les partenariats peuvent accélérer la distribution et la fidélisation, comme l'illustre la collaboration de mai 2026 entre Flo Health et Hims and Hers Benefits pour proposer Flo Premium à prix réduit, montrant comment les canaux d'avantages sociaux peuvent subventionner les abonnements, tandis que les intégrations avec les objets connectés et les systèmes d'exploitation réduisent la saisie manuelle et favorisent une analytique à plus forte valeur ajoutée, capable de rivaliser au-delà des calendriers de cycle de base intégrés aux systèmes d'exploitation.
Développements récents du secteur
- Mai 2026 : Flo Health a collaboré avec Hims & Hers Benefits pour offrir aux abonnés un accès à prix réduit à Flo Premium. Cet accord élargit l'accès à Flo Premium financé par des payeurs et soutient l'adoption par les utilisateurs via les canaux d'entreprise. Il renforce également l'acquisition et la fidélisation des utilisateurs en liant l'application aux avantages sociaux offerts par les employeurs.
- Mai 2026 : Flo Health a lancé des outils de périménopause validés par des médecins pour les utilisateurs de Flo Premium. Cette expansion vers le segment du cycle de vie lié à la périménopause élargit le périmètre du produit et accroît sa pertinence pour les utilisateurs aux besoins évolutifs. Elle améliore la crédibilité clinique et différencie Flo Premium sur un marché encombré.
- Janvier 2026 : Flo Health et la Mayo Clinic ont collaboré sur une étude portant sur la sensibilisation à la périménopause. Cette collaboration renforce la crédibilité clinique et la génération de preuves pour les offres de Flo Health. Elle contribue à valider les allégations produit et améliore la légitimité réglementaire et clinique.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché couvre les applications mobiles et web principalement utilisées pour suivre les cycles menstruels et les signaux de santé reproductive associés, dont les revenus sont générés par des abonnements, des achats intégrés et des services liés à l'application.
Exclusions de périmètre : le marché exclut les produits physiques et les tests vendus en dehors de l'application (tels que les kits et dispositifs autonomes), sauf si le service d'application payant est l'élément tarifé mesuré.
Aperçu de la segmentation
- Par application
- Suivi du cycle menstruel
- Gestion de la fertilité et de l'ovulation
- Gestion de la santé menstruelle et analyse des symptômes
- Par plateforme
- Android
- iOS
- Autres
- Par groupe d'âge
- 15 – 24 ans
- 25 – 34 ans
- 35 – 44 ans
- 45 ans et plus (péri- et post-ménopause)
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure de base du modèle et établir des garde-fous pratiques pour l'adoption et la tarification. Des sources publiques, telles que l'Organisation mondiale de la santé, la Banque mondiale, les indicateurs de connectivité de l'Union internationale des télécommunications et les statistiques de santé de l'OCDE, ont été utilisées pour cartographier les zones où l'usage des applications peut se développer et celles où il reste limité.
Nous avons également examiné les politiques et notes de catégorie des app stores, la littérature clinique indexée sur PubMed relative au suivi du cycle et à l'autosurveillance de la santé des femmes, ainsi que certains portails gouvernementaux de santé traitant de la sensibilisation à la santé reproductive. Les dépôts d'entreprise, les présentations aux investisseurs et des entretiens de presse crédibles ont été examinés pour interpréter les schémas de monétisation (gratuit vs abonnement) et les offres de fonctionnalités typiques. En outre, les abonnements payants que nous détenons pour les données financières d'entreprises, la couverture médiatique et les bases de données de brevets ont été utilisés pour vérifier la cohérence des modèles d'affaires et de l'activité d'innovation. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources ont été utilisées lors de la collecte de données, de la validation et de la clarification de la recherche.
Entretiens et enquêtes primaires
Les travaux primaires ont porté principalement sur des entretiens et de courtes enquêtes auprès de responsables produit d'applications, de responsables de la santé numérique, de cliniciens conseillant les patients sur le suivi, et de parties prenantes des canaux comprenant la conversion des abonnements. Comme il s'agit d'un marché mondial, les données ont été vérifiées dans les principales régions afin de refléter les différences d'usage des smartphones, d'attentes en matière de confidentialité et de disposition à payer, puis les hypothèses clés ont été triangulées lorsque la recherche documentaire était insuffisante.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | Direction générale : 19 % | APAC : 44 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 29 % |
| Acteurs plus petits : 19 % | Managers : 53 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante où le bassin d'utilisateurs éligibles est reconstitué à partir d'indicateurs de population féminine connectée par smartphone, suivie d'une échelle d'adoption et de monétisation convertissant les utilisateurs en revenus payants. Une fois le bassin de demande formé, le revenu moyen par utilisateur payant est appliqué à l'aide de fourchettes de prix d'abonnement observées, d'hypothèses de conversion gratuit-payant et de renouvellements, afin que les totaux restent liés à ce que les utilisateurs peuvent réellement payer.
Pour ancrer le modèle, nous avons corroboré les résultats par des vérifications ascendantes sélectives, telles que l'agrégation des revenus d'applications échantillonnées lorsque des divulgations publiques existent, puis en utilisant des vérifications de canal sur la tarification typique, les remises et la part des abonnements par rapport aux achats intégrés ponctuels. Les données qui influencent sensiblement le modèle comprennent la pénétration des smartphones et l'usage du haut débit mobile, la part des utilisatrices en âge reproductif, la fréquence typique de suivi du cycle et la fidélisation, la pénétration des abonnements au sein de la base installée, et les effets de pouvoir d'achat régional qui modifient les points de prix.
Pour les prévisions, une analyse de scénarios a été utilisée, car la croissance peut varier fortement en fonction des évolutions des politiques de confidentialité, des règles des app stores et du rythme d'intégration dans le système de santé. Les apports d'experts ont permis de définir des trajectoires prudentes, de référence et agressives pour la conversion et la fidélisation, puis la prévision finale a été retenue lorsque plusieurs signaux convergeaient. Lorsque la vision ascendante était incomplète pour les éditeurs plus petits, les lacunes ont été traitées en appliquant des fourchettes d'adoption et de prix spécifiques à chaque région plutôt qu'en imposant une agrégation d'entreprise qui ne peut être validée.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés en plusieurs passes afin que les variations importantes soient détectées et expliquées avant validation finale. Nous comparons les utilisateurs payants implicites, les niveaux d'ARPPU et les répartitions régionales à des signaux de demande indépendants tels que la croissance de la connectivité, la dynamique des téléchargements d'applications de santé et l'orientation de la tarification des abonnements observée sur le marché.
Des vérifications de variance sont effectuées entre les régions et les années, et les valeurs aberrantes déclenchent une nouvelle vérification de la chaîne des données d'entrée, suivie d'un nouveau contact sélectif avec les personnes interrogées si les hypothèses semblent excessives. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements majeurs surviennent, tels que des changements significatifs de politique sur les données de santé, des modifications importantes des modèles d'abonnement ou des ruptures dans la distribution des plateformes. Avant la livraison, les derniers signaux publics sont examinés à nouveau afin que la vision finale reflète les conditions actuelles.
Taille du marché des applications de santé menstruelle de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les applications de santé menstruelle peuvent sembler très éloignées les unes des autres, car chaque éditeur définit différemment ce qui compte comme revenu, puis applique des hypothèses différentes sur la conversion payante et l'évolution de la tarification au fil du temps. Le calendrier compte également, car la monétisation des applications peut évoluer rapidement lorsque les formules d'abonnement, les paramètres de confidentialité ou les politiques des stores changent.
L'écart principal provient généralement de l'inclusion ou non des catégories femtech connexes et des éléments hors ligne dans le total, ainsi que du degré d'agressivité avec lequel l'adoption payante est projetée par rapport à un ancrage sur un comportement d'abonnement observable. Certaines estimations s'appuient également fortement sur des taux de croissance à long horizon sans revérifier la disposition à payer par région ni le calendrier de conversion des devises, ce qui peut gonfler ou comprimer le total en USD selon l'année retenue.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,60 milliard USD (2026) | |
| Revue sectorielle A | 2,49 milliards USD (2026) | Utilise un périmètre de type femtech plus large, susceptible de regrouper les applications menstruelles avec des revenus d'applications de santé féminine connexes, puis applique des hypothèses de conversion payante plus rapides sans vérifications cohérentes de la disposition à payer par région. |
| Cabinet de recherche sectorielle B | 1,89 milliard USD (2026) | S'appuie sur des calculs de croissance globaux avec une transparence limitée sur le comportement de renouvellement et d'attrition, ce qui peut sous-estimer ou surestimer les revenus d'abonnement récurrents selon la manière dont la fidélisation est traitée. |
Le tableau montre que le périmètre et le traitement de la monétisation expliquent la majeure partie de l'écart. Le principal facteur est l'inclusion ou non des revenus hors application et des catégories plus larges d'applications de santé féminine, Mordor Intelligence ne comptabilisant la valeur que lorsqu'elle est générée au sein du modèle d'affaires des applications de santé menstruelle (abonnements et monétisation intégrée) et en maintenant l'ARPPU et la conversion ancrés à des vérifications primaires par région. Comme les étapes sont traçables du bassin d'utilisateurs aux utilisateurs payants puis au revenu, le chiffre final reste reproductible même lorsque les conditions du marché évoluent d'une année à l'autre.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle des revenus du marché des applications de santé menstruelle ?
La taille du marché des applications de santé menstruelle s'élevait à 1,60 milliard USD en 2026.
À quelle vitesse le marché devrait-il croître ?
Le secteur devrait afficher un CAGR de 9,51 % et atteindre 2,52 milliards USD d'ici 2031.
Quelle plateforme contribue le plus grand nombre d'utilisateurs ?
Les appareils Android détenaient 57,61 % de la part de marché de 2025, portés par une forte pénétration en Asie-Pacifique et en Amérique latine.
Quel segment d'application se développe le plus rapidement ?
La gestion de la santé menstruelle et l'analyse des symptômes progressent en tête avec un CAGR de 10,34 % jusqu'en 2031.
Quelle région connaîtra la croissance la plus élevée ?
L'Asie-Pacifique devrait se développer à un CAGR de 10,59 % jusqu'en 2031, portée par des smartphones abordables et une législation favorable.
Qu'est-ce qui stimule l'adoption des applications de suivi du cycle par les employeurs ?
Des politiques telles que le mandat de 12 jours de congé menstruel du Karnataka et les packages d'avantages sociaux d'entreprise poussent les entreprises à financer des abonnements à des applications qui vérifient les congés et soutiennent la rétention.
Dernière mise à jour de la page le:



