
Taille et part de marché des capteurs MEMS
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 20.24 Milliards de dollars |
| Taille du Marché (2031) | 29.08 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.52 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
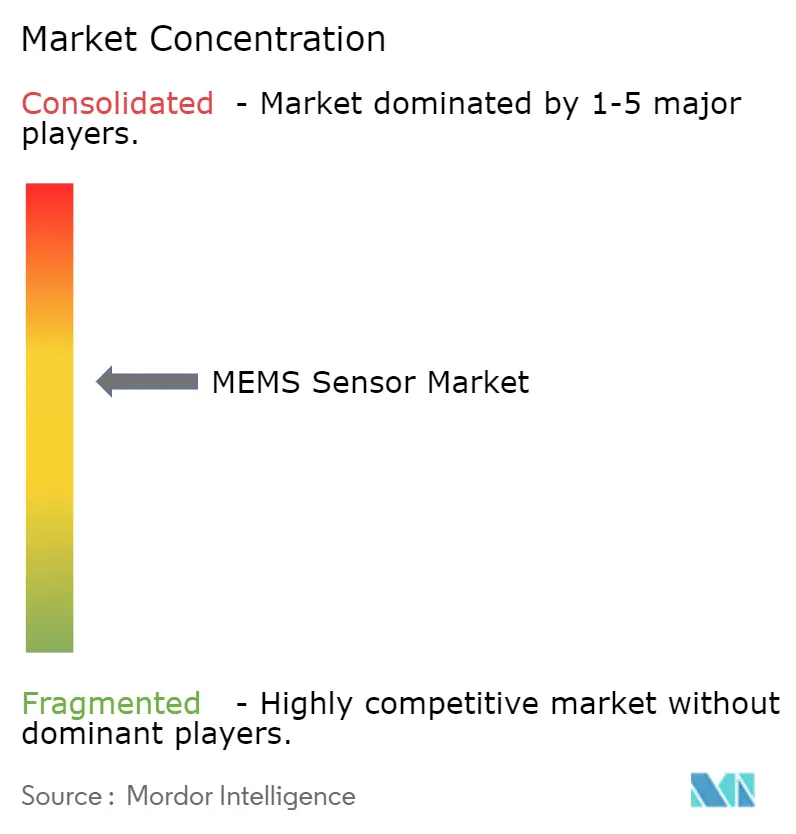
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des capteurs MEMS par Mordor Intelligence
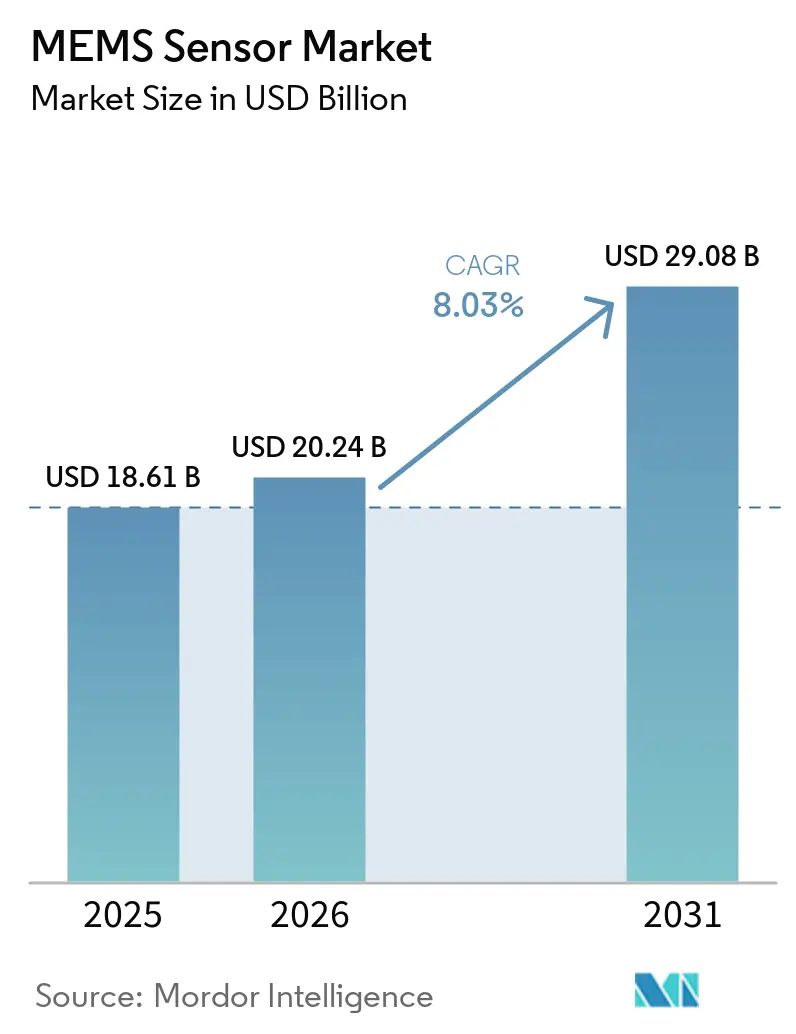
La taille du marché des capteurs MEMS devrait s'étendre de 18,61 milliards USD en 2025 et 20,24 milliards USD en 2026 à 29,08 milliards USD d'ici 2031, enregistrant un CAGR de 7,52 % entre 2026 et 2031.
Cette trajectoire reflète trois thèmes puissants : l'électronique de sécurité automobile obligatoire, le déploiement omniprésent de l'IA en périphérie et la miniaturisation rapide dans les dispositifs portables de surveillance de la santé. Les constructeurs automobiles augmentent la teneur en capteurs par véhicule pour se conformer aux exigences des systèmes avancés d'aide à la conduite, tandis que les marques de smartphones et de dispositifs portables intègrent des modules multi-axes qui fusionnent les données de mouvement, de son et de pression pour des services contextuels. Les fonderies de semi-conducteurs en Asie-Pacifique continuent de développer les procédés MEMS sur 300 mm, réduisant le coût des puces et améliorant la résilience de l'approvisionnement, tandis que les fournisseurs européens et nord-américains se différencient par une intégration hétérogène qui co-encapsule les puces MEMS avec des circuits intégrés spécifiques à l'application. L'intensité concurrentielle reste élevée alors que les leaders intégrés verticalement affrontent des challengers sans usine qui s'appuient sur des écosystèmes de fonderies ouvertes et des microprogrammes d'apprentissage automatique pour progresser dans la chaîne de valeur.
Points clés du rapport
- Par type de capteur, les capteurs de pression détenaient 35,25 % de la part de marché des capteurs MEMS en 2025, tandis que les MEMS RF ont enregistré le CAGR le plus rapide, à 9,79 %, jusqu'en 2031.
- Par technologie, les procédés capacitifs ont capté 46,19 % des revenus en 2025 ; les MEMS optiques ont progressé à un CAGR de 10,53 % jusqu'en 2031.
- Par utilisateur final, l'automobile était en tête avec une part de revenus de 29,44 % en 2025, tandis que la santé affichait le CAGR le plus élevé, à 10,81 %, jusqu'en 2031.
- Par application, les systèmes de sécurité représentaient 24,72 % des revenus de 2025 ; la réalité augmentée et virtuelle a enregistré un CAGR de 10,11 % jusqu'en 2031.
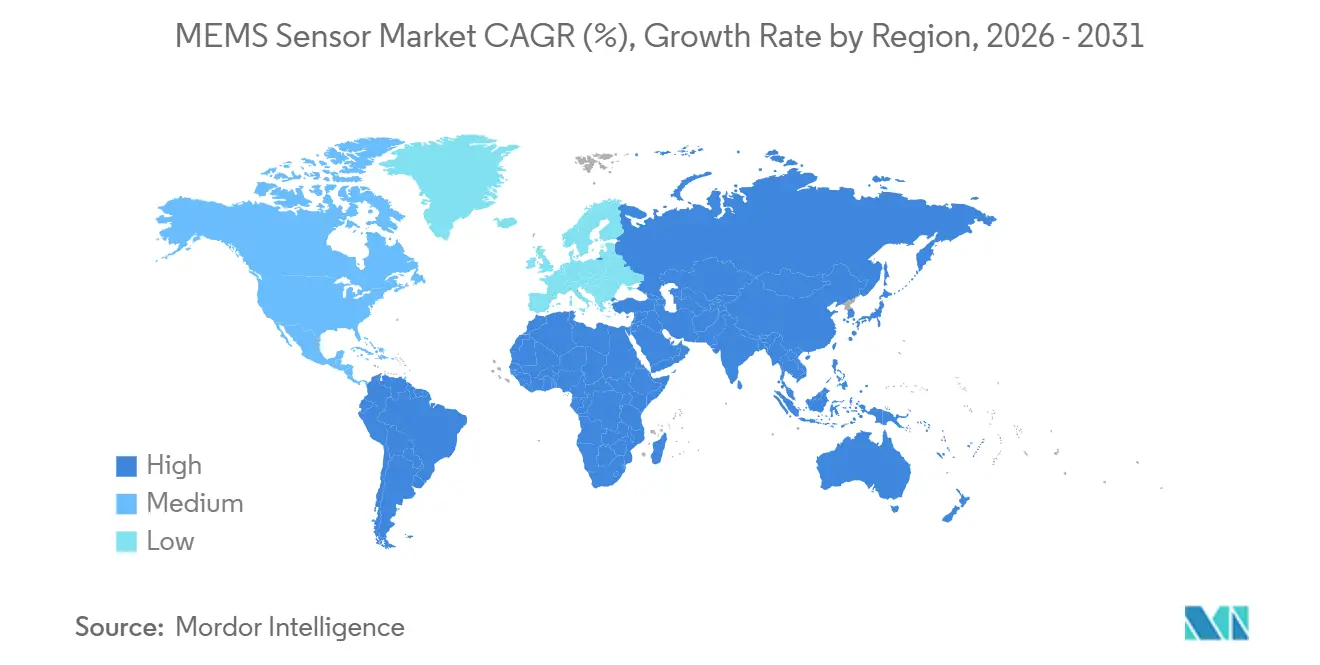
- Par zone géographique, l'Asie-Pacifique représentait 38,31 % des ventes de 2025 et progressait à un CAGR de 9,25 %, le rythme régional le plus rapide jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préoccupations croissantes en matière de sécurité dans l'industrie automobile | +1.80% | Mondial, avec une concentration en Amérique du Nord, en Europe et en Chine | Moyen terme (2 à 4 ans) |
| Émergence de l'automatisation et de l'Industrie 4.0 | +1.50% | Pôles de fabrication en Europe et en Asie-Pacifique, avec des retombées en Amérique du Nord | Long terme (≥ 4 ans) |
| Prolifération des smartphones et des dispositifs portables | +1.20% | Centres de production en Asie-Pacifique, consommation mondiale | Court terme (≤ 2 ans) |
| Demande croissante de dispositifs IoT en périphérie | +1.40% | Mondial, avec une adoption précoce dans les villes intelligentes d'Asie-Pacifique et du Moyen-Orient | Moyen terme (2 à 4 ans) |
| Intégration de capteurs MEMS dans les microdrones pour la livraison du dernier kilomètre | +0.60% | Corridors logistiques d'Amérique du Nord et d'Europe, en émergence en Asie-Pacifique | Long terme (≥ 4 ans) |
| Adoption de capteurs MEMS biocompatibles pour les dispositifs médicaux implantables | +0.90% | Marchés réglementaires d'Amérique du Nord et d'Europe, en expansion vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations croissantes en matière de sécurité dans l'industrie automobile
Le renforcement des réglementations sur l'évitement des collisions se traduit directement par des volumes unitaires plus élevés de capteurs inertiels, de transducteurs de pression et de microphones par véhicule. La National Highway Traffic Safety Administration des États-Unis a finalisé un mandat de freinage d'urgence automatique qui oblige les constructeurs de voitures particulières à intégrer des ensembles multi-capteurs capables de détecter les obstacles, de déclencher le freinage et d'enregistrer les événements dans des seuils de latence de 0,1 seconde.[1] Euro NCAP a relevé le poids des critères de sécurité active à 40 % de son protocole cinq étoiles 2025, incitant les constructeurs automobiles européens à ajouter des gyroscopes et des accéléromètres redondants pour le maintien de voie et le contrôle de stabilité.[2] China NCAP a suivi avec des règles de détection des piétons qui exigent des réseaux acoustiques extérieurs utilisant des microphones MEMS filtrés contre le bruit du vent. Les systèmes de surveillance de la pression des pneus, imposés dans le monde entier, transmettent désormais des données combinées de pression et de température pour prolonger la durée de vie des capteurs, tandis que les architectures de freinage électrique dans les véhicules électriques dépendent de capteurs de pression MEMS sub-millibar pour préserver la sensation de pédale.
Émergence de l'automatisation et de l'Industrie 4.0
Les fabricants intègrent des dispositifs MEMS de vibration, de pression et d'environnement dans des cadres de maintenance prédictive qui réduisent les temps d'arrêt et les pertes de matières. Siemens a obtenu une réduction de 23 % des défaillances de roulements après avoir équipé 12 000 moteurs électriques d'accéléromètres triaxiaux alimentant des modèles d'apprentissage automatique en 2025.[3] La norme de capteurs sans fil IEC 63278 a créé une interface commune entre les nœuds MEMS et les automates programmables industriels, facilitant l'adoption industrielle multi-fournisseurs. Les robots collaboratifs s'appuient sur des capteurs de force-couple à six axes pour le contrôle de préhension en temps réel, réduisant les rebuts de montage en surface de 18 % dans les lignes d'assemblage électronique. Les responsables de salles blanches déploient des détecteurs MEMS de particules et de composés organiques volatils pour maintenir l'air en classe ISO 5, réduisant le risque de contamination des plaquettes. Les passerelles de calcul en périphérie traitent désormais les données de vibration brutes localement, réduisant considérablement les coûts de bande passante cloud tout en permettant des boucles de rétroaction inférieures à 10 ms pour les commandes de soudage robotique.
Prolifération des smartphones et des dispositifs portables
Les smartphones haut de gamme et milieu de gamme sont livrés avec sept capteurs MEMS ou plus, allant des accéléromètres haute-g pour la détection de chocs aux micro-haut-parleurs pour l'audio spatial. Apple a équipé l'iPhone 14 d'un capteur qui déclenche des appels d'urgence automatiques lorsque des événements de décélération de 256 g persistent pendant 20 secondes. La Samsung Galaxy Watch 6 associe des électrodes de bio-impédance à des transducteurs de pression MEMS pour fournir des estimations de pression artérielle validées par la FDA, adaptées à une utilisation en vente libre. Les écouteurs exploitent des microphones MEMS de moins de 2 mm qui permettent une capture vocale avec suppression du bruit du vent, Knowles ayant dépassé 500 millions d'unités expédiées en 2025. Les lunettes de réalité augmentée nécessitent une précision de cap inférieure à 1 degré, entraînant des boussoles magnétorésistives qui corrigent les distorsions de fer dur en temps réel.
Demande croissante de dispositifs IoT en périphérie
Les urbanistes des villes intelligentes et les opérateurs industriels déploient des nœuds de capteurs alimentés par batterie qui surveillent les paramètres environnementaux et l'intégrité structurelle. Barcelone a installé 20 000 nœuds de qualité de l'air équipés de détecteurs de particules fines pour détourner la circulation des zones de pollution. Le pont George Washington utilise 400 accéléromètres sans fil pour suivre les variations de fréquence modale indiquant des fissures de fatigue. Les plateformes d'agriculture de précision intègrent des baromètres, des transducteurs d'humidité et des capteurs d'humidité du sol pour réduire la consommation d'eau d'irrigation de 30 % dans les vergers de Californie. Les entreprises de logistique de la chaîne du froid intègrent des capteurs de température et des capteurs de choc MEMS dans les expéditions de vaccins afin de maintenir la conformité aux Bonnes Pratiques de Distribution de l'OMS et de prévenir les détériorations.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation du coût global des capteurs MEMS due à la complexité de l'interface | -1.20% | Mondial, avec un impact aigu dans l'électronique grand public sensible aux coûts | Court terme (≤ 2 ans) |
| Absence de procédés de fabrication standardisés pour les MEMS | -0.90% | Écosystème mondial de fonderies, concentré en Asie-Pacifique et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Défis de fiabilité de l'encapsulation dans les environnements difficiles | -0.60% | Segments automobile et industriel, mondial | Moyen terme (2 à 4 ans) |
| Contraintes d'approvisionnement en plaquettes SOI spécialisées | -0.50% | Mondial, avec un approvisionnement concentré au Japon et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Augmentation du coût global des capteurs MEMS due à la complexité de l'interface
Les plateformes multi-capteurs modernes combinent des accéléromètres, des gyroscopes et des magnétomètres dans un seul boîtier, mais chaque axe nécessite encore des étages de gain dédiés, des filtres anti-repliement et des convertisseurs analogique-numérique multi-kilohertz. Les concepteurs doivent donc sélectionner des microcontrôleurs avec de nombreux ports SPI et I²C ou ajouter des ponts de protocole, ajoutant de 0,50 à 1,20 USD par nœud dans la nomenclature. Le microprogramme de fusion de capteurs nécessite des blocs DSP à virgule flottante qui augmentent les budgets d'alimentation jusqu'à 25 mW et introduisent des défis de gestion thermique dans les dispositifs portables minces. Les équipements d'étalonnage en usine doivent exécuter des séquences de rotation multi-axes, prolongeant le temps de test de 30 % et augmentant le coût de fabrication par unité pour les capteurs inertiels haute-g et de précision. En l'absence d'empreintes mécaniques standardisées, chaque nouvelle génération de capteurs déclenche des reroutages de circuits imprimés qui retardent les lancements de dispositifs grand public.
Absence de procédés de fabrication standardisés pour les MEMS
Les accéléromètres capacitifs reposent sur la gravure ionique réactive profonde de peignes à rapport d'aspect élevé, les capteurs de pression piézorésistifs nécessitent des jauges de contrainte implantées par ions, et les gyroscopes piézoélectriques déposent des films minces de nitrure d'aluminium - trois flux de procédés fondamentalement différents qui ne sont pas susceptibles de converger prochainement. Les fabricants de dispositifs exploitant des lignes parallèles perdent donc des économies d'échelle et font face à une variabilité de rendement qui reste plus élevée que dans le CMOS numérique. La contamination particulaire lors du collage de plaquettes et de la gravure de libération entraîne couramment un taux de rejet de puces de 5 à 15 % dans les lots de capteurs de pression, imposant des inspections en ligne coûteuses. Sans règles de conception unifiées, la couverture par les outils de conception assistée par ordinateur électronique est limitée, de sorte que les ingénieurs MEMS s'appuient sur la simulation manuelle par éléments finis, allongeant les cycles de développement et les dépenses d'ingénierie non récurrentes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de capteur :
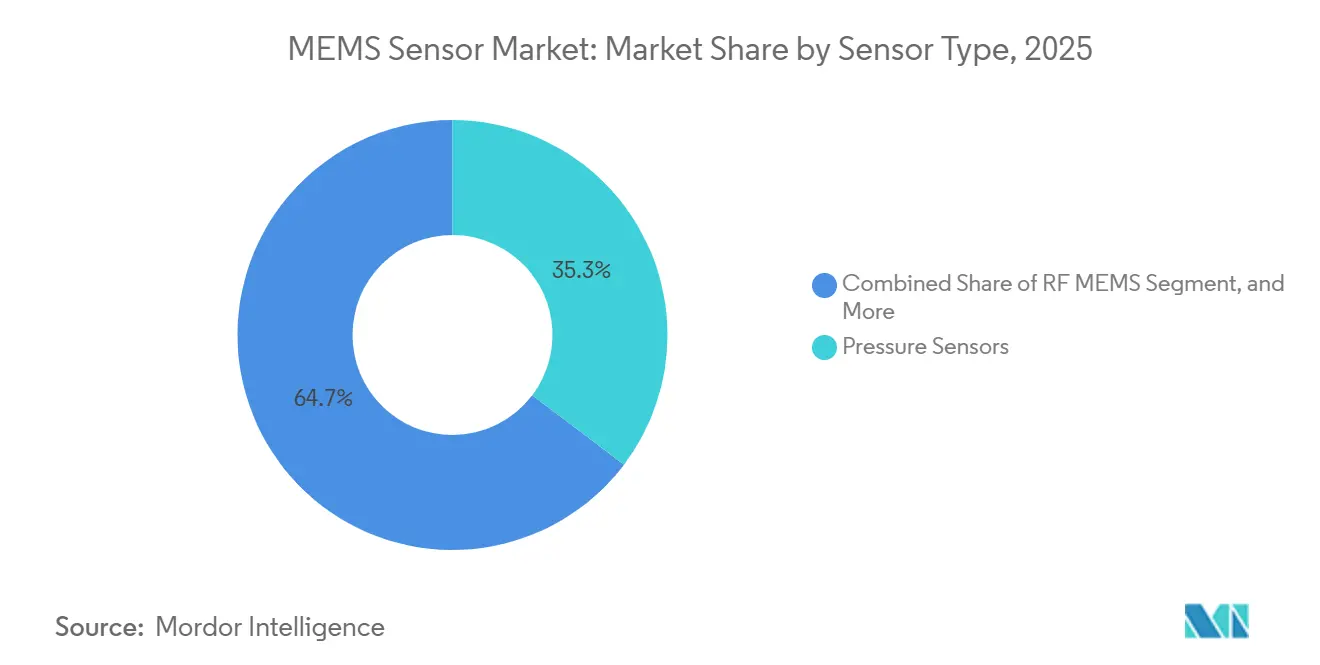
dominance de la pression associée à la dynamique des RF MEMSLes capteurs de pression ont capté 35,25 % de la part de marché des capteurs MEMS en 2025, principalement parce que chaque nouvelle voiture particulière vendue en Amérique du Nord, en Europe, en Chine et en Inde est désormais équipée de modules directs de surveillance de la pression des pneus. Ces transducteurs piézorésistifs résistent à des températures de -40 °C à 125 °C, répondent à des exigences de précision strictes et communiquent via des liaisons ultra-haute fréquence vers les diagnostics embarqués. Les capteurs de pression industriels fabriqués sur des plaquettes silicium sur isolant prolongent la durée de vie opérationnelle dans les systèmes hydrauliques, les actionneurs pneumatiques et les réacteurs chimiques en résistant à la corrosion des milieux.
Les capteurs inertiels dominent les dispositifs grand public : le suivi de mouvement à six axes est désormais intégré dans les smartphones milieu de gamme à moins de 300 USD, permettant des filtres photo en réalité augmentée et le contrôle de jeux sans balises externes. Les microphones MEMS fournissent 90 % des entrées audio des téléphones mobiles, et la formation de faisceaux à double microphone a amélioré la clarté des appels de 20 dB. Les capteurs environnementaux mesurant l'humidité, la température et les gaz sont de plus en plus intégrés dans les thermostats de climatisation et les moniteurs de qualité de l'air pour répondre aux réglementations sur la qualité de l'air intérieur.
À la frontière, les commutateurs RF MEMS et les condensateurs accordables gagnent en vitesse. Les équipementiers de télécommunications intègrent ces dispositifs dans les stations de base 5G pour permettre des réseaux phasés agiles en fréquence. Le dernier commutateur RF MEMS de Qorvo gère 50 W sur 24-44 GHz et présente une perte d'insertion inférieure à 1 dB, démontrant une parité avec les solutions GaAs tout en offrant une tension de commande plus faible. À mesure que les opérateurs densifient les réseaux en ondes millimétriques, le sous-ensemble RF est positionné pour dépasser le marché plus large des capteurs MEMS, maintenant son TCAC de 9,79 %.

Par technologie :
maturité du capacitif face à l'expansion de l'optiqueLa technologie MEMS capacitive bénéficiait d'une part de chiffre d'affaires de 46,19 % en 2025, grâce à un contrôle de procédé affiné, une large disponibilité en fonderie et un encapsulage économique au niveau de la plaquette. STMicroelectronics seul a expédié plus de 2 milliards d'accéléromètres et de gyroscopes capacitifs pour smartphones, automobiles et robots industriels. Les dispositifs piézorésistifs continuent de servir les niches industrielles et médicales difficiles où une forte linéarité et une large plage de température l'emportent sur la dérive thermique.
Les MEMS optiques se développent à un TCAC de 10,53 % jusqu'en 2031 grâce à la demande du marché pour les capteurs LiDAR dans les véhicules autonomes et les réseaux de micro-miroirs dans les casques de réalité augmentée. L'ensemble de micro-miroirs à direction de faisceau à 100 Hz de MicroVision permet une détection d'objets au centimètre à 200 m, essentielle pour l'autonomie de niveau 3. Pendant ce temps, les fonderies de photonique sur silicium ont commencé à intégrer des scanners MEMS optiques avec des pilotes laser et des puces de traitement du signal sur des substrats uniques via des vias traversants en silicium, réduisant la capacité parasite et améliorant la vitesse de balayage.
Les résonateurs piézoélectriques détrônent le quartz dans les applications de synchronisation. Les oscillateurs MEMS de SiTime sont 20 fois plus résistants aux chocs que le quartz, offrent des fréquences programmables sans ajustement mécanique, et alimentent déjà 15 % des ports Ethernet automobiles. Les dispositifs thermiques et à tunnel magnétique occupent des niches plus petites mais en croissance dans la mesure de débit et la navigation géomagnétique. Malgré la diversité des procédés, l'intégration hétérogène progresse : les puces de capteurs s'empilent désormais sur des circuits intégrés spécifiques à l'application via des plaquettes collées par oxyde pour réduire la hauteur en dessous de 0,6 mm pour les dispositifs portables ultra-minces.
Par secteur d'utilisation final :
échelle automobile avec vélocité de la santéL'automobile est restée le plus grand acheteur avec 29,44 % du chiffre d'affaires 2025. Les modules de contrôle électronique de stabilité dépendent de gyroscopes à grande plage dynamique, tandis que les modules de pression directe des pneumatiques sont fixés à chaque roue. Les véhicules électriques à batterie ajoutent des transducteurs de pression pour le freinage électronique et des ensembles inertiels pour le vectoring de couple sophistiqué, ce qui accroît la demande de capteurs MEMS automobiles. La taille du marché des capteurs MEMS pour l'automobile continuera de croître en termes absolus, bien que sa part reste stable à mesure que d'autres secteurs s'accélèrent.
La santé est le secteur à la croissance la plus remarquable, progressant à un CAGR de 10,81 % jusqu'en 2031. Les moniteurs de glycémie en continu placent des capteurs électrochimiques sur des patchs flexibles, prélevant du liquide interstitiel toutes les cinq minutes et transmettant les données aux pompes à insuline. Les tensiomètres portables homologués par la FDA intègrent des capteurs MEMS de contrainte et de pression, promettant une précision de niveau médical sans brassard. Les capteurs de pression et de débit implantables, revêtus de polymères biocompatibles, surveillent désormais l'hydrocéphalie et le débit cardiaque pendant une décennie, réduisant les réadmissions hospitalières.
L'électronique grand public conserve son leadership en volume en termes d'unités. L'accéléromètre de détection de choc d'Apple illustre comment un seul axe à haute accélération peut offrir une différenciation salvatrice sur un marché saturé. Les utilisateurs industriels repoussent les limites des spécifications plutôt que les volumes d'unités, en intégrant des capteurs de vibration et environnementaux pour réaliser une maintenance prédictive sur les machines tournantes. L'aérospatiale et la défense spécifient des unités de mesure inertielle durcies aux radiations capables de résister à des chocs de 20 000 g pour le guidage de missiles, tandis que les opérateurs de télécommunications installent des commutateurs de synchronisation et de radiofréquence MEMS à l'intérieur des stations de base 5G.
Par application :
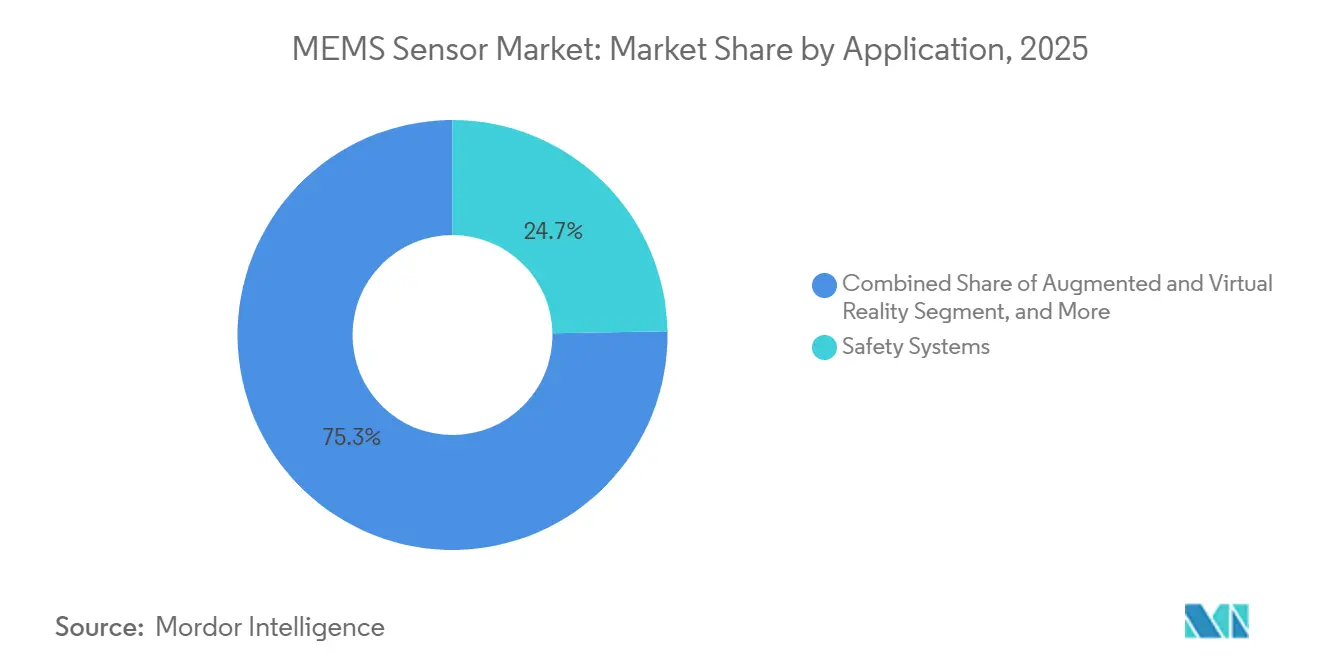
règne des systèmes de sécurité tandis que les médias immersifs s'accélèrentLes systèmes de sécurité ont généré 24,72 % du chiffre d'affaires des capteurs MEMS en 2025. Les accéléromètres satellites montés en plusieurs points du véhicule détectent les signatures d'impact et coordonnent le déploiement des airbags en 15 ms. Les gyroscopes redondants dans les algorithmes de contrôle de stabilité appliquent un freinage sélectif lorsque les taux de lacet dépassent les valeurs seuils. L'émulation de pédale de frein dans les véhicules électriques repose sur des capteurs de pression MEMS sub-millibar pour offrir une sensation de pédale familière dans les modes de freinage régénératif et par friction.
Les applications de navigation et de positionnement combinent les données inertielles MEMS avec le GNSS pour maintenir une précision inférieure au mètre lorsque les signaux satellitaires chutent. Les algorithmes de navigation à l'estime de u-blox fusionnent les entrées d'accéléromètre et de gyroscope pour limiter la dérive à moins de 1 % de la distance parcourue sur 60 s. Les réseaux de surveillance de la santé structurelle écoutent les changements de fréquence modale en temps réel, protégeant les ponts et les immeubles de grande hauteur. Les nœuds de surveillance environnementale cartographient la qualité de l'air urbain, alimentant les tableaux de bord municipaux.
La réalité augmentée et virtuelle est le segment d'application à la croissance la plus rapide avec un TCAC de 10,11 %. Le suivi à six degrés de liberté dépend d'unités de mesure inertielle à neuf axes assistées par des algorithmes de vision optique de l'intérieur vers l'extérieur. Le dernier casque de Meta fusionne les sorties d'accéléromètre et de gyroscope à 1 kHz pour atteindre une latence mouvement-photon inférieure à 10 ms. Les microdrones pour la livraison de colis intègrent des altimètres barométriques et des capteurs d'attitude, permettant une navigation autonome par points de cheminement autorisée par les régulateurs de l'aviation. La taille du marché des capteurs MEMS pour les dispositifs de médias immersifs augmente donc plus rapidement que la moyenne globale jusqu'en 2031.
Analyse géographique
Marché des Capteurs MEMS en Asie-Pacifique
L'Asie-Pacifique dominait le marché des capteurs MEMS avec une part de revenus de 38,31 % en 2025 et affichait le CAGR le plus rapide, à 9,25 %, jusqu'en 2031. Taiwan Semiconductor Manufacturing Company a augmenté sa capacité MEMS en 300 mm de 30 % en 2025, réduisant d'un cinquième le coût par puce pour les capteurs inertiels capacitifs. Le cluster verticalement intégré de Corée du Sud associe Hyundai Mobis à des fonderies de capteurs nationales, générant une production annuelle de 15 millions d'unités de contrôle électronique de stabilité. Les assembleurs de smartphones chinois ont expédié plus de 700 millions de combinés en 2025, chacun intégrant plusieurs microphones et capteurs de mouvement adaptés aux fonctions de réalité augmentée. Le Japon utilise des capteurs de vibration MEMS dans la surveillance de l'état des équipements industriels pour prolonger la durée de vie des outils dans les usines automobiles et électroniques. La réglementation indienne de 2025 rendant obligatoire la surveillance de la pression des pneus sur les nouvelles voitures particulières a généré une demande de 20 millions de capteurs, encourageant le contenu local dans le cadre de son programme de fabrication progressive.
Marché des Capteurs MEMS en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe représentaient ensemble 45 % des revenus de 2025. Le mandat de la NHTSA en matière d'évitement des collisions ajoute entre 150 et 300 USD de contenu en capteurs par véhicule particulier américain, tandis que la pondération des scores Euro NCAP 2025 sur la sécurité active stimule les installations inertielles multi-axes en Europe. Siemens a déployé des accéléromètres triaxiaux sur 12 000 moteurs dans des usines allemandes, confirmant une réduction de 23 % des défaillances de roulements. L'autorisation de la FDA pour les moniteurs de glycémie en vente libre et les dispositifs portables de mesure de la pression artérielle a élargi les unités de capteurs adressables en 2025. Honeywell Aerospace vend des gyroscopes durcis aux rayonnements aux intégrateurs de satellites américains en orbite basse terrestre. Les développeurs canadiens de systèmes aériens sans pilote intègrent des unités inertielles résistantes aux hautes températures pour les opérations au-delà de la ligne de visée visuelle.
Marché des Capteurs MEMS au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud, le Moyen-Orient et l'Afrique contribuent à des parts plus modestes mais affichent des poussées localisées. Le Brésil a produit 2,3 millions de véhicules en 2025, équipant chacun de modules de surveillance de la pression des pneus pour satisfaire aux règles de sécurité du Mercosur. Dubaï a installé 10 000 nœuds de qualité de l'air basés sur des capteurs MEMS en 2025, soutenant les initiatives de gestion de la congestion. Les projets Vision 2030 de l'Arabie Saoudite équipent les ponts et tunnels rénovés de réseaux d'accéléromètres sans fil pour détecter les fissures de fatigue. Le secteur de l'agriculture de précision en Afrique du Sud utilise des capteurs barométriques et d'humidité du sol pour réduire de 25 % la consommation d'eau dans les vignobles. Les opérateurs de réseaux nigérians ont ajouté 5 000 stations de base en 2025, installant des dispositifs de synchronisation temporelle MEMS.
Paysage réglementaire
Les capteurs MEMS opèrent dans un environnement de conformité à plusieurs niveaux couvrant la sécurité fonctionnelle automobile, la qualification de fiabilité et les mesures commerciales transfrontalières. Dans l'Union européenne, le Règlement (UE) 2025/1899 (Règlement ONU n° 171) est entré en vigueur en septembre 2025, renforçant les exigences relatives aux systèmes de contrôle électronique utilisés dans les systèmes d'assistance au contrôle du conducteur. Cela élève les attentes en matière de validation pour les capteurs inertiels, de pression et les microphones intégrés dans les architectures ADAS.
Les organismes de normalisation ont également fait progresser les directives au niveau des dispositifs et des interfaces utilisées pour la qualification et l'interopérabilité. La CEI a publié la norme IEC 62047-49:2025 en novembre 2025 pour les méthodes d'essai de fiabilité environnementale applicables aux MEMS piézoélectriques, puis a publié la norme IEC 62047-4:2026 RLV en janvier 2026, mettant à jour les spécifications génériques des MEMS et les procédures d'évaluation de la qualité. Sur le plan des données et des interfaces, l'ISO a publié la norme ISO 8000-220:2025 en septembre 2025 concernant les exigences de mesure de la qualité des données de capteurs, et a publié la norme ISO 23150-15:2026 en juin 2026 pour normaliser les interfaces logiques des capteurs de microphone dans les unités de fusion de données pour la conduite automatisée. Par ailleurs, une mesure américaine relevant de la Section 232, mise en œuvre en janvier 2026, a introduit un tarif ad valorem de 25 % sur certains articles semi-conducteurs, augmentant la sensibilité au coût de débarquement pour les composants et assemblages de capteurs importés utilisés dans les chaînes d'approvisionnement américaines.
Paysage concurrentiel
Les cinq plus grands fournisseurs, STMicroelectronics, Bosch Sensortec, TDK InvenSense, Analog Devices et Infineon Technologies, détenaient environ 55 % du chiffre d'affaires mondial en 2025, laissant une longue traîne concurrentielle de spécialistes de niche. Les leaders intégrés verticalement contrôlent la fabrication de plaquettes propriétaires, améliorant le rendement et protégeant la propriété intellectuelle, tandis que les challengers sans usine exploitent la capacité de fonderie ouverte pour préserver le capital et concentrer l'ingénierie sur les interfaces analogiques frontales et les microprogrammes de fusion de capteurs. Les feuilles de route technologiques convergent vers l'intégration hétérogène : les puces de capteurs se collent face vers le bas sur des circuits intégrés spécifiques à l'application via des couches d'oxyde, réduisant la hauteur du boîtier et augmentant la bande passante au-delà de 10 kHz. Les investissements en capacité soulignent cette tendance : STMicroelectronics a ouvert une ligne MEMS de 10 000 plaquettes par mois en Italie en octobre 2025, ciblant les modules inertiels automobiles avec des interconnexions à vias traversants en silicium.
Les mouvements stratégiques impliquent également la consolidation et la certification. TDK a acquis l'unité automobile d'InvenSense pour 1,3 milliard USD en septembre 2025 afin d'intégrer des modules radar sur puce aux côtés de capteurs inertiels et de défier Bosch dans le segment ADAS premium. NXP a obtenu l'approbation ISO 26262 ASIL-D pour un accéléromètre triaxial qui s'auto-teste la santé du chemin de signal, cimentant son rôle dans les modules de freinage et d'airbag critiques pour la sécurité. SiTime a déplacé les oscillateurs à quartz dans les ports Ethernet automobiles en livrant des résonateurs MEMS robustes avec des fréquences programmables, saisissant 15 % de part en 2025. Les dépôts de brevets se concentrent sur l'encapsulage hermétique au niveau de la plaquette qui élimine les fils de connexion et réduit la hauteur z en dessous de 0,6 mm, crucial pour les implantables et les écouteurs.
Les entrants plus petits se spécialisent : MicroVision a commercialisé des scanners MEMS optiques pour le LiDAR, Qorvo a lancé des commutateurs RF de classe kilowatt pour les réseaux phasés 5G, et Sensirion a introduit des modules de qualité de l'air intérieur combinant la détection d'humidité, de température et de gaz. Les normes de fabrication fragmentées signifient que les équipementiers qualifient plusieurs fournisseurs pour une seule fonction, améliorant la sécurité de l'approvisionnement mais tempérant le levier de prix. Les MEMS à récupération d'énergie, les détecteurs de force à l'échelle quantique et les implantables biocompatibles restent des voies riches en défis qui devraient façonner l'horizon post-2031.
Leaders du secteur des capteurs MEMS
-
STMicroelectronics NV
-
Invensense Inc. (TDK Corp)
-
Bosch Sensortec GmbH (Robert Bosch GmbH)
-
Analog Devices Inc.
-
Murata Manufacturing Co. Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Capteurs MEMS Entreprises couvertes dans ce rapport
- STMicroelectronics NV
- Bosch Sensortec GmbH
- InvenSense Inc. (TDK)
- Analog Devices Inc.
- Murata Manufacturing Co. Ltd
- Kionix Inc. (ROHM)
- Infineon Technologies AG
- NXP Semiconductors NV
- Panasonic Corporation
- Omron Corporation
- TE Connectivity (First Sensor)
- SiTime Corporation
- Honeywell International Inc.
- Sensata Technologies Inc.
- Knowles Corporation
- Epson Toyocom (Seiko Epson)
- MEMSIC Inc.
- Microchip Technology Inc.
- Qorvo Inc.
- InnaLabs Ltd
- Robert Bosch GmbH (Automotive Sensors Division)
Opportunités de marché et perspectives d'avenir
Les espaces vacants à court terme se concentrent sur le passage de la détection discrète à des fonctions de niveau système telles que l'intelligence intégrée aux capteurs, les interfaces de données normalisées et un couplage plus étroit avec l'infrastructure de communication. Les utilisateurs industriels adoptant la maintenance prédictive et le contrôle à faible latence orientent la demande vers des capteurs de vibration et environnementaux intégrant le conditionnement du signal et l'analytique embarquée, ce qui s'inscrit dans la tendance plus large du traitement en périphérie déjà visible dans les déploiements en usine (par exemple, Siemens a signalé une réduction de 23 % des pannes de roulements après avoir équipé 12 000 moteurs d'accéléromètres triaxiaux en 2025). Dans l'automobile, le niveau de conformité fixé par les protocoles Euro NCAP 2025 et le cadre UN R171 de l'UE augmente la demande de détection à sécurité intégrée et de qualité de données constante, créant un espace pour les fournisseurs capables de proposer des diagnostics axés sur la sécurité ainsi que des sorties de mouvement et de pression calibrées.
La détection dans les télécommunications et les infrastructures intelligentes crée également une poche d'opportunité en élargissant le nombre de points de détection au-delà des dispositifs grand public et automobiles traditionnels. En mai 2026, Samsung Electronics et LG Uplus ont annoncé une collaboration sur la détection et communication intégrées (ISAC) pour les stations de base 6G pilotées par l'IA, signalant que les feuilles de route des équipements réseau intègrent désormais la détection comme capacité native plutôt que comme ajout. Parallèlement, les mouvements de capacité et d'intégration de la base d'approvisionnement, y compris la montée en puissance des MEMS 300 mm en Asie-Pacifique et les approches d'intégration hétérogène utilisées par les fournisseurs de capteurs établis, soutiennent des stratégies de produits combinant plusieurs modalités MEMS (mouvement, son, pression) avec des ASIC pour réduire la hauteur en z et la consommation, tout en répondant aux exigences de qualification automobile et industrielle plus strictes.
Développements industriels récents dans Marché des Capteurs MEMS
- Juillet 2026 : SiTime a finalisé l'acquisition d'actifs de synchronisation temporelle de Renesas Electronics, élargissant son portefeuille de solutions de synchronisation basées sur les MEMS et ses capacités associées. Cette acquisition renforce le contrôle vertical sur la technologie de synchronisation utilisée dans la synchronisation réseau et l'Ethernet automobile, où les résonateurs MEMS renforcés entrent en concurrence directe avec les solutions à quartz héritées.
- Juin 2026 : STMicroelectronics a introduit le capteur de vibration intelligent IIS3DWB10IS avec IA intégrée au capteur, destiné aux applications industrielles de maintenance prédictive. En rapprochant l'analytique de la machine, cette orientation produit favorise une détection des défauts à latence réduite et diminue le transfert de données vers les passerelles ou le cloud pour la surveillance des vibrations à haute fréquence d'échantillonnage.
- Octobre 2025 : STMicroelectronics a inauguré une ligne MEMS 300 mm en Italie avec une capacité de 10 000 plaquettes par mois, intégrant des vias traversants en silicium pour réduire la taille des modules inertiels automobiles. Cette capacité supplémentaire et cette approche d'assemblage soutiennent des programmes automobiles à plus grand volume tout en améliorant la taille et l'intégration des modules pour les applications de sécurité et de contrôle de stabilité.
Marché des Capteurs MEMS Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Pour ce rapport, le marché des capteurs MEMS couvre les revenus générés par les capteurs micro-électromécaniques vendus aux utilisateurs finaux dans les principales industries, comptabilisés au moment où le composant capteur est fourni aux dispositifs et systèmes.
Exclusions du périmètre : les actionneurs MEMS autonomes, les oscillateurs et les composants MEMS non capteurs sont exclus, sauf s'ils sont vendus dans le cadre d'un produit capteur MEMS.
Présentation de la Segmentation
- Par type de capteur
- Capteurs de pression
- Capteurs inertiels
- Accéléromètres
- Gyroscopes
- Magnétomètres
- Microphones
- Capteurs environnementaux
- Capteurs microfluidiques
- RF MEMS
- Autres types de capteurs
- Par technologie
- Capacitif
- Piézorésistif
- Piézoélectrique
- Optique
- Thermique
- Tunnel magnétique
- Autres technologies
- Par secteur d'utilisation final
- Automobile
- Électronique grand public
- Industriel
- Santé
- Aérospatiale et défense
- Télécommunications
- Agriculture
- Autres secteurs d'utilisation final
- Par application
- Systèmes de sécurité
- Navigation et positionnement
- Surveillance de la santé
- Surveillance de la santé structurelle
- Surveillance de l'environnement et du climat
- Réalité augmentée et virtuelle
- Autres applications
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Taïwan
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie Saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigeria
- Reste de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par la cartographie des signaux de demande et de la capacité d'offre afin que le modèle dispose d'ancrages réels avant l'ajout des hypothèses. Nous nous référons à des sources publiques telles que le Bureau du recensement des États-Unis et les données commerciales de l'USITC pour les composants électroniques, UN Comtrade pour les vérifications de la direction des expéditions entre pays, et les indicateurs industriels de l'OCDE pour aligner les cycles de production des dispositifs.
Pour maintenir un périmètre précis sur les capteurs, nous utilisons également des sources telles que l'IEEE et d'autres revues d'ingénierie à comité de lecture pour confirmer les catégories typiques de capteurs et les tendances technologiques, tandis que les bases de données de brevets aident à valider les domaines où l'activité est en hausse dans les capteurs inertiels, de pression et acoustiques. Les rapports annuels des entreprises, les documents de résultats et la presse crédible sont ensuite utilisés pour confirmer les déclarations sur la composition des produits et l'exposition aux marchés finaux. Un abonnement payant pour les données financières des entreprises et la veille d'actualités est utilisé de manière sélective pour accélérer les vérifications croisées et combler les lacunes là où les rapports publics sont insuffisants. Ces exemples de sources sont illustratifs, et de nombreuses autres références ont également été consultées pour collecter des données, valider les hypothèses et clarifier l'analyse finale.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour mettre à l'épreuve le modèle documentaire avec des personnes qui observent les prix, les cycles de conception et les schémas d'expédition en temps réel. Nous avons échangé avec des fabricants de capteurs, des participants à l'écosystème d'emballage et de test, ainsi que des acheteurs de dispositifs et de modules dans les principales régions, afin que les hypothèses sur la croissance des volumes, l'évolution du prix de vente moyen et les taux d'adoption puissent être ajustées à des niveaux pratiques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Directeurs généraux : 19 % | APAC : 41 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 34 % |
| Acteurs plus petits : 19 % | Responsables : 45 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit selon une approche descendante et ascendante dans laquelle la production de dispositifs et la production électronique liée aux échanges commerciaux sont utilisées pour reconstituer le bassin de demande adressable pour les capteurs MEMS, puis les totaux sont affinés à l'aide des taux d'adoption par usage final et du nombre typique de capteurs par catégorie de dispositif. Une fois cette structure établie, nous la corroborons avec des approximations ascendantes sélectives basées sur des discussions d'expéditions échantillonnées, des vérifications de canaux et un calcul simple du prix de vente moyen multiplié par le volume pour les principales familles de capteurs, ce qui contribue à maintenir le chiffre final à un niveau réaliste.
Les données d'entrée importantes dans ce marché comprennent les expéditions de smartphones et d'appareils portables (car elles stimulent les capteurs inertiels et les microphones), la production de véhicules légers et la pénétration des fonctions de sécurité (car elles augmentent la détection inertielle et de pression), les cycles d'investissement dans l'automatisation industrielle, et le taux de nouveaux designs utilisant des empilements multi-capteurs. Nous suivons également les évolutions du mix technologique, telles que les changements de parts entre capteurs capacitifs et piézorésistifs, car ceux-ci peuvent faire évoluer les prix moyens au fil du temps. Lorsqu'une vue ascendante présente des lacunes, celles-ci sont traitées en appliquant des fourchettes d'adoption conservatrices validées par les retours d'entretiens, puis revérifiées par rapport aux limites globales du bassin de demande.
Pour les prévisions, une analyse de scénarios est utilisée autour d'un cas central, car les cycles de l'électronique grand public et la demande automobile peuvent évoluer conjointement certaines années. Les trajectoires de scénarios sont liées aux mêmes facteurs utilisés dans le dimensionnement, et les retours d'experts sont utilisés pour maintenir la cohérence des hypothèses avec les délais de livraison, les cycles de qualification et les pressions tarifaires attendues.
Validation des Données et Cycle de Mise à Jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants, puis les écarts sont examinés jusqu'à ce que la direction du changement soit cohérente entre les régions et les industries d'utilisation finale. Lorsqu'un chiffre semble incorrect, nous revérifions les hypothèses sur les volumes, les conversions de devises et le calendrier des principaux changements de demande avant de valider les totaux.
Une deuxième revue par un analyste est effectuée pour confirmer les calculs, la logique et la cohérence des hypothèses avec les preuves recueillies. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs susceptibles de modifier la demande, les prix ou l'offre surviennent. Avant la livraison, une vérification finale est réalisée afin que les clients reçoivent une vue à jour.
Estimation du Marché des Capteurs MEMS par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les capteurs MEMS peuvent différer même lorsque le nom du sujet semble identique, car chaque éditeur peut comptabiliser un ensemble différent de catégories de capteurs, appliquer une logique de tarification différente ou utiliser une année de base différente selon que le cycle est en hausse ou en baisse.
En suivant les facteurs d'expédition des dispositifs et en actualisant le calendrier des devises et les fourchettes de prix de vente moyen grâce aux retours terrain, Mordor Intelligence maintient le total des capteurs MEMS lié à une définition des revenus portant uniquement sur les capteurs et aux signaux de demande tels que les volumes de smartphones et la production de véhicules légers, ce qui réduit le risque que des composants MEMS adjacents soient comptabilisés dans le même chiffre.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 20,24 milliards USD (2026) | |
| Éditeur de Recherche Industrielle A | 18,20 milliards USD (2024) | Utilise une année de base antérieure et un horizon plus long, et la définition semble être orientée par type sans séparer clairement les revenus des capteurs seuls des éléments MEMS parfois regroupés avec des solutions de détection. |
| Éditeur de Recherche Industrielle B | 12,50 milliards USD (2024) | Affiche un point de départ 2024 plus bas, ce qui peut se produire lorsqu'un sous-ensemble plus restreint de capteurs courants est comptabilisé ou lorsque le prix moyen est maintenu de manière conservatrice pour les dispositifs inertiels, de pression et acoustiques. |
L'écart entre les sources s'explique principalement par le choix de l'année de base et par ce qui est comptabilisé comme capteur MEMS par rapport aux offres MEMS voisines, suivi de la manière dont les prix évoluent dans le temps. L'utilisation de vérifications du bassin de demande et de tests de cohérence côté fournisseur facilite la traçabilité du total jusqu'aux volumes et aux prix, de sorte que les différences peuvent être réconciliées par des étapes reproductibles.
Questions clés auxquelles répond le rapport
À quel rythme le marché des capteurs MEMS devrait-il croître jusqu'en 2031 ?
La taille du marché des capteurs MEMS devrait s'étendre de 18,61 milliards USD en 2025 et 20,24 milliards USD en 2026 à 29,08 milliards USD d'ici 2031, enregistrant un CAGR de 7,52 % entre 2026 et 2031.
Quelle application génère actuellement le plus de chiffre d'affaires ?
Les systèmes de sécurité, incluant les accéléromètres d'airbags et les gyroscopes de contrôle de stabilité, représentaient 24,72 % des ventes 2025.
Qu'est-ce qui explique la montée en puissance rapide des MEMS dans les dispositifs de santé ?
Les capteurs de pression et biochimiques biocompatibles permettent des moniteurs de glycémie en continu et des dispositifs portables de mesure de la pression artérielle sans brassard, propulsant la santé à un TCAC de 10,81 % jusqu'en 2031.
Pourquoi l'Asie-Pacifique croît-elle plus vite que les autres régions ?
L'échelle de fabrication régionale, les volumes d'assemblage de smartphones et l'adoption de l'électronique automobile produisent un TCAC de 9,25 %, dépassant toutes les autres géographies.
Quel segment technologique se développe le plus rapidement ?
Les MEMS optiques, portés par les scanners LiDAR et les réseaux de micro-miroirs pour la réalité augmentée, s'accélèrent à un TCAC de 10,53 % jusqu'en 2031.
Quel mouvement stratégique façonne la dynamique concurrentielle ?
L'intégration hétérogène qui co-encapsule les puces MEMS avec des circuits intégrés spécifiques à l'application via des vias traversants en silicium réduit la taille et le coût des modules tout en augmentant la bande passante au-delà de 10 kHz.