
Taille et part de marché des capteurs de pression MEMS
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.82 Milliards de dollars |
| Taille du Marché (2031) | 3.74 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.77 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des capteurs de pression MEMS par Mordor Intelligence
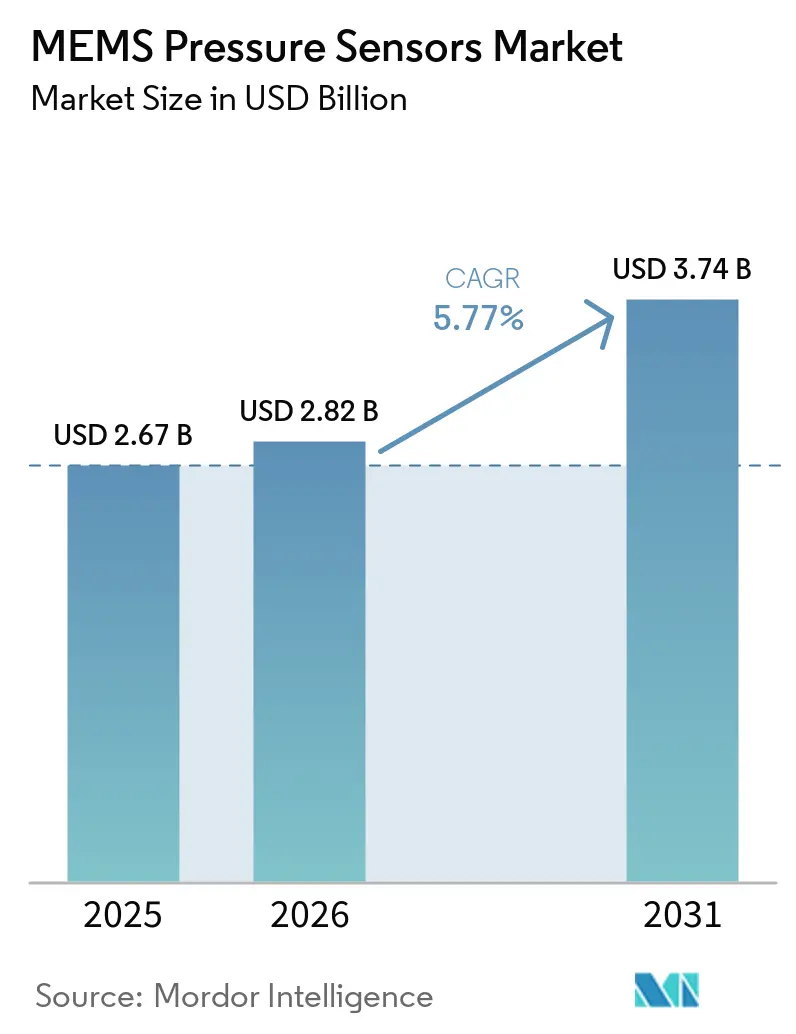
La taille du marché des capteurs de pression MEMS devrait croître de 2,67 milliards USD en 2025 à 2,82 milliards USD en 2026 et devrait atteindre 3,74 milliards USD d'ici 2031 à un CAGR de 5,77 % sur la période 2026-2031. L'adoption constante dans les segments automobile, médical, industriel, aérospatial et électronique grand public soutient la demande, tandis que les investissements dans la fabrication de plaquettes de 300 mm réduisent progressivement les coûts de production. Les avancées techniques dans les revêtements en parylène, les architectures de cellules capacitives en silicium et les architectures à traversées de silicium améliorent la précision et la stabilité à long terme, entretenant les cycles de remplacement. Les programmes réglementaires, tels que la norme ISO 26262 pour la sécurité fonctionnelle des véhicules et les directives de santé numérique de la FDA (Food and Drug Administration), consolident les pipelines de conception gagnante pour les fournisseurs capables de certifier rapidement leurs dispositifs. Par ailleurs, les modèles commerciaux de fonderie en tant que service aident les start-ups fabless à prototyper rapidement, élargissant l'écosystème de fournisseurs et amortissant les chocs sur les chaînes d'approvisionnement.
Principaux enseignements du rapport
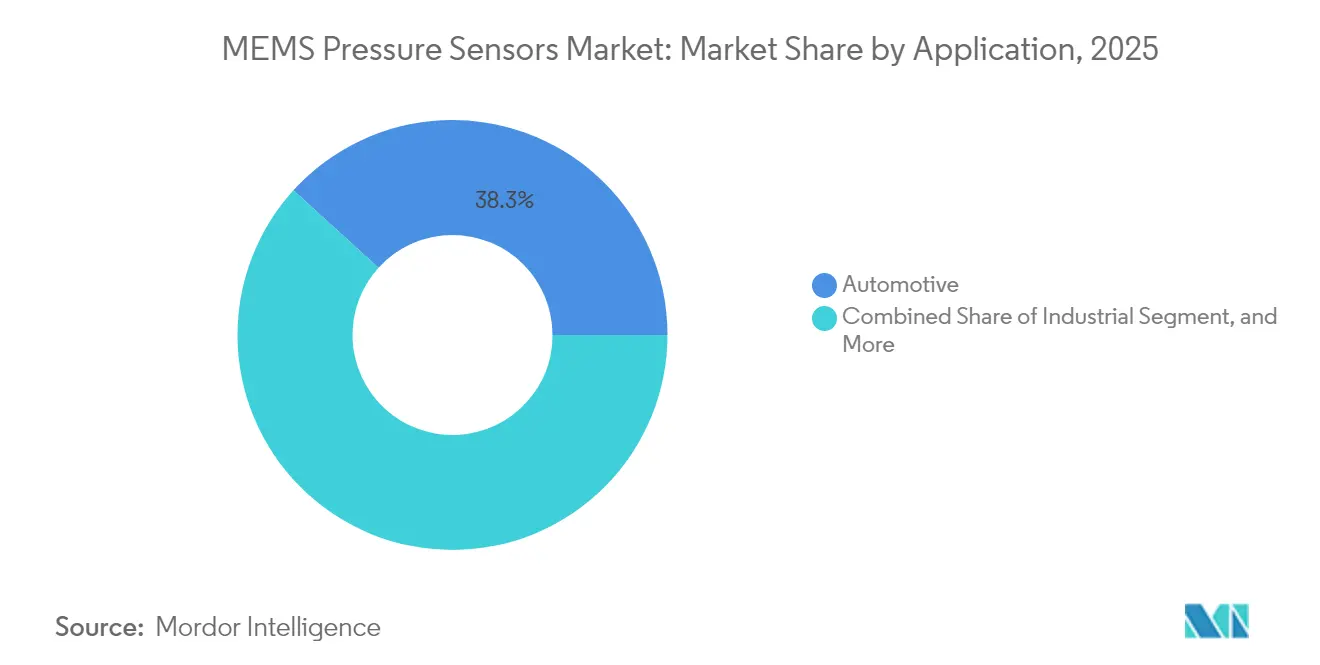
- Par application, le secteur automobile a enregistré une part des revenus de 38,25 % en 2025, tandis que les dispositifs médicaux affichaient le CAGR projeté le plus élevé de 6,07 % jusqu'en 2031.
- Par type de capteur, la technologie capacitive en silicium détenait une part de marché de 52,96 % du marché des capteurs de pression MEMS en 2025 et devrait afficher un CAGR de 7,57 % jusqu'en 2031.
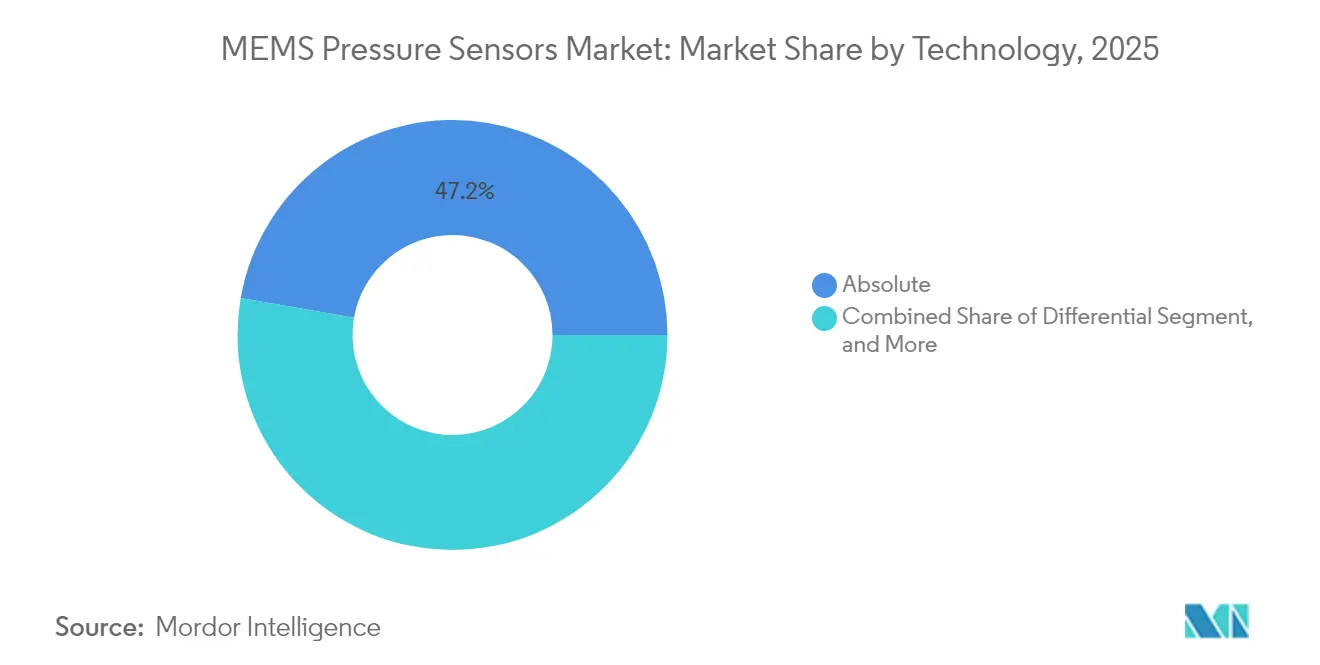
- En 2025, les capteurs de pression absolue représentaient 47,24 % de la taille du marché des capteurs de pression MEMS, tandis que les dispositifs différentiels devraient progresser à un CAGR de 7,18 % jusqu'en 2031.
- Par plage de pression, la tranche 10 kPa-100 kPa représentait 55,15 % de la taille du marché des capteurs de pression MEMS en 2025 ; les dispositifs inférieurs à 10 kPa devraient s'accélérer à un CAGR de 7,34 % d'ici 2031.
- Par géographie, la région Asie-Pacifique contrôlait 49,10 % du marché des capteurs de pression MEMS en 2025 et devrait maintenir la croissance régionale la plus rapide à un CAGR de 6,56 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Adoption croissante des systèmes avancés d'aide à la conduite | +1.8% | Amérique du Nord et Europe en premiers adoptants, déploiement mondial | Moyen terme (2-4 ans) |
| Prolifération de l'électronique grand public connectée à l'IoT | +1.5% | Cœur Asie-Pacifique, débordement Amérique du Nord | Court terme (≤ 2 ans) |
| Déploiement rapide de l'automatisation industrielle et de l'Industrie 4.0 | +1.2% | Clusters Allemagne, Chine, Japon | Moyen terme (2-4 ans) |
| Miniaturisation croissante dans les dispositifs médicaux | +0.9% | Amérique du Nord et Union européenne, Asie-Pacifique en développement | Long terme (≥ 4 ans) |
| Demande émergente pour la détection atmosphérique par drone | +0.6% | Amérique du Nord et Europe, Asie-Pacifique naissante | Long terme (≥ 4 ans) |
| Fonderie MEMS en tant que service accélérant l'innovation des start-ups | +0.4% | Pôles de fonderie en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante des systèmes avancés d'aide à la conduite (ADAS)
Les capteurs de pression MEMS constituent désormais la base de la surveillance des conduites de frein, des boucles thermiques dans les batteries de véhicules électriques et de la navigation assistée par altimètre. Les dispositifs doivent résister à des températures allant de −40 °C à 150 °C et offrir un temps de réponse à la milliseconde, ce qui incite les constructeurs automobiles à spécifier des composants certifiés ASIL. Les architectures de puces silicium-capacitives aident les fournisseurs à atteindre une linéarité pleine échelle inférieure à 0,1 % et un courant de veille inférieur à 2 µA, permettant des réseaux multi-capteurs sans épuiser les réseaux embarqués 48 V des véhicules.[1]
Prolifération de l'électronique grand public connectée à l'IoT
Les smartphones, les objets connectés et les appareils domotiques intègrent des capteurs barométriques ne dépassant pas 2 mm² pour déterminer le positionnement par étage, les indicateurs climatiques intérieurs et les métriques de forme physique. Le BMP581 de Bosch Sensortec ne consomme que 1,3 µA à 1 Hz tout en maintenant une précision de ±30 Pa, illustrant l'étalon de faible consommation qu'attendent désormais les consommateurs.[2]
Déploiement rapide de l'automatisation industrielle et de l'Industrie 4.0
La numérisation des usines favorise l'intégration des capteurs de pression MEMS dans les vérins pneumatiques, la robotique et les tableaux de bord de maintenance prédictive. Les transducteurs sans fil LoRaWAN étendent la couverture aux actifs anciens en exploitation, permettant aux superviseurs de signaler les fuites ou les dérives avant qu'une interruption de service ne survienne. Les recherches du Fraunhofer confirment que les hybrides silicium-céramique restent stables au-delà de 350 °C, ouvrant des perspectives pour les applications pétrochimiques et de production d'énergie.[3]
Miniaturisation croissante dans les dispositifs médicaux
Les implants et les dispositifs portables s'appuient sur des cellules MEMS enrobées de parylène pour satisfaire à la norme de biocompatibilité ISO 10993. Le parylène VT4 réduit le biocrassage urinaire de 60 %, rendant feasibles les moniteurs vésicaux à long terme. Des algorithmes compensent la dérive jusqu'à ±1 mmHg sur des durées de vie de plusieurs années, soutenant les biomarqueurs numériques homologués par la FDA pour la gestion des maladies chroniques.
Analyse de l'impact des freins à la croissance*
| Frein à la croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Complexité d'intégration de multiples normes d'interface | −0.8% | Chaînes d'approvisionnement automobiles européennes fragmentées | Court terme (≤ 2 ans) |
| Érosion des prix due à l'intensification de la concurrence | −0.6% | Leadership par les coûts en Asie-Pacifique, répercussions mondiales | Moyen terme (2-4 ans) |
| Risques de la chaîne d'approvisionnement en matériaux avancés de liaison de plaquettes | −0.4% | Pôles de semi-conducteurs dans le monde entier | Court terme (≤ 2 ans) |
| Dérive d'étalonnage dans des conditions de fatigue à nombre de cycles élevé | −0.3% | Secteurs à haute fiabilité dans le monde entier | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité d'intégration de multiples normes d'interface
Les constructeurs automobiles font face à des bus I²C, SPI, SENT et I³C mixtes au sein d'un même ECU (unité de contrôle électronique), ce qui oblige à allouer des ressources supplémentaires au microcontrôleur et prolonge les cycles de validation jusqu'à 12 mois. Chaque protocole exige également une documentation distincte en matière de cybersécurité et de sécurité fonctionnelle, ce qui pèse sur les budgets d'ingénierie et retarde les lancements de plateformes.
Érosion des prix due à l'intensification de la concurrence
Les fabs de 300 mm subventionnées en Asie de l'Est font augmenter la production de plaquettes et diminuer les prix de vente moyens unitaires. Les grands acteurs établis survivent grâce à l'économie d'échelle, mais les plus petites entreprises fabless voient leurs marges se comprimer à mesure que les prix catalogue baissent plus vite que les réductions de coûts. L'innovation continue dans le contrôle des procédés et la miniaturisation des boîtiers devient indispensable pour maintenir la rentabilité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
l'intégration automobile ancre les revenus à court termeLa taille du marché des capteurs de pression MEMS pour le secteur automobile a atteint 1,02 milliard USD en 2025, représentant une part de 38,25 %, portée par les TPMS (systèmes de surveillance de la pression des pneumatiques), les diagnostics des conduites de frein et les boucles thermiques pour véhicules électriques. Les équipementiers demandent désormais des capteurs dotés de routines d'autotest et d'une capacité de mise à jour du micrologiciel à distance, améliorant l'analyse de la maintenance de flotte. La part de marché des capteurs de pression MEMS pour les dispositifs médicaux reste plus faible en 2025 mais affiche une perspective de CAGR de 6,07 %, portée par les moniteurs continus de glucose et les plateformes cardiovasculaires implantables qui nécessitent des facteurs de forme inférieurs au millimètre.
L'automatisation industrielle utilise des nœuds de pression compatibles LoRa pour réduire les coûts de maintenance de 30 %, tandis que les programmes aérospatiaux nécessitent des unités durcies aux rayonnements pour les lanceurs. L'électronique grand public étend la détection barométrique aux casques de réalité augmentée, visant une précision d'altitude de ±0,5 m en intérieur.

Par type :
la montée en puissance des cellules capacitives en siliciumLes éléments silicium-capacitifs ont représenté 52,96 % du chiffre d'affaires 2025, la taille du marché des capteurs de pression MEMS pour ce type étant projetée à un taux annuel de 7,57 %. Leur linéarité supérieure et leur dérive de −40 °C à 125 °C, inférieure à 0,05 %/°C, les rendent adaptés aux systèmes ADAS critiques pour la sécurité et aux équipements médicaux. Les puces piézorésistives restent privilégiées pour les ECU analogiques hérités en raison de leurs chaînes de signal simples, mais les fuites induites par la température limitent leur utilisation dans les environnements extrêmes. Les concepteurs utilisent les capteurs de pression piézorésistifs automobiles principalement dans trois domaines d'application, à savoir l'optimisation du moteur, le contrôle des émissions et l'amélioration de la sécurité.
L'adoption d'interposeurs à traversées de silicium permet l'empilement 3D des ASIC sous le diaphragme, réduisant ainsi la hauteur Z et améliorant l'immunité aux perturbations électromagnétiques. Des prototypes piézorésistifs en carbure de silicium supportent désormais des températures supérieures à 300 °C, ouvrant la voie à un déploiement futur dans les turbines à gaz et le forage en fond de puits.
Par technologie :
la détection absolue conserve son leadershipLes dispositifs à pression absolue représentaient 47,24 % de la valeur totale en 2025. Les smartphones, les altimètres et les systèmes à vide bénéficient de cavités de référence scellées qui découplent les mesures de l'air ambiant. Les capteurs différentiels connaissent la croissance la plus rapide à un CAGR de 7,18 % en raison de la demande en CVC (chauffage, ventilation et climatisation), ventilateurs et débitmètres. Les modèles gauge couvrent les moniteurs de liquide de frein où la compensation atmosphérique est suffisante.
L'étanchéification hermétique au niveau de la plaquette resserre la dérive de référence à moins de 20 ppm/°C, allongeant les intervalles d'étalonnage et réduisant le coût total de possession pour les exploitants de flottes. Les capteurs à définition logicielle capables de basculer entre les modes absolu et gauge attirent les intégrateurs qui cherchent à réutiliser leur conception sur plusieurs plateformes.
Par plage de pression :
la bande intermédiaire domine le volume, le bas de gamme affiche la plus forte croissanceLa catégorie 10 kPa-100 kPa représentait 55,15 % des expéditions globales de 2025, correspondant aux zones optimales barométriques et TPMS. Les capteurs inférieurs à 10 kPa, bien que ne représentant que 13,00 % des unités de 2025, affichent un CAGR de 7,34 % en raison de la demande en précision sous vide poussé des fabs de semi-conducteurs et des équipements de succion médicale. Les modèles supérieurs à 100 kPa servent les circuits hydrauliques et les boucles d'air de prélèvement aérospatiaux, avec des prix de vente moyens premium mais des volumes plus faibles.
Les procédés de gravure ionique réactive profonde (DRIE) et de silicium sur isolant (SOI) permettent désormais d'ajuster l'épaisseur du diaphragme jusqu'à 200 nm, produisant des capteurs sub-kPa haute résolution pour la météorologie par drone capables de résoudre des paliers d'altitude de 4 cm.
Analyse géographique
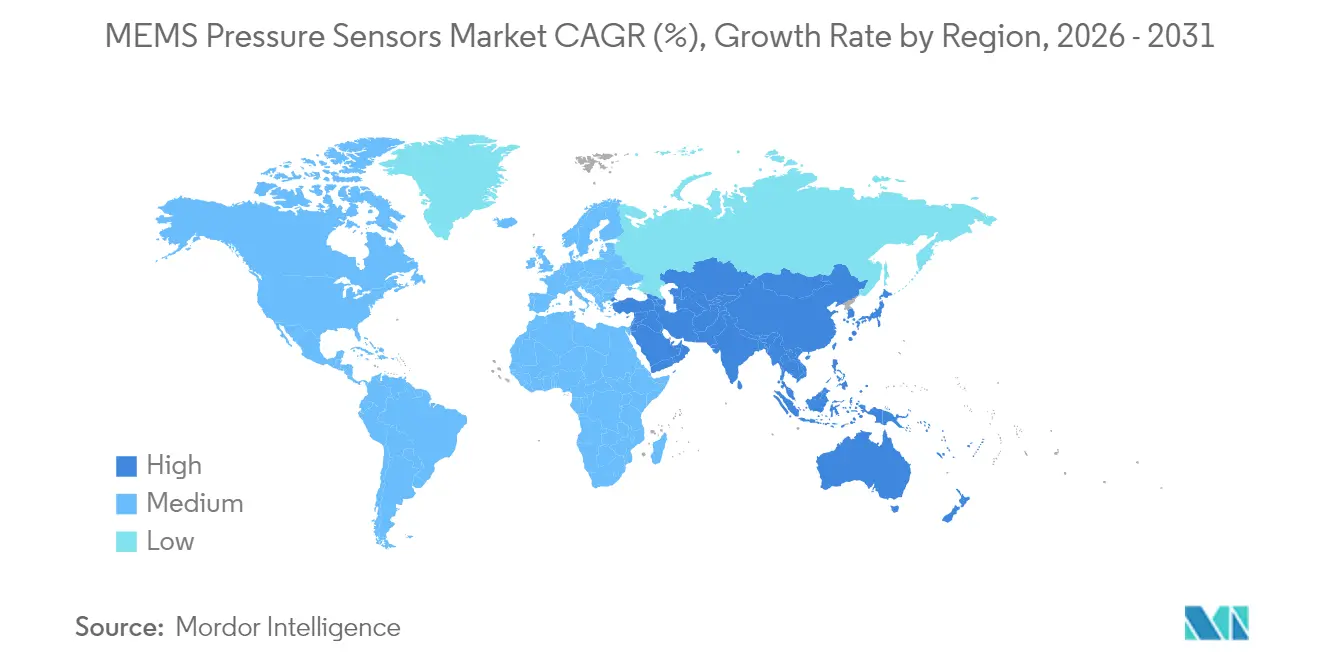
Marché des Capteurs de Pression MEMS en Asie-Pacifique
L'Asie-Pacifique a représenté 49,10 % des revenus de 2025 et est en passe d'enregistrer un CAGR de 6,56 % jusqu'en 2031. L'assemblage intensif de smartphones, l'expansion de la production de véhicules électriques et les incitations gouvernementales dans le secteur des semi-conducteurs soutiennent cette dynamique. La stratégie de localisation de la Chine oriente les capitaux vers les fabs nationaux, tandis que le Japon et la Corée du Sud affinent leur savoir-faire en matière de procédés front-end pour le packaging avancé.
Marché des Capteurs de Pression MEMS dans les Amériques et en EMEA
L'Amérique du Nord se classe en deuxième position ; les réglementations dans les secteurs de la défense, de l'aérospatiale et du médical favorisent les conceptions de capteurs à haute valeur ajoutée. Les subventions du CHIPS Act américain financent de nouvelles lignes MEMS de 300 mm, réduisant les risques d'approvisionnement pour les secteurs critiques. L'Europe reste stable, grâce au cœur automobile de l'Allemagne et à des réglementations environnementales strictes qui stimulent la modernisation des capteurs dans les machines industrielles. Le Moyen-Orient et l'Afrique enregistrent une adoption précoce dans les plateformes pétrolières et les usines de dessalement nécessitant des capteurs adaptés aux environnements difficiles, tandis que la croissance de l'Amérique du Sud est liée à la production automobile au Brésil et en Argentine. Les mandats régionaux spécifiques en matière de sécurité et de confidentialité des données compliquent parfois la réutilisation des conceptions transfrontalières, incitant les fournisseurs à localiser leurs piles de micrologiciels.
Paysage réglementaire
Les capteurs de pression MEMS utilisés dans l'automobile et d'autres systèmes critiques pour la sécurité sont façonnés par des régimes de sécurité fonctionnelle et de qualification de fiabilité. La norme ISO 26262 soutient le développement et la documentation orientés ASIL dans les plateformes véhicules, tandis que le cadre de qualification de l'Automotive Electronics Council (AEC-Q103-002 utilisé conjointement avec AEC-Q100 pour les circuits actifs) est largement appliqué aux dispositifs de pression MEMS, ajoutant du temps et des coûts à l'intégration des fournisseurs et renforçant les barrières à l'entrée pour les nouveaux entrants.
L'activité normative continue d'élargir sa couverture à travers les applications et les régions. En Chine, la norme GB/T 44531-2024 établit la classification, les exigences techniques et les méthodes d'essai pour les capteurs de pression MEMS de qualité automobile, obligeant les fournisseurs mondiaux à gérer des stratégies de double conformité pour les programmes des équipementiers multinationaux. Au niveau international, la CEI a élargi ses lignes directrices avec la norme IEC 60730-2-6:2025 pour les dispositifs automatiques de détection électrique de pression et la norme IEC 62047-4:2026 pour les spécifications génériques des dispositifs à semi-conducteurs MEMS, soutenant des pratiques de qualification et d'essai plus normalisées dans les cas d'usage grand public, industriels et automobiles. Aux États-Unis, les règles de sécurité de la NHTSA au titre de la FMVSS n° 138 pour les TPMS continuent d'ancrer la demande de base et les exigences de conformité pour les contenus de détection liés à la pression des pneus dans les véhicules légers.
Analyse de la chaîne de valeur
La chaîne de valeur des capteurs de pression MEMS couvre les matières premières en silicium et les intrants spécialisés (y compris les consommables de collage de wafers et les chimies de revêtement telles que le parylène), la fabrication front-end des MEMS, l'intégration ASIC, le packaging avancé, l'étalonnage et les tests, puis l'assemblage des modules et la distribution vers les circuits des équipementiers dans l'automobile, l'industrie, le médical, l'aérospatiale et l'électronique grand public. Un point de blocage structurel demeure le packaging et les tests : le packaging au niveau plaquette et au niveau zéro, l'étanchéité hermétique et l'étalonnage à haut débit sont intensifs en coûts et sensibles au rendement, faisant du savoir-faire OSAT et de packaging un déterminant clé de la marge brute et des délais de livraison.
Les empreintes de fabrication et d'assemblage sont réparties mondialement, l'Asie de l'Est étant centrale pour la fonderie, l'OSAT et l'assemblage des modules en aval, tandis que les exigences de précision plus élevée et d'usage final réglementé soutiennent des bases d'approvisionnement spécialisées dans des régions connues pour la production de capteurs de qualité médicale et d'ultra-haute précision. Les dynamiques concurrentielles favorisent de plus en plus les acteurs intégrés et les écosystèmes de partenaires étroitement gérés capables de livrer des puces MEMS, des ASIC et un étalonnage prêt pour le logiciel comme système unique, tandis que les modèles de fonderie en tant que service élargissent l'accès pour les challengers fabless. La consolidation des portefeuilles et des capacités remodèle également le contrôle de la chaîne, illustrée par l'achèvement par STMicroelectronics de son acquisition de 950 millions USD de l'activité de capteurs MEMS de NXP Semiconductors en janvier 2025, renforçant l'accès interne aux conceptions, au savoir-faire de procédé et aux programmes clients qui influencent les décisions d'approvisionnement à travers les niveaux en aval.
Paysage concurrentiel
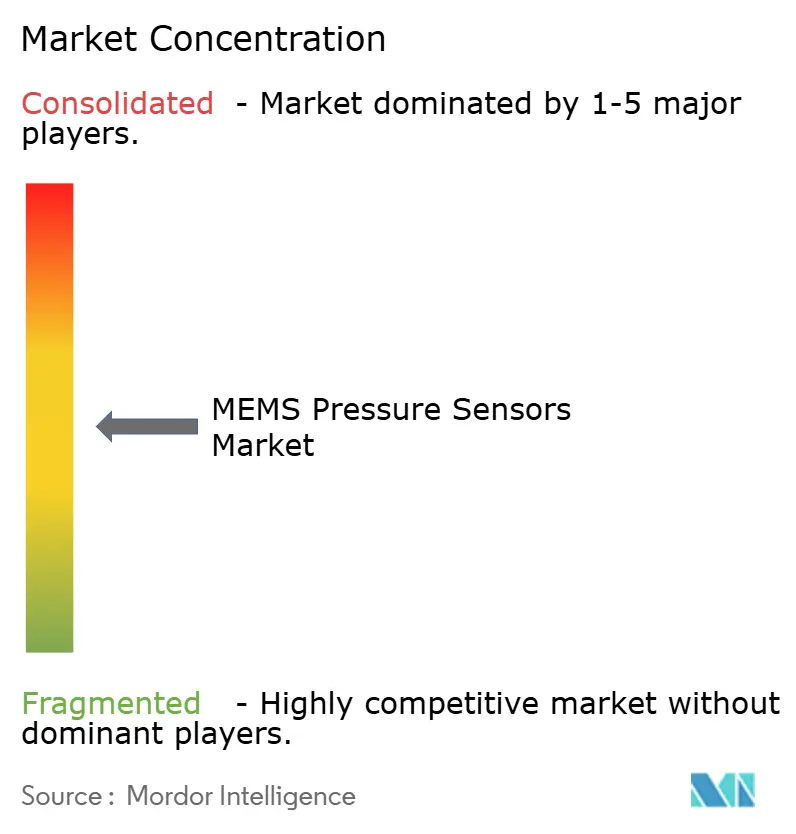
Le marché des capteurs de pression MEMS présente une concentration modérée. Bosch Sensortec, STMicroelectronics et TDK-InvenSense intègrent la conception, le front-end, le packaging et le logiciel, permettant des synergies de coûts. STMicroelectronics a renforcé son portefeuille par l'acquisition pour 950 millions USD de l'activité MEMS de NXP Semiconductors, sécurisant des positions dans les secteurs automobile et industriel. Des leaders de la fonderie en tant que service tels que Silex Microsystems ouvrent des lignes de 300 mm aux challengers fabless, diversifiant l'offre tout en intensifiant la concurrence sur les prix.
Les thèmes stratégiques de R&D comprennent les ASIC ultra-basse consommation, les diaphragmes encapsulés en parylène pour milieux aqueux et les bibliothèques d'apprentissage automatique intégrées qui convertissent les formes d'onde de pression en diagnostics exploitables. La profondeur de la propriété intellectuelle autour de la liaison de plaquettes et de l'étanchéification hermétique reste un obstacle décisif pour les nouveaux entrants.
Des acteurs de niche explorent les puces en carbure de silicium pour des environnements à 500 °C, tandis que des consortiums académiques étudient les diaphragmes en graphène pour une résolution inférieure à 100 Pa. L'érosion des prix persiste dans les composants barométriques de commodité, mais les secteurs aérospatial et médical maintiennent des prix premium grâce aux exigences de performance et de certification.
Leaders du secteur des capteurs de pression MEMS
-
Robert Bosch GmbH (Bosch Sensortec)
-
STMicroelectronics N.V.
-
Murata Manufacturing Co., Ltd.
-
Infineon Technologies AG
-
Honeywell International Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Capteurs de Pression MEMS Entreprises couvertes dans ce rapport
- Robert Bosch GmbH (Bosch Sensortec)
- STMicroelectronics N.V.
- Murata Manufacturing Co., Ltd.
- Infineon Technologies AG
- Honeywell International Inc.
- Sensata Technologies, Inc.
- Amphenol Advanced Sensors (Amphenol Corporation)
- Omron Corporation
- Alps Alpine Co., Ltd.
- Goertek Inc.
- TE Connectivity Ltd.
- NXP Semiconductors N.V.
- InvenSense Inc. (TDK Corporation)
- ROHM Co., Ltd.
- Melexis NV
- Texas Instruments Incorporated
- First Sensor AG (TE Connectivity)
- SiTime Corporation
- MEMSensing Microsystems Co., Ltd.
Opportunités de marché et perspectives d'avenir
La régionalisation des capacités de fabrication MEMS et la conversion d'usines existantes en lignes compatibles MEMS ouvrent un espace d'approvisionnement vacant pour les clients automobiles, industriels, aérospatiaux et médicaux qui recherchent des chaînes d'approvisionnement plus courtes et plus résilientes. En juillet 2026, Silex Microsystems a signé un accord définitif pour acquérir une usine 8 pouces à Mountain Top, en Pennsylvanie, auprès d'onsemi pour 40 millions USD, avec une estimation totale de dépenses d'investissement de conversion d'environ 1,6 milliard SEK, signalant de nouvelles options de fabrication MEMS basées aux États-Unis pour les programmes de capteurs de pression. En parallèle, Rogue Valley Microdevices a annoncé une capacité élargie en 2026 à Palm Bay, en Floride, se positionnant comme une fonderie MEMS pure player américaine avec une fabrication de plaquettes de 200 mm et de 300 mm, soutenant des parcours du prototypage au volume pour les concepteurs de capteurs de pression qui s'appuyaient auparavant plus fortement sur une capacité délocalisée.
Un autre domaine d'opportunité se concentre sur la détection de pression industrielle et médicale à plus forte valeur, où les clients paient pour la stabilité, la robustesse du packaging et le traitement intégré plutôt que pour une puce de base. En juin 2026, Teledyne MEMS a annoncé une expansion de 20 millions USD de son site d'Edmonton pour ajouter des équipements de traitement des plaquettes et de l'automatisation destinés à la production MEMS industrielle et médicale, reflétant un investissement actif dans ces segments à plus haute spécification. Du côté produit, les fournisseurs poussent l'intelligence plus près de l'élément de détection pour l'automatisation d'usines et de bâtiments. En 2026, STMicroelectronics a mis en avant des capteurs de pression industriels tels que ILPS22QS et ILPS28QSW dotés d'un traitement embarqué (y compris le positionnement ISPU) pour la surveillance d'état et la maintenance prédictive, créant une marge de manœuvre pour des conceptions différenciées qui réduisent la charge du MCU externe et simplifient la certification et l'intégration des sous-systèmes.
Développements industriels récents dans Marché des Capteurs de Pression MEMS
- Juillet 2026 : Silex Microsystems a signé un accord définitif pour acquérir une usine de semi-conducteurs 8 pouces à Mountain Top, en Pennsylvanie, auprès d'onsemi pour 40 millions USD afin d'établir une capacité de fabrication MEMS aux États-Unis. Cette démarche élargit les options d'approvisionnement régional pour les chaînes d'approvisionnement de capteurs de pression MEMS et souligne l'ampleur de l'investissement requis pour la conversion de l'usine, avec des dépenses d'investissement totales pour la transition estimées à environ 1,6 milliard SEK.
- Septembre 2025 : Silex Microsystems a achevé la première phase de construction de son extension de fabrication MEMS 300 mm à Järfälla, en Suède, dans le cadre d'un programme d'investissement de 200 millions USD. La capacité supplémentaire de 300 mm soutient un rendement plus élevé et des coûts unitaires plus faibles pour les clients de capteurs de pression tout en renforçant l'Europe comme un nœud significatif pour les services de fonderie MEMS avancés.
- Janvier 2025 : STMicroelectronics a achevé son acquisition de 950 millions USD de l'activité de capteurs MEMS de NXP Semiconductors. L'intégration d'actifs supplémentaires de capteurs MEMS et de relations clients a renforcé la position de STMicroelectronics dans les programmes de détection automobile et industrielle, y compris des plateformes adjacentes aux capteurs de pression qui partagent des feuilles de route de procédé et de packaging.
Marché des Capteurs de Pression MEMS Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Ce marché est défini comme le chiffre d'affaires généré par les capteurs de pression à base de MEMS qui mesurent la pression dans les dispositifs et équipements ; il est suivi en USD à travers l'adoption par les utilisateurs finaux et la demande d'expédition dans les principales régions.
Exclusions du périmètre : le dimensionnement exclut les capteurs de pression non MEMS, et évite également de comptabiliser la valeur d'intégration en aval telle que les unités de contrôle, les boîtiers et les modules complets au-delà du capteur lui-même.
Aperçu de la Segmentation
- Par application
- Médical
- Automobile
- Industriel
- Aérospatiale et défense
- Électronique grand public
- Par type
- Piézorésistif en silicium
- Capacitif en silicium
- Par technologie
- Gauge
- Absolu
- Différentiel
- Par plage de pression
- Inférieure à 10 kPa
- 10 kPa – 100 kPa
- Supérieure à 100 kPa
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire est utilisée pour construire la structure initiale du modèle et ancrer des hypothèses pouvant être vérifiées de manière cohérente d'une année sur l'autre. Nous nous référons généralement à des sources publiques telles que les données commerciales du Bureau du recensement des États-Unis et de l'USITC, UN Comtrade, les statistiques industrielles de l'OCDE et les séries macroéconomiques de la Banque mondiale, qui aident à expliquer l'évolution de la production électronique et des flux transfrontaliers.
Pour maintenir une perspective MEMS réaliste, nous consultons également les publications du secteur de l'électronique et des semi-conducteurs telles que les rapports annuels, les présentations aux investisseurs et les notes techniques, et nous analysons les sources normatives et réglementaires telles que la documentation ISO et les orientations publiques de la FDA lorsqu'elles affectent les délais de conception et de qualification. Si nécessaire, des abonnements payants pour les données financières et le renseignement sur les entreprises, les bases de données de brevets et les enregistrements d'importation et d'exportation au niveau des expéditions sont utilisés pour recouper les fourchettes de chiffre d'affaires, les domaines technologiques prioritaires et les signaux de la chaîne d'approvisionnement. Les sources répertoriées ici ne sont pas exhaustives, et de nombreuses autres références publiques ont été examinées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour valider ce que la recherche documentaire ne peut pas montrer clairement, notamment les mouvements de prix, les changements de mix par application et le calendrier de conversion des gains de conception en volumes. Nous avons échangé avec un panel de participants à l'écosystème des capteurs tels que les fabricants de composants, les partenaires d'encapsulation, les distributeurs et les équipes d'ingénierie ou d'approvisionnement chez les utilisateurs finaux ; les contributions ont été équilibrées entre l'APAC, l'EMEA et les Amériques afin d'éviter une vision centrée sur une seule région.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 13 % | APAC : 47 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 34 % |
| Acteurs de moindre envergure : 14 % | Managers : 48 % | Amériques : 19 % |
Dimensionnement du Marché et Prévisions
Pour le dimensionnement, la construction principale utilise une approche descendante dans laquelle la production électronique, les volumes unitaires des marchés finaux et les taux d'adoption sont traduits en un bassin de demande pour la détection de pression MEMS, puis convertis en valeur à l'aide de prix mixtes. Une fois cette structure en place, les totaux sont vérifiés à l'aide d'approximations ascendantes sélectives telles que le prix de vente moyen échantillonné multiplié par les volumes d'expédition estimés pour les cas d'usage clés, ainsi qu'un agrégat léger des fournisseurs et des canaux pour détecter si une région semble hors norme.
Parmi les données pratiques importantes dans ce marché figurent la production de véhicules et les principaux points de mesure de pression, les tendances d'expédition de dispositifs médicaux pour les cas d'usage de surveillance et à usage unique, l'activité d'automatisation industrielle qui tire la demande de détection stable, les cycles unitaires des appareils grand public et le mix entre capteurs manométriques, absolus et différentiels dans la mesure où il affecte la tarification. Les délais d'encapsulation et de qualification sont également surveillés car ils influencent le moment où le chiffre d'affaires se matérialise, et pas seulement l'existence d'une conception.
Les prévisions sont réalisées à l'aide d'une régression multivariée, où la courbe prospective est liée à des facteurs tels que les perspectives unitaires des marchés finaux, les tendances de fabrication régionales et la progression attendue du prix de vente moyen issue du consensus des entretiens. Lorsqu'un point de contrôle ascendant est absent pour une géographie plus petite ou une application de niche, l'écart est comblé à l'aide de taux de pénétration proxy et de fourchettes de prix tirés de régions adjacentes, puis réexaminé lors de la validation.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont validés par un ensemble de vérifications qui comparent la valeur modélisée à des signaux indépendants tels que les tendances unitaires des marchés finaux, la direction des flux commerciaux et les indicateurs de capacité ou d'investissement rapportés par la chaîne d'approvisionnement. Si une région ou une application évolue trop rapidement par rapport à ses facteurs, les hypothèses sont réexaminées et des appels de suivi sont déclenchés pour revérifier la logique d'adoption et de tarification.
Avant validation finale, le modèle passe par une révision interne en plusieurs étapes où la logique de calcul, les conversions de devises et l'alignement des années sont revérifiés, suivis d'une analyse finale des écarts par rapport aux valeurs de la mise à jour précédente. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements importants de la demande des marchés finaux ou des modifications substantielles de l'empreinte de fabrication. Juste avant la livraison, une nouvelle passe de révision est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Estimation du Marché des Capteurs de Pression MEMS de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les capteurs de pression MEMS peuvent sembler différentes même lorsqu'elles semblent porter sur le même produit, car les délimitations du périmètre et les repères temporels ne sont pas toujours alignés. Des différences apparaissent également lorsque les entreprises s'appuient sur des signaux de demande différents, appliquent des courbes de prix différentes ou convertissent les devises à des moments différents.
Les principaux facteurs d'écart dans ce marché sont généralement liés à la question de savoir si l'estimation ne comptabilise que les capteurs de pression MEMS discrets ou inclut également des modules et des technologies de pression adjacentes, à la manière dont le mix manométrique, absolu et différentiel est traité, et si les volumes automobiles et grand public sont modélisés avec des hypothèses unitaires conservatrices ou agressives. De plus, certains chiffres sont ancrés à 2025, tandis que d'autres sont exprimés pour 2026, ce qui peut créer un écart visible avant même que les différences méthodologiques soient prises en compte.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 2,82 milliards USD (2026) | |
| Éditeur de Recherche Sectorielle A | 2,70 milliards USD (2025) | Utilise une année de référence 2025 et une approche de répartition régionale plus large, ce qui peut différer d'une perspective basée sur 2026 lorsque la demande unitaire et les prix évoluent d'une année à l'autre. |
| Éditeur de Recherche Sectorielle B | 2,66 milliards USD (2025) | Ancre le dimensionnement à une année de base 2024 avec une estimation 2025 et peut appliquer des hypothèses de mix manométrique, absolu et différentiel différentes, ce qui modifie le prix de vente moyen mixte et la valeur totale. |
Le tableau montre une fourchette resserrée centrée autour du niveau médian de 2 milliards USD, et l'écart visible est largement dû à l'alignement des années plutôt qu'à une hypothèse radicalement différente. Dans le modèle de Mordor Intelligence, le chiffre d'affaires des capteurs de pression MEMS discrets est maintenu séparé de la valeur des modules en aval, et la taille 2026 est rattachée aux vérifications d'adoption et de tarification dans les principaux domaines d'application, ce qui contribue à maintenir l'estimation reproductible lors de l'actualisation des données.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des capteurs de pression MEMS en 2026 ?
La taille du marché des capteurs de pression MEMS a atteint 2,82 milliards USD en 2026, reflétant une adoption généralisée dans les véhicules, les dispositifs médicaux et les gadgets IoT.
Quelles sont les perspectives de croissance des capteurs de pression MEMS jusqu'en 2031 ?
Le chiffre d'affaires devrait passer à 3,74 milliards USD d'ici 2031, soit un CAGR de 5,77 % porté par l'électrification automobile et le développement des dispositifs médicaux portables.
Quel domaine d'application affiche la plus forte dynamique ?
Les dispositifs médicaux affichent le CAGR prévisionnel le plus élevé à 6,07 % grâce aux moniteurs continus de glucose, aux implants et aux thérapeutiques numériques.
Pourquoi les capteurs capacitifs en silicium gagnent-ils des parts de marché ?
Les conceptions capacitives offrent une linéarité pleine échelle supérieure à 0,1 % et une dérive thermique réduite, soutenant les cas d'usage ADAS exigeants et les applications implantables.
Quelle région domine les expéditions mondiales ?
L'Asie-Pacifique représente 49,10 % des revenus de 2025, soutenue par les pôles d'assemblage d'électronique grand public et le développement de la production de véhicules.
Quelle est l'intensité de la pression sur les prix dans les segments de commodité ?
L'érosion des prix persiste à mesure que les fabs de 300 mm d'Asie de l'Est augmentent leur production, contraignant les acteurs établis à se différencier par la performance et les fonctionnalités logicielles.