
Taille et part de marché des microphones MEMS
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.54 Milliards de dollars |
| Taille du Marché (2031) | 3.49 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.61 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des microphones MEMS par Mordor Intelligence
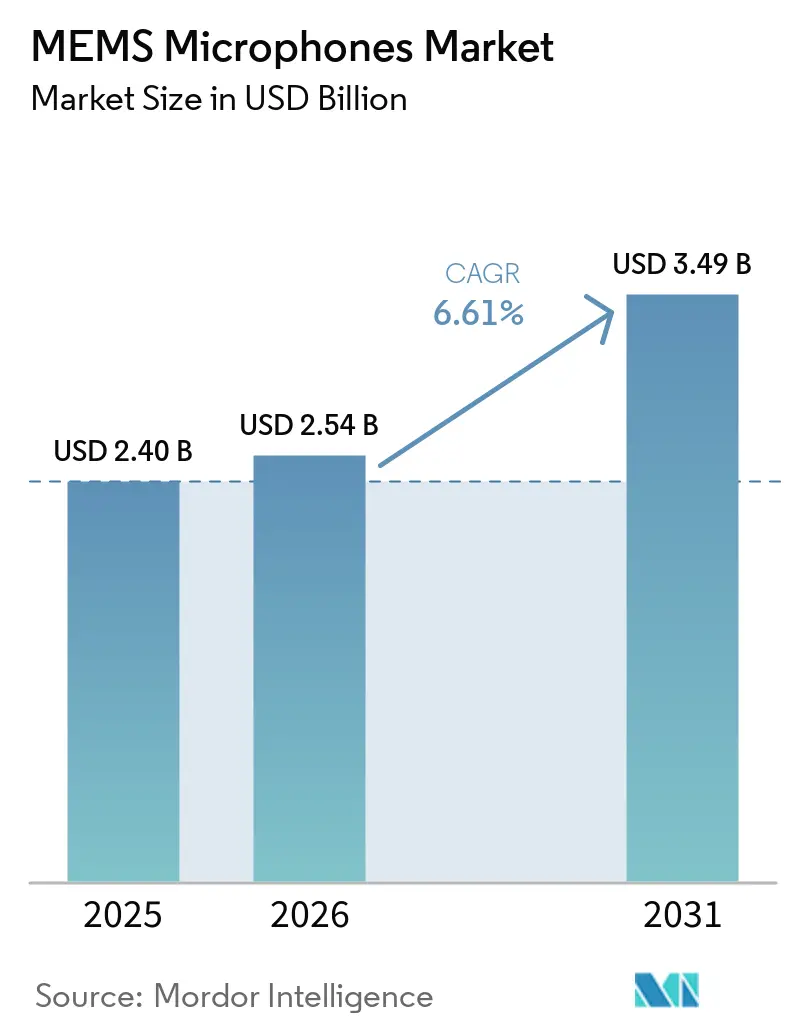
La taille du marché des microphones MEMS devrait passer de 2,40 milliards USD en 2025 à 2,54 milliards USD en 2026, et est prévue pour atteindre 3,49 milliards USD d'ici 2031, à un TCAC de 6,61 % sur la période 2026-2031. Cette expansion reflète la demande croissante de capture audio haute fidélité dans les appareils à commande vocale, les habitacles de véhicules et les aides auditives, où les microphones électret traditionnels ne répondent plus aux exigences de miniaturisation et de performance. Les fabricants accélèrent les innovations en matière de conceptions à rapport signal/bruit (SNR) élevé, de conditionnement au niveau de la tranche et de traitement numérique du signal intégré pour prendre en charge des fonctionnalités telles que l'audio spatial, la formation de faisceaux et l'inférence d'IA en périphérie. La croissance est également portée par les impératifs réglementaires en matière de surveillance du conducteur en habitacle, l'adoption rapide des écouteurs sans fil véritables et les déploiements d'infrastructures intelligentes reposant sur la détection acoustique distribuée. Les stratégies concurrentielles favorisent de plus en plus l'intégration verticale, la spécialisation des portefeuilles et les cessions stratégiques qui affûtent la concentration sur des niches premium ou spécifiques à certaines applications, tout en répondant à la pression tarifaire dans les segments grand public banalisés.
Points clés du rapport
- Par plage de SNR, le niveau SNR 60-65 dB a capté 45,12 % de la part de marché des microphones MEMS en 2025, tandis que le niveau SNR supérieur à 65 dB devrait afficher le TCAC le plus rapide de 7,55 % jusqu'en 2031.
- Par type de signal, les microphones numériques ont représenté 67,55 % de la taille du marché des microphones MEMS en 2025 et devraient enregistrer un TCAC de 7,82 % jusqu'en 2031.
- Par application, les aides auditives ont représenté 49,10 % de la taille du marché des microphones MEMS en 2025, tandis que les applications automobiles devraient se développer à un TCAC de 6,62 % jusqu'en 2031.
- Par technologie, les conceptions capacitives ont détenu 62,60 % de la taille du marché des microphones MEMS en 2025 ; les conceptions piézoélectriques devraient croître à un TCAC de 7,95 % sur la même période.
- Par type de boîtier, les dispositifs à port inférieur ont dominé avec une part de 54,20 % de la taille du marché des microphones MEMS en 2025, tandis que les dispositifs à port supérieur devraient progresser à un TCAC de 7,90 % jusqu'en 2031.
- Par zone géographique, la région Asie-Pacifique a dominé le marché des microphones MEMS avec une part de 46,90 % en 2025, et le Moyen-Orient devrait afficher le TCAC le plus élevé de 6,65 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des microphones MEMS
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prolifération des appareils intelligents dotés d'assistants vocaux | +1.8% | Mondial avec concentration en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption croissante des microphones MEMS dans les écouteurs sans fil véritables stéréo | +1.5% | Mondial, porté par la fabrication en Asie-Pacifique et la consommation en Amérique du Nord | Court terme (≤ 2 ans) |
| Demande croissante d'audio haute fidélité dans les smartphones | +1.2% | Asie-Pacifique au cœur, avec débordement vers l'Europe et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Intégration des microphones MEMS dans les infrastructures intelligentes pour la détection acoustique | +0.9% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Adoption des systèmes de suppression du bruit en habitacle automobile | +0.7% | Mondial avec adoption précoce en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Incitation réglementaire à la surveillance du conducteur en habitacle | +0.3% | Europe et Amérique du Nord, suivies par l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prolifération des appareils intelligents dotés d'assistants vocaux
Les expéditions mondiales d'enceintes intelligentes ont dépassé 150 millions d'unités en 2024, et les exigences de capture vocale longue portée favorisent le passage aux réseaux de plusieurs microphones capables d'offrir une performance de RSB supérieure à 65 dB.[1]Consumer Technology Association, "Analyse du marché des enceintes intelligentes 2024," cta.tech Les fabricants d'appareils intègrent désormais la détection de mot-clé d'activation et la formation de faisceau directement dans les boîtiers de microphones afin de préserver la puissance du système et de réduire la latence. Une réponse de phase cohérente entre les réseaux est essentielle pour les algorithmes de détermination de la direction d'arrivée qui sous-tendent les interfaces en langage naturel. Les microphones à RSB élevé minimisent également les faux déclenchements, améliorant l'expérience utilisateur et favorisant l'adoption dans les écrans intelligents, les appareils électroménagers et les équipements de collaboration en entreprise.
Adoption croissante des microphones MEMS dans les écouteurs sans fil véritables stéréo
Les expéditions d'écouteurs sans fil ont dépassé 800 millions d'unités en 2025, chaque paire intégrant généralement deux à quatre microphones MEMS pour une suppression du bruit améliorée et une meilleure clarté des appels.[2]International Data Corporation, "Prévisions mondiales du marché des objets connectables 2025," idc.com Le packaging au niveau de la tranche réduit l'empreinte de 40 %, permettant des facteurs de forme plus élancés sans compromettre l'autonomie de la batterie. Les écouteurs haut de gamme intègrent de plus en plus des fonctionnalités d'audio spatial et de suivi de la tête, qui nécessitent des paires de microphones soigneusement appariées pour un rendu précis. Le courant de veille est tombé en dessous de 10 µA, prolongeant le temps d'écoute et prenant en charge la capture vocale à fréquence de rafraîchissement plus élevée pour les alertes de sécurité et le coaching sportif.
Demande croissante d'audio haute fidélité dans les smartphones
Les fabricants de smartphones (OEM) différencient leurs modèles phares grâce à la capture vidéo cinématique et la diffusion en continu immersive. Jusqu'à six microphones MEMS par terminal permettent le zoom audio, la suppression du bruit du vent et l'enregistrement spatial.[3]Institut des ingénieurs électriciens et électroniciens, "Conception et applications des microphones MEMS," ieeexplore.ieee.org La faible distorsion de phase et la large plage dynamique garantissent la compatibilité avec les algorithmes d'apprentissage automatique embarqués utilisés en vidéographie computationnelle. L'orientation vers des fonctionnalités centrées sur les créateurs augmente la valeur de conception pour les microphones haute performance, en compensant l'érosion du prix de vente moyen (PVM) dans les gammes grand public.
Intégration des microphones MEMS dans les infrastructures intelligentes pour la détection acoustique
Les projets de villes intelligentes déploient des réseaux de microphones distribués pour surveiller la pollution sonore, détecter les incidents de circulation et améliorer la sécurité publique. L'informatique en périphérie intégrée dans les modules de microphones classe les événements sonores localement, réduisant ainsi la bande passante et répondant aux préoccupations en matière de confidentialité. Les unités extérieures nécessitent des revêtements conformes et un fonctionnement en température étendue de -40 °C à +85 °C, ce qui incite les fournisseurs à développer des variantes robustifiées. Des architectures similaires émergent dans les environnements industriels pour la maintenance prédictive, où les signatures acoustiques signalent l'usure des roulements et les anomalies de fuite d'air bien avant une défaillance catastrophique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Baisse continue des prix de vente moyens | -1.4% | Mondial, plus prononcée dans la fabrication en Asie-Pacifique | Court terme (≤ 2 ans) |
| Limitations techniques dans les environnements acoustiques extrêmes | -0.8% | Mondial, avec des défis spécifiques dans les applications automobiles et industrielles | Moyen terme (2-4 ans) |
| Concentration de la chaîne d'approvisionnement en Asie du Sud-Est générant un risque géopolitique | -0.6% | Impact mondial provenant de la concentration en Asie-Pacifique | Long terme (≥ 4 ans) |
| Défis croissants liés aux interférences électromagnétiques dans les appareils connectables à haute densité | -0.4% | Mondial, concentré dans l'électronique grand public et les appareils connectables | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Baisse continue des prix de vente moyens
STMicroelectronics a signalé une baisse de 8 % du PVM pour son segment Analogique, MEMS et Capteurs en 2024, soulignant la pression tarifaire soutenue dans les canaux grand public à volume élevé. Les unités de fabrication à grande échelle en Asie-Pacifique soutiennent des structures de coûts agressives que les concurrents plus petits peinent à égaler, ce qui incite à la consolidation et à la rationalisation des capacités. Bien que le traitement numérique du signal intégré puisse améliorer les marges, les dépenses de développement et les délais concurrentiels de mise sur le marché limitent une adoption généralisée. La banalisation dans les smartphones d'entrée de gamme et les gadgets IoT restreint l'adressable du marché haut de gamme, tempérant la croissance globale des revenus malgré la hausse des expéditions en volume.
Limitations techniques dans les environnements acoustiques extrêmes
Les membranes MEMS risquent d'être endommagées au-dessus de 130 dB SPL, ce qui limite leur déploiement à proximité des turbines à réaction, des machines lourdes ou des systèmes de haut-parleurs de concerts en direct. L'électronique automobile soumet les microphones à des variations rapides de température et à de fortes vibrations, nécessitant un packaging hermétique coûteux qui alourdit la nomenclature des matières. En dessous de 100 Hz, les architectures capacitives présentent une sensibilité réduite, ce qui limite leur utilisation dans l'audio professionnel à forte composante basse. Une protection électromagnétique supplémentaire est souvent requise dans les appareils connectables à haute densité, annulant les gains d'espace obtenus grâce à la miniaturisation et augmentant la complexité de l'assemblage.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par plage de RSB : l'audio haut de gamme favorise l'adoption haute performance
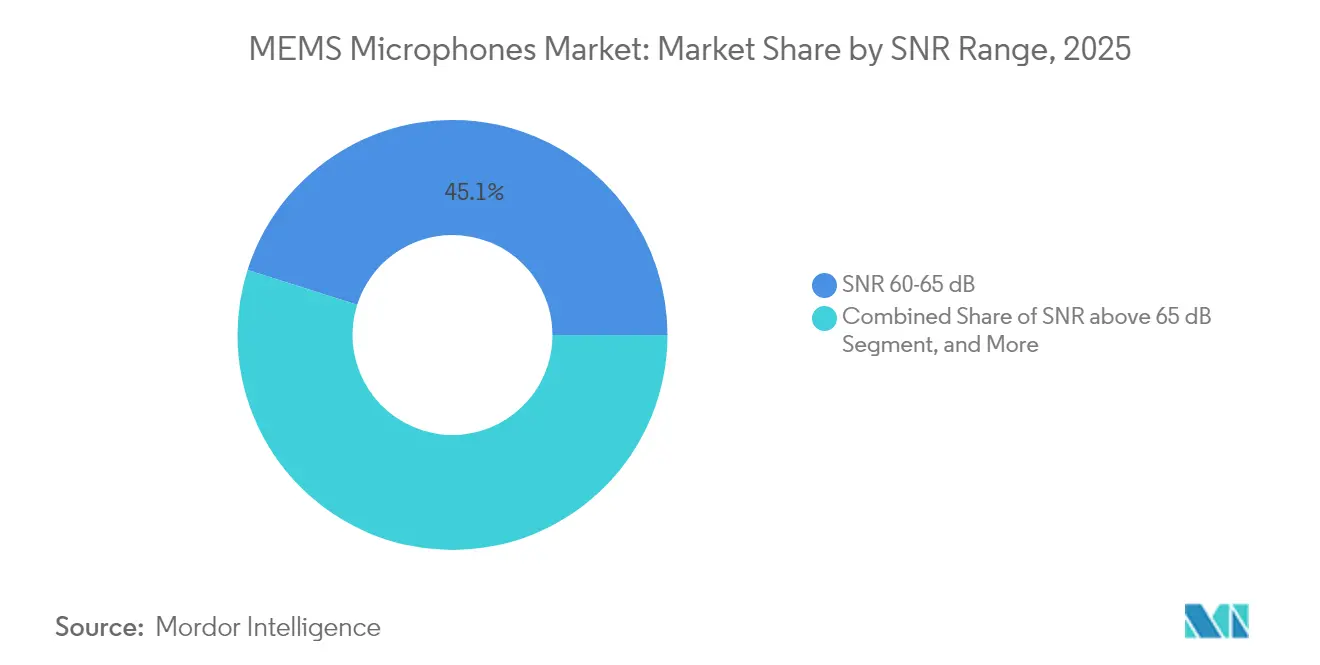
Le niveau RSB 60-65 dB représentait 45,12 % du marché des microphones MEMS en 2025, soutenant les smartphones grand public, les tablettes et les enceintes intelligentes. Le niveau RSB premium >65 dB devrait se développer à un TCAC de 7,55 %, porté par la demande des habitacles de conduite autonome, des réseaux de formation de faisceau par IA et de la création de contenu professionnel, qui nécessitent un bruit propre plus faible. Les appareils à RSB élevé prennent en charge le zoom audio et la reconnaissance vocale robuste au bruit, favorisant la différenciation dans l'électronique grand public haut de gamme.
Les plateformes automobiles amplifient la demande car les algorithmes de surveillance des occupants doivent isoler la voix du conducteur des bruits de route, de climatisation et de groupe motopropulseur. La norme AEC-Q103-003 exige que les microphones maintiennent leurs performances entre -40 °C et +125 °C, ce qui contraint les fournisseurs à optimiser les matériaux et le soulagement des contraintes dans les boîtiers. La conformité permet d'obtenir des PVM plus élevés et d'ancrer les fournisseurs dans des cycles de conception de véhicules pluriannuels, couvrant partiellement les fluctuations de la demande grand public.


Par type de signal : l'intégration numérique accélère l'optimisation des systèmes
Les variantes numériques détenaient une part de 67,55 % en 2025 et devraient progresser à un TCAC de 7,82 % grâce au multiplexage temporel, au gain programmable et au filtrage sur puce qui simplifient la conception des circuits imprimés et améliorent l'immunité au bruit. L'élimination des convertisseurs analogique-numérique externes réduit le nombre de composants et libère de la surface de carte pour les antennes ou la capacité de la batterie. Les déploiements en réseau favorisent les sorties numériques car les horloges synchronisées réduisent le décalage temporel et améliorent la précision de la formation de faisceau.
Les appareils analogiques restent pertinents là où les processeurs hôtes disposent déjà de convertisseurs intégrés ou lorsque des boucles vocales à latence ultra-faible sont critiques. Certains nœuds IoT économiques conservent également des solutions analogiques ; cependant, la baisse du coût du silicium à signaux mixtes réduit l'écart. Les gammes de produits hybrides permettent aux fabricants de vendre à des clients en transition entre architectures, maintenant ainsi l'effet de levier sur les volumes.
Par application : les appareils auditifs en tête pendant que l'automobile accélère
Les appareils auditifs représentaient 49,10 % du marché des microphones MEMS en 2025, les facteurs de forme discrets et la suppression du bruit multi-microphones élevant les attentes de performance. La disponibilité en vente libre aux États-Unis élargit l'accès des consommateurs, et le vieillissement démographique en Europe et au Japon soutient une demande de base stable. Les appareils intègrent généralement trois microphones dans des boîtiers inférieurs à 4 cm³, nécessitant un packaging au niveau de la tranche, une réponse de phase appariée et un courant de veille ultra-faible pour prolonger l'autonomie de la batterie.
L'adoption automobile devrait afficher le TCAC le plus rapide à 6,62 % jusqu'en 2031. L'accent réglementaire croissant sur la vigilance du conducteur, la détection de la présence d'enfants et une interface homme-machine vocale claire élève les taux d'intégration de microphones par véhicule. Les systèmes de suppression du bruit en habitacle intègrent également des microphones en réseau près des appuie-têtes et des montants de porte, élargissant les opportunités unitaires au-delà des modules d'infodivertissement. Comme les cycles de conception peuvent dépasser cinq ans, la qualification précoce et la résilience de la chaîne d'approvisionnement sont des facteurs de différenciation clés.
Par technologie : la domination capacitive face au défi piézoélectrique
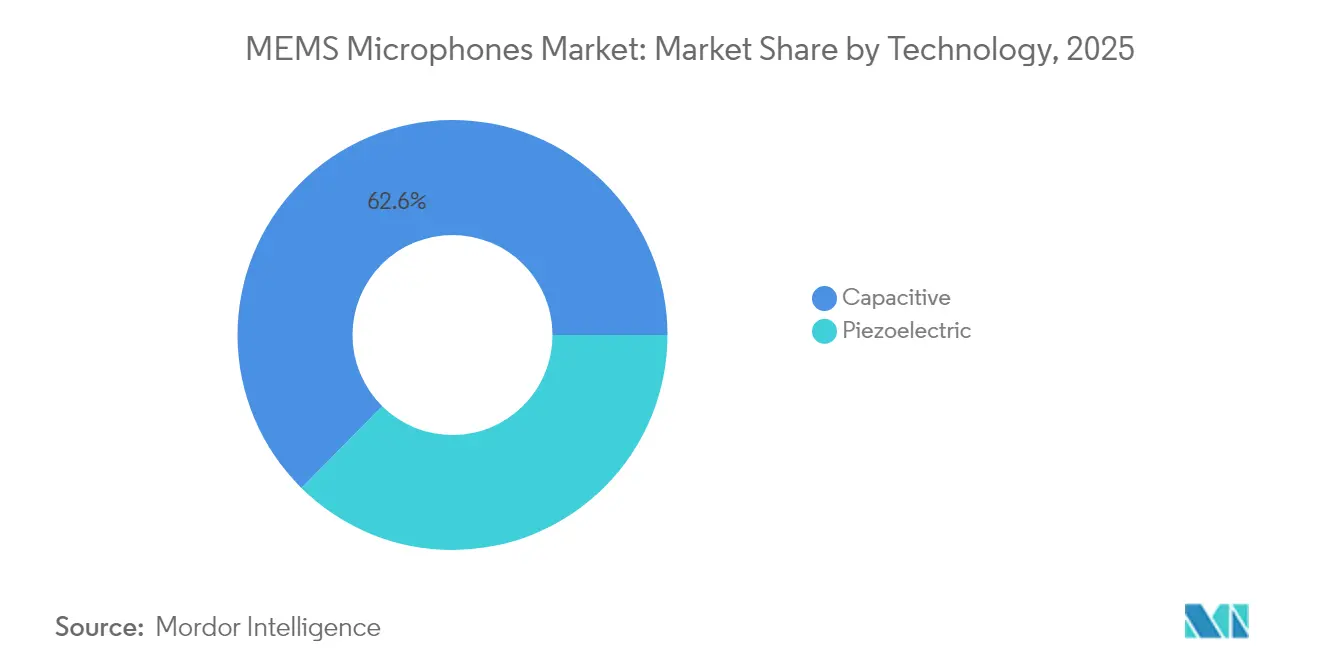
Les microphones capacitifs ont capté 62,60 % de part en 2025, grâce à des outils éprouvés et à la compatibilité lithographique avec les lignes CMOS grand public. Les unités de fabrication de plaquettes établies offrent des avantages en termes de coût et des performances prévisibles pour les volumes grand public. Cependant, les appareils piézoélectriques devraient croître à un TCAC de 7,95 % car ils tolèrent mieux les extrêmes de température, les vibrations et les champs électromagnétiques que leurs homologues capacitifs.
Les récentes avancées dans les films de nitrure d'aluminium dopé au scandium ont comblé l'écart de sensibilité, et l'absence de tension de polarisation réduit la puissance en veille. Les clients automobiles et industriels apprécient l'immunité intrinsèque aux décharges électrostatiques, ce qui simplifie la conception de protection contre les décharges électrostatiques (DES) et réduit le besoin de composants externes. À mesure que la production piézoélectrique sur plaquettes de 200 mm et 300 mm approche de la parité tarifaire avec le capacitif, l'adoption dans les appareils connectables et les nœuds d'infrastructure intelligente pourrait s'accélérer.
Par type de boîtier : l'innovation du port supérieur entraîne un changement de marché
Les conceptions à port inférieur détenaient une part de marché de 54,20 % en 2025, car les ingénieurs de produits grand public maîtrisaient bien les canaux acoustiques traversants. Elles facilitent la conception des joints d'étanchéité et protègent les membranes lors du montage en surface. Néanmoins, les boîtiers à port supérieur devraient croître à un TCAC de 7,90 %, car ils offrent une réponse en fréquence plus plate et une résonance acoustique plus faible. Les concepteurs ont la liberté de placer les microphones plus près des boîtiers des appareils, réduisant la longueur du tube et améliorant la capture des basses fréquences.
Les architectures à port supérieur au niveau de la tranche intègrent des filtres anti-poussière et des amortisseurs de résonance directement au-dessus de la membrane, réduisant la nomenclature des matières. Dans les écouteurs sans fil véritables, l'absence de trous traversants dans la carte permet des empilements de circuits imprimés plus minces, récupérant du volume interne pour les batteries. Les fabricants d'appareils auditifs utilisent cette configuration pour aligner l'orientation du port avec le conduit auditif externe, améliorant ainsi la directivité et l'intelligibilité de la parole dans les environnements bruyants.
Analyse géographique
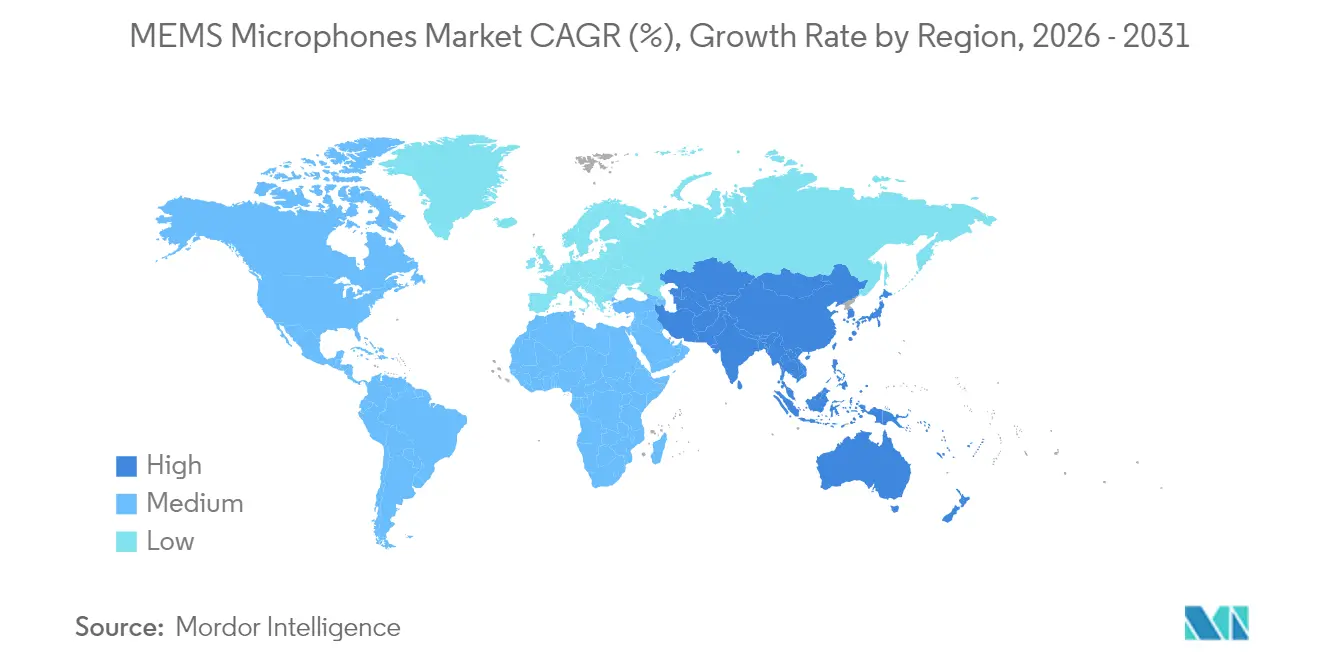
L'Asie-Pacifique a dominé le marché des microphones MEMS avec une part de 46,90 % en 2025. L'assemblage de smartphones en grand volume en Chine, en Corée du Sud et au Viêt Nam ancre la consommation régionale, tandis que les fonderies à Taïwan et à Singapour fournissent une échelle de fabrication frontale. Les incitations gouvernementales à la localisation des capteurs soutiennent les nouveaux entrants ; cependant, la dépendance excessive à la fabrication régionale pose des risques géopolitiques et logistiques. Les fournisseurs japonais se concentrent sur les composants de qualité automobile, en s'appuyant sur des relations durables avec les intégrateurs de systèmes de rang 1.
L'Amérique du Nord maintient une position forte dans les applications haut de gamme telles que les interfaces audio professionnelles et les systèmes avancés d'aide à la conduite. Les entreprises de plateformes de la Silicon Valley dictent les feuilles de route de performance pour les assistants vocaux et les casques de réalité augmentée et virtuelle, favorisant l'adoption précoce des fonctionnalités RSB élevé et traitement numérique du signal intégré. Les constructeurs automobiles américains intègrent des microphones MEMS dans la surveillance des habitacles et l'holographie acoustique, contribuant à une demande stable indépendante des cycles des smartphones.
L'Europe bénéficie de réglementations de sécurité strictes qui imposent l'installation de caméras de surveillance du conducteur et de capteurs audio dans les nouveaux véhicules. Les modernisations de l'IoT industriel en Allemagne et en Scandinavie intègrent des microphones MEMS pour la maintenance prédictive, générant une croissance modeste mais résiliente. Le Moyen-Orient enregistre le TCAC le plus rapide à 6,65 %, soutenu par des projets de villes intelligentes aux Émirats arabes unis et en Arabie saoudite qui déploient des nœuds acoustiques pour l'analyse du trafic et la sécurité. Le marché sud-américain reste naissant en raison de la volatilité macroéconomique, mais la demande croissante de remplacement de smartphones offre un potentiel à long terme.

Paysage réglementaire
La normalisation mondiale se renforce autour de la caractérisation et de la fiabilité des microphones MEMS, faisant passer la qualification de méthodes propres aux fournisseurs à des référentiels harmonisés. La Commission électrotechnique internationale (CEI) a publié la norme IEC 62047-50:2025 (avril 2025) pour définir les méthodes et conditions d'essai de performance des microphones capacitifs MEMS, incluant des procédures liées aux métriques de sensibilité et de bruit, ainsi que la norme IEC 62047-49:2025 (novembre 2025) pour normaliser les méthodes d'essai de fiabilité des structures MEMS piézoélectriques soumises à des contraintes de température et d'humidité. Les politiques commerciales et douanières influencent également le coût rendu et les décisions d'approvisionnement pour les composants de microphones qui se situent entre les classifications de semi-conducteurs et de produits audio finis.
En Inde, une décision de la Haute Cour de Delhi de novembre 2024 dans l'affaire Vivo Mobile India Pvt. Ltd. contre Customs Authority for Advance Rulings a traité les microphones MEMS comme des microphones relevant du CTH 8518 (au lieu de circuits intégrés relevant du CTH 8542), influençant le traitement douanier des pièces importées. Aux États-Unis, une mesure du Federal Register de janvier 2026 a exposé un plan en deux phases pour traiter les importations de semi-conducteurs, incluant un tarif immédiat de 25 % sur une catégorie restreinte de semi-conducteurs liés à l'IA et à la politique technologique, augmentant l'exposition de la chaîne d'approvisionnement pour les écosystèmes de microphones MEMS qui dépendent de flux transfrontaliers de semi-conducteurs.
Analyse de la chaîne de valeur
La chaîne de valeur des microphones MEMS commence par les matériaux spécialisés et les substrats de plaquettes, puis se poursuit avec la fabrication des transducteurs MEMS et le développement d'ASIC à signal mixte, suivis de l'encapsulation au niveau de la plaquette, de l'assemblage des modules, de la qualification et de la distribution vers les circuits OEM et de sous-traitance. Une approche de production courante utilise une architecture à deux puces qui associe une puce de transducteur MEMS (souvent capacitive, avec une adoption piézoélectrique croissante dans les usages robustes) à un ASIC pour l'amplification et le traitement du signal, permettant aux fournisseurs de se différencier par la performance en bruit, la consommation et l'interface (analogique ou numérique), tout en conservant des empreintes adaptées aux objets connectés portables, aux smartphones, aux appareils auditifs et aux cabines de véhicules.
La structure du secteur combine de plus en plus des fournisseurs intégrés verticalement avec des partenaires écosystémiques dans l'encapsulation avancée et l'activation de l'audio-IA. Syntiant a finalisé l'acquisition, pour 150 millions USD, de l'activité de microphones MEMS grand public de Knowles en janvier 2025, reflétant une tendance à regrouper les microphones MEMS avec des solutions audio d'IA embarquée plutôt que de vendre des composants autonomes. Les efforts de régionalisation remodèlent également les étapes en aval : Infineon Technologies et Kaynes Semicon ont signé un protocole d'accord en septembre 2025 pour établir la première usine de fabrication de microphones MEMS et de boîtiers de semi-conducteurs avancés en Inde, illustrant comment l'encapsulation et les tests finaux deviennent des leviers stratégiques pour réduire les délais, améliorer la résilience et gérer les risques tarifaires et logistiques.
Paysage concurrentiel
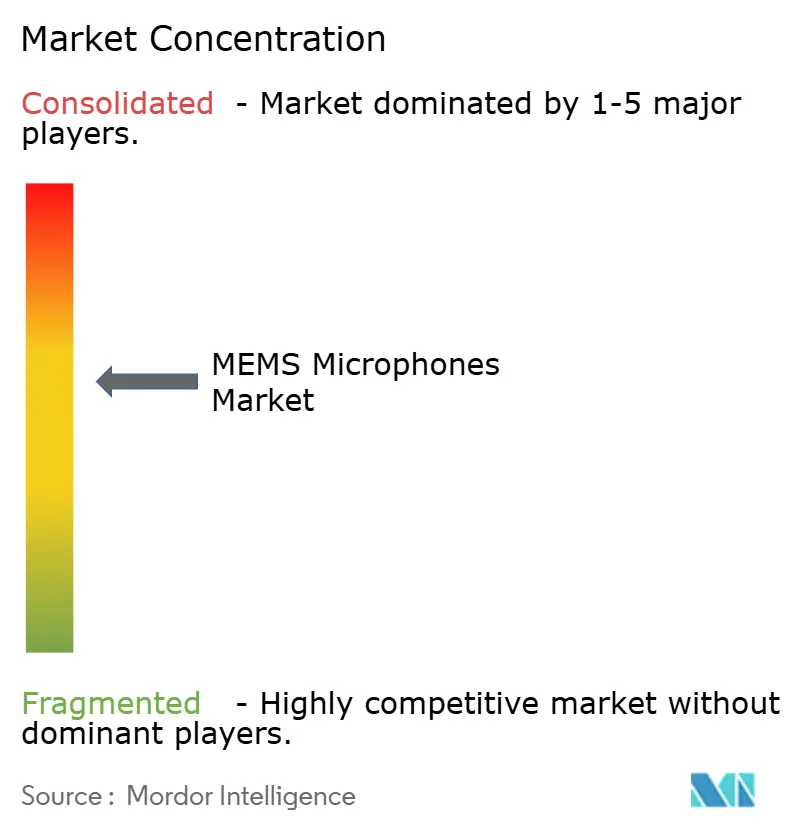
Le paysage est modérément concentré, les cinq premiers fournisseurs détenant collectivement environ 65 % de part. Knowles a cédé son unité grand public à Syntiant en décembre 2024 pour 150 millions USD, se recentrant sur les niches médicales et industrielles tandis que Syntiant accède à des chaînes d'approvisionnement matures pour les appareils connectables à volume élevé. STMicroelectronics s'est engagé à investir 75 millions USD pour étendre sa production de microphones MEMS de qualité automobile en Italie, ciblant la demande de surveillance en habitacle. TDK-InvenSense a lancé un microphone numérique à 70 dB de RSB répondant aux normes AEC-Q103-003, renforçant son portefeuille automobile.
Les dépôts de brevets dépassent 300 par an, avec un accent mis sur la topologie des membranes, le portage acoustique et les accélérateurs d'IA embarqués. Des start-ups telles que Vesper et MEMSensing poursuivent des conceptions piézoélectriques et à détection de mots-clés d'activation promettant une consommation d'énergie plus faible et une intelligence intégrée. Pendant ce temps, les leaders en volume réduisent les PVM grâce à la migration vers la lithographie avancée et l'utilisation de plaquettes de plus grand diamètre. Les priorités stratégiques équilibrent désormais l'efficacité des coûts avec des ensembles de fonctionnalités différenciés qui défendent les marges dans les segments haut de gamme.
Les fusions et acquisitions s'articulent autour de capacités complémentaires. L'acquisition en 2024 par Infineon d'une équipe de conception européenne accélère sa feuille de route piézoélectrique, tandis que la sortie ultra-basse consommation de Bosch Sensortec cible les nœuds IoT avec un PVM inférieur à 1 USD. La collaboration sectorielle avec les fabricants de smartphones (OEM) et les équipementiers automobiles de rang 1 façonne le rythme des produits, les conceptions de référence communes raccourcissant les cycles de qualification et verrouillant les gains de positions.
Leaders du secteur des microphones MEMS
-
Knowles Corporation
-
GoerTek Inc.
-
AAC Technologies Holdings Inc.
-
STMicroelectronics N.V.
-
Infineon Technologies AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace à court terme se trouve dans l'audio professionnel et destiné aux créateurs, où les microphones MEMS rivalisent en termes de performance de bruit de qualité studio, de répétabilité et de fabricabilité, des critères que les conceptions électret traditionnelles ont du mal à atteindre dans des facteurs de forme réduits. En avril 2026, Røde a présenté Sonaura, une technologie de microphone MEMS de qualité studio annoncée à 83 dB de rapport signal/bruit grâce à une collaboration technique avec Infineon Technologies, signe d'une productisation active et d'un attrait de marque allant au-delà des téléphones et des écouteurs. Cela ouvre des opportunités pour les fournisseurs capables d'offrir un appariement précis sur des réseaux multi-microphones, une faible distorsion et un couplage acoustique robuste pour les accessoires de caméra, les enregistreurs compacts et les points de terminaison de conférence.
Un autre domaine d'opportunité est le passage des microphones discrets aux modules de microphones intégrés qui combinent une capture à rapport signal/bruit élevé avec un traitement embarqué et des contraintes de fonctionnement en veille permanente. Les moteurs de demande visibles sur le marché, tels que les réseaux multi-microphones dans les smartphones haut de gamme et la tendance vers la classification en périphérie dans la détection acoustique des infrastructures intelligentes, créent de la place pour les fournisseurs capables de co-concevoir le MEMS et l'ASIC, l'encapsulation et des interfaces prêtes pour le micrologiciel. Parallèlement, les approches de transduction optique et hybride progressent vers la commercialisation et l'échelle industrielle : en mai 2026, sensiBel a annoncé un partenariat de chaîne d'approvisionnement à grand volume avec Silex Microsystems pour fabriquer son microphone MEMS optique, indiquant que les partenariats de fonderie et la préparation à la fabrication deviennent décisifs pour les nouveaux entrants visant des plafonds de performance au-delà des architectures capacitives conventionnelles.
Développements récents du secteur
- Janvier 2026 : GoerTek a présenté un capteur acoustique MEMS compact au CES 2026, doté d'une certification IP68 et d'une nouvelle architecture étanche. La conception vise les objets connectés portables et les appareils compacts où la résistance à l'eau et les profils fins déterminent le choix et l'encapsulation du microphone.
- Octobre 2025 : Knowles a introduit le microphone MEMS MM60 pour les appareils auditifs optimisés par l'IA lors du congrès EUHA à Nuremberg. Le produit positionne la performance et l'intégration du microphone autour des charges de travail liées à la santé auditive qui s'appuient sur des algorithmes embarqués pour l'amélioration de la parole et la gestion du bruit.
- Septembre 2024 : Knowles a signé un accord définitif pour vendre son activité de microphones MEMS grand public à Syntiant pour 150 millions USD. La transaction accélère le réalignement du portefeuille au sein de la base de fournisseurs et combine les frontaux acoustiques avec les feuilles de route de traitement d'IA embarquée.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les revenus générés par les microphones MEMS vendus en tant que composants et modules intégrés dans les appareils finaux, comptabilisés au moment où le microphone est expédié dans la chaîne d'approvisionnement des appareils. Les valeurs sont mesurées en USD et reflètent la demande dans les principaux secteurs consommateurs.
Exclusions du périmètre : exclut les technologies de microphones électret traditionnels et autres technologies de microphones non MEMS, ainsi que les ventes d'équipements autonomes de test et de mesure acoustique.
Aperçu de la segmentation
-
Par plage de RSB
- RSB <60 dB
- RSB 60-65 dB
- RSB >65 dB
-
Par type de signal
- Analogique
- Numérique
-
Par application
- Électronique grand public et accessoires
- Appareils auditifs
- Appareils connectables et dispositifs IoT
- Affichages montés sur la tête (RA, RV, RM)
- Automobile
- Autres applications
-
Par technologie
- Capacitif
- Piézoélectrique
-
Par type de boîtier
- Port supérieur
- Port inférieur
-
Par géographie
-
Amérique du Nord
- États-Unis
- Canada
- Mexique
-
Europe
- Allemagne
- Royaume-Uni
- France
- Russie
- Reste de l'Europe
-
Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
-
Moyen-Orient et Afrique
-
Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
-
Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
-
Moyen-Orient
-
Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
-
Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par l'élaboration de la cartographie du secteur, dans laquelle nous avons défini ce qui est comptabilisé comme microphone MEMS et la manière dont il transite des étapes de tranche et de conditionnement vers les appareils finaux. Des sources publiques ont été utilisées pour ancrer le contexte de la demande et l'orientation des volumes unitaires, telles que les données de la Commission américaine du commerce international, les statistiques commerciales UN Comtrade, les indicateurs de l'OCDE, les séries macroéconomiques de la Banque mondiale et les indicateurs de connectivité de l'Union internationale des télécommunications (UIT).
Pour rendre le modèle opérationnel, nous avons également examiné les dépôts de documents d'entreprises, les présentations aux investisseurs, les fiches produits et la couverture presse afin de comprendre les montées en cadence des expéditions, l'orientation des prix et les évolutions du mix applicatif, comme le passage aux réseaux multi-microphones dans les téléphones et les appareils intelligents. Les bases de données de brevets et les ensembles de données d'importation et d'exportation au niveau des expéditions ont été utilisés de manière sélective pour vérifier l'intensité technologique et les flux d'approvisionnement transfrontaliers. Les sources répertoriées sont données à titre illustratif uniquement, et de nombreuses autres références publiques ont été utilisées pour collecter, valider et clarifier les données au cours de l'étude.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour tester la logique de dimensionnement par le biais d'entretiens et d'enquêtes courtes auprès de fournisseurs de composants, d'équipes OEM d'appareils, de participants aux circuits de distribution et de spécialistes du secteur qui suivent le contenu audio et de détection. Étant donné qu'il s'agit d'une chaîne d'approvisionnement mondiale, les données ont été validées en Asie-Pacifique, en EMEA et dans les Amériques afin d'aligner la saisonnalité des expéditions, l'évolution du prix de vente moyen et le calendrier d'adoption par application.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 18 % | Asie-Pacifique : 48 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 32 % |
| Acteurs de plus petite taille : 19 % | Responsables : 50 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit à partir d'un modèle descendant dans lequel les bassins de demande en appareils ont été reconstitués, puis convertis en valeur de microphones MEMS à l'aide de taux d'intégration et de prix de vente moyens par application. Une fois les bassins de demande définis, le total du marché est obtenu en appliquant le nombre de microphones par appareil et le prix de vente moyen pondéré par type de signal et préférence de boîtier.
Les données d'entrée ont été sélectionnées parce qu'elles sont mesurables et expliquent bien les variations de valeur, notamment les tendances d'expédition de smartphones et d'appareils portables, la croissance des écouteurs sans fil véritables et des accessoires, le nombre moyen de microphones utilisés par appareil (configurations mono ou réseau), la répartition entre interfaces analogiques et numériques, et les paliers de prix de vente moyen liés aux plages de SNR et au type de boîtier (port supérieur ou port inférieur). Pour maintenir des résultats réalistes, nous avons corroboré les totaux avec des approximations ascendantes sélectives, telles que l'échantillonnage des revenus des fournisseurs, les vérifications des canaux sur les fourchettes de prix et quelques recoupements volume fois prix de vente moyen pour les applications à fort volume. Lorsque des écarts persistaient, nous avons ajusté les hypothèses pondérées.
Pour les prévisions, une analyse de scénarios a été utilisée avec un cas central guidé par le consensus des experts sur les perspectives d'expédition d'appareils, la croissance du contenu en microphones et la pression tarifaire par rapport au mix premium. Lorsque les signaux ascendants manquaient pour les applications de plus petite taille, les lacunes ont été comblées en utilisant des indicateurs de substitution, par exemple des indices d'expédition d'appareils connexes, puis revérifiés lors d'entretiens primaires avant de finaliser les courbes annuelles.
Validation des données et cycle de mise à jour
La validation a été effectuée en vérifiant le modèle par rapport à des signaux indépendants tels que les bases de référence d'expédition d'appareils, la direction des flux commerciaux et la fourchette de revenus implicite par unité pour chaque application majeure. Lorsqu'un chiffre semblait trop élevé ou trop bas, nous avons d'abord réexaminé les facteurs déterminants, tels que le taux d'intégration, le nombre de microphones par appareil et les paliers de prix de vente moyen, avant d'accepter toute révision.
Un processus de révision en plusieurs étapes est suivi, dans lequel les hypothèses sont vérifiées par un second analyste et tout écart est discuté et résolu avant validation. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des réinitialisations soudaines des expéditions d'appareils, des changements réglementaires majeurs affectant les fonctionnalités audio ou des mouvements de change importants. Avant la livraison, une nouvelle passe de révision est effectuée afin que les clients reçoivent la vue la plus actuelle disponible à ce moment-là.
Taille du marché des microphones MEMS de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les microphones MEMS peuvent sembler très éloignées les unes des autres, même lorsque le nom du sujet est identique, car les détails définissent ce qui est comptabilisé et la manière dont la trajectoire de prévision est construite. Les différences proviennent généralement de l'inclusion technologique, de l'année choisie comme point de départ et de la manière dont les prix sont projetés lorsque les mix de performance évoluent.
Les microphones à condensateur électret et les autres types de microphones non MEMS se situent en dehors du périmètre de Mordor Intelligence, et cette exclusion réduit souvent le total par rapport aux études qui traitent toutes les technologies de microphones comme un seul ensemble. Des écarts apparaissent également lorsqu'une estimation utilise un scénario de croissance des appareils agressif ou suppose une expansion plus rapide du prix de vente moyen liée aux fonctionnalités premium, sans vérifier si l'adoption est suffisamment large dans les appareils milieu de gamme et dans les différentes régions. Le calendrier de conversion des devises et la fréquence d'actualisation des hypothèses peuvent encore élargir l'écart, en particulier lorsque la demande en électronique évolue rapidement.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,54 milliards USD (2026) | |
| Cabinet de conseil mondial A | 2,64 milliards USD (2026) | Utilise un arc de croissance plus large et traite souvent l'expansion des applications comme uniformément élevée, ce qui peut faire monter la valeur lorsque les taux d'intégration dans les appareils portables et les accessoires sont supposés augmenter plus rapidement que ce qui est observé dans les vérifications des canaux. |
| Éditeur sectoriel B | 2,08 milliards USD (2024) | Une année de base et un contexte de prix différents peuvent comprimer la valeur, et l'estimation peut s'appuyer davantage sur les conditions historiques d'expédition sans pleinement intégrer l'évolution ultérieure du mix d'appareils vers les conceptions multi-microphones. |
La comparaison montre que le choix de l'année et la définition de ce qui compte comme microphone MEMS expliquent la majeure partie de l'écart. En maintenant les données d'entrée liées aux expéditions d'appareils, au contenu en microphones par appareil et à des fourchettes de prix de vente moyen réalistes, le chiffre obtenu reste traçable et plus facile à reproduire lorsque les hypothèses sont mises à jour.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des microphones MEMS ?
La taille du marché des microphones MEMS s'élève à 2,54 milliards USD en 2026.
À quel rythme le marché devrait-il croître d'ici 2031 ?
Le marché devrait se développer à un TCAC de 6,61 % entre 2026 et 2031, pour atteindre 3,38 milliards USD.
Quel segment d'application génère le plus de revenus ?
Les appareils auditifs détiennent la plus grande part à 49,10 % en 2025.
Où la croissance régionale la plus rapide est-elle prévue ?
Le Moyen-Orient devrait afficher le TCAC le plus élevé à 6,65 % jusqu'en 2031.
Quel type de technologie connaît la croissance la plus rapide ?
Les microphones piézoélectriques affichent la croissance projetée la plus rapide à un TCAC de 7,95 %.
Pourquoi les microphones MEMS numériques gagnent-ils en popularité ?
Les sorties numériques intègrent le conditionnement du signal, réduisent la complexité des circuits imprimés et prennent en charge les réseaux multi-microphones, ce qui explique leur part de 67,55 % et leur trajectoire de croissance de 7,82 %.
Dernière mise à jour de la page le:



