
Taille et part du marché du marbre
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 24.03 Milliards de dollars |
| Taille du Marché (2031) | 30.11 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.61 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du marbre par Mordor Intelligence
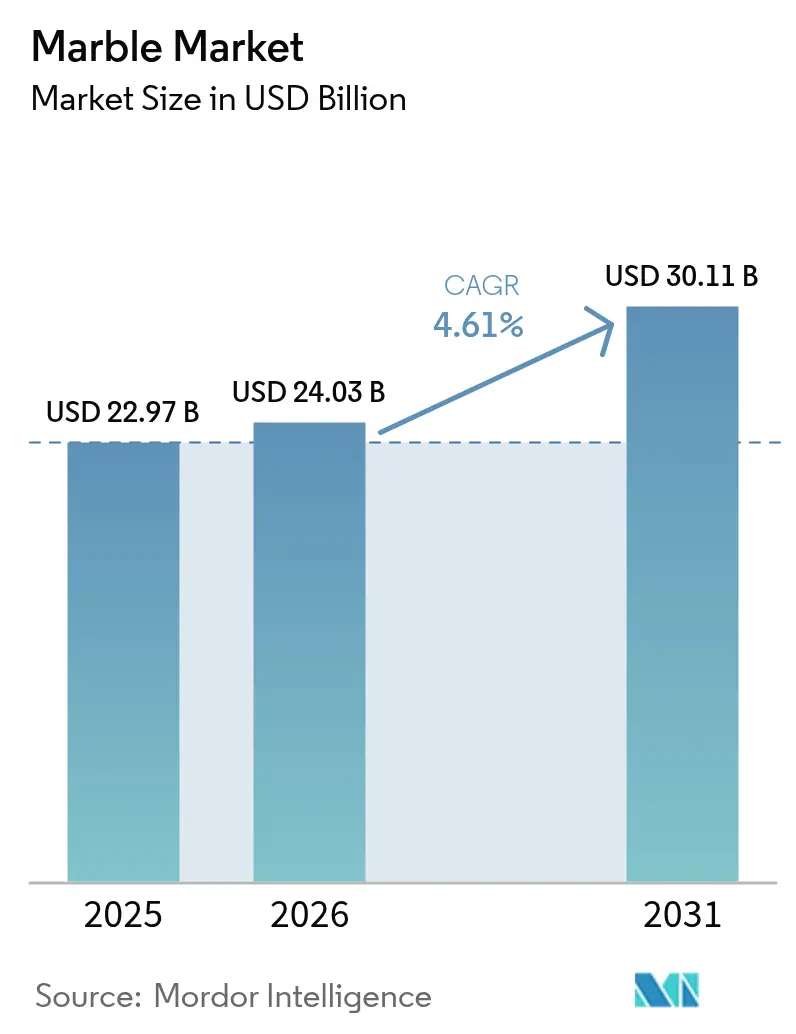
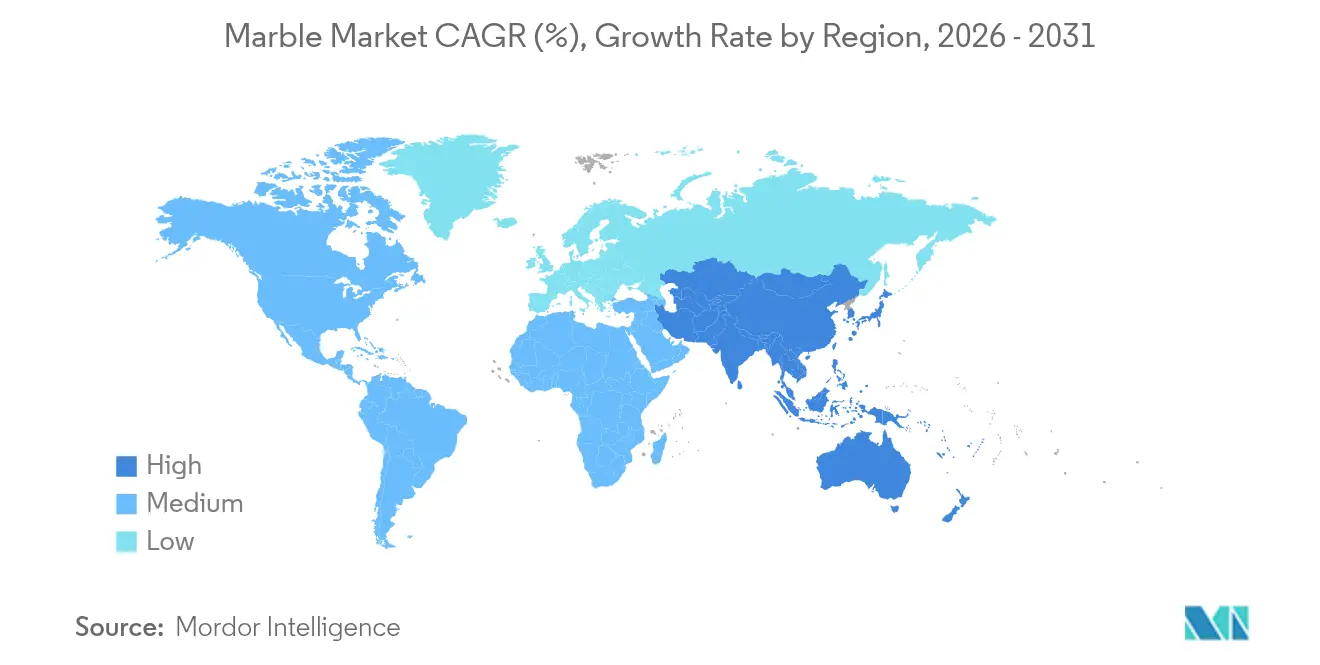
La taille du marché du marbre était évaluée à 22,97 milliards USD en 2025 et devrait croître de 24,03 milliards USD en 2026 pour atteindre 30,11 milliards USD d'ici 2031, à un TCAC de 4,61 % pendant la période de prévision (2026-2031). La croissance en Asie-Pacifique, où le marché du marbre est porté par une expansion urbaine rapide et des dépenses en infrastructures, devrait dépasser toutes les autres régions avec un TCAC de 6,16 %. L'intensification de la consolidation parmi les carriers et les transformateurs établis se conjugue avec l'entrée agile d'acteurs portés par la technologie qui appliquent l'extraction numérique, le recyclage de l'eau et la maintenance prédictive pour réduire les coûts et les déchets. Parallèlement, des réglementations plus strictes sur les poussières de silice remodèlent les pratiques d'exploitation et les budgets d'investissement, notamment en Amérique du Nord et en Europe.
Points clés du rapport
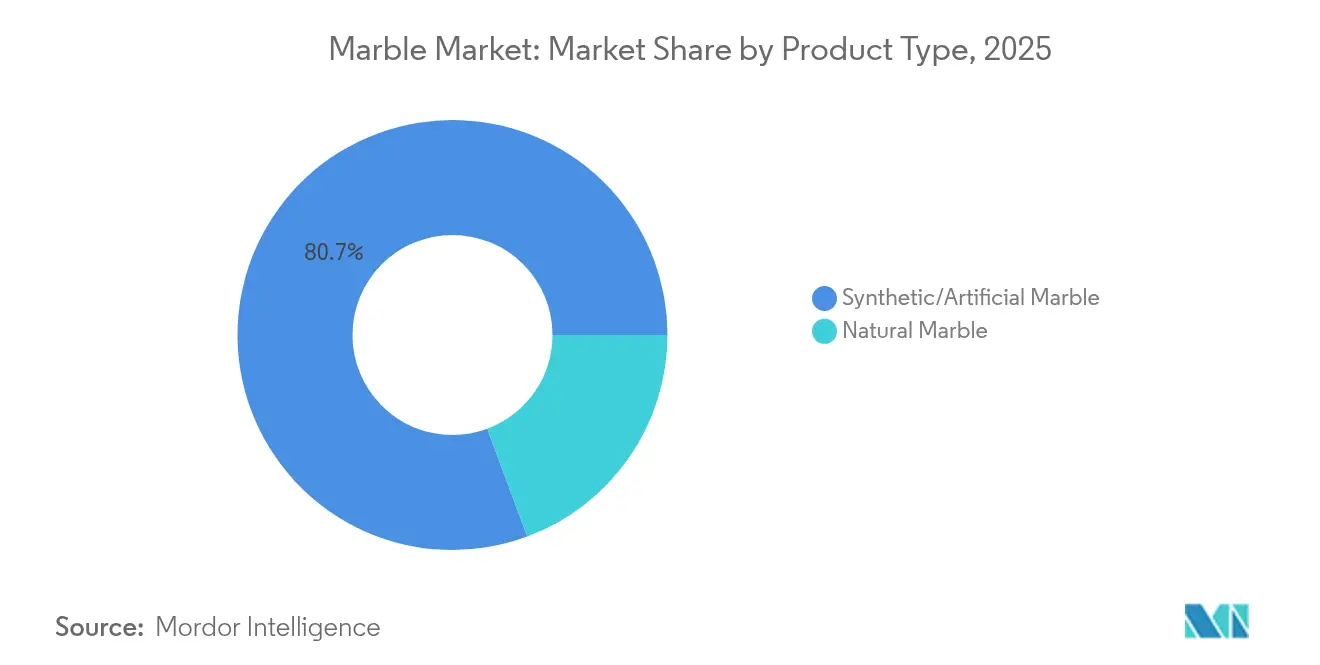
- Par type de produit, le marbre synthétique a dominé avec 80,65 % de la part du marché du marbre en 2025 et devrait afficher un TCAC de 4,72 % d'ici 2031, légèrement supérieur à la croissance globale du marché.
- Par couleur, le marbre blanc représentait 36,02 % de la taille du marché du marbre en 2025 et devrait s'étendre à un TCAC de 5,60 % jusqu'en 2031.
- Par application, la construction et la décoration ont capté 56,72 % du marché du marbre en 2025 et devraient croître à un TCAC de 5,28 %.
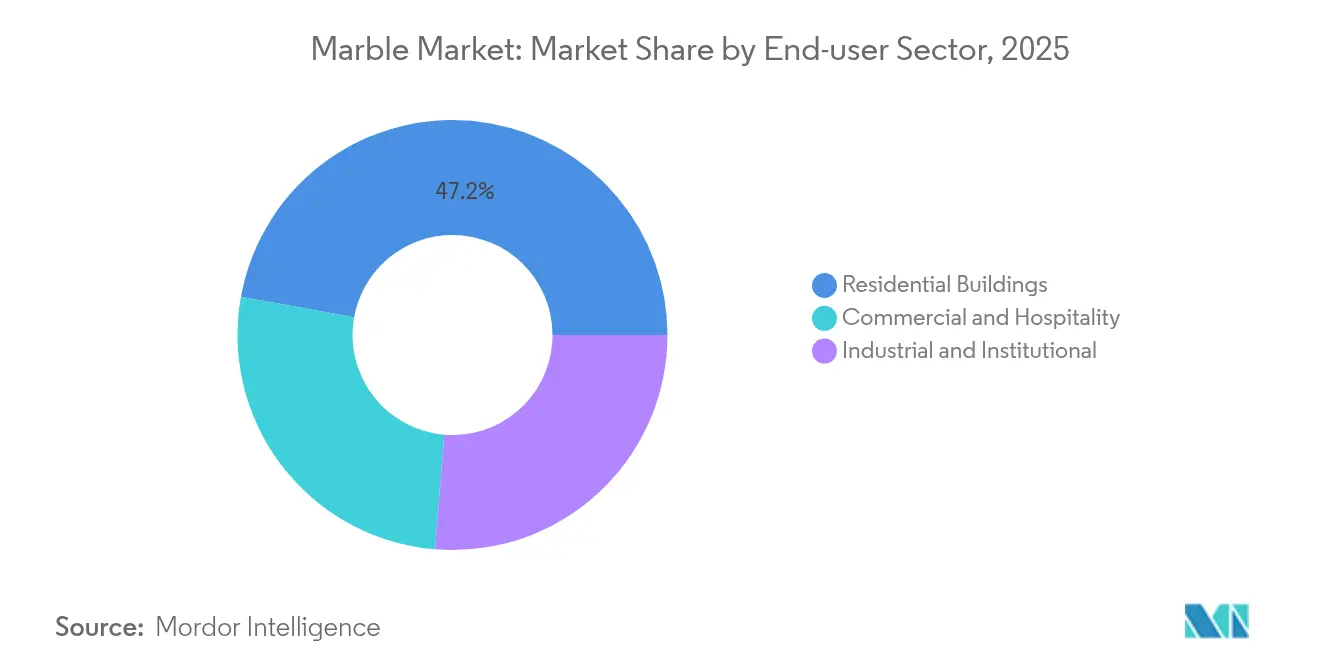
- Par secteur d'utilisation finale, les bâtiments résidentiels ont détenu 47,15 % de la part du chiffre d'affaires du marché du marbre en 2025 ; les équipements commerciaux et hôteliers devraient enregistrer le TCAC le plus rapide, à 4,86 %, d'ici 2031.
- Par géographie, l'Asie-Pacifique occupait 33,62 % du marché du marbre en 2025 et devrait demeurer la région à la plus forte croissance avec un TCAC de 6,10 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions du TCAC du marché | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance rapide de l'industrie de la construction | +1.8% | Mondial, avec une concentration en Asie-Pacifique | Moyen terme (≈ 3-4 ans) |
| Augmentation des projets immobiliers de luxe et d'infrastructure | +1.2% | Amérique du Nord, Europe, Moyen-Orient | Moyen terme (≈ 3-4 ans) |
| Adoption croissante de la poudre de marbre comme matériau cimentaire supplémentaire | +0.8% | Mondial, avec une adoption précoce en Europe | Long terme (≥ 5 ans) |
| Intérêt croissant pour le marbre en tant que matériau naturel | +0.6% | Amérique du Nord, Europe | Moyen terme (≈ 3-4 ans) |
| Avancées technologiques dans l'extraction et le traitement | +1.5% | Mondial, avec une concentration dans les marchés développés | Moyen terme (≈ 3-4 ans) |
| Source: Mordor Intelligence | |||
Croissance rapide de l'industrie de la construction
Les dépenses de construction se traduisent par une demande accrue de marbre, les promoteurs spécifiant des pierres haut de gamme pour les sols, les murs et les plans de travail dans les résidences de luxe et les tours à usage mixte. Les gouvernements d'Asie-Pacifique continuent d'investir dans les pôles de transport et les bâtiments civiques qui comportent de grands revêtements en pierre, stimulant les usages structurels et décoratifs. Les panneaux de marbre préfabriqués, découpés en usine avec des tolérances précises, réduisent le temps d'installation et les casses sur chantier, aidant les entrepreneurs à respecter leurs engagements de délais. Des revêtements minces de 3 à 5 mm permettent d'alléger les charges sur les façades de grande hauteur, et les composites marbre-béton apparaissent dans des projets visant des certifications de construction durable grâce à leurs avantages en termes de poids et de carbone incorporé, soutenant ainsi la croissance du marché du marbre.
Augmentation des projets immobiliers de luxe et d'infrastructure
Les groupes hôteliers de luxe et les promoteurs de bureaux haut de gamme se tournent vers des pierres distinctives pour créer des entrées mémorables, des espaces bien-être et des salles de restaurant. Les designers qui travaillent sur des hôtels cinq étoiles à Dubaï, à Singapour et à New York spécifient des dalles de prestige avec un veinagefrappant, car la variance naturelle signale l'exclusivité aux clients. Les marques boutiques étendent cette même philosophie à de petits établissements, stimulant la demande de couleurs rares qui se différencient des imitations industrielles, reflétant la croissance du marché du marbre.
Adoption croissante de la poudre de marbre comme matériau cimentaire supplémentaire
Les objectifs de réduction du carbone incitent les producteurs de ciment à substituer jusqu'à 15 % du clinker par des déchets de marbre finement broyés, réduisant à la fois les émissions et améliorant la résistance du béton. Des essais en laboratoire montrent des gains de résistance à la compression de 25,6 % à 10 % de substitution, tandis que la pénétration des chlorures diminue fortement, prolongeant la durée de vie des ouvrages maritimes et des ponts. Des modèles prédictifs d'apprentissage automatique permettent désormais aux concepteurs de mélanges de prévoir les performances avec des valeurs R² supérieures à 0,98, accélérant l'adoption commerciale. Les producteurs du marché du marbre en Espagne, en Allemagne et au Japon installent des lignes de broyage dédiées pour valoriser les fines de carrière qui étaient auparavant mises en décharge.
Avancées technologiques dans l'extraction et le traitement
Les scies à commande numérique par calculateur et les polisseurs robotisés équipés de capteurs intelligents découpent les blocs de marbre avec une précision micrométrique tout en minimisant les chutes. Des audits énergétiques et exergétiques menés dans des usines italiennes modernes font état de taux d'efficacité de 87,43 % après optimisation de la vitesse de broche et du débit de liquide de refroidissement. La filtration de l'eau en circuit fermé permet de réduire de 80 % la demande en eau d'appoint, facilitant la conformité aux limites locales de rejet. Les pionniers bénéficient d'un coût énergétique unitaire inférieur et mettent en avant leur profil plus écologique auprès des architectes qui sélectionnent des matériaux pour les projets LEED et BREEAM, au sein du marché du marbre.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions du TCAC du marché | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risques sanitaires liés à la poussière de marbre | -1.2% | Mondial, avec un impact plus strict en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Concurrence des alternatives synthétiques | -1.4% | Mondial | Moyen terme (≈ 3-4 ans) |
| Génération de déchets et difficultés de recyclage | -0.7% | Mondial, avec un impact plus élevé dans les principales régions productrices | Long terme (≥ 5 ans) |
| Source: Mordor Intelligence | |||
Risques sanitaires liés à la poussière de marbre
La silice cristalline respirable générée lors de la découpe et du polissage fait l'objet d'une surveillance accrue depuis que la Californie a enregistré 127 cas de silicose et 13 décès d'ici avril 2024, ce qui a conduit à de nouvelles limites d'exposition et à des protocoles de découpe à l'eau obligatoires. Bien que le marbre naturel contienne moins de 10 % de silice, les autorités de réglementation appliquent des contrôles similaires à l'ensemble des opérations sur la pierre. Les coûts de mise en conformité comprennent des postes de travail fermés, des systèmes d'extraction à haute aspiration et des systèmes de surveillance individuelle, ce qui pèse sur les petits fabricants qui n'ont pas les capitaux nécessaires pour se moderniser dans le marché du marbre.
Concurrence des alternatives synthétiques
Les surfaces en marbre reconstitué et en quartz continuent de gagner des parts de marché en raison de leur couleur uniforme, de leur résistance aux taches et de leurs profils plus minces adaptés à l'esthétique moderne et à la production industrielle à grande échelle. Les fabricants livrent désormais des dalles ultra-minces de 6 mm et des motifs en livre ouvert qui imitent les blocs de carrière sans les imperfections naturelles. Les prix restent avantageux grâce au coulage de résine automatisé et à un poids de transport réduit, concurrençant de nombreuses pierres naturelles de gamme intermédiaire. Les fournisseurs de marbre traditionnel répondent en mettant en avant l'unicité géologique, la provenance et le savoir-faire pour fidéliser les acheteurs du segment luxe, mais les volumes continuent de migrer vers les synthétiques et la dynamique du marché du marbre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
Force du synthétique, niche du naturelLes grades synthétiques ont dominé 80,65 % du marché du marbre en 2025, les systèmes de résine industrielle reproduisant l'aspect du Carrare et du Calacatta haut de gamme tout en offrant dureté et résistance aux taches. Le segment devrait maintenir sa position de leader avec un TCAC de 4,72 %, soutenu par les circuits de grandes surfaces et la fabrication accélérée. Le marbre naturel reste pertinent dans les projets où l'authenticité et la patine à long terme l'emportent sur les préoccupations d'entretien. Les designers d'hôtels phares et de résidences sur mesure spécifient encore de grands blocs pour les comptoirs d'accueil, les escaliers et les sculptures. Des pays comme le Brésil ont amélioré le rendement des carrières grâce aux scies à fil et à la cartographie par drone, apportant de nouvelles variétés de marbre blanc aux showrooms mondiaux.


Par couleur :
La prime intemporelle du marbre blancLes pierres blanches ont capté 36,02 % de la demande en 2025 et sont sur la voie d'un TCAC de 5,60 % d'ici 2031, nettement au-dessus du marché du marbre. Les designers invoquent la neutralité, la réflectance lumineuse et l'association avec l'architecture classique comme principales raisons de leur préférence, notamment dans les spas de bien-être et les halls d'entreprise minimalistes. La taille du marché du marbre pour les variétés blanches s'élargit en Chine et dans les pays du Golfe, où les intérieurs lumineux contrebalancent les climats chauds.
Les marbres noirs, menés par le Nero Marquina, s'imposent dans les projets d'éléments de contraste pour les flagships du commerce de détail et les cuisines de penthouses. Les types jaune, rouge et vert répondent aux goûts régionaux au Moyen-Orient et dans certaines parties de l'Asie, souvent liés au symbolisme culturel local. Les pierres multicolores et bréchiques attirent les architectes d'avant-garde à la recherche de murs spectaculaires. Le choix des couleurs est de plus en plus affiné grâce à des bibliothèques de jumeaux numériques qui permettent aux clients de prévisualiser des dalles entières dès la phase de conception, réduisant ainsi l'incertitude et les déchets.
Par application :
Masse de la construction, valeur décorativeLa construction et la décoration sont restées l'épine dorsale, représentant 56,72 % du chiffre d'affaires du marché du marbre en 2025, avec une projection de croissance à un TCAC de 5,28 %. Les revêtements de sols, les habillages muraux et les plans de travail représentent l'essentiel des volumes, tandis que les panneaux préfabriqués introduisent une précision d'usine qui réduit la main-d'œuvre sur chantier et accélère la finition des enveloppes des tours de grande hauteur.
Les statues et monuments maintiennent une demande régulière liée aux mémoriaux civiques et à l'architecture religieuse, soutenant les sculpteurs spécialisés. Les fabricants de mobilier redécouvrent le marbre à la fois comme matériau de structure et comme matériau d'accent, en le combinant avec le métal et le bois dans des tables et des luminaires contemporains. De nouveaux usages dans la décoration imprimée en 3D exploitent les fines de déchets mélangées à du PLA biodégradable, ouvrant la voie à une potentielle filière circulaire.
Par secteur d'utilisation finale :
Base résidentielle, potentiel commercialLes propriétaires continuent de privilégier le marbre dans les cuisines et les salles de bains, car la pierre est perçue comme un vecteur de valorisation immobilière. Le segment représentait 47,15 % de la consommation en 2025 et demeure une base stable pour les producteurs et les fabricants. La croissance se modère dans de nombreux marchés matures, mais l'activité de rénovation des cuisines aux États-Unis et en Europe génère une demande de remplacement constante.
Les espaces commerciaux et hôteliers sont les acheteurs à la croissance la plus rapide avec un TCAC de 4,86 %. Les marques hôtelières créent des intérieurs propices aux réseaux sociaux qui s'appuient sur des fonds en pierre spectaculaires, et les entreprises de coworking se différencient par des bureaux aux matériaux naturels qui favorisent le bien-être des occupants. Les acheteurs institutionnels, notamment les universités et les hôpitaux, spécifient le marbre pour les zones à fort passage nécessitant durabilité et facilité d'entretien sanitaire. Ces secteurs valorisent les avantages en termes de coût du cycle de vie, renforçant les études de cas qui appuient les approbations budgétaires.
Analyse géographique
Marché du Marbre en Asie-Pacifique
L'Asie-Pacifique détenait 33,62 % du marché du marbre en 2025 et devrait afficher le CAGR le plus élevé, à 6,10 %. Le déploiement des villes intelligentes en Inde et le développement de la nouvelle capitale de l'Indonésie génèrent une demande supplémentaire en pierre de revêtement de sol et de façade. Les producteurs au Vietnam et au Pakistan élargissent leur production en carrière afin de répondre aux spécifications régionales.
Marché du Marbre en Europe
L'Europe est ancrée par l'Italie et la Turquie. Carrare fournit des marbres blancs emblématiques, mais les déchets demeurent un point sensible, jusqu'à 70 % de la masse extraite étant rejetée sous forme de boues. La réglementation et la pression sociale catalysent les investissements dans le recyclage de l'eau, la mise en forme à sec et les initiatives de valorisation des déchets, telles que les filaments d'impression 3D à base de marbre. Les transformateurs allemands et espagnols commercialisent des pierres à faibles émissions certifiées auprès des architectes qui visent des certifications environnementales.
Marché du Marbre en Amérique du Nord
L'Amérique du Nord maintient des prix premium et une offre limitée de variétés distinctives. La demande se concentre sur les tours résidentielles de luxe, les hôtels boutique et le commerce haut de gamme.
Marché du Marbre en Amérique du Sud et au Moyen-Orient et Afrique
L'Amérique du Sud s'impose comme un pôle d'approvisionnement, les quartzites blancs et les marbres du Brésil étant retenus dans des projets américains et européens. Le Moyen-Orient et l'Afrique affichent une demande robuste liée aux méga-projets en Arabie Saoudite, aux Émirats Arabes Unis et en Afrique du Sud.

Analyse de la chaîne de valeur
La chaîne de valeur du marbre commence par l'identification des ressources et l'octroi de licences de carrière, suivis de l'extraction (forage, découpe au fil diamanté, manutention des blocs) et de la transformation primaire telle que le sciage en tranches, le traitement à la résine et le calibrage. La conversion en aval couvre ensuite la distribution des dalles, la fabrication de carreaux, de plans de travail et de panneaux à l'aide de découpe et de polissage CNC, ainsi que l'installation finale des projets par le biais de réseaux d'entrepreneurs et de fabricants pour les bâtiments résidentiels et les projets commerciaux et hôteliers.
La captation de valeur se déplace de plus en plus vers les transformateurs et fabricants capables de maîtriser la qualité, les délais et la conformité. Cela est particulièrement visible là où les contrôles de la poussière de silice exigent une découpe humide, des postes de travail confinés et une extraction à haut vide. La logistique et la casse restent également des facteurs de coûts centraux, car les blocs et les dalles sont lourds et fragiles. Les mises à niveau technologiques telles que les polisseuses robotisées, la maintenance prédictive pilotée par capteurs et la filtration en circuit fermé de l'eau (qui réduirait de 80 % les besoins en eau d'appoint dans les opérations modernes) réduisent les rebuts et améliorent le débit, élargissant l'écart de coûts entre les usines automatisées et les petits ateliers.
Paysage concurrentiel
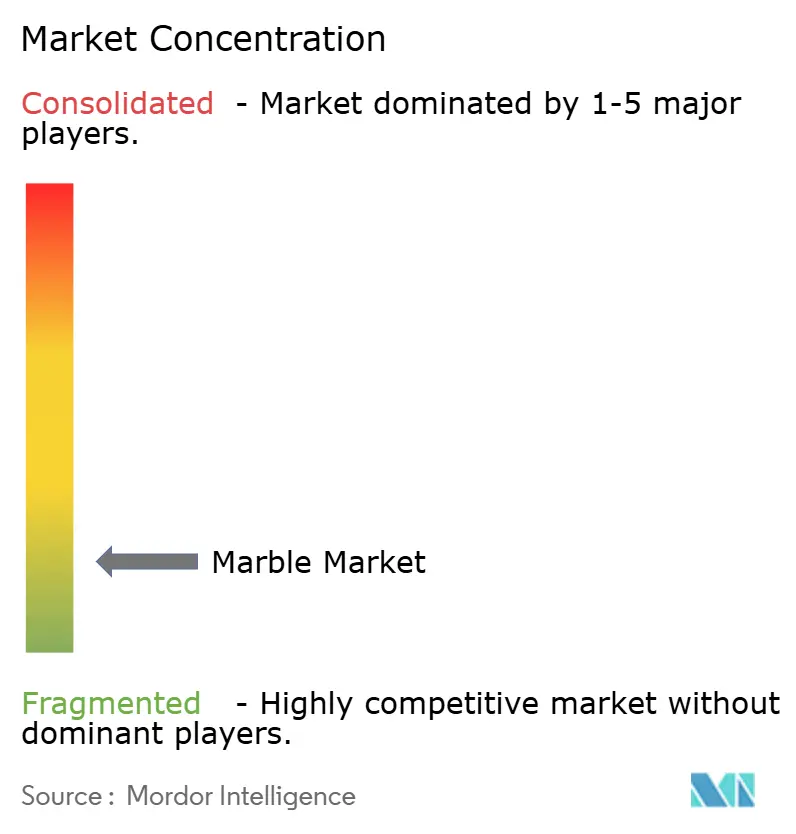
Le marché du marbre est très fragmenté, mais la concentration augmente progressivement à mesure que les carrières intégrées acquièrent des fabricants régionaux pour assurer le contrôle des canaux de distribution. Les opérateurs leaders obtiennent des droits exclusifs sur des gisements haut de gamme et investissent dans des scies multi-fils, des routeurs à commande numérique par calculateur et des polisseurs automatisés qui réduisent les défauts et la consommation d'énergie. Les lignes écoénergétiques démontrent une efficacité de 87,43 % après optimisation des processus, créant des écarts de coûts que les concurrents plus petits peinent à combler.
Leaders de l'industrie du marbre
Fox Marble
Antolini Luigi & C. S.p.a.
Mohawk Industries, Inc.
Polycor Inc.
Levantina y Asociados de Minerales, S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Marbre
- Antolini Luigi & C. S.p.a.
- BC Marble Products Ltd
- Best Cheer Stone Group
- China Kingstone Mining Holdings Limited
- Dimpomar
- Eco Buildings Group Plc
- F.H.L.
- Fox Marble
- HELLENIC GRANITE Co
- Hilltop Stones Pvt. Ltd.
- Kangli stone group
- Levantina y Asociados de Minerales, S.A.
- Mohawk Industries, Inc.
- Mumal Marbles Pvt. Ltd.
- NQ Acrylic and Stone
- Polycor Inc.
- Santucci Group Srl
- TEKMAR MERKEZ OF?S
- Temmer Marble
- Topalidis S.A.
- UMGG
- XISHI GROUP LTD.

Opportunités de marché et perspectives d'avenir
L'utilisation circulaire des déchets de marbre constitue un espace blanc évident, façonné par des politiques et des initiatives sectorielles telles que le plan d'action de l'UE pour l'économie circulaire. Il soutient des approches circulaires pour les déchets minéraux, y compris les fines de marbre, et crée une demande pour des lignes de broyage et de classification près des pôles d'extraction et de découpe afin de convertir les boues et les chutes en intrants normalisés pour les producteurs de béton.
Une seconde opportunité concerne la fabrication et la préfabrication à plus haute performance et conformes aux exigences réglementaires. Alors que la demande de construction et de décoration s'étend, la croissance des placages minces et des panneaux préfabriqués favorise les acteurs qui offrent des tolérances plus strictes, moins de casse et des contrôles vérifiables en matière de poussière et d'eau sur le lieu de travail. En Amérique du Nord, l'investissement de 15 millions USD réalisé par Polycor en 2024 dans ses installations du Québec et de l'Indiana illustre les efforts de modernisation liés à un traitement plus intégré, numérique et automatisé, qui soutient les segments résidentiels haut de gamme et hôteliers.
Recent Industry Developments in Marché du Marbre
- Avril 2026 : Fireclay Tile a finalisé l'acquisition de Fox Marble, basée à Richmond, en Californie, ajoutant une installation de fabrication de pierre de 50 000 pieds carrés et élargissant les capacités d'installation en interne. Cette acquisition renforce l'intégration verticale, de la spécification des surfaces à la fabrication et à l'exécution sur le terrain, contribuant à réduire les délais et à améliorer le contrôle qualité pour les projets haut de gamme.
- Novembre 2025 : Polycor a annoncé un accord pour vendre ses activités en France à HBI (société mère d'Iribarren Pierres Naturelles). Cette cession simplifie l'empreinte de Polycor et réoriente l'attention de la direction et les capitaux vers les opérations nord-américaines dans la pierre naturelle.
- Octobre 2024 : Polycor a annoncé un investissement de 15 millions USD dans la fabrication avancée au sein de ses installations du Québec et de l'Indiana, y compris des unités de traitement du marbre. Les améliorations en matière de capacité de traitement et d'automatisation visent un débit plus élevé et une qualité de produit plus constante pour les clients de l'architecture et de la construction.


Marché du Marbre Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Dans cette étude, le marché du marbre est défini comme la valeur des produits en marbre vendus pour des applications de construction et de décoration, couvrant le marbre naturel et le marbre synthétique ou artificiel dans les principales régions consommatrices.
Exclusions du périmètre : nous excluons la main-d'œuvre d'installation, les adhésifs et coulis, les mastics, les outils, et les catégories plus larges de pierre naturelle qui ne sont pas vendues en tant que marbre.
Aperçu de la segmentation
- Par type de produit
- Marbre naturel
- Marbre synthétique/artificiel
- Par couleur
- Blanc
- Noir
- Jaune
- Rouge
- Autres couleurs
- Par application
- Bâtiment et construction
- Statues et monuments
- Mobilier
- Autres applications (infrastructure décorative)
- Par secteur d'utilisation finale
- Bâtiments résidentiels
- Commercial et hôtellerie
- Industrie et institutionnel
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Turquie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier la chaîne d'approvisionnement, de l'extraction à la transformation, à la fabrication et à la distribution, et pour établir les hypothèses initiales de volumes et de prix. Des sources publiques telles que les statistiques commerciales UN Comtrade, les études géologiques nationales (par exemple, les résumés minéraux de type USGS), les indicateurs de production de construction et de logement de la Banque mondiale et des offices statistiques nationaux, ainsi que des références normatives (comme les directives ASTM et ISO résumées publiquement) nous ont aidés à aligner les flux de marbre sur les zones où la demande se forme réellement. Nous avons également examiné des articles techniques et des revues pour comprendre les formes de produits typiques, les normes d'épaisseur et les paramètres de qualité qui influencent les prix.
Pour transformer ces signaux en un modèle de marché utilisable, nous avons croisé le contexte commercial et de production avec les dépôts d'entreprises, les présentations aux investisseurs et la presse spécialisée réputée concernant les ajouts de capacité, les pipelines de projets et les pressions tarifaires dans les régions clés. Dans quelques cas, des abonnements payants ont été utilisés pour les données financières et l'intelligence économique des entreprises, des vérifications au niveau des expéditions d'import-export ont été examinées, et des bases de données de brevets ont été analysées pour repérer les évolutions de matériaux et l'innovation produit. Les sources listées ici sont illustratives plutôt qu'exhaustives, et nous nous sommes appuyés sur d'autres documents publics pour collecter des données, valider les hypothèses et clarifier les questions en suspens.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été menés auprès des parties prenantes de la chaîne, notamment les exploitants de carrières, les transformateurs, les fabricants, les distributeurs, les entrepreneurs et les équipes d'achat qui spécifient la pierre pour les projets. Ces entretiens ont aidé à confirmer comment le marbre synthétique et naturel est acheté, comment les devis sont établis (y compris la finition et le taux de perte), et comment la demande évolue selon le type de projet et la région, afin que les hypothèses de la recherche documentaire puissent être ajustées avant la finalisation des totaux.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant | Région |
|---|---|---|
| Acteurs de premier plan : 29 % | Cadres dirigeants : 15 % | APAC : 49 % |
| Acteurs intermédiaires : 53 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 32 % |
| Acteurs plus petits : 18 % | Managers : 49 % | Amériques : 19 % |
Dimensionnement et prévision du marché
Le dimensionnement du marché commence par une structure de modèle descendante et ascendante, où une construction descendante reconstitue la demande à partir de l'activité de construction et de l'intensité d'utilisation de la pierre, puis la traduit en valeur de marbre à l'aide de fourchettes de prix réalistes pour les qualités naturelles et synthétiques. Par exemple, nous suivons des variables telles que les ajouts de surface résidentielle et non résidentielle, l'orientation de la rénovation, la dépendance aux importations pour les dalles et blocs, le mix typique entre marbre naturel et synthétique, et l'évolution observée des prix selon la finition et l'épaisseur. Comme la demande de marbre est portée par les projets, nous prenons également en compte des indicateurs tels que les mises en chantier de logements haut de gamme, les cycles d'aménagement commercial et les attributions d'infrastructures publiques qui tirent la pierre décorative vers le marché.
Ces totaux sont ensuite vérifiés à l'aide d'approximations ascendantes sélectives, où les retours des fournisseurs et des canaux de distribution servent à valider les fourchettes de volumes et les prix de vente moyens dans chaque région. Lorsque les données primaires révélaient des lacunes, comme une visibilité limitée sur les petits fabricants ou le commerce local, nous avons ajusté les vérifications ascendantes à l'aide de signaux de pénétration des importations et d'estimations de débit des distributeurs plutôt que de forcer une consolidation complète. La prévision est construite à l'aide d'une analyse de scénarios s'appuyant sur les perspectives de construction à court terme et les anticipations de prix partagées par les experts interrogés, et elle est affinée par des ajustements année par année tenant compte des changements de mix attendus entre marbre naturel et synthétique.
Validation des données et cycle de mise à jour
La validation s'effectue par des recoupements répétés entre signaux indépendants, afin que les totaux finaux s'alignent simultanément sur la direction des flux commerciaux, l'activité de construction et les retours du secteur. Les analystes examinent les anomalies telles que des hausses soudaines de prix de vente moyen, des parts régionales irréalistes, ou des taux de croissance ne correspondant pas aux cycles de construction, puis les hypothèses sous-jacentes sont revues et retestées. Si un écart majeur est constaté, les répondants sont recontactés pour confirmer ce qui a changé, comme un changement de politique, un ralentissement de la construction ou une tendance de substitution de matériaux.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs susceptibles d'influer sur la demande ou les prix se produisent. Avant la livraison, nous procédons à une dernière vérification pour nous assurer que les dernières statistiques publiques et les données primaires les plus récentes sont reflétées dans les résultats du modèle.
Estimation du marché du marbre par Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés sur le marché du marbre diffèrent souvent car l'ensemble de produits comptabilisés et les niveaux de prix ne sont pas les mêmes, même lorsque les titres semblent identiques. Les différences proviennent également de la manière dont le marbre synthétique est traité, des formats inclus (blocs, dalles, carreaux et pièces fabriquées), et du fait que les valeurs soient exprimées au niveau du producteur ou plus proches du prix du projet installé.
Certaines estimations publiées regroupent un large ensemble de matériaux de surface pour la construction ou ajoutent d'importantes couches en aval telles que la fabrication et les marges d'installation. Dans l'approche de Mordor Intelligence, la valeur est limitée au marbre naturel plus les produits en marbre synthétique ou artificiel, et elle reste liée aux signaux de production de construction, aux flux commerciaux et aux vérifications primaires des prix selon la finition et l'épaisseur.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 22,97 milliards USD (2025) | |
| Cabinet de conseil mondial A | 73,03 milliards USD (2025) | Ce chiffre semble reposer sur une captation de valeur plus large pouvant inclure des couches de prix de construction en aval, et met également l'accent sur le marbre naturel sans clairement séparer la logique de valeur du marbre synthétique dans le dimensionnement global. |
| Éditeur d'analyses commerciales B | 14,60 milliards USD (2024) | Cette estimation suit les catégories axées sur le commerce du marbre et du travertin (blocs et dalles) et rapporte une valeur de gros nominale, ce qui peut sous-estimer la consommation de marbre fini et exclut une partie de la demande de marbre synthétique. |
Le tableau montre que la majeure partie de l'écart s'explique par ce qui est comptabilisé et à quel niveau de la chaîne le prix est capté, et non uniquement par des visions de croissance différentes. En maintenant des inclusions claires puis en validant à l'aide d'indicateurs de construction, de flux commerciaux et de vérifications primaires sur le mix et les prix, nous fournissons un chiffre plus facile à relier aux véritables moteurs de la demande et à des étapes reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du marbre ?
Le marché du marbre était évalué à 24,03 milliards USD en 2026 et devrait atteindre 30,11 milliards USD d'ici 2031, reflétant un TCAC de 4,61 %.
Quelle est la région à la croissance la plus rapide sur le marché du marbre ?
L'Asie-Pacifique mène la croissance avec un TCAC prévu de 6,10 % d'ici 2031, porté par les infrastructures urbaines et la construction de tours de grande hauteur.
Quelle est la part du marbre synthétique par rapport aux variétés naturelles ?
Les grades synthétiques représentaient 80,65 % de la part du marché du marbre en 2025 et devraient renforcer leur position grâce au coût, à la régularité et à la technologie des dalles minces.
Quels sont les principaux défis sanitaires auxquels fait face l'industrie du marbre ?
La poussière de silice respirable générée lors de la découpe et du polissage a conduit à des limites d'exposition plus strictes après des cas documentés de silicose, contraignant les usines à adopter la découpe à l'eau et des systèmes de ventilation avancés.
Dernière mise à jour de la page le:


