
Taille et Part du Marché des Géomousses
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.10 Milliards de dollars |
| Taille du Marché (2031) | 1.47 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.95 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Géomousses par Mordor Intelligence
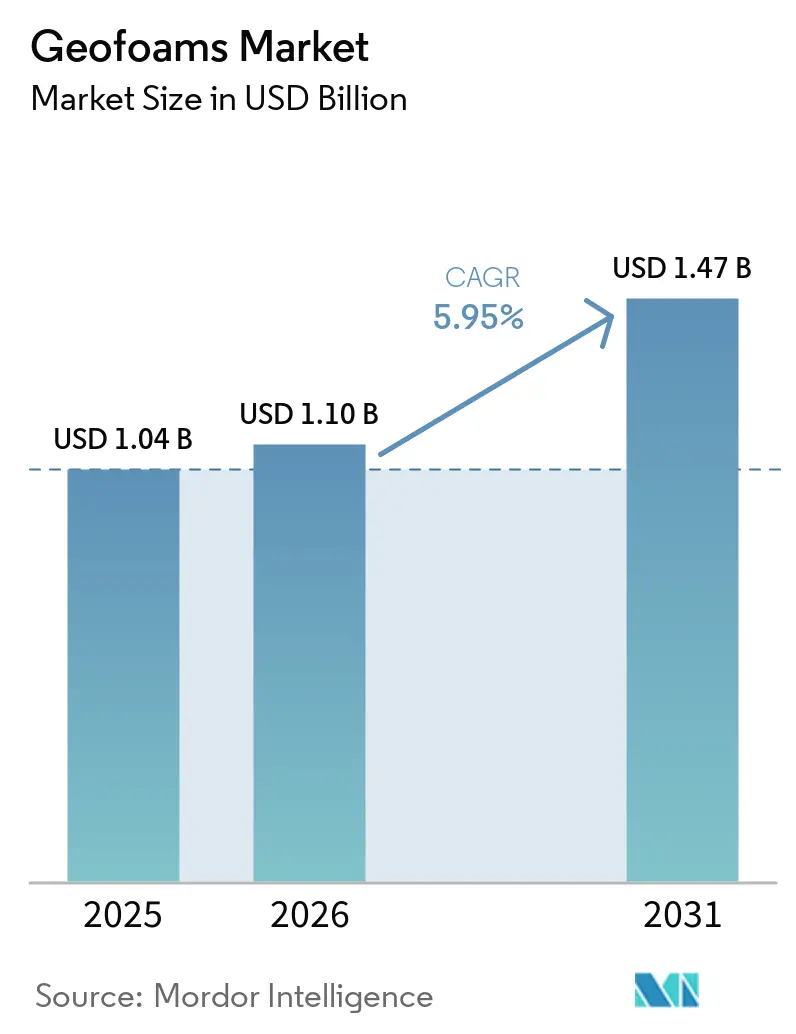
La taille du Marché des Géomousses était évaluée à 1,04 milliard USD en 2025 et devrait croître de 1,10 milliard USD en 2026 pour atteindre 1,47 milliard USD d'ici 2031, à un TCAC de 5,95 % durant la période de prévision (2026-2031). Le renouvellement des infrastructures, les tendances de construction légère et les mandats de durabilité croissants soutiennent collectivement la demande, tandis que les technologies de polystyrène expansé et extrudé redéfinissent les approches conventionnelles de remblayage. L'accélération des dépenses d'investissement dans les autoroutes, les ponts et les systèmes de transport urbain en Asie-Pacifique et en Amérique du Nord se traduit directement par des volumes d'appels d'offres plus importants pour les blocs de géomousse, notamment là où des sols faibles ou des risques sismiques contraignent les remblais traditionnels. Les entrepreneurs en conception-construction valorisent de plus en plus la cohérence contrôlée en usine de la géomousse et ses délais d'installation rapides, réduisant les périodes de fermeture de voies sur les corridors à fort trafic. Par ailleurs, l'intérêt réglementaire accru pour la divulgation du carbone incorporé valorise les avantages du matériau en termes de coût du cycle de vie par rapport aux remblais granulaires. La différenciation concurrentielle repose désormais sur l'intégration verticale dans l'approvisionnement en polystyrène, le développement de contenu recyclé et la chimie ignifuge.
Points Clés du Rapport
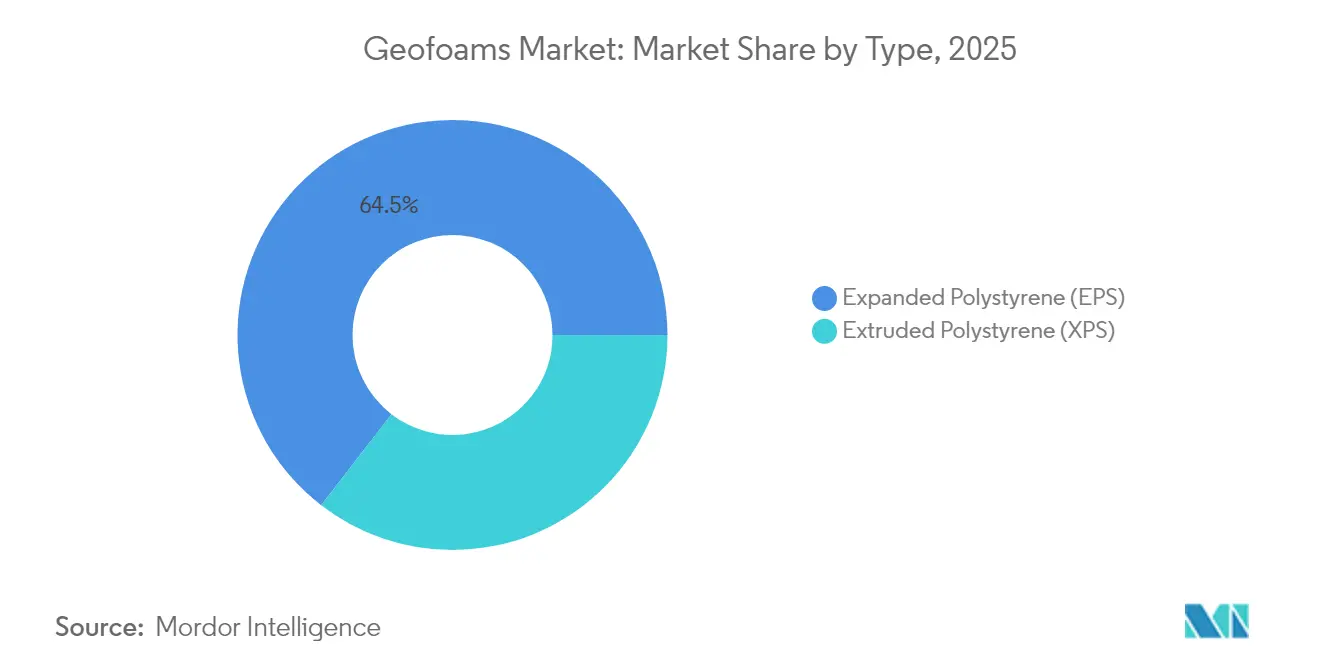
- Par technologie de matériau, le polystyrène expansé représentait 64,54 % de la part du marché des géomousses en 2025. Le polystyrène extrudé devrait enregistrer le TCAC le plus rapide de 6,37 % jusqu'en 2031.
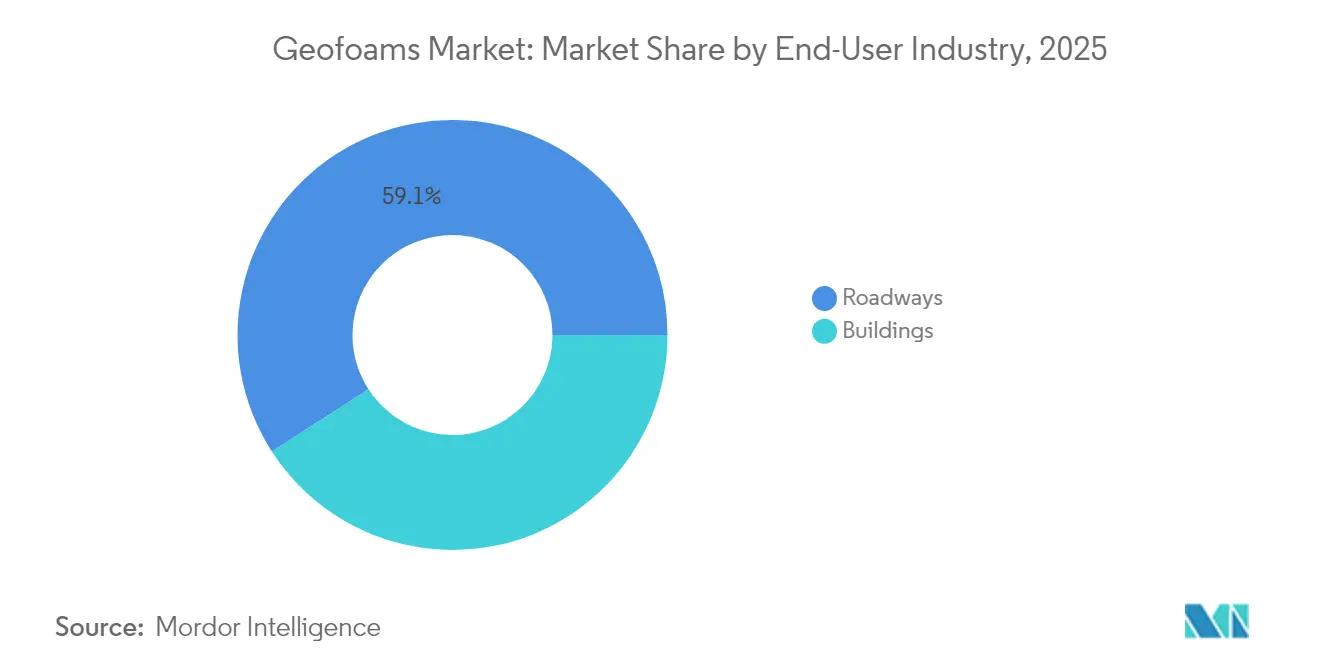
- Par secteur d'utilisation final, les routes détenaient 59,12 % de la taille du marché des géomousses en 2025. Le segment des bâtiments devrait se développer à un TCAC de 6,72 % entre 2026 et 2031.
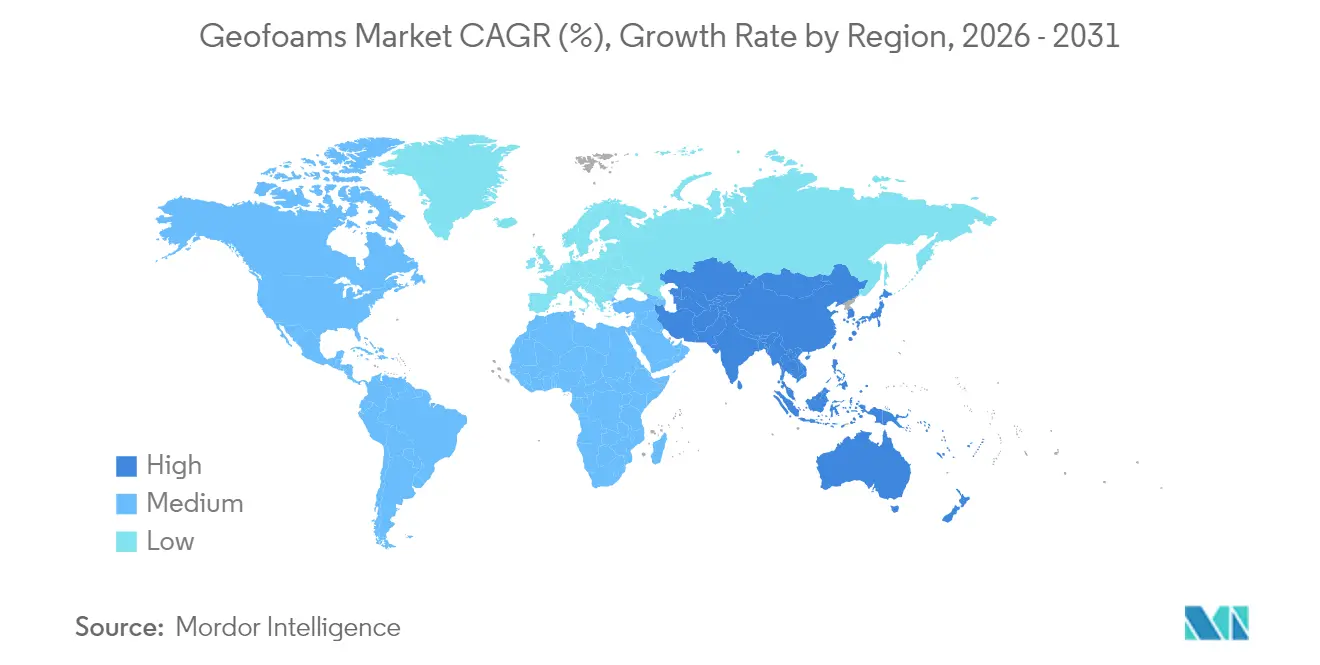
- Par géographie, l'Amérique du Nord était en tête avec une part de revenus de 34,86 % en 2025, tandis que l'Asie-Pacifique devrait afficher le TCAC le plus élevé de 6,66 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Demande croissante provenant des remblais routiers et des approches de ponts | +1.70% | Mondial, avec concentration en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Alternative rentable aux remblais légers traditionnels | +1.20% | Mondial | Court terme (≤ 2 ans) |
| Hausse des dépenses d'investissement en infrastructures en Asie-Pacifique | +0.80% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Accélération des programmes de ponts modulaires utilisant des blocs de géomousse EPS | +0.60% | Amérique du Nord et Union Européenne | Moyen terme (2-4 ans) |
| Impulsion de l'économie circulaire pour la réutilisation des géomousses EPS recyclées | +0.40% | Union Européenne et Amérique du Nord, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande Croissante Provenant des Remblais Routiers et des Approches de Ponts
Les agences de transport se tournent vers les blocs de géomousse pour atténuer les tassements différentiels, raccourcir les calendriers de construction et éviter des programmes coûteux d'amélioration des sols. La réparation d'urgence d'autoroute au Colorado a démontré une compression de calendrier de 30 % lorsque la géomousse a remplacé les travaux de terrassement traditionnels[1]Harelson, Stephen, « La Géomousse : la réponse innovante du Colorado à une réparation d'urgence d'autoroute », trb.org . Les projets autoroutiers norvégiens montrent une durabilité de 100 ans sur 350 installations, prouvant la résilience du matériau aux cycles de gel-dégel. Les rampes d'accès aux ponts bénéficient particulièrement de cet avantage, maintenant la géométrie sur des sols faibles sans fondations profondes. La densité représentant 1 % de celle du sol permet la réouverture à la circulation en jours, et non en semaines, après la mise en place. La surveillance à long terme confirme une distribution des charges qui correspond aux modèles de conception lors d'événements sismiques et thermiques.
Alternative Rentable aux Remblais Légers Traditionnels
L'attrait de la géomousse va au-delà du prix unitaire. Les blocs préfabriqués contournent le mélange et le durcissement sur site, réduisant les heures de main-d'œuvre jusqu'à 40 % dans les travaux de réparation de talus[2]Département des Transports de l'État de New York, « Lignes directrices pour la conception et la construction de remblais en polystyrène expansé comme substitut léger au sol », dot.ny.gov . Les économies de transport sont prononcées lorsque les sources de granulats se trouvent à des centaines de kilomètres. Comme les blocs peuvent être manœuvrés manuellement, des équipes plus réduites et des équipements plus légers réduisent les coûts de carburant et de location. La densité et la résistance à la compression contrôlées en usine réduisent considérablement les dépenses d'assurance qualité liées aux solutions mélangées sur le terrain. Ensemble, ces attributs repositionnent les budgets de projet, libérant des capitaux pour des travaux annexes tels que les améliorations du drainage.
Hausse des Dépenses d'Investissement en Infrastructures en Asie-Pacifique
Les programmes soutenus par les gouvernements, tels que l'Initiative Ceinture et Route de la Chine et le Programme National d'Infrastructure de l'Inde, soutiennent les achats durables de géomousse jusqu'en 2030. La Banque Asiatique de Développement évalue le besoin annuel en infrastructures de la région à 1 700 milliards USD, dont 50 % alloués aux réseaux de transport où les remblais légers résolvent des conditions de sol difficiles. L'urbanisation rapide exige une construction accélérée ; la modularité de la géomousse soutient des calendriers ambitieux sans compromettre la qualité. Les critères de conception parasismique au Japon et en Indonésie stimulent davantage la demande de remblais à faible densité qui amortissent les forces d'inertie. Les climats sujets aux moussons apprécient la résistance à l'humidité à cellules fermées du polystyrène extrudé, protégeant les remblais contre les inondations saisonnières.
Accélération des Programmes de Ponts Modulaires Utilisant des Blocs de Géomousse EPS
La congestion urbaine laisse une tolérance minimale pour les fermetures de voies prolongées. Les agences adoptent des systèmes de ponts modulaires où la géomousse découpée en usine forme la transition d'approche. Les géométries de blocs standardisées s'intègrent parfaitement aux tabliers préfabriqués, réduisant l'assemblage sur site de plusieurs semaines à quelques jours. La rigidité prévisible et les caractéristiques de fluage simplifient la modélisation structurelle, encourageant une conception basée sur des modèles qui accélère les achats. Lors de restaurations d'urgence, des blocs légers peuvent être acheminés par voie aérienne vers des sites éloignés, rétablissant la connectivité après des inondations ou des tremblements de terre. La régularité de l'approvisionnement par des fabricants intégrés verticalement réduit le risque de calendrier pour les équipes de conception-construction.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Forte vulnérabilité aux solvants pétroliers et aux hydrocarbures | -0.90% | Mondial, particulièrement dans les applications industrielles et de transport | Court terme (≤ 2 ans) |
| Manque de savoir-faire en conception dans les économies émergentes | -0.50% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique latine | Moyen terme (2-4 ans) |
| Normes de résistance au feu plus strictes entraînant une hausse des coûts | -0.70% | Amérique du Nord et Union Européenne, en expansion mondiale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Forte Vulnérabilité aux Solvants Pétroliers et aux Hydrocarbures
L'affinité du polystyrène pour les solvants hydrocarbonés limite son déploiement à proximité des zones de manipulation de carburant. La base de données chimiques de la NOAA cite une perte volumétrique rapide lorsque l'EPS entre en contact avec de l'essence, nécessitant des barrières en géomembrane HDPE qui ajoutent 5 à 10 % au coût installé[3]Bureau de Réponse et de Restauration de la NOAA, « Billes de Polystyrène, Expansibles », cameochemicals.noaa.gov . Les routes présentant un risque élevé de déversement doivent intégrer des puits de surveillance et des revêtements de contingence, compliquant les conceptions. Les cours de stockage industriel font face à une exposition similaire, poussant les prescripteurs vers des remblais alternatifs ou des systèmes d'encapsulation composite. Bien que les technologies de revêtement progressent, la validation sur le terrain à long terme reste limitée, rendant les concepteurs prudents dans les installations critiques.
Normes de Résistance au Feu Plus Strictes Entraînant une Hausse des Coûts
Les protocoles d'essai mis à jour de l'ANSI FM 4880-2024 ont resserré les limites de propagation des flammes et de développement de fumée pour les assemblages de blocs isolants. Atteindre la conformité nécessite des retardateurs bromés ou à base de phosphore qui augmentent le coût de la résine de 8 à 12 % et peuvent légèrement réduire la résistance à la compression. Les directives européennes sur les façades imposent désormais des barrières non combustibles au-delà de certaines hauteurs, favorisant des systèmes de murs hybrides qui diluent la teneur en géomousse. Les fabricants doivent équilibrer la charge en additifs par rapport aux performances mécaniques et à la recyclabilité. La recherche sur les chimies sans halogène est prometteuse, mais la commercialisation est confrontée à des délais de certification réglementaire de trois à quatre ans.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type :
La Croissance du XPS Défie la Dominance de l'EPSLe polystyrène expansé a conservé 64,54 % de la part de marché des Géomousses en 2025, tandis que le polystyrène extrudé devrait croître à un CAGR de 6,37 % jusqu'en 2031. Le polystyrène expansé prospère dans les remblais routiers sensibles aux coûts où le volume régit les stratégies d'approvisionnement, soutenant ainsi le marché global des Géomousses. Cependant, la faible absorption d'eau et la résistance à la compression supérieure du polystyrène extrudé répondent aux exigences des fondations de ponts, de tunnels et de régions à climat froid nécessitant une longue durée de service. Les tests de DuPont révèlent que le polystyrène extrudé peut offrir la même valeur thermique R avec des sections 30 à 40 % plus minces, ce qui séduit les concepteurs cherchant une isolation de sous-sol sans sur-excavation.
L'économie de production illustre pourquoi le polystyrène expansé domine en volume : l'expansion à la vapeur consomme moins d'énergie et de styrène en entrée, maintenant les coûts unitaires 15 à 20 % inférieurs à ceux du polystyrène extrudé. À l'inverse, l'extrusion continue du polystyrène extrudé produit une taille de cellule uniforme qui résiste au fluage, soutenant des applications haut de gamme où la durée de vie de conception dépasse 75 ans. L'infrastructure de recyclage favorise le polystyrène expansé car les chutes de blocs peuvent être facilement granulées et transformées en nouvelles billes à la vapeur, tandis que la ré-extrusion du polystyrène extrudé exige un filtrage de fusion plus strict. À l'avenir, les municipalités dotées de codes de construction verte ambitieux pourraient faire pencher davantage la part vers le polystyrène extrudé, car la durabilité à l'humidité réduit les budgets de maintenance, mais le polystyrène expansé restera ancré dans les remblais en vrac à grande échelle en raison de son avantage tarifaire.


Par Secteur d'Utilisation Final :
Le Segment des Bâtiments s'AccélèreLes routes représentaient 59,12 % de la taille du marché des géomousses en 2025, reflétant des décennies d'adoption dans la stabilisation des remblais. Cependant, la construction de bâtiments est en voie d'afficher un TCAC soutenu de 6,72 % jusqu'en 2031, réduisant progressivement l'écart de volume. Les architectes spécifient la géomousse sous les dalles sur sol et les toits verts pour réduire la charge morte et améliorer les performances thermiques, en accord avec les objectifs d'énergie nette zéro. Dans les podiums de grande hauteur, le remblai léger soulage la pression latérale des terres sur les murs de soutènement, permettant des sections en béton plus minces et réduisant le tonnage d'armatures.
La demande routière continuera d'ancrer le marché des géomousses grâce aux financements fédéraux et étatiques de réhabilitation des ponts qui valorisent la rapidité et la réduction des perturbations de la circulation. À l'inverse, les applications dans les bâtiments ouvrent de nouveaux canaux pour les fabricants spécialisés proposant des formes bloc dans bloc et des grades ignifuges adaptés à la conformité au code IBC. Des synergies avec la construction modulaire émergent, où des coffrages de vide découpés en usine s'intègrent aux cassettes de plancher construites hors site, améliorant encore la productivité d'installation. Combinées, ces dynamiques repositionnent la géomousse d'un matériau de remblai de niche à une solution légère holistique dans les secteurs civil et architectural.
Analyse Géographique
Marché des Géomousses en Amérique du Nord
L'Amérique du Nord a représenté 34,86 % des revenus mondiaux en 2025, soutenue par une réhabilitation autoroutière extensive et des critères stricts de contrôle des tassements aux abords des ponts. Des projets au Colorado, au Minnesota et en Ontario témoignent des économies réalisées sur le coût du cycle de vie une fois le tassement différentiel maîtrisé. Les corridors arctiques canadiens tirent parti de la valeur isolante des géomousses pour stabiliser le pergélisol, prévenant ainsi les tassements dus au dégel sous les pistes et les pipelines.
Marché des Géomousses en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 6,66 % d'ici 2031, soit la croissance la plus rapide au niveau mondial, portée par des besoins annuels en infrastructures de 1,7 billion USD. Les grands corridors ferroviaires en Chine et en Inde privilégient les géomousses pour gérer les sols alluviaux meubles sans excavation profonde. Les codes parasismiques japonais favorisent les remblais légers qui réduisent les charges inertielles, tandis que les autoroutes sud-coréennes ont standardisé les blocs en PSE pour les projets d'élargissement des bretelles.
Marché des Géomousses en Europe
L'Europe affiche une adoption régulière, portée par les mandats d'économie circulaire et les défis climatiques côtiers. L'Allemagne et la France intègrent des géomousses à contenu recyclé dans les ouvrages de défense contre les inondations, en conformité avec les objectifs de réduction des déchets de l'UE. Les mises à niveau des autoroutes intelligentes du Royaume-Uni prescrivent les géomousses afin de minimiser les durées de fermeture, soutenant ainsi les incitations contractuelles liées aux économies sur les coûts de retard pour les usagers. Les pays nordiques capitalisent sur trois décennies de données de terrain validant la résilience des géomousses en conditions de grand froid, renforçant la confiance du public et l'approbation réglementaire pour un usage élargi.

Paysage réglementaire
La spécification du géofoam s'appuie sur les normes ASTM applicables au polystyrène cellulaire rigide utilisé dans les ouvrages géotechniques, notamment la norme ASTM D6817/D6817M pour les types de matériaux et les exigences relatives aux propriétés physiques et dimensionnelles, ainsi que la norme ASTM D7180/D7180M en tant que guide d'utilisation dans les projets géotechniques. Les marchés publics font couramment référence à ces normes, ce qui tend à inciter les fournisseurs vers des données d'essais tierces documentées et des pratiques d'assurance/contrôle qualité cohérentes afin de répondre aux exigences de soumission des DOT et des entrepreneurs.
Pour les applications liées au bâtiment, les dispositions relatives aux plastiques alvéolaires dans les codes modèles tels que l'International Building Code (IBC) renforcent la conformité en matière de sécurité incendie. Ces dispositions exigent souvent des homologations d'organismes tiers et des essais de combustion de surface (ASTM E84 ou UL 723) selon l'assemblage et le lieu d'utilisation. Un exemple concret est la norme SP-230302 du Iowa DOT (mise en œuvre en mars 2025), qui impose des catégories de type d'EPS conformément à la norme ASTM D6817 et exige une certification UL de classification pour la performance au feu sur les projets de remblai en EPS sous contrat, augmentant ainsi l'importance des qualités ignifuges certifiées et de la documentation conforme dans les appels d'offres.
Analyse de la chaîne de valeur
La chaîne de valeur commence en amont avec l'approvisionnement en résine de polystyrène (perles d'EPS et matières premières de XPS) et les additifs ignifuges, suivis de la transformation dans des installations dédiées de moulage en blocs ou d'extrusion. Pour le géofoam en EPS, les producteurs pré-expansent généralement les perles à la vapeur, les moulent en grands blocs, font durcir les blocs (généralement de 24 à 48 heures), puis les découpent avec précision et les conditionnent selon les plans d'atelier du projet. Pour le XPS, l'extrusion continue permet d'obtenir des panneaux ou des blocs à uniformité cellulaire plus fine pour les applications sensibles à l'humidité. Les normes ASTM D6817 (spécification des matériaux) et ASTM D7180 (guide d'utilisation) influencent l'acceptation et les soumissions tout au long de la chaîne en définissant les exigences minimales de propriétés et les pratiques d'application.
La différenciation en aval intermédiaire repose sur la capacité de fabrication (découpe CNC, numérotation, emballage et géométries sur mesure), le support technique (plans d'implantation, de stockage temporaire et de manutention), et la capacité à fournir une documentation d'essais certifiée conforme aux exigences des DOT et des codes. En aval, la distribution est régie par la logistique, car les blocs sont volumineux et de faible densité. Cela favorise des implantations manufacturières régionales, une livraison en juste-à-temps et une coordination avec les entrepreneurs en génie civil afin de réduire le stockage sur site et le risque d'endommagement. Les contraintes de transport et de manutention, ainsi que le temps de durcissement des blocs d'EPS, restent des goulots d'étranglement récurrents qui influencent les délais de livraison et le coût total installé.
Paysage Concurrentiel
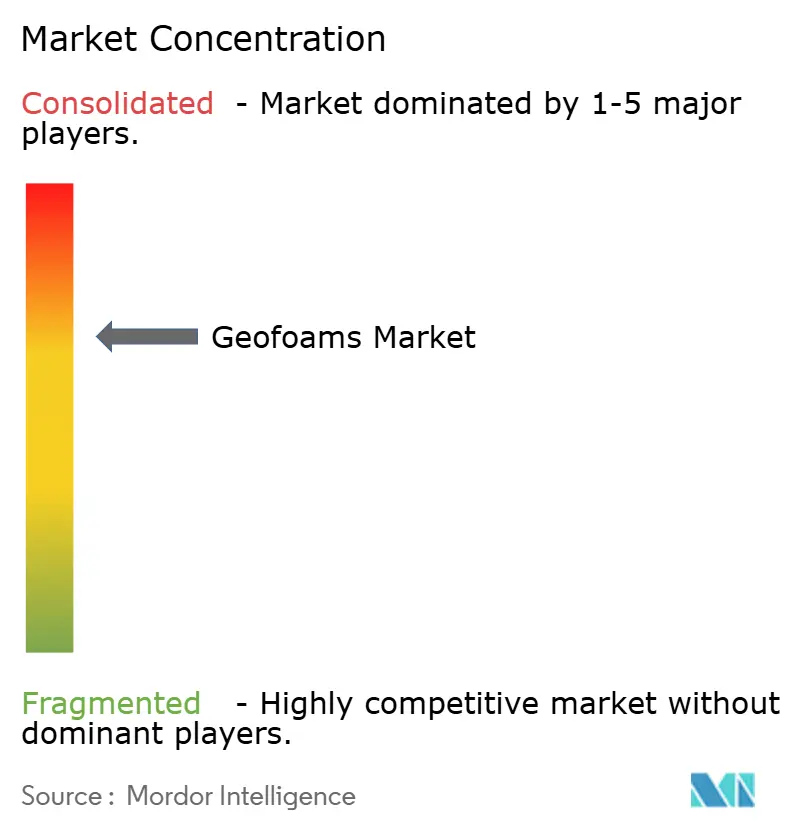
Le marché des géomousses reste modérément consolidé, les cinq premiers acteurs contrôlant environ 60 % des expéditions mondiales. L'intégration verticale s'accélère à mesure que les grands acteurs du polymère cherchent à capter des marges en aval. L'acquisition de Plasti-Fab par Carlisle pour 259,5 millions USD en octobre 2024 a ajouté une capacité de moulage de blocs à son portefeuille d'isolation, renforçant la sécurité d'approvisionnement face à la volatilité des résines. L'expansion de 50 000 tonnes par an de Neopor par BASF à Ludwigshafen témoigne de la confiance dans la croissance de la demande et soutient les clients soumissionnant pour des cadres d'infrastructure à long terme.
La différenciation stratégique est centrée sur la chimie ignifuge, l'innovation en contenu recyclé et les services de kitting prédécoupé qui réduisent la main-d'œuvre sur site. Les spécialistes régionaux, notamment en Scandinavie et au Japon, se taillent des niches grâce au soutien en ingénierie de projet et aux réseaux logistiques s'attaquant aux chantiers éloignés. Les barrières à l'entrée comprennent les presses de moulage de blocs à forte intensité de capital, les exigences d'audit ASTM D6817 et les canaux de spécification axés sur les relations au sein des agences de transport. Des fusions et des coentreprises sont attendues en Asie à mesure que les fournisseurs de résines nationaux visent des parts de marché en aval, tandis que les acteurs nord-américains poursuivent des alliances de distribution pour desservir les États du Golfe et des Montagnes à forte croissance.
La concurrence émergente pourrait provenir de polymères bio-moussés en développement dans les universités, mais la disponibilité commerciale reste au-delà de 2030. Dans l'intervalle, les acteurs en place poursuivront probablement des améliorations de processus progressives, par exemple des cycles de vapeur à basse pression qui réduisent l'énergie de 15 %, améliorant les références ESG et la compétitivité des offres sur les appels d'offres publics pondérés par le score carbone.
Leaders du Secteur des Géomousses
Alleguard
ARCAT, Inc.
Atlas Roofing Corporation
Beaver Plastics Ltd.
Carlisle Construction Materials LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Géomousses
- Airfoam
- Alleguard
- ARCAT, Inc.
- Atlas Roofing Corporation
- BASF SE
- Beaver Plastics Ltd.
- Benchmark Foam Inc.
- Carlisle Construction Materials LLC
- FMI-EPS LLC
- Harbor Foam Inc.
- NOVA Chemicals Corporate
- Plasti-Fab Ltd
- Poly Molding LLC
- Styro Insulations Mat. Ind. LLC.
- ThermaFoam, LLC
- Universal Foam Products

Opportunités de marché et perspectives d'avenir
Un espace de croissance existe là où les agences de transport et les équipes de conception-construction privilégient une reprise rapide des calendriers et une réduction des fenêtres de fermeture de voies, car l'installation de géofoam déplace le travail du compactage sur site vers la mise en place de blocs contrôlée en usine. Aux États-Unis, les directives et spécifications de conception des DOT soutiennent des voies d'adoption reproductibles, avec des cas d'utilisation documentés tels que les directives du New York State DOT pour le remblai en EPS en tant que remplacement de sol léger, aidant à normaliser les procédures d'achat et de soumission de conception pour les projets routiers et d'approches de ponts.
Une autre opportunité réside dans une pénétration plus large dans les projets de bâtiment et à usage mixte qui nécessitent un remblai léger pour les podiums, les dalles et les travaux de réhabilitation, mais qui doivent satisfaire à des exigences de conformité en matière de performance au feu plus strictes. L'attention croissante portée aux protocoles d'essais au feu et aux homologations, par exemple les exigences de classification UL intégrées dans la norme SP-230302 du Iowa DOT de mars 2025 et les dispositions relatives aux plastiques alvéolaires dans les cadres de l'IBC, encourage les fournisseurs à élargir leurs offres certifiées ignifuges et testées en assemblage, ainsi que des ensembles de documentation conditionnés et traçables. Du côté de l'offre, les investissements dans les capacités de polymères et d'EPS soutenant des intrants de polystyrène expansible de meilleure qualité, tels que l'expansion prévue par BASF de la capacité de Neopor de 50 000 tonnes métriques par an à Ludwigshafen (annoncée en octobre 2024, démarrage visé début 2027), consolident une trajectoire vers une disponibilité de matières premières plus constante pour les transformateurs desservant les cadres d'infrastructure.
Recent Industry Developments in Marché des Géomousses
- Avril 2026 : Beaver Thermal Solutions a mis en avant ses solutions d'EPS géotechniques, y compris le géofoam, soutenues par des opérations de fabrication en Alberta et en Colombie-Britannique. L'accent continu mis sur les solutions de géofoam sur mesure et le support technique renforce la couverture régionale de l'offre pour les projets de transport et d'amélioration des sols qui valorisent les délais courts et les services de fabrication.
- Février 2025 : Carlisle Companies Incorporated a annoncé l'acquisition de ThermaFoam, élargissant son empreinte dans l'isolation en polystyrène expansé. Cette opération renforce l'accès verticalement intégré aux produits en EPS et peut améliorer l'assurance d'approvisionnement pour les entrepreneurs spécifiant du géofoam en parallèle de systèmes d'isolation plus larges.
- Août 2024 : Alleguard, soutenu par Wynnchurch Capital, a acquis Harbor Foam, LLC, un fabricant de produits en EPS basé à Grandville, Michigan. Cette acquisition élargit la plateforme EPS d'Alleguard et accroît la capacité de fabrication et de distribution qui peut être exploitée pour le géofoam et les applications de construction connexes.


Marché des Géomousses Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché des Géomousses est défini comme la valeur des blocs de mousse technique utilisés comme remblai léger et isolation dans les travaux de géotechnique et de construction civile, où la demande est liée à l'activité des projets et aux volumes de matériaux spécifiés.
Exclusions du périmètre : Nous excluons les mousses d'emballage à usage général et les plastiques de construction non géomousses qui ne sont pas fournis et spécifiés en tant que blocs de Géomousses pour un usage civil ou géotechnique.
Aperçu de la segmentation
- Par Type
- Polystyrène Expansé (EPS)
- Polystyrène Extrudé (XPS)
- Par Secteur d'Utilisation Final
- Routes
- Bâtiments
- Par Géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats Arabes Unis
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'établissement d'une base factuelle claire autour de la production de construction et des domaines où le remblai léger est utilisé. Nous avons consulté des sources publiques telles que les offices nationaux de statistiques pour les dépenses de construction, les agences de transport et de travaux publics pour les programmes routiers, et les portails douaniers pour les flux commerciaux liés aux polymères et aux mousses, le cas échéant.
Pour maintenir des hypothèses pratiques, nous avons également examiné les normes et notes d'orientation en matière de construction et de géotechnique, notamment celles des départements des transports et des organismes d'ingénierie, ainsi que des articles évalués par des pairs sur les performances du polystyrène expansé et du polystyrène extrudé dans les remblais et le contrôle des tassements. Les rapports annuels des entreprises, les fiches techniques des produits, les présentations aux investisseurs et les communiqués de presse crédibles nous ont aidés à comprendre les mélanges d'applications typiques et la logique de tarification. Un abonnement payant couvrant les données financières des entreprises et une base de données de brevets ont été utilisés de manière sélective pour confirmer les signaux de capacité et l'orientation technologique. Les sources documentaires listées ici sont illustratives et non exhaustives, et de nombreuses autres références publiques ont également été utilisées pour la collecte de données, la vérification croisée et la clarification.
Entretiens primaires et enquêtes
Le travail primaire a été utilisé pour tester les hypothèses du modèle qui sont difficiles à observer dans les données publiques, notamment la façon dont les projets spécifient les Géomousses, la fréquence à laquelle elles sont substituées à d'autres remblais, et la façon dont les prix évoluent avec la résine et le fret. Nous avons échangé avec un panel équilibré de fabricants, de transformateurs, de distributeurs, d'entrepreneurs et de consultants en ingénierie dans les principales régions afin de pouvoir confronter les signaux de demande aux réalités du côté de l'offre avant de finaliser les chiffres.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39 % | Directeurs généraux : 20 % | APAC : 44 % |
| Niveau intermédiaire : 41 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 36 % |
| Acteurs plus petits : 20 % | Managers : 41 % | Amériques : 20 % |
Dimensionnement et prévisions du marché
Le dimensionnement suit une logique descendante et ascendante, où nous reconstituons d'abord le bassin de demande à partir de l'activité de construction et d'infrastructure, puis nous le corroborons à l'aide de vérifications côté fournisseur et canal. En pratique, la construction descendante utilise des indicateurs tels que les pipelines de projets routiers et de ponts, l'activité de remblai et de stabilisation des pentes, les travaux de fondation de bâtiments en zones à sol meuble, et l'adoption typique des Géomousses dans ces chantiers. Ces éléments sont ensuite traduits en valeur à l'aide de fourchettes de prix observées qui reflètent l'utilisation du polystyrène expansé par rapport au polystyrène extrudé et les facteurs de coût locaux.
Pour maintenir l'estimation réaliste, nous effectuons également des approximations ascendantes sélectives à l'aide de signaux de capacité et d'utilisation échantillonnés, de discussions sur le débit des distributeurs et de tailles de commandes de projets typiques, ce qui permet d'ajuster les totaux là où les statistiques publiques sont insuffisantes. Les lacunes dans les pays plus petits sont comblées en utilisant des indicateurs de substitution tels que la croissance des dépenses de construction, la dépendance aux importations pour les blocs de mousse et des profils de projets similaires, avant d'être normalisées grâce aux retours des entretiens.
Les prévisions sont construites à l'aide d'une analyse de scénarios soutenue par une vision multivariée des principaux moteurs, notamment les budgets d'infrastructure, les mises en chantier résidentielles et commerciales, l'orientation des prix de la résine et les coûts logistiques. Les hypothèses sont examinées avec les répondants primaires afin que les prévisions reflètent la rapidité des changements d'adoption et la façon dont les variations de prix sont répercutées.
Cycle de validation des données et de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants, notamment les tendances des dépenses de construction, l'activité d'attribution des marchés d'infrastructure et l'évolution directionnelle des intrants polymères, puis examinés pour détecter les valeurs aberrantes par un second analyste avant validation. Lorsqu'une région affiche un saut qui ne peut être expliqu par le calendrier des projets ou la tarification, nous revérifions la logique de conversion et recontactons certains répondants pour confirmer si le changement est réel.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des mouvements brusques des prix de la résine, des annonces majeures d'infrastructure ou des ajouts de capacité importants. Avant la livraison, une nouvelle passe de révision est effectuée afin que le client reçoive la vue la plus actuelle, soutenue par des hypothèses cohérentes et des vérifications documentées.
Estimation du marché des Géomousses par Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs publiées du marché des Géomousses peuvent varier même lorsqu'elles semblent couvrir le même produit, car les applications comptabilisées, l'année de référence et l'approche de tarification ne sont pas toujours alignées. Les différences proviennent également de la façon dont chaque étude traite les mélanges de polystyrène expansé et de polystyrène extrudé et de la question de savoir si elle lie la demande à l'activité réelle des projets ou utilise la croissance générale de la construction comme raccourci.
En suivant les indicateurs de demande liés aux projets et en actualisant les fourchettes de prix du polystyrène expansé et du polystyrène extrudé par validation lors d'entretiens, Mordor Intelligence maintient le total des Géomousses centré sur les blocs spécifiés pour les routes et les bâtiments, au lieu de comptabiliser les usages adjacents de la mousse dans l'emballage ou les panneaux d'isolation générale.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,10 milliard USD (2026) | |
| Cabinet de conseil mondial A | 1,14 milliard USD (2024) | Utilise une année de base antérieure et un ensemble d'applications plus large pouvant inclure plus explicitement les travaux de stabilisation des pentes et de structures de soutènement, ce qui décale les totaux lorsque les cycles de projets sont irréguliers. |
| Éditeur sectoriel B | 1,19 milliard USD (2025) | Utilise une année de base différente et applique des hypothèses de tarification moyenne plus élevées et de répercussion plus rapide, ce qui peut augmenter la valeur même si les volumes physiques sont similaires. |
L'écart dans le tableau s'explique principalement par le choix de l'année de base, la rigueur avec laquelle les utilisations finales sont filtrées pour correspondre à la demande de blocs de Géomousses, et la façon dont les mises à jour de prix sont appliquées selon les régions. Lorsque ces éléments sont clairement définis et vérifiés de manière cohérente, la taille de marché résultante reste plus facile à reproduire et à comparer dans le temps.


Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché des géomousses ?
La taille du marché des géomousses est de 1,10 milliard USD en 2026 et devrait atteindre 1,47 milliard USD d'ici 2031.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait enregistrer le TCAC le plus élevé de 6,66 %, soutenue par des besoins annuels en investissements d'infrastructure de 1 700 milliards USD.
Pourquoi les concepteurs choisissent-ils le polystyrène extrudé plutôt que le polystyrène expansé ?
Le XPS offre une absorption d'eau plus faible et une résistance à la compression plus élevée, le rendant préférable dans les applications sujettes à l'humidité ou à longue durée de vie malgré son coût plus élevé.
Comment la géomousse améliore-t-elle les performances des approches de ponts ?
Sa densité représente environ 1 % de celle du sol, ce qui minimise le tassement différentiel et accélère les calendriers de construction, réduisant les perturbations de la circulation.
Quelles tendances réglementaires façonnent la demande future de géomousse ?
Les directives d'économie circulaire promouvant le contenu recyclé, et les normes de résistance au feu plus strictes exigeant une chimie de retardateur avancée, devraient influencer la spécification des produits.
Dernière mise à jour de la page le:



