
Taille et part du marché du bois d'ingénierie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Volume du Marché (2026) | 300.05 Millions de mètres cubes |
| Volume du Marché (2031) | 385.14 Millions de mètres cubes |
| Growth Rate (2026 - 2031) | 5.12 % |
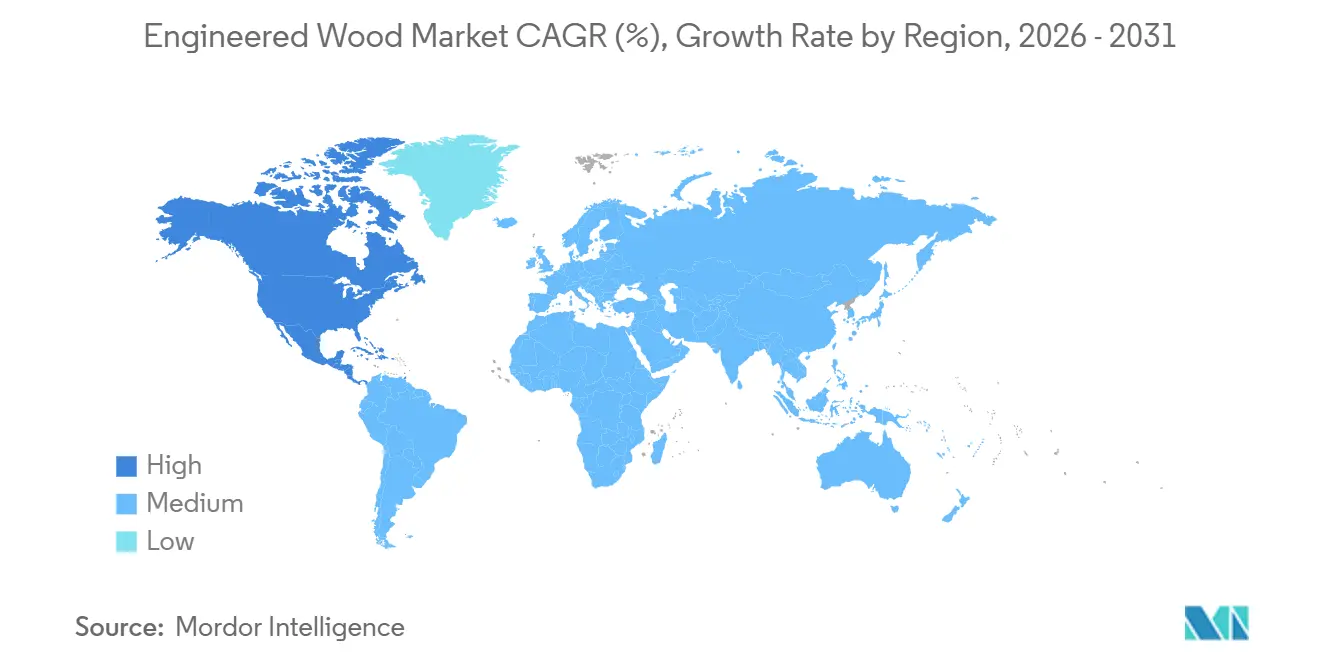
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
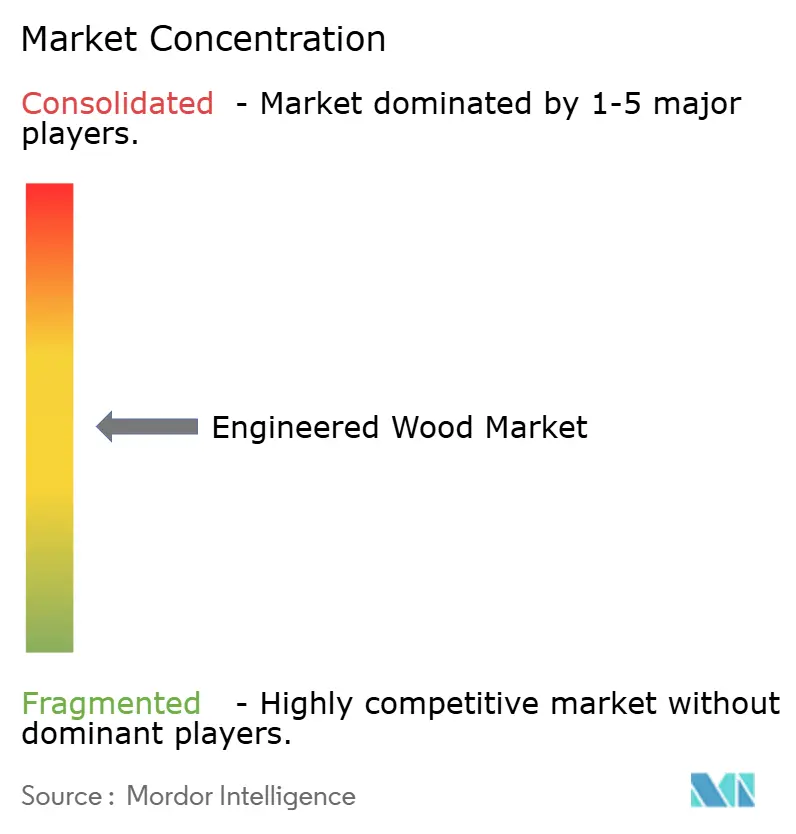
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du bois d'ingénierie par Mordor Intelligence
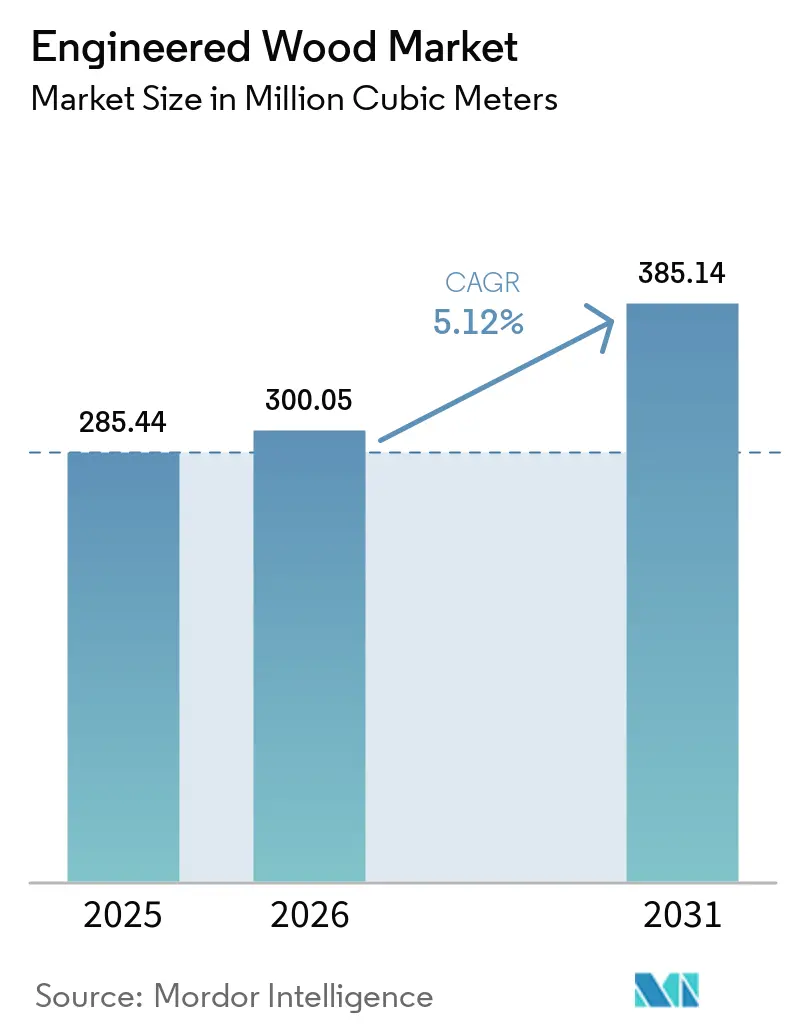
La taille du marché du bois d'ingénierie était évaluée à 285,44 millions de mètres cubes en 2025 et devrait croître de 300,05 millions de mètres cubes en 2026 pour atteindre 385,14 millions de mètres cubes d'ici 2031, à un TCAC de 5,12 % au cours de la période de prévision (2026-2031). La préférence croissante pour les systèmes structurels à faible teneur en carbone, l'avantage de coût des composants fabriqués en usine et l'expansion des incitations politiques qui monétisent le carbone biogénique renforcent la demande. Les promoteurs en Amérique du Nord et en Europe continuent de se tourner de l'acier et du béton vers les charpentes en bois massif, tandis que les gouvernements d'Asie-Pacifique orientent le contreplaqué et le panneau de lamelles orientées (OSB) vers des programmes de logement à grande échelle. Des jalons réglementaires, tels que les dispositions du Code international du bâtiment de 2021 autorisant des bâtiments en bois massif de 18 étages, ont débloqué des financements grand public et réduit les obstacles en matière d'assurance. Parallèlement, la reformulation des adhésifs pour se conformer aux plafonds de formaldéhyde et l'intégration régulière des résidus de scierie dans les noyaux de panneaux aident les grands producteurs à élargir leurs avantages concurrentiels par rapport aux scieries non conformes.
Principaux enseignements du rapport
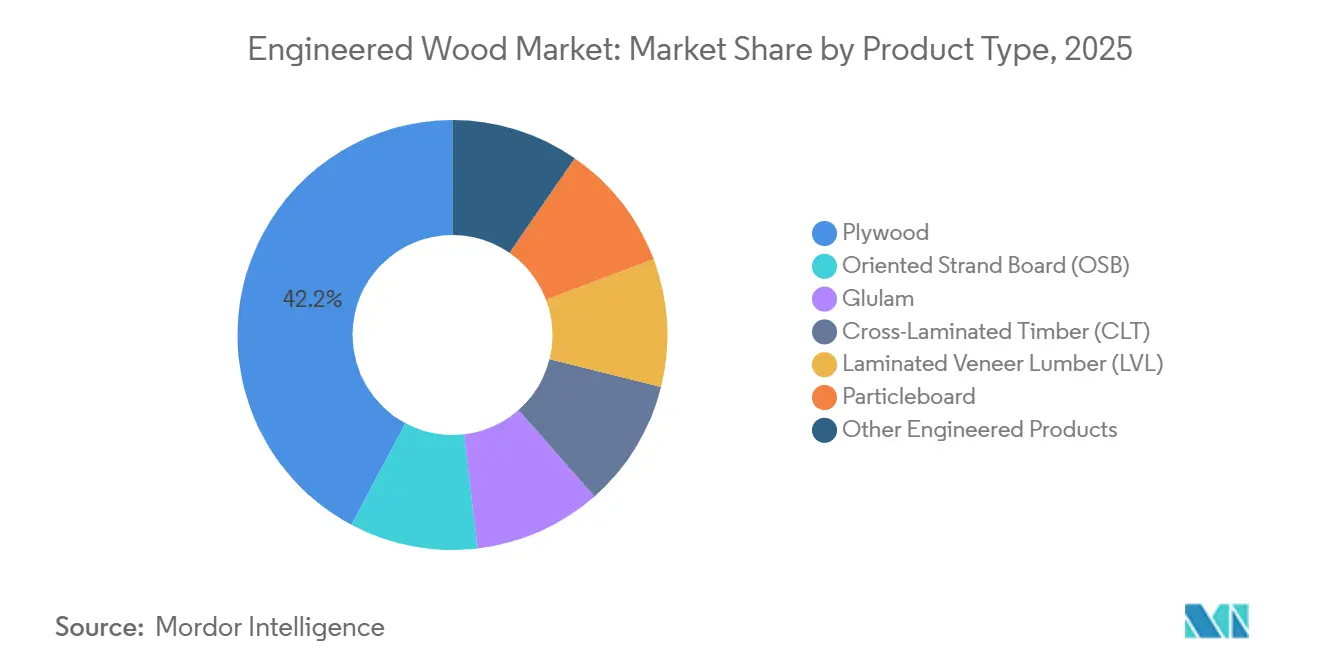
- Par type de produit, le contreplaqué détenait 42,23 % de la part de marché du bois d'ingénierie en 2025, tandis que le bois lamellé-croisé (CLT) connaît la croissance la plus rapide avec un CAGR de 11,52 % jusqu'en 2031.
- Par source de bois, le bois résineux représentait 71,56 % de la part de marché du bois d'ingénierie en 2025, tandis que les panneaux à base de bois feuillu devraient croître à un CAGR de 9,66 % jusqu'en 2031.
- Par application, la construction résidentielle représentait 65,22 % de la taille du marché du bois d'ingénierie en 2025 et devrait se développer à un CAGR de 5,34 % jusqu'en 2031.
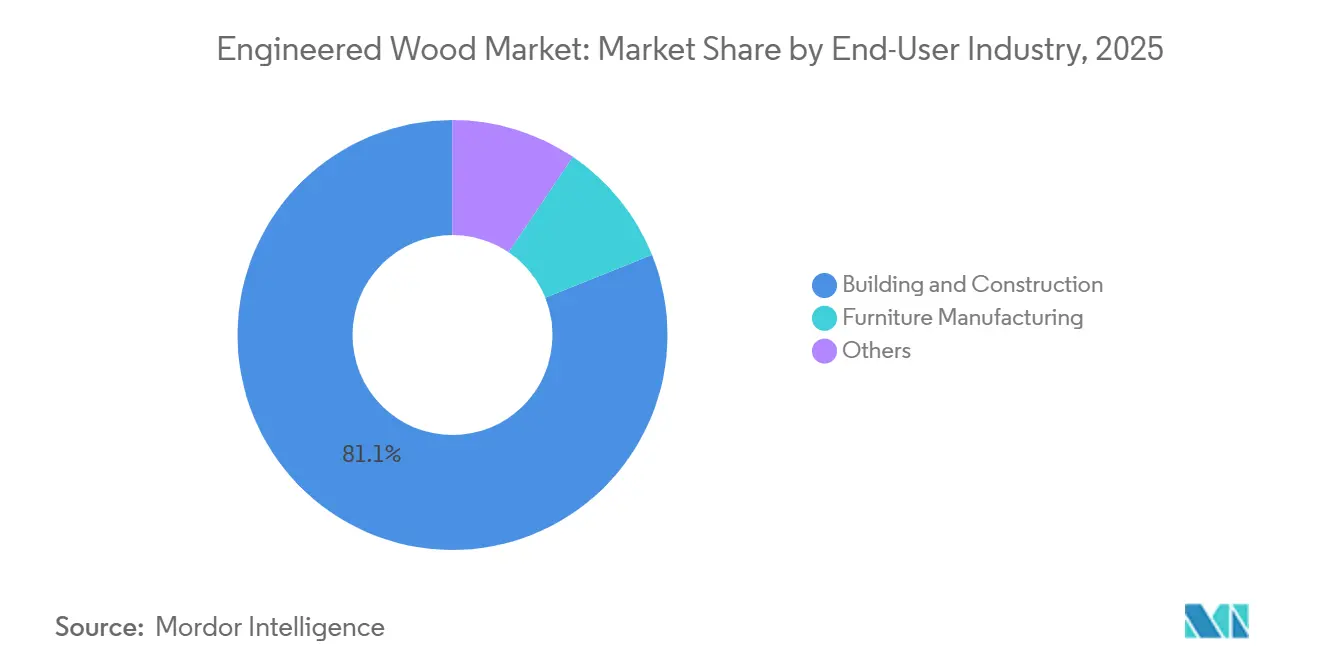
- Par secteur d'utilisation finale, le bâtiment et la construction ont absorbé 81,08 % du volume de 2025, tandis que l'ameublement et l'aménagement intérieur progresse à un CAGR de 8,93 % grâce à la substitution des panneaux de particules de qualité meuble.
- Par géographie, l'Asie-Pacifique était en tête avec 48,26 % du volume en 2025, tandis que l'Amérique du Nord est la région à la croissance la plus rapide avec un CAGR de 6,26 % jusqu'en 2031, reflétant l'adoption portée par les politiques en faveur du bois de grande hauteur.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteurs de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption croissante du CLT et du bois massif | +1.4% | Amérique du Nord, Europe, Australie | Moyen terme (2 à 4 ans) |
| Essor du logement abordable préfabriqué en Asie | +1.2% | Chine, Inde, Asie du Sud-Est | Court terme (≤ 2 ans) |
| Codes de construction verts et incitations carbone | +1.0% | Mondial (UE, Amérique du Nord en tête) | Long terme (≥ 4 ans) |
| Efficacités de coût par rapport au bois massif et à l'acier | +0.9% | Mondial | Court terme (≤ 2 ans) |
| Valorisation des résidus en panneaux à valeur ajoutée | +0.5% | Amérique du Nord, Europe nordique, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante du CLT et du bois massif dans les bâtiments de moyenne hauteur
En 2025, les juridictions urbaines adoptant les dispositions de type IV du Code international du bâtiment de 2021 ont permis à des projets allant jusqu'à 18 étages d'accéder aux financements par dette et par capitaux propres grand public. Les modèles de coûts indiquent des économies par rapport au béton précontraint, notamment en tenant compte des délais plus courts et des fondations plus légères. Fin 2025, l'Offensive pour la construction en bois de l'Allemagne avait financé des écoles et des hôpitaux publics, démontrant des délais d'érection plus rapides par rapport au béton[1]Ministère fédéral allemand de l'Alimentation et de l'Agriculture, "Offensive pour la construction en bois," bmel.de. Le Code national du bâtiment du Canada de 2025 a relevé la limite de hauteur pour les bâtiments résidentiels en bois massif à 12 étages, stimulant des projets à Vancouver et Toronto. Les promoteurs reconnaissent de plus en plus les avantages financiers du bois de grande hauteur, notant son potentiel à réduire les coûts de portage et à créer des étages locatifs supplémentaires dans les limites de zonage existantes.
L'essor du logement abordable préfabriqué en Asie stimule le LVL et le bois lamellé-collé
D'ici 2025, le 14e Plan quinquennal de la Chine impose que les bâtiments préfabriqués constituent une part significative des nouveaux développements urbains, orientant les solives en LVL et les poutres en bois lamellé-collé vers des modules assemblés en usine. Le programme Pradhan Mantri Awas Yojana de l'Inde est appelé à renforcer la demande de contreplaqué et de panneaux de particules en 2025, permettant une réduction de la main-d'œuvre sur site par rapport à la maçonnerie traditionnelle en briques. En 2025, le Vietnam a attribué des contrats pour des logements sociaux, stipulant l'utilisation de LVL en bois d'hévéa malaisien pour respecter un plafond de coût. Les fabricants de modules ayant intégré la production de panneaux sécurisent désormais une part du volume régional pour le contreplaqué et le LVL, protégeant leurs chaînes d'approvisionnement des fluctuations des matières premières et dégageant des marges supplémentaires.
Codes de construction verts et incitations aux crédits carbone
À compter de 2025, la directive européenne sur la performance énergétique des bâtiments impose que tous les nouveaux bâtiments soient à émissions nulles d'ici 2030. La directive promeut également subtilement l'utilisation de matériaux à faible teneur en carbone incorporé, comme le bois d'ingénierie. Aux États-Unis, la section 45Q reconnaît désormais le bois durable comme carbone séquestré, accordant un crédit. Cette mesure améliore l'économie des projets. Pendant ce temps, le Code national de construction australien de 2025 a fixé des budgets carbone sur l'ensemble du cycle de vie, orientant les grands projets vers des solutions hybrides bois-acier. En conséquence, les architectes et les ingénieurs privilégient désormais le bois, n'utilisant l'acier et le béton que dans des scénarios spécifiques dictés par la sécurité incendie ou les exigences de portée.
Efficacités de coût par rapport au bois massif et à l'acier
Le LVL et le bois lamellé-collé, en permettant un dimensionnement précis des charges, réduisent la consommation de matériaux par rapport au bois scié, remédiant à la sur-spécification. Les coûts de charpente en acier ont augmenté, tandis que les prix du bois de résineux ont baissé, amplifiant l'avantage relatif du bois. Les dalles en CLT, plus légères que le béton précontraint, permettent aux promoteurs d'ajouter des étages supplémentaires dans la même enveloppe de fondation, offrant une valeur significative dans les zones métropolitaines américaines animées. La réutilisation adaptative des structures patrimoniales a également tout à gagner : les mezzanines légères en CLT peuvent respecter les limites de charge qui seraient dépassées par le béton, créant des opportunités de croissance pour le bois d'ingénierie dans les marchés de rénovation nord-américains et européens.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Durcissement des réglementations sur les émissions de formaldéhyde/COV | -0.7% | Californie, UE, Japon | Court terme (≤ 2 ans) |
| Volatilité des prix du bois et de la logistique | -0.5% | Mondial | Court terme (≤ 2 ans) |
| Primes d'assurance élevées pour le bois massif de grande hauteur | -0.4% | Amérique du Nord, Australie | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Durcissement des réglementations sur les émissions de formaldéhyde/COV
La Phase 2 du CARB de Californie et le Titre VI de la loi TSCA des États-Unis ont fixé un plafond de formaldéhyde à 0,09 ppm pour le contreplaqué[2]Agence américaine de protection de l'environnement, "Règle sur le formaldéhyde du Titre VI de la loi TSCA," epa.gov. Cette réglementation pousse les fabricants vers des résines phénol-formaldéhyde ou biosourcées, ce qui augmente les coûts des matières premières. La Stratégie chimique pour la durabilité de l'UE vise à reclasser le formaldéhyde en tant que cancérogène de catégorie 1B d'ici 2027. Cette mesure pourrait nécessiter des dépenses de mise à niveau dans le secteur des panneaux de l'UE. En avril 2025, le Japon a durci les limites de formaldéhyde intérieur à 0,08 ppm. Cela met effectivement hors jeu le MDF conventionnel, à moins que les fabricants ne se tournent vers des liants sans formaldéhyde ajouté. Pendant ce temps, les petites scieries, incapables d'investir dans des mises à niveau de résines, sont aux prises avec des marges en réduction et des pressions de consolidation croissantes.
Volatilité des prix du bois et de la logistique
Les prix sur pied du pin jaune du Sud ont fluctué de manière significative entre le premier trimestre 2024 et le quatrième trimestre 2025. Cette volatilité a contraint les scieries à stocker des grumes pendant de longues périodes, ce qui a immobilisé leur fonds de roulement et augmenté les coûts de financement. Parallèlement, les détournements de la navigation en mer Rouge ont entraîné une hausse des tarifs des conteneurs entre l'Asie du Sud-Est et l'Europe, augmentant les coûts à l'arrivée du contreplaqué. De plus, les expéditions de bois ont subi des retards en raison de la congestion des chemins de fer canadiens, ce qui a encore pesé sur les marges. En réponse à ces défis, les géants du secteur ont adopté l'intégration verticale et les contrats de fibre pluriannuels comme stratégies de couverture essentielles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le CLT mène l'innovation, le contreplaqué ancre les volumesLe contreplaqué représentait 42,23 % de la part de marché du bois d'ingénierie en 2025, dominant le voligeage résidentiel et le coffrage dans les régions sensibles aux coûts. Le CLT progresse à un CAGR de 11,52 % grâce à la demande résidentielle de moyenne hauteur et institutionnelle en Amérique du Nord et en Europe, soutenu par des crédits carbone incorporé dans le cadre de la loi sur la réduction de l'inflation. En 2025, les constructeurs du Sud des États-Unis et des Prairies canadiennes se sont tournés vers le panneau de lamelles orientées (OSB) pour les substrats de toiture et de murs, augmentant son taux d'utilisation des capacités. Pendant ce temps, dans les arénas canadiennes, les poutres en lamellé-collé, privilégiées pour les applications à grande portée, ont démontré une empreinte carbone incorporée inférieure à celle des fermes en acier.
Le marché du bois d'ingénierie connaît une scission : les offres haut de gamme comme le CLT et le LVL se concentrent sur les projets de densification urbaine, où la rapidité et les indicateurs ESG permettent d'obtenir des prix plus élevés. En revanche, le contreplaqué et l'OSB de commodité se disputent les marchés du logement des économies émergentes sur la base des coûts. Les panneaux de particules et le MDF continuent de dominer le secteur de l'ameublement, les fabricants européens adoptant de manière préventive des liants sans formaldéhyde ajouté en prévision des réglementations de 2027. Les solives en I et le bois composite structurel progressent dans les cassettes de toiture et de plancher préfabriquées, réduisant la main-d'œuvre sur site. Cette tendance met en évidence la fracture du marché du bois d'ingénierie : des solutions d'ingénierie à haute marge versus des panneaux à volume élevé.


Par source de bois :
la domination des résineux masque la montée en puissance tropicale des feuillusLes intrants en résineux représentaient 71,56 % du volume de 2025, fournis principalement par les flux d'épicéa-pin-sapin d'Amérique du Nord et d'épicéa nordique qui alimentent les lignes d'OSB, de CLT et de bois lamellé-collé. Les panneaux de feuillus croissent à un TCAC de 9,66 % jusqu'en 2031, les scieries indonésiennes et malaisiennes exportant du contreplaqué tropical vers des projets d'infrastructure au Moyen-Orient, et les acheteurs européens payant des primes pour les substrats de placage de bouleau pour la menuiserie. En 2025, la Chine a augmenté ses importations de grumes de feuillus tropicaux, marquant une hausse par rapport à l'année précédente, principalement pour approvisionner ses scieries de contreplaqué côtières. Les certifications FSC et PEFC commandent désormais une prime de prix, positionnant la traçabilité comme un avantage déterminant dans les marchés publics.
En Asie du Sud-Est, le LVL en feuillus tropicaux, notamment le bois d'hévéa, commence à supplanter le teck massif dans les exportations de meubles à destination de l'Amérique du Nord et de l'Europe. Pendant ce temps, le contreplaqué à face de bouleau bénéficie d'une prime sur le marché de la menuiserie de designer, créant un équilibre entre les panneaux de résineux de base et les produits en feuillus plus lucratifs. Face à un contrôle environnemental croissant, la capacité à vérifier la légalité et à obtenir une certification tierce devient cruciale pour accéder aux marchés lucratifs européens et nord-américains.
Par application :
l'échelle résidentielle rencontre la marge non résidentielleLes projets résidentiels ont absorbé 65,22 % de la demande de bois d'ingénierie en 2025 et devraient se développer à un TCAC de 5,34 %, soutenus par les initiatives de logement en Asie-Pacifique et les mises en chantier de maisons individuelles en Amérique du Nord. Les applications non résidentielles — écoles, hôpitaux et bureaux commerciaux — se développent également, portées par les mandats ESG institutionnels qui récompensent les économies de carbone incorporé. Les dalles en CLT, affichant un carbone incorporé nettement inférieur à leurs homologues en béton, s'alignent sur l'engagement 2030 de l'Institut américain des architectes, un engagement adopté par de nombreuses entreprises membres.
Les projets non résidentiels génèrent des marges de fabrication plus élevées par rapport au logement en volume, grâce à la prime commandée par les services d'assistance à la conception et les dimensions de panneaux personnalisées. Les initiatives de construction en bois ont mis en évidence que les écoles et les hôpitaux en CLT bénéficiaient de délais plus rapides et de coûts de cycle de vie plus faibles. Ce profil de marge attractif incite les producteurs intégrés comme Stora Enso à se tourner vers les projets commerciaux, même si le secteur résidentiel continue de soutenir le débit des scieries.
Par secteur d'utilisation finale :
la construction ancre, le meuble accélèreLe bâtiment et la construction représentaient 81,08 % du volume de 2025, couvrant la charpente, le bardage et le coffrage. L'ameublement et l'aménagement intérieur progressent à un TCAC de 8,93 % alors que les fabricants de meubles européens et nord-américains substituent le panneau de particules et le MDF au bois massif pour atteindre leurs objectifs de coût et de durabilité. En 2024, IKEA a révélé que le bois d'ingénierie constituait une part significative de son utilisation totale de bois — une augmentation sur deux ans. L'entreprise est en bonne voie pour s'approvisionner en tout son bois à partir de sources recyclées ou certifiées FSC d'ici 2030.
La demande de meubles agit comme un tampon cyclique : alors que les nouvelles constructions de logements peuvent diminuer, les cycles de rénovation et de rafraîchissement commercial contribuent à maintenir la consommation de panneaux. Les fabricants chinois, axés sur les exportations, ont vendu des meubles avec des noyaux en bois d'hévéa, représentant une part notable de leurs intrants. Le marché du bois d'ingénierie se diversifie, non seulement dans le meuble, mais aussi dans des niches comme l'emballage, les caravanes et les équipements de loisirs. Par exemple, les panneaux de plancher en contreplaqué de bouleau dans les caravanes réduisent le poids, améliorant l'efficacité énergétique.
Analyse géographique
Marché du Bois Ingénierie en Amérique du Nord, en Asie-Pacifique et au Moyen-Orient
L'Asie-Pacifique détenait 48,26 % de la taille du marché du bois ingénierie en 2025, portée par le mandat de préfabrication de la Chine et le déploiement du logement abordable en Inde. Les exportateurs d'Asie du Sud-Est ont expédié des panneaux de contreplaqué et de bois de caoutchouc en 2025, principalement vers le Moyen-Orient et l'Amérique du Nord. Des normes de qualité de l'air intérieur plus strictes au Japon ont entraîné une hausse des prix des panneaux, les scieries nationales ayant rapidement adopté la technologie sans formaldéhyde ajouté. Parallèlement, la Corée du Sud a alloué des fonds pour rénover les bâtiments publics avec des matériaux à faible empreinte carbone, orientant les commandes vers le CLT pour les rénovations d'établissements scolaires.
Marché du Bois Ingénierie en Amérique du Nord
L'Amérique du Nord est le marché du bois ingénierie à la croissance la plus rapide, avec un CAGR de 6,26 % jusqu'en 2031. À la mi-2025, de nombreuses villes aux États-Unis avaient adopté les dispositions relatives aux structures en bois massif de type IV, créant un solide pipeline de demande pour le CLT et le bois lamellé-collé. Au Canada, les codes mis à jour autorisent désormais des bâtiments plus élevés, et au Mexique, l'INFONAVIT a soutenu des unités à panneaux de bois en 2025, chacune proposée à un prix abordable.
Marché du Bois Ingénierie en Europe, en Amérique du Sud et en Arabie Saoudite
Le leadership de l'Europe en matière de bois ingénierie est solidement ancré dans les chaînes d'approvisionnement nordiques. L'Allemagne a signalé une construction plus rapide dans les projets publics utilisant le CLT, et le Règlement européen sur les produits de construction de 2025 impose des déclarations environnementales de produits pour le bois de structure. La norme britannique Future Homes Standard, dont l'application est prévue en 2026, rendra obligatoire la construction de logements à faible empreinte carbone, donnant un avantage aux systèmes à ossature bois. En Amérique du Sud, la consommation brésilienne de contreplaqué et d'OSB a été significative en 2025, et en Arabie Saoudite, le projet NEOM a réservé du bois pour ses bâtiments dans le cadre de son initiative Vision 2030.

Paysage réglementaire
La réglementation affectant le bois d'ingénierie se durcit sur deux fronts : l'habilitation des codes du bâtiment pour le bois massif, et la conformité au niveau des produits en matière d'émissions et de déclarations environnementales. Pour les approbations de construction, les dispositions du Type IV du International Building Code 2021 (jusqu'à 18 étages pour la construction en bois massif là où elles sont adoptées) restent un point d'ancrage clé pour le CLT et le lamellé-collé en Amérique du Nord, et le Canada a mis à jour son Code national du bâtiment en 2025 pour porter la limite de hauteur résidentielle en bois massif à 12 étages.
Du côté de la conformité des produits, les exigences en matière de formaldéhyde et de qualité de l'air intérieur continuent de façonner les flux commerciaux du contreplaqué, du MDF et des panneaux de particules. Aux États-Unis, le Title VI du TSCA de l'EPA continue de fixer les exigences d'émission de formaldéhyde pour les produits composites en bois, et l'agence a proposé des mises à jour en février 2026 pour intégrer des normes consensuelles volontaires actualisées et une nouvelle méthode d'essai de contrôle qualité (ISO 12460-2:2024(en)). En Europe, le Règlement sur les produits de construction (UE 2024/3110) est entré dans une période de transition débutant le 8 janvier 2026, orientant le marché vers des déclarations de performance environnementale et de durabilité plus explicites, tandis que le Règlement général sur la sécurité des produits (UE) 2023/988 s'applique depuis le 13 décembre 2024 pour les produits mis sur le marché de l'UE.
Analyse de la chaîne de valeur
La chaîne de valeur du bois d'ingénierie commence par l'approvisionnement en bois (forêts gérées, terrains forestiers et achat de grumes), puis passe à la transformation primaire comprenant l'écorçage, le conditionnement/assouplissement, le déroulage ou le fractionnement, le séchage et le classement. La fabrication transforme les placages, les brins ou les fibres en contreplaqué, OSB, LVL, CLT, lamellé-collé, MDF et panneaux de particules à l'aide de résines structurelles (généralement des systèmes phénol-formaldéhyde ou urée-formaldéhyde), suivies d'un pressage sous chaleur et pression. Les étapes en aval comprennent la découpe, le ponçage, le laminage/revêtement et l'emballage, tandis que les essais de conformité (formaldéhyde/COV, résistance et durabilité) et la certification (par exemple, la légalité et la chaîne de traçabilité lorsque exigées par les acheteurs) agissent comme des étapes de contrôle avant l'expédition.
La distribution en aval passe généralement par les distributeurs de matériaux de construction, la fourniture directe aux entrepreneurs, les entreprises de préfabrication et de construction hors site (cassettes de plancher et de toiture, panneaux muraux, logements modulaires), et les fabricants d'équipement d'origine desservant l'ameublement et l'aménagement intérieur. Les goulots d'étranglement ont tendance à se concentrer autour de la disponibilité des fibres, des coûts des intrants énergétiques et résineux, et de la volatilité logistique ; par exemple, Setra est passé d'une production continue à une production périodique de CLT dans son usine de Langshyttan en mars 2025, citant des coûts élevés du bois et un excédent d'offre, illustrant comment les chocs de coûts en amont peuvent se répercuter sur le débit du bois massif. Les grands producteurs répondent de plus en plus à ces contraintes par l'intégration verticale, des contrats de fibre pluriannuels et une coordination plus étroite avec les préfabricants afin de réduire le risque sur chantier et d'améliorer la planification des projets.
Paysage concurrentiel
Le marché du bois d'ingénierie est modérément fragmenté. En Amérique du Nord et en Europe, les systèmes hybrides en bois massif qui combinent des dalles en CLT avec des noyaux en acier permettent aux promoteurs de dépasser la limite de hauteur de 18 étages tout en bénéficiant d'une réduction du carbone incorporé. Les fabricants spécialisés sécurisent des projets architecturalement complexes en proposant des services d'assistance à la conception groupés et une logistique rapide, générant des marges brutes impressionnantes. Pendant ce temps, les nouveaux entrants dans le domaine des bio-composites, qui combinent la fibre de bois avec de la chènevotte de chanvre, se positionnent stratégiquement pour des projets où le poids carbone est crucial. Cette évolution laisse entrevoir un potentiel changement de segmentation, allant au-delà des essences de bois traditionnelles.
Leaders du secteur du bois d'ingénierie
Weyerhaeuser Company
West Fraser Timber Co.
Louisiana-Pacific Corporation
Stora Enso
Binderholz GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du bois d'ingénierie
- Binderholz GmbH
- Boise Cascade
- EGGER
- Georgia-Pacific Gypsum LLC and Georgia-Pacific Wood Products LLC
- HASSLACHER Holding GmbH
- Huber Engineered Woods LLC
- KLH Massivholz GmbH
- Kronoplus Limited
- Louisiana-Pacific Corporation
- Mayr-Melnhof Holz Holding AG
- Nordic Structures
- Pfleiderer
- PWT
- Resolute Forest Products Inc.
- Roseburg Forest Products
- Stora Enso
- SWISS KRONO Group
- West Fraser Timber Co.
- Weyerhaeuser Company

Opportunités de marché et perspectives d'avenir
Les programmes d'investissement industriel et de modernisation créent des espaces vierges dans les produits d'ingénierie à plus forte valeur ajoutée et dans les panneaux conçus pour les bâtiments à faible émission et à haute efficacité énergétique. L'Europe offre des exemples concrets à travers des mouvements annoncés de capacité et d'efficacité, notamment la nouvelle usine de LVL de Metsa Group à Aanekoski (300 millions d'EUR, démarrage prévu à l'automne 2026, capacité annuelle de 160 000 m3) et le plan d'Unilin pour une modernisation de plus de 100 millions d'EUR à Oostrozebeke en Belgique, centré sur une nouvelle presse continue et une réduction de 8 % de la consommation d'énergie tout en maintenant une capacité de 575 000 m3. En Amérique du Nord, Roseburg a relancé les travaux de construction de l'usine de MDF de Dillard dans le sud de l'Oregon en mars 2026, visant une production accrue de MDF/HDF pour soutenir la demande liée à l'ameublement, à l'aménagement intérieur et à la rénovation en substrats d'ingénierie stables.
Les signaux politiques et d'approvisionnement continuent de traduire les objectifs de carbone intrinsèque en comportements d'achat, renforçant la demande d'assemblages en bois massif et de panneaux conformes à faible émission. La directive européenne sur la performance énergétique des bâtiments, en vigueur depuis 2025, et le Code national de la construction 2025 de l'Australie orientent tous deux les projets vers des choix de matériaux à faible carbone intrinsèque, tandis que les exigences de formaldéhyde du Title VI du TSCA aux États-Unis et la limite plus stricte de formaldéhyde intérieur du Japon (0,08 ppm, avril 2025) maintiennent la pertinence commerciale des systèmes sans formaldéhyde ajouté et des résines améliorées. Parallèlement aux moteurs de la demande, les contraintes de la chaîne d'approvisionnement liées à l'achat de matières premières dans plusieurs pays producteurs de panneaux de bois renforcent l'argument en faveur des producteurs qui sécurisent leur fibre, adoptent l'optimisation du rendement et s'alignent avec des partenaires de préfabrication pour garantir des délais de livraison prévisibles et des produits certifiés.
Recent Industry Developments in Marché du bois d'ingénierie
- Juin 2026 : Weyerhaeuser a présenté une feuille de route de croissance qui inclut une nouvelle capacité de produits en bois d'ingénierie dans le Sud des États-Unis, centrée sur l'investissement précédemment annoncé pour l'usine TimberStrand de Monticello, en Arkansas (500 millions d'USD sur la période 2025-2027). Le plan vise une augmentation substantielle de la capacité de produits en bois d'ingénierie de l'entreprise, renforçant le virage du secteur vers le bois de construction structurel à base de brins et la régionalisation de l'approvisionnement plus proche des principaux marchés du logement.
- Avril 2026 : West Fraser a annoncé la fin des opérations de fabrication de son usine d'OSB de High Level, en Alberta. Cette fermeture resserre l'offre régionale d'OSB et signale une rationalisation continue des capacités, les producteurs se repositionnant vers des actifs offrant de meilleures positions de coûts et une visibilité de la demande à plus court terme.
- Novembre 2024 : Weyerhaeuser s'est engagé à investir 500 millions d'USD pour construire une nouvelle usine TimberStrand en Arkansas, avec une mise en service prévue pour 2027. Le projet accroît la capacité de bois de construction structurel à base de brins et s'aligne avec l'utilisation accrue de composants d'ingénierie dans les systèmes de plancher et de toiture, favorisant une construction plus rapide et plus standardisée.


Marché du bois d'ingénierie Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché du bois d'ingénierie couvre les panneaux à base de bois collés et les éléments structurels fabriqués en combinant des pièces ou des fibres de bois avec des adhésifs, produisant des produits stables et homogènes utilisés dans la construction et les applications intérieures.
Exclusions du périmètre : Nous excluons le bois massif scié, le bois de construction non traité et les produits composites bois-plastique.
Aperçu de la segmentation
- Par type de produit
- Contreplaqué
- Panneau de lamelles orientées (OSB)
- Bois lamellé-collé
- Bois lamellé-croisé (CLT)
- Bois de placage stratifié (LVL)
- Panneau de particules
- Autres produits d'ingénierie
- Par source de bois
- Résineux
- Feuillus
- Par application
- Résidentiel
- Non résidentiel
- Par secteur d'utilisation finale
- Bâtiment et construction
- Fabrication de meubles
- Autres
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Thaïlande
- Indonésie
- Vietnam
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Turquie
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats arabes unis
- Qatar
- Égypte
- Nigéria
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la cartographie du bassin de demande du bois d'ingénierie à l'aide de signaux publics relatifs à la construction et aux produits du bois, puis aligne ces signaux sur les catégories de produits spécifiques couvertes. Les principales références comprennent les mises en chantier et les permis de construire du Bureau du recensement des États-Unis, les séries de production de construction d'Eurostat, ainsi que les indicateurs macroéconomiques de la Banque mondiale et du FMI.
Nous examinons également les flux commerciaux de production de bois et de panneaux ainsi que les notes de classification à l'aide de UN Comtrade, puis ajoutons le contexte technique et de marché à partir des publications de la FAO et des notes d'associations (par exemple, les associations de panneaux et de produits en bois d'ingénierie). Les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse réputés sont utilisés pour vérifier les ajouts de capacité, les évolutions du mix produit et l'orientation des prix. Si nécessaire, des abonnements payants sont utilisés pour les données financières et le renseignement sur les entreprises, les bases de données de brevets, et les vérifications des importations et exportations au niveau des expéditions. Ces sources de recherche documentaire sont illustratives, et nous utilisons également d'autres sources publiques et payantes pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire utilise des entretiens et de courtes enquêtes auprès de fabricants, de distributeurs, d'acheteurs de matériaux de construction, de prescripteurs et de décideurs du côté de la construction pour confirmer ce qui est réellement consommé par rapport à ce qui est seulement produit. Pour une vision mondiale, nous équilibrons les réponses entre l'APAC, l'EMEA et les Amériques afin que l'adoption des codes de construction régionaux, les cycles du logement et les tendances de substitution des panneaux soient reflétés dans les hypothèses finales.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | APAC : 42 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 21 % | EMEA : 31 % |
| Acteurs plus petits : 22 % | Responsables : 59 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Nous dimensionnons le marché principalement par une approche descendante qui reconstruit la consommation de bois d'ingénierie en termes de volume à partir de l'activité de construction et des indicateurs de production et de commerce de panneaux de bois, puis normalise selon la couverture des produits et l'exposition aux utilisations finales utilisées dans ce périmètre. Pour maintenir des totaux réalistes, nous ajoutons des vérifications ascendantes sélectives, notamment des contrôles de capacité et d'utilisation des producteurs échantillonnés, des vérifications des canaux de distribution et des cumuls de volumes pour les gammes de produits à forte visibilité.
Le modèle est guidé par des données pratiques telles que les mises en chantier et les achèvements, les tendances des surfaces de plancher non résidentielles, les volumes de production de panneaux et de poutres par famille de produits (par exemple contreplaqué, OSB, LVL, CLT, lamellé-collé, MDF et panneaux de particules), les balances commerciales d'importation et d'exportation pour les panneaux de bois, et le rythme d'acceptation des codes de construction en bois massif qui affecte la substitution structurelle. Lorsqu'une série au niveau national est manquante, les lacunes sont comblées à l'aide d'indicateurs de substitution tels que les tendances commerciales des pays voisins et les parts de production de construction, suivis d'une confirmation par des experts.
Pour les prévisions, nous utilisons une analyse de scénarios soutenue par de légères relations multivariées, en maintenant les perspectives liées à des facteurs observables tels que les cycles de construction, la dynamique de rénovation et l'orientation des prix des panneaux et de la substitution. Les hypothèses sont soumises à des tests de résistance avec les retours primaires, et le scénario final n'est sélectionné qu'après que les tendances des facteurs s'alignent sur ce que les acheteurs et les fournisseurs indiquent comme réalisable sur la période.
Cycle de validation des données et de mise à jour
Les résultats sont validés par de multiples vérifications afin que les chiffres finaux ne reposent pas sur une seule série de données. Nous comparons les résultats du modèle avec des signaux indépendants tels que la croissance régionale de la construction, la direction de la balance commerciale et les ajouts de capacité connus, puis nous examinons les valeurs aberrantes avant validation.
Un second examen par un analyste est effectué pour remettre en question les hypothèses clés, notamment la couverture des produits, les choix de substitution et les évolutions d'une année sur l'autre. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif se produit, comme un changement majeur de capacité ou un ralentissement marqué de la construction. Avant la livraison, nous effectuons une vérification finale pour nous assurer que les derniers indicateurs publics et les enseignements des entretiens sont intégrés.
Taille du marché du bois d'ingénierie de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le bois d'ingénierie peuvent sembler très éloignées les unes des autres car l'unité de mesure, la liste des produits et la manière dont la demande de construction est traduite en consommation ne sont pas cohérentes d'une source à l'autre. Le calendrier joue également un rôle, car les panneaux et les poutres en bois peuvent afficher des variations importantes à court terme lorsque l'activité de construction et de rénovation évolue.
Un facteur courant d'écart est le périmètre. Certaines estimations regroupent le bois massif, les meubles finis ou les composites bois-plastique dans le même total, ce qui gonfle le chiffre même lorsque l'intitulé semble similaire. Un autre facteur est la logique de conversion, car certains éditeurs convertissent le volume en dollars en utilisant des prix moyens larges, tandis que d'autres s'en tiennent aux unités physiques ou utilisent des années de prix et des devises mixtes. Dans notre cas, le marché est dimensionné en volume et limité aux produits en bois collés. Cela maintient le contreplaqué, l'OSB, le LVL, le CLT, le lamellé-collé, le MDF et les panneaux de particules dans le périmètre, tout en excluant le bois massif scié et les composites, y compris dans le total rapporté par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 285,44 millions USD (2025) | |
| Communiqué de presse sectoriel A | 254,20 milliards USD (2023) | Utilise une définition basée sur la valeur qui semble couvrir un ensemble plus large d'utilisations et de produits en bois d'ingénierie, et l'année de base diffère, ce qui rend difficile la réconciliation avec un périmètre uniquement volumique. |
| Portail de recherche en ligne B | 404,74 milliards USD (2025) | Rapporte un chiffre de valeur pour la même année mais mélange probablement plusieurs catégories de bois adjacentes et applique des hypothèses de prix moyens, ce qui peut surestimer les totaux par rapport à une mesure purement volumique. |
Le tableau montre que l'écart est moins dû aux attentes de croissance qu'à ce qui est comptabilisé et à la manière dont il est exprimé (volume versus dollars). En ancrant les données à l'activité de construction, aux signaux d'offre de panneaux et de poutres, et aux balances commerciales, le chiffre final reste traçable selon des étapes reproductibles plutôt que de larges conversions de prix.


Questions clés auxquelles le rapport répond
Quelle sera la taille du marché du bois d'ingénierie en 2031 ?
La taille du marché du bois d'ingénierie devrait atteindre 385,14 millions de mètres cubes d'ici 2031, progressant à un TCAC de 5,12 % à partir de 300,05 millions de mètres cubes en 2026.
Quel produit en bois d'ingénierie connaît la croissance la plus rapide ?
Le bois lamellé-croisé est en tête avec un CAGR de 11,52 % jusqu'en 2031, à mesure que les codes de construction en bois massif s'étendent.
Pourquoi l'Amérique du Nord est-elle la région à la croissance la plus rapide ?
L'adoption par les États du Code international du bâtiment de 2021 et les incitations fédérales au carbone soutiennent un TCAC régional de 6,26 %.
Comment les scieries atténuent-elles les fluctuations des prix des matières premières ?
Les grands producteurs sécurisent des contrats de fibre pluriannuels, intègrent les terres forestières et investissent dans l'optimisation numérique des rendements pour couvrir la volatilité.
Dernière mise à jour de la page le:



