
Taille et part du marché des agrégats
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
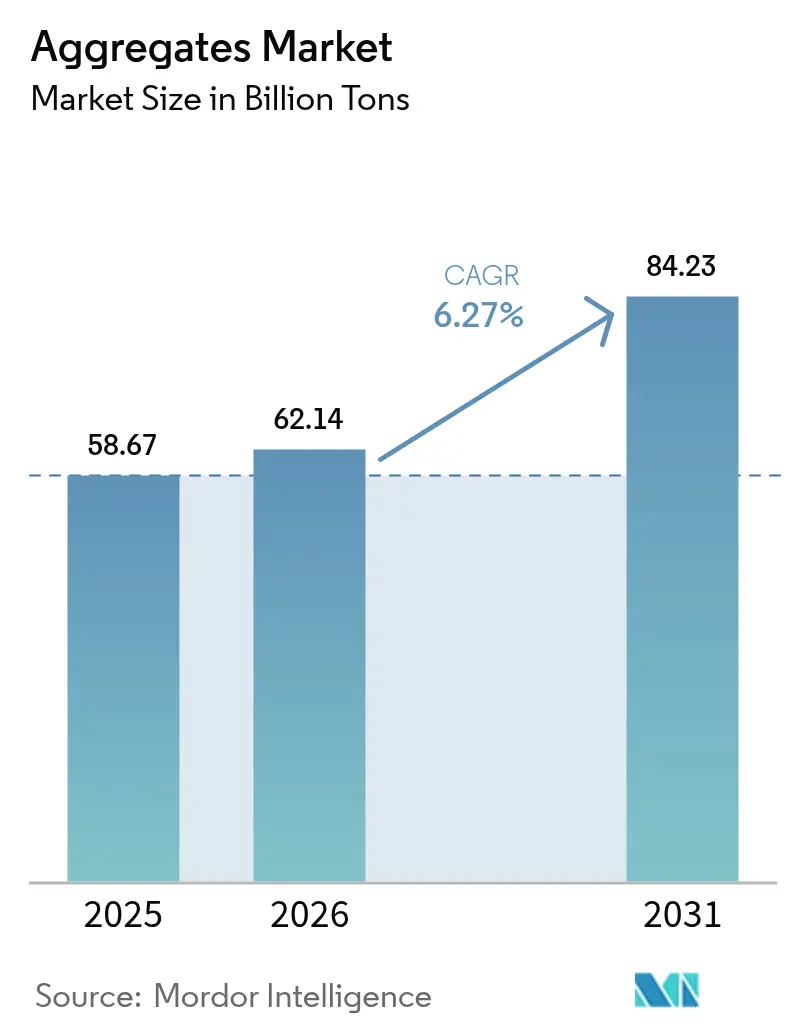
| Volume du Marché (2026) | 62.14 Milliards de tonnes |
| Volume du Marché (2031) | 84.23 Milliards de tonnes |
| Taux de croissance (2026 - 2031) | 6.27 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des agrégats par Mordor Intelligence
La taille du marché des agrégats devrait s'étendre de 58,67 milliards de tonnes en 2025 et 62,14 milliards de tonnes en 2026 à 84,23 milliards de tonnes d'ici 2031, enregistrant un TCAC de 6,27 % entre 2026 et 2031. Les programmes d'investissement public, les règles d'approvisionnement à faible émission de carbone et la migration urbaine rapide se conjuguent pour stimuler la demande à long terme de pierre extraite et recyclée. Les plans d'infrastructure nationaux aux États-Unis, en Inde et en Arabie Saoudite traduisent les budgets politiques en pipelines d'appels d'offres stables qui favorisent les producteurs disposant de réserves assurées et d'une logistique multimodale. La dépendance croissante au béton prêt à l'emploi relève les seuils de qualité pour la granulométrie et la teneur en humidité, ce qui intensifie le besoin de matières premières lavées et criblées. Le reporting des émissions passe du statut volontaire au statut obligatoire dans les principales régions acheteuses, de sorte que les fournisseurs d'agrégats qui publient des déclarations environnementales de produit bénéficient d'une prime de prix.
Principaux enseignements du rapport
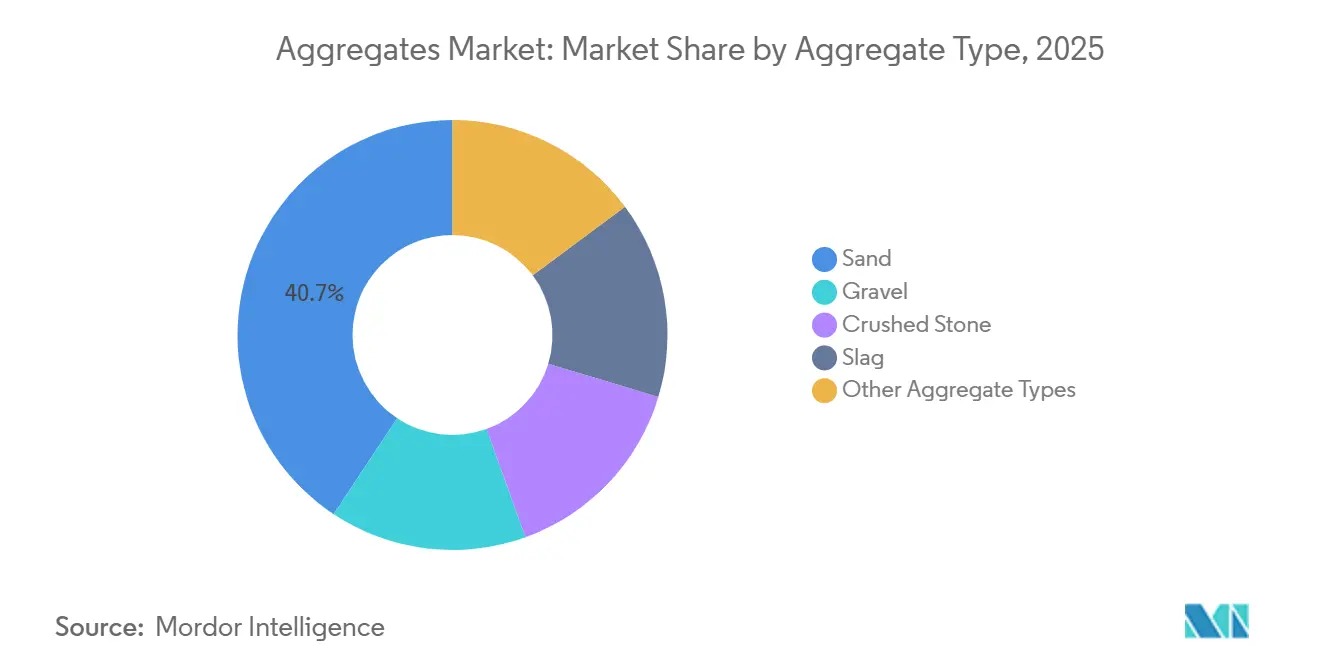
- Par type d'agrégat, le sable était en tête avec une part de revenus de 40,69 % en 2025, tandis que les autres types d'agrégats devraient se développer à un CAGR de 7,90 % jusqu'en 2031.
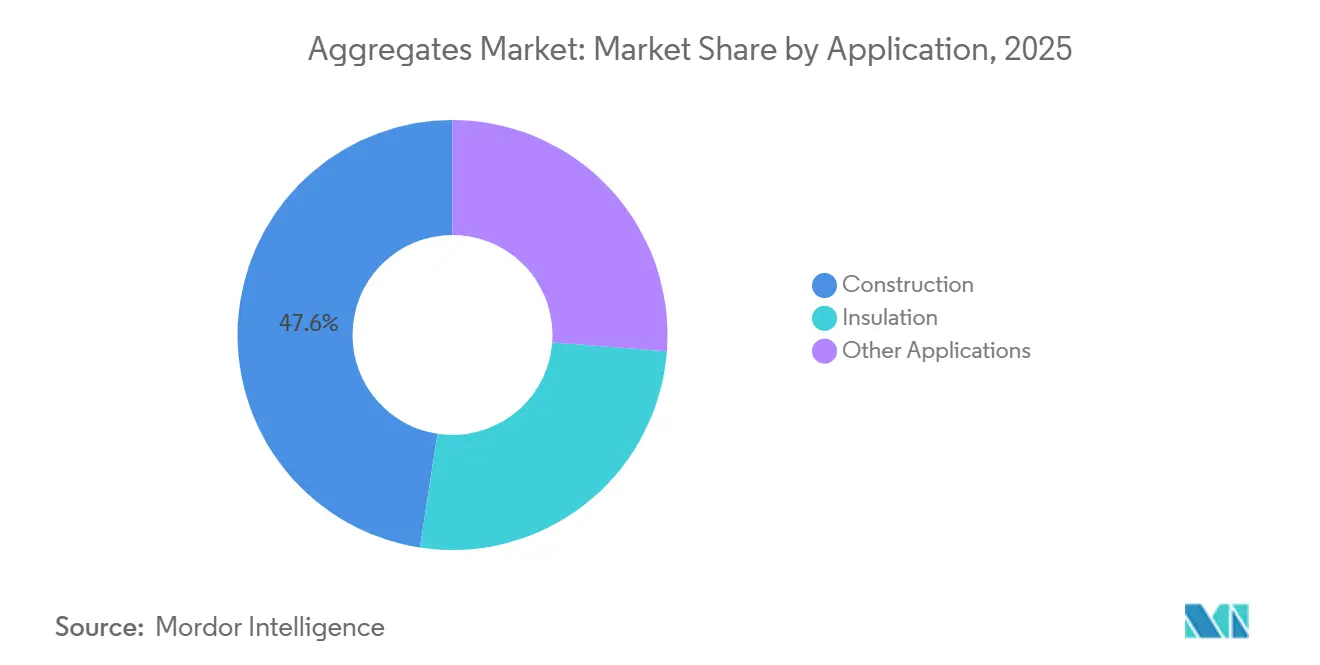
- Par application, la construction représentait 47,59 % de la part du marché des Agrégats en 2025 et les autres applications devraient croître à un CAGR de 7,82 % jusqu'en 2031.
- Par zone géographique, l'Asie-Pacifique représentait 52,60 % du secteur des agrégats en 2025 et progresse à un CAGR de 7,46 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pipeline continu de mégaprojets d'infrastructure | +1.8% | Mondial, avec une concentration en Asie-Pacifique, au Moyen-Orient et en Amérique du Nord | Long terme (≥ 4 ans) |
| Accélération du passage au béton prêt à l'emploi et aux mélanges de béton haute performance | +1.2% | Mondial, porté par les centres urbains d'Asie-Pacifique et d'Europe | Moyen terme (2-4 ans) |
| Incitations gouvernementales en faveur des matériaux de construction à faible émission de carbone | +0.9% | Amérique du Nord et UE, adoption précoce dans certains marchés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance de la demande liée à l'urbanisation dans les villes | +1.5% | Cœur de l'Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Agrégats lourds de protection contre les rayonnements pour les programmes de petits réacteurs modulaires | +0.3% | Amérique du Nord, Europe et certains pays d'Asie-Pacifique avec expansion nucléaire | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pipeline continu de mégaprojets d'infrastructure
Les investissements dans les carrières bénéficient désormais d'une visibilité sur une décennie, grâce à des budgets d'infrastructure étendus, ce qui renforce le marché des agrégats. Dans le cadre de la loi sur l'investissement dans les infrastructures et l'emploi, les États-Unis ont alloué une somme considérable aux routes, ponts et réseaux de services publics, entraînant une hausse des contrats d'agrégats d'ici 2025. Parallèlement, le Programme national d'infrastructures de l'Inde canalise des investissements significatifs vers les autoroutes et les corridors de fret, soulignant la nécessité de bases en pierre concassée robustes. Dans le Golfe, l'ambitieux projet NEOM de l'Arabie saoudite, ainsi que d'autres mégaprojets, devrait consommer des quantités substantielles de pierre d'ici 2030, mettant à rude épreuve les réserves régionales. Ces investissements considérables justifient non seulement les dépenses en capital pour des concasseurs à haute capacité et des convoyeurs automatisés, augmentant la production horaire, mais encouragent également les producteurs à sécuriser des contrats d'approvisionnement à long terme avec les entrepreneurs, gérant ainsi efficacement les risques liés aux prix et aux volumes.
Accélération du passage au béton prêt à l'emploi et aux mélanges de béton haute performance
D'ici 2025, le béton prêt à l'emploi devrait représenter une part significative des mises en place de béton dans les grandes villes. Les centrales à béton, respectant une tolérance de tamis de ±3 % pour les agrégats et limitant l'humidité à 5 %, affichent une nette préférence pour les matériaux lavés et calibrés. Les directives actualisées de la Federal Highway Administration préconisent des mélanges à base d'argile calcinée, réduisant la teneur en ciment tout en augmentant simultanément le volume d'agrégats par mètre cube. Bien que la norme européenne EN 206 impose des tests de silice réactive — engendrant des coûts de conformité mais améliorant la durabilité — les producteurs investissant dans des laboratoires sur site et des équipements de calibrage automatisés gagnent un avantage concurrentiel, obtenant le statut de soumissionnaire privilégié sur les appels d'offres publics qui pénalisent les écarts.
Incitations gouvernementales en faveur des matériaux de construction à faible émission de carbone
En 2025, le reporting du carbone incorporé est passé d'une simple aspiration à une obligation légale. La loi sur la réduction de l'inflation alloue des fonds substantiels aux initiatives de béton à faible émission de carbone, soulignant la nécessité de déclarations environnementales vérifiées[1]. Parallèlement, le Canada s'est fixé un objectif ambitieux : une réduction significative du carbone incorporé pour les projets fédéraux d'ici 2030, une mesure qui renforce l'adoption des agrégats recyclés. La General Services Administration donne désormais la priorité aux fournisseurs capables de documenter les émissions liées à l'énergie d'extraction et à la logistique. Ce changement crée une opportunité lucrative pour les carrières utilisant de l'électricité renouvelable. Les producteurs qui électrifient leurs camions de transport ou intègrent des panneaux solaires dans leurs lignes de concassage en récoltent les bénéfices, bénéficiant de primes de prix et récupérant leurs investissements en capital en moins d'une décennie.
Croissance de la demande liée à l'urbanisation
Entre 2025 et 2050, les Nations Unies prévoient un afflux de résidents urbains, principalement en Asie et en Afrique, représentant la majeure partie de cette croissance. Chaque nouvel habitant urbain contribue à la consommation de pierre, principalement pour le logement et les infrastructures de transport. En 2025, la Mission des villes intelligentes de l'Inde a stimulé une hausse de la demande dans les municipalités de niveau 2. Les zones métropolitaines d'Asie du Sud-Est ont investi dans des projets de transport en commun et d'assainissement, fortement dépendants du sable, du gravier et de la roche concassée. Il est à noter que les constructions en hauteur consomment plus de béton par mètre carré que leurs homologues de faible hauteur, intensifiant la demande per capita en agrégats.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de transport du dernier kilomètre et volatilité des prix du carburant | -1.1% | Mondial, aigu dans les régions avec des carrières dispersées et une infrastructure ferroviaire limitée | Court terme (≤ 2 ans) |
| Procédures d'autorisation environnementale longues et restrictives pour les nouvelles carrières | -0.8% | Amérique du Nord et UE, émergence dans certains marchés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Répression de l'extraction de sable fluvial entraînant des pénuries régionales | -0.6% | Asie-Pacifique (Inde, Chine, Asie du Sud-Est), localisée dans les zones côtières et riveraines | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de transport du dernier kilomètre et volatilité des prix du carburant
Le transport des agrégats, lourds et de faible valeur, devient non rentable au-delà d'un trajet en camion de 50 kilomètres. Le diesel représentait une part significative du coût de livraison, et les fluctuations des prix du pétrole brut ont comprimé les marges des transporteurs ne disposant pas de programmes de couverture sur le marché des agrégats. Bien que le transport ferroviaire devienne rentable après 150 kilomètres, seul un faible pourcentage de la pierre aux États-Unis était transporté par train, principalement parce que de nombreuses carrières ne disposaient pas d'embranchements ferroviaires. En raison des taxes sur le diesel plus élevées en Europe, les opérateurs ont commencé à expérimenter des camions de transport électriques et à hydrogène. En 2025, des flottes pilotes ont été livrées avec succès à des carrières en Suède et en Allemagne. Les entreprises intégrées qui possèdent leurs propres flottes et peuvent optimiser les trajets de retour sont en mesure de tirer profit de la volatilité de la logistique.
Procédures d'autorisation environnementale longues et restrictives pour les nouvelles carrières
En Amérique du Nord et en Europe, l'obtention de permis exige désormais une évaluation environnementale, des audiences publiques et des recours, s'étalant sur quatre à six ans[2]. En 2024, les procédures relevant de la loi nationale sur la politique environnementale aux États-Unis ont ajouté 18 mois supplémentaires à l'expansion d'une carrière de calcaire. En Allemagne, les nouvelles gravières doivent fournir des compensations pour la biodiversité représentant le double de la superficie perturbée, entraînant une augmentation des coûts en capital initiaux. Ces défis réglementaires non seulement freinent les nouveaux entrants sur le marché, mais renforcent également la position des acteurs établis disposant de permis existants. Cette dynamique limite la concurrence régionale sur les prix et atténue la réactivité de l'offre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'agrégat :
les matériaux recyclés gagnent du terrain tandis que la domination du sable s'érodeLe sable détenait une part de 40,69 % du secteur des agrégats en 2025, reflétant son rôle central dans les mortiers et les finitions en béton. Les autres types d'agrégats devraient afficher un CAGR de 7,90 %, le plus élevé de toutes les catégories, en raison des mesures politiques limitant l'extraction de sable naturel. La part du sable manufacturé dans les besoins en agrégats fins de l'Inde a fortement progressé en 2025, principalement en raison du resserrement des approvisionnements lié aux interdictions de sable fluvial. La pierre concassée demeure le premier choix pour les bases routières et le ballast ferroviaire. Le gravier trouve sa niche dans les couches de drainage, où ses particules arrondies améliorent l'infiltration. Les agrégats de laitier, connus pour leurs propriétés hydrauliques latentes qui renforcent la durabilité, restent influencés par les tendances de la production sidérurgique.
D'ici 2025, la directive-cadre de l'Union européenne sur les déchets vise à stimuler l'utilisation du béton recyclé en Allemagne et aux Pays-Bas, en fixant un objectif de valorisation pour les déchets de construction et de démolition. Le respect des normes de qualité ISO 10426, qui imposent des tests de réactivité et de teneur en chlorures, favorise la standardisation des protocoles de laboratoire. Les producteurs investissant dans des concasseurs mobiles à proximité des sites de démolition réduisent non seulement les distances de transport, mais diminuent également les émissions — un indicateur de plus en plus surveillé par les acheteurs publics. À mesure que les services d'achats municipaux accordent la priorité aux contrats à plus forte teneur en matériaux recyclés, le marché des matériaux alternatifs dans les agrégats est en passe de connaître une croissance régulière.



Par application :
la construction domine tandis que les usages spécialisés s'accélèrentEn 2025, la construction représentait 47,59 % du volume mondial, les seuls projets routiers utilisant des quantités substantielles de couche de base par kilomètre. Les modernisations ferroviaires s'appuyaient sur du ballast en granit haute résistance, garantissant que les valeurs d'abrasion restaient en dessous d'un certain seuil. Pour répondre aux codes de valeur R plus stricts introduits en 2025, l'isolation des bâtiments s'est tournée vers l'argile expansée légère et la ponce. Parallèlement, d'autres applications, notamment l'éolien offshore et l'énergie nucléaire, devraient se développer à un TCAC de 7,82 % jusqu'en 2031, notamment avec la montée en puissance des panneaux acoustiques.
L'éolien offshore est en passe de dynamiser le marché des agrégats, chaque fondation d'éolienne nécessitant des quantités substantielles de roche de protection contre l'affouillement. De plus, les petits réacteurs modulaires optent pour de la pierre de baryte ou de magnétite pour le blindage contre les rayonnements, avec des prix dépassant significativement ceux des matériaux de construction standard. Bien que ces niches spécialisées puissent être modestes en tonnage, elles offrent des avantages en termes de marge qui peuvent contrebalancer les marges plus serrées observées dans l'approvisionnement en construction plus banalisé. Les producteurs capables de certifier la densité et la minéralogie se trouvent bien positionnés dans ces segments lucratifs.

Analyse géographique
Marché des Granulats en Asie-Pacifique
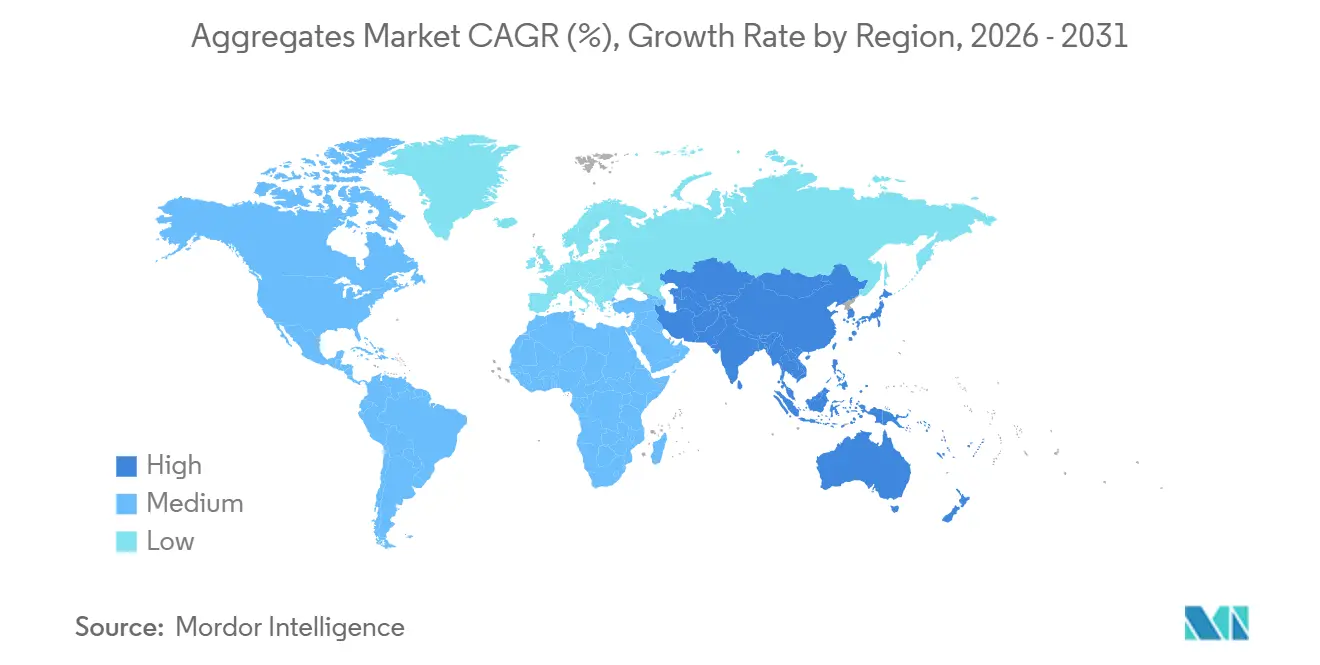
L'Asie-Pacifique a représenté 52,60 % du volume mondial du marché en 2025 et devrait progresser à un CAGR de 7,46 % jusqu'en 2031. Dans le cadre du Plan quinquennal actuel, la demande intérieure de la Chine s'est stabilisée, soutenue par les investissements dans le métro urbain et les réseaux d'énergie renouvelable. L'initiative Bharatmala de l'Inde pour le développement des autoroutes devrait consommer une quantité substantielle de pierre concassée d'ici 2027. L'Indonésie, le Vietnam et les Philippines ont collectivement engagé des financements significatifs en faveur de projets de transport en commun et d'assainissement. Notamment, l'extension du MRT de Jakarta a passé une commande considérable de ballast. Malgré des restrictions environnementales sporadiques sur l'extraction de sable fluvial, ces initiatives ancrent fermement l'industrie des granulats dans la région.
Marché des Granulats en Amérique du Nord
En 2025, l'Amérique du Nord a enregistré une hausse notable des volumes, stimulée par l'adoption de la loi sur l'investissement dans les infrastructures et l'emploi. Les États-Unis à eux seuls ont consommé une quantité significative, avec une demande concentrée au Texas, en Californie et en Floride — des États qui constituent des corridors de croissance essentiels tant pour la population que pour le fret. Au Canada, les initiatives d'adaptation climatique ont accru la demande en Colombie-Britannique et en Alberta. Parallèlement, la tendance du Mexique vers le nearshoring a catalysé une forte croissance de la construction de parcs industriels dans le Nuevo León et le Guanajuato. Compte tenu de la sous-offre en infrastructures ferroviaires, le marché repose largement sur les flottes de camions, le rendant sensible aux fluctuations des prix du carburant.
Marché des Granulats en EMEA et en Amérique du Sud
L'industrie des granulats en Europe s'est maintenue en 2025. Bien que l'Allemagne ait dominé les classements de volume, elle a orienté une part plus importante de ses investissements vers l'électrification ferroviaire — une démarche qui nécessite moins de pierre que le reprofilage des routes. Entre 2024 et 2026, le projet HS2 du Royaume-Uni a utilisé une quantité significative de roche concassée, renforçant les carrières régionales. Pendant ce temps, les pays nordiques ont alloué des ressources aux infrastructures arctiques, nécessitant des granulats résistants au gel avec un taux d'absorption inférieur à deux pour cent. Bien que l'Amérique du Sud et l'Afrique subsaharienne représentent des volumes plus modestes, elles offrent des opportunités de croissance lucratives. D'ici 2030, la mégapole NEOM en Arabie Saoudite et les préparatifs de l'Expo 2030 aux Émirats arabes unis devraient générer une hausse annuelle de la demande, mettant sous pression les chaînes d'approvisionnement locales.
Analyse de la chaîne de valeur
La chaîne de valeur des granulats commence par l'identification des ressources et l'obtention des permis, puis passe à l'extraction (forage-minage pour la roche dure, dragage et traitement pour le sable et le gravier, et récupération à partir des déchets de construction et de démolition pour les granulats recyclés). Les étapes de traitement telles que le concassage, le criblage et le lavage transforment les matériaux bruts de carrière en produits calibrés, le contrôle qualité/assurance qualité sur site (granulométrie, humidité et tests de réactivité) devenant plus central à mesure que la demande de béton prêt à l'emploi et de haute spécification exige des tolérances plus strictes (par exemple, des plafonds d'humidité autour de 5 % et des tolérances de tamisage étroites citées par les centrales à béton). Après le traitement, le flux passe par le stockage et la gestion des commandes, puis vers l'exécution des livraisons. La livraison est généralement assurée par camionnage sur courte distance, avec le rail et la barge utilisés lorsque l'infrastructure permet d'étendre la portée économique.
La demande en aval se concentre chez les producteurs de béton prêt à l'emploi, les producteurs d'asphalte et les entrepreneurs de génie civil réalisant des programmes de travaux publics. L'approvisionnement est de plus en plus façonné par des documents tels que les Déclarations Environnementales de Produit et les rapports sur les émissions. La logistique constitue le principal goulot d'étranglement en termes de coût et de fiabilité, car les granulats sont lourds et à faible valeur, ce qui rend la livraison non économique au-delà d'environ 50 km par camion dans de nombreux marchés et crée une sensibilité à la volatilité des prix du carburant. Les entreprises disposant d'un accès multimodal et d'une répartition numérique peuvent réduire les temps d'immobilisation et améliorer les retours de fret. Du côté de l'offre, les longs délais d'obtention des permis (souvent de 4 à 6 ans en Amérique du Nord et en Europe) et les étapes d'examen supplémentaires peuvent limiter les nouvelles capacités, tandis que les granulats recyclés peuvent bénéficier de la proximité des sites de démolition en utilisant des concasseurs mobiles qui réduisent les distances de transport et s'alignent sur les exigences municipales de circularité.
Paysage concurrentiel
Concentration du Marché
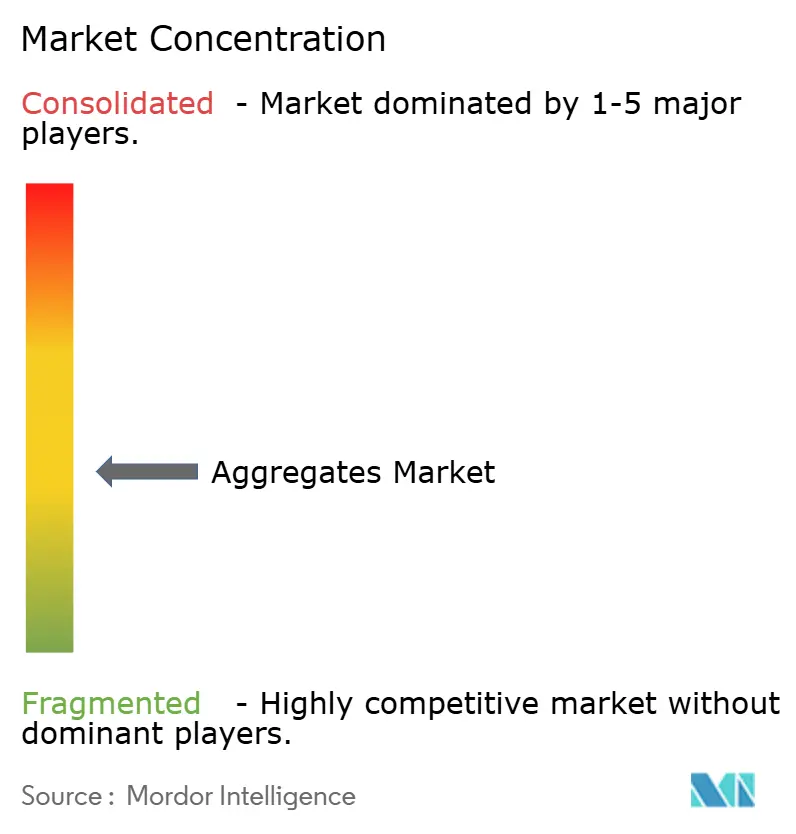
Le marché des agrégats est modérément fragmenté. L'adoption des technologies distingue les leaders des retardataires. Les relevés par drone réduisent les erreurs d'inventaire, les algorithmes prédictifs améliorent le temps de fonctionnement des concasseurs et la répartition par GPS réduit la consommation de carburant à l'arrêt. Les opérateurs de taille moyenne qui retardent la numérisation font face à des listes d'appels d'offres réduites, car les entrepreneurs privilégient les fournisseurs disposant de portails d'inventaire en temps réel. Parallèlement, des opportunités de croissance sont visibles dans les agrégats recyclés et les matériaux à empreinte carbone négative. Les entreprises de gestion des déchets et les startups de technologies propres défient les acteurs établis dans les centres de recyclage urbains, mais les exploitants de carrières qui déploient des unités de concassage mobiles à proximité des sites de démolition protègent leurs parts de marché. Les acteurs établis surveillent ce risque en investissant dans des agrégats spécialisés qui conservent leur pertinence dans les composites avancés. L'allocation du capital s'oriente désormais vers des réserves dans des régions avec des délais de permis plus courts, des réseaux électriques à faible intensité carbone et une proximité avec les mégaprojets, soulignant un pivot stratégique du volume brut vers la résilience.
Leaders du secteur des agrégats
-
HOLCIM
-
CRH
-
Heidelberg Materials AG
-
Cemex S.A.B DE C.V.
-
Vulcan Materials Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Granulats Entreprises couvertes dans ce rapport
- Breedon Group plc
- Buzzi S.p.A.
- Cemex S.A.B DE C.V.
- China Resources Building Materials Technology Holdings
- CRH
- Eurocem Limited
- Heidelberg Materials AG
- HOLCIM
- Luck Stone
- Martin Marietta Materials
- Quikrete Holdings, Inc.
- Rogers Group Inc.
- Vulcan Materials Company
Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent là où les acheteurs et les régulateurs renforcent la traçabilité et les rapports environnementaux, et là où les contraintes d'approvisionnement poussent à la substitution du sable naturel. Dans l'Union européenne, le règlement révisé sur les produits de construction (UE) 2024/3110 est devenu pleinement applicable en janvier 2026, exigeant que les Déclarations de Performance incluent des données environnementales spécifiées telles que le potentiel de réchauffement global et le contenu biosourcé. Cela accroît la valeur des fournisseurs de granulats capables de fournir des ensembles de données environnementales vérifiées pour les appels d'offres. Parallèlement, l'échéance de la Commission en juillet 2026 pour mettre en place le registre du Passeport Numérique de Produit constitue une étape concrète supplémentaire, bénéficiant aux producteurs et distributeurs capables de relier les identifiants de produits aux informations de DEP et de performance à travers les expéditions.
Des espaces vierges s'ouvrent également autour des granulats circulaires et des applications spécialisées ou à haute performance. Les mesures répressives contre le sable de rivière dans certaines régions d'Asie-Pacifique poussent déjà le sable manufacturé et les alternatives recyclées vers l'approvisionnement courant en béton, tandis que les frictions liées aux permis pour de nouvelles carrières en Amérique du Nord et en Europe accroissent l'importance stratégique des pôles de recyclage urbains et du concassage mobile près des sites de démolition. Au-delà de la construction conventionnelle, les fondations d'éoliennes offshore et le blindage radioactif lié aux SMR (barytine ou magnétite) créent une voie à plus forte marge pour les opérateurs capables de certifier la densité, la minéralogie et une granulométrie constante. La concurrence côté offre est en outre façonnée par les grands groupes de matériaux de construction qui élargissent des offres intégrées reliant les granulats à des solutions en aval, notamment les transactions de Holcim en Amérique latine et la poursuite par CRH d'une échelle dans les matériaux de construction tournés vers l'infrastructure en Amérique du Nord, renforçant le passage des ventes de volume autonomes vers des modèles d'approvisionnement et de service groupés.
Développements industriels récents dans Marché des Granulats
- Juin 2026 : CRH a signé un accord pour acquérir 100 % d'Arcosa, Inc. pour 8,5 milliards USD, ajoutant une plateforme axée sur les États-Unis dans les matériaux de construction et les produits d'infrastructure critique. L'accord renforce les opportunités de traction en aval des granulats vers les chaînes d'approvisionnement d'infrastructure et accroît l'exposition de CRH à la demande liée aux travaux publics. La finalisation est soumise à approbations et prévue pour le premier trimestre 2027.
- Novembre 2024 : Summit Materials, Inc. a conclu un accord définitif pour être acquise par Quikrete Holdings, Inc. pour 11,5 milliards USD, dette incluse. Cette combinaison relie les granulats aux opérations de ciment et de béton prêt à l'emploi sous un même propriétaire, soutenant un approvisionnement interne plus sûr et une tarification coordonnée à travers la chaîne de valeur du béton.
- Juillet 2024 : Heidelberg Materials AG a annoncé un accord d'achat définitif pour acquérir Highway Materials, Inc., un producteur indépendant de premier plan de granulats et d'asphalte sur le marché du Grand Philadelphie. Le portefeuille d'actifs comprend quatre carrières de pierre concassée, neuf usines d'asphalte à chaud, deux opérations de remblai propre, une installation de recyclage de béton et une activité de services de construction, élargissant l'empreinte verticalement intégrée de Heidelberg Materials dans un corridor métropolitain majeur des États-Unis.
Marché des Granulats Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les granulats en vrac fournis pour la construction et les usages connexes, notamment le sable, le gravier, la pierre concassée, le laitier et les matériaux similaires traités et vendus pour une utilisation dans le béton, l'asphalte et les travaux de terrassement.
Exclusions du périmètre : il exclut le ciment, le liant bitumineux, le béton prêt à l'emploi et les services de construction en aval, même si des granulats sont utilisés dans ces activités.
Aperçu de la Segmentation
- Par type d'agrégat
- Sable
- Gravier
- Pierre concassée
- Laitier
- Autres types d'agrégats (recyclés, manufacturés, etc.)
- Par application
- Construction
- Bâtiments
- Voies ferrées
- Voiries
- Autres
- Isolation
- Autres applications
- Construction
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par l'établissement du contexte de la demande en granulats, puis par son ancrage dans les indicateurs publics de la construction et des infrastructures. Les sources utilisées comprennent notamment les offices nationaux de statistiques pour les données sur la production dans la construction, les ministères des transports et des travaux publics pour les programmes routiers et ferroviaires, ainsi que les services géologiques pour les séries de données sur l'extraction en carrière et la production minérale.
Nous consultons également les portails de statistiques douanières et commerciales pour les mouvements transfrontaliers des catégories de pierre et de sable lorsque cela est pertinent, ainsi que les associations du bâtiment et des matériaux qui publient des données sur les modes de consommation et les normes. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse de référence sont utilisés pour comprendre les ajouts de capacité, les commentaires sur l'utilisation des installations et l'orientation des prix à un niveau général. Dans certains cas, des abonnements payants à des bases de données financières et de renseignement sur les entreprises, ainsi qu'une base de données de flux d'importation/exportation au niveau des expéditions, sont utilisés pour recouper les volumes déclarés et les signaux commerciaux. Ces sources documentaires sont illustratives plutôt qu'exhaustives, d'autres références publiques ayant également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les données primaires proviennent d'entretiens et d'enquêtes menés auprès d'exploitants de carrières, de transformateurs de granulats, de distributeurs, d'entrepreneurs et d'acheteurs côté projet qui suivent les modes de consommation et de livraison. Ce marché étant mondial, le travail de terrain couvre l'APAC, l'EMEA et les Amériques afin de valider les hypothèses de volume, les évolutions de la composition régionale et les contraintes pratiques telles que les permis, les distances de transport et les variations saisonnières de la demande.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 12 % | APAC : 38 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 35 % |
| Acteurs de plus petite taille : 20 % | Responsables : 56 % | Amériques : 27 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est principalement construit selon une approche descendante dans laquelle l'activité de construction et le développement des infrastructures sont traduits en demande de granulats, puis convertis en tonnes à l'aide d'hypothèses typiques d'intensité matérielle et de composition. Une fois le volume de demande ainsi défini, le total final du marché est filtré à travers les cycles de construction régionaux et la répartition entre sable, gravier, pierre concassée et autres matériaux.
Pour ancrer le modèle dans la réalité, les résultats sont corroborés par des approximations ascendantes sélectives, telles que des agrégations d'échantillons de capacités de carrières dans les pays clés, des vérifications des volumes d'expédition et des contrôles de cohérence à l'aide de fourchettes de prix typiques à la tonne pour vérifier si les niveaux de valeur implicites semblent raisonnables. Les données d'entrée déterminantes pour ce marché comprennent les mises en chantier résidentielles et non résidentielles, les kilomètres de routes ajoutés ou réhabilités, la production de ciment et de béton prêt à l'emploi comme indicateur indirect de la demande de béton, l'activité de délivrance de permis de carrière et l'économie typique des distances de transport qui limite le rayon d'approvisionnement. Les prévisions sont produites à l'aide d'une analyse de scénarios liée aux perspectives de dépenses de construction et au calendrier des projets d'infrastructure, puis ajustées en fonction des attentes des répondants concernant l'utilisation des capacités, les retards d'obtention de permis et la substitution vers des granulats recyclés ou manufacturés dans certaines zones. Lorsque les signaux ascendants font défaut pour les pays de plus petite taille, des ratios issus de marchés présentant une intensité de construction similaire sont appliqués et examinés lors de la validation.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée en confrontant le modèle à des signaux indépendants, tels que la croissance de la production dans la construction, l'exécution des budgets d'infrastructure et les tendances de production en carrière, avant que les résultats ne soient finalisés. Les écarts importants déclenchent un réexamen des hypothèses, après quoi des appels de suivi sont effectués si l'écart est lié aux prix, à la composition des matériaux ou à un changement de politique ponctuel.
Un processus de révision analytique en plusieurs étapes est utilisé afin que la logique, les calculs et les unités restent cohérents entre les régions et les années. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent (par exemple, des plans de relance majeurs, de nouvelles restrictions sur l'extraction de sable ou des variations importantes des coûts de carburant et de fret). Avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vue la plus récente disponible au moment de la publication.
Taille du Marché des Granulats selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les tailles de marché publiées pour les granulats varient souvent parce que l'unité de mesure sous-jacente n'est pas toujours la même, et le périmètre des produits inclus peut varier entre les matériaux naturels, recyclés et manufacturés. Le calendrier joue également un rôle, car les cycles de construction et les hypothèses de change peuvent modifier les totaux déclarés même lorsque la dynamique de la demande est similaire.
Le tableau met en évidence un écart important principalement parce que cette étude est axée en priorité sur les volumes (tonnes) et maintient le périmètre centré sur les granulats eux-mêmes, tandis que certaines autres sources publient des valeurs de chiffre d'affaires qui intègrent des hypothèses de prix et peuvent varier selon les régions en fonction des conditions de fret. Les différences peuvent également provenir de la prise en compte ou non du laitier et du contenu recyclé, de la manière dont les applications de base routière et de béton sont cartographiées, et du fait que les dernières mises à jour du pipeline de construction ont été ou non intégrées.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 62,14 milliards de tonnes (2026) | |
| Éditeur sectoriel A | 569,40 milliards USD (2024) | Dimensionnement exprimé en valeur USD, ce qui peut intégrer les effets de prix, de fret et d'inflation, et peut également traiter les matériaux recyclés et adjacents différemment selon les régions. |
| Éditeur mondial B | 455,86 milliards USD (2024) | Dimensionnement basé sur la valeur avec une année de référence 2024, et la construction du chiffre d'affaires peut varier en fonction de la progression supposée du prix de vente moyen et de la manière dont les fractions grossières et fines sont tarifées et combinées. |
La comparaison montre que le choix de l'unité et les hypothèses de périmètre expliquent l'essentiel de l'écart, et dans le modèle de Mordor Intelligence, le marché est dimensionné en tonnes pour les catégories de granulats de base, ce qui évite de surestimer les totaux lorsque des pics de prix font temporairement augmenter les chiffres de chiffre d'affaires. Grâce à des indicateurs de demande clairs rattachés à l'activité de construction et à des recoupements répétés avec la capacité d'approvisionnement et les signaux commerciaux, l'estimation reste traçable et peut être reproduite avec les mêmes étapes d'une année à l'autre.
Questions clés auxquelles le rapport répond
Quel tonnage le marché mondial des granulats atteindra-t-il d'ici 2031 ?
Les prévisions indiquent 84,23 milliards de tonnes d'ici 2031, reflétant un CAGR de 6,27 % par rapport à 62,14 milliards de tonnes en 2026.
Quelle région contribue le plus à la demande de granulats aujourd'hui ?
L'Asie-Pacifique est en tête avec 52,60 % du volume mondial en 2025 et demeure la zone à la croissance la plus rapide.
Quelle est la taille du segment du sable au sein du secteur des granulats ?
Le sable représentait 40,69 % de la part de marché des granulats en 2025, ce qui en fait la catégorie individuelle dominante.
Quelle tendance soutient l'adoption croissante des granulats recyclés ?
Le renforcement des réglementations sur l'extraction du sable et les objectifs d'économie circulaire alimentent un CAGR projeté de 7,90 % pour les alternatives recyclées et manufacturées.
Comment les prix des carburants influencent-ils les fournisseurs de granulats ?
Les fluctuations du prix du gazole augmentent les coûts de livraison ; aussi les producteurs intégrés couvrent-ils leur exposition aux carburants et testent-ils des camions de transport électriques afin de préserver leurs marges.
Quelle application hors construction connaît la croissance la plus rapide ?
L'éolien offshore et le blindage nucléaire propulsent les autres applications vers un CAGR de 7,82 % d'ici 2031 en raison de leurs importants besoins en pierres lourdes.