
Taille et part de marché des systèmes d'exécution de la fabrication
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 18.87 Milliards de dollars |
| Taille du Marché (2031) | 29.35 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.23 % |
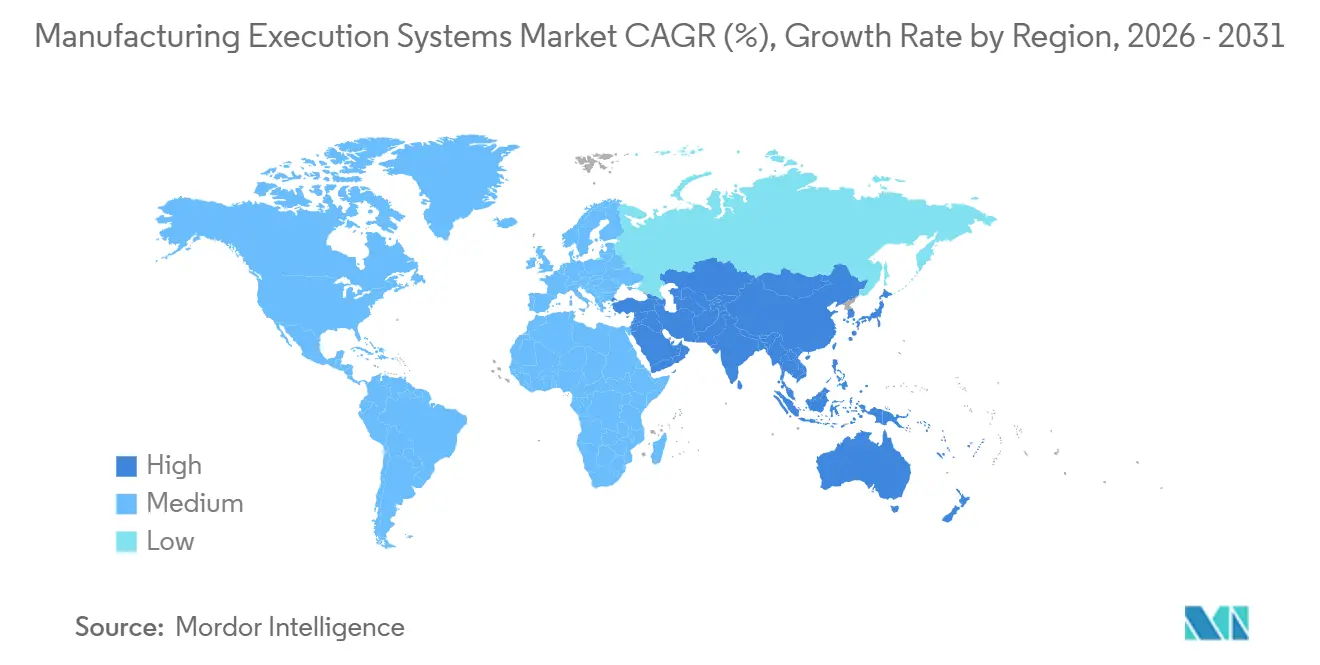
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'exécution de la fabrication par Mordor Intelligence
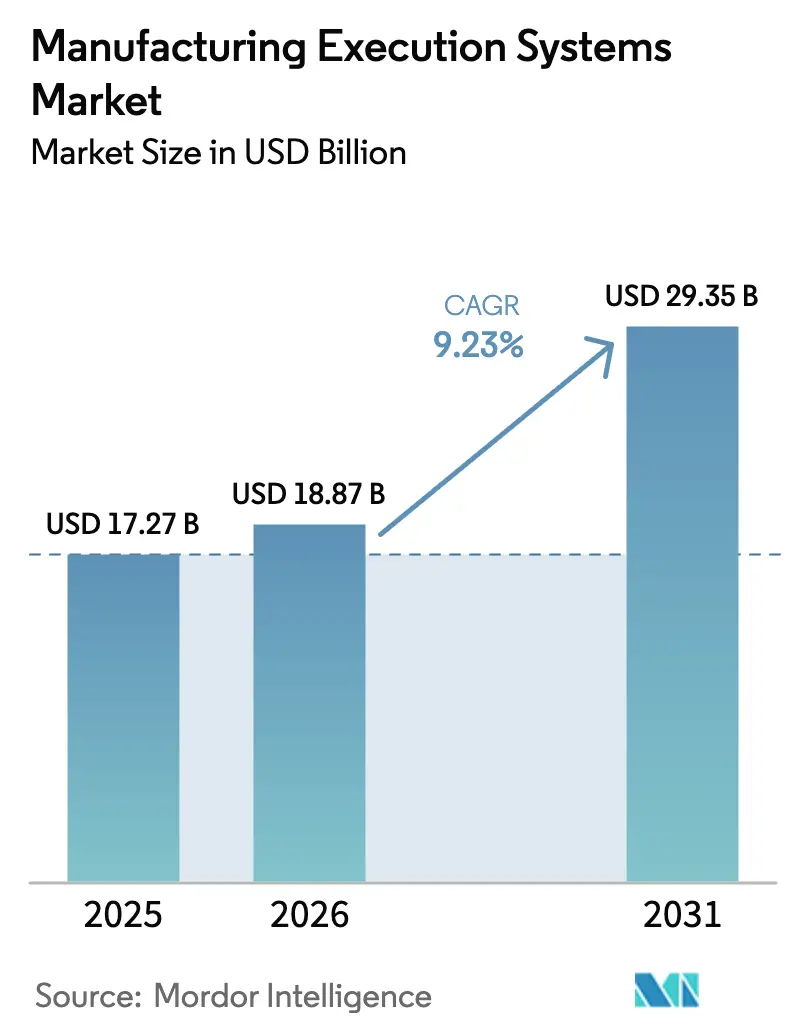
La taille du marché des systèmes d'exécution de la fabrication devrait passer de 17,27 milliards USD en 2025 à 18,87 milliards USD en 2026 et devrait atteindre 29,35 milliards USD d'ici 2031, à un TCAC de 9,23 % sur la période 2026-2031. Cette trajectoire est ancrée par des politiques industrielles souveraines telles que la loi américaine CHIPS and Science Act dotée de 52,7 milliards USD et les programmes indiens de Mesures d'incitation liées à la production d'une valeur de 30 milliards USD, qui convertissent tous deux les intentions politiques en commandes d'équipements en capital nécessitant une orchestration de la production en temps réel. Les entreprises s'efforcent également de satisfaire aux mandats de traçabilité liés à la sérialisation pharmaceutique, aux passeports de batteries pour véhicules électriques et aux protocoles de sécurité alimentaire, stimulant davantage le marché des systèmes d'exécution de la fabrication (MES). Les plateformes à faible code et les modèles de tarification par abonnement abaissent les barrières à l'adoption pour les petites usines, tandis que les certifications de cybersécurité telles que l'IEC 62443 façonnent les listes restreintes de fournisseurs. Sur le plan technologique, les architectures natives en périphérie qui se synchronisent avec l'analytique cloud émergent comme le choix par défaut pour les usines cherchant à contrôler la latence sans renoncer à la visibilité à distance.
Principaux enseignements du rapport
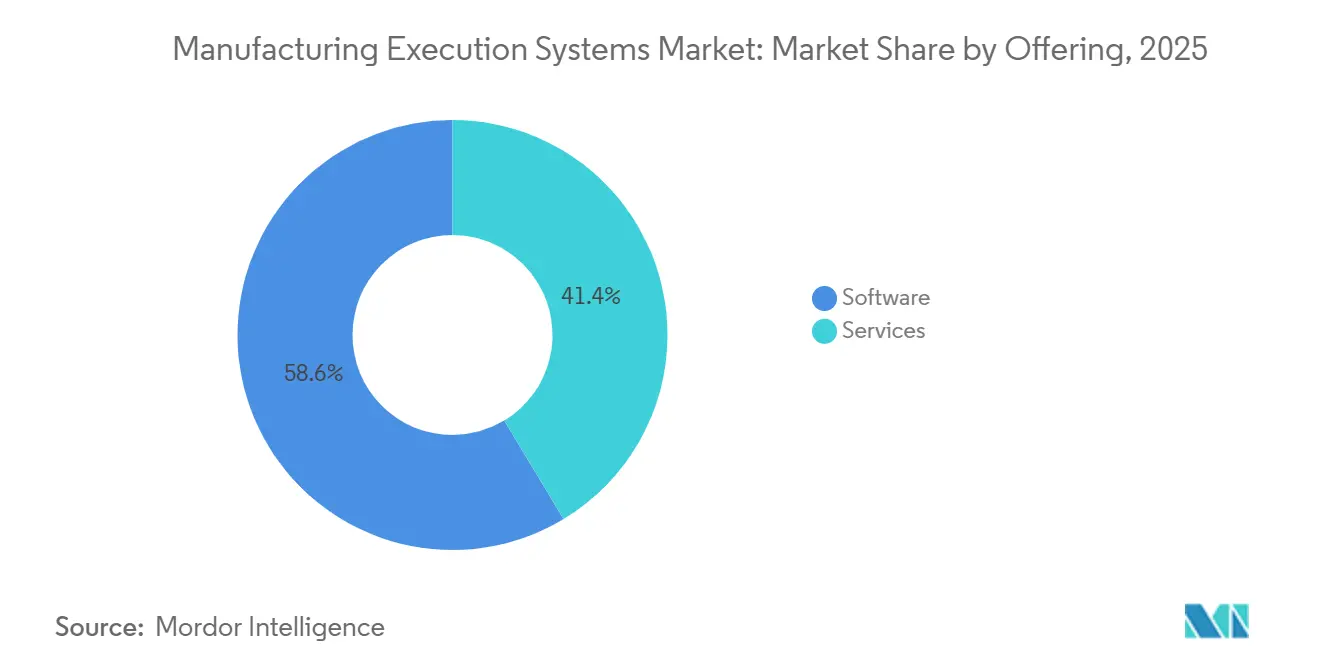
- Par axe d'offre, les logiciels ont capté 58,64 % des revenus de 2025, tandis que les services devraient se développer à un TCAC de 11,78 % jusqu'en 2031.
- Par modes de déploiement, les installations sur site ont représenté 62,46 % des dépenses de 2025, tandis que les solutions cloud progressent à un TCAC de 10,12 %.
- Par secteurs d'utilisation final, l'automobile a dominé avec une part de revenus de 27,68 % en 2025, mais les secteurs pharmaceutique et des sciences de la vie devraient croître à un TCAC de 10,78 %.
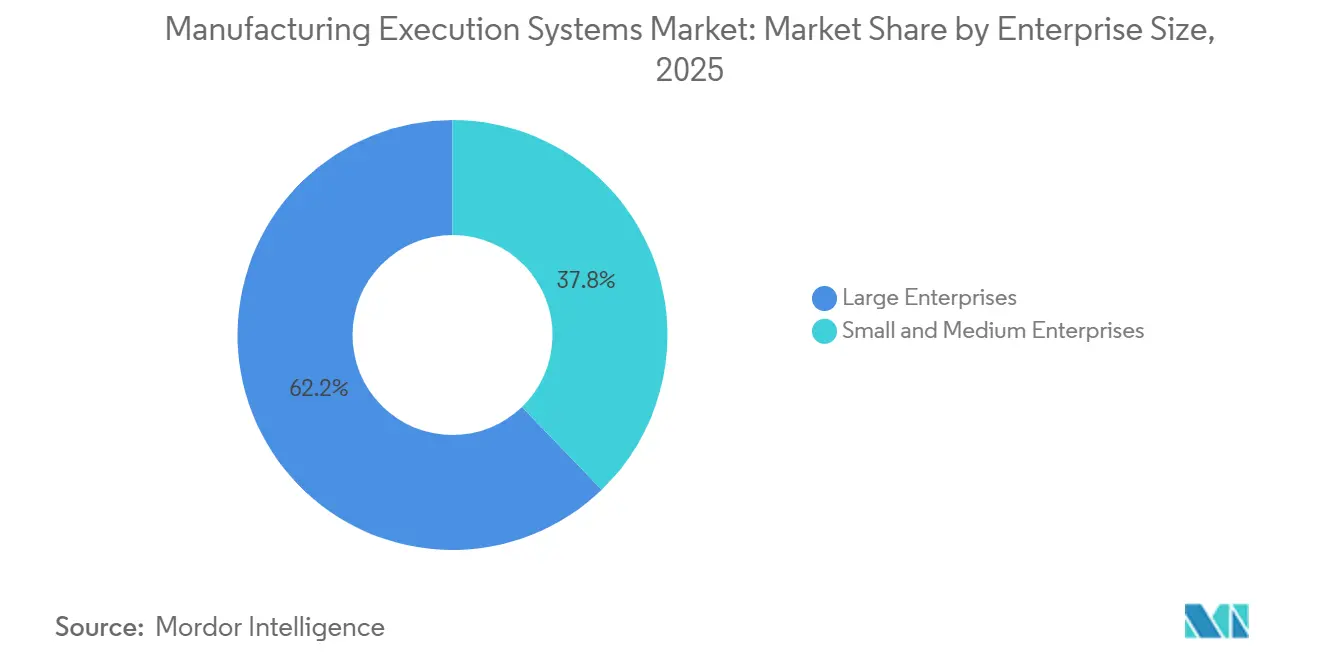
- Par taille d'entreprise, les grandes entreprises ont détenu 62,22 % des revenus de 2025, tandis que les petites et moyennes entreprises progressent à un TCAC de 12,46 %.
- Par type de processus, la fabrication discrète a représenté 50,76 % des dépenses de 2025, tandis que les environnements hybrides se développent à un TCAC de 10,49 %.
- Par géographie, l'Amérique du Nord a contrôlé 36,74 % de la valeur de 2025, mais l'Asie-Pacifique est en voie d'atteindre un TCAC de 11,94 % d'ici 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Déploiements de l'Industrie 4.0 et des usines intelligentes | +2.1% | Allemagne, États-Unis, Chine, Japon | Moyen terme (2-4 ans) |
| Besoin de visibilité en temps réel sur la production | +1.8% | Clusters automobiles et semi-conducteurs d'Amérique du Nord et d'Europe | Court terme (≤ 2 ans) |
| Traçabilité numérique axée sur la conformité | +1.6% | Pharma en Amérique du Nord et en Europe, batteries automobiles en Europe, alimentation et boissons à l'échelle mondiale | Moyen terme (2-4 ans) |
| La tarification SaaS réduit les barrières aux dépenses d'investissement | +1.3% | PME d'Asie-Pacifique et d'Amérique du Sud | Court terme (≤ 2 ans) |
| Essor des MES composables à faible code | +1.0% | Pôles PME d'Amérique du Nord et d'Europe | Moyen terme (2-4 ans) |
| Efficacité globale des équipements en tant que service liée à l'analytique IIoT | +0.9% | Fabrication discrète mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déploiements de l'Industrie 4.0 et des usines intelligentes
Les agendas nationaux de fabrication continuent de réduire les risques liés aux investissements dans les jumeaux numériques. Aux États-Unis, l'Institut d'innovation pour la fabrication intelligente du Département de l'énergie a financé des essais de production en direct en 2025 qui ont réduit l'intensité énergétique de plusieurs dizaines de points de pourcentage.[1]Département de l'énergie des États-Unis, "Récompenses de l'Institut d'innovation pour la fabrication intelligente," energy.gov Le cadre Manufacturing-X de l'Allemagne exige des coques d'administration d'actifs interopérables, garantissant que chaque machine connectée peut publier son statut sans révéler de savoir-faire propriétaire. L'Irlande a réservé des subventions pour les clusters pharmaceutiques de Cork et de Limerick, incitant les fabricants sous contrat à remplacer les feuilles de calcul par des plateformes d'exécution modulaires. Le Royaume-Uni a lié les bons d'innovation à des réductions vérifiables du taux de rebut, incitant les fournisseurs de niveau intermédiaire à adopter des modèles de données agnostiques aux plateformes. Collectivement, ces initiatives convertissent une politique abstraite en demande directe pour le marché des systèmes d'exécution de la fabrication (MES).
Besoin de visibilité en temps réel sur la production
Les perturbations de la chaîne d'approvisionnement en 2024 ont mis en évidence le coût des retards dans les données de l'atelier. Les équipementiers automobiles exigent désormais un échange électronique de données horaire de la part des fournisseurs de premier rang, une attente que les registres papier ne peuvent satisfaire. Les usines de semi-conducteurs déploient des passerelles périphériques qui transmettent en continu des lectures de métrologie aux algorithmes de contrôle de processus avancés, réduisant les fenêtres de détection des écarts de quelques heures à quelques secondes. D'ici 2025, les coûts des capteurs sont tombés en dessous de 5 USD par nœud, permettant aux ateliers à forte diversité de justifier une surveillance continue. Les couches de gestion de l'énergie relient désormais l'utilisation des machines aux tarifs en fonction de l'heure d'utilisation, réduisant de 15 % à 20 % les charges de pointe dans les régions dotées d'un comptage par intervalles. En conséquence, les tableaux de bord en direct deviennent des prérequis plutôt que des facteurs de différenciation sur le marché des systèmes d'exécution de la fabrication.
Traçabilité numérique axée sur la conformité
Les régulateurs codifient les pistes d'audit électroniques. La réglementation 21 CFR Partie 11 de la Food and Drug Administration des États-Unis exige des journaux inviolables et des recettes versionnées. Les phases de la loi sur la sécurité de la chaîne d'approvisionnement en médicaments ont abouti en 2024, imposant des identifiants uniques jusqu'au niveau de l'unité. Le règlement européen sur les batteries a introduit des passeports numériques de produits obligatoires en 2024, obligeant les fabricants de cellules pour véhicules électriques à divulguer la composition chimique, l'empreinte carbone et le contenu recyclé. À partir de janvier 2026, la loi sur la modernisation de la sécurité alimentaire oblige les transformateurs alimentaires à fournir la généalogie des lots dans les 24 heures suivant un avis de rappel. Ces textes législatifs élargissent directement la taille du marché adressable des systèmes d'exécution de la fabrication, car les outils manuels ou hérités ne peuvent pas satisfaire aux exigences de données sérialisées et horodatées.
La tarification SaaS réduit les barrières aux dépenses d'investissement
Les niveaux d'abonnement mensuel de fournisseurs tels que Plex et AVEVA commencent en dessous de 100 USD par utilisateur, éliminant les licences initiales de 500 000 USD à 2 millions USD typiques des suites sur site. Les fournisseurs de niveau 2 au Mexique et en Asie du Sud-Est déploient désormais des modules de base de gestion des ordres de travail et de qualité en 8 à 12 semaines, en s'appuyant sur des architectures multi-locataires maintenues par le fournisseur. Les mises à niveau automatiques de version fournissent une détection d'anomalies par apprentissage automatique sans renégocier les contrats, réduisant les écarts de capacité entre les petits ateliers et leurs homologues multinationaux. En conséquence, le marché des systèmes d'exécution de la fabrication s'élargit au-delà des acheteurs traditionnellement riches en capital.
Analyse de l'impact des freins*
| Frein | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût d'intégration initial avec les technologies opérationnelles et les ERP hérités | -1.4% | Usines existantes en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Risques de cybersécurité dans les usines connectées au cloud | -1.1% | Secteurs pharmaceutique et de la défense dans le monde entier | Moyen terme (2-4 ans) |
| Déficit de compétences en technologies opérationnelles et informatiques freinant les déploiements | -0.8% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Craintes d'exposition de la propriété intellectuelle parmi les fabricants sous contrat | -0.6% | Pôles de fabricants sous contrat en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût d'intégration initial avec les technologies opérationnelles et les ERP hérités
Les installations existantes s'appuient souvent sur des réseaux de bus de terrain propriétaires tels que Modbus ou Profibus qui sont antérieurs aux API modernes. Relier ces îlots nécessite des passerelles de protocole et des scripts personnalisés, ce qui gonfle les budgets de projet de 40 % à 60 % selon une enquête MESA de 2025.[2]Manufacturing Enterprise Solutions Association, "Enquête sur les coûts d'intégration 2025," mesa.org Les sites pharmaceutiques ajoutent une charge de validation, où chaque modification déclenche des qualifications d'installation, opérationnelles et de performance qui consomment des mois et des centaines de milliers de dollars. De telles charges d'intégration peuvent épuiser la première année des modèles de retour sur investissement, retardant l'approbation du conseil d'administration pour les modules supplémentaires et tempérant la croissance sur le marché des systèmes d'exécution de la fabrication (MES).
Risques de cybersécurité dans les usines connectées au cloud
En 2025, l'Agence américaine de cybersécurité et de sécurité des infrastructures a émis 14 avis couvrant les vulnérabilités de Siemens, Schneider Electric, Rockwell et ABB permettant l'exécution de code à distance.[3]Agence américaine de cybersécurité et de sécurité des infrastructures, "Avis sur les systèmes de contrôle industriel 2025," cisa.gov Les mauvaises configurations cloud aggravent le problème, pouvant entraîner des fuites de plannings de production ou de formulations propriétaires. Moins de 30 % des systèmes installés respectent les règles de segmentation par zones et conduits de l'IEC 62443. Les donneurs d'ordres de la défense et de l'aérospatiale, soumis à l'ITAR et au CMMC, optent fréquemment pour des réseaux isolés, sacrifiant l'analytique cloud pour contenir les risques. Ce déficit de confiance freine l'adoption à grande échelle malgré les avantages fonctionnels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre :
capter l'élan dans un paysage complexeLes revenus des services devraient dépasser ceux des logiciels d'ici 2031, les fabricants externalisant l'intégration, la validation et l'analytique. En 2025, les logiciels ont généré 58,64 % de la demande globale, mais la complexité croissante des déploiements multi-sites libère une expansion à deux chiffres pour les services gérés. Les offres groupées de validation en tant que service raccourcissent les phases de qualification pharmaceutique de neuf mois à douze semaines, illustrant pourquoi le support professionnel éclipse les frais de licence dans la taille du marché des systèmes d'exécution de la fabrication (MES). Les offres de surveillance à distance intégrant la maintenance prédictive et l'optimisation des changements de série sont particulièrement populaires parmi les niveaux automobiles qui manquent de spécialistes des données en interne.
Les services gérés servent également de pont en matière de talents. La rareté des architectes ISA-95 et des ingénieurs DevOps natifs du cloud incite les usines à conclure des accords basés sur les résultats. Les fournisseurs assument la responsabilité de la disponibilité, des correctifs et des mises à niveau, convertissant effectivement les achats en capital en lignes de dépenses opérationnelles. Ce réalignement correspond aux préférences de trésorerie des entreprises avec les cycles d'amélioration continue, renforçant le marché des systèmes d'exécution de la fabrication.


Par mode de déploiement :
le cloud progresse malgré l'inertie de la validationLes systèmes sur site détenaient une part de marché de 62,46 % sur le marché des systèmes d'exécution de la fabrication en 2025 en raison des règles strictes de validation pharmaceutique et des semi-conducteurs. Les plateformes cloud, cependant, croissent de 10,12 % par an, les PME et les fabricants sous contrat préférant une configuration rapide à la possession de serveurs. Les hybrides natifs en périphérie satisfont les préoccupations de latence et de souveraineté des données en effectuant des boucles critiques en termes de temps localement tout en synchronisant les métriques agrégées vers les tableaux de bord cloud. La loi CHIPS and Science Act lie désormais le financement aux tableaux de bord de rendement des jumeaux numériques accessibles aux équipes distribuées, catalysant l'adoption du cloud dans les nouvelles usines américaines.
La cybersécurité reste le principal obstacle. La certification IEC 62443 pour les services cloud est en retard par rapport aux normes sur site, et les fabricants sous contrat pharmaceutiques négocient des clauses de résidence des données pour verrouiller les emplacements des serveurs. Même ainsi, le Passeport numérique de produit européen et des réglementations similaires exigent des API sécurisées que l'infrastructure cloud fournit de manière plus rentable que les portails sur site. À mesure que le cadre réglementaire se renforce, la répartition des déploiements au sein du marché des systèmes d'exécution de la fabrication s'oriente vers le cloud hybride.
Par secteur d'utilisation final :
la conformité pharmaceutique génère la plus forte croissanceL'automobile a contribué à hauteur de 27,68 % des revenus de 2025, porté par la traçabilité des cellules de batteries et la synchronisation multi-niveaux. Pourtant, les clients des secteurs pharmaceutique et des sciences de la vie affichent la croissance la plus rapide à 10,78 % jusqu'en 2031, soutenue par les lois sur la sérialisation et l'adoption de la fabrication en continu. Les usines de thérapies cellulaires et géniques exigent une généalogie des lots avec une précision au niveau du patient, une capacité que seuls les systèmes d'exécution peuvent fournir à grande échelle. Les fabricants d'électronique investissent massivement pour corréler les paramètres de processus à l'échelle nanométrique avec les densités de défauts, élargissant davantage la taille du marché des systèmes d'exécution de la fabrication.
Les transformateurs alimentaires et de boissons sont des acteurs tardifs mais rapides car la loi sur la modernisation de la sécurité alimentaire oblige désormais le suivi au niveau des lots dans les 24 heures suivant un rappel. Les industries de processus continus comme le pétrole et le gaz déploient des modules centrés sur l'historien pour réduire l'intensité énergétique plutôt que pour le contrôle discret des ordres de travail. L'aérospatiale et la défense mettent l'accent sur la gestion de la configuration pour maintenir la traçabilité des pièces, soulignant les nuances verticales dans les schémas d'adoption.
Par taille d'entreprise :
les PME comblent le fossé numériqueLes grandes entreprises ont capté 62,22 % de la demande de 2025, mais les PME croissent à un rythme de 12,46 %, dépassant leurs homologues plus grandes de 3,23 points de pourcentage. Les modèles d'abonnement inférieurs à 100 USD par utilisateur et par mois transforment des projets d'investissement prohibitivement importants en lignes de dépenses opérationnelles gérables, élargissant le marché adressable des systèmes d'exécution de la fabrication. Les environnements à faible code permettent aux superviseurs de production de créer des tableaux de bord et des alertes sans écrire de code, supprimant les goulots d'étranglement des intégrateurs de systèmes.
Les catalyseurs politiques amplifient cette tendance. Les programmes indiens de Mesures d'incitation liées à la production lient l'éligibilité aux subventions à des jalons de numérisation, poussant les fournisseurs d'électronique de niveau 2 à Ahmedabad et Coimbatore à adopter rapidement les MES cloud. La vague de délocalisation à proximité du Mexique génère une base de PME en construction neuve dans le Bajío, chacune cherchant à se conformer à l'IATF 16949 dans des délais serrés incompatibles avec les implémentations héritées. Ensemble, ces forces démocratisent l'accès à toutes les tailles d'entreprises.
Par type de processus :
prolifération des architectures hybridesLes opérations discrètes représentaient 50,76 % des dépenses en 2025, avec les lignes d'assemblage automobile et de montage en surface dominant. Les processus hybrides enregistrent un TCAC de 10,49 % à mesure que les bioréacteurs modulaires et les réacteurs continus de petites molécules remodèlent la production pharmaceutique. Les orientations de la FDA américaine de 2024 ont élevé la fabrication en continu du stade pilote au courant dominant, entraînant des modernisations qui augmentent les dépenses logicielles par ligne. Les usines alimentaires hybrides combinant extrusion et conditionnement par lots ajoutent un élan supplémentaire au marché des systèmes d'exécution de la fabrication (MES).
Les unités de processus modulaires nécessitent des couches d'exécution capables de basculer entre les modes de campagne et continu sans perdre la généalogie ni les enregistrements de validation du nettoyage. Les fournisseurs proposent désormais des boîtes à outils de microservices pour gérer ces changements de contexte en temps réel. Cette agilité fonctionnelle différencie les fournisseurs et génère de nouveaux revenus de licences et de services, en particulier dans les sciences de la vie et les produits chimiques de spécialité.
Analyse géographique
Marché des Systèmes d'Exécution de la Production en Amérique du Nord
Le leadership de l'Amérique du Nord découle de 52,7 milliards USD d'incitations dans le secteur des semi-conducteurs et d'une solide base pharmaceutique. Les usines d'Intel en Ohio et en Arizona ainsi que le site de TSMC à Phoenix intègrent des tableaux de bord de rendement à jumeaux numériques, ancrant les budgets d'exécution. Les pôles pharmaceutiques du New Jersey et de Porto Rico modernisent leurs suites de production par lots avec des réacteurs continus afin de satisfaire aux règles de sérialisation et de vérification des procédés de la FDA. Le corridor automobile de l'Ontario au Canada intègre désormais la traçabilité des batteries pour véhicules électriques à mesure que les volumes augmentent, tandis que les PME du Bajío au Mexique déploient des suites cloud pour répondre rapidement aux audits IATF 16949.
Marché des Systèmes d'Exécution de la Production en Asie-Pacifique
Le TCAC prévisionnel de 11,94 % pour l'Asie-Pacifique reflète les évolutions politiques et celles des chaînes d'approvisionnement. Le ministère de l'Industrie et des Technologies de l'Information de Chine soutient des projets pilotes d'internet industriel qui évoluent vers des déploiements à grande échelle. Les subventions de l'Inde sont conditionnées à la preuve de la numérisation, stimulant l'adoption parmi les PME des secteurs électronique et pharmaceutique. L'Asie du Sud-Est absorbe les lignes électroniques et automobiles se délocalisant de géographies à source unique, et chaque équipementier impose la conformité aux systèmes d'exécution comme critère d'entrée fournisseur. Le Japon mise sur la maintenance prédictive pour pallier les pénuries de main-d'œuvre, tandis que l'Australie et la Nouvelle-Zélande intègrent la traçabilité pour protéger leurs marques d'exportation alimentaire.
Marché des Systèmes d'Exécution de la Production en Europe et en Russie
L'Europe progresse sous le poids de la réglementation. L'Allemagne modernise ses lignes de cellules de batteries pour répondre aux exigences du passeport numérique. Les centres pharmaceutiques du Royaume-Uni financent des projets pilotes de fabrication continue pour compenser les pressions sur les coûts liées au Brexit. Les usines de défense françaises privilégient les déploiements sur site, en réseau isolé, pour la conformité à l'ITAR. Les producteurs alimentaires à AOP d'Italie utilisent des couches d'exécution pour authentifier la provenance, et les équipementiers automobiles de rang 1 en Espagne adoptent des plateformes cloud pour synchroniser leurs usines transfrontalières. Les optimisations des raffineries russes s'appuient sur des intégrations d'historiens de données, même si les sanctions limitent les licences occidentales.

Paysage réglementaire
Les exigences en matière de conformité et de normes se durcissent autour des registres électroniques, de la traçabilité et des contrôles des systèmes informatisés, ce qui accroît le besoin de capacités MES validées dans les secteurs réglementés. Aux États-Unis, les exigences de la FDA telles que le 21 CFR Part 11 relatif aux registres et signatures électroniques continuent d'ancrer les attentes en matière de validation des MES. Par ailleurs, le Food Safety Modernization Act introduit une exigence, applicable en janvier 2026, imposant aux transformateurs alimentaires de fournir la généalogie des lots dans les 24 heures suivant un avis de rappel, ce qui renforce l'accent mis sur une généalogie horodatée et inviolable capturée au niveau de l'exécution.
En Europe, les obligations de traçabilité numérique s'élargissent avec le règlement sur les batteries de 2024, qui impose des passeports numériques de produits et exige que les chaînes d'approvisionnement des batteries et de l'automobile divulguent les attributs de production et de matériaux via des échanges de données interopérables. Sur le plan de la cybersécurité et de l'intégration, l'ISA/IEC 62443 demeure une base de facto dans de nombreux appels d'offres industriels, et l'IEC 62264 (aligné sur l'ISA-95) continue de standardiser le modèle d'intégration entre l'entreprise et le contrôle qui sous-tend les modèles de données et les interfaces des MES, réduisant la dépendance aux mappages sur mesure entre les opérations d'atelier et les systèmes d'entreprise.
Analyse de la chaîne de valeur
La chaîne de valeur des MES commence par les normes et le développement de la plateforme centrale, incluant des modèles alignés sur l'ISA-95/IEC 62264, des connecteurs et des contrôles de cybersécurité. Elle se poursuit avec le conditionnement de solutions par les fournisseurs de MES et les fournisseurs d'automatisation industrielle qui associent des logiciels d'exécution à des environnements PLC/DCS/SCADA. La mise en œuvre et la réalisation de la valeur sont généralement assurées par des intégrateurs de systèmes et des spécialistes de domaine qui gèrent la connectivité OT, l'intégration ERP, la documentation de validation (notamment dans le secteur pharmaceutique et les dispositifs médicaux) et la gouvernance des déploiements multi-sites. Ces services sont de plus en plus monétisés via des services gérés et des compléments par abonnement tels que la surveillance à distance, les mises à niveau et l'analytique.
En aval, les fabricants et leurs fournisseurs de rang opérationnalisent les MES via des déploiements au niveau des usines, qui dépendent de la disponibilité fiable de matériel OT, incluant contrôleurs, passerelles et capteurs, et d'une infrastructure réseau stable pour la synchronisation edge-to-cloud. Les données de Rockwell Automation révèlent un écart de maturité : de nombreuses usines disposent d'une instance MES mais manquent encore d'une intégration à l'échelle de l'entreprise, ce qui oriente les dépenses vers des outils d'intégration, des couches de données communes et des programmes de modernisation unifiant les sites plutôt que vers l'ajout de nouveaux déploiements ponctuels. Les contraintes persistantes dans les chaînes d'approvisionnement des composants d'automatisation industrielle, en particulier pour les semi-conducteurs de nœuds hérités utilisés dans les contrôleurs, peuvent allonger les délais et accroître la demande pour des déploiements par phases, des passerelles de rétrofit et des architectures interopérables qui réduisent les reprises de travail lors de substitutions matérielles.
Paysage concurrentiel
Les dix plus grands fournisseurs détiennent environ 55 % des revenus mondiaux, plaçant la concentration globale dans la tranche intermédiaire. Siemens, Rockwell Automation, Schneider Electric, ABB et Honeywell exploitent leurs empreintes de contrôleurs pour regrouper des logiciels d'exécution natifs en périphérie, simplifiant l'intégration pour les clients d'installations existantes. Les grands éditeurs de logiciels d'entreprise SAP, Oracle et Dassault Systèmes présentent l'exécution comme la colonne vertébrale opérationnelle au sein de suites de chaîne d'approvisionnement plus larges, un message qui résonne auprès des directeurs des systèmes d'information chargés d'harmoniser les couches ERP et MES.
Les spécialistes maintiennent leur pouvoir de fixation des prix en intégrant des modèles réglementaires. Syncade d'Emerson domine les enregistrements de lots pharmaceutiques, tandis qu'Applied Materials automatise les usines de semi-conducteurs avec des contraintes de placement sub-microniques. Les acteurs émergents à faible code Critical Manufacturing et iBASEt courtisent les niches aérospatiales et des semi-conducteurs avec des portefeuilles de microservices, réduisant les cycles de mise en œuvre de 18 mois à moins de 12 semaines. Les modules d'IA en périphérie offrant une maintenance prédictive et une planification dynamique constituent le prochain champ de bataille, comme en témoignent les plus de 200 dépôts de brevets de 2025 de l'Office américain des brevets sur la synchronisation des jumeaux numériques. La posture de cybersécurité est désormais à égalité avec la profondeur fonctionnelle, et la certification IEC 62443 figure dans presque chaque appel d'offres.
Leaders du secteur des systèmes d'exécution de la fabrication
Siemens AG
Rockwell Automation Inc.
SAP SE
ABB Ltd.
Honeywell International Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes d'Exécution de la Production
- Siemens AG
- Rockwell Automation Inc.
- SAP SE
- ABB Ltd.
- Honeywell International Inc.
- Dassault Systèmes SE
- Schneider Electric SE
- Applied Materials Inc.
- Oracle Corporation
- GE Vernova
- Emerson Electric Co.
- Epicor Software Corp.
- Yokogawa Electric Corp.
- AVEVA Group plc
- Körber AG (Werum)
- MPDV Mikrolab GmbH
- Plex Systems
- iBASEt
- Parsec Automation Corp.
- Critical Manufacturing SA
- Aegis Software
- Aspen Technology Inc.
- Mitsubishi Electric Corp.
- Infor Inc.
- Tata Consultancy Services
- LandT Technology Services
Lire l’analyse des entreprises de systèmes d'exécution de la production

Opportunités de marché et perspectives d'avenir
Un espace blanc clé réside dans l'intégration et l'harmonisation des MES à l'échelle de l'entreprise à travers des réseaux multi-usines. Rockwell Automation a indiqué en 2026 que si 93 % des fabricants ont déployé un MES, seulement 23 % l'ont pleinement intégré à leurs opérations, ce qui suggère que de nombreuses organisations financent encore l'intégration, des modèles de travail standardisés et la visibilité inter-sites plutôt que de remplacer les systèmes d'exécution existants. Cet écart soutient les opportunités pour les fournisseurs et intégrateurs proposant des modules MES composables, des modèles standardisés et des couches de contextualisation des données IT/OT qui raccourcissent les cycles de déploiement et améliorent la portabilité entre les usines.
Une autre opportunité réside dans l'extension de la traçabilité et de l'auditabilité réglementées à davantage de catégories de produits et de niveaux de fournisseurs, là où les flux d'exécution manuels ou partiellement numérisés ne peuvent satisfaire des délais de réponse compressés et des exigences de généalogie sérialisée. L'exigence de traçabilité en 24 heures du FSMA, applicable en janvier 2026 pour les transformateurs alimentaires, combinée aux exigences de passeport numérique de produit pour les batteries en Europe, accroît la demande pour des capacités MES capables de lier les événements de production à des registres sécurisés et horodatés et d'exposer les données via des API aux clients et aux régulateurs. Parallèlement, la posture de cybersécurité est de plus en plus traitée comme un critère de sélection dans les achats, favorisant les offres MES alignées sur les contrôles ISA/IEC 62443 et prenant en charge des architectures hybrides qui maintiennent les boucles critiques en termes de latence en périphérie tout en synchronisant les jeux de données gouvernés vers l'analytique cloud.
Recent Industry Developments in Marché des Systèmes d'Exécution de la Production
- Mai 2026 : Advantive a acquis Insequence afin d'étendre son empreinte logicielle dans la fabrication automobile et la chaîne d'approvisionnement, ajoutant des capacités de séquencement et de MES étroitement liées à l'exécution au niveau des usines et à la synchronisation des lignes. Cette opération renforce sa position dans les programmes automobiles où la traçabilité, la planification et la livraison en juste-à-séquence nécessitent un couplage plus étroit entre les données d'exécution et les flux de la chaîne d'approvisionnement.
- Février 2025 : Siemens a débuté la livraison et la mise en œuvre d'Opcenter Execution Pharma pour ZF Polpharma S.A. sur plusieurs sites de fabrication en Pologne. La portée multi-sites renforce la demande de MES dans les sciences de la vie, où les registres de lots électroniques validés, la généalogie et l'exécution de recettes contrôlées génèrent des revenus de déploiement et de services sur le long terme.
- Mai 2024 : Siemens a lancé Opcenter X, positionnant une approche MES en mode cloud qui permet un déploiement plus rapide et des mises à jour logicielles continues tout en préservant les exigences de connectivité de l'atelier. Cette version prend en charge des architectures d'exécution hybrides où les usines conservent en local les opérations sensibles à la latence tout en synchronisant les données opérationnelles pour la visibilité et l'analytique à l'échelle de l'entreprise.


Marché des Systèmes d'Exécution de la Production Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché couvre les revenus générés par les systèmes d'exécution de la fabrication utilisés pour surveiller, guider et optimiser la production en atelier, incluant les logiciels et les services associés généralement rattachés à une licence MES autonome, dans les secteurs de la fabrication discrète, en process et hybride.
Exclusions du périmètre : Les modules de gestion de production intégrés uniquement au sein d'outils PLC ou CNC, sans licence MES distincte, sont exclus des totaux du marché.
Aperçu de la segmentation
- Par offre
- Logiciels
- Services
- Par mode de déploiement
- Sur site
- Cloud
- Périphérie
- Par secteur d'utilisation final
- Alimentation et boissons
- Pétrole et gaz
- Pharmaceutique et sciences de la vie
- Automobile
- Électronique et semi-conducteurs
- Produits chimiques
- Métaux et mines
- Pâte à papier et papier
- Aérospatiale et défense
- Autres secteurs d'utilisation final
- Par taille d'entreprise
- Grandes entreprises
- Petites et moyennes entreprises
- Par type de processus
- Fabrication discrète
- Fabrication en continu
- Hybride
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie Saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie des signaux de la demande qui déterminent l'adoption des MES et les cycles de remplacement, puis leur alignement sur un périmètre commercial réaliste pouvant être suivi d'une année sur l'autre. Nous nous référons aux indicateurs publics de production et d'investissement manufacturiers, ainsi qu'à des orientations pratiques sur la fabrication numérique, afin de fonder les hypothèses sur les pratiques réelles des usines.
Les données courantes proviennent de sources sans paywall telles que l'US Census Bureau (statistiques manufacturières), Eurostat (production industrielle), la Banque mondiale et l'OCDE (séries macroéconomiques et sectorielles), UN Comtrade (flux commerciaux d'équipements liés à l'automatisation), et les publications du NIST sur la fabrication intelligente et les normes. Nous utilisons également les rapports annuels d'entreprises, les présentations aux investisseurs, la couverture de presse réputée, les bases de données de brevets et, si nécessaire, des abonnements payants pour les données financières des entreprises et le contexte de l'actualité, ainsi que pour les vérifications d'importation et d'exportation au niveau des expéditions. La liste des sources est illustrative, et de nombreuses autres références sont également utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des vérifications primaires sont utilisées pour valider ce qui est inclus dans une transaction MES, la manière dont les services sont tarifés et comptabilisés, et la manière dont la livraison en mode cloud par rapport au mode sur site modifie le PVM et les schémas de renouvellement. Nous échangeons avec un ensemble de fournisseurs de logiciels, d'intégrateurs de systèmes, de responsables informatiques industriels et d'équipes d'exploitation d'usines dans les régions APAC, EMEA et Amériques, afin que le modèle reflète les différences selon l'empreinte des usines et la maturité d'adoption.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Dirigeants (CXO) : 16 % | APAC : 39 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 36 % |
| Acteurs plus petits : 16 % | Managers : 47 % | Amériques : 25 % |
Dimensionnement et prévisions du marché
Le dimensionnement est construit principalement à partir d'un pool de demande descendant, où l'activité manufacturière et les signaux de numérisation de l'automatisation sont traduits en une couche de dépenses adressables en MES, puis répartis par région à l'aide d'indicateurs d'adoption et de base installée. Pour garantir la crédibilité des totaux, nous les recoupons avec des approximations ascendantes sélectives telles que des divulgations de revenus de fournisseurs échantillonnés, des retours de canaux d'intégrateurs, et une logique simple de volume multiplié par le PVM pour les offres courantes de licences et d'abonnements.
Le modèle utilise des empreintes de marché traçables et actualisables, incluant la répartition entre production discrète et en process, le rythme des déploiements de programmes d'usine intelligente et d'IIoT, la préparation à la migration vers le cloud dans les usines, les exigences de conformité et de traçabilité qui augmentent l'utilisation des MES, et le taux d'attachement typique des services aux déploiements. Lorsque les signaux ascendants sont incomplets, les écarts sont traités par une interpolation prudente utilisant des fourchettes de groupes homologues et des contrôles de cohérence au niveau régional.
Pour les prévisions, nous nous appuyons sur une régression multivariée avec des vérifications de scénarios. Des moteurs tels que les perspectives de production industrielle, les cycles de dépenses d'investissement manufacturières et la pénétration des abonnements logiciels sont projetés, puis soumis à des tests de résistance avec des retours d'experts. Les hypothèses sont ajustées lorsque les données des entretiens signalent des changements clairs dans les comportements d'achat, notamment des projets retardés, des conversions cloud plus rapides ou des dépenses de cybersécurité plus élevées liées à la connectivité de l'atelier.
Validation des données et cycle de mise à jour
Les résultats sont validés par le biais de plusieurs passages comparant le modèle à des signaux indépendants, tels que l'orientation des dépenses d'automatisation, les tendances de production manufacturière et l'évolution observée des prix des abonnements logiciels d'entreprise. Les écarts importants sont signalés, puis nous revérifions les définitions, les conversions de devises et les répartitions régionales avant de finaliser les chiffres.
Un second examen par un analyste est effectué avant validation finale, et de nouveaux contacts sont déclenchés lorsque des variations inhabituelles apparaissent dans les taux de croissance, les parts de services ou la contribution régionale. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et un dernier passage avant livraison est effectué afin que les clients reçoivent la vue la plus actuelle disponible au moment de la publication.
Taille du marché des systèmes d'exécution de la fabrication de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les MES diffèrent souvent, même lorsque tout le monde examine le même thème général, car les frontières entourant les logiciels, les services et ce qui est considéré comme relevant des MES ne sont pas définies de la même manière. Des différences apparaissent également lorsque les fournisseurs utilisent des années de référence, des périodes de conversion de devises et des hypothèses différentes sur la migration vers le cloud et les taux d'attachement des services.
Le tableau de référence montre un écart autour du point de départ de 2026. Dans le modèle de Mordor Intelligence, le total est construit à partir des revenus des logiciels MES autonomes et des services associés, tandis que les modules de production intégrés au sein d'outils PLC ou CNC sans licence MES distincte ne sont pas comptabilisés.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 18,87 milliards USD (2026) | |
| Éditeur mondial de recherche A | 17,57 milliards USD (2025) | Utilise une année de référence 2025 et ne sépare pas clairement les revenus MES autonomes des logiciels d'opérations manufacturières adjacents, ce qui peut modifier les totaux selon les modules regroupés sous MES. |
| Éditeur de recherche sectorielle B | 16,57 milliards USD (2025) | Part d'une année de référence différente et applique une trajectoire de croissance plus rapide, mais le résumé public ne précise pas la manière dont les services, les mises à niveau et les abonnements récurrents sont traités selon les régions, ce qui peut modifier le périmètre de revenus comptabilisés. |
Dans l'ensemble, l'écart s'explique principalement par ce qui est inclus avec la licence MES, la façon dont les services sont étroitement liés au périmètre comptabilisé, et par le fait que des catégories de logiciels d'atelier adjacentes soient ou non intégrées dans le même chiffre. En maintenant les hypothèses liées à des signaux d'adoption observables et en les revérifiant grâce aux retours des entretiens, l'estimation reste transparente et peut être reproduite lorsque de nouvelles données deviennent disponibles.


Questions clés auxquelles le rapport répond
Quel TCAC est prévu pour le marché des systèmes d'exécution de la fabrication (MES) de 2026 à 2031 ?
Le marché devrait croître à un taux annuel de 9,23 %, passant de 18,87 milliards USD en 2026 à 29,35 milliards USD en 2031.
Quel mode de déploiement se développe le plus rapidement ?
Les solutions basées sur le cloud progressent à un TCAC de 10,12 %, la tarification par abonnement et la configuration rapide attirant les PME et les sites en construction neuve.
Pourquoi les entreprises des sciences de la vie accélèrent-elles leurs investissements dans les MES ?
Les pressions réglementaires en faveur des enregistrements électroniques de lots et des flux de travail de fabrication en continu poussent les usines des sciences de la vie vers des plateformes MES avancées pour assurer la conformité et la libération en temps réel.
Pourquoi les fabricants pharmaceutiques investissent-ils massivement dans les systèmes d'exécution ?
Les plateformes MES soutiennent la conformité en permettant les enregistrements électroniques de lots, les pistes d'audit, les recettes contrôlées et la généalogie en temps réel pour satisfaire aux exigences de sérialisation, aux attentes de fabrication en continu et aux flux de travail de contrôle de la contamination de l'Annexe 1.
Comment les plateformes à faible code affectent-elles l'adoption dans les petites usines ?
Les outils à faible code permettent aux superviseurs de créer des flux de travail sans écrire de code, réduisant considérablement les cycles de mise en œuvre et la dépendance aux intégrateurs externes.
Quelle est la principale norme de cybersécurité influençant les achats ?
L'IEC 62443, qui spécifie la segmentation par zones et les contrôles d'accès basés sur les rôles, est désormais une exigence de facto dans la plupart des appels d'offres industriels.
Quelle région offre la plus grande opportunité de croissance ?
L'Asie-Pacifique devrait mener avec un TCAC de 11,94 %, portée par les incitations politiques en Chine et en Inde et la diversification de la chaîne d'approvisionnement vers l'Asie du Sud-Est.
Dernière mise à jour de la page le:


