
Taille et parts du marché du stéarate de magnésium
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
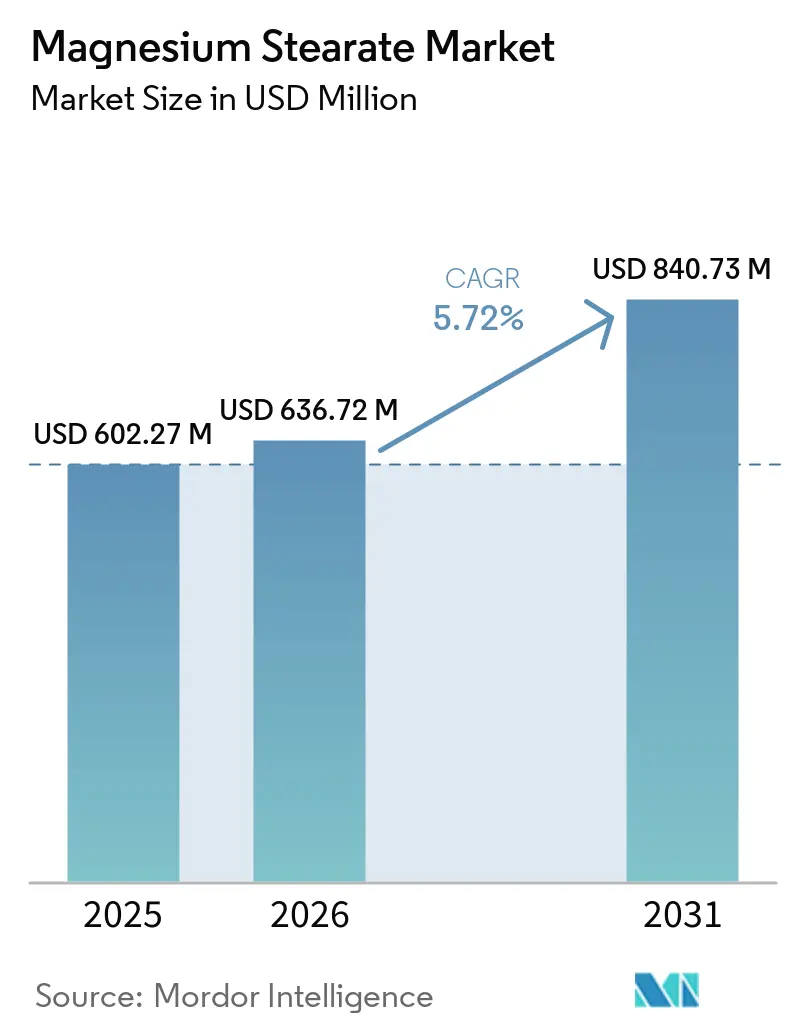
| Taille du Marché (2026) | 636.72 Millions de dollars américains |
| Taille du Marché (2031) | 840.73 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 5.72 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
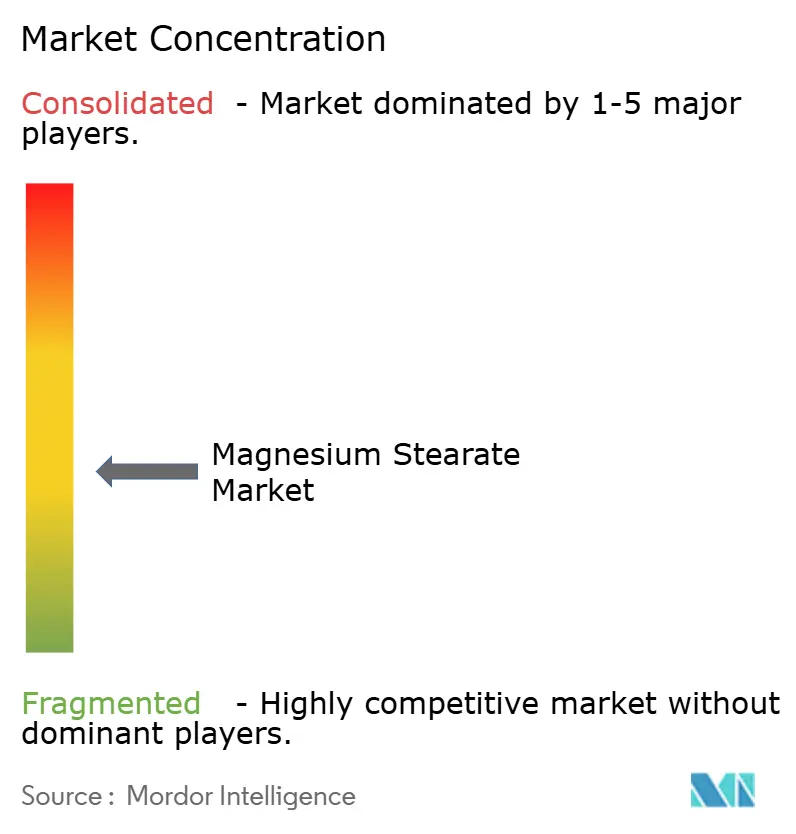
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du stéarate de magnésium par Mordor Intelligence
La taille du marché du stéarate de magnésium devrait passer de 602,27 millions USD en 2025 à 636,72 millions USD en 2026 et devrait atteindre 840,73 millions USD d'ici 2031, à un CAGR de 5,72 % sur la période 2026-2031. La dynamique de croissance actuelle reflète le rôle ancré du composé dans la compression pharmaceutique, la liaison pour les soins personnels, les systèmes anti-agglomérants alimentaires et la stabilisation thermique des polymères. L'investissement accru dans la fabrication continue de formes solides orales, notamment en Amérique du Nord et en Europe, maintient la demande à un niveau élevé, les fabricants d'équipements spécifiant des excipients qui assurent la lubrification dans des conditions de haute cadence. Les impératifs d'étiquetage propre ont simultanément poussé les fournisseurs à introduire des grades d'origine végétale ou sans huile de palme, ajoutant des alternatives à prix premium sans déplacer les volumes de base. L'expansion de la production de génériques en Asie-Pacifique et la hausse de la consommation de médicaments par habitant ancrent la consommation en vrac, tandis que l'avènement des faisceaux de câbles pour véhicules électriques ouvre un débouché modeste mais stratégiquement significatif pour le PVC stabilisé au stéarate. L'intensité concurrentielle tourne autour de la cohérence analytique, de la vérification de la chaîne d'acides gras et des programmes de traçabilité qui rassurent les acheteurs soucieux de la qualité.
Points clés du rapport
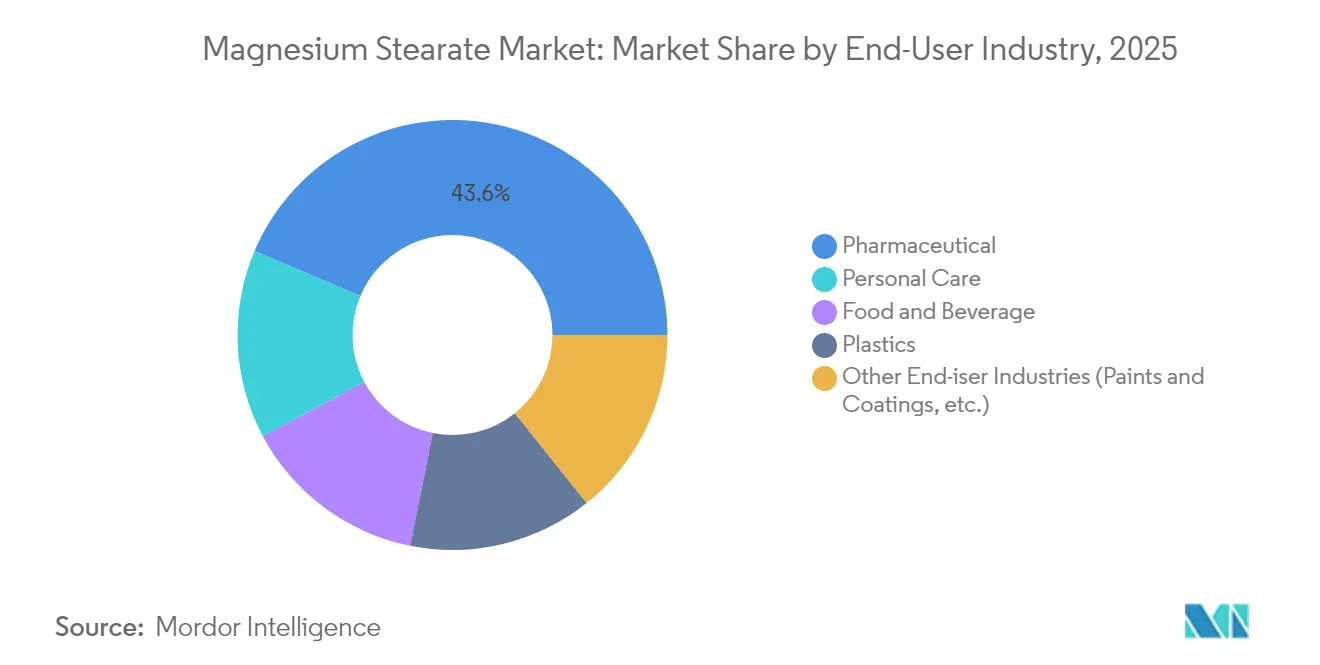
- Par secteur d'utilisation finale, le segment pharmaceutique détenait 43,62 % de la part de marché du stéarate de magnésium en 2025, tandis que les soins personnels devraient progresser à un CAGR de 6,12 % jusqu'en 2031.
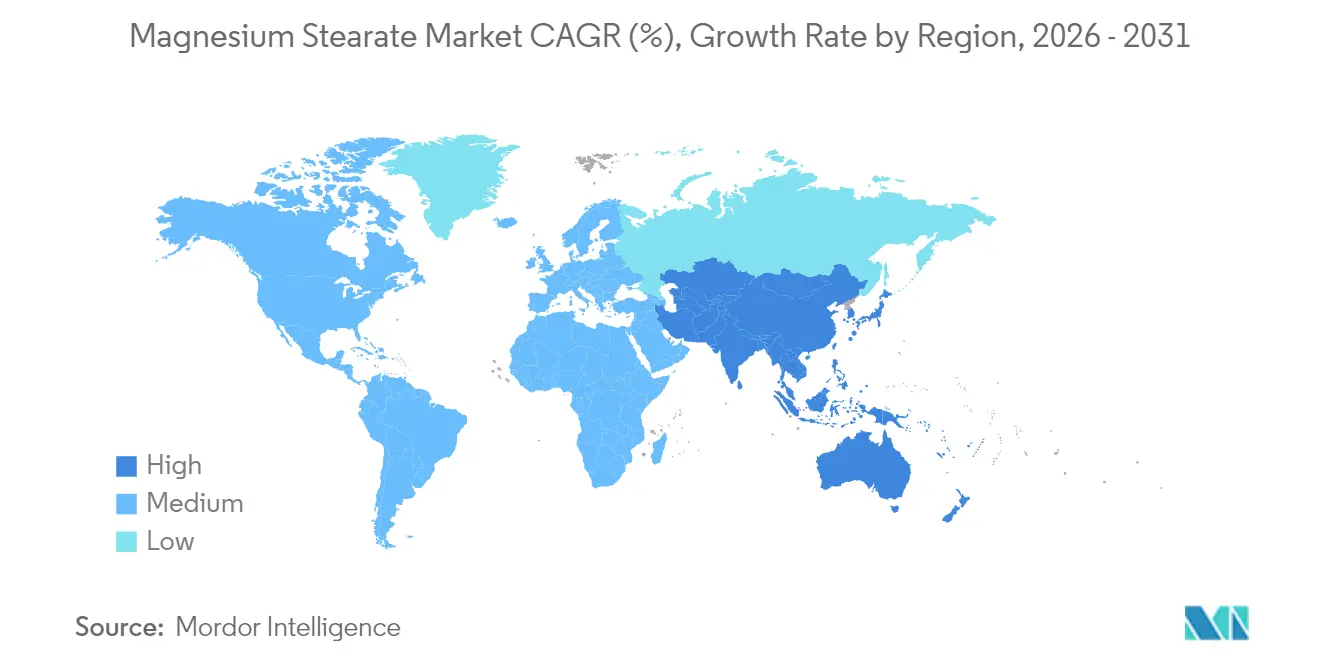
- Par géographie, l'Asie-Pacifique dominait avec une part de chiffre d'affaires de 41,12 % en 2025 et devrait afficher le CAGR le plus rapide de 6,01 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Transition accélérée vers les lignes de fabrication continue dans le secteur pharmaceutique des formes solides | +1.2% | Mondial, avec concentration en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Émergence de grades végétaliens/sans huile de palme ciblant les nutraceutiques à étiquetage propre | +0.8% | Amérique du Nord et UE en cœur de marché, extension vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Hausse de la consommation de formes solides orales dans les économies à faibles revenus | +1.5% | Asie-Pacifique en cœur de marché, avec impact secondaire au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Demande de stabilisation thermique du chlorure de polyvinyle (PVC) dans les faisceaux de câbles pour véhicules électriques | +0.7% | Mondial, avec gains précoces en Chine, en Allemagne et aux États-Unis | Moyen terme (2-4 ans) |
| Expansion rapide des lignes de poudres pressées cosmétiques | +0.9% | Mondial, avec concentration en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Transition accélérée vers les lignes de fabrication continue dans le secteur pharmaceutique des formes solides
De grands producteurs tels que Pfizer et Eli Lilly exploitent désormais des actifs de fabrication continue commerciale qui mélangent, compriment et enrobent les comprimés dans des modules intégrés, éliminant les arrêts qui masquaient autrefois la variabilité des excipients. Les acteurs du marché du stéarate de magnésium capables de garantir des distributions granulométriques étroites et des ratios d'acides gras stables obtiennent le statut de fournisseur privilégié, car tout écart accroît le risque de dépassement de lubrification qui nuit à la résistance à la traction. Les régulateurs soutiennent cette transition en réduisant les délais d'examen des approbations pour les usines en continu, ancrant davantage la demande en excipients à haute spécification. Le traitement en continu amplifie la contribution de chaque intrant aux attributs de qualité critiques, incitant les acheteurs de premier rang à réduire leurs listes de fournisseurs aux entreprises dotées d'outils analytiques en ligne robustes.
Émergence de grades végétaliens/sans huile de palme ciblant les nutraceutiques à étiquetage propre
Les consommateurs scrutent l'origine des excipients aussi attentivement que celle des principes actifs, ce qui pousse les formulateurs de nutraceutiques à abandonner les stéarates d'origine animale ou à base d'huile de palme lorsque cela est possible. Des fournisseurs tels que Biogrund ont commercialisé CompactCel LUB, un grade d'origine végétale qui égale la lubrification traditionnelle tout en s'alignant sur l'étiquetage végétalien et les engagements de la Table ronde sur l'huile de palme durable [1]. Bien que l'équivalence fonctionnelle réduise les obstacles à la reformulation, les fabricants valident encore l'écoulement, la compressibilité et la dissolution lors d'essais pilotes, soutenant les revenus de tests pour les laboratoires analytiques. Les détaillants amplifient cette dynamique en imposant la transparence des excipients pour les compléments alimentaires de marque propre, incitant même les fabricants à marque de distributeur sensibles aux coûts à se tourner vers des intrants certifiés végétaliens.
Hausse de la consommation de formes solides orales dans les économies à faibles revenus
L'extension de l'assurance publique et la substitution par des génériques en Inde, en Indonésie, au Nigéria et au Viêt Nam ont augmenté les volumes annuels de comprimés et, par extension, la consommation de lubrifiants. Les producteurs locaux privilégient des matériaux bien caractérisés que les régulateurs acceptent facilement, maintenant le marché du stéarate de magnésium ancré dans les appels d'offres sensibles aux prix. Les marchés publics accordent souvent leur préférence aux installations répondant à la préqualification de l'OMS, une norme qui récompense implicitement les fournisseurs conformes aux pharmacopées mondiales. Les pics de demande peuvent toutefois révéler des risques de variance qualitative parmi les moulins de stéarate à petite échelle, contraignant les acheteurs multinationaux à s'approvisionner auprès de deux fournisseurs audités et à coût plus élevé pour garantir une continuité d'approvisionnement.
Expansion rapide des lignes de poudres pressées cosmétiques
Les marques de beauté coréenne (K-beauty), de beauté japonaise (J-beauty) et les marques de maquillage premium des États-Unis ont multiplié les lancements de poudres pressées qui s'appuient sur le stéarate de magnésium pour son toucher soyeux, l'absorption du sébum et la tenue du fond de teint. Les laboratoires optimisent la concentration en stéarate pour équilibrer l'adhérence et la prise au pinceau, faisant de la surface spécifique et de la morphologie cristalline des critères d'achat déterminants. La croissance dans ce créneau bénéficie aux distributeurs capables de stocker des certifications de grade cosmétique et de proposer des variantes micro-pulvérisées adaptées aux compacts à coussin d'air. La valeur plus élevée par kilogramme par rapport aux grades pharmaceutiques compense les limitations de volume et améliore les marges des spécialistes au service des fabricants de cosmétiques de couleur.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Réglementations strictes sur la traçabilité de l'huile de palme augmentant les coûts des intrants | -0.9% | Mondial, avec concentration dans l'UE et en Amérique du Nord | Moyen terme (2-4 ans) |
| Adoption du fumarate de stéaryle sodique comme alternative à étiquetage propre haute performance | -1.1% | Amérique du Nord et UE en cœur de marché, extension vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Risque de variance qualitative des fournisseurs à petite échelle | -0.6% | Asie-Pacifique en cœur de marché, avec impact secondaire au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes sur la traçabilité de l'huile de palme augmentant les coûts des intrants
Le règlement de l'Union européenne sur la déforestation et les audits douaniers parallèles des États-Unis obligent les producteurs de stéarate à documenter chaque tonne d'acide stéarique dérivé de l'huile de palme. La conformité implique une surveillance par satellite, une empreinte isotopique et une tenue de registres par chaîne de blocs, entraînant des frais généraux d'approvisionnement que les petits moulins peinent à absorber. Les mandats analytiques d'organismes tels que le Conseil malaisien de l'huile de palme ont augmenté la fréquence des tests, ajoutant des dépenses en capital de laboratoire et allongeant les délais de livraison [2]. Les grandes multinationales, cependant, récupèrent ces coûts en commercialisant des excipients certifiés durables à des prix premium auprès des marques de soins personnels qui privilégient l'approvisionnement éthique.
Adoption du fumarate de stéaryle sodique comme alternative à étiquetage propre haute performance
Dans les comprimés à libération modifiée sensibles à l'humidité, les formulateurs se tournent vers le fumarate de stéaryle sodique pour éviter la désintégration prolongée que le stéarate de magnésium peut provoquer à des énergies de cisaillement élevées. Des essais évalués par des pairs montrent que les lubrifiants au fumarate maintiennent la résistance mécanique tout en réduisant le temps de désintégration jusqu'à 30 %. La nature hydrophile de cet additif simplifie également le traitement par granulation humide. Cependant, son coût plus élevé et sa disponibilité limitée restreignent son adoption aux thérapies à valeur ajoutée ou aux marchés où une dissolution rapide est critique, tempérant le déplacement global de la demande existante en stéarate.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur d'utilisation finale :
la domination pharmaceutique assure la stabilité du marchéEn 2025, les applications pharmaceutiques représentaient 43,62 % du chiffre d'affaires du marché du stéarate de magnésium, soulignant des décennies d'acceptation réglementaire et de performance rentable. Les comprimés, gélules et granulés intègrent l'excipient à des concentrations généralement inférieures à 2 %, mais les volumes cumulés restent élevés en raison de la production massive de formes solides orales. Étant donné que la reformulation de produits existants nécessite de nouveaux dossiers de bioéquivalence, les fabricants de médicaments de marque et de génériques conservent les grades de stéarate existants, protégeant ce segment du risque de substitution à court terme. Parallèlement, le secteur des soins personnels, ancré par les lancements de poudres pressées et de shampoings secs, affiche la trajectoire la plus rapide avec un CAGR de 6,12 %. Cette croissance ajoute des volumes de grade cosmétique à prix premium, bien qu'à partir d'une base plus modeste.
Les formulateurs du secteur alimentation et boissons utilisent la poudre comme agent anti-agglomérant et d'écoulement dans le sucre glace, les mélanges de boulangerie et les bases de boissons en poudre. Même à de faibles taux d'incorporation, un contrôle fiable de l'humidité rend le stéarate de magnésium indispensable là où le débit des convoyeurs et la facilité de versement par le consommateur se rejoignent. Les transformateurs de plastiques ont trouvé un créneau dans le chlorure de polyvinyle (PVC) thermostabilisé, notamment pour le câblage des véhicules électriques soumis à des températures plus élevées sous le capot. Bien qu'il représente une part modeste, ce débouché diversifie les sources de revenus et réduit la dépendance aux cycles pharmaceutiques. Collectivement, ces tendances protègent le marché plus large du stéarate de magnésium contre les chocs de demande dans un seul secteur vertical.

Analyse géographique
Marché du Stéarate de Magnésium en Asie-Pacifique
L'Asie-Pacifique a dominé avec 41,12 % des revenus en 2025 et est en bonne voie pour un CAGR de 6,01 % jusqu'en 2031, ce qui en fait la pierre angulaire du marché du stéarate de magnésium. La capacité de production de magnésium métallique en Chine a augmenté de 24,5 % en 2024, dépassant 1,02 million de tonnes et amortissant l'approvisionnement régional en matières premières. Parallèlement, les organisations de développement et de fabrication sous contrat en Inde ont augmenté la production de comprimés destinés à l'exportation vers l'Afrique et l'Amérique latine, stimulant davantage la demande en lubrifiants. Les nations d'Asie du Sud-Est bénéficient à la fois de leur rôle de centres de consommation et de transformation secondaire, le Vietnam et l'Indonésie offrant des services de mélange à coût avantageux qui alimentent les marchés voisins de l'Association des nations de l'Asie du Sud-Est (ASEAN).
Marché du Stéarate de Magnésium en Amérique du Nord et en Europe
L'Amérique du Nord demeure un précurseur technologique, accueillant plusieurs usines de fabrication en continu approuvées par la Food and Drug Administration (FDA) qui établissent des critères stricts de spécification des excipients. Les acheteurs exigent une conformité totale aux monographies de la Pharmacopée des États-Unis (USP), de la Pharmacopée européenne (EP) et de la Pharmacopée japonaise (JP), obligeant les fournisseurs à maintenir des dossiers de documentation harmonisés. La promotion des étiquettes propres est plus marquée aux États-Unis, où les détaillants de produits naturels inscrivent sur liste noire les stéarates d'origine animale, incitant les fournisseurs à se tourner vers des gammes certifiées véganes. L'Europe reflète ces exigences de qualité et intensifie le contrôle en matière de durabilité, imposant des audits de la chaîne d'approvisionnement en huile de palme et des analyses du cycle de vie avant toute décision d'achat.
Marché du Stéarate de Magnésium au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud, le Moyen-Orient et l'Afrique contribuent collectivement à une part plus modeste mais croissante de la consommation mondiale. Le dispositif d'approbation accélérée des génériques de l'Agência Nacional de Vigilância Sanitária (ANVISA) au Brésil stimule la production de comprimés, tandis que les appels d'offres publics en Arabie saoudite et en Afrique du Sud privilégient l'approvisionnement local dans la mesure du possible. Cependant, la capacité de production locale fragmentée manque souvent d'instruments analytiques avancés, créant ainsi une opportunité pour les fournisseurs multinationaux proposant des services de qualité clés en main. Malgré des volumes plus faibles, ces zones géographiques offrent une diversification des risques et un potentiel de croissance à long terme à mesure que les dépenses de santé par habitant augmentent.
Paysage réglementaire
Le stéarate de magnésium relève de cadres réglementaires bien établis en matière d'additifs alimentaires et d'excipients pharmaceutiques. Aux États-Unis, il est reconnu comme GRAS en vertu du 21 CFR 184.1440 pour des usages alimentaires spécifiés (notamment comme lubrifiant et agent de démoulage), tandis qu'à l'échelle mondiale il est répertorié par le JECFA sous le numéro INS 470(iii), avec une DJA indiquée comme « non spécifiée », ce qui favorise une large acceptation lorsque les spécifications de pureté sont respectées.
Sur le plan des normes, la liste des spécifications pour les additifs alimentaires du Codex Alimentarius a été révisée en 2025 (CXA 6-2025) et maintient des spécifications pour le stéarate de magnésium, renforçant ainsi les exigences harmonisées de qualité alimentaire sur de nombreux marchés d'importation. Pour les applications pharmaceutiques, les acheteurs s'alignent généralement sur les attentes harmonisées du PDG à travers les référentiels USP, EP et JP, si bien que les fournisseurs mettent l'accent sur une documentation multi-pharmacopées et des contrôles stricts des profils d'acides gras et des impuretés métalliques afin de soutenir l'interchangeabilité mondiale au sein des chaînes d'approvisionnement pharmaceutiques réglementées.
Analyse de la chaîne de valeur
La chaîne de valeur du stéarate de magnésium débute par les matières premières amont, notamment les acides gras (principalement les acides stéarique et palmitique) issus d'huiles et de graisses végétales (souvent le palme et d'autres oléochimiques), ainsi que des sources de magnésium telles que l'oxyde de magnésium ou les sels de magnésium. La production s'effectue généralement par neutralisation directe des acides gras avec de l'oxyde de magnésium, ou par des voies de précipitation indirecte, l'économie du procédé étant liée à la disponibilité des oléochimiques, aux coûts énergétiques des intrants magnésiens, et à la capacité à respecter des limites d'impuretés strictes pour les usages finaux réglementés.
Les programmes de traçabilité pour les intrants dérivés du palme façonnent de plus en plus les achats, notamment l'huile de palme certifiée RSPO et les flux oléochimiques, les acheteurs exigeant une documentation de chaîne de contrôle en complément des dossiers de conformité pharmacopéique. Les producteurs en milieu de chaîne convertissent et raffinent les savons métalliques, puis réalisent des étapes de finition en aval telles que la purification, le broyage contrôlé et la micronisation afin de répondre aux besoins spécifiques de granulométrie et de performance des applications pharmaceutiques et de soins personnels. La distribution se répartit entre accords de fourniture directe aux grands fabricants pharmaceutiques et de soins personnels, et distributeurs de produits chimiques de spécialité pour les formulateurs plus petits, les cycles de qualification et les audits étant concentrés sur les clients où la qualité est critique.
Paysage concurrentiel
Le marché du stéarate de magnésium est modérément fragmenté, les cinq premiers producteurs, tels que Baerlocher GmbH, Merck KGaA, Valtris Specialty Chemicals, Peter Greven GmbH & Co. KG et FACI Corporate S.p.A., représentant une part significative du chiffre d'affaires mondial. Baerlocher GmbH tire parti de son intégration verticale dans les savons métalliques pour fournir des profils d'acides gras cohérents. Merck KGaA maintient son positionnement premium grâce à une gestion rigoureuse des Bonnes pratiques de fabrication actuelles (BPFa) et à des dossiers multi-compendiums mis à jour dans les régions du Conseil international pour l'harmonisation (ICH). Les concurrents de second rang se différencient par leur proximité régionale et leur personnalisation sur mesure de la granulométrie, séduisant les formulateurs cosmétiques à la recherche d'attributs sensoriels uniques. Les partenariats stratégiques s'intensifient à mesure que les clients exigent un soutien au co-développement. Les fabricants d'excipients investissent dans des laboratoires d'application pour simuler le cisaillement du mélange continu, permettant une modélisation prédictive de la lubrification.
Leaders du secteur du stéarate de magnésium
-
Baerlocher GmbH
-
Valtris Specialty Chemicals
-
Merck KGaA
-
Peter Greven GmbH & Co. KG
-
FACI Corporate S.p.A
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Stéarate de Magnésium Entreprises couvertes dans ce rapport
- Baerlocher GmbH
- FACI Corporate S.p.A.
- Huzhou City Linghu Xinwang Chemical Co., Ltd
- IRRH Specialty Chemicals
- James M. Brown Ltd.
- Kemipex
- Kirsch Pharma GmbH
- Merck KGaA
- MLA Group of Industries
- NB Entrepreneurs
- Nimbasia
- Peter Greven GmbH & Co. KG
- Roquette Frères
- Struktol Company of America, LLC
- Thermo Fisher Scientific Inc.
- Valtris Specialty Chemicals
Opportunités de marché et perspectives d'avenir
Les opportunités sont les plus visibles dans les grades à spécifications élevées et différenciés qui réduisent les frictions de qualification pour les clients réglementés. L'alignement lié au PDG entre USP, EP et JP crée de la place pour les fournisseurs capables de maintenir une documentation harmonisée et prête pour audit, et de respecter systématiquement les limites pharmacopéiques en matière d'impuretés et de composition en acides gras, ce qui est particulièrement pertinent alors que les fabricants pharmaceutiques mondiaux consolident leurs listes de fournisseurs pour la fabrication continue de formes solides.
La transparence de l'approvisionnement constitue un second levier permettant aux fournisseurs de capter une demande premium. L'attention réglementaire et des acheteurs portée aux oléochimiques amont, ainsi que le positionnement en tant qu'additif alimentaire (par exemple, le statut GRAS aux États-Unis en vertu du 21 CFR 184.1440 et l'inscription au Codex sous INS 470(iii)), favorise les gammes de produits associant conformité multi-pharmacopées et traçabilité, avec des allégations d'origine, notamment un positionnement végan ou sans palme mentionné par les acteurs du marché. Étant donné les longues périodes de validation souvent requises pour qualifier de nouveaux sites et grades à usage pharmaceutique, la finition, les tests et le support technique localisés à proximité des principaux pôles pharmaceutiques d'Amérique du Nord et d'Europe restent un espace blanc pratique pour les fournisseurs souhaitant réduire les délais de contrôle des changements et renforcer l'intégration avec les clients.
Développements industriels récents dans Marché du Stéarate de Magnésium
- Avril 2026 : Baerlocher GmbH a mis en avant des technologies d'additifs sans PFAS et d'économie circulaire lors du Plastics Recycling Show Europe (PRSE) à Amsterdam, en mettant l'accent sur des solutions pertinentes pour les portefeuilles d'additifs polymères comprenant des savons métalliques. Ce positionnement aligne les fournisseurs de stéarate de magnésium desservant les clients du secteur plastique avec les exigences de performance des matières recyclées et les attentes de conformité des matériaux de plus en plus strictes en Europe.
- Avril 2026 : Valtris Specialty Chemicals a participé à ChinaPlas 2026 à Shanghai (21-24 avril), promouvant sa stratégie de solutions durables dans les additifs polymères et les produits chimiques de spécialité. Cette activité a souligné l'accent concurrentiel mis sur la différenciation axée sur la durabilité dans les chaînes d'approvisionnement d'additifs qui recoupent les stéarates métalliques utilisés dans la transformation des plastiques.
- Avril 2024 : Evonik Industries AG a étendu la capacité de son site de Darmstadt en utilisant une micronisation sans solvant pour produire des poudres polymères RESOMER, renforçant l'accès aux capacités de traitement de poudres fines. Cette capacité de micronisation supplémentaire est pertinente pour les clients nécessitant des propriétés de poudre ultra-fines et étroitement contrôlées, renforçant le traitement en aval comme facteur de différenciation dans les applications d'excipients et d'additifs de spécialité.
Marché du Stéarate de Magnésium Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché correspond aux revenus générés par le stéarate de magnésium vendu en tant qu'additif fonctionnel et auxiliaire de traitement dans les principaux secteurs d'utilisation finale, mesurés au point de vente et consolidés dans les principaux pays producteurs et consommateurs.
Exclusions du périmètre : le dimensionnement exclut la consommation captive interne non monétisée, ainsi que les stéarates métalliques adjacents et les mélanges d'additifs mixtes dans lesquels le stéarate de magnésium n'est pas tarifé séparément.
Aperçu de la segmentation
- Par secteur d'utilisation finale
- Pharmaceutique
- Alimentation et boissons
- Soins personnels
- Plastiques
- Autres secteurs d'utilisation finale (peintures et revêtements, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les travaux documentaires ont débuté par l'ancrage des moteurs de la demande visibles dans les données publiques, puis par leur mise en correspondance avec les utilisations typiques du stéarate de magnésium. Les sources consultées comprennent des statistiques officielles sur le commerce et les tarifs douaniers (telles que UN Comtrade et les portails douaniers nationaux), des séries sur la production industrielle et la production chimique (telles que la Réserve fédérale américaine et Eurostat), ainsi que des indicateurs macroéconomiques provenant d'organismes tels que la Banque mondiale.
Nous avons également examiné des références techniques et de sécurité permettant de confirmer les cas d'utilisation et les contraintes, telles que les références aux ingrédients de l'USP et de la FDA, les avis de l'EFSA, ainsi que des articles évalués par des pairs sur la formulation et les excipients. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse sectorielle crédible ont été utilisés pour suivre les ajouts de capacité, les expansions régionales et le contexte des matières premières (disponibilité des acides gras et des sels de magnésium). Pour la vérification croisée des données financières, des brevets, des flux d'expédition et de la visibilité des appels d'offres, des abonnements payants à des services de renseignement sur les entreprises, de couverture des brevets et de données d'import-export au niveau des expéditions ont été utilisés le cas échéant. Cette liste documentaire n'est pas exhaustive, et de nombreuses autres sources ont été consultées pour la collecte de données, la validation et la clarification des recherches.
Entretiens primaires et enquêtes
Les données primaires ont été recueillies par le biais d'entretiens avec des experts et d'enquêtes structurées auprès de fabricants, de distributeurs et de grands utilisateurs finaux qui achètent des excipients et des additifs pour les comprimés, les gélules, les aliments, les soins personnels et les plastiques. Afin de maintenir des hypothèses réalistes, nous avons testé les taux de dosage et de chargement typiques, les schémas d'approvisionnement et la logique de tarification régionale, puis nous avons rapproché ces points de vue des indicateurs documentaires en Asie-Pacifique, en EMEA et dans les Amériques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 14 % | Asie-Pacifique : 51 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 31 % |
| Acteurs de plus petite taille : 15 % | Managers : 57 % | Amériques : 18 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit à partir d'un bassin de demande descendant, dans lequel les indicateurs de production des utilisateurs finaux sont convertis en consommation de stéarate de magnésium à l'aide d'hypothèses de pénétration et de taux d'inclusion, puis traduits en valeur à l'aide de prix de vente moyens spécifiques à chaque région. Les principaux intrants comprennent les tendances de production de formes solides orales (en tant qu'indicateur de la demande en lubrifiants), la croissance des formats nutraceutiques, la production de denrées alimentaires transformées pour lesquelles les agents anti-agglomérants sont pertinents, les indices de fabrication de produits de soins personnels et l'activité de transformation des plastiques liée aux lubrifiants internes.
Une fois ces totaux établis, ils ont été corroborés par des approximations ascendantes sélectives, telles que des signaux de revenus d'échantillons de fournisseurs, des vérifications de canaux de distribution et de simples calculs de volume multiplié par le prix de vente moyen pour quelques pays à forte visibilité. Lorsque les signaux ascendants étaient incomplets, les lacunes ont été comblées en utilisant des facteurs d'intensité de pays comparables, puis retestés lors d'appels de suivi afin que les valeurs aberrantes ne soient pas intégrées dans les totaux finaux.
Pour les prévisions, une analyse de scénarios a été utilisée autour d'une ligne de tendance centrale, avec un consensus d'experts sur la rapidité avec laquelle les volumes pharmaceutiques, les préférences pour les étiquettes propres (y compris l'approvisionnement sans huile de palme) et les prix régionaux évoluent dans le temps. Le résultat a ensuite été soumis à des tests de résistance par rapport aux indicateurs de production macroéconomiques afin que la trajectoire de croissance reste plausible dans chaque région.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants tels que les flux commerciaux, les évolutions de la production industrielle et les fourchettes de prix observées, puis les écarts sont examinés avant validation. Si une région présente une variation marquée qui n'est pas étayée par ces signaux, nous revérifions les moteurs, réexaminons les hypothèses et recontactons certains interviewés pour clarifier ce qui a changé.
Chaque estimation fait l'objet d'une révision analytique en plusieurs étapes, comprenant des vérifications arithmétiques, des contrôles de cohérence des unités et des tests de vraisemblance basés sur la logique de la demande des utilisateurs finaux. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que de nouvelles annonces de capacité, des changements réglementaires majeurs ou des fluctuations de prix inhabituellement importantes. Avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vue la plus actuelle disponible à ce moment-là.
Taille du marché du Stéarate de Magnésium selon Mordor Intelligence par rapport aux autres estimations publiées
Les valeurs de marché publiées pour le stéarate de magnésium ne concordent pas toujours, car chaque éditeur définit différemment ce qu'il prend en compte et l'année de référence qu'il retient, et ils diffèrent également dans la façon dont ils traduisent les volumes en valeur. Les différences apparaissent rapidement lorsque les grades, les utilisations finales et la couverture géographique ne sont pas traités de la même manière.
Les écarts les plus importants proviennent généralement de la question de savoir si le périmètre est limité aux seuls matériaux vendus ou s'il inclut l'utilisation captive, de la façon dont les prix sont moyennés entre les matériaux de grade pharmaceutique et de grade industriel, et de la question de savoir si l'année à court terme est une estimation de base ou une année prospective. Le calendrier des devises est également important, car les intrants chimiques évoluent, et un modèle qui conserve des taux de change plus anciens ou ne revérifie pas les prix de vente moyens peut s'éloigner de ce que les acheteurs voient dans les contrats.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 636,72 millions USD (2026) | |
| Cabinet de conseil mondial A | 650,87 millions USD (2025) | Utilise une année de base différente et peut appliquer une couverture plus large des applications et des formes avec une tarification mixte plus élevée, ce qui peut augmenter la valeur même si les volumes sont similaires. |
| Éditeur sectoriel B | 621,60 millions USD (2025) | Ancre le modèle sur une base antérieure et peut s'appuyer davantage sur les trajectoires de croissance des revenus déclarées, avec une séparation moins explicite des prix de vente moyens par grade pharmaceutique et industriel selon la région. |
Le tableau montre que de petits choix concernant l'année d'ancrage, la tarification au niveau du grade et la construction des bassins de demande régionaux peuvent créer des écarts notables. En maintenant la valeur liée aux signaux de production des utilisateurs finaux et en revalidant la combinaison de prix pour la demande pharmaceutique et industrielle avant de finaliser les totaux, le dimensionnement reste traçable selon des étapes reproductibles, ce qui est l'approche appliquée ici par Mordor Intelligence.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché du stéarate de magnésium ?
Le marché est évalué à 636,72 millions USD en 2026 et devrait atteindre 840,73 millions USD d'ici 2031.
Quel secteur d'utilisation finale domine la demande ?
La fabrication pharmaceutique est en tête avec une part de chiffre d'affaires de 43,62 % en 2025, portée par le rôle de l'excipient dans la lubrification des comprimés.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique affiche le CAGR le plus élevé de 6,01 % jusqu'en 2031, grâce à l'expansion de la production de médicaments génériques et à l'abondance de l'approvisionnement en magnésium.
Pourquoi les grades à étiquetage propre gagnent-ils du terrain ?
Les formulations végétaliennes et sans huile de palme répondent aux attentes de transparence des consommateurs et aident les marques à se conformer aux normes de durabilité en évolution.
Quel lubrifiant alternatif menace les parts de marché ?
Le fumarate de stéaryle sodique offre une désintégration plus rapide et un étiquetage plus propre pour certains comprimés à libération modifiée, représentant une concurrence de niche.