
Taille et parts du marché des liquides ioniques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 39.89 Millions de dollars américains |
| Taille du Marché (2031) | 59.84 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 8.45 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des liquides ioniques par Mordor Intelligence
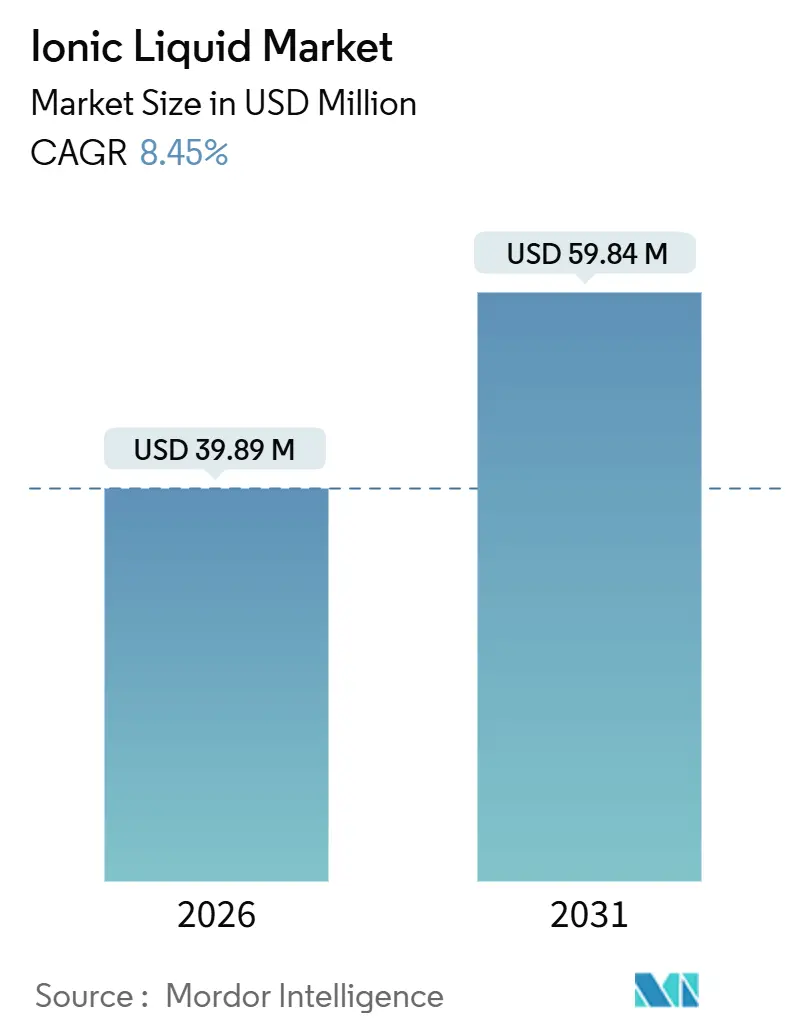
La taille du marché des liquides ioniques est estimée à 39,89 millions USD en 2026 et devrait atteindre 59,84 millions USD d'ici 2031, à un TCAC de 8,45 % au cours de la période de prévision (2026-2031). Cette expansion souligne la transition des liquides ioniques, passant de curiosités académiques à des facilitateurs à l'échelle de production soutenant les batteries de véhicules électriques, les programmes de solvants verts et l'électronique de précision. Les plafonds réglementaires sur les émissions de composés organiques volatils (COV) dans l'Union européenne, en Chine et aux États-Unis accélèrent la substitution des solvants, tandis que la demande des gigafactories d'Asie-Pacifique pour les électrolytes à haute tension continue de s'intensifier. Les fournisseurs se différencient par des formulations spécifiques à une tâche qui commandent des primes de prix dépassant 500 USD par kilogramme, et la production en flux continu commence à réduire les coûts de fabrication. La rivalité concurrentielle reste élevée, car les cinq premiers fournisseurs représentent moins de 40 % des parts du marché des liquides ioniques, laissant de la place aux spécialistes régionaux et à la production captive chez les fabricants en aval.
Principaux points à retenir du rapport
- Par application, les solvants et catalyseurs ont mené avec une part de marché des liquides ioniques de 36,68 % en 2025 et se développent à un TCAC de 8,58 % jusqu'en 2031.
- Par type, le segment des cations a détenu une part de revenus de 58,23 % en 2025, tandis que le segment des anions a affiché la croissance la plus rapide avec un TCAC de 9,01 % jusqu'en 2031.
- Par fonction, les produits chimiques de procédé ont représenté 57,44 % de la taille du marché des liquides ioniques en 2025 ; les produits chimiques de performance devraient progresser à un TCAC de 9,56 % jusqu'en 2031.
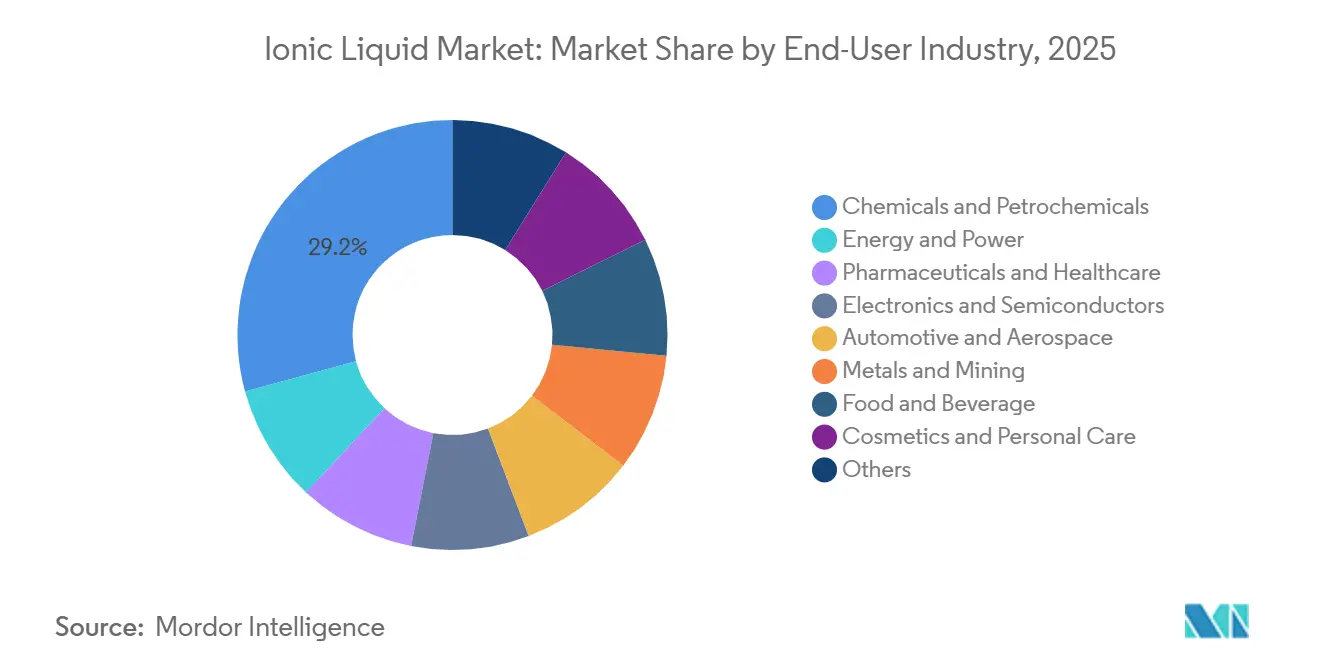
- Par secteur d'utilisation finale, les produits chimiques et pétrochimiques ont capturé 29,23 % des parts en 2025 ; l'énergie et l'électricité sont en voie d'atteindre le TCAC le plus élevé de 10,13 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a dominé avec une part de 47,13 % en 2025 et devrait maintenir un TCAC de 10,12 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des liquides ioniques
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact | |
|---|---|---|---|---|
| Plafonds stricts d'émissions de COV catalysant l'adoption des solvants verts | +1.8% | Union européenne, Amérique du Nord, Chine | Moyen terme (2-4 ans) | |
| Demande croissante d'électrolytes à haute tension provenant des gigafactories de véhicules électriques asiatiques | +2.3% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord | Court terme (≤ 2 ans) | |
| Stabilité thermique et chimique supérieure permettant des applications haute performance | +1.5% | Mondial | Long terme (≥ 4 ans) | |
| Attraction du secteur électronique pour les dispositifs antistatiques et électrochimiques | +1.2% | Japon, Corée du Sud, Taïwan, débordement vers l'UE | Moyen terme (2-4 ans) | |
| Intensification des procédés de bio-raffinerie verte avec des liquides ioniques spécifiques à une tâche | +1.0% | Amérique du Nord, Union européenne, Brésil | Long terme (≥ 4 ans) | |
| Source: Mordor Intelligence | ||||
Plafonds stricts d'émissions de COV catalysant l'adoption des solvants verts
L'Union européenne a réduit les émissions de COV autorisées des opérations de revêtement à 50 g m⁻² en 2024, poussant les formulateurs vers des solvants à pression de vapeur négligeable, tels que les liquides ioniques. Des pressions de vapeur inférieures à 10⁻⁸ Pa éliminent les émissions fugitives et aident les fabricants à contourner les oxydateurs coûteux. La réglementation chinoise GB 37822-2019 a imposé une limite de COV de 80 g L⁻¹ pour les peintures intérieures en 2025, entraînant une hausse de 22 % des achats nationaux de liquides ioniques[1]Ministère de l'Écologie et de l'Environnement de Chine, "Norme GB 37822-2019 sur les revêtements architecturaux," mee.gov.cn. L'Agence de protection de l'environnement des États-Unis a mis à jour ses normes nationales d'émissions en 2024 et obligera les installations existantes à se conformer d'ici 2027, renforçant la demande mondiale d'alternatives non volatiles. Les revêtements de réfection automobile et d'entretien industriel spécifient désormais des liquides ioniques qui garantissent l'adhérence au substrat et un durcissement rapide tout en restant sans COV.
Demande croissante d'électrolytes à haute tension provenant des gigafactories de véhicules électriques asiatiques
Les usines de batteries d'Asie-Pacifique ont produit 1 200 GWh de cellules lithium-ion en 2025, soit une hausse de 28 % par rapport à 2024, avec des cathodes à haute teneur en nickel fonctionnant au-dessus de 4,5 V. Les électrolytes carbonatés conventionnels se dégradent à ces tensions, tandis que les liquides ioniques pyrrolidinium associés à des anions sulfonyl-imide fluorés maintiennent leur stabilité jusqu'à 5,2 V et permettent des gains de densité d'énergie des cellules de 15 à 20 %. Les programmes de charge rapide au-dessus de 3C sur des plateformes telles que la batterie Qilin de CATL utilisent des co-solvants à base de liquides ioniques pour supprimer le placage de lithium. La Corée du Sud s'est engagée à investir 45 milliards KRW (34 millions USD) en 2025 pour renforcer la production nationale de liquides ioniques et réduire la dépendance aux intermédiaires chinois[2]Ministère du Commerce, de l'Industrie et de l'Énergie de Corée, "Initiative nationale pour la chaîne d'approvisionnement en liquides ioniques," motie.go.kr.
Stabilité thermique et chimique supérieure permettant des applications haute performance
Des plages de fonctionnement de −80 °C à +400 °C positionnent les liquides ioniques comme des milieux de transfert de chaleur irremplaçables dans les centrales solaires à concentration et comme fluides hydrauliques aérospatiaux. Siemens Energy a testé des additifs à base de liquides ioniques qui ont réduit la corrosion de l'acier inoxydable de 40 % et allongé les intervalles de maintenance sur son site Gemasolar. Les synthèses pharmaceutiques utilisant des liquides ioniques ont réduit les déchets dangereux de 35 % dans le cadre de trois procédés commerciaux en 2025. Les variants perfluorés offrent une inertie chimique répondant aux seuils de pureté stricts dans la manipulation de l'hexafluorure d'uranium et la gravure par plasma dans les semi-conducteurs.
Attraction du secteur électronique pour les dispositifs antistatiques et électrochimiques
La production de diodes électroluminescentes organiques a atteint 720 millions de panneaux en 2025, utilisant des liquides ioniques comme couches d'injection de trous qui abaissent les tensions d'alimentation de 0,8 à 1,2 V et prolongent la demi-vie de luminance au-delà de 100 000 heures. Les bains de cuivrage à base de liquides ioniques ont remplacé l'acide chromique, éliminant les déchets de chrome hexavalent tout en atteignant une uniformité d'épaisseur de ±2 µm sur des panneaux de circuits imprimés de 600 mm × 600 mm. Le Japon a réservé 8 milliards JPY (53 millions USD) en 2025 pour des lignes pilotes chez Hitachi Chemical et Mitsubishi Materials afin de valider les procédés à base de liquides ioniques dans l'emballage avancé.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact | |
|---|---|---|---|---|
| Coût de fabrication > 500 USD kg⁻¹ par rapport aux solvants conventionnels | −1.5% | Mondial | Court terme (≤ 2 ans) | |
| Données d'écotoxicité limitées retardant les enregistrements REACH | −0.8% | Union européenne, débordement vers l'Amérique du Nord | Moyen terme (2-4 ans) | |
| Volatilité des matières premières fluorées en HF contraignant l'approvisionnement en anions fluorés | −0.6% | Mondial, aiguë en Asie-Pacifique | Court terme (≤ 2 ans) | |
| Source: Mordor Intelligence | ||||
Coût de fabrication supérieur à 500 USD kg⁻¹ par rapport aux solvants conventionnels
Les matières premières pour l'imidazolium-bis(trifluorométhanesulfonyl)imide coûtent entre 380 et 420 USD kg⁻¹ avant purification, tandis que la N-méthyl-2-pyrrolidone se négocie en moyenne à 2 USD kg⁻¹. La recristallisation en plusieurs étapes ajoute 12 à 18 % aux coûts de traitement, et les précurseurs d'anions fluorés se négocient à 85-110 USD kg⁻¹ avec des délais de livraison de 16 semaines. Les installations en flux continu démontrées par Evonik en 2024 ont réduit les coûts unitaires à 290-340 USD kg⁻¹, mais les dépenses d'investissement pour une capacité de 100 t an⁻¹ dépassent 18 millions USD. Tant que les volumes n'atteignent pas 500 t an⁻¹, les marchés des plastiques et des lubrifiants restent sensibles aux prix.
Données d'écotoxicité limitées retardant les enregistrements REACH
Moins de 30 formulations de liquides ioniques disposaient de dossiers REACH complets en décembre 2025. Les cations imidazolium présentent des valeurs CE50 de 10 à 100 mg L⁻¹ dans les tests sur Daphnia magna, déclenchant un étiquetage « nocif pour les organismes aquatiques ». Les anions fluorés persistent dans les boues activées pendant plus de 180 jours, compliquant les évaluations de biodégradation. Un consortium industriel de 4,5 millions EUR lancé en 2024 vise à combler les lacunes en matière de données pour 12 produits à volume élevé d'ici 2027.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application : la catalyse ancre les volumes, le stockage d'énergie stimule les marges
Les solvants et catalyseurs ont représenté 36,68 % des revenus en 2025 et croîtront à un TCAC de 8,58 %. Qu'il s'agisse de stabiliser des complexes de palladium ou de prétraiter la biomasse, ils constituent l'épine dorsale volumique du marché des liquides ioniques. Les applications de stockage d'énergie, bien que plus modestes, croîtront à un TCAC significatif à mesure que les batteries à flux redox et les supercondensateurs hybrides adoptent des électrolytes à base de liquides ioniques fonctionnant de −40 °C à +70 °C sans chauffage auxiliaire. Les fluides de procédé, tels que les grades de transfert de chaleur, hydrauliques et lubrifiants, font face à la concurrence des prix des huiles minérales dont le prix est d'un ordre de grandeur inférieur. L'adoption dans les plastiques se situe principalement dans les additifs antistatiques pour les résines à haute valeur ajoutée, où la taille du marché des liquides ioniques pour les polymères techniques devrait se développer modestement, compte tenu des planchers de prix actuels proches de 500 USD kg⁻¹.
Les bio-raffineries se distinguent comme la niche à la croissance la plus rapide. Les formulations spécifiques à une tâche dissolvent la biomasse lignocellulosique à des températures plus basses, augmentant les rendements en sucres jusqu'à 30 % et répondant aux objectifs de coût du Département de l'Énergie des États-Unis pour l'éthanol cellulosique. Les membranes de séparation gazeuse, les fenêtres électrochromes et les fluides actionneurs font ensemble face à de longs chemins de commercialisation. Dans l'ensemble, les applications présentant des avantages directs en matière de durabilité et une impulsion réglementaire affichent la dynamique la plus forte au sein du marché des liquides ioniques.


Par espèce ionique : domination des cations face à l'innovation des anions
Les produits à base de cations ont détenu 58,23 % des revenus en 2025, ancrés par les noyaux imidazolium et pyrrolidinium éprouvés et des données de toxicité étendues facilitant les approbations. Pourtant, l'innovation centrée sur les anions stimule la croissance future à un TCAC de 9,01 %, les anions fluorés élargissant les fenêtres électrochimiques et réduisant la viscosité. Le bis(trifluorométhanesulfonyl)imide permet des conductivités ioniques au lithium supérieures à 10 mS cm⁻¹ à 25 °C, facilitant une charge 8 à 12 % plus rapide dans les batteries de véhicules électriques. Les cations phosphonium, bien que représentant moins de 5 % du volume, suscitent l'attention pour des applications au-dessus de 200 °C où l'imidazolium se décompose. Les fournisseurs commercialisent désormais des bibliothèques d'anions modulaires pour affiner les propriétés, signalant un passage de la standardisation pilotée par les cations à la différenciation des performances permise par les anions au sein du marché des liquides ioniques.
Par fonction : les liquides ioniques spécifiques à une tâche commandent des prix premium
Les produits chimiques de procédé, comprenant les solvants généraux et les milieux réactionnels, génèrent encore 57,44 % des revenus, mais font face à une pression sur les prix à mesure que les brevets de première génération expirent et que des producteurs asiatiques à faibles coûts entrent sur le marché. La répartition fonctionnelle remodèle l'orientation des fournisseurs du volume vers la valeur, les grands groupes mondiaux se retirant des segments de produits courants et redoublant d'efforts dans la synthèse sur mesure pour les clients pharmaceutiques et électroniques. Les produits chimiques de performance, conçus pour des tâches à fonction unique telles que la capture du CO₂ ou l'extraction des métaux, croissent à un TCAC de 9,56 %. Les groupes fonctionnels tels que les groupes hydroxyle ou amine augmentent la sélectivité et justifient des primes de prix de 50 à 80 %. La gamme Basionics de BASF absorbe jusqu'à 1,0 mol de CO₂ par mol de liquide ionique à 40 °C et 1 bar, réduisant l'énergie de régénération de 30 %.
Par secteur d'utilisation finale : le secteur de l'énergie mène la croissance, les produits chimiques ancrent les volumes
Les produits chimiques et pétrochimiques ont contribué à 29,23 % des ventes de 2025, tirant parti des liquides ioniques non volatils pour simplifier la séparation des produits et réduire les émissions fugitives. Le secteur de l'énergie enregistrera le TCAC le plus rapide de 10,13 % à mesure que les batteries, les cellules à flux et les centrales solaires thermiques se développent. Les industries pharmaceutiques bénéficient des milieux réactionnels à base de liquides ioniques qui réduisent les déchets de solvants de 35 %. L'électronique déploie des électrolytes, des bains de placage et des revêtements antistatiques à base de liquides ioniques, soutenus par des investissements japonais et sud-coréens dans les écrans avancés et l'emballage. L'adoption dans l'aérospatiale et l'automobile reste limitée par des cycles de qualification pluriannuels, tandis que les métaux et l'exploitation minière pilotent les liquides ioniques pour la récupération des terres rares avec des efficacités dépassant 92 %. Ensemble, ces secteurs renforcent la portée croissante du marché des liquides ioniques.
Analyse géographique
L'Asie-Pacifique a dominé les revenus avec 47,13 % en 2025 et est sur une trajectoire de TCAC de 10,12 % jusqu'en 2031. La Chine a produit 620 t de liquides ioniques en 2025, représentant 54 % de la production, soutenue par des chaînes d'approvisionnement verticalement intégrées qui réduisent les coûts de production de 25 à 30 %. Les politiques nationales finançant les électrolytes pour gigafactories, les semi-conducteurs et les principes actifs pharmaceutiques renforcent la visibilité de la demande. La Corée du Sud a réservé 45 milliards KRW pour la sécurité de la chaîne d'approvisionnement en 2025, tandis que le secteur des sciences de la vie au Japon a adopté des liquides ioniques dans 12 synthèses commerciales de principes actifs pharmaceutiques, réduisant les déchets dangereux de 28 %.
En Amérique du Nord, la demande américaine bénéficie des projets de biomasse du Département de l'Énergie et des réglementations sur les solvants de l'Agence de protection de l'environnement. L'installation HF d'Occidental Chemical, prévue pour 2027, atténuera les goulets d'étranglement des anions fluorés et fera progresser la taille du marché régional des liquides ioniques. Les sables bitumineux du Canada emploient des variants spécifiques à une tâche pour l'extraction du bitume à basse température, tandis que la chaîne d'approvisionnement en véhicules électriques du Mexique qualifie les matériaux d'interface thermique à base de liquides ioniques.
En Europe, l'Allemagne, la France et le Royaume-Uni mènent l'adoption, bien que les enregistrements REACH limités restreignent les lancements de nouveaux produits. La synthèse en flux continu démontrée par Fraunhofer en 2025 a réduit les coûts européens à 305-350 USD kg⁻¹. Le Brésil ancre la croissance en Amérique du Sud en intégrant des liquides ioniques dans les bio-raffineries de bagasse de canne à sucre, tandis que l'Arabie saoudite les pilote pour le traitement du gaz naturel. Collectivement, l'Amérique du Sud et le Moyen-Orient et l'Afrique offrent des perspectives de croissance une fois que les programmes pilotes régionaux seront convertis à l'échelle commerciale.


Analyse de la chaîne de valeur
La chaîne de valeur des liquides ioniques débute par les intermédiaires chimiques en amont pour les blocs constitutifs cationiques et anioniques, où les précurseurs d'anions fluorés et les intrants liés au HF constituent une contrainte majeure et un facteur déterminant des prix. Ces matières premières passent ensuite par une synthèse et une purification en plusieurs étapes, où les matières premières représentent la majeure partie du coût de fabrication, et où les étapes de recristallisation ou d'extraction ajoutent du temps et entraînent des pertes de rendement. Cette structure de coûts contribue à expliquer pourquoi de nombreuses qualités se négocient encore au-dessus de 500 USD par kg, et pourquoi l'intensification des procédés, notamment la synthèse en flux continu démontrée par Evonik en 2024, est devenue un point central pour la mise à l'échelle.
Les acteurs intermédiaires comprennent des producteurs spécialisés de liquides ioniques et des maisons de synthèse sur mesure qui formulent des électrolytes de qualité batterie, des qualités solvant et catalyseur, ainsi que des chimies de performance spécifiques à des tâches. Ils qualifient également leurs produits par des essais spécifiques aux clients couvrant la stabilité électrochimique, le contrôle des impuretés, le comportement à la corrosion et la documentation toxicologique. Les canaux en aval sont principalement des ventes directes vers les chimies et pétrochimies, les chaînes d'approvisionnement du stockage d'énergie, les matériaux électroniques et les programmes de bioraffinerie, où les cycles de qualification et l'exhaustivité des dossiers REACH influencent le délai de mise sur le marché en Europe. Moins de 30 formulations disposaient d'un dossier REACH complet en décembre 2025, et la nouvelle demande liée aux usages finaux façonne également les schémas d'intégration, notamment l'usine de fibres de cellulose régénérée à base de liquides ioniques de 1 000 tonnes lancée dans la province du Henan en juillet 2025, qui montre comment de grands consommateurs peuvent ancrer la demande et accélérer la localisation des infrastructures d'approvisionnement et de récupération.
Paysage concurrentiel
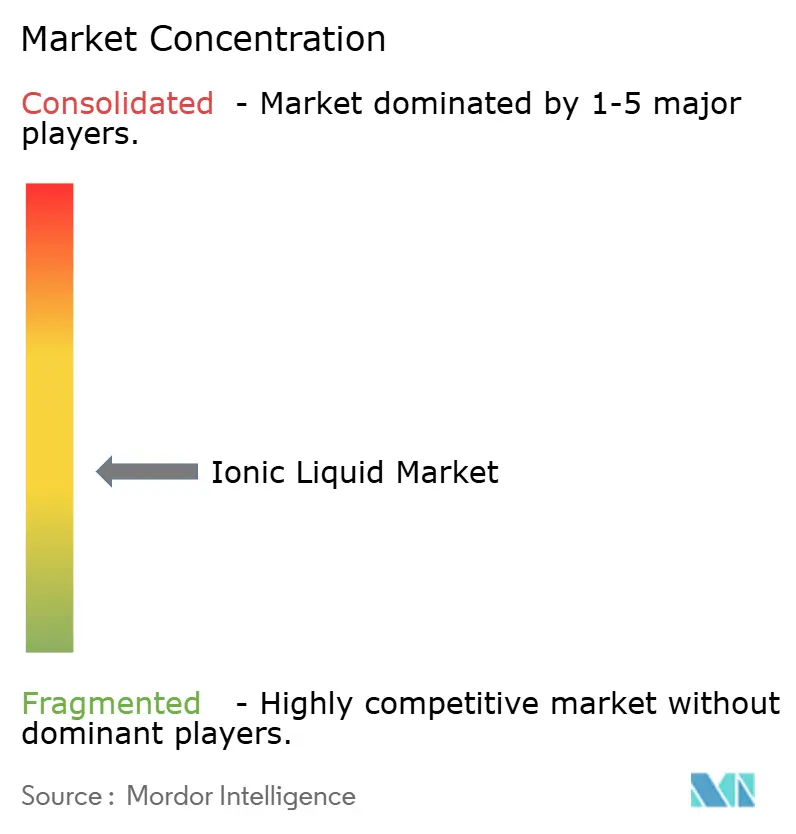
Le marché des liquides ioniques est modérément fragmenté. L'absence de normes de synthèse et les denses portefeuilles de propriété intellectuelle obligent les acheteurs à s'approvisionner auprès de sources multiples ou à développer des capacités captives, maintenant la fragmentation. Les dépôts de brevets pour les électrolytes à base de liquides ioniques ont augmenté de 18 % en 2025, les demandeurs chinois représentant 52 %, laissant présager de futurs bouleversements régionaux. Les producteurs de produits courants se concurrencent principalement sur le prix et l'échelle, tandis que les acteurs spécialisés s'appuient sur leur expertise applicative pour sécuriser des marges premium au sein du marché des liquides ioniques.
Leaders du secteur des liquides ioniques
Evonik Industries AG
Iolitec Ionic Liquids Technologies GmbH
Merck KGaA
Solvay
BASF
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les espaces blancs à court terme se concentrent sur les domaines où les acheteurs paient pour la performance ou la conformité, et où la qualification peut être liée à des critères clairs, en particulier les électrolytes de batteries haute tension, les matériaux électroniques et les programmes de substitution de solvants sans COV. La production de batteries en Asie-Pacifique a atteint 1 200 GWh en 2025, et des plateformes telles que la batterie Qilin de CATL utilisent des co-solvants à base de liquides ioniques pour lutter contre le placage de lithium lors de la charge rapide. Cette combinaison crée des opportunités pour la pureté de qualité batterie, des bibliothèques d'anions adaptées pour des fenêtres électrochimiques plus larges, et des initiatives régionales de sécurité d'approvisionnement telles que le programme sud-coréen de production nationale de liquides ioniques doté de 45 milliards de KRW en 2025.
Une opportunité parallèle réside dans le passage de la nouveauté à l'échelle laboratoire à des plateformes de procédés industrialisées, où l'échelle, la récupération et les preuves de cycle de vie orientent les décisions d'achat. Le démarrage d'un projet de fibres de cellulose régénérée à base de liquides ioniques de 1 000 tonnes en Chine en juillet 2025 constitue une référence visible de commercialisation pour les opérations en boucle de solvant à grand volume. Cela soutient également la demande continue de formulations spécifiques liées à l'intensification des procédés de bioraffinerie. Les flux de travail de R&D et de développement de produits évoluent également, les approches par apprentissage automatique de l'Université de technologie de Nanjing en janvier 2026 et l'activité de brevets, notamment chez Asahi Kasei en 2025, indiquant que l'intelligence de formulation devient un facteur de différenciation dans le criblage, la sécurité et les compromis de performance. Les opportunités restent conditionnées par la disponibilité des données et la conformité, la conception sûre et durable ainsi que les attentes normalisées en matière d'ACV étant soulignées dans la littérature de 2026, ce qui renforce la nécessité d'associer la montée en échelle à des preuves de toxicité et de biodégradabilité facilitant des approbations plus rapides et la qualification client.
Développements récents du secteur
- Mai 2026 : l'Université de technologie de Nanjing a rapporté des méthodes d'apprentissage automatique qui réduisent le temps de criblage des candidats liquides ioniques de plus de 1 200 secondes à 4,12 secondes. Une sélection plus rapide favorise des cycles de formulation d'électrolytes et de solvants plus rapides, ce qui peut raccourcir les délais de développement des liquides ioniques spécifiques aux tâches dans les batteries et les applications de procédés industriels.
- Juillet 2025 : l'Institute of Process Engineering, relevant de l'Académie chinoise des sciences, a démarré les opérations d'un projet à l'échelle de 1 000 tonnes dans la province du Henan produisant des fibres de cellulose régénérée à l'aide de liquides ioniques. Cette mise en service valide les liquides ioniques dans un cas d'usage en boucle de solvant à grand volume et soutient la demande en aval pour la capacité d'approvisionnement, de récupération et de purification liée aux procédés de qualité textile.
- Avril 2024 : Arkema a acquis une participation majoritaire de près de 78 % dans Proionic, une start-up spécialisée dans les liquides ioniques pour les électrolytes de batteries lithium-ion. Cette acquisition renforce la position d'Arkema dans les chimies d'électrolytes ininflammables et rapproche le développement des liquides ioniques des chaînes d'approvisionnement des batteries de nouvelle génération.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les liquides ioniques qui sont des sels sous forme liquide en dessous de 100 °C et qui sont fournis à une pureté utilisable pour un usage industriel et de laboratoire, principalement en tant que solvants, catalyseurs, électrolytes et fluides de procédé ou de performance dans divers secteurs d'utilisation finale.
Exclusions de périmètre : les solvants eutectiques profonds et les sels fondus qui ne restent liquides qu'au-dessus de 100 °C sont exclus.
Aperçu de la segmentation
- Par application
- Solvants et catalyseurs
- Fluides de procédé et d'exploitation
- Plastiques
- Stockage d'énergie
- Bio-raffineries
- Autres
- Par type
- Cation
- Anion
- Par fonction
- Produits chimiques de procédé
- Produits chimiques de performance (liquides ioniques spécifiques à une tâche)
- Par secteur d'utilisation finale
- Produits chimiques et pétrochimiques
- Énergie et électricité
- Produits pharmaceutiques et soins de santé
- Électronique et semi-conducteurs
- Automobile et aérospatiale
- Métaux et exploitation minière
- Alimentation et boissons
- Cosmétiques et soins personnels
- Autres
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Thaïlande
- Indonésie
- Malaisie
- Viêt Nam
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Qatar
- Nigéria
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie des lieux de consommation réelle des liquides ioniques, afin que les chiffres ne soient pas construits uniquement à partir d'une définition chimique. Nous nous appuyons sur des sources publiques telles que les statistiques minérales et matérielles de l'USGS, les rapports chimiques et mises à jour réglementaires de l'U.S. EPA, les tableaux de production industrielle et de commerce d'Eurostat, les données douanières UN Comtrade, et les indicateurs industriels de l'OCDE pour établir les signaux de demande par région et par marché final.
Ensuite, les signaux commerciaux de base sont vérifiés à travers les rapports annuels d'entreprises, les présentations aux investisseurs, les articles de revues à comité de lecture sur les applications des liquides ioniques, et les sites d'associations couvrant les produits chimiques et les batteries. Nous utilisons également une couverture de presse fiable sur les ajouts de capacité ou les lancements de nouveaux produits. Les abonnements payants sont utilisés de manière sélective pour les données financières d'entreprises et les bases de données de brevets, principalement pour confirmer les niveaux d'activité et éviter de manquer des domaines d'application émergents. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été utilisées pour la collecte, la validation et la clarification des données au cours de la recherche.
Entretiens et enquêtes primaires
Le travail primaire vise à valider où l'adoption est réellement effective aujourd'hui et ce qui reste au stade pilote, car les liquides ioniques peuvent faire l'objet de plus de discussions que d'achats. Nous avons échangé avec des producteurs, formulateurs, distributeurs et utilisateurs en aval dans les secteurs de la chimie, de l'électronique et du stockage d'énergie à travers l'APAC, l'EMEA et les Amériques, puis avons utilisé ces éléments pour confirmer les fourchettes de prix, les normes de pureté et les tendances de volume avant de finaliser les hypothèses.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Cadres dirigeants : 12 % | APAC : 45 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 30 % |
| Acteurs plus petits : 19 % | Managers : 51 % | Amériques : 25 % |
Dimensionnement et prévisions du marché
Le dimensionnement est réalisé selon une approche descendante où les bassins de demande d'utilisation finale sont reconstitués à partir de l'activité de production chimique, des flux commerciaux et des taux d'adoption des liquides ioniques dans les principales catégories d'application. Une fois les totaux formés, ils sont recoupés avec des approximations ascendantes sélectives telles que des fourchettes de revenus de fournisseurs échantillonnés, des vérifications de canaux, et de simples calculs de volume par prix de vente moyen pour quelques cas d'usage très visibles.
Les principaux intrants qui influencent le modèle comprennent les exigences de pureté observées (par exemple, les produits à 95 % et plus pour un usage industriel), la part des liquides ioniques utilisés comme solvants et catalyseurs par rapport aux fluides de procédé et d'exploitation, et le rythme des projets de stockage d'énergie et d'électrochimie qui spécifient des électrolytes ioniques. Nous tenons également compte du taux de substitution des solvants volatils conventionnels là où les réglementations se durcissent, et de l'intensité de fabrication régionale pour la chimie et l'électronique. Lorsque les signaux ascendants sont incomplets, les lacunes sont traitées en appliquant des bandes de pénétration prudentes, puis en les testant sous contrainte avec les retours d'entretiens jusqu'à ce que les prix et volumes implicites paraissent réalistes.
Pour les prévisions, une analyse de scénarios est utilisée afin que la croissance puisse être ajustée selon la rapidité avec laquelle les nouvelles applications passent du travail en laboratoire aux achats à grande échelle. Les hypothèses sur l'adoption des applications et la progression des prix sont examinées avec des experts, et la trajectoire finale est maintenue cohérente avec l'expansion visible de la production et l'intensité de dépôt de brevets, plutôt qu'avec un TCAC linéaire unique.
Validation des données et cycle de mise à jour
Les résultats du modèle sont validés par triangulation entre les indicateurs de demande, les retours des fournisseurs et des acheteurs, et des signaux macroéconomiques tels que la production industrielle et les tendances commerciales. Si une région présente un saut non corroboré par ces vérifications, les facteurs déterminants sont réexaminés et les hypothèses retravaillées, et des appels de suivi sont déclenchés lorsqu'un écart ne peut être expliqué par les données publiques.
Avant validation finale, les chiffres passent par des examens d'analystes en plusieurs étapes comprenant des vérifications de variance entre les années, des contrôles de cohérence prix-volume, et des tests de cohérence avec les marchés chimiques connexes. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des changements de capacité ou des évolutions réglementaires majeures affectant le choix des solvants. Juste avant la livraison, nous effectuons une nouvelle passe pour garantir que les derniers signaux publics et avis d'experts sont pris en compte.
Comparaison de l'estimation du marché des liquides ioniques de Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les liquides ioniques peuvent paraître très éloignées les unes des autres car différents éditeurs comptabilisent différentes chimies, traitent différemment la demande à l'échelle pilote, et n'utilisent pas toujours la même année de base ni le même calendrier de devises. En pratique, même un petit changement dans le périmètre inclus peut modifier le total, car il s'agit encore d'un marché relativement modeste en valeur.
L'écart principal provient du fait que des classes de solvants adjacentes soient incluses ou non, Mordor Intelligence ne comptabilisant que les sels ioniques liquides en dessous de 100 °C et excluant explicitement les solvants eutectiques profonds, ce qui maintient le total lié aux volumes achetables de liquides ioniques et à des prix réalistes. Des différences apparaissent également lorsqu'une estimation suppose une montée en échelle rapide des batteries partout, tandis qu'une autre s'appuie sur la demande actuelle de solvants et de catalyseurs, et lorsque le prix est projeté à l'aide d'une moyenne fixe plutôt qu'ajusté selon la pureté et l'application. La cadence de mise à jour compte également, car les annonces de nouvelles capacités et les changements réglementaires peuvent rapidement modifier les perspectives à court terme.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 39,89 M USD (2026) | |
| Éditeur sectoriel A | 58,20 M USD (2024) | Utilise un cadrage d'année de base antérieure avec un horizon plus long, et le périmètre est organisé principalement par familles de cations, ce qui peut conduire à une inclusion plus large de formulations de niche et à des combinaisons de prix différentes par rapport aux bassins de demande orientés par application. |
| Groupe de recherche sectoriel B | 53,46 M USD (2023) | S'appuie sur une année de base et une fenêtre de prévision différentes, et le regroupement par application peut traiter des usages spécialisés à faible volume comme entièrement commercialisés, ce qui peut gonfler les hypothèses implicites de volume et de prix de vente moyen. |
L'écart observé dans le tableau s'explique d'abord par le périmètre et le calendrier, puis par la manière dont l'adoption et les prix sont projetés d'une année à l'autre. Lorsque les inclusions restent limitées et que des variables telles que la pureté, la combinaison d'applications et le stade d'échelle sont vérifiées auprès de véritables acheteurs et fournisseurs, la taille finale devient plus facile à retracer et à reproduire pour les futures mises à jour.


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des liquides ioniques en 2031 ?
La taille du marché des liquides ioniques devrait atteindre 59,84 millions USD d'ici 2031, sur la base d'un TCAC de 8,45 % au cours de la période 2026-2031.
Quelle région mènera la demande future en liquides ioniques ?
L'Asie-Pacifique devrait rester la région la plus grande et à la croissance la plus rapide, enregistrant un TCAC de 10,12 % jusqu'en 2031.
Pourquoi les liquides ioniques gagnent-ils en importance dans les batteries de véhicules électriques ?
Les liquides ioniques à base de pyrrolidinium et d'anions fluorés élargissent les fenêtres de stabilité électrochimique jusqu'à 5,2 V, augmentant la densité d'énergie des batteries jusqu'à 20 % tout en supprimant les dendrites de lithium.
Quel est le principal obstacle au coût pour une adoption plus large des liquides ioniques ?
La synthèse par lots dépasse encore 500 USD kg⁻¹, soit environ deux ordres de grandeur supérieurs aux solvants aprotiques conventionnels tels que la N-méthyl-2-pyrrolidone.
Comment les agences réglementaires influencent-elles la demande de liquides ioniques ?
Les limites d'émissions de COV dans l'Union européenne, en Chine et aux États-Unis encouragent la substitution des solvants par des liquides ioniques non volatils, accélérant la prise en main du marché dans les revêtements et la synthèse chimique.
Dernière mise à jour de la page le:



