
Taille et part du marché de l'acide lévulinique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Volume du Marché (2026) | 23.57 kilotonnes |
| Volume du Marché (2031) | 31.17 kilotonnes |
| Taux de croissance (2026 - 2031) | 5.74 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
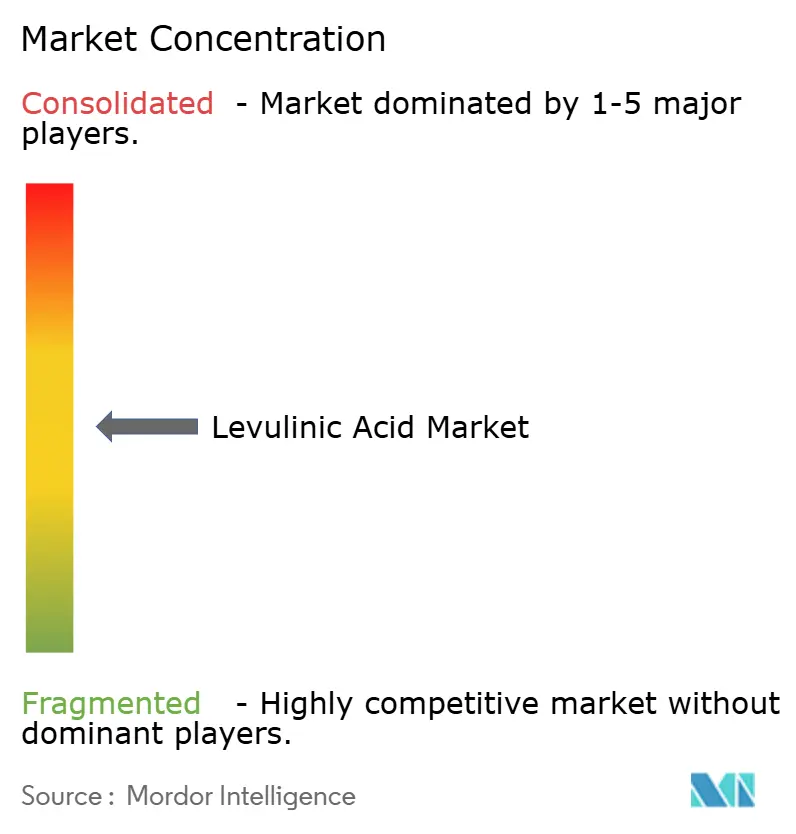
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'acide lévulinique par Mordor Intelligence
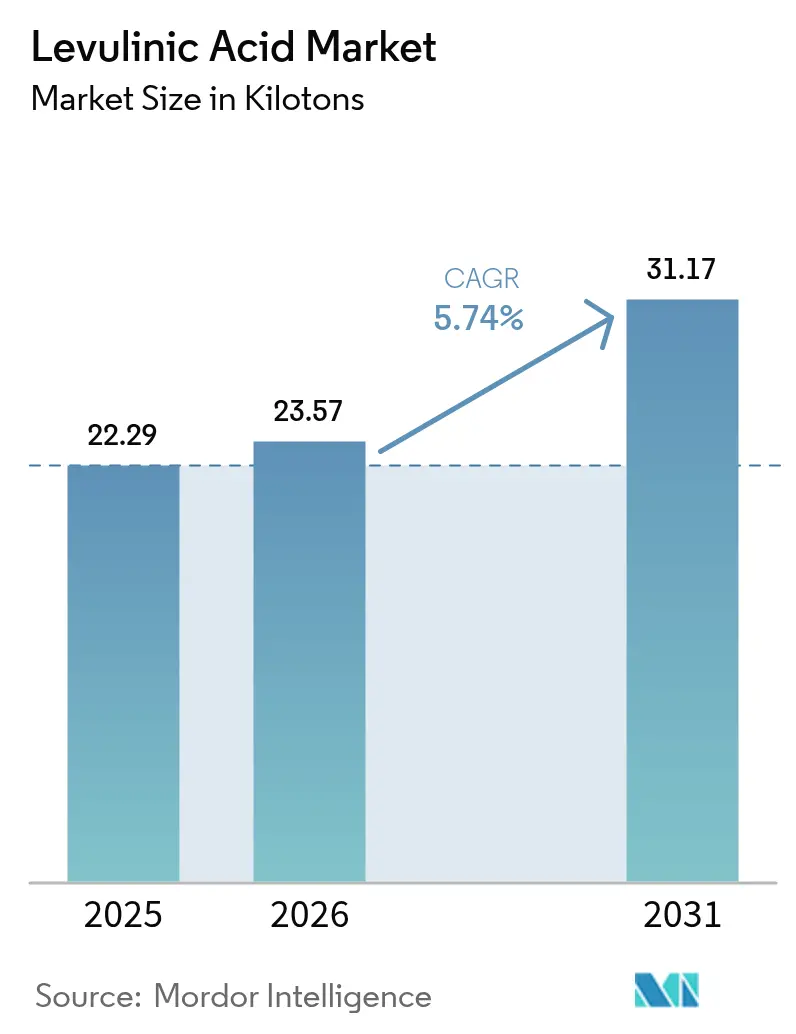
La taille du marché de l'acide lévulinique en 2026 est estimée à 23,57 kilotonnes, en hausse par rapport à la valeur de 22,29 kilotonnes en 2025, avec des projections pour 2031 indiquant 31,17 kilotonnes, soit une croissance à un TCAC de 5,74 % sur la période 2026-2031. La demande progresse sous l'effet de programmes réglementaires tels que la stratégie chimique de l'UE pour la durabilité et le plan fédéral américain de chimie durable, qui incitent les fabricants à adopter des intermédiaires biosourcés contribuant à la décarbonation des chaînes de valeur. Les cosmétiques et les soins personnels demeurent le principal débouché, car l'acide lévulinique sert de conservateur d'origine naturelle répondant aux préférences des consommateurs pour les formulations à composition transparente. Les fabricants de carburants et d'additifs pour carburants accélèrent leurs achats, car le composé constitue la base des voies de production de gamma-valérolactone pour le carburant d'aviation durable. La technologie d'hydrolyse acide continue de dominer les capacités installées, mais les voies enzymatiques et microbiennes attirent de nouveaux investissements pour réduire les coûts unitaires et atténuer les problèmes de désactivation des catalyseurs. L'Asie-Pacifique conserve sa position de leader tant en volume qu'en croissance grâce à l'abondance de la biomasse, à des politiques favorables et à une base de fabrication chimique dense, tandis que de nouveaux projets en Italie et en Amérique du Nord signalent une consolidation progressive des capacités sur le marché de l'acide lévulinique.
Principaux enseignements du rapport
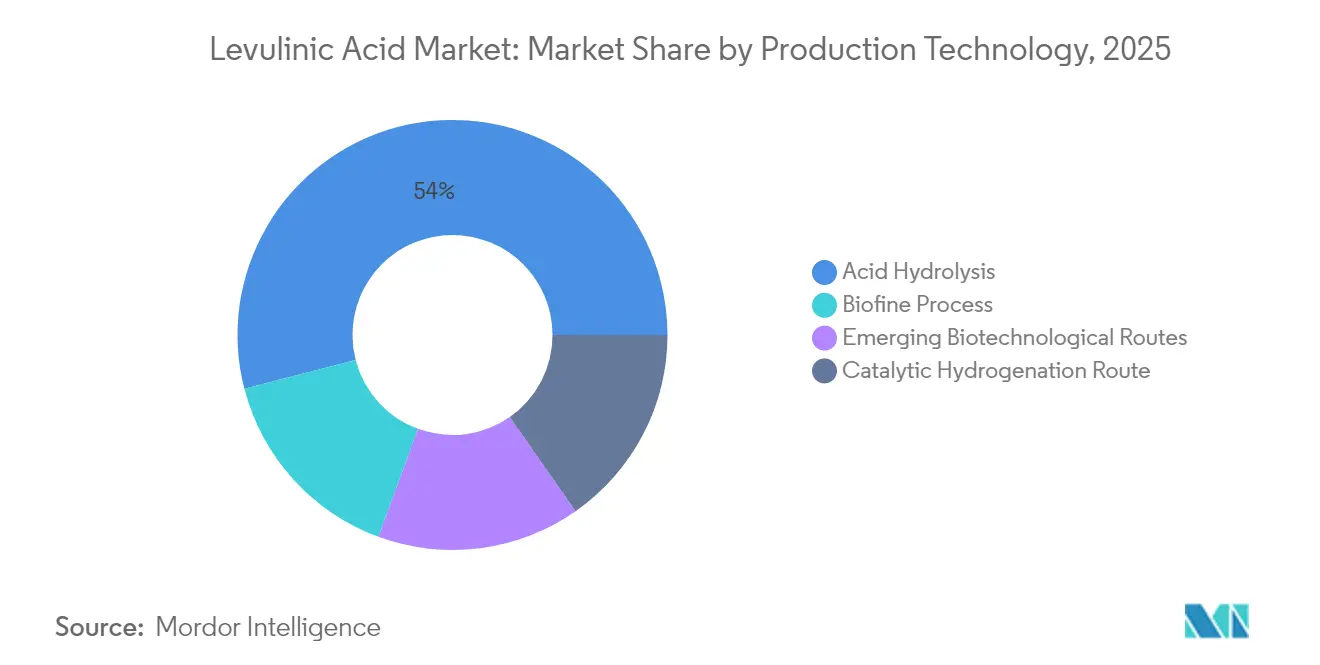
- Par technologie de production, l'hydrolyse acide détenait 54,03 % de la part de marché de l'acide lévulinique en 2025, tandis que les voies biotechnologiques émergentes devraient se développer à un TCAC de 6,69 % jusqu'en 2031.
- Par grade, le grade industriel représentait 59,35 % de la taille du marché de l'acide lévulinique en 2025, tandis que le grade pharmaceutique affiche le TCAC le plus rapide à 6,92 % jusqu'en 2031.
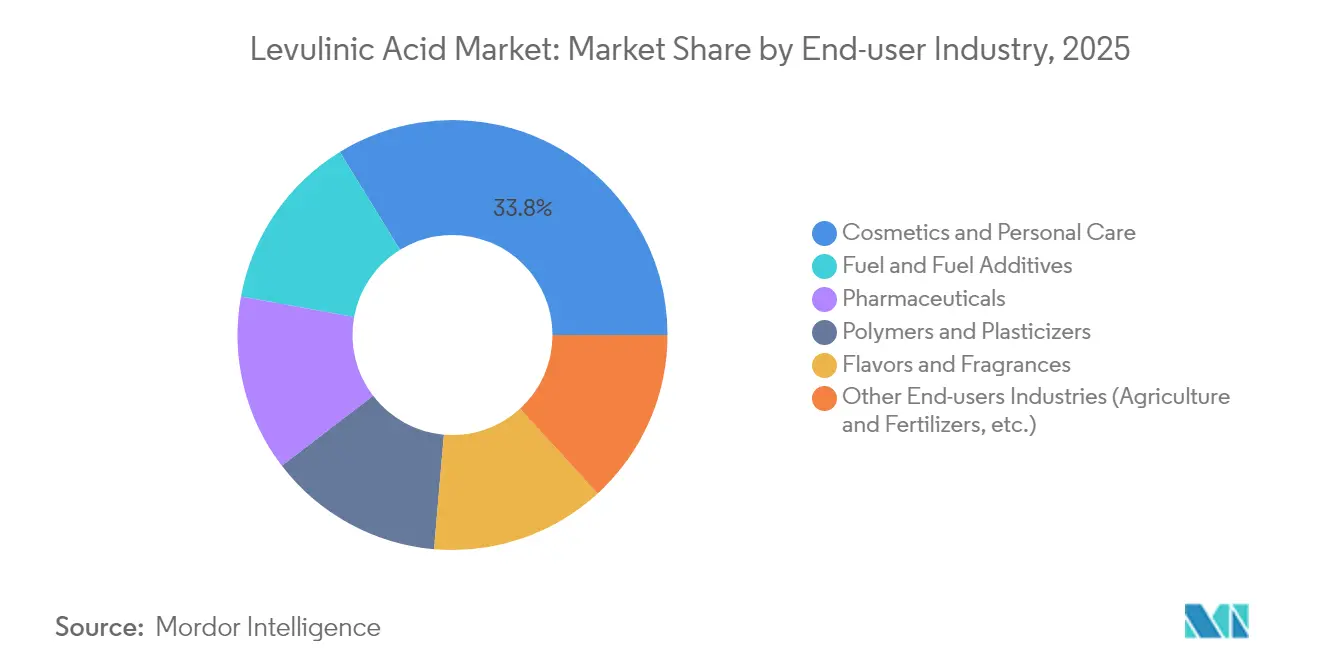
- Par secteur d'utilisation finale, les cosmétiques et les soins personnels étaient en tête avec une part de revenus de 33,78 % en 2025 ; les carburants et additifs pour carburants affichent le TCAC projeté le plus élevé à 6,98 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 40,74 % du volume mondial en 2025 et est en passe d'enregistrer le TCAC le plus rapide à 6,49 % sur l'horizon de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de solvants et plastifiants biosourcés | +1.5% | UE, Amérique du Nord, répercussions mondiales | Moyen terme (2-4 ans) |
| Utilisation croissante des dérivés de l'acide lévulinique comme additifs pour carburants à faible teneur en carbone | +0.8% | Asie-Pacifique en tête, répercussions en Amérique du Nord | Long terme (≥ 4 ans) |
| Adoption croissante dans les cosmétiques et les soins personnels en tant que conservateur naturel | +1.2% | Amérique du Nord et UE en tête, portée mondiale | Court terme (≤ 2 ans) |
| Utilisation croissante en substitution dans les engrais traditionnels | +0.9% | Asie-Pacifique et Amérique du Sud | Moyen terme (2-4 ans) |
| Partenariats d'économie circulaire avec les usines de pâte à papier et de papier | +0.6% | Amérique du Nord, UE, Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de solvants et plastifiants biosourcés
La pression réglementaire visant à remplacer les plastifiants phtalates propulse les esters d'acide lévulinique dans les films polymères et les emballages rigides. Des essais récents ont atteint 546 % d'allongement à la rupture dans l'acide polylactique lorsque 20 % en masse d'ester d'acide lévulinique a remplacé les plastifiants citrates traditionnels, égalant les performances tout en augmentant la teneur biosourcée[1]. La stratégie chimique de l'UE classe les plastifiants biosourcés comme préférés selon les critères d'utilisation essentielle, encourageant les propriétaires de marques à spécifier les dérivés d'acide lévulinique. Les fournisseurs de catalyseurs établis ont réduit la demande énergétique d'estérification de près de 20 %, réduisant l'écart de prix avec les voies pétro-chimiques. Les entreprises de biens de consommation emballés visent à porter les intrants d'origine biosourcée à au moins 25 % d'ici 2030, créant des engagements d'achat anticipé qui ancrent de nouveaux accords de capacité sur le marché de l'acide lévulinique.
Utilisation croissante des dérivés de l'acide lévulinique comme additifs pour carburants à faible teneur en carbone
La conversion de l'acide lévulinique en gamma-valérolactone fournit un intermédiaire pour le carburant d'aviation durable (SAF) pouvant atteindre des coûts de production à l'équilibre proches de 3,15 USD par gallon-équivalent essence dans les bioraffineries intégrées. Les catalyseurs développés en 2024 ont fourni un rendement de 87,6 % en 2-méthyltétrahydrofurane, un composant de mélange qui améliore l'indice d'octane et réduit l'intensité carbone du cycle de vie. La consommation mondiale de biocarburants a atteint 107 Mtep en 2023 et les investissements ont dépassé 13 milliards USD, tandis que les parties prenantes du secteur aérien s'engagent à atteindre 35 % de pénétration du SAF d'ici 2070, renforçant les accords d'enlèvement à long terme pour les dérivés de l'acide lévulinique. Les voies enzymatiques pilotes revendiquent désormais une multiplication par dix du rendement en précurseurs à partir d'intrants de biomasse identiques, signalant un potentiel de réduction des coûts supplémentaire.
Adoption croissante dans les cosmétiques et les soins personnels en tant que conservateur naturel
L'acide lévulinique répond aux critères de la beauté propre car il est issu de la biomasse végétale et présente une large couverture antimicrobienne à des concentrations inférieures à 0,6 % en masse. Les examens de sécurité menés par le Research Institute for Fragrance Materials n'ont révélé aucune génotoxicité et ont confirmé la sécurité des consommateurs aux volumes d'utilisation actuels. Les grandes marques cherchant des étiquettes sans parabènes ont adopté des mélanges d'acide lévulinique qui agissent simultanément comme stabilisateurs de pH, simplifiant la formulation. Les procédés de purification améliorés permettent désormais d'obtenir des grades incolores et à faible odeur qui s'intègrent dans les sérums haut de gamme sans affecter les profils sensoriels. La demande croissante de cosmétiques biologiques en Asie-Pacifique élargit la base de clientèle, renforçant la position dominante du marché de l'acide lévulinique dans les soins personnels.
Utilisation croissante en substitution dans les engrais traditionnels
Les agriculteurs font face à des coûts d'intrants plus élevés et à des règles plus strictes sur le ruissellement des nutriments, ce qui incite à des essais de complexes d'acide lévulinique fonctionnant comme régulateurs de croissance des plantes et amendements du sol. Les données de terrain provenant de Chine et du Brésil montrent des gains d'efficacité d'utilisation de l'azote allant jusqu'à 12 %, permettant des réductions des doses d'engrais tout en préservant les rendements. La production à partir de résidus agricoles tels que la bagasse de canne à sucre offre un modèle circulaire qui réduit les frais d'élimination et valorise la biomasse résiduelle. L'acide lévulinique se décompose rapidement dans le sol, évitant les problèmes de persistance liés aux engrais synthétiques. Les programmes de subventions nationaux qui récompensent les intrants agricoles à faible teneur en carbone renforcent encore l'adoption sur le marché de l'acide lévulinique en Asie-Pacifique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût de production élevé par rapport aux substituts pétro-chimiques | -0.7% | Mondial, aigu sur les marchés sensibles aux coûts | Court terme (≤ 2 ans) |
| Capacité de fabrication à l'échelle commerciale limitée | -0.4% | Mondial, particulièrement sur les marchés émergents | Moyen terme (2-4 ans) |
| Désactivation des catalyseurs due à l'accumulation d'humine dans les réacteurs en continu | -0.5% | Mondial, affecte toutes les technologies de production | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût de production élevé par rapport aux substituts pétro-chimiques
L'acide lévulinique reste plus coûteux que les intermédiaires pétrochimiques existants en raison de rendements modestes de la biomasse et d'une purification en aval à forte intensité capitalistique. La faible reprise du secteur chimique — la production américaine n'a progressé que de 1,5 % en 2024 — limite la capacité des acheteurs à payer des primes biosourcées[2]. Dans les polymères et les solvants, le marché de l'acide lévulinique est en concurrence avec des matières premières produites dans des vapocraqueurs à méga-échelle dont les actifs sont depuis longtemps amortis, ce qui creuse l'écart de coût. L'encrassement des catalyseurs dans les installations d'hydrolyse acide engendre des frais de maintenance et des temps d'arrêt qui érodent les marges. En conséquence, certains utilisateurs en vrac reportent leurs plans de substitution jusqu'à ce que les procédés de deuxième génération permettent de réduire les coûts variables.
Capacité de fabrication à l'échelle commerciale limitée
Seule une poignée d'installations dépasse 5 000 t/an, exposant les acheteurs à un risque de chaîne d'approvisionnement en cas d'arrêt. GFBiochemicals a ouvert une usine de 10 000 t/an à Caserte, en Italie, la plus grande au monde à ce jour, mais la capacité effective globale reste inférieure à la demande projetée pour les additifs pour carburants et les cosmétiques. Une intensité capitalistique supérieure à 6 000 USD par tonne installée décourage les nouveaux entrants, en particulier lorsque les garanties de performance technologique restent non éprouvées. Les déséquilibres régionaux persistent ; l'Asie-Pacifique, qui abrite la base de clientèle à la croissance la plus rapide, dépend des importations pour environ un tiers de sa consommation, ce qui alourdit les coûts logistiques et l'incertitude sur les délais d'approvisionnement sur le marché de l'acide lévulinique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de production :
l'hydrolyse acide domine malgré les avancées biotechnologiquesL'hydrolyse acide a conservé 54,03 % de la part du marché de l'acide lévulinique en 2025 en s'appuyant sur des décennies d'expérience commerciale et sur le procédé Biofine qui atteint 70 à 80 % du rendement théorique. La plupart des installations actuelles utilisent de l'acide sulfurique dilué pour convertir la cellulose en sucres intermédiaires puis en acide lévulinique, une voie considérée comme peu risquée par les investisseurs. Cependant, la dégradation des catalyseurs et l'élimination des humines engendrent des coûts récurrents qui pèsent sur les marges, en particulier lorsque l'humidité des matières premières fluctue. Les méthodes enzymatiques et microbiennes émergentes affichent un TCAC de 6,69 % à mesure que les développeurs présentent des rendements en précurseurs dix fois plus élevés par unité de biomasse et une demande en utilités réduite. Des start-ups aux Pays-Bas et au Canada ont obtenu des financements de série B en 2025 pour faire évoluer des unités de démonstration s'intégrant aux flux secondaires des usines de pâte à papier, témoignant de la confiance dans le potentiel de réduction des coûts par voie biotechnologique pour le marché de l'acide lévulinique.
Les acteurs de l'hydrolyse acide investissent dans des réacteurs à flux continu équipés de séparation en ligne pour réduire le temps de séjour et limiter l'accumulation d'humines. Parallèlement, les unités d'hydrogénation catalytique adjacentes valorisent l'acide lévulinique produit en interne en gamma-valérolactone ou en 2-méthyltétrahydrofurane, capturant de la marge dans les additifs pour carburants de substitution directe. Les voies enzymatiques se heurtent encore à des obstacles liés au coût et à la stabilité des enzymes, mais les fournisseurs de plateformes font état de réductions à deux chiffres de la charge enzymatique après des avancées en ingénierie des protéines. La combinaison technologique reflète une période de transition où les procédés établis sécurisent les volumes actuels tandis que l'innovation biotechnologique trace la prochaine avancée de productivité pour le marché de l'acide lévulinique.

Par grade :
les applications industrielles tirent la croissance des volumesLes produits de grade industriel représentaient 59,35 % de la part du marché de l'acide lévulinique en 2025, car les clients des secteurs des polymères, des plastifiants et des carburants tolèrent des plages d'impuretés plus larges. Les producteurs utilisent des lignes de cristallisation et de filtration simplifiées, réduisant les dépenses d'investissement et le temps de traitement. La demande des compoundeurs de PLA et des mélangeurs de carburants à faible teneur en carbone maintient les carnets de commandes bien remplis, faisant du grade industriel le leader en termes de prix. Le grade pharmaceutique croît à un TCAC de 6,92 % jusqu'en 2031, les normes de pureté se resserrant pour les précurseurs de substances actives pharmaceutiques et les excipients. Les investissements dans la chromatographie multi-colonnes et les systèmes à lit mobile simulé permettent d'atteindre des puretés par lot supérieures à 99,5 % en masse, ouvrant l'approvisionnement pour les synthèses en oncologie et en antiviraux à haute valeur ajoutée.
Le grade alimentaire reste un segment de niche mais lucratif car l'acide lévulinique joue également le rôle d'exhausteur de goût et de conservateur dans les sauces et les analogues de viande. La conformité aux monographies des additifs alimentaires augmente les coûts d'assurance qualité, mais les fournisseurs captent des primes de prix. La décoloration continue au charbon actif ramène les unités de couleur en dessous de 50 APHA, satisfaisant les fabricants de boissons. À mesure que le savoir-faire de traitement se diffuse, une flexibilité inter-grades émerge ; certaines installations peuvent basculer entre des campagnes de grade industriel et de grade alimentaire, améliorant le taux d'utilisation et soutenant un marché de l'acide lévulinique plus résilient.
Par secteur d'utilisation finale :
les cosmétiques en tête tandis que les additifs pour carburants s'accélèrentLes cosmétiques et les soins personnels ont conservé 33,78 % de part en 2025 car l'acide lévulinique offre une action antimicrobienne et un contrôle du pH adaptés aux formulations à composition transparente. Les lancements mondiaux de produits de soin de la peau affichant des allégations de « conservateur biosourcé » ont progressé de 18 % d'une année sur l'autre, et l'acide lévulinique est présent dans les toniques, les sérums et les traitements du cuir chevelu. Les marques mettent en avant de faibles scores d'irritation cutanée validés par des tests épicutanés, renforçant la confiance des consommateurs. Les instituts de recherche ont mis au point des grades désodorisés, éliminant les notes indésirables qui limitaient auparavant l'utilisation dans les produits centrés sur la parfumerie.
Les utilisateurs de carburants et d'additifs pour carburants affichent le TCAC le plus rapide à 6,98 % alors que les compagnies aériennes et les raffineurs testent des mélanges de gamma-valérolactone pour répondre aux mandats SAF émergents. Les quotas de mélange nationaux dans l'UE et aux États-Unis, associés aux crédits d'impôt prévus par la loi sur la réduction de l'inflation, génèrent des contrats d'enlèvement couvrant cinq ans ou plus. Les fabricants pharmaceutiques adoptent l'acide lévulinique pour synthétiser les chaînes latérales du paclitaxel et d'autres intermédiaires en oncologie, tirant parti de sa chimie bifonctionnelle cétone-carboxyle qui simplifie les étapes de réaction. Dans les polymères, les esters d'acide lévulinique remplacent les phtalates dans le PVC souple et le PLA, répondant aux prochaines restrictions REACH tout en offrant une résistance à la traction équivalente. Les essais agricoles s'intensifient à mesure que les complexes d'acide lévulinique améliorent l'absorption des micronutriments en horticulture, complétant un portefeuille de clients diversifié qui ancre la croissance future sur le marché de l'acide lévulinique.
Analyse géographique
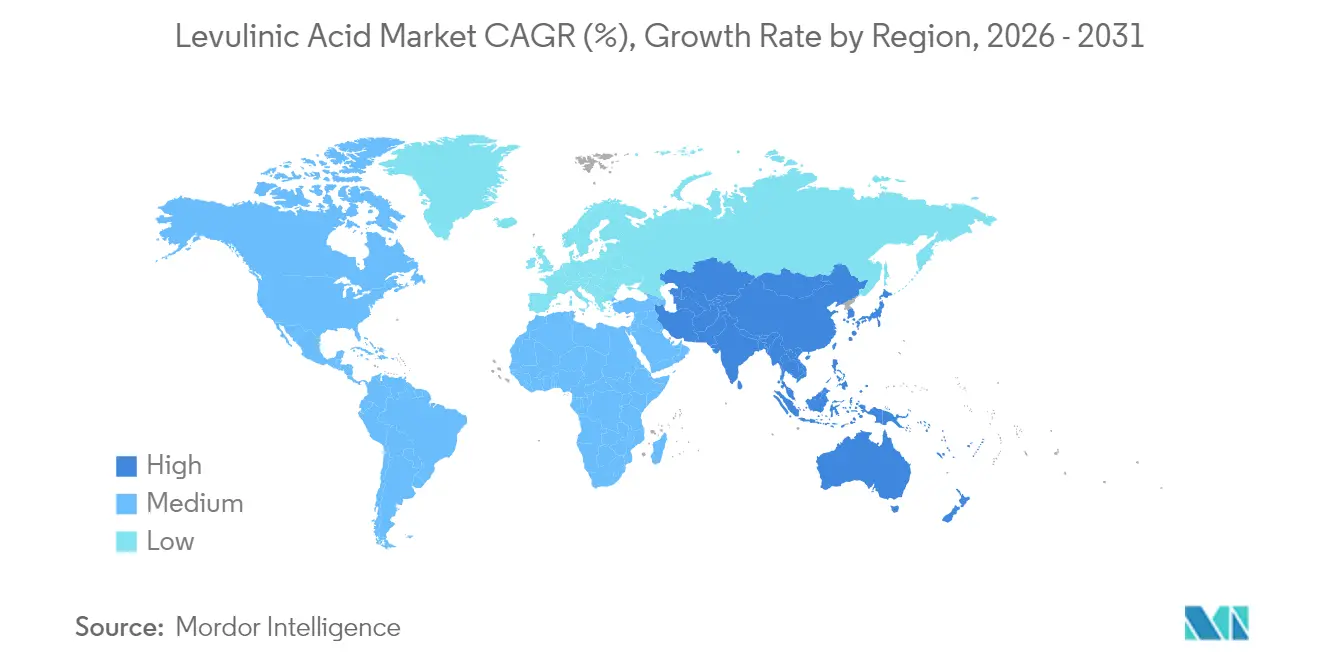
Marché de l'acide lévulinique en Asie-Pacifique
L'Asie-Pacifique constitue l'épicentre de la demande avec une part de volume de 40,74 % en 2025 et un CAGR projeté de 6,49 % jusqu'en 2031, soutenu par les excédents de biomasse de la Chine et ses objectifs nationaux de neutralité carbone. Les subventions provinciales couvrent jusqu'à 30 % des dépenses d'investissement pour les projets biochimiques, stimulant la création de nouvelles usines dans le Shandong et le Guangxi. Le programme commercial d'éthanol lignocellulosique du Japon soutient la coproduction d'acide lévulinique, tandis que l'expansion des capacités en produits chimiques de spécialité en Inde — notamment au Gujarat — crée une nouvelle demande en aval. La tension de l'offre régionale maintient les prix à un niveau ferme, incitant les investisseurs locaux à raccourcir les circuits d'importation.
Marché de l'acide lévulinique en Amérique du Nord
L'Amérique du Nord dispose d'une base mature mais riche en opportunités, où les crédits d'impôt fédéraux et les garanties de prêts stimulent la reconversion des bioraffineries. La norme canadienne sur les carburants propres oblige les raffineurs à adopter des matières premières à faible teneur en carbone, ce qui dynamise les contrats portant sur la gamma-valérolactone dérivée de l'acide lévulinique. Les pôles chimiques mexicains de Veracruz envisagent d'utiliser les résidus de tiges de maïs comme matière première abordable, bien que la logistique et la gestion des résidus agronomiques limitent encore le passage à l'échelle. Le marché affiche une croissance à un chiffre moyen, les producteurs améliorant l'efficacité de leurs procédés et sécurisant des contrats d'approvisionnement en biomasse à long terme.
Marché de l'acide lévulinique en EMEA et en Amérique du Sud
L'Europe conserve une position solide grâce à une législation rigoureuse en matière de chimie durable. L'Italie accueille la plus grande unité mondiale de production d'acide lévulinique avec une capacité de 10 000 t/an, démontrant la faisabilité industrielle, tandis que des entreprises allemandes et françaises pilotent des variantes à base d'enzymes. Le paquet européen Fit for 55 accélère la demande dans les carburants de transport et les plastiques, et les subventions d'Horizon Europe financent des recherches sur les catalyseurs visant à surpasser l'Asie sur les coûts. L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique restent des marchés émergents ; la bagasse de canne à sucre du Brésil et les résidus forestiers d'Afrique du Sud présentent d'abondantes ressources en matières premières, mais les décisions d'investissement dépendent de la stabilité politique et des infrastructures nécessaires pour exploiter ces réserves au profit du marché de l'acide lévulinique.
Analyse de la chaîne de valeur
La chaîne de valeur de l'acide lévulinique commence par des matières premières lignocellulosiques telles que les rafles de maïs, la paille de blé et la bagasse de canne à sucre, obtenues par le biais d'agrégateurs et d'accords à long terme avec des fournisseurs de résidus agricoles et, de plus en plus, des usines de pâte à papier. La matière première est prétraitée puis convertie lors d'étapes de déshydratation et de réhydratation catalysées par des acides (utilisant souvent des acides de Brønsted homogènes tels que l'acide sulfurique ou chlorhydrique), suivies d'une séparation et d'une purification qui déterminent l'économie de qualité. L'intégration de procédés co-produisant et valorisant le furfural et l'acide formique constitue une voie courante pour améliorer l'économie de l'usine grâce à l'intégration thermique et à une valeur totale de produit plus élevée. Parallèlement, des catalyseurs hétérogènes (par exemple, les carbones sulfonés, les zéolites et les oxydes de niobium) sont recherchés pour réduire la corrosion et la gestion des déchets acides.
La fabrication et la conversion en aval sont les étapes où la majeure partie de la valeur est ajoutée. Les producteurs vendent l'acide lévulinique soit comme intermédiaire plateforme, soit l'intègrent dans des dérivés tels que les esters de lévulinate (utilisés dans le CASE et les solvants) et les intermédiaires de la chaîne des carburants (par exemple, les voies du gamma-valérolactone). Les conditions opératoires et les besoins en équipement (fonctionnement à haute température, haute pression, et métallurgie résistante à la corrosion) font des services, des réacteurs et des trains de purification des centres de coûts clés. La séparation des coproduits peut également constituer un goulot d'étranglement, tout comme la demande énergétique pour le chauffage et le refroidissement. La distribution s'effectue généralement par vente directe aux grands utilisateurs industriels et par des canaux de distribution de produits chimiques de spécialité pour les marchés formulés, où la fiabilité de l'approvisionnement est essentielle, car seul un nombre limité d'installations à échelle commerciale dépassent 5 000 t/an (par exemple, Zibo Changlin Chemical Industry Co., Ltd. déclare une capacité de 5 000 t/an et l'Italie héberge une unité de 10 000 t/an).
Paysage concurrentiel
Le marché mondial de l'acide lévulinique est modérément fragmenté, aucun fournisseur ne dépassant 15 % de part individuelle. Les pionniers tels que GFBiochemicals s'appuient sur une production intégrée et des installations de dérivés pour renforcer leur pouvoir de négociation avec les grandes marques de produits de grande consommation. Les acteurs de taille moyenne, dont AVA Biochem et GF Panto, se concentrent sur des grades haute pureté de niche pour les applications pharmaceutiques et alimentaires. Les multinationales telles que Merck KGaA et Thermo Fisher Scientific agissent principalement comme distributeurs, intégrant l'acide lévulinique dans des catalogues d'approvisionnement de laboratoire plus larges.
La différenciation technologique reste le principal levier stratégique. Les producteurs dotés de catalyseurs hétérogènes propriétaires promettent des durées de cycle plus longues et une formation d'humines réduite, tandis que les pionniers des voies enzymatiques sollicitent des financements de capital-risque pour faire évoluer les lignes pilotes. L'intégration verticale vers la gamma-valérolactone en aval ou les esters plastifiants sécurise une marge incrémentale et protège les fournisseurs des fluctuations des matières premières. Ces dernières années ont vu des coentreprises entre des usines de pâte à papier et des start-ups biotechnologiques pour co-localiser des unités d'acide lévulinique, tirant parti des flux lignocellulosiques captifs.
L'appétit pour les fusions-acquisitions est en hausse alors que les investisseurs recherchent des produits chimiques de plateforme répondant aux critères ESG. Des fonds de capital-investissement ont pris des participations minoritaires dans deux entreprises européennes en 2025, anticipant une hausse de la demande liée aux mandats SAF. Pourtant, les capacités sont en retard sur la demande ; les accords d'enlèvement signés dépassent l'offre nominale mondiale d'environ 12 %, suggérant un équilibre qui se resserre et pourrait déclencher une consolidation supplémentaire. Les fournisseurs capables de garantir des volumes fiables à un coût compétitif sont bien positionnés pour accroître leur part sur le marché de l'acide lévulinique.
Leaders du secteur de l'acide lévulinique
-
GFBiochemicals
-
Zibo Changlin Chemical
-
Hebei Yanuo Bioscience
-
Biofine Technology LLC
-
NXTLEVVEL Biochem
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'acide lévulinique Entreprises couvertes dans ce rapport
- AK Scientific Inc.
- Avantium
- Biofine Technology, llc.
- GFBiochemicals
- GODAVARI BIOREFINERIES LTD.
- Hangzhou Aromalake Tech Co., Ltd.
- Hebei Yanuo Bioscience Group Co., Ltd
- LangFang Hawk Technology and Development Co,Ltd.
- Merck KGaA (Sigma-Aldrich)
- NXTLEVVEL Biochem
- Shandong Xinhua Pharma
- Thermo Fisher Scientific Inc.
- Tokyo Chemical Industry Co,. Ltd.
- Zibo Changlin Chemical Industry Co., Ltd.
Opportunités de marché et perspectives d'avenir
Les espaces blancs à court terme se concentrent sur la mise à l'échelle de configurations de bioraffinerie intégrées et sur la création de demande tirée par les dérivés, capable d'absorber des volumes de qualité industrielle tout en améliorant les marges des producteurs. La commercialisation des esters de lévulinate de GFBiochemicals en Europe via Brenntag (distribution CASE) illustre une voie vers une pénétration plus large au-delà des cosmétiques en s'appuyant sur des canaux établis et un soutien à la formulation, tandis que le leadership en volume de l'Asie-Pacifique (part de 40,74 % en 2025) laisse entrevoir des opportunités d'approvisionnement intégré localement, là où la dépendance aux importations et les coûts logistiques restent une contrainte. Un second espace blanc se trouve dans les chaînes de valeur des carburants et additifs de carburant, où l'acide lévulinique est valorisé en gamma-valérolactone et en produits de mélange substituables associés. Les cadres politiques mentionnés dans le rapport, notamment le Fit-for-55 de l'UE, la norme sur les carburants propres du Canada et les initiatives de chimie durable aux États-Unis, créent une demande d'approvisionnement pour des intermédiaires à plus faible empreinte carbone.
Les opportunités technologiques et de réduction des coûts sont centrées sur l'intensification des procédés et les changements de catalyseurs qui traitent les goulots d'étranglement actuels, notamment la corrosion, l'accumulation d'humines et les séparations à forte intensité énergétique. L'accent actuel de la R&D sur les catalyseurs bifonctionnels à base de métaux non nobles, les solvants eutectiques profonds et les approches de réacteurs en flux continu s'inscrit dans le récit du rapport sur la réduction de la désactivation des catalyseurs et la baisse des coûts unitaires. La valorisation des coproduits (furfural et acide formique) soutient l'économie de l'usine et aide à atténuer les cycles de prix de l'acide lévulinique. Une autre opportunité concrète consiste à élargir les qualités adaptées à des usages spécifiques, notamment les coupes désodorisées, à faible coloration et de plus grande pureté, afin de réduire les délais de qualification dans les chaînes d'approvisionnement des soins personnels et pharmaceutiques, où les acheteurs accordent une prime à la constance des spécifications et de la documentation.
Développements industriels récents dans Marché de l'acide lévulinique
- Mai 2026 : GFBiochemicals a annoncé une collaboration stratégique avec Brenntag afin d'accélérer la distribution des esters de lévulinate en Europe. Cette collaboration s'appuie sur le réseau régional de Brenntag et son soutien à la formulation pour élargir l'accès au marché des applications cosmétiques et industrielles.
- Février 2025 : Biofine Technology, LLC a obtenu le brevet américain n° 12 227 486 couvrant des systèmes et méthodes de production d'acide lévulinique, de furfural et d'acide formique. Cette propriété intellectuelle positionne l'entreprise pour améliorer l'efficacité et l'évolutivité des procédés, soutenant les efforts visant à accroître la capacité de fabrication commerciale et la valorisation intégrée des coproduits.
- Décembre 2024 : Godavari Biorefineries Limited a annoncé un investissement de 130 crores INR (15,6 millions USD) pour établir une nouvelle distillerie de maïs/grain de 200 KLPD. Le projet élargit la capacité de bio-traitement en amont et peut augmenter la disponibilité des intermédiaires biosourcés soutenant les chaînes de valeur de l'acide lévulinique, renforçant l'intégration entre le traitement des matières premières et les produits chimiques de spécialité en aval.
Marché de l'acide lévulinique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché de l'acide lévulinique est défini comme l'offre et la demande d'acide lévulinique produit à partir de matières premières biosourcées et conventionnelles, mesuré en volume physique échangé et consommé dans les principales utilisations en aval et régions.
Exclusions du périmètre : les ventes à usage exclusivement laboratoire ou en petits conditionnements de recherche sont exclues lorsqu'elles ne reflètent pas les chaînes d'approvisionnement industrielles et une demande d'utilisation finale récurrente.
Aperçu de la segmentation
- Par technologie de production
- Hydrolyse acide
- Procédé Biofine
- Voie d'hydrogénation catalytique
- Voies biotechnologiques émergentes
- Par grade
- Grade industriel
- Grade pharmaceutique
- Grade alimentaire
- Par secteur d'utilisation finale
- Cosmétiques et soins personnels
- Produits pharmaceutiques
- Polymères et plastifiants
- Carburants et additifs pour carburants
- Arômes et parfums
- Autres secteurs d'utilisation finale (agriculture et engrais, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure de base du marché et ancrer des hypothèses vérifiables dans le temps. Nous avons consulté des sources publiques telles que les publications sur la bioénergie du Département américain de l'Énergie, la documentation de l'EPA américain sur les carburants renouvelables, les statistiques commerciales d'Eurostat, les tableaux d'importation et d'exportation d'UN Comtrade, ainsi que des revues scientifiques de chimie et de procédés évaluées par des pairs traitant de voies telles que l'hydrolyse acide et les rendements associés.
Pour maintenir le modèle opérationnel, nous avons examiné les rapports annuels d'entreprises, les présentations aux investisseurs et les communiqués de presse afin de comprendre les ajouts de capacité, le positionnement des produits et les applications cibles, notamment les additifs pour carburants et les polymères. Des abonnements payants à des bases de données financières et de renseignement sur les entreprises, des bases de données de brevets et des données d'importation et d'exportation au niveau des expéditions ont également été utilisés pour recouper les zones où l'activité de production et d'échanges commerciaux était vraisemblablement concentrée. Cette liste n'est pas exhaustive, et des sources publiques supplémentaires ont été utilisées selon les besoins pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les entretiens primaires et les enquêtes ont visé à valider ce que la recherche documentaire ne permettait pas de confirmer clairement, notamment la demande tirée par l'application, les fourchettes de prix réalisables et le rythme d'adoption des intermédiaires biosourcés. Nous avons échangé avec des producteurs, des distributeurs et des acheteurs en aval dans les zones APAC, EMEA et Amériques, afin que les différences régionales en matière d'accès aux matières premières, de réglementation et de préférences d'utilisation finale soient reflétées dans les hypothèses finales.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs généraux (CXO) : 12 % | APAC : 50 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 29 % |
| Acteurs de plus petite taille : 16 % | Managers : 57 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le dimensionnement central repose sur une structure descendante dans laquelle les signaux de production, les flux commerciaux et les indicateurs de demande d'utilisation finale sont combinés pour reconstituer un bassin de consommation adressable par région, puis convertis en une série annuelle de volumes cohérente. Les résultats sont corroborés par des approximations ascendantes sélectives, notamment des volumes de fournisseurs échantillonnés, des vérifications de canaux et des fourchettes de prix typiques par tonne appliquées à des cas d'usage connus. Lorsque les totaux ne concordent pas entre plusieurs vérifications, nous ajustons les règles d'allocation et documentons la raison de la révision.
Les données d'entrée ont été choisies pour correspondre à la manière dont la demande d'acide lévulinique se construit en pratique. Les variables clés comprennent la capacité installée et annoncée par voie de procédé, les fourchettes de rendement et de récupération typiques rapportées dans la littérature sur les procédés, les mouvements d'importation et d'exportation observés pour les intermédiaires organiques connexes, les signaux de demande issus des programmes de mélange d'additifs pour carburants et de chimie biosourcée, ainsi que l'adoption au niveau des applications dans les polymères, les plastifiants et les formulations spécialisées. Lorsque les données directes étaient insuffisantes, nous avons appliqué des fourchettes conservatrices, puis les avons affinées à l'aide des retours d'entretiens, qui ont également permis de mettre en évidence des contraintes pratiques telles que les cycles de qualification et les tailles minimales de commande.
Pour les prévisions, une analyse de scénarios a été appliquée autour d'une vue centrale, car ce marché est sensible au calendrier de montée en puissance et à l'orientation des politiques. Les taux de croissance ont été guidés par la rapidité avec laquelle les nouvelles capacités peuvent atteindre une utilisation stable, la vitesse à laquelle les acheteurs en aval substituent les intrants conventionnels, et les évolutions attendues des prix moyens réalisés. Ces hypothèses de prix et d'utilisation ont été revérifiées auprès des répondants du secteur avant la finalisation des perspectives.
Cycle de validation des données et de mise à jour
La validation est effectuée en plusieurs cycles de recoupements afin que les chiffres finaux ne reposent pas sur une seule hypothèse. Nous comparons les volumes modélisés à des signaux indépendants tels que la logique d'utilisation des capacités, les schémas d'importation et d'exportation, et les indicateurs de croissance des applications. Lorsqu'une région ou une utilisation finale croît plus vite que les signaux d'offre disponibles ne le suggèrent, nous en examinons les facteurs et réconcilions l'écart.
Avant validation finale, le modèle est examiné étape par étape par un autre analyste, et des appels de suivi sont déclenchés lorsqu'une hypothèse clé évolue, comme une nouvelle date de démarrage d'usine, un changement de prix durable ou une annonce de politique affectant les produits chimiques biosourcés. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lors d'événements significatifs. Juste avant la livraison, nous procédons à une dernière vérification rapide afin que les clients reçoivent la vue la plus récente disponible à ce moment-là.
Taille du marché de l'acide lévulinique selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées du marché de l'acide lévulinique peuvent varier considérablement, même lorsque le sujet semble identique à première vue. Les principaux facteurs sont ce qui est comptabilisé dans le périmètre, si le dimensionnement est réalisé en volume ou en valeur, et la manière dont les prix et les taux d'adoption sont traités selon les utilisations finales.
En suivant les ajouts de capacité par voie de procédé et en vérifiant les taux d'adoption au niveau des applications, Mordor Intelligence relie le total du marché à une série de volumes industriels (23,57 kilotonnes en 2026) plutôt que d'y intégrer des revenus de dérivés ou une expansion de prix optimiste susceptible de gonfler un chiffre basé uniquement sur la valeur. Certains éditeurs ancrent également leur analyse sur des années de base différentes et utilisent des fenêtres de prévision plus longues, ce qui peut faire paraître les hypothèses de croissance plus importantes sans être testées par rapport aux contraintes d'approvisionnement à court terme et aux signaux commerciaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 23,57 kilotonnes (2026) | |
| Consultance mondiale A | 0,08 milliard USD (2024) | Le dimensionnement basé sur la valeur repose fortement sur les prix de vente moyens estimés et traite souvent les dérivés et les formulations en aval comme faisant partie du même bassin de revenus, ce qui peut éloigner le total du volume pur d'acide lévulinique consommé. |
| Éditeur sectoriel B | 0,40 milliard USD (2025) | Utilise une définition plus large et une valeur de départ plus élevée, ce qui suggère des règles d'inclusion plus larges et des hypothèses d'adoption plus agressives entre les applications ; il n'est pas toujours clair comment les limites de capacité sont utilisées pour plafonner la croissance à court terme. |
La comparaison montre que la majeure partie de l'écart provient des limites du périmètre et de la manière dont les prix et les dérivés sont traités, et non d'une simple erreur de calcul. Notre approche maintient le marché traçable par rapport à la capacité, aux mouvements commerciaux et aux vérifications de la demande par application, ce qui rend le total final plus facile à réviser et à mettre à jour lorsque de nouvelles usines, réglementations ou évolutions des utilisations finales surviennent.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de l'acide lévulinique ?
La taille du marché de l'acide lévulinique est de 23,57 kilotonnes en 2026 et devrait atteindre 31,17 kilotonnes d'ici 2031.
Quel segment d'application domine la demande ?
Les cosmétiques et les soins personnels sont en tête avec une part de 33,78 % car l'acide lévulinique offre une conservation à composition transparente et un contrôle du pH.
Quelle technologie de production détient la plus grande part ?
L'hydrolyse acide représente 54,03 % du marché grâce à des procédés éprouvés et des rendements fiables.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
L'abondance de la biomasse, des politiques favorables et l'expansion des infrastructures chimiques propulsent l'Asie-Pacifique à un TCAC de 6,49 % jusqu'en 2031.
Qu'est-ce qui freine une adoption plus rapide de l'acide lévulinique ?
Des coûts de production plus élevés par rapport aux substituts pétro-chimiques et une capacité commerciale limitée demeurent les principaux obstacles.