
Taille et part du marché de l'acide dodécanedioïque (DDDA)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
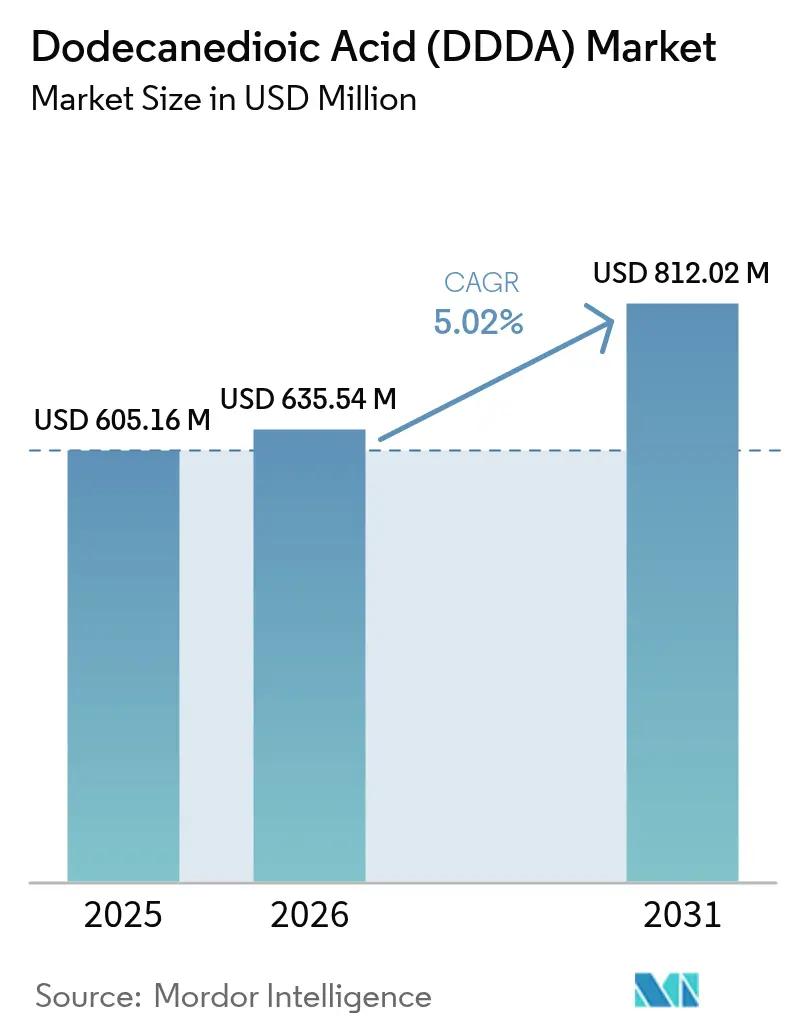
| Taille du Marché (2026) | 635.54 Millions de dollars américains |
| Taille du Marché (2031) | 812.02 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 5.02 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
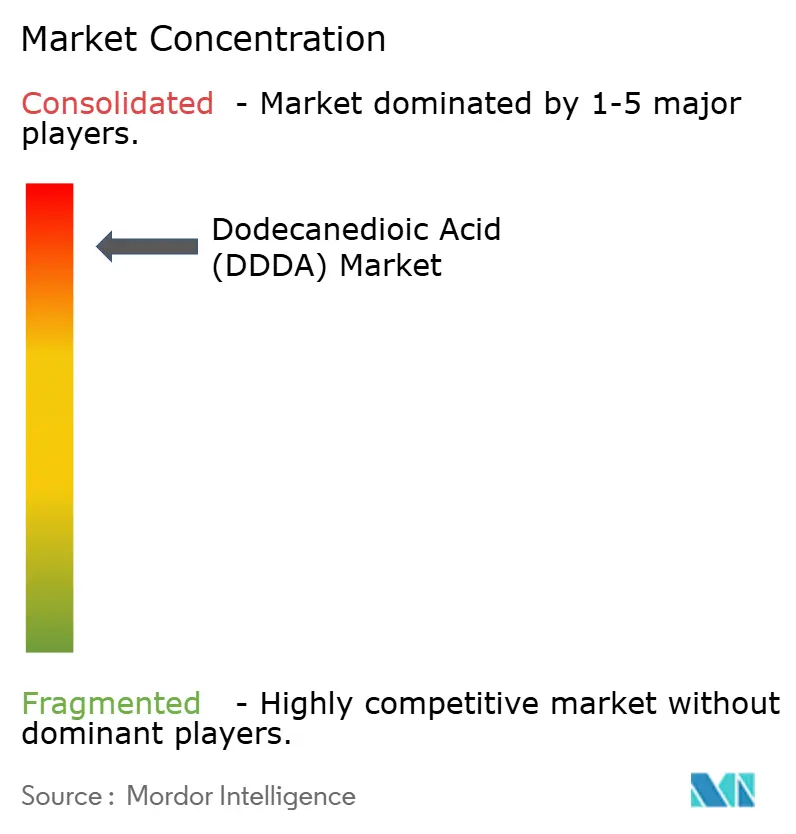
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'acide dodécanedioïque (DDDA) par Mordor Intelligence
La taille du marché de l'acide dodécanedioïque est estimée à 635,54 millions USD en 2026, en hausse par rapport à la valeur 2025 de 605,16 millions USD, avec des projections pour 2031 s'établissant à 812,02 millions USD, progressant à un TCAC de 5,02 % sur la période 2026-2031. Cette expansion est soutenue par le rôle essentiel du composé dans l'allègement des véhicules automobiles, la demande croissante de fluides de gestion thermique de qualité pour véhicules électriques, et la flexibilité dont bénéficient les producteurs pour basculer entre les voies de fabrication pétrochimique et biosourcée. La robustesse de la consommation en Asie-Pacifique, l'innovation de procédés réduisant les coûts de la voie biosourcée et la haute stabilité chimique du segment renforcent ensemble les perspectives de croissance du marché de l'acide dodécanedioïque. Les avantages concurrentiels reviennent aux acteurs intégrés verticalement capables de sécuriser les matières premières, de se conformer aux normes REACH de plus en plus strictes et d'adapter les grades aux applications émergentes à haute valeur ajoutée.
Principaux enseignements du rapport
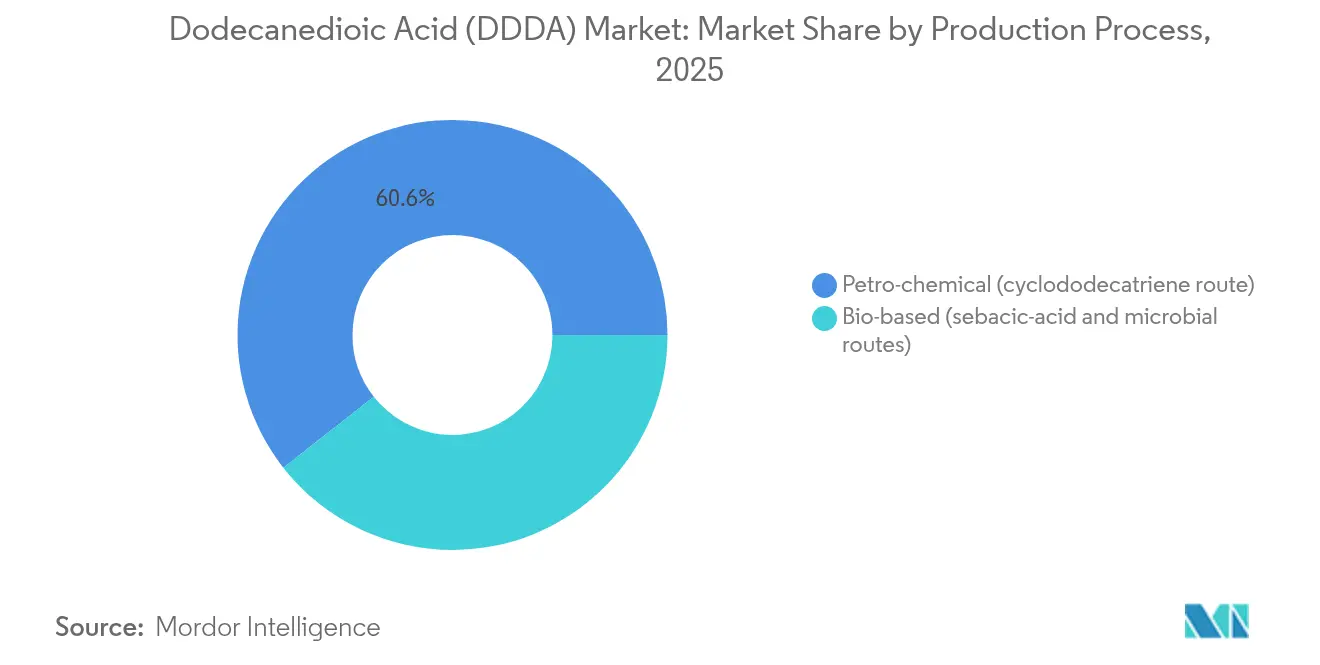
- Par procédé de production, la voie pétrochimique a conservé 60,58 % de la part du marché de l'acide dodécanedioïque en 2025, tandis que les voies biosourcées ont affiché le TCAC le plus rapide de 8,60 % jusqu'en 2031.
- Par application, les résines ont dominé avec une part de revenus de 43,12 % en 2025 ; les revêtements en poudre devraient s'étendre à un TCAC de 5,62 % d'ici 2031.
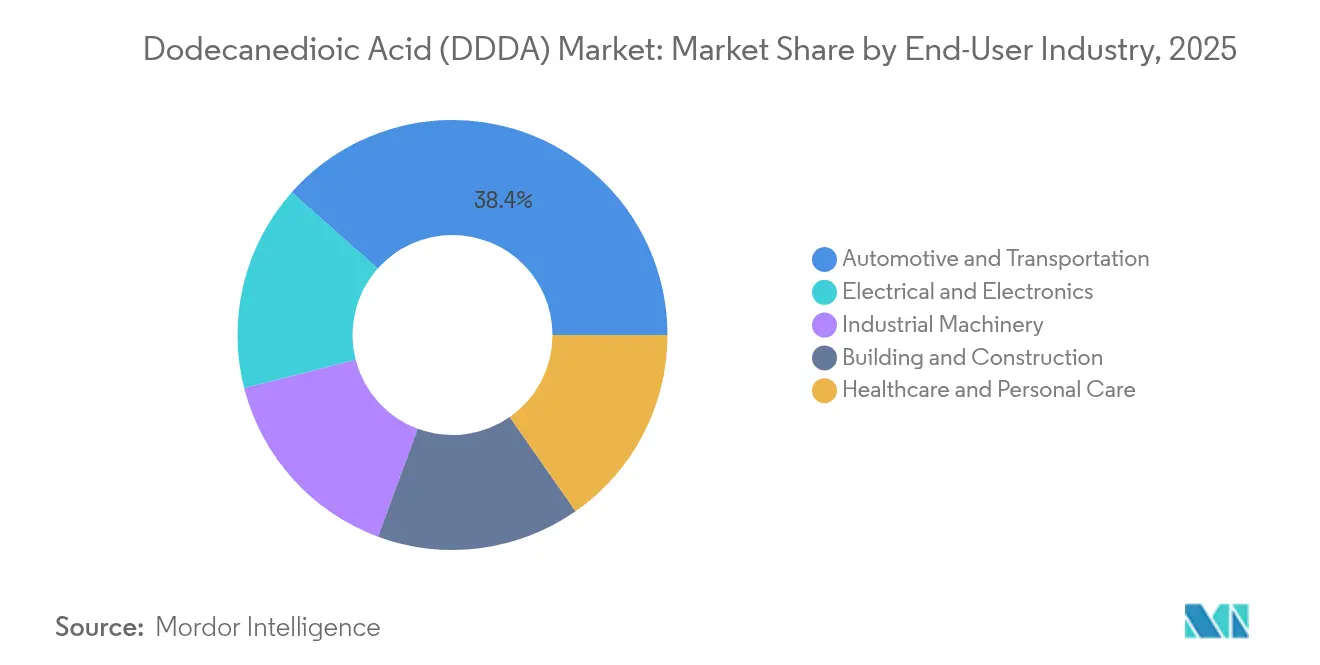
- Par secteur d'utilisation finale, l'automobile et le transport ont capturé 38,44 % de la taille du marché de l'acide dodécanedioïque en 2025 et devraient progresser à un TCAC de 5,49 % jusqu'en 2031.
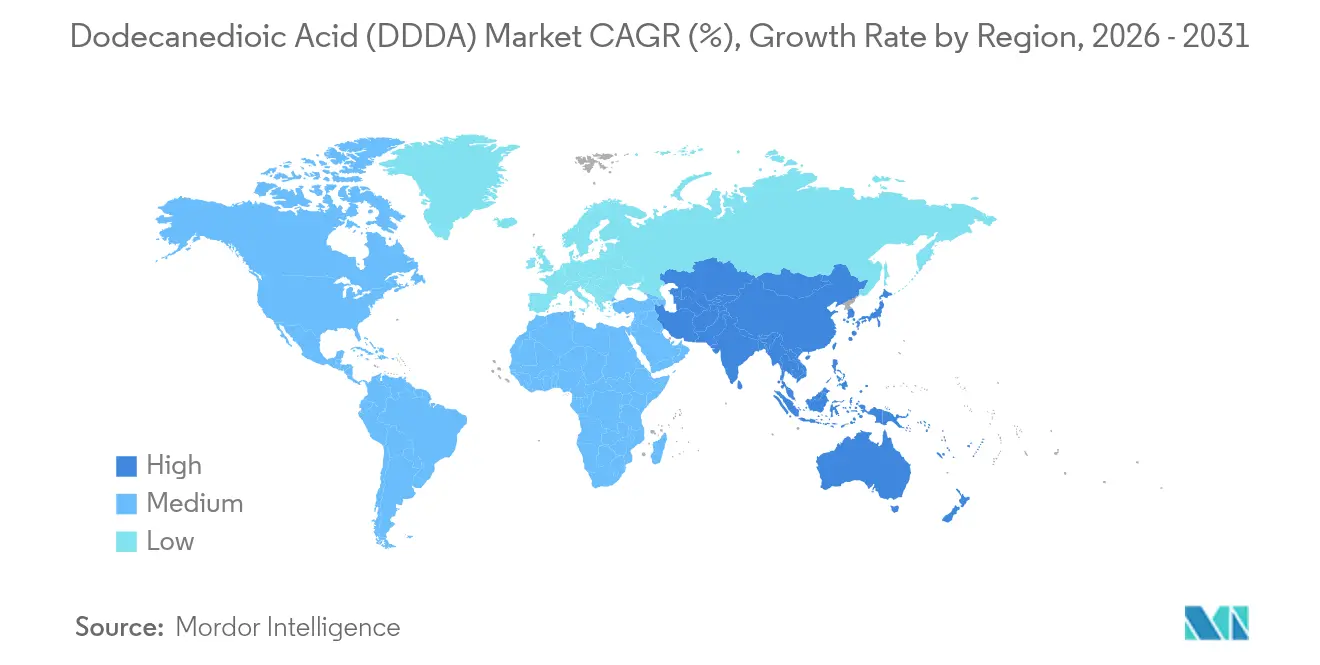
- L'Asie-Pacifique a représenté 52,86 % du volume 2025 et devrait avancer à un TCAC de 5,28 %, devançant toutes les autres régions.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Croissance de la demande en polyamide-12 et polyamide-6,12 haute performance issue de l'allègement automobile | +1.70% | Mondial, avec une concentration en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Expansion des appareils électroniques grand public et des appareils ménagers à revêtement en poudre | +0.80% | Cœur en APAC, débordement vers l'Amérique du Nord | Court terme (≤ 2 ans) |
| Lubrifiants de gestion thermique pour véhicules électriques adoptant des esters à base de DDDA | +0.60% | Mondial, porté par la Chine et l'Europe | Moyen terme (2-4 ans) |
| Baisse des coûts de procédé de la voie biosourcée grâce aux avancées en biologie synthétique | +0.40% | Amérique du Nord et Europe, en émergence en APAC | Long terme (≥ 4 ans) |
| Adoption dans les photopolymères d'impression 3D aérospatiale | +0.30% | Amérique du Nord et Europe, avec des applications émergentes en APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la demande en polyamide-12 et polyamide-6,12 haute performance issue de l'allègement automobile
Les constructeurs automobiles fixent des objectifs de poids de flotte plus stricts qui se traduisent par une utilisation accrue de polyamides haute performance, notamment le nylon-12 et le nylon-6,12. L'engagement de BASF de 260 millions USD pour de nouvelles capacités d'hexaméthylènediamine et la remise en service des actifs HMD par INVISTA illustrent les investissements en cours dans la chaîne d'approvisionnement. Les constructeurs de véhicules visent à réduire le poids à vide de 7 à 10 % d'ici 2030 sans compromettre la résistance aux chocs, et les fournisseurs chimiques intégrés proposant des formulations de polyamide à base de DDDA s'imposent comme des partenaires privilégiés. Ce moteur ajoute 1,7 point de pourcentage au TCAC prévisionnel, avec une croissance tangible de la demande visible dans les applications de conduites de carburant, de flexibles de frein et de boîtiers de batterie.
Expansion des appareils électroniques grand public et des appareils ménagers à revêtement en poudre
Les marques d'électronique grand public migrent des revêtements à base de solvants vers les revêtements en poudre afin de réduire les émissions de COV et d'obtenir des finitions plus minces et résistantes aux rayures. Le DDDA sert d'agent de durcissement qui supporte des couches de poudre acrylique ultra-minces, aidant les fabricants à atteindre leurs objectifs de miniaturisation et de durabilité. La pression réglementaire en Europe et en Amérique du Nord complète les avantages d'économies d'échelle dont bénéficient les pôles électroniques d'Asie-Pacifique, stimulant la demande pour des grades de DDDA spécialisés. Les appareils ménagers et smartphones à revêtement en poudre contribuent ensemble à une hausse de 0,8 point de pourcentage du TCAC global.
Lubrifiants de gestion thermique pour véhicules électriques adoptant des esters à base de DDDA
Les fluides de gestion thermique pour les véhicules électriques de nouvelle génération requièrent une haute rigidité diélectrique, une stabilité oxydative et une faible viscosité. Les esters à base de DDDA peuvent fonctionner dans des boucles de refroidissement intégrées batterie-groupe motopropulseur dont la croissance devrait être multipliée par trois d'ici 2030. Les travaux de R&D d'ExxonMobil autour des mélanges PAO multifonctionnels et le fluide à base d'eau de TotalEnergies illustrent le virage de l'industrie vers des chimies avancées[1]« Fabrication de fluides de transmission pour véhicules électriques », ExxonMobil Chemical, exxonmobilchemical.com . Ce moteur ajoute 0,6 point de pourcentage au TCAC du marché.
Baisse des coûts de procédé de la voie biosourcée grâce aux avancées en biologie synthétique
L'ingénierie des souches microbiennes permet désormais d'obtenir 92,5 g/l de DDDA, un changement de palier par rapport aux titres antérieurs et une réduction des coûts d'environ 30 % par rapport à 2024, permettant aux producteurs biosourcés de s'aligner sur les économies pétrochimiques pour certains grades. La préférence du Pacte vert européen pour la bio-teneur et le financement américain de la biologie synthétique maintiennent la dynamique de R&D. Ce moteur relève le TCAC de 0,4 point de pourcentage et ouvre des fenêtres de tarification premium pour les produits à label vert.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Dangers de manipulation et toxicologiques du DDDA | -0.90% | Mondial, avec une application plus stricte dans l'UE et en Amérique du Nord | Court terme (≤ 2 ans) |
| Volatilité des prix des matières premières (acide sébacique / cyclododécane) | -0.30% | Mondial, avec un impact particulier sur les producteurs d'APAC | Moyen terme (2-4 ans) |
| Risque de rupture de la chaîne d'approvisionnement lié aux incidents d'arrêt du cyclododécane | -0.50% | Mondial, avec un impact critique sur les producteurs de la voie pétrochimique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Dangers de manipulation et toxicologiques du DDDA
Le DDDA est classé comme irritant oculaire grave au titre de REACH, et la révision de 2025 renforce les exigences de documentation et d'audit sur site. Les entreprises de plus petite taille dépourvues d'infrastructure EH&S dédiée font face à des coûts de conformité plus élevés, susceptibles d'allonger les cycles d'approbation des produits jusqu'à 18 mois. Bien que la substance présente une faible toxicité aiguë et une bonne biodégradabilité, les mesures obligatoires de gestion des risques — programmes de protection oculaire, systèmes de chargement automatisés et surveillance continue — augmentent les charges d'exploitation[2]« Résumé de sécurité du produit pour l'acide dodécanedioïque », UBE Chemical Europe, jcia-bigdr.jp . Ce frein retranche 0,9 point de pourcentage à la croissance projetée.
Volatilité des prix des matières premières (acide sébacique / cyclododécane)
Le cyclododécane et l'acide sébacique représentent ensemble environ la moitié du coût du produit fini, et des fluctuations trimestrielles de prix de 25 à 40 % exercent une pression sur les marges des producteurs. L'initiative de relocalisation du Département américain de la Défense d'un montant de 86,2 millions USD souligne les préoccupations concernant le risque d'approvisionnement concentré dans une seule région. Les perturbations du fret maritime et les chocs de prix du gaz naturel exacerbent l'incertitude sur les délais de livraison, contraignant les fabricants à constituer des stocks tampons de matières premières plus importants ou à investir dans une intégration amont, ce qui allonge les cycles de retour sur capital. Ce frein réduit le TCAC de 0,3 point de pourcentage.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par procédé de production :
les voies biosourcées gagnent un avantage concurrentielLa voie pétrochimique via le cyclododécatriène a détenu 60,58 % de la part du marché de l'acide dodécanedioïque en 2025, soutenue par les avantages économiques du gaz naturel en Amérique du Nord et au Moyen-Orient. Les voies biosourcées, bien que représentant un tonnage absolu moindre, devraient afficher un TCAC de 8,60 %, captant des primes liées à la durabilité dans les secteurs automobile et électronique. Les producteurs biosourcés utilisant des souches modifiées de Wickerhamiella sorbophila ont réduit les coûts de conversion d'environ un tiers depuis 2024, ouvrant la voie à une nouvelle progression des parts.
Le positionnement concurrentiel apparaît désormais bifurqué : les grades de résine et d'adhésif à fort volume et sensibles aux coûts continuent d'être satisfaits par la production pétrochimique, tandis que les bio-grades à faible empreinte carbone et haute pureté s'imposent dans les spécifications des lubrifiants pour véhicules électriques, des photopolymères aérospatiaux et des revêtements en poudre haut de gamme. Les décisions d'allocation de capital dépendent donc des prix régionaux de l'énergie, des trajectoires réglementaires et des engagements de durabilité des clients. Les entreprises disposant de capacités sur les deux voies bénéficient de l'optionalité de basculer la production vers la voie la plus rentable chaque fois que les écarts de matières premières ou les mécanismes de tarification du carbone évoluent significativement.


Par application :
le revêtement en poudre bouscule la domination traditionnelle des résinesLes résines ont conservé la part la plus importante de la taille du marché de l'acide dodécanedioïque à 43,12 % en 2025, fournissant des polyesters pour le revêtement en continu, le revêtement de boîtes et la formulation de plastiques techniques. Néanmoins, les revêtements en poudre affichent le TCAC le plus rapide à 5,62 % jusqu'en 2031, portés par les marques d'électronique et d'appareils ménagers adoptant des finitions ultra-minces et sans COV. La miniaturisation met l'accent sur la rigidité diélectrique, la résistance aux rayures et la durabilité aux UV — toutes propriétés améliorées lorsque le DDDA agit comme co-agent de durcissement.
Les adhésifs et les lubrifiants occupent des niches plus petites mais stratégiquement importantes. Les fluides de refroidissement par immersion pour véhicules électriques dépendent des esters à base de DDDA pour résister aux hautes tensions, tandis que les poudres de fabrication additive aérospatiale intègrent des polyamides modifiés au DDDA pour améliorer la cohérence de fusion des couches. Les usages pharmaceutiques et de soins personnels de niche restent à faible volume mais attirent des prix premium en raison des besoins de pureté et de traçabilité. Le portefeuille d'applications évolue donc vers un modèle dual : les résines offrent une stabilité de volume, tandis que les revêtements en poudre et les lubrifiants de spécialité génèrent de la croissance et des marges élevées.
Par secteur d'utilisation finale :
le secteur automobile génère une double dynamique de croissanceLes applications automobiles et de transport ont collectivement représenté 38,44 % de la part du marché de l'acide dodécanedioïque en 2025 et progresseront à un TCAC de 5,49 %, dépassant la moyenne globale. Le secteur intègre le DDDA dans les conduites de carburant en nylon-12, les boîtiers de modules de batterie et les fluides thermiques pour véhicules électriques, reflétant à la fois la demande des moteurs à combustion interne traditionnels et les trajectoires d'électrification. L'électrique et l'électronique suivent en tant que deuxième utilisateur en importance, bénéficiant de la pénétration du revêtement en poudre dans les smartphones, les ordinateurs portables et les appareils domotiques.
Les machines industrielles consomment des résines à base de DDDA pour les composants résistants à l'abrasion, bien que les acheteurs sensibles aux prix recherchent des diacides moins coûteux lorsque les tolérances de performance le permettent. La demande du bâtiment et de la construction suit les dépenses d'infrastructure et croît donc modestement, tandis que les applications de santé et de soins personnels restent de niche mais défendent des prix premium grâce à des arguments de valeur d'usage tels que le contrôle du pH et l'efficacité du conditionnement cutané. La hiérarchie des utilisateurs finaux est peu susceptible de changer d'ici 2030, mais les réservoirs de marges se déplaceront vers les segments orientés vers l'électrification et la durabilité.
Analyse géographique
Marché de l'acide dodécanedioïque (DDDA) en Asie-Pacifique
L'Asie-Pacifique a dominé le marché de l'acide dodécanedioïque en 2025 avec une part de 52,86 % et devrait progresser à un CAGR de 5,28 % jusqu'en 2031. La vaste base de fabrication chimique de la Chine, associée à l'écosystème de matériaux avancés du Japon, positionne la région pour des ajouts de capacité soutenus. Les acteurs régionaux bénéficient de complexes pétrochimiques intégrés, de la proximité des pôles d'exportation d'électronique et d'automobile, ainsi que d'une main-d'œuvre qualifiée disponible, compensant en partie la volatilité des importations de matières premières.
Marché de l'acide dodécanedioïque (DDDA) en Amérique du Nord
L'Amérique du Nord a obtenu une part plus modeste mais résiliente, ancrée par les avantages de coût du gaz de schiste qui favorisent les voies pétrochimiques. La subvention de 86,2 millions USD du Département de la Défense des États-Unis pour la relocalisation de l'acide sébacique souligne les préoccupations régionales en matière de sécurité d'approvisionnement et pourrait catalyser une intégration en amont dans les chaînes de valeur clés. Les producteurs orientent également leurs dépenses d'investissement vers des grades de niche à haute valeur ajoutée plutôt que vers des tonnages en vrac, reflétant un virage stratégique vers des produits différenciés. La participation au marché est soutenue par des cadres réglementaires et de propriété intellectuelle complets qui protègent les rendements de la R&D.
Marché de l'acide dodécanedioïque (DDDA) en EMEA et en Amérique du Sud
L'Europe représente un paysage mature mais axé sur l'innovation. Les mises à jour strictes du règlement REACH, la hausse des coûts énergétiques et les mandats de contenu biosourcé du Pacte vert poussent collectivement les fabricants vers des voies biosourcées et des applications de spécialité. Les améliorations apportées par BASF à son site français témoignent de son engagement en faveur de la résilience de l'approvisionnement local malgré les pressions structurelles sur les coûts. Bien que la croissance soit plus lente qu'en Asie-Pacifique, la région maintient un leadership technologique dans les polyamides avancés, les fluides pour véhicules électriques et les initiatives d'économie circulaire. L'Amérique du Sud et le Moyen-Orient et l'Afrique représentent ensemble une part modeste, mais présentent des poches d'opportunités liées à l'industrialisation et aux projets d'infrastructure, tempérées par la volatilité des devises et le risque politique.

Analyse de la chaîne de valeur
La chaîne de valeur du DDDA commence par des matières premières en amont qui divergent selon la filière : la production pétrochimique repose généralement sur des intermédiaires à base de cyclododécane/cyclododécatriène, tandis que les filières biosourcées font appel à des intrants lipidiques renouvelables et à des substrats de fermentation. Les producteurs transforment ces intrants en DDDA par oxydation/synthèse chimique ou par fermentation microbienne, suivies d'une purification et d'une cristallisation permettant de répondre aux exigences de pureté propres à chaque application, puis d'un conditionnement et d'une logistique de sortie vers les clients des polymères, des revêtements et de la chimie de spécialité.
En milieu de chaîne, le pouvoir de marché se concentre entre un petit nombre de groupes chimiques intégrés et de fournisseurs de DDDA établis (dont BASF, Arkema, Evonik, INVISTA et UBE Corporation), aux côtés de spécialistes des acides dicarboxyliques à longue chaîne biosourcés tels que Cathay Biotech. La demande en aval est ancrée par les formulateurs de polymères et de résines (nylon 12, nylon 6,12 et résines techniques apparentées), ainsi que par les formulateurs de revêtements et de lubrifiants. La distribution s'effectue généralement via des contrats directs pour les chaînes de valeur polyamide à fort volume et via des distributeurs spécialisés ou chimiques pour les lots de plus petite taille et de haute pureté utilisés dans les revêtements, les fluides de travail des métaux et les applications de niche. Les principaux points de friction sont la volatilité des prix des matières premières et la cohérence de la qualité selon la filière, ce qui fait de la capacité à double filière et d'un contrôle rigoureux du rendement de purification et de la récupération des solvants des facteurs de différenciation importants pour la fiabilité de l'approvisionnement et la position de coût.
Paysage concurrentiel
Le marché de l'acide dodécanedioïque reste très concentré, les entreprises de premier rang s'appuyant sur l'intégration verticale, des empreintes de production multirégionales et une profondeur en R&D pour défendre leurs parts. Les investissements en amont de BASF dans le HMD et ses expansions en aval dans les polymères nylon illustrent l'ancrage tout au long de la chaîne de valeur, tandis que l'accent mis par DSM-Firmenich sur l'innovation de la voie biosourcée la positionne pour capter des primes liées à la durabilité. Arkema continue de rationaliser ses portefeuilles et de moderniser ses actifs de matières premières captives dans le but de réduire la volatilité des coûts.
La différenciation technologique s'impose comme le principal levier concurrentiel. Les acteurs pétrochimiques traditionnels optimisent les catalyseurs, désengorgeant les lignes existantes et signant des contrats d'approvisionnement en matières premières à long terme. En revanche, les spécialistes de la biologie synthétique travaillent sur des souches recombinantes, des équipements de fermentation modulaires et la récupération de produits in situ pour atteindre la parité de coût à une intensité carbone moindre. Les dépôts de brevets sur les voies microbiennes cannabinoïdes laissent entrevoir une recherche transversale plus large susceptible de se répercuter sur la synthèse des acides dicarboxyliques.
Les mouvements stratégiques en 2024-2025 comprennent des opérations de fusion-acquisition sélectives, telles que l'exploration d'alternatives par INVISTA pour son activité fibres nylon et le réalignement des lignes d'activité d'Evonik, tous deux visant à se concentrer sur les chimies à haute marge. Les coentreprises avec des fabricants d'équipement d'origine électronique pour codévelopper des formulations de revêtement en poudre ou avec des mélangeurs de lubrifiants pour qualifier des fluides de refroidissement par immersion illustrent davantage les tactiques de proximité client. Au fur et à mesure que l'application de REACH se renforce et que les objectifs de bio-teneur se multiplient, la capacité à documenter les empreintes carbone du berceau à la porte d'usine devient un critère décisif d'accès au marché, renforçant les avantages des acteurs établis.
Leaders du secteur de l'acide dodécanedioïque (DDDA)
BASF
DSM
Evonik Industries AG
INVISTA
UBE Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'acide dodécanedioïque (DDDA)
- Arkema
- BASF
- China Petroleum & Chemical Corporation
- DSM
- Evonik Industries AG
- Haihang Industry
- INVISTA
- Merck KGaA
- Shandong Guangtong New Materials Co.,Ltd.
- Tokyo Chemical Industry (India) Pvt. Ltd.
- UBE Corporation
- Verdezyne
Lire l’analyse des entreprises de acide dodécanedioïque (DDDA)

Opportunités de marché et perspectives d'avenir
Les espaces vacants sont le plus visibles dans l'approvisionnement en DDDA à faible teneur en carbone et de haute pureté pour les fluides de gestion thermique des véhicules électriques, les revêtements en poudre et les qualités de polyamide spécialisées, où les clients accordent plus d'importance à la traçabilité et aux indicateurs du berceau à la porte. Les fournisseurs disposent également d'une marge de différenciation grâce à des gammes de qualités spécifiques aux applications, telles que des profils d'impuretés plus stricts pour l'estérification en fluides diélectriques ou des caractéristiques de particules constantes pour les formulations de revêtement en poudre. Les améliorations de procédé portant sur une meilleure récupération des solvants et des eaux mères lors de la purification peuvent soutenir ces résultats tout en maintenant des spécifications de pureté totale en acide élevées.
Une opportunité portée par la technologie se développe également autour des filières biosourcées et biocatalytiques qui réduisent la dépendance aux chaînes pétrochimiques liées au cyclododécane. Une cascade multi-enzymatique permettant l'oxydation profonde en une seule étape du dodécane en DDDA dans des conditions douces a été décrite dans des travaux évalués par des pairs publiés en mai 2026, renforçant le pipeline continu de concepts de production alternatifs pouvant compléter la montée en puissance de la fermentation. Sur le plan commercial, des producteurs établis d'acides dicarboxyliques à longue chaîne biosourcés tels que Cathay Industrial Biotech, ainsi que des acteurs intégrés de la chaîne de valeur du nylon, notamment INVISTA et UBE Corporation, offrent des canaux permettant de traduire l'innovation de filière en applications qualifiées pour les polymères et lubrifiants, où les performances et les attributs de durabilité du DDDA entrent en compte dans les cahiers des charges des clients.
Recent Industry Developments in Marché de l'acide dodécanedioïque (DDDA)
- Mai 2026 : des chercheurs ont rapporté une approche de cascade multi-enzymatique pour l'oxydation profonde en une seule étape du dodécane en acide dodécanedioïque, avec recyclage interne des cofacteurs dans des conditions douces. Ces travaux ajoutent une nouvelle filière crédible à la boîte à outils biosourcée et biocatalytique, au-delà de l'oxydation pétrochimique conventionnelle et de la fermentation, soutenant l'optionnalité de procédé pour les producteurs recherchant des intermédiaires à plus faible teneur en carbone et des qualités différenciées.
- Juin 2025 : BASF a annoncé qu'elle approchait de l'achèvement de l'extension de sa production de PA 6.6 à Fribourg, en Allemagne. Une capacité supplémentaire de polymères en aval peut resserrer les liens de qualification entre les intrants diacides et les productions de polyamide performantes, renforçant la visibilité de la demande pour le DDDA utilisé dans les applications de nylon et de résines techniques.
- Août 2024 : INVISTA Nylon Chemicals (China) Co. a annoncé l'extension de son installation de polymère nylon 6,6 au sein du parc industriel chimique de Shanghai (SCIP). Cette initiative a renforcé l'approvisionnement intégré en nylon en Asie-Pacifique et soutenu la traction pour le DDDA et les intermédiaires apparentés utilisés dans les chaînes de valeur du polyamide et des plastiques techniques.


Marché de l'acide dodécanedioïque (DDDA) Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché est défini comme les revenus générés par la vente d'acide dodécanedioïque (DDDA) en tant qu'intermédiaire chimique, comptabilisés au point où le DDDA est vendu à des usages en aval tels que les polymères, revêtements, adhésifs et lubrifiants dans les principales régions.
Exclusions de périmètre : sont exclus les revenus des produits finis en aval (tels que les pièces en nylon, les revêtements formulés et les lubrifiants conditionnés) et les acides dicarboxyliques non apparentés, sauf lorsque le DDDA est le produit transigé.
Aperçu de la segmentation
- Par procédé de production
- Pétrochimique (voie cyclododécatriène)
- Biosourcé (voies acide sébacique et microbiennes)
- Par application
- Résine
- Revêtement en poudre
- Adhésifs
- Lubrifiants
- Autres applications (pharmaceutique, cosmétique, etc.)
- Par secteur d'utilisation finale
- Automobile et transport
- Électrique et électronique
- Machines industrielles
- Bâtiment et construction
- Santé et soins personnels
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'identification des signaux d'offre et de demande de DDDA pouvant être vérifiés dans des bases de données publiques. Nous examinons des sources telles que les flux commerciaux d'UN Comtrade, les données de l'USITC pour les États-Unis, les statistiques chimiques d'Eurostat, les pages du programme Chemicals de l'US EPA, et les publications de revues de chimie et de matériaux afin de comprendre la traction des usages finaux et l'orientation des prix.
Parallèlement, nous utilisons les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse pour cartographier les ajouts de capacité, les commentaires sur l'utilisation des usines et le mix d'applications. Les bases de données de brevets sont également examinées pour identifier où le DDDA est référencé dans les formulations de nylon, de revêtements et de lubrifiants, ce qui aide à maintenir la cartographie des applications alignée sur l'usage réel du matériau. Ces sources documentaires ne sont pas exhaustives, et nous avons utilisé des références publiques supplémentaires pour la collecte, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester la robustesse des hypothèses documentaires qui influencent le plus souvent le chiffre, en particulier les fourchettes de prix de vente moyens, les schémas d'utilisation, et la part de la demande liée au nylon et aux plastiques techniques par rapport aux autres usages. Nous avons échangé avec des producteurs, des distributeurs et des formulateurs en aval, puis validé les intrants sur l'APAC, l'EMEA et les Amériques afin de ne pas traiter la tarification régionale et les dynamiques commerciales comme identiques. Les entretiens ont permis de clarifier où le DDDA est comptabilisé via des intermédiaires et comment le mix d'applications évolue au fil du cycle.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 25 % | Direction générale : 15 % | APAC : 51 % |
| Rang intermédiaire : 57 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 30 % |
| Acteurs plus petits : 18 % | Managers : 47 % | Amériques : 19 % |
Dimensionnement et prévisions du marché
Le dimensionnement est construit selon une logique descendante et ascendante, mais la structure centrale est une constitution du pool de demande qui part de la traction des applications. Nous estimons l'utilisation du DDDA par grandes zones de consommation, puis la convertissons en valeur de marché à l'aide de fourchettes de prix propres à chaque région et de l'échéancier des devises, que nous vérifions par rapport aux mouvements commerciaux et aux indices de production.
Pour garder le modèle ancré dans des éléments vérifiables, nous privilégions des intrants concrets, notamment les niveaux d'activité du nylon et des plastiques techniques, les tendances de production des revêtements et adhésifs, les taux d'incorporation typiques du DDDA dans les formulations (le cas échéant), les niveaux d'utilisation et le calendrier de redémarrage des principales usines, ainsi que l'intensité des importations-exportations par région. Les totaux sont ensuite corroborés par des approximations ascendantes sélectives, telles que des divulgations de revenus de fournisseurs échantillonnés, des vérifications de canaux sur l'orientation des prix, et des contrôles de cohérence des volumes à partir des statistiques commerciales. Lorsque des lacunes subsistent, nous utilisons des fourchettes prudentes et effectuons une nouvelle vérification avec les retours d'entretiens.
Les prévisions sont élaborées à l'aide d'une analyse de scénarios avec une vision multivariée, où la demande de DDDA est liée aux cycles de production en aval et au risque de substitution, puis ajustée à l'aide des attentes d'experts concernant les ajouts de capacité et l'évolution des prix. En cas de divergence entre les intrants, nous conservons un jeu d'hypothèses transparent et retenons celui qui correspond le mieux à plusieurs signaux indépendants plutôt que de nous appuyer sur un seul point de données.
Validation des données et cycle de mise à jour
La validation se fait par étapes afin de détecter les valeurs aberrantes rapidement. Nous comparons les résultats de marché à des indicateurs indépendants tels que les valeurs commerciales par rapport aux volumes, les écarts de prix régionaux et les changements de capacité connus, puis nous examinons les écarts qui ne s'accordent pas avec le tableau d'ensemble.
Avant validation finale, le modèle est examiné par un autre analyste, et tout écart important déclenche un nouveau contact avec les personnes interrogées pour confirmer si le changement est réel ou principalement un effet de calendrier. L'étude est actualisée chaque année, et des mises à jour intermédiaires sont réalisées lorsque des événements importants surviennent, tels que des annonces majeures de capacité, des chocs de demande importants ou de fortes variations de prix liées aux matières premières. Juste avant la livraison, une dernière révision est effectuée afin que la vision la plus récente soit reflétée dans les résultats.
Taille du marché de l'acide dodécanedioïque de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le DDDA peuvent différer même lorsque le nom du produit semble identique, car le point de comptabilisation, les applications incluses et la base de prix ne sont pas toujours traités de la même manière. Des écarts peuvent également apparaître lorsqu'une source utilise un périmètre chimique plus large, ou lorsque la trajectoire de prix supposée ne correspond pas aux écarts régionaux.
En suivant les signaux de volume au niveau des applications et en actualisant les fourchettes de prix régionales à chaque cycle, Mordor Intelligence maintient la valeur du DDDA pour 2025 alignée sur le pool de demande DDDA transigeable, plutôt que de mélanger les revenus des produits en nylon en aval ou des produits formulés, ce qui est une raison courante de la dérive des totaux vers le haut.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 605,16 millions USD (2025) | |
| Cabinet de conseil mondial A | 565,20 millions USD (2025) | Utilise une capture de valeur plus restreinte dans certaines applications et peut sous-estimer les régions où le DDDA transite par des distributeurs et n'est pas clairement séparé des diacides voisins dans les rapports. |
| Association industrielle B | 667,60 millions USD (2025) | Reflète souvent un périmètre élargi qui peut mélanger le DDDA avec des diacides à longue chaîne apparentés ou inclure des hypothèses de valeur de polymère en aval plus larges, ce qui augmente le total de marché déclaré. |
L'écart observé dans le tableau tient principalement aux choix de périmètre et à la manière dont les prix et le mix d'applications sont actualisés dans le temps. Lorsque le périmètre se limite aux seules ventes de DDDA, et que les fourchettes de prix sont vérifiées région par région, la taille obtenue est plus facile à rattacher à des indicateurs de demande reproductibles et à des étapes de vérification de base.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de l'acide dodécanedioïque en 2026 ?
La taille du marché de l'acide dodécanedioïque s'établit à 635,54 millions USD en 2026.
Quel TCAC est prévu pour le marché mondial de l'acide dodécanedioïque entre 2026 et 2031 ?
Le marché devrait croître à un TCAC de 5,02 % au cours de la période de prévision.
Quel segment d'application connaît la croissance la plus rapide ?
Les revêtements en poudre devraient afficher le TCAC le plus élevé de 5,62 % jusqu'en 2031, à mesure que l'électronique et les appareils ménagers migrent vers des finitions sans COV.
Quelle région détient la plus grande part de la demande d'acide dodécanedioïque ?
L'Asie-Pacifique est en tête avec 52,86 % du volume mondial, soutenue par la capacité de fabrication chimique de la Chine et l'innovation en matériaux du Japon.
Comment les voies de production biosourcées impactent-elles le marché ?
Les voies biosourcées, croissant à un TCAC de 8,60 %, bénéficient de réductions de coûts de 30 % depuis 2024 et captent des primes liées à la durabilité dans les utilisations finales à haute valeur ajoutée.
Dernière mise à jour de la page le:



