
Taille et part du marché de l'acide formique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Volume du Marché (2026) | 1.14 Millions de tonnes |
| Volume du Marché (2031) | 1.38 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 3.86 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'acide formique par Mordor Intelligence
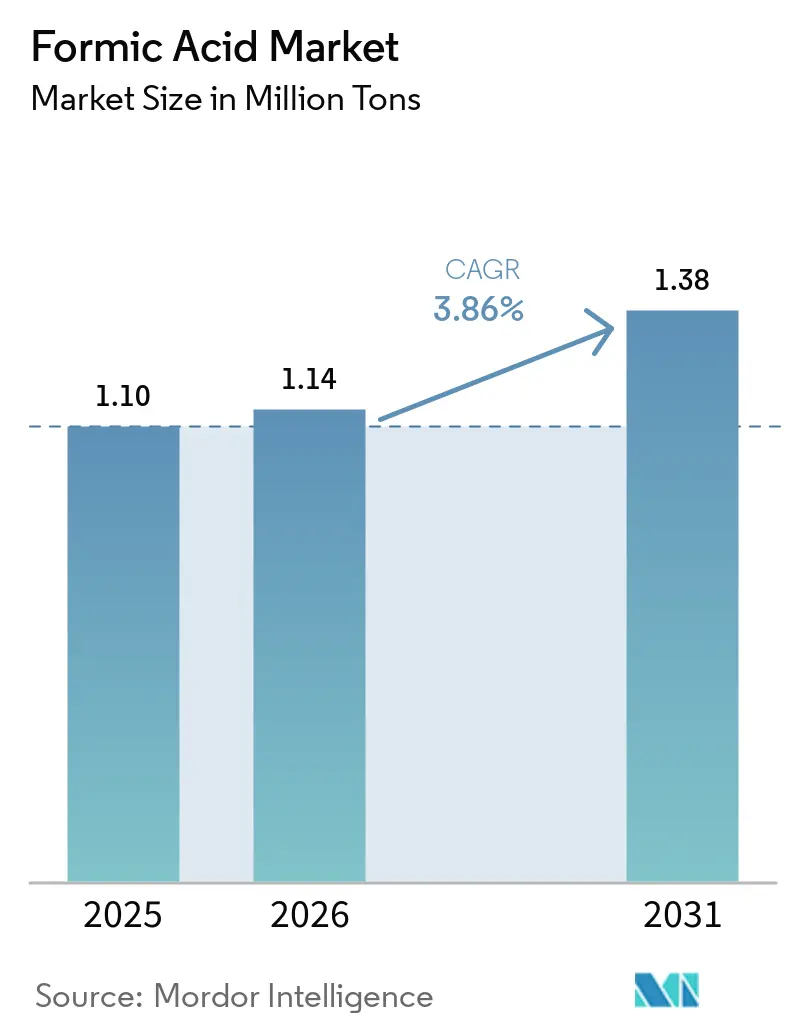
La taille du marché de l'acide formique était évaluée à 1,10 million de tonnes en 2025 et devrait croître de 1,14 million de tonnes en 2026 pour atteindre 1,38 million de tonnes d'ici 2031, à un CAGR de 3,86 % durant la période de prévision (2026-2031). La demande croissante d'aliments pour animaux sans antibiotiques, l'accélération des investissements dans la production biosourcée et l'adoption soutenue dans les applications du cuir, du caoutchouc et pharmaceutiques soutiennent cette trajectoire de croissance. La conservation des aliments pour animaux capte déjà 37,04 % de la consommation mondiale, et les voies biosourcées se développent à un CAGR de 4,72 % alors que les producteurs cherchent à réduire leur empreinte carbone. La dynamique régionale est portée par l'Asie-Pacifique, où l'abondance des capacités de fabrication et des politiques favorables devraient assurer un CAGR régional de 4,49 % d'ici 2031. L'innovation de procédé — notamment la conversion électrochimique du CO₂ en acide formique — pourrait remodeler davantage l'économie de l'offre à mesure que les projets pilotes progressent vers une échelle commerciale
Principaux enseignements du rapport
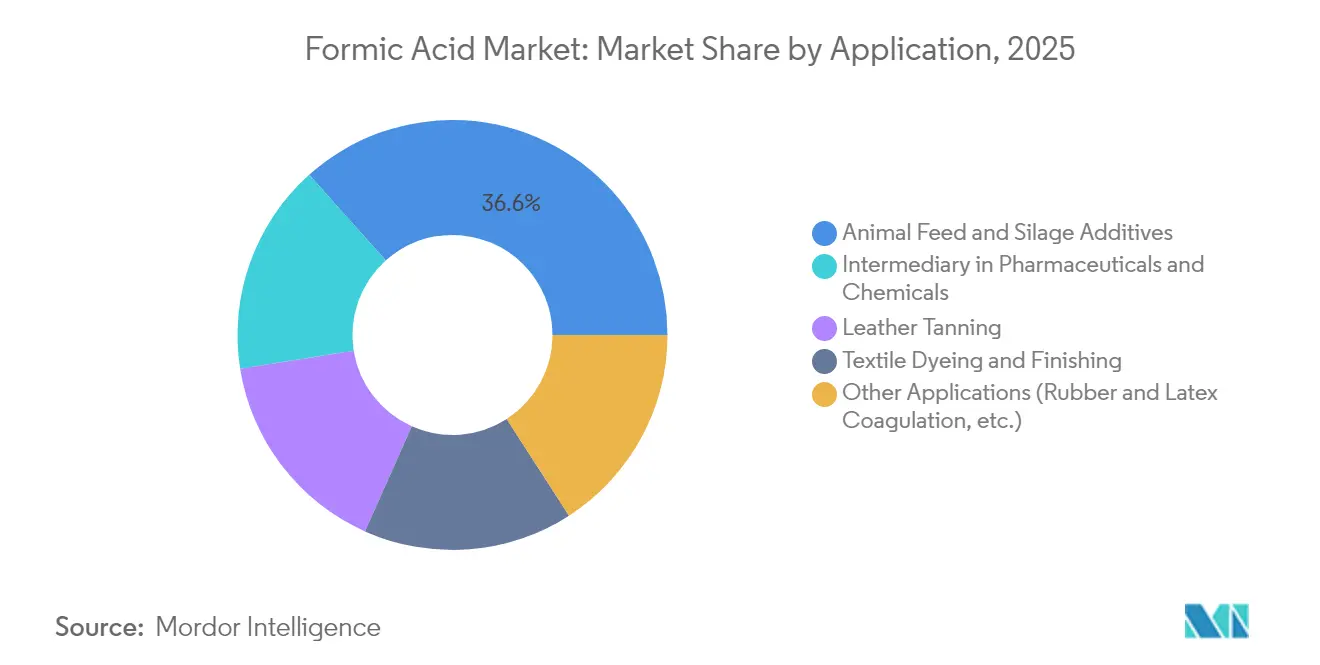
- Par application, les additifs pour aliments pour animaux et l'ensilage ont dominé avec 36,62 % de la part de marché de l'acide formique en 2025 ; le segment devrait croître à un CAGR de 4,12 % d'ici 2031.
- Par voie de production, l'hydrolyse du formiate de méthyle détenait 58,74 % de la taille du marché de l'acide formique en 2025, tandis que les voies biosourcées devraient se développer à un CAGR de 4,6 % d'ici 2031.
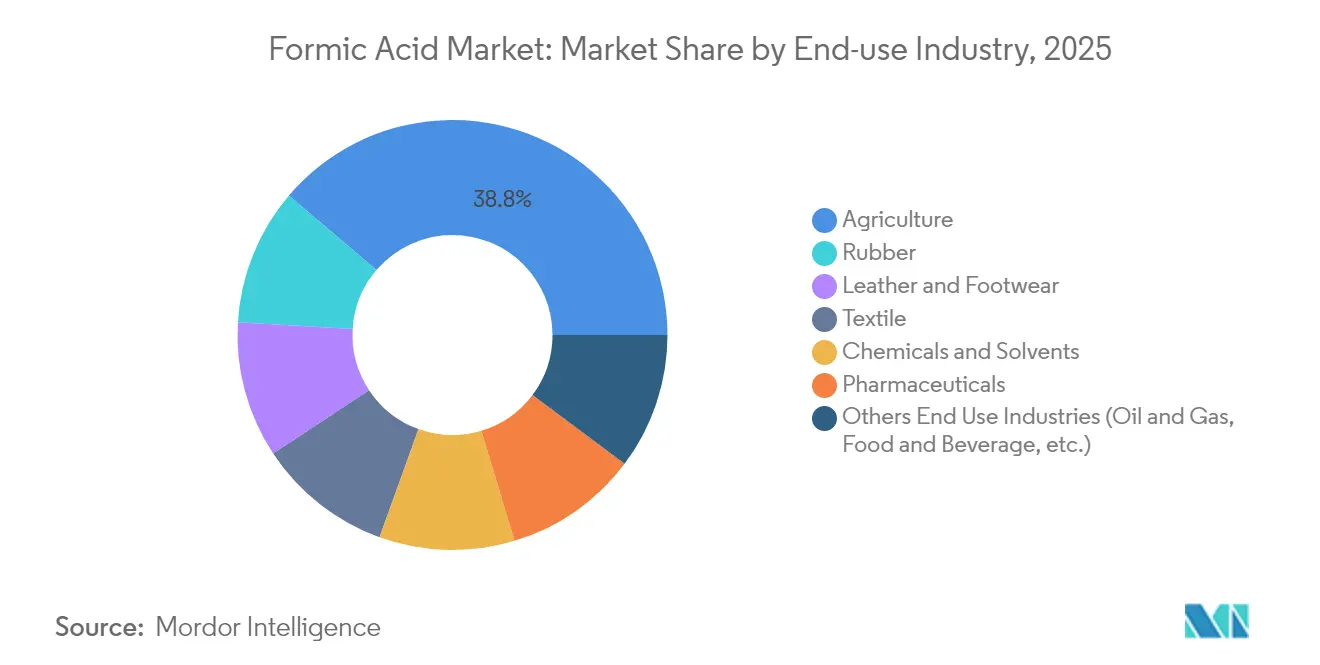
- Par secteur d'utilisation finale, l'agriculture représentait 38,76 % de la part de marché de l'acide formique en 2025 ; les produits pharmaceutiques représentent le secteur d'utilisation finale à la croissance la plus rapide avec un CAGR de 4,38 % d'ici 2031.
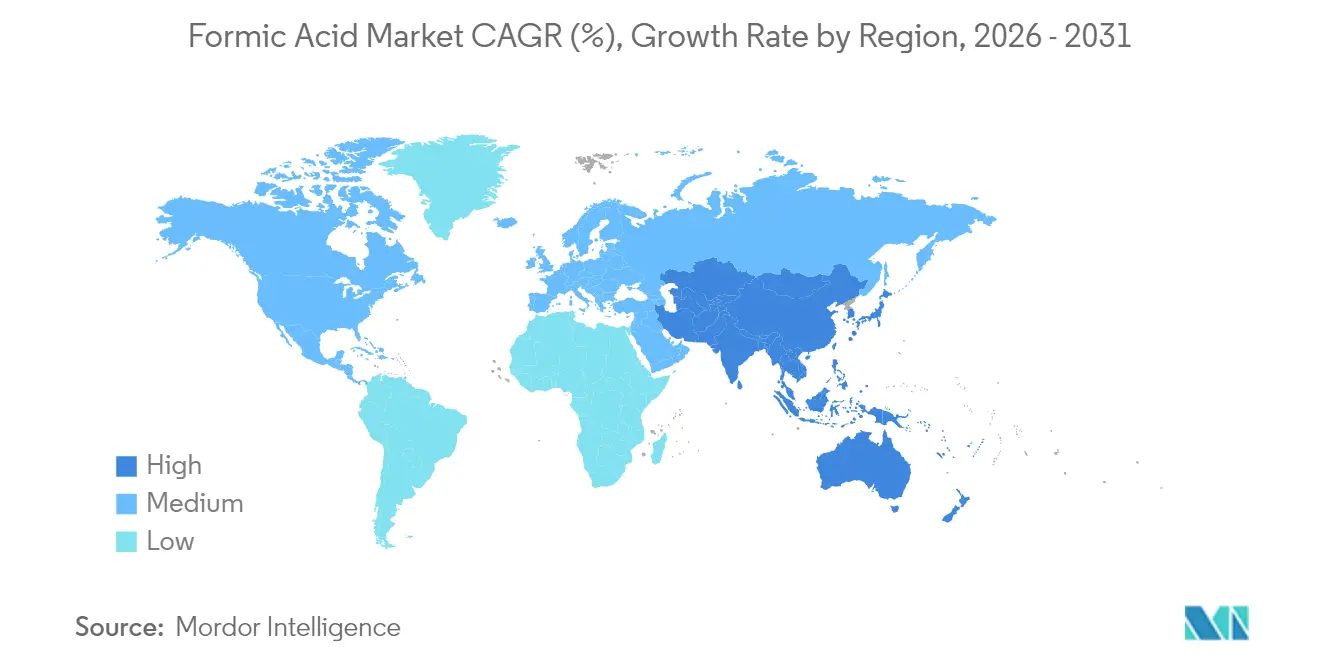
- Par géographie, l'Asie-Pacifique dominait avec 52,88 % du marché de l'acide formique en 2025 et progresse à un CAGR régional de 4,49 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'additifs pour l'alimentation animale et l'ensilage | +1.2% | Europe et Amérique du Nord (les plus élevés) ; mondial | Moyen terme (2-4 ans) |
| Demande substantielle du secteur du cuir et du tannage | +0.8% | Chine et Inde | Moyen terme (2-4 ans) |
| Demande croissante de produits en caoutchouc | +0.7% | Asie du Sud-Est | Court terme (≤ 2 ans) |
| Adoption croissante dans le secteur pharmaceutique | +0.6% | Amérique du Nord et Europe | Long terme (≥ 5 ans) |
| Avancées croissantes dans la production biosourcée | +0.5% | Europe et Amérique du Nord | Long terme (≥ 5 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'additifs pour l'alimentation animale et l'ensilage
La demande de production animale sans antibiotiques a positionné l'acide formique comme conservateur et antimicrobien de référence. À raison de 4 kg/tonne dans les régimes avicoles, l'acide peut ramener les taux de Salmonella à des niveaux indétectables, garantissant la sécurité alimentaire et renforçant la conformité réglementaire. L'Autorité européenne de sécurité des aliments autorise des taux d'inclusion allant jusqu'à 12 000 mg/kg pour les porcs et 10 000 mg/kg pour les volailles, offrant une sécurité juridique qui accélère l'adoption[1]. Ces facteurs contribuent collectivement à porter la consommation du segment de l'alimentation au-dessus de la croissance globale du marché de l'acide formique.
Demande substantielle du secteur du cuir et du tannage
La production de cuir haut de gamme repose sur l'acide formique pour ajuster le pH des bains à 3,8–4,2, accélérant la fixation du chrome tout en réduisant les charges en sel par rapport aux acides minéraux. Les tanneries chinoises et indiennes, qui fournissent une part importante des peaux mondiales, spécifient de plus en plus une pureté ≥ 85 %, ouvrant des opportunités de prime de prix pour les fournisseurs capables de garantir la régularité.
Demande croissante de produits en caoutchouc
Les transformateurs de caoutchouc naturel préfèrent l'acide formique pour une coagulation précise, réduisant les temps de séchage des feuilles et améliorant la résistance à la traction. BASF note que les grades 85 % et 94 % offrent le meilleur équilibre coût-performance, soutenant une adoption accélérée en Malaisie, en Thaïlande et en Indonésie.
Adoption croissante dans le secteur pharmaceutique pour ses propriétés antibactériennes
Des équipes de recherche développent des hydrogels dérivés de l'acide formique qui accélèrent la cicatrisation des plaies diabétiques en favorisant la régénération tissulaire. La compatibilité du composé avec de nombreux groupes fonctionnels en fait également un intermédiaire essentiel dans la synthèse de principes actifs pharmaceutiques, stimulant la demande de matière de qualité pharmaceutique qui génère des marges plus élevées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité du prix du méthanol comme matière première | −0.9% | Mondial | Court terme (≤ 2 ans) |
| Risques liés à la corrosion et à la manipulation | −0.6% | Mondial | Moyen terme (2-4 ans) |
| Utilisation croissante de l'acide bio-propionique comme alternative | -0.3% | Europe et Amérique du Nord | Long terme (≥ 5 ans) |
| Source: Mordor Intelligence | |||
Volatilité du prix du méthanol comme matière première
Le méthanol représentant 60 à 70 % des coûts de production dans l'hydrolyse du formiate de méthyle, les fluctuations de prix liées au gaz naturel compriment les marges et compliquent les contrats d'approvisionnement à long terme. Les producteurs se couvrent en pilotant des voies d'électroréduction du CO₂ qui pourraient briser la dépendance aux matières premières si les prix de l'énergie renouvelable continuent de baisser.
Risques liés à la corrosion et à la manipulation
Les concentrations supérieures à 85 % corrodent l'acier au carbone et nécessitent des équipements en acier inoxydable ou à revêtement polymère, ce qui augmente les coûts d'investissement. Les limites d'exposition de l'OSHA à 5 ppm imposent en outre une ventilation stricte et des mesures de protection individuelle [2]. Des formulateurs tels que Borregaard ont répondu avec des mélanges tamponnés au lignosulfonate qui réduisent la corrosivité tout en maintenant l'action antimicrobienne, ouvrant l'accès aux petites unités de fabrication d'aliments.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Application :
les additifs alimentaires portent la dynamique du marchéLes additifs pour l'alimentation animale et l'ensilage ont contrôlé 36,62 % du volume mondial en 2025, donnant au segment la plus grande part de la taille du marché de l'acide formique. Soutenu par les restrictions réglementaires sur les promoteurs de croissance antibiotiques, cette part devrait s'élargir à un TCAC de 4,12 %. Dans les rations avicoles, des taux d'inclusion de 4 kg/tonne éliminent la Salmonella détectable, renforçant la confiance des éleveurs et l'acceptation des distributeurs. Le tannage du cuir reste la deuxième application en importance, capitalisant sur les avantages de contrôle du pH et de pénétration du chrome de l'acide, tandis que les filatures textiles apprécient sa capacité de tamponnage des bains de teinture. Les usages pharmaceutiques et chimiques de spécialité émergent, où les exigences de haute pureté génèrent des prix premium.
Les perspectives de croissance s'étendent à la transformation du caoutchouc naturel, qui adopte l'acide formique pour une cinétique de coagulation plus rapide et une résistance à la traction globale plus élevée. Le nettoyage et le détartrage occupent une niche stable mais plus modeste, tirant parti du pouvoir de dissolution des dépôts minéraux de l'acide avec un impact environnemental moindre que les acides inorganiques plus forts. Des formulations conçues pour la sécurité, telles que SoftAcid, élargissent l'accès aux petites opérations, suggérant une hausse de la demande incrémentale sur la période de prévision.

Méthode de production :
l'efficacité stimule l'innovation de procédéL'hydrolyse du formiate de méthyle a conservé une part de 58,74 % du marché de l'acide formique en 2025, reflétant des économies d'échelle favorables et une technologie mature. La carbonylation reste en deuxième position, tandis que les filières biosourcées progressent rapidement à un TCAC de 4,6 % à mesure que les fabricants cherchent à se découpler des intrants fossiles. La voie de l'acide oxalique occupe une niche pour une production de très haute pureté. Des percées du Laboratoire national des énergies renouvelables ont montré qu'un assemblage membrane-électrode peut convertir directement le CO₂ en acide formique concentré à haute efficacité faradique, posant les bases d'un déploiement commercial si les coûts de l'énergie renouvelable tombent en dessous de 2,3 centimes/kWh.
Au cours de la prochaine décennie, le déploiement de capitaux devrait s'orienter vers des filières bas-carbone, notamment en Europe et en Amérique du Nord où les régimes de tarification du carbone se resserrent. Les producteurs qui investissent tôt dans des installations de conversion du CO₂ en acide formique peuvent s'assurer des avantages de premier entrant dans les canaux d'approvisionnement en chimie verte, remodelant potentiellement les positions concurrentielles régionales.
Secteur d'utilisation finale :
les applications agricoles mènent la croissanceL'agriculture a représenté 38,76 % de la demande de 2025 et devrait se développer à un TCAC de 4,33 % jusqu'en 2031 — supérieur au marché global de l'acide formique. L'adoption est portée par les éleveurs qui remplacent les antibiotiques par des acides organiques pour se conformer aux règles de sécurité alimentaire de plus en plus strictes. Le cuir et la chaussure se sont classés deuxièmes en volume ; l'urbanisation continue en Asie soutient une croissance régulière pour ce segment malgré un contrôle environnemental croissant. Les filatures textiles utilisent l'acide comme régulateur de pH des bains de teinture, tandis que les consommateurs de produits chimiques et de solvants apprécient sa réactivité pour la production d'esters et de formiates.
Les usages pharmaceutiques, bien que plus modestes en volume, génèrent des marges élevées grâce à des normes de pureté strictes. Les fabricants de caoutchouc en Asie du Sud-Est augmentent leurs achats en ligne avec la hausse de la production de caoutchouc naturel. L'exploration précoce de l'acide formique comme vecteur d'hydrogène pour la mobilité à pile à combustible pourrait débloquer une nouvelle demande si l'infrastructure se développe, renforçant les perspectives à long terme.
Analyse géographique
Marché de l'acide formique en Asie-Pacifique
L'Asie-Pacifique représentait 52,88 % de la consommation mondiale en 2025, ce qui en fait la région détenant la plus grande part du marché de l'acide formique. La Chine domine l'offre régionale, en s'appuyant sur des complexes chimiques intégrés de méthanol et de produits chimiques en aval pour garantir sa compétitivité en termes de coûts. Les producteurs indiens, soutenus par des incitations à l'exportation et une production nationale croissante de cuir, construisent de nouvelles usines qui renforcent l'autosuffisance régionale. Le Japon et la Corée du Sud s'approvisionnent en matériaux de haute pureté pour la synthèse électronique et pharmaceutique, tandis que l'Indonésie stimule une croissance progressive grâce à l'adoption dans le secteur du caoutchouc.
Marché de l'acide formique en Amérique du Nord
L'Amérique du Nord est la deuxième région en importance, portée par un vaste secteur des protéines animales et par des financements publics consacrés la R&D sur la valorisation du CO₂. Les États-Unis mènent le déploiement pilote d'unités de production électrochimique, visant une mise à l'échelle commerciale d'ici la fin de la décennie. La demande canadienne est principalement liée à la production céréalière et à l'élevage, tandis que le Mexique connaît une utilisation croissante dans les secteurs du cuir et du textile.
Marché de l'acide formique en Europe, en Amérique du Sud et au Moyen-Orient
L'Europe conjugue des réglementations strictes en matière d'alimentation animale et de produits chimiques avec des objectifs ambitieux de décarbonation, stimulant ainsi les investissements dans les procédés biosourcés. Les mesures antidumping de l'UE sur les produits chimiques importés intensifient la concurrence et encouragent l'expansion des capacités locales. La croissance en Amérique du Sud est centrée sur le secteur de l'élevage en expansion au Brésil, tandis que le Moyen-Orient bénéficie d'agendas de diversification qui favorisent les investissements dans les produits chimiques de spécialité. Les flux commerciaux interrégionaux resteront probablement fluides à mesure que l'Asie développe ses exportations et que les régions occidentales se tournent vers des chaînes d'approvisionnement à faible émission de carbone.
Analyse de la chaîne de valeur
La chaîne de valeur de l'acide formique commence par des matières premières amont liées à l'énergie, le méthanol (et l'approvisionnement associé en monoxyde de carbone) constituant l'ancrage de coût pour la voie dominante d'hydrolyse du formiate de méthyle, qui représentait 58,74% de la production en 2025. Les producteurs convertissent le méthanol en formiate de méthyle et l'hydrolysent en acide formique, tandis que des voies de niche, y compris les étapes basées sur les sels de formiate et les voies à l'acide oxalique, répondent aux besoins de spécialité et de pureté supérieure. La volatilité du prix du méthanol demeure une pression structurelle car elle représente 60-70% du coût de production pour l'hydrolyse du formiate de méthyle, ce qui maintient les marges des producteurs sensibles aux fluctuations des cycles du gaz naturel et du méthanol.
La création de valeur en midstream se concentre sur la purification (qualité industrielle par rapport aux qualités de pureté supérieure) et la formulation en mélanges spécifiques à l'application, suivies du stockage en vrac et du transport conforme aux exigences des produits chimiques dangereux (fûts, conteneurs intermédiaires pour vrac, camions-citernes et conteneurs-citernes ISO). La demande en aval est fragmentée entre les additifs pour aliments pour animaux et ensilage (36,62% du volume 2025), le tannage du cuir, les textiles, la coagulation du caoutchouc, ainsi que les intermédiaires pharmaceutiques et chimiques, ce qui accroît l'importance des distributeurs et des points de stock régionaux pour les niveaux de service. Les goulets d'étranglement tendent à être liés à des perturbations logistiques (congestion portuaire et disponibilité des wagons) et à la dépendance aux importations sur certains marchés consommateurs, tandis que les grands acteurs intégrés, tels que BASF et les principaux producteurs chinois et indiens, atténuent le risque grâce à l'échelle, à des implantations multi-usines et à un alignement plus étroit avec les grands utilisateurs finaux et formulateurs.
Paysage concurrentiel
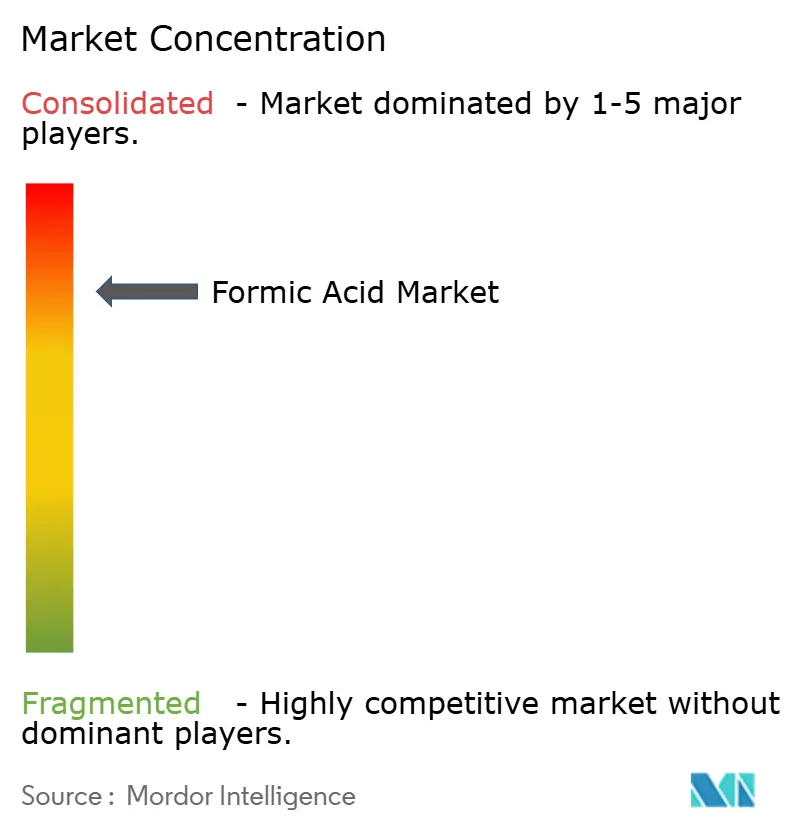
Le marché de l'acide formique est consolidé, BASF étant en tête grâce à des usines intégrées en Allemagne, en Chine et aux États-Unis, atténuant la volatilité des matières premières. Des entreprises chinoises comme LUXI Group et Shandong Rongyue Chemical se développent avec des unités dépassant 100 000 tonnes/an, renforçant l'autosuffisance régionale et exerçant une pression sur les prix. Les mouvements stratégiques comprennent l'intégration en aval dans les mélanges d'acides pour l'alimentation, les accords d'énergie renouvelable et les coentreprises ciblant les volumes de qualité pharmaceutique. Des start-ups, soutenues par des subventions publiques de R&D, font évoluer des dispositifs électrochimiques pour réduire l'intensité carbone et les coûts. La pompe à chaleur industrielle de BASF à Ludwigshafen produira de la vapeur sans CO₂, mettant l'accent sur la durabilité. Avec le retrait des capacités nord-américaines et la montée en puissance de l'autosuffisance asiatique, la concurrence se déplace vers la qualité et l'empreinte carbone. Les fournisseurs respectant les critères d'émissions du berceau à la porte peuvent obtenir des contrats premium dans les marchés de l'alimentation, de la pharmacie et du stockage d'énergie.
Leaders du secteur de l'acide formique
-
Eastman Chemical Company
-
Shandong Acid Technology Co. Ltd.
-
BASF
-
Luxi Chemical Group Co.,Ltd.
-
Gujarat Narmada Valley Fertilizers and Chemicals Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'acide formique Entreprises couvertes dans ce rapport
- BASF
- Eastman Chemical Company
- Gujarat Narmada Valley Fertilizers and Chemicals Ltd
- Luxi Chemical Group Co.,Ltd.
- Perstorp
- POLIOLI SpA
- Sintas Kurama Perdana
- Rashtriya Chemicals and Fertilizers Ltd
- Shandong Acid Technology Co., Ltd.
- Shandong Rongyue Chemical Co. Ltd
- Wuhan Ruisunny Chemical Co. Ltd
Opportunités de marché et perspectives d'avenir
La production décarbonée constitue le principal espace blanc dans la base d'approvisionnement, compte tenu de la dépendance du marché aux voies basées sur le méthanol et de la poussée vers des intermédiaires à plus faible empreinte carbone dans les chaînes d'approvisionnement réglementées. Un exemple concret est l'annonce de partenariat de juillet 2026 entre Adani Enterprises Limited et Dioxycle pour développer et piloter une installation d'acide formique à faible teneur en carbone en Inde utilisant du CO2 capté et de l'électricité renouvelable, reflétant un intérêt commercial plus large pour l'utilisation du CO2 et les voies électrifiées pour les acides de base. L'innovation de procédé autour de la conversion électrochimique du CO2 en acide formique passe également des travaux de laboratoire et pilotes à une mise à l'échelle, ce qui crée une option supplémentaire pour les producteurs cherchant à réduire leur exposition aux fluctuations des matières premières méthanol.
Du côté de la demande, les qualités de pureté supérieure et différenciées par la performance créent une marge de captation de valeur au-delà du matériau industriel standard, en particulier là où la qualification et la constance sont exigées. L'industrie de l'électronique et des semi-conducteurs utilise également de l'acide formique de haute pureté comme agent de nettoyage sans résidu, soutenant la demande pour les fournisseurs capables d'offrir une purification fiable, un contrôle de la contamination et une documentation, associés à une distribution régionale stable. Dans la nutrition animale, l'adoption est soutenue par les programmes de réduction des antibiotiques et des seuils d'incorporation définis sur les principaux marchés (par exemple les orientations de l'EFSA pour plusieurs espèces), ce qui soutient l'expansion continue des mélanges d'acides pour aliments formulés qui améliorent la manipulation et réduisent la corrosivité pour les petites usines d'aliments. Parallèlement, les ajouts de capacité et les plans d'expansion annoncés en Chine, ainsi que les signaux d'investissement d'autres producteurs régionaux, renforcent les incitations pour les fournisseurs non intégrés à remonter la chaîne de valeur vers les qualités de spécialité, les mélanges d'application et la distribution axée sur le service plutôt que de se concentrer uniquement sur les volumes en vrac non différenciés.
Développements industriels récents dans Marché de l'acide formique
- Juillet 2026 : Adani Enterprises Limited et Dioxycle ont annoncé un partenariat pour développer et piloter la première installation d'acide formique à faible teneur en carbone de l'Inde, utilisant du CO2 capté et de l'électricité renouvelable sur un site du groupe Adani. Cette collaboration souligne l'intérêt commercial croissant pour les voies d'utilisation du CO2 pour l'acide formique et ajoute une nouvelle voie d'approvisionnement indien au-delà de la production conventionnelle à base de méthanol.
- Septembre 2025 : BASF a tenu une cérémonie de pose de première pierre pour une pompe à chaleur industrielle sur son site de Ludwigshafen afin de générer de la vapeur sans CO2 pour la production d'acide formique, la mise en service étant prévue pour mi-2027. Le projet lie la production d'acide formique à une intégration des services publics à plus faibles émissions et soutient le positionnement de BASF auprès des clients qui suivent l'empreinte carbone des produits.
- Octobre 2024 : BASF a obtenu un financement du ministère fédéral allemand de l'Économie et de l'Action climatique pour construire une grande pompe à chaleur industrielle liée à sa chaîne de valeur de l'acide formique à Ludwigshafen, visant une réduction pouvant atteindre 98% des émissions de gaz à effet de serre pour l'approvisionnement en vapeur de l'usine en fonctionnement. Le financement soutient le déploiement de capitaux vers des infrastructures de production à plus faible teneur en carbone en Europe, où les exigences de décarbonation influencent de plus en plus la sélection des fournisseurs.
Marché de l'acide formique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché couvre l'acide formique vendu à des fins commerciales, mesuré en volume physique, dans les principales applications d'utilisation finale et les régions où il est produit, échangé et consommé.
Exclusions du périmètre : les dérivés et formulations en aval qui utilisent l'acide formique comme intrant sont exclus lorsqu'ils sont tarifés et échangés en tant que produits distincts.
Aperçu de la segmentation
- Par application
- Additifs pour l'alimentation animale et l'ensilage
- Tannage du cuir
- Teinture et finition textile
- Intermédiaire dans les produits pharmaceutiques et chimiques
- Autres applications (coagulation du caoutchouc et du latex, agents de nettoyage et de détartrage, etc.)
- Par méthode de production
- Hydrolyse du formiate de méthyle
- Technologie de carbonylation
- Autres méthodes de production (voie de l'acide oxalique, voie de fermentation/biosourcée)
- Par secteur d'utilisation finale
- Agriculture
- Cuir et chaussures
- Textile
- Produits chimiques et solvants
- Produits pharmaceutiques
- Caoutchouc
- Autres secteurs d'utilisation finale (pétrole et gaz, alimentation et boissons, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la cartographie initiale de l'offre, de la demande et des flux commerciaux de l'acide formique, puis pour définir des fourchettes réalistes en matière de taux d'utilisation, de dépendance aux importations et de répartition par utilisation finale. Nous exploitons généralement des sources publiques telles qu'UN Comtrade pour les tendances commerciales, l'USGS et les statistiques géologiques ou chimiques nationales lorsqu'elles sont disponibles, ainsi que les indicateurs de l'OCDE et de la Banque mondiale qui permettent d'expliquer la production industrielle et l'activité d'élevage.
Pour ancrer la logique chimique et applicative, nous consultons également des sources telles que les publications de la FAO sur les pratiques d'ensilage et de conservation des aliments, les publications environnementales et de sécurité chimique d'agences telles que l'US EPA et l'ECHA, ainsi que des revues scientifiques à comité de lecture traitant des voies de procédé et des grades de concentration. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse de référence sont utilisés pour confirmer les ajouts de capacité, les arrêts et l'empreinte régionale ; un abonnement payant aux données financières des entreprises, à la veille presse, aux brevets et aux contrôles commerciaux au niveau des expéditions est utilisé de manière sélective pour recouper les calendriers et les volumes. Ces exemples ne sont pas exhaustifs, et d'autres sources publiques ont également été consultées pour collecter, valider et clarifier les données.
Entretiens primaires et enquêtes
Des entretiens primaires et des enquêtes ont été menés auprès d'un panel de producteurs, de distributeurs et d'utilisateurs en aval qui achètent de l'acide formique pour l'agriculture, le cuir, le textile et les intermédiaires chimiques. Les contributions des répondants ont permis de confirmer les mélanges de concentration typiques, le comportement régional des prix, les schémas de substitution et la part pratique allouée à chaque cas d'utilisation. Nous avons ensuite utilisé ces retours pour vérifier la cohérence des hypothèses documentaires dans les zones APAC, EMEA et Amériques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 18 % | APAC : 40 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 33 % |
| Acteurs de plus petite taille : 18 % | Managers : 53 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une structure descendante dans laquelle les données de production, de capacité et d'échanges commerciaux sont utilisées pour reconstituer le bassin de demande régionale en tonnes, qui est ensuite réparti entre les principales utilisations sur la base de signaux de consommation vérifiés. Pour maintenir la praticité des résultats, nous corroborons les totaux avec des approximations ascendantes sélectives, telles que l'échantillonnage des expéditions de fournisseurs et la mise en correspondance des fourchettes de prix typiques avec les tranches de volume, suivies d'ajustements lorsque les deux approches divergent.
Les principaux intrants de notre modèle comprennent les ajouts de capacité d'usine et les fourchettes d'utilisation, la direction des importations et des exportations par grands corridors, l'intensité de la conservation par ensilage et de la préservation des aliments en tant qu'indicateur de demande, les signaux d'activité dans le cuir et le textile, ainsi que le mélange de grades de concentration observé dans les échanges et les achats. Pour les prévisions, une analyse de scénarios est appliquée autour de la reprise de l'utilisation, des évolutions de la politique commerciale et de la dynamique des utilisations finales, puis la trajectoire finale est alignée sur ce que les répondants primaires décrivent comme le scénario de base le plus probable. Lorsque les données locales sont insuffisantes, nous comblons les lacunes à l'aide de ratios proxy issus de pays similaires, puis nous vérifions la consommation par habitant ou par unité de production implicite pour maintenir des estimations réalistes.
Validation des données et cycle de mise à jour
Les résultats sont triangulés à partir des signaux côté offre, des indicateurs de demande et des mouvements commerciaux, puis des contrôles de variance sont effectués pour signaler les sauts inhabituels dans un pays ou une répartition par application. Si une variance ne peut être expliquée par un événement de capacité, un changement réglementaire ou une modification des échanges, nous revérifions les intrants et, si nécessaire, recontactons les répondants pour confirmer ce qui a changé sur le terrain.
Une revue interne en plusieurs étapes est réalisée avant validation afin de s'assurer que les hypothèses, les unités et les conversions sont cohérentes entre les régions. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées par des événements significatifs tels que des démarrages majeurs de capacité, des arrêts prolongés ou des fluctuations importantes des matières premières et des prix. Avant la livraison, une dernière vérification par un analyste est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché de l'acide formique selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour l'acide formique peuvent sembler très éloignées les unes des autres, car différentes études ne mesurent pas toujours la même chose, même lorsque les titres se ressemblent. Les principales différences proviennent généralement du fait que le résultat est exprimé en valeur ou en volume, de l'année utilisée comme point de départ, et de la manière dont les échanges et les grades de concentration sont traités dans les totaux régionaux.
Les dérivés en aval et les produits formulés sont souvent intégrés dans certaines estimations de chiffre d'affaires, mais ils se situent en dehors du périmètre de Mordor Intelligence, car le modèle ne suit que les volumes d'acide formique en tonnes afin de maintenir la cohérence des contrôles d'offre et d'échanges. Des écarts peuvent également apparaître lorsqu'une estimation suppose une inflation des prix plus rapide, utilise une reprise agressive de l'utilisation, ou convertit les devises à des moments différents, ce qui fait alors monter le chiffre en USD même si le tonnage est similaire.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,14 million de tonnes (2026) | |
| Consultance mondiale A | 2,37 milliards USD (2024) | Présente un marché basé sur la valeur et peut inclure une capture plus large des revenus liés aux grades et aux produits en aval, ce qui fait monter le total par rapport à une comptabilisation en tonnes uniquement. |
| Revue spécialisée B | 1,30 milliard USD (2024) | Utilise un dimensionnement par chiffre d'affaires avec son propre mélange de grades et ses propres hypothèses de prix, et le total en USD évolue en fonction de l'inflation et du calendrier des devises plutôt qu'en fonction des seules variations de volume. |
Le tableau montre que la majeure partie de l'écart n'est pas un désaccord pur sur la demande ; il s'agit principalement d'un choix de résultat entre tonnes et chiffre d'affaires, et de la manière dont les revenus des produits adjacents sont traités. En maintenant les étapes liées aux signaux de capacité, d'échanges et de volume d'utilisation finale, l'estimation reste plus facile à reproduire et à soumettre à des tests de résistance lorsque des hypothèses telles que l'utilisation ou les prix sont mises à jour.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de l'acide formique ?
Le marché de l'acide formique s'établit à 1,14 million de tonnes en 2026 et devrait atteindre 1,38 million de tonnes d'ici 2031 à un TCAC de 3,86 %.
Quel segment d'application domine la demande mondiale ?
Les additifs pour l'alimentation animale et l'ensilage dominent, représentant 36,62 % de la part du marché de l'acide formique en 2025 et croissant à un TCAC de 4,12 % jusqu'en 2031.
Pourquoi l'Asie-Pacifique est-elle le plus grand marché régional ?
L'Asie-Pacifique bénéficie d'une vaste capacité de fabrication, notamment en Chine et en Inde, donnant à la région 52,88 % du volume mondial et le TCAC régional le plus rapide de 4,49 %.
Comment les producteurs font-ils face à la volatilité des prix du méthanol ?
Les principales entreprises pilotent des voies électrochimiques de conversion du CO₂ en acide formique et investissent dans des projets d'intégration thermique alimentés par des énergies renouvelables pour découpler les coûts des matières premières fossiles.
Qu'est-ce qui rend l'acide formique attrayant pour le secteur pharmaceutique ?
L'acide formique de qualité pharmaceutique offre une haute pureté et une réactivité polyvalente, permettant la synthèse de molécules complexes et d'hydrogels avancés qui accélèrent la cicatrisation des plaies.