
Taille et part du marché de l'éducation K 12
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
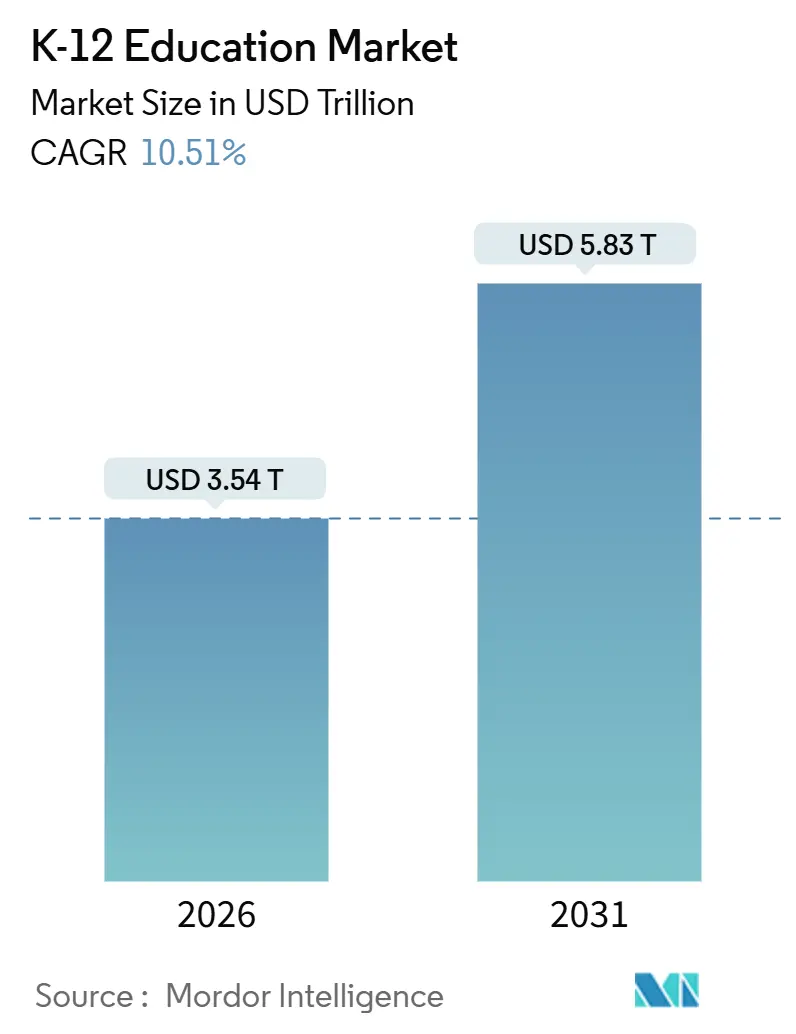
| Taille du Marché (2026) | 3.54 Trillions de dollars américains |
| Taille du Marché (2031) | 5.83 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 10.51 % |
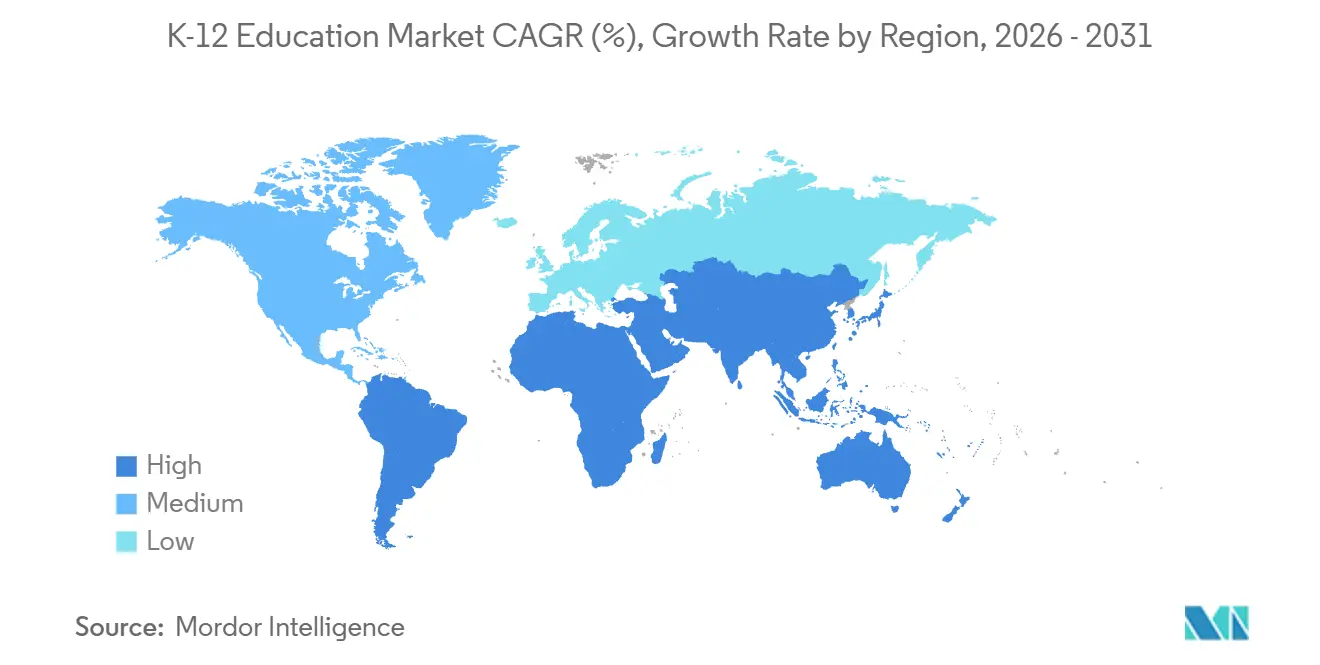
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
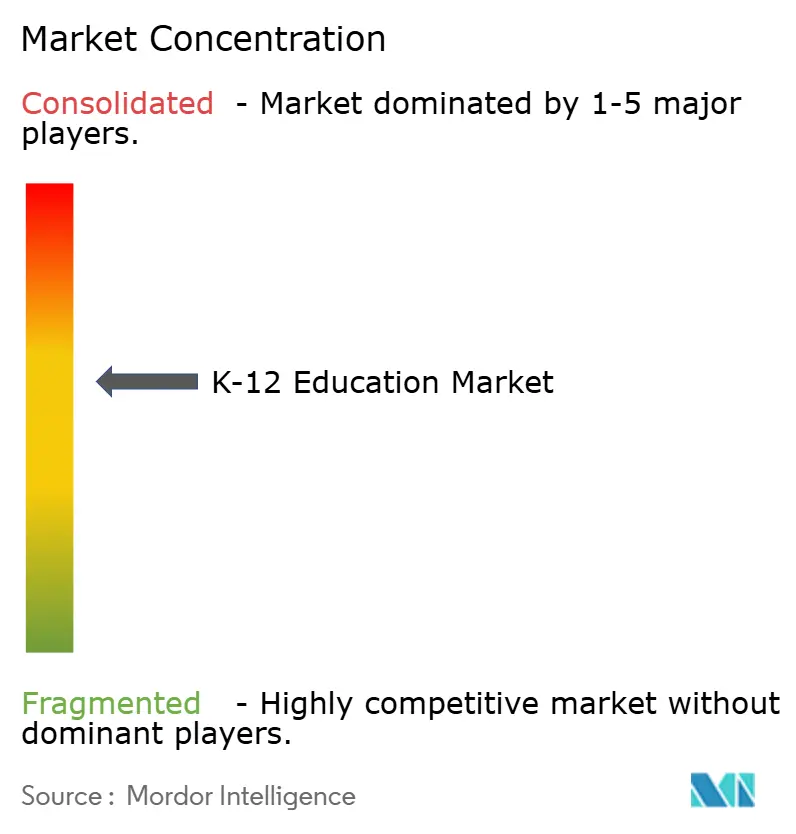
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'éducation K 12 par Mordor Intelligence
La taille du marché de l'éducation K 12 s'établit à 3 540 milliards USD en 2026 et devrait atteindre 5 830 milliards USD d'ici 2031, avec un CAGR de 10,51 %. La numérisation rapide remodèle l'expérience en classe, entremêlant l'analyse par IA, les outils de simulation immersive et l'infrastructure axée sur le cloud à l'enseignement quotidien. Les prix du matériel informatique baissent, la couverture haut débit s'élargit et les mandats gouvernementaux continuent de financer les achats d'appareils, créant un terrain fertile pour l'expansion des plateformes. Les fournisseurs de technologies en place proposent des suites de productivité à coût zéro associées à des abonnements matériels, érodant la domination de longue date des éditeurs traditionnels. Parallèlement, les collaboratives de programmes en open source compriment les marges sur l'édition imprimée, incitant les acteurs du manuel scolaire à se réorienter vers des programmes de micro-certifications en vente directe aux consommateurs et des manuels électroniques adaptatifs. Les obstacles à l'adoption demeurent — la fracture numérique, la fragmentation des marchés publics et les lacunes en matière de formation des enseignants — mais les perspectives à moyen terme restent fortement orientées à la hausse, à mesure que les normes d'interopérabilité arrivent à maturité et que le financement axé sur les résultats gagne du terrain.
Principaux enseignements du rapport
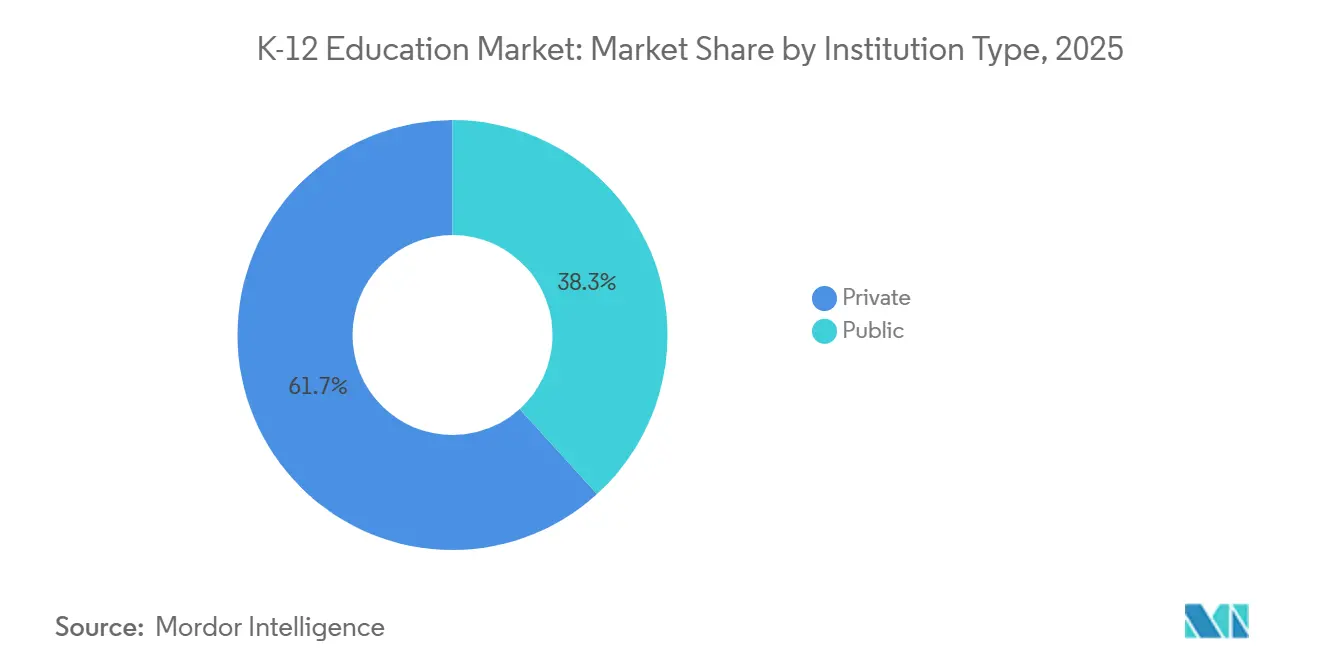
- Par type d'établissement, les écoles publiques ont dominé avec 61,74 % de la part de marché de l'éducation K 12 en 2025, tandis que les écoles privées devraient se développer à un CAGR de 11,54 % jusqu'en 2031.
- Par modèle d'apprentissage, l'enseignement en présentiel a représenté 60,32 % du chiffre d'affaires de 2025, tandis que les écoles entièrement en ligne et virtuelles progressent à un CAGR de 11,47 % jusqu'en 2031.
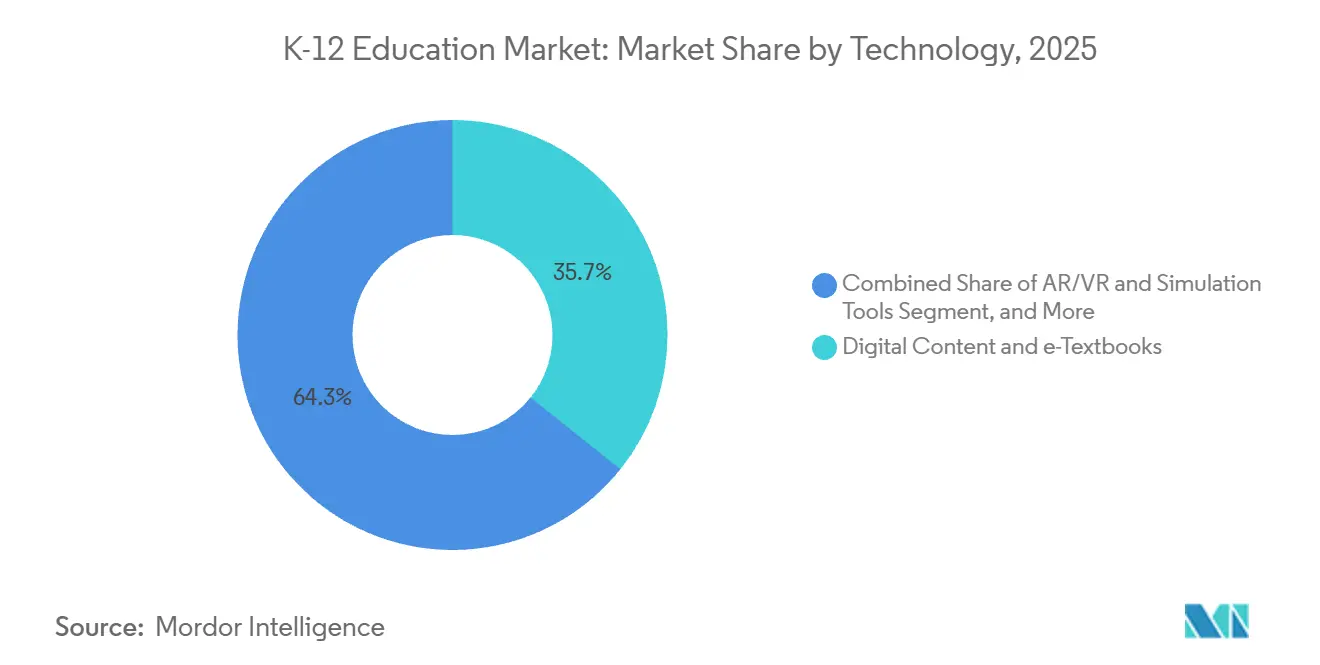
- Par technologie, le contenu numérique et les manuels électroniques ont représenté 35,74 % des dépenses de 2025, alors que les outils de RA/RV et de simulation devraient croître à un CAGR de 11,83 %.
- Par application, les programmes de lycée ont représenté 39,59 % de la valeur de 2025, tandis que le segment préprimaire et primaire devrait afficher un CAGR de 11,61 %.
- Par géographie, l'Amérique du Nord a contribué à hauteur de 40,14 % du chiffre d'affaires mondial en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 11,97 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Analyse de l'apprentissage par IA | +2.1% | Mondial, adoption précoce en Amérique du Nord, en Chine et en Inde | Moyen terme (2-4 ans) |
| Mandats gouvernementaux pour la numérisation des salles de classe | +1.9% | Amérique du Nord, Europe, Asie-Pacifique (Chine, Inde, Corée du Sud) | Court terme (≤ 2 ans) |
| Pénétration croissante des appareils numériques et de l'accès haut débit | +1.7% | Mondial, accélération en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Demande croissante de plateformes d'apprentissage personnalisé et adaptatif | +1.5% | Amérique du Nord, Europe, Australie, Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Émergence de la micro-certification pour la préparation à la carrière | +0.8% | Amérique du Nord, Europe, programmes pilotes en Asie-Pacifique | Long terme (≥ 4 ans) |
| Collaborations sur les programmes en open source au niveau des districts | +0.6% | Amérique du Nord, Europe, certaines villes d'Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'analyse de l'apprentissage par IA améliore les résultats des élèves
Les tableaux de bord prédictifs font désormais apparaître les lacunes de maîtrise en quasi temps réel, permettant des interventions opportunes qui améliorent les taux de réussite trimestriels. Les districts américains utilisant des modèles d'alerte précoce ont identifié les élèves à risque avec une précision de 78 % en 2025, augmentant le niveau de compétence de 12 points. La Chine a suivi le mouvement en imposant des évaluations adaptatives dans 50 000 collèges cette année-là. L'Inde a alloué 50 milliards INR (600 millions USD) à l'infrastructure d'intelligence artificielle, et des projets pilotes au Karnataka ont amélioré les résultats en mathématiques de 15 % d'ici fin 2025. Les fournisseurs proposant des systèmes de diagnostic en boucle fermée alimentant des plans de cours automatisés remportent des contrats pluriannuels, exerçant une pression sur les éditeurs qui s'appuient sur des banques de tests statiques. À mesure que la formation progresse et que les normes de données se stabilisent, ce facteur apportera la plus grande impulsion à la croissance à moyen terme et créera de nouvelles opportunités pour le marché des tests et évaluations K-12.
Mandats gouvernementaux pour la numérisation des salles de classe
Le financement est de plus en plus lié aux critères de connectivité et aux ratios de pénétration des appareils. La loi américaine sur l'investissement dans les infrastructures et l'emploi (Infrastructure Investment and Jobs Act) a orienté 7,2 milliards USD vers la modernisation du haut débit scolaire, catalysant l'adoption des plateformes cloud.[1] Le Plan d'action pour l'éducation numérique de l'Europe a engagé 10 milliards EUR (11,3 milliards USD) pour des affichages interactifs, avec des audits de conformité par la Commission européenne en 2026. La Corée du Sud, l'Australie et d'autres pays précurseurs ont imposé des délais pour les manuels numériques, déclenchant des vagues de marchés publics de plusieurs milliards de dollars. Bien que ces dépenses soutiennent les revenus à court terme, les districts doivent budgétiser les renouvellements récurrents de logiciels pour pérenniser les gains.
Pénétration croissante des appareils numériques et de l'accès haut débit
Des tablettes robustes abordables et des Chromebooks à moins de 200 USD ont porté les expéditions d'appareils éducatifs à 47 millions d'unités en 2025. BharatNet a connecté 250 000 écoles villageoises indiennes à la fibre optique, comblant les lacunes là où les postes d'enseignants vacants dépassaient 20 %. Le déploiement de la 4G au Brésil a atteint 35 000 campus, libérant la demande de cours vidéo en streaming. Le Royaume-Uni a distribué 1,3 million d'ordinateurs portables à des apprenants défavorisés, réduisant l'écart de travail à domicile. À mesure que l'infrastructure s'améliore, la fidélité aux plateformes et la consommation de contenu augmentent, apportant un soutien durable à la courbe de croissance.
Demande croissante de plateformes d'apprentissage personnalisé et adaptatif
Les districts se tournent désormais vers des logiciels qui calibrent automatiquement la difficulté, récompensant les résultats plutôt que le nombre de licences par poste. L'adoption aux États-Unis a bondi à 18 millions d'élèves en 2025, avec des revenus d'abonnement en hausse de 22 %. Les utilisateurs de DreamBox ont progressé de 1,5 niveau scolaire après des sessions hebdomadaires de 60 minutes, persuadant 450 districts de renouveler leurs contrats. Les modèles européens basés sur les compétences délivrent des micro-certifications à la maîtrise, et des projets pilotes en Nouvelle-Galles du Sud ont réduit le soutien scolaire de 18 %. L'efficacité démontrée maintiendra les dépenses des districts, soutenant la dynamique à moyen terme.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fracture numérique dans les districts ruraux et à faibles revenus | -1.3% | Mondial, aiguë en Amérique du Sud, en Afrique, dans les zones rurales d'Asie-Pacifique et d'Amérique du Nord | Court terme (≤ 2 ans) |
| Litiges relatifs à la confidentialité des données des élèves freinant les déploiements | -1.1% | Amérique du Nord, Europe (juridictions RGPD) | Court terme (≤ 2 ans) |
| Résistance des enseignants à l'adoption des technologies | -0.7% | Mondial, prononcée en Europe et dans certaines parties de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Fragmentation des processus d'achat allongeant les cycles de vente | -0.5% | Amérique du Nord, Allemagne, Brésil, systèmes décentralisés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Fracture numérique dans les districts ruraux et à faibles revenus
Les lacunes infrastructurelles risquent d'aggraver les inégalités de réussite. En 2024, 9,7 millions d'élèves américains n'avaient pas accès à un haut débit fiable à domicile, principalement en Appalachie, dans les territoires tribaux et dans le delta du Mississippi. En Afrique subsaharienne, seules 28 % des écoles étaient électrifiées, rendant les outils en ligne peu pratiques.[2] Les ratios d'appareils dans les zones rurales de l'Inde ont atteint 40:1 en 2025, obligeant à revenir au tableau noir. Les districts du nord-est du Brésil accusent encore un retard de 50 % par rapport à l'adoption urbaine. Tant que les subventions et les programmes de don d'appareils ne se développeront pas à grande échelle, la fracture numérique amputera de 1,3 point la croissance à court terme.
Litiges relatifs à la confidentialité des données des élèves freinant les déploiements
Les amendes réglementaires et les recours collectifs forcent des pauses de plateformes et des remaniements coûteux. La Commission fédérale du commerce des États-Unis a infligé une pénalité de 6 millions USD à un fournisseur en 2024 pour suivi de géolocalisation non autorisé.[3] Trois fournisseurs européens de LMS ont fait face à 12 millions EUR (13,6 millions USD) de pénalités RGPD en 2025, incitant les districts à des moratoires. La loi californienne actualisée sur la confidentialité des données des élèves exige désormais des audits de sécurité annuels, augmentant les coûts de conformité des fournisseurs de 18 %. L'Australie a introduit des règles d'opt-in pour le suivi comportemental, ralentissant les déploiements d'IA. Tant que les cadres de protection de la vie privée dès la conception ne deviendront pas la norme, l'incertitude juridique pèsera sur l'adoption à court terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'établissement : les écoles privées surpassent le secteur public
Les écoles publiques représentaient 61,74 % du marché de l'éducation K 12 en 2025, reflétant l'ampleur des inscriptions et les subventions fédérales pour les appareils. Les établissements privés, cependant, affichent une croissance de 11,54 % grâce à la mise en place d'abonnements premium à des plateformes d'apprentissage adaptatif, de laboratoires de RA/RV et de programmes de micro-certification qui justifient la hausse des frais de scolarité. La taille du marché de l'éducation K 12 pour les écoles privées s'élargit le plus rapidement en Inde, où des chaînes telles que la Delhi Public School ont dépensé 4,2 milliards USD en EdTech en 2025. Les écoles à charte font le lien entre les deux mondes, combinant le financement public avec des marchés publics agiles pour tester la progression basée sur les compétences. Les fournisseurs ciblant ce segment bénéficient de valeurs de contrats plus élevées, de cycles de vente plus courts et de moins de bureaucratie que dans le secteur public.
Les contraintes budgétaires freinent de nombreux districts publics, les poussant vers des manuels en open source et des subventions ponctuelles pour le matériel plutôt que vers des licences SaaS pluriannuelles. Même ainsi, leurs vastes bases d'utilisateurs sont essentielles à l'échelle des plateformes. Les fournisseurs doivent donc proposer des solutions interopérables, alignées sur les normes, et des modèles de financement patients pour remporter des appels d'offres. Dans l'ensemble, la dynamique des écoles privées devrait continuer à alimenter les revenus, tandis que les districts publics restent l'ancre de volume du marché de l'éducation K 12.
Par modèle d'apprentissage : les écoles virtuelles gagnent du terrain
Les salles de classe en présentiel détenaient 60,32 % de parts en 2025, mais les académies virtuelles progressent à un CAGR de 11,47 % alors que les familles privilégient la flexibilité et que les districts font face à des pénuries d'enseignants. Les écoles virtuelles sous la marque K12 accueillaient 185 000 élèves et généraient 1,6 milliard USD de revenus en 2025. La part de marché de l'éducation K 12 des modèles entièrement en ligne augmente le plus rapidement en Chine, où des changements de politique ont réorienté les budgets de tutorat parascolaire vers des programmes numériques en journée. Les formats hybrides ajoutent des laboratoires vidéo synchrones aux salles de classe locales, maximisant les enseignants certifiés rares sur de vastes zones géographiques.
Les besoins de socialisation des jeunes élèves et les préférences des districts aisés soutiennent le noyau des établissements physiques, mais la demande de cours avancés et d'options sélectives au niveau secondaire alimente les inscriptions numériques. Les prestataires virtuels doivent donc investir dans l'engagement en direct, la collaboration entre pairs et un accompagnement robuste pour pallier les risques d'isolement et satisfaire aux critères de responsabilité.
Par technologie : la RA/RV comme leader de croissance
Le contenu numérique et les manuels électroniques ont capté 35,74 % des dépenses technologiques en 2025, mais le ralentissement de la croissance expose ces catégories à l'érosion des prix. Parallèlement, les solutions de RA/RV et de simulation s'accélèrent à un CAGR de 11,83 %, portées par des casques tels que le Meta Quest 3 qui abaissent les seuils de coût du matériel. La taille du marché de l'éducation K 12 pour les plateformes de RA/RV augmente fortement, les gains de rétention de 18 à 24 % surpassant les résultats des manuels statiques. Les écoles européennes ont acheté 85 000 casques ClassVR en 2025, associés à un contenu aligné sur les programmes qui réduit le temps de préparation des enseignants.
Les suites traditionnelles de gestion de l'apprentissage et d'évaluation restent indispensables, mais la différenciation concurrentielle se déplace vers la notation pilotée par IA et l'analyse prédictive. Les fournisseurs qui intègrent des modules immersifs aux flux de données des LMS pourront pratiquer des prix premium, tandis que les fournisseurs de manuels électroniques purs risquent la banalisation.
Note: Parts de segments de tous les segments individuels disponibles à l'achat du rapport
Par application (niveau scolaire) : l'éducation précoce en plein essor
Les programmes de lycée dominaient toujours les dépenses avec 39,59 % de parts en 2025, soutenus par des plateformes de préparation à la carrière, des cours à double crédit et des outils de préparation aux études supérieures. Néanmoins, la cohorte préprimaire et primaire progresse à un CAGR de 11,61 % alors que les neurosciences valident les applications gamifiées de phonétique et de numératie. Les programmes de Waterford.org ont apporté 1,8 mois de croissance supplémentaire en lecture aux élèves Title I, attirant de nouvelles subventions. La taille du marché de l'éducation K 12 allouée aux logiciels d'éducation précoce évolue rapidement en Chine, où les régulateurs ont approuvé 47 applications préscolaires en 2025.
La demande au niveau du collège progresse principalement en Asie du Sud et en Afrique subsaharienne, où les données démographiques restent favorables. Les outils pour le niveau secondaire sont désormais en concurrence sur l'étendue des options sélectives et l'intégration avec les services de relevés de notes, illustrée par les récentes fusions entre LMS et certifications. Les fournisseurs doivent donc trouver un équilibre entre une UX adaptée à l'âge, des contrôles parentaux et l'alignement sur les normes pour des niveaux scolaires disparates.
Analyse géographique
Marché de l'éducation K-12 en Amérique du Nord
L'Amérique du Nord a conservé 40,14 % des revenus de 2025, soutenue par 7,2 milliards USD de subventions de connectivité E-Rate et de solides mandats étatiques en faveur du contenu numérique. Les districts américains allouent d'importants postes budgétaires aux abonnements cloud, aux tableaux de bord analytiques et aux cycles de renouvellement des équipements, consolidant ainsi la domination des fournisseurs établis. Le Canada a investi 1,2 milliard CAD (880 millions USD) en 2025 pour étendre l'accès aux salles de classe intelligentes aux communautés autochtones.
Marché de l'éducation K-12 en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 11,97 %, portée par le déploiement national du tutorat par intelligence artificielle en Chine et le programme de fibre optique rurale en Inde. La taille du marché de l'éducation K-12 en Asie-Pacifique dépassera celle de l'Amérique du Nord avant 2031 si la dynamique politique actuelle se maintient. Les gouvernements continuent de subventionner le matériel informatique et d'imposer des plateformes d'évaluation adaptative pour pallier les pénuries d'enseignants.
Marché de l'éducation K-12 en Europe
L'Europe progresse plus lentement en raison de règles strictes de souveraineté des données qui favorisent les systèmes hébergés localement ou en open source, allongeant ainsi les cycles d'approvisionnement. Le programme DigitalPakt Schule de l'Allemagne a injecté 6,5 milliards EUR (7,3 milliards USD) jusqu'en 2024, mais la mise en œuvre au niveau des districts accuse encore un retard de 18 mois par rapport aux attributions de financements. Le Royaume-Uni a amélioré le taux de possession d'appareils numériques parmi les ménages à faibles revenus, atteignant 81 % en 2025, grâce à des investissements de 1,8 milliard GBP (2,3 milliards USD).
Marché de l'éducation K-12 en Amérique du Sud et en MEA
L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique restent fragmentés. Le Brésil représente 55 % des dépenses EdTech en Amérique latine, bien que des lacunes en matière de connectivité persistent dans les États ruraux du Nord-Est. Au Moyen-Orient et en Afrique, les projets pilotes de salles de classe intelligentes se multiplient aux Émirats arabes unis et en Arabie saoudite dans le cadre de la Vision 2030, tandis que l'Afrique du Sud et le Nigeria se débattent avec des insuffisances infrastructurelles. Les fournisseurs cherchant une croissance régionale doivent adapter leur tarification au pouvoir d'achat variable et proposer des fonctionnalités hors ligne là où la bande passante reste limitée.
Paysage réglementaire
La numérisation du K-12 est de plus en plus influencée par les exigences de protection des données des élèves et par les contrôles émergents propres à l'IA, qui influencent la conception des produits, l'admissibilité aux marchés publics et la vitesse de déploiement. Aux États-Unis, les marchés publics des technologies éducatives et la qualification des fournisseurs se resserrent autour de cadres de contrôle de la sécurité, notamment les normes d'acquisition du US Department of Education faisant référence aux contrôles NIST SP 800-53, tandis que les exigences fédérales et étatiques en matière de confidentialité des données des élèves continuent d'accroître les exigences d'audit et de documentation.
En Europe, l'AI Act de l'UE (règlement 2024/1689) établit un cadre à plusieurs niveaux pertinent pour les flux de travail d'évaluation, de notation, d'admission et de surveillance à distance assistés par l'IA utilisés dans les écoles. Certaines pratiques interdites sont devenues exécutoires à partir du 2 février 2025, et les obligations de transparence, telles que l'étiquetage du contenu généré par l'IA, s'appliquent à partir du 2 août 2026, élargissant le périmètre de conformité pour le contenu numérique, les plateformes de collaboration et les outils d'analyse utilisés dans les établissements K-12. Parallèlement, des initiatives multipartites telles que la Charte de l'UNESCO, de l'UNICEF et de l'UIT pour les plateformes publiques d'apprentissage numérique (publiée en mars 2026) renforcent les principes de gouvernance des outils publics d'apprentissage numérique et maintiennent l'interopérabilité, la transparence et la responsabilité publique au cœur de la sélection des plateformes.
Paysage concurrentiel
Le secteur est modérément fragmenté. Google Workspace for Education desservait 170 millions d'élèves en 2025, associé à des Chromebooks représentant 52 % des expéditions d'appareils K 12 aux États-Unis. Microsoft Teams for Education comptait 200 millions d'utilisateurs actifs, intégrant le suivi des progrès en lecture par IA et la vidéoconférence. Apple positionne les iPads comme des solutions premium axées sur la confidentialité, renforcées par les déploiements de ClassKit 2.0 qui ont attiré 120 applications partenaires.
Pearson+ pour le K 12 a attiré 1,2 million d'utilisateurs en six semaines, signalant un appétit pour les modèles de vente directe aux parents. McGraw-Hill a associé le tutorat propulsé par GPT à son système ALEKS, obtenant des gains de 19 % en algèbre lors de projets pilotes. OpenStax, quant à lui, a distribué 3,8 millions de manuels numériques gratuits, augmentant la pression sur les prix des fournisseurs de contenu traditionnels.
Des perturbateurs spécialistes s'emparent de niches. Squirrel AI a développé le tutorat adaptatif à 3,2 millions d'élèves chinois, tandis que l'application de communication ClassDojo connecte 50 millions d'utilisateurs et s'étend vers le contenu d'apprentissage socio-émotionnel. Google explore la détection du désengagement par IA ; Microsoft se concentre sur la traduction multilingue.
Pour survivre, les fournisseurs de niveau intermédiaire doivent soit s'intégrer horizontalement, en proposant des écosystèmes full-stack, soit se spécialiser verticalement dans des niches à haute valeur telles que l'analyse en éducation spécialisée ou les certifications basées sur les compétences. La portée de distribution, l'interopérabilité et la conformité en matière de confidentialité décideront des gagnants à long terme sur le marché de l'éducation K 12.
Leaders du secteur de l'éducation K 12
-
McGraw-Hill Education (Platinum Equity)
-
Pearson plc
-
Cengage Group
-
Stride Inc.
-
TAL Education Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'éducation K-12 Entreprises couvertes dans ce rapport
- McGraw-Hill Education
- Pearson plc
- Cengage Group
- Stride Inc.
- TAL Education Group
- Think and Learn Pvt Ltd (BYJU'S)
- Tata ClassEdge
- Next Education India Pvt Ltd
- Instructure Inc.
- Finalsite
- Google for Education (Alphabet)
- Microsoft Education
- Apple Education
- Kahoot ASA
- Blackboard Inc. (Anthology)
- DreamBox Learning
- ClassDojo
- Duolingo for Schools
- Seesaw Learning Inc.
- Desmos Studio PBC
- IXL Learning
Opportunités de marché et perspectives d'avenir
Un espace clair se dégage autour de l'infrastructure d'IA et des biens publics à licence ouverte pouvant aider les districts à déployer des analyses et des évaluations formatives tout en répondant aux exigences de responsabilisation des marchés publics. Digital Promise a ouvert le premier cycle de subventions de son K-12 AI Infrastructure Program en février 2026, visant des composants à licence ouverte pour l'évaluation formative. Cela ouvre des voies commerciales pour les fournisseurs et intégrateurs afin de proposer mise en œuvre, support et extensions conformes, plutôt que de se limiter à des applications fermées et autonomes.
Le glissement des marchés publics vers des achats fondés sur des données probantes accentue également les attentes en matière de produits. De plus en plus d'appels d'offres exigent une classification par niveaux de preuve ESSA (niveaux 1 à 4), ce qui oriente les feuilles de route vers un impact d'apprentissage mesurable, un comportement de modèle transparent et des outils d'évaluation plus solides. Par ailleurs, la cybersécurité et la confidentialité des données ajoutent des dépenses supplémentaires et différencient les fournisseurs, alors que les districts privilégient la gestion des risques parallèlement à l'adoption de l'IA générative. Le rapport CoSN's U.S. State of EdTech 2026 identifie la cybersécurité comme la priorité absolue des responsables technologiques du K-12, suivie de la confidentialité des données et de l'intégration de l'IA générative, soutenant la demande pour des fonctionnalités sécurisées de gestion d'identité, de gestion des appareils, de surveillance et de protection intégrée de la vie privée dans les LMS, les plateformes de collaboration et les écosystèmes de contenu numérique. La modernisation de la connectivité reste une opportunité fondamentale, les opérateurs de réseaux et les consortiums continuant d'acquérir des capacités, notamment le CENIC qui émet des appels d'offres au niveau des nœuds pour des circuits à l'échelle de l'État en 2026, ce qui profite aux fournisseurs de haut débit, de cloud et de plateformes offrant des services fiables et conformes aux normes pour l'apprentissage en classe et hybride.
Développements industriels récents dans Marché de l'éducation K-12
- Janvier 2026 : Cengage School a lancé Explore, le positionnant comme une plateforme d'apprentissage K-12 unifiée conçue pour personnaliser l'enseignement à grande échelle. Cette version soutient la consolidation du contenu, des analyses et des flux de travail en classe au sein de moins de systèmes, un avantage pour les marchés publics pour les districts souhaitant simplifier l'intégration et la gestion des fournisseurs.
- Novembre 2025 : Cengage Group a élargi sa collaboration avec Amazon Web Services (AWS) pour faire progresser les capacités d'apprentissage basées sur l'IA, y compris des outils destinés à aider les éducateurs à ajuster le contenu et l'enseignement. Ce partenariat renforce une tendance chez les grands éditeurs de contenu éducatif à utiliser l'infrastructure et les services d'IA des hyperscalers pour accélérer la livraison des produits et répondre aux exigences de sécurité et de scalabilité.
- Juillet 2025 : McGraw Hill a finalisé son introduction en bourse à la Bourse de New York, levant environ 415 millions USD et étant coté sous le symbole MH. Cette cotation améliore l'accès au capital pouvant être orienté vers l'investissement dans les plateformes numériques, le développement de contenus assistés par l'IA et une expansion potentielle du portefeuille dans le K-12 et les segments d'apprentissage adjacents.
Marché de l'éducation K-12 Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché de l'éducation K-12 est défini comme la totalité des dépenses liées à la dispensation de l'enseignement formel de la maternelle à la terminale, dans les systèmes publics et privés, y compris les dépenses de fonctionnement et les ressources pédagogiques payantes.
Exclusions du périmètre : Nous excluons les programmes de formation professionnelle et les formations courtes post-terminale, car ceux-ci se situent en dehors de la prestation formelle K-12.
Aperçu de la segmentation
- Par type d'établissement
- Public
- Privé
- Par modèle d'apprentissage
- Présentiel traditionnel
- Hybride
- Entièrement en ligne / Écoles virtuelles
- Par technologie
- Systèmes de gestion de l'apprentissage (LMS)
- Contenu numérique et manuels électroniques
- Outils d'évaluation et d'analyse
- Plateformes de collaboration et de communication
- Outils de RA/RV et de simulation
- Autres technologies
- Par application (niveau scolaire)
- École préprimaire et école primaire (K-5)
- Collège (6-8)
- Lycée (9-12)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigeria
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour ancrer le modèle dans l'activité éducative réelle et les schémas de dépenses avant que les hypothèses ne soient soumises à des tests de résistance lors des travaux de terrain. Nous nous appuyons sur les séries publiques de financement de l'éducation et d'inscription pour comprendre la taille du bassin adressable, ainsi que son évolution par région et dans le temps.
Les sources consultées comprennent des références en accès libre telles que l'Institut de statistique de l'UNESCO, les indicateurs d'éducation de la Banque mondiale, Regards sur l'éducation de l'OCDE, le NCES pour les États-Unis, et Eurostat le cas échéant. Nous effectuons également des recoupements avec les documents budgétaires des ministères de l'éducation, les offices nationaux de statistiques et les publications de finances publiques auditées, suivis des informations divulguées par les réseaux scolaires et des présentations aux investisseurs pour les prestataires privés payants lorsqu'elles sont disponibles. Pour affiner le paysage des entreprises et des transactions, nous utilisons de manière sélective des abonnements payants pour les données financières et le renseignement sur les entreprises, les actualités et données financières, les bases de données de brevets, ainsi que les contrats et appels d'offres mondiaux. Les exemples cités ici sont donnés à titre illustratif uniquement, et de nombreuses autres sources ont également été utilisées pour la collecte de données, la validation et la clarification des recherches.
Entretiens primaires et enquêtes
Les travaux primaires sont utilisés pour confirmer ce qui est effectivement payé dans la prestation K-12, et ce qui est comptabilisé en dehors du marché en raison des pratiques comptables. Nous nous entretenons avec des administrateurs scolaires, des équipes d'approvisionnement au niveau des districts, des opérateurs d'écoles privées, des éditeurs et prestataires de services, ainsi que des experts en politique et financement à travers l'APAC, l'EMEA et les Amériques. Ensuite, nous réconcilions les différences de définition afin que le modèle final puisse être verrouillé de manière cohérente.
Répartition des répondants aux travaux de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 16 % | APAC : 44 % |
| Niveau intermédiaire : 59 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 37 % |
| Acteurs de plus petite taille : 16 % | Managers : 53 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Nous dimensionnons le marché à l'aide d'une construction descendante qui reconstitue les dépenses en partant des budgets éducatifs et des dépenses directes des ménages, puis en les alignant sur les signaux d'inscription K-12 et de dépenses par élève. Après ce premier passage, les totaux sont vérifiés à l'aide d'approximations ascendantes sélectives, telles que des niveaux de frais de scolarité échantillonnés par pays, des vérifications de la composition des revenus des prestataires, et des références simples de volume multiplié par les dépenses moyennes pour les ressources pédagogiques, suivies d'ajustements là où des écarts apparaissent.
Les principaux paramètres du modèle comprennent les niveaux d'inscription K-12, les dépenses publiques d'éducation par niveau, les dépenses des ménages en matière d'éducation lorsqu'elles sont disponibles, les tendances en matière d'effectifs enseignants et de rémunération (comme indicateur de l'intensité opérationnelle), ainsi que les indicateurs d'adoption des infrastructures d'apprentissage numérique. Si des données manquent pour un pays ou une année, nous interpolons en utilisant les années voisines ou les ratios de pays comparables, et nous maintenons l'hypothèse visible afin qu'elle puisse être remise en question lors des appels de validation.
Pour les prévisions, nous utilisons une analyse de scénarios appuyée par une régression multivariée sur un petit ensemble de facteurs, principalement la croissance des inscriptions, les allocations gouvernementales à l'éducation et les dépenses par élève ajustées à l'inflation. Nous examinons ensuite les résultats avec les attentes des experts afin d'éviter des sauts irréalistes. Lorsque les cycles politiques ou les changements de financement sont irréguliers, nous lissons la trajectoire à l'aide de contraintes simples afin que la courbe reste explicable lors d'un appel client.
Cycle de validation des données et de mise à jour
La validation est assurée par triangulation entre des signaux indépendants, suivie de vérifications structurées des écarts aux niveaux régional et mondial. Les valeurs aberrantes sont signalées lorsque les dépenses implicites par élève ou les taux de croissance s'écartent de ce que les plans de financement, l'évolution des inscriptions ou les changements de capacité scolaire pourraient raisonnablement justifier, puis nous revérifions les facteurs sous-jacents.
Avant la validation finale, le modèle passe par des révisions analytiques en plusieurs étapes, et des rappels sont déclenchés lorsque les retours d'entretiens sont en désaccord significatif avec les indicateurs documentaires, ou lorsque de nouvelles annonces politiques modifient le financement attendu. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements majeurs susceptibles de modifier les budgets ou les schémas de fréquentation surviennent. Juste avant la livraison, nous effectuons une dernière vérification pour nous assurer que le jeu de données et les hypothèses reflètent les dernières publications publiques disponibles.
Taille du marché de l'éducation K-12 de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs publiées pour l'éducation K-12 diffèrent souvent parce que le marché n'est pas une catégorie de produits unique, et de nombreuses études mélangent les flux de financement public et les revenus privés de différentes manières. Les différences proviennent également du fait que les estimations sont exprimées en dollars courants ou en dollars constants, et de la manière dont l'année de base est sélectionnée lorsque les budgets éducatifs sont révisés.
Les principaux facteurs d'écart tendent à être le traitement du périmètre et les règles de cartographie des dépenses, par exemple si la masse salariale des enseignants et les opérations d'entretien des installations sont entièrement comptabilisées dans le marché, ou si seuls les biens et services pédagogiques payants sont inclus. Certaines estimations appliquent également des trajectoires de croissance plus agressives en supposant une numérisation plus rapide sans vérifier si les cycles d'approvisionnement et les approbations de financement peuvent la soutenir, et le calendrier de conversion des devises peut élargir l'écart dans les totaux multi-régionaux.
L'alignement des dépenses de fonctionnement sur les budgets K-12 et les inscriptions, exprimé en dollars américains constants de 2025, explique la valeur 2026 plus élevée présentée ici, qui est traitée de cette manière par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,54 T USD (2026) | |
| Cabinet de conseil mondial A | 2,98 T USD (2025) | Utilise une année de base différente et semble regrouper les supports de cours, l'infrastructure et la formation, mais il n'est pas clair dans quelle mesure la masse salariale récurrente des établissements scolaires et les opérations d'entretien des installations sont incluses, ce qui peut comprimer le total. |
| Éditeur sectoriel B | 2,65 T USD (2024) | Le périmètre du marché se rapproche davantage des dépenses combinées des systèmes public et privé plus les services, mais la base annuelle et le type de dollar ne sont pas indiqués de manière cohérente, et le passage des données budgétaires aux totaux K-12 uniquement n'est pas entièrement décrit. |
Pris ensemble, l'écart s'explique principalement par ce que chaque source comptabilise dans la prestation K-12 de base, l'année utilisée pour la valeur de départ, et la manière dont la devise et l'inflation sont traitées. En maintenant le pont des dépenses traçable jusqu'aux budgets, aux inscriptions et aux vérifications d'intensité par élève, l'estimation reste reproductible et plus facile à auditer lorsque les hypothèses doivent être mises à jour.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché de l'éducation K 12 en 2026 ?
Il totalise 3 540 milliards USD, avec un CAGR projeté de 10,51 % jusqu'en 2031.
Quel segment connaît la croissance la plus rapide dans les dépenses EdTech K 12 ?
Les outils de RA/RV et de simulation, progressant à un CAGR de 11,83 % à mesure que les prix des casques baissent et que les programmes immersifs gagnent du terrain.
Pourquoi les écoles privées adoptent-elles la technologie plus rapidement que les écoles publiques ?
La flexibilité des frais de scolarité permet aux établissements privés de financer des plateformes adaptatives premium et des laboratoires de RA/RV, soutenant une croissance de 11,54 % jusqu'en 2031.
Quelle région contribuera le plus aux nouveaux revenus d'ici 2031 ?
L'Asie-Pacifique, dont la croissance annuelle est prévue à 11,97 % alors que la Chine et l'Inde développent le tutorat par IA et le haut débit rural.
Quel est le principal obstacle à l'adoption numérique dans le K 12 ?
Les fractures numériques persistantes dans les districts ruraux et à faibles revenus, qui amputent actuellement de 1,3 point de pourcentage la croissance globale jusqu'à ce que les lacunes infrastructurelles soient comblées.
Comment les réglementations sur la confidentialité affectent-elles les fournisseurs EdTech ?
Le RGPD et les lois étatiques américaines ont déclenché des amendes et des pauses contractuelles, augmentant les coûts de conformité et retardant les déploiements, réduisant la croissance à court terme d'environ 1,1 point de pourcentage.