
Taille et parts du marché japonais des TIC
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
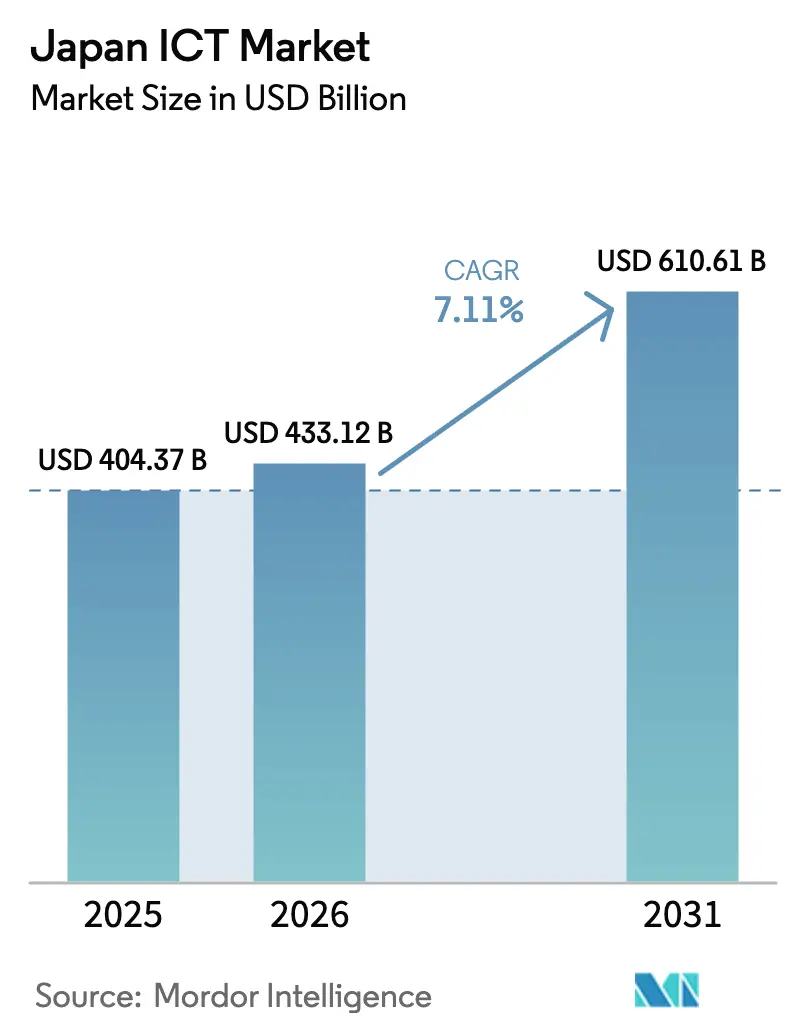
| Taille du marché de l'année de base (2025) | 404.37 Milliards de dollars |
| Taille du Marché (2026) | 433.12 Milliards de dollars |
| Taille du Marché (2031) | 610.61 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.11 % |
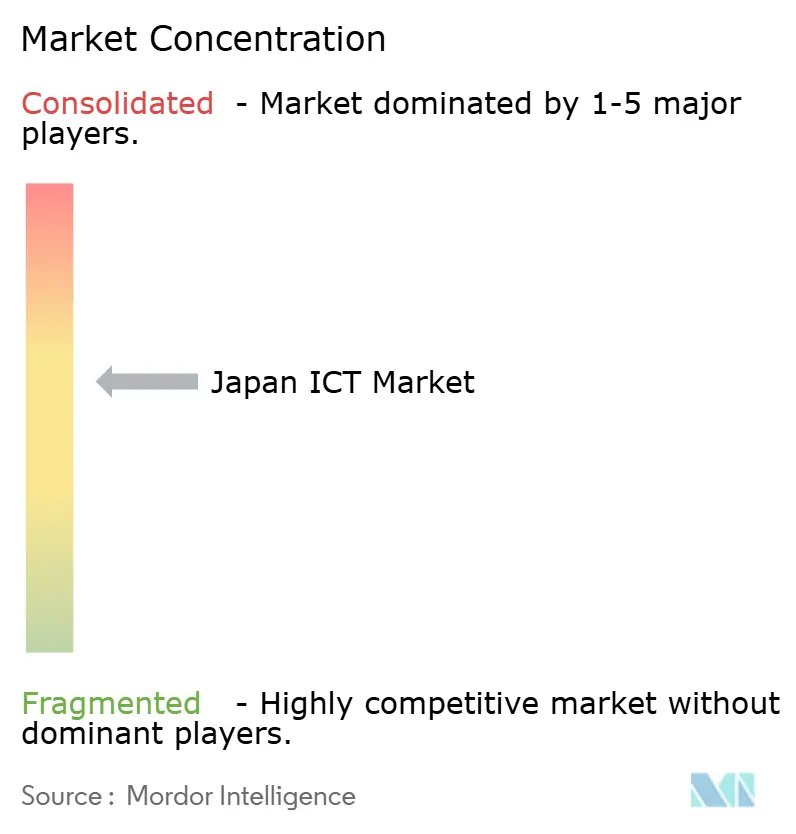
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché japonais des TIC par Mordor Intelligence
La taille du marché japonais des TIC en 2026 est estimée à 433,12 milliards USD, en progression par rapport à la valeur de 2025 de 404,37 milliards USD, avec des projections pour 2031 indiquant 610,61 milliards USD, soit une croissance à un TCAC de 7,11 % sur la période 2026-2031.[1]Brad Smith, « Microsoft prévoit de dépenser 2,9 milliards USD dans des centres de données japonais », Data Center Dynamics, datacenterdynamics.com Les engagements des entreprises à moderniser leurs parcs informatiques mainframe hérités avant le « seuil de 2025 », combinés aux initiatives politiques de la Société 5.0, accélèrent les dépenses en matière d'informatique en nuage hybride, d'infrastructure d'IA et de solutions de cybersécurité.[2]IBM Japan Press Desk, « SCSK et IBM Japan signent un partenariat stratégique pour l'informatique en nuage hybride », ibm.com Les constructions de régions hyperscalaires dépassant 17,9 milliards USD depuis 2024 élargissent la capacité nationale des centres de données et créent des effets multiplicateurs sur la demande de logiciels, de réseaux et de services gérés. Le rétrécissement de la population en âge de travailler intensifie les investissements dans l'automatisation, tandis que la certification ISMAP remodèle la passation des marchés en favorisant les fournisseurs répondant à plus de 1 000 contrôles de sécurité détaillés.[3]« Liste des organisations certifiées en sécurité cloud ISMS », Centre d'accréditation ISMS, isms.jp Malgré une croissance robuste, le marché japonais des TIC est confronté à des défis structurels liés à une pénurie aiguë de professionnels du cloud et de l'IA, à une surface d'exposition aux cyberattaques en expansion et à un déficit commercial numérique croissant qui souligne la dépendance persistante envers les plateformes étrangères.
Principaux enseignements du rapport
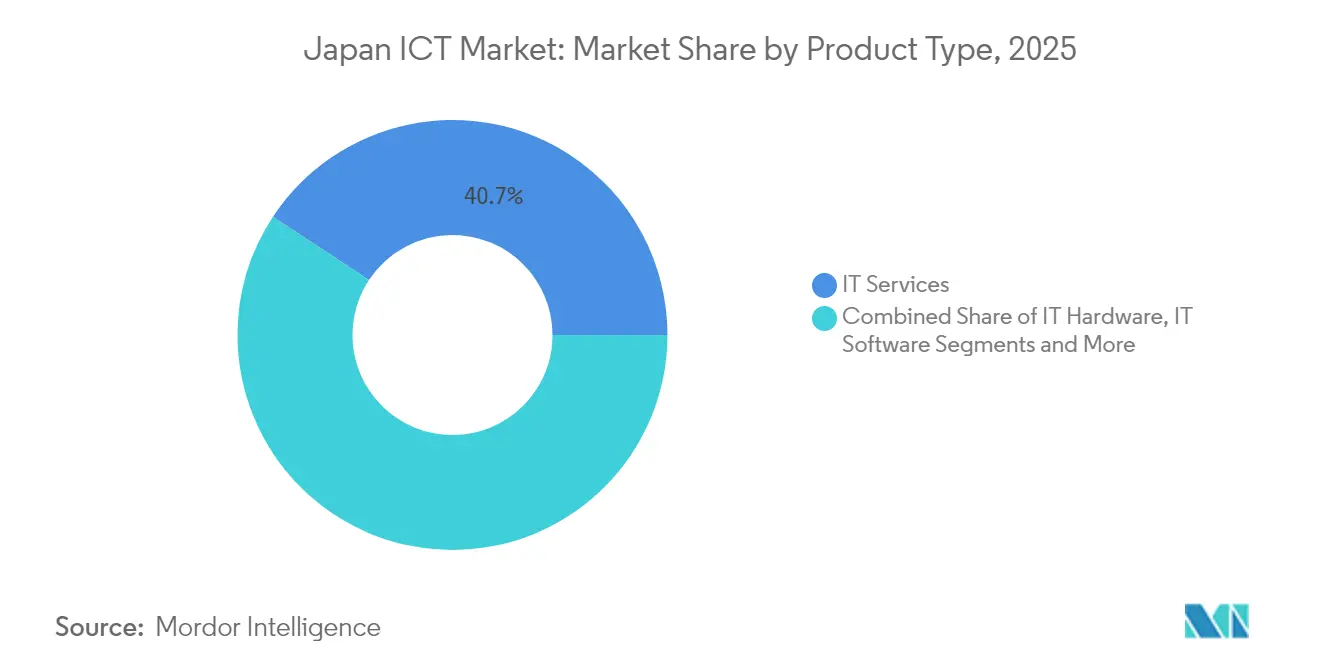
- Par type de produit, les services informatiques ont capturé 40,73 % des parts du marché japonais des TIC en 2025, tandis que les services cloud devraient croître à un TCAC de 7,78 % jusqu'en 2031.
- Par taille d'entreprise, les grandes entreprises détenaient 65,12 % des parts de la taille du marché japonais des TIC en 2025 ; les petites et moyennes entreprises progressent à un TCAC de 7,51 % jusqu'en 2031.
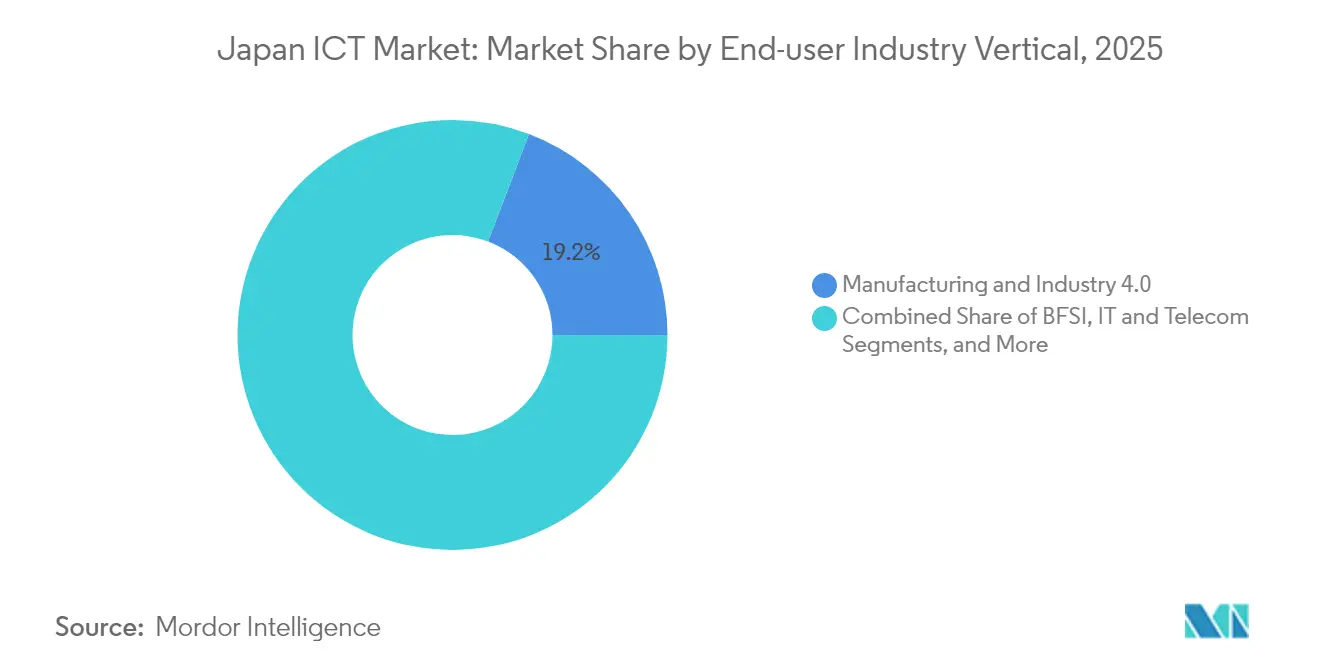
- Par secteur vertical d'utilisateurs finaux, l'industrie manufacturière détenait 19,21 % des parts du marché japonais des TIC en 2025 ; les soins de santé et les sciences de la vie devraient croître à un TCAC de 8,02 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché japonais des TIC
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Accélération des dépenses en transformation numérique par les grandes entreprises | +1.8% | Zones métropolitaines de Tokyo, Osaka, Nagoya | Moyen terme (2-4 ans) |
| Forte augmentation des dépenses d'investissement des hyperscaleurs et construction de régions locales | +1.5% | Kansai et Kyushu pour les nouveaux groupements de centres de données | Court terme (≤ 2 ans) |
| Programme gouvernemental cloud stimulant les technologies de l'information dans le secteur public | +1.2% | À l'échelle nationale, agences centrales et collectivités locales | Moyen terme (2-4 ans) |
| Adoption du logiciel en tant que service (SaaS) basé sur l'IA dans le segment PME sous-desservi | +0.9% | Centres urbains à forte densité de PME | Long terme (≥ 4 ans) |
| Investissements dans les équipements de semi-conducteurs pour l'infrastructure d'IA | +0.7% | Kumamoto, Hokkaido, chaîne d'approvisionnement APAC élargie | Long terme (≥ 4 ans) |
| Demande d'automatisation de la main-d'œuvre face au vieillissement démographique | +0.6% | Régions manufacturières et couloirs logistiques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accélération des dépenses en transformation numérique par les grandes entreprises
Les grandes entreprises augmentent leurs budgets informatiques pour atténuer le « seuil de 2025 », 78 % des grandes entreprises prévoyant de doubler leurs dépenses d'ici 2026 à mesure que les systèmes hérités arrivent en fin de vie. Le METI estime que les pertes économiques pourraient atteindre 12 billions JPY (0,08 billion USD) par an si la modernisation prend du retard, ce qui encourage l'adoption rapide de services de migration des mainframes vers le cloud. La conversion COBOL vers Java réalisée par Panasonic a déjà permis d'économiser des dizaines de milliards de yens en coûts opérationnels, démontrant un retour sur investissement tangible. Les institutions financières représentent la principale demande, constituant une opportunité de 500 milliards JPY (3,38 milliards USD) pour la transformation des systèmes hérités. Les intégrateurs de systèmes et les fournisseurs cloud regroupent évaluation, migration de plateforme et services gérés dans des contrats pluriannuels qui garantissent des revenus récurrents.
Forte augmentation des dépenses d'investissement des hyperscaleurs et construction de régions locales
Microsoft, AWS et Google Cloud ont collectivement alloué plus de 18 milliards USD à de nouvelles régions japonaises d'ici 2025, ajoutant des campus à forte densité énergétique à Osaka, Fukuoka et Hokkaido. L'installation d'IA de 400 MW de SoftBank et le centre alimenté par NVIDIA de KDDI sur l'ancien site Sharp de Sakai illustrent l'ambition du Japon de disposer d'une capacité de calcul locale à faible latence permettant d'entraîner des modèles de mille milliards de paramètres. Ces investissements stimulent les chaînes d'approvisionnement nationales pour l'alimentation électrique, le refroidissement, les interconnexions réseau et les services professionnels. Les métropoles contraintes par le foncier voient des conversions créatives de friches industrielles en centres de données de niveau IV, augmentant la diversité régionale et les normes d'efficacité énergétique.
Programme gouvernemental cloud stimulant les technologies de l'information dans le secteur public
L'Agence numérique du Japon impose un approvisionnement prioritaire au cloud et applique l'accréditation ISMAP, totalisant désormais 702 services certifiés. La certification aligne plus de 1 000 contrôles sur les normes ISO 27001 et NIST 800-53, établissant un niveau de sécurité élevé. Le fournisseur cloud local Sakura Internet a obtenu son inclusion aux côtés des acteurs mondiaux, soulignant la volonté politique d'équilibrer souveraineté et innovation. Les plateformes SaaS de transformation numérique municipales standardisent les fonctions administratives telles que le traitement fiscal et les services aux résidents, réduisant les délais de réalisation des projets. Les entreprises privées s'alignent sur les contrôles ISMAP pour faciliter les ventes aux agences publiques, élargissant ainsi le marché adressable conforme.
Adoption du logiciel en tant que service (SaaS) basé sur l'IA dans le segment PME sous-desservi
Les PME bénéficient de plateformes SaaS intégrant des assistants basés sur GPT pour les tâches de devis, d'assistance et de gestion des stocks. TIS a démontré des cycles de devis 30 % plus rapides chez Kyoei Sangyo après le déploiement de sa Plateforme d'IA générative, réduisant la dépendance aux experts du domaine. Les outils sans code comme CELF permettent au personnel opérationnel d'automatiser les flux de travail sans développeurs professionnels, réduisant considérablement les délais de déploiement. La tarification par abonnement atténue les contraintes d'investissement typiques des PME. Les start-ups de la technologie financière exploitent cette accessibilité pour se conformer aux règles de reporting de l'Agence des services financiers (FSA), illustrant des effets de débordement dans les secteurs réglementés. Au fil du temps, l'adoption du cloud par les PME devrait réduire l'écart de productivité avec les grandes entreprises.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénurie aiguë de talents en cloud et en IA | -1,4 % | Couloirs technologiques de Tokyo et d'Osaka | Court terme (≤ 2 ans) |
| Surface d'exposition aux cyberattaques croissante et coûts de conformité | -0,8 % | À l'échelle nationale, notamment BFSI et infrastructures critiques | Moyen terme (2-4 ans) |
| Dépendance aux logiciels étrangers entraînant un déficit commercial numérique | -0,6 % | À l'échelle nationale, tous secteurs confondus | Moyen terme (2-4 ans) |
| Dépendance aux mainframes hérités augmentant les coûts de modernisation | -0,5 % | Pôles de grandes entreprises | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie aiguë de talents en cloud et en IA
Le Japon pourrait faire face à un déficit d'ingénieurs de 400 000 à 800 000 d'ici 2030, entraînant une hausse des salaires de 40 à 60 % au-dessus des rôles informatiques traditionnels et des retards dans les délais de projet. Les spécialistes des mainframes hérités de plus de 50 ans sont en demande sans précédent pour la remédiation COBOL, recevant de multiples offres. Les subventions gouvernementales de reconversion et les visas simplifiés de « travailleur qualifié spécifié » visent à élargir le vivier de main-d'œuvre, mais auront un effet limité à court terme. Les entreprises externalisent des tâches de niche, bien que les préoccupations linguistiques et sécuritaires limitent les charges de travail stratégiques. Cette pénurie augmente le coût total de possession et contraint à hiérarchiser les projets à fort retour sur investissement, freinant la dynamique globale de croissance du marché japonais des TIC.
Surface d'exposition aux cyberattaques croissante et coûts de conformité
Le METI prévoit un système de notation de la cybersécurité des entreprises qui oblige les sociétés à publier des indicateurs de maturité, ajoutant des couches aux mandats ISO 27001 et sectoriels. La prolifération des dispositifs IoT, des nœuds MEC 5G et des empreintes multicloud élargit l'exposition aux menaces. Le BFSI et les services publics d'énergie doivent adopter des architectures à confiance zéro et une couverture SOC 24 heures sur 24, 7 jours sur 7, augmentant les charges opérationnelles. Les primes d'assurance contre les risques cybernétiques ont augmenté de 34 % d'une année sur l'autre en 2024, érodant les marges bénéficiaires. Bien que les fournisseurs tirent des revenus des dépenses de défense, le capital des utilisateurs finaux est détourné de l'innovation vers la conformité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les services maintiennent leur envergure tandis que le cloud s'accélère
Les services informatiques ont contribué à hauteur de 40,73 % aux parts du marché japonais des TIC en 2025, reflétant une dépendance persistante à l'intégration de systèmes et aux opérations gérées pour les charges de travail critiques. Les services cloud, portés par des dépenses d'investissement hyperscalaires de 17,9 milliards USD, devraient afficher un TCAC de 7,78 %, propulsant la taille du marché japonais des TIC de ce sous-segment d'une base de 197,0 milliards USD en 2025 à 308,9 milliards USD d'ici 2031.
Les intégrateurs de systèmes regroupent la refactorisation des applications, la mise hors service des centres de données et la gouvernance continue, sécurisant des revenus annualisés pluriannuels. Par ailleurs, la demande en matériel se concentre autour des GPU optimisés pour l'IA et de la distribution d'alimentation en baies haute densité. Les éditeurs de logiciels nationaux accusent un retard par rapport à leurs homologues mondiaux, élargissant le déficit commercial numérique et renforçant la demande d'importations SaaS. Les services de communication exploitent les cœurs 5G autonomes qui permettent le découpage réseau, créant des opportunités de vente croisée pour l'analytique en périphérie. Les fournisseurs de cybersécurité intègrent des suites à confiance zéro avec des plateformes d'observabilité, offrant une détection unifiée des menaces sur les environnements hybrides.


Par taille d'entreprise : les PME soutiennent la croissance tandis que les grandes entreprises dominent les dépenses
Les grandes entreprises détenaient 65,12 % des parts du marché japonais des TIC en 2025 et continuent de financer des programmes de transformation numérique à grande échelle visant à moderniser les parcs COBOL et à déployer des outils de gouvernance de l'IA. En revanche, les PME devraient croître à un TCAC de 7,51 %, ajoutant 34,7 milliards USD de dépenses supplémentaires d'ici 2031 et portant leur contribution à 38,12 % de l'expansion incrémentale de la taille du marché japonais des TIC.
L'essor des PME est catalysé par le SaaS par abonnement, les subventions numériques gouvernementales et les places de marché qui simplifient l'approvisionnement. Les stratégies de mise sur le marché des fournisseurs comprennent des offres groupées axées sur les canaux associant connectivité et suites de productivité. Les grandes entreprises centralisent les panels de fournisseurs pour comprimer les prix et appliquer les critères ESG. Les deux catégories convergent vers les services de sécurité gérés pour atténuer les déficits de compétences, bien que les modèles de prestation diffèrent : les PME s'appuient sur des centres d'opérations de sécurité mutualisés, tandis que les grandes entreprises financent des centres de fusion dédiés et des exercices de simulation d'attaques.
Par secteur vertical d'utilisateurs finaux : la fabrication en tête, la santé s'accélère
La fabrication détenait 19,21 % des parts du marché japonais des TIC en 2025, soutenue par des mises à niveau de l'Industrie 4.0 telles que l'inspection qualité guidée par l'IA et les jumeaux numériques sur des plateformes MES avancées. Les soins de santé et les sciences de la vie enregistreront le TCAC le plus élevé à 8,02 %, soutenus par les réformes du remboursement de la télémédecine et les diagnostics assistés par l'IA pour une population vieillissante qui dépassera 30 % de citoyens âgés de plus de 65 ans d'ici 2030.
Les agences gouvernementales élargissent l'adoption des systèmes normalisés municipaux et des plateformes d'identité numérique des résidents. Les institutions BFSI canalisent leurs budgets vers la modernisation des systèmes bancaires centraux et la conformité aux API ouvertes, créant une demande pour les architectures de microservices. Le jeu vidéo et l'e-sport, un secteur vertical naissant mais en forte croissance, exploitent l'informatique en périphérie et l'optimisation CDN pour offrir une latence inférieure à 50 ms pour le jeu compétitif. Le commerce de détail et la logistique s'appuient sur la prévision de la demande pilotée par l'IA et les pilotes de livraison autonome du dernier kilomètre, signalant l'ampleur multi-industrielle de la dynamique de numérisation.
Analyse géographique
La demande du marché japonais des TIC se concentre dans les arrondissements de Chiyoda, Minato et Shibuya à Tokyo, ainsi que dans le quartier d'Umeda à Osaka, où les sièges sociaux des entreprises et les installations d'interconnexion neutres vis-à-vis des opérateurs concentrent le trafic réseau. Les gouvernements régionaux courtisent activement les investisseurs en centres de données avec des incitations fiscales, aboutissant à de nouveaux campus dans les préfectures de Fukui, Mie et Ibaraki, qui diversifient le risque géographique et exploitent les sources d'énergie renouvelables.
Les programmes de revitalisation rurale exploitent la 5G et le haut débit par satellite pour connecter les communautés éloignées, permettant aux PME de l'industrie laitière de Hokkaido et du tourisme de Kyushu de déployer des systèmes de point de vente cloud et des chatbots d'IA. Les zones périphériques hyperscalaires à Sapporo, Hiroshima et Sendai réduisent la latence aller-retour pour les charges de travail d'inférence d'IA à moins de 20 ms, stimulant l'adoption de solutions d'usines intelligentes basées sur la vision par ordinateur.
Les pôles nationaux de semi-conducteurs à Kumamoto et Hokkaido attireront des services TIC annexes, des logiciels EDA à l'automatisation des salles blanches. Ces technopoles créent une demande de clusters de calcul haute performance et de solutions sécurisées de convergence technologie opérationnelle-technologie de l'information. Dans l'ensemble, l'expansion géographique garantit que le marché japonais des TIC continue de croître au-delà du corridor traditionnel Kanto-Kansai, renforçant la résilience numérique à l'échelle nationale.
Paysage réglementaire
La réglementation ICT au Japon est façonnée par la supervision des télécommunications et des médias sous l'égide du ministère des Affaires intérieures et des Communications (MIC), ainsi que par des cadres transgouvernementaux d'achats numériques et de cybersécurité. L'Agence numérique impose une approche cloud-first pour les achats du secteur public via l'ISMAP, un dispositif d'évaluation de sécurité aligné sur plus de 1 000 contrôles associés à des normes telles qu'ISO 27001 et NIST 800-53, devenu une exigence pratique de filtrage pour les fournisseurs de cloud et de services gérés vendant aux ministères et municipalités.
La gouvernance de la cybersécurité et de l'IA continue de se durcir à travers les mesures politiques de 2025-2026. La loi sur la promotion de la recherche, du développement et de l'utilisation des technologies d'intelligence artificielle (loi sur l'IA) est entrée en vigueur le 1er septembre 2025, et la loi sur le renforcement des capacités de cybersécurité (ainsi que sa loi complémentaire) a été promulguée le 23 mai 2025, son entrée en vigueur étant prévue à l'automne 2026. L'application institutionnelle a également évolué avec la création du National Cybersecurity Office (successeur du NISC) le 1er juillet 2025 en tant qu'autorité centrale de cybersécurité, et les opérateurs d'infrastructures essentielles font face à des obligations supplémentaires en vertu de la loi de sécurité économique de 2022, y compris des déclarations relatives aux modifications d'installations critiques.
Analyse de la chaîne de valeur
La prestation de services ICT au Japon est généralement structurée comme une pyramide d'intégration de systèmes à plusieurs niveaux, où les acheteurs d'entreprise et gouvernementaux confient à un contractant principal (Motoke) la définition des exigences, la gouvernance et la livraison globale, tandis que l'exécution est répartie entre des sous-traitants de premier rang et de rangs inférieurs. Les principaux contractants principaux incluent NTT DATA, Fujitsu, NEC, Hitachi et Nomura Research Institute, qui coordonnent d'importants programmes de modernisation, de migration vers le cloud et de sécurité, puis répartissent le développement d'applications, les tests, les opérations et le travail sur le terrain entre des écosystèmes de partenaires.
L'offre de plateformes et d'infrastructures repose sur des fournisseurs mondiaux de cloud et de logiciels ainsi que sur des opérateurs télécoms nationaux, le travail de mise en œuvre, d'exploitation gérée et de conformité étant assuré par des SIers et des MSP qui assurent des opérations sur le long terme. La consolidation et la réorganisation parmi les SIers continuent de remodeler la capacité de livraison et le pouvoir de négociation au sein de la chaîne, notamment TIS Inc. progressant vers une consolidation avec Intec pour former une nouvelle entité (TISI) à partir de juillet 2026. Les SIers neutres en termes de fournisseurs (par exemple, TIS et Otsuka Corporation) disposent généralement de plus de flexibilité pour assembler des piles multi-fournisseurs, tandis que les groupes affiliés aux constructeurs (tels que les écosystèmes alignés sur Fujitsu ou NEC) s'appuient sur des plateformes propriétaires et des comptes de longue date pour sécuriser des engagements importants et pluriannuels.
Paysage concurrentiel
Les intégrateurs de systèmes nationaux Fujitsu, NEC et Hitachi entretiennent des relations de longue date avec les ministères et les grandes banques, mais font face à une pression sur les marges alors que les clients exigent une tarification basée sur les résultats liée à la livraison d'indicateurs clés de performance. Ces acteurs établis forment des alliances avec AWS, Microsoft Azure et Google Cloud pour co-livrer des solutions hybrides qui protègent les investissements hérités tout en offrant une évolutivité native du cloud. IBM Japan pivote vers des ventes centrées sur les partenaires, remportant le prix de partenaire de l'année pour les applications Oracle Cloud en 2024 et collaborant avec SCSK pour lancer MF+ Hosting sur les mainframes IBM z16.
Les opérateurs de télécommunications NTT DATA, KDDI et SoftBank exploitent leurs empreintes réseau pour regrouper la connectivité et les services en périphérie, rivalisent pour des contrats d'usines intelligentes et de MEC. Le campus de centres de données IA de 750 000 m² de SoftBank à Sakai positionne l'entreprise comme un pionnier du cloud GPU national. Les start-ups comme FPT Smart Cloud Japan se positionnent dans la location de GPU de niche, soutenues par la participation planifiée de 35 % de SBI Holdings qui injecte des capitaux et des canaux d'entreprise.
La course à la certification ISMAP régit l'éligibilité au secteur public ; AvePoint, Google Cloud et SAP ont obtenu ou renouvelé leur conformité en 2025. Les fournisseurs dépourvus d'accréditation se heurtent à des obstacles à l'approvisionnement, intensifiant la rivalité pour obtenir des audits. L'arène concurrentielle valorise les garanties locales de souveraineté des données, les modèles d'IA en langue japonaise et l'engagement à long terme dans la gestion des relations plutôt que les tactiques purement tarifaires.
Leaders du secteur japonais des TIC
Fujitsu Limited
Hitachi Ltd
IBM Japan Ltd
NEC Corporation
TIS Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La conformité en matière de cloud et de sécurité dans le secteur public reste un espace clair pour les fournisseurs capables d'opérationnaliser les exigences d'achats publics, notamment dans le cadre de l'approche cloud-first de l'Agence numérique et de l'accréditation ISMAP. Dans le contexte du présent rapport, l'ISMAP a atteint 702 services certifiés, et l'ensemble de contrôles (plus de 1 000 exigences) crée une demande récurrente en ingénierie de sécurité, surveillance continue, documentation et support d'audit sur le cloud, le SaaS et les services de sécurité gérés, non seulement pour les agences centrales mais aussi pour les municipalités adoptant des plateformes de services numériques standardisées.
La modernisation des entreprises et la numérisation des PME continuent d'étendre le travail adressable dans la migration, la refactorisation d'applications et l'automatisation de la productivité. Le METI a averti que les pertes économiques pourraient atteindre 12 billions de JPY par an si la modernisation des systèmes existants prend du retard, et le gouvernement soutient également la numérisation régionale et des PME via des programmes tels que la Vision for a Digital Garden City Nation (soutenue par 100 milliards de JPY de subventions) et des subventions à la restructuration des entreprises/introduction de l'IT mentionnées dans les documents officiels d'investissement et de politique numérique. Du côté de l'offre, la pénurie aiguë de talents (un déficit de 400 000 à 800 000 ingénieurs cité dans le contexte du rapport) crée de l'espace pour les services gérés, les chaînes d'outils de modernisation standardisées et le développement assisté par IA qui réduit l'effort de livraison. Parallèlement, les déploiements régionaux des hyperscalers et les projets de campus de centres de données nationaux continuent d'alimenter la demande en interconnexion réseau, observabilité et capacités d'opérations hybrides à Tokyo, dans le Kansai et dans les clusters régionaux émergents.
Développements récents du secteur
- Juillet 2026 : Fujitsu Limited - A lancé le Fujitsu AI-driven Modernization Service spécifique au Japon, combinant des capacités internes d'IA générative avec des modèles tiers pour réduire les délais de migration d'environ 40 %. Le lancement élargit l'offre de modernisation assistée par IA de Fujitsu pour l'IT d'entreprise et accélère les délais de migration sur le marché japonais. Cette initiative renforce la position concurrentielle de Fujitsu dans le cloud hybride et les services assistés par IA à travers le secteur.
- Juillet 2026 : IBM Japan Ltd. - S'est associé à Mitsubishi UFJ Bank, Mitsubishi UFJ Information Technology et Red Hat pour mettre en œuvre le développement assisté par IA pour les systèmes financiers. La collaboration élargit la présence d'IBM dans le développement d'IA bancaire et renforce la co-livraison de solutions de cloud hybride pour les institutions financières. Le partenariat renforce les capacités nationales de modernisation rapide et sécurisée des plateformes bancaires principales.
- Juillet 2026 : IBM Japan Ltd. - A fourni le logiciel IBM Instana Observability à Hitachi Ltd. pour intégration dans la plateforme d'opérations IT JP1, à compter du 31 juillet 2026. Le déploiement ajoute une observabilité avancée aux opérations JP1 de Hitachi, améliorant la détection des pannes et les analyses de performance à travers les déploiements JP1. L'initiative renforce le rôle d'IBM Japan dans l'ajout d'intelligence opérationnelle au paysage IT d'entreprise du Japon.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette méthodologie, le marché ICT du Japon est comptabilisé comme les dépenses et revenus liés au matériel, aux logiciels et aux services ICT permettant l'informatique, la connectivité et les opérations numériques à travers le Japon.
Exclusions de périmètre : Nous excluons les dépenses de contenu numérique destinées uniquement aux consommateurs et les services purement non-ICT qui ne fournissent pas directement un produit ou un service ICT.
Aperçu de la segmentation
- Par type de produit
- Matériel informatique
- Matériel informatique (ordinateurs)
- Équipements réseau
- Périphériques
- Logiciels informatiques
- Services informatiques
- Conseil informatique et mise en œuvre
- Externalisation des technologies de l'information (ITO)
- Externalisation des processus métier (BPO)
- Services de sécurité gérés
- Services cloud et de plateforme
- Infrastructure informatique
- Sécurité informatique / Cybersécurité
- Services de communication
- Matériel informatique
- Par taille d'entreprise
- Petites et moyennes entreprises
- Grandes entreprises
- Par secteur vertical d'utilisateurs finaux
- Gouvernement et administration publique
- BFSI
- Technologies de l'information et télécommunications
- Énergie et services publics
- Commerce de détail, commerce électronique et logistique
- Fabrication et Industrie 4.0
- Soins de santé et sciences de la vie
- Pétrole et gaz
- Autres secteurs verticaux
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire débute avec des séries temporelles publiques mesurables montrant comment les dépenses ICT se comportent au Japon, et elle est ensuite utilisée pour établir des garde-fous réalistes pour notre modèle. Nous nous sommes référés à des sources telles que le Livre blanc ICT du ministère des Affaires intérieures et des Communications du Japon et les résultats connexes de recherche sur le marché ICT, les données du Bureau des statistiques du Japon pour les indicateurs macroéconomiques, les indicateurs de l'économie numérique et des ICT de l'OCDE, et l'UIT pour les références en matière de télécommunications et de haut débit.
Pour rendre le modèle utilisable à des fins de dimensionnement, nous avons également examiné les documents déposés par les entreprises et les présentations aux investisseurs pour les répartitions des revenus ICT axées sur le Japon, la composition des catégories de produits et les commentaires sur la demande des utilisateurs finaux. Pour le contexte des prix et des expéditions, nous avons utilisé les statistiques douanières et commerciales lorsque pertinent, et nous avons également utilisé des abonnements payants pour les données financières et de renseignement des entreprises, les actualités et données financières, les bases de données de brevets, et une base de données d'expéditions import-export au niveau détaillé pour vérifier la direction du marché et les principaux points d'inflexion. Les sources documentaires mentionnées ici sont uniquement illustratives, et de nombreux autres documents et jeux de données publics ont été utilisés pour la validation et la clarification au cours du travail.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour confirmer quelle part des dépenses ICT est réellement adressable au Japon et comment elle évolue selon la catégorie, le type d'acheteur et le cycle budgétaire. Nous avons échangé avec un ensemble de fournisseurs ICT, de partenaires de distribution et d'intégration, d'acheteurs d'entreprise et du secteur public, et d'experts du secteur à travers les principaux centres de demande japonais, ce qui nous a ensuite aidés à vérifier la cohérence des hypothèses d'adoption et l'évolution des prix.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 27 % | Cadres dirigeants (CXO) : 13 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 33 % |
| Acteurs plus petits : 16 % | Managers : 54 % |
Dimensionnement du marché et prévisions
Le modèle de dimensionnement commence par une reconstruction descendante des dépenses pour le Japon, où les séries publiées de dépenses ICT et les moteurs macroéconomiques sont traduits en un pool adressable puis répartis entre les principales catégories ICT. Une fois les totaux globaux formés, nous les corroborons à l'aide de vérifications ascendantes sélectives telles que le prix de vente moyen échantillonné multiplié par le volume pour les appareils, les répartitions des revenus des fournisseurs pour le Japon, et les vérifications par canal pour les principales lignes de services, et les totaux ne sont ajustés que lorsque plusieurs vérifications convergent dans la même direction.
Les entrées suivies dans le modèle incluent la dynamique des budgets IT des entreprises, l'activité de migration vers le cloud et de construction de centres de données, l'orientation des revenus des services télécoms, les cycles de remplacement des appareils, et le rythme des programmes de cybersécurité et de modernisation dans les secteurs réglementés. Lorsqu'une variable présente des données directes faibles, nous utilisons un indicateur de substitution défendable, comme l'utilisation des indicateurs publics de capex et d'investissement IT pour orienter l'intensité des services.
Les prévisions sont élaborées à l'aide d'une analyse de scénarios liée à ces moteurs, qui est ensuite examinée par rapport aux attentes des personnes interrogées concernant les approbations budgétaires, les effectifs et le calendrier de renouvellement des contrats. Lorsque des écarts apparaissent au niveau des catégories, la partie manquante est comblée à l'aide de fourchettes prudentes issues des entrées primaires, puis rééquilibrée afin que le total final du marché reste cohérent avec la logique descendante des dépenses.
Validation des données et cycle de mise à jour
La validation se fait à travers plusieurs passages, commençant par des vérifications simples des plages sur les parts de catégories et l'évolution d'une année à l'autre, suivies de vérifications croisées par rapport à des signaux indépendants tels que les séries de revenus télécoms, les indicateurs d'investissement IT et les référentiels publics de dépenses ICT. Tout pic inhabituel est réexaminé, et si la raison ne peut être justifiée par des preuves, l'hypothèse est révisée et retestée.
Avant validation finale, le modèle et les hypothèses clés font l'objet d'un examen entre analystes, et des entretiens de suivi sont déclenchés lorsqu'une catégorie majeure ou un moteur de croissance présente des retours incohérents. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas de changements politiques significatifs, de chocs de demande importants ou de fortes variations de prix, et un dernier passage avant livraison est effectué afin que les clients reçoivent la vue la plus récente.
Taille du marché ICT du Japon selon Mordor Intelligence comparée à d'autres estimations publiées
Différents éditeurs aboutissent souvent à des tailles de marché ICT du Japon différentes car ils traitent les ICT soit comme une large catégorie de dépenses, soit comme un marché de revenus adressables plus restreint, et ils varient également dans la manière dont ils traitent les services télécoms, les appareils et le calendrier de conversion des devises. Le résultat est que deux chiffres peuvent sembler très éloignés même lorsque chacun est raisonnable de manière interne.
L'écart principal provient de la question de savoir si les revenus des services télécoms et les dépenses en appareils sont comptabilisés comme la valeur totale du marché ICT ou seulement comme des catégories filtrées selon la demande commerciale adressable, et c'est pourquoi Mordor Intelligence maintient le total lié à un périmètre ICT défini pour le Japon et actualise les compositions de catégories à l'aide d'une validation côté acheteurs avant de finaliser la valeur annuelle.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 404,37 milliards USD (2025) | |
| Government ICT Outlook A | 206,00 milliards USD (2024) | Ce chiffre est publié en JPY comme dépenses de marché ICT puis converti en USD, ce qui peut varier selon le calendrier de change, et il peut également traiter certaines catégories comme des réservoirs de dépenses plutôt que comme des revenus captés par les fournisseurs ICT. |
| Trade Body Digest B | 360,00 milliards USD (2026) | Cette estimation semble mettre l'accent sur l'intensité de l'IT et des services aux entreprises, ce qui peut sous-évaluer les cycles d'appareils grand public et certaines parties des services de communication, et elle repose généralement sur moins de vérifications croisées des évolutions de la composition des catégories d'une année à l'autre. |
Le tableau montre que l'écart le plus large s'explique par des choix de périmètre et de conversion, pas seulement par des hypothèses de croissance. En maintenant explicites les inclusions de catégories, en vérifiant les totaux par rapport à des signaux ICT indépendants, et en retestant les évolutions de parts avec des entretiens, la taille finale reste traçable jusqu'à des entrées reproductibles et vérifiables.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché japonais des TIC en 2026 ?
Il est évalué à 433,12 milliards USD en 2026 et devrait croître à un TCAC de 7,11 % pour atteindre 610,61 milliards USD d'ici 2031.
Quel segment connaît la croissance la plus rapide dans le secteur des TIC au Japon ?
Les services cloud affichent le dynamisme le plus élevé, se développant à un TCAC de 7,78 % jusqu'en 2031, portés par les investissements des hyperscaleurs et les mandats gouvernementaux en matière de cloud.
Quels sont les moteurs de l'adoption technologique par les PME au Japon ?
Des plateformes SaaS basées sur l'IA abordables et des outils sans code réduisent les barrières à l'entrée, permettant aux PME d'automatiser les processus et de combler les écarts de productivité.
Qu'est-ce que l'ISMAP et pourquoi est-il important ?
L'ISMAP est une certification de sécurité gouvernementale qui évalue plus de 1 000 contrôles ; seuls les services cloud certifiés peuvent être achetés par les agences publiques, influençant la sélection des fournisseurs dans tous les secteurs.
Comment les pénuries de talents affectent-elles les projets TIC ?
La disponibilité limitée d'ingénieurs en cloud et en IA gonfle les coûts de main-d'œuvre jusqu'à 60 % et contraint les entreprises à hiérarchiser les initiatives à fort retour sur investissement ou à recourir aux services gérés et au soutien externalisé.
Quelle région attire le plus d'investissements dans les centres de données ?
La région du Kansai, en particulier le quartier de Sakai à Osaka, émerge comme un point chaud en raison de grandes friches industrielles, d'une infrastructure électrique robuste et de la proximité des centres de demande des entreprises.
Dernière mise à jour de la page le:



