
Taille et part du marché des solutions électroniques de gestion des opérations de quart
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
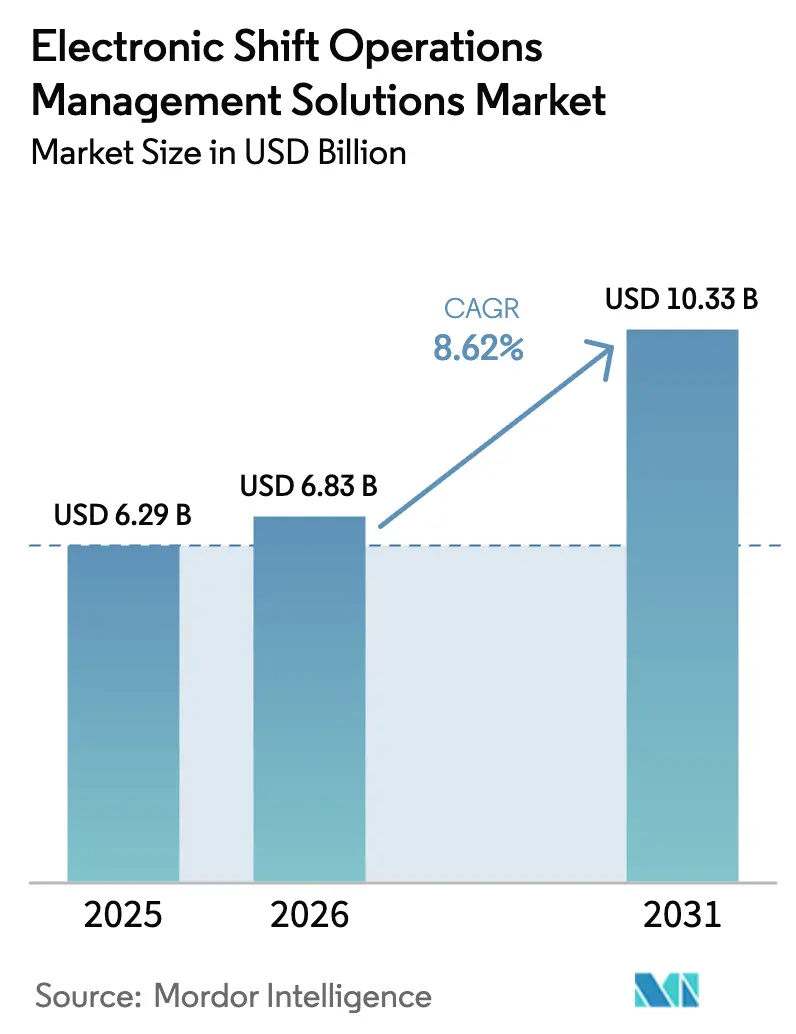
| Taille du Marché (2026) | 6.83 Milliards de dollars |
| Taille du Marché (2031) | 10.33 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.62 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
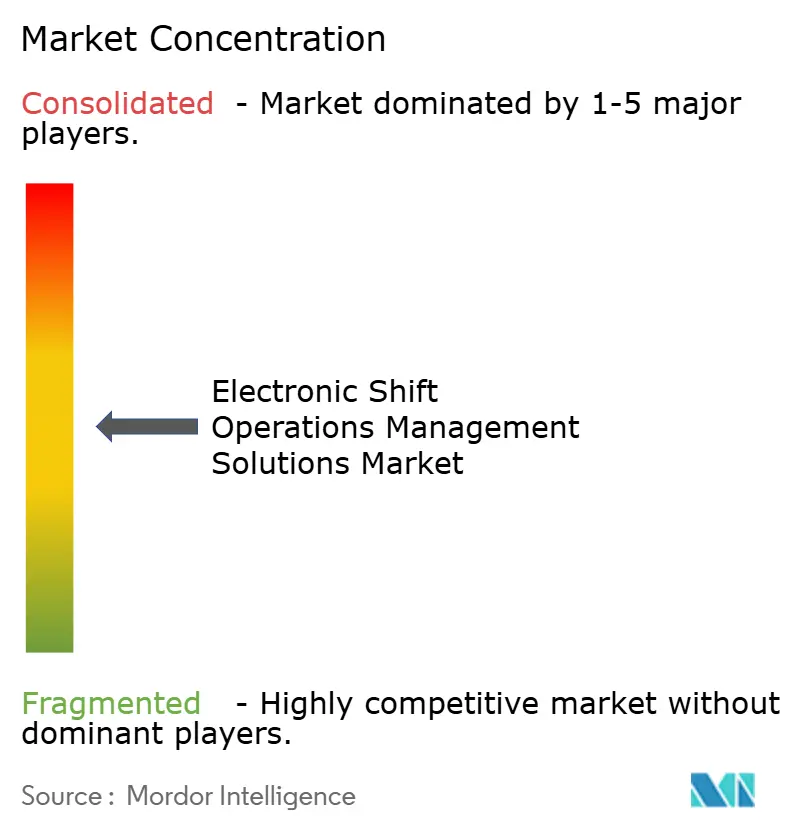
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des solutions électroniques de gestion des opérations de quart par Mordor Intelligence
La taille du marché des solutions électroniques de gestion des opérations de quart devrait passer de 6,29 milliards USD en 2025 à 6,83 milliards USD en 2026, et les prévisions indiquent qu'elle atteindra 10,33 milliards USD d'ici 2031, avec un TCAC de 8,62 % sur la période 2026-2031. Cette croissance est portée par l'abandon des passations de quart sur support papier, la fusion des technologies opérationnelles avec des plateformes natives du cloud, ainsi que par la recherche d'une plus grande sécurité et d'une meilleure conformité réglementaire dans les infrastructures critiques. Les grands opérateurs du secteur de l'énergie et des services publics accélèrent l'adoption en reliant la planification des effectifs aux données de performance des actifs, tandis que l'analytique prédictive pilotée par l'IA génère des gains de productivité dans les secteurs manufacturier et minier. Le déploiement cloud réduit les coûts initiaux, mais les architectures hybrides gagnent du terrain à mesure que les opérateurs protègent leurs données technologiques opérationnelles sensibles. L'augmentation des cyberrisques dans les systèmes de contrôle industriel incite en outre à investir dans des solutions intégrées qui associent la sécurité à la coordination des quarts.
Principaux enseignements du rapport
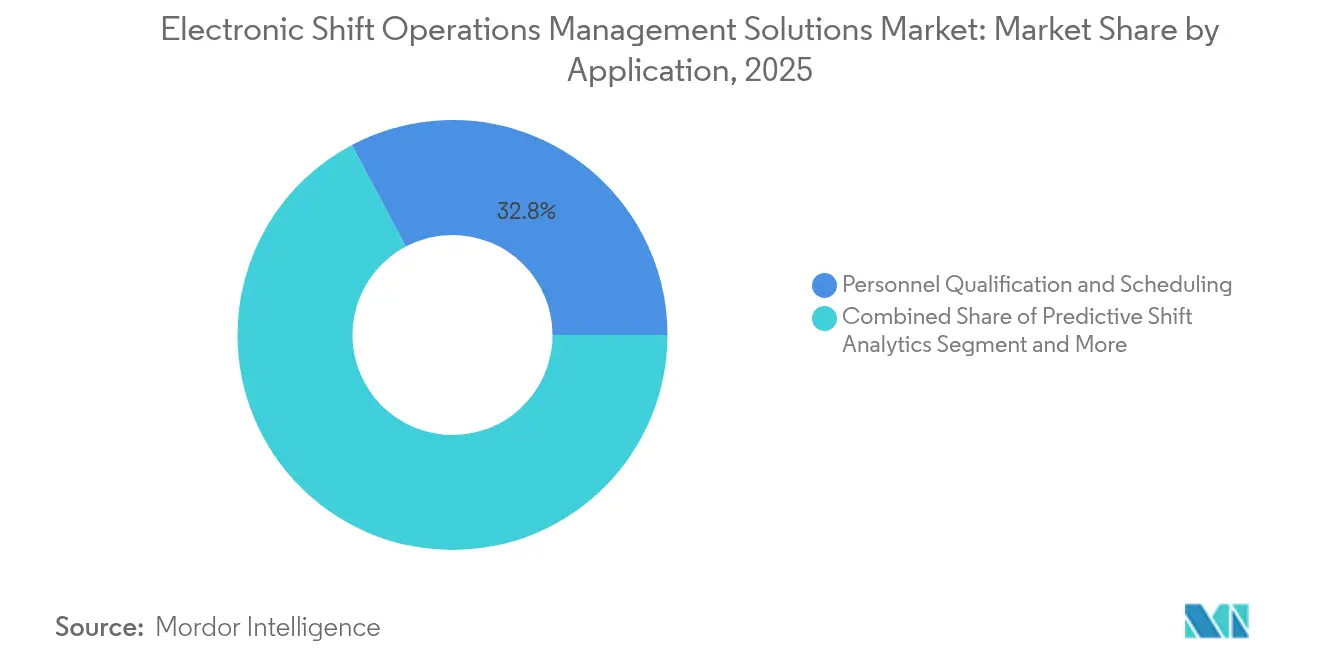
- Par application, la qualification et la planification du personnel ont représenté une part de revenus de 32,75 % du marché des solutions électroniques de gestion des opérations de quart en 2025, tandis que l'analytique prédictive des quarts devrait progresser à un TCAC de 11,05 % jusqu'en 2031.
- Par secteur d'utilisateur final, le pétrole et le gaz ont représenté 26,65 % de la part du marché des solutions électroniques de gestion des opérations de quart en 2025 ; les métaux, les mines et les matériaux devraient croître à un TCAC de 10,55 % jusqu'en 2031.
- Par mode de déploiement, les solutions cloud ont détenu 53,95 % du marché des solutions électroniques de gestion des opérations de quart en 2025, tandis que les modèles hybrides affichent la croissance la plus rapide avec un TCAC de 10,75 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises ont capté 62,85 % de la valeur du marché des solutions électroniques de gestion des opérations de quart en 2025, tandis que les petites et moyennes entreprises devraient progresser à un TCAC de 11,25 % jusqu'en 2031.
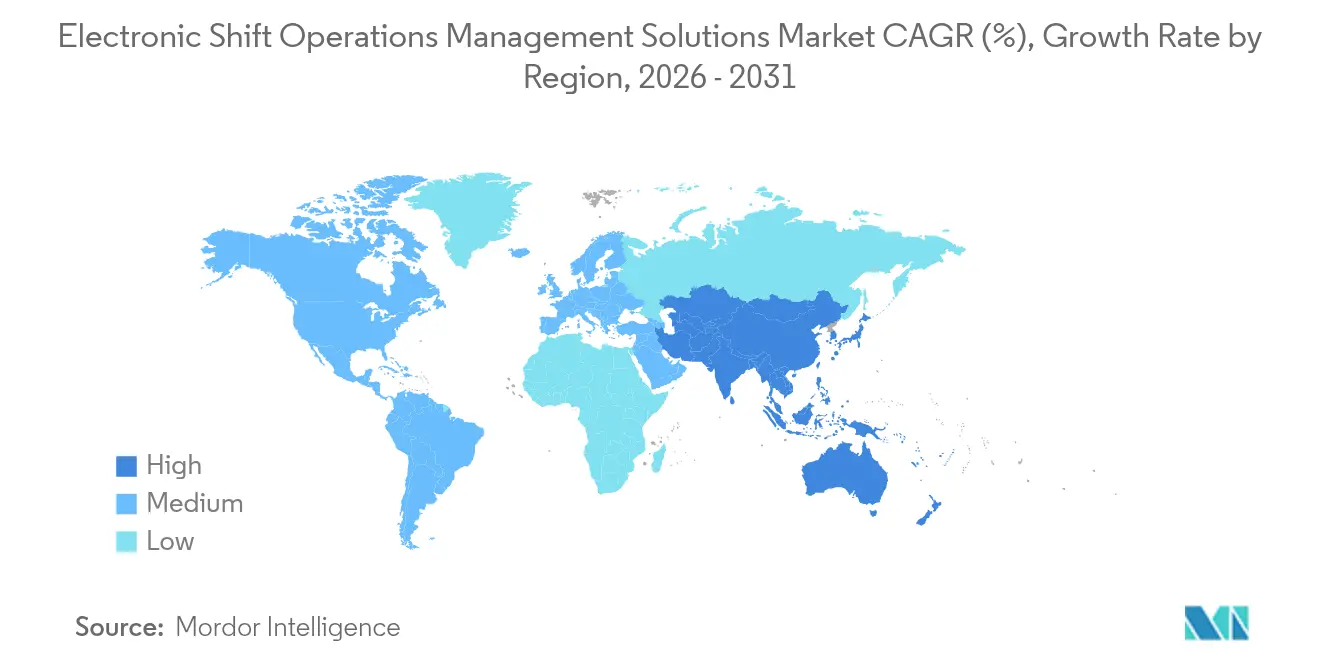
- Par géographie, l'Amérique du Nord a représenté 36,25 % des revenus de 2025, tandis que l'Asie-Pacifique devrait enregistrer un TCAC de 11,05 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante dans les secteurs de l'énergie et des services publics | +2.1% | Mondial, avec une concentration en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Automatisation et intégration des opérations à mission critique | +1.8% | Mondial, porté par les pôles manufacturiers d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Adoption de plateformes de quart natives du cloud | +1.5% | Amérique du Nord et UE, en expansion vers l'APAC | Court terme (≤ 2 ans) |
| Pression réglementaire en faveur des journaux de bord numériques et de la conformité en matière de sécurité | +1.3% | Mondial, plus fort dans les secteurs réglementés | Moyen terme (2-4 ans) |
| Planification prédictive pilotée par l'IA et copiloties LLM | +1.2% | Amérique du Nord et UE en tant qu'adopteurs précoces, APAC suivant | Long terme (≥ 4 ans) |
| Convergence des jumeaux numériques pour l'analytique des quarts en temps réel | +0.9% | Mondial, concentré dans les industries de processus | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante dans les secteurs de l'énergie et des services publics
Les opérateurs du secteur de l'énergie cherchent à minimiser le risque de panne et à réduire les coûts de maintenance. Le Laboratoire national d'Argonne (Argonne National Laboratory) estime que les logiciels de maintenance des réseaux électriques basés sur l'IA peuvent réduire les visites d'équipes de maintenance jusqu'à 66 %. Les services publics donnent donc la priorité aux plateformes qui associent la planification des effectifs aux informations sur les actifs afin de maintenir la fiabilité des réseaux face à la variabilité des énergies renouvelables. La suite de Shiftboard axée sur l'énergie illustre comment le suivi de la conformité et la gestion des listes d'astreinte d'urgence sont intégrés aux besoins du secteur. [1]Shiftboard, "Logiciel de planification des effectifs dans le secteur de l'énergie," shiftboard.com Ces facteurs soutiennent le marché des solutions électroniques de gestion des opérations de quart à mesure que les services publics abandonnent les tableurs au profit d'une planification en temps réel basée sur des règles.
Automatisation et intégration des opérations à mission critique
Les initiatives Industrie 4.0 effacent la frontière entre les contrôles au niveau de l'atelier de production et les logiciels d'entreprise, alimentant les systèmes unifiés de passation de quart. Les lignes de peinture numérique de PPG ont enregistré des gains de productivité de 30 % grâce au déploiement d'iFIX de GE Vernova. Le Shift Book de Bosch Connected Industry démontre des gains similaires en automatisant la saisie de données pour les opérateurs. Ces exemples illustrent pourquoi les solutions intégrées deviennent la norme sur le marché des solutions électroniques de gestion des opérations de quart.
Adoption de plateformes de quart natives du cloud
Les modèles SaaS économiques ouvrent des outils de niveau entreprise aux petites structures. Le brevet de Microsoft pour la technologie d'assistant virtuel laisse entrevoir un avenir où l'IA conversationnelle assiste les superviseurs lors de la passation de quart. L'adoption du cloud hybride progresse à mesure que les opérateurs évaluent la scalabilité par rapport aux règles de souveraineté des données ; MIT Technology Review note que 37 % des entreprises favorisent désormais les stratégies hybrides. Cette dynamique élargit la base d'utilisateurs du marché des solutions électroniques de gestion des opérations de quart.
Pression réglementaire en faveur des journaux de bord numériques et de la conformité en matière de sécurité
Le règlement sur les systèmes de management de la qualité de la FDA de 2026 contraint les usines des sciences du vivant à adopter la documentation électronique. Sun Pharmaceuticals a réduit ses erreurs grâce au journal de bord numérique d'AmpleLogic, soulignant les avantages en matière de conformité. Des mandats similaires dans les secteurs chimique et énergétique renforcent la demande, consolidant les revenus récurrents sur le marché des solutions électroniques de gestion des opérations de quart.
Analyse de l'impact des freins*
| Frein | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts initiaux d'installation et de migration élevés | -1.4% | Mondial, affectant particulièrement les PME | Court terme (≤ 2 ans) |
| Pénurie de main-d'œuvre technique qualifiée | -1.1% | Mondial, aigu dans les marchés développés | Moyen terme (2-4 ans) |
| Cyberrisque accru dans les infrastructures critiques | -0.8% | Mondial, concentré dans les environnements de technologie opérationnelle | Long terme (≥ 4 ans) |
| Obstacles à l'intégration des silos de données OT/IT existants | -0.7% | Mondial, répandu dans les industries établies | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts initiaux d'installation et de migration élevés
Les dépenses de licence, d'intégration et de formation dissuadent les entreprises aux budgets contraints. FHI Works estime que les coûts cachés de la main-d'œuvre en entrepôt peuvent éroder la productivité de 40 %. [2]FHI Works, "Les coûts cachés de la main-d'œuvre en entrepôt," fhiworks.com Bien que les modèles SaaS réduisent les dépenses en capital, la crainte de perturbation ralentit les décisions, freinant l'adoption immédiate du marché des solutions électroniques de gestion des opérations de quart parmi les petits opérateurs.
Pénurie de main-d'œuvre technique qualifiée
Seulement 13 % des fabricants disposent d'une visibilité centralisée sur la technologie opérationnelle, ce qui reflète un manque de compétences. L'expertise en cybersécurité est rare alors que les incidents augmentent de 73 % dans les réseaux industriels. Le manque de personnel ralentit le déploiement des plateformes et souligne le besoin de services de formation des fournisseurs, tempérant la croissance du marché des solutions électroniques de gestion des opérations de quart.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
la qualification du personnel ancre l'analytique prédictiveLa qualification et la planification du personnel ont contribué à hauteur de 2,06 milliards USD à la taille du marché des solutions électroniques de gestion des opérations de quart en 2025 et sont restées la pierre angulaire du secteur, car les qualifications des opérateurs influencent directement la sécurité. Les services publics, les raffineries et les usines pharmaceutiques s'appuient sur des matrices de compétences pour s'assurer que le personnel répond aux exigences réglementaires en constante évolution. Le logiciel de Kahuna aligne les certifications sur les plannings de quart, empêchant les affectations non qualifiées. Associés à des rappels automatiques pour les licences arrivant à expiration, ces outils réduisent le risque d'audit et les temps d'arrêt.
L'analytique prédictive des quarts, bien que plus modeste, devrait enregistrer un TCAC de 11,05 %. Les modèles d'IA adaptent les plannings aux signaux météorologiques, de demande et de santé des actifs, réduisant les coûts des heures supplémentaires et améliorant la satisfaction des employés. Les premiers adopteurs dans le secteur minier associent l'analytique aux jumeaux numériques pour prévoir les besoins en main-d'œuvre en fonction de la disponibilité des camions de transport. Cette synergie élargit le marché des solutions électroniques de gestion des opérations de quart à mesure que l'analyse s'intègre dans la planification quotidienne des quarts.
Les modules d'administration et de conformité croissent régulièrement en numérisant les journaux de bord et les listes de contrôle des procédures, remplaçant les classeurs par des enregistrements électroniques horodatés. Les tableaux de bord de suivi et de contrôle élargissent la conscience situationnelle des superviseurs, intégrant les alarmes, les graphiques d'indicateurs clés de performance et les localisations des équipes dans une interface unique. Le suivi des conditions d'exploitation limitées, essentiel dans les centrales nucléaires et les usines chimiques, gagne du terrain à mesure que les régulateurs exigent un enregistrement continu des paramètres. Les fournisseurs qui proposent une pile d'applications unifiée exploitent les synergies de vente croisée, renforçant la fidélisation au marché.


Par secteur d'utilisateur final :
le pétrole et le gaz mènent la transformation minièreLe secteur du pétrole et du gaz a détenu 1,68 milliard USD de la taille du marché des solutions électroniques de gestion des opérations de quart en 2025, reflétant la complexité des règles de permis de travail et des conditions dangereuses. L'utilisation de Skedulo dans les opérations en amont a amélioré les indicateurs de sécurité tout en réduisant les délais d'intervention. Les raffineurs intègrent des journaux de quart numériques dans les consoles des salles de contrôle, reliant les données d'incidents et les notes de maintenance pour faciliter le reporting réglementaire.
Les métaux, les mines et les matériaux devraient se développer à un rythme annuel de 10,55 % à mesure que les camions autonomes et les opérations souterraines à distance exigent une supervision humaine synchronisée. La mine Turquoise Ridge de Barrick a appliqué une planification avancée pour augmenter le débit de minerai, illustrant le retour sur investissement des plannings basés sur l'analytique. Les secteurs chimique, des services publics et de l'automobile maintiennent une adoption significative, chacun propulsé par des impératifs distincts de conformité ou de fabrication au plus juste.
Les usines pharmaceutiques et des sciences du vivant investissent en prévision des changements imminents des BPF, intégrant des journaux de bord numériques aux dossiers de lot électroniques. Les utilisateurs militaires et de la défense accordent la priorité à la redondance et aux modes hors ligne sécurisés, ce qui conduit à des déploiements renforcés. Les parallèles intersectoriels en matière de culture de la sécurité et de traçabilité créent des opportunités pour les fournisseurs de plateformes horizontales, élargissant la pénétration du marché des solutions électroniques de gestion des opérations de quart.
Par mode de déploiement :
domination du cloud, essor du hybrideLes déploiements cloud ont contribué à 53,95 % des revenus de 2025, soit 3,39 milliards USD de la taille du marché des solutions électroniques de gestion des opérations de quart. Les offres SaaS multi-locataires permettent un provisionnement rapide et des mises à niveau automatiques, séduisant les effectifs distribués. Les fournisseurs intègrent des applications mobiles pour les techniciens de terrain, réduisant la paperasserie et permettant des mises à jour de statut instantanées.
Les modèles hybrides connaissent la croissance la plus rapide avec un TCAC de 10,75 %, les opérateurs conservant la télémétrie sur site tout en tirant parti de l'analytique cloud. La Cloud Security Alliance souligne l'importance d'une gestion rigoureuse des secrets dans ces architectures. Les centrales nucléaires et les sites de défense optent pour des instances locales à isolation physique avec une réplication sécurisée périodique vers le cloud, équilibrant résilience et sécurité.
Les solutions sur site persistent là où les règles de souveraineté des données ou les contraintes de latence dominent, comme dans les terminaux maritimes. Les fournisseurs proposent donc la portabilité des licences afin que les clients puissent déplacer les charges de travail entre les modes de déploiement sans réécrire le code. Cette flexibilité soutient l'expansion du marché des solutions électroniques de gestion des opérations de quart vers des secteurs plus conservateurs.

Par taille d'organisation :
l'échelle des grandes entreprises inspire la dynamique des PMELes entreprises dont le chiffre d'affaires dépasse 1 milliard USD ont représenté 62,85 % des dépenses en 2025, reflétant la complexité des opérations et des budgets conséquents. L'unité Connected Enterprise de Honeywell a enregistré une croissance de 20 % en regroupant la gestion des quarts et les contrôles de processus. Ces entreprises déploient des mises en œuvre multi-sites avec des intégrations de gestion des identités et des couches d'analytique avancée.
Les petites et moyennes entreprises, bien qu'elles représentent une part plus modeste, constituent la croissance la plus dynamique du marché des solutions électroniques de gestion des opérations de quart avec un TCAC de 11,25 %. Les abonnements SaaS et les modèles préconfigurés abaissent les barrières à l'adoption. Les fournisseurs misent sur des éditeurs de flux de travail sans code afin que les responsables des opérations puissent personnaliser les formulaires sans intervention informatique. Cette démocratisation diffuse la planification avancée, favorisant les écosystèmes de fournisseurs de modules d'extension et de packs de contenu spécialisés.
Les partenaires de support capitalisent sur la demande des PME en proposant des implémentations gérées, alignant les configurations sur les normes sectorielles. Au fur et à mesure que les témoignages de succès s'accumulent, l'influence des pairs accélère l'adoption, élargissant encore le marché des solutions électroniques de gestion des opérations de quart.
Analyse géographique
Marché des Solutions de Gestion des Opérations de Quart Électroniques en Amérique du Nord
L'Amérique du Nord a généré 2,28 milliards USD à partir de la taille du marché des Solutions de Gestion des Opérations de Quart Électroniques en 2025 et a maintenu une part de 36,25 %, soutenue par les mandats rigoureux de l'OSHA, de la FDA et de la FERC. Les raffineries américaines intègrent des journaux de bord numériques dans les systèmes de contrôle distribués, tandis que les services publics canadiens modernisent la gestion des pannes avec une répartition des équipes assistée par l'IA. Le plan de Honeywell de se scinder en trois entités d'ici 2026 illustre la spécialisation régionale visant une plus grande proximité avec les clients.
Marché des Solutions de Gestion des Opérations de Quart Électroniques en Asie-Pacifique
L'Asie-Pacifique affiche la progression la plus forte avec un CAGR de 11,05 %, ajoutant 1,56 milliard USD au marché des Solutions de Gestion des Opérations de Quart Électroniques d'ici 2031. Les usines chinoises adoptent la planification en nuage, 92 % des décideurs hébergeant déjà des charges de travail dans le nuage. Le secteur chimique indien met en œuvre des modèles hybrides pour surmonter les lacunes en matière de bande passante, tandis que les entreprises japonaises alignent leurs déploiements sur les objectifs de la Société 5.0. Néanmoins, IBM note que 71 % des entreprises régionales peinent à traduire les projets numériques en valeur, stimulant la demande d'intégrateurs.
Marché des Solutions de Gestion des Opérations de Quart Électroniques en EMEA et en Amérique du Sud
L'Europe suit avec une croissance régulière, portée par les feuilles de route Industrie 4.0 de l'Allemagne et la modernisation pharmaceutique du Royaume-Uni. Les délais de conformité à l'Annexe 1 des BPF de l'UE accélèrent le déploiement des journaux de bord numériques dans les installations stériles. La flotte nucléaire française poursuit des architectures sur site résilientes, et les fabricants italiens intègrent des tableaux de bord de quart au sein des suites MES. L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique affichent une dynamique émergente, alors que les secteurs minier et pétrochimique modernisent leurs salles de contrôle, étendant l'empreinte du marché des Solutions de Gestion des Opérations de Quart Électroniques vers de nouvelles frontières.

Paysage réglementaire
Les déploiements de gestion électronique des opérations de quart sont façonnés par des obligations de sécurité, de qualité et de cybersécurité industrielle qui exigent un contrôle plus strict des enregistrements électroniques, des accès et de la gestion des changements au sein des environnements OT et IT. Aux États-Unis, les exploitants réglementés alignent les journaux numériques et les registres de relève de quart sur les règles sectorielles, notamment la documentation de sécurité imposée par l'OSHA et les exigences documentaires de la FDA, tandis que les environnements d'infrastructures critiques calquent de plus en plus leurs contrôles sur la norme IEC 62443 pour le renforcement de la sécurité industrielle.
En Europe, la pression réglementaire s'intensifie autour des fonctions de sécurité pilotées par l'IA et des opérations reposant sur des jumeaux numériques. Le règlement européen sur les machines (UE) 2023/1230 relève les exigences en matière d'évaluation de conformité pour les fonctions de sécurité utilisant l'IA, poussant les fournisseurs de solutions à documenter les mesures de maîtrise des risques conformément à des normes telles que EN ISO 12100 et EN ISO 13849-1:2023. En juillet 2026, la Commission européenne a annoncé le règlement (UE) 2026/1189, qui soumet les plateformes industrielles de jumeaux numériques mises sur le marché de l'UE après le 1er août 2026 à des exigences de conformité CE centrées sur la cybersécurité et l'interopérabilité, ce qui accroît la demande pour des registres de quart prêts à l'audit et des architectures conçues selon le principe de sécurité par conception.
Analyse de la chaîne de valeur
La chaîne de valeur débute avec les éditeurs de logiciels industriels et les fournisseurs d'automatisation et de plateformes qui regroupent les fonctionnalités clés des eSOMS, notamment les journaux narratifs, les rondes d'opérateurs, la planification et le suivi. Elle s'étend ensuite à l'infrastructure cloud ainsi qu'aux outils d'identité et de sécurité qui prennent en charge les modes de livraison SaaS, hybride et sur site. Les offres sont souvent vendues sous forme de modules au sein de plateformes d'exploitation ou d'actifs plus larges, ce qui permet aux fournisseurs de monétiser des besoins connexes tels que l'analytique, la configuration des flux de travail et le reporting.
Les intégrateurs de systèmes et les partenaires de mise en œuvre spécialisés jouent généralement un rôle central dans la cartographie des exigences, la conception des flux de travail et l'intégration OT/IT. Ils relient les eSOMS aux historiens de données, aux systèmes CMMS/EAM/APM et aux sources de données de salle de contrôle afin d'automatiser la saisie et de constituer un registre opérationnel unique. Les exploitants de sites tels que le pétrole et le gaz, les services publics, la chimie, la pharmacie, l'exploitation minière et la fabrication discrète closent la chaîne en tant que principaux adoptants, et ils génèrent couramment une demande de services de longue traîne pour la validation, la formation, le renforcement de la cybersécurité et l'amélioration continue, car la standardisation entre sites nécessite souvent une coordination entre les équipes technologiques du siège et les parties prenantes opérationnelles au niveau du site.
Paysage concurrentiel
La concurrence reste modérée, aucun fournisseur ne dépassant une part de revenus de 15 %. Les leaders de l'automatisation industrielle — Honeywell, Siemens, ABB, Schneider Electric — intègrent la gestion des quarts dans des portefeuilles de contrôle plus larges, utilisant des capteurs installés et des historiens pour créer des écosystèmes fidélisants. L'étendue des plateformes, les équipes de service mondiales et les certifications de cybersécurité différencient ces acteurs établis.
Des spécialistes tels que Shiftboard, UKG, ARCOS et WorkForce Software s'attaquent à des points de douleur de niche avec des interfaces mobile-first et des modèles verticaux. L'édition énergie de Shiftboard comprend l'automatisation des appels d'urgence pour la gestion des tempêtes, tandis qu'ARCOS intègre l'analytique des pannes pour les services publics. Ces offres ciblées contraignent les grands fournisseurs à acquérir ou à former des partenariats ; l'acquisition de Sundyne par Honeywell pour 2,2 milliards USD signale un appétit pour l'expertise métier. [4]Honeywell, "Honeywell publie ses résultats du premier trimestre ; met à jour ses prévisions pour 2025," honeywell.com
Les hyperscalers cloud et les fournisseurs ERP entrent également sur le marché des solutions électroniques de gestion des opérations de quart, intégrant la planification dans les suites d'entreprise. Le déploiement de la planification multi-ressources de SAP chez Jemena illustre cette tendance. Microsoft investit dans des brevets d'IA conversationnelle pour intégrer des copiloties dans les flux de travail des quarts, augmentant la pression sur l'innovation. Les start-ups tirent parti de la prévision par l'IA et de la personnalisation low-code pour remporter des projets pilotes, ciblant des déploiements hybrides coexistant avec les réseaux de technologie opérationnelle existants.
Les feuilles de route des fournisseurs convergent sur trois priorités : la demande prévisionnelle de main-d'œuvre, les architectures cyber-résilientes et le reporting ESG. Les dépôts de brevets dans ces domaines augmentent, et les écosystèmes d'API ouvertes attirent les développeurs partenaires. Les revenus de services progressent à mesure que les clients recherchent un soutien à la conduite du changement, créant des flux de revenus récurrents qui stabilisent les marges des fournisseurs au sein du marché des solutions électroniques de gestion des opérations de quart.
Leaders du secteur des solutions électroniques de gestion des opérations de quart
ABB Ltd.
Hexagon AB (HxGN Shift Operations)
Honeywell International Inc.
Siemens AG
Schneider Electric SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Solutions de Gestion des Opérations de Quart Électroniques
- ABB Ltd.
- Hexagon AB (HxGN Shift Operations)
- Honeywell International Inc.
- Siemens AG (Siemens Xcelerator)
- Schneider Electric SE
- Emerson Electric Co.
- General Electric Co. (GE Digital)
- IBM Corporation
- AVEVA Group plc
- Aspen Technology Inc.
- Yokogawa Electric Corporation
- PTC Inc.
- Dassault Systèmes SE
- Oracle Corporation
- SAP SE
- ServiceNow Inc.
- UKG Inc. (Kronos)
- WorkForce Software LLC
- Fluke Reliability (eMaint)
- Rockwell Automation Inc.
- NICE Ltd. (CXone Workforce Engagement)
- Infor Inc.
- Aptean Industrial Manufacturing ERP
- Conmitto Inc.
- Trinoor LLC
- Globorise Technologies LLC
Lire l’analyse des entreprises de solutions de gestion des opérations de quart électroniques

Opportunités de marché et perspectives d'avenir
Un espace blanc clé se situe dans les opérations de quart conformes et résilientes en matière de cybersécurité, pouvant être déployées dans des architectures hybrides sans fragmenter le registre opérationnel. Les acheteurs industriels demandent de plus en plus des contrôles d'interopérabilité et de sécurité alignés sur les exigences de cybersécurité OT, notamment la norme IEC 62443, tandis que l'Europe ajoute un autre point d'ancrage réglementaire avec l'annonce en juillet 2026 du règlement (UE) 2026/1189, qui lie les plateformes industrielles de jumeaux numériques à des exigences de conformité CE mettant l'accent sur la cybersécurité et l'interopérabilité. Les fournisseurs qui prennent en charge une identité renforcée, des approbations basées sur les rôles et des pistes d'audit infalsifiables à travers les journaux, les permis et les relèves de quart peuvent traduire cette pression réglementaire en une gouvernance opérationnelle plus large, au-delà de la simple planification.
La consolidation des plateformes crée également des opportunités pour les fournisseurs qui unifient la relève de quart, les rondes d'inspection, l'état des actifs et l'analytique, plutôt que de fonctionner comme des outils ponctuels. Hexagon a illustré cette direction en intégrant les données d'inspection de j5 Operations Management dans HxGN APM (avril 2026), ce qui permet une continuité entre les observations des opérateurs et la prise de décision en matière de maintenance. Parallèlement, les fabricants menant des programmes plus larges de transformation opérationnelle, documentés dans le cadre d'efforts de changement de fabrication numérique, génèrent une demande de flux de travail configurables et d'adoption transversale entre les opérations, la qualité, la maintenance et l'IT, ce qui favorise les solutions présentant de solides schémas d'intégration avec les historiens, les piles APM/EAM et l'analytique cloud.
Recent Industry Developments in Marché des Solutions de Gestion des Opérations de Quart Électroniques
- Avril 2026 : Hexagon AB intègre les données d'inspection des opérateurs de la solution j5 Operations Management dans HxGN APM afin d'améliorer la maintenance prédictive et l'état des actifs. Cette intégration soutient la continuité des données sur l'état des actifs entre OT/IT et renforce l'écosystème intégré de gestion des opérations de quart et des actifs d'Hexagon.
- Mars 2026 : eschbach a lancé Shiftconnector Activity Scheduler, une fonctionnalité de planification et de coordination au niveau des équipements destinée à la fabrication pharmaceutique et chimique. Cette avancée accroît la granularité de la planification au sein des ESOMS pour les secteurs hautement réglementés et reflète le regroupement, à l'initiative des fournisseurs, de la gestion des quarts avec des plateformes de données à l'échelle de l'usine.
- Juillet 2024 : Hexagon AB a lancé HxGN SDx2, une solution SaaS native cloud pour la gestion des actifs et des opérations industriels avec intégration des données de procédé. L'entrée de cette plateforme native cloud dans l'écosystème ESOMS signale une expansion continue des plateformes et des capacités d'intégration de données au sein des opérations de quart.


Marché des Solutions de Gestion des Opérations de Quart Électroniques Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour ce rapport, le marché couvre les revenus des logiciels payants et des solutions associées générés par les solutions de gestion électronique des opérations de quart qui numérisent les relèves de quart, les journaux d'opérateurs, les notes de quart, le suivi des tâches et les flux de travail de coordination pour les sites industriels et à forte intensité opérationnelle.
Exclusions de périmètre : nous excluons les outils génériques de planification des ressources humaines, les produits de gestion du temps et de présence purs, ainsi que les services qui ne soutiennent pas directement la relève et la journalisation opérationnelle de quart à quart.
Aperçu de la segmentation
- Par application
- Suivi des conditions d'exploitation limitées (LCO)
- Administration et conformité
- Tableaux de bord de suivi et de contrôle
- Qualification et planification du personnel
- Analytique prédictive des quarts
- Par secteur d'utilisateur final
- Pétrole et gaz
- Produits chimiques et pétrochimiques
- Énergie et services publics
- Automobile et transport
- Militaire et défense
- Pharmaceutique et sciences du vivant
- Métaux, mines et matériaux
- Autres secteurs d'utilisateurs finaux
- Par mode de déploiement
- Basé sur le cloud
- Sur site
- Hybride
- Par taille d'organisation
- Grandes entreprises
- Petites et moyennes entreprises (PME)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Singapour
- Malaisie
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir le cadre mesurable du marché et cartographier la demande initiale et l'adoption de la numérisation des opérations basées sur les quarts. Nous nous sommes appuyés sur des sources publiques telles que le US Bureau of Labor Statistics, la US Energy Information Administration, Eurostat, l'Agence internationale de l'énergie et l'Organisation internationale du travail pour comprendre l'intensité de la main-d'œuvre, les secteurs à forte rotation de quarts et les tendances de l'activité industrielle qui influencent généralement les décisions d'achat.
Du côté de l'offre, nous avons examiné les dépôts d'entreprises, les rapports annuels, les présentations aux investisseurs, la documentation produit et les couvertures de presse fiables afin de suivre comment ces fournisseurs positionnent leur solution et décrivent leurs schémas de mise sur le marché. Nous avons également utilisé, de manière sélective, des abonnements payants pour les données financières et de renseignement sur les entreprises, l'actualité et les données financières, ainsi que des bases de données de brevets afin de vérifier les périmètres produits et les structures d'entreprise qui peuvent compliquer l'attribution des revenus. Les sources documentaires citées ici sont illustratives, et nous avons également consulté d'autres documents et bases de données publics pour la collecte de données, la validation et la clarification de la recherche.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation de ce qui est réellement acheté dans le cadre de la gestion électronique des opérations de quart, sur la manière dont les déploiements sont tarifés (contrats par site, par utilisateur ou d'entreprise), et sur la façon dont l'usage s'étend après le déploiement pilote. Nous avons échangé avec un ensemble de responsables de solutions, de dirigeants d'usines et d'opérations, ainsi que de responsables fonctionnels dans les principales régions industrielles, afin de pouvoir vérifier les hypothèses sur le rythme d'adoption, le comportement de renouvellement et le délai de mise en œuvre au regard de retours d'expérience réels sur les achats.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs exécutifs : 12 % | APAC : 43 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 32 % |
| Acteurs plus petits : 14 % | Managers : 59 % | Amériques : 25 % |
Dimensionnement et prévisions du marché
Le dimensionnement commence par une évaluation descendante du bassin de demande, où les dépenses en logiciels industriels sont affinées à l'aide de l'intensité des opérations par quart et de l'empreinte adressable pratique des sites fonctionnant en continu 24 heures sur 24, 7 jours sur 7. Une fois le bassin de marché constitué, nous le corroborons à l'aide de vérifications ascendantes sélectives, telles que des valeurs de contrats échantillonnées, des estimations de sièges par site et des retours des canaux sur les tailles de déploiement typiques. Cela permet de corriger le surcomptage qui peut survenir lorsque de larges catégories logicielles sont utilisées comme point de départ.
Les intrants utilisés dans le modèle incluent la part des installations en fonctionnement continu, le rythme de remplacement des registres papier par des journaux électroniques, la préférence entre cloud et sur site dans les environnements opérationnels, la progression de la valeur moyenne des contrats à mesure que des modules sont ajoutés, ainsi que le comportement de renouvellement et d'expansion après la première année. Les prévisions ont été élaborées à l'aide d'une analyse de scénarios étayée par des avis d'experts sur les budgets de numérisation industrielle, la pression réglementaire dans les opérations critiques pour la sécurité, et la maturité d'intégration avec les systèmes opérationnels existants. Lorsque des preuves ascendantes manquaient pour des géographies plus restreintes, nous avons comblé cet écart par des hypothèses de substitution liées à la production industrielle et au nombre de sites, puis appliqué un test de plausibilité à l'aide des retours d'entretiens.
Validation des données et cycle de mise à jour
Les résultats sont validés par plusieurs vérifications afin que les chiffres finaux restent explicables et reproductibles. Le modèle est comparé à des signaux indépendants tels que les tendances de l'activité industrielle, les indices de la répartition des revenus logiciels rapportés et la capacité réaliste de déploiement par site, puis les écarts sont examinés avant validation finale.
Nous effectuons également des vérifications de cohérence entre les régions et les groupes d'utilisateurs finaux afin de détecter les taux d'adoption qui semblent trop élevés pour le contexte opérationnel local. Si une incohérence significative est détectée, les répondants sont recontactés et les hypothèses sont mises à jour, suivies d'un nouveau cycle de révision. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements majeurs du marché modifient la demande, la tarification ou les modes de déploiement. Une dernière révision avant livraison est ensuite effectuée pour refléter la vision la plus récente.
Taille du marché des solutions de gestion électronique des opérations de quart de Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres de marché publiés pour les solutions de gestion électronique des opérations de quart ne correspondent souvent pas, car différentes études comptabilisent différentes catégories logicielles, et elles traitent aussi les services, les types de déploiement et la couverture des usages finaux de manière propre à chacune. Les différences proviennent également de la manière dont la tarification est projetée dans le temps et de la rapidité avec laquelle l'ensemble de données est actualisé après des évolutions produits ou des changements majeurs des dépenses industrielles.
Certaines estimations élargissent le périmètre à des outils de gestion de la main-d'œuvre connexes ou à des plateformes d'exploitation plus larges qui ne sont généralement pas achetés principalement pour la relève de quart et la journalisation des opérateurs. Du point de vue de Mordor Intelligence, les revenus ne sont comptabilisés que lorsque la solution soutient directement la relève électronique de quart, les journaux de quart et la coordination opérationnelle associée, la planification et la gestion du temps génériques étant exclues afin que le bassin de demande reste rattaché à l'usage opérationnel en usine.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,29 milliards USD (2025) | |
| Portail de recherche sectorielle A | 8,20 milliards USD (2023) | Utilise un périmètre fonctionnel plus large qui peut englober des logiciels d'exploitation plus étendus et des outils de flux de travail connexes, et applique également une année de référence plus ancienne qui peut ne pas refléter les évolutions plus récentes de la tarification et du mix de déploiement. |
| Éditeur de recherche B | 2,29 milliards USD (2024) | Semble appliquer une approche de captation des revenus plus restrictive, qui peut sous-estimer les contrats d'entreprise et les déploiements multi-sites, et peut traiter les services et intégrations de manière incohérente selon les régions. |
Entre les trois chiffres, l'essentiel de l'écart s'explique par l'étendue du périmètre vers les logiciels de main-d'œuvre et d'exploitation connexes, ainsi que par le traitement des valeurs de contrats et de l'expansion des déploiements. En maintenant les revenus comptabilisés rattachés aux cas d'usage documentés de relève et de journalisation de quart, puis en les recoupant avec des signaux issus des contrats et des sites recueillis lors des entretiens, le dimensionnement reste transparent et plus facile à reproduire.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des solutions électroniques de gestion des opérations de quart ?
Le marché est valorisé à 6,83 milliards USD en 2026 et devrait atteindre 10,33 milliards USD d'ici 2031.
Quelle région est en tête en termes de contribution aux revenus ?
L'Amérique du Nord détient 36,25 % des revenus, portée par des mandats réglementaires stricts et des écosystèmes d'automatisation matures.
Quel segment d'application connaît la croissance la plus rapide ?
L'analytique prédictive des quarts devrait progresser à un TCAC de 11,05 % grâce à l'optimisation des plannings basée sur l'IA.
Pourquoi les déploiements hybrides gagnent-ils de l'élan ?
Les modèles hybrides équilibrent la scalabilité du cloud avec la sécurité sur site, progressant à un TCAC de 10,75 % jusqu'en 2031.
Qu'est-ce qui freine une adoption plus rapide parmi les petites entreprises ?
Les coûts élevés d'installation et de migration, ainsi que le manque de compétences techniques, ralentissent l'adoption malgré la disponibilité des solutions SaaS.
Quel secteur vertical offre la plus grande fenêtre de croissance ?
Les métaux, les mines et les matériaux devraient se développer à un rythme annuel de 10,55 % à mesure que les opérations autonomes et prédictives se généralisent.
Dernière mise à jour de la page le:



