
Taille et parts du marché des appareils en Indonésie
Analyse du marché des appareils en Indonésie par Mordor Intelligence
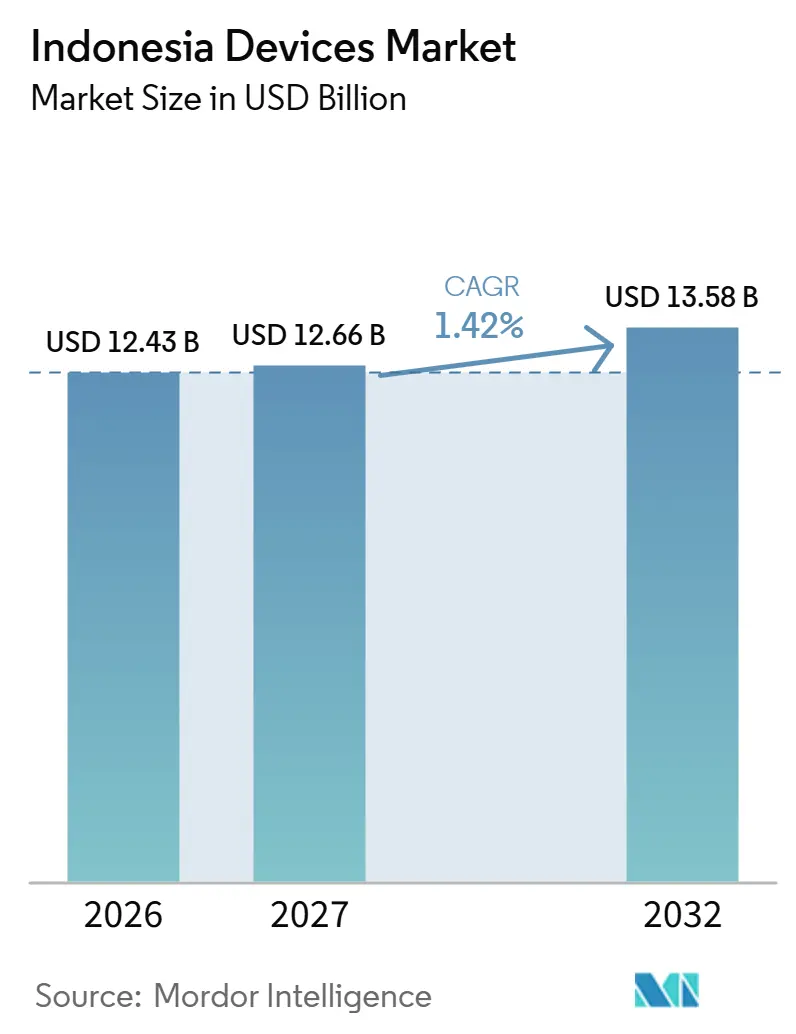
La taille du marché des appareils en Indonésie devrait augmenter de 12,43 milliards USD en 2026 à 12,66 milliards USD en 2027 et atteindre 13,58 milliards USD d'ici 2032, avec une croissance à un CAGR de 1,42 % sur la période 2027-2032.
La demande de smartphones et d'ordinateurs portables scolaires en Indonésie est soutenue par une connectivité élargie et la numérisation de l'éducation, tandis que l'accès au crédit peut atténuer les contraintes de paiement initial. L'expansion de l'environnement de vente en ligne offre aux fournisseurs des voies supplémentaires pour démontrer la valeur pratique d'un appareil. Une pénurie mondiale de composants mémoire liée à l'intelligence artificielle, documentée en septembre 2025, et les coûts liés à la roupie peuvent affaiblir l'accessibilité financière des mises à niveau. La certification obligatoire pour les appareils dotés de fonctionnalités de télécommunications et la livraison d'ordinateurs portables scolaires influent sur le moment où les acheteurs indonésiens peuvent utiliser le nouveau matériel. Des prix de combinés plus élevés peuvent augmenter les dépenses malgré un nombre de ventes inférieur, laissant les mises à niveau des consommateurs dépendantes de paiements abordables et l'accès scolaire tributaire des livraisons institutionnelles.
Principaux enseignements du rapport
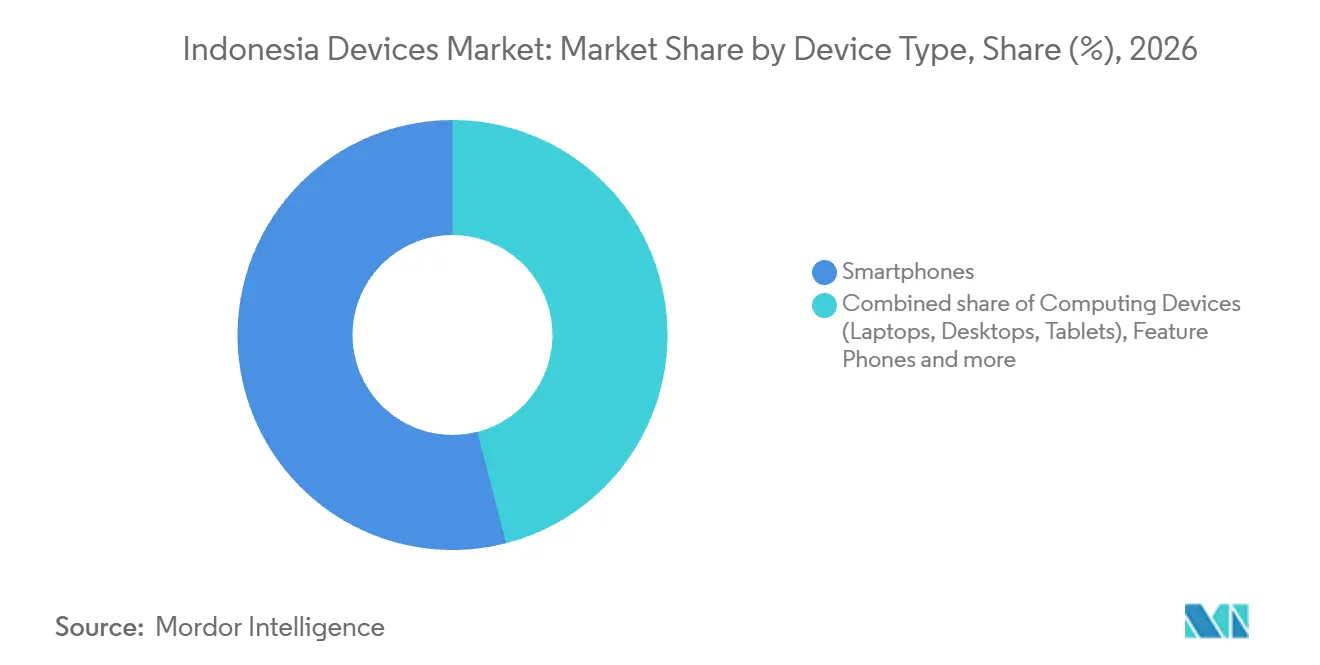
- Par type d'appareil, les smartphones détenaient une part de marché de 54,01 % sur le marché des appareils en Indonésie en 2026, tandis que les appareils portables, notamment les montres connectées et les bracelets de fitness, constituent le segment à la croissance la plus rapide avec un CAGR de 2,68 % sur la période 2027-2032.
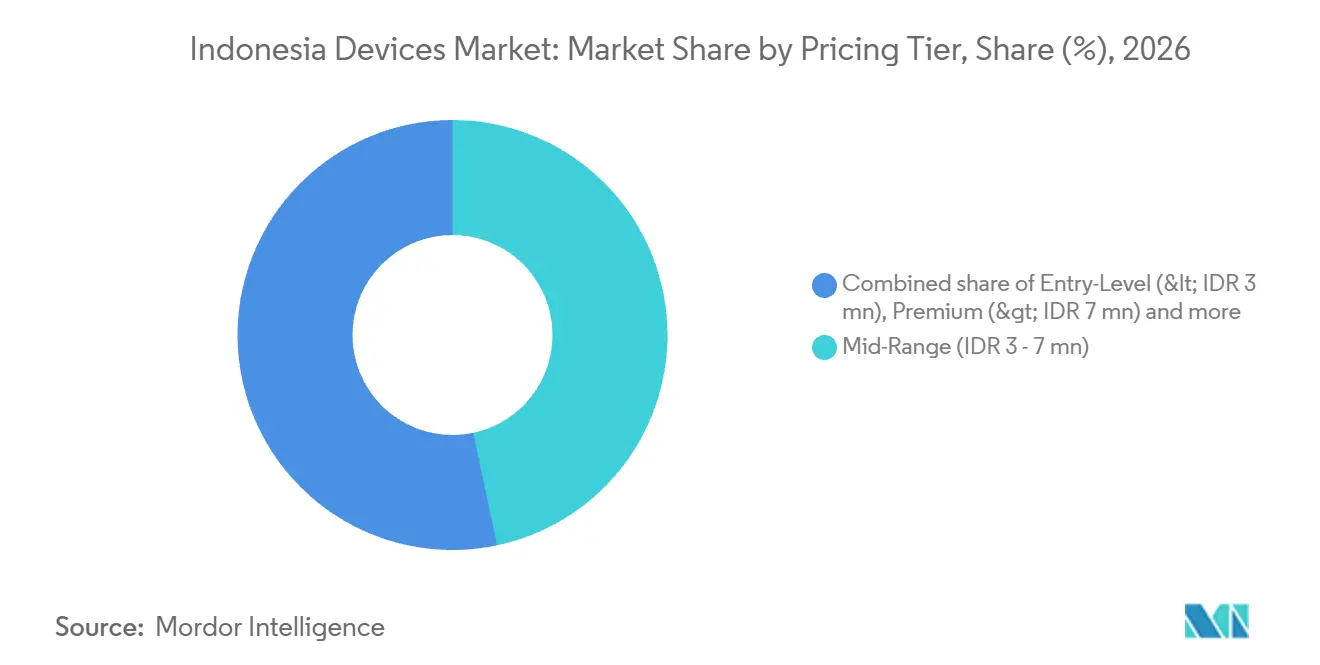
- Les appareils milieu de gamme ont dominé les niveaux de prix avec une part de 46,67 % de la taille du marché des appareils en Indonésie en 2026, tandis que les appareils haut de gamme devraient connaître la croissance la plus rapide avec un CAGR de 3,02 % durant la période 2027-2032.
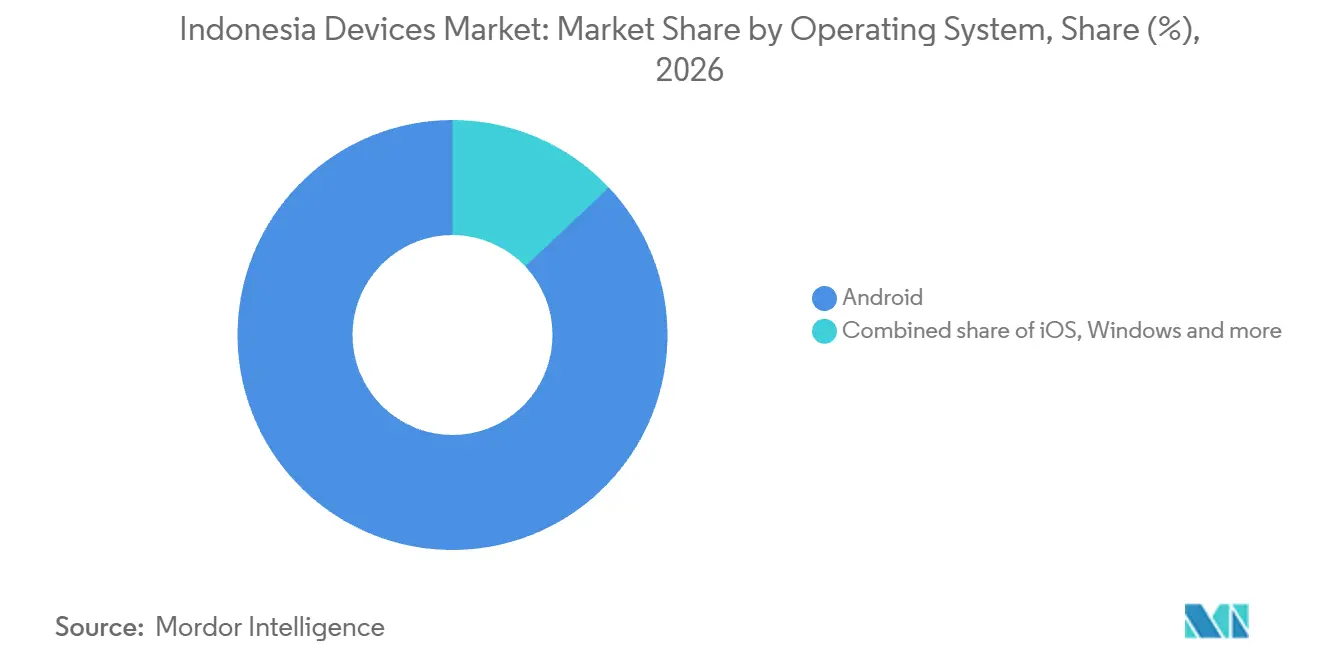
- En ce qui concerne les systèmes d'exploitation, Android a dominé avec une part de 87,04 % en 2026, tandis que les autres systèmes d'exploitation, comprenant HarmonyOS, Linux et ChromeOS, devraient connaître la croissance la plus rapide avec un CAGR de 3,65 % sur la période 2027-2032.
- La demande des utilisateurs finaux était dominée par les consommateurs avec une part de 65,98 % en 2026, l'éducation devant connaître la croissance la plus rapide avec un CAGR de 1,78 % durant la période 2027-2032.
- Par canal de vente, les détaillants en ligne et les places de marché détenaient une part de 52,6 % en 2026 et constituent également le segment à la croissance la plus rapide avec un CAGR de 2,4 % sur la période 2027-2032.
- Sur le plan géographique, Java a été décrit comme la principale zone géographique en termes de revenus d'appareils, tandis que l'enquête 2026 de l'APJII a placé 58,24 % des utilisateurs d'internet indonésiens sur cette île.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse du revenu disponible et accessibilité financière des smartphones | +0.6% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Impulsion gouvernementale en faveur de l'économie numérique et déploiement de la 4G/5G | +0.8% | De Sumatra à la Papouasie et dans les villes engagées par les opérateurs | Long terme (≥ 4 ans) |
| Expansion du télétravail et de l'apprentissage en ligne après la COVID-19 | +0.65% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Essor du commerce électronique accélérant les ventes d'appareils en ligne | +0.7% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Écosystème de super-applications fintech stimulant le groupage d'appareils | +0.2% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Quota de contenu local OTT stimulant les mises à niveau des téléviseurs connectés | +0.05% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse du revenu disponible et accessibilité financière des smartphones
Le prix initial d'un appareil connecté peut limiter l'accès même lorsque les dépenses des ménages augmentent. La consommation des ménages indonésiens a progressé de 5,06 % en glissement annuel au deuxième trimestre 2026, en parallèle des vacances scolaires et des fêtes religieuses nationales. FIF Group a signalé un financement mensuel moyen de gadgets d'environ 3,5 milliards IDR (0,21 million USD) à Bali jusqu'en juillet 2025. Les smartphones à prix plus élevé constituaient la plus grande catégorie parmi les achats de gadgets grand public financés. Le financement modifie le calendrier de la charge de paiement pour un acheteur incapable de payer le prix total de l'appareil en une seule fois. Les modalités de paiement échelonné permettent aux vendeurs de combinés de lever la barrière de paiement pour un modèle à prix plus élevé sans exiger que son prix total baisse.
Impulsion gouvernementale en faveur de l'économie numérique et déploiement de la 4G/5G
Les obligations fixées par le ministère indonésien de la Communication et des Affaires numériques (Komdigi) créent différentes opportunités pour les appareils dans les zones accédant à une connectivité de base et celles bénéficiant d'un service mobile à plus haute capacité. L'attribution de spectre 2026 de Komdigi oblige les opérateurs mobiles lauréats à fournir la 5G dans leurs villes et régences engagées, atteignant au moins 51 % de la population indonésienne dans un délai de 5 ans.[1] L'attribution oblige également ces opérateurs à fournir au moins un service 4G dans 538 villages et villages urbains sélectionnés présentant un signal absent ou faible. Ces engagements soutiennent la demande de smartphones compatibles en étendant les zones où les fonctions connectées peuvent être utilisées, bien que les obligations de couverture précèdent l'achèvement du service. Là où un service de base arrive, l'accès à un smartphone pour la première fois devient plus utile, tandis que les réseaux urbains à plus haute capacité renforcent l'argument en faveur de la mise à niveau vers un combiné compatible 5G.
Expansion du télétravail et de l'apprentissage en ligne après la COVID-19
L'apprentissage numérique institutionnel crée une opportunité pour les appareils qui ne dépend pas des familles achetant un ordinateur séparé pour chaque élève. En 2025, le ministère indonésien de l'Éducation primaire et secondaire (Kemendikdasmen) a distribué des tableaux interactifs numériques, des ordinateurs portables et des disques durs externes à 288 865 établissements d'enseignement. L'inclusion d'ordinateurs portables relie directement le programme à la demande d'appareils informatiques, tandis que l'ensemble du dispositif fait du déploiement en classe l'unité commerciale pertinente. Pour les fournisseurs d'ordinateurs portables, une offre conçue autour de l'environnement d'enseignement peut relier le rôle de l'ordinateur au déploiement plus large en classe. La livraison à cette échelle récompense les fournisseurs capables de reproduire une configuration de classe identique sur de nombreux sites, une capacité qu'une vente individuelle d'ordinateur ne met pas à l'épreuve.
Essor du commerce électronique accélérant les ventes d'appareils en ligne
Les fournisseurs d'appareils peuvent associer l'explication du produit à un achat en ligne à mesure que l'environnement commercial du commerce électronique se développe. La valeur brute des marchandises (GMV) globale du commerce électronique indonésien devait croître de 14 % entre 2024 et 71 milliards USD en 2025. Les téléphones et l'électronique représentaient 15 % de la GMV du commerce vidéo indonésien dans la répartition par catégorie de 2025. Leur participation offre aux marques de matériel une catégorie existante dans laquelle positionner une offre, tandis que l'expansion projetée de la GMV fournit un contexte commercial plus large. Les téléphones et l'électronique participant déjà au commerce vidéo, la démonstration d'un combiné lors de la vente offre aux marques un moyen de se différencier sur les fonctionnalités utilisables en plus du prix.
Analyse d'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité de la roupie gonflant les coûts d'importation | -0.6% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Pénuries de semi-conducteurs et goulots d'étranglement logistiques | -0.75% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Règles plus strictes sur les déchets électroniques limitant les importations de produits reconditionnés | -0.15% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Prolifération du marché gris érodant les marges des marques | -0.2% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité de la roupie gonflant les coûts d'importation
L'exposition aux devises peut comprimer les marges du canal de distribution des appareils avant qu'un coût d'acquisition plus élevé n'atteigne la facture de l'acheteur. En mai 2026, l'association professionnelle APTIKNAS a indiqué que la faiblesse de la roupie avait augmenté les coûts d'approvisionnement pour les distributeurs de technologies indonésiens, les intégrateurs de systèmes et les revendeurs.[2] Pour les fournisseurs d'ordinateurs portables, cela crée un choix entre l'absorption du coût supplémentaire en monnaie locale et sa répercussion sur le prix de vente. L'absorption réduit les bénéfices disponibles sur la vente, tandis que le transfert de la charge peut rendre une configuration abordable plus difficile à justifier. Avant tout changement de prix en rayon, le canal supporte le coût par des marges plus minces pour les distributeurs et les revendeurs, tandis que les acheteurs ne le subissent que si le canal répercute la charge.
Pénuries de semi-conducteurs et goulots d'étranglement logistiques
Xiaomi Indonésie a indiqué dans un rapport du 3 juin 2026 que la pénurie mondiale de mémoire liée à l'intelligence artificielle, documentée en septembre 2025, pourrait affecter les prix de ses appareils en Indonésie. À cette date, la société n'avait pas confirmé si ni quand elle ajusterait ses prix. En septembre 2026, l'association professionnelle APSI a indiqué que la hausse des coûts de mémoire avait fait augmenter les prix des smartphones indonésiens d'environ 10 % à 20 % depuis fin 2025. Jusqu'en juillet 2026, les ventes unitaires de smartphones étaient inférieures en glissement annuel tandis que la valeur des ventes était supérieure, ce qui est cohérent avec les hausses de prix signalées. Une stratégie d'expansion dépendante du volume est exposée lorsque les coûts des composants augmentent la valeur de chaque vente tandis que moins de combinés transitent par le canal.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'appareil :
l'utilisation régulière des smartphones soutient une large base de revenusLes smartphones représentaient une part de 54,01 % de la taille du marché des appareils en Indonésie en 2026. L'ampleur du plus grand segment est cohérente avec l'enquête 2025 de Komdigi, dans laquelle 92,4 % des répondants individuels âgés de 15 à 64 ans en Indonésie ont déclaré utiliser des smartphones au moins une fois par semaine. Cette utilisation régulière généralisée place la communication et l'accès à l'information au cœur du rôle commercial du produit. La simplification d'une tâche de communication fréquemment répétée offre aux vendeurs de smartphones un argument de mise à niveau auprès de cette large base d'utilisateurs sans nécessiter un nouveau cas d'usage.
Les appareils portables, notamment les montres connectées et les bracelets de fitness, constituent le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 2,68 % sur la période 2027-2032. Garmin Indonésie a signalé plus de 1,1 million d'utilisateurs actifs dans son écosystème indonésien en septembre 2026. Cet engagement spécifique à l'entreprise offre à un fournisseur d'appareils portables une voie potentielle vers une adoption supplémentaire d'appareils grâce à une relation utilisateur existante. Les téléphones à fonctionnalités de base devraient se contracter, et le propriétaire de Happy Cell à l'ITC Roxy Mas de Jakarta a signalé seulement une vente tous les 1 à 2 mois pour une unité exposée en août 2026. Une offre d'appareils portables peut s'appuyer sur un écosystème engagé, tandis que le marché des téléphones basiques appelle à un engagement sélectif envers une opportunité de vente plus restreinte.

Par niveau de prix :
les limites de prix nominales façonnent la proposition de mise à niveauLes appareils milieu de gamme représentaient une part de marché de 46,67 % sur le marché des appareils en Indonésie en 2026. Les limites nominales fixes du plus grand segment signifient qu'une hausse de prix peut reclasser un appareil inchangé, de sorte qu'un changement dans la composition des niveaux ne représente pas nécessairement un changement de capacité technique. Cela crée une distinction entre l'amélioration de la valeur d'un modèle et le simple déplacement de son prix de vente vers la limite supérieure. Un fournisseur milieu de gamme doit décider quelles capacités utiles s'inscrivent en dessous du plafond avant de traiter un prix de vente plus élevé comme une mise à niveau réussie.
Les appareils haut de gamme constituent le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 3,02 % sur la période 2027-2032. Le 1er avril 2026, PT Samsung Electronics Indonesia a signalé des résultats de précommande de la série Galaxy S26 supérieurs à ceux de la série S25 de l'année précédente. Le S26 Ultra était le modèle le plus populaire parmi les précommandes de la gamme 2026. Les smartphones d'entrée de gamme ont fait face à une contrainte différente au premier trimestre 2026, lorsque Erajaya Digital a indiqué que les ajustements de prix des marques avaient réduit les choix à bas prix et incité les consommateurs à envisager des appareils à spécifications plus élevées. Des précommandes plus solides pour une famille de produits phares favorisent un argument de mise à niveau haut de gamme spécifique au modèle plutôt que de supposer que chaque appareil à prix plus élevé a gagné en attrait.
Par système d'exploitation :
les relations existantes avec les plateformes façonnent la concurrence entre appareilsAndroid était le plus grand segment de système d'exploitation, détenant 87,04 % des dépenses en appareils en 2026. Il était également en tête de la mesure du système d'exploitation mobile de StatCounter Global Stats pour l'Indonésie en septembre 2026. Pour un utilisateur Android cherchant la continuité, une mise à niveau peut préserver une façon établie d'utiliser un appareil tout en changeant le matériel disponible pour les mêmes tâches quotidiennes. Android dominant les dépenses et l'utilisation mobile indonésienne, les fournisseurs s'adressant aux utilisateurs Android existants peuvent se concurrencer face aux modèles Android rivaux et aux combinés conservés sans faire du changement de plateforme un élément de l'argument de mise à niveau.
Les autres systèmes d'exploitation, comprenant HarmonyOS, Linux et ChromeOS, forment le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 3,65 % sur la période 2027-2032. En juin 2026, Google a signalé que des millions d'enseignants et d'étudiants et plus de 80 000 écoles indonésiennes avaient utilisé des Chromebooks. Google développe et concède sous licence ChromeOS et les outils de gestion, tandis que les fabricants d'appareils indépendants et les partenaires locaux gèrent l'approvisionnement en matériel Chromebook. Pour les fournisseurs de matériel Chromebook, l'opportunité dans l'éducation dépend donc de l'exécution de l'approvisionnement local autour du logiciel de Google, la livraison des appareils étant leur source distincte de valeur commerciale.
Par utilisateur final :
l'accès personnel et les déploiements en classe créent une demande distincteLe segment des consommateurs détenait 65,98 % des dépenses en appareils en 2026, ce qui en fait le plus grand segment d'utilisateurs finaux. En 2025, 70,75 % des Indonésiens âgés de 5 ans et plus possédaient ou contrôlaient un téléphone mobile. L'inclusion à la fois de la propriété et du contrôle fait de l'accès à un téléphone le fondement commercial de ce large segment d'usage personnel. Pour un utilisateur qui contrôle un combiné sans en être propriétaire, un appareil personnel peut offrir un accès plus indépendant, tandis qu'un propriétaire existant peut peser un avantage de mise à niveau différent. Cette distinction permet aux marques de présenter la première acquisition d'un appareil et les mises à niveau de remplacement comme des offres distinctes au sein du segment des consommateurs.
L'éducation est le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 1,78 % sur la période 2027-2032. Au 17 février 2026, 14 578 des 14 660 unités d'ordinateurs portables et de supports de stockage allouées étaient arrivées dans les lycées dans le cadre du Programme de Numérisation de l'Apprentissage en Indonésie.[3] Les 82 unités restantes étaient en cours de livraison à cette date. Les allocations à l'échelle du programme créent des opportunités institutionnelles pour les appareils destinés à un groupe défini d'écoles bénéficiaires, reliant la demande de matériel à un déploiement éducatif concret. Les écoles bénéficiaires dépendent du calendrier de livraison pour transformer une allocation d'équipement en accès pour les cours utilisant ces appareils.
Par canal de vente :
l'échelle numérique face à la pression sur les prix des nouveaux téléphonesLes détaillants en ligne et les places de marché constituaient le plus grand segment avec une part de 52,6 % en 2026 et le segment à la croissance la plus rapide avec un CAGR prévisionnel de 2,4 % sur la période 2027-2032. En 2025, le nombre de vendeurs utilisant le commerce vidéo en Indonésie a augmenté de 75 % en glissement annuel pour atteindre 800 000. Pour les fournisseurs d'appareils, cette base de vente en expansion augmente le nombre de vitrines numériques potentielles pouvant expliquer et conclure une offre. Un appareil vendu par beaucoup plus de vendeurs doit rester reconnaissable comme le même produit, de sorte que la cohérence de la présentation importe autant que le nombre de vitrines.
Les transactions annuelles de commerce vidéo en Indonésie ont augmenté de 90 % en glissement annuel pour atteindre 2,6 milliards en 2025. Les revendeurs indépendants et les petits commerces de proximité devraient se contracter. En septembre 2026, le vendeur de téléphones Asep Saputra à l'ITC Kuningan de Jakarta a indiqué que la hausse des prix réduisait les ventes de nouveaux téléphones, les clients se tournant vers les téléphones d'occasion. Cette pression crée pour un vendeur de nouveaux téléphones un problème commercial différent de celui qui consiste simplement à augmenter le nombre d'opportunités de transaction en ligne. Pour les fabricants de combinés, le défi est de rendre un nouvel appareil digne de sa prime par rapport à une alternative d'occasion, même dans un environnement de vente numérique en expansion.
Analyse géographique
Marché des Appareils à Java
Java a été décrit comme la principale zone géographique en termes de revenus d'appareils. L'association des fournisseurs de services internet APJII a constaté dans son enquête 2026 que Java représentait 58,24 % des utilisateurs d'internet indonésiens. Cette concentration d'utilisateurs connectés offre aux fournisseurs d'appareils un endroit pour s'adresser à un large bassin de personnes utilisant déjà des services en ligne. Entrer par Java permet à un fournisseur de s'adresser à la majorité des utilisateurs connectés du pays avant de s'étendre aux autres îles. Un lancement centré sur Java priorise une large base d'utilisateurs connectés, tandis qu'une offre d'appareils nationale nécessite des canaux supplémentaires pour atteindre les acheteurs sur les autres îles.
L'opportunité de vente au détail d'appareils à Sumatra implique d'étendre un canal de marque formel dans un bassin de chalandise urbain spécifique, donnant à l'accès régional un point de contact local. Début 2026, Erajaya Digital a ouvert 29 magasins à travers l'Indonésie, dont un iBox à Medan qui a étendu son réseau de vente au détail d'appareils à Sumatra. Cette présence physique peut connecter un portefeuille national d'appareils avec la capacité d'un client local à interagir avec un détaillant avant de sélectionner un produit. La décision commerciale porte sur l'endroit où un point de vente de marque ajoute un point d'achat local utile, car sa valeur doit provenir de la ville qu'il dessert plutôt que de l'ampleur d'un programme d'ouverture national.
Le canal d'appareils haut de gamme à Bali illustre un format différent, avec un investissement dans le commerce de détail regroupant plusieurs catégories de produits dans un emplacement de marque dédié. En septembre 2025, Erajaya Digital a ouvert un magasin iBox Apple Premium Partner à Denpasar, proposant iPhone, MacBook, iPad et Apple Watch sur 226 mètres carrés d'espace de vente. Le magasin était situé en dehors d'un centre commercial. Pour un détaillant, ce format rend un large portefeuille d'appareils disponible dans une destination locale distincte, permettant à un seul site de marque de répondre aux applications téléphoniques, informatiques et portables. Un format de destination peut faire en sorte que la profondeur d'une offre locale d'appareils compte davantage que le nombre de points de vente.
Cadre réglementaire et perspectives
La comparaison des juridictions sélectionnées confronte le régime de certification national de l'Indonésie aux mesures provinciales de fin de vie de Jakarta du point de vue d'un fournisseur formel effectuant des activités couvertes de fabrication, d'assemblage ou d'importation. Le ministère indonésien de la Communication et des Affaires numériques (Komdigi) administre le Permenkominfo n° 3/2024, en vigueur depuis le 22 mai 2024. Il exige que les appareils dotés de fonctionnalités de télécommunications fabriqués, assemblés ou importés pour la vente ou l'utilisation en Indonésie respectent des normes techniques vérifiées par des tests et une certification. Les évaluations jugent les conditions de conformité auxquelles ce même fournisseur est confronté dans les deux contextes géographiques.
Tableau réglementaire
| Facteur de décision | Indonésie | Jakarta |
|---|---|---|
| Autorité principale | Ministère de la Communication et des Affaires numériques (Komdigi) | Komdigi dans le cadre du régime national |
| Instruments clés ou orientation | Normes techniques, tests et certification du Permenkominfo n° 3/2024 | Permenkominfo n° 3/2024 appliqué à l'activité couverte |
| Effet commercial | Nouveaux tests et nouveau certificat pour la poursuite de l'activité couverte au-delà de 3 ans à compter de la délivrance du certificat | Les obligations de certification nationale s'appliquent à la fabrication, l'assemblage et les importations couverts à Jakarta |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||
L'Indonésie reçoit une évaluation Moyenne car les fournisseurs formels sont soumis à des obligations de test et de certification, avec de nouveaux tests et un nouveau certificat requis pour la poursuite de l'activité couverte au-delà de 3 ans à compter de la délivrance du certificat. Jakarta reçoit la même évaluation car la certification nationale s'applique de manière inchangée parallèlement aux mesures provinciales de fin de vie, notamment un plan de gestion des déchets dangereux dont la première phase 2025-2029 couvre les ménages, les micro et petites entreprises, les établissements de santé et les autres entreprises, ainsi que des boîtes de dépôt de l'Agence environnementale acceptant les téléphones portables, les chargeurs et les batteries. L'Union internationale des télécommunications (UIT) décrit l'exploration de la responsabilité élargie des producteurs pour les équipements électriques et électroniques, avec des consultations enregistrées jusqu'en septembre 2025. Du point de vue du même fournisseur, la continuité de la politique reflète le cycle de certification opérationnel tandis que les travaux plus larges sur la politique électronique restent au stade de l'exploration.
Étapes de la chaîne de valeur
La fabrication, la distribution et la vente au détail aux utilisateurs finaux capturent de la valeur par des activités différentes, rendant leurs décisions de capacité commercialement distinctes. Synnex Metrodata Indonesia a ouvert la Phase II de son Centre logistique de Jakarta en avril 2025, anticipant une meilleure distribution des produits, une couverture de canal plus large et des coûts d'exploitation réduits. L'ajout de capacité achevé illustre comment un distributeur peut investir dans l'accès aux vendeurs en aval tandis que les bénéfices financiers dépendent de l'exécution ultérieure.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Fabrication d'appareils | Fabricants d'appareils tels que PT Samsung Electronics Indonesia, dont la production de smartphones et de tablettes à Cikarang est décrite dans son communiqué du 22 mars 2025 | Ventes d'appareils finis | Équilibrer la variété des modèles avec l'échelle de production | Séquencer l'assemblage autour de la demande de modèles validée |
| Distribution et approvisionnement des canaux | Distributeurs tels que Synnex Metrodata Indonesia et PT Erajaya Swasembada Tbk | Ventes de distribution | Adapter la capacité de distribution à la portée du canal | Positionner la capacité près de la demande en aval |
| Vente au détail physique et en ligne | Groupes de vente au détail d'appareils tels que PT Erajaya Swasembada Tbk | Ventes d'appareils aux utilisateurs finaux | Coordonner l'exécution physique et numérique | Aligner les règles d'exécution sur les canaux de vente de marque |
| Source: Mordor Intelligence | ||||
Erajaya Digital a ouvert 18 magasins indonésiens fin novembre 2025, comprenant 11 magasins erafone et erafone & more et 7 magasins iBox. Cette expansion physique montre pourquoi un canal de distribution d'appareils accessible numériquement peut également nécessiter un investissement au point de contact avec le client. Connecter les réseaux erafone et iBox élargis aux commandes en ligne permettrait au détaillant d'utiliser de nouveaux points de contact client sur plus d'une voie de vente.
Paysage concurrentiel
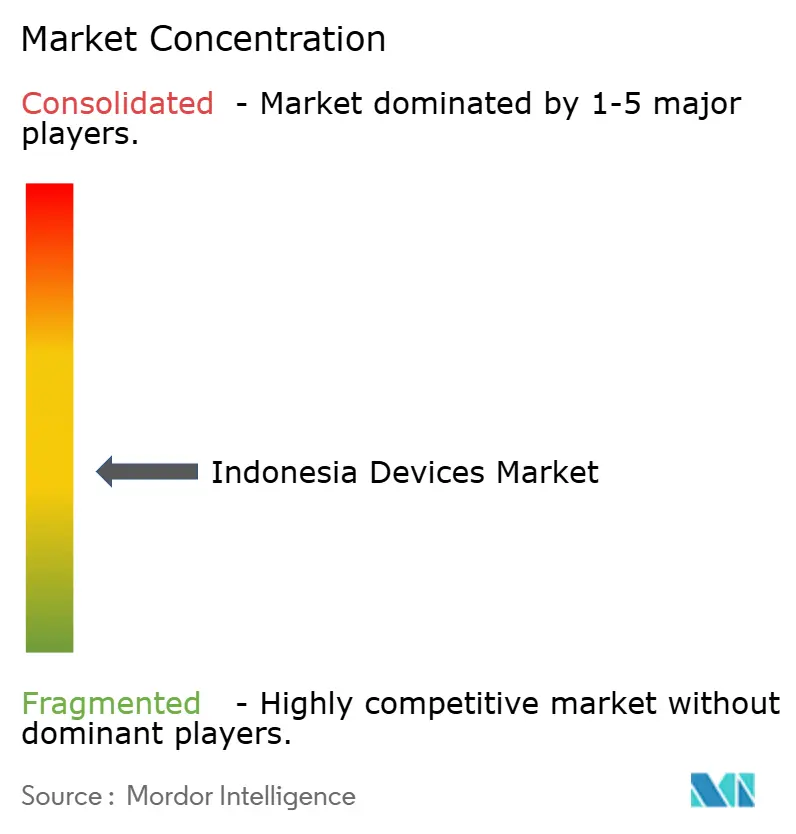
La concurrence est répartie entre les applications d'appareils mais ancrée par plusieurs marques internationales établies, laissant différentes voies d'entrée à un challenger ciblé. Les principaux participants comprennent Lenovo Group Limited, PT Samsung Electronics Indonesia, Apple Inc., Dell Technologies Inc. et HP Inc., couvrant les appareils mobiles et informatiques. Lenovo, Dell et HP proposent des ordinateurs portables et des ordinateurs de bureau en Indonésie. Les appareils Apple atteignent également les acheteurs indonésiens via Digimap, un revendeur agréé exploité par PT Mitra Adiperkasa Tbk. L'étendue de ce groupe offre à un acheteur informatique plusieurs choix de fabricants qui se chevauchent, tandis qu'un acheteur de téléphone rencontre un ensemble différent de relations entre marques et vente au détail agréée.
Cibler les acheteurs organisationnels et associer les combinés aux services mobiles représentent des stratégies d'appareils différentes, chacune construite autour d'une relation client particulière. ASUSTeK Computer Inc. a signalé que son segment commercial indonésien a progressé de 117 % en glissement annuel en 2025, parallèlement à un déclin du secteur mondial des PC commerciaux. Le 17 octobre 2025, Telkomsel a commencé à prendre des commandes indonésiennes pour la gamme iPhone 17 d'Apple via des forfaits postpayés Halo+, avec des canaux d'achat en ligne et hors ligne et une disponibilité sous réserve de stock. Choisir entre les ventes d'appareils organisationnels et un forfait télécom signifie choisir si la relation commerciale est centrée sur l'institution ou s'étend via un partenaire de service mobile.
Le positionnement réglementaire affecte également la façon dont une marque d'appareils prépare une mise sur le marché commerciale pour les acheteurs indonésiens et relie son exécution locale à un modèle particulier. Le 23 janvier 2025, PT Samsung Electronics Indonesia a ouvert les précommandes de la série Galaxy S25 en Indonésie, signalant une certification de contenu domestique de 37,5 % pour la série. Le 18 mars 2026, PT Samsung Electronics Indonesia a mis la série Galaxy S26 en vente directe en Indonésie. Pour un challenger, la correspondance des seules spécifications matérielles ne résout pas la façon dont un modèle sera positionné pour l'environnement réglementaire local. Le résultat de 37,5 % de Samsung s'applique uniquement à la série S25, de sorte que ses autres gammes d'appareils ont besoin de leur propre base pour la conformité au contenu local.
Leaders du Secteur des Appareils en Indonésie
-
Lenovo Group Limited
-
PT Samsung Electronics Indonesia
-
Apple Inc.
-
Dell Technologies Inc.
-
HP Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Appareils en Indonésie Entreprises couvertes dans ce rapport
- Acer Inc.
- Advan Digital (PT Bangga Teknologi Indonesia)
- Apple Inc.
- ASUSTeK Computer Inc.
- BBK Electronics Corporation Ltd.
- Dell Technologies Inc.
- Fitbit LLC
- Google LLC
- HP Inc.
- Huawei Technologies Co., Ltd.
- Lenovo Group Limited
- LG Electronics Inc.
- Microsoft Corporation
- Nintendo Co., Ltd.
- PT Erajaya Swasembada Tbk
- PT Samsung Electronics Indonesia
- Realme Chongqing Mobile Telecommunications Corp., Ltd.
- Sony Group Corporation
- Transsion Holdings
- Vivo Mobile Communication Co., Ltd.
- Xiaomi Corp.
Opportunités clés pour les acteurs du marché
Les opportunités comparent 3 façons d'étendre l'utilisation des ordinateurs portables scolaires tout en alignant l'offre d'appareils sur les conditions de classe qui l'entourent. Pour son programme d'apprentissage numérique 2026, le ministère indonésien de l'Éducation primaire et secondaire a planifié des ajouts progressifs d'appareils, notamment des ordinateurs portables, accompagnés de mentorat et de contenu numérique. Ce programme crée de la place pour des offres centrées sur les appareils façonnées autour d'une application scolaire spécifique, la préparation au déploiement aidant à déterminer comment le matériel peut contribuer à l'enseignement.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Obstacle principal | Bénéficiaires probables |
|---|---|---|---|---|---|
| Configurations d'ordinateurs portables pour les salles de classe | Les ordinateurs portables font partie du soutien à l'apprentissage numérique scolaire 2026 | Écoles et équipes pédagogiques | Aligner la configuration de l'ordinateur portable avec l'application de classe prévue | Adéquation avec les conditions de classe | Fournisseurs d'ordinateurs portables axés sur l'éducation |
| Accès sécurisé aux ordinateurs portables gérés par les institutions | Le programme met l'accent sur la sécurité et le placement des appareils | Écoles gérant l'accès aux appareils | Proposer des ordinateurs portables avec un plan défini pour un placement sécurisé et un accès contrôlé | Répondre aux besoins de sécurité et de placement des appareils | Fournisseurs d'ordinateurs portables et intégrateurs de déploiement scolaire |
| Déploiement progressif d'ordinateurs portables | L'orientation du programme inclut des ajouts progressifs d'appareils | Écoles séquençant l'adoption de l'apprentissage numérique | Rythmer les installations d'ordinateurs portables en fonction de la disponibilité de l'électricité et de la connectivité | Assurer la disponibilité de l'électricité et de la connectivité | Fournisseurs d'ordinateurs portables avec des capacités de déploiement coordonnées |
| Source: Mordor Intelligence | |||||
Le ministère identifie l'électricité, la connectivité internet, la sécurité et le placement des appareils, ainsi que des conditions de classe appropriées comme des considérations de préparation pour une utilisation efficace et durable des appareils d'apprentissage numérique soutenus. Pour les fournisseurs d'ordinateurs portables, cela fait du cadre scolaire pratique une partie de l'offre aux côtés de la configuration de l'appareil. L'opportunité centrale est une capacité en ordinateurs portables pouvant rester utile dans l'institution, avec des installations rythmées selon les conditions nécessaires à une utilisation continue.
Développements industriels récents dans Marché des Appareils en Indonésie
- Août 2026 : Acer Indonesia a mis l'ordinateur portable Aspire 7 Pro Nouvelle Génération à disposition via son réseau de vente officiel, Acer eStore, et ses partenaires de places de marché en Indonésie.
- Juil. 2026 : L'attribution de spectre de Komdigi a obligé les opérateurs lauréats à fournir la 5G dans les villes et régences engagées, atteignant au moins 51 % de la population indonésienne dans un délai de 5 ans. Elle a également exigé au moins un service 4G dans 538 villages et villages urbains sélectionnés présentant un signal absent ou faible.
Marché des Appareils en Indonésie Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des appareils en Indonésie mesure les dépenses annuelles des utilisateurs finaux en appareils électroniques vendus à des fins personnelles, professionnelles, éducatives et dans le secteur public en Indonésie. Il couvre les ventes d'appareils via les canaux de vente au détail et les opérateurs, classées par type d'appareil, niveau de prix, système d'exploitation, utilisateur final et canal de vente.
Exclusions du périmètre : Les accessoires d'appareils vendus séparément, les services de télécommunications et d'internet, la réparation et la maintenance des appareils vendues séparément, ainsi que les composants d'appareils et les pièces de rechange vendus séparément sont exclus.
Aperçu de la segmentation
- Par type d'appareil
- Appareils informatiques (ordinateurs portables, ordinateurs de bureau, tablettes)
- Smartphones
- Téléphones à fonctionnalités de base
- Appareils connectés (montres connectées, bracelets de fitness)
- Téléviseurs intelligents et décodeurs
- Consoles de jeux
- Par tranche de prix
- Entrée de gamme (< 3 millions IDR)
- Milieu de gamme (3 à 7 millions IDR)
- Haut de gamme (> 7 millions IDR)
- Par système d'exploitation
- Android
- iOS
- Windows
- Autres (HarmonyOS, Linux, ChromeOS)
- Par utilisateur final
- Consommateurs
- Entreprises / Sociétés
- Éducation
- Gouvernement et secteur public
- Par canal de vente
- Détaillants et places de marché en ligne
- Boutiques en ligne de marque
- Commerce de détail organisé hors ligne (commerce moderne)
- Revendeurs indépendants et commerces de proximité
- Offres groupées des opérateurs de télécommunications
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire utilise des sources telles que l'attribution de spectre 2026 de Komdigi et la réglementation de certification des appareils de télécommunications de 2024 pour évaluer les engagements de connectivité et les exigences qui façonnent l'offre d'appareils couverts en Indonésie. Les communiqués du programme d'apprentissage numérique de Kemendikdasmen informent la demande institutionnelle d'ordinateurs portables et d'écrans, tandis que les Statistiques économiques et financières indonésiennes de Bank Indonesia fournissent des séries économiques, de dépenses des ménages, de devises et de prix pour le contexte du marché.
Les rapports annuels des entreprises, les dépôts financiers, les documents destinés aux investisseurs et les reportages commerciaux indonésiens réputés peuvent clarifier les lancements de produits, l'activité des canaux, l'assemblage local et les conditions d'achat, les données commerciales gouvernementales étant utilisées pour vérifier l'exposition aux importations le cas échéant. Ces sources sont illustratives et non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et les enquêtes structurées cibleraient les fabricants d'appareils, les distributeurs, les détaillants, les opérateurs de télécommunications, le personnel des achats institutionnels et les spécialistes du financement à la consommation basés en Indonésie, avec des répondants sélectionnés parmi les rôles de direction, fonctionnels et opérationnels. Leurs témoignages permettraient de tester les conclusions secondaires sur les prix de vente, la composition des canaux, le remplacement des appareils, le calendrier des achats et les conditions d'approvisionnement local, tandis que les réponses contradictoires seraient vérifiées par rapport aux dépôts indépendants, aux indicateurs d'expédition et aux données de vente au détail. Lorsque les données restent incomplètes, les analystes documenteraient l'écart, utiliseraient l'indicateur le plus proche disponible et triangulariseraient l'estimation résultante avant de l'intégrer.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs plus petits : 22 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Le modèle estime la valeur des ventes d'appareils en Indonésie en 2027 à partir d'une base de marché descendante et projette la trajectoire 2027-2032 à l'aide d'indicateurs liés aux catégories couvertes. Les données d'entrée comprennent la consommation des ménages et le pouvoir d'achat, les expéditions de smartphones et d'ordinateurs, les prix de vente des appareils et la composition par niveau de prix, l'expansion du réseau, les achats scolaires et publics, ainsi que l'activité des canaux en ligne et hors ligne, chacun contribuant à expliquer la demande unitaire, la valeur par appareil ou la voie vers la vente. Une régression multivariée peut relier les ventes historiques à ces indicateurs lorsque des observations comparables sont disponibles, avec une analyse de scénarios utilisée lorsque le calendrier des politiques, la disponibilité des composants ou les mouvements de la roupie créent des trajectoires distinctes. Les données déterminent quelle technique est appropriée.
Les parts de segment sont construites à partir des revenus ou des expéditions de catégories observés valorisés aux prix de vente pertinents, puis vérifiées par rapport aux données des canaux de vente au détail et institutionnels afin que les totaux par type, niveau de prix, système d'exploitation, utilisateur final et canal se réconcilent avec le marché. Des vérifications ascendantes sélectives utilisent des ventes de canaux indonésiens échantillonnés ou des volumes d'appareils multipliés par des prix de vente moyens étayés, les totaux des fournisseurs et des détaillants étant utilisés pour tester le résultat descendant plutôt que de le remplacer. Si une estimation échantillonnée manque de couverture ou a une base de transaction différente, les analystes identifient le canal ou le groupe d'appareils manquant et utilisent des données indépendantes d'expédition, de prix et de détaillants pour ajuster ou encadrer cette vérification. Les hypothèses de prévision sont comparées aux tendances au niveau du marché et examinées avec des répondants primaires basés en Indonésie au niveau des variables avant que les estimations finales ne soient établies.
Validation des données et cycle de mise à jour
Les analystes triangulent la valeur des ventes par rapport aux signaux indépendants d'expédition, de prix, de commerce, de canal de vente au détail et d'approvisionnement institutionnel, puis examinent les valeurs aberrantes, les ruptures d'une année à l'autre et les différences entre valeur et volume avant validation. Un second analyste examine les dates des sources, les définitions, les calculs et la réconciliation des segments, et les incohérences importantes déclenchent des vérifications des sources ou des relances auprès des répondants le cas échéant. L'ensemble de données est actualisé annuellement, révisé entre les cycles lorsqu'un événement important de politique, de devise, d'approvisionnement ou de canal modifie les perspectives, et fait l'objet d'une nouvelle révision avant livraison.
Comparaison du dimensionnement du marché des appareils en Indonésie par Mordor Intelligence avec d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données d'entrée utilisées pour modéliser la demande. Le marché des appareils en Indonésie mesure les dépenses annuelles des utilisateurs finaux en appareils électroniques vendus à des fins personnelles, professionnelles, éducatives et dans le secteur public en Indonésie.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les données d'entrée comprennent la consommation des ménages et le pouvoir d'achat, les expéditions de smartphones et d'ordinateurs, les prix de vente des appareils et la composition par niveau de prix, l'expansion du réseau, les achats scolaires et publics, ainsi que l'activité des canaux en ligne et hors ligne, chacun contribuant à expliquer la demande unitaire, la valeur par appareil ou la voie vers la vente.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 12,66 milliards USD (2027) | |
| Cabinet de conseil mondial A | 18,98 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 49,9 % à la valeur 2027 de ce rapport de 12,66 milliards USD, 2 ans plus tard. Le périmètre plus large des produits électroniques grand public inclut les appareils pour la maison connectée et les périphériques de télévision au-delà des catégories d'appareils définies. |
| Cabinet de conseil régional B | 5,59 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 55,8 % à la valeur 2027 de ce rapport de 12,66 milliards USD, 2 ans plus tard. L'estimation couvre uniquement les revenus des smartphones et omet les autres catégories d'appareils du marché des appareils en Indonésie. |
Les analystes de Mordor Intelligence triangulent la valeur des ventes par rapport aux signaux indépendants d'expédition, de prix, de commerce, de canal de vente au détail et d'approvisionnement institutionnel, puis examinent les valeurs aberrantes, les ruptures d'une année à l'autre et les différences entre valeur et volume avant validation.
Questions clés auxquelles le rapport répond
Quelle est la taille et les perspectives de croissance du marché des appareils en Indonésie ?
La taille est projetée à 12,66 milliards USD en 2027 et 13,58 milliards USD d'ici 2032, avec un CAGR de 1,42 % sur la période 2027-2032.
Quels sont les moteurs de la demande de smartphones et d'ordinateurs portables ?
Le déploiement du réseau indonésien et la numérisation scolaire soutiennent la demande. L'attribution de spectre 2026 oblige les opérateurs lauréats à fournir au moins un service 4G dans 538 villages et villages urbains sélectionnés présentant un signal absent ou faible.
Quel type d'appareil domine les dépenses en Indonésie ?
Les smartphones constituaient le plus grand segment par type d'appareil, avec une part de 54,01 % en 2026.
Quelles entreprises sont en concurrence dans le secteur des appareils en Indonésie ?
Les principaux participants comprennent Lenovo Group Limited, PT Samsung Electronics Indonesia, Apple Inc., Dell Technologies Inc. et HP Inc., couvrant les appareils informatiques et mobiles.
Quel est le principal défi pour les achats de nouveaux téléphones ?
La pénurie mondiale de mémoire liée à l'intelligence artificielle a été documentée en septembre 2025. La pression sur les coûts de mémoire a fait augmenter les prix des smartphones indonésiens d'environ 10 % à 20 % depuis fin 2025, selon l'APSI en septembre 2026.
Quelle région domine les revenus d'appareils en Indonésie ?
Java a été décrit comme la principale zone géographique en termes de revenus d'appareils. L'enquête 2026 de l'APJII a révélé que Java représentait 58,24 % des utilisateurs d'internet indonésiens.
Pourquoi les smartphones haut de gamme gagnent-ils des parts de marché ?
Les utilisateurs aisés recherchent la 5G, les appareils photo phares et les fonctionnalités d'intelligence artificielle, tandis que les plans de financement abaissent les barrières à l'entrée.
Quelle est l'importance du commerce électronique pour les ventes d'appareils en Indonésie ?
Les canaux en ligne contrôlent déjà 52,12 % de la valeur et continueront de croître à un TCAC de 2,82 %.
Quel rôle jouent les règles relatives au contenu local ?
Les obligations TKDN de 35 à 40 % contraignent les marques à assembler localement, influençant le positionnement concurrentiel et les chaînes d'approvisionnement.