
Taille et part de marché des services informatiques en Indonésie
Analyse du marché des services informatiques en Indonésie par Mordor Intelligence
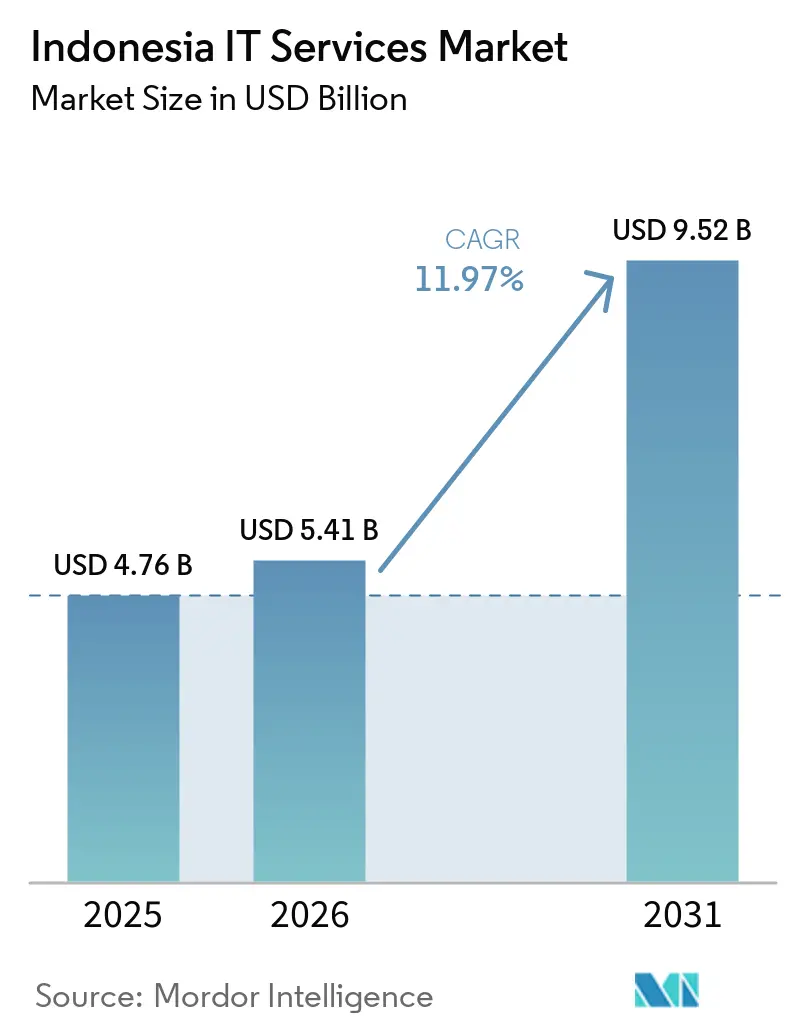
La taille du marché des services informatiques en Indonésie devrait passer de 5,41 milliards USD en 2026 à 6,06 milliards USD en 2027, pour atteindre 10,48 milliards USD d'ici 2032, avec un CAGR de 11,58 % sur la période 2027-2032.
La numérisation des entreprises en Indonésie élargit les travaux nécessaires pour connecter les systèmes métier existants aux applications cloud et à une activité transactionnelle accrue. Ces travaux créent des opportunités pour les prestataires qui combinent migration, intégration et support continu dans le cadre d'une responsabilité opérationnelle définie. Les compétences spécialisées et les inégalités d'accès aux infrastructures limitent la rapidité avec laquelle ces engagements peuvent devenir des services fiables. La concurrence favorise donc les modèles de prestation qui associent le périmètre technique aux capacités pratiques de transfert et de support. Les débouchés commerciaux sont les plus nets là où la mise en œuvre transforme les plateformes numériques en flux de travail opérationnels dans les domaines de la santé et des services publics.
Principaux enseignements du rapport
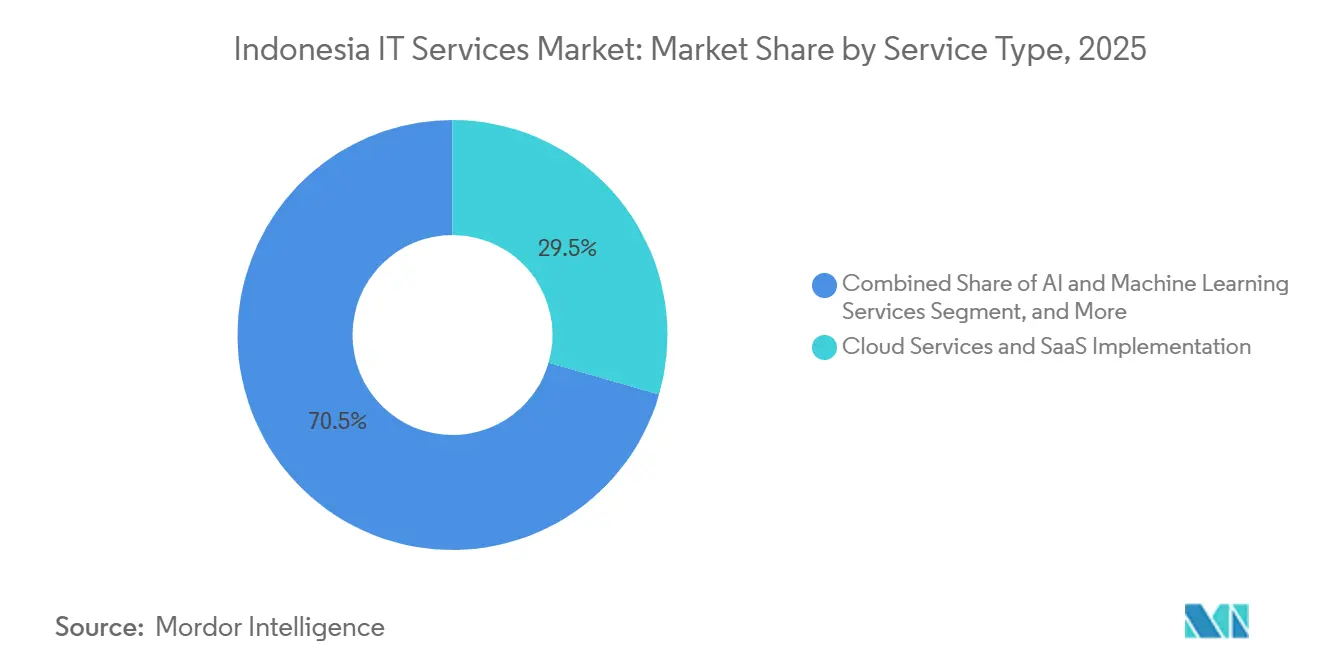
- Par type de service, le segment des services cloud et de la mise en œuvre SaaS a dominé avec une part de marché de 29,83 % sur le marché des services informatiques en Indonésie en 2026 et devrait afficher la croissance la plus rapide, avec un CAGR de 12,9 % sur la période 2027-2032.
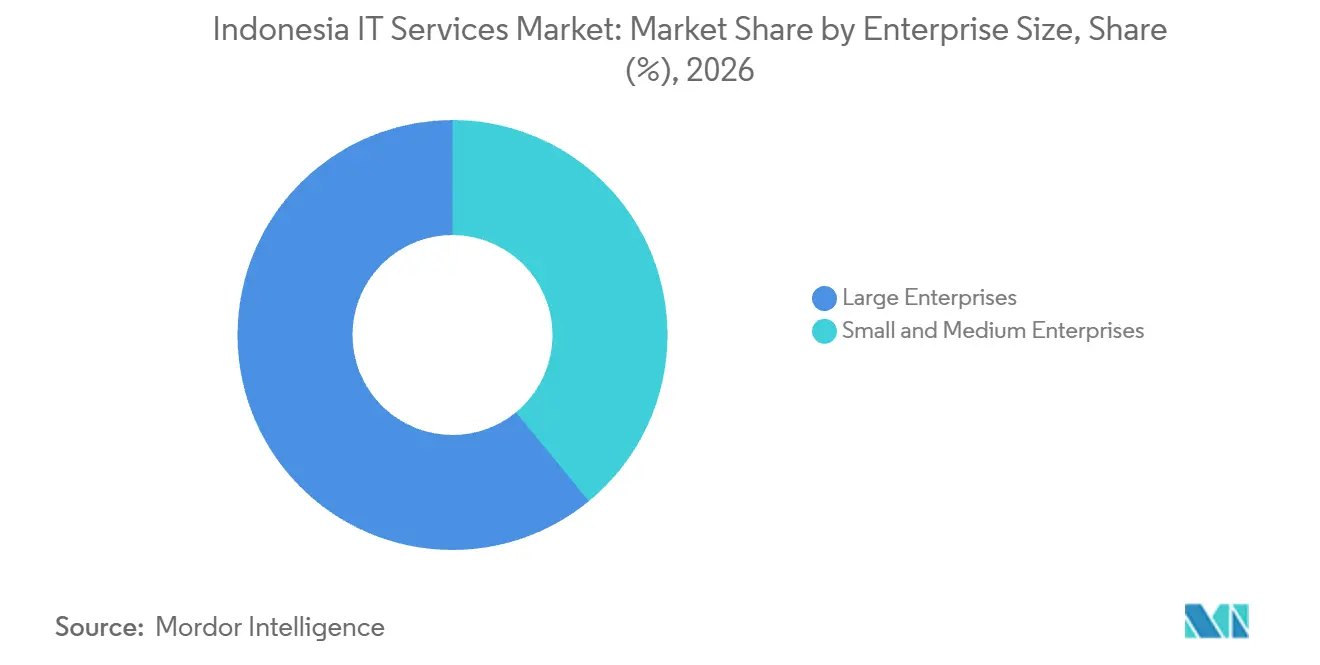
- Par taille d'entreprise, les grandes entreprises ont détenu une part de 60,94 % de la taille du marché des services informatiques en Indonésie en 2026, tandis que les petites et moyennes entreprises devraient afficher la croissance la plus rapide, avec un CAGR de 12,6 % sur la période 2027-2032.
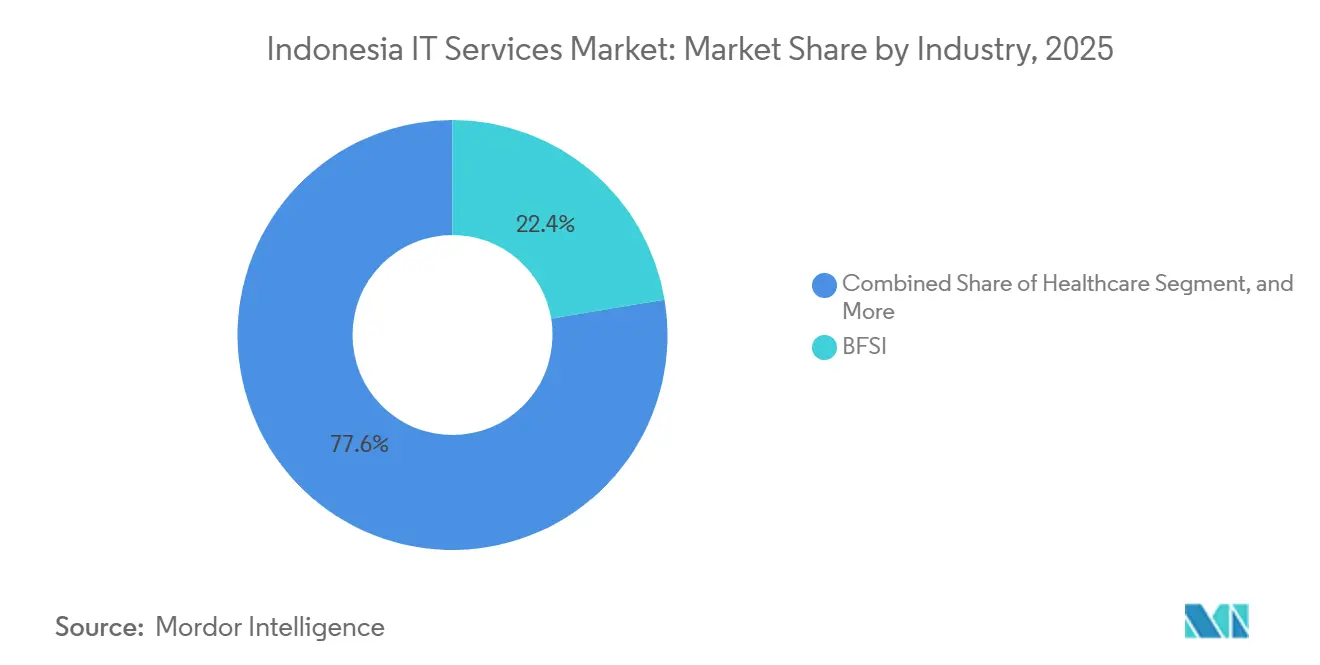
- La répartition sectorielle a été dominée par les services bancaires, financiers et d'assurance (BFSI) avec 22,38 % des dépenses de services en 2026, tandis que le secteur de la santé devrait afficher la croissance la plus rapide, avec un CAGR de 12,4 % sur la période 2027-2032.
- Par modèle de déploiement, le cloud a représenté 53,93 % des dépenses de services en 2026, le modèle hybride devant afficher la croissance la plus rapide, avec un CAGR de 12,45 % sur la période 2027-2032.
- Parmi les technologies, l'informatique en nuage a représenté 27,85 % des dépenses de services en 2026, tandis que le segment de l'intelligence artificielle et de l'apprentissage automatique devrait afficher la croissance la plus rapide, avec un CAGR de 12,65 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Stratégies numériques prioritaires des entreprises | +4.1% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Essor de la migration vers les applications cloud natives | +3.4% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Incitations du programme gouvernemental « Making Indonesia 4.0 » | +1.2% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Expansion accélérée de la fintech et du commerce électronique | +3.8% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Accords de construction-exploitation-transfert de centres de données avec des entreprises publiques | +0.6% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Hébergement national obligatoire pour la reprise après sinistre des données stratégiques du secteur public | +0.8% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Stratégies numériques prioritaires des entreprises
La numérisation des fonctions administratives crée des besoins de mise en œuvre en amont des canaux orientés client d'une entreprise. PT Fast Food Indonesia a lancé la version web de son tout nouveau système numérique de back-office à l'échelle nationale en 2025. En décembre 2025, il a mis en service son système de planification des ressources d'entreprise (ERP) Oracle NetSuite en exécution parallèle avec son système existant, en préparation d'une migration complète planifiée pour 2026. Ces travaux comprenaient l'intégration du siège social et le transfert des soldes d'ouverture depuis ERP Platinum vers Oracle NetSuite. Ces tâches interconnectées illustrent comment la transformation d'entreprise peut créer des missions de service potentielles autour de la transition entre les systèmes d'exploitation existants et nouveaux. La réconciliation des données et le support de bascule deviennent commercialement pertinents car une nouvelle interface doit se connecter aux enregistrements et aux processus sur lesquels l'entreprise fonctionne.
Essor de la migration vers les applications cloud natives
La migration d'applications génère des travaux de service à l'interface entre les systèmes opérationnels et l'infrastructure cloud. En mars 2025, Indosat Ooredoo Hutchison a conclu un accord avec Ericsson et Google Cloud pour migrer l'intégralité de son système de support aux activités commerciales vers Google Cloud. L'accord couvrait le support à la migration d'Ericsson et l'intégration de ses applications opérationnelles et de support aux activités commerciales basées sur le cloud. PT Bank HSBC Indonesia a réalisé des migrations d'applications supplémentaires en 2025, déplaçant SMS Blast et Dukcapil vers AWS Indonesia et APIPIS vers Google Cloud Platform Indonesia. L'utilisation par la banque de plateformes cloud distinctes fait du transfert de chaque application une tâche de service individuelle. Les migrations successives de charges de travail offrent aux prestataires une série de missions potentielles auprès d'un même acheteur, chacune avec ses propres limites de mise en œuvre et de support.
Incitations du programme gouvernemental « Making Indonesia 4.0 »
Le dispositif fiscal Making Indonesia 4.0 soutient l'offre de talents en formation professionnelle de manière plus directe que les achats technologiques. La Direction générale des impôts d'Indonésie a lié Making Indonesia 4.0 à une déduction sur le revenu brut pouvant atteindre 200 % des coûts de formation professionnelle éligibles. Les entreprises nationales éligibles doivent disposer d'un accord de coopération professionnelle, d'un certificat de conformité fiscale et ne pas avoir enregistré de déficit fiscal au cours de l'année d'utilisation. La déduction couvre les apprentissages et l'enseignement dans les lycées professionnels, les programmes de formation professionnelle de niveau diplôme et les centres de formation professionnelle, réduisant ainsi le coût éligible du développement des techniciens. Pour les prestataires de services informatiques, l'effet sur la demande est indirect, car une main-d'œuvre technique plus large peut soutenir les travaux de mise en œuvre et de service ultérieur. Sa portée dépend de la situation fiscale de chaque employeur, car une entreprise en déficit fiscal ne peut pas en bénéficier.
Expansion accélérée de la fintech et du commerce électronique
L'augmentation de l'activité transactionnelle accroît la charge opérationnelle que les systèmes de paiement et de commerce en ligne doivent supporter. Bank Indonesia a enregistré 6,11 milliards de paiements numériques via les services bancaires mobiles, les services bancaires en ligne et la monnaie électronique sur serveur en août 2026, soit une hausse de 40,36 % en glissement annuel.[1] Par ailleurs, le ministère du Commerce a indiqué que le Harbolnas, l'événement national de shopping en ligne, a enregistré une croissance des transactions allant jusqu'à 17 % en 2025 par rapport à 2024. Ces indicateurs pointent vers des opportunités de service dans le traitement des transactions, la mise à l'échelle des applications et l'intégration des flux de travail commerciaux. Pour les opérateurs de paiement et les détaillants en ligne, le problème de mise en œuvre pertinent est de maintenir un service fiable à mesure que davantage de transactions transitent par leurs systèmes. Cela rend l'ingénierie de performance et le support opérationnel commercialement importants, même lorsque l'objectif immédiat de l'acheteur est de gérer l'activité plutôt que de lancer un nouveau canal client.
Analyse de l'impact des freins*
| Frein | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Déficit persistant de compétences nationales en cloud avancé et en DevSecOps | -1.1% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Vieillissement des infrastructures existantes hors des villes de premier rang | -0.7% | Villages reculés du Kutai Timur | Long terme (≥ 4 ans) |
| Fragmentation des normes d'approvisionnement provinciales | -0.3% | Province de Banten | Moyen terme (2-4 ans) |
| Tarifs d'électricité affectant l'économie des centres de données hyperscale | -0.2% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déficit persistant de compétences nationales en cloud avancé et en DevSecOps
La demande spécialisée en cloud peut dépasser les capacités de prestation des partenaires de distribution qui la servent. En mars 2025, Westcon-Comstor a indiqué que 45 % des partenaires de distribution basés en Indonésie décrivaient les pénuries de compétences comme un obstacle à la satisfaction des besoins spécialisés en compétences cloud de leurs clients. Un prestataire confronté à cette limitation ne peut pas traiter un nouveau contrat de migration comme une simple capacité d'infrastructure, car la mise en œuvre nécessite également du personnel capable de configurer et de supporter la charge de travail. En mai 2025, les développeurs indonésiens avaient réalisé plus de 672 000 laboratoires de formation interactifs dans le cadre du programme JuaraGCP de Google Cloud. Avec seulement 55 % de ces partenaires confiants dans leur capacité à répondre à la demande de compétences cloud spécialisées, les effectifs limités peuvent contraindre le nombre de migrations qu'un prestataire peut prendre en charge.
Vieillissement des infrastructures existantes hors des villes de premier rang
La portée des infrastructures au-delà des grandes villes peut limiter l'utilisation fiable des applications de services publics. En novembre 2025, le bureau des communications et de l'informatique du Kutai Timur a signalé que les tours de téléphonie mobile et les réseaux de fibre optique n'atteignaient pas certains villages reculés et que les connexions mobiles et internet y étaient faibles. Certaines applications locales de services publics et administratives ne pouvaient donc pas être utilisées de manière cohérente dans les zones concernées. Les résidents devaient effectuer certains services publics hors ligne ou attendre une connexion, ce qui engendrait des coûts supplémentaires en temps et en déplacements. Ces lacunes d'accès peuvent retarder l'acceptation et le transfert même après la configuration, car l'opérateur local ne peut pas utiliser le service de manière cohérente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la capacité cloud soutient des travaux de mise en œuvre plus largesLes services cloud et la mise en œuvre SaaS ont représenté une part de 29,83 % de la taille du marché des services informatiques en Indonésie en 2026, ce qui en fait le segment le plus important, et ce segment devrait être le plus dynamique avec un CAGR de 12,9 % sur la période 2027-2032. En mai 2025, Google Cloud a annoncé l'expansion de la capacité de calcul de sa région cloud de Jakarta et a annoncé une expansion continue pour répondre à la demande locale croissante.[2] Une capacité de calcul supplémentaire peut prendre en charge davantage de charges de travail sans rendre le déploiement d'applications automatique. Pour les prestataires, cette distinction crée une opportunité de combiner l'accès à la plateforme avec une mise en œuvre spécifique à la charge de travail. La capacité d'infrastructure est le fondement, et la valeur pour les prestataires réside dans la mise en service d'une application métier sur cette infrastructure.
Les exigences de mise en œuvre confèrent également à cette catégorie de services un périmètre de prestation plus large que la simple fourniture de ressources informatiques. Le conseil et la mise en œuvre informatiques jouent un rôle distinct dans des projets tels que l'engagement, le 14 août 2025, de PT Danareksa (Persero) auprès d'un prestataire pour la mise en œuvre du big data et de l'intelligence artificielle. Cette mission spécifique à l'acheteur illustre pourquoi la mise en œuvre peut être définie autour d'un objectif opérationnel plutôt que d'un package technologique générique. Les prestataires de services cloud peuvent traiter la couche plateforme, tandis qu'une mission de mise en œuvre doit résoudre l'usage prévu de l'application. Les spécialistes de la mise en œuvre conservent un rôle distinct aux côtés des fournisseurs cloud, car l'acheteur commissionne le système dont ils doivent définir l'usage.

Par taille d'entreprise :
les grands acheteurs ancrent les transformations complexesLes grandes entreprises ont représenté une part de marché de 60,94 % sur le marché des services informatiques en Indonésie en 2026, ce qui en fait le segment le plus important. En juillet 2025, SAP a indiqué que le groupe Kawan Lama s'était engagé dans une transformation RISE with SAP couvrant ses activités de distribution et de fabrication en Indonésie. À cette époque, le groupe exploitait plus de 1 200 magasins et plus de 30 marques, illustrant l'envergure organisationnelle derrière cette mission. Une transformation couvrant ces activités nécessite un périmètre de service qui relie les objectifs du groupe à des environnements opérationnels distincts. La coordination de la prestation à travers les activités du groupe crée un mandat de service plus important qu'une installation d'application isolée.
Les petites et moyennes entreprises devraient être le segment à la croissance la plus rapide, avec un CAGR de 12,6 % sur la période 2027-2032. Le ministère de la Communication et des Affaires numériques (Komdigi) a constaté dans son enquête de 2025 que 53,2 % des micro et petites entreprises considéraient les compétences numériques comme importantes pour leurs opérations. Cet accent opérationnel donne aux prestataires de services une raison de relier la mise en œuvre à la capacité pratique nécessaire pour utiliser le système résultant. Une mission pour une entreprise de plus petite taille peut donc être organisée autour d'un flux de travail défini, d'une configuration assistée et d'un transfert utilisable. La séparation de la configuration assistée et de l'utilisation supportée en livrables clairs peut rendre ce modèle de service reproductible auprès de petits acheteurs, créant une voie vers le volume grâce à des missions à périmètre étroit.
Par secteur d'activité :
l'envergure bancaire rencontre les besoins d'intégration dans le secteur de la santéLe BFSI était le segment le plus important, représentant 22,38 % des dépenses de services en 2026. Bank Indonesia a indiqué que le volume des transactions de services bancaires mobiles a augmenté de 47,08 % en glissement annuel en août 2026. Cette activité confère à la technologie bancaire une exigence opérationnelle récurrente au-delà du lancement d'une application client, car les transactions doivent continuer à transiter par les systèmes qui les supportent. La validation des performances et le support peuvent être structurés autour de la charge de travail bancaire plutôt que traités comme une étape finale de mise en œuvre.
Le secteur de la santé devrait être le segment à la croissance la plus rapide, avec un CAGR de 12,4 % sur la période 2027-2032. Le 16 décembre 2025, le ministère de la Santé a organisé un support de mise en œuvre de la version 2 de SIMGOS à Bandung, à la suite de demandes de plusieurs établissements de santé. Le ministère a fourni l'application de gestion hospitalière en tant que logiciel libre et open source, le support portant sur les dossiers médicaux électroniques intégrés à la plateforme nationale de données de santé SATUSEHAT. Dans ce modèle, le potentiel commercial se déplace vers la mise en œuvre de flux de travail spécifiques aux établissements et l'intégration des dossiers.
Par modèle de déploiement :
l'envergure du cloud coexiste avec l'intégration hybrideLe cloud était le segment le plus important, avec une part de 53,93 % des dépenses de services en 2026. Le 5 juin 2025, Tencent Cloud et GoTo ont annoncé avoir achevé la migration des services à la demande de GoTo, impliquant plus de 1 000 microservices, vers le centre de données de Tencent Cloud à Jakarta. Ce périmètre illustre le déploiement d'un parc de services opérationnels comportant de nombreux composants interconnectés. Pour les prestataires, ce type de travail place la coordination de la bascule et le transfert de la responsabilité opérationnelle au cœur de la mission. La migration s'est déroulée dans des conditions transfrontalières et multi-cloud et s'est achevée en 4 heures et 54 minutes, soit plus d'une heure avant le calendrier prévu.
Le modèle hybride devrait être le segment à la croissance la plus rapide, avec un CAGR de 12,45 % sur la période 2027-2032. En juillet 2025, Perum Perhutani a indiqué qu'il commençait à intégrer l'intelligence artificielle et le cloud hybride pour la gestion des données géospatiales dans ses opérations forestières et de gestion des ressources naturelles. Cette application confère à la prestation hybride un objectif opérationnel spécifique, dont la valeur dépend de la manière dont l'environnement combiné supporte les travaux géospatiaux. Le périmètre de service peut donc être construit autour du flux de données et des interfaces nécessaires pour l'exploiter dans l'environnement choisi. Les prestataires capables de définir leurs responsabilités à travers ces interfaces peuvent offrir un service géospatial plus complet qu'une mission limitée à un composant de plateforme individuel.
Par technologie :
les fondations cloud permettent une utilisation plus large de l'intelligence artificielleL'informatique en nuage était le segment le plus important, représentant 27,85 % des dépenses de services en 2026. En juin 2026, Tencent Cloud a annoncé avoir achevé la migration vers le cloud public de XLSMART, impliquant 1 200 microservices, 1 100 interfaces de programmation d'applications, 900 interfaces métier et plus de 15 To d'actifs de données essentiels. Le déplacement de cette combinaison d'interfaces et de données essentielles rend la garantie de sécurité pertinente tout au long de la migration. Tencent Cloud a indiqué que le projet comprenait également une analyse de sécurité et un renforcement de l'infrastructure pour les applications critiques de l'opérateur. La composante sécurité élargit l'acceptation technique au-delà du simple transfert de données réussi, car l'opérateur a également besoin d'une protection pour ses applications critiques.
Le segment de l'intelligence artificielle et de l'apprentissage automatique devrait être le segment à la croissance la plus rapide, avec un CAGR de 12,65 % sur la période 2027-2032. L'étude d'AWS de 2026 a révélé que 40 % des entreprises indonésiennes avaient adopté l'intelligence artificielle. Réalisée par Strand Partners, l'étude a interrogé 1 000 dirigeants d'entreprise et 1 000 membres du grand public. Elle a également révélé que 78 % des entreprises s'attendaient à ce que leur utilisation de l'intelligence artificielle augmente au cours des 12 mois suivants. L'opportunité de service consiste donc à étendre les applications d'intelligence artificielle opérationnelles à des fonctions métier supplémentaires, offrant aux prestataires un chemin d'une mise en œuvre initiale vers des missions successives au sein d'une organisation adoptante.
Analyse géographique
L'activité de gouvernement numérique de Jakarta illustre les travaux de mise en œuvre nécessaires pour connecter de nombreuses fonctions publiques au sein d'un environnement de service commun. En 2025, le gouvernement provincial de Jakarta a indiqué que JAKI intégrait plus de 50 services publics et comptait plus de 4 millions d'utilisateurs. Pour les fournisseurs opérant dans cet environnement, les modifications d'applications peuvent être délimitées en fonction de leur effet sur les fonctions connectées, avec des tests et un transfert opérationnel couvrant les interfaces qui rendent la plateforme utile. Les équipes d'intégration capables de gérer les dépendances de services partagés ont un rôle clair ici, car un composant fonctionnel seul ne garantit pas que le parcours de service public plus large fonctionne.
Surabaya présente une opportunité plus spécifique aux flux de travail, centrée sur la connexion entre les finances municipales et les dossiers administratifs. En février 2025, le gouvernement municipal de Surabaya a décrit SiJaka comme numérisant la responsabilité financière et les dossiers tout en s'intégrant avec eDelivery et Teko Cak. Il a indiqué que les modifications budgétaires étaient traitées automatiquement dans SiJaka, reliant l'intégration des applications à une tâche administrative concrète. Pour les prestataires travaillant avec des systèmes municipaux comparables, une mise en œuvre peut donc être définie autour du flux allant d'un dossier financier modifié aux processus qui l'utilisent. Cela confère aux tests au niveau du flux de travail un objectif commercial direct, la prestation étant évaluée à travers la tâche administrative connectée plutôt que l'installation d'applications séparées.
Certaines parties du Sulawesi illustrent comment la portée des services numériques peut dépendre des infrastructures d'accès avant que la mise en œuvre des applications ne devienne utile. En juin 2025, le ministère des communications s'est engagé à soutenir l'accès à internet dans 364 localités du Sulawesi Barat qui n'étaient pas desservies à cette époque. Le ministère a décrit ce soutien comme une coopération avec le gouvernement provincial. Dans la même annonce, Komdigi a indiqué que son agence BAKTI accorde la priorité à l'éducation, à la santé, aux services gouvernementaux, ainsi qu'à la défense et à la sécurité pour les infrastructures numériques dans les zones frontalières, périphériques et défavorisées (3T). Ces priorités identifient les usages de services publics que les nouvelles connexions dans les zones 3T sont destinées à soutenir.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions du point de vue des fournisseurs de services informatiques exploitant des systèmes électroniques couverts ou soutenant les services numériques gouvernementaux. Le cadre national indonésien des opérateurs de systèmes électroniques privés (PSE) exige l'enregistrement des opérateurs de systèmes électroniques couverts. Le cadre provincial de Jakarta régit quant à lui le système de gouvernement électronique (SPBE) du gouvernement provincial, les responsables des communications et de l'informatique coordonnant la préparation de la feuille de route aux côtés de l'agence régionale de planification. Ces régimes affectent différentes parties du modèle de prestation d'un fournisseur, faisant de la conformité des opérateurs et de l'alignement sur les systèmes gouvernementaux des exigences commerciales distinctes.
Tableau réglementaire
| Facteur de décision | Indonésie | Jakarta |
|---|---|---|
| Autorité principale | Ministère de la Communication et des Affaires numériques (Komdigi) | Agence provinciale des communications et de l'informatique, avec l'agence régionale de planification pour l'alignement de la feuille de route |
| Instruments ou orientations clés | Le Permenkominfo n° 5/2020, modifié par le n° 10/2021, régit l'enregistrement des PSE à périmètre privé couverts | Le règlement du gouverneur n° 68/2022 régit l'architecture et la planification du SPBE du gouvernement provincial |
| Effet commercial | Les opérateurs couverts doivent s'enregistrer, le non-respect persistant après notification pouvant exposer l'accès aux services à des sanctions | La prestation de systèmes gouvernementaux doit s'inscrire dans une architecture intégrée et une feuille de route coordonnée |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Évolution future de l'attractivité de la politique | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||
La note nationale Moyenne reflète les sanctions conditionnelles d'accès dans le cadre du régime d'enregistrement, et Komdigi a envoyé des avis d'enregistrement à 25 opérateurs à périmètre privé le 26 juin 2026, avec une date limite au 3 juillet 2026. La note Moyenne de Jakarta équilibre un cadre de système gouvernemental coordonné avec les travaux nécessaires pour aligner la prestation sur cette architecture. En juin 2026, le Bureau juridique de Jakarta a signalé le développement d'applications SPBE pour la gestion des dossiers et les produits juridiques régionaux avec l'agence provinciale des communications et de l'informatique, ce qui s'inscrit dans la continuité de l'architecture provinciale existante. L'architecture quinquennale de Jakarta et les révisions à mi-parcours, en fin d'année ou selon les besoins fournissent un mécanisme établi pour adapter les plans de prestation dans ce cadre de gouvernance.
Étapes de la chaîne de valeur
La chaîne de valeur compare la fourniture d'infrastructures, la mise en œuvre de systèmes et les opérations continues comme sources distinctes de revenus de service pour les fournisseurs. PT DCI Indonesia Tbk fournit des services de colocation et de gestion de serveurs, y compris une assistance technique facturée à l'événement par heure. PT Soltius Indonesia a mis en œuvre le projet SAP RISE de Tigaraksa Satria sur Google Cloud Platform et SAP BW/4HANA, qui est entré en service le 6 janvier 2025. DCI perçoit des frais de colocation et de support serveur, tandis que Soltius perçoit des frais de mise en œuvre et d'intégration, de sorte que les étapes font appel à des capacités de prestation et à des responsabilités commerciales différentes.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Fournir des installations informatiques | Opérateurs de centres de données tels que PT DCI Indonesia Tbk | Frais de location de colocation et de services de support serveur | Dépendance à un seul site opérationnel | Concevoir une redondance géographique dans les arrangements d'hébergement |
| Mettre en œuvre des systèmes métier | Intégrateurs de systèmes tels que PT Soltius Indonesia et PT Mitra Integrasi Informatika | Frais de service de mise en œuvre et d'intégration | Coordination de la configuration des applications avec le transfert de l'infrastructure | Tester la disponibilité des applications et de l'infrastructure avant la bascule |
| Exploiter et supporter les charges de travail cloud | Fournisseurs de services cloud et de services gérés tels que PT Sigma Cipta Caraka (Telkomsigma) et PT Mitra Integrasi Informatika | Frais de services cloud et frais récurrents de support géré | Lacunes entre l'exploitation de la plateforme et les responsabilités de support des applications | Définir la propriété des incidents et l'escalade à travers les couches de service |
| Source: Mordor Intelligence | ||||
L'intégration capture de la valeur en transformant les infrastructures et les applications en un système métier opérationnel, tandis que le support géré prolonge la relation de service après le déploiement. La stratégie cloud, le support et les services gérés avancés de Telkomsigma illustrent comment un prestataire peut participer à travers cette transition. Le 6 avril 2026, DCI a inauguré E2 Surabaya avec une capacité informatique de 9 MW et une redondance géographique par rapport à Jakarta.[3] Les prestataires combinant ces étapes acquièrent un avantage en faisant fonctionner les responsabilités de reprise et de support à travers les sites ainsi qu'à travers les couches technologiques.
Paysage concurrentiel
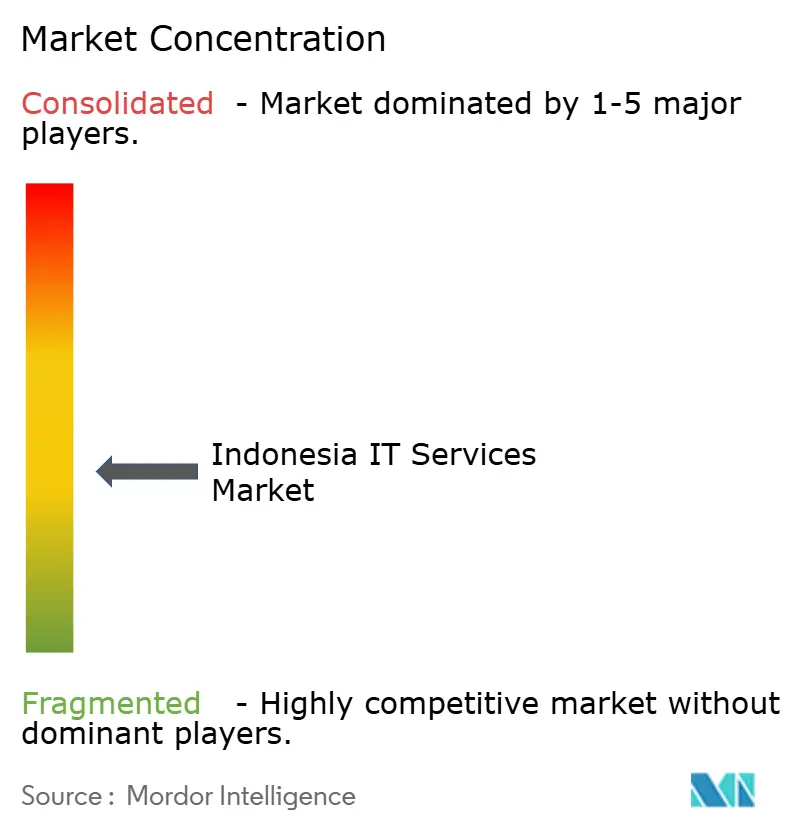
Le paysage des fournisseurs mêle prestataires cloud et groupes technologiques diversifiés, PT Sigma Cipta Caraka (Telkomsigma) fournissant des infrastructures cloud, des plateformes, des logiciels et des services gérés. PT Multipolar Technology Tbk fournit des solutions informatiques, tandis que PT Mitra Integrasi Informatika, filiale de Metrodata, propose du conseil, des applications métier et du cloud public géré. PT Metrodata Electronics Tbk combine la distribution des technologies de l'information et de la communication avec des solutions et du conseil, et PT Phintraco Technology y participe également. Le 17 juin 2025, PT Bank Raya Indonesia a conclu un accord avec Mitra Integrasi Informatika pour la maintenance du support d'une infrastructure hyperconvergée désagrégée. Le paysage combine donc des services cloud liés aux télécommunications avec la distribution des technologies de l'information et de la communication et l'intégration de systèmes, tandis que l'accord bancaire illustre un périmètre de support d'infrastructure contracté séparément.
Le support et la mise en œuvre peuvent également être combinés dans un périmètre de service attribué unique. L'avis de Jamkrindo du 4 juin 2025 a sélectionné Mitra Integrasi Informatika pour le support technique annuel, la gestion des retours de marchandises et la mise en œuvre du serveur de support. Pour les prestataires répondant à des exigences similaires, la tâche stratégique consiste à relier le transfert de la mise en œuvre aux obligations de support nécessaires pour maintenir cet environnement utilisable. Une attribution combinée peut relever le niveau d'entrée pour un spécialiste étroit, car la remporter implique la responsabilité des tâches de mise en œuvre et de support liées.
L'unité Solutions numériques et Conseil de Metrodata a enregistré une croissance de son chiffre d'affaires de 7,2 % en glissement annuel au premier trimestre 2026, soutenue par la demande des services financiers et des télécommunications. Les revenus récurrents ont représenté 60,5 % du chiffre d'affaires total de l'unité au cours de ce trimestre, avec une hausse des revenus récurrents de 39,5 % en glissement annuel. Metrodata a attribué cette croissance des revenus récurrents au cloud, aux services gérés et aux plateformes métier numériques. Un tel mix de revenus rend la performance continue des services commercialement importante aux côtés de l'acquisition de nouveaux travaux de mise en œuvre. Un challenger entrant sur des travaux de mise en œuvre ponctuels est donc en concurrence avec un prestataire dont l'activité cloud et services gérés étend son rôle au-delà de la prestation.
Leaders du secteur des services informatiques en Indonésie
-
PT Sigma Cipta Caraka (Telkomsigma)
-
PT Multipolar Technology Tbk
-
PT Mitra Integrasi Informatika
-
PT Metrodata Electronics Tbk
-
PT Phintraco Technology
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services IT en Indonésie Entreprises couvertes dans ce rapport
- PT Sigma Cipta Caraka (Telkomsigma)
- PT Multipolar Technology Tbk
- PT Mitra Integrasi Informatika
- PT Metrodata Electronics Tbk
- PT Phintraco Technology
- PT Lintasarta
- Accenture Indonesia
- IBM Indonesia
- Microsoft Indonesia
- Hewlett Packard Enterprise Indonesia
- Fujitsu Indonesia
- Tata Consultancy Services Indonesia
- Wipro Indonesia
- PT Indosat Tbk (Indosat Ooredoo Hutchison Business Services)
- PT XLSMART Telecom Sejahtera Tbk (XL Business Solutions)
- PT Biznet Gio Nusantara
- PT WOWrack Indonesia
- PT ABeam Consulting Indonesia
- PT Xapiens Teknologi Indonesia
- TDCX Indonesia
- PT Cloud4C Services Indonesia
- PT DCI Indonesia Tbk
- PT EdgeConneX Indonesia
- PT Equine Global
- PT Jatis Solutions
- PT Soltius Indonesia
Principales opportunités pour les acteurs du marché
Les opportunités comparent les débouchés pratiques de mise en œuvre dans l'interopérabilité des dossiers de santé, l'intégration des systèmes et l'apprentissage numérique. Le ministère de la Santé a lancé les dossiers médicaux électroniques (RME) SATUSEHAT le 1er septembre 2026, afin d'intégrer les dossiers des patients dans les établissements de santé indonésiens. Son parcours d'enregistrement accepte les établissements de santé et les fournisseurs de systèmes de dossiers médicaux électroniques, les systèmes soumis étant soumis à vérification. Cela crée des tâches de service distinctes autour de la connexion des dossiers et de la préparation des systèmes à la vérification, la valeur étant liée à une mise en œuvre réussie plutôt qu'à la seule existence d'un produit logiciel.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Services d'interopérabilité des dossiers de santé | Intégration nationale des dossiers entre établissements | Établissements de santé connectant les dossiers des patients | Définir et mettre en œuvre les flux de dossiers entre les systèmes des établissements et SATUSEHAT | Réconciliation des dossiers provenant de différents systèmes d'établissements | Intégrateurs de systèmes de santé et prestataires de mise en œuvre |
| Préparation à la vérification des systèmes RME | Parcours d'enregistrement et de vérification défini pour les fournisseurs de systèmes | Fournisseurs de systèmes de dossiers médicaux électroniques | Préparer et tester les soumissions de systèmes par rapport aux exigences de vérification | Atteindre la disponibilité technique pour la vérification des systèmes | Spécialistes de l'intégration et des tests RME |
| Support à la mise en œuvre de l'apprentissage numérique | Le programme 2026 ciblait 288 865 unités d'enseignement avec du support, du développement de contenu et des ajouts progressifs d'équipements | Unités d'enseignement mettant en œuvre l'apprentissage numérique | Associer le support au déploiement à du contenu numérique utilisable et à une assistance | Coordonner une utilisation efficace avec la disponibilité progressive des équipements | Prestataires de mise en œuvre et de support en technologie éducative |
| Source: Mordor Intelligence | |||||
L'intégration dans le secteur de la santé offre le débouché à court terme le plus clair, car la plateforme nationale de dossiers et le parcours d'enregistrement des prestataires relient un besoin utilisateur défini à un canal de mise en œuvre. Le support à l'éducation présente un problème de prestation différent, avec des travaux d'assistance et de contenu organisés autour d'ajouts progressifs d'équipements. Un package de services de santé ciblé peut accompagner un établissement de la connexion des dossiers jusqu'à la préparation à la vérification, créant une mission définie qui peut s'étendre au support opérationnel.
Développements industriels récents dans Marché des Services IT en Indonésie
- Septembre 2026 : Le ministère de la Santé a lancé SATUSEHAT RME pour intégrer les dossiers médicaux des patients dans les établissements de santé indonésiens, créant une plateforme nationale pour l'intégration des dossiers entre établissements.
- Juin 2026 : Tencent Cloud a achevé une migration vers le cloud public pour l'opérateur de télécommunications indonésien XLSMART, déplaçant 1 200 microservices, 1 100 interfaces de programmation d'applications, 900 interfaces métier et plus de 15 To d'actifs de données essentiels.
- Avril 2026 : PT ITSEC Asia Tbk et PT Len Industri (Persero) ont signé un protocole d'accord sur la technologie de cybersécurité et le développement de solutions à Bandung le 30 avril. Un protocole d'accord distinct avec ITSEC Cyber & AI Academy, filiale d'ITSEC Asia, couvrait la cybersécurité et la formation, l'enseignement et le développement des compétences en intelligence artificielle.
Marché des Services IT en Indonésie Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des services informatiques en Indonésie mesure les dépenses annuelles des organisations en Indonésie pour des services fournis en externe qui planifient, construisent, mettent en œuvre, exploitent, gèrent ou améliorent les technologies de l'information et les processus métier. Il couvre les honoraires des prestataires pour le conseil, la mise en œuvre, l'externalisation, l'externalisation des processus métier et les services cloud, classés par taille de client, secteur d'activité, modèle de déploiement et technologie.
Exclusions du périmètre : La revente pure de matériel, les revenus de licences de logiciels packagés sans services, et les frais de connectivité télécom autonomes sont exclus.
Aperçu de la segmentation
- Par type de service
- Conseil et mise en œuvre informatiques
- Services d'externalisation des processus métier
- Externalisation informatique et services gérés
- Services cloud et mise en œuvre SaaS
- Autres types de services
- Par taille d'entreprise
- Petites et moyennes entreprises
- Grandes entreprises
- Par secteur d'activité
- BFSI
- Informatique et télécommunications
- Fabrication
- Santé
- Gouvernement et secteur public
- Commerce de détail et commerce électronique
- Énergie et services publics
- Éducation
- Autres secteurs
- Par modèle de déploiement
- Sur site
- Cloud
- Hybride
- Par technologie
- Informatique en nuage
- Intelligence artificielle et apprentissage automatique
- Internet des objets
- Services de cybersécurité
- Mégadonnées et analytique
- Chaîne de blocs et technologies émergentes
- Autres technologies
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques telles que les communiqués sur les systèmes de paiement de Bank Indonesia, les documents du ministère de la Communication et des Affaires numériques sur l'intégration du gouvernement électronique, les Perspectives économiques de l'Indonésie de la Banque mondiale, et les annonces de Google Cloud sur les centres de données en Indonésie fournissent des indicateurs d'intensité transactionnelle, d'intégration des systèmes publics, de conditions macroéconomiques et de capacité d'infrastructure. Ces sources aident à évaluer les signaux de demande et les conditions de prestation en Indonésie, tandis que les communiqués officiels et les annonces d'entreprises clarifient le calendrier et le contexte de ces signaux.
Les dépôts d'entreprises, les rapports annuels, les présentations aux investisseurs, les avis d'appels d'offres et la presse économique indonésienne réputée peuvent clarifier les revenus de services, l'activité contractuelle, la capacité des prestataires et les évolutions de la demande des acheteurs, ces sources étant vérifiées par rapport aux indicateurs publics et entre elles. Ces sources nommées sont illustratives et ne sont pas exhaustives. D'autres sources contribuent à la collecte, à la validation et à la clarification.
Entretiens primaires et enquêtes
Les entretiens et les enquêtes structurées peuvent inclure des prestataires de services informatiques indonésiens, des acheteurs du secteur des entreprises et du secteur public, ainsi que des spécialistes de la mise en œuvre ou des services gérés, les rôles des répondants couvrant les responsabilités de direction générale, fonctionnelles et de gestion opérationnelle. Leurs témoignages peuvent tester les conclusions secondaires sur les limites des services contractés, la demande réalisée, les contraintes de prestation et les dépenses des acheteurs par secteur d'activité et taille d'organisation. Les analystes peuvent approfondir les lacunes par des questions de suivi ciblées et comparer les réponses avec les dépôts, les dossiers d'appels d'offres et les indicateurs de marché indépendants avant d'intégrer une conclusion.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 20 % | |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs de plus petite taille : 25 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Le modèle estime les honoraires annuels de l'Indonésie pour les services informatiques et de processus métier fournis en externe en USD, puis vérifie le total national par rapport à un regroupement sélectif des revenus de services des prestataires et des contrats observés. Les analystes utilisent des indicateurs tels que la migration cloud des entreprises et la capacité locale des centres de données, l'activité des paiements numériques, l'intégration des applications du secteur public, les initiatives de modernisation industrielle et les communications des prestataires pour évaluer la demande, le mix de services probable et le rythme de prestation. Le total est réparti entre le type de service, la taille des entreprises, le secteur d'activité, le modèle de déploiement et la technologie à l'aide de données probantes des prestataires et des acheteurs liées à chaque vente de service, tout en évitant le double comptage des travaux groupés ou des revenus par secteur d'activité des acheteurs.
Pour 2027-2032, la régression multivariée peut relier les mouvements du marché aux indicateurs de demande lorsque des observations annuelles cohérentes sont disponibles, tandis que l'analyse de scénarios traite les périodes ou les indicateurs avec un historique limité. Les analystes comblent les lacunes en vérifiant chaque donnée par rapport à des sources indépendantes, en utilisant les revenus documentés des prestataires ou les valeurs contractuelles échantillonnées comme vérifications ascendantes sélectives, et en enregistrant les exclusions ou les chevauchements avant d'estimer une part de segment. Les répondants à la recherche primaire peuvent tester si les moteurs des prévisions, le mix de services et le calendrier de prestation correspondent aux conditions d'achat et de contractualisation indonésiennes, avec un suivi utilisé lorsque leurs explications entrent en conflit avec les données rapportées.
Validation des données et cycle de mise à jour
Les analystes triangulent les communications des prestataires, les données contractuelles et d'appels d'offres, les indicateurs économiques et numériques officiels, ainsi que les recherches auprès des acheteurs ou des fournisseurs, puis vérifient les totaux, les parts de segments, les conversions d'unités et les évolutions d'une année sur l'autre pour détecter les anomalies. Un second examen retrace les variances inhabituelles jusqu'aux définitions des sources, au calendrier, aux services groupés ou aux observations manquantes, résout chaque problème par rapport aux dossiers sources et obtient un recontact ciblé lorsqu'une incohérence matérielle ou un changement inexpliqué subsiste. L'analyse est actualisée annuellement, révisée entre les cycles lorsqu'un événement politique, infrastructurel ou de demande important modifie le marché, et fait l'objet d'un examen préalable à la livraison du périmètre, des calculs, des dates des sources et de la cohérence narrative.
Comparaison de la taille du marché des services informatiques en Indonésie selon Mordor Intelligence par rapport à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché des services informatiques en Indonésie mesure les dépenses annuelles des organisations en Indonésie pour des services fournis en externe qui planifient, construisent, mettent en œuvre, exploitent, gèrent ou améliorent les technologies de l'information et les processus métier.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les analystes utilisent des indicateurs tels que la migration cloud des entreprises et la capacité locale des centres de données, l'activité des paiements numériques, l'intégration des applications du secteur public, les initiatives de modernisation industrielle et les communications des prestataires pour évaluer la demande, le mix de services probable et le rythme de prestation.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,06 milliards USD (2027) | |
| Cabinet de conseil mondial A | 5,6 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 7,6 % à la valeur 2027 de ce rapport de 6,06 milliards USD, 2 ans plus tard. Son année de marché antérieure place l'estimation en dessous d'une année ultérieure à mesure que les dépenses de services augmentent. |
| Éditeur sectoriel B | 12,5 milliards USD (2024) | Sur la base de 2024, cette estimation est supérieure de 106,3 % à la valeur 2027 de ce rapport de 6,06 milliards USD, 3 ans plus tard. La comptabilisation des valeurs de contrats signés aux côtés des nouveaux contrats peut porter le total mesuré au-dessus des honoraires annuels pour les services livrés. |
Les analystes de Mordor Intelligence triangulent les communications des prestataires, les données contractuelles et d'appels d'offres, les indicateurs économiques et numériques officiels, ainsi que les recherches auprès des acheteurs ou des fournisseurs, puis vérifient les totaux, les parts de segments, les conversions d'unités et les évolutions d'une année sur l'autre pour détecter les anomalies.
Questions clés auxquelles le rapport répond
Quelle est la taille et les perspectives de croissance du marché des services informatiques en Indonésie ?
La taille devrait atteindre 6,06 milliards USD en 2027 et 10,48 milliards USD d'ici 2032, avec un CAGR de 11,58 % sur la période 2027-2032.
Qu'est-ce qui stimule la demande de services informatiques en Indonésie ?
La numérisation des entreprises et la migration vers le cloud accompagnent une activité transactionnelle accrue. Le volume des paiements numériques a augmenté de 40,36 % en glissement annuel en août 2026, augmentant la charge opérationnelle sur les systèmes de paiement.
Quel est le plus grand type de service informatique en Indonésie par part de marché ?
Les services cloud et la mise en œuvre SaaS ont représenté 29,83 % des dépenses de services en 2026.
Quelles entreprises sont les principaux prestataires de services informatiques en Indonésie ?
Les principaux prestataires comprennent PT Sigma Cipta Caraka (Telkomsigma), PT Multipolar Technology Tbk, PT Mitra Integrasi Informatika, PT Metrodata Electronics Tbk et PT Phintraco Technology. Mitra Integrasi Informatika est une filiale de Metrodata.
Qu'est-ce qui limite la capacité de prestation de services cloud en Indonésie ?
En mars 2025, Westcon-Comstor a indiqué que 45 % des partenaires de distribution basés en Indonésie décrivaient les pénuries de compétences cloud spécialisées comme un défi, limitant leur capacité à répondre aux besoins des clients.
Comment les conditions locales en Indonésie affectent-elles le déploiement des services informatiques ?
JAKI à Jakarta comptait plus de 4 millions d'utilisateurs en 2025. En juin 2025, le ministère des communications s'est engagé à soutenir l'accès à internet dans 364 localités non desservies du Sulawesi Barat.