
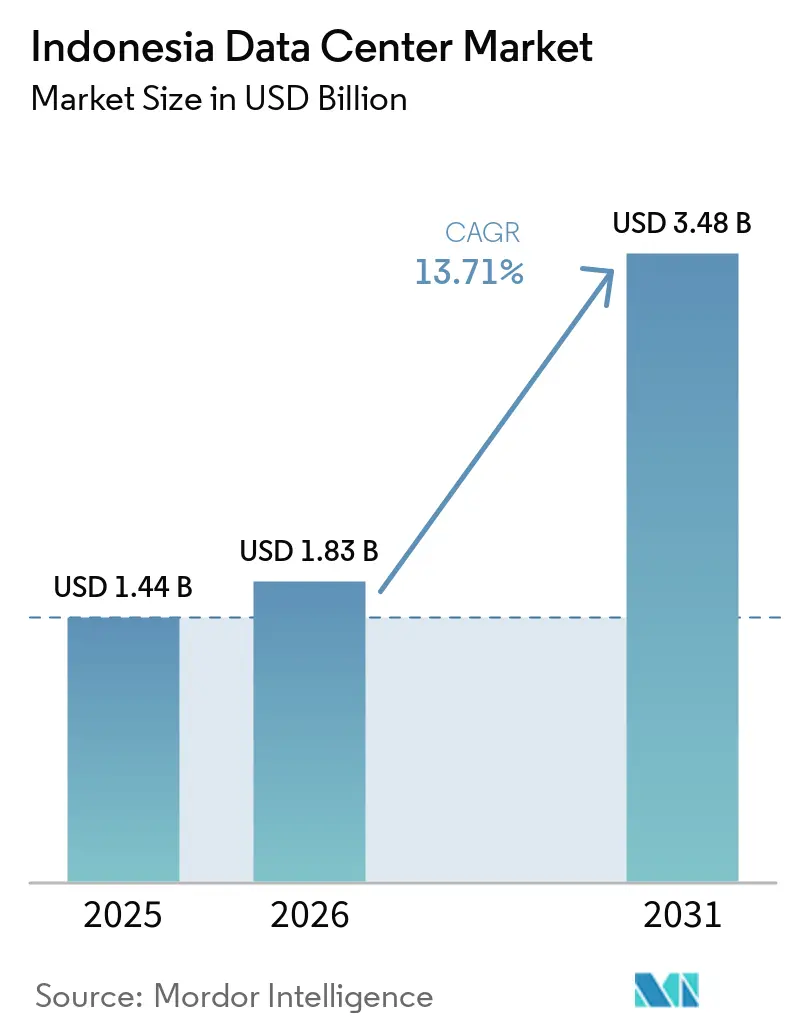
Analyse du marché des centres de données en Indonésie par Mordor Intelligence
La taille du marché des centres de données en Indonésie devrait augmenter de 1,83 milliard USD en 2026 à 2,08 milliards USD en 2027 et atteindre 4,05 milliards USD d'ici 2032, avec un CAGR de 14,28 % sur 2027-2032.
L'investissement dans les centres de données et le développement des infrastructures d'alimentation en Indonésie, progressant à partir d'avril 2026 pour soutenir les charges de travail liées à l'IA et au cloud, élargissent l'offre potentielle de capacité. La croissance des charges de travail numériques favorise les installations cloud locales configurées autour des applications qu'elles prennent en charge, notamment les applications bancaires dont les exigences de continuité sont liées à la conception de l'infrastructure. Les développements par phases, la connectivité privée et le traitement des données dans le pays offrent aux fournisseurs différentes façons de répondre à ces charges de travail. Les contraintes d'approvisionnement en énergie renouvelable et les droits de douane sur les équipements peuvent accroître la difficulté de livrer cette capacité. L'alignement de la disponibilité de l'alimentation avec la capacité utilisable et les calendriers de déploiement des acheteurs devient par conséquent central pour convertir la demande en services.
Principales conclusions du rapport
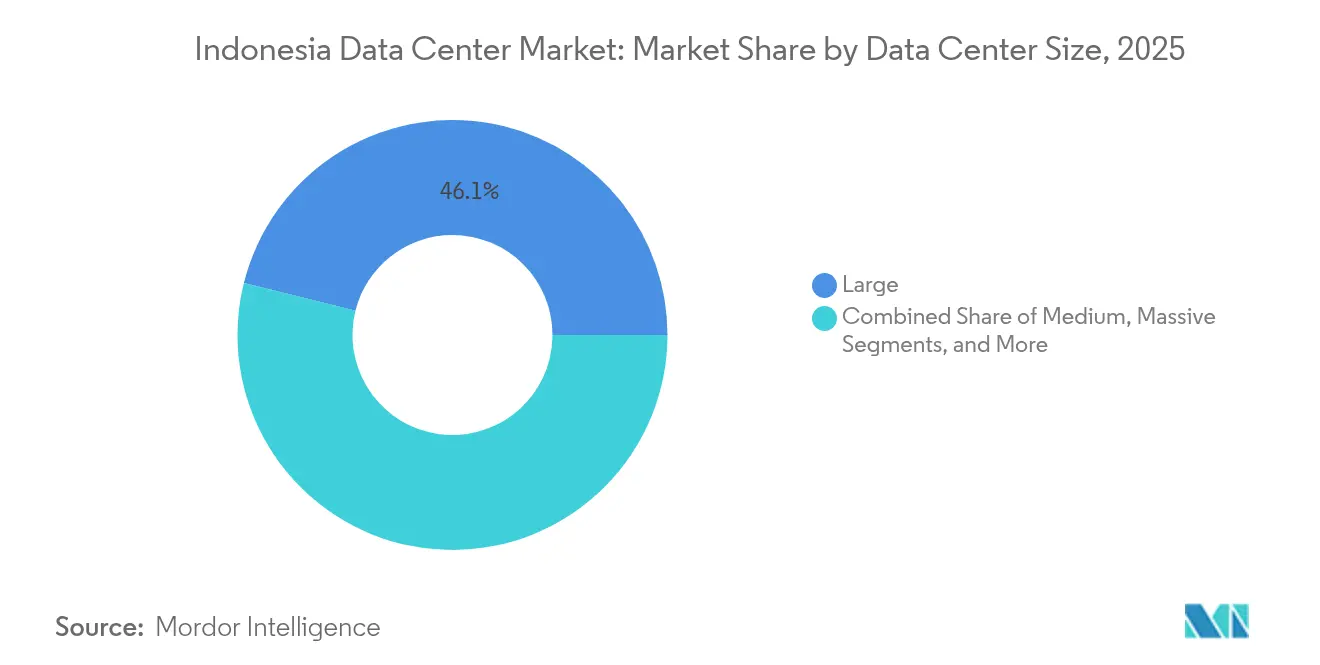
- Par taille de centre de données, les grandes installations détenaient une part de 44,83 % de la taille du marché des centres de données en Indonésie en 2026, tandis que les installations moyennes devraient croître à un CAGR de 21,7 % sur 2027-2032.
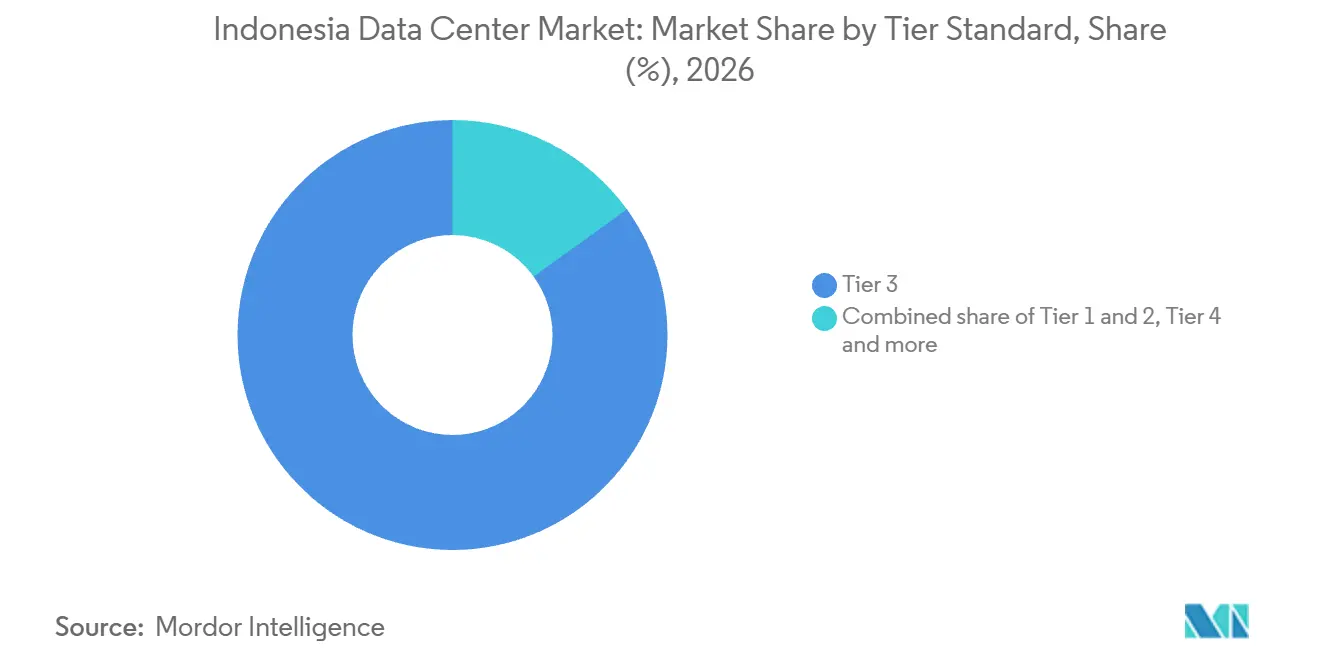
- Les normes de niveau étaient dominées par le Niveau 3, avec 84,94 % des dépenses du marché en 2026 et le CAGR prévisionnel le plus rapide de 20,85 % sur 2027-2032.
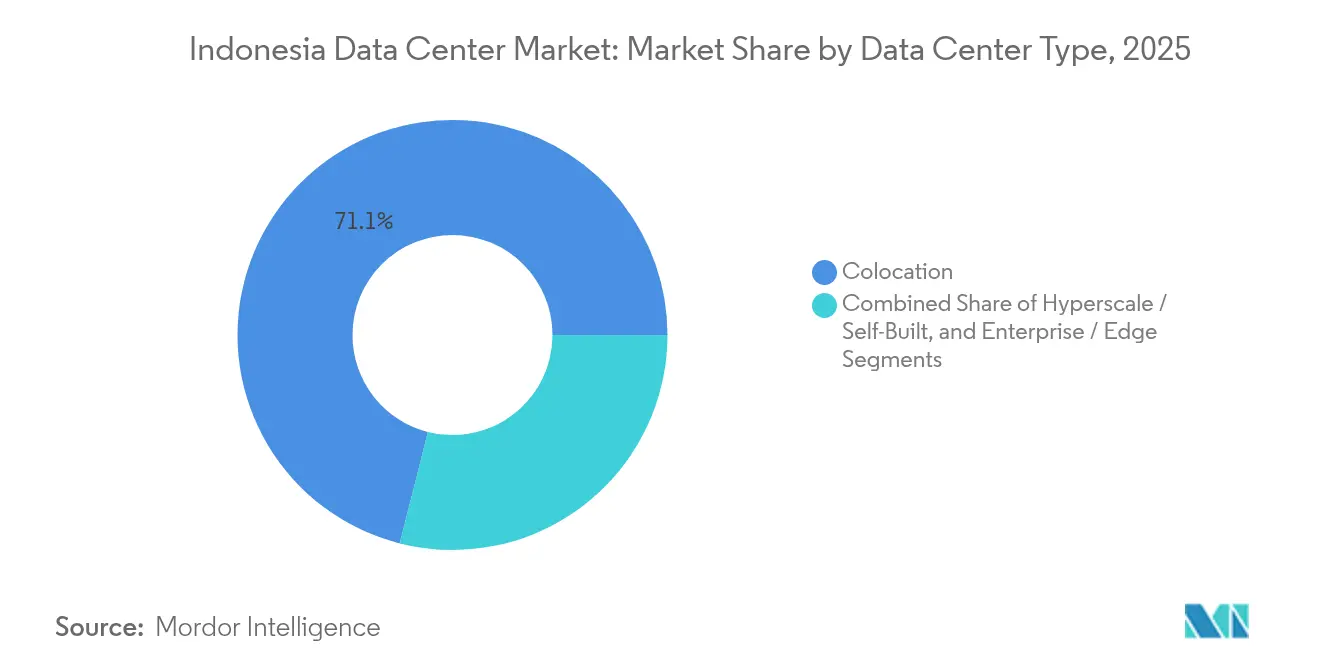
- Par type d'installation, la colocation représentait une part de marché des centres de données en Indonésie de 70,2 % en 2026, tandis que les installations hyperscale/auto-construites devraient croître à un CAGR de 21,5 % sur 2027-2032.
- La demande du secteur des utilisateurs finaux était dominée par l'IT et l'ITES, avec 30,55 % des dépenses du marché en 2026, tandis que le BFSI devrait connaître la croissance la plus rapide à un CAGR de 20,5 % sur 2027-2032.
- Par zone géographique clé, Jakarta détenait 56,72 % des dépenses du marché en 2026, tandis que Batam devrait connaître la croissance la plus rapide à un CAGR de 22,3 % sur 2027-2032.
- La demande géographique était dominée par Jakarta, avec 56,72 % des dépenses du marché en 2026, et Batam devrait connaître la croissance la plus rapide à un CAGR de 22,3 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
600+
rapports sur les centres de données par Mordor Intelligence
couvrant la construction, les installations IA, l'énergie et plus encore - à l'échelle mondiale, régionale ou nationale, jusqu'aux composants individuels des data centers
Tendances et Analyses du Marché
Analyse d'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Accélération du déploiement des régions cloud hyperscale (AWS, Microsoft, Google) | +5.7% | Clusters d'infrastructure cloud de Jakarta | Moyen terme (2 à 4 ans) |
| Incitations fiscales gouvernementales et assouplissement de la propriété étrangère pour les infrastructures numériques | +2.7% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Hausse rapide de la consommation de données internet et mobiles au sein de la jeune population indonésienne | +4.9% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Sous-offre de capacité de Niveau 3/4 | +3.8% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Accords d'achat d'électricité à long terme sécurisés avec PLN permettant des blocs de mégawatts prêts pour l'IA | +1.9% | Clusters d'infrastructure de Bekasi et Batam | Moyen terme (2-4 ans) |
| La ZES de Batam émerge comme pôle de débordement pour l'équilibrage de charge de Singapour | +1.4% | Cluster d'infrastructure transfrontalier de Batam | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accélération du déploiement des régions cloud des hyperscalers (AWS, Microsoft, Google)
L'expansion au sein d'une région cloud établie peut créer une demande supplémentaire de capacité pour les installations indonésiennes, à mesure que les fournisseurs étendent leurs ressources informatiques locales. Google Cloud a annoncé en mai 2025 l'expansion de sa capacité informatique dans sa région cloud de Jakarta.[1] Google a associé cette expansion à l'objectif de donner aux organisations indonésiennes accès aux capacités d'IA d'entreprise basées sur le cloud. Pour les fournisseurs d'installations, cela crée une opportunité de capacité liée aux opérations régionales existantes d'un fournisseur et aux applications que ces ressources peuvent prendre en charge. Des ressources informatiques supplémentaires peuvent se traduire par une demande d'espace, d'alimentation électrique et de refroidissement nécessaires à leur exploitation dans le pays. Les contrats d'infrastructure supplémentaires peuvent prolonger la relation d'un fournisseur avec une région cloud établie au-delà de la livraison initiale de l'installation.
Incitations fiscales gouvernementales et assouplissement de la propriété étrangère pour les infrastructures numériques
Les allègements fiscaux peuvent renforcer la viabilité économique des projets d'hébergement éligibles avant que la demande supplémentaire des locataires ne se traduise en revenus d'exploitation. La Banque mondiale a indiqué en 2026 que les activités de l'économie numérique, notamment l'hébergement et le traitement des données, figurent parmi les 245 lignes d'activité prioritaires de l'Indonésie et bénéficient d'exonérations fiscales.[2] Pour un développeur éligible, une fiscalité réduite peut améliorer le rendement disponible sur la capacité fournie tout au long de la durée de vie opérationnelle de l'installation. Cet avantage soutient l'investissement lorsque les revenus de service attendus n'offriraient autrement pas une compensation suffisante pour le capital engagé dans un nouveau site. L'éligibilité détermine quelles expansions bénéficient de l'exonération fiscale ; ainsi, le dossier d'investissement d'un projet d'hébergement dépend de sa conformité avec les activités prioritaires de l'économie numérique.
Hausse rapide de la consommation de données internet et mobiles au sein de la jeune population indonésienne
La croissance du trafic mobile et la forte pénétration d'internet créent un large potentiel de charge de travail pour les centres de données indonésiens. Telkom Indonesia a indiqué que la charge utile de données mobiles autonome de Telkomsel s'élevait à 5 798 pétaoctets au premier trimestre 2026, contre 5 643 pétaoctets un an plus tôt. L'enquête 2026 de l'APJII a enregistré une pénétration d'internet de 89,02 % au sein de la génération Z et de 90,34 % au sein de la population milléniale. Par ailleurs, Telkom a signalé un taux d'occupation de 96 % dans l'installation hyperscale de NeutraDC à Cikarang au premier semestre 2026. Ces observations combinent un large public en ligne avec un exemple d'infrastructure domestique fortement utilisée, soutenant des offres de capacité liées à des engagements d'applications réels. Au taux d'occupation signalé à Cikarang, la faible capacité disponible fait de l'expansion de l'espace utilisable, de l'alimentation et du refroidissement une condition pour accueillir substantiellement plus de charges de travail.
Sous-offre de capacité de Niveau 3/4
En août 2026, le président de l'Indonesia Data Center Provider Organization, Hendra Suryakusuma, a déclaré que la demande nationale de centres de données dépassait largement le rythme de construction. Ce déséquilibre rend le calendrier de l'offre utilisable commercialement important pour les opérateurs en concurrence pour des engagements de capacité. Les acheteurs recherchant des installations de Niveau 3 ou Niveau 4 ont besoin que leur norme d'infrastructure requise et leur calendrier de déploiement soient satisfaits simultanément. Un grand campus futur peut laisser un déploiement d'application à court terme dépendant de la mise en service de la première phase. Pour les fournisseurs, la mise en service par phases peut créer une opportunité de répondre à la demande en attente avant que l'ensemble du développement ne soit achevé. La date de déploiement d'un acheteur peut favoriser une phase mise en service plus petite plutôt qu'un développement plus grand dont la capacité n'est pas encore disponible.
Analyse d'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Intensité carbone du réseau électrique et dépendance au charbon augmentant les coûts de conformité en matière de durabilité | -2.2% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Droits d'importation élevés et obstacles non tarifaires sur les équipements informatiques et de refroidissement critiques | -1.6% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Complexité des autorisations et obstacles à l'acquisition foncière dans le cadre des approbations multi-agences | -0.9% | Chantiers de construction de Jatiluhur en Java occidental | Court terme (≤ 2 ans) |
| Main-d'œuvre qualifiée nationale limitée pour les opérations à forte densité de GPU entraînant une inflation salariale | -1.3% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Intensité carbone du réseau électrique et dépendance au charbon augmentant les coûts de conformité en matière de durabilité
L'approvisionnement en énergie renouvelable peut contraindre les offres de services même lorsqu'un opérateur a sécurisé son alimentation électrique. La consommation de charbon dans les centrales détenues et louées par PLN en Indonésie, les producteurs indépendants et les centrales de projet a atteint 78,41 millions de tonnes métriques en 2025, en hausse de 9,3 % par rapport à 2024. En août 2026, un représentant du secteur a signalé des exigences en matière d'énergie renouvelable dans certaines demandes de propositions d'acheteurs d'Europe occidentale et d'Amérique du Nord, ainsi qu'une demande de certificats d'énergie renouvelable indonésiens dépassant l'offre. Pour les opérateurs poursuivant ces contrats, une pénurie de certificats peut compliquer la qualification et ajouter des démarches d'approvisionnement avant que la capacité ne génère des revenus. PT Telkom Data Ekosistem (NeutraDC), la société d'exploitation de centres de données de Telkom, a obtenu un certificat d'énergie renouvelable PLN en 2025. La contrainte restante est de sécuriser une offre éligible suffisante pour chaque appel d'offres, exposant les opérateurs à des coûts supplémentaires ou à des retards malgré la capacité d'installation disponible.
Droits d'importation élevés et obstacles non tarifaires sur les équipements informatiques et de refroidissement critiques
Les équipements d'alimentation et de réseau importés peuvent rendre plus coûteuse la mise en service de capacité supplémentaire. La Banque mondiale a indiqué en 2026 que les droits de douane de 5 % de l'Indonésie sur les onduleurs et les serveurs, et de 10 % sur les équipements de commutation et de routage, augmentent les coûts et limitent l'accès. Certains produits bénéficient de réductions dans le cadre de l'Accord sur les technologies de l'information, tandis que les onduleurs et les équipements d'alimentation similaires ne sont pas entièrement couverts. Pour un opérateur utilisant des importations concernées, ces droits augmentent le capital nécessaire pour soutenir chaque déploiement. Répercuter ce coût sur les charges de services d'installation peut affaiblir la rentabilité de l'expansion de la capacité pour les locataires sensibles aux prix. Les exemptions au niveau des équipements laissent une base de coûts inégale, de sorte que l'allègement sur certaines importations informatiques ne supprime pas la charge de financement des systèmes d'alimentation partiellement soumis à des droits de douane.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille de centre de données :
les grandes installations dominent tandis que les déploiements moyens se développentLes grands centres de données représentaient une part de 44,83 % de la taille du marché des centres de données en Indonésie en 2026. DCI a indiqué que son installation JK6 de 36 MW à Cibitung, en Java occidental, lancée le 3 juin 2025, était le plus grand centre de données d'Indonésie construit en tant qu'installation unique. Concentrer cette capacité dans un seul bâtiment offre aux acheteurs un emplacement unique pour un déploiement substantiel, réduisant le nombre d'interfaces d'installation distinctes qu'ils auraient besoin de coordonner.
Les centres de données moyens constituent le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 21,7 % sur 2027-2032. Pour une entreprise indonésienne introduisant un environnement de cloud privé, une capacité moyenne peut aligner l'engagement en matière d'alimentation et de refroidissement avec cette plateforme d'application unique. Un déploiement contenu limite l'échelle de l'infrastructure inutilisée que l'entreprise doit financer tout en préservant un environnement d'exploitation dédié.



Par norme de niveau :
la qualification de Niveau 3 soutient la différenciation de la capacitéLe Niveau 3 était le segment le plus important, représentant 84,94 % des dépenses du marché en 2026, et constitue le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 20,85 % sur 2027-2032. Le 30 octobre 2025, NeutraDC Nxera Batam a annoncé 18 MW de capacité initiale et une expansion progressive jusqu'à 54 MW prévue pour son projet hyperscale certifié de conception Niveau III. La certification de l'Uptime Institute couvrait les documents de conception du projet. Cette échelle et cette qualification technique peuvent rendre le développement pertinent pour les clients recherchant une norme de niveau définie avec de la place pour une croissance de capacité par étapes. La certification de conception porte sur l'architecture, de sorte que les engagements pour des charges de travail ultérieures doivent également tenir compte de la livraison de la capacité prévue.
Au sein des Niveaux 1 et 2, l'installation de Jayapura de Telkom illustre un service de colocation à orientation locale. Telkom a ouvert l'installation, son 28e centre de données de périphérie neuCentrIX, le 4 décembre 2025, décrivant une norme de sécurité internationale de Niveau II. À l'ouverture, Telkom a annoncé 96 baies de capacité pour Jayapura et la région environnante. Cette configuration de service peut convenir à un client recherchant un accès local à la colocation dans le cadre de la norme déclarée de l'installation, reliant une empreinte de service régionale à un environnement d'hébergement défini. Le premier site de Telkom en Papouasie a offert aux clients de la région de Jayapura une option d'hébergement partagé de 96 baies, séparant l'accès à l'infrastructure locale de l'engagement de développer leur propre installation.

Par type de centre de données :
l'échelle de la colocation rencontre l'expansion hyperscaleLa colocation représentait une part de marché des centres de données en Indonésie de 70,2 % en 2026. JLL a indiqué en janvier 2026 que l'inventaire de colocation de Jakarta avait triplé depuis 2021. Indonet a indiqué que l'EDGE1 de Digital Edge Indonesia était entièrement contracté et l'EDGE2 contracté à environ 70 % à la fin de l'exercice 2025. La combinaison d'un inventaire élargi et d'engagements substantiels illustre un modèle de service avec à la fois une base d'installations établie et une adoption par les acheteurs. La capacité contractée peut donner aux opérateurs une base pour séquencer l'offre supplémentaire, reliant les décisions d'expansion à une demande identifiable pour un service plutôt que de s'appuyer entièrement sur des attentes de location futures.
Les installations hyperscale/auto-construites constituent le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 21,5 % sur 2027-2032. Microsoft a ouvert Indonesia Central, une région cloud hyperscale prête pour l'IA, avec 3 zones de disponibilité en mai 2025. Ses zones fournissent une alimentation, un refroidissement et une mise en réseau indépendants pour des besoins de disponibilité plus élevés. Cette configuration crée une exigence d'infrastructure qui s'étend sur des zones supportées de manière indépendante, liant la proposition de service cloud à la façon dont la capacité physique est organisée. Les fournisseurs qui coordonnent la capacité entre des zones supportées de manière indépendante peuvent aborder un déploiement régional comme un projet intégré.
Par secteur d'utilisateur final :
les services informatiques dominent tandis que l'infrastructure bancaire se développeLes services informatiques et les services à valeur ajoutée (ITES) ont constitué le segment le plus important, représentant 30,55 % des dépenses du marché en 2026. Le Service commercial américain prévoyait que les revenus des services informatiques en Indonésie atteindraient 6,14 milliards USD en 2025. Cette prévision couvrait l'externalisation informatique, l'informatique en nuage et les services de centres de données. La diversité des activités offre de multiples cas d'usage d'infrastructure pour les entreprises fournissant des applications hébergées et des opérations informatiques externalisées, permettant aux fournisseurs de capacité de s'adresser à différents prestataires de services au sein d'une même catégorie d'acheteurs. Un prestataire d'externalisation peut transformer un nouveau contrat de service applicatif en demande d'infrastructure hébergée, offrant ainsi aux fournisseurs de capacité un accès indirect aux clients entreprises.
Le segment des services bancaires, financiers et d'assurance (BFSI) est celui qui connaît la croissance la plus rapide, avec un CAGR prévu de 20,5 % sur la période 2027-2032. En 2025, PT Bank Rakyat Indonesia (Persero) Tbk. a renforcé sa capacité en centres de données et mis en œuvre avec succès une infrastructure active-active basée sur le cloud pour ses applications BRImo et Qlola. Les mises à niveau de la banque comprenaient la modernisation des équipements et la mise en œuvre des normes de Niveau III pour soutenir la fiabilité des services. Cela combine des travaux sur les installations exploitées par la banque avec la mise en œuvre du cloud pour des applications critiques spécifiques, reliant la demande d'infrastructure à la résilience des services clients nommés. Les fournisseurs spécialisés dans le secteur bancaire peuvent se démarquer par la continuité des applications nommées ainsi que par l'ingénierie de l'installation sous-jacente.
Par zone géographique clé :
Jakarta offre une échelle opérationnelle tandis que Batam sécurise l'alimentationJakarta était le segment le plus important, avec 56,72 % des dépenses du marché en 2026. Cushman & Wakefield a signalé 356 MW de capacité de centres de données en exploitation à Jakarta et dans ses zones environnantes au premier semestre 2026. Cette échelle positionne la zone géographique clé comme un important pool d'offre existant, offrant aux acheteurs d'installations une base opérationnelle par rapport à laquelle évaluer les nouvelles offres de capacité. Au premier semestre 2025, une demande stable des segments de détail et entreprise a accompagné une baisse du taux de vacance de Jakarta de 36 % au second semestre 2024 à 31 %. L'expansion des locataires peut absorber la capacité disponible même dans un grand hub, faisant de la disponibilité d'un bloc de taille appropriée un élément central du choix de localisation d'une entreprise.
Batam est le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 22,3 % sur 2027-2032. Le 17 avril 2026, PT PLN Batam et DayOne ont signé un accord d'achat d'électricité de 511 MVA pour le deuxième campus hyperscale prévu de DayOne à Kabil, Batam. L'approvisionnement en électricité était prévu par phases sur 2026-2027. Un engagement d'approvisionnement signé peut fournir une base d'infrastructure plus claire pour organiser le développement du campus autour de l'alimentation requise pour des mises en service de capacité successives. Séquencer la construction en fonction des phases d'alimentation convenues peut limiter la capacité construite avant que son approvisionnement électrique ne soit prévu d'être disponible.
Analyse géographique
Marché des centres de données de Jakarta
Jakarta représentait une part de 56,72 % de la taille du marché des centres de données en Indonésie en 2026. Equinix a inauguré JK1 dans le quartier central des affaires en mai 2025 par le biais d'une coentreprise avec PT Astra International, offrant 550 baies dans sa première phase. Le site est proche des principaux points d'échange internet, reliant son empreinte d'installation à un environnement d'interconnexion réseau établi. Pour les clients nécessitant à la fois une capacité domestique et un accès aux points d'échange, cette combinaison peut rendre une installation centralement située commercialement utile au-delà de son nombre de baies, soutenant la demande pour des sites combinant hébergement et connectivité.
Marché des centres de données de Batam
Batam est la zone géographique à la croissance la plus rapide, avec un CAGR prévisionnel de 22,3 % sur 2027-2032. Le 9 juin 2026, NeutraDC a indiqué que l'installation hyperscale BTM-1 prévue par sa coentreprise avait sécurisé des engagements pour toute la capacité avant le lancement. Il a également signalé le début des préparatifs pour une deuxième installation, BTM-2. Gorilla Technology, un fournisseur d'IA, de sécurité et d'analyse de données, était l'un des partenaires ayant sécurisé de la capacité à BTM-1. Disposer d'engagements avant le lancement peut réduire l'incertitude initiale de location pour un développeur, créant une base pour une phase de capacité supplémentaire centrée sur les exigences identifiées des clients et une voie plus ciblée pour sécuriser la demande de services.
Le rôle de Surabaya comprend la redondance géographique grâce à l'E2 de DCI, inauguré le 6 avril 2026, avec 9 MW de capacité informatique et une fonction de connectivité déclarée pour l'est de l'Indonésie. ION Network a commencé à exploiter un centre de données et un bureau de représentation à Bandung le 4 février 2026, pour fournir des services de connectivité locale et de données aux entreprises et aux résidents. Sur la côte des Célèbes, Telin, une filiale de Telkom Indonesia, a inauguré une station d'atterrissage de câble à Kalasey, Minahasa, en juillet 2025, dans le cadre du projet de câble sous-marin international Bifrost développé avec Keppel et Meta.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions, l'Indonésie et Jakarta, du point de vue d'un opérateur commercial de centres de données évaluant la demande de cloud gouvernemental et le développement d'installations. Les règles nationales affectent les fournisseurs éligibles pour servir les opérateurs de systèmes électroniques publics, tandis que le cadre de Jakarta établit la séquence de permis pour les projets de construction couverts. La distinction commerciale est entre l'accès à un groupe de clients et l'autorisation de développer une installation physique.
Tableau réglementaire
| Facteur de décision | Indonésie | Jakarta |
|---|---|---|
| Autorité principale | Ministère de la Communication et des Affaires numériques | Chef de l'agence de délivrance des licences de Jakarta, DPMPTSP |
| Instruments ou orientations clés | Règlement ministériel 5/2025 sur les systèmes électroniques publics et les services cloud éligibles | Règlement du gouverneur 7/2025 sur les autorisations et règlement du gouverneur 20/2024 sur l'aménagement des bâtiments |
| Effet commercial | La demande de cloud gouvernemental est orientée vers des fournisseurs tiers qualifiés, enregistrés et auditables | Les demandes de bâtiments couverts suivent un examen de conformité spatiale et une approbation environnementale |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||
L'attractivité nationale est Moyenne sans changement car l'enregistrement et l'auditabilité définissent l'éligibilité des fournisseurs, et les transitions cloud public existantes mettent en œuvre ces mêmes conditions. La période d'enregistrement d'un an des opérateurs publics préexistants à partir du 25 mars 2025 s'est terminée en mars 2026, tandis que les transitions vers le cloud tiers sont dues dans l'année suivant la liste des fournisseurs du ministère ou après la fin des contrats existants. Le règlement du gouverneur de Jakarta 5/2026 sur l'efficacité énergétique et hydrique dans les bâtiments, en vigueur depuis le 5 février 2026, fixe des rapports annuels et des avertissements pour les catégories obligatoires, notamment les bureaux et les bâtiments commerciaux, et recommande l'efficacité pour les autres bâtiments. La note Moyenne de Jakarta et l'absence de changement reflètent la continuité dans la séquence de permis couverte, la charge de reporting de la règle d'efficacité dépendant de la classification du bâtiment de l'installation.
Étapes de la chaîne de valeur
La chaîne de valeur compare l'approvisionnement en électricité, les systèmes de refroidissement et les opérations de colocation selon leurs revenus fournisseurs et leurs contraintes de livraison. Les fournisseurs en amont captent de la valeur grâce à des contrats d'infrastructure habilitants, tandis que le produit commercial de l'opérateur est une capacité que les clients peuvent utiliser une fois que ces systèmes fonctionnent ensemble. Cette distinction est importante pour les installations orientées IA car une nomination de fournisseur ou un engagement d'alimentation peut faire avancer le développement sans lui-même produire de capacité opérationnelle.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en électricité | Fournisseurs d'électricité tels que PLN Batam | Charges d'approvisionnement en électricité | Alignement de l'alimentation disponible avec la mise en service de l'installation | Lier les jalons de livraison d'électricité aux mises en service de capacité par étapes |
| Fourniture de systèmes de refroidissement | Fournisseurs de solutions de refroidissement tels que LG Electronics | Contrats de fourniture de solutions de refroidissement | Adéquation de la disponibilité du système thermique à la configuration informatique prévue | Coordonner les spécifications et la mise en service du refroidissement avec les phases de déploiement |
| Exploitation de la colocation | Opérateurs de colocation tels que PT DCI Indonesia | Revenus des services de colocation | Combiner l'espace alimenté, le refroidissement et la disponibilité opérationnelle en un service utilisable | Libérer la capacité après des vérifications intégrées de disponibilité de l'installation |
| Source: Mordor Intelligence | ||||
Ces étapes exposent les fournisseurs à différents jalons de livraison, de sorte qu'un accord en amont et un service opérationnel représentent des réalisations commerciales différentes. Coordonner la disponibilité de l'alimentation et du système thermique autour de la même mise en service de capacité peut réduire le risque que des composants achevés attendent un autre système habilitant. Pour un opérateur orienté IA, cette coordination détermine quand les dépenses d'infrastructure peuvent commencer à soutenir les recettes provenant des services de capacité clients.
Paysage concurrentiel
Concentration du Marché
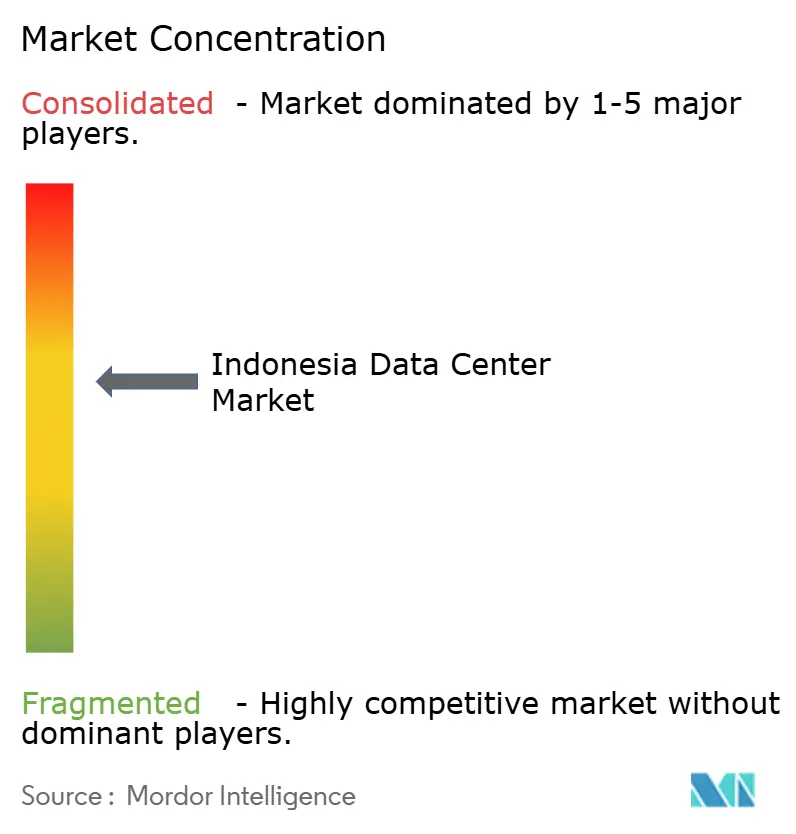
Le paysage concurrentiel associe les opérateurs d'installations nationaux PT Telkom Data Ekosistem (NeutraDC) et PT DCI Indonesia à des fournisseurs internationaux de cloud et de colocation. DCI a annoncé en avril 2026 que JK6 était pleinement opérationnel et au service d'un grand fournisseur cloud mondial. Alibaba Cloud exploite une région cloud publique à Jakarta, tandis que NTT DATA, Inc. opère Jakarta 2 Annex avec 12 MW de charge informatique critique et plus de 5 800 mètres carrés d'espace informatique dans le centre de Jakarta. DCI a annoncé une capacité totale de 119 MW sur 3 sites lors du lancement de JK6 en juin 2025. Ces opérateurs d'installations fournissent une capacité physique, tandis qu'Alibaba Cloud et Amazon Web Services, Inc. proposent respectivement des services de cloud public et de connectivité privée.
AWS a étendu les connexions dédiées à 100 Gbps sur son site Direct Connect à l'intérieur de NTT Jakarta 2, près de Jakarta, le 26 juin 2025. Ce service fournit un accès réseau privé à toutes les régions AWS publiques hors de Chine, ainsi qu'aux régions AWS GovCloud et aux zones locales, depuis les centres de données, bureaux ou environnements de colocation des clients. Cette configuration offre aux utilisateurs d'installations un moyen de combiner une infrastructure locale avec des services cloud géographiquement distribués tout en maintenant la connexion réseau privée. Pour les opérateurs d'installations, l'hébergement de services de connectivité peut élargir le rôle commercial d'un site, le faisant passer de la simple fourniture de capacité physique à celui de point d'accès au cloud, créant ainsi une différenciation au-delà de la surface de plancher supplémentaire.
Le 6 juin 2025, GoTo Group et Alibaba Cloud ont annoncé l'achèvement de la migration d'infrastructure de GoTo Financial vers les centres de données Alibaba Cloud à Jakarta, toutes les données étant conservées en Indonésie.[3] Les entreprises ont décrit cette migration comme soutenant les objectifs de souveraineté des données de l'Indonésie, offrant à Alibaba Cloud un déploiement de services financiers achevé pour l'hébergement d'applications dans le pays. Pour les agences gouvernementales et les institutions désignées, l'éligibilité des fournisseurs de cloud tiers dépend également de l'enregistrement auprès du ministère compétent et de l'auditabilité. Un concurrent cherchant à obtenir des charges de travail comparables dans les services financiers devrait démontrer que son infrastructure peut prendre en charge les applications du client dans le lieu requis. Une migration achevée dans le secteur privé peut établir une expérience de déploiement, tandis que l'accès aux travaux cloud du secteur public nécessite des qualifications distinctes du fournisseur.
Leaders du secteur des centres de données en Indonésie
-
PT Telkom Data Ekosistem (NeutraDC)
-
PT DCI Indonesia
-
Alibaba Cloud
-
NTT DATA, Inc.
-
Amazon Web Services, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Centres de Données en Indonésie Entreprises couvertes dans ce rapport
- PT Telkom Data Ekosistem (NeutraDC)
- PT DCI Indonesia
- Amazon Web Services, Inc.
- Alibaba Cloud
- K2 Data Centers-Sinar Mas Land
- PT Indosat Tbk (Big Data Exchange (BDx))
- Biznet Data Center
- Space DC Pte Ltd
- Digital Realty Bersama (BDDC)
- Princeton Digital Group
- Tencent Cloud
- Digital Edge (Singapore) Holdings Pte. Ltd. (Indonet)
- Google LLC
- MettaDC
- NTT DATA, Inc.
Développements industriels récents dans Marché des Centres de Données en Indonésie
- Oct 2026 : Princeton Digital Group a signé un accord pour vendre son activité de centres de données d'entreprise en Indonésie, comprenant 5 installations en exploitation dans le Grand Jakarta, Bandung, Surabaya et Pekanbaru, à PT SMPlus Digital Investama. La transaction était soumise aux conditions de clôture habituelles.
- Sep 2026 : Le Jakarta Post a rapporté que le gouverneur de Java occidental, Dedi Mulyadi, avait temporairement suspendu la construction du centre de données de BDx à Jatiluhur en raison de l'absence de délivrance des permis environnementaux et de construction.
- Août 2026 : PT Telkom Data Ekosistem (NeutraDC) a signé un protocole d'accord avec PLN sur la disponibilité de l'alimentation pour une expansion planifiée du centre de données de Cikarang pouvant atteindre 200 MW.
Portée et méthodologie
Aperçu de la segmentation
Par taille de centre de données
| Grand |
| Massif |
| Moyen |
| Méga |
| Petit |
Par norme de niveau
| Niveau 1 et 2 |
| Niveau 3 |
| Niveau 4 |
Par type de centre de données
| Hyperscale / Auto-construit | ||
| Entreprise / Périphérie | ||
| Colocation | Non utilisé | |
| Utilisé | Colocation au détail | |
| Colocation en gros | ||
Par secteur d'utilisateur final
| BFSI |
| Informatique et ITES |
| Commerce électronique |
| Gouvernement |
| Fabrication |
| Médias et divertissement |
| Télécommunications |
| Autres utilisateurs finaux |
Par point névralgique
| Jakarta |
| Batam |
| Reste de l'Indonésie |
| Par taille de centre de données | Grand | ||
| Massif | |||
| Moyen | |||
| Méga | |||
| Petit | |||
| Par norme de niveau | Niveau 1 et 2 | ||
| Niveau 3 | |||
| Niveau 4 | |||
| Par type de centre de données | Hyperscale / Auto-construit | ||
| Entreprise / Périphérie | |||
| Colocation | Non utilisé | ||
| Utilisé | Colocation au détail | ||
| Colocation en gros | |||
| Par secteur d'utilisateur final | BFSI | ||
| Informatique et ITES | |||
| Commerce électronique | |||
| Gouvernement | |||
| Fabrication | |||
| Médias et divertissement | |||
| Télécommunications | |||
| Autres utilisateurs finaux | |||
| Par point névralgique | Jakarta | ||
| Batam | |||
| Reste de l'Indonésie | |||
Définition du marché
- CAPACITÉ DE CHARGE INFORMATIQUE - La capacité de charge informatique ou capacité installée désigne la quantité d'énergie consommée par les serveurs et les équipements réseau placés dans une baie installée. Elle est mesurée en mégawatt (MW).
- TAUX D'ABSORPTION - Il désigne la mesure dans laquelle la capacité du centre de données a été louée. Par exemple, si un centre de données de 100 MW a loué 75 MW, le taux d'absorption serait de 75 %. Il est également désigné comme taux d'utilisation et capacité louée.
- ESPACE DE PLANCHER SURÉLEVÉ - Il s'agit d'un espace surélevé construit au-dessus du sol. L'espace entre le sol d'origine et le plancher surélevé est utilisé pour accueillir le câblage, le refroidissement et d'autres équipements de centre de données. Cette disposition contribue à un câblage et une infrastructure de refroidissement appropriés. Il est mesuré en pieds carrés (ft²).
- TAILLE DU CENTRE DE DONNÉES - La taille du centre de données est segmentée en fonction de l'espace de plancher surélevé alloué aux installations du centre de données. Centre de données méga : le nombre de baies doit être supérieur à 9 000 ou l'espace de plancher surélevé (RFS) doit être supérieur à 225 001 pieds carrés ; Centre de données massif : le nombre de baies doit être compris entre 9 000 et 3 001, ou le RFS doit être compris entre 225 000 et 75 001 pieds carrés ; Grand centre de données : le nombre de baies doit être compris entre 3 000 et 801, ou le RFS doit être compris entre 75 000 et 20 001 pieds carrés ; Centre de données moyen : le nombre de baies doit être compris entre 800 et 201, ou le RFS doit être compris entre 20 000 et 5 001 pieds carrés ; Petit centre de données : le nombre de baies doit être inférieur à 200, ou le RFS doit être inférieur à 5 000 pieds carrés.
- TYPE DE NIVEAU - Selon l'Uptime Institute, les centres de données sont classés en quatre niveaux en fonction des capacités des équipements redondants de l'infrastructure du centre de données. Dans ce segment, les centres de données sont classés en niveau 1, niveau 2, niveau 3 et niveau 4.
- TYPE DE COLOCATION - Le segment est divisé en 3 catégories, à savoir la colocation au détail, la colocation en gros et le service de colocation hyperscale. La catégorisation est effectuée en fonction de la quantité de charge informatique louée à des clients potentiels. Le service de colocation au détail a une capacité louée inférieure à 250 kW ; les services de colocation en gros ont une capacité louée comprise entre 251 kW et 4 MW ; et les services de colocation hyperscale ont une capacité louée supérieure à 4 MW.
- CONSOMMATEURS FINAUX - Le marché des centres de données fonctionne sur la base d'un modèle B2B. Le BFSI, le gouvernement, les opérateurs cloud, les médias et divertissement, le commerce électronique, les télécommunications et la fabrication sont les principaux consommateurs finaux sur le marché étudié. Le périmètre comprend uniquement les opérateurs de services de colocation qui répondent à la numérisation croissante des secteurs d'utilisateurs finaux.
| Mot-clé | Définition |
|---|---|
| Unité de baie | Généralement désignée U ou RU, c'est l'unité de mesure pour l'unité serveur logée dans les baies du centre de données. 1U est égal à 1,75 pouce. |
| Densité de baie | Elle définit la quantité d'énergie consommée par les équipements et les serveurs logés dans une baie. Elle est mesurée en kilowatt (kW). Ce facteur joue un rôle essentiel dans la conception du centre de données, ainsi que dans la planification du refroidissement et de l'alimentation. |
| Capacité de charge informatique | La capacité de charge informatique ou capacité installée désigne la quantité d'énergie consommée par les serveurs et les équipements réseau placés dans une baie installée. Elle est mesurée en mégawatt (MW). |
| Taux d'absorption | Il désigne la mesure dans laquelle la capacité du centre de données a été louée. Par exemple, si un centre de données de 100 MW a loué 75 MW, le taux d'absorption serait de 75 %. Il est également désigné comme taux d'utilisation et capacité louée. |
| Espace de plancher surélevé | Il s'agit d'un espace surélevé construit au-dessus du sol. L'espace entre le sol d'origine et le plancher surélevé est utilisé pour accueillir le câblage, le refroidissement et d'autres équipements de centre de données. Cette disposition contribue à un câblage et une infrastructure de refroidissement appropriés. Il est mesuré en pieds carrés/mètres. |
| Climatiseur de salle informatique (CRAC) | Il s'agit d'un dispositif utilisé pour surveiller et maintenir la température, la circulation d'air et l'humidité à l'intérieur de la salle serveurs du centre de données. |
| Allée | Il s'agit de l'espace ouvert entre les rangées de baies. Cet espace ouvert est essentiel pour maintenir la température optimale (20-25 °C) dans la salle serveurs. Il y a principalement deux allées dans la salle serveurs : une allée chaude et une allée froide. |
| Allée froide | Il s'agit de l'allée où la face avant de la baie est orientée vers l'allée. Ici, l'air refroidi est dirigé dans l'allée pour qu'il puisse pénétrer par l'avant des baies et maintenir la température. |
| Allée chaude | Il s'agit de l'allée où la face arrière des baies est orientée vers l'allée. Ici, la chaleur dissipée par les équipements dans la baie est dirigée vers le conduit de sortie du CRAC. |
| Charge critique | Elle comprend les serveurs et autres équipements informatiques dont la disponibilité est essentielle pour le fonctionnement du centre de données. |
| Efficacité d'utilisation de l'énergie (PUE) | Il s'agit d'une métrique qui définit l'efficacité d'un centre de données. Elle est calculée par : (Consommation totale d'énergie du centre de données)/(Consommation totale d'énergie des équipements informatiques). De plus, un centre de données avec un PUE de 1,2 à 1,5 est considéré comme très efficace, tandis qu'un centre de données avec un PUE >2 est considéré comme très inefficace. |
| Redondance | Elle est définie comme une conception de système dans laquelle un composant supplémentaire (onduleur, générateurs, CRAC) est ajouté de sorte qu'en cas de panne de courant ou de défaillance d'équipement, les équipements informatiques ne soient pas affectés. |
| Alimentation sans interruption (ASI/UPS) | Il s'agit d'un dispositif connecté en série avec l'alimentation électrique du réseau, stockant l'énergie dans des batteries de sorte que l'alimentation de l'onduleur soit continue pour les équipements informatiques même en cas d'interruption de l'alimentation du réseau. L'onduleur prend en charge principalement les équipements informatiques. |
| Générateurs | Tout comme l'onduleur, les générateurs sont placés dans le centre de données pour assurer une alimentation électrique ininterrompue, évitant ainsi les temps d'arrêt. Les installations de centres de données sont équipées de générateurs diesel et, généralement, du diesel pour 48 heures est stocké dans l'installation pour éviter toute interruption. |
| N+1 | Désigné comme ' Besoin plus un ', il indique la configuration d'équipement supplémentaire disponible pour éviter les temps d'arrêt en cas de défaillance. Un centre de données est considéré N+1 lorsqu'il y a une unité supplémentaire pour chaque groupe de 4 composants. Par exemple, si un centre de données dispose de 4 systèmes d'onduleur, un système d'onduleur supplémentaire serait nécessaire pour atteindre le niveau N+1. |
| 2N | Il désigne une conception entièrement redondante dans laquelle deux systèmes de distribution d'énergie indépendants sont déployés. Par conséquent, en cas de défaillance complète d'un système de distribution, l'autre système continuera à alimenter le centre de données. |
| Refroidissement en rangée | Il s'agit du système de refroidissement installé entre les baies dans une rangée, qui aspire l'air chaud de l'allée chaude et fournit de l'air frais à l'allée froide, maintenant ainsi la température. |
| Niveau 1 | La classification par niveau détermine la préparation d'une installation de centre de données à maintenir les opérations du centre de données. Un centre de données est classé niveau 1 lorsqu'il dispose d'un composant d'alimentation non redondant (N) (onduleur, générateurs), de composants de refroidissement et d'un système de distribution d'énergie (depuis les réseaux électriques). Le centre de données de niveau 1 a une disponibilité de 99,67 % et un temps d'arrêt annuel inférieur à 28,8 heures. |
| Niveau 2 | Un centre de données est classé niveau 2 lorsqu'il dispose de composants d'alimentation et de refroidissement redondants (N+1) et d'un système de distribution unique non redondant. Les composants redondants comprennent des générateurs supplémentaires, des onduleurs, des refroidisseurs, des équipements de rejet de chaleur et des réservoirs de carburant. Le centre de données de niveau 2 a une disponibilité de 99,74 % et un temps d'arrêt annuel inférieur à 22 heures. |
| Niveau 3 | Un centre de données disposant de composants d'alimentation et de refroidissement redondants et de plusieurs systèmes de distribution d'énergie est désigné comme un centre de données de niveau 3. L'installation est résistante aux perturbations planifiées (maintenance de l'installation) et non planifiées (panne de courant, défaillance du refroidissement). Le centre de données de niveau 3 a une disponibilité de 99,98 % et un temps d'arrêt annuel inférieur à 1,6 heure. |
| Niveau 4 | Il s'agit du type de centre de données le plus tolérant. Un centre de données de niveau 4 dispose de plusieurs composants d'alimentation et de refroidissement redondants et indépendants, ainsi que de plusieurs chemins de distribution d'énergie. Tous les équipements informatiques sont alimentés en double, les rendant tolérants aux pannes en cas de perturbation, garantissant ainsi une opération ininterrompue. Le centre de données de niveau 4 a une disponibilité de 99,74 % et un temps d'arrêt annuel inférieur à 26,3 minutes. |
| Petit centre de données | Un centre de données dont la superficie de plancher est inférieure ou égale à 5 000 pieds carrés, ou dont le nombre de baies pouvant être installées est inférieur ou égal à 200, est classé comme un petit centre de données. |
| Centre de données de taille moyenne | Un centre de données dont la superficie de plancher est comprise entre 5 001 et 20 000 pieds carrés, ou dont le nombre de baies pouvant être installées est compris entre 201 et 800, est classé comme un centre de données de taille moyenne. |
| Grand centre de données | Un centre de données dont la superficie de plancher est comprise entre 20 001 et 75 000 pieds carrés, ou dont le nombre de baies pouvant être installées est compris entre 801 et 3 000, est classé comme un grand centre de données. |
| Centre de données massif | Un centre de données dont la superficie de plancher est comprise entre 75 001 et 225 000 pieds carrés, ou dont le nombre de baies pouvant être installées est compris entre 3 001 et 9 000, est classé comme un centre de données massif. |
| Centre de données méga | Un centre de données dont la superficie de plancher est supérieure ou égale à 225 001 pieds carrés, ou dont le nombre de baies pouvant être installées est supérieur ou égal à 9 001, est classé comme un centre de données méga. |
| Colocation au détail | Elle désigne les clients dont les besoins en capacité sont de 250 kW ou moins. Ces services sont principalement choisis par les petites et moyennes entreprises (PME). |
| Colocation en gros | Elle désigne les clients dont les besoins en capacité sont compris entre 250 kW et 4 MW. Ces services sont principalement choisis par les entreprises de taille moyenne à grande. |
| Colocation hyperscale | Elle désigne les clients dont les besoins en capacité sont supérieurs à 4 MW. La demande hyperscale provient principalement des grands acteurs du cloud, des entreprises informatiques, du BFSI et des acteurs de la télévision en ligne (comme Netflix, Hulu et HBO+). |
| Vitesse des données mobiles | Il s'agit de la vitesse internet mobile qu'un utilisateur expérimente via son smartphone. Cette vitesse dépend principalement de la technologie d'opérateur utilisée dans le smartphone. Les technologies d'opérateur disponibles sur le marché sont la 2G, la 3G, la 4G et la 5G, où la 2G offre la vitesse la plus lente tandis que la 5G est la plus rapide. |
| Réseau de connectivité par fibre optique | Il s'agit d'un réseau de câbles à fibres optiques déployés à travers le pays, reliant les régions rurales et urbaines avec une connexion internet à haut débit. Il est mesuré en kilomètre (km). |
| Trafic de données par smartphone | C'est une mesure de la consommation de données moyenne par un utilisateur de smartphone en un mois. Elle est mesurée en gigaoctet (Go). |
| Vitesse des données à haut débit | Il s'agit de la vitesse internet fournie via la connexion câblée fixe. Généralement, le câble en cuivre et le câble à fibre optique sont utilisés dans les usages résidentiels et commerciaux. Ici, le câble à fibre optique offre une vitesse internet plus rapide que le câble en cuivre. |
| Câble sous-marin | Un câble sous-marin est un câble à fibre optique posé entre deux ou plusieurs points d'atterrissage. Par ce câble, la communication et la connectivité internet entre les pays à travers le globe sont établies. Ces câbles peuvent transmettre 100 à 200 térabits par seconde (Tbps) d'un point à un autre. |
| Empreinte carbone | C'est la mesure du dioxyde de carbone généré lors de l'exploitation régulière d'un centre de données. Étant donné que le charbon, le pétrole et le gaz sont les principales sources de production d'énergie, la consommation de cette énergie contribue aux émissions de carbone. Les opérateurs de centres de données intègrent des sources d'énergie renouvelables pour réduire l'empreinte carbone générée dans leurs installations. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les variables clés : Afin de construire une méthodologie de prévision robuste, les variables et les facteurs identifiés à l'étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires aux prévisions du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un modèle de marché : Les estimations de la taille du marché pour les années de prévision sont en termes nominaux. L'inflation ne fait pas partie de la tarification, et le prix de vente moyen (ASP) est maintenu constant pendant toute la période de prévision pour chaque pays.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les appels d'analystes sont validés par un réseau étendu d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image holistique du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




