
Analyse du marché des passerelles de paiement en Inde par Mordor Intelligence
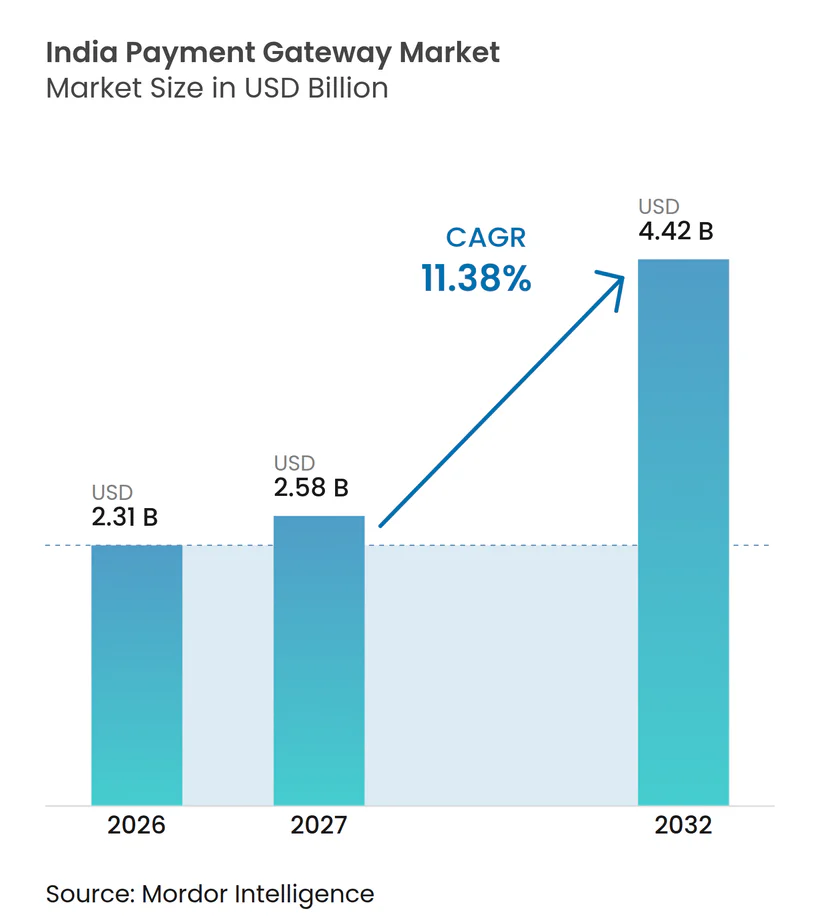
La taille du marché des passerelles de paiement en Inde devrait augmenter de 2,31 milliards USD en 2026 à 2,58 milliards USD en 2027 et atteindre 4,42 milliards USD d'ici 2032, avec un CAGR de 11,38 % sur la période 2027-2032.
L'expansion du commerce en ligne en Inde et l'adoption de l'UPI renforcent la demande de services de paiement intégrés, tandis qu'une participation bancaire plus large soutient la portée de l'acceptation. Le taux d'interchange nul (MDR zéro) sur les paiements marchands UPI de faible montant et les encaissements des petits marchands éligibles limite la monétisation directe malgré les frais appliqués aux transactions plus importantes spécifiées. Les outils de collecte récurrente et de règlement pour les places de marché élargissent le périmètre de service des fournisseurs, mais les obligations d'assurance continues ajoutent des responsabilités opérationnelles. La consolidation et l'accès opérationnel réglementé façonnent également la manière dont les fournisseurs combinent portée, technologie et responsabilité au service des marchands. L'acceptation de base ne peut pas générer de revenus sur les flux couverts pour faire face à ces obligations, ce qui renforce l'argument en faveur de services de collecte et de règlement facturés séparément.
Principaux enseignements du rapport
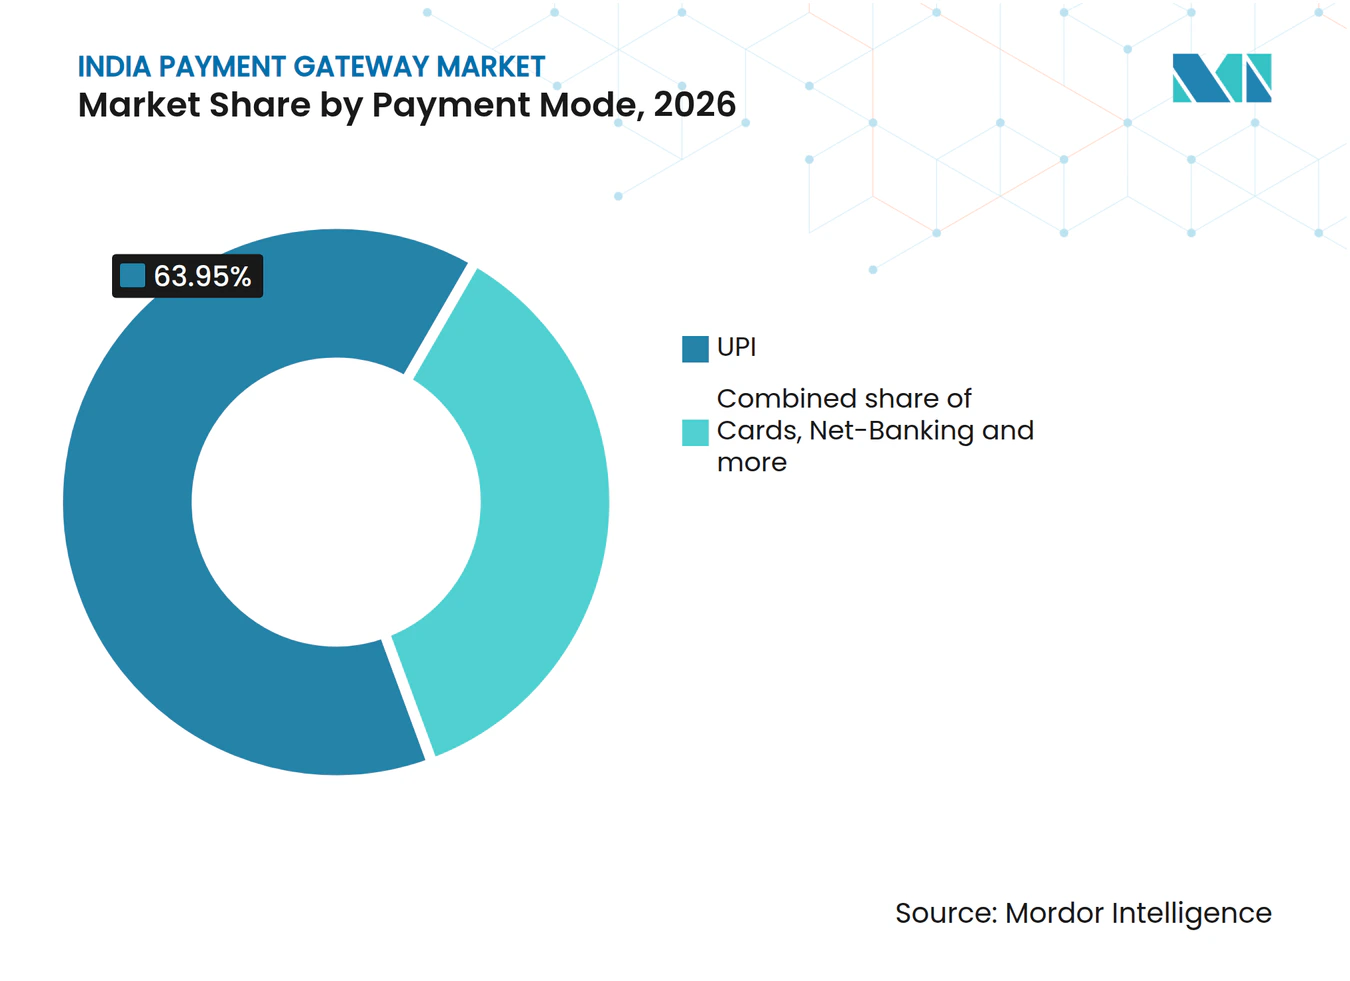
- Par mode de paiement, l'UPI détenait une part de marché de 63,95 % sur le marché des passerelles de paiement en Inde en 2026, tandis que le BNPL devrait connaître la croissance la plus rapide avec un CAGR de 11,7 % sur la période 2027-2032.
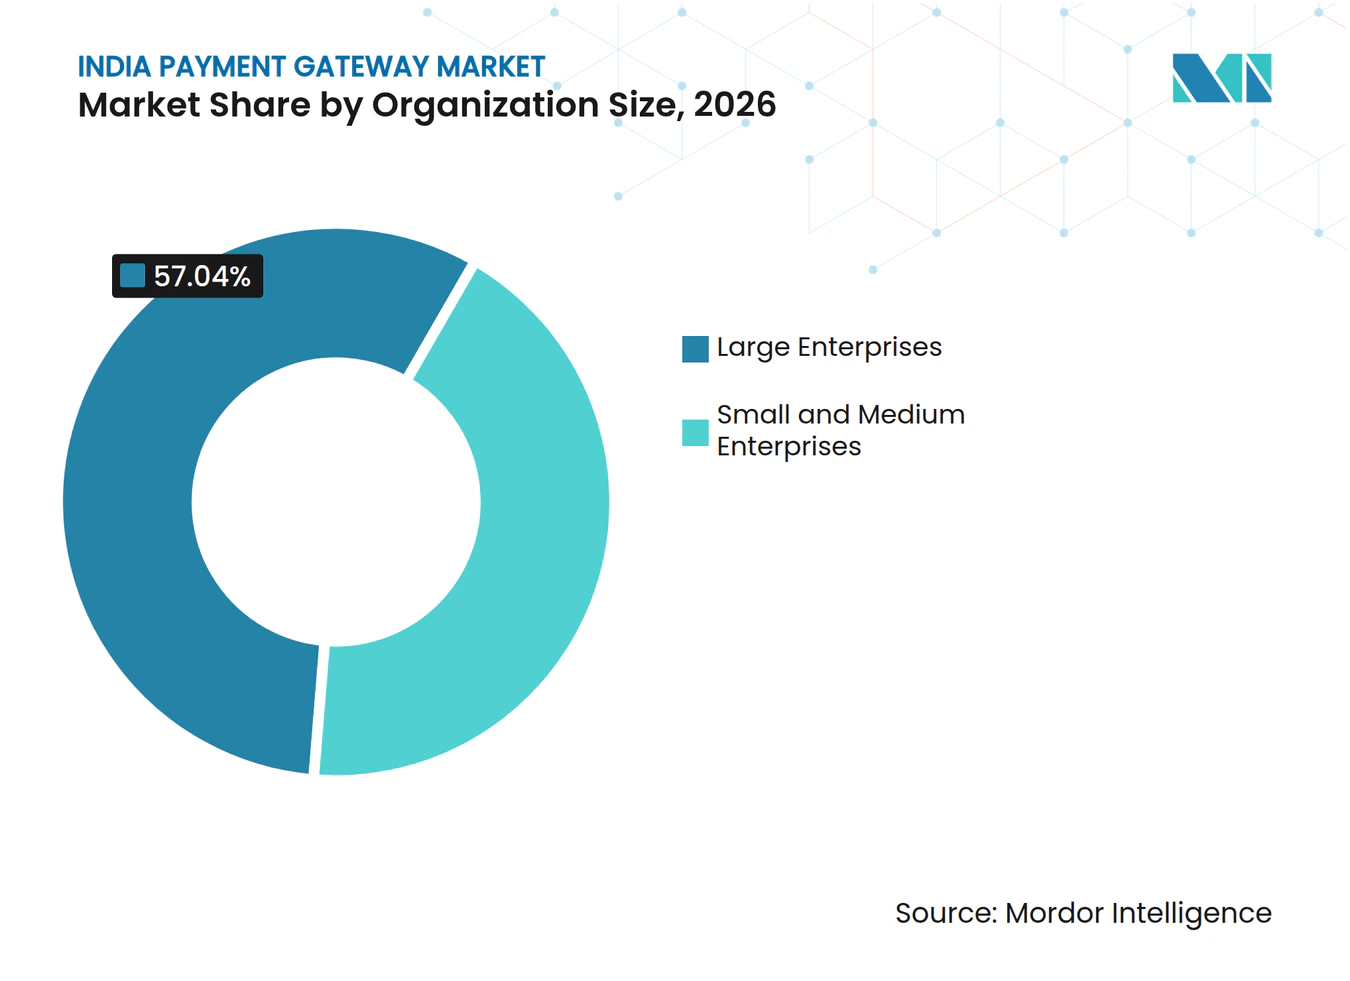
- Les grandes entreprises ont dominé la demande par taille d'organisation avec une part de 57,04 % de la taille du marché des passerelles de paiement en Inde en 2026, et les petites et moyennes entreprises devraient connaître la croissance la plus rapide avec un CAGR de 12,35 % durant 2027-2032.
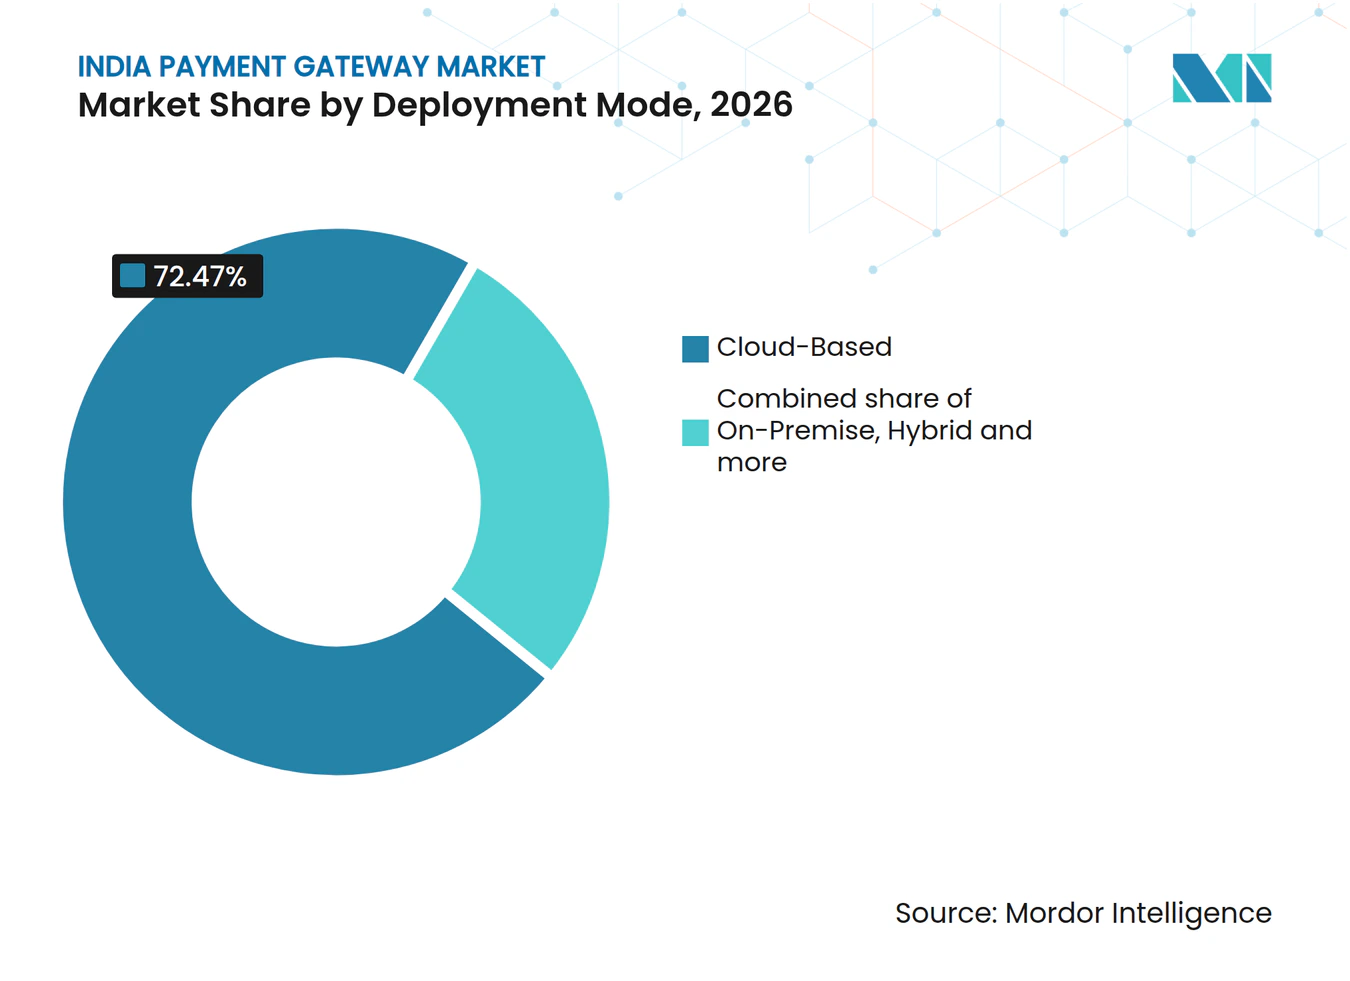
- Le déploiement basé sur le cloud représentait 72,47 % des revenus du marché en 2026 et constitue également le segment de déploiement à la croissance la plus rapide, avec un CAGR de 11,85 % sur la période 2027-2032.
- Parmi les secteurs d'utilisation finale, le commerce électronique et les places de marché ont dominé avec 43,46 % des revenus du marché en 2026, tandis que la santé et les produits pharmaceutiques devraient connaître la croissance la plus rapide avec un CAGR de 11,6 % durant 2027-2032.
- Par géographie, l'Inde de l'Ouest détenait 31,56 % des revenus du marché en 2026, tandis que le segment Inde de l'Est et du Nord-Est devrait connaître la croissance la plus rapide avec un CAGR de 11,7 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse des transactions de commerce électronique et de vente directe aux consommateurs (D2C) | +4.2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Adoption explosive de l'UPI et expansion internationale | +3.7% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Infrastructure publique numérique soutenue par le gouvernement | +3% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Incitations à la numérisation des PME (PIDF jusqu'en 2025, ONDC) | +2.6% | États du Nord-Est, Jammu-et-Cachemire, Ladakh | Moyen terme (2-4 ans) |
| Finance ouverte basée sur les API et paiements intégrés | +1.8% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Croissance rapide du crédit sur UPI et du paiement fractionné (BNPL) | +1.5% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Montée en puissance du commerce électronique et des transactions D2C
Les vendeurs en ligne ont besoin d'un traitement des paiements capable de prendre en charge un flux croissant d'achats numériques finalisés. Le volume des paiements par carte en ligne en Inde a augmenté de 28 % pour atteindre 4,34 milliards de transactions en 2025 par rapport à 2024.[1] Cette augmentation fait de l'acceptation des cartes une composante importante des besoins de traitement du vendeur en ligne. Pour les entreprises en vente directe aux consommateurs proposant le paiement via leurs propres boutiques en ligne, la prise en charge de cette activité peut faire de la capacité de traitement des cartes de la passerelle une partie intégrante de l'infrastructure de vente. Ce volume justifie le maintien du traitement des cartes dans les offres de passerelle, même lorsque d'autres options de paiement sont ajoutées.
Adoption explosive de l'UPI et expansion internationale
L'adoption de l'UPI crée un cas d'usage substantiel côté marchand au sein d'un réseau de paiement qui sert également les transferts entre particuliers. L'UPI a traité 241,6 milliards de transactions en Inde au cours de l'exercice 2025-26, avec un volume de transactions en hausse de 30 % d'une année sur l'autre. Les paiements de particulier à marchand représentaient 63 % du volume des transactions UPI au premier semestre 2025, période durant laquelle l'UPI a traité 106,36 milliards de transactions. Cette composante marchande rend le réseau pertinent pour les besoins d'acceptation des vendeurs, parallèlement à son rôle dans les transferts personnels. Pour les passerelles, la relation commerciale côté payeur peut donc se concentrer sur le marchand recevant des fonds lors du paiement.
Infrastructure publique numérique soutenue par le gouvernement
L'étendue institutionnelle d'un réseau de paiement partagé en fait un fondement plus utile pour l'acceptation marchande. Le nombre de banques actives sur l'UPI en Inde est passé de 44 au cours de l'exercice 2016-17 à 703 au cours de l'exercice 2025-26. Ces banques participantes opèrent en tant que prestataires de services de paiement émetteurs, prestataires de services de paiement bénéficiaires, ou les deux. Cette portée institutionnelle offre aux fournisseurs de passerelles une base commune pour servir les marchands dont les clients utilisent différentes banques participantes. L'intégration côté marchand peut donc être organisée autour d'une couverture partagée, permettant aux fournisseurs de se différencier sur la manière dont ils rendent cette portée utilisable lors du paiement, plutôt que de reconstruire une relation bancaire distincte pour chaque client.
Incitations à la numérisation des PME (PIDF jusqu'en 2025, ONDC)
L'intégration numérique devient commercialement utile pour les fournisseurs de passerelles lorsque les petits vendeurs passent de l'inscription à la transaction. Au 31 décembre 2025, 3 127 PME avaient généré plus de 100 000 transactions dans le cadre du programme MSME Trade Enablement and Marketing Scheme au cours de l'exercice 2025-26. Ce programme facilite la participation des PME au Réseau Ouvert pour le Commerce Numérique, ou ONDC. Cette activité offre aux fournisseurs une ouverture plus concrète que la simple inscription des marchands, car les entreprises participantes ont commencé à générer des commandes nécessitant des arrangements de paiement. Dans le cadre du PIDF de la RBI, environ 58 millions de points de contact de paiement numérique avaient été déployés au 31 décembre 2025, date de fin prolongée du programme. Pour les fournisseurs de passerelles, l'opportunité consiste à étendre l'acceptation vers la collecte en ligne lorsque les marchands participants ajoutent des ventes numériques.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pression économique du MDR zéro sur les passerelles | -2.2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Intensification des coûts de conformité RBI et de licence PA | -1.5% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Augmentation des incidents de fraude, de cyber-risque et de pannes | -0.9% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Concentration des marchands parmi les principales applications UPI | -0.8% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pression économique du MDR zéro sur les passerelles
Une activité de paiement élevée offre une monétisation directe limitée lorsque le taux d'interchange marchand (MDR) est nul. En septembre 2026, le ministère des Finances a annoncé un cadre UPI maintenant le MDR zéro pour les paiements marchands jusqu'à 2 000 INR (20,85 USD) et les encaissements des petits marchands éligibles. Le MDR s'applique aux transactions marchandes plus importantes spécifiées, laissant environ 96 % des transactions marchandes non affectées.[2] L'éligibilité des petits marchands couvre les encaissements jusqu'à 100 000 INR (1 042,5 USD) par mois via les codes QR UPI dans la catégorie Particulier à Marchand. Cette couverture étendue limite les revenus issus du taux d'interchange disponibles sur les flux couverts, ce qui réduit ce que le volume d'acceptation seul peut financer pour les entreprises de passerelles.
Intensification des coûts de conformité RBI et de licence PA
Les obligations d'assurance récurrentes représentent une charge continue pour les agrégateurs de paiement proposant des services d'acceptation marchande. En vertu de la directive RBI entrée en vigueur le 15 septembre 2025, les agrégateurs de paiement doivent se soumettre à un audit annuel du système, incluant la cybersécurité, réalisé par des auditeurs accrédités par le CERT-In et soumettre le rapport au bureau régional RBI compétent. L'exigence annuelle fait de l'assurance un engagement opérationnel récurrent plutôt qu'une étape unique d'obtention de licence. Pour un agrégateur de taille modeste, la préparation à l'audit externe et à la soumission réglementaire entre en concurrence avec les ressources disponibles pour les intégrations marchandes et le développement des services. À mesure que les services marchands s'étendent, les agrégateurs de taille modeste doivent maintenir la capacité nécessaire au cycle annuel d'audit et de soumission parallèlement à la livraison technique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de paiement :
la portée de l'UPI soutient l'acceptation tandis que le BNPL élargit les choix de paiementL'UPI représentait une part de 63,95 % de la taille du marché des passerelles de paiement en Inde en 2026, ce qui en fait le segment le plus important. La plateforme UPI comptait 554,9 millions d'utilisateurs inscrits en Inde en juin 2026. Cette inscription crée une audience potentielle substantielle pour les marchands envisageant un paiement lié à une banque, même si chaque vendeur doit fidéliser ses propres clients. Avec le côté consommateur déjà inscrit à cette échelle, la proposition de la passerelle se concentre sur l'intégration marchande et la fiabilité du paiement.
Le BNPL devrait croître à un CAGR de 11,7 % durant 2027-2032, ce qui en fait le segment à la croissance la plus rapide. Le 30 juillet 2026, le groupe Flipkart a lancé Pay Later sur Flipkart, Myntra et Flipkart Minutes en partenariat avec PayU Finance. L'offre prévoit un remboursement dans les 30 jours, en 3 versements, ou via des mensualités de 3 à 12 mois pour les catégories à valeur élevée. PayU Finance est le prêteur agréé, tandis que Flipkart Finance gère les relations clients et l'intelligence crédit. L'opportunité pour la passerelle réside dans la connexion du paiement marchand avec ces choix de remboursement définis, de sorte que les fournisseurs doivent coordonner l'acceptation avec la relation de prêt.



Par taille d'organisation :
les programmes de paiement des grandes entreprises diffèrent des besoins de service des petits vendeursLes grandes entreprises représentaient une part de marché de 57,04 % sur le marché des passerelles de paiement en Inde en 2026, ce qui en fait le segment le plus important. La passerelle iPay interne d'IRCTC aurait traité environ 20 % de la valeur brute des marchandises de sa plateforme de billetterie en avril 2026. Cet exemple illustre un programme de paiement substantiel dans lequel le marchand exploite également une passerelle. Un fournisseur externe approchant un acheteur disposant de sa propre passerelle doit gagner un rôle aux côtés d'une opération de paiement interne, plutôt que de supposer que tout le traitement sera externalisé. La tâche commerciale consiste à remporter un rôle d'acceptation défini au sein d'un programme d'entreprise substantiel, ce qui rend la profondeur du compte plus pertinente que le nombre de connexions marchandes.
Les petites et moyennes entreprises devraient croître à un CAGR de 12,35 % sur la période 2027-2032, ce qui en fait le segment à la croissance la plus rapide. L'enquête volontaire 2024-25 du Forum des PME indiennes a couvert 7 835 PME par échantillonnage de commodité. Parmi les répondants numérisés, 70,4 % utilisaient des plateformes de commerce électronique, un résultat indicatif de l'enquête. Pour un petit vendeur engagé numériquement, l'exigence pratique est un service de paiement qui s'intègre au flux de vente en ligne existant de l'entreprise. Cela favorise la distribution de la passerelle via l'environnement de commerce du vendeur, liant l'acquisition marchande et l'intégration du paiement à une relation de vente numérique existante.

Par mode de déploiement :
la livraison cloud transfère la responsabilité opérationnelle au prestataire de servicesLes services basés sur le cloud détenaient 72,47 % des revenus du marché en 2026 et devraient croître à un CAGR de 11,85 % durant 2027-2032, ce qui en fait à la fois le segment le plus important et le segment à la croissance la plus rapide. Pour un marchand en ligne, la livraison cloud sépare l'intégration du paiement de l'environnement serveur dans lequel le traitement des paiements s'exécute. La frontière de service du fournisseur peut couvrir cet environnement tandis que le marchand détermine comment le paiement s'intègre à son propre flux de vente. Cette division fait de la gestion des incidents et de la maintenance des éléments centraux de l'offre, car l'accès à une infrastructure de traitement partagée seul ne définit pas qui restaure un paiement défaillant.
Un mécanisme de croissance distinct est la réutilisation d'une intégration de paiement lorsqu'un marchand ajoute des canaux de vente numériques. Pour une entreprise étendant le paiement web vers une application mobile, une passerelle cloud peut fournir un point de traitement commun sans nécessiter d'environnements de traitement distincts pour chaque canal. L'avantage en termes de coûts dépend de la quantité de logique d'intégration existante pouvant être réutilisée, car l'authentification spécifique au canal et la conception du paiement peuvent encore nécessiter des travaux de développement. L'expansion est commercialement attractive lorsqu'un nouveau canal de vente ajoute des travaux d'implémentation au niveau du paiement sans dupliquer l'installation de traitement sous-jacente.
Par secteur d'utilisation finale :
l'échelle du commerce en ligne rencontre les collectes de soins de santé à distanceLe commerce électronique et les places de marché constituaient le segment le plus important, avec 43,46 % des revenus du marché en 2026. Le marché du commerce en ligne en Inde s'est développé pour atteindre 90 milliards USD en 2025, avec environ 110 millions de nouveaux acheteurs en ligne depuis 2019.[3] L'ajout d'acheteurs élargit l'audience potentielle de clients derrière les vendeurs en ligne, soutenant les services d'acceptation pouvant accompagner de nouvelles relations commerciales. Pour les opérateurs de places de marché, l'exigence commerciale pertinente est un service de passerelle capable de prendre en charge les transactions entre les vendeurs participants de la plateforme. Les marchands dans la même population de commerce en ligne ont doublé entre 2019 et 2025, élargissant la base de vendeurs dont l'intégration et le règlement doivent être coordonnés par une place de marché.
La santé et les produits pharmaceutiques devraient croître à un CAGR de 11,6 % durant 2027-2032, ce qui en fait le segment à la croissance la plus rapide. En décembre 2025, le Tata Main Hospital de Jamshedpur a lancé un système de paiement en ligne à distance pour les patients hospitalisés et leurs familles, acceptant les cartes de débit, les cartes de crédit, la banque en ligne et l'UPI. Les membres de la famille peuvent donc effectuer des paiements à distance pour un épisode de soins hospitaliers en cours, reliant la collecte numérique à un service en personne. Pour un acheteur hospitalier, cela fait de la capacité du payeur à distance à utiliser différents modes de paiement une partie de l'exigence du service de collecte. Les hôpitaux qui collectent déjà en personne deviennent des candidats à la collecte à distance, ce qui élargit la demande de passerelles au-delà des entreprises qui vendent en ligne.
Analyse géographique
Marché des Passerelles de Paiement en Inde de l'Ouest
L'Inde de l'Ouest représentait une part de 31,56 % de la taille du marché des passerelles de paiement en Inde en 2026, ce qui en fait la géographie la plus importante. Les données Q2 2026 de PhonePe plaçaient 4 de ses 10 plus grands districts par nombre de marchands inscrits à vie en Inde de l'Ouest, à savoir Pune, Mumbai Suburban, Thane et Ahmedabad. La même plateforme a enregistré 6,11 millions de marchands inscrits à vie au Maharashtra au cours de ce trimestre. Une empreinte répartie sur plusieurs districts leaders offre aux fournisseurs de passerelles plusieurs centres urbains autour desquels organiser les ventes marchandes et le support d'intégration.
Marché des Passerelles de Paiement en Inde de l'Est et du Nord-Est
L'Inde de l'Est et du Nord-Est devrait croître à un CAGR de 11,7 % durant 2027-2032, ce qui en fait la géographie à la croissance la plus rapide. Les Centres de Services Communs ont enregistré 11,82 millions de transactions numériques en Assam au cours de l'exercice 2025-26, couvrant les services aux citoyens, aux entreprises, financiers, bancaires, de paiement de factures, d'assurance et de retraite. Ce canal de service offre un cadre dans lequel les citoyens et les entreprises interagissent déjà numériquement via des centres de services. Les services de passerelles s'appliqueraient aux transactions liées au paiement au sein de cette combinaison, avec une conception de collecte organisée autour du service payé. La combinaison de services de paiement de factures, bancaires et de retraite oriente les fournisseurs de passerelles vers les collectes institutionnelles en Assam plutôt que vers les boutiques en ligne individuelles.
L'empreinte d'intégration de PhonePe en Inde du Nord comprend l'Uttar Pradesh, où la plateforme a enregistré 7,87 millions de marchands inscrits à vie au Q2 2026, le plus élevé de ces 3 exemples d'États. L'empreinte en Inde du Sud comprend le Karnataka, avec 3,31 millions de marchands inscrits à vie sur la même plateforme au Q2 2026. Le district de Bengaluru Urban représentait 1,52 million de marchands uniques inscrits à vie ce trimestre, le nombre le plus élevé parmi les 10 districts répertoriés par PhonePe. L'exemple de l'Inde centrale est le Madhya Pradesh, avec 3,14 millions de marchands inscrits à vie sur PhonePe au Q2 2026, proche de l'échelle au niveau de l'État du Karnataka. Bengaluru Urban détenait près de la moitié de la base inscrite du Karnataka, tandis que l'Uttar Pradesh n'avait aucun district parmi les 10 leaders répertoriés par PhonePe, contrastant la concentration métropolitaine avec une empreinte d'État plus dispersée.
Cadre réglementaire et perspectives
Le régime national encadre cette évaluation des conditions d'entrée des agrégateurs de paiement du point de vue d'un nouveau fournisseur non bancaire. Les agrégateurs de paiement non bancaires doivent solliciter l'autorisation de la RBI et satisfaire aux exigences d'entrée et de fonds propres continus en vertu des directives de 2025. Les directives définissent séparément les passerelles purement technologiques comme des fournisseurs de routage et de traitement sans implication dans la gestion des fonds. Le rôle opérationnel d'un fournisseur détermine donc quels engagements d'entrée sont pertinents lorsqu'il construit des services d'acceptation marchande.
Tableau réglementaire
| Facteur de décision | Inde | Maharashtra |
|---|---|---|
| Autorité principale | Banque de Réserve de l'Inde | Banque de Réserve de l'Inde pour les conditions nationales des agrégateurs de paiement |
| Instruments ou directives clés | Directives sur les agrégateurs de paiement de 2025 | Directives nationales sur les agrégateurs de paiement de 2025 pour l'activité d'agrégateur de paiement couverte |
| Effet commercial | Autorisation et engagements de fonds propres continus pour les agrégateurs non bancaires | Les conditions nationales d'autorisation et de capital s'appliquent aux opérations d'agrégateur couvertes |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||
La note Moyenne de l'Inde reflète une voie d'autorisation définie combinée à des engagements de capital continus pour un nouvel agrégateur non bancaire. Le jugement Aucun changement reflète la continuité de la voie d'autorisation et de capital établie en vertu des directives en vigueur. Les Directives sur les agrégateurs de paiement de 2025 exigent un fonds propres minimum à la demande et un minimum plus élevé à la fin du troisième exercice financier suivant l'autorisation. Cette augmentation programmée est un engagement de capital existant plutôt qu'un changement de politique distinct, liant l'entrée à la capacité de satisfaire au seuil ultérieur.
Étapes de la chaîne de valeur
L'intégration marchande, le traitement des paiements et l'administration des règlements contribuent différentes capacités à l'acceptation en ligne. La RBI définit les passerelles comme des fournisseurs de technologie qui routent et facilitent le traitement des paiements sans gérer les fonds. HDFC Bank a lancé SmartHub Payment Gateway au cours de l'exercice 2025 en tant que plateforme de collecte en ligne intégrée à plus de 150 instruments de paiement. La distinction opérationnelle est importante car l'accès au paiement, le traitement des instruments et l'administration des produits marchands créent des responsabilités différentes au sein d'un service groupé.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Intégration marchande | Fournisseurs d'intégration de passerelles tels que Razorpay et Cashfree Payments | Revenus liés aux transactions après intégration | Implémentation du paiement spécifique au marchand | Proposer des intégrations de plateformes de commerce existantes et un paiement hébergé |
| Routage et traitement des transactions | Opérateurs de passerelles bancaires tels que HDFC Bank ; processeurs de paiement tels que Cashfree Payments | Frais de traitement des paiements | Coordination de l'acceptation entre les instruments de paiement | Maintenir des chemins de traitement adaptés à chaque méthode de paiement prise en charge |
| Allocation des règlements et réconciliation | Fournisseurs de règlement et de réconciliation pour les places de marché tels que Cashfree Payments | Revenus du service de passerelle soutenus par l'utilisation continue de la place de marché | Allocation des produits entre les vendeurs et correspondance des enregistrements | Utiliser une allocation planifiée et une réconciliation au niveau du vendeur |
| Source: Mordor Intelligence | ||||
Razorpay indique que sa passerelle standard facture des frais de transaction de 2 % sur les paiements réussis, sans frais d'installation ni frais de maintenance annuels. Ce modèle place la capture de valeur après l'exécution réussie du paiement, de sorte que le travail d'intégration peut être commercialement important sans générer de frais d'installation. La réconciliation au niveau du vendeur déplace le point de service de l'autorisation d'un paiement acheteur à la comptabilisation des produits de chaque vendeur, faisant du traitement des données post-paiement une partie distincte de la livraison.
Paysage concurrentiel
Concentration du Marché
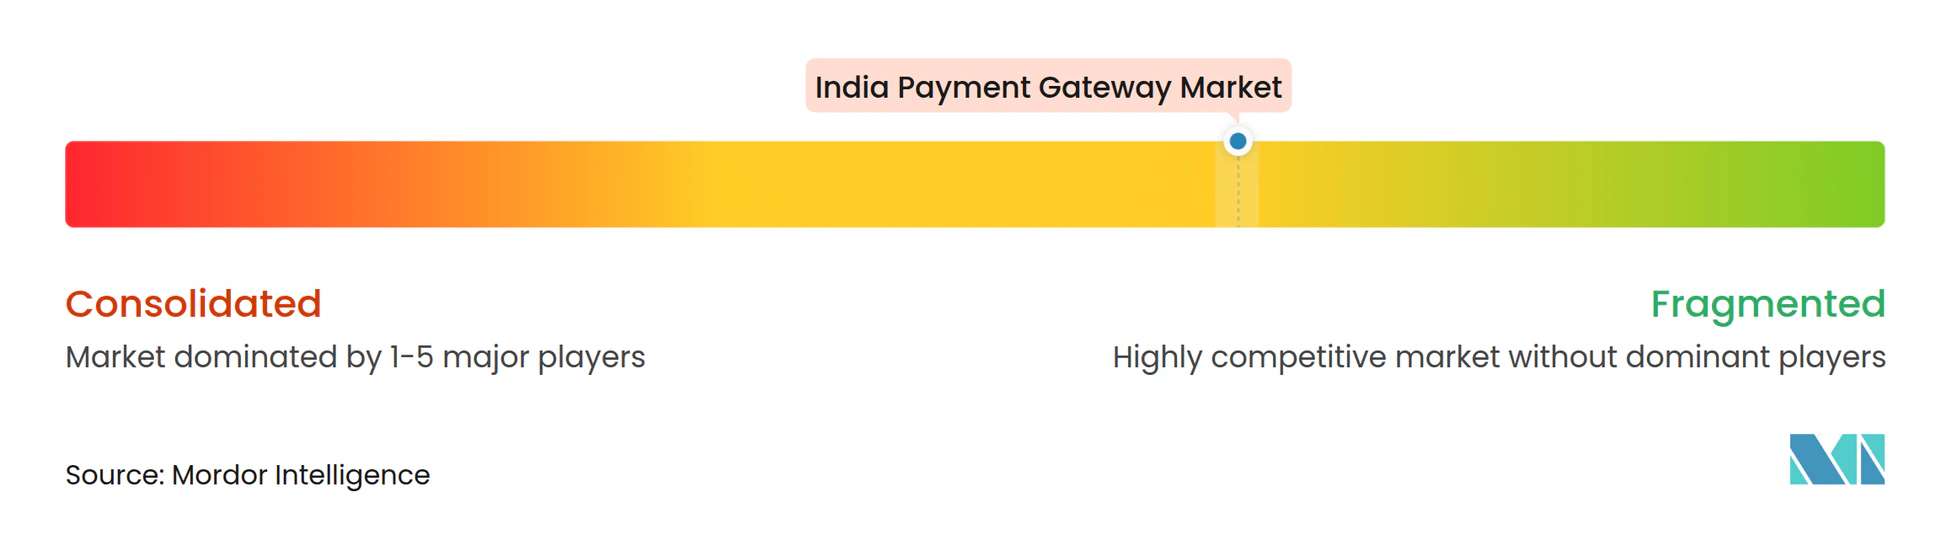
Le secteur modérément fragmenté comprend PayU Payments Private Limited, Razorpay Software Private Limited, Paytm Payments Services Limited (Paytm Payments Gateway), CCAvenue - AvenuesAI Limited et IndiaIdeas.com Limited (BillDesk). Les services d'agrégation de Razorpay sont fournis par Razorpay Payments Private Limited, autorisée par la RBI. Le 3 août 2026, Worldline a finalisé la vente de ses activités de paiement indiennes à BillDesk et a conclu un accord technologique et logiciel à long terme avec l'acheteur. L'utilisation à long terme du logiciel Worldline par BillDesk maintient les activités indiennes acquises liées à un fournisseur de technologie établi, faisant de la propriété et de la fourniture de logiciels des parties distinctes de l'arrangement de service marchand.
Prosus a rapporté que PayU a traité environ 90 milliards USD de volume total de paiements en Inde au cours de l'exercice 2026. PayU Inde a généré 577 millions USD de revenus de paiements au cours de ce même exercice financier, qui s'est terminé le 31 mars 2026. La stratégie hors ligne entreprise de Paytm au T1 de l'exercice 2026 mettait l'accent sur un modèle de passerelle à pile complète combinant l'agrégation de paiements, la négociation de tarifs, le matériel et la technologie, ainsi que des intégrations de marques et des partenariats bancaires dans le cadre d'un modèle de fournisseur de TPE. Le 8 octobre 2025, CCAvenue a annoncé CommerceAI, conçu pour connecter les marchands, les développeurs et les écosystèmes d'intelligence artificielle à son infrastructure de paiement. Ces mouvements montrent que les fournisseurs se différencient sur ce qu'ils regroupent autour du traitement plutôt que sur le volume seul.
Le 26 novembre 2025, la RBI a accordé à Paytm Payments Services Limited, filiale en propriété exclusive de One 97 Communications Limited, l'autorisation finale d'opérer en tant qu'agrégateur de paiement en ligne. À compter du 30 novembre 2025, One 97 Communications a transféré son activité de paiements marchands hors ligne dans Paytm Payments Services Limited. Le transfert a été effectué pour se conformer aux Directives principales de la RBI du 15 septembre 2025 sur la réglementation des agrégateurs de paiement et pour améliorer l'efficacité opérationnelle. CCAvenue a rapporté en novembre 2025 que sa société mère, désormais AvenuesAI Limited (anciennement Infibeam Avenues Limited), avait reçu l'autorisation de la RBI pour l'agrégation de paiements hors ligne, principalement via des terminaux de point de vente, en complément de sa licence en ligne existante. Le périmètre d'autorisation façonne donc quels fournisseurs peuvent servir les marchands sur les canaux en ligne et hors ligne.
Leaders du secteur des passerelles de paiement en Inde
-
PayU Payments Private Limited
-
Razorpay Software Private Limited
-
Paytm Payments Services Limited (Paytm Payments Gateway)
-
CCAvenue - AvenuesAI Limited
-
IndiaIdeas.com Limited (BillDesk)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Passerelles de Paiement en Inde Entreprises couvertes dans ce rapport
- PayU Payments Private Limited
- Razorpay Software Private Limited
- Paytm Payments Services Limited (Paytm Payments Gateway)
- CCAvenue - AvenuesAI Limited
- IndiaIdeas.com Limited (BillDesk)
- PayPal Payments Private Limited
- Instamojo Technologies Private Limited
- One MobiKwik Systems Limited
- Cashfree Payments India Private Limited
- Pine Labs Limited (Plural by Pine Labs)
- Stripe India Private Limited
- Worldline ePayments India Private Limited
- Google India Digital Services Private Limited (Google Pay for Merchants)
- Amazon Pay (India) Private Limited
- BharatPe (Resilient Innovations Private Limited)
- Juspay Technologies Private Limited
- PayG Solutions Private Limited
- Fiserv Merchant Solutions Private Limited (IMSL-Fiserv)
- Adyen India Technology Services Private Limited
- Payoneer India Private Limited
Lire l’analyse des entreprises de passerelle de paiement en inde
Principales opportunités pour les acteurs du marché
Les opportunités comparent les services de paiement récurrent pour les marchands à différentes étapes des opérations d'abonnement. Le volume des transactions UPI AutoPay a atteint 175 millions en janvier 2025, contre 58 millions en janvier 2024, selon les données de la NPCI. Cette expansion fournit un contexte de demande pour les services de passerelles construits autour de collectes répétées plutôt que d'un événement de paiement unique. La distinction commerciale réside dans la quantité de l'opération de collecte récurrente qu'un fournisseur peut rendre utilisable pour le marchand.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Segment acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Première intégration de paiement récurrent | Expansion de l'activité UPI AutoPay | Marchands passant à la facturation par abonnement | Regrouper la configuration du mandat avec la collecte récurrente | Mise en œuvre du premier flux de facturation récurrente | Fournisseurs de passerelles de paiement récurrent tels que Cashfree Payments |
| Collectes sur plusieurs réseaux de paiement | Expansion de l'utilisation d'AutoPay parallèlement aux outils de collecte multi-réseaux disponibles | Marchands d'abonnement ajoutant des réseaux de collecte | Coordonner les collectes via un seul service marchand | Correspondance des enregistrements de collecte entre les réseaux de paiement | Fournisseurs de passerelles multi-réseaux tels que Cashfree Payments |
| Administration du cycle de renouvellement | Les collectes UPI répétées créent une opportunité de service continue | Marchands d'abonnement établis | Connecter le statut de collecte avec les enregistrements du service de renouvellement | Maintenir la cohérence des cycles de facturation et des enregistrements de paiement | Fournisseurs de collecte récurrente tels que Cashfree Payments |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est l'administration de la collecte récurrente après que le volume d'UPI AutoPay a triplé entre janvier 2024 et janvier 2025. Cashfree Payments propose aux marchands une collecte récurrente via UPI AutoPay, les cartes et eNACH. Maintenir la cohérence des enregistrements de collecte sur ces réseaux est la base pratique de la gestion des renouvellements, faisant de la réconciliation la tâche d'implémentation déterminante.
Développements industriels récents dans Marché des Passerelles de Paiement en Inde
- Sep 2026 : Le ministère des Finances a annoncé un cadre UPI maintenant le MDR zéro pour les paiements marchands de faible montant et les petits marchands éligibles, avec le MDR applicable aux transactions marchandes plus importantes spécifiées et environ 96 % des transactions marchandes non affectées.
- Août 2026 : Worldline a finalisé la vente de ses activités de paiement indiennes à BillDesk et a conclu un accord technologique et logiciel à long terme avec l'acheteur.
- Avr 2026 : Razorpay a activé les paiements par carte Google Pay pour les transactions internationales sur sa passerelle de paiement pour les entreprises indiennes.
Marché des Passerelles de Paiement en Inde Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des passerelles de paiement en Inde mesure les revenus annuels provenant des services d'acceptation de paiement en ligne et de traitement des transactions fournis aux marchands en Inde. Il couvre les logiciels et services de passerelles qui permettent les paiements numériques sur l'ensemble des modes de paiement.
Exclusions du périmètre : les applications de paiement purement destinées aux consommateurs, les réseaux de paiement de banque à banque sans service de passerelle de paiement, l'infrastructure bancaire centrale non liée, et les terminaux de point de vente vendus séparément sont exclus.
Aperçu de la segmentation
- Par mode de paiement
- UPI
- Cartes
- Banque en ligne
- Portefeuilles électroniques
- Paiement fractionné (BNPL)
- Par taille d'organisation
- Petites et moyennes entreprises
- Grandes entreprises
- Par mode de déploiement
- Basé sur le cloud
- Sur site
- Hybride
- Par secteur d'activité des utilisateurs finaux
- Commerce électronique et places de marché
- Commerce de détail et FMCG
- BFSI et plateformes FinTech
- Santé et pharmaceutique
- Éducation et Ed-Tech
- Voyage et hôtellerie
- Par région
- Inde du Nord
- Inde occidentale
- Inde méridionale
- Inde orientale et du Nord-Est
- Inde centrale
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques telles que le Document de discussion de la Banque de Réserve de l'Inde sur les Directives pour les Passerelles de Paiement et les Agrégateurs de Paiement clarifient le rôle de routage et de traitement orienté marchand, tandis que ses Indicateurs du Système de Paiement fournissent des mesures indépendantes de l'activité de paiement et de l'infrastructure d'acceptation. La publication du Bureau d'Information à la Presse sur la décennie UPI reproduit les indicateurs de transactions, de participation bancaire et de paiements marchands de la National Payments Corporation of India, et la publication du ministère des Finances sur le cadre UPI informe l'évaluation des conditions de frais marchands.
Les dépôts d'entreprises, les rapports annuels, les documents destinés aux investisseurs et la presse financière et technologique indienne réputée peuvent aider à recouper les divulgations de revenus des fournisseurs, les lancements de produits, les changements réglementaires et l'adoption par les marchands. Lorsque les statistiques opérationnelles publiques décrivent l'activité sans la relier aux revenus des fournisseurs, les analystes les utilisent pour évaluer les tendances de la demande sans traiter l'activité de paiement comme des ventes de passerelles. Ces sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens devraient couvrir les fournisseurs de passerelles de paiement indiens, les acquéreurs marchands, les fournisseurs de technologie de paiement et les marchands dans l'ensemble des modes de paiement, tailles d'organisation, modèles de déploiement et secteurs d'utilisation finale du rapport. Les répondants de niveau supérieur, fonctionnel et opérationnel peuvent clarifier la manière dont les revenus de service spécifiques aux passerelles sont reconnus et comment les répartitions par marchand, mode et géographie sont attribuées. Les analystes doivent utiliser les réponses pour tester les interprétations des sources secondaires, investiguer les lacunes avec des indicateurs alternatifs et réconcilier les déclarations contradictoires par des preuves indépendantes d'entreprises, réglementaires et de transactions.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 30 % | |
| Acteurs de taille modeste : 20 % | Responsables : 50 % |
Dimensionnement du marché et prévisions
Le modèle estime les revenus annuels des services de passerelles en Inde de manière descendante en reliant l'activité marchande en ligne à la part acheminée via les services de passerelles et aux frais retenus par les fournisseurs, puis vérifie les totaux sélectionnés avec les agrégations de revenus des fournisseurs et les dépenses de service marchand échantillonnées. Les indicateurs clés comprennent l'activité du commerce en ligne, l'intégration des marchands et l'acceptation active, le mix UPI et autres modes de paiement, l'activité des transactions de passerelles, et les niveaux de frais de transaction, de plateforme ou d'abonnement. Ceux-ci aident à estimer à la fois l'utilisation adressable et la capture de revenus. Les parts de segment sont construites à partir de preuves sur l'utilisation des modes de paiement par les marchands, la taille de l'organisation, le déploiement, le secteur et la localisation des marchands, chaque répartition étant allouée sur la même base de revenus que le total. Lorsque les données d'activité mesurent le principal de paiement plutôt que les frais de service des fournisseurs, les analystes utilisent les indicateurs pour évaluer le mix de modes et l'adoption sans comptabiliser la valeur des paiements comme revenus de passerelles.
L'analyse de scénarios projette la valeur annuelle jusqu'en 2032 en faisant varier conjointement l'activité marchande, le mix de modes, l'adoption et la capture des frais des fournisseurs, plutôt qu'en prolongeant le principal de paiement comme revenus de passerelles. Les analystes doivent comparer chaque trajectoire d'entrée avec les indicateurs de paiement historiques pertinents et demander aux répondants primaires de vérifier la direction et la plausibilité commerciale des prévisions au niveau des variables. Lorsque les agrégations sélectives de fournisseurs ou les vérifications de dépenses de service échantillonnées sont incomplètes, les analystes doivent conserver une estimation descendante, utiliser les indicateurs publics documentés comme recoupements, et consigner les conflits non résolus pour examen.
Cycle de validation des données et de mise à jour
Les analystes triangulent les divulgations des fournisseurs, les indicateurs réglementaires et du système de paiement, les mesures de l'activité marchande et les preuves des entretiens, puis examinent les différences d'année, de définition et de couverture. Ils vérifient les totaux, les parts de segment, les trajectoires de croissance et les signaux d'activité indépendants pour détecter les anomalies, documentent la raison de chaque écart et effectuent une deuxième révision par un analyste avant la validation. Un nouveau contact est déclenché lorsqu'une hypothèse importante reste ambiguë ou lorsqu'un nouveau dépôt, une nouvelle règle ou un événement d'entreprise modifie les preuves. Le modèle est actualisé annuellement, révisé entre les cycles pour les événements importants, et vérifié à nouveau par rapport aux dernières preuves avant la livraison.
Taille du marché des passerelles de paiement en Inde selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché des passerelles de paiement en Inde mesure les revenus annuels provenant des services d'acceptation de paiement en ligne et de traitement des transactions fournis aux marchands en Inde.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs clés comprennent l'activité du commerce en ligne, l'intégration des marchands et l'acceptation active, le mix UPI et autres modes de paiement, l'activité des transactions de passerelles, et les niveaux de frais de transaction, de plateforme ou d'abonnement.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,58 milliards USD (2027) | |
| Société mondiale de recherche de marché A | 1,97 milliard USD (2025) | À sa base de 2025, cette estimation est inférieure de 23,6 % à la valeur 2027 de ce rapport de 2,58 milliards USD, 2 ans plus tard. Son estimation publiée utilise une base de revenus 2025 et projette la croissance de 2026 à 2034. |
| Société de recherche de marché B | 1,35 milliard USD (2025) | À sa base de 2025, cette estimation est inférieure de 47,7 % à la valeur 2027 de ce rapport de 2,58 milliards USD, 2 ans plus tard. Son estimation publiée utilise une base de revenus 2025 et projette la croissance sur 2026-2033. |
Les analystes de Mordor Intelligence triangulent les divulgations des fournisseurs, les indicateurs réglementaires et du système de paiement, les mesures de l'activité marchande et les preuves des entretiens, puis examinent les différences d'année, de définition et de couverture.
Questions clés auxquelles le rapport répond
Quelle est la taille et les perspectives de croissance du marché des passerelles de paiement en Inde ?
Le marché devrait croître de 2,58 milliards USD en 2027 à 4,42 milliards USD d'ici 2032, à un CAGR de 11,38 % sur la période 2027-2032.
Quels facteurs stimulent la demande de services de passerelles de paiement en Inde ?
Le commerce en ligne et l'adoption de l'UPI élargissent les opportunités d'acceptation. L'UPI a traité 241,6 milliards de transactions en Inde au cours de l'exercice 2025-26.
Quel mode de paiement domine les services de passerelles marchandes en Inde ?
L'UPI était le segment de mode de paiement le plus important, représentant 63,95 % des revenus du marché en 2026.
Quelles entreprises dominent le secteur des passerelles de paiement en Inde ?
PayU Payments Private Limited, Razorpay Software Private Limited, Paytm Payments Services Limited, CCAvenue - AvenuesAI Limited et IndiaIdeas.com Limited (BillDesk) sont les principaux fournisseurs.
Quel est le principal défi pour les fournisseurs de passerelles de paiement en Inde ?
La couverture du MDR zéro contraint la monétisation, le ministère des Finances ayant annoncé en septembre 2026 que le MDR s'applique uniquement aux transactions marchandes spécifiées supérieures à 2 000 INR (20,85 USD), laissant environ 96 % des transactions marchandes non affectées.
Quelle région indienne domine les revenus des passerelles et laquelle connaît la croissance la plus rapide ?
L'Inde de l'Ouest détenait 31,56 % des revenus du marché en 2026, tandis que le segment Inde de l'Est et du Nord-Est devrait connaître la croissance la plus rapide avec un CAGR de 11,7 % durant 2027-2032.