
Taille et part du marché indien du peroxyde d'hydrogène
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
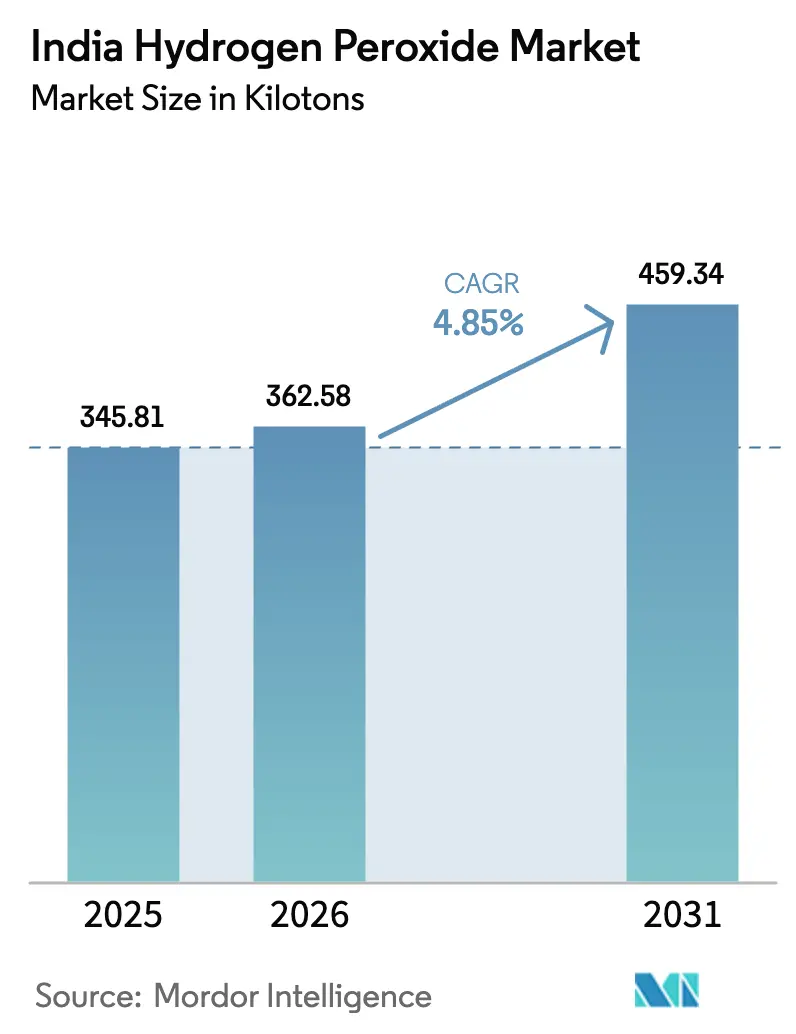
| Taille du marché de l'année de base (2025) | 345.81 kilotonnes |
| Volume du Marché (2026) | 362.58 kilotonnes |
| Volume du Marché (2031) | 459.34 kilotonnes |
| Growth Rate (2026 - 2031) | 4.85 % |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché indien du peroxyde d'hydrogène par Mordor Intelligence
La taille du marché indien du peroxyde d'hydrogène en 2026 est estimée à 362,58 kilotonnes, en hausse par rapport à la valeur de 345,81 kilotonnes enregistrée en 2025, avec des projections pour 2031 s'établissant à 459,34 kilotonnes, progressant à un TCAC de 4,85 % sur la période 2026-2031. Les expansions de capacité ancrées dans le Gujarat, le Tamil Nadu et le Maharashtra soutiennent l'offre, tandis que la demande s'oriente progressivement vers des utilisations de qualité spécialisée dans les soins de santé, le traitement des eaux usées et la fabrication de semi-conducteurs. Les projets d'hydrogène vert relevant de la Mission nationale pour l'hydrogène vert réduisent l'intensité carbone à long terme, diminuent la dépendance aux importations d'anthraquinone et créent une structure tarifaire à deux niveaux qui récompense les grades à faibles émissions. Parallèlement, le durcissement des règles de décharge zéro liquide dans l'industrie textile et l'utilisation continue de fibres recyclées dans la pâte et le papier stabilisent la consommation de base. La concurrence des importations du Bangladesh et des petites usines nationales maintient le pouvoir de fixation des prix à un niveau modéré ; toutefois, des marges premium émergent dans les segments électronique, alimentaire et de stérilisation par vapeur. Dans l'ensemble, le marché indien du peroxyde d'hydrogène offre désormais des voies de croissance parallèles : défense des volumes dans le blanchiment et création de valeur dans les applications haute pureté.
Principales conclusions du rapport
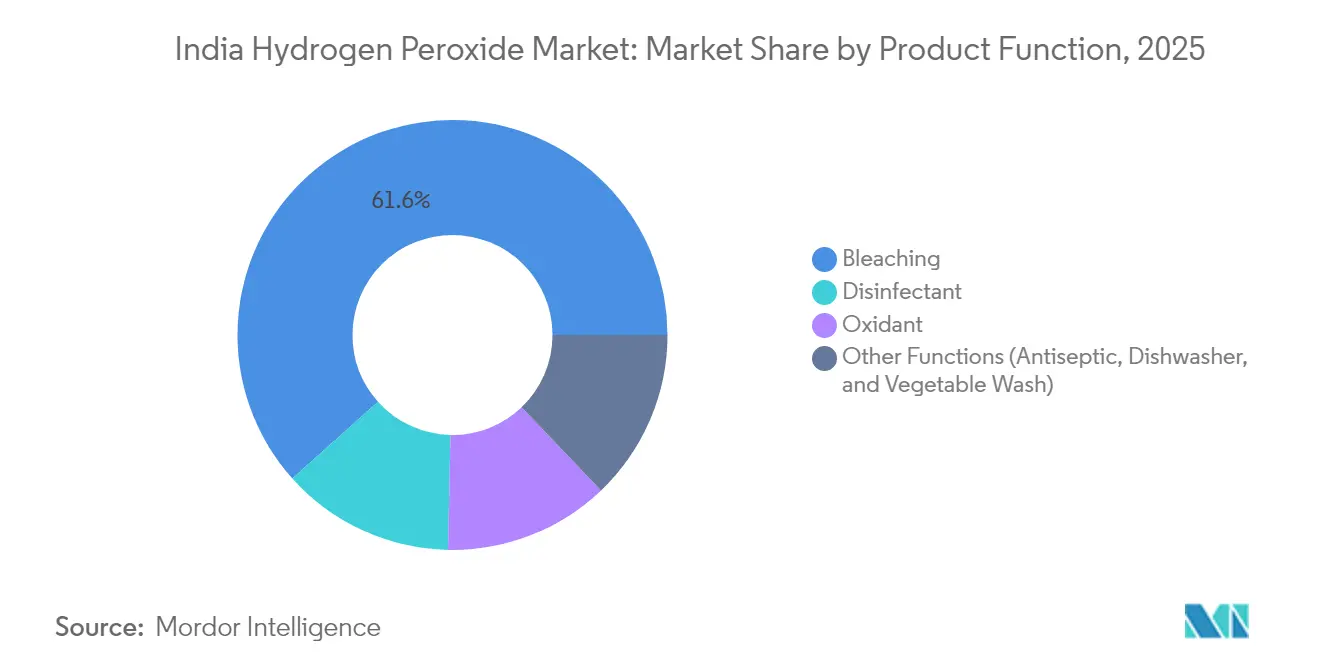
- Par fonction produit, le blanchiment a dominé avec 61,62 % de la part du marché indien du peroxyde d'hydrogène en 2025 ; les applications désinfectantes devraient progresser à un TCAC de 5,12 % jusqu'en 2031.
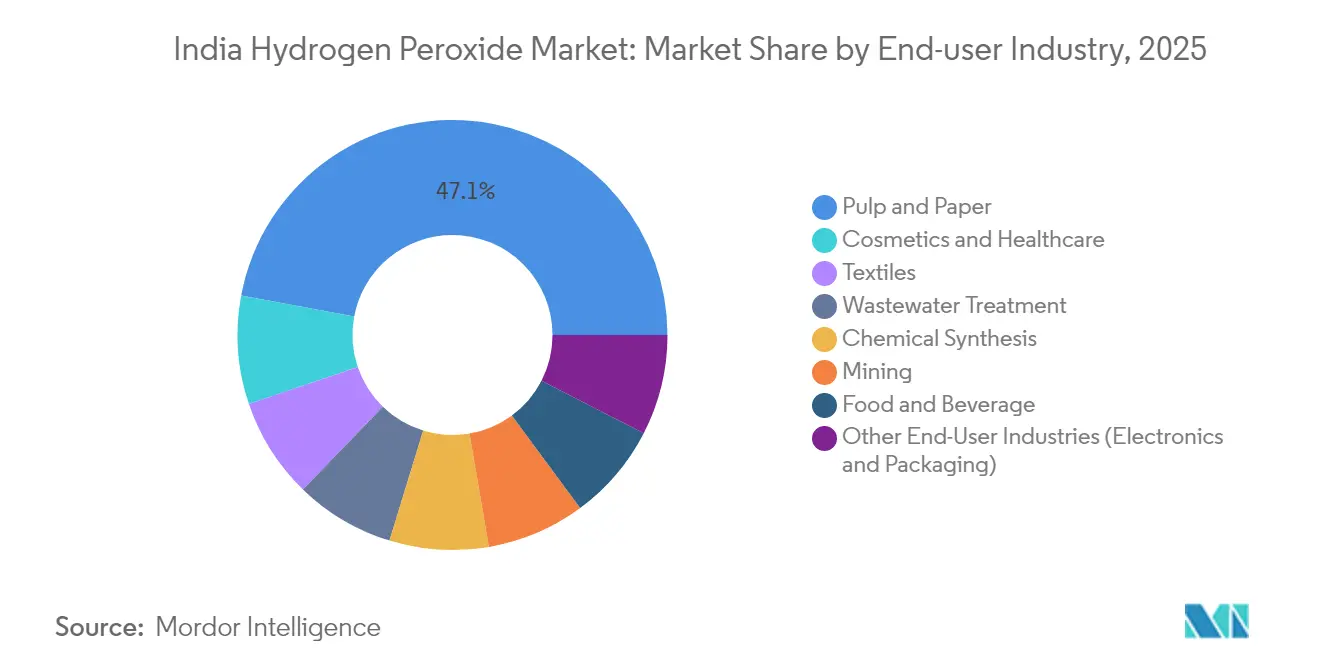
- Par secteur d'utilisation finale, le secteur de la pâte et du papier représentait 47,05 % de la taille du marché indien du peroxyde d'hydrogène en 2025, tandis que les secteurs des cosmétiques et des soins de santé devraient progresser à un TCAC de 5,27 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché indien du peroxyde d'hydrogène
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Croissance de la demande intérieure en blanchiment de pâte et de papier | +1.2% | Gujarat, Tamil Nadu, Andhra Pradesh, Odisha | Moyen terme (2 à 4 ans) |
| Développement des installations AOP de traitement des eaux usées dans les villes de niveaux 2 et 3 | +0.8% | Centres urbains nationaux de niveaux 2 et 3 | Long terme (≥ 4 ans) |
| Expansion des capacités par de nouveaux entrants utilisant un approvisionnement en hydrogène vert | +1.0% | Corridors industriels du Gujarat et du Maharashtra | Moyen terme (2 à 4 ans) |
| Transition des filatures textiles du chlore vers le peroxyde | +0.9% | Centres textiles du Tamil Nadu, du Gujarat et du Maharashtra | Court terme (≤ 2 ans) |
| Demande de peroxyde de qualité semi-conducteur provenant de nouvelles usines de fabrication | +0.6% | Clusters de semi-conducteurs du Gujarat, du Karnataka et du Tamil Nadu | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la demande intérieure en blanchiment de pâte et de papier
Le secteur indien de la pâte et du papier, d'une capacité de 25 millions de tonnes, repose sur 52 à 75 % de fibres recyclées, ce qui nécessite un blanchiment intensif au peroxyde pour atteindre les niveaux de brillance ISO[1]Association indienne des fabricants de papier, « Rapport annuel 2024-25 », ipma.co.in. Le blanchiment absorbe déjà 62,23 % du volume de peroxyde d'hydrogène, offrant aux producteurs une absorption prévisible de la charge de base alignée sur les emplacements des usines au Gujarat, au Tamil Nadu, en Andhra Pradesh et en Odisha. Des économies de fret sont réalisées lorsque les unités de peroxyde sont situées à proximité des clusters papetiers, car la réglementation UN 2014 limite les transports longue distance pour les solutions dont la concentration dépasse 35 %. La capacité en fibres recyclées continue de croître, même si la production totale de papier plafonne, ce qui garantit la résilience de la demande en blanchiment face aux fluctuations des importations de pâte vierge.
Développement des installations AOP de traitement des eaux usées dans les villes de niveaux 2 et 3 (dans le cadre d'AMRUT 2.0)
Les municipalités procédant à des mises à niveau dans le cadre d'AMRUT 2.0 adoptent des systèmes d'oxydation avancée qui dosent le peroxyde d'hydrogène avec des UV ou de l'ozone pour dégrader les colorants, les produits pharmaceutiques et les micropolluants. Les centres textiles, tels que Tiruppur et Surat, sont les précurseurs car les mandats de décharge zéro liquide pénalisent les effluents chlorés. Le déploiement décentralisé des projets crée de nombreux nœuds de demande de taille moyenne, favorisant les distributeurs disposant de dépôts régionaux capables de fournir des grades à 35 % en toute sécurité. Les fournisseurs orientés services qui aident à calibrer les débits d'alimentation en peroxyde dans les installations AOP fidélisent leur clientèle et obtiennent une prime au-dessus des prix du blanchiment sur le marché des produits courants.
Expansion des capacités par de nouveaux entrants utilisant un approvisionnement en hydrogène vert
DCM Shriram a mis en service une usine de 52 500 tonnes par an en août 2024, intégrant de l'hydrogène électrolytique et visant une part de 20 à 25 % d'ici 2027. L'objectif de 5 millions de tonnes de la Mission nationale pour l'hydrogène vert d'ici 2030 garantit un pool d'approvisionnement intérieur évolutif, compromettant ainsi la part de 95 % que détient actuellement l'anthraquinone dans les procédés existants. Les adopteurs précoces peuvent monétiser les différentiels d'empreinte carbone à mesure que les utilisateurs en aval suivent les émissions de portée 3, bien que le coût livré de l'hydrogène vert en 2025 soit encore deux à trois fois celui de l'hydrogène conventionnel.
Transition des filatures textiles du chlore vers le peroxyde pour la conformité à la décharge zéro liquide
Le complexe textile indien d'une valeur de 165 milliards USD modernise ses lignes de blanchiment au peroxyde pour remplacer le chlore, qui forme des organochlorés interdits. Le Tamil Nadu, le Gujarat et le Maharashtra, qui représentent plus de 60 % de la production nationale de tissus, installent des systèmes de stockage et de dosage de peroxyde dans les usines existantes. Bien que la clarté réglementaire varie selon les États, les précurseurs signalent une réduction des coûts de traitement des eaux usées car le peroxyde se décompose en eau et en oxygène, éliminant ainsi la nécessité d'une déchloration en aval. Les règles de fret qui limitent les expéditions en vrac au-dessus de 35 % imposent des livraisons plus fréquentes, mais les fournisseurs compensent les coûts logistiques plus élevés en regroupant des services techniques et en réalisant des délais d'exécution plus rapides.
Analyse de l'impact des facteurs de contrainte*
| Facteur de contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Durcissement des réglementations sur les risques de fret pour le transport de cylindres au-dessus de 35 % de concentration | -0.5% | Clusters industriels éloignés à l'échelle nationale | Court terme (≤ 2 ans) |
| Volatilité des prix d'importation de l'anthraquinone | -0.4% | Producteurs sans intégration en amont | Moyen terme (2 à 4 ans) |
| Persistance d'usines de sous-échelle (< 20 ktpa) confrontées aux tarifs d'électricité | -0.3% | États à tarifs élevés du Tamil Nadu et du Maharashtra | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Durcissement des réglementations sur les risques de fret pour le transport de cylindres au-dessus de 35 % de concentration
La réglementation UN 2014 classe le peroxyde d'hydrogène comme oxydant présentant un risque secondaire de corrosivité, limitant les chargements des citernes à une concentration supérieure à 35 % et interdisant les concentrations supérieures à 40 % dans les aéronefs[2]National Peroxide Ltd., « Fiche de données de sécurité — Peroxyde d'hydrogène 35 % », naperol.com. Les producteurs doivent soit diluer avant l'expédition, ce qui augmente le coût de fret par kilogramme actif, soit construire des dépôts régionaux, immobilisant ainsi du fonds de roulement. Les dépenses logistiques vers les villes textiles de niveau 3 sont désormais supérieures de 15 à 20 % à celles des produits chimiques en vrac, favorisant les acteurs établis qui possèdent des flottes de citernes certifiées.
Volatilité des prix d'importation de l'anthraquinone
Environ 95 % de la production mondiale repose encore sur la boucle d'auto-oxydation de l'anthraquinone. Les acheteurs indiens font face à une tarification opaque liée aux dérivés du brut, sans instruments de couverture disponibles. Lorsque l'anthraquinone a connu une flambée lors des hausses pétrolières de 2024, les marges sur le peroxyde domestique se sont réduites car les acheteurs en aval ont résisté aux hausses de prix au comptant. L'intérêt pour les voies d'hydrogène vert ou électrochimiques s'accélère donc à mesure que les producteurs recherchent une diversification des approvisionnements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction produit : le blanchiment domine, le désinfectant accélère
Le blanchiment a capturé 61,62 % du volume de peroxyde d'hydrogène en 2025, car les papeteries traitant des fibres recyclées appliquent des doses plus élevées pour atteindre les objectifs de brillance. L'utilisation désinfectante, bien que plus modeste en tonnage, progresse à un TCAC de 5,12 % à mesure que les hôpitaux déploient des systèmes en phase vapeur et que les usines pharmaceutiques adoptent des désinfectants à faible résidu. Les grades oxydants servent à l'exploitation minière et aux synthèses chimiques, améliorant la récupération de l'or et du cuivre de 10 à 15 %. Les formulations de niche pour les ménages, le lavage de légumes et le lave-vaisselle complètent la demande, mais nécessitent la conformité au Codex chimique alimentaire et bénéficient d'une tarification premium.
La taille du marché indien du peroxyde d'hydrogène pour le blanchiment devrait augmenter régulièrement en parallèle avec l'ajout de capacité de papier recyclé, tandis que la demande désinfectante est appelée à s'approprier une part de valeur plus importante, malgré sa base de tonnage plus faible. Les applications oxydantes resteront cycliques, reflétant les prix des métaux, mais offriront des marges attractives lors des cycles haussiers. Les grades vapeur haute pureté constituent une tête de pont pour les fournisseurs pivotant du blanchiment sur le marché des produits courants. Les acteurs du secteur indien du peroxyde d'hydrogène qui combinent une production en vrac avec une purification spécialisée sont en bonne position pour élargir leurs écarts d'EBITDA à mesure que les audits clients se renforcent.


Par secteur d'utilisation finale : la pâte et le papier en tête, les cosmétiques et les soins de santé en forte progression
La pâte et le papier représentaient 47,05 % de la consommation totale en 2025, en raison de la capacité de 25 millions de tonnes de l'Inde et de sa forte dépendance aux fibres recyclées. Les cosmétiques et les soins de santé affichent la trajectoire de croissance la plus rapide avec un TCAC de 5,27 %, soutenu par un secteur de la beauté d'une valeur de 20 milliards USD qui croît de 25 % par an. La synthèse chimique, le traitement des eaux usées, l'exploitation minière et l'emballage alimentaire forment un deuxième niveau de demande diversifié.
Au sein de l'industrie de la pâte et du papier, les papeteries traitant des fibres recyclées continueront de doser des volumes plus élevés de peroxyde, garantissant une stabilité de base. Les cosmétiques et les soins de santé créent des opportunités pour des grades à valeur ajoutée, notamment des solutions à 6-12 % pour les teintures capillaires et des liquides à 35 % pour les gels de blanchiment dentaire. La taille du marché indien du peroxyde d'hydrogène allouée aux cosmétiques devrait doubler d'ici 2031 si les tendances de dépenses actuelles persistent. La demande en synthèse chimique augmente grâce aux expansions de la capacité nationale d'oxyde de propylène utilisant la technologie peroxyde d'hydrogène vers oxyde de propylène (HPPO). Les volumes de traitement des eaux usées dépendent de l'exécution d'AMRUT 2.0, mais les villes de niveaux 2 et 3 représentent déjà un tonnage incrémental significatif. La stérilisation des produits alimentaires et des boissons, sensible aux coûts, est confrontée à la substitution par la technologie par faisceau d'électrons, mais les fournisseurs proposant des grades à résidu ultra-faible maintiennent leur part de marché.
Analyse géographique
Le Gujarat s'est imposé comme le noyau du marché indien du peroxyde d'hydrogène, accueillant l'usine de 52 500 tonnes par an de DCM Shriram à Jhagadia, l'unité de 14 000 tonnes par an de Gujarat Alkalies à Dahej, et plusieurs projets en aval du chlore-alcali. La proximité des approvisionnements en raffinerie, des ports en eaux profondes et des papeteries traitant des fibres recyclées maintient le fret à un niveau bas et l'utilisation à un niveau élevé. Le Tamil Nadu et le Maharashtra absorbent d'importants volumes dans les textiles et les produits pharmaceutiques, mais imposent des tarifs d'électricité plus élevés qui compriment les marges des producteurs de sous-échelle.
Les papeteries d'Andhra Pradesh et d'Odisha fournissent des débouchés côtiers pour les fibres recyclées importées et soutiennent la demande en blanchiment, mais dépendent des expéditions des fournisseurs de l'ouest de l'Inde, supportant des primes de fret de 10 à 15 %. Les villes de niveaux 2 et 3 dans ces États commencent à exploiter des installations AOP de traitement des eaux usées, élargissant ainsi la clientèle au-delà des centres industriels historiques. Les clusters de semi-conducteurs subventionnés dans le cadre du régime PLI au Gujarat, au Karnataka et au Tamil Nadu devraient créer des poches de demande en peroxyde UHP après 2026, bien que le tonnage initial soit modeste.
Les importations du Bangladesh pénètrent par les corridors orientaux mais font l'objet d'enquêtes antidumping qui pourraient réduire l'arbitrage au fil du temps. Les États disposant de corridors d'hydrogène vert planifiés — Gujarat, Maharashtra, Karnataka — accueilleront progressivement de nouvelles unités de peroxyde intégrées à des parcs d'électrolyseurs, renforçant davantage la domination de la côte ouest dans la production.
Paysage réglementaire
Le peroxyde d'hydrogène mis sur le marché indien est régi par le Hydrogen Peroxide (Quality Control) Order, 2022 publié par le Ministry of Chemicals and Fertilizers. Il exige la conformité à la spécification BIS IS 2080:2021 pour le peroxyde d'hydrogène stabilisé. En vertu du Bureau of Indian Standards Act, 2016, les fabricants (et les importateurs concernés) doivent obtenir une licence BIS et utiliser la marque de conformité Standard Mark pour les ventes conformes en Inde, avec une exemption réservée aux exportations.
Sur le plan aval, le renforcement de la conformité en matière d'eaux usées, y compris les exigences de rejet liquide zéro dans certaines parties de l'industrie textile, renforce la substitution du peroxyde aux produits chimiques chlorés dans le blanchiment et le traitement des effluents. Les contrôles de manutention et de transport des produits chimiques dangereux applicables aux oxydants façonnent également la distribution des qualités à plus haute concentration, augmentant le recours à des camions-citernes certifiés, à des réseaux de dépôts et à des systèmes de sécurité documentés pour les grands utilisateurs dans les secteurs de la pâte et papier, du textile et des installations municipales d'AOP.
Analyse de la chaîne de valeur
La chaîne de valeur du peroxyde d'hydrogène en Inde commence par les matières premières et les services, notamment l'hydrogène (conventionnel ou électrolytique/vert) et les produits chimiques de procédé utilisés dans la boucle d'auto-oxydation à l'anthraquinone, ainsi que l'électricité et l'eau. La production est fréquemment colocalisée avec ou adjacente à des complexes chlore-alcalis et des parcs chimiques afin de mutualiser les services, le stockage et la logistique, avec des pôles au Gujarat soutenant à la fois les qualités en vrac destinées au blanchiment et les besoins spécialisés émergents.
Après la synthèse, la chaîne se divise en qualités industrielles en vrac (généralement fournies à 35 % de concentration pour la pâte et papier, le textile et le traitement des eaux usées) et en flux de plus haute pureté qui nécessitent une purification supplémentaire, un contrôle de la contamination et un conditionnement et une manutention plus stricts. La distribution dépend de camions-citernes certifiés, de fûts et de dépôts régionaux pour gérer les contraintes liées aux oxydants et à la concentration. Les utilisateurs finaux comprennent les papeteries, les transformateurs textiles, les opérateurs municipaux et industriels de traitement des eaux usées par AOP, les établissements de santé et pharmaceutiques, ainsi que les applications liées à l'électronique, où les spécifications de qualité électronique et les exigences d'audit augmentent les coûts de qualification et de changement de fournisseur.
Paysage concurrentiel
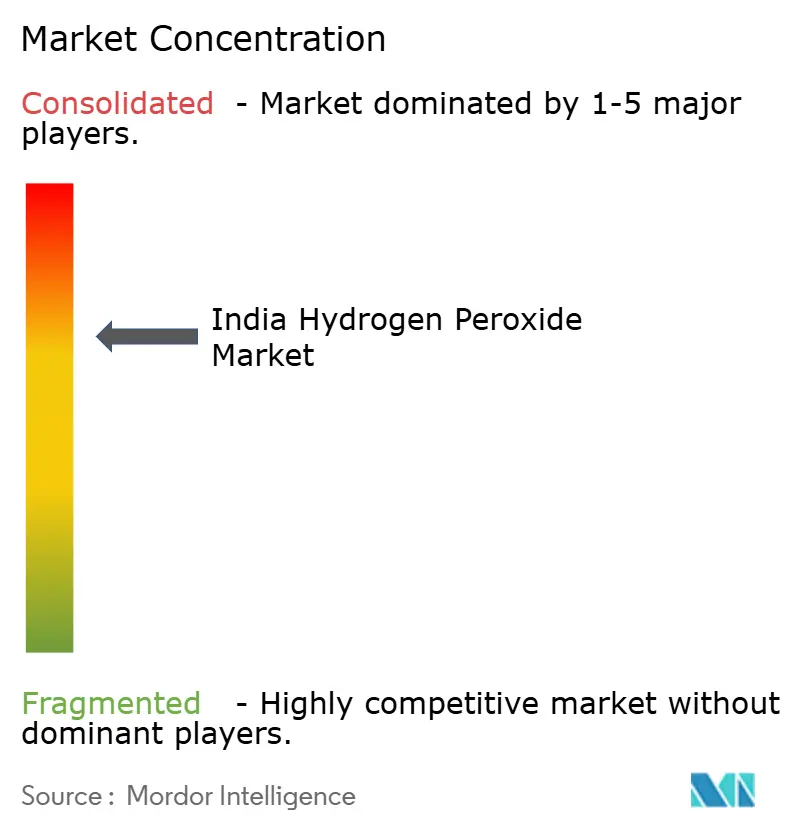
Le marché indien du peroxyde d'hydrogène est modérément consolidé. Les grands acteurs établis défendent leur part dans le blanchiment sur le marché des produits courants grâce à l'échelle de leurs usines et à leur logistique intégrée, tandis que les nouveaux entrants poursuivent des segments à marges élevées, tels que le peroxyde de qualité semi-conducteur ou à référence verte. L'offre intérieure est encore en concurrence avec les importations bangladaises lors des périodes de forte utilisation, plafonnant les hausses de prix au comptant. Les producteurs qui intègrent l'énergie, la logistique et la purification élargissent leurs écarts d'EBITDA par rapport à leurs pairs fragmentés.
Leaders du secteur indien du peroxyde d'hydrogène
-
Aditya Birla Chemicals
-
Gujarat Alkalies and Chemical Limited
-
Indian Peroxide Limited
-
Meghmani Finechem Limited (MFL)
-
National Peroxide Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace blanc se forme autour du peroxyde d'hydrogène de haute pureté et de qualité électronique, soutenu par des investissements domestiques ciblant les chaînes d'approvisionnement de fabrication de semi-conducteurs et de solaire. Gujarat Alkalies and Chemicals Limited (GACL) a approuvé un projet de peroxyde d'hydrogène de haute pureté de 5 000 TPA (100 %) à Dahej en mai 2026 (67 crores INR), indiquant un mouvement des volumes de blanchiment de type commodité vers une purification à plus forte valeur ajoutée, un contrôle plus strict de la contamination et une qualification spécifique à l'application.
Une autre opportunité réside dans la fourniture de services aux projets décentralisés de traitement avancé par oxydation (AOP) des eaux usées dans le cadre d'AMRUT 2.0, ainsi que dans les conversions textiles motivées par la conformité liées aux mandats de rejet liquide zéro. Dans ces cas d'usage, les clients privilégient souvent des livraisons régionales fiables et un accompagnement au dosage autant que le prix unitaire. Du côté de l'offre, le cadre de la National Green Hydrogen Mission et l'intérêt croissant du marché pour l'intégration de l'hydrogène électrolytique créent un espace pour des qualités de peroxyde à faibles émissions, pouvant être différenciées pour les clients suivant les émissions de Scope 3, même si la concurrence des importations et les contraintes de fret rendent la réalisation des prix des qualités de type commodité plus sensible à la logistique et à l'empreinte des dépôts.
Développements récents du secteur
- Mai 2026 : le conseil d'administration de Gujarat Alkalies and Chemicals Limited a approuvé une usine de peroxyde d'hydrogène de haute pureté de 5 000 TPA à Dahej (67 crores de roupies) pour du H2O2 de qualité électronique. Le projet élargit la capacité domestique de peroxyde de haute pureté adapté aux applications des semi-conducteurs et du solaire. Il renforce les chaînes d'approvisionnement domestiques des semi-conducteurs et du photovoltaïque ; il consolide le PCPIR de Dahej comme pôle de produits chimiques de spécialité avec une intégration aval du H2O2.
- Janvier 2026 : le conseil d'administration d'Epigral (Meghmani Finechem Limited) a approuvé le doublement de la capacité de production de H2O2. L'extension ajoute de la capacité pour le peroxyde de qualité spécialisée. Elle accroît l'offre pour les segments à forte valeur tels que l'électronique et la santé, et atténue la volatilité des prix des produits de commodité grâce à une production à plus forte marge.
- Août 2024 : DCM Shriram a mis en service une usine de peroxyde d'hydrogène à Jhagadia, au Gujarat (52 500 tpa). Cette addition de capacité à grande échelle marque un nouveau nœud d'approvisionnement au Gujarat. Elle renforce l'offre régionale et soutient les industries du blanchiment, de la pâte et des procédés chimiques, confirmant le Gujarat comme pôle clé de production de H2O2.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché couvre le peroxyde d'hydrogène fourni et consommé en Inde, toutes qualités industrielles et spécialisées confondues, mesuré en volume de produit utilisé dans le pays, qu'il soit produit localement ou importé.
Exclusions de périmètre : nous excluons les dérivés en aval et les mélanges désinfectants formulés dans lesquels le peroxyde d'hydrogène n'est qu'un ingrédient et où le produit est vendu sous un prix de produit fini distinct.
Aperçu de la segmentation
-
Par fonction produit
- Désinfectant
- Blanchiment
- Oxydant
- Autres fonctions (antiseptique, lave-vaisselle et lavage de légumes)
-
Par secteur d'utilisation finale
- Pâte et papier
- Synthèse chimique
- Traitement des eaux usées
- Exploitation minière
- Alimentation et boissons
- Cosmétiques et soins de santé
- Textiles
- Autres secteurs d'utilisation finale (électronique et emballage)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a commencé par cartographier la production, la capacité et les flux commerciaux de l'Inde, puis les relier aux principaux usages finaux consommant du peroxyde d'hydrogène. Cela a permis de fonder le modèle sur des signaux publics reproductibles et de repérer plus facilement les cas où une affirmation rapportée ne correspondait pas à la disponibilité physique.
Les sources examinées comprennent des statistiques commerciales publiques telles qu'UN Comtrade et World Bank WITS, des publications gouvernementales et des statistiques industrielles émanant de ministères et de régulateurs, ainsi que des références normatives clarifiant les qualités et la manutention sûre (comme les documents relatifs au BIS et au CPCB). Nous avons également examiné les sites d'associations et des articles techniques dans des revues afin de comprendre les qualités de concentration typiques utilisées par les utilisateurs finaux, puis vérifié les dépôts d'entreprises, les rapports annuels et les présentations aux investisseurs pour les mentions de capacité et les commentaires sur le taux d'utilisation. Le cas échéant, des abonnements payants ont été utilisés pour les données financières et de renseignement sur les entreprises, les bases de données de brevets, et des vérifications au niveau des expéditions import-export afin de valider les volumes et le calendrier. Cette liste est illustrative et non exhaustive, et de nombreuses autres sources ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les données primaires ont été utilisées pour confirmer l'évolution des volumes en Inde par qualité, conditionnement et usage final. La concentration et les termes contractuels peuvent modifier la demande réalisée d'une année à l'autre, nous avons donc validé le modèle à l'aide de retours de terrain sur le mix de qualités et les schémas d'expédition. Nous avons échangé avec des producteurs, des distributeurs et de grands acheteurs, puis recoupé les détails avec des responsables des achats et de l'exploitation des usines, afin que les hypothèses sur les taux de fonctionnement, la pression des importations et le mix de qualités ne soient pas fondées uniquement sur des indicateurs documentaires.
Répartition des répondants aux enquêtes de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 38 % | Dirigeants (CXO) : 13 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % |
| Petits acteurs : 17 % | Managers : 52 % |
Dimensionnement et prévision du marché
Le dimensionnement a été construit en combinant une approche descendante et ascendante. Nous avons utilisé la capacité, les plages de taux d'exploitation et les flux d'import-export pour reconstituer la disponibilité en Inde, puis filtré les totaux à travers les schémas de consommation par usage final. Afin de garantir des résultats réalistes, nous avons corroboré les totaux avec des approximations ascendantes sélectives, incluant des consolidations de fournisseurs recueillies lors d'entretiens, des vérifications des canaux de distribution, et des volumes échantillonnés par qualité pour les principaux secteurs consommateurs.
Les intrants ayant guidé le modèle comprennent la capacité annoncée et mise en service par grappe d'usines, les volumes commerciaux sous le code SH du peroxyde d'hydrogène, et des indicateurs de demande liés aux principaux domaines d'usage tels que le traitement textile, la production de pâte et papier, et l'activité de traitement des eaux usées. Comme les variations de concentration comptent, nous avons suivi les évolutions du mix de qualités et le conditionnement typique (vrac contre emballé), ainsi que l'évolution du prix livré avec les conditions énergétiques et de matières premières.
Pour les prévisions, une analyse de scénarios a été utilisée afin que les mises en service de capacité, la normalisation de l'utilisation et la reprise des usages finaux ne soient pas contraintes à une tendance linéaire. Lorsque des détails ascendants manquaient pour des États plus petits ou des acheteurs fragmentés, nous avons traité les lacunes en utilisant des parts validées issues des entretiens, puis rééquilibré par rapport aux signaux commerciaux et de capacité.
Validation des données et cycle de mise à jour
Les résultats ont été validés par triangulation de vérifications indépendantes afin que les totaux finaux correspondent à la disponibilité côté offre et à l'activité côté demande. Des contrôles de variance ont été effectués pour identifier les sauts inhabituels de consommation, de commerce ou d'utilisation implicite, et tout écart anormal a déclenché un second examen avec des questions de suivi auprès des sources si nécessaire.
Avant validation finale, le modèle et les hypothèses passent par des revues d'analystes en plusieurs étapes afin que la logique de calcul, les unités et les correspondances d'années restent cohérentes. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, tels que la mise en service de capacités majeures, des changements de politique commerciale, ou des chocs de demande importants sur les usages finaux. Juste avant la livraison, un analyste effectue une nouvelle passe afin que les clients reçoivent la vision la plus récente.
Taille du marché indien du peroxyde d'hydrogène selon Mordor Intelligence, comparée à d'autres estimations publiées
Les estimations publiées pour le marché indien du peroxyde d'hydrogène peuvent varier considérablement, car le marché est parfois exprimé en valeur et parfois en volume, et parce que les auteurs traitent différemment les qualités de concentration et les produits en aval. Les écarts proviennent également de la manière dont les importations sont traitées, de l'année utilisée comme base, et de l'hypothèse retenue pour l'évolution des prix lors de la conversion des tonnes en dollars.
L'écart principal provient du fait que les qualités diluées, la consommation captive sur site et les produits chimiques dérivés sont ou non intégrés dans le même chiffre, ce qui peut gonfler les totaux même lorsque les expéditions marchandes sont stables. Mordor Intelligence convertit les kilotonnes déclarées en USD à l'aide de vérifications de prix liées à la qualité et d'un calendrier lié aux échanges commerciaux, plutôt qu'à l'aide d'un prix national moyen unique.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,35 milliard USD (2025) | |
| Revue sectorielle A | 0,27 milliard USD (2023) | Utilise une approche centrée sur le volume qui semble se rapprocher uniquement des ventes marchandes, et qui sous-estime probablement l'usage captif et la redistribution qui contribuent tout de même à la consommation totale de l'Inde. |
| Note sectorielle B | 0,19 milliard USD (2024) | Rapporte un chiffre en valeur avec une visibilité limitée sur la tarification par qualité, et la conversion tonnes-USD est sensible au mix de concentration supposé et au calendrier de taux de change. |
L'écart observé s'explique principalement par le choix de l'unité (volume ou valeur) et par ce qui est comptabilisé comme peroxyde d'hydrogène par opposition aux produits adjacents et à l'usage captif. Une répartition plus claire par qualité, une correspondance d'année cohérente, et des vérifications reproductibles par rapport aux signaux commerciaux et de capacité aident à garantir la traçabilité du chiffre final vis-à-vis des données pratiques.


Questions clés auxquelles le rapport répond
Quel est le volume projeté pour la demande indienne de peroxyde d'hydrogène en 2031 ?
La demande du marché indien du peroxyde d'hydrogène devrait atteindre 459,34 kilotonnes d'ici 2031, reflétant un TCAC de 4,85 % sur la période 2026-2031.
Quelle application domine la consommation de peroxyde d'hydrogène en Inde ?
Le blanchiment dans la pâte et le papier reste dominant, représentant 61,62 % du volume de 2025.
Pourquoi les textiles passent-ils du blanchiment au chlore au blanchiment au peroxyde ?
Les réglementations sur la décharge zéro liquide interdisent les effluents organochlorés, et le peroxyde se décompose en eau et en oxygène, facilitant les coûts de conformité.
Comment l'hydrogène vert va-t-il remodeler la production nationale de peroxyde ?
Les usines intégrées à l'hydrogène vert réduisent les importations d'anthraquinone et diminuent l'intensité carbone, soutenant une tarification premium sur les marchés finaux axés sur la durabilité.
Quel secteur d'utilisation finale connaît la croissance la plus rapide jusqu'en 2031 ?
Les cosmétiques et les soins de santé affichent le TCAC le plus élevé à 5,27 % jusqu'en 2031, grâce à l'expansion rapide des secteurs de la beauté et de la santé en Inde.
Dernière mise à jour de la page le:



