
Taille et part du marché indien des produits chimiques aromatiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
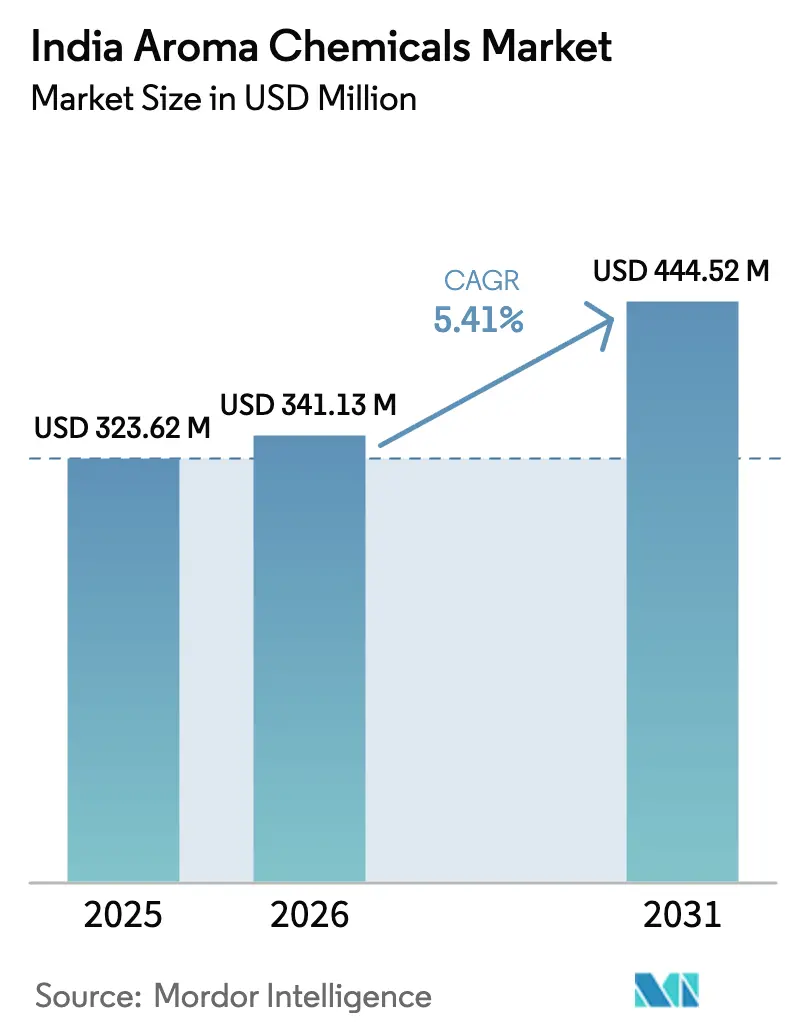
| Taille du marché de l'année de base (2025) | 323.62 Millions de dollars américains |
| Taille du Marché (2026) | 341.13 Millions de dollars américains |
| Taille du Marché (2031) | 444.52 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 5.41 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché indien des produits chimiques aromatiques par Mordor Intelligence
La taille du marché indien des produits chimiques aromatiques était évaluée à 323,62 millions USD en 2025 et devrait croître de 341,13 millions USD en 2026 pour atteindre 444,52 millions USD d'ici 2031, à un TCAC de 5,41 % durant la période de prévision (2026-2031). Cette trajectoire régulière reflète la montée en gamme croissante dans les catégories beauté, entretien de la maison et alimentation fonctionnelle, qui s'appuient largement sur des molécules spécialisées. Les producteurs nationaux bénéficient des corridors pétrochimiques intégrés du Gujarat et de la proximité du Maharashtra avec les formulateurs de produits de grande consommation, ce qui permet un accès fiable aux matières premières et une exécution rapide des commandes sur mesure. La demande est en outre soutenue par des exportations soutenues d'« Autres Composés Organiques », associées à des dispositifs d'Incitation Liée à la Production qui récompensent les extensions de capacité et les mises à niveau technologiques. Parallèlement, le renforcement des règles de gestion des déchets et la volatilité des prix du brut encouragent les investissements dans les biotechnologies et les matières premières circulaires, qui amortissent les fluctuations de coûts tout en s'alignant sur les objectifs de durabilité des clients.
Principaux enseignements du rapport
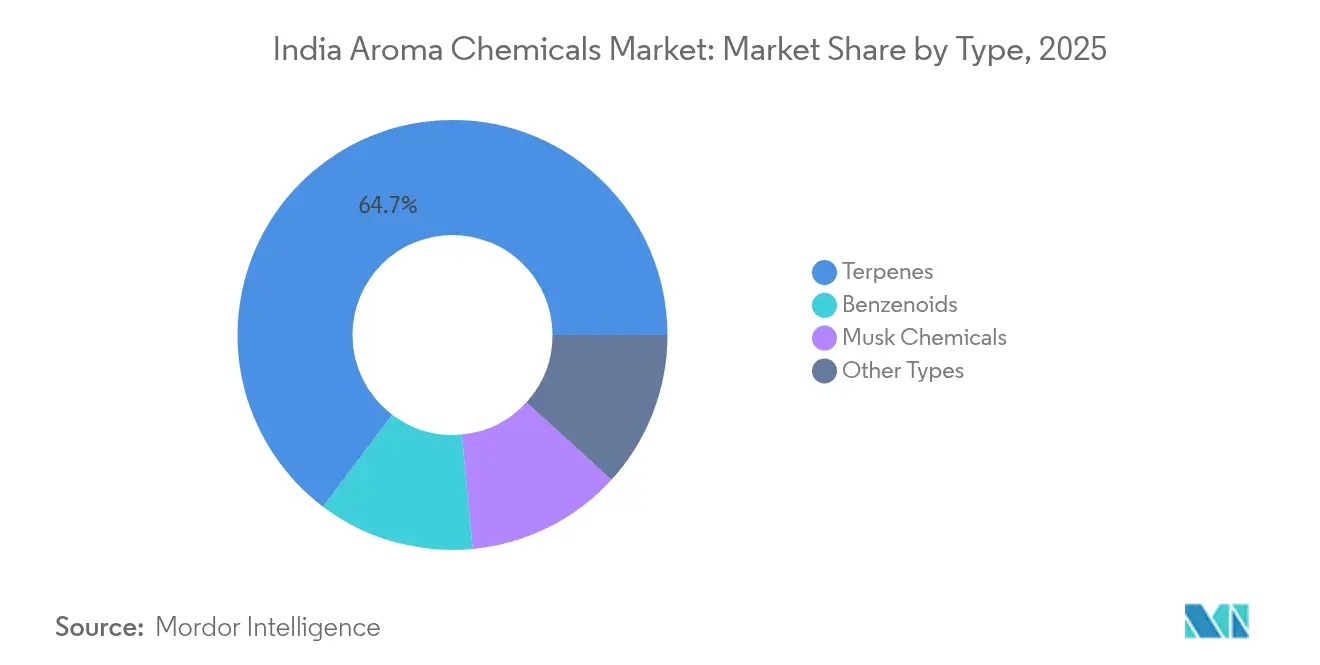
- Par type, les terpènes ont représenté 64,72 % de la part de revenus du marché indien des produits chimiques aromatiques en 2025 ; les produits chimiques musqués devraient enregistrer le TCAC le plus élevé, soit 5,94 %, jusqu'en 2031.
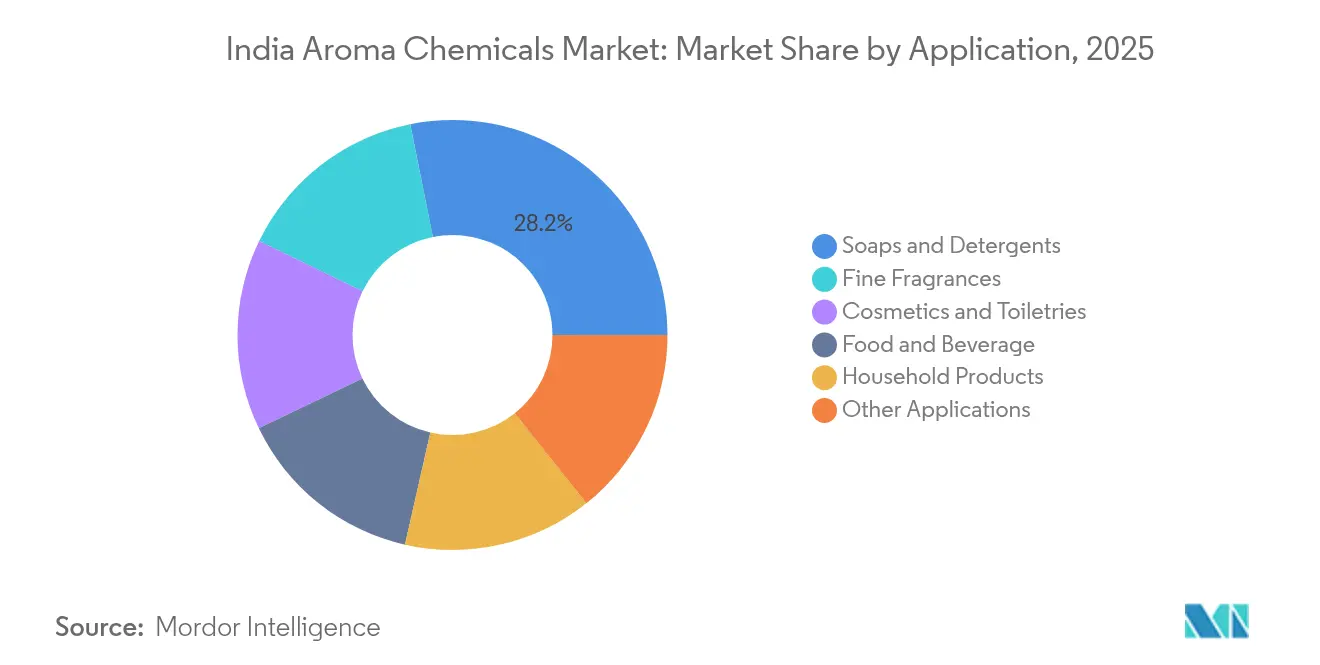
- Par application, les savons et détergents ont représenté 28,15 % de la taille du marché indien des produits chimiques aromatiques en 2025, tandis que les parfums fins progressent à un TCAC de 5,98 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché indien des produits chimiques aromatiques
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de la part des formulateurs de parfums fins | +1.8% | National, avec concentration sur les marchés premium de Mumbai, Delhi et Bangalore | Moyen terme (2 à 4 ans) |
| Croissance rapide des marques de soins personnels naturelles et « à étiquette propre » | +1.2% | National, avec adoption précoce dans les centres urbains et les villes de premier rang | Moyen terme (2 à 4 ans) |
| Expansion des gammes de produits d'entretien ménager multifonctionnels | +0.8% | National, porté par la pénétration rurale et la montée en gamme urbaine | Long terme (≥ 4 ans) |
| Adoption croissante des produits chimiques aromatiques dans les aliments et boissons fonctionnels | +0.6% | National, avec forte présence dans les pôles agroalimentaires du Maharashtra et du Tamil Nadu | Long terme (≥ 4 ans) |
| Mise à l'échelle de la production par biologie de synthèse pour les molécules aromatiques rares | +0.4% | Clusters manufacturiers du Gujarat et du Maharashtra dotés de capacités en biotechnologie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de la part des formulateurs de parfums fins
Le segment des parfums fins en Inde croît à un TCAC de 6,25 % jusqu'en 2030, surpassant les autres débouchés à mesure que les consommateurs aisés s'orientent vers des senteurs de niche. Le chiffre d'affaires de la beauté de luxe devrait atteindre 1,6 milliard USD d'ici 2028, signalant une marge de croissance considérable pour des profils aromatiques complexes nécessitant des terpènes spécialisés, des muscs et des aldéhydes captifs. La division Asie du Sud de Givaudan a enregistré une croissance organique de 20,9 % en 2024, tandis que sa division Ingrédients de Parfumerie s'est développée de 11,1 %, soulignant la demande aval soutenue pour les intermédiaires captifs[1]Givaudan, « Résultats annuels 2024 », givaudan.com. Les acteurs grand public comme Hindustan Unilever mettent également l'accent sur les rénovations de références pilotées par la parfumerie, permettant aux fournisseurs chimiques nationaux d'augmenter les volumes tout en progressant dans la chaîne de valeur.
Croissance rapide des marques de soins personnels naturelles et « à étiquette propre »
La dynamique de l'étiquette propre place les intrants biodégradables d'origine botanique au-dessus des synthétiques d'origine fossile dans les shampooings, lotions et déodorants. Hindustan Unilever vise 100 % d'ingrédients biodégradables d'ici 2030, remodelant les spécifications de matières premières et accélérant la demande d'isolats de terpènes issus de la flore indienne. Symrise a atteint 95 % de matières premières d'origine biologique en 2024, prouvant que les chaînes d'approvisionnement naturelles à grande échelle peuvent satisfaire des critères de qualité stricts. Les maisons d'extraction indiennes tirent parti des abondantes matières premières de citronnelle, de palmarosa et de menthe, positionnant le marché indien des produits chimiques aromatiques pour capter des volumes premium à mesure que les formulateurs mondiaux recherchent un approvisionnement traçable.
Expansion des gammes de produits d'entretien ménager multifonctionnels
Les détergents liquides, adoucissants textiles et nettoyants pour surfaces en Inde s'appuient sur la fragrance pour le parfum et pour signaler l'efficacité nettoyante et les avantages supplémentaires. La division Entretien de la maison de Hindustan Unilever a affiché un chiffre d'affaires de 21 900 crores INR au cours de l'exercice 2024, avec des investissements continus dans les aromatiques premium pour les formats concentrés qui doivent offrir un impact olfactif élevé à des doses plus faibles. Les canaux de commerce rapide représentent désormais près de 75 % des expéditions d'épicerie en ligne, accélérant l'adoption par les consommateurs de références enrichies en fragrance qui se négocient à des prix plus élevés.
Adoption croissante dans les aliments et boissons fonctionnels
Le secteur des aliments transformés, évalué à 307,2 milliards USD, devrait progresser vers 470 à 535 milliards USD d'ici 2028, ce qui élargit l'opportunité adressable pour les molécules aromatisantes et les agents masquants. Le code d'emballage 2025 de l'Autorité de Sécurité et de Normalisation Alimentaire de l'Inde impose la traçabilité, favorisant les fournisseurs de produits chimiques aromatiques établis disposant de systèmes de qualité certifiés. Les réductions de TVS sur les nutraceutiques à 5 % à compter de septembre 2025 stimulent les innovations dans les snacks et boissons enrichis, nécessitant souvent des arômes adaptés pour masquer les notes indésirables.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières pétrochimiques | -0.9% | National, avec impact le plus fort sur les pôles manufacturiers du Gujarat et du Maharashtra | Court terme (≤ 2 ans) |
| Renforcement des règles d'étiquetage des allergènes en Europe et en Amérique du Nord | -0.7% | Fabricants orientés vers l'exportation, notamment les clusters chimiques du Gujarat | Moyen terme (2 à 4 ans) |
| Risque de chaîne d'approvisionnement pour les précurseurs naturels | -0.6% | National, avec concentration dans les régions d'approvisionnement en matières premières botaniques | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières pétrochimiques
Les matières premières liées au brut dictent les courbes de coûts pour les benzoïdes et les aldéhydes, créant une pression sur les marges lorsque le prix du pétrole s'envole. Bien que l'Inde prévoit d'augmenter sa capacité pétrochimique de 257 MMTPA à 310 MMTPA d'ici 2028, les fluctuations à court terme continuent de perturber les cycles de fonds de roulement, en particulier pour les petits transformateurs ne disposant pas de contrats à long terme. Les acteurs intégrés disposant de vapocraqueurs de naphta captifs au Gujarat bénéficient d'une isolation relative et peuvent tirer parti des économies d'échelle pour maintenir leurs exportations.
Renforcement des règles d'étiquetage des allergènes en Europe et en Amérique du Nord
Les réglementations européennes imposent désormais une divulgation détaillée pour plus de 80 allergènes de parfumerie, augmentant les coûts d'analyse et de documentation. Les exportateurs indiens doivent mettre à jour leurs Fiches de Données de Sécurité et investir dans des équipements de quantification à l'état de traces, au risque de perdre des contrats auprès des grands groupes mondiaux de produits de grande consommation (FMCG). Les contraintes de conformité pourraient accélérer la consolidation, les producteurs de niche étant aux prises avec des frais généraux élevés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les terpènes dominent grâce à leur avantage naturel
La taille du marché indien des produits chimiques aromatiques pour les terpènes a dépassé les deux tiers de la valeur totale en 2025, reflétant un accès fiable aux cultures de citronnelle, de palmarosa et de menthe en Uttar Pradesh, au Rajasthan et au Tamil Nadu. L'ampleur de la distillation à la vapeur, associée aux liens en amont avec les exportateurs d'huiles essentielles, réduit les coûts unitaires, permettant une tarification compétitive aussi bien sur les appels d'offres nationaux qu'internationaux. Les benzoïdes restent essentiels pour les exportations en volume, tirant parti de l'intégration des raffineries du Gujarat pour les dérivés du toluène et du benzène. Les produits chimiques musqués commandent des marges plus élevées en raison de leurs performances constantes dans les parfums fins, et leur TCAC de 5,94 % signale le glissement des dépenses vers les composés olfactifs premium. Atul Ltd. élargit son portefeuille avec du géraniol de qualité parfumerie isolé du palmarosa, illustrant la synergie entre l'extraction naturelle et les améliorations synthétiques.
Les formulateurs de savons sensibles aux prix continuent de passer des commandes en vrac de terpènes, mais les voies biotechnologiques émergentes pour les lactones rares pourraient faire basculer la valeur vers les molécules spécialisées à terme. Les normes de qualité basées sur l'ISO ainsi que les référentiels du Bureau des Normes Indien renforcent la crédibilité à l'exportation de l'Inde, maintenant l'accès au marché en Europe, aux États-Unis et au Japon. L'intégration en aval dans des dérivés contrôlés par réaction tels que l'acétate de linalyle permet de se couvrir contre la volatilité des matières premières et d'approfondir la fidélisation des clients.


Par application : les parfums fins s'accélèrent dans un contexte de montée en gamme
Les parfums fins ont affiché le TCAC le plus élevé, soit 5,98 %, alimenté par la hausse du revenu disponible et l'expansion de la vente au détail de boutiques de parfums de niche dans les grandes métropoles. Bien que les savons et détergents détiennent 28,15 % de la part du marché indien des produits chimiques aromatiques, la pente de croissance incrémentale est plus forte dans les formats spray et roll-on premium qui affichent un coût de fragrance par kilogramme 3 à 5 fois plus élevé. Les fabricants de cosmétiques et de produits de toilette renforcent leurs signatures olfactives pour se démarquer des produits me-too, poussant la demande d'aldéhydes captifs et d'accords propriétaires. Les utilisateurs du secteur alimentation et boissons intègrent des notes de vanille, d'agrumes et d'épices pour valoriser les boissons fonctionnelles et les snacks enrichis, élargissant la base de marché final.
Les produits ménagers, en particulier les adoucissants textiles, s'appuient sur des boosters de parfum encapsulés à longue durée, stimulant l'adoption de microcapsules aromatiques liées à des polymères. La taille du marché indien des produits chimiques aromatiques liée à ces systèmes encapsulés devrait se développer avec l'adoption du commerce rapide, qui tend vers les sachets premium et les petits conditionnements promettant une récompense sensorielle accrue.
Analyse géographique
Le Gujarat et le Maharashtra représentent collectivement environ 70 % de la capacité du marché indien des produits chimiques aromatiques, bénéficiant de l'intégration des raffineries, de l'accès aux ports et de viviers de talents expérimentés. Les clusters d'Ankleshwar, Dahej et Vapi au Gujarat offrent des stations de traitement des effluents communes et des utilités partagées, réduisant les délais de mise sur le marché pour les unités greenfield. Cet État contribue à 50 % de la production chimique globale de l'Inde et à 33 % des produits chimiques de spécialité de qualité électronique, offrant aux fabricants de produits aromatiques un écosystème robuste pour les matières premières et les services auxiliaires. Le Maharashtra accueille Privi Speciality Chemicals à proximité des voies maritimes de Mumbai, au service de clients mondiaux premium exigeant des délais plus courts et une documentation technique approfondie.
Les États du Sud tirent parti de la biotechnologie et de la diversité agricole. Le Tamil Nadu dispose d'une capacité en fermenteurs permettant de basculer entre les API pharmaceutiques et les molécules aromatiques, autorisant une production agile de terpènes dérivés de la levure. Le Karnataka nourrit un écosystème de start-ups autour de la biologie de synthèse, soutenu par du capital-risque et des incitations étatiques pour la chimie propre. Les ceintures du Nord comme l'Uttar Pradesh fournissent des huiles de citronnelle et de palmarosa qui alimentent la synthèse de terpènes, tandis que l'Odisha et l'Andhra Pradesh attirent les investissements grâce à des parcs chimiques côtiers offrant des avantages fiscaux logistiques.
Les schémas d'exportation reflètent la spécialisation régionale : les usines du Gujarat se concentrent sur les expéditions de benzoïdes en grand volume vers les formulateurs de détergents en Asie du Sud-Est et au Moyen-Orient, tandis que les unités du Maharashtra exportent des muscs à coupe étroite et des aldéhydes vers les parfumeurs européens. Les clusters émergents à l'Est ciblent les avantages douaniers de l'ASEAN dans le cadre d'accords commerciaux, indiquant une diffusion progressive des capacités au-delà de la côte ouest. Les facteurs réglementaires influencent également les décisions d'implantation ; la Région d'Investissement Pétrolier, Chimique et Pétrochimique du Gujarat offre des autorisations environnementales simplifiées, tandis que des normes de zone côtière plus strictes dans d'autres États peuvent allonger les délais de projet.
Analyse de la chaîne de valeur
La chaîne de valeur des produits chimiques aromatiques en Inde commence par les matières premières hydrocarbonées (pour les benzénoïdes, aldéhydes et autres intermédiaires) concentrées autour des corridors pétrochimiques du Gujarat et du Maharashtra, ainsi que par des matières premières botaniques (citronnelle, palmarosa, menthe et autres cultures d'huiles essentielles) provenant de plusieurs zones agricoles qui fournissent des isolats de terpènes et leurs dérivés. Les activités intermédiaires comprennent l'extraction d'huiles essentielles et la distillation fractionnée, suivies de la synthèse chimique et des étapes d'hydrogénation ou d'oxydation. Pour un sous-ensemble de molécules, la fabrication intègre de plus en plus des voies fondées sur la biotechnologie, les zones chimiques établies soutenant la production grâce à des services publics partagés et à des infrastructures de traitement des effluents. L'assurance qualité, les essais analytiques et la documentation deviennent déterminants pour les lots destinés à l'exportation, en particulier lorsque les propriétaires de marques en aval demandent une traçabilité et des dossiers relatifs aux allergènes.
En aval, les produits chimiques aromatiques sont fournis aux fabricants nationaux et multinationaux de parfums et d'arômes, aux formulateurs de produits de grande consommation (savons et détergents, entretien de la maison et cosmétiques), ainsi qu'aux fabricants de produits alimentaires et de boissons, la demande étant soutenue par la logistique en vrac, les exportations conteneurisées et les réseaux de distributeurs. La commercialisation est également façonnée par les liens avec les organismes publics de R&D et l'intégration des agriculteurs, notamment les programmes du CSIR tels que CSIR-CIMAP et CSIR-IIIM, ainsi que le cadre de la CSIR Aroma Mission qui soutient le transfert du laboratoire au terrain pour les cultures aromatiques et le savoir-faire de transformation. Des plateformes de mise en relation sectorielle telles que l'Aroma Industry-Farmer Meet au CSIR Innovation Complex, Mumbai (09 mai 2026) montrent comment les sessions acheteurs-vendeurs sont utilisées pour améliorer la disponibilité des matières premières, promouvoir l'adoption de technologies et raccourcir le chemin entre la production agricole et les ingrédients aromatiques industriels.
Paysage concurrentiel
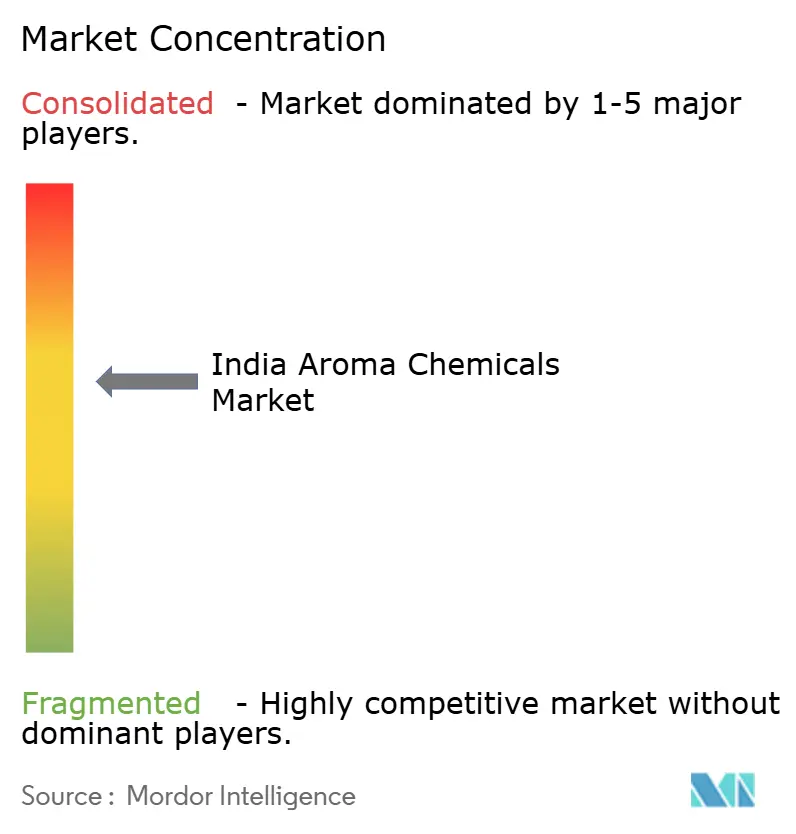
Le marché indien des produits chimiques aromatiques est consolidé. La technologie des procédés et la durabilité émergent comme de nouveaux terrains de concurrence. Les acteurs adoptent des réacteurs à flux continu, des boucles de récupération de solvants et des matières premières biosourcées pour répondre aux objectifs de décarbonation des propriétaires de marques. Les incitations gouvernementales via les dispositifs d'Incitation Liée à la Production accélèrent les extensions de capacité, induisant un TCAC d'environ 12 % dans les produits chimiques de spécialité. La compétitivité à l'exportation repose sur des certifications de qualité cohérentes (ISO 9001, FSSC 22000) et une mise en œuvre robuste des pratiques de Responsible Care. Les entreprises disposant de liens en amont intégrés et de lignes de R&D internes peuvent rapidement adapter les molécules aux nouvelles normes d'étiquetage des allergènes, rassurant les clients mondiaux de produits de grande consommation en quête d'un approvisionnement fiable et conforme.
Leaders de l'industrie indienne des produits chimiques aromatiques
International Flavors & Fragrances Inc.
BASF
Symrise
dsm-firmenich
Givaudan
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace blanc clé réside dans la conversion plus poussée des huiles essentielles cultivées en Inde en molécules aromatiques à plus forte valeur ajoutée et en dérivés sur mesure. Cela déplace l'offre au-delà des isolats de terpènes de base vers des applications de parfumerie et fonctionnelles nécessitant des spécifications plus strictes et une plus grande constance. Les programmes de la CSIR Aroma Mission (souvent présentés sous le nom d'AROMA 4.0) offrent une voie pour transposer à l'échelle les technologies de cultures aromatiques et le savoir-faire de transformation dans des chaînes d'approvisionnement commerciales. La coordination en 2026, à travers des forums tels que le Scientist-Industry Meet au CSIR-CIMAP, Lucknow (07 janvier 2026) et l'Aroma Industry-Farmer Meet au CSIR Innovation Complex, Mumbai (09 mai 2026), aide les transformateurs et les fabricants d'ingrédients à sécuriser leurs flux de matières premières, à aligner les pratiques agronomiques et post-récolte, et à réduire le délai entre les travaux pilotes et la fabrication de routine.
L'opportunité réside également dans l'expansion des capacités de laboratoires d'application, des centres de création et des implantations de fabrication locales qui accélèrent le codéveloppement pour les références destinées à l'Inde et à l'exportation. Des acteurs internationaux ont construit des infrastructures orientées vers l'Inde, notamment le centre de création olfactive d'IFF annoncé à Mumbai (dont la mise en service est prévue au premier semestre 2026) et son activité d'expansion en Andhra Pradesh. Givaudan et Privi ont également mis en service une installation d'ingrédients de parfumerie à Mahad (opérations démarrées en octobre 2024) afin d'ajouter une production à valeur ajoutée et de monter en puissance au cours des années suivantes. Face au durcissement des exigences de déclaration des allergènes à l'étranger et à l'augmentation des attentes en matière de conformité et de traçabilité des marques nationales d'aliments emballés et de soins personnels, les producteurs indiens ont une marge pour se différencier grâce à une analytique renforcée, une documentation prête à l'emploi et une gestion responsable des produits soutenue par des programmes d'approvisionnement standardisés et une fabrication à plus haute spécification.
Développements récents du secteur
- Mai 2026 : IFF a annoncé un investissement de ₹3 366 crores pour une installation de fabrication d'enzymes greenfield au sein de la SEZ IFFCO Kisan à Nellore, Andhra Pradesh. L'expansion de la production locale liée aux produits chimiques aromatiques soutient l'approvisionnement basé en Inde pour les procédés aromatiques à base d'enzymes et ajoute de la résilience grâce à la montée en échelle au sein de la région.
- Mai 2026 : BASF India Limited a publié ses résultats annuels audités pour l'exercice 2025-2026, notant la résilience du portefeuille de produits chimiques malgré les pressions sur les prix. Cette communication indique une profitabilité maintenue sous contraintes tarifaires, ce qui peut influencer la planification des investissements axés sur l'Inde dans les produits chimiques aromatiques.
- Avril 2026 : BASF a annoncé le lancement officiel d'usines à échelle mondiale pour le menthol et le linalol à Ludwigshafen, en Allemagne. Ce lancement augmente l'offre mondiale de composés aromatiques clés et renforce la position de BASF dans les produits chimiques aromatiques à l'échelle mondiale, tout en assurant la stabilité de la chaîne d'approvisionnement.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Pour cette étude, le marché est défini comme le chiffre d'affaires généré par les produits chimiques aromatiques vendus en Inde pour la fabrication de formulations parfumantes et aromatisantes utilisées dans les produits de soins personnels, d'entretien de la maison et les produits alimentaires.
Exclusions de périmètre : ce dimensionnement exclut les parfums finis, les huiles essentielles et extraits naturels vendus en tant que tels, ainsi que les services de fabrication à façon n'impliquant pas la vente de produits chimiques aromatiques.
Aperçu de la segmentation
- Par type
- Terpènes
- Benzoïdes
- Produits chimiques musqués
- Autres types
- Par application
- Savons et détergents
- Cosmétiques et produits de toilette
- Parfums fins
- Produits ménagers
- Alimentation et boissons
- Autres applications
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par la cartographie de la demande indienne en produits chimiques aromatiques à l'aide d'indicateurs chimiques et commerciaux publics, puis par son alignement avec la construction des utilisations finales dans le pays. Les données se sont appuyées sur des statistiques commerciales officielles telles que les données douanières indiennes et UN Comtrade, ainsi que sur des publications gouvernementales du ministère des Produits chimiques et des Engrais et du Department for Promotion of Industry and Internal Trade.
Afin de garder les hypothèses ancrées dans la manipulation réelle des produits, nous avons également examiné des normes et références de sécurité telles que les notifications du BIS, une sélection d'articles évalués par des pairs sur les ingrédients de parfumerie, et des mises à jour associatives liées à l'écosystème des produits chimiques et de consommation, ainsi que des rapports annuels, des présentations aux investisseurs et une presse économique réputée. Pour les vérifications croisées de l'échelle des entreprises et de la composition des produits, des abonnements payants pour les données financières et de renseignement des entreprises, des bases de données de brevets et des vues au niveau des expéditions import-export ont été utilisés lorsque cela était pertinent. Les sources mentionnées ici sont purement illustratives, et de nombreuses autres références publiques et payantes ont été utilisées pour collecter les données, valider les hypothèses et clarifier les questions en suspens.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour transformer les signaux documentaires en données de dimensionnement, en particulier pour la composition spécifique à l'Inde, la logique de tarification et la structure des canaux. Nous avons échangé avec des fabricants, des distributeurs, des formulateurs et des acheteurs en aval afin que les facteurs de demande et les schémas de substitution puissent être vérifiés puis appliqués de manière cohérente dans l'ensemble du modèle. Les entretiens ont couvert les principaux États producteurs et consommateurs, et nous avons également intégré des points de vue orientés vers l'exportation pour confirmer comment l'offre locale se connecte aux cycles de demande régionaux.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Acteurs de premier plan : 32 % | Cadres dirigeants (CXO) : 17 % |
| Acteurs de milieu de gamme : 50 % | Responsables fonctionnels/d'unité : 34 % |
| Acteurs plus petits : 18 % | Responsables : 49 % |
Dimensionnement et prévisions du marché
Le dimensionnement a été élaboré à l'aide d'un mélange de vérifications descendantes et ascendantes. Du côté descendant, les données de production et de commerce ont été utilisées pour reconstituer la consommation apparente en Inde, puis ajustées selon la teneur habituelle en produits chimiques aromatiques au sein des principales catégories en aval. Le total a été soumis à des tests de résistance à l'aide d'approximations ascendantes sélectives telles que des répartitions échantillonnées des revenus des fournisseurs, des vérifications de canaux auprès des distributeurs, et des constructions volume par prix pour les molécules couramment échangées.
Les données clés utilisées dans le modèle comprenaient les mouvements import-export d'intermédiaires de parfumerie et d'arômes, les points de discussion sur les ajouts de capacité et l'utilisation issus des acteurs du secteur, les fourchettes de prix typiques par familles de molécules, la part de l'offre nationale par rapport à l'offre importée, et la traction de la demande issue de la croissance des secteurs des soins personnels, de l'entretien de la maison et des aliments transformés. Lorsque les signaux de volume directs manquaient, les écarts ont été traités à l'aide d'indicateurs proxy tels que des classifications commerciales cohérentes, des comportements de substitution connus entre notes naturelles et synthétiques, et une normalisation guidée par entretiens des facteurs de rendement et de perte. Les prévisions ont été générées à l'aide d'une analyse de scénarios appuyée par un lissage de séries temporelles courtes sur les indicateurs de prix et de demande, et les pondérations des scénarios ont été finalisées après retour d'informations primaires sur les conversions clients attendues et la répercussion des coûts des matières premières.
Validation des données et cycle de mise à jour
La validation a été effectuée par des vérifications croisées de la cohérence logique entre la demande, l'offre et les prix. Nous avons comparé les résultats du modèle à des signaux indépendants tels que les changements de direction des échanges commerciaux, les calendriers de mise en service des capacités et les tendances de production en aval, puis avons examiné les écarts marqués avant l'approbation finale.
Un examen en plusieurs étapes a été suivi, comprenant une revue par les pairs des hypothèses et des contre-vérifications sur les calculs unitaires et les conversions de devises. Lorsque des écarts importants apparaissaient lors des entretiens ou des mises à jour documentaires, des rappels étaient déclenchés pour confirmer le facteur explicatif et réinitialiser l'hypothèse avec une justification claire. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et une revue finale avant livraison est effectuée afin que les clients disposent de la vision la plus actuelle.
Comparaison de la taille du marché indien des produits chimiques aromatiques par Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les produits chimiques aromatiques en Inde diffèrent souvent car la limite de comptage peut varier entre les ventes d'ingrédients et des paniers d'ingrédients de parfumerie plus larges, et parce que les années de référence et le calendrier des devises ne sont pas toujours alignés. Les différences dans le traitement des exportations, de la consommation captive et de la fabrication à façon tendent également à élargir l'écart.
Les schémas de mouvement commercial, les vérifications de mise en service des capacités et la validation des fourchettes de prix issues des échanges avec les distributeurs et les formulateurs constituent les éléments probants utilisés pour ancrer Mordor Intelligence au niveau des ventes de produits chimiques aromatiques, ce qui évite que des éléments adjacents comme les mélanges finis et les extraits naturels ne soient mélangés dans le même total.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 323,62 millions USD (2025) | |
| Éditeur sectoriel A | 276,10 millions USD (2023) | Utilise une année de référence antérieure et une fenêtre de prévision différente, ce qui peut sous-estimer les inflexions de demande ultérieures liées aux nouvelles capacités et à la premiumisation, et ne sépare pas clairement les produits chimiques aromatiques de la valeur plus large des ingrédients de parfumerie. |
| Éditeur sectoriel B | 291,30 millions USD (2025) | Indique une valeur 2025 proche mais fournit peu de détails sur la manière dont les importations, les exportations et les transferts internes captifs sont compensés, ce qui peut modifier les totaux selon que seules les ventes externes sont comptabilisées. |
Le tableau montre que le plus grand écart est généralement créé par les limites de périmètre et le calendrier, et non par une seule étape de calcul. En maintenant le total lié à des signaux observables de commerce et de capacité et en appliquant des règles de tarification et de consommation cohérentes, l'estimation reste plus facile à reproduire et à expliquer dans divers cas d'usage tels que la planification, l'approvisionnement et l'investissement.


Questions clés abordées dans le rapport
Quelle est la taille du marché indien des produits chimiques aromatiques en 2026 ?
La taille du marché indien des produits chimiques aromatiques est de 341,13 millions USD en 2026 et est en bonne voie pour atteindre 444,52 millions USD d'ici 2031.
Quel est le taux de croissance des produits chimiques aromatiques utilisés dans les parfums fins indiens ?
Les parfums fins progressent à un TCAC de 5,98 %, surpassant les applications traditionnelles de savons et détergents.
Quel type de produit détient la part la plus élevée en 2025 ?
Les terpènes dominent avec 64,72 % de la part du marché indien des produits chimiques aromatiques, grâce à l'abondance des matières premières botaniques.
Où sont situées la plupart des usines de produits chimiques aromatiques en Inde ?
Le Gujarat et le Maharashtra accueillent environ 70 % des capacités, tirant parti des pôles pétrochimiques intégrés et de la logistique portuaire.
Comment les changements réglementaires à l'étranger affectent-ils les exportateurs indiens ?
Le renforcement des règles d'étiquetage des allergènes dans l'UE et en Amérique du Nord augmente les coûts d'analyse, favorisant les fabricants dotés de capacités analytiques avancées.
Dernière mise à jour de la page le:



