
Taille et part du marché du dioxyde de titane
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Volume du Marché (2026) | 374.71 kilotonnes |
| Volume du Marché (2031) | 456.66 kilotonnes |
| Taux de croissance (2026 - 2031) | 4.04 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du dioxyde de titane par Mordor Intelligence
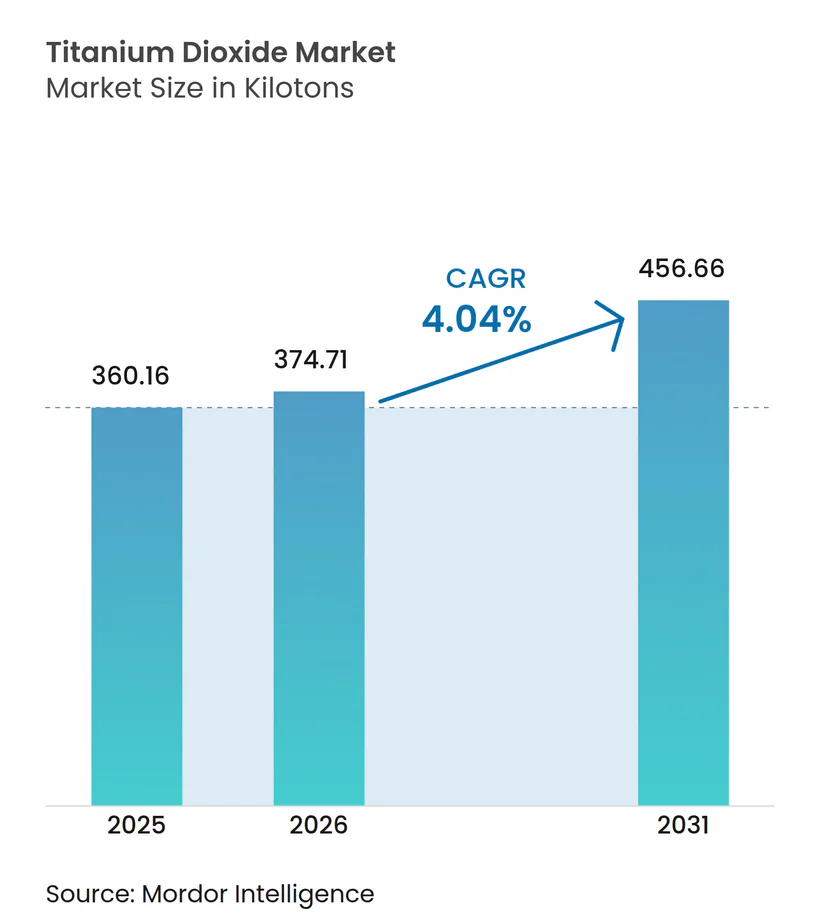
La taille du marché du dioxyde de titane devrait passer de 360,16 kilotonnes en 2025 à 374,71 kilotonnes en 2026 et devrait atteindre 456,66 kilotonnes d'ici 2031, à un TCAC de 4,04 % sur la période 2026-2031. La demande croissante dans les secteurs de la construction, de l'emballage, des plastiques automobiles et des revêtements de toiture réfléchissants compense les obstacles réglementaires, notamment le classement en catégorie 2 de substance cancérogène en Europe et les droits antidumping sur les matériaux chinois. L'Asie-Pacifique, portée par la base d'approvisionnement de la Chine et la dynamique de localisation de l'Inde, progresse à un TCAC de 4,92 %. Les fabricants équilibrent les pressions sur les coûts liées à la volatilité des matières premières (ilménite et rutile) avec des améliorations technologiques dans la voie chlorure. L'optimisation des procédés par des acteurs tels que Chemours permet d'augmenter la capacité de 15 % sans investissements en capital majeurs, tandis que l'intégration verticale de Tronox et d'autres acteurs atténue la volatilité des matières premières. La divergence réglementaire entre l'UE et les autres régions stimule la différenciation des portefeuilles de produits et crée des opportunités d'arbitrage régional.
Principaux enseignements du rapport
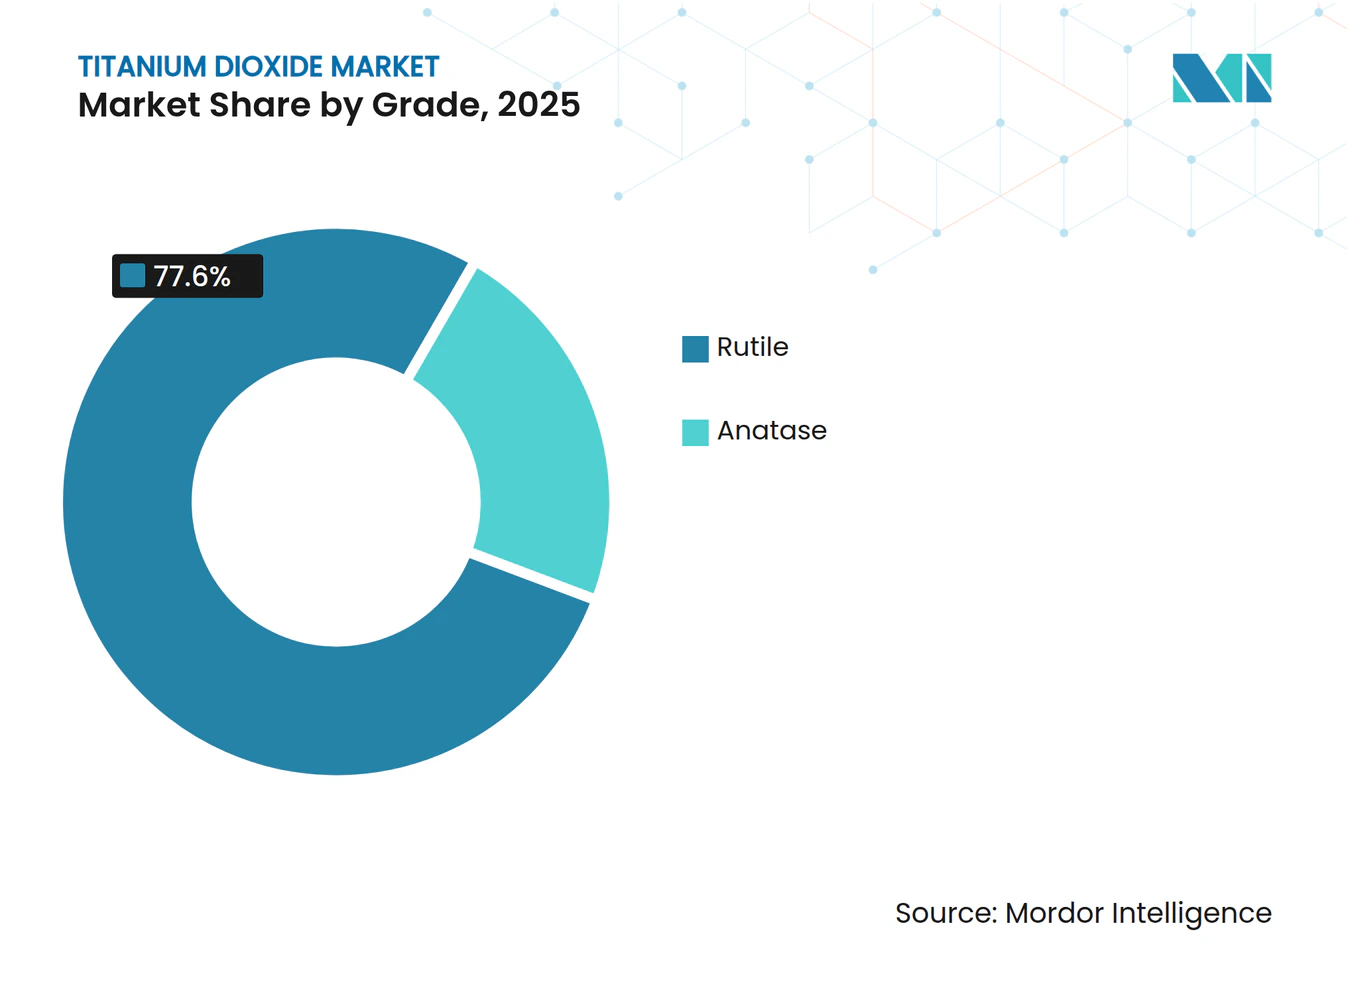
- Par grade, le rutile a dominé avec 77,60 % de la part de marché du dioxyde de titane en 2025 ; l'anatase affiche la croissance la plus rapide avec un TCAC de 4,32 % jusqu'en 2031.
- Par procédé, la voie sulfate représentait 64,30 % de la taille du marché du dioxyde de titane en 2025, mais le traitement par voie chlorure se développe le plus rapidement avec un TCAC de 4,53 %.
- Par application, les peintures et revêtements représentaient 51,40 % de la taille du marché du dioxyde de titane en 2025, tandis que les plastiques constituent le segment à la croissance la plus rapide avec un TCAC de 4,32 %.
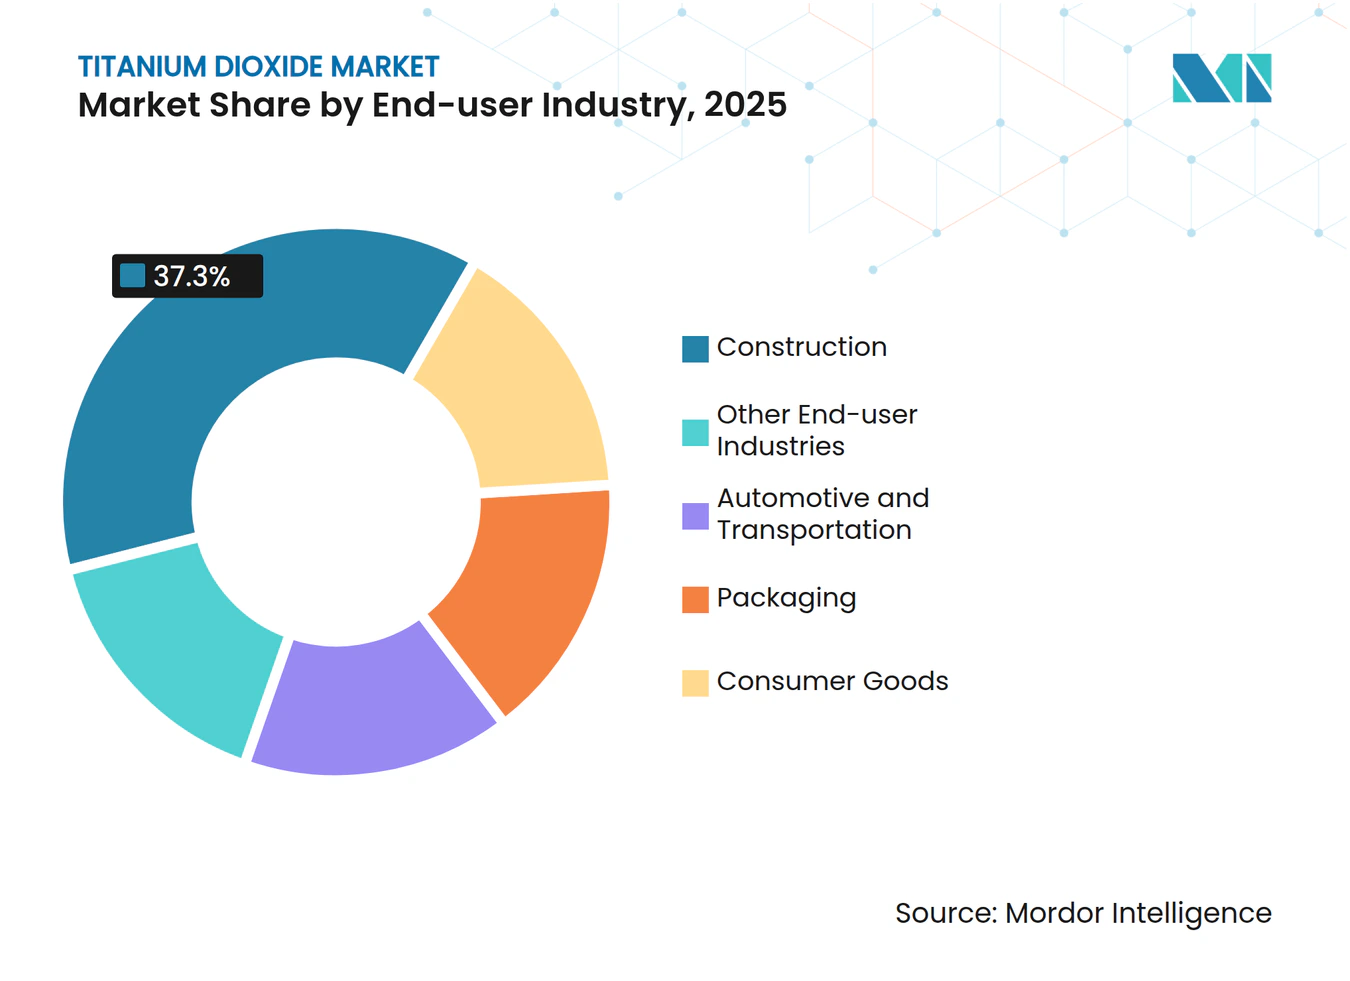
- Par industrie utilisatrice finale, la construction détenait 37,30 % de la part des revenus en 2025 ; l'emballage devrait afficher le TCAC le plus élevé de 4,44 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique dominait avec une part de 34,70 % du marché du dioxyde de titane en 2025 et demeure la région à la croissance la plus rapide avec un TCAC de 4,78 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption des revêtements architecturaux à base aqueuse | +1.2% | Asie-Pacifique, Moyen-Orient | Moyen terme (2 à 4 ans) |
| Plastiques automobiles légers à haute brillance | +0.7% | Europe, Amérique du Nord | Moyen terme (2 à 4 ans) |
| Emballage en carton stratifié pour le commerce électronique | +0.9% | Mondial, avec un accent sur l'Asie-Pacifique et l'Amérique du Nord | Court terme (≤ 2 ans) |
| Revêtements de toiture réfléchissants résistants aux UV | +0.6% | Moyen-Orient, Europe du Sud, Afrique du Nord | Moyen terme (2 à 4 ans) |
| Localisation de la capacité de production de TiO₂ par voie chlorure en Inde | +0.5% | Inde, avec un impact sur les chaînes d'approvisionnement mondiales | Long terme (≥ 5 ans) |
| Source: Mordor Intelligence | |||
Forte demande de revêtements architecturaux à base aqueuse en Asie-Pacifique
Le renforcement des réglementations sur les composés organiques volatils en Chine, en Inde et en Indonésie accélère la substitution des systèmes à base de solvants par des peintures à base aqueuse, stimulant la consommation incrémentale de pigment rutile dans la région. Les lignes de revêtement régionales modernisent leur technologie de dispersion pour atteindre une parité de pouvoir couvrant, soutenant une croissance continue des volumes pour le marché du dioxyde de titane. Les programmes de relance des infrastructures en Inde et en Indonésie amplifient la demande, tandis que la capacité locale par voie chlorure garantit la résilience de l'approvisionnement. Les formulateurs mettent l'accent sur la réduction des odeurs et l'amélioration des conditions de travail, renforçant l'acceptation auprès des entrepreneurs. Cette transition constitue un vent porteur structurel malgré les fluctuations des prix des matières premières.
Évolution vers les plastiques automobiles légers à haute brillance en Europe
Les limites strictes de l'UE sur les émissions moyennes de dioxyde de carbone par flotte ont placé l'allègement des véhicules au cœur des stratégies de conception. L'incorporation de dioxyde de titane dans les garnitures en polypropylène et en polycarbonate offre des surfaces à haute brillance rivalisant avec les panneaux métalliques revêtus, tout en étant nettement plus légères, permettant un gain d'efficacité énergétique de 5 à 7 % pour chaque réduction de 10 % du poids du véhicule. Les constructeurs automobiles premium adoptent des grades hydrophobes tels que TIOXIDE TR48, qui se dispersent à des températures de traitement élevées sans perte de brillance. Le marché du dioxyde de titane bénéficie non seulement d'une croissance en volume, mais aussi en valeur, car ces grades spéciaux commandent des prix premium et présentent un risque minimal de substitution réglementaire.
Croissance de l'emballage en carton stratifié pour la logistique du commerce électronique
Les volumes de colis continuent d'augmenter fortement, et les propriétaires de marques exigent des emballages qui maintiennent leur intégrité structurelle tout au long d'une distribution en plusieurs étapes. Le dioxyde de titane améliore l'opacité et la fidélité d'impression, protégeant l'image de marque et l'expérience de déballage du consommateur. Ses propriétés de diffusion de la lumière améliorent la liaison des fibres, permettant des réductions de poids sans compromettre la résistance à la compression. Cette tendance de spécification amplifie l'intensité du pigment par mètre carré, ajoutant de la profondeur au marché du dioxyde de titane au-delà des utilisations traditionnelles du carton. L'intégration de stratifiés barrière à l'humidité met davantage en valeur le rôle du TiO₂ en protégeant les graphismes et en réduisant les retours liés aux dommages.
Adoption des revêtements de toiture réfléchissants résistants aux UV dans la construction au Moyen-Orient
Dans les États du Golfe, la climatisation représente jusqu'à 70 % de la consommation d'électricité en été. Les revêtements de toiture réfléchissants formulés avec du dioxyde de titane à haute réflectance réfléchissent près de 80 % du rayonnement solaire et abaissent les températures intérieures de 1,5 °C, réduisant la consommation d'énergie de climatisation de 15 à 35 %. Les mandats de construction verte des gouvernements et la hausse des tarifs d'électricité accélèrent l'adoption dans les segments commercial et résidentiel. La durabilité contre la dégradation ultraviolette dans les conditions désertiques positionne le TiO₂ comme indispensable, renforçant la dynamique de demande à moyen terme pour le marché du dioxyde de titane.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Étiquetage cancérogène de l'UE pour les poudres de TiO₂ | -0.8% | Europe, exportateurs mondiaux | Court terme (≤ 2 ans) |
| Volatilité des prix des matières premières ilménite et rutile | -0.7% | Mondial, en particulier les marchés dépendants des importations | Court terme (≤ 2 ans) |
| Pression concurrentielle des pigments blancs alternatifs | -0.3% | Europe et Amérique du Nord dans un premier temps | Long terme (≥ 5 ans) |
| Source: Mordor Intelligence | |||
Classification du TiO₂ par l'UE comme substance cancérogène présumée, entraînant une hausse des coûts d'étiquetage
Le règlement européen 2025/4 impose des avertissements sur le cancer pour les formulations en poudre contenant au moins 1 % de dioxyde de titane[1]. Les fournisseurs de revêtements, de plastisols et d'encres d'imprimerie font face à des reformulations, à de nouvelles maquettes d'emballage et à des révisions juridiques, ce qui alourdit les coûts de conformité. Des règles divergentes au Royaume-Uni et en Amérique du Nord compliquent la gestion des portefeuilles mondiaux, nécessitant des stratégies d'étiquetage doubles. Les séries de fabrication de courte durée augmentent les coûts unitaires, freinant la demande discrétionnaire dans les circuits de bricolage. Bien que la Cour européenne ait annulé l'étiquette de danger en 2022, la décision a été annulée en 2025 après une réévaluation scientifique, renforçant l'incertitude pour le marché du dioxyde de titane.
Volatilité des prix des matières premières ilménite/rutile affectant les marges
Les prix au comptant du rutile TiO₂ ont augmenté en 2024, incitant les producteurs chinois à annoncer plusieurs hausses de prix. Les usines de pigments non intégrées en Europe et en Asie voient leurs marges brutes se comprimer, tandis que les acteurs intégrés tels que Tronox compensent partiellement les pics grâce à leurs mines captives. L'imprévisibilité décourage les contrats d'approvisionnement à long terme et augmente les primes de risque-prix pour les clients, freinant la croissance de la demande en aval et pesant sur le marché du dioxyde de titane.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par grade :
le rutile conserve sa domination face aux avancées de l'anatase de spécialitéLe rutile représentait 77,60 % du marché du dioxyde de titane en 2025, reflétant son indice de réfraction plus élevé (2,7) et sa résistance aux intempéries supérieure. Cette suprématie est ancrée dans les revêtements architecturaux extérieurs, les couches de finition automobiles et les mélanges-maîtres polymères où la rétention de brillance à long terme est essentielle. Les grades à double fonction intégrant des propriétés photocatalytiques ouvrent de nouvelles opportunités pour les surfaces autonettoyantes, renforçant davantage la position dominante du rutile.
L'anatase, qui représente le solde de la demande, progresse à un TCAC plus rapide de 4,32 % grâce à une croissance de niche dans les excipients pharmaceutiques et les matériaux de construction photocatalytiques. Les grades d'anatase à surface modifiée prolongent la durée de conservation dans les papiers en contact avec les aliments et offrent des nuances bleutées distinctes appréciées dans les papiers de bureau haut de gamme.



Par procédé :
l'avantage environnemental stimule l'expansion de la voie chlorureLa voie sulfate représentait 64,30 % de la taille du marché du dioxyde de titane en 2025 en tirant parti de l'ilménite de qualité inférieure et de besoins en capital plus faibles. Néanmoins, la capacité par voie chlorure se développe à un TCAC de 4,53 % alors que les régulateurs intensifient leur surveillance des flux de déchets sulfatés acides. Les usines à base de chlorure utilisent du laitier à haute teneur en TiO₂ ou du rutile naturel et produisent principalement du pigment rutile avec moins d'impuretés traces, permettant des prix plus élevés dans les segments premium des revêtements et des mélanges-maîtres. Chemours indique que la chloruration à basse température propriétaire à 350-450 °C peut réduire la consommation d'énergie de 30 % et améliorer le rendement.
Les producteurs émergents en Inde adoptent la technologie chlorure pour atteindre la parité de qualité avec les fournisseurs occidentaux et se prémunir contre l'évolution des normes sur les effluents. Des projets de déboulonnage incrémentaux en Amérique du Nord et en Europe visent à extraire 5 à 15 % de production supplémentaire des actifs chlorure existants sans dépenses en nouvelles installations, maintenant l'équilibre de l'offre malgré les fermetures de capacités régionales telles que l'installation Botlek de Tronox. Les différentiels de coûts liés aux procédés restent donc au cœur de la compétitivité du marché du dioxyde de titane.
Par application :
les peintures et revêtements en tête, les plastiques s'accélèrentLes peintures et revêtements ont consommé 51,40 % de la taille du marché du dioxyde de titane en 2025 en raison de la brillance et de l'opacité inégalées du TiO₂. Le segment couvre les formulations architecturales, industrielles et marines, où une charge typique de film sec de 15 à 25 % détermine le pouvoir couvrant. Le passage aux systèmes à base aqueuse à faible teneur en COV en Asie-Pacifique et en Amérique du Nord accroît les exigences en matière de dispersion des pigments, favorisant les grades de rutile traités en surface. Les plastiques affichent la croissance la plus rapide avec un TCAC de 4,32 %, car les garnitures intérieures automobiles, l'électroménager blanc et les emballages multicouches adoptent le TiO₂ pour la protection UV et l'uniformité esthétique.
Les films d'emballage rigides imprimés ont augmenté la charge en TiO₂ pour améliorer les espaces blancs destinés aux graphismes haute résolution, amplifiant l'intensité du pigment par mètre carré. Les applications papier et pâte à papier, bien que modestes en tonnage, s'appuient sur l'anatase pour améliorer la brillance des papiers graphiques haut de gamme. Dans les cosmétiques, le TiO₂ ultrafin reste un filtre UV essentiel dans les écrans solaires, mais les débats réglementaires sur la sécurité des nanoparticules limitent la croissance des volumes. Le béton photocatalytique et les façades de bâtiments purificatrices d'air ajoutent des vents porteurs prometteurs mais actuellement de niche au marché du dioxyde de titane.
Par industrie utilisatrice finale :
la construction reste en tête, l'emballage gagne du terrainLa construction représentait 37,30 % de la consommation de dioxyde de titane en 2025, portée par les peintures architecturales extérieures, les toitures réfléchissantes et les tuiles en béton à haute réflectance. Le renforcement des codes de lutte contre les îlots de chaleur urbains dans les climats chauds soutient une demande stable pour les revêtements blanc brillant à réflectance solaire supérieure. L'automobile et le transport occupent une solide deuxième position, intégrant des plastiques chargés en TiO₂ et des revêtements multicouches pour répondre à la fois aux critères esthétiques et fonctionnels de résistance aux UV. L'industrie de l'emballage, en expansion à un TCAC de 4,44 %, s'appuie sur le TiO₂ pour l'opacité dans le carton pour le commerce électronique et les stratifiés flexibles allégés qui résistent à une logistique exigeante.

Analyse géographique
Marché du Dioxyde de Titane en Asie-Pacifique
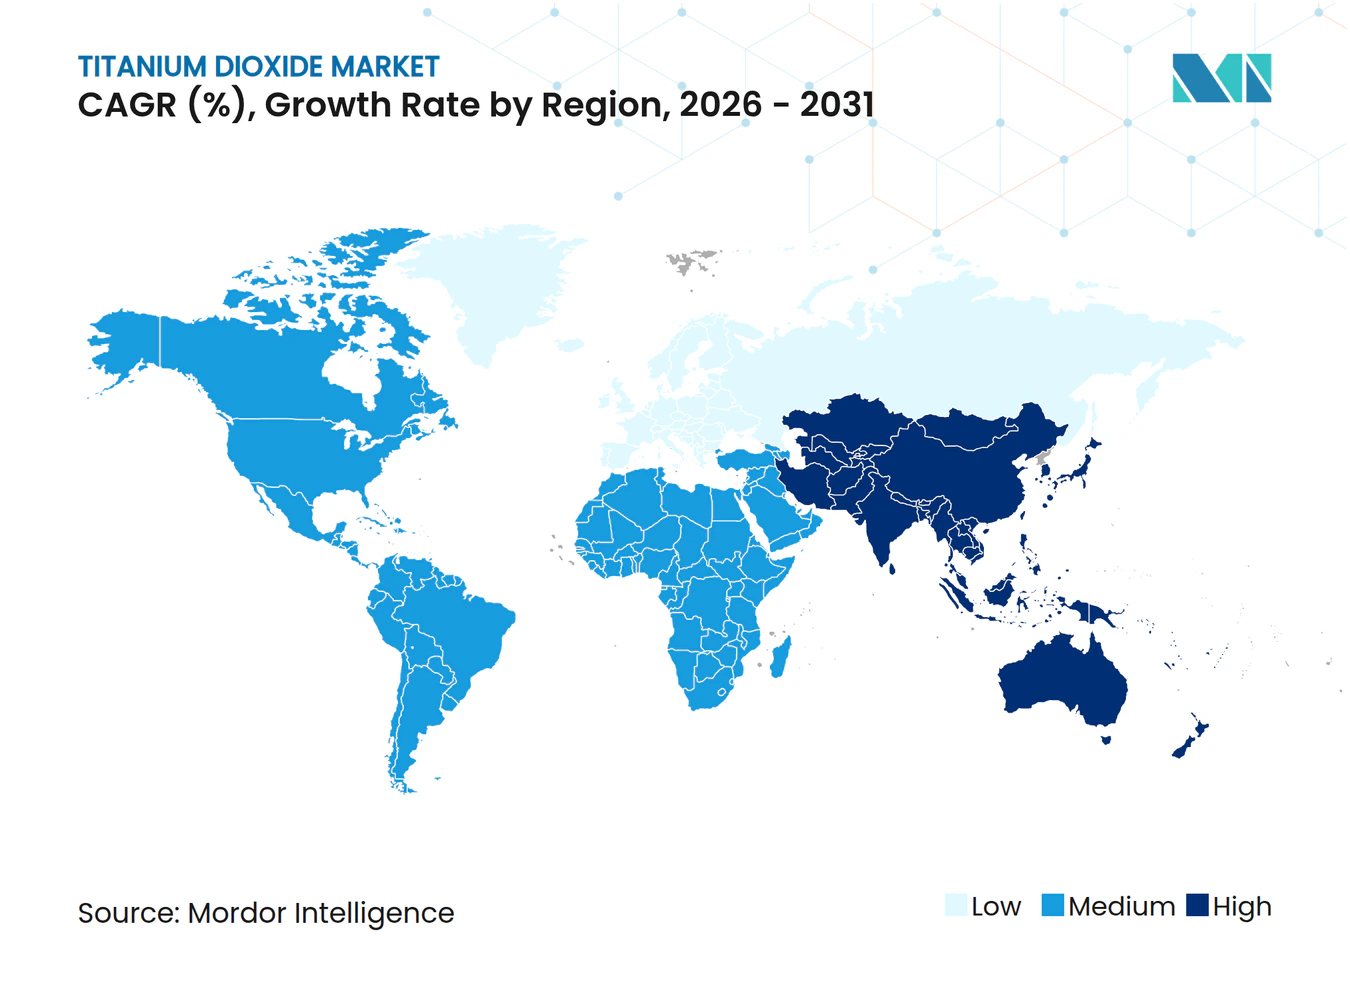
L'Asie-Pacifique contrôle 34,70 % du marché du dioxyde de titane et affiche le CAGR le plus élevé, à 4,78 %, jusqu'en 2031. La Chine à elle seule abrite une part majeure de la capacité mondiale en TiO₂, équilibrant les exportations avec une demande intérieure croissante dans les secteurs de l'architecture et des infrastructures. Les directives gouvernementales visant à améliorer la qualité des pigments et à réduire les effluents du procédé au sulfate poussent les producteurs vers la technologie au chlorure, reproduisant ainsi les normes occidentales.
Marché du Dioxyde de Titane en Amérique du Nord et en Europe
Le marché du dioxyde de titane en Amérique du Nord reste porté par les biens durables, les revêtements aérospatiaux et les films d'emballage. La maturité des réglementations environnementales favorise la production par voie chlorure, et les engagements ESG des entreprises stimulent la recherche et le développement de filières pigmentaires à faible empreinte carbone. Le marché européen est façonné par une double contrainte : l'étiquetage en tant que substance cancérogène de catégorie 2 et les droits antidumping définitifs appliqués aux importations chinoises. Ces mesures augmentent les coûts de production locaux, mais encouragent également l'innovation dans les grades premium afin de justifier des prix plus élevés.
Marché du Dioxyde de Titane au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique présentent un potentiel émergent porté par des mégaprojets de construction. Les obligations relatives aux toitures réfléchissantes au sein du Conseil de Coopération du Golfe et le développement des infrastructures touristiques stimulent l'adoption de revêtements à haute albédo. La production domestique de TiO₂ reste négligeable, ce qui engendre une dépendance aux importations et une exposition aux fluctuations du fret.
Analyse de la chaîne de valeur
La chaîne de valeur du dioxyde de titane commence par l'exploitation minière et le traitement en amont des sables minéraux titanifères, principalement l'ilménite et le rutile, suivis de la valorisation de la matière première en intermédiaires à haute teneur en TiO2 tels que le laitier de titane ou le rutile synthétique destinés à la production de pigments. En midstream, le pigment est fabriqué selon la voie sulfate (digestion acide et gestion intensive des effluents) ou selon la voie chlorure, plus complexe, qui repose sur une matière première de qualité supérieure et un contrôle de procédé plus strict, généralement associée aux qualités de rutile premium utilisées dans les revêtements et les plastiques. L'intégration verticale est une caractéristique structurelle, les producteurs recourant à l'exploitation minière captive et à la valorisation de la matière première afin de réduire leur exposition à la volatilité des prix de l'ilménite et du rutile.
En aval, le TiO2 est vendu via des contrats directs et des distributeurs à des formulateurs et transformateurs dans les peintures et revêtements, les plastiques et masterbatch, le papier et d'autres usages spécialisés, où la performance de dispersion et les exigences de conformité déterminent la sélection des qualités et les cycles de qualification. Les mesures d'assurance d'approvisionnement et d'implantation redéfinissent la chaîne, notamment l'annonce de Tronox en juin 2024 d'un investissement minier de 135 millions USD en Afrique du Sud pour sécuriser la continuité de l'approvisionnement, et la démarche de Kronos Worldwide en juillet 2024 visant à devenir propriétaire à part entière de l'usine de Louisiana Pigment Company en acquérant la participation de 50 % détenue par Venator. Ensemble, ces mesures illustrent comment le contrôle des actifs et l'économie des filières (gestion des déchets sulfate versus efficacité chlorure) influencent la compétitivité selon les régions et les circuits d'utilisation finale.
Paysage concurrentiel
Concentration du Marché
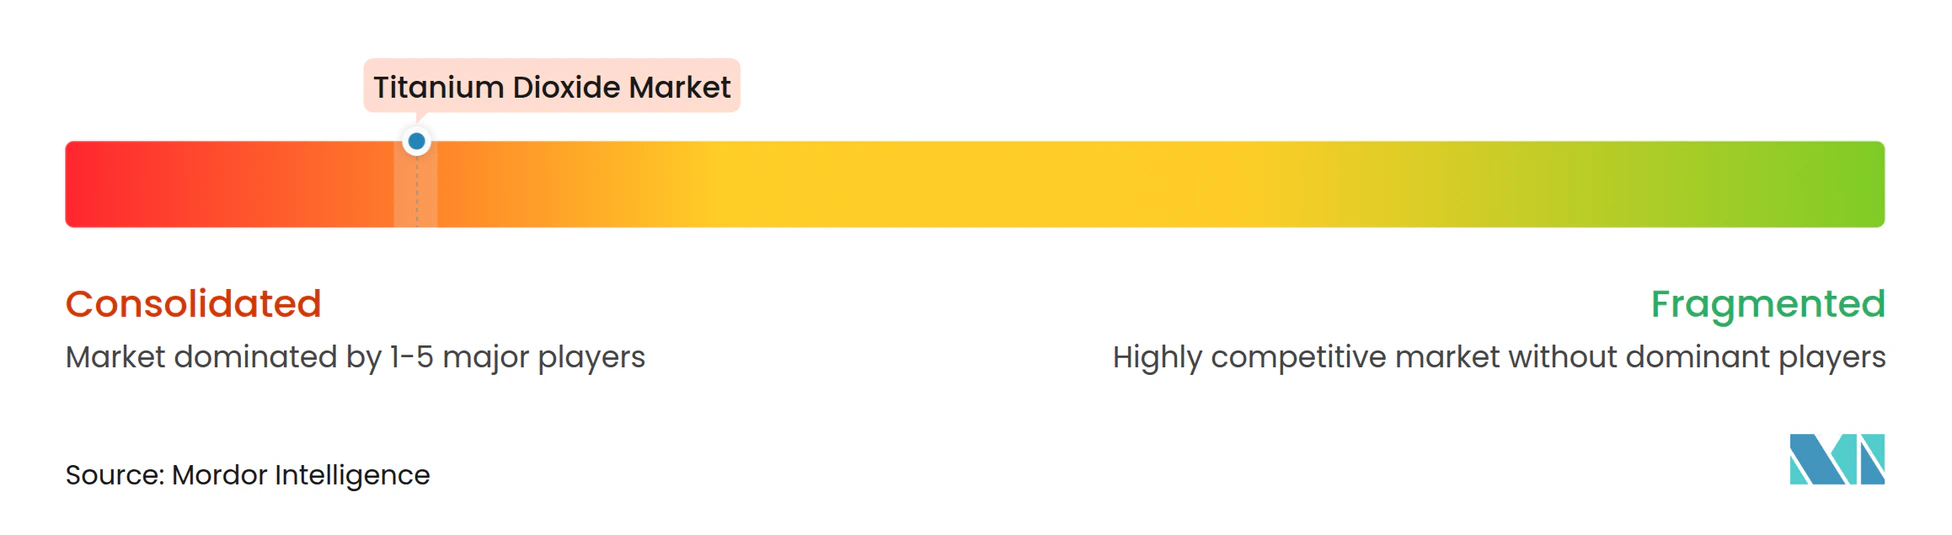
Le marché du dioxyde de titane présente une forte concentration. Chemours tire parti de sa technologie chlorure propriétaire et de ses programmes d'amélioration continue pour extraire 15 % de capacité supplémentaire de ses lignes existantes, maintenant un avantage de leadership par les coûts. Venator renforce sa position de spécialiste grâce à des grades hydrophobes adaptés au traitement des polymères à haute température. Les acteurs régionaux en Inde et en Asie du Sud-Est entrent sur le marché via des conversions de sites sulfate existants, misant sur la demande intérieure mais confrontés à des normes d'effluents plus strictes.
Leaders de l'industrie du dioxyde de titane
-
Kronos Worldwide, Inc.
-
LB Group
-
The Chemours Company
-
Tronox Holdings Plc
-
Venator Materials PLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Dioxyde de Titane Entreprises couvertes dans ce rapport
- Cinkarna Celje
- Evonik Industries AG
- Grupa Azoty S.A.
- Hangzhou Harmony Chemical Co.,Ltd
- INEOS
- ISHIHARA SANGYO KAISHA, LTD.
- Kemipex
- Kronos Worldwide, Inc.
- LB Group
- Precheza
- Shandong Jinhai Titanium Resources Technology Co., Ltd.
- TAYCA Co., Ltd.
- The Chemours Company
- Titanos
- Tronox Holdings Plc
- Venator Materials PLC
- Zhejiang TITAN Design& Engineering CO., Ltd
Opportunités de marché et perspectives d'avenir
Les opportunités portent sur la modernisation des procédés et le positionnement produit répondant aux contraintes de coût, d'énergie et de conformité, tout en répondant à la demande d'usages finaux à croissance rapide tels que les revêtements architecturaux à base aqueuse, les plastiques automobiles à haute brillance, les emballages en carton pour le e-commerce et les systèmes de toitures froides. En Chine, l'évolution vers la capacité en voie chlorure se manifeste à la fois dans les indicateurs de capacité et l'avancement des projets : la Titanium Dioxide Industry Technology Innovation Strategic Alliance a rapporté une capacité annuelle effective de TiO2 de 5,7 millions de tonnes en 2025 (en baisse par rapport à 5,9 millions de tonnes en 2024), et Lubei Chemical a achevé en juin 2026 un essai en pleine charge pour une extension de la voie chlorure de 60 000 t/an, doublant sa capacité chlorure à 120 000 t/an. Ces évolutions ouvrent la voie à des pigments premium à cohérence accrue, concurrençant plus directement les fournisseurs établis de la voie chlorure dans les revêtements et les plastiques.
Une deuxième opportunité réside dans la modernisation en site existant des actifs sulfate et une intégration plus étroite autour des intrants et services critiques. Les producteurs recherchent une intensité opérationnelle réduite sans construction de nouvelles installations, et le projet AITiO2ST (janvier 2026) met en lumière des pistes d'optimisation pour les installations sulfate existantes, avec des recherches indiquant des réductions substantielles de la charge de vapeur et de chaleur, ainsi que de l'empreinte carbone associée par tonne de TiO2. Sur le plan régional, la divergence réglementaire concernant la classification des poudres et les seuils d'exposition continue de façonner des portefeuilles et choix opérationnels différenciés, créant des opportunités pour les fournisseurs capables de proposer des qualités faiblement poussiéreuses, en suspension ou à surface traitée pour les marchés sensibles à la conformité, tout en maintenant un approvisionnement compétitif en coûts vers les pôles de demande de l'emballage et de la construction.
Développements industriels récents dans Marché du Dioxyde de Titane
- Avril 2026 : LB Group a finalisé l'acquisition du site de fabrication de pigments de dioxyde de titane de Venator Materials UK Ltd à Greatham, au Royaume-Uni. L'opération ajoute une base de production européenne au sein d'un grand groupe de TiO2 à direction chinoise, soutenant l'expansion du portefeuille et la continuité client dans une région marquée par des exigences de conformité et des frictions commerciales accrues.
- Janvier 2026 : The Chemours Company a accepté de vendre son ancien site de dioxyde de titane de Kuan Yin à Taïwan pour environ 300 millions USD. Cette cession reflète l'optimisation continue de l'empreinte industrielle et les décisions de réallocation de capital des grands producteurs intégrés, qui privilégient les actifs stratégiques et la compétitivité des filières.
- Juillet 2024 : Kronos Worldwide a finalisé l'acquisition de la participation de 50 % de Venator Investments Ltd dans la coentreprise Louisiana Pigment Company, rendant l'installation entièrement détenue. Le contrôle total de cet actif nord-américain améliore la flexibilité opérationnelle en matière de suppression des goulots d'étranglement, de décisions de mix produits et de fiabilité d'approvisionnement pour les clients des revêtements et plastiques.
Marché du Dioxyde de Titane Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché couvre le pigment de dioxyde de titane consommé dans les applications d'utilisation finale où le TiO2 est principalement utilisé pour l'opacité, la blancheur et les performances UV, et il est présenté en termes de demande en volume.
Exclusions du périmètre : Exclut l'extraction minière et les matières premières titanifères en amont (telles que l'ilménite et le minerai de rutile) et exclut les produits finis en aval dans lesquels le TiO2 n'est qu'un ingrédient incorporé.
Aperçu de la Segmentation
- Par grade
- Rutile
- Anatase
- Par procédé
- Chlorure
- Sulfate
- Par application
- Peintures et revêtements
- Plastiques
- Papier et pâte à papier
- Cosmétiques
- Autres applications (cuir, textiles, caoutchouc)
- Par industrie utilisatrice finale
- Construction
- Automobile et transport
- Emballage
- Biens de consommation
- Autres industries utilisatrices finales
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir la base factuelle du modèle et pour réduire les hypothèses non étayées. Nous avons examiné les flux commerciaux, les indicateurs de production et les signaux de demande des utilisateurs finaux provenant de sources publiques telles que l'USGS, UN Comtrade, les statistiques de l'OCDE et les publications douanières nationales lorsqu'elles étaient disponibles.
Des données complémentaires ont été tirées de références normatives et réglementaires ainsi que de publications sectorielles, notamment les mises à jour de l'Agence européenne des produits chimiques sur l'étiquetage et les orientations partagées par les associations de revêtements et de plastiques, ainsi que des revues scientifiques de chimie et de science des matériaux. Nous nous sommes également appuyés sur les dépôts publics des entreprises et les présentations aux investisseurs. Lorsque cela a contribué à confirmer les évolutions historiques, un abonnement payant a été utilisé pour les données financières des entreprises et pour les contrôles des importations et exportations au niveau des expéditions. Les sources mentionnées ici sont données à titre illustratif uniquement, et de nombreux autres documents et références publics ont également été examinés aux fins de collecte, de validation et de clarification des données.
Entretiens Primaires et Enquêtes
Les travaux primaires ont porté sur la validation des volumes par application et par région, ainsi que sur la clarification des tendances de prix et des schémas de stocks qui ne sont pas visibles dans les statistiques publiques. Nous avons échangé avec des fabricants, des distributeurs, de grands formulateurs et des acheteurs en aval dans les zones APAC, EMEA et Amériques, puis utilisé ces informations pour combler les lacunes spécifiques issues de la recherche documentaire avant de les recouper sous plusieurs angles.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 16 % | APAC : 40 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 33 % |
| Acteurs de plus petite taille : 22 % | Managers : 50 % | Amériques : 27 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit à partir d'un bassin de demande descendant qui reconstitue la consommation de dioxyde de titane à partir d'indicateurs de production des utilisateurs finaux, puis convertit cette demande en tonnes en utilisant des taux de charge typiques de TiO2. Le bassin de demande a été assemblé par région et recoupé avec des approximations ascendantes sélectives, telles que les volumes échantillonnés des fournisseurs par zone géographique et application, ainsi que des contrôles de canaux sur les importations, les exportations et les mouvements de stocks.
Dans le modèle, nous avons utilisé les tendances de production de peintures et de revêtements, la demande en compoundage de plastiques et en polymères, la production de papier et les grades de couchage, ainsi que l'activité de construction et de rénovation qui influence les revêtements architecturaux. Nous avons également tenu compte des évolutions entre l'offre par procédé sulfate et par procédé chlorure, car cela peut modifier le mix de grades utilisables. La direction des prix a été traitée comme un contrôle d'appui plutôt que comme le principal facteur dans ce rapport basé sur les volumes, de sorte qu'elle a été utilisée principalement pour signaler les périodes où le restockage ou le déstockage pourrait fausser la consommation apparente.
Les prévisions se sont appuyées sur une analyse de scénarios, dans laquelle les évolutions attendues de l'activité de construction, de la production automobile et de la demande en emballages ont été traduites en fourchettes de consommation de TiO2, puis affinées à l'aide des avis d'experts recueillis lors des discussions primaires. Lorsque les signaux ascendants étaient incomplets dans les pays de plus petite taille, les éléments manquants ont été complétés par des ratios de dépendance aux importations régionales et réconciliés avec les totaux de demande des utilisateurs finaux.
Validation des Données et Cycle de Mise à Jour
Les résultats ont été validés par des contrôles de cohérence répétés portant sur des signaux indépendants, notamment les indicateurs de production, les balances commerciales et la direction de la demande au niveau des applications. Si une rgion présentait des variations inhabituelles, les hypothèses étaient réexaminées et des appels de suivi étaient effectués pour confirmer si le mouvement reflétait des cycles de stocks, des arrêts de production ou une évolution du mix de grades.
Avant validation finale, le modèle a fait l'objet d'une révision interne en plusieurs étapes afin de vérifier les calculs, les conversions d'unités et les totaux régionaux, et d'expliquer en termes clairs les écarts importants. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, tels que des ajouts majeurs de capacité, des arrêts prolongés ou un nouvel étiquetage réglementaire affectant la demande. Juste avant la livraison, une passe finale est effectuée pour s'assurer que les dernières données publiques et signaux de marché sont pris en compte.
Dimensionnement du Marché du Dioxyde de Titane par Mordor Intelligence Comparé aux Autres Estimations Publiées
Les estimations publiées pour le dioxyde de titane ne concordent souvent pas, car certaines sources présentent des chiffres en valeur tandis que d'autres les expriment en tonnes, et parce que les définitions du périmètre peuvent varier entre la demande en pigments et des chaînes de valeur chimiques plus larges. Le calendrier joue également un rôle, car les cycles des matières premières et de l'énergie peuvent temporairement affecter les totaux basés sur les prix même lorsque les volumes sont stables.
Les matières premières titanifères en amont, telles que l'ilménite et le laitier de titane, se situent en dehors du périmètre de Mordor Intelligence, ce qui maintient la taille du marché liée à la consommation de pigments plutôt qu'à l'extraction minière ou aux valeurs de négoce des matières premières. Les autres différences proviennent généralement de la façon dont les taux de charge sont supposés pour les peintures, les plastiques et le papier, du traitement des variations de stocks comme demande finale, et du calendrier de change utilisé lors de la conversion des prix régionaux en un chiffre mondial unique.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 0,37 M de tonnes (2026) | |
| Éditeur de recherche sectorielle A | 22,96 milliards USD (2025) | Utilise un dimensionnement basé sur le chiffre d'affaires en USD, qui augmente et diminue avec les cycles de prix des pigments et peut également refléter des hypothèses différentes sur les prix de vente par grade et par région. |
| Éditeur de recherche sectorielle B | 19,06 milliards USD (2025) | Présente la valeur en USD avec une année de base liée aux prix et intègre des hypothèses de procédé et de grade qui peuvent faire évoluer la progression implicite du prix de vente moyen entre les régions. |
Le tableau montre que l'écart le plus important provient du mélange de rapports basés sur les volumes et de rapports basés sur le chiffre d'affaires, qui ne sont pas directement comparables sans un pont clair entre prix et unités. En maintenant les hypothèses visibles autour des indicateurs de demande, des taux de charge et des contrôles commerciaux, le total obtenu reste traçable et reproductible lors de la mise à jour du modèle.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché du dioxyde de titane et ses perspectives de croissance ?
La taille du marché du dioxyde de titane est estimée à 374,71 kilotonnes en 2026 et devrait croître pour atteindre 456,66 kilotonnes d'ici 2031 à un TCAC de 4,04 %.
Quelle région est en tête du marché du dioxyde de titane ?
L'Asie-Pacifique détient 34,70 % de la demande mondiale et affiche le TCAC le plus élevé de 4,78 %, soutenu par l'industrialisation et l'expansion de la capacité par voie chlorure.
Pourquoi le procédé chlorure gagne-t-il des parts sur le procédé sulfate ?
La technologie chlorure produit un pigment rutile de plus haute pureté avec moins de déchets et une énergie inférieure par unité, conduisant à un TCAC de 4,53 % contre une expansion plus lente du sulfate.
Comment l'étiquetage cancérogène de l'UE affecte-t-il la demande de dioxyde de titane ?
Les avertissements obligatoires sur le cancer pour les poudres de TiO₂ augmentent les coûts de formulation et d'emballage, tempérant la croissance de la demande à court terme en Europe et forçant des ajustements de portefeuille.
Quelle application stimulera la croissance volumique la plus rapide jusqu'en 2031 ?
Les plastiques devraient dépasser les autres secteurs avec un TCAC de 4,32 %, car les producteurs de l'automobile, de l'emballage et des biens de consommation durables intensifient l'utilisation du TiO₂ pour la stabilité UV et l'esthétique.