
Taille et part du marché du financement des véhicules électriques en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 2.37 Milliards de dollars |
| Taille du Marché (2026) | 3.59 Milliards de dollars |
| Taille du Marché (2031) | 28.79 Milliards de dollars |
| Growth Rate (2026 - 2031) | 51.62 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du financement des véhicules électriques en Inde par Mordor Intelligence
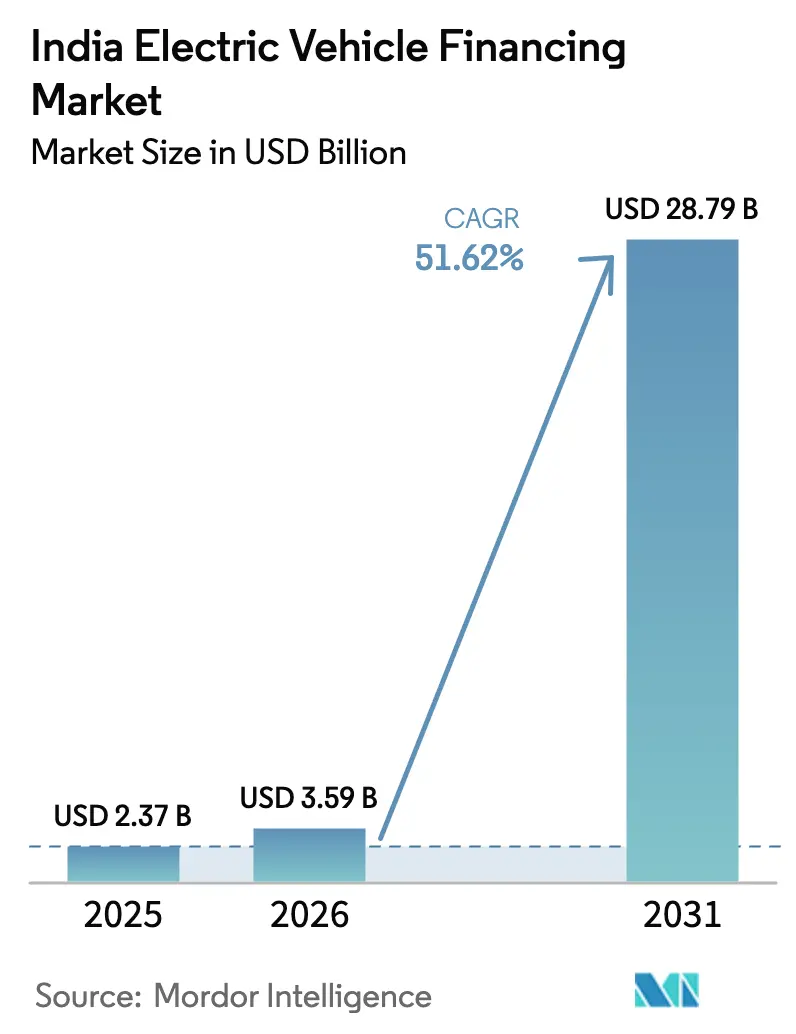
La taille du marché du financement des véhicules électriques en Inde en 2026 est estimée à 3,59 milliards USD, en progression par rapport à la valeur de 2025 de 2,37 milliards USD, avec des projections pour 2031 montrant 28,79 milliards USD, croissant à un CAGR de 51,62 % sur la période 2026-2031. La hausse des subventions gouvernementales, la croissance rapide du prêt numérique et les objectifs ambitieux d'électrification des flottes de deux-roues et de trois-roues convergent pour libérer des volumes de demande de crédit sans précédent. Les programmes d'incitation au niveau des États du Maharashtra, du Gujarat et du Karnataka amplifient le soutien fédéral et ont créé des pôles de prêt localisés. Les prêteurs fintech utilisent la souscription pilotée par l'IA pour réduire les délais d'approbation de plusieurs semaines à quelques minutes, érodant la domination traditionnelle des banques. Les capitaux institutionnels affluent via des obligations vertes et des véhicules de financement mixte, qui font baisser le coût global du capital même à mesure que les volumes de crédit augmentent. Une plus grande certitude politique à travers le programme PM E-DRIVE et les nouveaux plafonds de prêts au secteur prioritaire de la Reserve Bank of India réduisent davantage les primes de risque et encouragent l'innovation produit sur le marché du financement des véhicules électriques en Inde.
Principaux enseignements du rapport
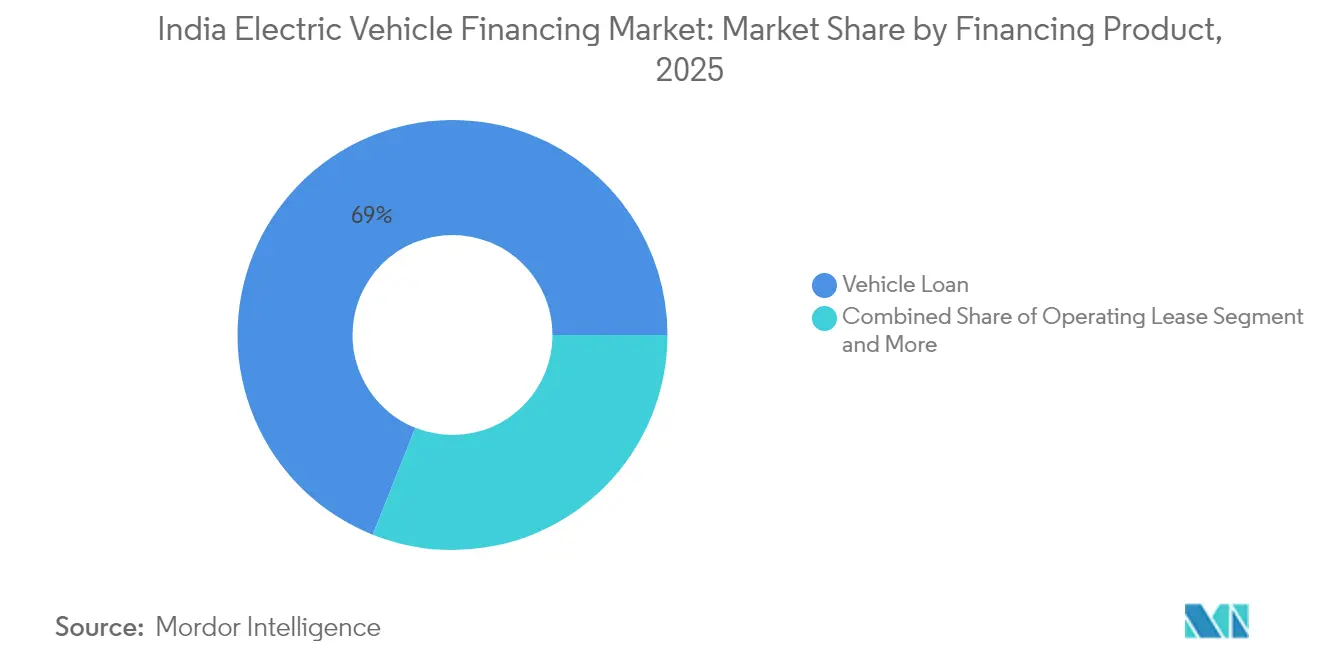
- Par produit de financement, les prêts automobiles détenaient 68,95 % de la part du marché du financement des véhicules électriques en Inde en 2025, tandis que les crédits-baux opérationnels devraient enregistrer le CAGR le plus rapide de 53,47 % jusqu'en 2031.
- Par type, les véhicules neufs représentaient 64,72 % de la part du marché du financement des véhicules électriques en Inde en 2025, tandis que les véhicules d'occasion devraient enregistrer le CAGR le plus rapide de 54,18 % jusqu'en 2031.
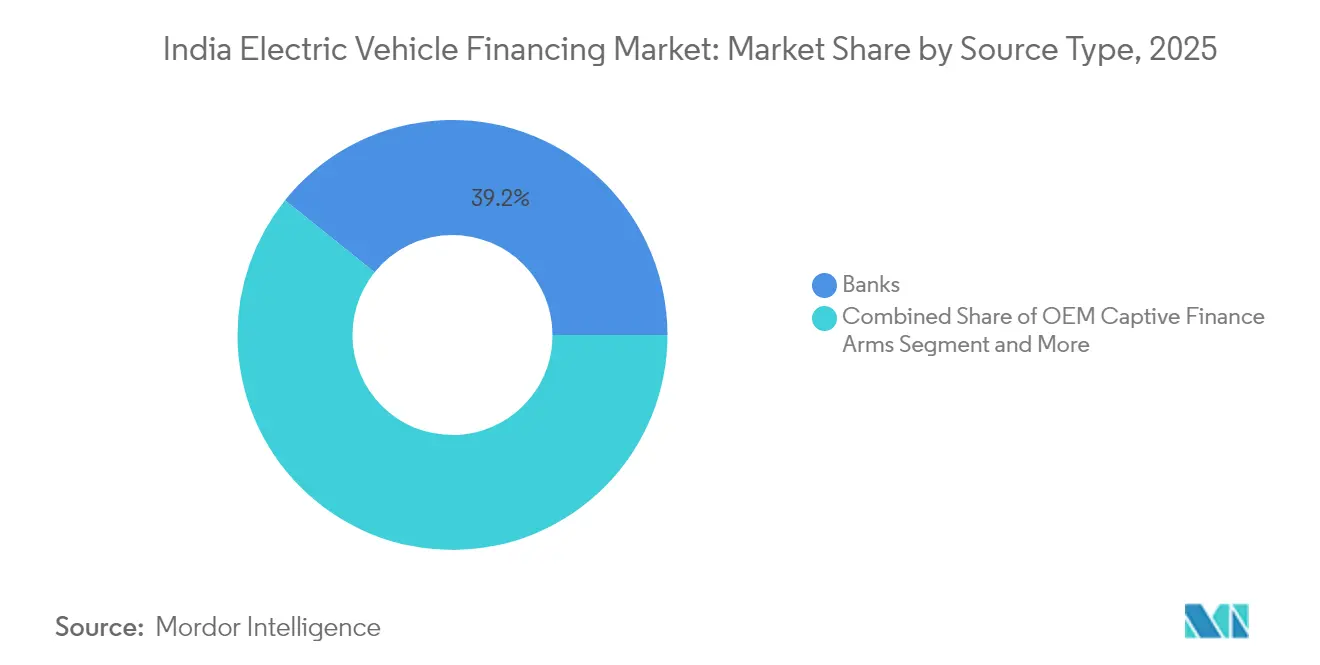
- Par type de source, les banques détenaient une part de 39,21 % de la taille du marché du financement des véhicules électriques en Inde en 2025 ; les entreprises fintech progressent à un CAGR de 52,74 % jusqu'en 2031.
- Par type de véhicule, les deux-roues étaient en tête avec une part de 45,90 % de la taille du marché du financement des véhicules électriques en Inde en 2025, tandis que les trois-roues devraient afficher le CAGR le plus élevé de 53,66 % durant 2026-2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du financement des véhicules électriques en Inde
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Subventions et incitations pour les VE | +10.5% | National, plus marqué au Maharashtra, Gujarat, Karnataka | Moyen terme (2-4 ans) |
| La baisse des coûts des batteries stimule les VE | +8.2% | Centres de fabrication au Gujarat, Tamil Nadu | Long terme (≥ 4 ans) |
| Les entreprises électrifient rapidement leurs flottes | +7.8% | Delhi NCR, Mumbai, Bangalore, Hyderabad | Court terme (≤ 2 ans) |
| Les plateformes fintech favorisent le prêt numérique | +6.3% | National, adoption précoce dans les villes de niveau 1 et de niveau 2 | Moyen terme (2-4 ans) |
| Le financement de la batterie en tant que service se développe | +4.1% | Zones pilotes : Delhi, Mumbai, Pune, Chennai | Long terme (≥ 4 ans) |
| Les obligations vertes réduisent les coûts en capital | +3.2% | National, segments de prêts aux entreprises | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Subventions gouvernementales et incitations fiscales pour les VE
Le budget de 10 900 crores INR (1,31 milliard USD) du programme PM E-DRIVE jusqu'en 2028 rembourse directement les fabricants, ce qui supprime l'écart de liquidité qui obligeait auparavant les acheteurs à emprunter des montants de prêt plus élevés. Le Maharashtra ajoute une subvention supplémentaire de 930 INR par kWh de capacité de batterie, réduisant effectivement les coûts des intérêts de 200 à 300 points de base pour les emprunteurs éligibles [1]"Directives de prêt au secteur prioritaire 2025," Reserve Bank of India, rbi.org.in. La durée de la politique jusqu'en 2028 donne aux prêteurs une visibilité prévisible pour tarifer des produits pluriannuels avec confiance. Les approbations accélérées au niveau des États réduisent les cycles de documentation, favorisant davantage la croissance au sein du marché du financement des véhicules électriques en Inde.
La baisse des coûts des batteries accélère l'adoption des VE
Les prix moyens des batteries sont passés de 137 USD par kWh en 2024 à une prévision de 89 USD par kWh d'ici 2030, réduisant les prix des véhicules à l'achat et améliorant les ratios prêt/valeur. La production localisée dans le cadre du programme de l'Incitation liée à la production réduit la dépendance aux importations, entraînant une tarification plus stable en roupies et permettant des produits à taux fixe avec des coûts de couverture de change réduits. Les deux-roues et les trois-roues, pour lesquels les batteries représentent jusqu'à 40 % du coût sur route, ressentent le plus grand impact, libérant un bassin d'emprunteurs plus large et agrandissant la taille du marché du financement des véhicules électriques en Inde.
Électrification rapide des flottes par les entreprises de commerce électronique et de logistique
Les grands agrégateurs commandent des milliers de VE pour réduire les coûts de livraison et respecter leurs engagements en matière de développement durable. Les opérateurs commerciaux empruntent entre 2,5 et 4 millions INR par lot de véhicules, soit environ le triple d'un ticket de détail, offrant des revenus de commission plus élevés et des opportunités de sécurité adossée à des actifs. Les données d'utilisation provenant de la télématique alimentent les moteurs de risque des prêteurs, réduisant les taux de défaut et attirant des financements institutionnels grand public sur le marché du financement des véhicules électriques en Inde.
Plateformes de prêt numérique activées par les fintech
Les prêteurs numériques exploitent les paiements de services publics, les recharges mobiles et les reçus de commerce électronique pour évaluer les clients à faible historique de crédit, poussant les taux d'approbation 60 à 70 % au-dessus des moyennes bancaires. Les données en temps réel sur l'état de la batterie informent les réinitialisations dynamiques de taux, alignant les obligations d'intérêts sur la performance des actifs. Le bac à sable de la Reserve Bank of India permet aux entreprises de piloter le groupement d'assurances basées sur l'utilisation, renforçant la certitude des flux de trésorerie et élargissant la frontière des produits du secteur du financement des véhicules électriques en Inde.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Valeurs des VE d'occasion incertaines | -4.5% | National, plus marqué dans les villes de niveau 2 et de niveau 3 | Moyen terme (2-4 ans) |
| Infrastructure de recharge publique pour VE limitée | -3.8% | Zones rurales et semi-urbaines, Nord et Est | Long terme (≥ 4 ans) |
| Absence de diagnostic standardisé de l'état de la batterie | -2.1% | National, tous les segments | Moyen terme (2-4 ans) |
| Les révisions fréquentes des politiques augmentent les coûts | -1.7% | National, plus lourd pour les petits prêteurs | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Valeurs résiduelles incertaines pour les VE d'occasion
Le manque d'historique de transactions conduit les prêteurs à déprécier les valeurs des garanties à 60-70 % de la facture, contre 80-85 % pour les véhicules à moteur à combustion interne [2]"Batteries de seconde vie et valeur résiduelle," Conseil sur l'énergie, l'environnement et l'eau, ceew.org. Les outils propriétaires d'évaluation de l'état des batteries inhibent la comparaison entre marques, augmentant les frictions de souscription et ralentissant le cycle secondaire de financement qui recyclerait autrement les capitaux dans le marché du financement des véhicules électriques en Inde.
Couverture limitée de l'infrastructure de recharge publique
La densité des stations en dehors des grandes métropoles est en moyenne de 0,1 à 0,3 unité par 100 km², freinant l'adoption dans les corridors de fret. Une faible couverture élève les modèles de risque liés à l'anxiété d'autonomie, incitant les prêteurs à appliquer des primes de risque plus élevées. Combler l'écart de financement de 2,9 milliards USD pour les bornes de recharge est essentiel pour libérer la demande rurale latente et équilibrer le mix géographique du marché du financement des véhicules électriques en Inde.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit de financement : le crédit-bail opérationnel gagne du terrain
Les prêts automobiles représentaient 68,95 % de la taille du marché du financement des véhicules électriques en Inde en 2025, reflétant la préférence des acheteurs pour la propriété directe. La dynamique de croissance est cependant en train de se déplacer : les crédits-baux opérationnels devraient afficher un CAGR de 53,47 % jusqu'en 2031, car les gestionnaires de flottes privilégient les modèles allégés en actifs. Les structures de crédit-bail limitent la tension sur le bilan, permettent aux opérateurs de passer à des chimies de batteries plus récentes et atténuent l'incertitude sur la valeur résiduelle — un point de douleur persistant. Pour les prêteurs, les flux de trésorerie prévisibles des crédits-baux s'alignent bien avec les structures de titrisation qui émergent désormais sur le marché du financement des véhicules électriques en Inde.
Les plans d'abonnement regroupent l'accès, la maintenance et la recharge en un seul tarif, répondant aux besoins des navetteurs urbains en quête de flexibilité. Le financement lié à l'échange de batteries brouille davantage la frontière entre le service de mobilité et la propriété d'actifs, exigeant des modèles de risque nuancés. La clarté réglementaire dans le cadre des normes révisées de prêt au secteur prioritaire de la RBI permet aux banques d'inscrire les créances de crédit-bail opérationnel dans les quotas d'énergie renouvelable, améliorant l'efficacité du capital. À mesure que la familiarité croît, les crédits-baux opérationnels sont susceptibles d'augmenter leur part du marché du financement des véhicules électriques en Inde dans les clusters métropolitains en premier, avant de se propager aux poches urbaines de niveau 2.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport


Par type : le financement des véhicules d'occasion émerge
Les ventes de véhicules neufs ont sécurisé 64,72 % des décaissements du marché du financement des véhicules électriques en Inde en 2025, mais le marché secondaire se réchauffe avec un CAGR prévu de 54,18 %. Les programmes de véhicules d'occasion certifiés avec extensions de garantie démystifient les préoccupations relatives à l'état des batteries et attirent les primo-accédants aux VE exclus des modèles neufs. Les prêteurs pilotent des algorithmes qui analysent les indicateurs d'état de santé, les cycles de charge et le kilométrage vérifié par télématique, permettant des fourchettes de ratio prêt/valeur plus précises et des taux compétitifs au sein du marché du financement des véhicules électriques en Inde.
L'amélioration des bornes de diagnostic dans les concessions accélère l'évaluation, rendant la découverte des prix par enchères viable dans les régions semi-urbaines. À mesure que les données diagnostiques s'accumulent, les prêteurs anticipent l'affinement des tableaux de valeur résiduelle, ce qui devrait comprimer les primes de risque et accélérer les volumes. La diversification du portefeuille vers les véhicules d'occasion protège également les prêteurs contre les fluctuations d'approvisionnement dans la production de véhicules neufs, ajoutant de la résilience au secteur du financement des véhicules électriques en Inde.
Par type de source : les entreprises fintech perturbent les modèles traditionnels
Les banques ont conservé 39,21 % de la part du marché du financement des véhicules électriques en Inde en 2025, tirant parti de leurs dépôts à faible coût et de leur réseau d'agences. Pourtant, les initiateurs fintech les surpassent avec un CAGR de 52,74 %, captant les emprunteurs nativement numériques via le KYC biométrique, la signature électronique et le décaissement de fonds en moins de 24 heures. Le scoring algorithmique de données non traditionnelles — flux de portefeuilles mobiles, régularité des paiements de factures de services publics et même évaluations des conducteurs de covoiturage — élargit l'éligibilité au-delà des segments à salaire formel.
Les filiales captives des OEM intègrent le financement au point de vente, combinant des incitations tarifaires avec des packages de services qui fidélisent les revenus de l'après-vente. Les sociétés financières non bancaires se concentrent sur les micro-entrepreneurs, en utilisant des collectes communautaires pour maintenir des taux de délinquance inférieurs à 3 %. À mesure que l'échelle arrive, la titrisation des portefeuilles fintech réduit le coût des fonds, permettant une tarification toujours plus compétitive sur le marché du financement des véhicules électriques en Inde.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par type de véhicule : les trois-roues mènent la croissance
Les deux-roues continuent de dominer avec 45,90 % de la part du marché du financement des véhicules électriques en Inde en 2025, portés par leur accessibilité et leur usage omniprésent dans les villes encombrées de l'Inde. Les tailles de tickets entre 0,8 et 1,5 lakh INR correspondent aux appétits de crédit au détail et maintiennent les délinquances à un faible niveau. Les trois-roues commerciaux, cependant, connaissent la croissance la plus rapide avec un CAGR de 53,66 %, portés par l'économie de la livraison du dernier kilomètre qui favorise l'énergie batterie par rapport au diesel. Une utilisation quotidienne plus élevée fournit aux prêteurs des données télématiques plus riches, permettant des calendriers de remboursement liés à l'utilisation et des réinitialisations dynamiques de taux.
L'adoption des voitures particulières reste urbaine-premium, freinée par les contraintes de stationnement et d'accès à la recharge. Pourtant, les métropoles à revenus élevés présentent des offres de financement avec installation de chargeurs à domicile la nuit, réduisant l'inconvénient perçu. L'hétérogénéité entre les classes de véhicules exige une souscription finement segmentée, une capacité dans laquelle les prêteurs fintech centrés sur les données occupent des niches durables au sein du marché du financement des véhicules électriques en Inde.
Analyse géographique
Le Maharashtra, le Gujarat et le Karnataka représentaient collectivement une part significative des décaissements de prêts en 2024, soulignant la cohérence politique, les solides revenus urbains et les écosystèmes de fabrication. Le Maharashtra est en tête du classement grâce à des subventions supplémentaires pour les batteries et des réductions de taxes d'État accélérées. Le Gujarat capitalise sur ses pôles d'assemblage de VE et sa logistique portuaire, canalisant la demande de crédit au détail et commercial. La main-d'œuvre technologique du Karnataka et son orientation pro-innovation renforcent la pénétration du segment premium, contribuant à agrandir la taille du marché du financement des véhicules électriques en Inde.
Delhi NCR et le Tamil Nadu devraient dépasser les moyennes nationales jusqu'en 2030. Les restrictions de circulation liées à la congestion et aux jours pairs-impairs de Delhi constituent des incitations réglementaires, tandis que la base de fournisseurs du Tamil Nadu et son orientation exportatrice garantissent des vents porteurs de production. Les véhicules de financement du développement, notamment le programme de partage des risques de 200 millions USD du Fonds vert pour le climat, réservent des allocations pour ces corridors à fort impact, protégeant les prêteurs contre les fluctuations de qualité des actifs en phase précoce.
Des États émergents tels que le Rajasthan, le Madhya Pradesh et l'Uttar Pradesh enregistrent une croissance prévisionnelle de 45 à 50 % malgré une faible densité de recharge. L'électrification rurale et la baisse des prix des batteries abaissent le seuil d'accessibilité financière. Néanmoins, les services bancaires en agences limités et les revenus formels plus faibles nécessitent des modèles de prêts de groupe ou d'assistance numérique par agents. Une pénétration réussie ici pourrait orienter le marché du financement des véhicules électriques en Inde vers une structure régionale plus équilibrée d'ici la fin de la décennie.
Paysage réglementaire
L'environnement de financement des véhicules électriques en Inde est façonné par les incitations centrales et la politique fiscale qui influencent l'accessibilité pour les emprunteurs et les modèles de risque des prêteurs. Le programme PM E-DRIVE est opérationnel depuis le 1er octobre 2024, avec une enveloppe de 10 900 crores INR jusqu'en 2028, tandis que les véhicules électriques bénéficient d'une TPS concessionnelle de 5 %, ce qui soutient des coûts routiers effectifs plus bas par rapport aux alternatives ICE. Les États ajoutent également des allègements côté immatriculation, notamment des exonérations à 100 % de la taxe sur les véhicules à moteur pour les véhicules électriques dans des États comme l'Uttar Pradesh, le Tamil Nadu et le Karnataka, créant des zones de prêt actives au niveau des États et des voies de documentation portées par des programmes.
Du côté de la régulation financière, les directives de finance climatique de la Reserve Bank of India (2025) reconnaissent le transport propre, y compris les véhicules électriques et les infrastructures de recharge, comme des activités éligibles à l'allocation de dépôts verts. Cela encourage les banques à créer des produits de prêt vert dédiés aux véhicules électriques. Parallèlement, des consultations impliquant le NITI Aayog et des banques majeures telles que SBI et ICICI Bank concernant l'inclusion des prêts EV de détail dans le Priority Sector Lending (PSL) indiquent un canal de politique actif visant à réduire la pondération du risque et à élargir l'accès au crédit, avec des implications directes sur la tarification, les durées et les structures de co-prêt entre banques et NBFC.
Analyse de la chaîne de valeur
La chaîne de valeur du financement des véhicules électriques en Inde commence généralement au point de vente avec les OEM et les concessionnaires, puis se dirige vers les prêteurs tels que les banques, les NBFC, les bras de financement captifs des OEM, les fintechs et les institutions de microfinance. Elle est soutenue par des facilitateurs comprenant les dispositifs KYC/identité, la souscription et le recouvrement numériques, l'assurance, et le suivi des actifs ou la télématique. La participation des OEM, notamment via des garanties de performance et des programmes de concessionnaires structurés, aide à atténuer l'incertitude technologique et de revente, en particulier pour les nouveaux modèles et pour les flottes commerciales à ticket élevé où le financement des stocks et du fonds de roulement se conjugue aux prêts de détail.
En aval, les nœuds de service et de gestion des risques tels que le diagnostic de l'état des batteries, les canaux de reprise et de revente, et les programmes de garantie ou de véhicules d'occasion certifiés influencent de plus en plus la fixation de la valeur résiduelle pour le financement des véhicules électriques d'occasion. Les NBFC ayant des relations approfondies dans les segments des travailleurs indépendants et des flottes (par exemple, Shriram Finance dans les segments liés au commercial et à la logistique) fonctionnent comme des spécialistes de la distribution et de la souscription. Le plaidoyer en faveur du financement mixte du NITI Aayog pour des segments à plus forte valeur tels que les e-bus et les e-camions met également en lumière la manière dont le capital de développement et institutionnel peut réduire le coût des fonds pour les cas d'usage à forte intensité d'actifs.
Paysage concurrentiel
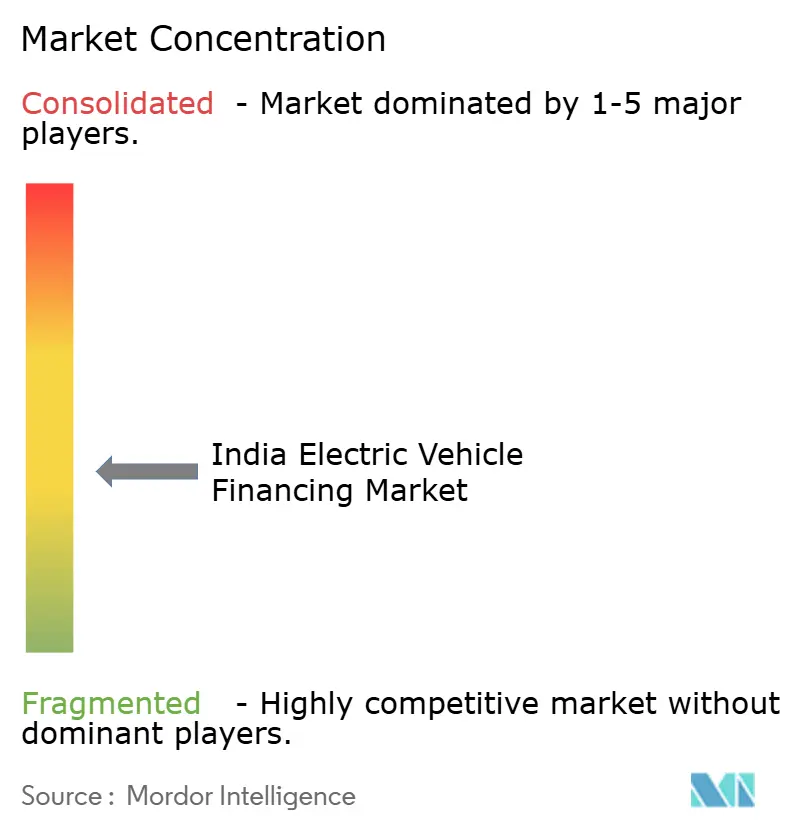
Le marché du financement des véhicules électriques en Inde reste modérément fragmenté. Les banques s'appuient sur leurs franchises clients historiques et leurs infrastructures de conformité, mais leurs processus manuels allongent les délais d'exécution et inhibent l'expérimentation subprime. Les challengers fintech comme RevFin et Ecofy obtiennent des financements de capital-risque pour développer rapidement leurs originations, tandis que les filiales captives des OEM comme Tata Motors Finance exploitent les synergies de marque et les données après-vente.
Sur le plan stratégique, les acteurs en place suivent trois voies. Premièrement, les modèles de partenariat : le mémorandum d'entente de 2025 de State Bank of India avec VinFast étend les lignes de crédit au détail via le réseau de concessionnaires du constructeur automobile. Deuxièmement, les intégrations de plateformes : Kotak Mahindra Prime intègre les options de financement directement dans l'application Tesla Inde, convertissant les approbations instantanées en taux de conversion plus élevés. Troisièmement, le développement à l'échelle institutionnelle : la ligne de 400 millions USD de la Société financière internationale à Bajaj Finance réserve des capitaux aux portefeuilles de VE, validant l'attractivité de la classe d'actifs [3]"Communiqué de presse du partenariat SFI Bajaj Finance," Société financière internationale, ifc.org.
La technologie est le levier décisif. Les moteurs de crédit IA ingèrent des données multi-sources pour offrir une tarification ajustée au risque, tandis que le géorepérage et les données sur l'état des batteries déclenchent des systèmes d'alerte précoce. À mesure que les portefeuilles mûrissent, les prêteurs chevronnés titrisent les créances de crédit-bail, libérant la capacité du bilan pour une expansion ultérieure. Les garde-fous réglementaires de la Reserve Bank of India, couvrant la confidentialité des données, le co-prêt et les normes de classification des actifs, assurent la discipline du marché tout en favorisant l'innovation. Collectivement, ces dynamiques canalisent de nouveaux capitaux et savoir-faire, aiguisant la compétitivité sur l'ensemble du marché du financement des véhicules électriques en Inde.
Leaders du secteur du financement des véhicules électriques en Inde
State Bank of India
ICICI Bank
Mahindra & Mahindra Financial Services
Shriram Transport Finance Company
Tata Capital Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité clé réside dans le financement structuré qui répond directement aux facteurs de risque spécifiques aux véhicules électriques, notamment la valeur de la batterie, l'incertitude de la valeur résiduelle et le risque d'immobilisation dans les applications commerciales. Le Battery-as-a-Service et les structures de double prêt séparant le coût du châssis et de la batterie élargissent l'accessibilité et réduisent l'exposition des prêteurs à la dépréciation de la batterie, et l'activité produit de 2026 a déjà montré des voies de mise en œuvre via des collaborations OEM-banque. Un autre écart concerne l'élargissement de la couverture de crédit formelle au-delà des villes de Tier-1 via la distribution des NBFC et des fintechs, où la souscription peut utiliser des données alternatives et où les exonérations fiscales au niveau des États et les incitations centrales peuvent se traduire en produits de prêt standardisés et à origination plus rapide.
L'alignement du financement institutionnel offre une marge supplémentaire pour la mise à l'échelle des produits et les ajustements de prix. Les directives de finance climatique de 2025 de la RBI, qui reconnaissent le transport propre et la recharge comme des activités vertes éligibles, soutiennent un lien plus clair entre les dépôts verts et les portefeuilles de prêts pour véhicules électriques, complétant l'utilisation croissante par le marché du capital vert et mixte. Sur le plan de l'exécution, des prêteurs nommés tels que Mahindra and Mahindra Financial Services, Shriram Finance et Tata Capital développent des portefeuilles et programmes axés sur les véhicules électriques, tandis que des levées de capitaux ciblées par des NBFC verts dédiés (par exemple, l'allocation préférentielle de Mufin Green Finance de 324 crores INR en mars 2026) augmentent la capacité d'origination pour le financement des deux-roues, trois-roues et véhicules électriques commerciaux légers, en particulier dans les couloirs sous-pénétrés de Tier-2 et Tier-3.
Développements récents du secteur
- Juin 2026 : VinFast India a annoncé un protocole d'accord avec Tata Capital pour fournir des solutions de financement à son réseau exclusif de concessionnaires (fonds de roulement, gestion des stocks et expansion du réseau de concessionnaires). La collaboration élargit la montée en puissance de la distribution de VinFast et renforce la gestion du risque de stock en Inde.
- Mai 2026 : Kia India a lancé un programme de financement Battery-as-a-Service pour le Carens Clavis EV utilisant des structures de double prêt via des banques partenaires. Cet arrangement élargit les options de financement de Kia pour les véhicules électriques et accélère l'adoption des véhicules électriques grâce à un financement flexible des batteries.
- Août 2025 : State Bank of India (SBI) a signé un protocole d'accord avec VinFast India pour offrir des options de financement de détail pour les véhicules électriques VinFast avec un financement routier pouvant atteindre 100 %. La collaboration renforce l'accès de VinFast au capital et au financement des concessionnaires via le cadre de prêt vert de SBI.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre la valeur totale du financement facilité pour les véhicules électriques en Inde, y compris les prêts, les locations et les produits de crédit connexes utilisés pour financer les achats de véhicules électriques et les déploiements de flottes auprès des utilisateurs particuliers et commerciaux.
Exclusions du périmètre : Nous excluons le crédit non lié à un véhicule qui n'est pas rattaché à une décision d'achat de véhicule électrique (comme les lignes de fonds de roulement générales) et le financement autonome des infrastructures de recharge.
Aperçu de la segmentation
- Par produit de financement
- Prêt automobile
- Crédit-bail opérationnel
- Plan d'abonnement / d'échange de batterie
- Location-vente et autres
- Par type
- Véhicules neufs
- Véhicules d'occasion
- Par type de source
- Filiales de financement captif des OEM
- Banques
- SFNB
- Entreprises fintech
- Institutions de microfinance
- Par type de véhicule
- Voitures particulières
- Véhicules commerciaux
- Deux-roues
- Trois-roues
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour le travail documentaire, nous avons ancré le modèle dans des indicateurs d'adoption des véhicules électriques et de flux de véhicules pouvant être vérifiés via des canaux publics. Nous avons examiné les portails de transport du gouvernement indien et des États pour les signaux d'immatriculation, les publications de données du NITI Aayog et d'autres organismes politiques, ainsi que les publications de la RBI qui aident à interpréter les conditions de crédit et les cycles de taux. Nous avons également utilisé les publications du Ministère des Transports routiers et des Autoroutes et des statistiques de transport officielles similaires pour maintenir l'univers des véhicules aligné sur les définitions indiennes.
Pour relier les volumes de véhicules électriques au comportement de financement, nous avons référencé les divulgations de financement captif des prêteurs et des OEM, les rapports annuels, les présentations aux investisseurs, et la couverture réputée de la presse économique sur les normes de prêt-valeur, les commentaires sur les défauts de paiement et les lancements de produits. Parallèlement, nous avons utilisé de manière sélective des abonnements payants pour l'intelligence financière d'entreprise, les actualités et données financières, et les bases de données de brevets afin de suivre les caractéristiques de souscription et les tendances d'innovation produit qui façonnent l'adoption du financement. Les sources documentaires listées ici sont illustratives, et nous avons utilisé des documents et jeux de données publics supplémentaires pour collecter les données, les valider et affiner les hypothèses.
Entretiens et enquêtes primaires
Le travail primaire a converti les signaux de demande en véhicules électriques en demande finançable. Nous avons procédé ainsi en échangeant avec des prêteurs, des opérateurs de flottes, des acteurs du canal des concessionnaires et des experts de l'écosystème dans les principaux États à forte densité de véhicules électriques. L'accent a été mis sur des données pratiques telles que les taux d'approbation, les tailles de tickets typiques, les écarts de tarification par rapport aux véhicules ICE, et la manière dont les perceptions de risque évoluent selon la catégorie de véhicule et l'usage final, ce qui a permis de combler les lacunes là où les rapports publics sont limités.
Répartition des répondants à l'enquête de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 30 % | Cadres dirigeants : 13 % |
| Rang intermédiaire : 48 % | Responsables fonctionnels/d'unité : 31 % |
| Acteurs plus petits : 22 % | Managers : 56 % |
Dimensionnement et prévision du marché
Le dimensionnement a utilisé une approche combinée descendante et ascendante. Nous avons d'abord traduit la direction des ventes et des immatriculations de véhicules électriques en un pool de véhicules finançables, puis avons associé ce pool à une pénétration de financement probable et à un montant financé moyen par cas d'usage du véhicule. La construction descendante a été corroborée à l'aide d'approximations ascendantes sélectives, notamment des vérifications de croissance de portefeuille de prêteurs échantillonnés, des fourchettes de taille de ticket au niveau des produits, et des retours de canal sur les taux de décaissement mensuels, qui ont ensuite été utilisés pour ajuster les totaux en cas d'écart.
Les principales données du modèle incluaient l'élan des ventes et des immatriculations de véhicules électriques, les changements de mix entre 2 roues, 3 roues, VP et VU, l'évolution du prix routier moyen, les normes de prêt-valeur, les préférences de durée, l'environnement des taux d'intérêt et le rythme d'électrification des flottes dans les applications de dernier kilomètre et intra-urbaines. Pour la prévision, nous avons utilisé une analyse de scénarios soutenue par un consensus d'experts sur la continuité des politiques, le calendrier des subventions, l'orientation des prix des batteries et l'appétit pour le risque des prêteurs, car ces facteurs peuvent rapidement modifier la pénétration et la tarification. Lorsque les données de décaissement direct n'étaient pas disponibles, nous avons comblé les lacunes avec des fourchettes proxy issues des entretiens et les avons recoupées avec les indicateurs de croissance des bilans et les annonces publiques, avant de figer les hypothèses dans le modèle.
Validation des données et cycle de mise à jour
Nous avons effectué plusieurs contrôles de cohérence afin que les totaux du marché restent alignés sur des signaux indépendants, notamment les immatriculations de véhicules électriques, les commentaires sur les portefeuilles des prêteurs et les tendances des taux d'intérêt. Lorsque les écarts étaient importants, nous avons revu des hypothèses telles que la pénétration, la taille des tickets et le mix de véhicules, et nous avons recontacté les répondants lorsque les preuves documentaires ne pouvaient expliquer le mouvement.
Avant validation finale, le modèle a été révisé par un autre analyste pour détecter les problèmes d'unités, les doubles comptages et les variations irréalistes d'une année à l'autre. Les rapports ont été actualisés annuellement, avec des mises à jour intermédiaires déclenchées lorsque des changements politiques importants, des révisions de subventions ou des évolutions marquées de la demande de véhicules électriques étaient observés. Une dernière passe de validation a été réalisée juste avant la livraison afin que le client reçoive la vue la plus actuelle possible.
Taille du marché du financement des véhicules électriques en Inde selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour le financement des véhicules électriques en Inde peuvent différer considérablement car le terme financement est utilisé différemment, et parce que la même année peut être rapportée en tant qu'approbations, décaissements ou encours de prêts. Les différences proviennent également du fait que les véhicules électriques d'occasion soient inclus ou non, de la manière dont le crédit-bail est traité par rapport aux prêts, et du degré d'agressivité de la montée en puissance de pénétration supposée entre 2 roues, 3 roues, VP et VU.
Dans nos vérifications, les principaux facteurs d'écart étaient les limites du périmètre et la manière dont le montant financé moyen est construit. Les tailles de tickets et les normes de prêt-valeur varient selon la catégorie de véhicule et le type d'acheteur, de sorte que les estimations peuvent diverger lorsque ces différences sont aplaties. Certaines estimations utilisent une hypothèse de pénétration unique appliquée à tous les véhicules électriques, tandis que d'autres rapportent un chiffre de besoin plutôt que la valeur réellement financée cette année-là. Cet écart se réduit lorsqu'un dimensionnement lié aux décaissements est utilisé et que le crédit-bail n'est comptabilisé que lorsqu'il est contractualisé, ce qui correspond au traitement appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,37 milliards USD (2025) | |
| Groupe de réflexion politique A | 5,00 milliards USD (2025) | Utilise une vision des besoins de prêt pour l'année et mélange les avances nécessaires avec les décaissements réels, ce qui peut surestimer la valeur du marché lorsque la pénétration et les tailles de tickets sont supposées uniformes entre les types de véhicules. |
| Note sectorielle des médias B | 2,00 milliards USD (2024) | Ancré sur un chiffre de décaissement d'un seul exercice fiscal puis extrapolé, avec un ajustement limité pour le crédit-bail, le calendrier des subventions par État et les évolutions du mix de véhicules qui modifient le montant financé moyen. |
Le tableau montre que la plupart des différences s'expliquent une fois que l'on aligne l'unité de mesure (valeur décaissée par rapport aux avances requises), la définition de l'année, et si le crédit-bail est comptabilisé comme un financement contractualisé ou une demande inférée. En maintenant les hypothèses liées à des signaux observables de demande de véhicules électriques et à des vérifications côté prêteurs, l'estimation reste transparente et reproductible, et elle évite de surestimer la valeur à partir de projections de type besoin.


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché du financement des véhicules électriques en Inde d'ici 2031 ?
Le marché du financement des véhicules électriques en Inde devrait atteindre 28,79 milliards USD d'ici 2031, reflétant un CAGR de 51,62 %.
Pourquoi les crédits-baux opérationnels connaissent-ils une croissance si rapide dans le financement des VE en Inde ?
Les crédits-baux opérationnels permettent aux gestionnaires de flottes d'éviter le risque de valeur résiduelle et de libérer des capitaux pour l'expansion, entraînant un CAGR de 53,47 % jusqu'en 2031.
Quelle catégorie de prêteurs se développe le plus rapidement dans le financement des VE ?
Les entreprises fintech progressent à un CAGR de 52,74 % grâce à une souscription pilotée par l'IA qui comprime les délais d'approbation et élargit l'accès au crédit.
Quelle est la part des deux-roues dans le financement des VE en Inde en 2025 ?
Les deux-roues représentent 45,90 % du total des décaissements, ce qui en fait la plus grande classe de véhicules en 2025.
Dernière mise à jour de la page le:


