
Tamaño y participación del mercado de financiamiento de vehículos eléctricos de India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
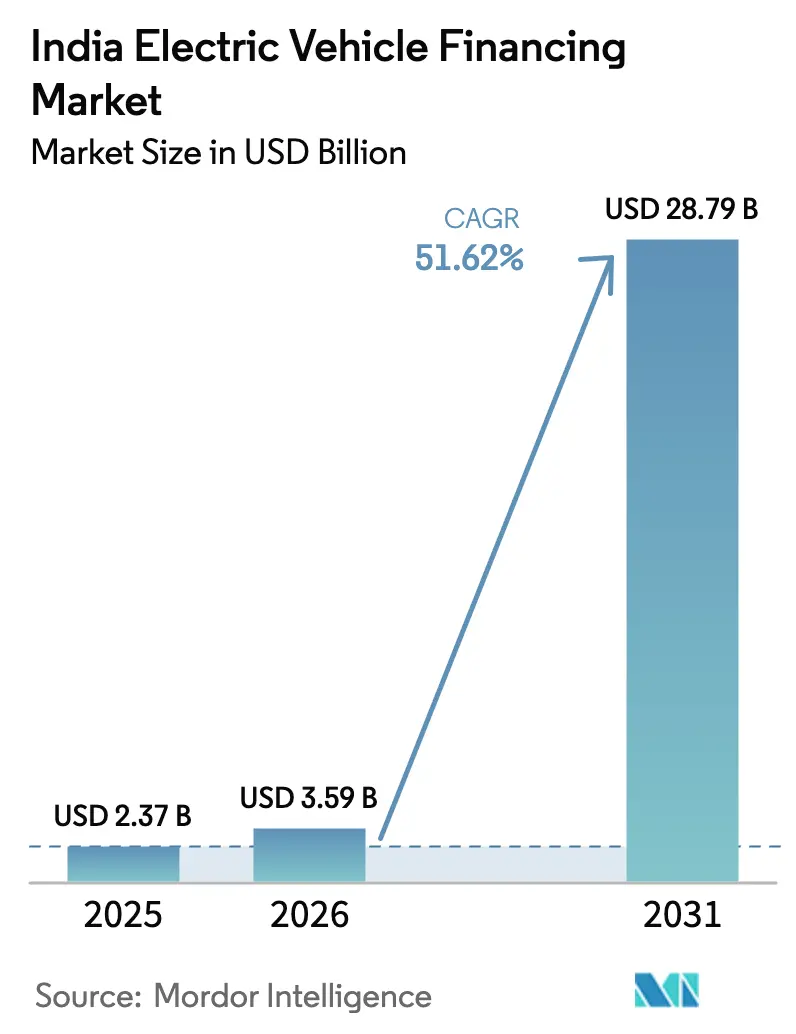
| Tamaño del mercado en el año base (2025) | 2.37 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.59 Mil millones de dólares |
| Tamaño del Mercado (2031) | 28.79 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 51.62 % |
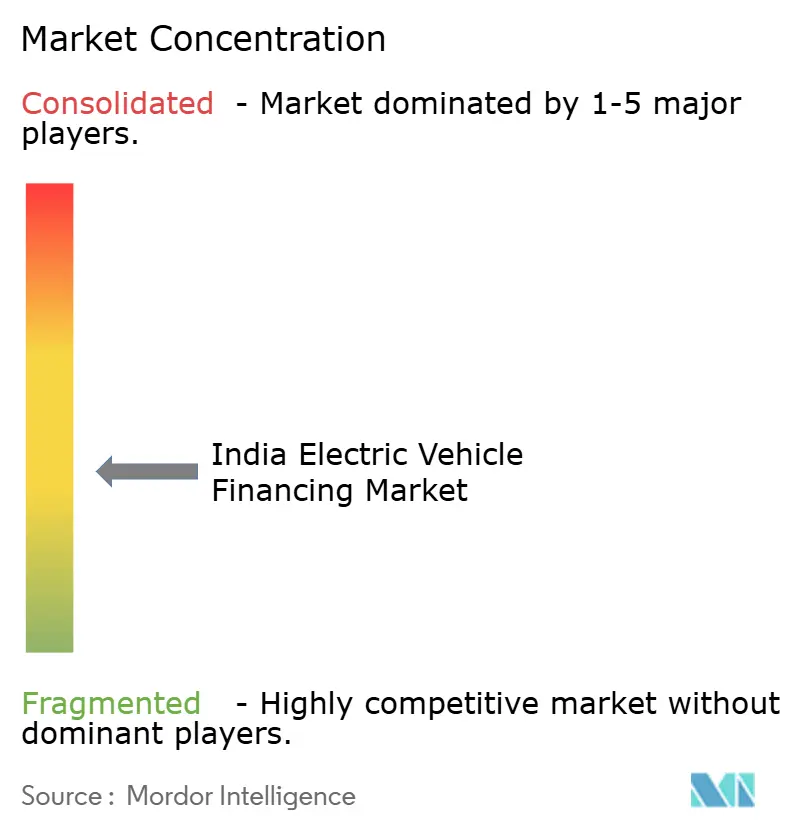
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de financiamiento de vehículos eléctricos de India por Mordor Intelligence
El tamaño del mercado de financiamiento de vehículos eléctricos de India en 2026 se estima en USD 3,59 mil millones, con un crecimiento desde el valor de 2025 de USD 2,37 mil millones y proyecciones para 2031 que muestran USD 28,79 mil millones, con una tasa de crecimiento del 51,62% de CAGR durante 2026-2031. El aumento de los subsidios gubernamentales, el rápido crecimiento de los préstamos digitales y los ambiciosos objetivos de electrificación para las flotas de dos y tres ruedas están convergiendo para desbloquear volúmenes de demanda de crédito sin precedentes. Los paquetes de incentivos a nivel estatal en Maharashtra, Gujarat y Karnataka amplían el apoyo federal y han creado focos localizados de préstamos. Los prestamistas fintech están utilizando la suscripción impulsada por IA para reducir los tiempos de aprobación de semanas a minutos, erosionando el dominio tradicional de los bancos. El capital institucional se está concentrando a través de bonos verdes y vehículos de financiamiento mixto, que están reduciendo el costo general del capital incluso a medida que aumentan los volúmenes de crédito. La mayor certeza política a través del esquema PM E-DRIVE y los nuevos límites de Préstamos al Sector Prioritario del Reserve Bank of India reducen aún más las primas de riesgo y fomentan la innovación de productos en el mercado de financiamiento de vehículos eléctricos de India.
Conclusiones clave del informe
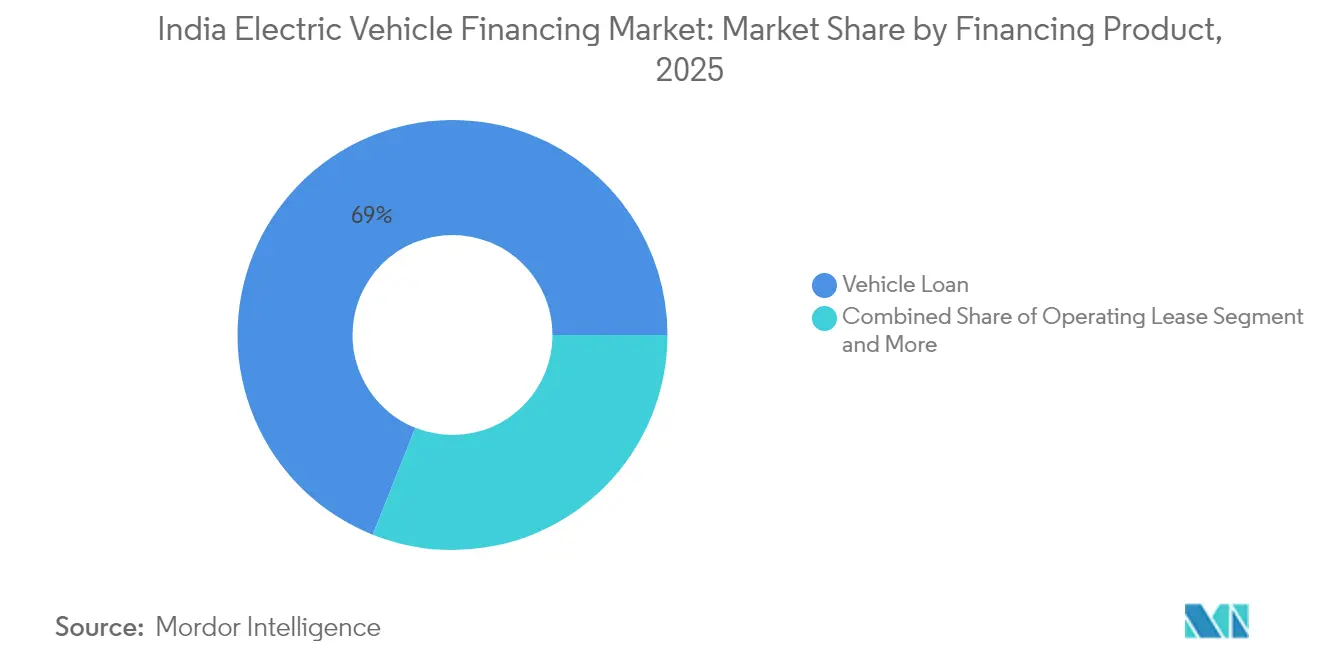
- Por producto de financiamiento, los préstamos vehiculares representaron el 68,95% de la participación del mercado de financiamiento de vehículos eléctricos de India en 2025, mientras que se prevé que los arrendamientos operativos registren la CAGR más rápida del 53,47% hasta 2031.
- Por tipo, los vehículos nuevos representaron el 64,72% de la participación del mercado de financiamiento de vehículos eléctricos de India en 2025, mientras que se prevé que los vehículos usados registren la CAGR más rápida del 54,18% hasta 2031.
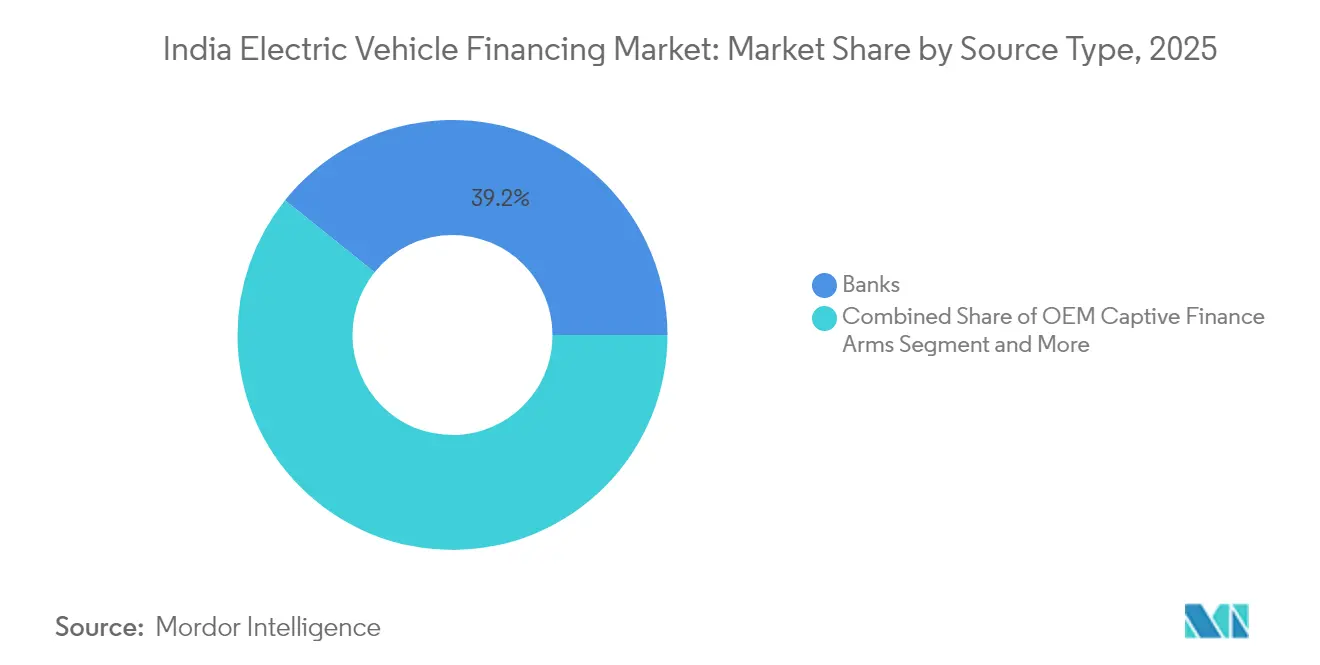
- Por tipo de fuente, los bancos dominaron con una participación del 39,21% del tamaño del mercado de financiamiento de vehículos eléctricos de India en 2025; las empresas fintech avanzan a una CAGR del 52,74% hasta 2031.
- Por tipo de vehículo, los vehículos de dos ruedas lideraron con una participación del 45,90% del tamaño del mercado de financiamiento de vehículos eléctricos de India en 2025, mientras que se proyecta que los vehículos de tres ruedas registren la CAGR más sólida del 53,66% durante 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de financiamiento de vehículos eléctricos de India
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Subsidios e incentivos para vehículos eléctricos | +10.5% | Nacional, más intenso en Maharashtra, Gujarat, Karnataka | Mediano plazo (2-4 años) |
| La reducción del costo de las baterías impulsa los vehículos eléctricos | +8.2% | Centros de manufactura en Gujarat, Tamil Nadu | Largo plazo (≥ 4 años) |
| Las empresas electrifican sus flotas rápidamente | +7.8% | Delhi NCR, Bombay, Bangalore, Hyderabad | Corto plazo (≤ 2 años) |
| Las plataformas fintech impulsan los préstamos digitales | +6.3% | Nacional, adopción temprana en ciudades de Nivel 1 y Nivel 2 | Mediano plazo (2-4 años) |
| El financiamiento de Batería como Servicio se expande | +4.1% | Zonas piloto: Delhi, Bombay, Pune, Chennai | Largo plazo (≥ 4 años) |
| Los bonos verdes reducen los costos de capital | +3.2% | Nacional, segmentos de préstamos corporativos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Subsidios gubernamentales e incentivos fiscales para vehículos eléctricos
El presupuesto de INR 10.900 crores (USD 1,31 mil millones) del esquema PM E-DRIVE hasta 2028 reembolsa directamente a los fabricantes, lo que elimina la brecha de liquidez que anteriormente obligaba a los compradores a solicitar préstamos con montos principales más elevados. Maharashtra añade un subsidio adicional de INR 930 por kWh de capacidad de batería, reduciendo efectivamente los costos de interés entre 200 y 300 puntos básicos para los prestatarios elegibles [1]"Directrices de Préstamos al Sector Prioritario 2025," Reserve Bank of India, rbi.org.in. La duración de la política hasta 2028 ofrece a los prestamistas un horizonte predecible para fijar precios de productos multianuales con confianza. Las aprobaciones exprés a nivel estatal reducen los ciclos de documentación, fomentando aún más el crecimiento dentro del mercado de financiamiento de vehículos eléctricos de India.
La caída de los costos de las baterías acelera la adopción de vehículos eléctricos
Los precios promedio de los paquetes de baterías cayeron de USD 137 por kWh en 2024 a un pronóstico de USD 89 por kWh para 2030, reduciendo los precios iniciales de los vehículos y mejorando las relaciones préstamo-valor. La producción localizada bajo el esquema de Incentivos Vinculados a la Producción reduce la dependencia de las importaciones, lo que resulta en precios en rupias más estables y permite productos a tasa fija con menores costos de cobertura cambiaria. Los vehículos de dos y tres ruedas, en los que las baterías representan hasta el 40% del costo total en carretera, sienten el mayor impacto, ampliando los grupos de prestatarios y agrandando el tamaño del mercado de financiamiento de vehículos eléctricos de India.
Electrificación rápida de flotas por parte de empresas de comercio electrónico y logística
Los grandes agregadores están encargando miles de vehículos eléctricos para reducir los costos de entrega y cumplir con sus compromisos de sostenibilidad. Los operadores comerciales solicitan préstamos de INR 2,5-4 millones por lote de vehículos, aproximadamente el triple del monto de un préstamo minorista, lo que ofrece mayores ingresos por comisiones y oportunidades de garantía respaldada por activos. Los datos de uso provenientes de la telemetría alimentan los motores de riesgo de los prestamistas, reduciendo las tasas de incumplimiento y atrayendo financiamiento institucional convencional hacia el mercado de financiamiento de vehículos eléctricos de India.
Plataformas de préstamos digitales habilitadas por fintech
Los prestamistas digitales aprovechan los pagos de servicios públicos, las recargas móviles y los recibos de comercio electrónico para calificar a clientes con historial crediticio escaso, elevando las tasas de aprobación entre un 60 y un 70% por encima de los promedios bancarios. Los datos en tiempo real sobre el estado de la batería informan los ajustes dinámicos de tasas, alineando las obligaciones de intereses con el rendimiento del activo. El entorno de pruebas del Reserve Bank of India permite a las empresas pilotear la integración de seguros basados en uso, fortaleciendo la certeza del flujo de caja y expandiendo la frontera de productos de la industria de financiamiento de vehículos eléctricos de India.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Valores inciertos de vehículos eléctricos usados | -4.5% | Nacional, más pronunciado en ciudades de Nivel 2 y Nivel 3 | Mediano plazo (2-4 años) |
| Infraestructura pública limitada de carga de vehículos eléctricos | -3.8% | Zonas rurales y semiurbanas, norte y este | Largo plazo (≥ 4 años) |
| Falta de diagnóstico estandarizado del estado de la batería | -2.1% | A nivel nacional, todos los segmentos | Mediano plazo (2-4 años) |
| Las revisiones frecuentes de políticas aumentan los costos | -1.7% | Nacional, mayor impacto para los prestamistas más pequeños | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Valores residuales inciertos para vehículos eléctricos usados
El historial limitado de transacciones lleva a los prestamistas a descontar los valores de garantía al 60-70% de la factura, en comparación con el 80-85% para los vehículos de combustión interna [2]"Baterías de segunda vida y valor residual," Consejo de Energía, Medio Ambiente y Agua, ceew.org. Las herramientas propietarias de diagnóstico del estado de la batería dificultan la comparación entre marcas, lo que aumenta la fricción en la suscripción y ralentiza el ciclo secundario de financiamiento que de otro modo reciclaría capital en el mercado de financiamiento de vehículos eléctricos de India.
Cobertura limitada de infraestructura pública de carga
La densidad de estaciones fuera de las principales metrópolis promedia entre 0,1 y 0,3 unidades por 100 km², lo que limita la adopción en los corredores de transporte de carga. La escasa cobertura eleva los modelos de riesgo por ansiedad de autonomía, lo que lleva a los prestamistas a aplicar primas de riesgo más altas. Cubrir la brecha de financiamiento de USD 2.900 millones para los cargadores es fundamental para desbloquear la demanda rural latente y equilibrar la composición geográfica del mercado de financiamiento de vehículos eléctricos de India.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por producto de financiamiento: Los arrendamientos operativos ganan terreno
Los préstamos vehiculares representaron el 68,95% del tamaño del mercado de financiamiento de vehículos eléctricos de India en 2025, lo que refleja la arraigada preferencia de los compradores por la propiedad directa. Sin embargo, el impulso del crecimiento está cambiando: se proyecta que los arrendamientos operativos registren una CAGR del 53,47% hasta 2031, a medida que los gestores de flotas priorizan los modelos de activos ligeros. Las estructuras de arrendamiento limitan la presión sobre el balance, permiten a los operadores rotar hacia nuevas químicas de baterías y mitigan la incertidumbre sobre el valor residual, un punto de dolor persistente. Para los prestamistas, los flujos de efectivo predecibles del arrendamiento se alinean bien con las estructuras de titulización que están surgiendo en el mercado de financiamiento de vehículos eléctricos de India.
Los planes de suscripción agrupan el acceso, el mantenimiento y la carga en una sola tarifa, atendiendo a los viajeros urbanos que buscan flexibilidad. El financiamiento vinculado al intercambio de baterías difumina aún más la línea entre el servicio de movilidad y la propiedad de activos, lo que exige modelos de riesgo matizados. La claridad regulatoria bajo las normas revisadas de Préstamos al Sector Prioritario del Reserve Bank of India permite a los bancos contabilizar los activos por cobrar de arrendamientos operativos bajo las cuotas de energía renovable, mejorando la eficiencia del capital. A medida que crece la familiaridad, es probable que los arrendamientos operativos aumenten su participación en el mercado de financiamiento de vehículos eléctricos de India primero en los conglomerados metropolitanos, antes de extenderse a los bolsillos urbanos de Nivel 2.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por tipo: El financiamiento de vehículos usados emerge
Las ventas de fábrica aseguraron el 64,72% de los desembolsos del mercado de financiamiento de vehículos eléctricos de India en 2025, pero el mercado secundario se está calentando con una CAGR proyectada del 54,18%. Los programas de vehículos usados certificados con extensiones de garantía desmitifican las preocupaciones sobre el estado de la batería y atraen a compradores de vehículos eléctricos por primera vez que no pueden acceder a los modelos nuevos. Los prestamistas están piloteando algoritmos que analizan métricas de Estado de Salud, ciclos de carga y kilometraje verificado por telemetría, lo que permite rangos más precisos de préstamo-valor y tasas competitivas dentro del mercado de financiamiento de vehículos eléctricos de India.
Los quioscos de diagnóstico mejorados en los patios de los concesionarios aceleran la valoración, haciendo viable el descubrimiento de precios basado en subastas en regiones semiurbanas. A medida que los grupos de datos de diagnóstico se amplían, los prestamistas anticipan una mejora en las tablas de valor residual, lo que debería comprimir las primas de riesgo y acelerar el volumen. La diversificación de cartera en vehículos usados también protege a los prestamistas contra las fluctuaciones de oferta en la producción de vehículos nuevos, añadiendo resiliencia a la industria de financiamiento de vehículos eléctricos de India.
Por tipo de fuente: Las empresas fintech disrumpen los modelos tradicionales
Los bancos retuvieron el 39,21% de la participación del mercado de financiamiento de vehículos eléctricos de India en 2025, aprovechando los depósitos de bajo costo y el alcance de sus sucursales. Sin embargo, los originadores fintech están superando este ritmo con una CAGR del 52,74%, captando a prestatarios nativos digitales a través de KYC biométrico, ejecución de firmas electrónicas y desembolso de fondos en menos de 24 horas. La calificación algorítmica de datos no tradicionales —flujos de monederos móviles, regularidad en el pago de facturas de servicios públicos e incluso calificaciones de conductores de servicios de transporte por aplicación— amplía la elegibilidad más allá de los segmentos de salario formal.
Las divisiones cautivas de los OEM integran el financiamiento en el punto de venta, combinando incentivos de tasas con paquetes de servicio que aseguran los ingresos posventa. Las compañías financieras no bancarias se enfocan en los microempresarios, utilizando cobranzas basadas en la comunidad para mantener tasas de morosidad inferiores al 3%. A medida que llega la escala, la titulización de carteras fintech está reduciendo el costo de los fondos, lo que permite precios cada vez más competitivos en todo el mercado de financiamiento de vehículos eléctricos de India.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por tipo de vehículo: Los vehículos de tres ruedas lideran el crecimiento
Los vehículos de dos ruedas continúan dominando con el 45,90% de la participación del mercado de financiamiento de vehículos eléctricos de India en 2025, impulsados por la asequibilidad y el uso ubicuo en las congestionadas ciudades de India. Los montos de los préstamos entre INR 0,8 y 1,5 lakh se adaptan a los apetitos de crédito minorista y mantienen bajas las tasas de morosidad. Sin embargo, los vehículos comerciales de tres ruedas son los de crecimiento más rápido con una CAGR del 53,66%, impulsados por la economía de la entrega de última milla que favorece la energía de batería sobre el diésel. Una mayor utilización diaria proporciona a los prestamistas datos telemétricos más ricos, lo que permite calendarios de reembolso vinculados al uso y ajustes dinámicos de tasas.
La adopción de automóviles de pasajeros sigue siendo urbana y de segmento premium, inhibida por las restricciones de estacionamiento y acceso a la carga. Sin embargo, las metrópolis de altos ingresos exhiben paquetes de financiamiento con instalación de cargador doméstico nocturno, reduciendo el inconveniente percibido. La heterogeneidad entre las clases de vehículos exige una suscripción finamente segmentada, una capacidad en la que los prestamistas fintech centrados en datos están creando nichos duraderos dentro del mercado de financiamiento de vehículos eléctricos de India.
Análisis geográfico
Maharashtra, Gujarat y Karnataka representaron conjuntamente una participación significativa de los desembolsos de préstamos de 2024, subrayando la coherencia de las políticas, los sólidos ingresos urbanos y los ecosistemas manufactureros. Maharashtra encabeza el liderazgo gracias a los subsidios adicionales para baterías y los reembolsos fiscales estatales expeditos. Gujarat capitaliza sus centros de ensamblaje de vehículos eléctricos y la logística portuaria, canalizando la demanda de crédito tanto minorista como comercial. La fuerza laboral tecnológica de Karnataka y su postura de apoyo a la innovación refuerzan la penetración en el segmento premium, contribuyendo a ampliar el tamaño del mercado de financiamiento de vehículos eléctricos de India.
Delhi NCR y Tamil Nadu están preparados para superar los promedios nacionales hasta 2030. Las restricciones de precios por congestión y las restricciones de circulación de pares e impares de Delhi proporcionan estímulos regulatorios, mientras que la base de proveedores y la orientación exportadora de Tamil Nadu aseguran vientos de cola en la producción. Los vehículos de financiamiento para el desarrollo, en particular el programa de reparto de riesgos de USD 200 millones del Fondo Verde para el Clima, reservan asignaciones para estos corredores de alto impacto, protegiendo a los prestamistas contra las oscilaciones de calidad de activos en las etapas iniciales.
Los estados emergentes como Rajastán, Madhya Pradesh y Uttar Pradesh registran un crecimiento previsto del 45-50% a pesar de la menor densidad de carga. Los programas de electrificación rural y la caída de los precios de las baterías están reduciendo el umbral de asequibilidad. Sin embargo, la banca en sucursales limitada y los menores ingresos formales hacen necesarios modelos de préstamos grupales o digitales asistidos por agentes. Una penetración exitosa aquí podría inclinar el mercado de financiamiento de vehículos eléctricos de India hacia una estructura regional más equilibrada para finales de la década.
Panorama regulatorio
El entorno de financiamiento de vehículos eléctricos en India está determinado por incentivos centrales y políticas fiscales que influyen en la capacidad de pago de los prestatarios y en los modelos de riesgo de los prestamistas. El esquema PM E-DRIVE ha estado operativo desde el 1 de octubre de 2024, con un desembolso de INR 10,900 crore hasta 2028, mientras que los vehículos eléctricos están sujetos a un GST concesional del 5%, lo que favorece costos efectivos en carretera más bajos frente a las alternativas ICE. Los estados también añaden alivios en el registro, incluidas exenciones del 100% del impuesto sobre vehículos motorizados para vehículos eléctricos en estados como Uttar Pradesh, Tamil Nadu y Karnataka, generando puntos calientes de préstamos a nivel estatal y rutas de documentación impulsadas por programas.
En el ámbito de la regulación financiera, las directrices de financiamiento climático del Reserve Bank of India (2025) reconocen el transporte limpio, incluidos los vehículos eléctricos y la infraestructura de carga, como actividades elegibles para la asignación de depósitos verdes. Esto anima a los bancos a crear productos de préstamos verdes etiquetados para vehículos eléctricos. En paralelo, las consultas que involucran a NITI Aayog y a bancos importantes como SBI e ICICI Bank sobre la inclusión de préstamos minoristas para vehículos eléctricos dentro del Priority Sector Lending (PSL) apuntan a un canal de política activo para reducir la ponderación de riesgo y ampliar el acceso al crédito, con implicaciones directas para precios, plazos y estructuras de coprestación entre bancos y NBFC.
Análisis de la cadena de valor
La cadena de valor del financiamiento de vehículos eléctricos en India comienza típicamente en el punto de venta con los OEM y los concesionarios, y luego fluye hacia prestamistas como bancos, NBFC, brazos de financiamiento cautivo de los OEM, fintechs e instituciones de microfinanzas. Está respaldada por facilitadores que incluyen sistemas de KYC/identidad, suscripción digital y cobranzas, seguros, y rastreo de activos o telemática. La participación de los OEM, incluidas las garantías de rendimiento y los programas estructurados para concesionarios, ayuda a mitigar la incertidumbre tecnológica y de reventa, particularmente para modelos nuevos en el mercado y para flotas comerciales de mayor valor, donde el financiamiento de inventario y capital de trabajo coexiste con los préstamos minoristas.
Aguas abajo, los nodos de servicio y gestión de riesgo, como el diagnóstico de estado de baterías, los canales de recuperación y reventa, y los programas de garantía o de vehículos usados certificados, influyen cada vez más en la determinación del valor residual para el financiamiento de vehículos eléctricos usados. Los NBFC con relaciones profundas en los segmentos de trabajadores independientes y flotas (por ejemplo, Shriram Finance en segmentos comerciales y vinculados a la logística) funcionan como especialistas en distribución y suscripción. La defensa del financiamiento combinado por parte de NITI Aayog para segmentos de mayor valor, como autobuses y camiones eléctricos, también destaca cómo el capital de desarrollo e institucional puede reducir el costo de los fondos para casos de uso con gran intensidad de activos.
Panorama competitivo
El mercado de financiamiento de vehículos eléctricos de India permanece moderadamente fragmentado. Los bancos se apoyan en sus franquicias de clientes heredadas y en la infraestructura de cumplimiento normativo, pero sus procesos manuales alargan los tiempos de respuesta e inhiben la experimentación en el segmento de mayor riesgo. Los competidores fintech como RevFin y Ecofy obtienen respaldo de capital de riesgo para aumentar rápidamente las originaciones, mientras que las divisiones cautivas de OEM, como Tata Motors Finance, explotan las sinergias de marca y los datos posventa.
Estratégicamente, los actores establecidos siguen tres caminos. Primero, modelos de asociación: el Memorando de Entendimiento de 2025 de State Bank of India con VinFast amplía las líneas de crédito minorista a través de la red de concesionarios del fabricante de automóviles. Segundo, integraciones de plataforma: Kotak Mahindra Prime integra opciones de financiamiento directamente en la aplicación de Tesla India, convirtiendo las aprobaciones instantáneas en mayores tasas de conversión. Tercero, escalamiento liderado por instituciones: la línea de USD 400 millones de la Corporación Financiera Internacional a Bajaj Finance asigna capital para carteras de vehículos eléctricos, validando el atractivo de la clase de activo [3]"Comunicado de prensa de la asociación entre la Corporación Financiera Internacional y Bajaj Finance," Corporación Financiera Internacional, ifc.org.
La tecnología es el factor determinante. Los motores de crédito de IA ingieren datos de múltiples fuentes para ofrecer precios ajustados al riesgo, mientras que las geocercas y los datos de estado de la batería activan sistemas de alerta temprana. A medida que las carteras maduran, los prestamistas con experiencia titulizan los activos por cobrar de arrendamiento, liberando capacidad del balance para una expansión adicional. Las salvaguardias regulatorias del Reserve Bank of India, que abarcan la privacidad de datos, el co-préstamo y las normas de clasificación de activos, garantizan la disciplina del mercado al mismo tiempo que fomentan la innovación. En conjunto, estas dinámicas canalizan capital fresco y conocimiento especializado, agudizando la competitividad en todo el mercado de financiamiento de vehículos eléctricos de India.
Líderes de la industria de financiamiento de vehículos eléctricos de India
State Bank of India
ICICI Bank
Mahindra & Mahindra Financial Services
Shriram Transport Finance Company
Tata Capital Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Una oportunidad clave es el financiamiento estructurado que aborda directamente los factores de riesgo específicos de los vehículos eléctricos, especialmente el valor de la batería, la incertidumbre del valor residual y el riesgo de tiempo de inactividad en aplicaciones comerciales. El Battery-as-a-Service y las estructuras de doble préstamo que separan el costo del chasis y de la batería amplían la asequibilidad y reducen la exposición del prestamista a la depreciación de la batería, y la actividad de productos de 2026 ya ha mostrado vías de implementación a través de colaboraciones entre OEM y bancos. Otra brecha es la expansión de la cobertura crediticia formal más allá de las ciudades de nivel 1 mediante la distribución de NBFC y fintechs, donde la suscripción puede utilizar datos alternativos y donde las exenciones fiscales estatales y los incentivos centrales pueden traducirse en productos de préstamo estandarizados y de originación más rápida.
La alineación del financiamiento institucional añade más margen para la escalabilidad de productos y los ajustes de precios. Las directrices de financiamiento climático de 2025 del RBI, que reconocen el transporte limpio y la carga como actividades verdes elegibles, respaldan un vínculo más claro entre los depósitos verdes y las carteras de préstamos para vehículos eléctricos, complementando el creciente uso por parte del mercado de capital verde y combinado. En cuanto a la ejecución, prestamistas identificados como Mahindra and Mahindra Financial Services, Shriram Finance y Tata Capital están ampliando carteras y programas enfocados en vehículos eléctricos, mientras que las captaciones de capital específicas por parte de NBFC verdes dedicados (por ejemplo, la asignación preferencial de Mufin Green Finance de INR 324 crore en marzo de 2026) aumentan la capacidad de originación para el financiamiento de vehículos eléctricos de dos ruedas, tres ruedas y comerciales ligeros, particularmente en corredores de nivel 2 y nivel 3 con baja penetración.
Desarrollos recientes del sector
- Junio de 2026: VinFast India anunció un memorando de entendimiento con Tata Capital para proporcionar soluciones de financiamiento para su red exclusiva de concesionarios (capital de trabajo, gestión de inventario y expansión de concesionarios). La colaboración amplía el desarrollo de la distribución de VinFast y fortalece la gestión del riesgo de inventario en India.
- Mayo de 2026: Kia India lanzó un programa de financiamiento Battery-as-a-Service para el Carens Clavis EV utilizando estructuras de doble préstamo a través de bancos asociados. El acuerdo amplía las opciones de financiamiento de vehículos eléctricos de Kia y acelera la adopción de vehículos eléctricos mediante financiamiento flexible de baterías.
- Agosto de 2025: State Bank of India (SBI) firmó un memorando de entendimiento con VinFast India para ofrecer opciones de financiamiento minorista para los vehículos eléctricos de VinFast con hasta un 100% de financiamiento en carretera. La colaboración mejora el acceso de VinFast al capital y al financiamiento de concesionarios a través del marco de préstamos verdes de SBI.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el valor total del financiamiento facilitado para vehículos eléctricos en India, incluidos préstamos, arrendamientos y productos de crédito relacionados utilizados para financiar la compra de vehículos eléctricos y el despliegue de flotas entre usuarios minoristas y comerciales.
Exclusiones del alcance: Excluimos el crédito no vinculado a una decisión de compra de un vehículo eléctrico (como las líneas de capital de trabajo general) y el financiamiento independiente de infraestructura de carga.
Descripción general de la segmentación
- Por producto de financiamiento
- Préstamo vehicular
- Arrendamiento operativo
- Plan de suscripción / intercambio de baterías
- Compra a plazos y otros
- Por tipo
- Vehículos nuevos
- Vehículos usados
- Por tipo de fuente
- Divisiones de financiamiento cautivo de OEM
- Bancos
- NBFC
- Empresas fintech
- Instituciones de microfinanzas
- Por tipo de vehículo
- Automóviles de pasajeros
- Vehículos comerciales
- Vehículos de dos ruedas
- Vehículos de tres ruedas
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Para el trabajo documental, fundamentamos el modelo en indicadores de adopción de vehículos eléctricos y de flujo de vehículos que se pueden verificar a través de canales públicos. Revisamos los portales de transporte del Gobierno de India y de los estados en busca de señales de registro, publicaciones de datos de NITI Aayog y otros organismos de política, y publicaciones del RBI que ayudan a interpretar las condiciones de crédito y los ciclos de tasas. También utilizamos las publicaciones del Ministry of Road Transport and Highways y estadísticas oficiales de transporte similares para mantener el universo de vehículos alineado con las definiciones de India.
Para conectar los volúmenes de vehículos eléctricos con el comportamiento de financiamiento, nos referimos a las divulgaciones de financiamiento cautivo de prestamistas y OEM, informes anuales, presentaciones a inversionistas y cobertura de prensa de negocios reputada sobre las normas de préstamo-valor, comentarios sobre morosidad y lanzamientos de productos. En paralelo, utilizamos selectivamente suscripciones pagadas para inteligencia financiera empresarial, noticias y datos financieros, y bases de datos de patentes para rastrear características de suscripción y patrones de innovación de productos que dan forma a la adopción del financiamiento. Las fuentes documentales enumeradas aquí son ilustrativas, y utilizamos documentos y conjuntos de datos públicos adicionales para recopilar insumos, validarlos y ajustar las suposiciones.
Entrevistas y encuestas primarias
El trabajo primario convirtió las señales de demanda de vehículos eléctricos en demanda financiable. Hicimos esto hablando con prestamistas, operadores de flotas, participantes del canal de concesionarios y expertos del ecosistema en los principales estados con alta presencia de vehículos eléctricos. El enfoque se centró en insumos prácticos como las tasas de aprobación, los tamaños de ticket habituales, los diferenciales de precios frente a los ICE, y cómo cambian las opiniones de riesgo según la categoría de vehículo y el uso final, lo que ayudó a cerrar brechas donde la información pública es limitada.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 30% | Directivos (CXO): 13% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 31% |
| Actores más pequeños: 22% | Gerentes: 56% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento utilizó un enfoque combinado de arriba hacia abajo y de abajo hacia arriba. Primero traducimos la dirección de las ventas y registros de vehículos eléctricos en un conjunto de vehículos financiables, y luego mapeamos ese conjunto a la penetración probable de financiamiento y al monto promedio financiado según el caso de uso del vehículo. La construcción de arriba hacia abajo se corroboró utilizando aproximaciones selectivas de abajo hacia arriba, incluidas verificaciones muestreadas del crecimiento de la cartera de prestamistas, rangos de tamaño de ticket a nivel de producto, y retroalimentación del canal sobre las tasas mensuales de desembolso, que luego se utilizaron para ajustar los totales cuando aparecía una discrepancia.
Los insumos clave del modelo incluyeron el impulso de las ventas y registros de vehículos eléctricos, los cambios de combinación entre 2R, 3R, PV y CV, el movimiento del precio promedio en carretera, las normas de préstamo-valor, las preferencias de plazo, el entorno de tasas de interés, y el ritmo de electrificación de flotas en aplicaciones de última milla e intraurbanas. Para el pronóstico, utilizamos análisis de escenarios respaldados por el consenso de expertos sobre la continuidad de las políticas, el momento de los subsidios, la dirección de los precios de las baterías y el apetito de riesgo de los prestamistas, ya que estos factores pueden cambiar rápidamente la penetración y los precios. Cuando no se disponía de datos directos de desembolso, manejamos las brechas con rangos indirectos derivados de las entrevistas y los verificamos cruzadamente con indicadores de crecimiento del balance y anuncios públicos, antes de fijar las suposiciones en el modelo.
Validación de datos y ciclo de actualización
Realizamos múltiples verificaciones de consistencia para que los totales del mercado se mantuvieran alineados con señales independientes, incluidos los registros de vehículos eléctricos, los comentarios sobre carteras de prestamistas y las tendencias de las tasas de interés. Cuando las variaciones eran grandes, revisamos suposiciones como la penetración, el tamaño de ticket y la combinación de vehículos, y volvimos a contactar a los encuestados cuando la evidencia documental no podía explicar el movimiento.
Antes de la aprobación final, el modelo fue revisado por otro analista para detectar problemas de unidades, doble contabilización y cambios escalonados poco realistas entre años. Los informes se actualizaron anualmente, con actualizaciones provisionales activadas cuando se observaban cambios de política significativos, revisiones de subsidios o cambios pronunciados en la demanda de vehículos eléctricos. Se completó una revisión de validación final justo antes de la entrega para que el cliente recibiera la visión más actualizada posible.
Tamaño del mercado de financiamiento de vehículos eléctricos de India de Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para el financiamiento de vehículos eléctricos en India pueden diferir ampliamente porque el término financiamiento se utiliza de manera diferente, y porque el mismo año puede reportarse como aprobaciones, desembolsos o el saldo pendiente de la cartera de préstamos. Las diferencias también surgen de si se incluyen los vehículos eléctricos usados, cómo se trata el arrendamiento frente a los préstamos, y cuán agresivo es el ritmo de penetración asumido entre 2R, 3R, PV y CV.
En nuestras verificaciones, los mayores impulsores de la brecha fueron los límites del alcance y la forma en que se construye el monto promedio financiado. Los tamaños de ticket y las normas de préstamo-valor varían según la categoría de vehículo y el tipo de comprador, por lo que las estimaciones pueden diverger cuando esas diferencias se homogeneizan. Algunas estimaciones utilizan una única suposición de penetración aplicada a todos los vehículos eléctricos, mientras que otras reportan una cifra de requerimiento en lugar del valor realmente financiado en ese año. Esta dispersión se reduce cuando se utiliza un dimensionamiento vinculado al desembolso y el arrendamiento se contabiliza solo cuando está contratado, que es el tratamiento aplicado por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2.37 mil millones de USD (2025) | |
| Think Tank de Políticas A | 5.00 mil millones de USD (2025) | Utiliza una visión de requerimiento de préstamos para el año y mezcla los anticipos necesarios con los desembolsos reales, lo que puede sobrestimar el valor del mercado cuando la penetración y los tamaños de ticket se asumen de manera uniforme entre los tipos de vehículos. |
| Resumen de Medios de la Industria B | 2.00 mil millones de USD (2024) | Anclado a un titular de desembolso de un único año fiscal y luego extrapolado, con un ajuste limitado por arrendamiento, el momento de los subsidios por estado, y los cambios en la combinación de vehículos que alteran el monto promedio financiado. |
La tabla muestra que la mayoría de las diferencias son explicables una vez que se alinean la unidad de medida (valor desembolsado frente a anticipos requeridos), la definición del año, y si el arrendamiento se contabiliza como financiamiento contratado o como demanda inferida. Al mantener las suposiciones vinculadas a señales observables de demanda de vehículos eléctricos y verificaciones del lado de los prestamistas, la estimación se mantiene transparente y repetible, y evita sobrestimar el valor a partir de proyecciones de tipo requerimiento.


Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de financiamiento de vehículos eléctricos de India para 2031?
Se espera que el mercado de financiamiento de vehículos eléctricos de India alcance USD 28,79 mil millones para 2031, lo que refleja una CAGR del 51,62%.
¿Por qué los arrendamientos operativos están creciendo tan rápidamente en el financiamiento de vehículos eléctricos de India?
Los arrendamientos operativos permiten a los operadores de flotas evitar el riesgo de valor residual y mantener el capital libre para la expansión, lo que impulsa una CAGR del 53,47% hasta 2031.
¿Qué categoría de prestamista se expande más rápidamente en el financiamiento de vehículos eléctricos?
Las empresas fintech avanzan a una CAGR del 52,74%, ya que la suscripción impulsada por IA comprime los tiempos de aprobación y amplía el acceso al crédito.
¿Cuál es la participación de los vehículos de dos ruedas en el financiamiento de vehículos eléctricos de India en 2025?
Los vehículos de dos ruedas representan el 45,90% del total de desembolsos, convirtiéndolos en la clase de vehículo más grande en 2025.
Última actualización de la página el:


