
Indien Elektrofahrzeug-Finanzierungsmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.37 Milliarden US-Dollar |
| Marktgröße (2026) | 3.59 Milliarden US-Dollar |
| Marktgröße (2031) | 28.79 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 51.62 % |
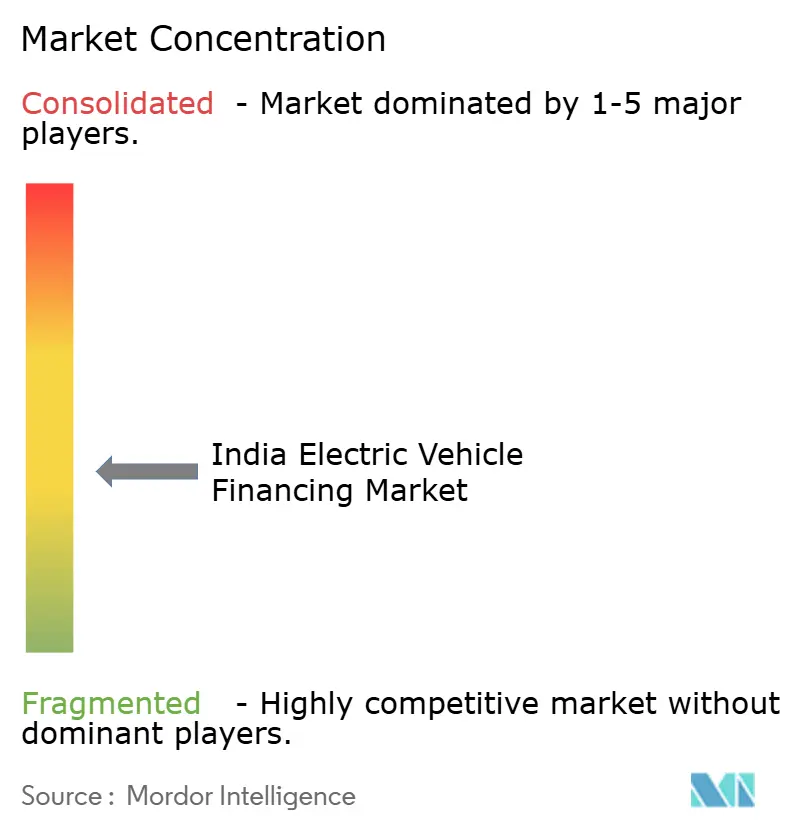
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Indien Elektrofahrzeug-Finanzierungsmarkt Analyse von Mordor Intelligence
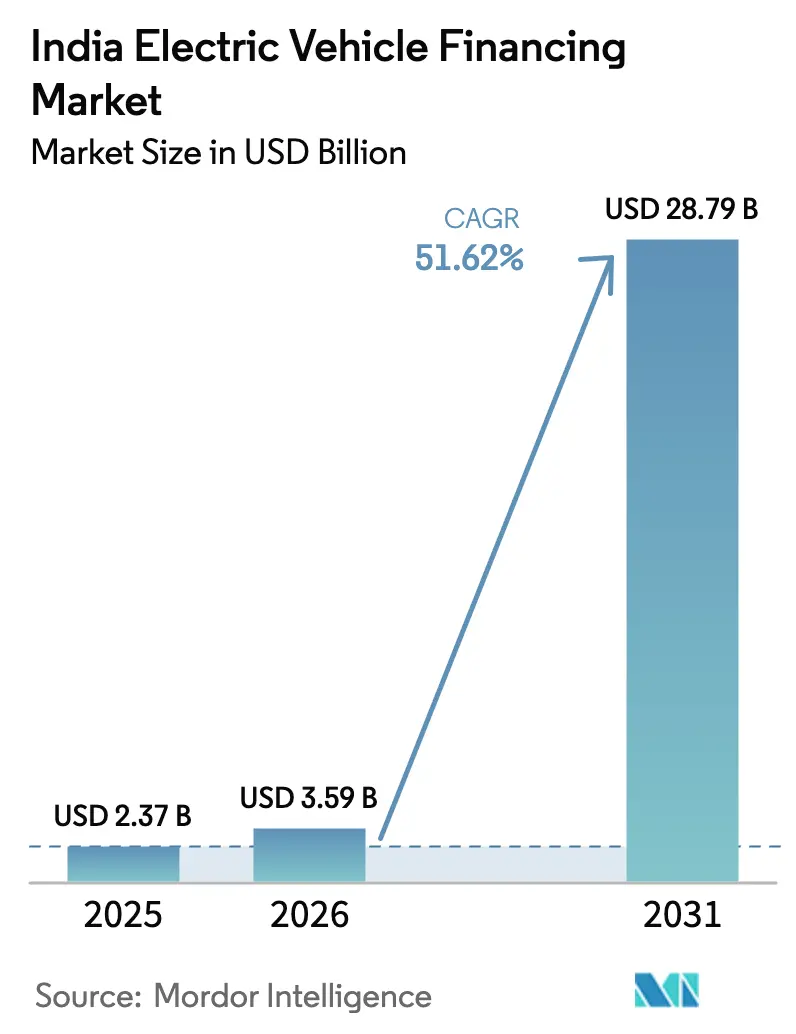
Die Größe des Indien Elektrofahrzeug-Finanzierungsmarktes im Jahr 2026 wird auf 3,59 Milliarden USD geschätzt, ausgehend vom Wert 2025 in Höhe von 2,37 Milliarden USD, mit Prognosen für 2031 von 28,79 Milliarden USD, was einem Wachstum von 51,62 % CAGR über 2026–2031 entspricht. Steigende staatliche Subventionen, rasantes Wachstum im digitalen Kreditwesen und ambitionierte Elektrifizierungsziele für Zwei- und Dreiradfahrzeugflotten konvergieren, um beispiellose Kreditnachfragevolumina zu erschließen. Staatliche Anreizpakete in Maharashtra, Gujarat und Karnataka verstärken die föderale Unterstützung und haben lokale Kreditzentren geschaffen. Fintech-Kreditgeber nutzen KI-gestützte Kreditwürdigkeitsprüfung, um Genehmigungszeiten von Wochen auf Minuten zu verkürzen, und untergraben damit die traditionelle Dominanz der Banken. Institutionelles Kapital strömt durch grüne Anleihen und Blended-Finance-Vehikel ein, die die Gesamtkapitalkosten senken, während die Kreditvolumina steigen. Erhöhte politische Planungssicherheit durch das PM E-DRIVE-Programm und die neuen Vorrangigen-Sektor-Kreditvergabe-Grenzen der Reserve Bank of India senken die Risikoprämien weiter und fördern Produktinnovationen im gesamten Indien Elektrofahrzeug-Finanzierungsmarkt.
Wichtige Erkenntnisse des Berichts
- Nach Finanzierungsprodukt hielten Fahrzeugdarlehen im Jahr 2025 einen Anteil von 68,95 % am Indien Elektrofahrzeug-Finanzierungsmarkt, während operatives Leasing bis 2031 den höchsten CAGR von 53,47 % verzeichnen soll.
- Nach Typ entfielen im Jahr 2025 64,72 % des Indien Elektrofahrzeug-Finanzierungsmarktanteils auf Neufahrzeuge, während Gebrauchtfahrzeuge bis 2031 den höchsten CAGR von 54,18 % erzielen sollen.
- Nach Quellentyp beanspruchten Banken im Jahr 2025 einen Anteil von 39,21 % an der Größe des Indien Elektrofahrzeug-Finanzierungsmarktes; Fintech-Unternehmen wachsen bis 2031 mit einem CAGR von 52,74 %.
- Nach Fahrzeugtyp führten Zweiräder im Jahr 2025 mit einem Anteil von 45,90 % an der Größe des Indien Elektrofahrzeug-Finanzierungsmarktes, während Dreiräder im Zeitraum 2026–2031 den stärksten CAGR von 53,66 % verzeichnen sollen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Indien Elektrofahrzeug-Finanzierungsmarkt Trends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Wirkung |
|---|---|---|---|
| Elektrofahrzeug-Subventionen und Anreize | +10.5% | National, stärker in Maharashtra, Gujarat, Karnataka | Mittelfristig (2–4 Jahre) |
| Sinkende Batteriekosten fördern Elektrofahrzeug- | +8.2% | Produktionsstandorte in Gujarat, Tamil Nadu | Langfristig (≥ 4 Jahre) |
| Unternehmen elektrifizieren Flotten schnell | +7.8% | Delhi NCR, Mumbai, Bangalore, Hyderabad | Kurzfristig (≤ 2 Jahre) |
| Fintech-Plattformen ermöglichen digitale Kreditvergabe | +6.3% | National, frühe Akzeptanz in Städten der Klasse 1 und Klasse 2 | Mittelfristig (2–4 Jahre) |
| Batterie-als-Dienstleistung-Finanzierung expandiert | +4.1% | Pilotregionen: Delhi, Mumbai, Pune, Chennai | Langfristig (≥ 4 Jahre) |
| Grüne Anleihen senken Kapitalkosten | +3.2% | National, Schwerpunkte im Unternehmenskredit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Subventionen und steuerliche Anreize für Elektrofahrzeuge
Das Budget des PM E-DRIVE-Programms in Höhe von INR 10.900 Crore (1,31 Milliarden USD) bis 2028 erstattet Herstellern direkt, wodurch die Liquiditätslücke beseitigt wird, die Käufer zuvor zwang, höhere Darlehensprinzipale aufzunehmen. Maharashtra legt einen zusätzlichen Akkukapazitätszuschuss von INR 930 pro kWh übereinander, der die Zinskosten für berechtigte Kreditnehmer effektiv um 200–300 Basispunkte senkt [1]„Richtlinien zur vorrangigen Sektor-Kreditvergabe 2025,” Reserve Bank of India, rbi.org.in. Die politische Laufzeit bis 2028 gibt Kreditgebern eine planbare Zeitspanne, um mehrjährige Produkte sicher zu kalkulieren. Staatliche Schnellgenehmigungen verkürzen Dokumentationszyklen und fördern das Wachstum im Indien Elektrofahrzeug-Finanzierungsmarkt weiter.
Sinkende Batteriekosten beschleunigen die Elektrofahrzeug-Akzeptanz
Die durchschnittlichen Paketkostenpreise sanken von 137 USD pro kWh im Jahr 2024 auf prognostizierte 89 USD pro kWh bis 2030, was die Anschaffungspreise der Fahrzeuge senkt und die Beleihungsquoten verbessert. Lokalisierte Produktion im Rahmen des Produktionsverknüpften Anreizprogramms reduziert die Importabhängigkeit, führt zu stabileren Rupienpreisen und ermöglicht Festzinsprodukte mit reduzierten Währungssicherungskosten. Zwei- und Dreiräder, bei denen Batterien bis zu 40 % der gesamten Straßenkosten ausmachen, spüren die größten Auswirkungen, erschließen breitere Kreditnehmerpools und vergrößern die Größe des Indien Elektrofahrzeug-Finanzierungsmarktes.
Rasche Flottenelektrifizierung durch E-Commerce- und Logistikunternehmen
Große Aggregatoren bestellen Tausende von Elektrofahrzeugen, um Lieferkosten zu senken und Nachhaltigkeitszusagen zu erfüllen. Gewerbliche Betreiber leihen INR 2,5–4 Millionen pro Fahrzeugcharge, was in etwa dem Dreifachen eines Einzelhandelstickets entspricht, und bieten höhere Gebühreneinnahmen sowie Möglichkeiten für asset-backed-Sicherheiten. Nutzungsdaten aus der Telematik speisen die Risikomodelle der Kreditgeber, senken Ausfallquoten und ziehen institutionelles Mainstream-Kapital in den Indien Elektrofahrzeug-Finanzierungsmarkt.
Fintech-gestützte digitale Kreditvergabeplattformen
Digitale Kreditgeber nutzen Versorgungszahlungen, Mobiltelefonaufladungen und E-Commerce-Belege, um Kunden mit dünner Kreditakte zu bewerten, und erhöhen die Genehmigungsraten um 60–70 % über den Bankdurchschnitt. Echtzeit-Batteriegesundheitsdaten informieren dynamische Zinssatzanpassungen und gleichen Zinsverpflichtungen mit der Anlageperformance ab. Das Sandkasten-Programm der Reserve Bank of India ermöglicht Unternehmen, die Bündelung nutzungsbasierter Versicherungen zu erproben, was die Cashflow-Sicherheit stärkt und die Produktgrenzen der Indien Elektrofahrzeug-Finanzierungsbranche erweitert.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Wirkung |
|---|---|---|---|
| Unsichere Restwerte für Elektrofahrzeug-Gebrauchtfahrzeuge | -4.5% | National, stärker in Städten der Klasse 2 und Klasse 3 | Mittelfristig (2–4 Jahre) |
| Begrenzte öffentliche Elektrofahrzeug-Ladeinfrastruktur | -3.8% | Ländliche und halbstädtische Gebiete, Norden und Osten | Langfristig (≥ 4 Jahre) |
| Fehlende standardisierte Batteriegesundheitsprüfung | -2.1% | Landesweit, alle Segmente | Mittelfristig (2–4 Jahre) |
| Häufige politische Revisionen erhöhen Kosten | -1.7% | National, stärker belastend für kleinere Kreditgeber | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Unsichere Restwerte für Elektrofahrzeug-Gebrauchtfahrzeuge
Begrenzte Transaktionshistorie veranlasst Kreditgeber, Sicherheitenwerte auf 60–70 % der Rechnung zu diskontieren, verglichen mit 80–85 % bei Fahrzeugen mit Verbrennungsmotor [2]„Batterien der zweiten Lebensdauer und Restwert,” Rat für Energie, Umwelt und Wasser, ceew.org. Proprietäre Batteriegesundheitstools behindern markenübergreifende Benchmarks, erhöhen die Komplexität der Kreditwürdigkeitsprüfung und verlangsamen das sekundäre Finanzierungsrad, das andernfalls Kapital in den Indien Elektrofahrzeug-Finanzierungsmarkt zurückführen würde.
Begrenzte Abdeckung durch öffentliche Ladeinfrastruktur
Die Stationsdichte außerhalb der großen Ballungsräume beträgt im Durchschnitt 0,1–0,3 Einheiten pro 100 km², was die Akzeptanz in Frachtkorridoren drosselt. Die geringe Abdeckung erhöht die Risikobewertungsmodelle für Reichweitenangst und veranlasst Kreditgeber, höhere Risikoprämien zu berechnen. Die Schließung der Finanzierungslücke von 2,9 Milliarden USD für Ladestationen ist entscheidend, um latente ländliche Nachfrage zu erschließen und den geografischen Mix des Indien Elektrofahrzeug-Finanzierungsmarktes auszubalancieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Finanzierungsprodukt: Operatives Leasing gewinnt an Bedeutung
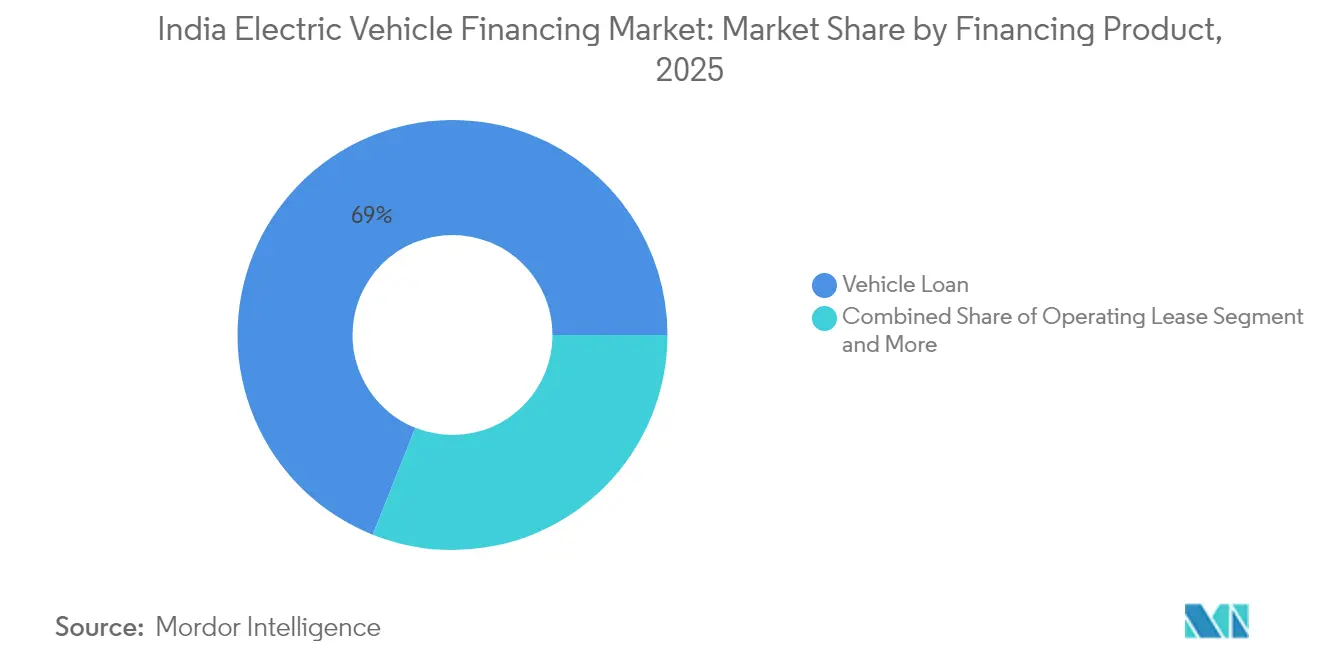
Fahrzeugdarlehen machten im Jahr 2025 68,95 % der Größe des Indien Elektrofahrzeug-Finanzierungsmarktes aus, was die fest verwurzelte Käuferpräferenz für vollständiges Eigentum widerspiegelt. Die Wachstumsdynamik verschiebt sich jedoch: Operatives Leasing soll bis 2031 einen CAGR von 53,47 % verzeichnen, da Flottenmanager kapitalleichte Modelle priorisieren. Leasingstrukturen begrenzen die Belastung der Bilanz, ermöglichen Betreibern die Rotation zu neueren Batteriechemien und mindern die Restwertungewissheit – ein anhaltender Schmerzpunkt. Für Kreditgeber passen die vorhersehbaren Leasingcashflows gut zu den Verbriefungsstrukturen, die nun im Indien Elektrofahrzeug-Finanzierungsmarkt entstehen.
Abonnementpläne bündeln Zugang, Wartung und Laden in einer Gebühr und sprechen städtische Pendler an, die Flexibilität suchen. Batterietausch-gebundene Finanzierung verwischt die Grenzen zwischen Mobilitätsdienstleistung und Anlageeigentum weiter und erfordert differenzierte Risikomodelle. Regulatorische Klarheit unter den überarbeiteten Vorrangigen-Sektor-Kreditvergabe-Normen der Reserve Bank of India ermöglicht es Banken, operative Leasingforderungen unter Erneuerbare-Energie-Quoten zu verbuchen, was die Kapitaleffizienz steigert. Mit zunehmender Vertrautheit werden operative Leasingverträge ihren Anteil am Indien Elektrofahrzeug-Finanzierungsmarkt zuerst in Metropolregionen erhöhen, bevor sie auf städtische Gebiete der Klasse 2 überschwappen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Typ: Gebrauchtfahrzeug-Finanzierung entsteht
Neufahrzeugverkäufe sicherten sich 2025 64,72 % der Auszahlungen im Indien Elektrofahrzeug-Finanzierungsmarkt, aber der Gebrauchtwagenmarkt heizt sich mit einem prognostizierten CAGR von 54,18 % auf. Zertifizierte Gebrauchtfahrzeugprogramme mit Garantieverlängerungen entmystifizieren Batteriegesundheitsbedenken und ziehen Erstkäufer von Elektrofahrzeugen an, die sich Neumodelle nicht leisten können. Kreditgeber erproben Algorithmen, die Zustandskennzahlen, Ladezyklen und telematisch verifizierte Kilometerstände auswerten, was engere Beleihungsquoten und wettbewerbsfähige Konditionen im Indien Elektrofahrzeug-Finanzierungsmarkt ermöglicht.
Verbesserte Diagnosekioske in Händlerbetrieben beschleunigen die Bewertung und machen auktionsbasierte Preisfindung in halbstädtischen Regionen praktikabel. Da sich die diagnostischen Datenpools verlängern, erwarten Kreditgeber eine Schärfung der Restwerttabellen, was Risikoprämien komprimieren und das Volumen beschleunigen sollte. Die Portfoliodiversifizierung in Gebrauchtfahrzeuge schützt Kreditgeber auch vor Angebotschwankungen in der Neufahrzeugproduktion und fügt der Indien Elektrofahrzeug-Finanzierungsbranche Resilienz hinzu.
Nach Quellentyp: Fintech-Unternehmen stören traditionelle Modelle
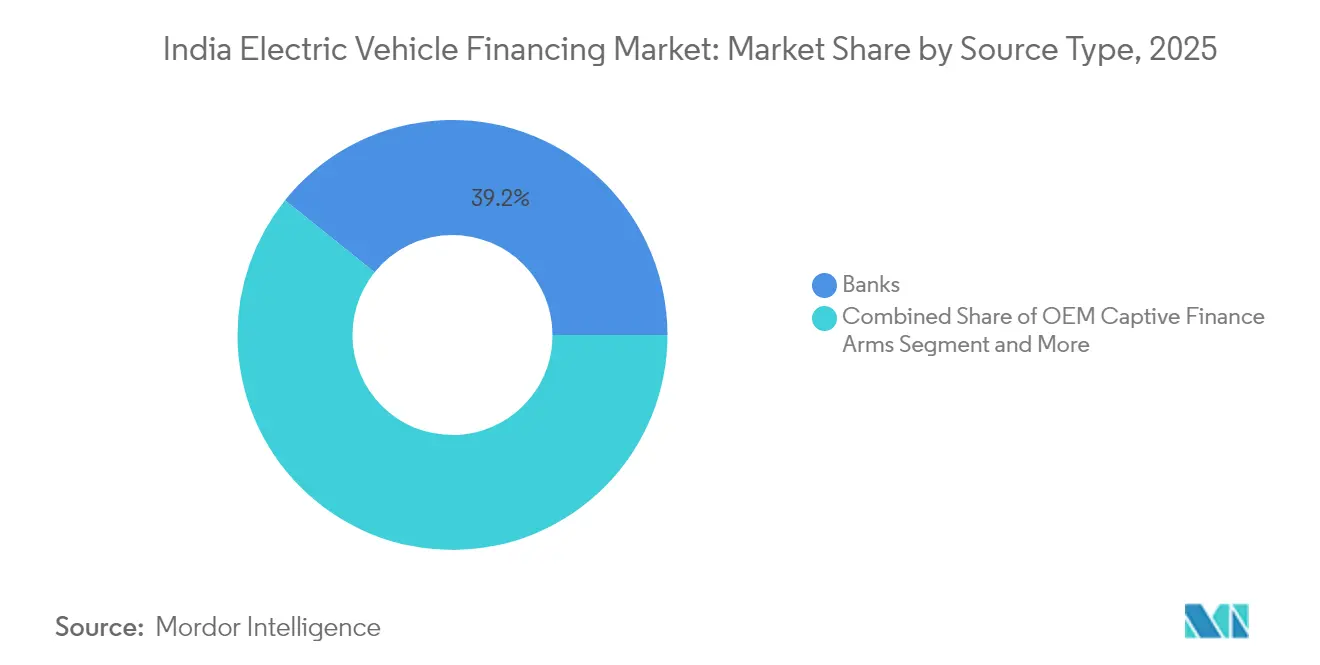
Banken behielten im Jahr 2025 einen Anteil von 39,21 % am Indien Elektrofahrzeug-Finanzierungsmarkt und nutzten günstige Einlagen und Filialnetzwerke. Dennoch übertreffen Fintech-Anbieter mit einem CAGR von 52,74 % und erfassen digital-native Kreditnehmer durch biometrische KYC-Verfahren, E-Signatur-Ausführung und Mittelauszahlung in unter 24 Stunden. Algorithmisches Scoring nicht-traditioneller Daten – mobile Geldbörsenströme, Regelmäßigkeit von Versorgungsrechnungszahlungen und sogar Fahrbewertungen von Ride-Hail-Fahrern – erweitert die Anspruchsberechtigung über formale Gehaltsempfänger hinaus.
OEM-gebundene Finanzierungsarme integrieren Finanzierungen am Point of Sale und verbinden Zinsanreize mit Servicepaketen, die Aftersales-Umsätze sichern. Nichtbankische Finanzunternehmen konzentrieren sich auf Mikro-Unternehmer und nutzen gemeinschaftsbasiertes Inkasso, um Verzugsquoten unter 3 % zu halten. Im Zuge der Skalierung senkt die Verbriefung von Fintech-Portfolios die Kapitalkosten, was eine immer schärfere Preisgestaltung im Indien Elektrofahrzeug-Finanzierungsmarkt ermöglicht.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Fahrzeugtyp: Dreiräder führen das Wachstum an
Zweiräder dominieren weiterhin mit einem Anteil von 45,90 % am Indien Elektrofahrzeug-Finanzierungsmarkt im Jahr 2025, angetrieben durch Erschwinglichkeit und allgegenwärtige Nutzung in Indiens überfüllten Städten. Ticketgrößen zwischen INR 0,8–1,5 Lakh passen zu den Kreditappetiten im Einzelhandel und halten Verzugsquoten niedrig. Gewerbliche Dreiräder wachsen jedoch am schnellsten mit einem CAGR von 53,66 %, begünstigt durch Last-Mile-Lieferökonomie, die Batterieantrieb gegenüber Diesel bevorzugt. Höhere tägliche Auslastung versorgt Kreditgeber mit reichhaltigeren Telematikdaten, was nutzungsgebundene Rückzahlungspläne und dynamische Zinssatzanpassungen ermöglicht.
Die Akzeptanz von Personenkraftwagen bleibt urban-premium und wird durch Einschränkungen beim Park- und Ladezugang gehemmt. Dennoch präsentieren wohlhabende Ballungsräume Finanzierungspakete mit Übernacht-Heimladegerät-Installation, was wahrgenommene Unannehmlichkeiten reduziert. Heterogenität über Fahrzeugklassen hinweg erfordert fein segmentierte Kreditwürdigkeitsprüfung – eine Fähigkeit, in der datenzentrierte Fintech-Kreditgeber dauerhafte Nischen im Indien Elektrofahrzeug-Finanzierungsmarkt erschließen.
Geografische Analyse
Maharashtra, Gujarat und Karnataka repräsentierten gemeinsam einen bedeutenden Anteil der Darlehensvergaben im Jahr 2024 und unterstreichen politische Kohärenz, robuste städtische Einkommen und Produktionsökosysteme. Maharashtra führt die Rangliste an dank zusätzlicher Batteriesubventionen und beschleunigter staatlicher Steuerrabatte. Gujarat profitiert von seinen Elektrofahrzeug-Montagezentren und Hafenlogistik und kanalisiert die Nachfrage sowohl nach Einzel- als auch nach Gewerbekredit. Karnatakas Technologiebelegschaft und innovationsfreundliche Haltung stärken die Marktdurchdringung im Premiumsegment und helfen, die Größe des Indien Elektrofahrzeug-Finanzierungsmarktes zu vergrößern.
Delhi NCR und Tamil Nadu sind auf dem Weg, die nationalen Durchschnittswerte bis 2030 zu übertreffen. Delhis Staugebühren und Gerade-Ungerade-Fahrverbote liefern regulatorische Anreize, während Tamils Nads Lieferantenbasis und Exportorientierung Produktionsrückenwind sichern. Entwicklungsfinanzierungsvehikel, insbesondere das 200-Millionen-USD-Risikoteilungsprogramm des Grünen Klimafonds, reservieren Mittel für diese wirkungsstarken Korridore und schützen Kreditgeber vor frühen Vermögensqualitätsschwankungen.
Aufstrebende Bundesstaaten wie Rajasthan, Madhya Pradesh und Uttar Pradesh verzeichnen trotz geringerer Ladedichte ein prognostiziertes Wachstum von 45–50 %. Ländliche Elektrifizierungsantriebe und sinkende Batteriepreise senken die Erschwinglichkeitsschwelle. Dennoch erfordern begrenztes Filialbanking und niedrigere formale Einkommen gruppenbasierte oder agentengestützte digitale Modelle. Eine erfolgreiche Erschließung hier könnte den Indien Elektrofahrzeug-Finanzierungsmarkt bis zum Jahrzehntende in eine ausgewogenere regionale Struktur verlagern.
Regulatorisches Umfeld
Das indische Umfeld für die EV-Finanzierung wird von zentralen Anreizen und der Steuerpolitik geprägt, die in die Kreditwürdigkeit der Kreditnehmer und die Risikomodelle der Kreditgeber einfließen. Das PM E-DRIVE-Programm ist seit dem 1. Oktober 2024 operativ, mit einem Budget von INR 10.900 Crore bis 2028, während für Elektrofahrzeuge ein ermäßigter GST-Satz von 5% gilt, der niedrigere effektive Straßenzulassungskosten im Vergleich zu Verbrennerfahrzeugen unterstützt. Die Bundesstaaten fügen zudem Erleichterungen bei der Zulassung hinzu, darunter 100%ige Befreiungen von der Kraftfahrzeugsteuer für Elektrofahrzeuge in Bundesstaaten wie Uttar Pradesh, Tamil Nadu und Karnataka, wodurch Kreditvergabe-Hotspots auf Bundesstaatsebene und programmgestützte Dokumentationswege entstehen.
Auf der finanzregulatorischen Seite erkennen die Klimafinanzierungsrichtlinien der Reserve Bank of India (2025) den umweltfreundlichen Transport, einschließlich Elektrofahrzeuge und Ladeinfrastruktur, als förderfähige Aktivitäten für die Zuweisung grüner Einlagen an. Dies ermutigt Banken, gekennzeichnete grüne Kreditprodukte für Elektrofahrzeuge zu entwickeln. Parallel dazu deuten Beratungen unter Einbeziehung von NITI Aayog und großen Banken wie SBI und ICICI Bank über die Einbeziehung von Privatkrediten für Elektrofahrzeuge in das Priority Sector Lending (PSL) auf einen aktiven politischen Kanal hin, um die Risikogewichtung zu senken und den Kreditzugang zu erweitern, mit direkten Auswirkungen auf Preisgestaltung, Laufzeiten und Co-Lending-Strukturen bei Banken und NBFCs.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der EV-Finanzierung in Indien beginnt typischerweise am Verkaufspunkt bei OEMs und Händlern und fließt dann zu Kreditgebern wie Banken, NBFCs, OEM-eigenen Finanzierungsarmen, Fintechs und Mikrofinanzinstituten. Sie wird von Ermöglichern unterstützt, darunter KYC-/Identitätsschienen, digitale Kreditprüfung und Inkasso, Versicherungen sowie Asset-Tracking oder Telematik. Die Beteiligung der OEMs, einschließlich Leistungsgarantien und strukturierter Händlerprogramme, hilft, Technologie- und Wiederverkaufsunsicherheiten zu mindern, insbesondere bei neu auf den Markt kommenden Modellen und bei hochpreisigen gewerblichen Flotten, bei denen Bestands- und Betriebskapitalfinanzierung parallel zu Privatkrediten laufen.
Nachgeordnet beeinflussen Service- und Risikomanagement-Knotenpunkte wie Batteriezustandsdiagnostik, Rücknahme- und Wiederverkaufskanäle sowie Garantie- oder zertifizierte Gebrauchtwagenprogramme zunehmend die Festlegung des Restwerts für die Finanzierung gebrauchter Elektrofahrzeuge. NBFCs mit tiefen Beziehungen in den Segmenten der Selbstständigen und Flotten (zum Beispiel Shriram Finance in gewerblichen und logistikbezogenen Segmenten) fungieren als Vertriebs- und Underwriting-Spezialisten. Die Befürwortung von Blended-Finance durch NITI Aayog für höherwertige Segmente wie E-Busse und E-Lkw zeigt zudem, wie Entwicklungs- und institutionelles Kapital die Finanzierungskosten für kapitalintensive Anwendungsfälle senken können.
Wettbewerbslandschaft
Der Indien Elektrofahrzeug-Finanzierungsmarkt bleibt mäßig fragmentiert. Banken stützen sich auf etablierte Kundenfranchises und Compliance-Infrastruktur, aber ihre manuellen Prozesse verlängern Bearbeitungszeiten und hemmen Experimente im Subprime-Bereich. Fintech-Herausforderer wie RevFin und Ecofy sichern sich Risikokapital, um Originations schnell zu steigern, während OEM-gebundene Finanzierungsarme wie Tata Motors Finance Markensynergien und Aftersales-Daten nutzen.
Strategisch verfolgen etablierte Marktteilnehmer drei Wege. Erstens Partnerschaftsmodelle: Das MoU von State Bank of India aus dem Jahr 2025 mit VinFast erweitert Einzelhandels-Kreditlinien durch das Händlernetzwerk des Automobilherstellers. Zweitens Plattformintegrationen: Kotak Mahindra Prime bettet Finanzierungsoptionen direkt in die Tesla-Indien-App ein und wandelt sofortige Genehmigungen in höhere Konversionsraten um. Drittens institutionell geführte Skalierung: Die 400-Millionen-USD-Linie der Internationalen Finanz-Corporation an Bajaj Finance widmet Kapital für Elektrofahrzeug-Portfolios und bestätigt die Attraktivität der Anlageklasse [3]„IFC Bajaj Finance Partnerschaft Pressemitteilung,” Internationale Finanz-Corporation, ifc.org.
Technologie ist der entscheidende Hebel. KI-Kreditmodelle verarbeiten Daten aus mehreren Quellen, um risikoadjustierte Preisgestaltung zu liefern, während Geofencing- und Batteriegesundheits-Feeds Frühwarnsysteme auslösen. Mit reifenden Portfolios verbriefen erfahrene Kreditgeber Leasingforderungen und setzen Bilanzkapazitäten für weitere Expansion frei. Regulatorische Leitplanken der Reserve Bank of India, die Datenschutz, gemeinsame Kreditvergabe und Anlagenklassifizierungsnormen abdecken, gewährleisten Marktdisziplin und fördern gleichzeitig Innovation. Kollektiv leiten diese Dynamiken frisches Kapital und Know-how, wodurch die Wettbewerbsfähigkeit im gesamten Indien Elektrofahrzeug-Finanzierungsmarkt geschärft wird.
Indien Elektrofahrzeug-Finanzierungsbranche Marktführer
State Bank of India
ICICI Bank
Mahindra & Mahindra Financial Services
Shriram Transport Finance Company
Tata Capital Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine zentrale Chance liegt in strukturierten Finanzierungen, die direkt auf EV-spezifische Risikotreiber eingehen, insbesondere den Batteriewert, die Unsicherheit des Restwerts und das Ausfallrisiko bei gewerblichen Anwendungen. Battery-as-a-Service- und Doppelkreditstrukturen, die die Kosten für Fahrgestell und Batterie trennen, erweitern die Erschwinglichkeit und verringern die Exponierung der Kreditgeber gegenüber der Batterieabwertung, und die Produktaktivitäten im Jahr 2026 haben bereits Umsetzungswege durch OEM-Bank-Kooperationen gezeigt. Eine weitere Lücke ist die Ausweitung der formellen Kreditabdeckung über Tier-1-Städte hinaus durch NBFC- und Fintech-Vertrieb, bei dem das Underwriting alternative Daten nutzen kann und bei dem Steuerbefreiungen auf Bundesstaatsebene und zentrale Anreize in standardisierte, schneller zu vergebende Kreditprodukte umgesetzt werden können.
Die Abstimmung der institutionellen Finanzierung bietet weiteren Raum für Produktskalierung und Preisanpassungen. Die Klimafinanzierungsrichtlinien der RBI von 2025, die umweltfreundlichen Transport und Laden als förderfähige grüne Aktivitäten anerkennen, unterstützen eine klarere Verknüpfung zwischen grünen Einlagen und EV-Kreditportfolios und ergänzen die wachsende Nutzung von grünem und Blended-Kapital im Markt. Bei der Umsetzung skalieren namhafte Kreditgeber wie Mahindra and Mahindra Financial Services, Shriram Finance und Tata Capital ihre EV-fokussierten Portfolios und Programme, während gezielte Kapitalbeschaffungen spezialisierter grüner NBFCs (zum Beispiel die Vorzugsplatzierung von INR 324 Crore durch Mufin Green Finance im März 2026) die Vergabekapazität für die Finanzierung von Zweirädern, Dreirädern und leichten Nutzfahrzeugen erhöhen, insbesondere in unterversorgten Tier-2- und Tier-3-Korridoren.
Aktuelle Branchenentwicklungen
- Juni 2026: VinFast India kündigte eine Absichtserklärung mit Tata Capital an, um Finanzierungslösungen für sein exklusives Händlernetzwerk bereitzustellen (Betriebskapital, Bestandsmanagement und Händlerexpansion). Die Zusammenarbeit erweitert VinFasts Vertriebsausbau und stärkt das Bestandsrisikomanagement in Indien.
- Mai 2026: Kia India führte ein Battery-as-a-Service-Finanzierungsprogramm für den Carens Clavis EV mit Doppelkreditstrukturen über Partnerbanken ein. Die Vereinbarung erweitert Kias EV-Finanzierungsoptionen und beschleunigt die EV-Akzeptanz durch flexible Batteriefinanzierung.
- August 2025: Die State Bank of India (SBI) unterzeichnete eine Absichtserklärung mit VinFast India, um Optionen für Privatfinanzierung für VinFast-Elektrofahrzeuge mit bis zu 100% Straßenzulassungsfinanzierung anzubieten. Die Zusammenarbeit verbessert VinFasts Zugang zu Kapital und Händlerfinanzierung über den grünen Kreditrahmen von SBI.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Gesamtwert der Finanzierungen, die für Elektrofahrzeuge in Indien vermittelt wurden, einschließlich Kredite, Leasing und verwandte Kreditprodukte, die zur Finanzierung von EV-Käufen und Flotteneinsätzen bei privaten und gewerblichen Nutzern verwendet werden.
Ausschlüsse des Umfangs: Wir schließen Nicht-Fahrzeugkredite aus, die nicht an eine EV-Kaufentscheidung gebunden sind (wie allgemeine Betriebskapitallinien) sowie eigenständige Finanzierungen der Ladeinfrastruktur.
Übersicht der Segmentierung
- Nach Finanzierungsprodukt
- Fahrzeugdarlehen
- Operatives Leasing
- Abonnement- / Batterietauschplan
- Mietkauf und Sonstiges
- Nach Typ
- Neufahrzeuge
- Gebrauchtfahrzeuge
- Nach Quellentyp
- OEM-gebundene Finanzierungsarme
- Banken
- NBFCs
- Fintech-Unternehmen
- Mikrofinanzinstitutionen
- Nach Fahrzeugtyp
- Personenkraftwagen
- Nutzfahrzeuge
- Zweiräder
- Dreiräder
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Für die Schreibtischarbeit haben wir das Modell auf Indikatoren zur EV-Akzeptanz und Fahrzeugflüssen gestützt, die über öffentliche Kanäle überprüft werden können. Wir haben Regierungs- und Landesverkehrsportale Indiens auf Zulassungssignale hin geprüft, Datenveröffentlichungen von NITI Aayog und anderen politischen Gremien sowie Veröffentlichungen der RBI, die helfen, Kreditbedingungen und Zinszyklen zu interpretieren. Wir haben zudem Veröffentlichungen des Ministry of Road Transport and Highways und ähnliche amtliche Verkehrsstatistiken verwendet, um das Fahrzeuguniversum an Indien-Definitionen auszurichten.
Um EV-Volumina mit dem Finanzierungsverhalten zu verknüpfen, haben wir uns auf Offenlegungen von Kreditgebern und OEM-eigenen Finanzierungsgesellschaften, Jahresberichte, Investorenpräsentationen und angesehene Wirtschaftspresseberichterstattung zu Loan-to-Value-Normen, Kommentaren zu Zahlungsausfällen und Produkteinführungen bezogen. Parallel dazu haben wir selektiv kostenpflichtige Abonnements für Unternehmensfinanzinformationen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, um Underwriting-Merkmale und Muster der Produktinnovation zu verfolgen, die die Finanzierungsakzeptanz prägen. Die hier aufgeführten Schreibtischquellen sind beispielhaft, und wir haben zusätzliche öffentliche Dokumente und Datensätze verwendet, um Eingaben zu sammeln, sie zu validieren und Annahmen zu präzisieren.
Primärinterviews und Umfragen
Die Primärarbeit übersetzte EV-Nachfragesignale in finanzierbare Nachfrage. Wir taten dies, indem wir mit Kreditgebern, Flottenbetreibern, Teilnehmern des Händlerkanals und Ökosystemexperten in wichtigen EV-intensiven Bundesstaaten sprachen. Der Fokus lag auf praktischen Eingaben wie Genehmigungsraten, typischen Ticketgrößen, Preisspannen gegenüber Verbrennerfahrzeugen und wie sich die Risikoeinschätzung je nach Fahrzeugkategorie und Endverwendung verändert, was half, Lücken zu schließen, in denen die öffentliche Berichterstattung begrenzt ist.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 30% | CXOs: 13% |
| Mid-Tier: 48% | Funktions-/Bereichsleiter: 31% |
| Kleinere Akteure: 22% | Manager: 56% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung nutzte einen kombinierten Top-Down- und Bottom-Up-Ansatz. Wir übersetzten zunächst die Richtung der EV-Verkäufe und -Zulassungen in einen finanzierbaren Fahrzeugpool und ordneten diesen Pool dann der wahrscheinlichen Finanzierungsdurchdringung und dem durchschnittlichen finanzierten Betrag nach Fahrzeugverwendungsfall zu. Der Top-Down-Aufbau wurde durch selektive Bottom-Up-Näherungen bestätigt, einschließlich stichprobenartiger Überprüfungen des Portfoliowachstums von Kreditgebern, Ticketgrößenbereichen auf Produktebene und Kanal-Feedback zu monatlichen Auszahlungsraten, die dann zur Anpassung der Gesamtsummen verwendet wurden, wenn eine Abweichung auftrat.
Wichtige Modelleingaben umfassten die Dynamik von EV-Verkäufen und -Zulassungen, Mixverschiebungen zwischen 2W, 3W, PV und CV, durchschnittliche Bewegung des Straßenzulassungspreises, Loan-to-Value-Normen, Laufzeitpräferenzen, das Zinsumfeld und das Tempo der Flottenelektrifizierung bei Last-Mile- und innerstädtischen Anwendungen. Für die Prognose nutzten wir Szenarioanalysen, unterstützt durch Expertenkonsens zur politischen Kontinuität, dem Zeitpunkt der Subventionen, der Richtung der Batteriepreise und der Risikobereitschaft der Kreditgeber, da diese Faktoren die Durchdringung und Preisgestaltung schnell verändern können. Wo direkte Auszahlungsdaten nicht verfügbar waren, behandelten wir Lücken mit Proxy-Bereichen aus Interviewangaben und überprüften diese anhand von Bilanzwachstumsindikatoren und öffentlichen Ankündigungen, bevor wir die Annahmen im Modell festlegten.
Datenvalidierung & Aktualisierungszyklus
Wir führten mehrere Konsistenzprüfungen durch, damit die Marktsummen mit unabhängigen Signalen übereinstimmten, einschließlich EV-Zulassungen, Kommentaren zu Kreditgeberportfolios und Zinstrends. Bei großen Abweichungen überprüften wir Annahmen wie Durchdringung, Ticketgröße und Fahrzeugmix erneut und kontaktierten Befragte erneut, wenn Schreibtischbelege die Bewegung nicht erklären konnten.
Vor der Freigabe wurde das Modell von einem anderen Analysten überprüft, um Einheitenprobleme, Doppelzählungen und unrealistische Stufenänderungen über die Jahre hinweg zu erkennen. Berichte wurden jährlich aktualisiert, wobei Zwischenaktualisierungen ausgelöst wurden, wenn wesentliche politische Änderungen, Subventionsrevisionen oder starke Verschiebungen der EV-Nachfrage beobachtet wurden. Ein abschließender Validierungsdurchgang wurde unmittelbar vor der Lieferung abgeschlossen, damit der Kunde die aktuellste mögliche Sichtweise erhielt.
Größe des indischen Marktes für Elektrofahrzeugfinanzierung von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für die EV-Finanzierung in Indien können stark voneinander abweichen, weil der Begriff Finanzierung unterschiedlich verwendet wird und weil dasselbe Jahr als Genehmigungen, Auszahlungen oder als ausstehendes Kreditportfolio ausgewiesen werden kann. Unterschiede ergeben sich auch daraus, ob gebrauchte Elektrofahrzeuge eingeschlossen sind, wie Leasing im Vergleich zu Krediten behandelt wird und wie aggressiv die angenommene Durchdringungsrate über 2W, 3W, PV und CV ist.
In unseren Überprüfungen waren die größten Treiber der Abweichung die Grenzen des Umfangs und die Art, wie der durchschnittliche finanzierte Betrag gebildet wird. Ticketgrößen und Loan-to-Value-Normen variieren je nach Fahrzeugkategorie und Käufertyp, sodass Schätzungen abweichen können, wenn diese Unterschiede eingeebnet werden. Einige Schätzungen verwenden eine einzige Durchdringungsannahme, die auf alle Elektrofahrzeuge angewendet wird, während andere eine Bedarfszahl anstatt des tatsächlich in diesem Jahr finanzierten Werts angeben. Diese Spanne verengt sich, wenn eine auszahlungsgebundene Größenbestimmung verwendet wird und Leasing nur dann gezählt wird, wenn es vertraglich vereinbart ist, was der von Mordor Intelligence angewandten Behandlung entspricht.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,37 Mrd. USD (2025) | |
| Politischer Thinktank A | 5,00 Mrd. USD (2025) | Verwendet eine Sicht auf den Kreditbedarf für das Jahr und mischt benötigte Vorschüsse mit tatsächlichen Auszahlungen, was den Marktwert überzeichnen kann, wenn Durchdringung und Ticketgrößen einheitlich über Fahrzeugtypen hinweg angenommen werden. |
| Branchenmedienbericht B | 2,00 Mrd. USD (2024) | Verankert an einer einzigen Schlagzeile zur Auszahlung eines Geschäftsjahres und dann extrapoliert, mit begrenzter Anpassung für Leasing, den zeitlichen Ablauf der Subventionen auf Bundesstaatsebene und Verschiebungen im Fahrzeugmix, die den durchschnittlichen finanzierten Betrag verändern. |
Die Tabelle zeigt, dass die meisten Unterschiede erklärbar sind, sobald man die Maßeinheit (ausgezahlter Wert im Vergleich zu benötigten Vorschüssen), die Jahresdefinition und ob Leasing als vertraglich vereinbarte Finanzierung oder als abgeleitete Nachfrage gezählt wird, in Einklang bringt. Indem die Annahmen an beobachtbare EV-Nachfragesignale und Prüfungen auf Kreditgeberseite gebunden bleiben, bleibt die Schätzung transparent und reproduzierbar und vermeidet eine Überzeichnung des Werts durch bedarfsorientierte Projektionen.


Im Bericht beantwortete Schlüsselfragen
Was ist der prognostizierte Wert des Indien Elektrofahrzeug-Finanzierungsmarktes bis 2031?
Der Indien Elektrofahrzeug-Finanzierungsmarkt soll bis 2031 28,79 Milliarden USD erreichen, was einem CAGR von 51,62 % entspricht.
Warum wächst operatives Leasing so schnell in der indischen Elektrofahrzeug-Finanzierung?
Operatives Leasing ermöglicht es Flottenoperatoren, das Restwertrisiko zu vermeiden und Kapital für die Expansion freizuhalten, was bis 2031 einen CAGR von 53,47 % antreibt.
Welche Kreditgeberkategorie expandiert am schnellsten in der Elektrofahrzeug-Finanzierung?
Fintech-Unternehmen wachsen mit einem CAGR von 52,74 %, da KI-gestützte Kreditwürdigkeitsprüfung Genehmigungszeiten verkürzt und den Kreditzugang erweitert.
Wie groß ist der Zweirad-Anteil in Indiens Elektrofahrzeug-Finanzierung im Jahr 2025?
Zweiräder machen 45,90 % der gesamten Auszahlungen aus und sind damit im Jahr 2025 die größte Fahrzeugklasse.
Seite zuletzt aktualisiert am:


