
Taille et part du marché des artistes indépendants
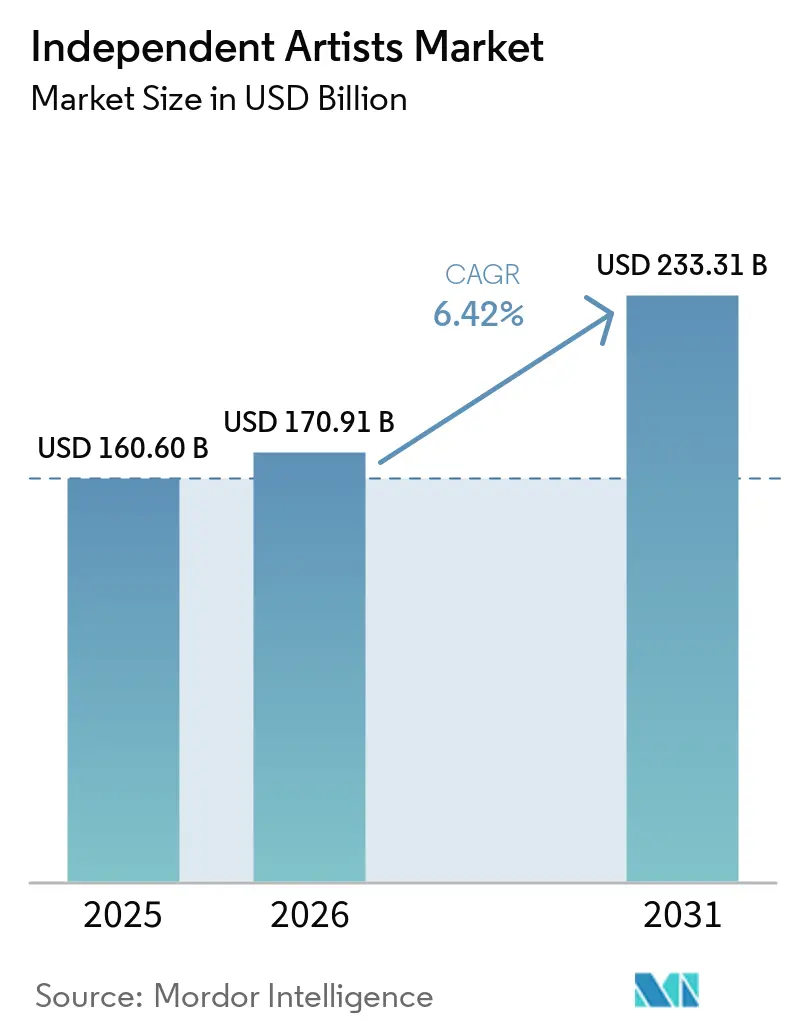
Analyse du marché des artistes indépendants par Mordor Intelligence
La taille du marché des artistes indépendants devrait augmenter de 170,9 milliards USD en 2026 à 181,9 milliards USD en 2027 et atteindre 244,3 milliards USD d'ici 2032, avec un CAGR de 6,08 % sur la période 2027-2032.
La création musicale assistée par l'IA, les paiements récurrents des fans et la diffusion de concerts avec billetterie créent davantage de moyens de construire une offre commerciale autour d'un enregistrement indépendant. Au Royaume-Uni, la demande de vinyle offre au répertoire indépendant un produit physique à vendre en complément de l'écoute numérique. Des portefeuilles de services aux artistes plus larges peuvent relier ces opportunités à la distribution, au soutien au développement et à l'administration des droits d'édition, rendant le rôle du prestataire déterminant au-delà de la simple mise en circulation d'une sortie. Les frais et les règles de redevances différenciées limitent ce que les artistes conservent, de sorte que la tâche commerciale centrale consiste à convertir l'engagement du public en revenus susceptibles de financer des travaux supplémentaires.
Principales conclusions du rapport
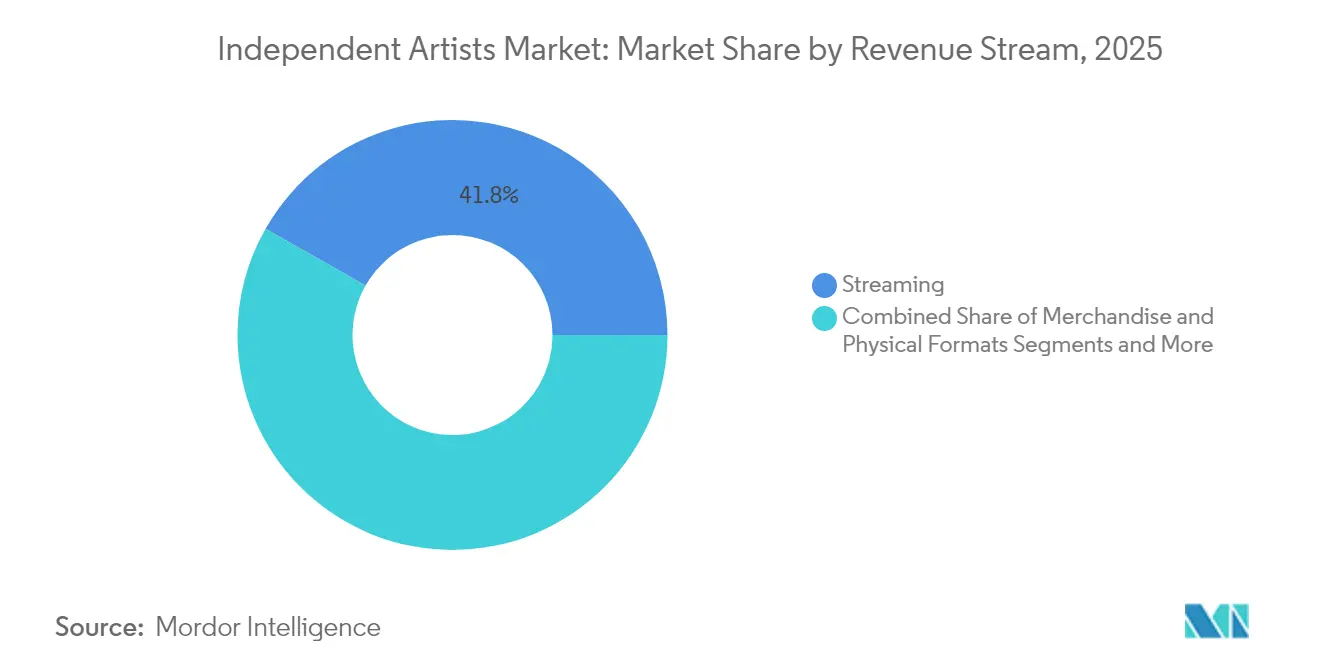
- Par flux de revenus, le streaming détenait une part de marché des artistes indépendants de 41,27 % en 2026, tandis que le segment des produits dérivés et des formats physiques devrait connaître la croissance la plus rapide avec un CAGR de 8,11 % sur la période 2027-2032.
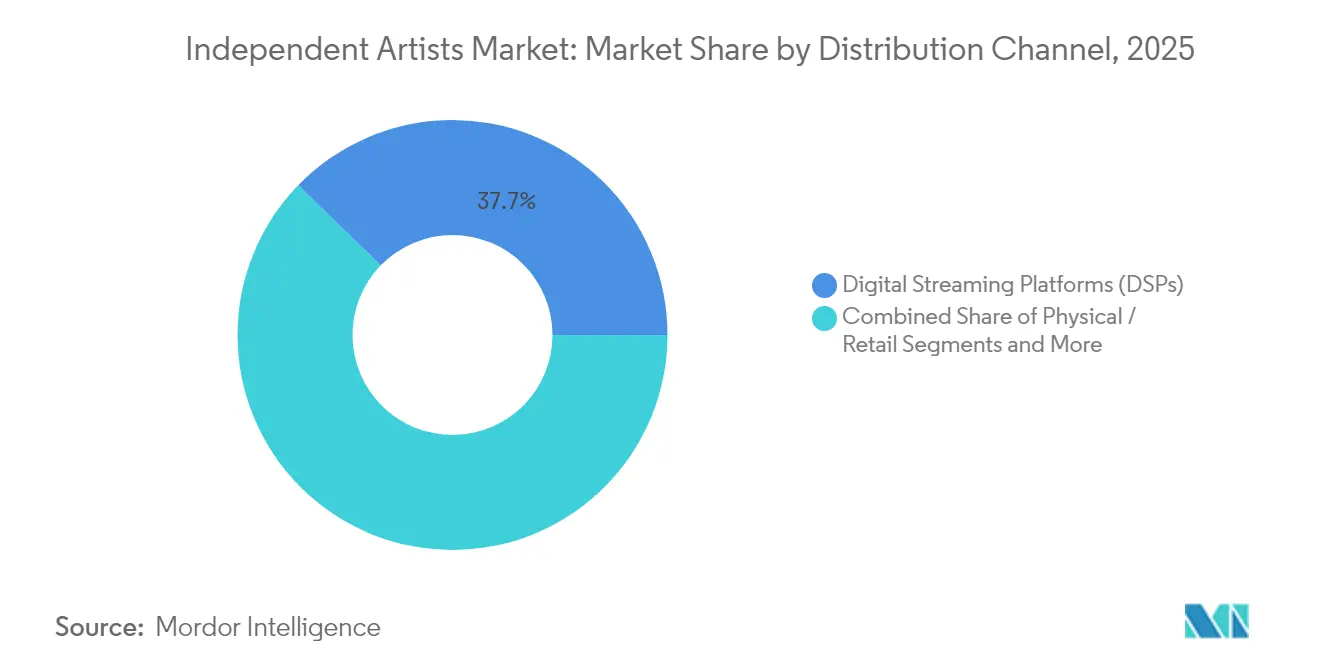
- Par canal de distribution, les plateformes de streaming numérique représentaient une part de 37,14 % de la taille du marché des artistes indépendants en 2026, et le canal physique / commerce de détail devrait connaître la croissance la plus rapide avec un CAGR de 8,5 % sur la période 2027-2032.
- Par genre, le hip-hop / rap était en tête avec une part de 33,9 % en 2026, tandis que l'électronique / dance est le segment à la croissance la plus rapide avec un CAGR de 7,7 % sur la période 2027-2032.
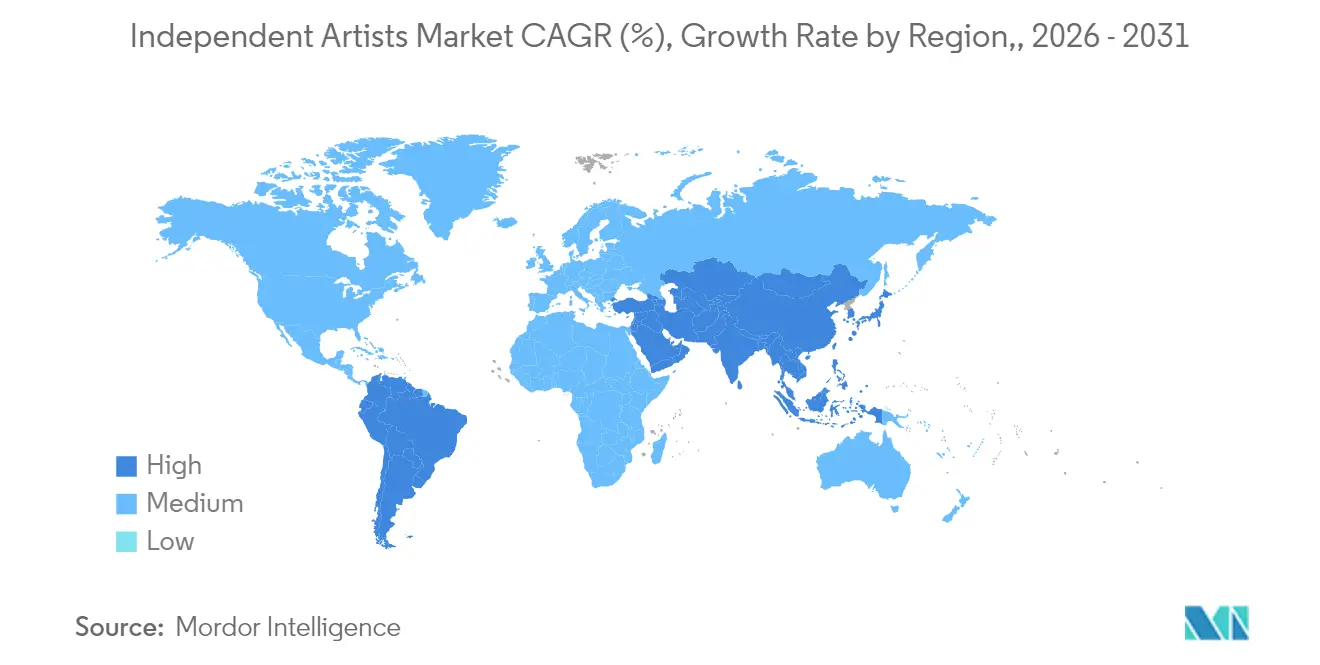
- Sur le plan géographique, l'Amérique du Nord détenait la plus grande part à 42,46 % en 2026, l'Europe étant prévue pour connaître la croissance la plus rapide avec un CAGR de 6,95 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réformes de redevances centrées sur les créateurs sur les plateformes de streaming numérique | +1.8% | Sur l'ensemble de la France | Moyen terme (2-4 ans) |
| Outils de production et de marketing assistés par l'IA | +2.4% | Les États-Unis | Court terme (≤ 2 ans) |
| Clubs de fans par abonnement et monétisation des superfans | +2% | Le Royaume-Uni | Moyen terme (2-4 ans) |
| Concerts en direct diffusés en streaming et salles virtuelles | +1.5% | La région de Toronto | Moyen terme (2-4 ans) |
| Émergence de cadres de propriété Web3 | +0.3% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Expansion des plateformes de services aux artistes indépendants | +0.9% | États-Unis, Brésil, France, Allemagne, Royaume-Uni et Mexique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réformes de redevances centrées sur les créateurs sur les plateformes de streaming numérique
La réforme des redevances peut relier plus troitement la valeur commerciale d'un enregistrement à la manière dont les auditeurs s'y engagent. Le modèle centré sur l'artiste de Deezer a remplacé son modèle centré sur le marché pour l'ensemble du streaming payant en France, avec la première distribution couvrant les streams du premier trimestre 2025.[1] Dans cette distribution des droits d'édition du 6 octobre 2025, les streams d'artistes comptabilisant au moins 1 000 streams mensuels provenant d'au moins 500 utilisateurs uniques étaient comptés deux fois dans le calcul des redevances. Les streams faisant suite à une recherche spécifique ou provenant d'une liste de lecture personnalisée ou éditoriale étaient également comptés deux fois dans la pondération des redevances. Deezer a indiqué que 85 % de ses partenaires utilisaient son système de paiement centré sur l'artiste dans ses résultats de l'exercice 2025. Les règles de Deezer dans cette distribution française favorisaient les artistes atteignant le seuil d'audience et les enregistrements attirant une écoute active plutôt que passive, conférant au développement de l'audience une incitation spécifique à l'allocation des redevances.
Outils de production et de marketing assistés par l'IA
Les outils d'IA peuvent soutenir les artistes indépendants tant dans la création d'enregistrements que dans le travail de mise en avant des sorties auprès des auditeurs. Dans l'enquête 2026 de Ditto Music auprès de 5 039 artistes actifs et auto-publiés dans 112 pays, tous ayant sorti de la musique avec Ditto, 47 % ont déclaré utiliser l'IA dans la création musicale.[2] Sur une question à réponses multiples, 50 % des répondants utilisant l'IA dans le marketing ont déclaré une utilisation régulière ou occasionnelle dans la stratégie marketing ou commerciale. Au sein du sous-groupe américain de l'enquête, les répondants âgés de 55 ans et plus étaient près de 3 fois plus susceptibles que les 18-24 ans d'utiliser l'IA dans la création musicale. L'association de la production assistée par l'IA avec le marketing de sortie peut élargir la portée des enregistrements auto-publiés et les opportunités pour les artistes, y compris les musiciens plus âgés, d'en tirer des revenus.
Clubs de fans par abonnement et monétisation des superfans
Les abonnements récurrents des fans peuvent donner à la découverte d'albums un mécanisme de paiement direct et une raison pour les auditeurs de revenir. Bandcamp a lancé Clubs avec 4 clubs sélectionnés en septembre 2025, proposant un abonnement mensuel à 13 USD avec un nouvel album numérique sélectionné par un curateur chaque mois. L'offre comprenait du contenu centré sur les artistes et des écoutes communautaires, auxquelles les artistes pouvaient occasionnellement participer. Les abonnés pouvaient conserver les enregistrements mis en avant dans leurs collections après résiliation. Pour un artiste mis en avant, le club place un enregistrement devant des abonnés payants en quête de découverte guidée par un curateur, ce qui lie l'exposition à un abonnement récurrent.
Concerts en direct diffusés en streaming et salles virtuelles
Le groupe canadien indépendant Metric a diffusé en streaming exclusif son concert de Toronto sur Veeps le 6 juin 2025. Les détenteurs de billets pouvaient revoir cette performance pendant 7 jours après l'achat. Pour un artiste indépendant, ce format peut toucher des auditeurs et des fans géographiquement dispersés dont les emplois du temps les empêchent de regarder une diffusion en direct. La vente de l'accès à une performance enregistrée peut servir différentes occasions de visionnage, élargissant le public commercial au-delà des personnes présentes dans la salle.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des frais de plateforme et licences à deux niveaux | -1.2% | Marchés musicaux européens | Court terme (≤ 2 ans) |
| Biais algorithmique de découverte en faveur des majors | -0.8% | Royaume-Uni, Portugal et Suède | Long terme (≥ 4 ans) |
| Flambée des coûts de tournée liée à l'inflation | -0.5% | Marchés musicaux européens | Court terme (≤ 2 ans) |
| Complexité fragmentée de la gestion des droits | -0.3% | États-Unis et Royaume-Uni | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des frais de plateforme et licences à deux niveaux
Les frais et les règles de redevances différenciées peuvent réduire ce qu'un artiste indépendant conserve des paiements des fans et de l'activité de streaming. À partir du 5 août 2025, Patreon a facturé aux nouvelles pages d'adhésion payante une commission de 10 % sur les revenus des créateurs, remplaçant ses formules Pro à 8 % et Premium à 12 % pour les nouvelles pages. Les pages existantes publiées en continu pouvaient conserver la tarification héritée, tandis que le traitement des paiements et les taxes applicables constituaient des frais supplémentaires. Le rapport de juin 2025 d'IMPALA indiquait que les seuils de démonétisation du streaming et les majorations de redevances privaient les labels indépendants et les genres de niche de leurs revenus, affectant de manière disproportionnée le répertoire classique, jazz, régional et non anglophone. Les nouvelles pages d'adhésion paient la commission de plateforme sur chaque paiement de fan, et les catalogues de niche perdent des revenus sur les streams inférieurs aux seuils de démonétisation.
Biais algorithmique de découverte en faveur des majors
Des systèmes de recommandation opaques peuvent faire de la découverte par liste de lecture un fondement fragile pour la stratégie de sortie d'un artiste indépendant. Dans son rapport de février 2026, IMPALA indiquait que les systèmes algorithmiques et éditoriaux pouvaient favoriser les succès passés, le répertoire mondial et les catalogues des labels importants, limitant la visibilité et l'attention dans la musique européenne. Lorsque les plateformes de streaming utilisaient des traitements préférentiels ou des accords groupés, l'association signalait des barrières plus élevées à l'échelle et à la visibilité pour les sociétés musicales indépendantes européennes. Ces conditions séparent la disponibilité technique d'une sortie d'une opportunité crédible d'atteindre des auditeurs non familiers. La conséquence commerciale peut être un engagement différé dans la promotion par liste de lecture lorsqu'un artiste ne peut pas évaluer le bénéfice probable en termes de découverte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par flux de revenus :
l'échelle du streaming et la propriété physique soutiennent différents types de revenusLe streaming représentait une part de 41,27 % de la taille du marché des artistes indépendants en 2026. Spotify a indiqué que les artistes et labels indépendants avaient généré environ la moitié de ses versements à l'industrie musicale, dépassant 11 milliards USD, en 2025.[3] Plus d'un tiers des artistes générant au moins 10 000 USD de redevances Spotify cette année-là avaient auto-publié leur musique via des distributeurs indépendants ou avaient débuté leur carrière de cette façon. Les distributeurs qui servent les artistes auto-publiés opèrent au sein d'un pool de redevances suffisamment important pour récompenser les artistes ayant débuté en mode DIY.
Les produits dérivés et les formats physiques constituent le segment à la croissance la plus rapide, avec un CAGR de 8,11 % prévu sur la période 2027-2032. Les sorties indépendantes représentaient 34,5 % des ventes de vinyles LP au Royaume-Uni en 2025, selon le BPI. Les Arctic Monkeys, Fontaines D.C. et Radiohead, signés sur des labels indépendants, figuraient également parmi les 10 artistes vinyle les plus vendus du pays cette année-là. Cette présence relie le répertoire indépendant à une demande substantielle pour un enregistrement physique et à des artistes capables d'atteindre des positions de tête dans ce format. Les services de sortie physique peuvent s'adresser à des catalogues commercialement établis via des éditions que les auditeurs achètent et conservent, offrant aux artistes une opportunité de produit en complément de la consommation d'enregistrements via l'accès numérique.



Par canal de distribution :
la portée des plateformes et l'accès aux magasins façonnent l'économie des sortiesLes plateformes de streaming numérique représentaient une part de marché des artistes indépendants de 37,14 % en 2026. Spotify a déclaré 777 millions d'utilisateurs actifs mensuels sur sa plateforme mondiale au deuxième trimestre 2026, en hausse de 12 % en glissement annuel. Cette échelle d'audience rend la disponibilité sur les plateformes de streaming numérique commercialement significative pour les sorties indépendantes cherchant à atteindre des auditeurs au-delà des relations existantes d'un artiste avec ses fans. Spotify comptait également 300 millions d'abonnés Premium dans le monde au cours de ce trimestre. Les abonnés Premium représentant moins de la moitié des utilisateurs actifs mensuels, transformer la portée potentielle de la plateforme en relations payantes avec les fans nécessite plus que la simple mise en distribution d'une sortie indépendante.
Le canal physique / commerce de détail est le segment à la croissance la plus rapide, avec un CAGR de 8,5 % prévu sur la période 2027-2032. Les magasins physiques britanniques ont augmenté leur part des ventes de musique physique de près d'un tiers depuis 2021 pour atteindre 41,2 % en 2025. La livraison à domicile représentait plus de la moitié des ventes de musique physique dans le pays en 2025. Le gain de part des magasins signale une redistribution au sein des ventes physiques, rendant le circuit vers l'acheteur déterminant pour les artistes qui choisissent comment proposer leurs enregistrements. L'accès au commerce de détail devient commercialement important même pour une stratégie de sortie physique qui dessert également une clientèle plus large en livraison à domicile, conférant aux partenaires de distribution des rôles distincts pour atteindre les auditeurs payants.

Par genre :
la demande d'albums hip-hop rencontre les sorties électroniques indépendantesLe hip-hop / rap était le segment le plus important, avec une part de 33,9 % en 2026. Roc Nation Distribution a indiqué que l'album de rap entièrement indépendant de Clipse, « Let God Sort Em Out », avait généré 118 000 unités d'album équivalentes aux États-Unis lors de sa première semaine de sortie en 2025. Luminate a également identifié le hip-hop parmi les genres dominant la part du streaming audio à la demande indépendant aux États-Unis en 2025 depuis le début de l'année. Le même album a atteint la 2e place du classement Billboard Top Rap Albums lors de sa première semaine, montrant qu'une sortie entièrement indépendante peut concourir pour une position de tête dans le genre.
L'électronique / dance est le segment à la croissance la plus rapide, avec un CAGR de 7,7 % prévu sur la période 2027-2032. Au premier semestre 2026, la dance / électronique a gagné 0,51 point de pourcentage de part du streaming audio à la demande aux États-Unis, la plus grande progression de genre sur cette mesure. Le producteur de house et DJ Chris Lake a sorti Chemistry en tant qu'album entièrement indépendant et autofinancé en 2025. Beatport a inclus Lake parmi ses 10 artistes house les plus vendus de 2025. Ces exemples relient une plus grande part de genre dans l'écoute à des sorties autofinancées et à un canal de vente spécialisé, offrant aux projets électroniques indépendants différentes voies vers la demande commerciale.
Analyse géographique
Marché des Artistes Indépendants en Amérique du Nord
L'Amérique du Nord représentait une part de 42,46 % de la taille du marché des artistes indépendants en 2026. L'IFPI a indiqué que les États-Unis et le Canada avaient ajouté plus de 400 millions USD aux revenus mondiaux de la musique enregistrée en 2025. Dans les données américaines sur la musique enregistrée, la RIAA a déclaré 111,1 millions d'unités d'abonnement payant premium au premier semestre 2026, en hausse de 5,5 % par rapport au premier semestre 2025. Une base d'abonnements payants en expansion offre aux sorties indépendantes une voie vers une écoute répétée au sein d'une relation de paiement existante. Les services aux artistes peuvent s'appuyer sur cette structure en soutenant la découverte continue du catalogue entre les sorties, maintenant leur offre commerciale liée à l'utilisation des enregistrements dans le temps.
Marché des Artistes Indépendants en Europe
L'Europe devrait être la géographie à la croissance la plus rapide, avec un CAGR de 6,95 % sur la période 2027-2032. L'IFPI a indiqué que les revenus européens de la musique enregistrée ont augmenté de 5,6 % en 2025, la région maintenant sa position de deuxième marché mondial. La société de perception britannique PRS for Music, qui représente les auteurs-compositeurs, compositeurs et éditeurs, a indiqué que les revenus provenant de l'utilisation européenne de la musique de ses membres ont augmenté de 7,9 % en 2025, faisant de l'Europe son plus grand marché international. Un canal de perception internationale peut donner aux créateurs participants accès à des revenus dans les territoires européens, rendant la gestion des droits au-delà d'un public national commercialement pertinente pour le développement du répertoire indépendant.
Le répertoire indépendant d'Amérique du Sud joue un rôle substantiel sur la plateforme au Brésil, où les artistes et labels indépendants ont généré une part plus importante des redevances Spotify que la moyenne mondiale de la plateforme d'environ la moitié en 2025. L'Asie-Pacifique présente un contexte de format physique différent, l'Asie se classant comme la plus grande région pour les revenus de musique enregistrée physique en 2025. La région Moyen-Orient et Afrique combine le secteur de la musique enregistrée dominé par le streaming au Moyen-Orient et en Afrique du Nord avec la croissance des revenus des enregistrements d'Afrique subsaharienne en 2025. Le 8 juillet 2026, Warner Music Group a annoncé une expansion d'ADA, sa division de distribution indépendante et de services aux labels, en Europe, au Moyen-Orient et en Afrique. Cette empreinte de service plus large pourrait aider à connecter différents modèles de revenus locaux avec les sorties indépendantes, tandis que le format de la demande payante détermine quelles capacités sont commercialement pertinentes.
Cadre réglementaire et perspectives
La comparaison examine certaines juridictions du point de vue des artistes-auteurs-compositeurs indépendants qui accordent des licences pour leurs propres œuvres musicales à des fins d'utilisation numérique. Le cadre américain prévoit une licence mécanique globale pour des utilisations numériques spécifiées, administrée par le Mechanical Licensing Collective en vertu du Music Modernization Act. Le cadre britannique fixe des normes minimales de gouvernance, de transparence et de conduite pour les organismes de gestion collective, avec un suivi et une application par l'Intellectual Property Office. La distinction commerciale pertinente réside dans la manière dont les licences sont administrées et dans la nature de la supervision qui soutient la gestion des revenus des œuvres musicales.
Tableau réglementaire
| Facteur de décision | États-Unis | Royaume-Uni |
|---|---|---|
| Autorité principale | Bureau du droit d'auteur des États-Unis, avec l'administration du Mechanical Licensing Collective | Intellectual Property Office |
| Instruments ou orientations clés | Music Modernization Act, Titre I | Réglementations 2016 sur la gestion collective du droit d'auteur (directive de l'UE) |
| Effet commercial | Licence mécanique globale pour les utilisations numériques spécifiées d'œuvres musicales non dramatiques | Administration collective soumise à des normes de gouvernance et de transparence |
| Attractivité actuelle de la politique | Élevée | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||
Le jugement américain reflète une voie de licence mécanique globale établie, avec une continuité soutenue par la reconduction en 2026 des désignations des entités administratrices et la prochaine révision débutant en janvier 2029. L'administration collective britannique combine des normes de gouvernance, de transparence et de conduite légères appliquées par l'Intellectual Property Office avec la suppression en 2023 des exigences d'audit annuel des rapports de transparence pour les organismes de gestion collective de plus petite taille. Pour un auteur-compositeur utilisant l'administration collective, une supervision minimale avec un audit allégé des organisations plus petites soutient une note Moyenne pour la responsabilité dans la gestion des revenus. Le rapport du gouvernement britannique de mars 2026 sur le droit d'auteur et l'IA soutient la mention Sans changement aux côtés des règles de gestion collective en vigueur, indiquant que le droit d'auteur resterait inchangé en l'absence de nouvelle législation pendant que le gouvernement surveillait les effets sur les titulaires de droits, les développeurs et les utilisateurs.
Étapes de la chaîne de valeur
La comparaison suit la livraison des sorties, l'écoute payante et le commerce avec les fans pour montrer où les prestataires de services peuvent tirer des revenus des enregistrements indépendants. TuneCore combine la livraison, la gestion des droits et la collecte des paiements, plaçant son service aux artistes entre un enregistrement et les boutiques numériques. La monétisation implique ensuite différentes relations clients, notamment les abonnements Premium de Spotify et la boutique musique et produits dérivés de Veeps.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Livraison et administration des sorties | Distributeurs de musique tels que TuneCore | Abonnements annuels de distribution | Coordination de la livraison et de la collecte des paiements entre les boutiques | Consolider l'administration des sorties et les registres de paiement |
| Écoute numérique payante | Plateformes de streaming telles que Spotify | Paiements d'abonnements Premium | Convertir l'accès en une relation payante continue | Développer des avantages d'écoute payante qui encouragent le renouvellement |
| Commerce avec les fans | Boutiques de musique et de produits dérivés telles que Veeps | Ventes de vinyles et de produits dérivés d'artistes | Relier l'intérêt pour une performance à un achat de produit séparé | Placer l'achat de produits dérivés aux côtés du visionnage en direct et à la demande |
| Source: Mordor Intelligence | ||||
Les revenus des fournisseurs se dégagent à différents moments car la distribution vend un service aux artistes, tandis que l'écoute payante et les produits dérivés répondent à la demande des fans. La distinction commerciale est déterminante pour les artistes qui choisissent entre payer pour l'accès à la distribution et ajouter des services autour de la transaction finale avec l'auditeur. Un distributeur qui s'étend au commerce avec les fans pourrait participer à une plus grande partie de la vie commerciale d'un enregistrement, tout en assumant la tâche distincte de convertir les auditeurs en acheteurs de produits.
Paysage concurrentiel
Concentration du Marché
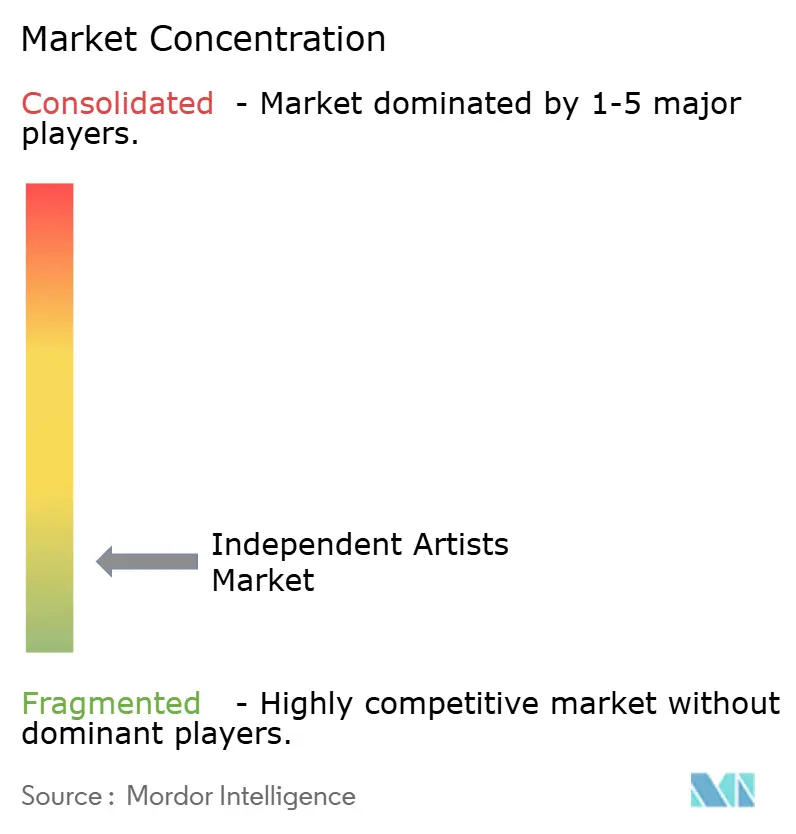
La concurrence est modérément fragmentée, l'intégration de portefeuille étant illustrée par l'acquisition de Downtown Music Holdings par Virgin Music Group, finalisée le 20 février 2026. L'offre d'édition 2025 de Believe s'adressait aux artistes, aux auteurs-compositeurs indépendants et aux éditeurs, tandis que DistroKid gère la distribution numérique et la collecte des redevances. AWAL fournit des services de développement artistique et de distribution mondiale, tandis que CD Baby distribue des enregistrements via des partenaires numériques et était inclus dans le portefeuille Downtown acquis. UnitedMasters combine la distribution musicale avec des outils soutenant la carrière des artistes. La distinction concurrentielle pour les artistes réside dans la combinaison d'administration, de livraison et de développement disponible via une relation de service particulière, ainsi que dans ses connexions avec un groupe musical plus large.
Le 19 février 2026, AWAL, propriété de Sony Music, s'est associé au distributeur indépendant italien Artist First. Le catalogue d'Artist First s'est vu offrir un soutien au développement et l'accès aux services de distribution mondiale d'AWAL, reliant le partenariat à la fois à la portée des artistes et au développement de carrière. Le 29 octobre 2025, DistroKid a lancé Direct, une boutique de produits dérivés pour les membres disposant d'une sortie DistroKid, qui transforme les visuels de sortie en produits imprimés à la demande et gère l'impression, l'expédition et le service client. La boutique étend la relation de DistroKid avec ses membres de la livraison des sorties à la réalisation des produits dérivés. L'accord AWAL et Artist First offre aux prestataires de développement artistique une voie d'accès via les relations existantes d'un autre distributeur, faisant de l'accès au catalogue un complément commercial à la capacité technique de distribuer une sortie dans le monde entier.
Le 27 mars 2026, BeatStars a annoncé Believe Music Publishing comme son nouveau partenaire mondial d'administration d'édition, le partenariat devant débuter le 1er avril 2026. L'administration d'édition élargit la relation client pertinente au répertoire de l'auteur-compositeur, étendant le travail de service au-delà de la livraison d'un enregistrement particulier. La direction probable est une concurrence plus intense autour de l'administration et du développement du répertoire indépendant, l'accès à la distribution servant de composante d'une relation commerciale plus large.
Leaders du secteur des artistes indépendants
-
Believe
-
DistroKid
-
AWAL
-
CD Baby
-
UnitedMasters
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Artistes Indépendants Entreprises couvertes dans ce rapport
- AWAL
- Believe
- DistroKid
- TuneCore
- CD Baby
- UnitedMasters
- Empire
- Symphonic Distribution
- Ditto Music
- Stem
- Amuse
- Virgin Music Group
- Downtown Music Holdings
- The Orchard
- Bandcamp
- Patreon
- SoundCloud
- Bandzoogle
- Artist Growth
- Songtradr
- Kobalt AWAL Core
- ReverbNation
- LANDR
- Spinnup*
Principales opportunités pour les acteurs du marché
Les opportunités comparent des formats de performance supplémentaires, des sorties audiovisuelles et des achats directs comme moyens pour les artistes indépendants de monétiser la demande des auditeurs. La version bêta de Spotify de juin 2026 a introduit le téléchargement direct de performances en direct, de sessions en studio, de reprises et de clips officiels pour les artistes participants. Les vidéos de plus de 30 secondes peuvent générer des redevances et être éligibles aux classements, la visualisation étant limitée aux utilisateurs Premium dans les marchés bêta pris en charge. Le 31 août 2026, TIDAL a supprimé sa commission de plateforme de 10 % sur les ventes directes de musique et de produits dérivés des artistes américains, avec des frais de traitement des paiements applicables et des boutiques de produits dérivés en version bêta.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Monétiser les performances en direct filmées | Nouvelle version bêta de téléchargement direct de vidéos | Artistes indépendants participant à la version bêta | Proposer une performance filmée comme une sortie supplémentaire générant des redevances | Participation restreinte à la version bêta | Artistes participants et Spotify |
| Développer des catalogues d'enregistrements audiovisuels | Les sessions en studio et les clips officiels sont éligibles à la voie de téléchargement | Artistes enregistreurs indépendants participant à la version bêta | Constituer une séquence de sorties en studio et de clips officiels | Visionnage réservé aux abonnés Premium dans les marchés pris en charge | Artistes enregistreurs participants et Spotify |
| Développer les achats directs de musique | TIDAL a supprimé sa commission de plateforme pour les vendeurs artistes américains | Artistes indépendants américains vendant de la musique directement | Connecter les fans payants d'un artiste avec une offre musicale directe | Des déductions pour traitement des paiements subsistent | Vendeurs artistes américains et TIDAL |
| Source: Mordor Intelligence | |||||
L'ouverture centrale consiste à étendre une relation d'auditeur vers un format payant supplémentaire ou un achat direct. La suppression des frais par TIDAL était effective pour les vendeurs de musique américains en août 2026, tandis que la voie de téléchargement de Spotify était limitée aux artistes bêta participants. Cette différence favorise le développement d'une offre d'achat direct pour les vendeurs américains éligibles sans attendre l'admission à la version bêta vidéo distincte.
Développements industriels récents dans Marché des Artistes Indépendants
- Septembre 2026 : Spotify a lancé Fresh Finds Forward, un programme conçu pour offrir chaque année à environ 10 000 artistes indépendants émergents des ressources, une communauté et un soutien pour une croissance à long terme.
- Août 2026 : TIDAL a supprimé sa commission de plateforme de 10 % sur les ventes directes de musique et de produits dérivés des artistes américains, avec des frais de traitement des paiements applicables et des boutiques de produits dérivés en version bêta.
Marché des Artistes Indépendants Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des artistes indépendants mesure les revenus mondiaux annuels générés lorsque les artistes indépendants monétisent des enregistrements musicaux, des performances, des relations avec les fans, des produits dérivés et les droits associés. Il couvre les recettes attribuables aux artistes sur l'ensemble des canaux de vente, des genres et des géographies.
Exclusions du périmètre : les revenus attribuables aux artistes sous contrat avec des maisons de disques traditionnelles, les revenus sans lien avec la monétisation du contenu des artistes indépendants, y compris les contrats publicitaires sans rapport, les ventes d'outils et de services d'enregistrement, de production ou de distribution, ainsi que les revenus provenant de contenus créateurs non musicaux sont exclus.
Aperçu de la segmentation
- Par flux de revenus
- Streaming
- Spectacles vivants
- Marchandise et formats physiques
- Abonnements directs aux fans
- Licence et synchronisation
- Par canal de distribution
- Plateformes de streaming numérique (DSP)
- Places de marché en vente directe aux fans
- Plateformes sociales / contenu généré par les utilisateurs
- Physique / Distribution au détail
- Par genre
- Pop
- Hip-hop / Rap
- Électronique / Danse
- Rock et musiques alternatives
- Autres genres (jazz, musique classique, etc.)
- Par géographie
- Amérique du Nord
- Canada
- États-Unis
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Viêt Nam, Philippines)
- Reste de l'Asie-Pacifique
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas, Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège, Suède)
- Reste de l'Europe
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire s'appuie sur des sources publiques telles que le Rapport mondial sur la musique de l'IFPI, la base de données des revenus américains de la RIAA, la Vue mondiale du marché de l'IMPF, le compte des arts de la National Endowment for the Arts et du Bureau of Economic Analysis, ainsi que Spotify Loud & Clear pour cartographier les formats de musique enregistrée, les perceptions de droits, les parcours des artistes indépendants, l'activité artistique plus large et les versements des plateformes aux flux de revenus attribuables aux artistes du marché. Ces sources fournissent des signaux indépendants sur la demande, la géographie, les voies de monétisation, les flux de droits et la participation, tandis que leurs différentes mesures restent distinctes du total du marché.
Les rapports annuels et les dépôts 10-K des entreprises, les documents destinés aux investisseurs, les annonces des plateformes et des distributeurs, la presse spécialisée musicale réputée, les statistiques artistiques, les organisations de droits, les dossiers réglementaires et les dépôts de brevets peuvent clarifier la reconnaissance des recettes des artistes, les frais de service, les conditions de sortie, les conditions de demande et les évolutions des voies de monétisation. Ces sources nommées ne sont pas exhaustives, et d'autres sources contribuent à la collecte, à la validation et à la clarification.
Entretiens primaires et enquêtes
Les entretiens mondiaux couvriraient les artistes indépendants et leurs managers, les distributeurs, les services de streaming et directs aux fans, les canaux de spectacle en direct et de produits dérivés, ainsi que les organisations de droits musicaux, avec des dirigeants, des responsables fonctionnels et des managers opérationnels abordant leurs flux de revenus respectifs. Les analystes utiliseraient les témoignages des répondants pour tester l'interprétation des sources secondaires et les hypothèses variables, clarifier où les recettes sont reconnues et identifier les données manquantes par pays ou canal. Lorsque les observations publiées restent rares, les ratios observables d'un marché similaire peuvent servir de proxy pour la triangulation et la révision par des répondants familiers avec ce marché.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 15 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels / d'unité : 35 % | EMEA : 34 % |
| Acteurs plus petits : 20 % | Managers : 50 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Une estimation descendante part de la monétisation musicale mondiale attribuable aux artistes et répartit les recettes entre les flux de revenus et les géographies de l'étude. Des vérifications ascendantes sélectives, telles que les recettes de billetterie attribuables aux artistes par échantillonnage et le prix des produits dérivés multiplié par les unités vendues, permettent de tester si les totaux implicites sont plausibles. Les indicateurs clés comprennent les flux de redevances de streaming, les recettes des performances en direct, les ventes de produits dérivés et de musique physique, l'activité d'abonnement des fans, ainsi que les revenus de licences et de synchronisation, les tendances de sortie et d'audience étant utilisées pour interpréter l'évolution de ces flux. Les données issues des données de marché publiques, des communications des entreprises, des observations des canaux et des vérifications des répondants soutiennent les parts des flux de revenus, tandis que les mêmes recettes comptabilisées sont classées par canal de distribution, genre et géographie sans ajouter ces classifications au total.
L'analyse de scénarios intègre les évolutions attendues de l'écoute payante, de l'activité de tournée, des dépenses des fans et des licences de droits dans les prévisions 2027-2032, avec des hypothèses spécifiques aux régions liées aux données locales. Lorsque les observations par pays ou canal sont incomplètes, les analystes peuvent utiliser des ratios de marchés comparables et des proxies explicites de prix ou de participation, puis vérifier l'estimation résultante par rapport au pool de demande mondiale et aux agrégations de canaux par échantillonnage disponibles. Les contributions des répondants peuvent tester les moteurs et hypothèses individuels sans remplacer les données mesurées.
Validation des données et cycle de mise à jour
Les analystes triangulent le modèle par rapport à des signaux indépendants tels que les recettes de musique enregistrée, les communications sur les redevances des plateformes, les perceptions de droits, l'activité en direct et les rapports des entreprises, et vérifient que les tendances régionales et par flux de revenus concordent avec les définitions des sources. Les contrôles d'anomalies et de variance signalent les croissances, parts ou recettes implicites des artistes incohérentes pour révision des sources et révision analytique en plusieurs étapes. Un point non résolu déclenche une reprise de contact avec un répondant concerné ou une nouvelle vérification de la source sous-jacente avant validation finale. Les données sont actualisées annuellement, une révision intermédiaire est déclenchée par des changements importants dans les versements des plateformes, les tournées ou les règles de droits, et les analystes effectuent une nouvelle vérification avant livraison par rapport aux informations les plus récentes disponibles.
Taille du marché des artistes indépendants selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché des artistes indépendants mesure les revenus mondiaux annuels générés lorsque les artistes indépendants monétisent des enregistrements musicaux, des performances, des relations avec les fans, des produits dérivés et les droits associés.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs clés comprennent les flux de redevances de streaming, les recettes des performances en direct, les ventes de produits dérivés et de musique physique, l'activité d'abonnement des fans, ainsi que les revenus de licences et de synchronisation, les tendances de sortie et d'audience étant utilisées pour interpréter l'évolution de ces flux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 181,9 milliards USD (2027) | |
| Consultance mondiale A | 216,7 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 19,1 % à la valeur 2027 de ce rapport de 181,9 milliards USD, 2 ans plus tard. L'estimation inclut les entreprises d'art indépendant et les activités de théâtre, de danse et d'opéra aux côtés de la musique, allant au-delà de la monétisation musicale attribuable aux artistes. |
| Consultance mondiale B | 244,6 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 34,5 % à la valeur 2027 de ce rapport de 181,9 milliards USD, 2 ans plus tard. Les prévisions incluent les arts visuels et les compagnies de spectacle, ses perspectives de reprise publiées soutenant un total plus élevé que les seules recettes d'artistes musicaux. |
Les analystes de Mordor Intelligence triangulent le modèle par rapport à des signaux indépendants tels que les recettes de musique enregistrée, les communications sur les redevances des plateformes, les perceptions de droits, l'activité en direct et les rapports des entreprises, et vérifient que les tendances régionales et par flux de revenus concordent avec les définitions des sources.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des artistes indépendants et ses perspectives de croissance ?
La taille devrait atteindre 181,9 milliards USD en 2027 et 244,3 milliards USD d'ici 2032, avec un CAGR de 6,08 % sur la période 2027-2032.
Qu'est-ce qui accroît les opportunités de monétisation des artistes indépendants ?
Les outils d'IA et les abonnements des fans créent des voies de monétisation supplémentaires. L'enquête 2026 de Ditto Music a révélé que 47 % des répondants actifs et auto-publiés ayant sorti de la musique avec Ditto utilisaient l'IA dans la création musicale.
Quel est le principal flux de revenus pour les artistes indépendants ?
Le streaming était le principal flux de revenus, avec une part de 41,27 % en 2026.
Quelles entreprises fournissent des services aux artistes musicaux indépendants ?
Les principaux prestataires comprennent Believe, DistroKid, AWAL, CD Baby et UnitedMasters. CD Baby était inclus dans le portefeuille Downtown acquis par Virgin Music Group en février 2026.
Quels coûts et règles de plateforme réduisent les revenus des artistes indépendants ?
En juin 2025, IMPALA a signalé que les seuils de démonétisation du streaming et les majorations de redevances privaient les labels indépendants et les genres de niche de leurs revenus. Patreon a facturé aux nouvelles pages d'adhésion créateur une commission de 10 % sur les revenus à partir du 5 août 2025, plus les frais de traitement et les taxes applicables.
Quelle région est en tête de l'activité des artistes indépendants et laquelle connaît la croissance la plus rapide ?
L'Amérique du Nord détenait une part de 42,46 % en 2026, tandis que l'Europe devrait croître à un CAGR de 6,95 % sur la période 2027-2032.