
Taille et Part du Marché des Tests de Dépistage In Vitro du Cancer Colorectal
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.42 Milliards de dollars |
| Taille du Marché (2032) | 1.92 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.17 % |
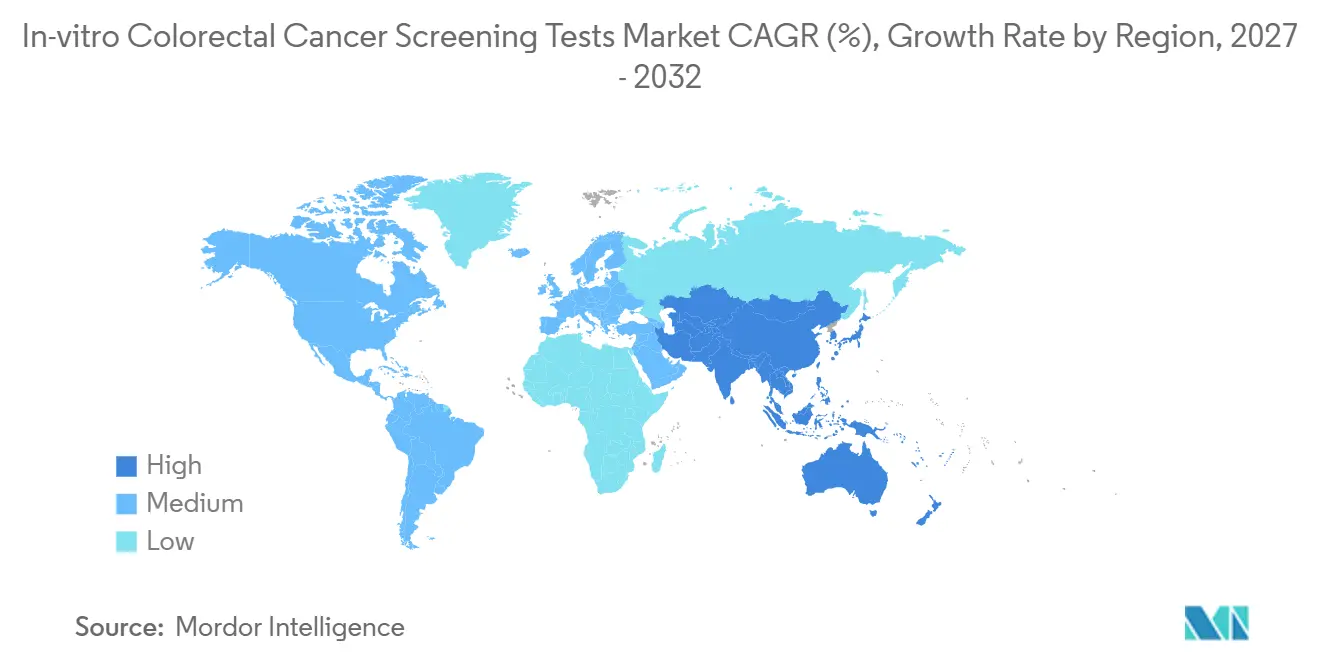
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
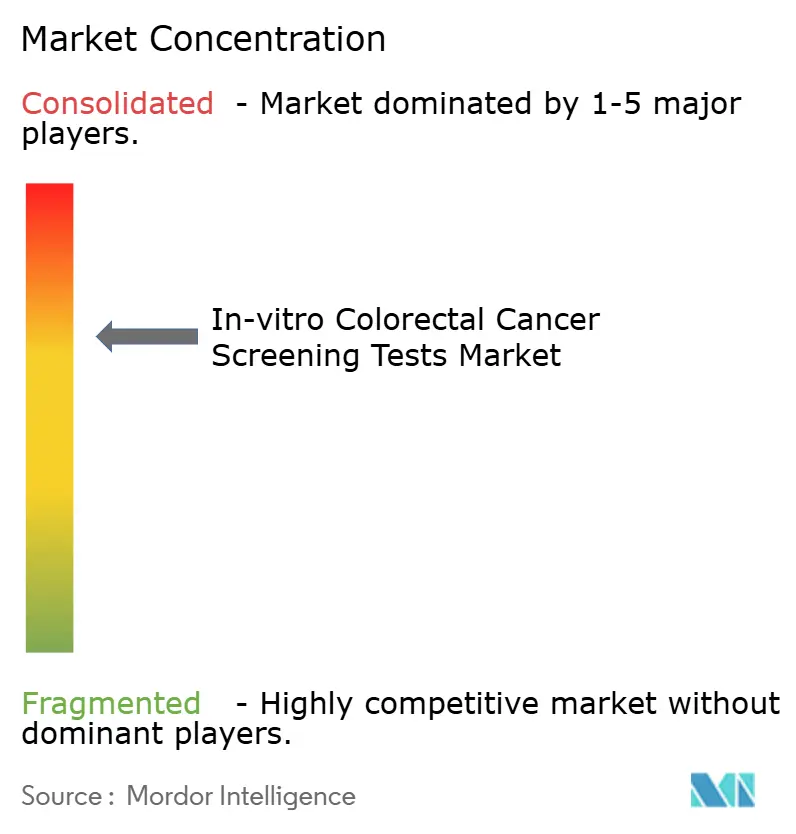
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Tests de Dépistage In Vitro du Cancer Colorectal par Mordor Intelligence
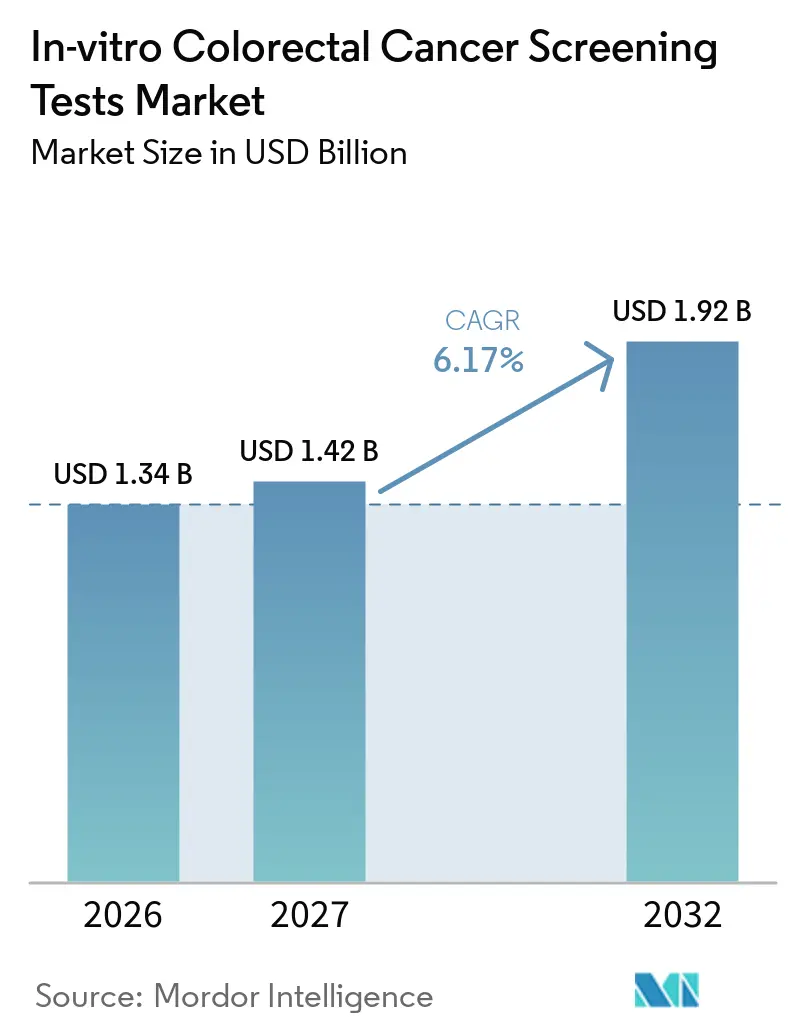
La taille du marché des tests de dépistage in vitro du cancer colorectal devrait passer de 1,34 milliard USD en 2026 à 1,42 milliard USD en 2027 et atteindre 1,92 milliard USD d'ici 2032, avec un CAGR de 6,17 % sur la période 2027-2032.
Cette trajectoire modérée et régulière reflète la conjonction de pressions démographiques, de mandats de politique imposés par les payeurs et d'une diffusion rapide des technologies de diagnostic assistées par l'IA, qui reconfigurent les flux de travail de détection précoce dans les établissements hospitaliers, ambulatoires et de collecte à domicile. L'harmonisation des recommandations, menée par la réduction de l'âge à 45 ans décidée en 2021 par le Groupe de travail américain sur les services préventifs (U.S. Preventive Services Task Force), a instantanément élargi la cohorte éligible au dépistage de plus de 19 millions d'adultes américains et a catalysé des évolutions politiques similaires au Canada, au Mexique et dans plusieurs États membres européens, ancrant ainsi une augmentation structurelle des volumes sur le marché des tests de dépistage in vitro du cancer colorectal. La parité de remboursement pour les tests à domicile, finalisée par le CMS dans le barème des honoraires médicaux 2025, a supprimé les obstacles résiduels liés aux frais à la charge des patients et a accéléré l'adoption des tests dans les pools de risques commerciaux et Medicare. Parallèlement, les programmes de bien-être en entreprise en Amérique du Nord et dans certaines régions de l'UE intègrent le dépistage colorectal non invasif dans les packages d'avantages annuels, consolidant les canaux parrainés par les employeurs comme nouveau vecteur de demande pour le marché des tests de dépistage in vitro du cancer colorectal. Enfin, les systèmes de coloscopie assistés par l'IA, désormais remboursés au Japon, améliorent les taux de détection des adénomes de 27 %, libérant ainsi une capacité d'endoscopie limitée pour les patients à haut risque et amplifiant la demande de tests de triage tels que le test immunologique fécal (FIT) et les dosages d'ADN fécal multi-cibles.
Principaux Enseignements du Rapport
- Par type de test, le FIT a dominé avec 39,8 % de la part de marché des tests de dépistage in vitro du cancer colorectal en 2026, tandis que les tests sanguins à base d'ADN tumoral circulant (ctDNA) ont enregistré la croissance la plus rapide, progressant à un CAGR de 7,4 % jusqu'en 2032.
- Par plateforme technologique, les méthodes immunologiques ont représenté 41,5 % des revenus en 2026, tandis que les plateformes de séquençage de nouvelle génération devraient progresser à un CAGR de 6,9 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux et les centres de chirurgie ambulatoire ont représenté 46,1 % de la taille du marché des tests de dépistage in vitro du cancer colorectal en 2026 ; les canaux de collecte à domicile et en vente directe aux consommateurs affichent le CAGR projeté le plus élevé à 7,1 % sur la même période.
- Par zone géographique, l'Amérique du Nord a capté 45,2 % du marché des tests de dépistage in vitro du cancer colorectal en 2026, tandis que l'Asie-Pacifique devrait se développer au CAGR le plus rapide de 7,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Abaissement de l'âge de dépistage du cancer colorectal à 45 ans | +1.20% | Mondial (le plus élevé en Amérique du Nord) | Moyen terme (2 à 4 ans) |
| Adoption rapide des tests d'ADN fécal multi-cibles de nouvelle génération | +0.80% | Amérique du Nord et Europe, expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Parité de remboursement pour les tests à domicile | +0.60% | Amérique du Nord ; répercussion vers l'Asie-Pacifique développée | Moyen terme (2 à 4 ans) |
| Triage par l'IA des listes d'attente en coloscopie | +0.40% | Mondial, en avance en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Mandats de bien-être en entreprise | +0.30% | Amérique du Nord, émergent dans l'UE | Moyen terme (2 à 4 ans) |
| Dosages de maladie résiduelle mesurable (MRD) par biopsie liquide pour une utilisation en première ligne | +0.20% | Mondial, économies avancées en premier | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Abaissement de l'Âge de Dépistage du Cancer Colorectal à 45 Ans dans les Principales Recommandations
L'harmonisation des recommandations a ouvert une trajectoire de croissance structurelle sur plusieurs décennies. Les évolutions politiques de l'USPSTF, de l'ACS et du CMS imposent désormais une couverture sans frais pour les adultes à risque moyen à partir de 45 ans, une cohorte dont le nombre devrait atteindre 27 millions d'individus d'ici 2030. Les assureurs commerciaux ont suivi dans les 18 mois, supprimant les co-paiements pour les tests initiaux et les coloscopies de suivi. Cet alignement a effectivement supprimé l'élasticité-prix dans la prise de décision des patients et a réorienté l'attention des payeurs vers les taux de réalisation des tests et l'évitement des coûts en aval.[1]
Adoption Rapide des Tests d'ADN Fécal Multi-Cibles de Nouvelle Génération
L'utilisation de Cologuard a bondi de 3 % des dépistages colorectaux en 2018 à 31 % en 2023. L'autorisation de la FDA pour Cologuard Plus en octobre 2024 a porté la sensibilité au cancer à 95 % tout en réduisant les faux positifs de 40 %, positionnant le dosage comme une alternative à haute valeur ajoutée au RSOS au gaïac et au TIF. Les modélisations montrent que le test original a prévenu 623 000 cancers et précancers sur dix ans, générant 22 milliards USD d'économies pour le système.
Parité de Remboursement pour les Tests à Domicile
Le CMS traite désormais la coloscopie après un résultat positif à un test non invasif comme une procédure de dépistage, éliminant les lacunes antérieures en matière de partage des coûts. Anthem, Cigna et UnitedHealthcare ont étendu des politiques identiques, rendant les parcours de collecte à domicile neutres en termes de coûts par rapport au dépistage en établissement pour 180 millions de vies assurées à titre privé. Les prestataires peuvent donc déployer des tests par courrier à grande échelle, réservant les salles de coloscopie aux cas positifs et aux cohortes à haut risque.
Triage par l'IA des Listes d'Attente en Coloscopie
Des essais randomisés révèlent un taux de détection des adénomes de 58,7 % avec Endocuff-IA contre 46,3 % avec l'optique haute définition conventionnelle, ce qui se traduit par une amélioration relative de 27 %. Le remboursement par le Japon en 2024 des outils de détection assistée par ordinateur a validé l'économie, incitant d'autres payeurs à envisager des barèmes de frais supplémentaires similaires. Les systèmes de santé peuvent donc déployer des endoscopes IA pour les cas positifs au TIF ou aux tests d'ADN fécal et des endoscopes standard pour la surveillance de routine, optimisant le débit sans compromettre la qualité.[2]
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Coûts élevés en cascade liés aux faux positifs | -0.90% | Mondial, marchés sensibles aux coûts les plus touchés | Moyen terme (2 à 4 ans) |
| Lacunes de sensibilité pour les adénomes avancés dans les tests sanguins | -0.60% | Mondial, premiers adoptants du dépistage sanguin | Court terme (≤ 2 ans) |
| Renforcement de la réglementation sur la confidentialité des données génomiques | -0.40% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Fragilité de la chaîne d'approvisionnement en réactifs DIV post-COVID | -0.30% | Mondial, notamment dans les économies émergentes | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés en Cascade liés aux Faux Positifs
Le TIF annuel peut générer un taux cumulatif de faux positifs de 23 % sur une décennie, entraînant jusqu'à 1,3 million de coloscopies supplémentaires sur les marchés du G7 et ajoutant 1,8 milliard USD de dépenses directes évitables.[3] Les tests d'ADN fécal améliorent la sensibilité mais présentent toujours une fréquence de faux positifs de 13 %, obligeant les payeurs à intégrer la capacité de coloscopie et les contraintes de main-d'œuvre dans l'économie de la santé des populations.
Lacunes de Sensibilité pour les Adénomes Avancés dans les Tests Sanguins
Bien que Shield et des dosages similaires satisfassent aux seuils de la FDA pour la détection du cancer, une sensibilité inférieure à 15 % pour les lésions précancéreuses avancées limite leur valeur préventive. Les sociétés cliniques conseillent désormais les tests sanguins uniquement pour les patients refusant ou incapables d'effectuer un dépistage par voie fécale, plafonnant ainsi les niveaux d'adoption à court terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Test :
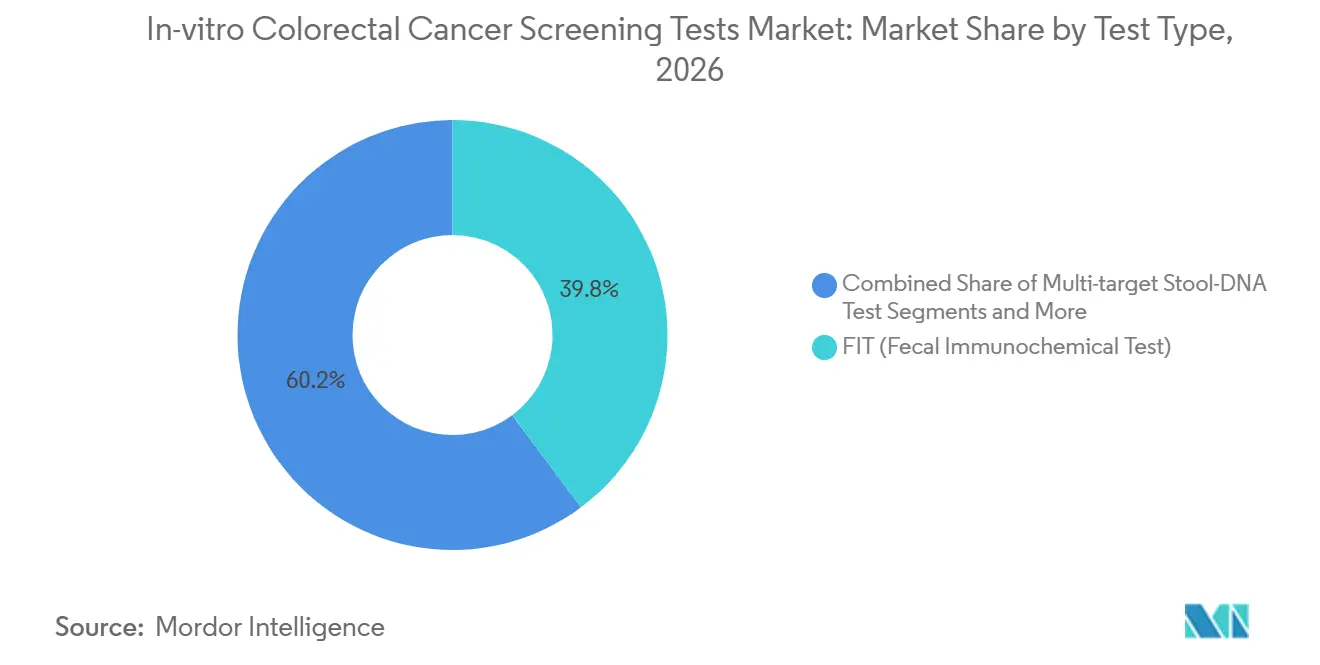
Échelle du TIF face à la Dynamique de l'ADNtcLa taille du marché des tests de dépistage in vitro du cancer colorectal en termes de revenus par type de test a favorisé le FIT à 39,8 % en 2026, les agences de santé publique poursuivant leurs programmes d'envoi postal en masse qui privilégient l'accessibilité financière et la simplicité logistique. Les plateformes d'ADN tumoral circulant (ctDNA) à base sanguine affichent cependant un CAGR de 7,4 %, le plus rapide au sein de la matrice des types de tests, la parité de remboursement et le confort des patients propulsant un déploiement d'essais plus large. Les fournisseurs de FIT se concurrencent sur le prix unitaire et le débit des analyseurs automatisés, tandis que les fournisseurs d'ADN fécal se différencient par une sensibilité supérieure et des services d'accompagnement des patients, créant une voie d'expansion nuancée à double trajectoire pour le marché des tests de dépistage in vitro du cancer colorectal.
En termes de volume, le test au gaïac de recherche de sang occulte dans les selles (FOBT) sous-tend encore le dépistage de masse dans plusieurs économies émergentes, mais perd des parts de marché à mesure que les nations à revenus intermédiaires intègrent le FIT dans les packages d'assurance. L'ADN fécal multi-cibles occupe une niche premium, captant les cohortes de consommateurs averses au risque et les programmes d'entreprise. Avec l'approbation par la FDA de Cologuard Plus, Exact Sciences a positionné l'ADN fécal à la confluence de la commodité non invasive et d'une sensibilité proche de l'endoscopie, exerçant ainsi une pression sur les entrants dans les tests sanguins pour qu'ils démontrent des performances significatives en matière de détection des adénomes avant de pouvoir éroder la part de marché des tests de dépistage in vitro du cancer colorectal détenue par les dosages fécaux établis.

Par Plateforme Technologique :
Domination de l'Immunodosage face à l'Essor du Séquençage de Nouvelle GénérationLa chimie immunologique soutient 41,5 % des revenus de 2026, tirant parti de réactifs à faible coût et d'une familiarité de longue date parmi les techniciens de laboratoire. Le segment bénéficie d'un débit élevé et d'une abondante concurrence entre fournisseurs, ce qui comprime les coûts par test et soutient l'économie du dépistage de masse, notamment dans les systèmes à financement public. En revanche, le séquençage de nouvelle génération se taille une niche à un CAGR de 6,9 % en permettant des panels d'ADN tumoral circulant (ctDNA) multiplexés et des flux de travail à signature ARN qui promettent une utilité pan-cancéreuse en parallèle du dépistage colorectal.
Les dosages basés sur la PCR conservent leur pertinence pour la détection de mutations ciblées dans les laboratoires centralisés, tandis que les plateformes à signature épigénétique attirent des financements en capital-risque pour des ambitions de type « un seul tube, multi-cancer ». L'autorisation par la FDA de ColoSense, un test fécal à huit marqueurs ARN, atteste de l'acceptation réglementaire de lectures moléculaires plus complexes et renforce le récit selon lequel la sophistication analytique peut se traduire par des gains de sensibilité cliniquement significatifs, justifiant ainsi des prix de vente moyens plus élevés dans le calcul de la taille du marché des tests de dépistage in vitro du cancer colorectal.
Par Utilisateur Final :
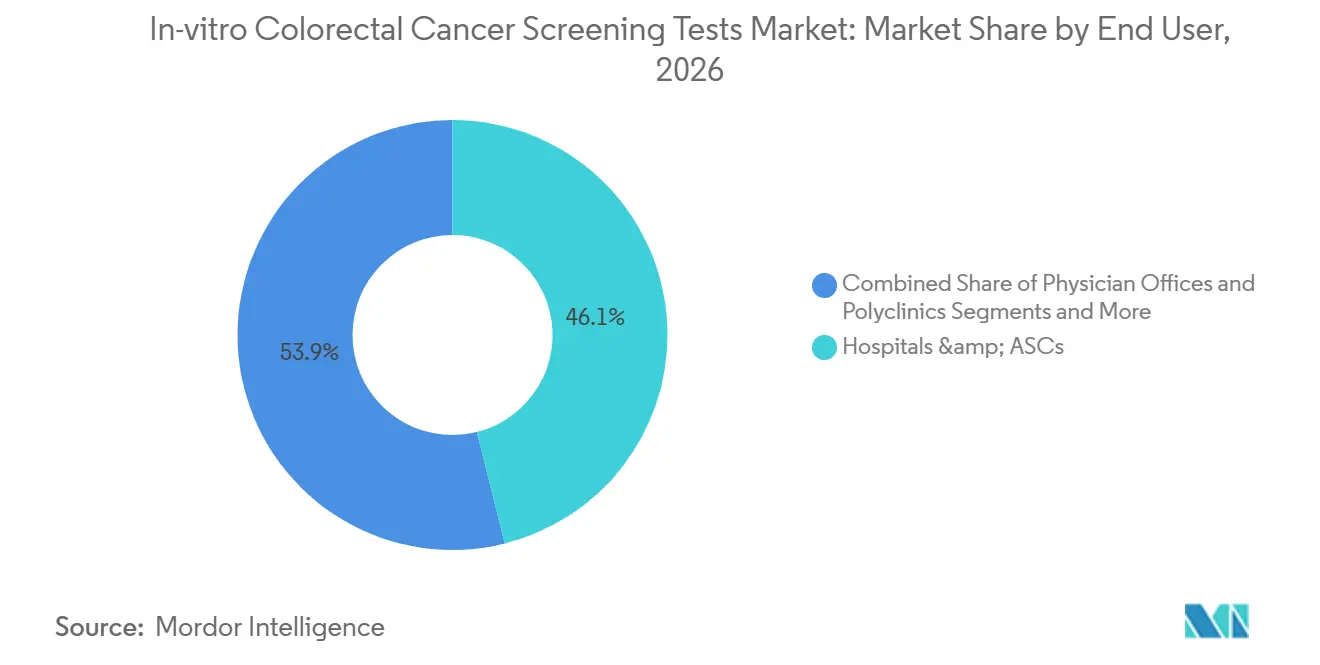
Les Hôpitaux Ancrent le Marché, la Collecte à Domicile s'AccélèreLes hôpitaux et les centres de chirurgie ambulatoire ont généré 46,1 % des revenus de 2026, reflétant leur rôle central dans les flux de travail de coloscopie, de polypectomie et de confirmation anatomopathologique. Pourtant, le canal de collecte à domicile, alimenté par les programmes d'entreprise et les intégrations avec les pharmacies par correspondance, suit un CAGR de 7,1 % jusqu'en 2032, le plus rapide parmi les groupes d'utilisateurs finaux. Les laboratoires cliniques, bien que non orientés vers les patients, se trouvent au nœud opérationnel, traitant environ 68 % de tous les volumes de dosages non invasifs et monétisant chaque transition de plateforme au sein du marché des tests de dépistage in vitro du cancer colorectal.
Les cabinets médicaux assurent l'éducation initiale des patients et orientent la sélection des tests vers les hubs de laboratoire, mais les plateformes numériques complètent désormais le conseil avec des rappels via application, faisant passer les taux de complétion de 56 % à 78 % dans les programmes pilotes menés par des réseaux de soins intégrés. Les prestataires de bien-être en entreprise, percevant un retour sur investissement tangible en termes de réduction de l'absentéisme, intègrent des kits d'ADN fécal dans les bilans annuels, accélérant davantage le flux de prélèvements à travers des chaînes logistiques décentralisées.
Analyse Géographique
Marché des tests de dépistage in vitro du cancer colorectal en Amérique du Nord
L'Amérique du Nord conserve sa position de leader avec une part de marché de 45,2 % dans les tests de dépistage in vitro du cancer colorectal, soutenue par la parité des remboursements, l'adoption par les employeurs et la rapidité des autorisations réglementaires pour les nouveaux diagnostics. Les États-Unis représentent environ quatre cinquièmes des revenus régionaux, avec une couverture élargie pour la coloscopie virtuelle par scanner et la coloscopie de suivi après test ADN fécal, garantissant une adoption régulière des tests auprès des assurés commerciaux et des bénéficiaires de Medicare Advantage. Le Canada suit avec un déploiement provincial progressif des envois postaux de tests immunochimiques fécaux, tandis que le système de sécurité sociale du Mexique a lancé des projets pilotes de distribution de tests immunochimiques fécaux dans les zones urbaines en 2024.
Marché des tests de dépistage in vitro du cancer colorectal en Europe
L'Europe constitue une base solide mais à croissance plus lente, freinée par les plafonds budgétaires des systèmes à payeur unique. Le programme de dépistage intestinal du NHS au Royaume-Uni est en cours de transition du test de recherche de sang occulte dans les selles par gaïac vers le test immunochimique fécal, mais la maîtrise des coûts limite une évolution rapide vers des alternatives moléculaires plus récentes et plus coûteuses. L'Allemagne et la France approuvent le remboursement des tests ADN fécaux au cas par cas pour les adultes à risque moyen n'ayant pas respecté les précédents protocoles de dépistage, signalant une position prudente mais ouverte à l'innovation.
Marché des tests de dépistage in vitro du cancer colorectal en Asie-Pacifique, au Moyen-Orient et Afrique et en Amérique du Sud
L'Asie-Pacifique, dont le CAGR est prévu à 7,8 %, bénéficie de l'urbanisation accélérée de la Chine et des changements de mode de vie associés qui élèvent l'incidence du cancer colorectal. Le remboursement précoce au Japon des coloscopies assistées par l'IA établit un précédent pour les payeurs technologiquement progressistes, tandis que la Corée du Sud instaure des parcours combinés FIT-plus-coloscopie pour les citoyens âgés de 45 à 80 ans. La mission nationale naissante contre le cancer en Inde alloue des fonds pour l'approvisionnement pilote en FIT, mais les dépenses par habitant restent faibles, suggérant des courbes d'adoption progressives. Le Moyen-Orient & l'Afrique et l'Amérique du Sud demeurent des poches d'opportunités ; le Brésil prévoit d'étendre la couverture FIT à l'échelle nationale d'ici 2027 via le SUS, et les États du GCC investissent dans des flottes de coloscopies assistées par l'IA haut de gamme pour les centres privés desservant le tourisme médical.
Paysage Concurrentiel
La concentration du marché reste modérée. Exact Sciences ancre l'ADN fécal multi-cibles avec Cologuard Plus, soutenu par une décennie de preuves de résultats cliniques et de solides partenariats avec les payeurs. Le test sanguin Shield de Guardant Health marque une diversification stratégique du suivi en oncologie vers le dépistage de population et cible les segments de patients à forte observance qui refusent la collecte fécale. Les grands acteurs traditionnels du diagnostic in vitro — Roche, Abbott, Siemens — défendent leurs parts de marché via des analyseurs FIT à haut débit et des menus de chimie groupés, tirant parti des synergies d'approvisionnement dans les laboratoires hospitaliers.
Des acteurs émergents tels que Geneoscopy poussent des dosages à base d'ARN qui promettent une spécificité supérieure, tandis que les fournisseurs de coloscopies assistées par l'IA (Olympus, Fujifilm, Medtronic) intègrent des algorithmes de détection dans les cycles de renouvellement du matériel, sécurisant des contrats de service à long terme. Les intégrateurs de bien-être en entreprise (Color Health, Everlywell) construisent des interfaces numériques qui contournent les goulots d'étranglement des soins primaires et négocient directement avec les employeurs auto-assurés, ouvrant un canal adjacent. La clarté réglementaire sur les tests développés en laboratoire, finalisée par la FDA en mai 2024, relève le niveau de conformité, favorisant les acteurs disposant d'une infrastructure de systèmes qualité établie.
Les collaborations stratégiques s'intensifient : Exact Sciences a conclu des accords de co-commercialisation avec Epic, intégrant les ordonnances électroniques directement dans les flux de travail des cliniciens, tandis que Guardant s'associe à Quest Diagnostics pour développer le traitement des tests sanguins. L'appétit pour les fusions-acquisitions se concentre sur les actifs d'analyse de données afin d'affiner les algorithmes de stratification des risques qui orientent les patients vers la modalité la plus rentable, réduisant ainsi le coût total des soins pour les payeurs tout en renforçant la différenciation des fournisseurs.
Leaders du Secteur des Tests de Dépistage In Vitro du Cancer Colorectal
-
Exact Sciences Corporation
-
Guardant Health Inc.
-
Roche Diagnostics
-
Abbott Laboratories
-
Polymedco CDP, LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Tests de Dépistage In Vitro du Cancer Colorectal Entreprises couvertes dans ce rapport
- Exact Sciences
- Guardant Health
- Roche
- Abbott Laboratories
- Quest Diagnostics
- Laboratory Corporation of America (Labcorp)
- Polymedco CDP, LLC
- Eiken Chemical Co., Ltd.
- Siemens Healthineers
- QuidelOrtho
- Bio-Rad Laboratories
- Hologic Inc. (Becton Dickinson Onclarity linkage)
- Geneoscopy Inc.
- Freenome Holdings
- Clinical Genomics Technologies
- Epigenomics
- StageZero Life Sciences
- Oncocyte Corporation
- Sysmex
- Novigenix
Développements industriels récents dans Marché des Tests de Dépistage In Vitro du Cancer Colorectal
- Mars 2025 : Exact Sciences a lancé commercialement Cologuard Plus avec la couverture Medicare et l'inclusion dans les recommandations mises à jour.
- Juillet 2024 : La FDA a autorisé le test sanguin Shield de Guardant Health comme première option de dépistage primaire à base de sang.
- Mai 2024 : La FDA a autorisé le test fécal à biomarqueurs ARN ColoSense de Geneoscopy.
Portée du Rapport Mondial sur le Marché des Tests de Dépistage In Vitro du Cancer Colorectal
Aperçu de la segmentation
| RSOS au Gaïac (RSOS-G) |
| Test Immunochimique Fécal (TIF) |
| Test d'ADN Fécal Multi-Cibles (ADNf-MC) |
| Test d'ADN Tumoral Circulant dans le Sang (ADNtc) |
| Panels de Sérum / Autres Biomarqueurs |
| Immunodosage |
| Dosages Moléculaires par PCR |
| Séquençage de Nouvelle Génération (SNG) |
| Détection de Biomarqueurs Épigénétiques |
| Micropuce à Protéines / Autres |
| Hôpitaux et Centres de Chirurgie Ambulatoire |
| Laboratoires de Référence Clinique |
| Cabinets Médicaux et Polycliniques |
| Canaux de Collecte à Domicile / Vente Directe aux Consommateurs |
| Prestataires de Bien-Être en Entreprise |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Test | RSOS au Gaïac (RSOS-G) | |
| Test Immunochimique Fécal (TIF) | ||
| Test d'ADN Fécal Multi-Cibles (ADNf-MC) | ||
| Test d'ADN Tumoral Circulant dans le Sang (ADNtc) | ||
| Panels de Sérum / Autres Biomarqueurs | ||
| Par Plateforme Technologique | Immunodosage | |
| Dosages Moléculaires par PCR | ||
| Séquençage de Nouvelle Génération (SNG) | ||
| Détection de Biomarqueurs Épigénétiques | ||
| Micropuce à Protéines / Autres | ||
| Par Utilisateur Final | Hôpitaux et Centres de Chirurgie Ambulatoire | |
| Laboratoires de Référence Clinique | ||
| Cabinets Médicaux et Polycliniques | ||
| Canaux de Collecte à Domicile / Vente Directe aux Consommateurs | ||
| Prestataires de Bien-Être en Entreprise | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur mondiale du dépistage colorectal en 2027 ?
La taille du marché des tests de dépistage in vitro du cancer colorectal est de 1,42 milliard USD en 2027.
À quelle vitesse les revenus vont-ils croître jusqu'en 2032 ?
Les revenus devraient atteindre 1,92 milliard USD d'ici 2032, reflétant un CAGR de 6,17 %.
Quel type de test connaît la croissance la plus rapide ?
Les dosages d'ADNtc dans le sang mènent la croissance avec un CAGR de 7,4 %.
Quelle région connaît la croissance la plus rapide après 2027 ?
L'Asie-Pacifique affiche le CAGR régional le plus élevé de 7,8 % jusqu'en 2032.
Quelle technologie détient actuellement la plus grande part ?
Les plateformes immunologiques représentent 41,5 % des revenus de 2026.
Qu'est-ce qui freine le plus l'adoption des tests sanguins ?
La sensibilité aux adénomes avancés reste inférieure à 15 %, limitant la valeur préventive.