
Taille et parts du marché de la vérification d'identité (ID)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
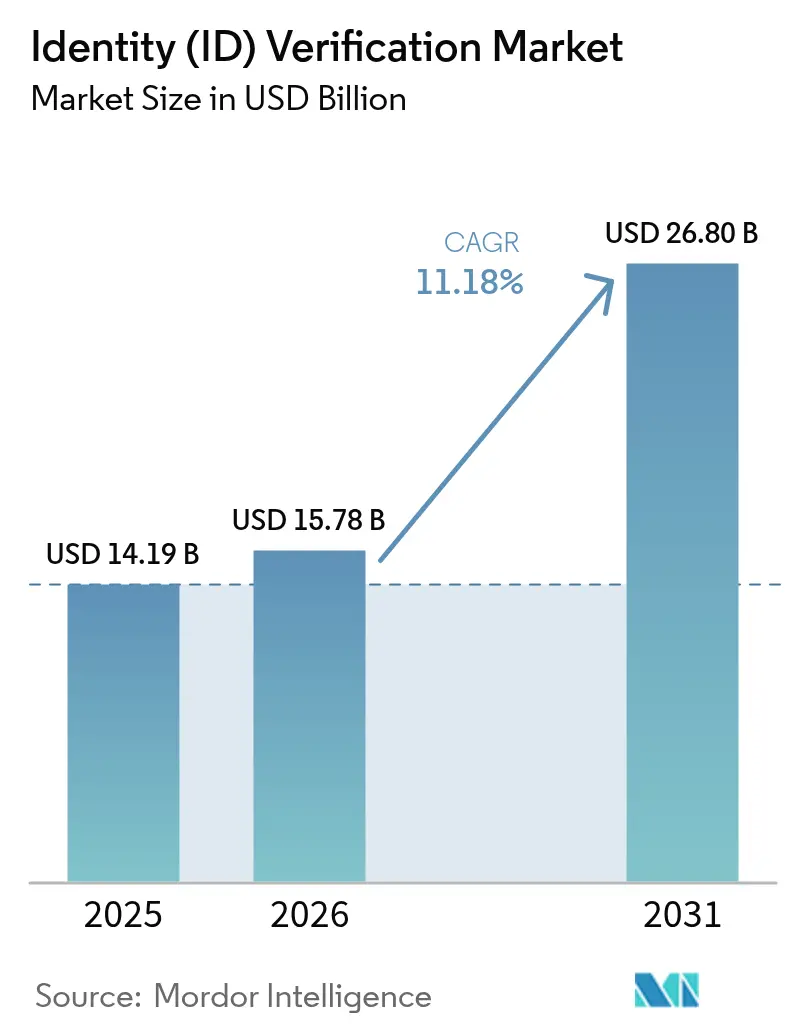
| Taille du Marché (2026) | 15.78 Milliards de dollars |
| Taille du Marché (2031) | 26.8 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.18 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la vérification d'identité (ID) par Mordor Intelligence
Le marché de la vérification d'identité devrait croître de 14,19 milliards USD en 2025 à 15,78 milliards USD en 2026, et est prévu d'atteindre 26,8 milliards USD d'ici 2031 à un TCAC de 11,18 % sur la période 2026-2031. Cette expansion reflète un glissement décisif de la conformité par case à cocher vers un investissement stratégique en matière de sécurité, alors que les entreprises font face à la fraude générée par l'IA, aux attaques par deepfake et à la hausse des amendes réglementaires. Les deepfakes seuls ont bondi de 3 000 %, contraignant les fournisseurs à intégrer la détection passive de vivacité et l'analyse comportementale directement dans les flux d'intégration. Le déploiement natif en cloud, désormais le choix par défaut pour la plupart des nouveaux déploiements, accélère l'innovation car les mises à jour de modèles peuvent être diffusées instantanément à l'ensemble des locataires mondiaux. Parallèlement, la demande de justificatifs d'identité portables et respectueux de la vie privée stimule des projets pilotes qui relient les permis de conduire mobiles émis par les gouvernements, les justificatifs vérifiables et les portefeuilles Web3 en un parcours utilisateur unique. La consolidation s'intensifie à mesure que les entreprises de sécurité à pile complète rachètent des spécialistes de niche pour acquérir des talents en forensique documentaire par IA, mais aucun fournisseur ne contrôle plus de 15 % des revenus, laissant une marge de manœuvre suffisante pour les entrants ciblés qui résolvent des risques de cas limites ou des réglementations spécifiques à un secteur.
Principaux enseignements du rapport
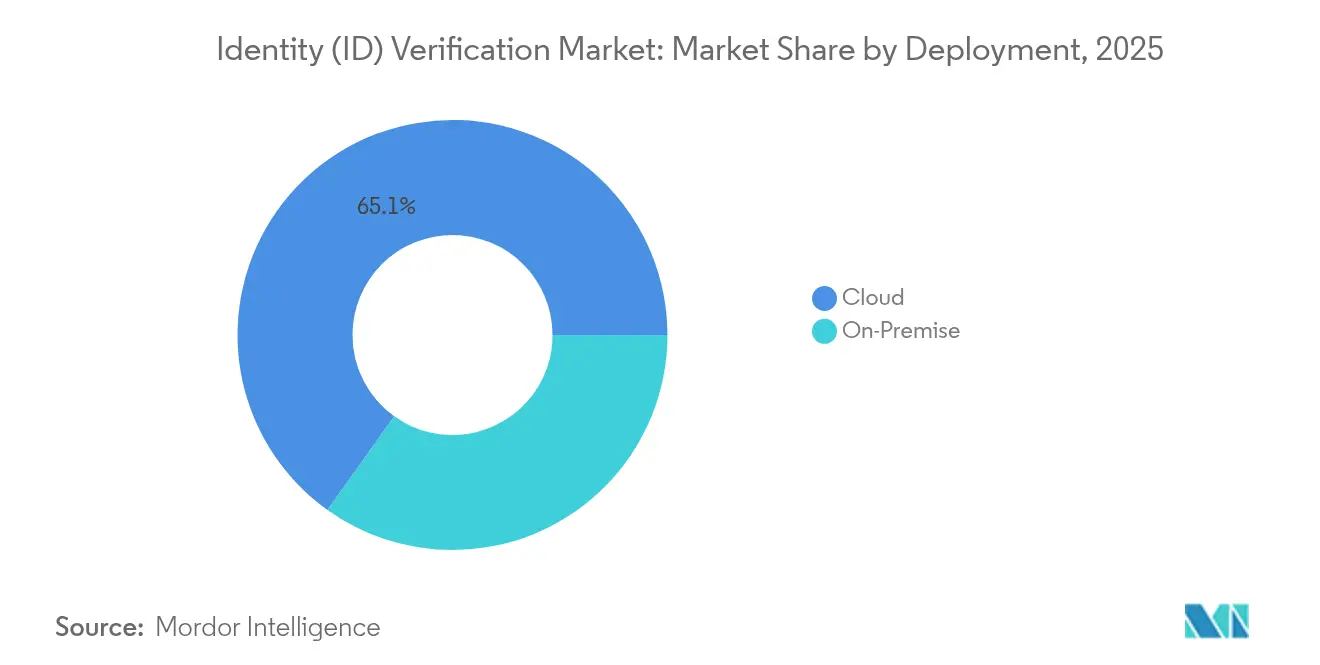
- Par modèle de déploiement, les plateformes cloud détenaient 65,12 % de la part de marché de la vérification d'identité en 2025, et ce même segment devrait croître à un TCAC de 12,72 % jusqu'en 2031.
- Par type de solution, la vérification biométrique était en tête avec une part de revenus de 35,84 % en 2025 ; la détection de vivacité centrée sur les documents est projetée pour croître à un TCAC de 12,92 % jusqu'en 2031.
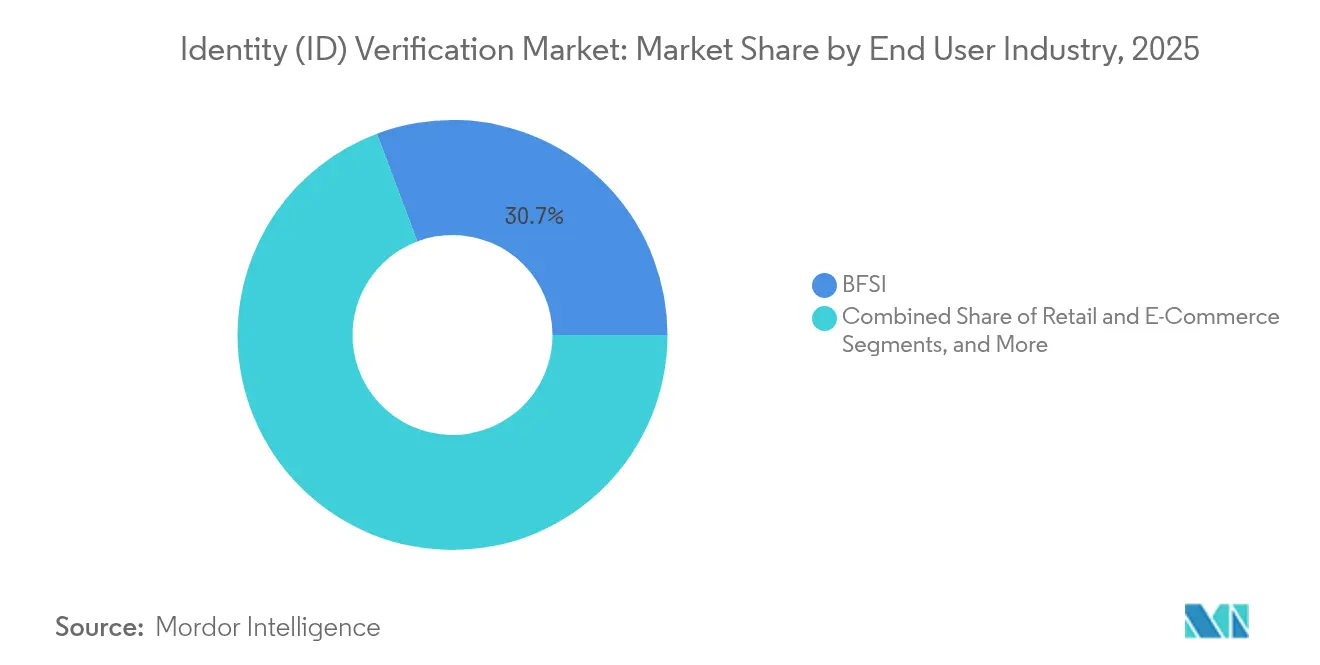
- Par secteur d'activité des utilisateurs finaux, les services financiers ont conservé une part de 30,72 % de la taille du marché de la vérification d'identité en 2025, tandis que les jeux et les jeux d'argent progressent à un TCAC de 11,24 %.
- Par taille d'organisation, les grandes entreprises détenaient 72,56 % de la taille du marché de la vérification d'identité en 2025, mais les PME enregistrent le TCAC le plus rapide à 12,22 %.
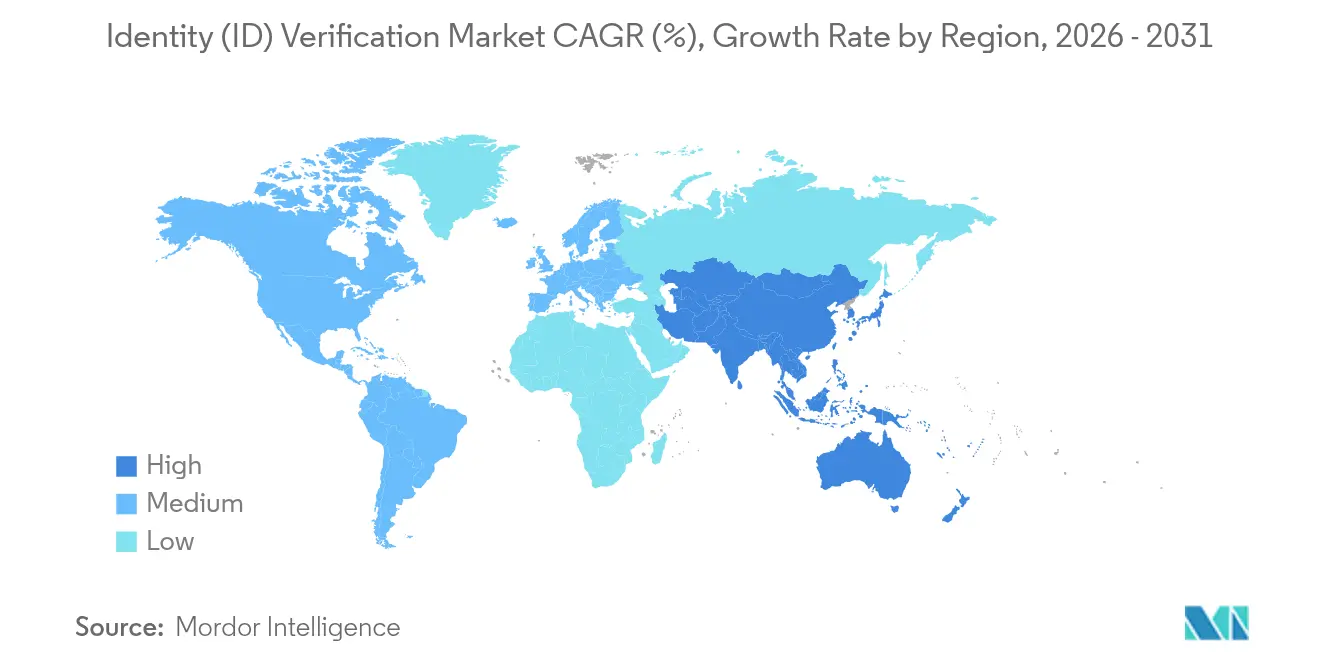
- Par géographie, l'Amérique du Nord représentait 32,43 % de la part de marché de la vérification d'identité en 2025, tandis que l'Asie-Pacifique affiche la croissance la plus élevée à un TCAC de 11,52 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Augmentation de la cyberfraude et des amendes réglementaires | +2.80% | Mondial, avec une concentration en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Hausse de l'intégration à distance et des mandats e-KYC | +2.10% | Mondial, porté par les marchés émergents d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Améliorations de la précision en forensique documentaire pilotées par l'IA | +1.90% | Amérique du Nord et UE, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Projets pilotes d'interopérabilité des identités numériques transfrontalières | +1.40% | Corridor UE-États-Unis, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Programmes d'inclusion fintech dans les marchés émergents | +1.20% | Noyau Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Essor des justificatifs vérifiables et des portefeuilles d'identité Web3 | +0.90% | Premiers adoptants en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation de la cyberfraude et des amendes réglementaires
Les ouvertures de comptes frauduleuses ont bondi à 2,1 % des transactions financières en 2024, une hausse marquée par rapport à 1,27 % deux ans auparavant.[1]AuthenticID, "Rapport sur les tendances de la fraude 2024," authenticid.com Environ 42,5 % des événements de fraude détectés exploitent désormais l'IA générative, ce qui contraint les banques à déployer des défenses multicouches capables de détecter les identités synthétiques et les voix deepfake en temps réel. Les régulateurs sont tout aussi assertifs : les institutions mondiales ont payé 6,6 milliards USD d'amendes liées au KYC en 2023. La pression combinée d'un risque accru et d'amendes plus élevées pousse les acheteurs vers des plateformes d'orchestration de niveau entreprise qui intègrent la forensique documentaire, la vivacité biométrique et la surveillance comportementale continue dans une API unique.
Hausse de l'intégration à distance et des mandats e-KYC
Soixante-dix-huit pour cent des consommateurs d'Asie-Pacifique considèrent les vérifications d'identité numériques comme essentielles avant d'utiliser de nouvelles applications financières. Les régulateurs codifient cette préférence : l'UE exige que chaque État membre émette un portefeuille d'identité numérique dans les 24 mois, institutionnalisant ainsi le KYC électronique. Les organisations qui automatisent la vérification réduisent les durées de traitement du service d'assistance jusqu'à 45 secondes, comme l'a confirmé une banque américaine du top 10 après le déploiement de l'authentification vocale. Des effets de réseau apparaissent ensuite lorsque les justificatifs vérifiés deviennent transférables entre fournisseurs, réduisant de moitié les frictions liées à la réintégration répétée et renforçant les avantages d'échelle de la plateforme.
Améliorations de la précision en forensique documentaire pilotées par l'IA
Les algorithmes de pointe analysent désormais plus de 16 000 modèles de documents d'identité mondiaux et atteignent une précision de correspondance de 99,9 % en moins de deux secondes. Les moteurs de vision par ordinateur inspectent la texture, la police et le placement des hologrammes, tandis que la biométrie comportementale vérifie que les micro-expressions de l'utilisateur correspondent aux métadonnées du document. Les fournisseurs qui intègrent ces fonctions signalent une réduction de 60 % des faux positifs sans sacrifier les taux de détection de fraude.[2]Socure, "Suite de défense contre les identités synthétiques," socure.com Le résultat est une adjudication en temps réel qui s'adapte de la banque à la télémédecine sans files d'attente de révision manuelle.
Projets pilotes d'interopérabilité des identités numériques transfrontalières
Les groupes de travail UE-États-Unis harmonisent les formats de portefeuille afin que les citoyens puissent réutiliser un seul justificatif des deux côtés de l'Atlantique.[3]Alliance pour l'identité sécurisée, "Documentation de la norme OSIA," secureidentityalliance.org Les premiers projets pilotes connectent les portefeuilles européens aux services brésiliens et ukrainiens, laissant entrevoir un futur réseau d'API interopérables qui comprime les délais d'intégration pour les entreprises multinationales. Les fournisseurs capables de présenter simultanément des artefacts de conformité pour plusieurs juridictions bénéficient d'une friction réduite dans le cycle de vente et de déploiements plus rapides pour les commerçants mondiaux.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Normes réglementaires mondiales fragmentées | -1.70% | Mondial, affectant particulièrement les opérations transfrontalières | Moyen terme (2-4 ans) |
| Menaces de falsification par deepfake et IA générative | -1.30% | Mondial, concentré dans les secteurs de transactions à forte valeur | Court terme (≤ 2 ans) |
| Coût d'intégration élevé pour les systèmes centraux hérités | -1.10% | Marchés d'entreprises en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Obstacles à la souveraineté des données limitant les déploiements cloud | -0.80% | Juridictions réglementaires de l'UE, de la Chine et de la Russie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Normes réglementaires mondiales fragmentées
Les règles KYC varient non seulement d'un pays à l'autre, mais parfois aussi selon le superviseur bancaire au sein d'une même région, obligeant les plateformes à exécuter des flux de vérification parallèles et des architectures de résidence des données distinctes. Les États-Unis insistent sur la portabilité, tandis que le RGPD européen pousse à la localisation, compliquant les déploiements cloud unifiés. En Asie, le Japon insiste sur les licences de l'Autorité des services financiers (FSA), tandis que la Corée du Sud exige des partenariats bancaires pour les échanges de cryptomonnaies. Alors que les équipes de conformité jonglent avec ce patchwork, les calendriers d'expansion s'allongent et les coûts opérationnels augmentent.
Menaces de falsification par deepfake et IA générative
Des boîtes à outils grand public peuvent générer des passeports contrefaits quasi parfaits pour 30 USD, une réalité qui maintient les équipes de sécurité dans une course aux armements permanente. Neuf moteurs de vérification sur dix disponibles sur étagère classent encore mal les deepfakes sophistiqués, selon des tests d'équipe rouge. Pour rester viables, les fournisseurs doivent superposer la cartographie faciale, l'anti-usurpation vocale et la prise d'empreinte des appareils sans dégrader l'expérience utilisateur — un équilibre délicat qui gonfle les budgets de R&D et réduit les marges à court terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par déploiement :
l'infrastructure cloud stimule la scalabilitéLe déploiement cloud a capturé 65,12 % de la part de marché de la vérification d'identité en 2025 et se développe à un TCAC de 12,72 % alors que les entreprises préfèrent la consommation élastique aux serveurs à forte intensité capitalistique. La taille du marché de la vérification d'identité associée aux déploiements cloud est projetée pour atteindre 18,7 milliards USD d'ici 2031, reflétant l'adoption rapide des API parmi les banques numériques et les plateformes de l'économie à la demande. Les mises à jour continues des modèles, le partage centralisé du renseignement sur les menaces et la correction sans interruption de service positionnent le cloud comme l'architecture de référence. Le déploiement sur site reste obligatoire uniquement là où les lois imposent un traitement local des données, mais même ces juridictions acceptent le cloud lorsque les fournisseurs ouvrent des centres régionaux certifiés.
La résilience est un autre moteur. Mastercard analyse 143 milliards de transactions annuelles pour mettre à jour les routines de notation des anomalies qui bénéficient instantanément à chaque locataire. Les hubs cloud simplifient également l'intégration avec les justificatifs vérifiables et les permis de conduire mobiles, réduisant les délais de projet de plusieurs mois à plusieurs semaines. À mesure que les centres de données en périphérie se multiplient, les préoccupations liées à la latence s'estompent, permettant l'adoption du cloud même pour les flux vidéo biométriques qui exigent des temps d'aller-retour inférieurs à la seconde.


Par type de solution :
l'authentification biométrique devient la normeLes moteurs biométriques détenaient 35,84 % de la part de marché de la vérification d'identité en 2025 et affichent un TCAC de 12,86 % jusqu'en 2031, dépassant les approches basées uniquement sur les documents. La taille du marché de la vérification d'identité liée aux modalités biométriques est prévue de dépasser 10,1 milliards USD d'ici 2031, portée par la détection passive de vivacité opérant invisiblement dans les trames vidéo en arrière-plan. Les fournisseurs combinent les signaux faciaux, vocaux et comportementaux pour offrir une authentification continue, réduisant la surface d'attaque pour la prise de contrôle de comptes.
Les vérifications documentaires persisteront mais agiront de plus en plus comme étape secondaire. Des fournisseurs tels qu'Aware publient une détection de médias synthétiques en temps réel qui signale les artefacts rendus par GPU invisibles à l'œil nu. Les institutions financières déployant la biométrie multimodale signalent des gains de précision de 250 %, ce qui réduit le coût de révision manuelle et améliore la conversion des clients. Les questions basées sur les connaissances et les recherches dans des bases de données statiques servent désormais des cas d'usage de niche tels que la vérification d'âge à faible risque.
Par secteur d'activité des utilisateurs finaux :
le secteur des jeux mène la croissanceLes services financiers ont dominé les revenus avec une part de 30,72 % en 2025, tandis que les jeux et les jeux d'argent enregistrent la croissance la plus forte à un TCAC de 11,24 % jusqu'en 2031. Les opérateurs doivent valider l'âge, prévenir le blanchiment d'argent et se conformer aux lois sur le jeu responsable dans plusieurs juridictions. La taille du marché de la vérification d'identité pour les jeux est prévue de presque doubler d'ici 2031, à mesure que de nouveaux marchés légalisent les paris en ligne.
Le commerce de détail et l'e-commerce apportent une dynamique supplémentaire alors que les commerçants luttent contre les rétrofacturations, tandis que les acteurs établis de la télémédecine adoptent la vivacité faciale pour protéger les ordonnances électroniques. Les opérateurs de télécommunications emploient l'enregistrement biométrique des cartes SIM pour réduire la fraude sur les appareils, suivant les mandats dans des marchés tels que l'Inde et le Nigeria. La convergence des réglementations sectorielles crée une demande multi-locataires pour une orchestration de vérification configurable.
Par taille d'organisation :
les PME stimulent la vitesse d'adoptionLes grandes entreprises représentaient 72,56 % des revenus en 2025 grâce à des empreintes de conformité mondiale complexes. Cependant, les PME connaissent la croissance la plus rapide à un TCAC de 12,22 %, car les outils à priorité API leur permettent de déployer des vérifications de niveau bancaire sans équipes internes. La tarification à la consommation aligne les coûts sur le volume de transactions, facilitant les contraintes de trésorerie pour les start-ups.
Les tableaux de bord en libre-service et les constructeurs de flux de travail sans code permettent à un détaillant en ligne d'intégrer la vivacité faciale en moins d'une journée. L'intégration des livreurs d'Instacart illustre la tendance : des milliers de travailleurs de l'économie à la demande sont vérifiés chaque semaine grâce à des contrôles automatisés de documents et de selfies qui s'adaptent élastiquement. À mesure que les places de marché accordent la priorité à la confiance, la demande des PME garantit une longue traîne de volume incrémental pour les fournisseurs.
Analyse géographique
Marché de la Vérification d'Identité (ID) en Amérique du Nord
L'Amérique du Nord a conservé 32,43 % de la part de marché de la vérification d'identité en 2025, soutenue par une application agressive des mesures anti-fraude et des déploiements biométriques précoces. Les États-Unis prévoient l'acceptation nationale des permis de conduire mobiles aux points de contrôle de la TSA à partir de mai 2025, signalant la confiance fédérale dans les justificatifs d'identité numériques. La feuille de route de l'open banking du Canada accélère davantage la portabilité de l'identité entre plateformes.
Marché de la Vérification d'Identité (ID) en Asie-Pacifique
L'Asie-Pacifique se distingue avec un TCAC de 11,52 %, porté par le bac à sable fintech de Singapour, les rails de paiement liés à l'Aadhaar en Inde et les règles de la FSA sur les cryptomonnaies au Japon. Trulioo a atteint un taux de vérification des entreprises de 90 % après l'ouverture de son hub à Singapour, illustrant la demande d'API KYC régionales. La pénétration croissante des smartphones et les systèmes de paiement en temps réel font de l'Asie-Pacifique le plus grand bassin de revenus incrémentaux sur l'horizon de prévision.

Paysage réglementaire
La réglementation se durcit autour des niveaux d'assurance, des contrôles d'intégration à distance et de l'admissibilité des identifiants numériques, ce qui accroît les exigences de base en matière de vérification d'identité dans les parcours d'intégration réglementés. Aux États-Unis, le Department of Homeland Security a fait avancer l'application de la REAL ID à des fins fédérales avant l'échéance du 7 mai 2025, renforçant la vérification documentaire à plus haute confiance dans les parcours d'accès et d'intégration. En parallèle, le NIST a mis à jour ses directives fédérales sur l'identité numérique avec le SP 800-63-4 (publié en août 2025), fixant de nouvelles attentes en matière de vérification d'identité et d'authentification que les fournisseurs et les parties utilisatrices exploitent pour évaluer leurs contrôles.
En Europe, la mise en œuvre d'eIDAS 2.0 crée des obligations techniques qui façonnent les feuilles de route produit en matière de vérification, de détection de vivacité et de contrôle des attributs. La Commission européenne a adopté le règlement d'exécution (UE) 2025/1566 relatif à la vérification d'identité et d'attributs pour les services de confiance qualifiés, et le règlement d'exécution (UE) 2026/798 relatif aux spécifications techniques pour l'intégration à distance dans les portefeuilles européens d'identité numérique (avril 2026). L'exigence de disponibilité du portefeuille européen d'identité numérique d'ici décembre 2026 accroît davantage le besoin d'une intégration compatible avec les portefeuilles, d'un support d'interopérabilité et d'une minimisation des données conforme aux attentes de l'UE en matière de services de confiance.
Paysage concurrentiel
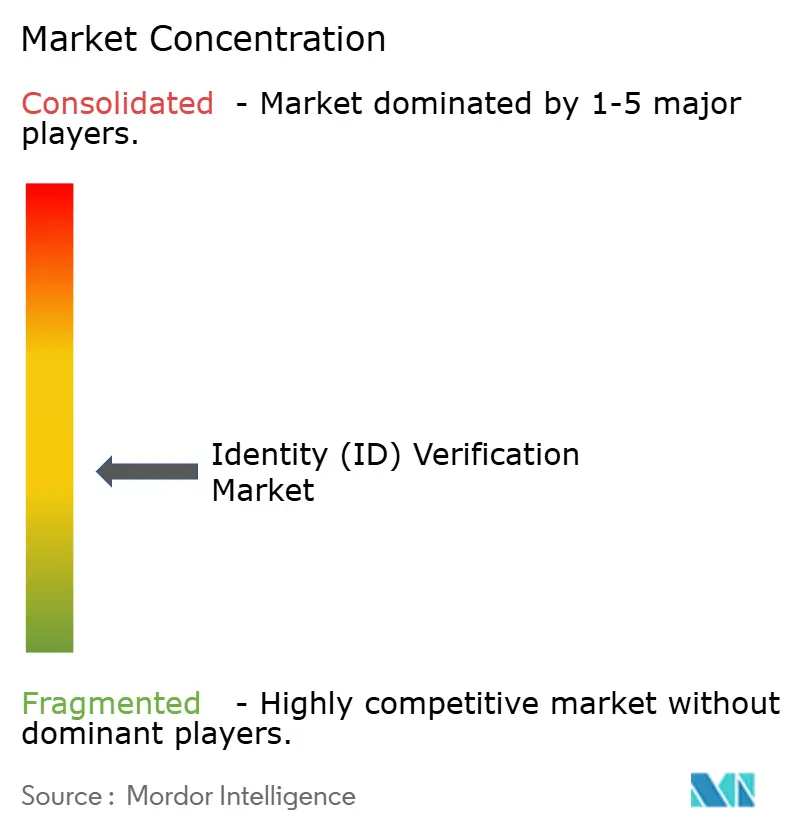
Le marché de la vérification d'identité est fragmenté : les cinq plus grands fournisseurs contrôlent collectivement bien moins de 40 % des revenus. Mastercard combine un réseau de 143 milliards de transactions avec son API de vérification des attributs d'identité pour se positionner comme une couche de confiance intersectorielle. Les spécialistes purs tels qu'Onfido, Jumio et Veriff se différencient par des moteurs de vision par ordinateur propriétaires qui vérifient des milliers de documents mondiaux. Les partenariats restent décisifs ; Mastercard s'est associé à Trulioo pour accélérer l'intégration des PME pour les facilitateurs de paiement, tandis que Sumsub a rejoint le programme Mastercard Engage pour étendre la protection contre la fraude aux fournisseurs de finance intégrée.
L'activité d'acquisition souligne la prime accordée à la forensique documentaire par IA. Entrust a finalisé l'acquisition d'Onfido pour 400 millions USD en avril 2025, intégrant la détection passive de vivacité à sa suite d'accès centrée sur l'identité. LexisNexis Risk Solutions a acquis IDVerse en février 2025 pour obtenir une couverture de 16 000 modèles de documents et la détection des deepfakes. L'acquisition d'Effectiv par Socure pour 136 millions USD en décembre 2024 a combiné la surveillance des transactions en temps réel avec la vérification de l'identité numérique, créant un moteur de décision unifié contre la fraude.
Leaders du secteur de la vérification d'identité (ID)
Mastercard
Onfido
GBG (Idology)
Intellicheck
Jumio
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Vérification d'Identité (ID)
- Mastercard
- Onfido
- GBG (Idology)
- Intellicheck
- Jumio
- Trulioo
- Mitek Systems
- Veriff
- IBM
- AuthenticID
- Experian
- TransUnion
- LexisNexis Risk Solutions
- Pindrop
- ComplyCube
- Nuance Communications
- Thales Group
- IDEMIA
- Okta
- Ping Identity
- Equifax
- NEC Corporation
- Acuant
- Persona

Opportunités de marché et perspectives d'avenir
Les acheteurs d'entreprise financent des programmes destinés à combler les lacunes révélées par la fraude générée par l'IA et à opérationnaliser une intégration à plus haute assurance sous des normes en évolution. Cela crée un espace pour les fournisseurs qui combinent l'analyse forensique des documents, la détection passive de vivacité, l'intelligence des appareils et des signaux de risque continus au sein d'un même flux de travail. La demande se manifeste également dans les déploiements du secteur public et à grande échelle qui utilisent un contrôle basé sur le risque plutôt que des vérifications statiques, notamment le Department of Education américain, qui a introduit un contrôle d'identité en temps réel et basé sur le risque pour le processus FAFSA avec le soutien de Socure (avril 2026). Ces mises en œuvre ont tendance à orienter les budgets vers l'orchestration, l'auditabilité et une prise de décision configurable et réutilisable sur plusieurs parcours utilisateurs.
L'acceptation et l'interopérabilité des identifiants numériques deviennent également des exigences d'achat, à mesure que les gouvernements et les écosystèmes formalisent les cadres de portefeuilles et les spécifications d'intégration à distance. L'obligation de l'UE pour les États membres de fournir des portefeuilles d'identité numérique d'ici décembre 2026, appuyée par des règles d'exécution telles que le règlement d'exécution (UE) 2026/798 et (UE) 2025/1566, crée un travail d'intégration à court terme pour les parties utilisatrices qui doivent accepter les attributs basés sur portefeuille et respecter des contrôles d'intégration définis. Les fournisseurs qui prennent en charge un chemin d'intégration unique couvrant les identifiants physiques, les identités numériques émergentes et les identifiants vérifiables, tout en s'alignant sur les profils d'assurance régionaux et les contraintes de résidence des données, disposent d'une voie plus claire vers des déploiements multi-pays et des cas d'usage transfrontaliers, sans avoir à maintenir des piles de vérification fragmentées pays par pays.
Recent Industry Developments in Marché de la Vérification d'Identité (ID)
- Juillet 2026 : BOYLE Sports a déployé Jumio pour la vérification de l'âge et de l'identité. Ce déploiement renforce les contrôles d'intégration pour les jeux d'argent en ligne réglementés tout en maintenant les flux de vérification intégrés dans une pile fournisseur unique.
- Octobre 2025 : Mastercard a élargi son partenariat commercial avec Smile ID pour développer les solutions d'identité numérique à travers l'Afrique, incluant un investissement minoritaire. Cette initiative élargit la distribution des services d'identité via les partenariats Mastercard et soutient la localisation à travers divers écosystèmes d'identité nationaux.
- Avril 2024 : Entrust a finalisé l'acquisition d'Onfido pour ajouter la vérification d'identité alimentée par l'IA à son portefeuille de sécurité centré sur l'identité. Cette opération a accéléré la consolidation, les grands fournisseurs de sécurité intégrant des capacités spécialisées de vérification documentaire et biométrique dans des plateformes plus larges d'accès et de lutte contre la fraude.


Marché de la Vérification d'Identité (ID) Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché de la vérification d'identité couvre les outils et services utilisés pour confirmer qu'une personne ou une entreprise est authentique lors de l'intégration et de l'accès continu, en s'appuyant sur des contrôles documentaires, une correspondance biométrique et des validations de bases de données sur des canaux numériques et physiques.
Exclusions du périmètre : Nous excluons la gestion pure des identités et des accès ainsi que la biométrie purement matérielle, sauf si elles sont principalement commercialisées pour des flux de vérification d'identité.
Aperçu de la segmentation
- Par déploiement
- Sur site
- Cloud
- Par type de solution
- Vérification de documents / d'identité
- Vérification biométrique
- Authentification et détection de vivacité
- Autres
- Par secteur d'activité des utilisateurs finaux
- Services financiers (BFSI)
- Commerce de détail et e-commerce
- Gouvernement et secteur public
- Santé
- Télécommunications et informatique
- Autres
- Par taille d'organisation
- Grandes entreprises
- Petites et moyennes entreprises (PME)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigeria
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a servi à établir le contexte de la demande et à ancrer des hypothèses vérifiables indépendamment des déclarations des entreprises. Nous nous sommes appuyés sur des références publiques et officielles telles que les NIST Digital Identity Guidelines, eIDAS de l'UE et les mises à jour réglementaires associées, la Global Findex Database de la Banque mondiale pour les tendances de possession de comptes, les statistiques de l'économie numérique de l'OCDE, ainsi que les synthèses de signalement de vol d'identité et de fraude de la FTC américaine.
Nous avons également examiné la documentation produit, les états financiers audités, les rapports annuels et les présentations aux investisseurs pour comprendre comment les revenus de la vérification d'identité sont décrits et où ils se situent au sein de lignes logicielles plus larges. La couverture médiatique, les actions judiciaires et coercitives, ainsi que les avis de marchés publics ont permis de percevoir les évolutions de la pression réglementaire et des schémas de fraude. Le cas échéant, des abonnements payants couvrant les données financières et l'actualité des entreprises, ainsi qu'une base de données de brevets, ont aidé à valider l'activité des entreprises, l'orientation des fonctionnalités et les cycles de financement. Ces sources sont purement illustratives, et de nombreuses autres références publiques ont été utilisées pour la collecte, le recoupement et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur des entretiens et de courtes enquêtes auprès de fournisseurs de solutions, d'intégrateurs de systèmes et de grands acheteurs dans des secteurs réglementés, afin que la logique de tarification et le calendrier d'adoption ne soient pas déduits uniquement de sources secondaires. Pour une vision mondiale, nous avons équilibré les apports entre l'APAC, l'EMEA et les Amériques, et nous avons revérifié les hypothèses clés via des relances lorsque le mix de déploiement, les taux de fraude ou les calendriers de conformité semblaient évoluer.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant | Région |
|---|---|---|
| Premier rang : 33 % | Dirigeants (CXO) : 12 % | APAC : 42 % |
| Rang intermédiaire : 47 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 36 % |
| Acteurs plus petits : 20 % | Managers : 53 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante où les volumes d'intégration numérique et les besoins de vérification liés à la conformité sont reconstruits par région, puis traduits en dépenses en utilisant des fréquences de vérification réalistes et des points de prix. Pour garder le modèle opérationnel, nous nous appuyons sur un petit ensemble d'intrants pouvant être suivis chaque année, tels que les ouvertures de comptes numériques dans les services BFSI et les télécommunications, la croissance des utilisateurs du e-commerce, l'orientation des plaintes de fraude et de vol d'identité, les schémas de réussite et de nouvel essai de vérification, ainsi que le mix de déploiement cloud versus sur site.
Ces totaux sont ensuite corroborés par des approximations ascendantes sélectives, incluant des divulgations de revenus de fournisseurs échantillonnés lorsque disponibles, des vérifications de canaux sur le prix type par vérification (document, biométrie et recherches en base de données), ainsi que des volumes implicites issus de grands programmes destinés aux utilisateurs finaux. Lorsqu'un fournisseur ne divulgue pas la vérification d'identité comme ligne distincte, nous estimons la part pertinente à l'aide d'indices sur le mix produit et de références clients, et nous testons cette hypothèse lors des entretiens. Pour les prévisions, une analyse de scénarios est utilisée autour du rythme d'application réglementaire, de la pression de fraude induite par l'IA générative et de l'intensité de l'intégration numérique, la trajectoire à court terme étant recoupée avec le consensus des experts sur les tendances de prix et l'adoption de l'automatisation.
Validation des données et cycle de mise à jour
La validation s'effectue par des vérifications de cohérence répétées entre régions, types de déploiement et signaux de demande des utilisateurs finaux, les résultats étant comparés à des indicateurs indépendants tels que la croissance des transactions numériques et les tendances de fraude signalées. Lorsqu'une donnée provoque un écart aberrant, les intrants sont revus, les calculs sont réexécutés, et des appels de suivi permettent de confirmer si le changement est réel ou lié au calendrier.
Avant validation finale, le modèle et les hypothèses font l'objet de revues d'analystes en plusieurs étapes, incluant des vérifications d'écarts par rapport aux éditions précédentes et des contrôles d'agrégation intersegments afin que les totaux correspondent au périmètre défini. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées en cas d'événements significatifs, tels que des échéances réglementaires majeures ou des changements marqués dans les schémas de fraude. Juste avant la livraison, une nouvelle passe de révision est effectuée afin que les clients reçoivent la vision la plus actuelle possible, traçable jusqu'aux variables définies.
Taille du marché de la vérification d'identité selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la vérification d'identité peuvent sembler très éloignées même lorsque l'intitulé du sujet est identique, car chaque éditeur choisit ses propres limites de périmètre, son année de base et sa logique de tarification. Les différences proviennent également de la part comptabilisée dans le chiffre pour des domaines adjacents comme l'authentification au sens large, les plateformes d'identité et les services de conformité gérés.
Les principaux facteurs d'écart incluent généralement le fait que le modèle rattache les dépenses aux vérifications réalisées (approche par volume) ou à des budgets de sécurité plus larges (approche par budget), la manière dont le prix par vérification est censé évoluer avec l'amélioration de l'automatisation, et le maintien ou non d'une conversion de devises cohérente entre les régions. Un autre facteur récurrent est la fréquence de mise à jour, car une évolution rapide de l'intégration numérique ou de l'intensité de la fraude peut modifier la croissance à court terme, et des hypothèses anciennes peuvent surestimer ou sous-estimer le rythme réel.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 15,78 milliards USD (2026) | |
| Cabinet de conseil mondial A | 15,02 milliards USD (2025) | Utilise une année de base antérieure et une fenêtre de prévision plus longue, et mélange souvent les dépenses de sécurité d'identité adjacentes avec les revenus spécifiques à la vérification, ce qui peut décaler le niveau de départ par rapport à un bassin de demande centré sur la vérification. |
| Cabinet de conseil régional B | 11,08 milliards USD (2024) | Ancre l'estimation sur le dimensionnement de 2024 et applique une trajectoire de croissance plus conservatrice, et peut sous-compter les programmes d'intégration numérique plus récents où les volumes de vérification montent rapidement après des déclencheurs réglementaires ou liés à la fraude. |
Le tableau montre un écart principalement expliqué par l'année choisie comme point de départ et ce qui est considéré comme relevant du périmètre des revenus de vérification d'identité. Dans le modèle de Mordor Intelligence, le total est rattaché aux cas d'usage de vérification et de validation à travers les principaux utilisateurs finaux et régions, et les dépenses de gestion d'identité adjacentes ne sont pas incluses, sauf si elles font directement partie d'un flux de vérification. Avec des intrants clairs comme les volumes d'intégration, le mix de déploiement et le prix par vérification, qui peuvent être retestés, le résultat reste facile à suivre et à reproduire lorsque le marché évolue.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de la vérification d'identité ?
Le marché est évalué à 15,78 milliards USD en 2026 et devrait atteindre 26,8 milliards USD d'ici 2031.
Quel modèle de déploiement connaît la croissance la plus rapide ?
Les plateformes cloud dominent avec une part de 65,12 % en 2025 et se développent à un TCAC de 12,72 % jusqu'en 2031.
Pourquoi l'Asie-Pacifique est-elle considérée comme le moteur de croissance ?
L'harmonisation réglementaire, les services bancaires axés sur le mobile et l'adoption massive de la fintech poussent l'Asie-Pacifique à un TCAC de 11,52 %, le taux de croissance régionale le plus élevé.
Qu'est-ce qui motive la consolidation sur ce marché ?
Les fournisseurs recherchent des talents en authentification documentaire par IA et une couverture mondiale des documents, ce qui entraîne des acquisitions telles qu'Entrust-Onfido et LexisNexis-IDVerse.
Dernière mise à jour de la page le:



